
Tamanho e Participação do Mercado de Calçados
Análise do Mercado de Calçados por Mordor Intelligence
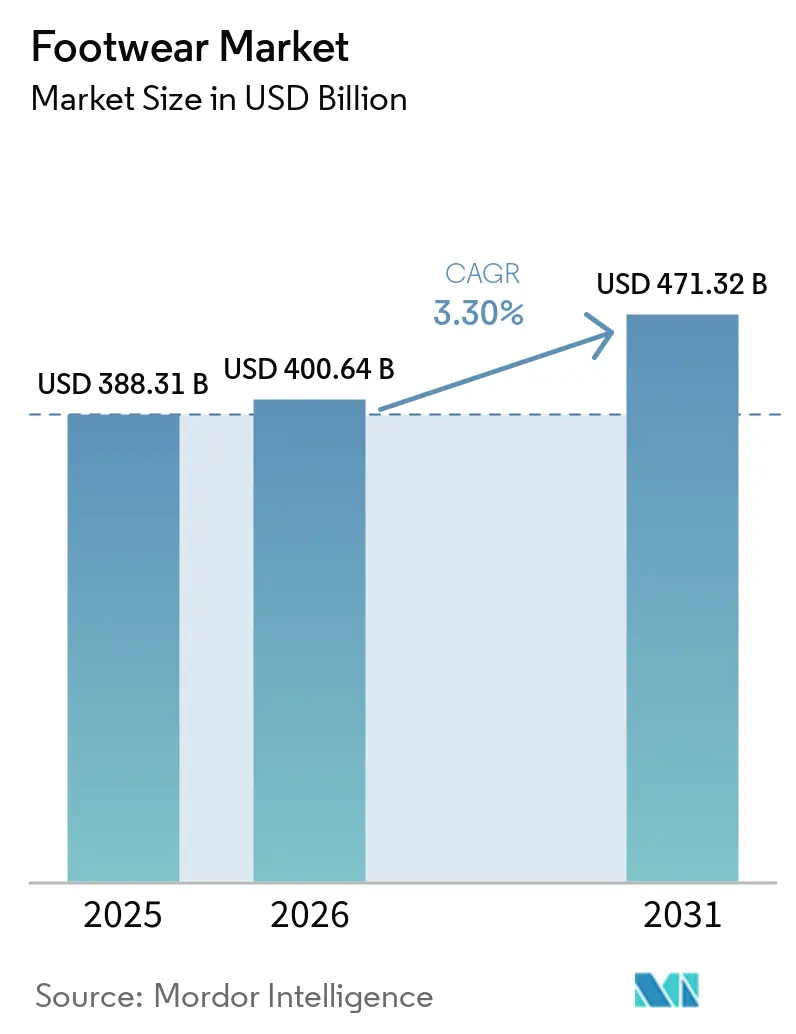
Espera-se que o tamanho do mercado de calçados aumente de 400,6 bilhões de USD em 2026 para 413,9 bilhões de USD em 2027 e atinja 482,1 bilhões de USD até 2032, crescendo a um CAGR de 3,1% no período de 2027 a 2032.
O interesse na temporada escolar por calçados esportivos e de athleisure nos Estados Unidos sustenta propostas de calçados que abrangem atividades físicas e uso cotidiano. As marcas podem desenvolver esse apelo por meio de construção voltada ao conforto, inovação em desempenho e substituição de materiais. Os canais de varejo e direto oferecem às marcas rotas complementares para os compradores, de modo que a escolha do canal passa a fazer parte da estratégia de produto. A exposição ao custo de materiais e as pressões de preço relacionadas a falsificações podem restringir as vendas lucrativas mesmo quando o interesse pelo produto se fortalece. Os fornecedores que mantêm estáveis os atributos de conforto e materiais enquanto precificam seus produtos em relação a alternativas falsificadas mais baratas estão mais bem posicionados para preservar a margem à medida que os custos de insumos flutuam.
Principais Conclusões do Relatório
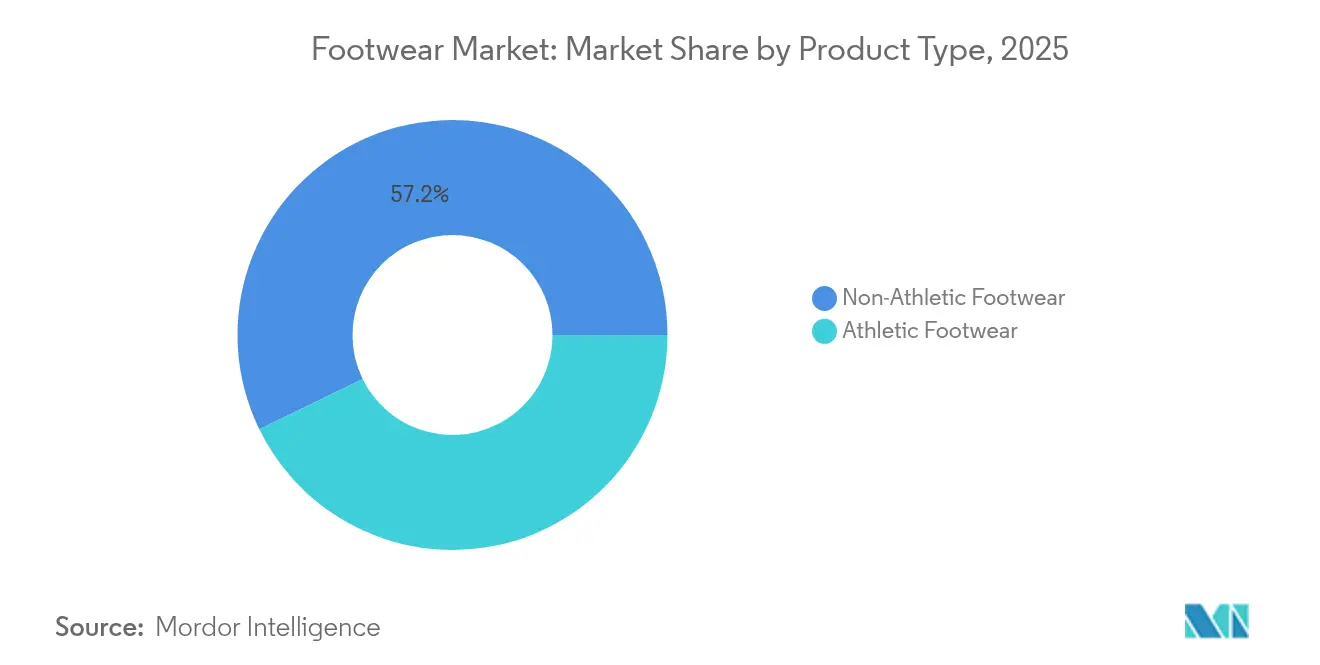
- Por tipo de produto, os calçados não esportivos detinham uma participação de 56,65% no mercado de calçados em 2026, enquanto os calçados esportivos têm previsão de crescimento mais rápido, com um CAGR de 4,5% no período de 2027 a 2032.
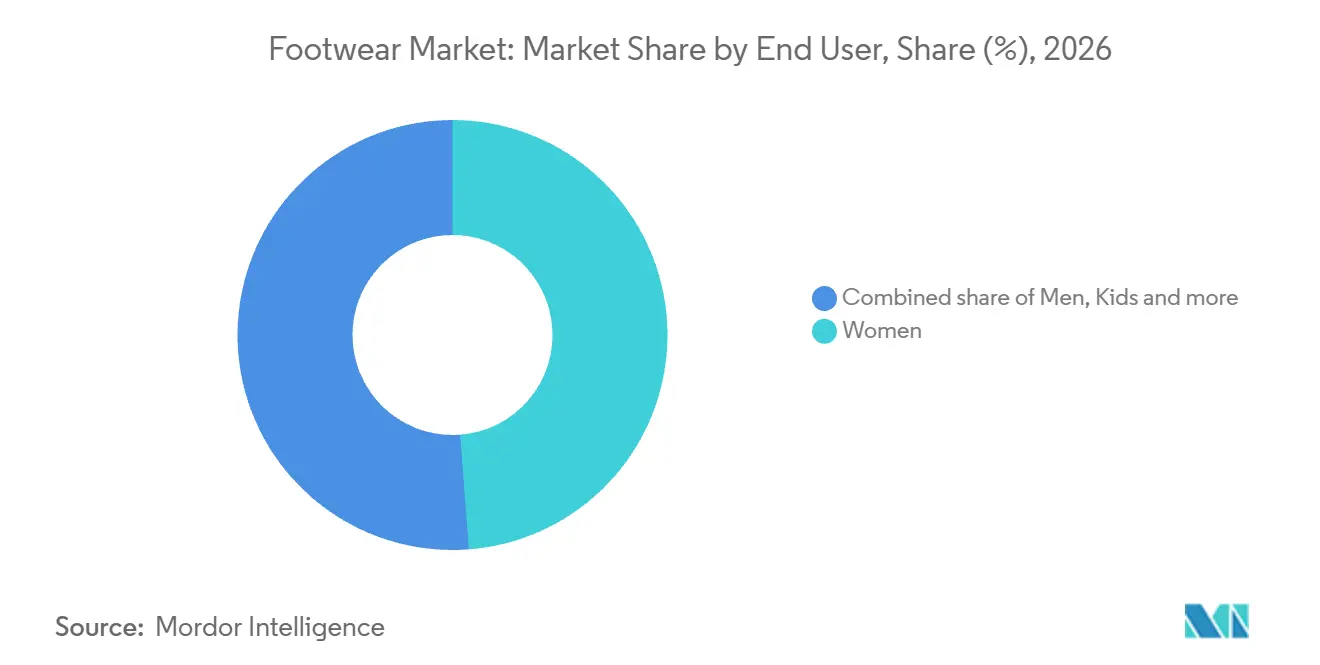
- Entre os usuários finais, as mulheres detinham uma participação de 48,78% no tamanho do mercado de calçados em 2026, com os calçados infantis com previsão de crescimento mais rápido, a um CAGR de 4,4% no período de 2027 a 2032.
- Os calçados de massa lideraram a divisão por categoria com 87,22% do valor de mercado em 2026, enquanto os calçados premium têm previsão de crescimento mais rápido, a um CAGR de 4,3% no período de 2027 a 2032.
- Os canais de distribuição foram liderados pelas lojas especializadas, com uma participação de 57,36% do valor de mercado em 2026, e as lojas de varejo online têm previsão de expansão mais rápida, a um CAGR de 5,2% no período de 2027 a 2032.
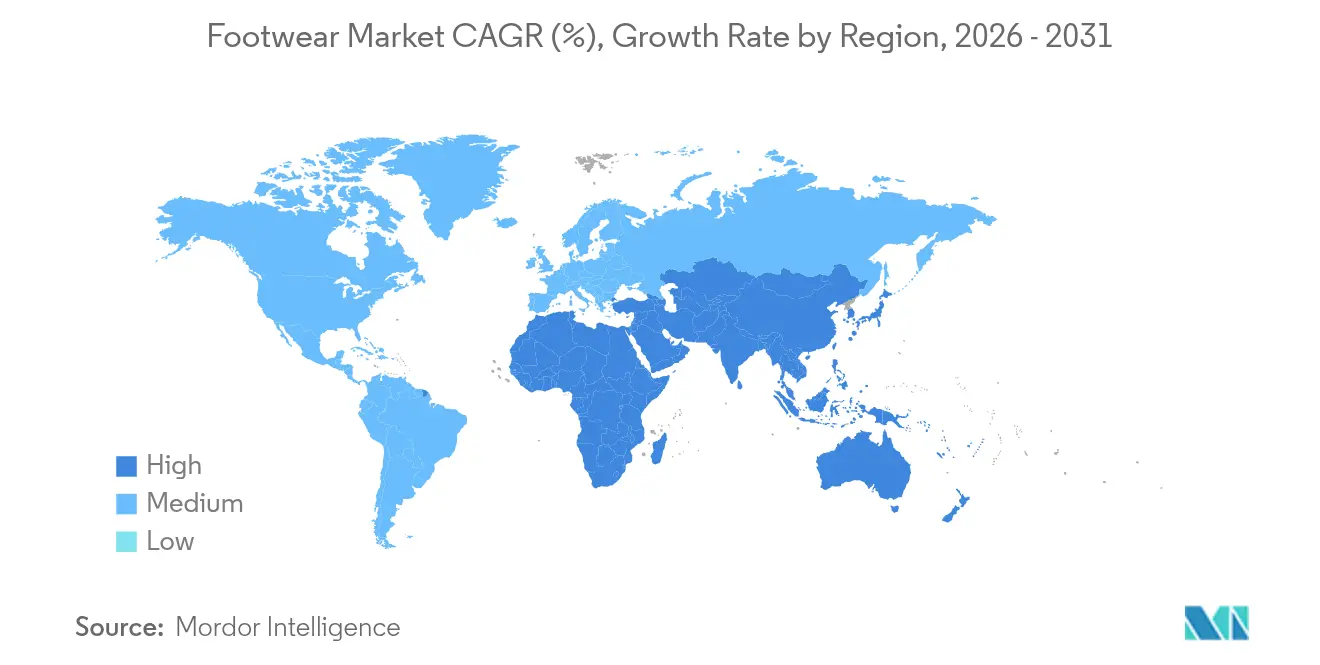
- Geograficamente, a América do Norte detinha 31,23% do valor de mercado em 2026, enquanto a América do Sul tem previsão de crescimento mais rápido, a um CAGR de 4,65% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Calçados*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Calçados de Athleisure | +1.5% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Marketing Agressivo e Colaborações com Influenciadores | +1% | Estados Unidos, Reino Unido, China | Curto prazo (≤ 2 anos) |
| Ascensão de Materiais Sustentáveis e de Base Biológica | +0.9% | Américas, Europa, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescimento das Marcas de Calçados Digitais Nativas com Venda Direta ao Consumidor | +0.8% | Américas, Europa, Oriente Médio, África, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Adoção de Calçados Inteligentes e Conectados | +0.2% | Reino da Dinamarca | Longo prazo (≥ 4 anos) |
| Expansão da Cultura de Revenda e de Colecionadores de Tênis | +0.3% | Japão, Coreia do Sul, Hong Kong, Grã-Bretanha | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Calçados de Athleisure
Os gastos com o retorno às aulas oferecem aos calçados esportivos e de athleisure uma oportunidade de demanda além das compras vinculadas exclusivamente à prática esportiva. Em uma pesquisa realizada nos Estados Unidos em junho de 2026, os consumidores esperavam que os gastos líquidos com calçados esportivos e de athleisure para o retorno às aulas aumentassem 11% em relação a 2025. Essa expectativa oferece aos fornecedores um motivo para abordar a ocasião de compra da temporada escolar com uma proposta combinada de desempenho e uso cotidiano. O mecanismo comercial é uma relevância mais ampla para a mesma categoria de calçados, em vez de dependência de um único esporte. As marcas podem atender a essa demanda por meio de designs versáteis, preservando ao mesmo tempo um motivo claro para a escolha do calçado. Para os varejistas, a oportunidade está em capturar uma intenção de gasto sazonal definida antes que ela se disperse entre as opções de produtos concorrentes.
Marketing Agressivo e Colaborações com Influenciadores
As parcerias de marketing oferecem às marcas de calçados uma rota para conectar produtos funcionais a uma identidade cultural reconhecível. Em 10 de novembro de 2025, a Skechers anunciou a atriz e empresária Sofía Vergara como sua mais nova embaixadora de marca para calçados que unem moda e conforto.[1] A Adidas reportou mais de 9 bilhões de visualizações e mais de 400 milhões de engajamentos em seu ecossistema digital para seu marketing da Copa do Mundo de 2026. Essa exposição em nível de marca ilustra a escala em que a narrativa baseada em parcerias pode competir pela atenção do consumidor. Para calçados de conforto, um embaixador focado em estilo oferece uma rota mais específica para a consideração de moda do que apenas o alcance amplo de campanhas. A tarefa comercial é conectar essa atenção ao apelo particular do calçado, de modo que o reconhecimento sustente uma escolha de produto em vez de se tornar a proposta inteira.
Ascensão de Materiais Sustentáveis e de Base Biológica
A substituição de materiais oferece às marcas de calçados uma forma de diferenciar a construção ao lado do estilo. Materiais reciclados ou renováveis representaram 23% em peso dos compostos de entressola da On em todos os estilos de calçados em 2025, em comparação com 12% em 2024. A Puma SE reportou que 96,1% dos calçados PUMA e Cobra continham pelo menos um componente certificado ou reciclado em 2025, em comparação com 24% em 2020. A medida abrange os calçados Cobra apenas quando fornecidos pelo PUMA Group Sourcing. As duas medidas descrevem diferentes rotas para a substituição de materiais: maior conteúdo dentro de um composto e cobertura mais ampla de produtos de calçados.
Crescimento das Marcas de Calçados Digitais Nativas com Venda Direta ao Consumidor
A venda direta oferece às marcas de calçados digitais nativas uma rota para expandir por meio de formatos que elas próprias operam. Em 2022, o co-CEO da On, Martin Hoffmann, descreveu a empresa como digital nativa desde o seu início. A On Holding AG reportou um aumento de 26% ano a ano nas vendas diretas ao consumidor de calçados, vestuário e acessórios no trimestre encerrado em 30 de junho de 2026. Seu canal direto ao consumidor inclui tanto sua plataforma de comércio eletrônico quanto as lojas próprias da empresa. Possuir ambos os formatos pode dar à marca controle sobre como a construção do calçado e o uso pretendido são apresentados aos potenciais compradores. Como a On contabiliza as lojas próprias junto com o comércio eletrônico, o crescimento de seu canal direto fortalece uma rota para os compradores que depende tanto da execução no varejo físico quanto da venda digital.
Análise de Impacto das Restrições do Mercado de Calçados*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ampla Disponibilidade de Produtos Falsificados | -0.7% | Reino Unido da Grã-Bretanha e Irlanda do Norte | Médio prazo (2 a 4 anos) |
| Volatilidade dos Preços de Matérias-Primas e Interrupções na Cadeia de Suprimentos | -0.5% | Vietnã, Indonésia, China | Curto prazo (≤ 2 anos) |
| Escrutínio ESG sobre Práticas Trabalhistas | -0.3% | Estados Unidos, China | Curto prazo (≤ 2 anos) |
| Legislação Antiplástico Limitando Cabedais Sintéticos | -0.2% | A República Francesa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Ampla Disponibilidade de Produtos Falsificados
A disponibilidade de falsificações restringe as marcas legítimas ao atender a uma demanda que pode não se transferir facilmente para calçados autênticos. A pesquisa de 2025 do Escritório de Propriedade Intelectual do Reino Unido abrangeu 200 adultos britânicos que conscientemente compraram calçados falsificados, excluindo calçados esportivos. Quando questionados sobre o que fariam sem as falsificações, 22% disseram que comprariam da marca, 21% disseram que ficariam sem calçados e 40% escolheriam produtos similares mais baratos.[2] Essas escolhas hipotéticas sugerem que os compradores de falsificações são difíceis de reconquistar pelos fornecedores originais, mesmo que o fornecimento de imitações seja eliminado. O acesso a falsificações deixa as marcas legítimas disputando uma base de clientes sensível ao preço, cujas alternativas declaradas frequentemente os afastam da marca original.
Volatilidade dos Preços de Matérias-Primas e Interrupções na Cadeia de Suprimentos
A volatilidade das matérias-primas pode restringir o fornecimento de calçados acessíveis mesmo quando os materiais permanecem fisicamente disponíveis. Em seu relatório fiscal de 2026, a Nike, Inc. afirmou que a disponibilidade e a volatilidade de preços de commodities e matérias-primas afetaram adversamente, e poderiam afetar, os custos, as margens brutas e a lucratividade.[3] No ano fiscal de 2026, as fábricas de fabricantes contratados no Vietnã, na Indonésia e na China produziram aproximadamente 52%, 27% e 16% dos calçados da marca NIKE, respectivamente, vinculando a exposição ao custo de insumos a essas bases de produção. Seu relatório identificou o algodão e os derivados de petróleo entre as matérias-primas utilizadas nos produtos e na cadeia de suprimentos. Absorver esses custos limita os lucros, enquanto repassá-los para os preços dos calçados pode tornar o ponto de preço pretendido mais difícil de sustentar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Calçados
Por Tipo de Produto:
Escala Casual e Inovação em DesempenhoOs calçados não esportivos representaram uma participação de 56,65% no tamanho do mercado de calçados em 2026. Os calçados e acessórios relacionados da marca Crocs geraram 1 bilhão de USD em todo o mundo no segundo trimestre de 2026, alta de 4,3% em dólares reportados em relação ao segundo trimestre de 2025. A Crocs descreve o Croslite, utilizado na grande maioria dos calçados de sua marca, como uma resina de célula fechada proprietária formulada para proporcionar leveza e conforto resistente à água. Essas características conferem a uma franquia casual uma proposta baseada na construção ao lado de sua identidade visual. A Crocs vendeu 128,9 milhões de unidades de calçados da marca Crocs em 2025, alta de 1,5% em relação a 2024, conferindo ao seu material de conforto amplamente utilizado uma base comercial de alto volume.
Os calçados esportivos são o segmento de crescimento mais rápido, com um CAGR previsto de 4,5% no período de 2027 a 2032. A Adidas reportou aumentos de dois dígitos na receita de calçados em diversas categorias de Desempenho no primeiro semestre de 2026, liderados por Corrida, Treinamento e Motorsport. A empresa atribuiu esses resultados a uma oferta de produtos mais ampla e à inovação em produtos. Esses usos esportivos distintos oferecem diversas rotas para a demanda por desempenho, permitindo que um fornecedor de calçados desenvolva mais de uma franquia comercial.

Por Usuário Final:
Escala Feminina e Especialização InfantilAs mulheres representaram uma participação de 48,78% no mercado de calçados em 2026. Os calçados femininos representaram 61% das vendas líquidas totais da Caleres no ano fiscal de 2025, encerrado em 31 de janeiro de 2026. A Caleres também afirmou que seu Portfólio de Marcas ganhou participação em calçados femininos de moda durante as 13 semanas encerradas em 1º de agosto de 2026, de acordo com a Circana. Uma base de vendas substancial da empresa pode, portanto, coexistir com uma oportunidade de melhorar a posição competitiva dentro dos calçados femininos. Com os calçados femininos fornecendo a maior parte das vendas da Caleres, as decisões de produto e marca específicas da categoria podem influenciar o desempenho comercial de seu portfólio mais amplo.
Os calçados infantis têm previsão de ser o segmento de crescimento mais rápido, a um CAGR de 4,4% no período de 2027 a 2032. A 361 Degrees International Limited reportou crescimento de 11,7% ano a ano em sua receita de calçados infantis nos seis meses encerrados em 30 de junho de 2026. A receita e os resultados do grupo vieram principalmente de vendas na China. Um negócio dedicado de calçados infantis pode atender ao ajuste do calçado para o jovem usuário e à escolha de produto do comprador adulto por meio de decisões separadas de design e comunicação. Dentro de um grupo focado na China, o crescimento em calçados infantis pode diversificar as fontes de receita de calçados por comprador e usuário, além do cliente adulto de esportes.
Por Categoria:
Acesso de Massa e Posicionamento Premium ao Longo do AnoOs calçados de massa foram o maior segmento, com uma participação de 87,22% em 2026. A varejista britânica de calçados Shoe Zone oferece sapatos de baixo preço para toda a família e reporta uma média anual de vendas no varejo de 12,8 milhões de pares. Seu negócio abrange lojas em centros urbanos, parques de varejo e varejo digital. Uma oferta para toda a família dá ao varejista diversas necessidades de calçados a atender dentro da mesma posição de baixo preço.
Os calçados premium têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 4,3% no período de 2027 a 2032. A marca premium HOKA da Deckers Outdoor Corp. reportou vendas líquidas de 703,5 milhões de USD no trimestre encerrado em 30 de junho de 2026, alta de 7,7% ano a ano. A HOKA vende calçados de desempenho, vestuário e acessórios, e a Deckers descreve sua linha de calçados como disponível ao longo do ano. Uma franquia de desempenho contínua oferece aos fornecedores de calçados premium uma forma de manter uma proposta de venda reconhecível ao longo das estações, ao mesmo tempo em que estende a mesma marca para vestuário e acessórios complementares.
Por Canal de Distribuição:
Redes Especializadas e Crescimento da Receita DigitalAs lojas especializadas foram o maior segmento, com uma participação de 57,36% em 2026. A DEICHMANN reportou cerca de 4.700 lojas físicas e 40 lojas online em mais de 30 países em março de 2026. O grupo vendeu cerca de 180 milhões de pares globalmente em 2025 em seus negócios de lojas e online. Para os especialistas em calçados, uma base de filiais estabelecida oferece uma rota física para os clientes ao lado da oferta digital relacionada. Juntos, esses canais tornam a rede de lojas especializadas parte de um negócio mais amplo dedicado à venda de calçados, preservando um papel para o alcance físico à medida que as vendas digitais se desenvolvem.
As lojas de varejo online são o segmento de crescimento mais rápido, com um CAGR previsto de 5,2% no período de 2027 a 2032. A Metro Brands da Índia, varejista de calçados e acessórios, reportou crescimento de vendas no comércio eletrônico de cerca de 11% ano a ano no primeiro semestre do ano fiscal de 2026-27, incluindo transações omnicanal. Em uma pesquisa com consumidores de calçados nos Estados Unidos em abril de 2025, 60% dos entrevistados indicaram intenção de compra de calçados esportivos em varejistas exclusivamente online e 62% para calçados não esportivos. A intenção declarada abrange ambos os tipos de calçados, enquanto o crescimento da receita digital da Metro Brands mostra que a expansão online pode incluir varejistas de calçados com base em lojas físicas.
Análise Geográfica
Mercado de Calçados da América do Norte
A América do Norte representou 31,23% do tamanho do mercado de calçados em 2026. A receita de calçados da marca NIKE na América do Norte foi de 13,3 bilhões de USD no ano fiscal de 2026, alta de 5% em relação ao ano fiscal de 2025 tanto em termos reportados quanto em termos neutros em relação à moeda, por meio dos canais atacadistas e NIKE Direct. Seus resultados regionais incluíram as marcas distintas NIKE e Jordan, colocando mais de uma identidade de calçados dentro da substancial base de receita da empresa. Atender a essa base pode exigir execução de marca específica por canal, de modo que conquistar contas atacadistas independentes e sustentar a demanda por meio do canal direto da própria marca são tarefas comerciais distintas na América do Norte.
Mercado de Calçados da América do Sul
A América do Sul tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 4,65% no período de 2027 a 2032. A Vulcabras reportou crescimento em seu negócio doméstico brasileiro no segundo trimestre de 2026 em comparação com o segundo trimestre de 2025. A empresa vinculou seu desempenho em calçados esportivos no primeiro trimestre de 2026 à demanda consistente em 3 marcas e à expansão da capacidade de produção implementada durante 2025. O investimento em capacidade fornece uma rota operacional para atender à demanda adicional de calçados, vinculando o desempenho da marca à capacidade de produzir mais pares.
A Europa foi o mercado doméstico da Adidas e sua maior região por vendas líquidas em 2025. Na Ásia-Pacífico, a Adidas abriu lojas flagship Originals em bairros culturalmente relevantes em Seul e Xangai em 2025, exibindo muitos produtos exclusivos locais. Esses sortimentos específicos por cidade podem tornar a presença no varejo uma ferramenta de localização de produtos, além de distribuição. Dentro do Oriente Médio e África, as exportações de calçados da África do Sul para destinos fora de Botsuana, Essuatíni, Lesoto e Namíbia totalizaram 3,69 milhões de pares em 2025. Esses exemplos mostram bases comerciais distintas, com a posição de vendas no mercado doméstico da Adidas na Europa, linhas flagship exclusivas localmente em Seul e Xangai, e o volume de exportação sul-africano.
Estrutura Regulatória e Perspectivas
Esta comparação examina jurisdições selecionadas sob a perspectiva de novos fabricantes e importadores de calçados que buscam entrada no mercado. As regras abordadas tratam de diferentes tipos de calçados, desde calçados infantis até produtos de proteção, de modo que os efeitos comerciais seguem o escopo de produto de cada instrumento. A coluna do Reino Unido abrange a estrutura da Grã-Bretanha. A atratividade da política reflete o trabalho de entrada sob esses requisitos, enquanto a direção reflete as mudanças anunciadas que afetam esse trabalho.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Reino Unido | China | Brasil | África do Sul |
|---|---|---|---|---|---|
| Autoridade principal | Comissão de Segurança de Produtos de Consumo dos Estados Unidos (CPSC) | Padrões Locais de Comércio e o Secretário de Estado para segurança da Grã-Bretanha | Ministério de Gestão de Emergências para calçados de proteção | Inmetro | Regulador Nacional para Especificações Compulsórias (NRCS) |
| Principais instrumentos ou direção | Registro eletrônico de certificados para importações de calçados infantis cobertos | Rotulagem de composição de calçados; Regulamentos de Segurança Geral de Produtos da Grã-Bretanha de 2005 | Norma GB 20098-2025 para calçados de proteção; norma proposta obrigatória para calçados de soldagem | A Portaria 459/2025 torna obrigatória a rotulagem ABNT NBR 16679:2018 | Estrutura de aprovação de calçados de segurança VC 9002 e normas referenciadas |
| Efeito comercial | Os importadores registram eletronicamente os certificados para importações cobertas a partir de 8 de julho de 2026; entradas de zonas de comércio exterior para consumo ou armazenagem a partir de 8 de janeiro de 2027 | Obrigações de rotulagem de materiais e segurança; estrutura de dever proativo proposta em março de 2026, com consulta encerrada em 23 de junho de 2026 | Requisitos obrigatórios de calçados de proteção a partir de 1º de setembro de 2026; norma de soldagem em aprovação com implementação planejada para 1º de janeiro de 2028 | Vendas de calçados domésticos e importados não conformes permitidas até 30 de dezembro de 2026; vendas comerciais posteriores devem estar em conformidade | Fabricantes/importadores com entidade jurídica sul-africana devem obter aprovação para cada tipo de calçado de segurança após revisão de conformidade |
| Atratividade atual da política | Médio | Alto | Médio | Médio | Baixo |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento | Em endurecimento | Em endurecimento | Sem mudança |
| Fonte: Mordor Intelligence | |||||
O trabalho de entrada nos Estados Unidos e no Brasil torna-se mais prescritivo à medida que os escopos de certificação e rotulagem existentes ganham aplicações mais amplas de registro e prazos de corte de vendas, respectivamente. A classificação atual mais elevada da Grã-Bretanha reflete sua estrutura definida de rotulagem e segurança, enquanto a proposta de dever proativo de março de 2026 aponta para obrigações mais prescritivas na cadeia de suprimentos. A classificação de calçados de proteção da China reflete requisitos obrigatórios de produto e um projeto de calçados de soldagem em aprovação com implementação planejada para 1º de janeiro de 2028. A classificação de entrada mais baixa da África do Sul reflete as obrigações de aprovação por solicitante local e por tipo, enquanto a continuidade decorre de uma rota de aprovação existente e de um processo contínuo de atualização de normas.
Etapas da Cadeia de Valor
A cadeia de valor compara onde as especificações de calçados, a formulação de materiais, a fabricação e a distribuição criam receita para os fornecedores. Em 2025, a Adidas forneceu especificações a parceiros independentes e terceirizou quase toda a produção em seu negócio de calçados, vestuário e acessórios. A Nike tinha 205 fornecedores estratégicos de materiais de Nível 2 para calçados e vestuário em 31 de maio de 2026, e seus fabricantes contratados compravam os principais materiais de produção. Essa divisão torna uma especificação de calçados um ponto de coordenação entre o design controlado pela marca e as compras controladas pelo parceiro, vinculando as escolhas de materiais às capacidades de fábrica necessárias para executá-las.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Design e especificação de produto | Proprietários de marcas de calçados como Adidas AG e Nike, Inc. | Vendas de produtos de marca | Traduzir o uso pretendido em especificações fabricáveis | Alinhar as especificações técnicas com os parceiros de produção antes de comprometer o volume |
| Formulação e fornecimento de materiais | Fornecedores de materiais para calçados como BASF SE | Vendas de materiais para calçados | Adequar a dureza do composto aos requisitos dos componentes | Qualificar os graus em relação aos requisitos de cada componente |
| Fabricação de calçados | Fabricantes de calçados como Pou Chen Corporation e Yue Yuen Industrial (Holdings) Limited | Vendas de calçados fabricados | 4 fabricantes contratados produziram aproximadamente 60% dos calçados da marca NIKE no ano fiscal de 2026 | Manter alternativas qualificadas para programas de produção específicos de marca |
| Distribuição e varejo | Operadores de canal direto como Nike, Inc.; distribuidores de marca como Adidas AG | Vendas de produtos no atacado e varejo | Alinhar a execução entre os canais próprios e as contas atacadistas independentes | Definir as responsabilidades de canal entre a marca e as contas independentes |
| Fonte: Mordor Intelligence | ||||
A alocação concentrada da produção de calçados de uma grande marca confere importância estratégica à capacidade de fabricação qualificada, além da venda de um calçado individual. Manter alternativas qualificadas pode preservar as opções de fornecimento de uma marca quando um programa de produção específico se torna restrito. À medida que os materiais mudam, coordenar a seleção de compostos com as especificações de fabricação pode aumentar a importância comercial dos parceiros capazes de transformar um design em produção repetível.
Cenário Competitivo
Grandes portfólios de marcas ancoram a competição, liderados em calçados esportivos e vestuário pela Nike, Inc., a maior vendedora mundial nessa categoria combinada. A receita de calçados da marca NIKE da Nike, Inc. foi de 7 bilhões de USD no trimestre encerrado em 31 de agosto de 2026, seu primeiro trimestre do ano fiscal de 2027, queda de 6% em base neutra em relação à moeda em comparação com o trimestre do ano anterior. A Adidas AG comercializa produtos esportivos e de estilo de vida esportivo, enquanto a Puma SE vende calçados, vestuário e acessórios. A Skechers USA, Inc., adquirida pela 3G Capital em 12 de setembro de 2025, projeta, desenvolve e comercializa calçados de estilo de vida e desempenho, vestuário e acessórios para homens, mulheres e crianças. A marca Vans da VF Corporation ofereceu calçados e vestuário de desempenho e casual por meio de canais globais de atacado e direto ao consumidor no ano fiscal de 2026, dentro de um portfólio que inclui Timberland e The North Face.
A receita global de calçados da Adidas aumentou 2% em base neutra em relação à moeda no primeiro semestre de 2026 em comparação com o primeiro semestre de 2025. Esse crescimento ocorreu apesar de uma abordagem conservadora de venda antecipada. A empresa vinculou essa abordagem ao seu foco no negócio a preço cheio em um mercado promocional. A abordagem da Adidas coloca o ônus comercial em persuadir os compradores a escolher seus calçados a preço cheio, tornando o apelo do produto central em sua resposta à concorrência promocional.
No primeiro semestre de 2026, as vendas de calçados da Puma SE caíram 6,9% ano a ano em base ajustada pela moeda, enquanto as vendas de calçados da On Holding AG subiram 11,5% em termos reportados. Em 7 de outubro de 2026, a Anta Sports Products Ltd. concluiu a aquisição de uma participação de 29,06% na Puma SE da Artémis SAS, tornando-se seu maior acionista. A conclusão seguiu-se ao recebimento de todas as aprovações regulatórias relevantes e ao cumprimento das condições de fechamento habituais. A Anta tornou-se a maior acionista da Puma após um primeiro semestre em que as vendas de calçados da Puma caíram e as vendas de calçados da On subiram.
Líderes da Indústria de Calçados
-
Nike, Inc.
-
Adidas AG
-
Puma SE
-
Skechers USA, Inc.
-
VF Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
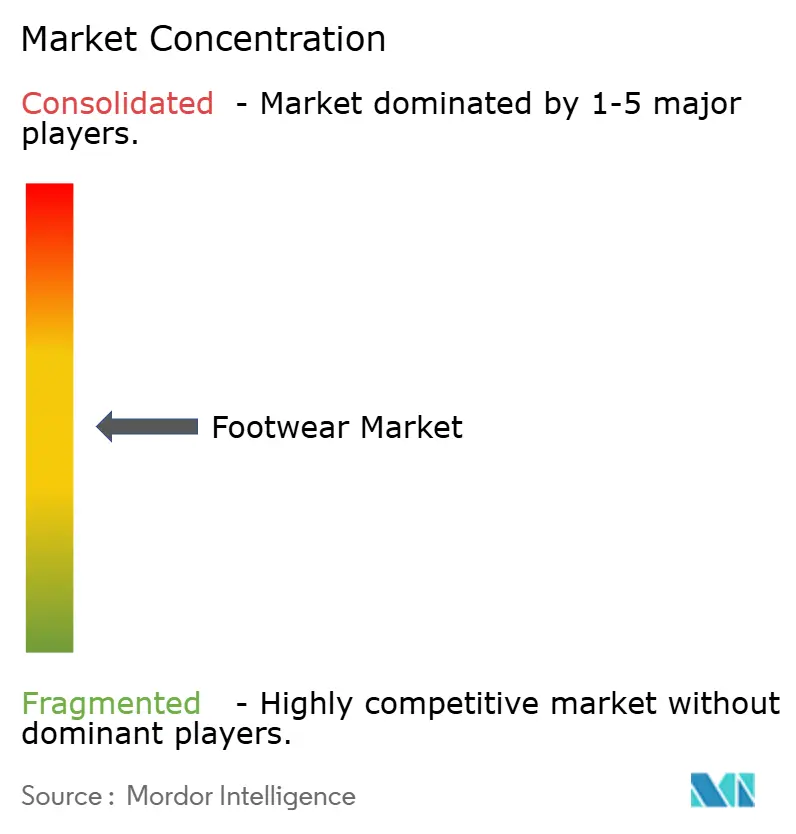
Mercado de Calçados Empresas cobertas neste relatório
- Nike, Inc.
- Adidas AG
- Puma SE
- VF Corporation
- Skechers USA, Inc.
- ASICS Corporation
- Under Armour, Inc.
- New Balance Athletics, Inc.
- Deckers Outdoor Corp.
- Anta Sports Products Ltd.
- Li-Ning Company Ltd.
- ABC-MART
- Kering SA (Gucci)
- Wolverine World Wide, Inc.
- Misto Holdings Corp.
- LVMH Moët Hennessy Louis Vuitton SE (Louis Vuitton)
- Brooks Sports, Inc.
- Bata India
- Columbia Sportswear Company
- Crocs, Inc.
Principais Oportunidades para os Participantes do Mercado
As oportunidades abaixo comparam formas de manter os calçados utilizáveis comercialmente vendáveis sob o tratamento em mudança da UE para estoques não vendidos. A partir de 19 de julho de 2026, as regras da UE proibiram as grandes empresas de destruir roupas, acessórios de vestuário e calçados não vendidos. As empresas de médio porte passam a ser cobertas a partir de 2030, enquanto as derrogações de destruição especificadas exigem evidências e relatórios. Essa mudança dá aos vendedores de calçados um motivo para recuperar valor de pares adequados e evitar estoques residuais desnecessários.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Revenda de calçados devolvidos inspecionados | Proibição de destruição para grandes empresas aplicada em julho de 2026 | Varejistas de calçados da UE com pares devolvidos adequados | Inspecionar, limpar, classificar e revender calçados devolvidos adequados | Custo de processamento em relação ao valor de revenda de cada par | Operadores de revenda de calçados como Nike, Inc. |
| Restaurar calçados não vendidos reparáveis | Os testes de derrogação por danos verificam a viabilidade de reparo e recondicionamento | Vendedores da UE com calçados danificados, mas recuperáveis | Precificar o trabalho de restauração em relação ao valor esperado de revenda do calçado | Viabilidade técnica e economia de restauração | Recondicionadores e vendedores de calçados capazes de recuperar pares vendáveis |
| Fornecimento escalonado de calçados reponíveis | O dever de prevenção acompanha a proibição de julho de 2026 | Marcas e varejistas de calçados da UE | Oferecer pedidos escalonados para linhas de calçados repetíveis | Adequar os compromissos de produção à incerteza de venda | Produtores de calçados capazes de suportar fornecimento escalonado |
| Fonte: Mordor Intelligence | |||||
A Nike Refurbished revende calçados e vestuário Nike devolvidos levemente usados, como novos ou com pequenas imperfeições, após inspeção e limpeza. Para vestuário coberto não vendido, acessórios de vestuário e calçados tornados inaceitáveis para uso do consumidor por danos, a UE permite a destruição apenas quando o reparo e o recondicionamento não são tecnicamente viáveis ou economicamente rentáveis. Os operadores que dependem dessa derrogação devem reter as evidências especificadas por 5 anos e fornecê-las às autoridades mediante solicitação. A abertura central é transformar calçados tecnicamente recuperáveis em estoque vendável, precificando o trabalho de restauração em relação ao valor de cada par.
Desenvolvimentos industriais recentes em Mercado de Calçados
- Out 2026: A Nike lançou globalmente o tênis de treinamento Hybrid RN no Nike.com em 8 de outubro, para treinos que combinam corrida, levantamento de peso e movimentos dinâmicos.
- Out 2026: A Anta Sports Products Ltd. concluiu a aquisição de uma participação de 29,06% na Puma SE da Artémis SAS em 7 de outubro, tornando-se seu maior acionista. A conclusão seguiu-se a todas as aprovações regulatórias relevantes e ao cumprimento das condições de fechamento habituais.
- Set 2026: A Nike anunciou 17 de setembro como a data de lançamento antecipado e limitado online de seu tênis de maratona Alphafly 4, com disponibilidade online mais ampla e em varejistas selecionados programada para 29 de outubro.
Mercado de Calçados Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de calçados mede os gastos anuais no varejo com calçados vendidos a usuários finais em todo o mundo. As vendas são classificadas por tipo de calçado, usuário final, categoria de preço, canal de distribuição e geografia.
Exclusões de escopo: Meias e vestuário, produtos de cuidado de calçados vendidos separadamente, peças de reposição de calçados vendidas separadamente, matérias-primas vendidas a fabricantes de calçados e serviços de reparo e manutenção de calçados estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Calçado Esportivo
- Tênis de Corrida
- Calçado Esportivo
- Calçado para Trekking/Caminhada
- Outros Calçados Esportivos
- Calçado Não Esportivo
- Botas
- Chinelos/Sandálias
- Tênis
- Outros Calçados Não Esportivos
- Calçado Esportivo
- Por Usuário Final
- Homens
- Mulheres
- Crianças
- Por Categoria
- Massa
- Premium
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas Especializadas
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Baixos
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Indonésia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas como o Anuário Mundial de Calçados da APICCAPS, agências nacionais de alfândega e estatísticas de comércio, o Departamento do Censo dos Estados Unidos, o Eurostat e escritórios de patentes ajudam a acompanhar a produção, o consumo, a atividade no varejo, os fluxos transfronteiriços e a inovação em produtos de calçados. Os fluxos comerciais e a produção industrial fornecem verificações sobre oferta e geografia, enquanto as estatísticas de varejo e domicílios ajudam a enquadrar a demanda do usuário final. Patentes e literatura técnica iluminam mudanças em materiais, conforto e desempenho.
Relatórios de empresas, apresentações para investidores e imprensa de negócios de reputação podem adicionar detalhes sobre vendas de calçados, mix de preços, exposição a canais, fornecimento e desempenho regional, com as medidas das empresas tratadas como verificações cruzadas em vez de totais de mercado. Essas fontes são ilustrativas e não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas com executivos de marcas de calçados, varejo, fabricação e distribuição podem testar a interpretação de evidências públicas sobre vendas ao consumidor, faixas de preço, mix de produtos e cobertura de canais. As respostas de pesquisas e perguntas de acompanhamento podem esclarecer lacunas em evidências regionais ou de segmento, enquanto a comparação de visões independentes dos entrevistados com indicadores de varejo, empresas e comércio ajuda a identificar estimativas que requerem revisão adicional.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 40% |
| Nível médio: 46% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Empresas menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento de Mercado e Previsão
A estimativa começa com uma visão de cima para baixo dos gastos globais no varejo de calçados para o usuário final e divide o total por tipo de produto, usuário final, categoria, canal e geografia. Um modelo prático de demanda acompanha a população e os gastos domiciliares, os pares de calçados consumidos, a frequência de reposição, os preços médios no varejo e o mix de produtos esportivos, casuais e premium. Os dados de comércio e produção verificam se os padrões regionais de oferta e consumo são plausíveis. As séries históricas sustentam uma regressão multivariada, com análise de cenários para mudanças nos gastos discricionários, repasse de custos de insumos e crescimento do canal online. As participações de segmento seguem o mix de vendas observado e os padrões regionais e de canal documentados, e então se reconciliam com o total do mercado. Verificações pontuais de baixo para cima podem comparar pares de varejo amostrados e preços médios de venda ou consolidar as divulgações disponíveis de fornecedores e varejistas, com as observações ausentes delimitadas usando mercados comparáveis e indicadores públicos. As entrevistas podem testar se as premissas de previsão para reposição, preços, mix de produtos e mudanças de canal refletem as condições comerciais, e os ajustes resultantes são verificados em relação a sinais independentes de demanda e oferta.
Ciclo de Validação de Dados e Atualização
Os analistas triangulam os indicadores de varejo e domicílios com as divulgações de produção, comércio e empresas, e então investigam valores discrepantes, unidades inconsistentes e movimentos ano a ano ou regionais inexplicados antes da aprovação. Um segundo analista revisa a origem das fontes, os cálculos, as reconciliações de segmentos e as premissas de previsão. Diferenças materiais não resolvidas acionam verificações de fontes ou novo contato com entrevistados quando adequado. O conjunto de dados é atualizado anualmente, reavaliado entre ciclos após mudanças materiais no comércio, demanda do consumidor, regulamentação ou oferta, e recebe uma revisão final de evidências e cálculos antes da entrega.
Tamanho do Mercado de Calçados da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado global de calçados mede os gastos anuais no varejo com calçados vendidos a usuários finais em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Um modelo prático de demanda acompanha a população e os gastos domiciliares, os pares de calçados consumidos, a frequência de reposição, os preços médios no varejo e o mix de produtos esportivos, casuais e premium.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 413,9 bilhões de USD (2027) | |
| Consultoria do Setor A | 476,8 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 15,2% acima do valor de 2027 deste relatório de 413,9 bilhões de USD, 2 anos depois. Sua série de receita reportada dá maior peso à demanda premium e de luxo, que a fonte identifica como uma tendência de gastos em calçados. |
| Consultoria Regional B | 364,4 bilhões de USD (2027) | Em sua base de 2027, esta estimativa está 12,0% abaixo do valor de 2027 deste relatório de 413,9 bilhões de USD. Sua previsão de vendas no varejo abrange calçados de moda e casuais, além de calçados esportivos, e aplica uma premissa de crescimento anual de 2,9% para 2022-2027. |
Os analistas da Mordor Intelligence triangulam os indicadores de varejo e domicílios com as divulgações de produção, comércio e empresas, e então investigam valores discrepantes, unidades inconsistentes e movimentos ano a ano ou regionais inexplicados antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de calçados?
Espera-se que o mercado atinja 413,9 bilhões de USD em 2027 e 482,1 bilhões de USD até 2032, crescendo a um CAGR de 3,1% no período de 2027 a 2032.
O que está impulsionando a demanda por calçados esportivos e de athleisure?
Em uma pesquisa realizada nos Estados Unidos em junho de 2026, os consumidores do retorno às aulas esperavam que os gastos líquidos com calçados esportivos e de athleisure aumentassem 11% em relação a 2025.
Qual é o maior segmento de produto de calçados?
Os calçados não esportivos representaram 56,65% do mercado global em 2026, tornando-se o maior segmento de produto.
Quais empresas competem na indústria de calçados?
As principais empresas incluem Nike, Inc., Adidas AG, Puma SE, Skechers USA, Inc. e VF Corporation.
Qual é um desafio de custo importante para as marcas de calçados?
A Nike afirmou em seu relatório fiscal de 2026 que a disponibilidade e a volatilidade de preços de matérias-primas afetaram adversamente os custos, as margens brutas e a lucratividade.
Quais regiões lideram as vendas de calçados e a previsão de crescimento?
A América do Norte liderou com uma participação de 31,23% do mercado global em 2026. A América do Sul tem previsão de crescimento mais rápido, a um CAGR de 4,65% no período de 2027 a 2032.