
Tamanho e Participação do Mercado de Vestuário

Análise do Mercado de Vestuário por Mordor Intelligence
O tamanho do Mercado de Vestuário deve crescer de 1,44 trilhões de USD em 2026 para 1,48 trilhões de USD em 2027 e tem previsão de atingir 1,72 trilhões de USD até 2032, a um CAGR de 3,05% durante 2027-2032.
A participação, a descoberta digital e a inovação em materiais estão ampliando o uso do vestuário em ocasiões casuais, de desempenho e premium. A Ásia-Pacífico combina redes de varejo densas com uma demanda crescente por marcas, enquanto o Brasil demonstra como os marketplaces locais podem acelerar a descoberta de artigos esportivos. As marcas estão respondendo com tecidos de resfriamento, insumos reciclados, coleções cápsula lideradas por celebridades e sortimentos mais localizados. Os formatos online ampliam os testes transfronteiriços, enquanto as lojas continuam sendo importantes para o ajuste, o toque e a posse imediata. A vantagem comercial favorecerá os operadores e parceiros regionais capazes que conectam materiais rastreáveis, reposição confiável e serviço específico por canal sem perder relevância de preço.
Principais Conclusões do Relatório
- O Vestuário Casual representou uma participação de 36,7% no tamanho do Mercado de Vestuário em 2026, enquanto os Artigos Esportivos são o tipo de produto de crescimento mais rápido, com um CAGR de 4,45% durante 2027-2032.
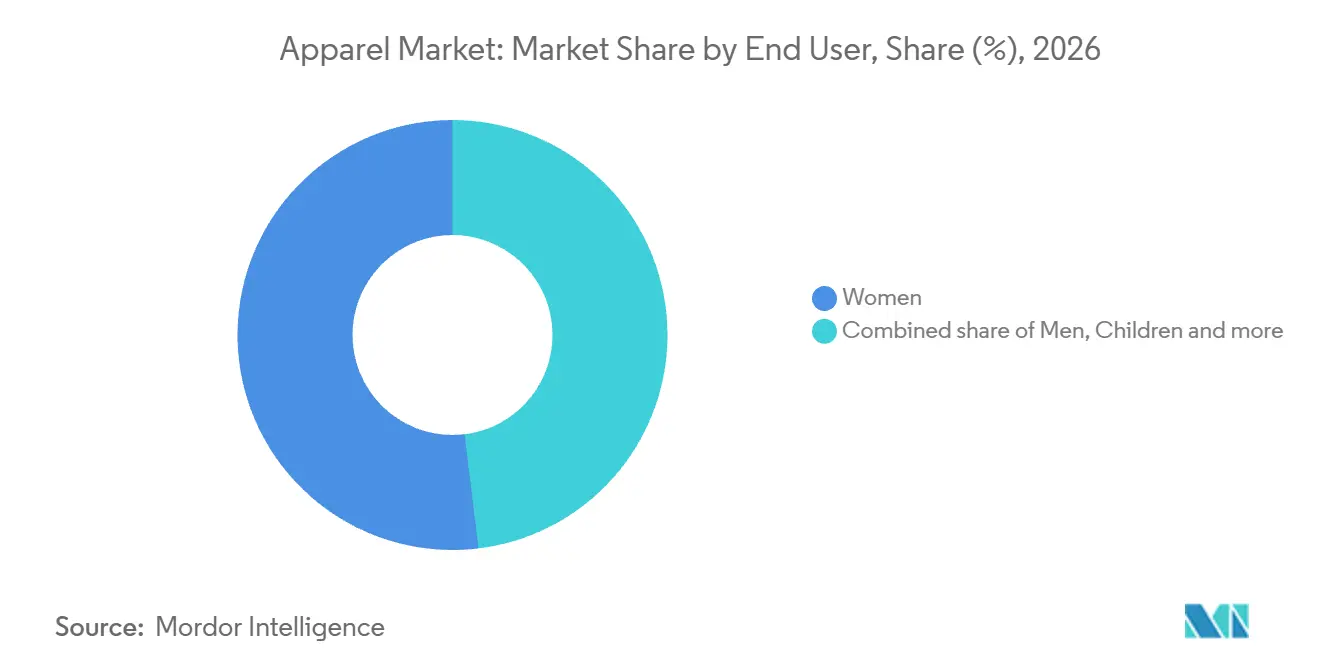
- As Mulheres representaram uma participação de 51,93% no Mercado de Vestuário em 2026, e o segmento Infantil tem previsão de crescimento mais rápido entre os usuários finais, com um CAGR de 2,94% durante 2027-2032.
- O Algodão representou uma participação de 40,97% no tamanho do Mercado de Vestuário em 2026, com o Nylon liderando o crescimento em materiais de tecido, com um CAGR de 4,9% durante 2027-2032.
- O segmento de Massa deteve uma participação de 88,45% no Mercado de Vestuário em 2026, enquanto o Premium tem previsão de expansão mais rápida, com um CAGR de 4,87% durante 2027-2032.
- As Lojas Físicas representaram uma participação de 69,51% no Mercado de Vestuário em 2026, enquanto as Lojas Online têm previsão de crescimento mais rápido, com um CAGR de 4,55% durante 2027-2032.
- Em termos geográficos, a Ásia-Pacífico representou uma participação de 36,99% no tamanho do Mercado de Vestuário em 2026, e a América do Sul tem previsão de crescimento mais rápido, com um CAGR de 5,7% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Vestuário*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inovações tecnológicas em tecido e design | +3.8% | Estados Unidos, Europa, Leste Asiático | Médio prazo (2-4 anos) |
| Crescimento significativo na taxa de participação esportiva | +2.8% | Estados Unidos, Austrália, Pacífico | Curto prazo (≤ 2 anos) |
| Influência das mídias sociais e endossos de celebridades | +2.2% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Globalização das tendências de moda | +1.5% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda crescente por vestuário sustentável e ecológico | +1.2% | Europa, Estados Unidos, Japão | Longo prazo (≥ 4 anos) |
| Inclinação do consumidor em direção ao vestuário de luxo | +1% | Estados Unidos, Europa, China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Inovações tecnológicas em tecido e design
As demandas por desempenho e conforto estão impulsionando a inovação no vestuário além dos tecidos convencionais de malha e tecidos planos. A Nike introduziu o FlyWeb em junho de 2025 como um material de vestuário de alto desempenho em TPU impresso em 3D, a primeira vez que aplicou impressão 3D ao vestuário esportivo de alto desempenho para um atleta. Em outubro de 2025, a Nike introduziu o Aero-FIT, que canaliza mais do que o dobro do fluxo de ar dos materiais tradicionais e utiliza 100% de resíduos têxteis. Em março de 2026, a lululemon lançou o ShowZero, uma tecnologia de fio que torna o suor praticamente invisível quando molhado, ao mesmo tempo que adiciona respirabilidade, gestão da umidade e secagem rápida.[2] Esses avanços oferecem às marcas razões funcionais para conquistar atenção no vestuário esportivo e nos básicos premium. Eles também elevam os requisitos de design, teste e escalonamento, de modo que os fornecedores capazes de reproduzir o desempenho de forma consistente capturarão mais valor do que aqueles que oferecem capacidade de tecido indiferenciada.
Crescimento significativo na taxa de participação em atividades esportivas
A participação esportiva está ampliando a base de clientes para vestuário de desempenho nos Estados Unidos e na Ásia-Pacífico da Austrália. A SFIA relatou que 250 milhões de americanos participaram de pelo menos uma atividade esportiva, de condicionamento físico ou de lazer em 2025, um aumento de 1,2% em relação ao ano anterior.[1] Somente a corrida de rua atingiu 52,3 milhões de participantes nos EUA em 2025, mais de 1 milhão acima do ano anterior. A participação comunitária no rugby league na Austrália e no Pacífico cresceu 7,5%, chegando a 1,12 milhão de participantes em 2025. Esses ganhos expõem mais compradores a camisetas técnicas, vestuário vinculado a calçados e uniformes de equipes, enquanto a participação recorrente sustenta os ciclos de reposição. Os varejistas podem, portanto, ampliar os sortimentos de desempenho além dos atletas de elite, mas as preferências esportivas regionais ainda exigem dimensionamento localizado, escolhas climáticas e parcerias com clubes.
Influência das redes sociais e dos endossos de celebridades
As parcerias com celebridades estão transformando o alcance nas redes sociais em lançamentos coordenados de vestuário. A American Eagle lançou uma colaboração com Travis Kelce de mais de 90 peças em agosto de 2025, com uma campanha global em todas as plataformas sociais. Sua primeira campanha com Lamine Yamal, em 10 de junho de 2026, veiculou criações de denim no Instagram, TikTok, YouTube, Pinterest e Snapchat. O varejista então anunciou um lançamento com Yamal em 9 de setembro de 2026, abrangendo denim, calças cargo, jaquetas, roupas íntimas, agasalhos, camisetas de moletom e camisas de flanela. A sequência vincula o endosso, a distribuição em plataformas e um portfólio de produtos mais amplo, oferecendo às marcas mais formas de testar a relevância cultural. Os compradores obtêm acesso mais rápido a coleções cápsula orientadas por tendências, enquanto os varejistas precisam coordenar o estoque e o timing criativo nos canais digitais e físicos.
Globalização das tendências de moda
Os sinais de moda agora se propagam pelos mercados por meio de mídias compartilhadas, plataformas e lançamentos coordenados. A U.S. Polo Assn. lançou uma campanha de polo em 190 países na Primavera de 2026, apresentando a camisa de origem esportiva como um item de estilo do dia a dia. A H&M Group lançou uma coleção feminina de 25 peças inspirada em The White Lotus em lojas selecionadas ao redor do mundo e online em fevereiro de 2025. A Previsão de Tendências 2025 da Zalando utilizou dados de pesquisa de mais de 50 milhões de clientes europeus em 29 mercados para identificar cinco tendências de moda emergentes e seus impulsionadores culturais. Esses exemplos permitem que as marcas reutilizem um conceito reconhecível enquanto adaptam a combinação de cores, dimensionamento e canais à demanda local. A vantagem comercial é um teste de sortimento transfronteiriço mais rápido, mas a tradução cultural e o planejamento regional de estoque continuam sendo necessários para evitar tratar um sinal global como comportamento de compra uniforme.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de produtos falsificados | -3% | Reino Unido, Estados Unidos, China | Médio prazo (2-4 anos) |
| Alto custo associado às marcas de luxo | -2.5% | Estados Unidos, Europa, China | Curto prazo (≤ 2 anos) |
| Flutuação nos preços das matérias-primas | -2% | Sul da Ásia, Leste Asiático, Europa | Médio prazo (2-4 anos) |
| Interrupções na cadeia de suprimentos | -1.95% | Rotas marítimas do Oriente Médio, Europa, Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de produtos falsificados
As roupas falsificadas desviam a demanda sensível ao preço do vestuário legítimo. O Escritório de Propriedade Intelectual do Reino Unido constatou que 27% dos consumidores que compraram conscientemente roupas falsificadas realizaram compras pelo menos trimestralmente em 2025, ante 22% em 2023, e 81% compraram deliberadamente, principalmente por preços mais baixos. No mesmo contrafactual do Reino Unido, apenas 17% teriam comprado o produto original pelo preço cheio se os falsificados não estivessem disponíveis, enquanto 37% escolheriam uma marca mais barata e 32% ficariam sem o produto. A Amazon relatou em abril de 2026 que os controles proativos bloquearam mais de 99,9% dos anúncios suspeitos de infração antes dos relatórios dos proprietários de marcas em sua loja online global. Esses controles podem reduzir a exposição nos canais digitais, mas não eliminam o fornecimento de falsificados em todas as rotas. As marcas, portanto, continuam absorvendo custos de monitoramento, fiscalização e recuperação de confiança, enquanto as vendas legítimas permanecem vulneráveis à substituição.
Alto custo associado às marcas de luxo
Os preços do luxo estão reduzindo o grupo de compradores aspiracionais de vestuário. A Bain-Altagamma relatou que a pressão de preços afastou os consumidores aspiracionais, enquanto o segmento de alto padrão contraiu a um CAGR de -1% a -3% de 2023 a 2025 e o vestuário se manteve por meio de players acessíveis. As evidências cobrem os bens de luxo pessoal em geral, portanto a implicação para o vestuário é mais forte onde os compradores comparam o preço com o valor percebido. A Zara é descrita em 2026 como oferecendo designs da moda a preços mais acessíveis do que as coleções de prêt-à-porter de luxo. Essa resposta do mercado intermediário oferece aos compradores um substituto acessível e permite que os varejistas capturem a demanda sem igualar o posicionamento de luxo. As marcas de luxo ainda enfrentam uma conversão mais lenta entre os clientes sensíveis ao preço, deixando a arquitetura do sortimento e os produtos de entrada para absorver parte da lacuna de acessibilidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento do Mercado de Vestuário
Por Tipo de Produto:
Vestuário Casual Lidera Enquanto os Artigos Esportivos AceleramO Vestuário Casual representou uma participação de 36,7% no tamanho do Mercado de Vestuário em 2026. A Buckle operava 442 lojas em 42 estados dos EUA em 2 de maio de 2026, vendendo vestuário casual de preço médio a superior por meio de lojas e comércio eletrônico. Os jeans representaram 42,5% das vendas líquidas do exercício fiscal de 2025 da Buckle, e as partes de cima, incluindo suéteres, outros 28,9%. A Fast Retailing reportou que as vendas nas mesmas lojas da UNIQLO Japão cresceram 5,1% no exercício fiscal de 2026, impulsionadas por produtos casuais funcionais e orientados por tendências. Essa base instalada e o amplo uso cotidiano mantêm o vestuário casual como elemento central na reposição, na construção do guarda-roupa e na adoção de tendências acessíveis.
Os Artigos Esportivos são o tipo de produto de crescimento mais rápido, com previsão de CAGR de 4,45% durante 2027-2032. A adidas reportou crescimento de 12% nas receitas de Lifestyle em 2025, impulsionado pelo crescimento de dois dígitos em Originals e Artigos Esportivos, enquanto as vendas de vestuário cresceram 15%. A lululemon abriu 44 novas lojas operadas pela empresa no exercício fiscal de 2025, encerrando o período com 811 lojas. A base de compradores de artigos esportivos abrange uso em treino, corrida e lifestyle, o que sustenta tanto a reposição técnica quanto o uso cotidiano. O Vestuário Formal atende a compras orientadas por ocasião, enquanto o Vestuário de Noite/Loungewear e o Vestuário Íntimo atendem às rotinas de conforto e uso pessoal. Esses contrastes posicionam os artigos esportivos em torno do uso ativo e da reposição técnica, enquanto os demais tipos dependem mais da demanda específica por ocasião e rotina.



Nota: As participações de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Usuário Final:
Mulheres Lideram Enquanto o Vestuário Infantil se ExpandeAs Mulheres representaram uma participação de 51,93% no Mercado de Vestuário em 2026. A lululemon reportou que sua linha feminina representou 63% da receita líquida global no exercício fiscal de 2025. Esse mix da empresa é mais amplo do que apenas vestuário, mas demonstra a escala de gastos disponível para sortimentos voltados ao público feminino. As linhas femininas podem, portanto, suportar amplitude em ocasiões casuais, premium e de desempenho, com a localização de ajuste e estilo moldando a conversão. A amplitude dos casos de uso também sustenta atualizações de sortimento mais frequentes do que um guarda-roupa de ocasião única. Os fornecedores que atendem às categorias femininas devem equilibrar o volume com uma ampla matriz de ajuste e estilo.
O segmento Infantil é o usuário final de crescimento mais rápido, com previsão de CAGR de 2,94% durante 2027-2032. A Carter's reportou vendas líquidas de 615,5 milhões de USD no segundo trimestre do exercício fiscal de 2026, um aumento de 5,2% em relação ao ano anterior, e vendas de 681,1 milhões de USD no primeiro trimestre, um aumento de 8,1%, com forte demanda nos canais de vestuário infantil. Suas marcas detinham cerca de 9% do mercado de vestuário dos EUA para crianças de zero a 10 anos em dezembro de 2025. Os Homens representaram uma participação de 37,98% em 2026 e a receita da BOSS Menswear cresceu 3% no exercício fiscal de 2025, demonstrando um papel de marca resiliente. O crescimento do segmento infantil está vinculado à reposição e à progressão etária, enquanto a demanda masculina permanece ancorada na continuidade do guarda-roupa de marca.


Por Material de Tecido:
Algodão Domina Enquanto o Nylon Ganha Impulso TécnicoO Algodão representou uma participação de 40,97% no tamanho do Mercado de Vestuário em 2026. O USDA projetou o uso global de algodão em fábricas têxteis em 119,1 milhões de fardos de 480 libras em 2025/26, com China e Índia respondendo por 55% do uso. A FAO estimou a produção global de algodão em 2025 em 27 milhes de toneladas métricas, com quase 10 milhões de toneladas métricas comercializadas e a produção avaliada em cerca de 46 bilhões de USD. Essa escala sustenta o amplo uso do algodão em peças do dia a dia e premium, enquanto a exposição a ciclos climáticos e de commodities mantém a disciplina de abastecimento como fator importante. As fábricas e marcas podem usar a familiaridade do algodão para sustentar o volume, mas o planejamento de insumos continua sendo uma decisão de custo e continuidade.
O Nylon é o material de tecido de crescimento mais rápido, com previsão de CAGR de 4,9% durante 2027-2032. A Aquafil reportou que o nylon ECONYL representou 60,4% das receitas de fibras no exercício fiscal de 2025, ante 54,8% em 2024, e a Speedo lançou o traje de banho Ocean Flex em outubro de 2025 usando nylon reciclado e elastano reciclado. O Poliéster continua sendo uma escolha de acessibilidade e durabilidade, com o vestuário como seu principal uso final. O Denim mantém uma identidade de lifestyle, enquanto outras fibras vegetais e sintéticas atendem a nichos em crescimento, como aplicações de linho, cânhamo, acrílico e elastano. O posicionamento técnico e reciclado do nylon oferece às marcas de desempenho um caminho de diferenciação menos disponível nos básicos de commodities.
Por Categoria:
A Escala de Massa Sustenta o Volume Enquanto o Premium SuperaO segmento de Massa representou uma participação de 88,45% no Mercado de Vestuário em 2026. A Fast Retailing reportou que a UNIQLO tinha 2.499 lojas em todo o mundo no exercício fiscal de 2026 e oferecia produtos funcionais a preços acessíveis. Essa presença oferece ao vestuário de massa amplo acesso ao comprador e sustenta os básicos de alta frequência quando as famílias priorizam o valor. A escala em compras e distribuição continua sendo a principal vantagem comercial para esta categoria, produzindo volume confiável enquanto a concorrência de preços limita o espaço para produtos indiferenciados. Os operadores de massa, portanto, vencem por meio de disponibilidade, disciplina de custos, básicos repetíveis e ampla cobertura de tamanhos, mais do que por escassez.
O Premium tem previsão de crescimento mais rápido, com um CAGR de 4,87% durante 2027-2032. A Ralph Lauren reportou crescimento superior a 20% no quarto trimestre do exercício fiscal de 2026 em Vestuário Feminino, Agasalhos e Bolsas combinados em moeda constante. A HUGO BOSS opera no segmento premium por meio de cerca de 8.000 pontos de venda físicos e 74 mercados digitais, enquanto a receita da BOSS Menswear cresceu 3% no exercício fiscal de 2025. O grupo de Moda e Artigos de Couro da LVMH registrou crescimento orgânico de receita de 1% no segundo trimestre de 2026, com rápida aceleração nos Estados Unidos. O crescimento premium, portanto, depende do prestígio da marca, das vendas a preço cheio e da distribuição seletiva, em vez do alcance de massa.
Por Canal de Distribuição:
A Escala Física Encontra um Crescimento Online Mais RápidoAs Lojas Físicas representaram uma participação de 69,51% no Mercado de Vestuário em 2026. O H&M Group reportou pouco mais de 30% das vendas online e operava 4.101 lojas em 30 de novembro de 2025. A UNIQLO Japão tinha 794 lojas e a UNIQLO Internacional 1.725 lojas no final de agosto de 2025. As redes físicas proporcionam experimentação, posse imediata e descoberta local, o que sustenta as categorias onde o toque e o teste são importantes. Os varejistas podem usar as lojas como nós de serviço e atendimento, preservando a visibilidade em locais de alto tráfego, e a densidade de lojas também ajuda a gerenciar devoluções e construir confiança local.
As Lojas Online têm previsão de crescimento mais rápido, com um CAGR de 4,55% durante 2027-2032. Os três aplicativos de moda para consumidores da Zalando aumentaram o valor bruto de mercadoria de negócios para consumidores no segundo trimestre de 2026, enquanto os clientes ativos atingiram 62,5 milhões, um aumento de 18,3%. O H&M Group tinha sites de comércio eletrônico em 62 mercados e lojas em 82 mercados em 31 de agosto de 2026. A parceria logística ZEOS da Zalando em 2025 ajudou a Next a aumentar as vendas online internacionais em 33% e a reduzir os custos de atendimento em 6,5%. O alcance digital expande o teste de sortimento e a captura de demanda transfronteiriça, mas as devoluções, a velocidade de atendimento e a qualidade dos dados do produto determinam se o tráfego se converte de forma lucrativa.
Análise Geográfica
Mercado de Vestuário da Ásia-Pacífico
A Ásia-Pacífico representou uma participação de 36,99% no tamanho do Mercado de Vestuário em 2026. A tabela de pontos de venda da Fast Retailing para o exercício fiscal de 2026 listou 782 lojas UNIQLO no Japão, 851 na China, 129 na Coreia do Sul, 40 na Austrália e 20 na Índia. A receita da UNIQLO cresceu 11,3% na Grande China e 30,7% na Coreia do Sul, Sudeste Asiático, Índia e Austrália no exercício fiscal de 2026. A região combina redes de lojas densas com demanda crescente por marcas, oferecendo aos fornecedores escala tanto em mercados maduros quanto em expansão. A localização do sortimento continua sendo necessária porque o clima, a renda e as preferências culturais variam em toda a região.
Mercado de Vestuário da América do Sul
A América do Sul é a geografia de crescimento mais rápido, com previsão de CAGR de 5,7% durante 2027-2032. A Lojas Renner reportou lucro em vestuário de BRL 7,05 bilhões (1,26 bilhão de USD) no Brasil em 2025, um aumento de 12,3% em relação a 2024. O Mercado Livre registrou 160,4 milhões de pesquisas por camisas esportivas no Brasil durante 2025. Esses sinais combinam os resultados dos varejistas com a descoberta digital de produtos, mostrando como as marcas e os marketplaces locais podem converter o interesse em esportes e lifestyle em demanda por vestuário. O investimento em atendimento local e merchandising mobile pode capturar esse impulso, enquanto a moeda e a logística continuam sendo variáveis operacionais que exigem planejamento disciplinado de serviços locais e coordenação de estoque.
A América do Norte apresenta um ambiente de demanda mais pressionado, com a Under Armour reportando receita regional no exercício fiscal de 2026 de 2,9 bilhões de USD, uma queda de 8% em relação ao ano anterior. A Europa apresenta um equilíbrio diferente, pois a adidas reportou crescimento de receita de marca neutro em moeda de 10% em 2025, sustentado por sortimentos e ativações localmente relevantes. O Oriente Médio e a África incluem estruturas omnicanal orientadas por valor, com o Mr Price Group reportando vestuário em 79,6% das vendas no varejo e 253 lojas na África, além de 2.929 lojas na África do Sul. Essas geografias, portanto, exigem estratégias distintas para recuperação de desempenho, design localizado e distribuição de valor. Os fornecedores globais podem compartilhar capacidades essenciais, mas a arquitetura de canais e preços deve seguir as condições operacionais de cada região.

Estrutura Regulatória e Perspectivas
Para uma marca global de vestuário e importador, as jurisdições selecionadas diferem em detalhes de rotulagem, diligência devida, dados de produto e requisitos de conformidade. A tabela compara países de cada região principal onde os instrumentos atuais ou as mudanças programadas têm um efeito comercial direto. As classificações utilizam a mesma perspectiva do participante e separam a atratividade atual da direção futura.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Índia | Brasil | Arábia Saudita |
|---|---|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comércio | BAFA e autoridades federais alemãs | SAMR e Administração Nacional de Padronização | Escritório de Padrões Indianos e Comitê Têxtil | INMETRO | SASO |
| Principais instrumentos ou direção | Regras de rotulagem de fibra, comerciante, origem e cuidados mantidas | Lei de Diligência Devida na Cadeia de Suprimentos e ato delegado de ESPR têxtil da UE planejado | GB/T 45812-2025 e padrão de etiqueta RFID em vigor a partir de 1º de março de 2027 | Padrões de produto e projeto de rotulagem durável de fibra, cuidados, origem e rastreabilidade | Portaria 118 de regulamentação de rotulagem têxtil | Regulamento Técnico de Produtos Têxteis Edição 2 e Sistema de Segurança de Produtos |
| Efeito comercial | Os dados de etiqueta e as divulgações de cuidados devem ser mantidos em todos os produtos | A diligência devida afeta os processos dos fornecedores, os prazos de entrega, os preços e os termos contratuais | A classificação de qualidade e a futura codificação RFID ampliam as tarefas de dados e da cadeia de suprimentos | Aplicam-se benchmarks específicos por produto, com obrigações mais amplas de rastreabilidade pendentes de notificação | As etiquetas permanentes em português devem mostrar identidade, origem, fibras, cuidados e tamanho | Os fornecedores precisam de dados de etiqueta e certificação de conformidade antes da colocação no mercado |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Endurecimento | Endurecimento | Sem alteração | Endurecimento |
| Fonte: Mordor Intelligence | ||||||
Os Estados Unidos são relativamente estáveis porque a FTC manteve a Regra de Etiquetagem de Cuidados enquanto continua com as divulgações de fibra e origem, sustentando uma classificação Média e direção Sem Mudança, enquanto a Alemanha é Média com direção de Endurecimento porque a devida diligência permanece ativa e a Comissão planeja um ato ESPR têxtil no quarto trimestre de 2027 com obrigações de passaporte digital de produto. A China é Média e em Endurecimento porque seu padrão de qualidade atual é complementado por um padrão de etiqueta RFID programado para 1º de março de 2027, enquanto a Índia é Média e em Endurecimento porque os parâmetros de referência do BIS operam atualmente e uma regulamentação em minuta adicionaria informações de fibra durável e rastreabilidade após notificação. O Brasil é Médio com Sem Mudança porque a Portaria 118 do INMETRO permanece a regra operativa de rotulagem têxtil no horizonte de planejamento 2026-2027.[3] A Arábia Saudita é Média e em Endurecimento porque a certificação de conformidade obrigatória está associada a ferramentas mais amplas de segurança de produtos e vigilância de mercado.
Etapas da Cadeia de Valor
A cadeia de valor vai desde a produção de fibras, passando pela conversão têxtil, montagem de peças de vestuário e execução da rota para o mercado. Cada etapa captura uma margem diferente de fornecedor ou operador, e as principais escolhas de resiliência envolvem flexibilidade de materiais, distribuição geográfica e controle do prazo de entrega. A tabela compara onde o valor é criado, onde a disrupção se concentra e como os participantes respondem.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Insumos de fibra e fio | Produtores de fibra e fio, como Lenzing Group, Indorama Corporation e Toray Industries | Vendas de fibra, filamento e fio, além de prêmios por materiais técnicos | A suavidade da demanda e a volatilidade dos preços podem comprimir a utilização e as margens a montante | Combinar insumos regenerados, reciclados e sintéticos e atender a múltiplas aplicações têxteis para diversificar a demanda |
| Processamento têxtil e formação de tecido | Fornecedores de fio, tecido e tingimento, como Hyosung TNC, Gildan Activewear e Toray Industries | Conversão de tecido, tingimento, acabamento e serviços têxteis integrados | Escassez de materiais e preços voláteis de insumos afetam a continuidade e o custo do tecido | Usar compras antecipadas, processamento integrado e alternativas regionais de fornecedores para proteger os cronogramas de produção |
| Fabricação e montagem de peças de vestuário | Compradores de vestuário e fabricantes contratados, como Nike, adidas e Gildan Activewear | Produção de corte e costura, integração de qualidade e vendas de peças acabadas | Redes de fabricação concentradas e longos prazos de reposição podem atrasar os lançamentos | A adidas expandiu o abastecimento local para local na Grande China, Índia, Brasil e Argentina, enquanto a Gildan ampliou um complexo integrado em Bangladesh |
| Distribuição, varejo e reposição | Varejistas de marca, atacadistas e operadores logísticos, como adidas, Nike e Gildan Activewear | Vendas no atacado, direto ao consumidor, atendimento e serviço | A dependência do transporte marítimo, o timing do estoque e a coordenação de canais podem retardar a entrega | Usar centros de distribuição próprios e de parceiros, canais diversificados e posicionamento regional de estoque |
| Fonte: Mordor Intelligence | ||||
A captura de valor passa da diferenciação de materiais para a confiabilidade de fabricação e, em seguida, para o acesso ao cliente, dados e atendimento. Os operadores integrados podem reter mais margem de conversão, enquanto as marcas que terceirizam dependem da coordenação com fornecedores e dos sistemas de qualidade. A cadeia está se tornando mais regional em abastecimento e distribuição à medida que as empresas encurtam os prazos de entrega e distribuem a exposição operacional. A vantagem futura virá da combinação de materiais rastreáveis com produção flexível e canais responsivos.
Panorama Competitivo
Concentração do Mercado

O cenário competitivo combina varejistas de massa globais, especialistas em artigos esportivos, casas de luxo e marcas de lifestyle focadas. VF Corporation, H&M Group, Fast Retailing Co. Ltd. (Uniqlo), Nike Inc., Adidas AG, Roadget Business Pte. Ltd. (Shein), Inditex Trent Retail India Private Limited, Puma SE, Kering SA, LVMH Moet Hennessy Louis Vuitton, PVH Corp., Levi Strauss & Co., Gap Inc., Lululemon Athletica Inc., Ralph Lauren Corporation, American Eagle Outfitters, Inc., Hanesbrands LLC, Under Armour Inc., Hugo Boss AG e Columbia Sportswear Company abrangem diferentes faixas de preço, sistemas de produto e canais. A VF Corporation reportou receita do primeiro trimestre do exercício fiscal de 2026 estável em relação ao ano anterior, com receita excluindo Vans crescendo 6%, enquanto Vans caiu 14%. A escala está distribuída entre vários líderes, em vez de um único fornecedor dominante, enquanto a identidade de marca, o design técnico, o alcance de abastecimento e o acesso direto ao consumidor criam barreiras duráveis. A estrutura deixa espaço para desafiantes que possam combinar relevância cultural com entrega confiável.
As respostas competitivas são visíveis tanto nos resultados operacionais quanto nas escolhas de canais. A Fast Retailing reportou que as vendas nas mesmas lojas da UNIQLO Japão cresceram 8,1% no exercício fiscal de 2025 e a receita da UNIQLO Internacional cresceu 11,6%. A NIKE, Inc. reportou receita no exercício fiscal de 2025 de 46,3 bilhões de USD, uma queda de 10%, enquanto a receita de vestuário da marca NIKE caiu 6%. A receita de marca da adidas em moeda neutra cresceu 13% em 2025 e as vendas de vestuário cresceram 15% por meio de coleções, colaborações e lançamentos de produtos localmente relevantes. Esses resultados mostram como a expansão internacional, os sistemas de marca técnica e os calendários de produtos localizados produzem resultados diferentes no mesmo mercado. Eles também tornam a qualidade de execução um diferenciador visível para compradores e parceiros varejistas.
A direção da concorrência favorece as empresas que conseguem conectar a inovação de produtos com a demanda localizada e uma execução omnicanal confiável. As vendas líquidas do H&M Group no exercício fiscal de 2025 cresceram 2% em moedas locais, com 4.101 lojas, e pouco mais de 30% das vendas vieram online. Os especialistas em artigos esportivos podem defender nichos técnicos, enquanto os varejistas de massa usam a densidade de lojas e os preços acessíveis para proteger o volume. Os grupos de luxo competem por meio do prestígio da marca, da escassez e das vendas a preço cheio, e as plataformas digitais comprimem o tempo de descoberta para marcas menores. O escrutínio regulatório de falsificações, alegações de sustentabilidade e transparência da cadeia de suprimentos eleva o valor do abastecimento rastreável e das informações credíveis sobre produtos, enquanto os compradores enfrentam propostas de marca mais fragmentadas e devem avaliar desempenho, confiança e serviço em conjunto.
Líderes do Setor de Vestuário
-
VF Corporation
-
H&M Group
-
Fast Retailing Co. Ltd. (Uniqlo)
-
Nike Inc.
-
Adidas AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vestuário Empresas cobertas neste relatório
- VF Corporation
- H&M Group
- Fast Retailing Co. Ltd. (Uniqlo)
- Nike Inc.
- Adidas AG
- Roadget Business Pte. Ltd. (Shein)
- Inditex Trent Retail India Private Limited
- Puma SE
- Kering SA
- LVMH Moet Hennessy Louis Vuitton
- PVH Corp.
- Levi Strauss & Co.
- Gap Inc.
- Lululemon Athletica Inc.
- Ralph Lauren Corporation
- American Eagle Outfitters, Inc.
- Hanesbrands LLC
- Under Armour Inc.
- Hugo Boss AG
- Columbia Sportswear Company
Principais Oportunidades para os Participantes do Mercado
As oportunidades mais fortes conectam o trabalho de conformidade de curto prazo com as mudanças de produto e material que já estão entrando nas operações de vestuário. A comparação se concentra em onde um comprador pode agir, quais evidências tornam a abertura oportuna e qual barreira poderia atrasar a comercialização. As janelas regulatórias oferecem uma forma de construir capacidades de dados e coleta antes que os requisitos amadureçam, enquanto os materiais reciclados e de adaptação ao calor criam diferenciação de produto.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Passaportes digitais de produto para vestuário | A Comissão Europeia planeja um ato delegado de ESPR para vestuário têxtil no quarto trimestre de 2027, enquanto os requisitos de passaporte digital de produto ainda estão sendo definidos | Fabricantes, produtores, importadores e distribuidores de vestuário da UE | Construir pipelines de dados de material, fornecedor e reparo em nível de item antes do ato delegado | Os campos de dados e os detalhes de implementação ainda estão sendo definidos | Plataformas de rastreabilidade, marcas em conformidade e parceiros varejistas da UE |
| Serviços de coleta e reciclagem de EPR têxtil | A Diretiva-Quadro da UE sobre Resíduos revisada entrou em vigor em 16 de outubro de 2025, exigindo esquemas de EPR dos Estados-Membros em 30 meses | Marcas de moda da UE, operadores de coleta e compradores de reciclagem | Estabelecer parcerias em redes de recolha, triagem e recuperação de fibras alinhadas aos esquemas nacionais | O design do esquema em nível de país e a infraestrutura de coleta devem ser coordenados | Recicladores, fornecedores de logística e marcas com sistemas de recuperação verificados |
| Poliéster reciclado têxtil para têxtil | A adidas está introduzindo poliéster reciclado têxtil para têxtil a partir das temporadas de 2026 e tem como meta 10% do volume de poliéster proveniente de resíduos têxteis até 2030 | Compradores de artigos esportivos e vestuário de desempenho | Garantir matéria-prima reciclada e qualificar fios em linhas de desempenho de alto volume | A consistência da matéria-prima e a capacidade de processamento limitam a ampliação de escala | Recicladores, fornecedores de fio e marcas de artigos esportivos |
| Materiais de baixo teor de GEE para vestuário de massa | A Fast Retailing está migrando os produtos UNIQLO e GU para materiais de baixo teor de GEE, atingindo 19,4% dos materiais no exercício fiscal de 2025 em relação a uma meta de aproximadamente 50% para o exercício fiscal de 2030 | Compradores de vestuário casual de massa e vestuário funcional | Ampliar fibras de menor emissão por meio de básicos essenciais e scorecards de fornecedores | A conversão ampla do sortimento requer capacidade do fornecedor e controle de custos | Inovadores de fibra, fábricas têxteis e varejistas de valor |
| Vestuário de desempenho adaptativo ao calor | A Nike afirma que o Aero-FIT, feito de 100% de resíduos têxteis reciclados, estreou nos kits de futebol de 2026 e está se expandindo para outras linhas de produto | Compradores de artigos esportivos de elite, kits de equipe e vestuário adaptativo ao calor | Testar tecidos de resfriamento em kits de equipe, camisetas de treino e roupas de trabalho expostas ao calor | A validação da linha de produto e a fabricação repetível devem acompanhar as alegações de desempenho | Desenvolvedores de têxteis técnicos, marcas de artigos esportivos e fornecedores de equipes |
| Fonte: Mordor Intelligence | |||||
A abertura central é a convergência de rastreabilidade e inovação de materiais. Os prazos regulatórios tornam as capacidades de dados e recuperação comercialmente urgentes, enquanto os produtos reciclados e de adaptação ao calor oferecem a esses sistemas um caso de uso visível para consumidores e compradores. Os fornecedores que conseguem comprovar a origem do material e repetir o desempenho devem estar melhor posicionados para programas de marca de longo prazo.
Desenvolvimento Recente do Setor no Mercado de Vestuário
- Ago 2026: A H&M Group abriu sua primeira loja no Paraguai no Paseo La Galería em Assunção, expandindo sua presença no varejo de vestuário na América do Sul.
- Mar 2026: A adidas lançou globalmente os uniformes alternativos da Copa do Mundo FIFA 2026, ampliando sua oferta de vestuário para grandes torneios.
- Mar 2026: A Fast Retailing e a Xymax começaram a operar uma joint venture de 75%-25% que gerencia instalações comerciais para as lojas UNIQLO e GU.
Mercado de Vestuário Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de vestuário mede os gastos anuais dos consumidores em roupas vendidas no varejo por meio de lojas físicas e lojas online. Abrange roupas para homens, mulheres e crianças em todas as formas de produto e materiais de tecido nas faixas de preço de massa e premium em todo o mundo.
Exclusões de escopo: Calçados, bolsas, joias e outros acessórios de moda estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Vestuário Formal
- Vestuário Casual
- Vestuário Esportivo
- Vestuário Noturno/Loungewear
- Vestuário Íntimo
- Outros Tipos de Produto
- Por Utilizador Final
- Homens
- Mulheres
- Crianças
- Por Material de Tecido
- Algodão
- Poliéster
- Nylon
- Denim
- Outros Tipos de Tecido
- Por Categoria
- Massa
- Premium
- Por Canal de Distribuição
- Lojas Offline
- Lojas Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Resto da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polónia
- Bélgica
- Suécia
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Resto da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Resto da América do Sul
- Médio Oriente e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Resto do Médio Oriente e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
As evidências públicas são reunidas a partir de fontes como os indicadores de produção e comércio de algodão da Organização das Nações Unidas para a Alimentação e a Agricultura, as contagens de participação da Sports & Fitness Industry Association, a série de comércio eletrônico varejista do U.S. Census Bureau e a análise de comércio de fibras da ONU sobre Comércio e Desenvolvimento, para ancorar as variáveis de oferta de materiais, atividade, canal e comércio. Essas fontes são lidas em conjunto com as duas estimativas de mercado publicadas utilizadas para comparação, de modo que a demanda no varejo, o mix de fibras, as vendas online e as condições regionais sejam interpretadas dentro do limite de vestuário.
Relatórios anuais de empresas complementares, arquivamentos 10-K, materiais para investidores, estatísticas alfandegárias e imprensa especializada de reputação são utilizados para verificar a cobertura de varejistas, sinais de canal, custos de insumos e desenvolvimentos relatados antes que uma estimativa seja aceita. As fontes mencionadas não são exaustivas e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário é estruturado em torno de entrevistas com executivos de marcas e varejistas de vestuário, líderes de sourcing e merchandising, gestores de canal, fornecedores têxteis e especialistas regionais na Ásia-Pacífico, EMEA e nas Américas. Um guia estruturado testa as descobertas secundárias no nível das variáveis, registra as razões de discordância, preenche lacunas com intervalos delimitados ou premissas documentadas e triangula os sinais de demanda, canal e material antes que o modelo seja atualizado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 15% | Ásia-Pacífico: 40% |
| Nível médio: 45% | Líderes Funcionais/de Unidade: 35% | EMEA: 32% |
| Participantes menores: 25% | Gestores: 50% | Américas: 28% |
Dimensionamento de Mercado e Previsão
O modelo começa com uma estimativa de valor de cima para baixo das vendas globais de roupas no varejo e a distribui por tipo de produto, usuário final, material de tecido, categoria, canal de distribuição e as cinco regiões reportadas. As vendas no varejo por canal, população e poder de compra domiciliar, participação em vestuário e atividade de reposição, momentum do varejo online, indicadores de algodão e fibras artificiais e desenvolvimento do varejo regional são utilizados como variáveis observáveis, enquanto os arquivamentos de empresas e verificações de canal fornecem verificações seletivas de baixo para cima, como consolidações de fornecedores e preço médio de venda amostrado multiplicado pelo volume. Uma regressão multivariada vincula esses fatores ao valor histórico do vestuário, com suavização exponencial aplicada onde uma série curta é mais estável e análise de cenários utilizada quando as evidências de insumos ou canais se movem fora do intervalo observado. As participações de segmento são derivadas da combinação mais robusta de divisões publicadas, indicadores de canal e material e verificações de respondentes, depois reconciliadas com o total global. Os insumos ausentes permanecem delimitados e são sinalizados para acompanhamento, em vez de preenchidos com precisão sem suporte. Os especialistas revisam as previsões no nível das variáveis e questionam a direção e a escala de cada fator antes que os resultados geográficos e de segmento sejam aceitos.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam o valor no varejo em relação a sinais independentes de séries oficiais de varejo, estatísticas de fibras e comércio, dados de participação, arquivamentos de empresas e observações de canal, depois investigam movimentos incomuns ano a ano, reversões de participação e variância entre os totais de cima para baixo e verificações seletivas de fornecedores ou canais. Cada rascunho passa por uma revisão de fontes, verificação aritmética e de unidades, revisão de razoabilidade do modelo e aprovação de analista sênior, com recontato acionado quando uma discrepância material não pode ser resolvida a partir de evidências documentadas. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando um evento material altera a demanda, oferta, regulamentação ou estrutura de canal, e submetido a uma nova revisão pré-entrega para que o último ano-fonte, as definições e as premissas de previsão sejam aplicados de forma consistente.
Estimativa do Mercado de Vestuário da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado global de vestuário mede os gastos anuais dos consumidores em roupas vendidas no varejo por meio de lojas físicas e lojas online.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. As vendas no varejo por canal, população e poder de compra domiciliar, participação em vestuário e atividade de reposição, momentum do varejo online, indicadores de algodão e fibras artificiais e desenvolvimento do varejo regional são utilizados como variáveis observáveis, enquanto os arquivamentos de empresas e verificações de canal fornecem verificações seletivas de baixo para cima, como consolidações de fornecedores e preço médio de venda amostrado multiplicado pelo volume.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 1,48 T (2027) | |
| Global Consultancy A | USD 1,84 T (2025) | Com base em 2025, esta estimativa está 24,3% acima do valor de 2027 deste relatório de USD 1,48 T, 2 anos depois. Sua segmentação publicada abrange peças superiores, peças inferiores e roupas íntimas e inclui uma categoria de luxo, que é mais ampla do que o limite aprovado de produtos de vestuário e pode elevar a estimativa anterior. |
| Global Consultancy B | USD 2,54 T (2033) | Com base em 2033, esta estimativa está 71,6% acima do valor de 2027 deste relatório de USD 1,48 T, 6 anos antes. A fonte utiliza um ponto final de previsão mais tardio e lista categorias de luxo e vestuário étnico ao lado do vestuário de massa e premium, portanto, as categorias cobertas adicionais e o período mais tardio podem elevar o total publicado. |
Os analistas da Mordor Intelligence triangulam o valor no varejo em relação a sinais independentes de séries oficiais de varejo, estatísticas de fibras e comércio, dados de participação, arquivamentos de empresas e observações de canal, depois investigam movimentos incomuns ano a ano, reversões de participação e variância entre os totais de cima para baixo e verificações seletivas de fornecedores ou canais.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a previsão do mercado de vestuário?
O tamanho do Mercado de Vestuário deve crescer de 1,44 trilhões de USD em 2026 para 1,48 trilhões de USD em 2027 e atingir 1,72 trilhões de USD até 2032, a um CAGR de 3,05% durante 2027-2032.
Quais forças estão moldando a demanda por vestuário?
A SFIA reportou que 250 milhões de americanos participaram de pelo menos uma atividade esportiva, de condicionamento físico ou de lazer em 2025, enquanto a Nike introduziu o vestuário de desempenho FlyWeb impresso em 3D em junho de 2025.
Qual tipo de produto lidera o setor?
O Vestuário Casual deteve uma participação de 36,7% no Mercado de Vestuário em 2026, e os Artigos Esportivos têm previsão de crescimento mais rápido, com um CAGR de 4,45% durante 2027-2032.
Quais empresas estão ativas no setor?
O H&M Group operava 4.101 lojas em 30 de novembro de 2025, enquanto a adidas reportou crescimento de 15% nas vendas de vestuário em 2025.
Que desafios e perspectivas os compradores de vestuário devem esperar?
As compras de roupas falsificadas pelo menos trimestralmente atingiram 27% entre os compradores relevantes do Reino Unido em 2025, enquanto o mercado ainda se beneficia da inovação técnica e da expansão dos canais digitais.
Qual geografia oferece as perspectivas de crescimento mais fortes?
A Ásia-Pacífico deteve uma participação de 36,99% no Mercado de Vestuário em 2026, enquanto a América do Sul tem previsão de crescimento mais rápido, com um CAGR de 5,7% durante 2027-2032.