
Tamanho e Participação do Mercado de Meias
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
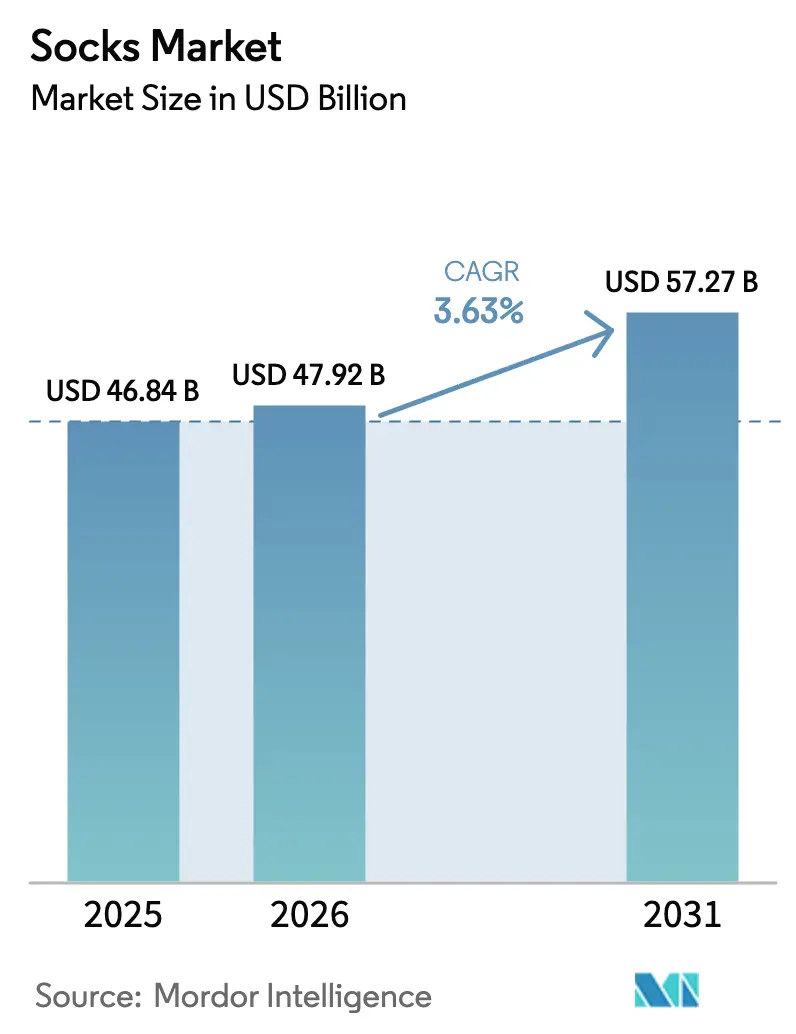
| Tamanho do Mercado (2026) | 47.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 57.27 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.63 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
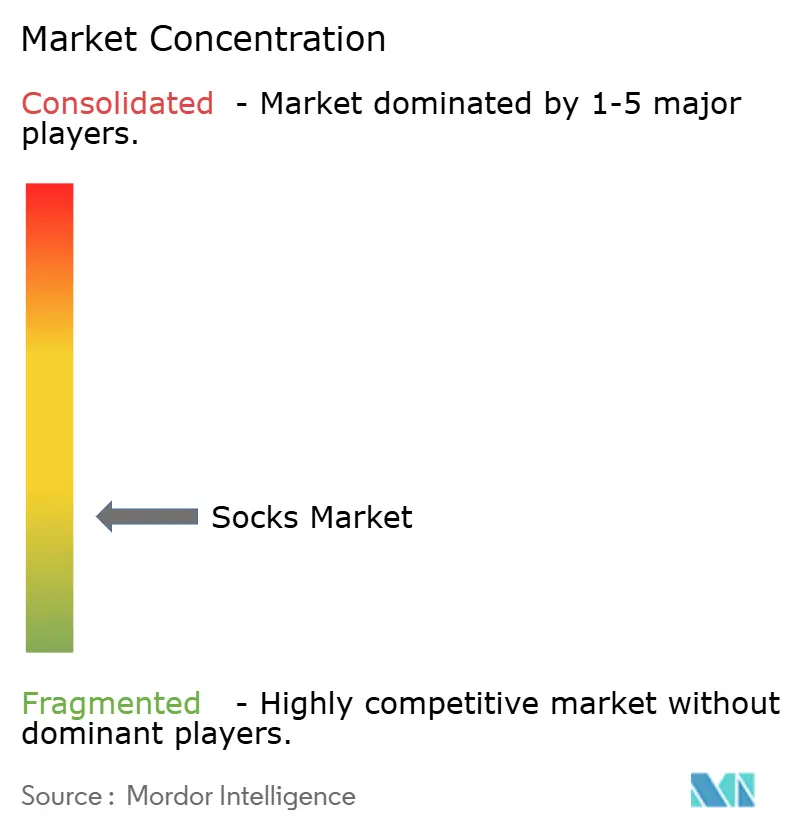
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Meias por Mordor Intelligence
O tamanho do mercado de meias deve crescer de USD 46,84 bilhões em 2025 para USD 47,92 bilhões em 2026 e está previsto para atingir USD 57,27 bilhões até 2031 a um CAGR de 3,63% no período de 2026 a 2031. O aumento da renda disponível, a ampla adoção do athleisure e o crescente interesse em tecidos de desempenho continuam a impulsionar a demanda, mesmo com a maturação do mercado. Avanços técnicos, como fios com absorção de umidade, tratamentos antimicrobianos e tricô sem costura, permitem que as marcas mantenham prêmios de preço e se diferenciem das ofertas de marcas próprias. Ao mesmo tempo, os requisitos de sustentabilidade estão influenciando as estratégias de abastecimento, com modelos de negócios circulares, materiais sintéticos reciclados e algodão orgânico ganhando tração significativa. A região Ásia-Pacífico lidera as tendências de crescimento, apoiada pela crescente urbanização e pela expansão do varejo organizado. Além disso, os investimentos omnicanal de supermercados e hipermercados estão ampliando o alcance do mercado. A intensidade competitiva permanece elevada devido às baixas barreiras de entrada, à ampla atividade de falsificação e à ausência de um player global dominante em termos de receita.
Principais Conclusões do Relatório
- Por tipo de produto, as meias casuais e de moda lideraram com 63,99% de participação na receita em 2025; as meias esportivas devem crescer a um CAGR de 4,15% entre 2026 e 2031.
- Por usuário final, o segmento masculino representou 58,02% da demanda de 2025, enquanto o segmento de crianças está previsto para registrar o CAGR mais rápido de 4,43% até 2031.
- Por material de tecido, o algodão capturou 53,99% da participação de tecido em 2025 e deve avançar a um CAGR de 5,21% até 2031.
- Por categoria, as ofertas de mercado de massa detinham 68,88% da receita de 2025; o segmento premium está no caminho de um CAGR de 5,19% no período de 2026 a 2031.
- Por canal de distribuição, supermercados e hipermercados comandaram 52,19% da distribuição de 2025 e devem expandir a um CAGR de 5,44% durante o período de previsão.
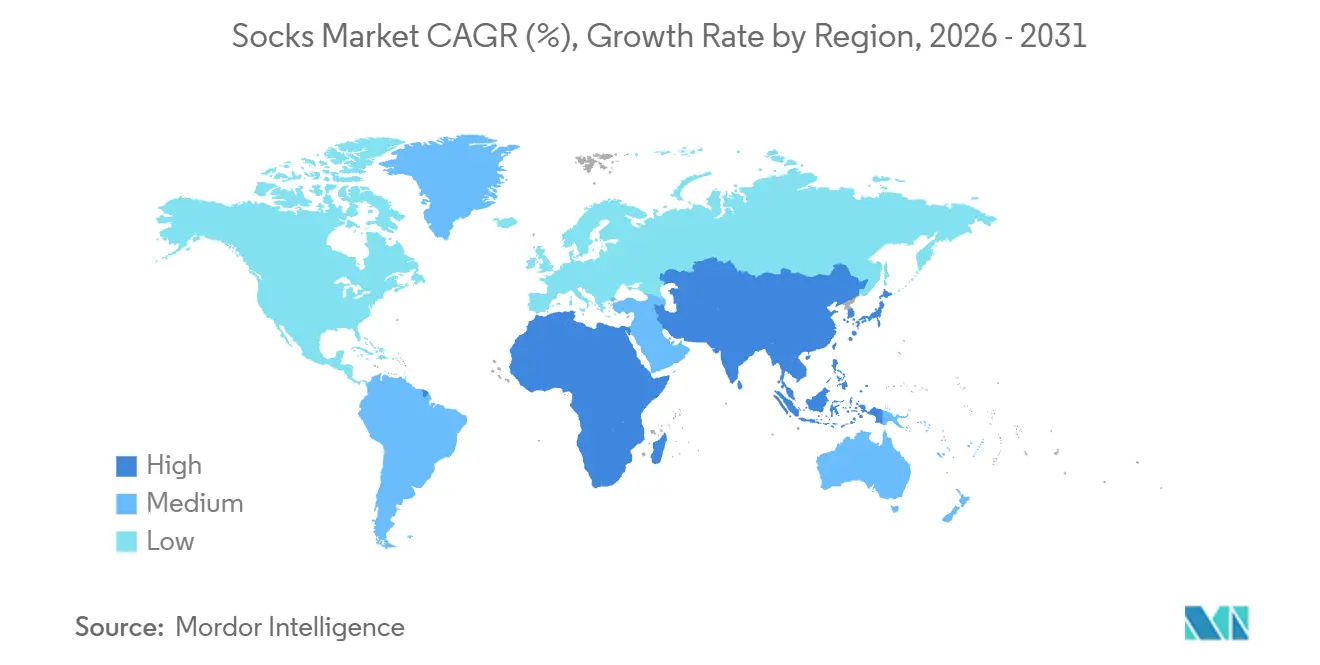
- Por geografia, a Ásia-Pacífico assegurou 33,32% da participação do mercado de meias em 2025 e está projetada para registrar o CAGR mais forte de 5,71% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Meias*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente popularidade das tendências de athleisure que mesclam roupas esportivas com moda casual | +1.2% | Global, com maior adoção na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Crescente conscientização sobre saúde e condicionamento físico impulsionando a demanda por meias de desempenho | +0.9% | Global, com crescimento acelerado nos centros urbanos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Avanços tecnológicos em tecidos com absorção de umidade | +0.7% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescimento em materiais sustentáveis, como algodão orgânico e fibras recicladas | +0.5% | Europa e América do Norte, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Demanda por meias personalizadas e com design exclusivo | +0.3% | América do Norte e Europa, adoção inicial na Ásia urbana | Médio prazo (2 a 4 anos) |
| Mudança em direção a práticas de produção ecologicamente corretas, como fibras de bambu | +0.4% | Europa, América do Norte e mercados selecionados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente popularidade das tendências de athleisure que mesclam roupas esportivas com moda casual
O athleisure evoluiu de uma categoria voltada para o condicionamento físico para uma escolha de guarda-roupa convencional para profissionais que trabalham em casa, passageiros urbanos e atividades sociais de fim de semana. Essa tendência aumentou a demanda por meias que combinam desempenho técnico com versatilidade estética, permitindo que os consumidores façam a transição perfeita da academia para o escritório sem trocar de calçado. Em resposta, as marcas estão introduzindo designs híbridos com suporte para o arco do pé, solas acolchoadas e gerenciamento de umidade, combinados com padrões e cores adequados para ambientes de escritório casual. Esse desenvolvimento borra a linha entre meias esportivas e de moda. A mudança é particularmente evidente entre os millennials e a Geração Z, que priorizam conforto e funcionalidade em detrimento dos códigos de vestimenta formal tradicionais. Além disso, esse grupo demográfico demonstra maior disposição para pagar prêmios por marcas que refletem seus valores, como sustentabilidade e responsabilidade social. Isso cria oportunidades para marcas diretas ao consumidor que se concentram em abastecimento transparente e iniciativas beneficentes. A tendência do athleisure deve contribuir para a taxa de crescimento anual composta prevista, com seu impacto esperado para ser mais significativo no médio prazo, à medida que as ofertas de produtos se adaptam a esses casos de uso combinados.
Crescente conscientização sobre saúde e condicionamento físico impulsionando a demanda por meias de desempenho
A consciência sobre saúde levou a um aumento sustentado na participação em atividades como corrida, ciclismo, yoga e treinamento em academias. Essa mudança impulsionou uma demanda consistente por meias projetadas para gerenciar a umidade, reduzir o atrito e prevenir bolhas. O Relatório Global de Atividade Física 2025 da Organização Mundial da Saúde (OMS) destaca que um número crescente de adultos em países de alta renda agora atende às diretrizes de exercício recomendadas, marcando um aumento notável em comparação com anos anteriores. Da mesma forma, nações de renda média na Ásia estão experimentando crescimento significativo em associações a academias de ginástica e ligas esportivas organizadas [1]Fonte: Organização Mundial da Saúde, "Ficha Informativa Global de Atividade Física 2025," who.int. Essa mudança comportamental está impulsionando a adoção de designs de meias específicos para cada atividade, otimizados para corrida em trilhas, esportes em quadra e ciclismo de resistência, substituindo as opções genéricas de meias. A inovação técnica em meias de desempenho avançou rapidamente para atender a essa demanda. O relatório anual de 2025 da Nike revelou que sua divisão de meias investiu recursos substanciais no desenvolvimento de misturas de fios proprietárias incorporando materiais de mudança de fase para regular a temperatura dos pés durante treinos de alta intensidade. Esse recurso tornou-se uma oferta padrão em sua linha de meias de corrida de elite. Esses avanços não se limitam aos produtos premium, pois as marcas de mercado de massa também estão adotando tecnologias de absorção de umidade para oferecer meias de desempenho de nível básico a preços mais acessíveis. Essa tendência está expandindo o mercado e incentivando os consumidores ativos a atualizar suas coleções de meias, impulsionando ainda mais o crescimento no segmento de meias esportivas.
Avanços tecnológicos em tecidos com absorção de umidade
O gerenciamento de umidade passou de um conceito básico de seco versus molhado para um desafio de engenharia mais complexo envolvendo ação capilar, taxas de evaporação e regulação térmica. As marcas líderes estão usando filamentos de poliéster e nylon hidrofóbicos para afastar a transpiração da pele, enquanto as camadas externas hidrofílicas permitem uma evaporação mais rápida. Isso cria um microclima que mantém os pés secos mesmo durante atividades físicas prolongadas. A apresentação para investidores de 2025 da Under Armour destacou sua plataforma de tecido HeatGear, que integra fibras de núcleo oco e íons de prata antimicrobianos para tratar tanto o gerenciamento de umidade quanto o de odores. Essa dupla funcionalidade impulsionou um crescimento notável em sua categoria de meias. A colaboração da Puma com o Instituto Hohenstein na Alemanha levou à criação de um padrão de absorção de umidade que avalia a velocidade de secagem e a respirabilidade, oferecendo métricas de desempenho objetivas para ajudar os consumidores a tomar decisões de compra informadas. A integração de têxteis inteligentes marca o próximo estágio da inovação em absorção de umidade. Várias startups estão incorporando fios condutores e microssensores em tecidos de meias para monitorar a composição do suor, a temperatura dos pés e a distribuição de pressão em tempo real. Esses sensores transmitem dados para aplicativos de smartphone, fornecendo informações sobre níveis de hidratação e riscos de lesões. Embora esses produtos permaneçam de nicho, sua introdução sinaliza uma mudança em direção a vestuário conectado que combina desempenho atlético com monitoramento de saúde.
Crescimento em materiais sustentáveis, como algodão orgânico e fibras recicladas
A sustentabilidade tornou-se uma expectativa central em vez de um diferencial único, com os consumidores prestando mais atenção ao abastecimento de fibras, processos de tingimento e métodos de descarte ao final do ciclo de vida de um produto. O algodão orgânico, cultivado sem pesticidas ou fertilizantes sintéticos, ganhou tração nas linhas de meias premium, pois as marcas se esforçam para se alinhar com os regulamentos da União Europeia sobre resíduos químicos e biodegradabilidade. O poliéster reciclado, feito de garrafas plásticas pós-consumo, atingiu a paridade de custo com a resina virgem em vários mercados, permitindo que as marcas de mercado de massa incorporem conteúdo reciclado sem aumentar os preços. A Adidas, em seu relatório de sustentabilidade, anunciou seu compromisso de abastecer 100% de seu poliéster de matérias-primas recicladas. Esse compromisso, que inclui seu portfólio de meias, incentivou os parceiros da cadeia de suprimentos a investir em infraestrutura de coleta de garrafas na Ásia e na América Latina. A fibra de bambu apresenta uma narrativa de sustentabilidade mais complexa. Embora o bambu cresça rapidamente sem necessitar de irrigação ou pesticidas, o processo de viscose usado para converter os talos de bambu em fibra de grau têxtil envolve produtos químicos cáusticos que podem prejudicar o meio ambiente e representar riscos à segurança dos trabalhadores, a menos que sejam gerenciados por meio de sistemas de circuito fechado. Marcas como Bombas e Stance fizeram parceria com a Lenzing, uma produtora austríaca de lyocell Tencel (um tipo de fibra de celulose regenerada), para abastecer fibras derivadas do bambu processadas sob os padrões do Rótulo Ecológico da União Europeia. Isso garante que suas alegações de sustentabilidade estejam em conformidade com os regulamentos e resistam ao escrutínio dos ativistas.
Análise de Impacto das Restrições do Mercado de Meias*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Flutuações na qualidade da matéria-prima afetando a consistência | -0.6% | Global, com pressão aguda no Sul e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Proliferação de produtos de baixo custo, não organizados e falsificados | -0.8% | Ásia-Pacífico e Oriente Médio e África, com expansão para a América Latina | Médio prazo (2 a 4 anos) |
| Desafios na ampliação de materiais ecologicamente corretos devido a limites de abastecimento | -0.4% | Global, mais pronunciado na Europa e na América do Norte | Longo prazo (≥ 4 anos) |
| Mudanças rápidas nas preferências dos consumidores encurtando o ciclo de vida do produto | -0.5% | Global, com rotatividade mais rápida na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Flutuações na qualidade da matéria-prima afetando a consistência
A qualidade do algodão é influenciada por fatores como região de cultivo, época da colheita e métodos de processamento, levando a variações no comprimento, resistência e cor da fibra. Essas inconsistências complicam os processos de fabricação e afetam a consistência da marca. De acordo com o Relatório de Qualidade do Algodão de 2025 do Departamento de Agricultura dos Estados Unidos, condições climáticas adversas nas principais regiões produtoras reduziram a participação do algodão de grau premium, forçando as fábricas a misturar fibras de grau inferior ou usar substitutos sintéticos para manter os cronogramas de produção [2]Fonte: Departamento de Agricultura dos Estados Unidos, "Relatório de Qualidade do Algodão 2025," usda.gov. Da mesma forma, a qualidade do poliéster é afetada pela pureza da matéria-prima e pelos parâmetros de extrusão, com o poliéster reciclado apresentando maior variabilidade do que a resina virgem devido à contaminação de fluxos de resíduos plásticos mistos. Marcas sem protocolos rigorosos de controle de qualidade enfrentam maiores taxas de defeitos, maiores devoluções de clientes e reclamações de garantia, o que impacta negativamente as margens de lucro e a reputação da marca. Os desafios de manter a consistência de qualidade são ainda mais agravados pelas cadeias de suprimentos globais. Por exemplo, um único design de meia pode envolver algodão da Índia, elastano da China, poliéster da Indonésia, tingimento em Bangladesh e montagem final no Vietnã, criando múltiplos pontos onde a qualidade pode se deteriorar. A pesquisa de 2025 da Federação Internacional de Fabricantes Têxteis revelou que muitas marcas de vestuário experimentaram atrasos de produção relacionados à qualidade no ano anterior. Esse aumento foi atribuído ao abastecimento fragmentado e a auditorias de fornecedores insuficientes.
Proliferação de produtos de baixo custo, não organizados e falsificados
Meias falsificadas com logotipos de marcas como Nike e Adidas estão amplamente disponíveis em marketplaces online e canais de varejo informais, particularmente nas regiões Ásia-Pacífico e Oriente Médio e África, onde a aplicação dos direitos de propriedade intelectual é inconsistente. De acordo com o relatório de 2024 da Organização para a Cooperação e Desenvolvimento Econômico sobre comércio ilícito, vestuário e calçados falsificados geraram vendas globais significativas, com meias representando aproximadamente 8% desse total devido à sua baixa complexidade de produção e alto reconhecimento de marca[3]Fonte: Organização para a Cooperação e Desenvolvimento Econômico, "Relatório de Comércio Ilícito 2024," oecd.org. Os produtos falsificados impactam negativamente as marcas legítimas ao reduzir os prêmios de preço, enfraquecer o valor da marca e expor os consumidores a materiais abaixo do padrão que podem conter corantes prejudiciais ou não atender aos padrões de desempenho prometidos. Para combater a falsificação, as marcas estão empregando estratégias como ações legais, autenticação da cadeia de suprimentos e educação do consumidor. O relatório anual de 2025 da Nike revelou que a empresa abriu inúmeros casos de violação de propriedade intelectual globalmente no ano anterior, levando à apreensão de itens falsificados e ao fechamento de lojas online.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Meias
Por Tipo de Produto:
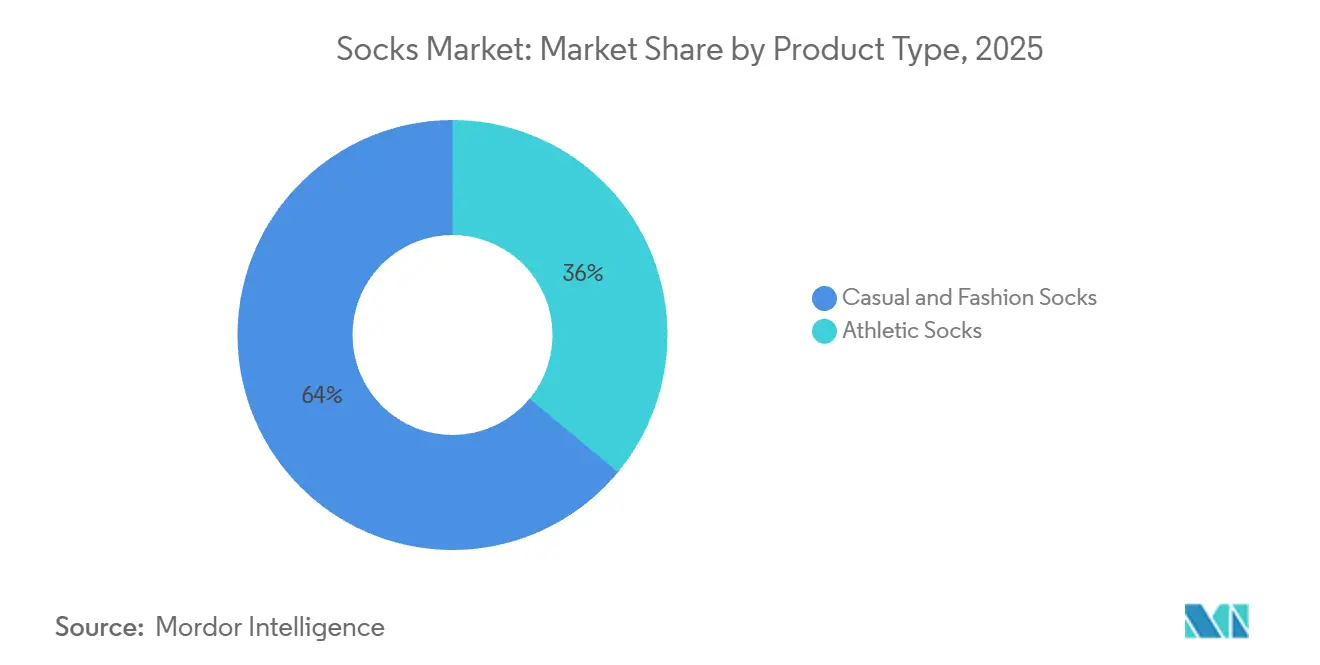
Meias Esportivas Ganham Participação por Meio da Inovação TécnicaAs meias casuais e de moda representaram 63,99% do volume de 2025, refletindo sua adaptabilidade em ambientes de trabalho, sociais e de lazer. No entanto, as meias esportivas devem crescer a uma taxa anual de 4,15% até 2031, marcando o crescimento mais rápido neste segmento. As meias esportivas incorporam cada vez mais recursos como zonas de compressão, fechamentos de bico sem costura e acolchoamento direcionado, que ajudam a reduzir os riscos de lesões e melhorar o conforto durante atividades de alto impacto. Esses recursos suportam preços mais elevados e contribuem para o crescimento das margens das marcas.
As meias casuais e de moda se beneficiam do comportamento do consumidor orientado por tendências, com atualizações sazonais de guarda-roupa influenciadas por paletas de cores, padrões e colaborações com designers e influenciadores. Por exemplo, o lançamento em 2025 da Nike da meia Elite Cushioned Crew, feita com uma mistura de fios proprietária de lã merino e nylon reciclado, destaca a trajetória de inovação nas meias esportivas. Apesar de um preço de varejo mais alto, o produto alcançou fortes vendas no primeiro trimestre. Embora as meias casuais estejam crescendo em um ritmo mais lento, elas permanecem críticas para as marcas que visam compras de reposição diária. Além disso, as meias casuais apresentam taxas de devolução mais baixas devido a requisitos de ajuste mais simples. Os padrões de solidez de cor ISO 105 da Organização Internacional de Normalização (ISO) impactam ambos os segmentos, garantindo que os corantes resistam ao desbotamento após lavagens repetidas. Os consumidores verificam cada vez mais essa qualidade por meio de avaliações online.


Por Usuário Final:
Segmento de Crianças Acelera com a Participação de Jovens em EsportesOs homens representaram 58,02% do consumo de 2025, impulsionados por maiores quantidades médias de compra e maior participação em esportes organizados e atividades de condicionamento físico. No entanto, o segmento de crianças está projetado para crescer a uma taxa anual de 4,43% até 2031, marcando o crescimento mais rápido entre as categorias de usuários finais. O investimento dos pais em equipamentos esportivos juvenis aumentou à medida que as preocupações com a obesidade infantil e estilos de vida sedentários incentivam a inscrição em atividades como ligas de futebol, acampamentos de basquete e programas de artes marciais. Isso criou demanda por meias projetadas para calçar pés menores, oferecendo recursos de desempenho comparáveis aos produtos adultos.
As mulheres representam um segmento significativo e em expansão, com marcas focadas em designs que abordam diferenças anatômicas no formato do pé e na altura do arco, bem como preferências por cores e padrões que diferem dos estilos esportivos tradicionais. Em 2024, a Adidas expandiu sua linha de meias infantis para incluir tamanhos para crianças pequenas até adolescentes, incorporando poliéster com absorção de umidade e calcanhares reforçados para suportar a abrasão de superfícies de playground e quadra. Essa expansão contribuiu para um crescimento de 14% ano a ano em sua categoria de meias juvenis.
Por Material de Tecido:
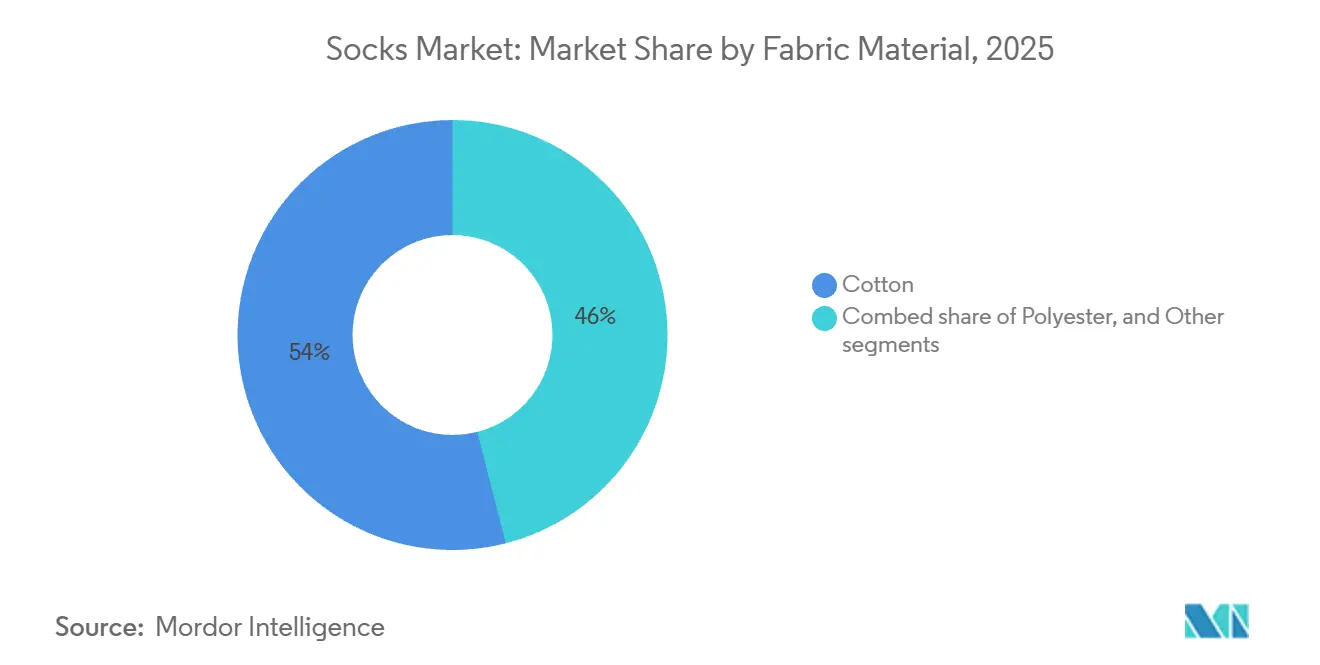
O Algodão Domina, mas se Mistura com Sintéticos para DesempenhoO algodão representou 53,99% da participação de tecido em 2025 e deve crescer a uma taxa anual de 5,21% até 2031, representando o crescimento mais rápido entre os materiais. Esse crescimento é atribuído às marcas que combinam fibras naturais com poliéster reciclado e elastano para oferecer respirabilidade, elasticidade e durabilidade em uma única construção. As meias de algodão puro continuam sendo uma escolha preferida para uso casual devido à sua maciez e propriedades hipoalergênicas. No entanto, os desafios no gerenciamento de umidade e na retenção de forma levaram à criação de fios híbridos que mantêm o conforto do algodão enquanto incorporam os benefícios de desempenho dos materiais sintéticos.
O poliéster, conhecido por sua resistência, capacidade de secagem rápida e solidez de cor, desempenha um papel significativo nas meias esportivas. É frequentemente misturado com spandex para um ajuste seguro e nylon para maior resistência à abrasão em áreas de alto desgaste. Outros materiais, como lã merino, viscose de bambu e modal, atendem a mercados de nicho, atraindo consumidores que priorizam características específicas como regulação de temperatura ou propriedades antimicrobianas. De acordo com o Departamento de Agricultura dos Estados Unidos (USDA), a produção global de algodão atingiu 25,2 milhões de toneladas métricas em 2025. O algodão orgânico representou 1,4% desse total, uma participação que está aumentando constantemente à medida que as marcas se concentram no abastecimento sustentável e os consumidores demonstram disposição para pagar um prêmio por fibras certificadas.
Por Categoria:
O Segmento Premium se Expande à Medida que os Consumidores Migram para Qualidade e GarantiasAs meias de mercado de massa representaram 68,88% das vendas de 2025, impulsionadas por sua ampla disponibilidade em supermercados, hipermercados e varejistas de valor. No entanto, a categoria premium está projetada para crescer a uma taxa anual de 5,19% até 2031, à medida que os consumidores priorizam cada vez mais durabilidade, recursos técnicos e valores de marca em detrimento das opções de baixo custo. Marcas premium, como a Darn Tough Vermont, se destacam ao oferecer garantias vitalícias que incluem substituições gratuitas por defeitos ou desgaste. Essa abordagem atrai consumidores conscientes do meio ambiente que visam reduzir o desperdício de vestuário, bem como atletas de desempenho que exigem produtos confiáveis.
As ofertas de mercado de massa atendem a compradores sensíveis ao preço e se beneficiam de compras por impulso nos caixas. No entanto, enfrentam desafios como pressão de margem da concorrência de marcas próprias e o impacto de produtos falsificados, que minam a fidelidade à marca. Em contraste, a categoria premium inclui meias técnicas feitas com materiais como lã merino, construção sem costura e compressão direcionada. Esses recursos são projetados para corredores, caminhantes e ciclistas sérios que priorizam o aprimoramento do desempenho e a prevenção de lesões.
Por Canal de Distribuição:
Supermercados e Hipermercados Lideram por Meio da Integração OmnicanalOs supermercados e hipermercados representaram 52,19% da participação de distribuição em 2025 e estão projetados para crescer a uma taxa anual de 5,44% até 2031, marcando o crescimento mais rápido entre os canais de distribuição. Esse crescimento é impulsionado por varejistas de grande formato que adotam estratégias omnicanal que combinam espaço físico nas prateleiras com pedidos online, retirada na calçada e entrega em domicílio. As lojas especializadas, incluindo varejistas esportivos e lojas de departamento, oferecem sortimentos selecionados e serviços especializados de ajuste que atraem consumidores focados em desempenho. No entanto, enfrentam concorrência crescente de lojas de varejo online, que oferecem uma seleção mais ampla e maior transparência de preços.
O varejo online experimentou crescimento notável durante e após a pandemia. A penetração do comércio eletrônico no segmento de vestuário deve aumentar tanto na América do Norte quanto na Europa, apoiada por fatores como conveniência, recomendações personalizadas e modelos de assinatura que simplificam a reposição de produtos. A expansão planejada da Walmart de sua linha de marca própria de athleisure, com meias de desempenho com preços significativamente mais baixos do que as alternativas de marcas, aproveita sua extensa rede de lojas nos Estados Unidos e capacidades de entrega no mesmo dia para capturar participação de mercado das redes especializadas. Da mesma forma, a Target integrou sua plataforma online com a retirada na loja, permitindo que os clientes naveguem pelos sortimentos de meias online e retirem seus pedidos em horas. Esse modelo híbrido combina efetivamente a imediatez do varejo físico com a conveniência do comércio eletrônico.
Análise Geográfica
Mercado de Meias da APAC
A região Ásia-Pacífico respondeu por 33,32% da receita projetada para 2025, tornando-se o segmento líder a nível global. Essa dominância é atribuída à urbanização, ao aumento da renda disponível e ao crescimento das populações de classe média em países como China, Índia, Indonésia e Vietnã. O mercado têxtil e de vestuário da China, o maior do mundo, beneficia-se tanto do consumo interno quanto da manufatura voltada para exportação. Marcas locais como Li Ning e Anta estão ampliando sua participação de mercado por meio de inovação técnica e branding patriótico que ressoa com os consumidores mais jovens. Na Índia, o mercado de meias está em expansão à medida que o varejo organizado cresce e plataformas de comércio eletrônico como Flipkart e Amazon India oferecem meias de marca a preços competitivos, alcançando cidades de segundo e terceiro nível onde a distribuição tradicional ainda é subdesenvolvida. Japão e Coreia do Sul também contribuem de forma significativa, com alto consumo per capita de meias premium e técnicas, impulsionado por culturas fitness maduras e uma preferência por qualidade em detrimento da quantidade.
Mercado de Meias da América do Norte e Europa
A América do Norte e a Europa, embora crescendo em ritmo mais lento, continuam sendo mercados importantes devido aos elevados preços médios de venda, à forte fidelidade às marcas e à adoção antecipada de inovações em sustentabilidade e tecnologia. O mercado dos Estados Unidos é altamente competitivo, com gigantes do segmento esportivo, marcas tradicionais de meias e novos entrantes de venda direta ao consumidor disputando participação de mercado. A distribuição nos Estados Unidos abrange grandes varejistas de massa, redes especializadas e plataformas online. Na Europa, os consumidores priorizam a sustentabilidade e a conformidade regulatória. O Passaporte Digital de Produto proposto pela União Europeia exige que as marcas divulguem a origem das fibras, os locais de fabricação e as pegadas de carbono, beneficiando os players estabelecidos com forte rastreabilidade na cadeia de suprimentos.
Mercado de Meias da América do Sul e MEA
Outras regiões, incluindo a América do Sul e o Oriente Médio e África, são mercados menores, mas em rápido desenvolvimento. Brasil, Argentina, Arábia Saudita, Emirados Árabes Unidos e África do Sul lideram o consumo em suas respectivas regiões. A indústria têxtil brasileira, tradicionalmente focada na produção doméstica, está se integrando cada vez mais às cadeias de suprimentos globais e atraindo investimento estrangeiro direto para expandir a capacidade de manufatura. Em contraste, a volatilidade econômica da Argentina resulta em padrões de demanda cíclicos, favorecendo marcas orientadas ao valor.

Panorama regulatório
A regulamentação que afeta as meias é cada vez mais impulsionada pela conformidade com a segurança dos produtos, pelo escrutínio das alegações ambientais e pelos requisitos de rastreabilidade de ponta a ponta nos principais mercados de consumo. Na União Europeia, o Regulamento Geral de Segurança dos Produtos (GPSR) está em vigor desde 13 de dezembro de 2024, o que aumenta as expectativas em relação à avaliação de risco documentada e à rotulagem conforme para acessórios de vestuário de consumo vendidos no bloco. A comunicação de sustentabilidade também está se tornando mais rigorosa, com a Diretiva de Capacitação dos Consumidores para a Transição Verde (2024/825) programada para entrar em vigor a partir de 27 de setembro de 2026, aumentando os requisitos de comprovação para alegações ambientais usadas em marketing e mensagens na embalagem.
Nos Estados Unidos, a conformidade está avançando para uma documentação de importação e de produtos mais estruturada e orientada por dados, com a Alfândega e Proteção de Fronteiras dos EUA (CBP) implementando a submissão eletrônica de dados de certificado de conformidade para produtos de consumo a partir de 8 de julho de 2026. A responsabilidade estendida do produtor (EPR) em nível estadual para produtos têxteis também está surgindo como uma consideração operacional: a Lei de Recuperação Responsável de Têxteis da Califórnia (SB 707) exige que os produtores de têxteis se registrem em uma organização de responsabilidade do produtor (PRO), a Landbell USA, até 1º de julho de 2026, adicionando novas etapas de registro e relatório para marcas e programas de marca própria. Os testes e a conformidade com substâncias restritas continuam a afetar as escolhas de materiais, com atualizações do OEKO-TEX Standard 100 em vigor a partir de 1º de junho de 2026 e a França instituindo uma proibição de PFAS para têxteis de vestuário a partir de janeiro de 2026, aumentando a pressão para reformular acabamentos e verificar insumos químicos nas etapas de tingimento e tratamento.
Cenário Competitivo
O mercado de meias apresenta uma estrutura fragmentada, sem nenhum player único detendo uma participação dominante. A intensidade competitiva permanece alta em várias faixas de preço e canais de distribuição. Marcas esportivas estabelecidas como Nike, Adidas e Puma aproveitam sua escala global, inovação técnica e capacidades de marketing para manter posições premium. No entanto, enfrentam pressões de margem de marcas diretas ao consumidor como Bombas, Stance e Darn Tough, que contornam os modelos tradicionais de atacado e constroem fidelidade à marca por meio de missões sociais, garantias vitalícias e colaborações de edição limitada.
Empresas tradicionais de meias, incluindo Hanesbrands, Jockey e Gildan, focam em eficiência de fabricação, extensas redes de distribuição e parcerias de marca própria com varejistas de massa. Enquanto isso, players de nicho como Injinji e Feetures atendem a atletas de desempenho com designs especializados que abordam necessidades biomecânicas. As principais iniciativas estratégicas no mercado incluem compromissos com sustentabilidade, transformação digital e expansão geográfica. Por exemplo, a Adidas se comprometeu a abastecer 100% de poliéster reciclado até 2027, e a Nike está investindo em modelos de negócios circulares, refletindo a crescente influência das considerações ambientais nas decisões de compra, particularmente entre os consumidores mais jovens.
A integração de vestuário conectado pela Under Armour, incorporando sensores em meias para rastrear métricas de desempenho, representa um esforço para se diferenciar por meio da tecnologia e gerar receita recorrente por meio de serviços de análise baseados em assinatura. Além disso, existem oportunidades em segmentos mal atendidos, como meias para diabéticos, que requerem construção sem costura e bordas não compressivas para atender às necessidades médicas, bem como em mercados emergentes onde a penetração do varejo organizado é baixa e o reconhecimento de marca ainda está se desenvolvendo. O desenvolvimento pela Organização Internacional de Normalização (ISO) da norma ISO 23537 para métodos de teste de absorção de umidade fornece uma estrutura para padronizar as alegações de desempenho. Isso poderia acelerar a adoção de tais alegações e facilitar o comércio transfronteiriço.
Líderes do Setor de Meias
Nike Inc.
Adidas AG
Hanesbrands Inc.
Puma SE
Gildan Activewear Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Meias
- Nike Inc.
- Adidas AG
- Hanesbrands Inc.
- Puma SE
- Gildan Activewear Inc.
- VF Corporation
- Under Armour Inc.
- Skechers U.S.A. Inc.
- Falke KGaA
- Jockey International Inc.
- Renfro Brands LLC
- Stance Inc.
- Wigwam Mills Inc.
- Injinji Inc.
- Pantherella Int’l Group Ltd
- Happy Socks AB
- Bombas
- Darn Tough Vermont
- Balega (Implus)
- Feetures Inc.

Oportunidades de mercado e perspectivas futuras
A diferenciação de produtos orientada pela rastreabilidade e pela conformidade está se tornando uma palanca mais visível, à medida que a categoria enfrenta baixas barreiras de entrada juntamente com demandas crescentes de documentação. Os requisitos da UE (o GPSR em vigor desde dezembro de 2024 e a orientação do Passaporte Digital de Produtos para têxteis) e os Estados Unidos avançando para a submissão eletrônica de certificado de conformidade em julho de 2026 aumentam o valor dos dados de material e fábrica em nível de SKU, o que se alinha com marcas que investem em fornecimento transparente e apoiam o varejo omnichannel. A Adidas, ao relatar uma grande pegada de fabricação, com 444 instalações de fabricação de Nível 1 em 2025, também indica que os grandes players já estão organizando dados de fornecedores e auditorias, criando espaço para software upstream, serviços de teste e fabricantes que possam apoiar a origem verificada de fibras, alegações de desempenho e conformidade com substâncias restritas.
Os acréscimos de capacidade e as metas de sustentabilidade também estão abrindo oportunidades de fornecimento e de marca própria, particularmente na Ásia-Pacífico, onde a expansão do varejo organizado e do comércio eletrônico eleva a penetração de marcas. Em julho de 2026, a Adidas expandiu o fornecimento na Índia através de uma nova fábrica da Evervan Kothari em Karur, com capacidade anual de 40 milhões de pares, apontando para um interesse contínuo em fornecimento localizado e escalável para meias e categorias de malha adjacentes. Em relação aos materiais, a Gildan afirmou ter atingido sua meta de fornecimento de algodão 100% sustentável em 2025 e relatou uma redução de 25% na intensidade de uso de água, apoiando a adoção mais ampla de fibras certificadas e processamento de menor impacto que as marcas podem traduzir em coleções tanto premium quanto de massa. Essas mudanças reforçam oportunidades para fornecedores de algodão certificado e sintéticos reciclados, e para fabricantes capazes de manter qualidade consistente diante da variabilidade nas matérias-primas de algodão e poliéster reciclado.
Desenvolvimento Recente da Indústria no Mercado de Meias
- Junho de 2026: A Adidas AG lançou a coleção de calçados de segurança ADIDAS PRO WORK, marcando sua entrada no segmento de EPI para apoiar diversos locais de trabalho da indústria. O lançamento expande o alcance da Adidas para EPI e calçados industriais, ampliando os mercados endereçáveis. A diversificação fortalece a resiliência de seu portfólio de produtos e pode influenciar estratégias de durabilidade e precificação em categorias relacionadas.
- Maio de 2026: A Nike, Inc. lançou a coleção NikeSKIMS Studio Stretch, incorporando inovação de materiais para vestuário de desempenho. A iniciativa destaca a inovação contínua em materiais para vestuário de desempenho. A medida reforça a liderança da Nike em categorias de desempenho de alto padrão e pode impulsionar a precificação premium em acessórios relacionados.
- Maio de 2026: A Gildan Activewear Inc. relatou receitas recordes no primeiro trimestre de 2026 e confirmou a integração contínua das operações da HanesBrands em seu modelo de fabricação verticalmente integrado. O desenvolvimento evidencia o impacto da integração de aquisição na produção de vestuário básico. A consolidação da cadeia de suprimentos e da capacidade pode afetar preços, margens e competitividade no vestuário básico, incluindo meias.


Mercado de Meias Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado abrange meias vendidas para uso cotidiano, uso esportivo e uso de moda em diferentes faixas etárias de consumidores, medidas como receita no ponto em que os produtos são vendidos através de canais de varejo e online.
Exclusões de escopo: Meias de compressão médica e meias terapêuticas de grau clínico são excluídas quando comercializadas e vendidas principalmente como dispositivos médicos.
Visão geral da segmentação
- Por Tipo de Produto
- Meias Esportivas
- Meias Casuais e de Moda
- Por Usuário Final
- Homens
- Mulheres
- Crianças
- Por Material de Tecido
- Algodão
- Poliéster
- Outros
- Por Categoria
- Massa
- Premium
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas Especializadas
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para definir os limites do mercado e construir o panorama inicial de demanda antes que as premissas sejam testadas através de entrevistas. Contamos com sinais públicos de comércio e produção e, em seguida, os conectamos com indicadores de gastos com vestuário para entender como as meias se encaixam nas compras domiciliares.
As fontes comumente consultadas incluem estatísticas oficiais de comércio e orientações sobre linhas tarifárias, como UN Comtrade, ITC Trade Map e portais alfandegários nacionais, além de dados macroeconômicos e de consumo de fontes como o Banco Mundial e a OCDE. Para o contexto da categoria, também revisamos órgãos setoriais e materiais de normas (por exemplo, associações têxteis e de vestuário), além de periódicos revisados por pares sobre têxteis e polímeros para entender as mudanças no uso de fibras e como as alegações de desempenho podem influenciar os preços. Relatórios anuais de empresas, apresentações a investidores e imprensa de reputação são usados para corroborar movimentos de canal e ações de precificação, e também usamos assinaturas pagas para dados financeiros e de inteligência de empresas, cobertura de patentes e verificações em nível de embarque de importação-exportação quando surgem lacunas de dados. Esta lista é apenas ilustrativa, e outras fontes públicas e de assinatura também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentra em verificar o que realmente está sendo vendido, em quais faixas de preço, e como a demanda difere por canal e região, já que as meias são uma compra de alta frequência com amplas variações de qualidade. Conversamos com uma combinação de fabricantes, distribuidores, varejistas e especialistas do lado de materiais, e depois usamos acompanhamentos para testar premissas sobre preços médios de venda, mudanças no mix de produtos e a participação de vendas online versus offline nas principais regiões.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 12% | Ásia-Pacífico: 46% |
| Nível médio: 57% | Líderes funcionais/de unidade: 29% | EMEA: 34% |
| Pequenos players: 15% | Gerentes: 59% | Américas: 20% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que reconstrói a demanda a partir dos gastos com vestuário e têxteis, fluxos comerciais para categorias relacionadas a meias e sinais de consumo em nível de país, e depois aloca o total em meias usando padrões de mix observados. Uma vez construído o primeiro corte, o corroboramos com aproximações bottom-up seletivas, como amostragem de receita de fornecedores, verificações de canal sobre volumes de unidades e faixas de preço médio de venda amostradas multiplicadas por unidades implícitas, antes de ajustar os totais finais.
O modelo é informado por dados práticos mais fáceis de reverificar, incluindo tendências de população e urbanização, gastos per capita com vestuário, valores de importação e exportação relacionados a meias, mudanças no mix de fibras (algodão versus sintéticos e misturas) e a participação de compras lideradas por esportes e athleisure, que normalmente têm preços mais altos. Quando os dados de um país são escassos, as lacunas são tratadas por meio de mercados proxy com faixas de renda e estrutura de varejo semelhantes, sendo depois refinadas usando o feedback de entrevistas sobre mix de produtos e faixas de precificação.
Para a previsão, normalmente aplicamos análise de cenários apoiada por suavização de séries temporais nos fatores de demanda, para que o crescimento permaneça consistente com a forma como os orçamentos de vestuário e a expansão do varejo geralmente evoluem ao longo do tempo. As premissas sobre a progressão de preços e as atualizações de mix são validadas por meio de dados primários, e as perspectivas são testadas quanto à resistência à inflação, ao momento da conversão de moeda e à intensidade de descontos no varejo.
Validação de dados e ciclo de atualização
Os resultados são validados através de várias etapas, de modo que grandes saltos sejam questionados antes de os números serem finalizados. Comparamos os totais modelados com sinais independentes, como tendências de valor comercial, movimento de gastos com vestuário e indicadores de expansão de canal, e depois investigamos variações que excedem as faixas esperadas.
Se uma discrepância persistir, as premissas são revisadas e os respondentes são recontatados para esclarecer fatores como precificação, mix ou uma variação pontual de estoque. Antes da aprovação final, o modelo é revisado por outro analista quanto à consistência lógica, ao alinhamento de unidades e ao tratamento de moeda. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, após o que uma verificação final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Comparação da estimativa da Mordor Intelligence para o mercado de meias com outras estimativas publicadas
Os valores de mercado publicados para meias podem parecer muito distantes entre si porque cada estimativa é construída com base em sua própria definição do que conta como meias, em como a precificação é calculada em média e em qual ano é tratado como base. As diferenças também surgem da forma como importações, produção doméstica e vendas no varejo são combinadas, especialmente em regiões onde a produção é orientada para exportação.
Algumas cifras publicadas incorporam cestas mais amplas de meias e produtos de perna adjacentes, aplicando, então, uma única trajetória de crescimento entre categorias, mesmo quando as mudanças de mix são desiguais. Na Mordor Intelligence, os totais são limitados à receita de meias de consumo e mantidos separados dos produtos de compressão médica, e a base de 2026 é verificada em relação a sinais comerciais e precificação em nível de canal antes que a previsão seja estendida.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 47,92 bilhões de USD (2026) | |
| Jornal Setorial A | 33,10 bilhões de USD (2024) | Usa um ano-base anterior e uma definição mais ampla que parece incluir categorias especializadas de meias (incluindo itens de uso médico) sob um único valor geral, o que pode reduzir ou aumentar o total dependendo das premissas de precificação. |
| Editora de Dados Globais B | 28,50 bilhões de USD (2024) | Reporta uma visão combinada de meias e produtos de meias em geral, com uma abordagem de captura de receita mais restrita, e depende de premissas generalizadas de precificação e mix que podem não ser reverificadas em relação aos movimentos comerciais e à expansão de canal no ano-base. |
A dispersão na tabela é explicada principalmente pelo escopo e pelo tratamento do ano-base, seguido de como os preços médios de venda são projetados entre regiões. Ao manter o conjunto de produtos contabilizados consistente e vincular a precificação e o mix a sinais de demanda observáveis, o número final se torna mais fácil de rastrear e reproduzir quando o mercado é atualizado.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho da demanda global por meias até 2031?
A receita global está prevista para subir para USD 57,27 bilhões até 2031, refletindo um CAGR de 3,63% a partir de 2026.
Qual categoria de produto está ganhando participação mais rapidamente?
Os designs esportivos estão projetados para expandir a um CAGR de 4,15%, o mais rápido entre os tipos de produto, devido ao aumento da participação em condicionamento físico e à adoção do athleisure.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
A urbanização, o aumento da renda disponível e o maior acesso ao varejo organizado impulsionam um CAGR regional de 5,71%, superando a América do Norte e a Europa.
Quais materiais os fabricantes estão priorizando para a sustentabilidade?
As marcas estão cada vez mais misturando algodão orgânico com poliéster reciclado e explorando a viscose de bambu em circuito fechado para reduzir as emissões e atender aos padrões regulatórios.
Como os supermercados estão fortalecendo sua posição?
As redes de grande formato implantam ferramentas omnicanal — clique e retire, retirada na calçada e entrega no mesmo dia — para combinar a descoberta na loja com a conveniência online, apoiando um CAGR de 5,44% no canal.
Página atualizada pela última vez em:


