
Tamanho e Participação do Mercado de Artigos de Couro
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 476.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 644.63 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.24 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
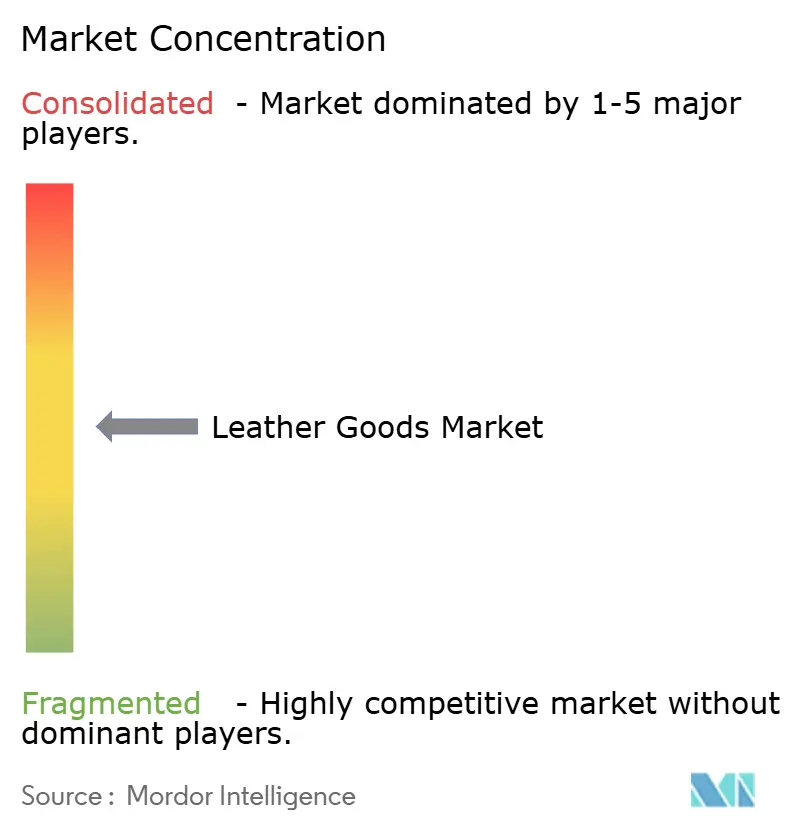
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Artigos de Couro por Mordor Intelligence
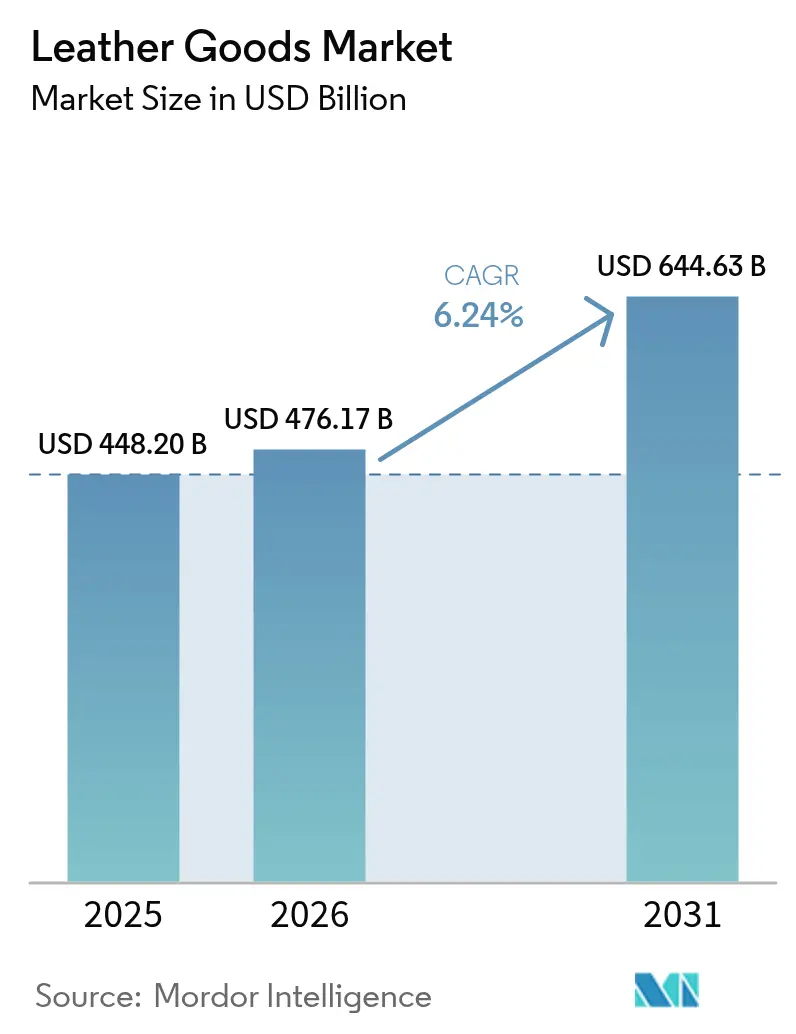
O tamanho do mercado de artigos de couro deve crescer de USD 448,2 bilhões em 2025 para USD 476,17 bilhões em 2026 e está previsto para atingir USD 644,63 bilhões até 2031, a um CAGR de 6,24% no período de 2026 a 2031. A expansão do mercado é atribuída ao aumento da demanda dos consumidores por produtos de couro premium, à evolução das preferências de moda, ao aumento da adoção de alternativas sustentáveis e à diversificação nos portfólios de produtos. O desenvolvimento regional do mercado é fundamentalmente impulsionado pela expansão dos segmentos de classe média, pela urbanização progressiva e pela transformação das preferências dos consumidores em direção a mercadorias de luxo e personalizadas. O mercado obtém benefícios substanciais dos avanços tecnológicos nos processos de fabricação, das sofisticadas redes de distribuição no varejo, do sólido patrimônio de marca e das colaborações estratégicas com celebridades. No entanto, o setor enfrenta desafios significativos relacionados às regulamentações ambientais e às flutuações nos custos de matéria-prima. No geral, a progressão sustentada do mercado reflete o equilíbrio entre o artesanato tradicional, a inovação tecnológica e as preferências em constante evolução dos consumidores.
Principais Conclusões do Relatório
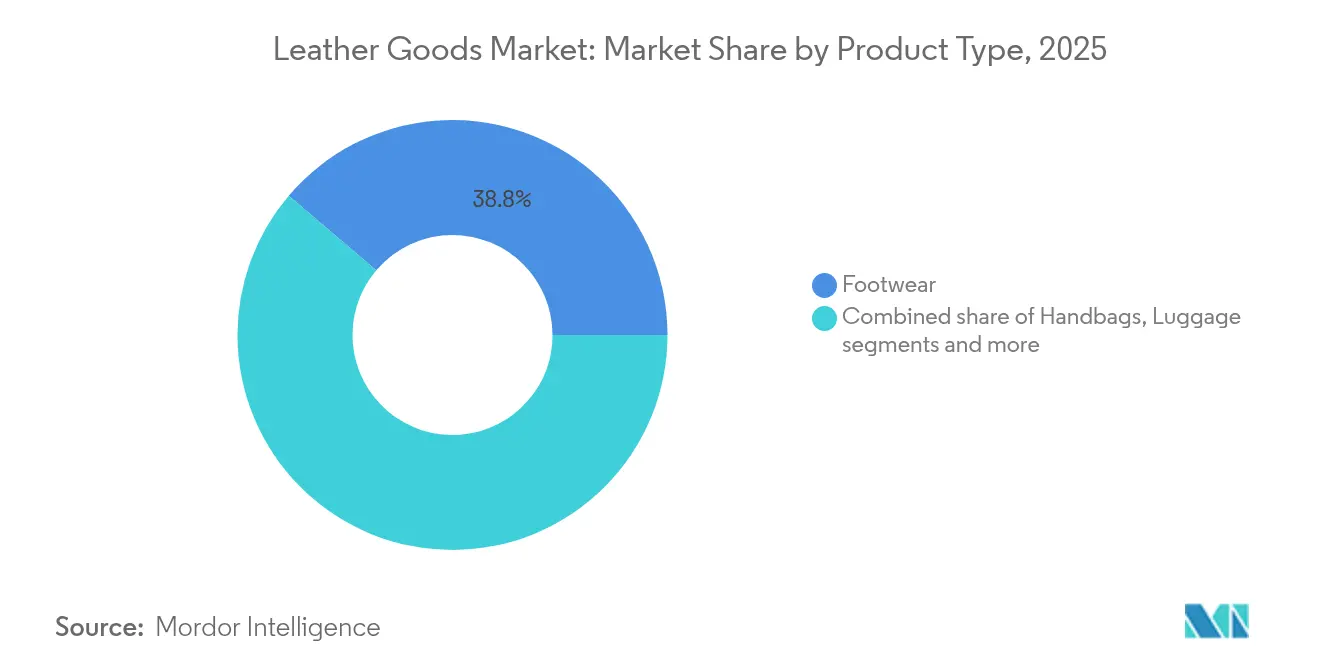
- Por produto, o calçado liderou com 38,78% de participação na receita em 2025; os acessórios têm previsão de expandir a um CAGR de 7,12% até 2031.
- Por usuário final, os homens detinham 52,05% da participação no mercado de artigos de couro em 2025, enquanto as mulheres têm projeção de avançar a um CAGR de 6,68% até 2031.
- Por categoria, os produtos de massa representaram 62,88% do tamanho do mercado de artigos de couro em 2025, sendo que o segmento premium está preparado para crescer a um CAGR de 7,31% entre 2026 e 2031.
- Por canal de distribuição, o varejo físico capturou 70,55% das vendas de 2025; o varejo online está definido para acelerar a um CAGR de 8,87% até 2031.
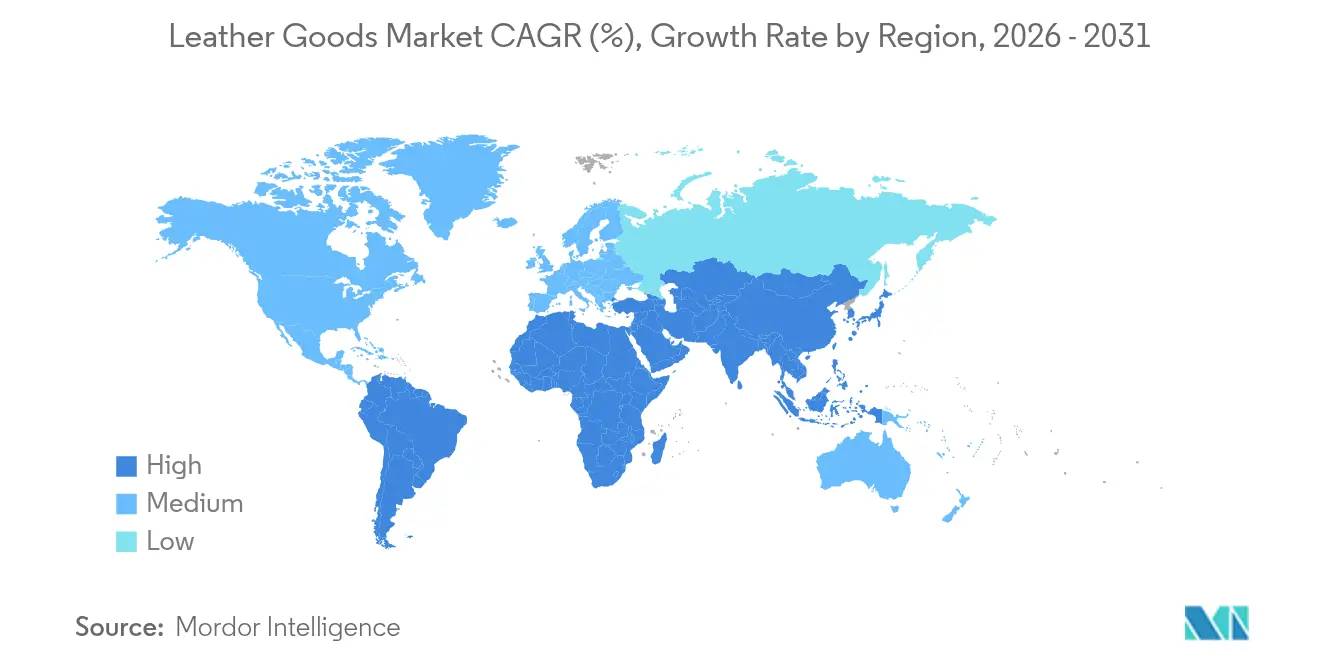
- Por geografia, a Ásia-Pacífico comandou 39,52% da receita global em 2025, enquanto o Oriente Médio e África deve registrar o CAGR regional mais rápido, de 8,12%, ao longo do período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por produtos de couro premium e de luxo | +1.8% | Global, com concentração na Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| As influências culturais e sociais estão impulsionando o crescimento do mercado | +1.4% | Global, com ênfase na Ásia-Pacífico e mercados emergentes | Longo prazo (≥ 4 anos) |
| Aumento da demanda por sustentabilidade e couro ecológico | +1.5% | Europa e América do Norte, com impacto regulatório na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Influência do reconhecimento de marca e endorsements de celebridades | +0.9% | Global, com ênfase na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Aumento do turismo e das viagens | +0.7% | Global, com foco de recuperação na Ásia-Pacífico e Europa | Médio prazo (2 a 4 anos) |
| Forte presença de marcas de luxo estabelecidas | +0.6% | Global, com expansão estratégica em mercados emergentes | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da demanda por produtos de couro premium e de luxo
O mercado global de artigos de couro demonstra crescimento substancial impulsionado pelo aumento da demanda por produtos de couro premium e de luxo. Os consumidores exibem uma preferência acentuada por itens de alta qualidade e duráveis que integram funcionalidade com estética sofisticada. Os fabricantes de artigos de couro de luxo enfatizam o artesanato excepcional e os designs diferenciados, atendendo a uma clientela que prioriza a qualidade duradoura em detrimento do custo. A expansão do mercado é facilitada pelo aumento da renda disponível, notadamente nas economias emergentes, aliada à diversificação geográfica do consumo de luxo para além dos mercados estabelecidos. Em setembro de 2024, a marca de moda Mr P. iniciou sua presença no segmento de couro de luxo por meio do lançamento de uma coleção outono/inverno composta por bolsas de viagem, totes, pastas e pochetes. Essa entrada estratégica no mercado exemplifica a abordagem sistemática que as empresas empregam no desenvolvimento de linhas de produtos de couro premium para atender às necessidades em evolução dos consumidores.
As influências culturais e sociais estão impulsionando o crescimento do mercado
As influências culturais e sociais exercem impacto significativo na expansão do mercado global de artigos de couro ao moldar as preferências dos consumidores e o posicionamento dos artigos de couro como representações de patrimônio e artesanato. Os consumidores demonstram uma preferência acentuada por autenticidade, narrativas culturais e metodologias de produção responsável, o que exige que as marcas incorporem práticas tradicionais e técnicas artesanais em suas ofertas de produtos. A integração de artigos de couro com influência cultural e fabricados de forma ética facilita a expansão do mercado e possibilita uma diferenciação de produto distinta. Essa tendência é exemplificada pela iniciativa da Prada em julho de 2025, na qual a empresa lançou uma coleção de sandálias de couro de edição limitada Fabricada na Índia em colaboração com artesãos regionais. A coleção, que extrai sua essência do patrimônio cultural de Maharashtra e mantém conformidade com os requisitos de indicação geográfica, serve como plataforma para apresentar o artesanato da região no mercado internacional.
Aumento da demanda por sustentabilidade e couro ecológico
A crescente demanda dos consumidores por produtos de couro sustentáveis e ecológicos impulsiona mudanças significativas no mercado global de artigos de couro. Os consumidores buscam cada vez mais produtos que demonstrem responsabilidade ambiental e práticas de fabricação éticas, com foco na redução da pegada de carbono, no bem-estar animal e em materiais renováveis. Essa mudança no mercado levou os fabricantes a desenvolver fontes alternativas de couro, incluindo materiais de origem vegetal e biofabricados, ao mesmo tempo em que melhoram a transparência da cadeia de suprimentos. Por exemplo, em julho de 2024, a empresa indiana P A Footwear colaborou com o Instituto Nacional de Ciência e Tecnologia Interdisciplinar (NIIST) para lançar eco-cintos feitos de couro de cana-de-açúcar aprovado pela PETA. Esse desenvolvimento exemplifica a adaptação do setor às demandas de sustentabilidade e demonstra a implementação prática de alternativas ecológicas na produção de couro.
Influência do reconhecimento de marca e endorsements de celebridades
O reconhecimento de marca e os endorsements de celebridades impulsionam o crescimento do mercado global de artigos de couro ao aumentar a visibilidade das marcas e influenciar as percepções dos consumidores. O forte reconhecimento de marca constrói confiança e fidelidade do consumidor, o que tipicamente resulta em aumento das vendas. Os endorsements de celebridades criam associações entre produtos e estilos de vida desejáveis, fomentando conexões emocionais com os consumidores. Esses endorsements ajudam as marcas a expandir para novos mercados e a alcançar diferentes segmentos demográficos. No mercado de artigos de couro, onde a imagem e o prestígio da marca influenciam significativamente as decisões de compra, as parcerias com celebridades são particularmente eficazes. Por exemplo, em fevereiro de 2023, a marca francesa de artigos de couro Longchamp nomeou Kim Se-Jeong, cantora e atriz, como embaixadora da marca para a Ásia. A popularidade de Kim Se-Jeong ajuda a Longchamp a fortalecer sua presença no mercado e a atrair consumidores mais jovens nos mercados asiáticos.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações governamentais rigorosas | -0.8% | Global, com ênfase na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Produtos falsificados e diluição de marca | -0.6% | Global, com concentração na Ásia-Pacífico e mercados emergentes | Médio prazo (2 a 4 anos) |
| Preocupações com o bem-estar animal | -0.5% | Europa e América do Norte, expandindo para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Interrupções na cadeia de suprimentos | -0.4% | Global, com impacto particular na fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações governamentais rigorosas
As regulamentações governamentais restringem significativamente o mercado global de artigos de couro por meio do aumento dos custos de conformidade e das complexidades operacionais. As regulamentações de proteção ambiental, abastecimento sustentável e produção ética continuam a se tornar mais rigorosas em todo o mundo. Essas regulamentações exigem que as empresas demonstrem transparência na cadeia de suprimentos, previnam o desmatamento e gerenciem os resíduos de forma eficaz, o que afeta os processos de produção, aumenta os custos e restringe a disponibilidade de matéria-prima. Embora essas regulamentações promovam a sustentabilidade, elas criam desafios para os fabricantes de artigos de couro, especialmente para as empresas menores com recursos limitados para adaptação rápida. O regulamento de Responsabilidade Estendida do Produtor (REP), implementado em 1.º de janeiro de 2025 nos estados membros da União Europeia (UE), exemplifica essa tendência. O regulamento de REP determina a coleta seletiva de produtos têxteis ao final da vida útil e impõe requisitos rigorosos aos setores de têxteis, vestuário, calçados e artigos de couro. O regulamento exige que os usuários de couro comprovem que seus materiais não são provenientes de fazendas de criação em terras desmatadas, fazendo cumprir padrões de sustentabilidade e abastecimento ético.
Produtos falsificados e diluição de marca
A proliferação de artigos de couro falsificados reduz o valor de marca e o poder de precificação, especialmente nos segmentos premium, onde os produtos autênticos comandam preços mais elevados. O crescimento dos marketplaces digitais facilita a distribuição de falsificações, forçando as marcas a aumentar os gastos em tecnologias anticontrafação e ações legais. Os métodos avançados de produção de falsificações, particularmente em regiões com fabricação de couro estabelecida, tornam a autenticação tradicional e a educação do consumidor mais difíceis. O valor da marca diminui por meio da falsificação direta e do uso não autorizado de designs semelhantes que enganam os consumidores. Essa questão é particularmente significativa nos mercados emergentes com consciência de marca em desenvolvimento e alta sensibilidade a preços. O combate à falsificação requer abordagens integradas, incluindo rastreamento da cadeia de suprimentos, educação do consumidor, ações legais e parcerias com plataformas de comércio eletrônico para remover produtos falsificados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Acessórios Impulsionam a Inovação Enquanto o Calçado Mantém a Liderança em VolumeO calçado representa 38,78% do mercado de artigos de couro em 2025, constituindo o maior segmento devido ao seu papel fundamental na vida cotidiana e às necessidades regulares de substituição. O segmento mantém um desempenho sólido por meio da demanda consistente dos consumidores em todos os dados demográficos globais, impulsionada pela necessidade de calçados duráveis e funcionais. A combinação do uso essencial diário e as preferências dos consumidores por qualidade e conforto estabelecem o calçado como uma fonte primária de receita no setor de artigos de couro. Além disso, as iniciativas governamentais nas principais nações fabricantes e exportadoras fortalecem a infraestrutura e a competitividade do setor. Em agosto de 2025, o governo de Uttar Pradesh, na Índia, implementou a Política de Couro e Calçados para expandir o setor por meio de subsídios de capital, melhorias de infraestrutura, programas de desenvolvimento de mão de obra e assistência às exportações.
O segmento de acessórios lidera o crescimento no mercado de artigos de couro, com um CAGR projetado de 7,12% até 2031. A demanda dos consumidores por produtos personalizados e diferenciados impulsiona essa expansão. Os pequenos artigos de couro, incluindo cintos, carteiras e acessórios, oferecem opções acessíveis para que os consumidores demonstrem suas preferências de marca e atualizem seu estilo. Por exemplo, em fevereiro de 2025, a Authentic Brands Group fez parceria com a Unified Accessories para lançar uma nova coleção Izod de cintos e pequenos artigos de couro. A colaboração apresenta cintos masculinos, carteiras e acessórios de couro, atendendo à demanda do mercado por produtos de marca de qualidade. Essa parceria reflete a mudança do mercado em direção a acessórios de couro de marca e personalizados.
Nota: As participações de segmentos de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Usuário Final:
O Segmento Feminino Acelera Apesar da Dominância de Volume do Segmento MasculinoOs homens constituem 52,05% do mercado de artigos de couro em 2025, atribuído a padrões de consumo estabelecidos e superior capacidade de compra. O segmento demográfico de consumidores masculinos demonstra uma preferência distinta por durabilidade e funcionalidade nos produtos de couro, consequentemente estendendo os intervalos de substituição dos produtos. Os acessórios profissionais, abrangendo pastas, calçados formais, carteiras e cintos, sustentam uma demanda robusta não obstante a evolução do traje de trabalho. A inclinação dos consumidores masculinos por mercadorias de couro premium que integram aspectos utilitários com estética profissional gera valores médios de transação elevados, solidificando assim sua posição predominante no mercado.
O segmento feminino no mercado de artigos de couro deve crescer a um CAGR de 6,68% até 2031, superando a taxa de crescimento geral do mercado. Esse crescimento decorre do aumento do empoderamento econômico das mulheres e do maior poder de gastos discricionários em todo o mundo. A crescente independência financeira das mulheres e sua influência crescente nas decisões de compra aumentaram a demanda por diversos artigos de couro premium, incluindo bolsas, calçados e acessórios. De acordo com o Programa das Nações Unidas para o Desenvolvimento (PNUD), o Índice Global de Empoderamento das Mulheres (IEM) atingiu 0,607 em 2023. Essa melhoria contínua no empoderamento feminino se correlaciona com o aumento do poder de compra e das preferências de estilo de vida, impulsionando o crescimento no segmento feminino de artigos de couro.
Por Categoria:
O Segmento Premium Supera o Mercado de Massa Apesar da Diferença de TamanhoOs produtos de mercado de massa constituem uma participação predominante de 62,88% do mercado de artigos de couro em 2025. Essa substancial presença no mercado é atribuída à ampla distribuição e acessibilidade de artigos de couro com preços econômicos que atendem às necessidades fundamentais dos consumidores. O segmento abrange mercadorias essenciais, incluindo carteiras, cintos, calçados casuais e bolsas, que integram utilidade prática com apelo estético. As entidades fabricantes no segmento de mercado de massa implementam metodologias de produção de baixo custo enquanto mantêm os padrões dos produtos e incorporam elementos de design contemporâneo para manter a demanda consistente dos consumidores.
O mercado de artigos de couro premium deve crescer a um CAGR de 7,31% até 2031, impulsionado pela demanda dos consumidores por produtos de marca de alta qualidade. Esse crescimento decorre do aumento da renda disponível, do reconhecimento de marca e da valorização do artesanato em acessórios de couro, calçados e bolsas. Os consumidores nesse segmento demonstram disposição para pagar preços mais elevados por materiais superiores e designs elaborados. O crescimento é ainda apoiado pela expansão da população abastada nos mercados emergentes e pelo aumento dos canais de varejo de luxo online. A taxa de crescimento do segmento premium supera a do mercado geral de artigos de couro, destacando sua importância na geração de valor para o setor.

Nota: As participações de segmentos de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Canal de Distribuição:
A Transformação Digital Acelera Apesar da Dominância do Varejo FísicoAs lojas de varejo físico dominam o mercado de artigos de couro com uma participação de mercado de 70,55% em 2025. Essa participação significativa reflete a preferência dos consumidores por examinar fisicamente os produtos de couro, permitindo-lhes avaliar qualidade, textura e artesanato antes da compra. O ambiente de varejo tradicional permite que os clientes avaliem características essenciais como maciez, costura e acabamento em primeira mão. A presença de vendedores qualificados, o atendimento personalizado e a disponibilidade imediata do produto fortalecem ainda mais a confiança do consumidor nas decisões de compra.
O varejo online, apesar de sua menor participação no mercado, demonstra a maior taxa de crescimento entre os canais de distribuição, com um CAGR projetado de 8,87% até 2031. Esse crescimento decorre do aumento da penetração da internet, do maior nível de confiança dos consumidores nas compras digitais e dos convenientes serviços de entrega em domicílio. As plataformas de comércio eletrônico oferecem seleções de produtos mais amplas, preços competitivos e acessibilidade aprimorada. A integração de recursos de experimentação virtual, realidade aumentada e visualização detalhada de produtos ajuda os consumidores a tomar decisões de compra informadas online. Esses avanços tecnológicos estão transformando os padrões de compra e incentivando os varejistas tradicionais a desenvolver estratégias omnicanal abrangentes.
Análise Geográfica
Mercado de Artigos de Couro na APAC
A Ásia-Pacífico detém uma participação de 39,52% no mercado global de artigos de couro em 2025, impulsionada por suas capacidades de fabricação e pela expansão do mercado consumidor. A China representa o maior mercado da região, com o consumo de luxo se estendendo além das cidades de primeiro nível para áreas urbanas emergentes. O crescimento da região decorre do aumento da renda da classe média, da urbanização e de preferências culturais que associam os artigos de couro ao status social. Essa combinação de consumo doméstico e produção para exportação fortalece a influência da Ásia-Pacífico nas tendências do mercado global de artigos de couro.
Mercado de Artigos de Couro no MEA e na América do Norte
A região do Oriente Médio e África (MEA) apresenta a maior taxa de crescimento, com um CAGR de 8,12% projetado até 2031. Esse crescimento resulta da diversificação da riqueza, da expansão do turismo e de uma população jovem e abastada com exposição crescente às marcas de luxo. A América do Norte mantém a estabilidade do mercado apesar dos desafios tarifários, com os consumidores continuando a adquirir artigos de couro premium mesmo com preços mais elevados. A preferência da região por produtos de luxo casual e lifestyle cria oportunidades para marcas que combinam artesanato tradicional com design contemporâneo.
Mercado de Artigos de Couro na Europa
Os mercados europeus mantêm um crescimento estável, sustentado por marcas de herança consolidadas e por regulamentações rigorosas de qualidade e sustentabilidade. O Reino Unido, a Alemanha e a Itália permanecem como mercados-chave na região. Os gastos com calçados no Reino Unido atingiram 12,2 bilhões de GBP em 2023, aumentando em relação a 11,0 bilhões de GBP em 2022, de acordo com o Escritório de Estatísticas Nacionais, demonstrando um gasto sustentado dos consumidores em produtos de couro de qualidade. Esses padrões regionais destacam os diversos fatores que influenciam o desenvolvimento do mercado global de artigos de couro.
Panorama regulatório
A regulamentação para artigos de couro está sendo cada vez mais moldada por obrigações de conformidade de produtos e produtos químicos ligadas à sustentabilidade nas principais regiões importadoras. Na União Europeia, o ecossistema de têxteis, vestuário, calçados e artigos de couro teve que se alinhar aos requisitos de Responsabilidade Estendida do Produtor em vigor a partir de 1º de janeiro de 2025, incluindo a coleta separada de produtos têxteis em fim de vida útil e critérios mais rígidos de comprovação em torno das expectativas de fornecimento responsável e rastreabilidade dos materiais usados em produtos acabados vendidos no bloco.
Em 2026, a clareza regulatória da UE melhorou para as obrigações relacionadas ao desmatamento vinculadas a peles e couro: a Comissão Europeia adotou um Ato Delegado em julho de 2026 removendo peles bovinas, couros e couro do escopo do Regulamento (UE) 2023/1115 (Regulamento da UE sobre Desmatamento), enquanto as principais obrigações do EUDR para operadores grandes e médios seguem um cronograma de implementação em dezembro de 2026. A conformidade química continua sendo um requisito operacional contínuo para artigos de couro vendidos na Europa, reforçado por atualizações no âmbito do REACH, incluindo a atualização de fevereiro de 2026 da ECHA à lista de Substâncias de Extrema Preocupação (SVHC).
Análise da cadeia de valor
A cadeia de valor de artigos de couro vai desde fazendas de gado e matadouros que fornecem couros crus, passando por curtumes que processam os couros em couro acabado, até fabricantes que produzem calçados, bolsas, malas, acessórios e vestuário, seguidos por proprietários de marcas e distribuição multicanal (varejo offline e e-commerce). A produção global está ancorada em polos de fabricação na Ásia (notadamente China, Índia e Vietnã), juntamente com clusters europeus de curtume e produção de luxo, com as marcas equilibrando artesanato, fabricação em escala e flexibilidade de fornecimento entre regiões.
Os principais pontos de pressão centram-se na disponibilidade e qualidade de couros, especialmente para segmentos premium, na conformidade ambiental e gestão de efluentes no nível dos curtumes, e nas fricções comerciais e logísticas que moldam o fornecimento e a alocação de fábricas. Diversas respostas na cadeia de suprimentos são visíveis em políticas e na construção do ecossistema: em setembro de 2025, o Ministério da Indústria e Comércio do Vietnã trabalhou com a Associação Vietnamita de Couro, Calçados e Bolsas (Lefaso) no desenvolvimento de um centro de comércio e inovação de matérias-primas na província de Binh Duong para reduzir a dependência de importações para a produção de exportação e resolver estrangulamentos de materiais. No lado regulatório, os ajustes da UE aos requisitos relacionados ao desmatamento culminaram em ações de 2026 que excluem o couro do escopo do EUDR, aliviando os encargos imediatos de rastreabilidade para insumos de couro, mantendo as exigências de conformidade química e de sustentabilidade mais ampla em toda a cadeia.
Cenário Competitivo
O mercado global de artigos de couro apresenta concentração moderada, com as principais empresas de luxo mantendo posições fortes no mercado por meio de portfólios diversificados de marcas e integração vertical. LVMH, Kering S.A. e Hermes International S.A. utilizam plataformas multimarca para atender a diferentes segmentos de mercado enquanto compartilham recursos de fabricação, redes de distribuição e capacidades de marketing. Essa estrutura cria vantagens competitivas por meio de economias de escala, gestão de riscos e relações mais sólidas com fornecedores e varejistas. O mercado inclui muitos fabricantes especializados e empresas regionais que competem por meio de posicionamento em nichos, artesanato tradicional ou foco em categorias específicas de produtos.
O cenário competitivo está passando por transformação com o surgimento de empresas focadas em sustentabilidade que apresentam alternativas às metodologias de produção convencionais, enquanto os fabricantes de couro sintético competem com base em métricas de desempenho ambiental e estruturas de preços competitivos. A integração de tecnologias avançadas está reformulando a dinâmica competitiva à medida que as organizações investem em infraestrutura digital, sistemas de transparência da cadeia de suprimentos e plataformas diretas ao consumidor para aprimorar o engajamento com o cliente e reduzir as dependências de intermediários.
Os participantes do mercado estão cada vez mais focados em inovação de produto, diferenciação de qualidade e posicionamento de marca para manter vantagens competitivas. As empresas estão implementando iniciativas estratégicas para expandir sua presença geográfica, fortalecer suas redes de distribuição e desenvolver ofertas de produtos inovadoras para atender às preferências dos consumidores em constante evolução e às demandas do mercado.
Líderes do Setor de Artigos de Couro
-
LVMH Moet Hennessy Louis Vuitton SE
-
Kering S.A.
-
Hermes International S.A.
-
Capri Holdings Limited
-
Samsonite International S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Artigos de Couro Empresas cobertas neste relatório
- LVMH Moet Hennessy Louis Vuitton SE
- Kering S.A.
- Hermes International S.A.
- Capri Holdings Limited
- Prada SpA
- Samsonite International S.A.
- Tapestry Inc.
- Adidas AG
- Moncler SpA
- Compagnie Financiere Richemont
- Salvatore Ferragamo SpA
- Burberry Group plc
- VF Corporation
- Nike Inc.
- Deckers Outdoor Corp.
- Wolverine World Wide Inc.
- Belle International
- Anta Sports Products
- Hidesign
- Piquadro SpA
Oportunidades de mercado e perspectivas futuras
A diferenciação ligada à sustentabilidade e o fornecimento verificável continuam sendo uma área importante de foco tanto para marcas premium quanto para marcas de massa, particularmente onde consumidores e reguladores exigem evidências de produção responsável. A Europa é um campo de prova ativo para essa mudança: a COTANCE e a industriAll Europe lançaram um projeto de Diálogo Social em abril de 2026 para produzir o Relatório Social e Ambiental de 2026 da Indústria Europeia de Couro (SER2026), com o objetivo de apoiar relatórios mais padronizados e comparabilidade em toda a base de fornecimento regional. Paralelamente, o Ato Delegado da Comissão Europeia de julho de 2026, que remove o couro do escopo do EUDR, reduz uma fricção de conformidade de curto prazo para insumos de couro, permitindo que marcas e fornecedores redirecionem investimentos para iniciativas mais amplas de rastreabilidade, transparência de produtos e circularidade, em vez de controles de desmatamento baseados em geolocalização para couros.
A modernização da fabricação e o fortalecimento do ecossistema de exportação também apontam para caminhos de implementação mais claros em regiões produtoras de alto volume. Na Índia, programas estaduais como a Política de Couro e Calçados de Uttar Pradesh (agosto de 2025) e a Política de Couro e Calçados de Maharashtra de 2025 enfatizam atualizações tecnológicas (incluindo CAD/CAM, automação e centros de facilidades comuns), alinhando-se com os movimentos do setor em direção a ciclos mais rápidos de design até a prateleira e melhor consistência de qualidade em calçados e acessórios. Junto a esses programas, iniciativas de padrões e plataformas de organismos como o Leather Working Group, e planos nacionais emergentes de rastreabilidade em países produtores, apoiam a adoção escalável de desempenho ambiental auditado e transparência da cadeia de suprimentos que as marcas podem usar para reivindicações de produtos e acesso a canais, particularmente no varejo online, onde informações do produto e ferramentas de verificação afetam a conversão.
Desenvolvimentos industriais recentes em Mercado de Artigos de Couro
- Julho de 2026: a Kering anunciou que a Gucci e a L'Oreal firmaram um contrato exclusivo de licenciamento de beleza de 50 anos, com o novo acordo previsto para entrar em vigor em meados de 2027. A transição acelera um ano antes do previsto e apoia a especialização por categoria, permitindo que a Gucci amplie linhas de luxo complementares junto ao seu posicionamento central em artigos de couro.
- Agosto de 2025: a Alo expandiu-se para o mercado italiano de bolsas de couro de luxo com novas ofertas de bolsas posicionadas em torno de materiais premium e funcionalidade. O movimento adiciona intensidade competitiva no espaço de acessórios premium e destaca como as marcas estão usando bolsas de couro para se expandir em categorias de estilo de vida de margem mais alta.
- Outubro de 2024: a Montblanc lançou uma nova coleção de couro, incluindo a cápsula Happy Holidays junto com atualizações de sua coleção Meisterstück. Cápsulas sazonais e ciclos de renovação em linhas icônicas ajudam as marcas a estimular a demanda de substituição e manter visibilidade em períodos de varejo voltados para presentes.
Mercado de Artigos de Couro Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Nesta metodologia, o mercado de artigos de couro abrange itens acabados feitos principalmente de couro e vendidos por meio de canais de varejo e atacado para uso de moda e funcional. O valor reflete as receitas geradas por esses produtos nas principais geografias e formatos de compra.
Exclusões de escopo: o processamento upstream de couros e peles crus, e os serviços de curtimento químico são excluídos quando não são vendidos como artigos de couro acabados a clientes finais.
Visão geral da segmentação
- Por Tipo de Produto
- Calçados
- Bolsas
- Bagagem
- Vestuário
- Acessórios
- Outros Tipos de Produto
- Por Usuário Final
- Masculino
- Feminino
- Por Categoria
- Massa
- Premium
- Por Canal de Distribuição
- Lojas de Varejo Físico
- Lojas de Varejo Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para definir a estrutura inicial do modelo e ancorá-lo a sinais de demanda amplamente visíveis. Extraímos contexto comercial e de produção de fontes como UN Comtrade, o mapa de comércio do International Trade Centre (ITC) e órgãos estatísticos nacionais selecionados para direção de gastos do consumidor e vendas no varejo. Para balizamento por categoria, também consultamos indicadores macroeconômicos do Banco Mundial, orientações da Organização Mundial das Alfândegas para códigos de mercadorias e atualizações publicadas por órgãos comerciais de calçados e couro.
Para traduzir isso em insumos de dimensionamento, recorremos a relatórios anuais e apresentações a investidores das empresas para comentários sobre mix, mudanças de canal e linguagem de preços. Isso ajudou a manter as premissas realistas onde os dados públicos por categoria são fragmentados. Bases de dados de patentes foram verificadas de forma leve para entender a atividade de inovação em materiais que pode impactar a substituição e o mix de produtos ao longo do tempo. Também usamos uma assinatura paga para dados financeiros e notícias de empresas para padronizar rapidamente as definições de receita e identificar grandes ações corporativas que poderiam distorcer comparações ano a ano. Essas fontes documentais não são exaustivas, e muitos outros documentos públicos foram revisados para coletar, validar e esclarecer os pontos de dados usados no modelo.
Entrevistas e Pesquisas Primárias
O trabalho primário focou em validar o que realmente vende e como os preços se comportam entre regiões, especialmente onde os dados públicos são escassos ou atrasados. Conversamos com uma combinação de líderes do lado das marcas, distribuidores, varejistas e especialistas do setor em regiões-chave de consumo e fornecimento, para que nossas premissas sobre mix, participação de canais e premiumização pudessem ser verificadas e ajustadas com base em padrões de venda recentes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Executivos-chefe (CXOs): 13% | Ásia-Pacífico: 42% |
| Nível médio: 52% | Líderes funcionais/de unidade: 41% | EMEA: 36% |
| Participantes menores: 14% | Gerentes: 46% | Américas: 22% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção top-down, onde os gastos com bens de consumo, a alocação por categoria e a direção observada do comércio e do varejo são usados para reconstruir o pool de demanda endereçável para artigos de couro acabados. Esses totais são então testados por meio de verificações seletivas bottom-up, como faixas de preço médio de venda amostradas multiplicadas por volumes observados nas principais categorias, além de verificações de canal junto a varejistas e distribuidores. Quando os sinais bottom-up não se alinhavam com a primeira estimativa, o modelo foi rebalanceado para que o número final permanecesse consistente com múltiplos indicadores observáveis.
Os principais insumos monitorados incluem fluxos de importação e exportação de artigos de couro por códigos de produtos relevantes, diferenças de posicionamento de preço entre produtos de massa e premium, movimento da participação de canais online versus offline, direção dos gastos discricionários por região e mudanças de mix entre calçados, malas, bolsas e pequenos acessórios. Também monitoramos comentários sobre preços de matérias-primas como um indicador antecedente prático, já que isso frequentemente se reflete em mudanças de preços no varejo com defasagem. Para a previsão, foi usada análise de cenários para refletir diferentes resultados de premiumização, penetração de e-commerce e recuperação do consumo regional, e o caminho do cenário intermediário foi selecionado após verificação cruzada com expectativas de especialistas. Quando um ponto de dado direto estava ausente, usamos proporções substitutas de mercados semelhantes e validamos o resultado implícito por meio de chamadas de acompanhamento, o que ajudou a evitar que lacunas inflassem silenciosamente os totais.
Validação de Dados e Ciclo de Atualização
A validação é feita comparando o resultado com sinais independentes, incluindo movimento comercial, indicadores de crescimento por categoria dos principais varejistas e direção dos gastos macroeconômicos, e depois verificando se nenhuma premissa isolada está carregando peso excessivo. Valores atípicos são revisados no nível de país e região, e se uma oscilação não puder ser explicada por um evento do mundo real, os fatores impulsionadores são revisitados e recalculados antes da aprovação final. Uma segunda revisão por analista é realizada para confirmar definições, conversões e a lógica dos cálculos, e uma última verificação é concluída próximo à entrega para que os eventos mais recentes sejam refletidos.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando há eventos materiais, como choques abruptos de demanda, grandes mudanças regulatórias que afetam materiais, ou movimentos de preços incomumente grandes. Se um indicador-chave romper a tendência, entramos em contato novamente com um pequeno grupo de respondentes para confirmar se é ruído temporário ou uma mudança real que deve ser incorporada à previsão.
Tamanho do Mercado de Artigos de Couro da Mordor Intelligence Versus Outras Estimativas Publicadas
Os tamanhos de mercado publicados para artigos de couro frequentemente diferem porque a cesta de produtos e o momento do ano-base não estão alinhados entre os estudos, e a trajetória de preços é tratada de forma diferente entre as faixas premium e de massa. As lacunas também aparecem quando alguns publicadores usam sinais baseados em embarques, enquanto outros dependem mais da alocação de gastos do consumidor e das vendas no varejo.
Calçados dentro do guarda-chuva mais amplo de artigos de couro são um fator comum de discrepâncias. No dimensionamento da Mordor Intelligence, isso se insere no escopo apenas quando é contabilizado como uma categoria de artigos de couro, e não como uma consolidação completa do mercado de calçados com pares não feitos de couro. A dispersão adicional decorre de se as transações de revenda online e de segunda mão são incluídas como receita de mercado, da rapidez assumida no aumento dos pontos de preço premium e de se a conversão de moeda usa uma média de um único ano ou uma abordagem de suavização multianual.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 476,17 bilhões de USD (2026) | |
| Editora do Setor A | 282,08 bilhões de USD (2025) | Usa um ano-base anterior e uma captura de receita mais restrita, o que pode subestimar os efeitos de precificação premium e a recuperação em ciclos posteriores em regiões-chave. |
| Editora do Setor B | 288,64 bilhões de USD (2025) | Baseia-se em um mapeamento de produtos e janela de previsão diferentes, e o tratamento do mix de categorias e do momento cambial pode comprimir o valor de mercado de curto prazo. |
Observando a dispersão, a principal conclusão é que a seleção do ano e o que é contabilizado como artigos de couro versus categorias adjacentes podem alterar substancialmente o total. Ao manter os insumos vinculados à direção do comércio, às mudanças de canal e a escalas de preço realistas, nossa estimativa permanece rastreável a variáveis claras que podem ser reverificadas quando as condições mudarem.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de artigos de couro em 2026?
O tamanho do mercado de artigos de couro é de USD 476,17 bilhões em 2026 e está previsto para atingir USD 644,63 bilhões até 2031.
Qual categoria de produto está crescendo mais rapidamente?
Acessórios como bolsas e pequenos artigos de couro devem registrar um CAGR de 7,12% até 2031, superando todas as outras categorias.
Por que a Ásia-Pacífico é fundamental para as marcas de couro?
A região contribui com 39,52% da receita global em 2025, impulsionada pela forte demanda na China e pelos gastos crescentes da classe média no Sudeste Asiático.
Qual canal de distribuição terá o maior CAGR?
O varejo online tem projeção de crescer a um CAGR de 8,87%, à medida que ferramentas avançadas de visualização e devoluções facilitadas incentivam os consumidores a comprar artigos de couro digitalmente.