
Tamanho e Participação do Mercado de Aplicativos de Saúde Centrados no Paciente
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
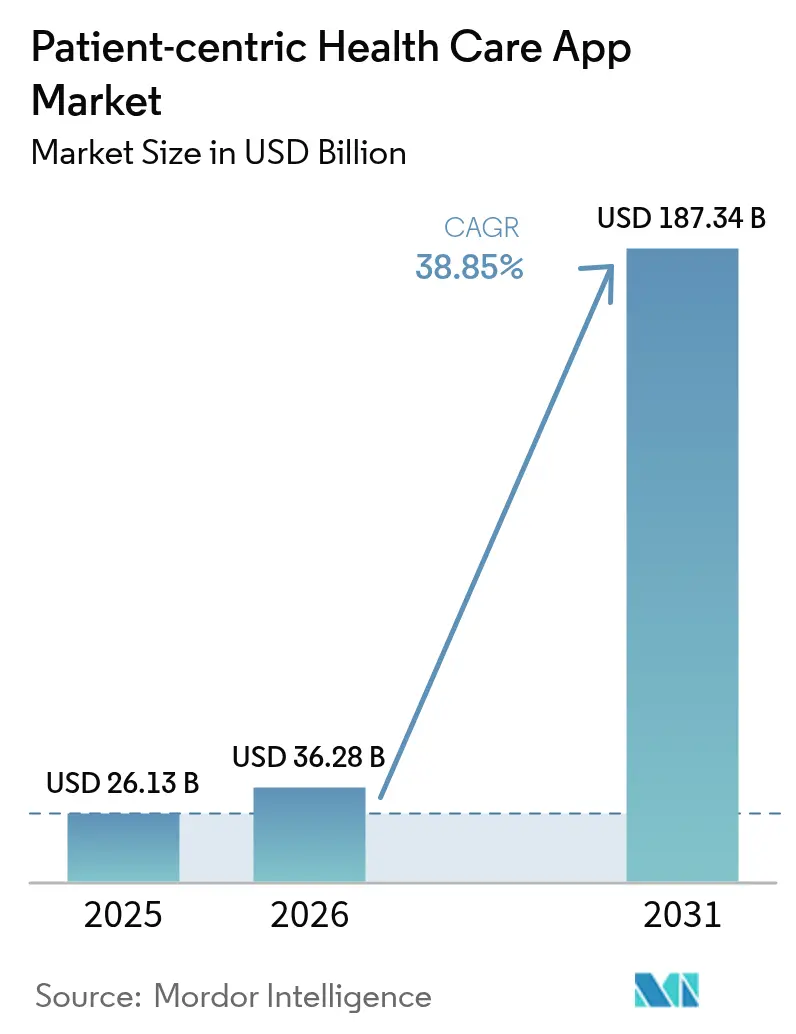
| Tamanho do Mercado (2026) | 36.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 187.34 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 38.85 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
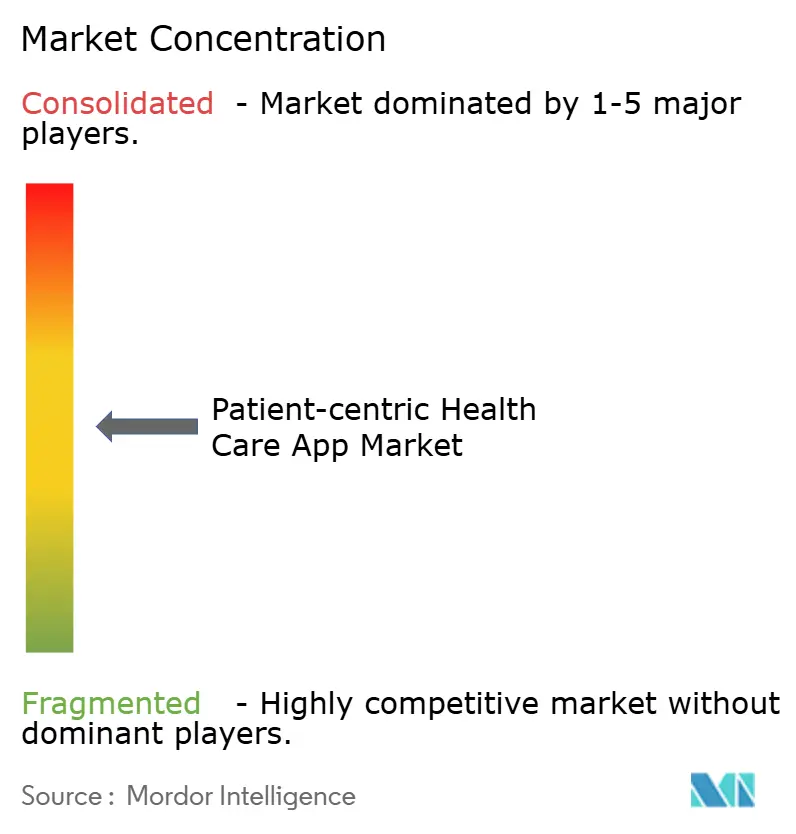
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aplicativos de Saúde Centrados no Paciente por Mordor Intelligence
O tamanho do mercado de aplicativos de saúde centrados no paciente foi avaliado em USD 26,13 bilhões em 2025 e estima-se que cresça de USD 36,28 bilhões em 2026 para atingir USD 187,34 bilhões até 2031, a um CAGR de 38,85% durante o período de previsão (2026-2031). A demanda dos consumidores por cuidados de autoatendimento, a pressão das operadoras para conter os custos de doenças crônicas e as normas governamentais que obrigam o acesso por interface de programação de aplicativos (API) aos prontuários médicos estão combinando-se para trazer o engajamento digital das margens do cuidado para o seu núcleo operacional. A continuidade do reembolso pelo monitoramento fisiológico remoto, a ascensão dos contratos baseados em valor e a implantação de redes de troca de dados alinhadas ao TEFCA estão ampliando o campo competitivo, permitindo que fornecedores de tecnologia, patrocinadores farmacêuticos e fabricantes de dispositivos contornem os intermediários tradicionais. O crescente investimento em recursos de inteligência artificial — a Epic, sozinha, colocou mais de 100 ferramentas de IA em produção — sinaliza uma mudança de aplicativos isolados para plataformas de aprendizado contínuo capazes de personalizar o engajamento em escala populacional. Em conjunto, essas forças estabelecem uma longa trajetória de crescimento para o mercado de aplicativos de saúde centrados no paciente, particularmente na gestão de doenças crônicas, suporte à saúde mental e serviços de bem-estar preventivo.
Principais Destaques do Relatório
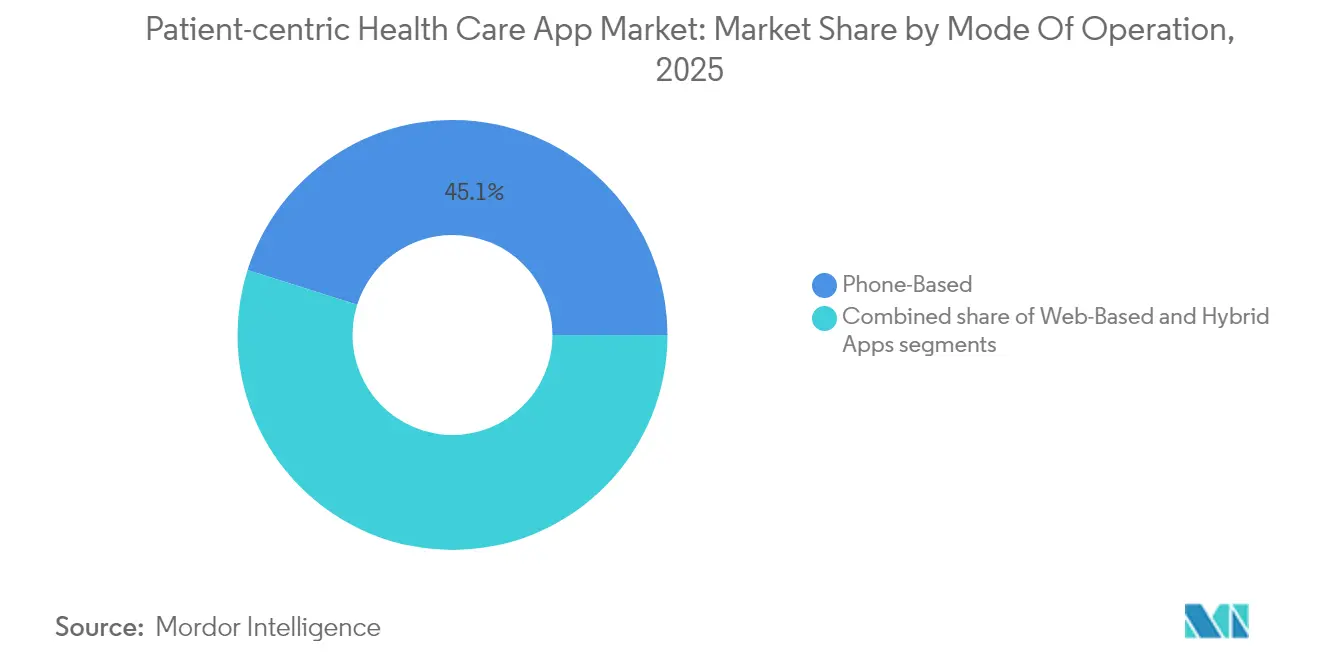
- Por modo de operação, os aplicativos Baseados em Telefone lideraram com 45,12% da participação do mercado de aplicativos de saúde centrados no paciente em 2025, enquanto os Aplicativos Híbridos têm projeção de crescimento composto de 41,02% de CAGR até 2031.
- Por aplicação, a Gestão de Bem-Estar reteve 38,02% da participação do tamanho do mercado de aplicativos de saúde centrados no paciente em 2025; Saúde Mental e Atenção Plena está expandindo a um CAGR de 42,11% até 2031.
- Por plataforma de entrega, os Aplicativos de Plataforma Cruzada/Aplicativos Web Progressivos dominaram com 55,10% de participação em 2025, enquanto as soluções iOS têm previsão de crescimento acelerado a um CAGR de 41,33% até 2031.
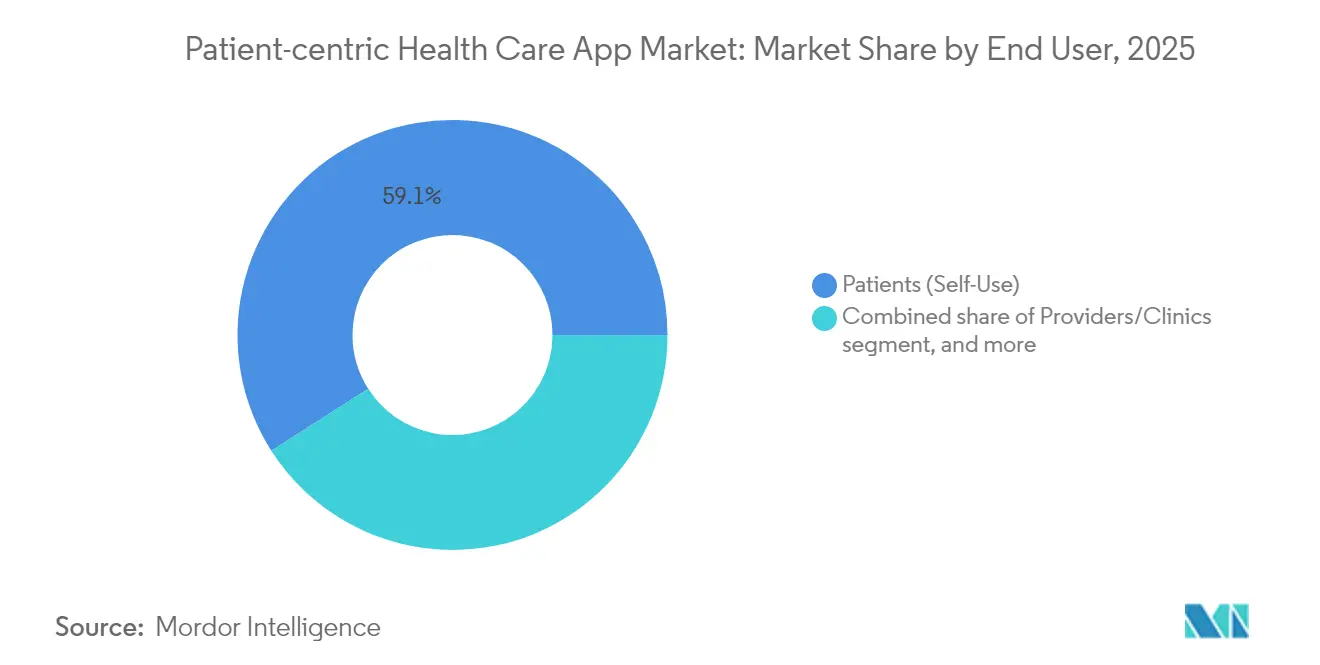
- Por usuário final, Pacientes (Autouso) detinham 59,05% de participação em 2025, enquanto os Patrocinadores Farmacêuticos e de Tecnologia Médica representam o segmento de crescimento mais rápido, a um CAGR de 41,89% durante 2026-2031.
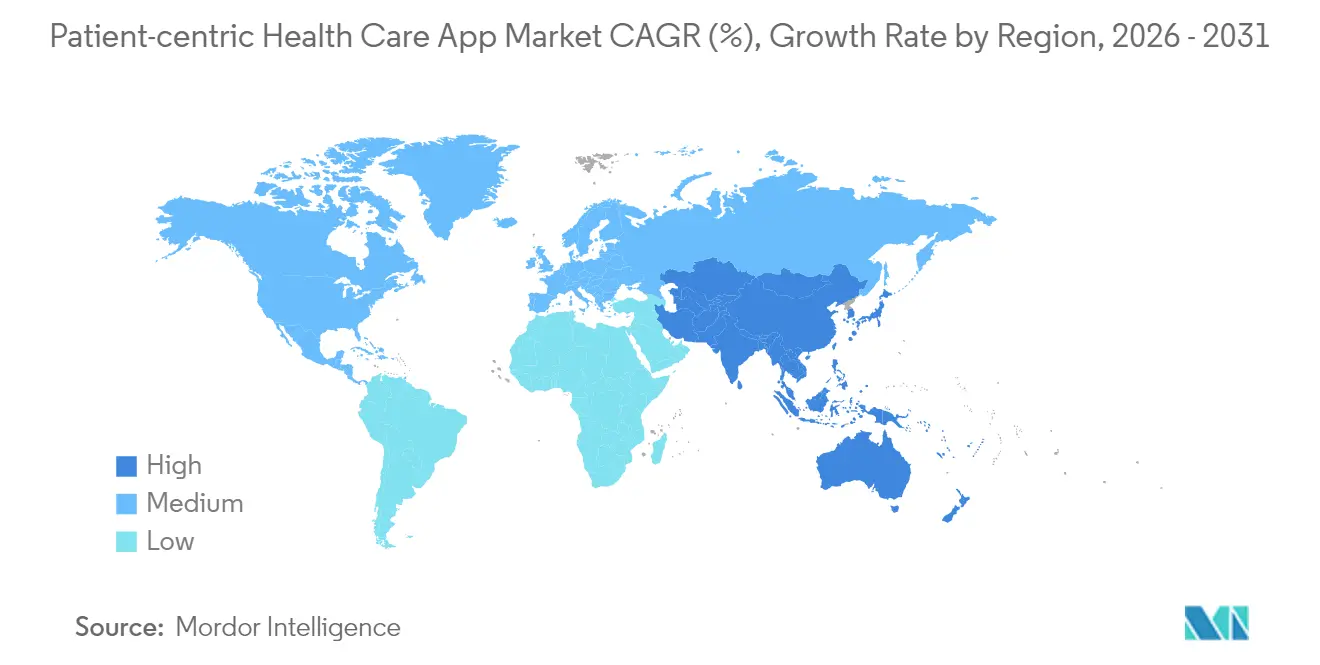
- Por geografia, a América do Norte capturou 41,78% da participação do mercado de aplicativos de saúde centrados no paciente em 2025; a Ásia-Pacífico está no caminho de um CAGR de 39,95% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Carga de Doenças Crônicas e Envelhecimento Populacional | +8.2% | Global; concentrado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Avanços Tecnológicos em Conectividade Móvel e em Nuvem | +9.1% | Núcleo da Ásia-Pacífico; transbordamento para mercados globais | Médio prazo (2-4 anos) |
| Crescente Aceitação da Saúde Digital no Período Pós-Pandemia | +7.8% | Global; adoção acelerada em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Transição para Cuidados Baseados em Valor e Reembolsos Vinculados a Resultados | +6.4% | América do Norte e UE; expansão para APAC | Médio prazo (2-4 anos) |
| Foco Crescente em Soluções de Engajamento e Adesão do Paciente | +5.7% | Global; ênfase na gestão de doenças crônicas | Médio prazo (2-4 anos) |
| Colaborações Estratégicas Entre Empresas Farmacêuticas e de Tecnologia em Saúde | +4.9% | Global; concentrado nos principais polos farmacêuticos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Doenças Crônicas e Envelhecimento Populacional
As doenças não transmissíveis respondem atualmente por 74% das mortes em todo o mundo, levando as autoridades de saúde pública a promover o monitoramento contínuo fora dos ambientes clínicos. Dados de um ensaio com 2.883 participantes na China mostraram que um programa de diabetes habilitado por aplicativo reduziu a glicemia de jejum em 1,68 mmol/L e a HbA1c em 0,45 pontos percentuais, com resultados mais expressivos entre usuários de alta adesão. A Novo Nordisk construiu alianças comerciais em torno de tecnologia de caneta conectada que transmite dados de dosagem diretamente para aplicativos de coaching, alinhando a receita farmacêutica à adesão mensurável. A Teladoc Health relata que 58% dos participantes de seu programa de diabetes atingem nível de remissão de A1c após um ano, enquanto 88% dos usuários hipertensos melhoram ou mantêm a pressão arterial, validando os caminhos digitais como complementos à farmacoterapia. À medida que a expectativa de vida aumenta, esses resultados destacam por que as operadoras estão direcionando orçamentos para o engajamento digital proativo.
Avanços Tecnológicos em Conectividade Móvel e em Nuvem
A Ásia-Pacífico adicionou USD 880 bilhões em valor à economia móvel em 2023, impulsionada pela implantação de redes 5G e projetos-piloto de computação de borda que transmitem sinais de grau clínico em tempo real. A Administração de Alimentos e Medicamentos dos EUA (U.S. Food and Drug Administration) aprovou o monitor de pressão arterial conectado da OMRON, dotado de algoritmos de detecção de fibrilação atrial que alcançaram 95% de sensibilidade e 98% de especificidade em estudos de validação. A Epic Systems comprometeu-se a integrar 280 milhões de prontuários de pacientes à rede TEFCA, respaldada pelo governo, até 2025, abrindo uma espinha dorsal nacional para a troca de dados com baixa latência. O aplicativo de câmera de smartphone FibriCheck passou pela revisão da Administração de Alimentos e Medicamentos dos EUA com 98,3% de sensibilidade para detecção de fibrilação atrial, provando que dispositivos voltados ao consumidor podem atender aos requisitos de dispositivos médicos de Classe II. Coletivamente, esses marcos reforçam a pilha tecnológica que sustenta o mercado de aplicativos de saúde centrados no paciente.
Crescente Aceitação da Saúde Digital no Período Pós-Pandemia
Sistemas hospitalares relatam engajamento sustentado de 69% em aplicativos de cuidado preventivo originalmente lançados como serviços de emergência durante os confinamentos. O CMS incorporou três códigos de faturamento para Tratamento Digital de Saúde Mental (GMBT1-3) em seu Cronograma de Honorários Médicos de 2025, legitimando as intervenções por software como terapia reembolsável. Programas intensivos ambulatoriais com abordagem virtual tornaram-se rotina para o tratamento de transtornos de humor, com o BetterHelp mantendo volumes recordes de consultas mesmo com a reabertura das clínicas presenciais. A International Data Corporation projeta que 80% dos pacientes utilizarão caminhos híbridos (virtuais mais físicos) até 2028, com base na estratificação de risco por gêmeo digital. Essas mudanças comportamentais mantêm o mercado de aplicativos de saúde centrados no paciente em uma curva acentuada de adoção.
Transição para Cuidados Baseados em Valor e Reembolsos Vinculados a Resultados
O Medicare deseja que todos os beneficiários estejam vinculados a um contrato de cuidado responsável até 2030, elevando as apostas comerciais para as plataformas capazes de documentar ganhos de qualidade e compensações de custos. A regra final de 2025 do Programa de Economia Compartilhada permite que as organizações de cuidado responsável utilizem orçamentos pré-pagos para financiar tecnologias de engajamento do paciente, especialmente em comunidades carentes. A Humana revelou custos médicos 23,2% menores para beneficiários de planos baseados em valor em comparação aos idosos em sistema de taxa por serviço, com 30,1% menos internações hospitalares — indicadores de que ferramentas digitais que reforçam a adesão continuarão a ganhar prioridade orçamentária. Os fornecedores de saúde digital capazes de comprovar ganhos em resultados, portanto, negociam estruturas contratuais premium, amplificando o potencial de crescimento do mercado de aplicativos de saúde centrados no paciente.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Falta de Interoperabilidade e Padronização de Dados | −5.8% | Global; desafios agudos em sistemas de saúde fragmentados | Médio prazo (2-4 anos) |
| Resistência dos Médicos devido a Desafios de Integração ao Fluxo de Trabalho | −4.2% | América do Norte e UE; variações por porte de prática | Curto prazo (≤ 2 anos) |
| Estrutura Regulatória em Evolução para Inteligência Artificial e Saúde Digital | −3.9% | Global; maior escrutínio na América do Norte, UE e determinadas economias da APAC | Médio prazo (2-4 anos) |
| Divisão Digital Persistente e Acesso Limitado em Contextos de Baixos Recursos | −4.6% | Mercados emergentes na África, América Latina e partes do Sul da Ásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Falta de Interoperabilidade e Padronização de Dados
Apenas seis fornecedores de TI certificados haviam se comprometido com elementos de dados USCDI+ para Câncer até o final de 2024, evidenciando a lenta marcha em direção à semântica de dados uniforme[1]Coordenador Nacional de Tecnologia da Informação em Saúde, "Regra Proposta HTI-2," healthit.gov. O roteiro do Projeto Sequoia agenda projetos-piloto FHIR entre QHINs para 2025, o que significa que a verdadeira troca plug-and-play permanecerá parcial por vários ciclos orçamentários. Os pacientes ainda precisam lidar com portais de download, credenciais de acesso e resumos de alta em PDF, complicando as visões longitudinais das quais os aplicativos de engajamento dependem. Até que os órgãos de governança imponham identificadores comuns e controle de versão, a fragmentação limitará o crescimento no mercado de aplicativos de saúde centrados no paciente.
Resistência dos Médicos devido a Desafios de Integração ao Fluxo de Trabalho
Médicos pesquisados citam a responsabilidade por erros diagnósticos e a sobrecarga de documentação como as principais razões para a lentidão na adoção digital, mesmo que as referências móveis reduzam o tempo de consulta de medicamentos no ponto de cuidado[2]Harvard Business Review, "Por Que os Médicos Resistem às Ferramentas Digitais," hbr.org. Os médicos alemães devem avaliar a alfabetização digital antes de prescrever terapias listadas como DiGA, acrescentando etapas administrativas que muitas práticas não conseguem absorver. Os departamentos de emergência, sobrecarregados pelo excesso de capacidade, têm dificuldade em inserir novos painéis sem atrasar a triagem, alimentando ainda mais o ceticismo. Onde a liderança financia treinamento baseado em funções e vincula incentivos à adoção digital, a resistência diminui, sugerindo que os orçamentos de gestão de mudanças serão um pré-requisito para desbloquear o valor total do mercado de aplicativos de saúde centrados no paciente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Operação:
Soluções Híbridas Impulsionam a ConvergênciaOs programas Baseados em Telefone controlaram 45,12% da participação do mercado de aplicativos de saúde centrados no paciente em 2025, beneficiando-se do alcance global das lojas de aplicativos iOS e Android. Os Aplicativos Híbridos estão no caminho de um CAGR de 41,02% até 2031, à medida que os sistemas de saúde buscam a economia de escrever o código uma vez e implantá-lo em qualquer lugar, contornando os custos de fragmentação de dispositivos. A compatibilidade cruzada também simplifica as atualizações de privacidade e os patches de segurança, aspectos críticos em ambientes regulados. A abordagem da Epic — interfaces móveis nativas que extraem lógica de decisão de microsserviços em nuvem — ilustra como as pilhas híbridas absorvem módulos emergentes de IA sem reescrever as interfaces de usuário. Consequentemente, os desenvolvedores alinhados a cadeias de ferramentas híbridas estão posicionados para expandir mais rapidamente do que seus concorrentes de plataforma única dentro do mercado de aplicativos de saúde centrados no paciente.
A mudança também é igualmente impulsionada pelos requisitos das operadoras. Os planos de saúde demandam cada vez mais o alcance multicanal — serviço de mensagens curtas (SMS), notificações push de aplicativos e e-mail — para que os membros possam selecionar sua modalidade preferida. As estruturas híbridas reutilizam a lógica de negócios em todos esses canais de mensagens, reduzindo o tempo de atualização. À medida que as organizações de provedores buscam bônus baseados em valor vinculados ao engajamento, a demanda por compilações de plataforma cruzada de menor custo sustentará uma expansão de receita de dois dígitos.


Por Aplicação:
Aceleração em Saúde Mental Remodela as PrioridadesA Gestão de Bem-Estar comandou 38,02% do tamanho do mercado de aplicativos de saúde centrados no paciente em 2025, impulsionada pelo coaching para perda de peso, monitoramento do sono e lembretes de cuidado preventivo. O impulso regulatório, no entanto, está deslocando a atenção para Saúde Mental e Atenção Plena baseadas em evidências, com previsão de crescimento acelerado a um CAGR de 42,11% até 2031. A Administração de Alimentos e Medicamentos dos EUA aprovou o Rejoyn para depressão e o SleepioRx para insônia crônica, formalizando os caminhos de software como terapia. Os códigos de faturamento do CMS para programas digitais de terapia cognitivo-comportamental legitimam ainda mais o reembolso, incentivando os empregadores a incluir aplicativos por assinatura nos pacotes de benefícios de saúde. A disposição dos consumidores de pagar do próprio bolso também amplia a base total endereçável, especialmente entre os usuários da Geração Z, para quem o chat assíncrono e as sessões de meditação são zonas de conforto. Esses fatores se combinam para manter os casos de uso em saúde mental na vanguarda da inovação dentro do mercado de aplicativos de saúde centrados no paciente.
Por Usuário Final:
Modelos de Patrocínio Farmacêutico EmergemOs Pacientes (Autouso) representaram 59,05% da receita do mercado em 2025, mas os patrocinadores farmacêuticos e de tecnologia médica estão registrando o CAGR mais rápido — 41,89% — ao envolver medicamentos com módulos de engajamento que orientam a dosagem, o relato de efeitos colaterais e o rastreamento de eficácia. A colaboração da Bayer com a Mahana Therapeutics para oferecer coaching de saúde intestinal junto com medicamentos de venda livre exemplifica o arquétipo do aplicativo complementar. Os provedores e clínicas permanecem adotantes estáveis, particularmente para caminhos peri-operatórios que reduzem o tempo de internação, enquanto as operadoras avaliam estruturas semelhantes a formulários que classificam os aplicativos por retorno clínico-econômico. À medida que as demandas por evidências do mundo real aumentam, o patrocínio farmacêutico continuará a ampliar sua participação de receita dentro do mercado de aplicativos de saúde centrados no paciente.
Por Plataforma de Entrega:
Dominância de Plataforma Cruzada com Impulso do iOSOs Aplicativos de Plataforma Cruzada/Aplicativos Web Progressivos lideraram com 55,10% de participação em 2025, mas as compilações para iOS estão acelerando a um CAGR de 41,33%, graças ao coach de IA Project Mulberry da Apple, com integração nativa programada para o iOS 19.4. Exemplos hospitalares como a implantação totalmente Apple do Emory Hillandale demonstram como o acoplamento estreito entre hardware e software pode agilizar o treinamento da equipe e o ritmo dos patches de segurança. O Android mantém sua tração onde dominam os mercados sensíveis a preços, ilustrado pelo aplicativo de hipertensão AHOMKA com capacidade offline em Gana. A coexistência de experiências iOS premium e a penetração do Android no mercado de massa sugere que os roteiros dos fornecedores devem manter a agilidade de compilação cruzada para capturar todo o espectro do mercado de aplicativos de saúde centrados no paciente.
Análise Geográfica
Mercado de Aplicativos de Saúde Centrados no Paciente na América do Norte
A América do Norte reteve 41,78% de participação em 2025, ancorada pelas regras de interoperabilidade orientadas pelo TEFCA e pelos frameworks maduros de terapêuticas digitais da FDA. O CMS adicionou os códigos de Gestão Avançada de Atenção Primária (GPCM1-3) à sua tabela de honorários de 2025, garantindo que o coaching remoto e o monitoramento biométrico possam ser faturados sob capitações estratificadas por risco. O compromisso da Epic de integrar sua base de clientes ao TEFCA até 2025 estenderá feeds de dados de alta fidelidade a 280 milhões de registros individuais, tornando a região um campo de testes para contratos baseados em resultados. No entanto, a resistência dos clínicos em consultórios menores e as persistentes lacunas de banda larga em áreas rurais limitam o teto de crescimento da região.
Mercado de Aplicativos de Saúde Centrados no Paciente na APAC
A Ásia-Pacífico é o cluster de crescimento mais rápido, com um CAGR de 39,95%, impulsionado por construções de sistemas de saúde com foco em dispositivos móveis e mandatos governamentais que integram serviços digitais às agendas de cobertura universal. A economia de tecnologia em saúde da Índia está no caminho certo para atingir 25 bilhões de USD em 2025, com a telemedicina liderando o volume de transações e as leituras de radiologia baseadas em IA melhorando o fluxo nos hospitais distritais. A inclusão da China na Iniciativa Global de Saúde Digital apoiada pela OMS acelera a padronização, enquanto os operadores exploram o 5G privado para campi hospitalares a fim de reduzir a latência em projetos-piloto de cirurgia remota. O fluxo de negócios no Sudeste Asiático — a Série E de 100 milhões de USD da Halodoc e a captação de 40,8 milhões de USD da Doctor Anywhere — sinaliza o contínuo apetite do capital de risco, ressaltando por que as multinacionais estão localizando interfaces para o Bahasa e o tailandês.
Mercado de Aplicativos de Saúde Centrados no Paciente na EMEA e América do Sul
A Europa registra uma expansão estável de meados dos dois dígitos sob o programa Espaço Europeu de Dados de Saúde, com a Alemanha liderando as aprovações de terapêuticas digitais de Classe II e o Reino Unido incorporando algoritmos de IA nas linhas de triagem do Serviço Nacional de Saúde. As regras harmonizadas de privacidade agilizam as implementações transfronteiriças, embora a adoção permaneça desigual devido às regras de reembolso localizadas. O Oriente Médio e África e a América do Sul oferecem potencial de crescimento a longo prazo à medida que a penetração de smartphones aumenta, mas as restrições de infraestrutura e de alfabetização digital retardam a realização de receitas, posicionando-os como ondas secundárias para o mercado de aplicativos de saúde centrados no paciente.

Panorama regulatório
A regulamentação está se tornando mais rígida em torno do acesso do paciente, da interoperabilidade e da qualificação de software como dispositivo médico, o que eleva o nível de exigência de conformidade para aplicativos centrados no paciente que se conectam a registros clínicos. Nos Estados Unidos, as orientações do FDA Digital Health Center of Excellence continuam a moldar a supervisão das funções de software, e em janeiro de 2026 a FDA reeditou orientações finais esclarecendo quais funções de Suporte à Decisão Clínica (CDS) podem ser excluídas da definição de dispositivo médico nos termos da seção 520(o)(1)(E) do FD&C Act. Em relação ao reembolso, as ações do CMS que apoiam vias de cuidado mediadas por aplicativos (incluindo os códigos de faturamento de saúde mental digital de 2025 referenciados em outra parte deste relatório) reforçam as vias de comercialização quando os produtos são implantados dentro de modelos de cuidado supervisionado.
Na Europa, o Regulamento do Espaço Europeu de Dados de Saúde (EHDS) (UE) 2025/327 entrou em vigor em 26 de março de 2025, estabelecendo regras comuns para o uso primário e secundário de dados de saúde entre os Estados-Membros, com disposições-chave aplicáveis a partir de 26 de março de 2029. A governança também foi formalizada, com a Comissão Europeia adotando o Regulamento de Execução (UE) 2026/771 em 7 de abril de 2026 para estabelecer o Conselho do Espaço Europeu de Dados de Saúde e gerenciar a transição da eHealth Network. A Alemanha continua sendo um mercado de referência líder para terapêuticas digitais regulamentadas por meio da estrutura DVG e DiGAV. A partir de 1º de janeiro de 2025, os aplicativos listados na DiGA devem atender aos requisitos de cibersegurança da BSI, levando os fornecedores a uma engenharia de segurança e documentação mais rigorosas.
Cenário Competitivo
A concorrência abrange incumbentes de prontuários eletrônicos de saúde, startups de telemedicina puras, gigantes da eletrônica de consumo e joint ventures farmacêutico-tecnológicas. A Epic Systems aproveita sua base instalada para integrar o MyChart com respostas ao paciente elaboradas por IA, reduzindo o tempo de caixa de entrada dos médicos e defendendo seu canal para 305 milhões de pacientes nos EUA.
A Teladoc Health ampliou seu alcance de cuidado preventivo por meio de sua aquisição de USD 65 milhões da Catapult Health, adicionando diagnósticos domiciliares às consultas virtuais. A Apple continua a investir em algoritmos de saúde no dispositivo, posicionando a App Store como guardiã para downloads terapêuticos premium. A nova unidade de saúde digital da Otsuka e a aliança da Sanofi com a BrightInsight ilustram como as grandes farmacêuticas estão internalizando competências de software para estender os ciclos de vida das moléculas.
As barreiras de entrada permanecem baixas para soluções pontuais de nicho, mas as vantagens de escala acumulam-se para as plataformas capazes de integração direta com adjudicação de sinistros, dispensação e monitoramento remoto. Consequentemente, embora os cinco principais fornecedores controlem penetração significativa nos subsegmentos vinculados a prontuários eletrônicos de saúde, o mercado geral de aplicativos de saúde centrados no paciente permanece apenas moderadamente concentrado.
Líderes do Setor de Aplicativos de Saúde Centrados no Paciente
Apple Inc. (CareKit)
Google LLC (Fit/Health Connect)
Koninklijke Philips N.V.
Teladoc Health Inc.
Epic Systems Corp. (MyChart)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aplicativos de Saúde Centrados no Paciente
- Apple Inc. (CareKit)
- Google LLC (Fit/Health Connect)
- Koninklijke Philips
- Teladoc Health
- Epic Systems Corp. (MyChart)
- Merck
- Pfizer
- Novartis
- Bayer
- Oracle Health (Cerner)
- Athenahealth
- AssureCare LLC (IPatientCare)
- MobileSmith Health
- Mfine
- MyFitnessPal Inc.
- Omada Health
- Babylon Holdings Ltd.

Oportunidades de mercado e perspectivas futuras
Os mandatos de interoperabilidade e a aceleração de padrões estão criando espaço para aplicativos que operacionalizam o acesso do paciente, a portabilidade de dados e fluxos de trabalho administrativos automatizados. Nos Estados Unidos, o CMS divulgou a proposta de regra de 2026 sobre Padrões de Interoperabilidade e Autorização Prévia para Medicamentos (CMS-0062-P) em abril de 2026, estendendo os requisitos de autorização prévia a medicamentos e adicionando exigências para relatar métricas de uso de API, o que aumenta a demanda por experiências de aplicativos voltadas ao paciente e conectadas a provedores, construídas sobre bases API-first. As atualizações de padrões também estão ampliando os caminhos de implementação: a ASTP/ONC aprovou padrões atualizados para uso no Programa de Certificação de TI em Saúde da ONC em junho de 2026 (incluindo o HL7 FHIR US Core Implementation Guide STU 9.0.0 e o Da Vinci CRD 2.2.1), com adoção voluntária a partir de 29 de agosto de 2026, apoiando a implantação mais rápida de aplicativos compatíveis que podem se integrar a ecossistemas certificados.
Movimentos empresariais e de plataforma refletem investimento sustentado em camadas de engajamento do paciente que conectam sistemas clínicos, dados do consumidor e IA. A CVS Health e a Google Cloud anunciaram uma parceria estratégica em março de 2026 para lançar o Health100, combinando uma plataforma de engajamento empresarial com o Gemini e a Google Cloud Healthcare API, o que amplia a concorrência entre fornecedores que atendem pagadores e grandes grupos de provedores com jornadas de paciente omnicanal. Implantações lideradas por provedores também apontam para a integração de fluxos de trabalho como o próximo campo de batalha. Em maio de 2026, a K Health firmou parceria com o University of Pennsylvania Health System para implantar agentes de IA clínica em prontuários eletrônicos e portais voltados ao público para atendimento de urgência virtual e clínicas especializadas, destacando o prêmio dado a soluções que reduzem o atrito tanto para pacientes quanto para clínicos. A infraestrutura de código aberto está se tornando outra palanca para ciclos mais rápidos de construção e integração. Em julho de 2026, a Linux Foundation anunciou a Open Health Stack Software Foundation para fornecer um lar neutro em relação a fornecedores para ferramentas de código aberto usadas em soluções de saúde digital habilitadas por IA, reduzindo as barreiras técnicas para desenvolvedores, enquanto aumenta a pressão sobre plataformas proprietárias para se diferenciarem por meio de segurança, evidências de resultados e integrações.
Recent Industry Developments in Mercado de Aplicativos de Saúde Centrados no Paciente
- Maio de 2026: O Google lançou um aplicativo Google Health redesenhado junto com o Google Health Coach, adicionando integração mais estreita com o Health Connect e pontos de interoperabilidade que incluem o Apple Health. A atualização reforça o esforço do Google para criar uma interface unificada voltada ao consumidor para dados gerados pelo paciente e por dispositivos, que os desenvolvedores de aplicativos podem aproveitar para engajamento e acompanhamento longitudinal entre ecossistemas.
- Fevereiro de 2025: A Teladoc Health adquiriu a Catapult Health por 65 milhões de USD, adicionando capacidades de testes preventivos domiciliares às suas ofertas de cuidado conectado. O acordo amplia a capacidade da Teladoc de combinar diagnósticos com programas contínuos de acompanhamento, estendendo as jornadas de ponta a ponta em que os aplicativos centrados no paciente competem cada vez mais.
- Novembro de 2024: A Teladoc Health apresentou um Virtual Sitter alimentado por IA, projetado para permitir que um único técnico monitore vários quartos de internação. O lançamento expande o engajamento de pacientes assistido por IA e o monitoramento de segurança para fluxos de trabalho hospitalares, elevando as expectativas para plataformas adjacentes a aplicativos que combinam observação remota com operações clínicas.


Mercado de Aplicativos de Saúde Centrados no Paciente Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange a receita gerada por aplicativos de saúde centrados no paciente que ajudam as pessoas a gerenciar o bem-estar e as condições de saúde por meio de interfaces móveis ou web, incluindo funções de engajamento, monitoramento e suporte ao cuidado usadas por pacientes e equipes de cuidado.
Exclusões de escopo: excluímos aplicativos de bem-estar de uso geral para o consumidor que não são construídos para casos de uso em saúde e não têm foco em fluxo de trabalho de cuidado ao paciente.
Visão geral da segmentação
- Por Modo de Operação
- Baseado em Telefone
- Baseado na Web
- Aplicativos Híbridos
- Por Aplicação
- Gestão de Bem-Estar
- Gestão de Doenças e Tratamento
- Saúde Mental e Atenção Plena
- Adesão à Medicação
- Outras Aplicações
- Por Usuário Final
- Pacientes (Autouso)
- Provedores / Clínicas
- Operadoras
- Patrocinadores Farmacêuticos e de Tecnologia Médica
- Por Plataforma de Entrega
- iOS
- Android
- Plataforma Cruzada / Aplicativos Web Progressivos
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho de pesquisa documental foi usado para definir os limites do que conta como um aplicativo de saúde centrado no paciente e para mapear os sinais de demanda e oferta por região. Recorremos a referências públicas e oficiais, como orientações de saúde digital da OMS, estatísticas de saúde da OCDE, páginas de informações sobre saúde digital e SaMD da FDA dos EUA, indicadores de doenças crônicas do CDC e conjuntos de dados de saúde e TIC do Eurostat. Essas fontes nos ajudaram a fundamentar o contexto de adoção, a direção da carga de doenças e a prontidão dos sistemas de saúde antes da construção de qualquer modelo.
Também analisamos relatórios anuais de empresas, apresentações de resultados, documentação de produtos, notas de políticas de lojas de aplicativos e cobertura de imprensa confiável para entender como os aplicativos são monetizados, incluindo assinatura, licenciamento ou programas de empregadores e provedores. Para verificações quantitativas, um banco de dados de assinatura paga para dados financeiros de empresas e notícias foi usado seletivamente, e um banco de dados de patentes foi usado para observar para onde o foco dos produtos estava mudando ao longo do tempo. As fontes documentais específicas nomeadas acima são ilustrativas, e muitos outros materiais públicos também foram usados para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas foram usadas para validar o que foi aprendido na pesquisa documental e para preencher lacunas em torno de preços, adoção e caminhos de compra entre provedores, pagadores, empregadores e desenvolvedores de aplicativos. Como este é um tema global, garantimos que a opinião dos respondentes fosse verificada nas principais regiões, de modo que premissas como penetração paga e renovações não fossem determinadas por uma única geografia.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 12% | APAC: 42% |
| Nível médio: 52% | Líderes funcionais/de unidade: 35% | EMEA: 33% |
| Players menores: 15% | Gerentes: 53% | Américas: 25% |
Dimensionamento e previsão de mercado
Para o dimensionamento, aplicamos uma lógica top-down e bottom-up em uma ordem prática para que os totais permaneçam explicáveis. A construção top-down parte do pool de gastos endereçável com aplicativos de saúde digital e depois filtra usando o uso de smartphone e internet a nível regional, a parcela de consumidores de saúde que usam ferramentas móveis e a penetração paga de recursos de aplicativos centrados no paciente em bem-estar e gestão de doenças e tratamentos. Quando séries públicas estão disponíveis, também verificamos direcionalmente com tendências de prevalência de doenças crônicas e sinais de utilização de telessaúde e cuidado remoto, já que essas categorias moldam o uso de aplicativos.
Depois de criada a primeira visão, a corroboramos com aproximações seletivas bottom-up, como pontos de preço amostrados de fornecedores, estruturas típicas de licenciamento ou assinatura, e adoção por grupos de provedores e empregadores em países-chave. Se uma categoria tiver divulgação irregular, a lacuna é tratada usando faixas de penetração conservadoras validadas por meio de chamadas primárias, seguidas de uma nova verificação da receita implícita por usuário ativo para que os totais não se desviem de forma irrealista. Para a previsão, é usada a análise de cenários, pois o crescimento depende da regulamentação, do apoio ao reembolso e do ritmo de implantação empresarial, e a curva final é alinhada às expectativas de especialistas sobre adoção paga, retenção e movimento médio de preços em cada região.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de múltiplas verificações para que o modelo permaneça consistente com os sinais reais do mercado. Comparamos a adoção implícita e o gasto por usuário com indicadores independentes, como penetração de smartphones e internet, expansão de programas de saúde digital e faixas de preços observáveis, e depois investigamos quaisquer saltos abruptos antes da aprovação final. Quando surgem variações por região ou ano, as premissas são revisadas, e recontatos direcionados são acionados para confirmar se a mudança é real ou um artefato de dados.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando há eventos materiais, como mudanças regulatórias importantes, alterações no reembolso ou uma mudança expressiva na adoção empresarial. Antes da entrega, as informações mais recentes são verificadas novamente para que os clientes recebam uma visão atualizada, em vez de um retrato antigo e estático.
Tamanho do mercado global de aplicativos de saúde centrados no paciente da Mordor Intelligence medido em relação a outras estimativas publicadas
Os tamanhos de mercado publicados para aplicativos de saúde centrados no paciente costumam diferir porque cada publicador define o limite de forma ligeiramente diferente e, em seguida, usa diferentes premissas de adoção e preços para transformar usuários em receita. As diferenças também aparecem quando algumas estimativas se ancoram em um ano-base anterior, ou quando o momento cambial e o tratamento da inflação não são claramente declarados.
Sinais de monetização de aplicativos e verificações de escopo de plataforma são usados para manter o valor do mercado vinculado a fluxos de trabalho de cuidado ao paciente pagos na estimativa da Mordor Intelligence, em vez de expandi-lo para o uso amplo de bem-estar do consumidor ou serviços digitais adjacentes. As lacunas geralmente vêm de se ecossistemas liderados por wearables são contados como parte dos aplicativos, se a prestação de serviços no local pelo provedor está agrupada na receita de aplicativos, e com que rapidez se assume que a penetração paga aumentará conforme os sistemas de saúde se digitalizam.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 36,28 bilhões de USD (2026) | |
| Editora do Setor A | 14,84 bilhões de USD (2024) | Usa um ano-base anterior e uma definição mais ampla que faz referência a ecossistemas de aplicativos de wearables, o que pode incluir engajamento vinculado a dispositivos além dos fluxos de trabalho de aplicativos de cuidado ao paciente pagos. |
| Editora Global B | 10,51 bilhões de USD (2024) | Ancora o modelo em uma base de 2024 menor e parece misturar definições de categoria (como tecnologia de telessaúde domiciliar) que podem deslocar receita entre soluções apenas de aplicativos e soluções de cuidado digital mais amplas. |
A variação entre os três números reflete principalmente os limites de escopo, a seleção do ano-base e a rapidez com que se assume que a adoção paga escalará nos canais de provedores e empregadores. Ao manter as etapas rastreáveis até indicadores de adoção, preços e prontidão regional, nosso dimensionamento permanece repetível e mais fácil de reconciliar quando surgem novas evidências.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de aplicativos de saúde centrados no paciente em 2026?
O tamanho do mercado de aplicativos de saúde centrados no paciente é de USD 36,28 bilhões em 2026, com um CAGR projetado de 38,85% até 2031.
Qual segmento expande mais rapidamente entre 2026-2031?
Os aplicativos de Saúde Mental e Atenção Plena registram o maior CAGR previsto, de 42,11%, graças aos terapêuticos aprovados pela Administração de Alimentos e Medicamentos dos EUA e aos novos códigos de faturamento do CMS.
Qual participação a América do Norte detém atualmente?
A América do Norte representa 41,78% da participação do mercado de aplicativos de saúde centrados no paciente, apoiada por redes de dados alinhadas ao TEFCA e caminhos de reembolso.
Por que os aplicativos híbridos estão ganhando tração?
As estruturas híbridas permitem a implantação de código único em iOS, Android e web, reduzindo os custos de manutenção e acelerando as atualizações regulatórias.
Como as empresas farmacêuticas estão participando?
Os patrocinadores farmacêuticos financiam aplicativos complementares que rastreiam a dosagem e os resultados, com o segmento crescendo a um CAGR de 41,89% até 2031.
O que inibe a adoção mais rápida pelos médicos?
Os obstáculos de integração ao fluxo de trabalho e as lacunas nos padrões de dados reduzem a disposição dos médicos de prescrever ou integrar aplicativos, moderando o CAGR em uma estimativa de 4,2%.
Página atualizada pela última vez em:



