
Tamanho e Participação do Mercado de CRM de Saúde
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 23.15 Bilhões de dólares |
| Tamanho do Mercado (2031) | 41.45 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 12.34 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
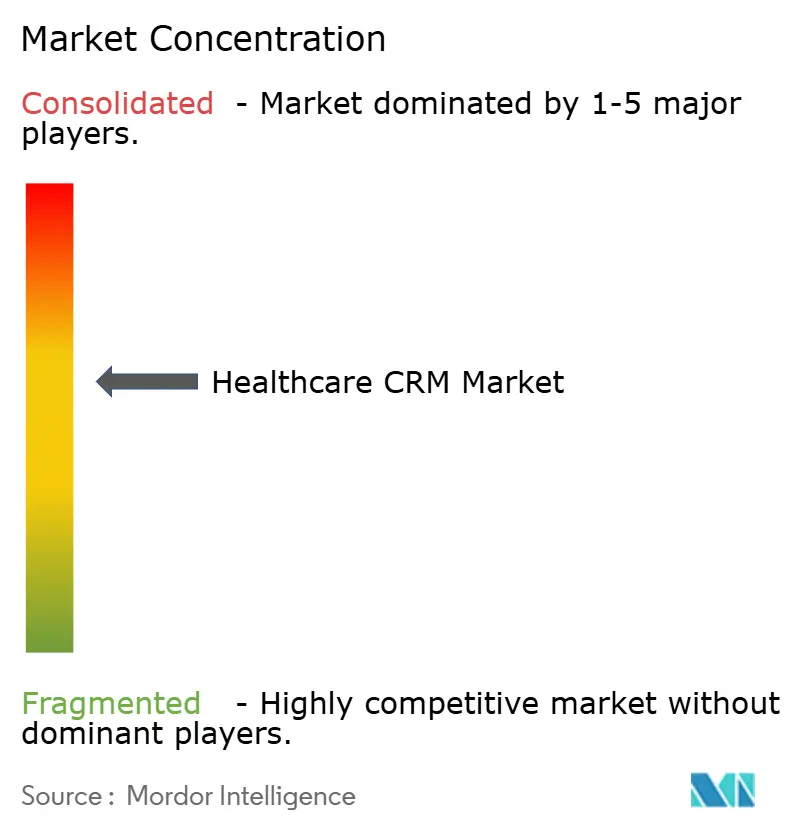
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de CRM de Saúde por Mordor Intelligence
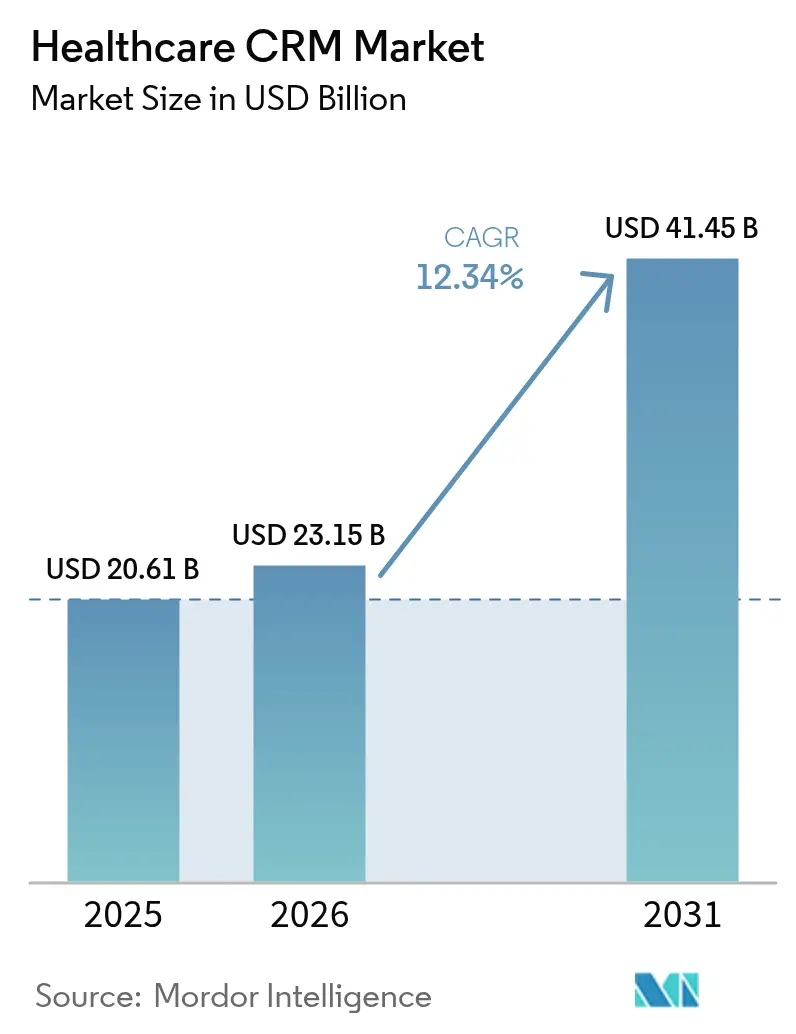
O tamanho do mercado de CRM de saúde deverá crescer de USD 20,61 bilhões em 2025 para USD 23,15 bilhões em 2026 e está previsto para atingir USD 41,45 bilhões até 2031 a um CAGR de 12,34% ao longo de 2026-2031. O crescimento reflete o rápido impulso do setor de saúde em direção a modelos de prestação centrados no paciente, a adoção mais ampla de plataformas em nuvem e os investimentos contínuos em transformação digital. Grandes redes de provedores estão implantando ferramentas avançadas de engajamento do paciente para melhorar a coordenação do cuidado e gerenciar as crescentes expectativas dos consumidores por comunicação em tempo real. Os fornecedores estão incorporando inteligência artificial em fluxos de trabalho que conectam programas de telessaúde, ciclo de receita e saúde populacional, criando visões unificadas da jornada do paciente e abrindo novos fluxos de receita. A intensificação da concorrência e o aumento de parcerias estratégicas estão ajudando os compradores a reduzir o custo total de propriedade, enquanto aceleram o lançamento de funcionalidades em diversos ambientes de cuidado.
Principais Conclusões do Relatório
- Por componente, o software liderou com 65,12% de participação na receita em 2025; os serviços apresentam a expansão mais rápida com um CAGR de 13,25% até 2031.
- Por modelo de implementação, o segmento web/nuvem controlou 77,65% do tamanho do mercado de CRM de saúde em 2025 e também é projetado para ser o segmento mais rápido, crescendo a um CAGR de 12,46% até 2031.
- Por tamanho de organização, as grandes empresas responderam por 69,95% da participação no mercado de CRM de saúde em 2025; as pequenas e médias empresas estão crescendo mais rapidamente com um CAGR de 12,97% ao longo do horizonte de previsão.
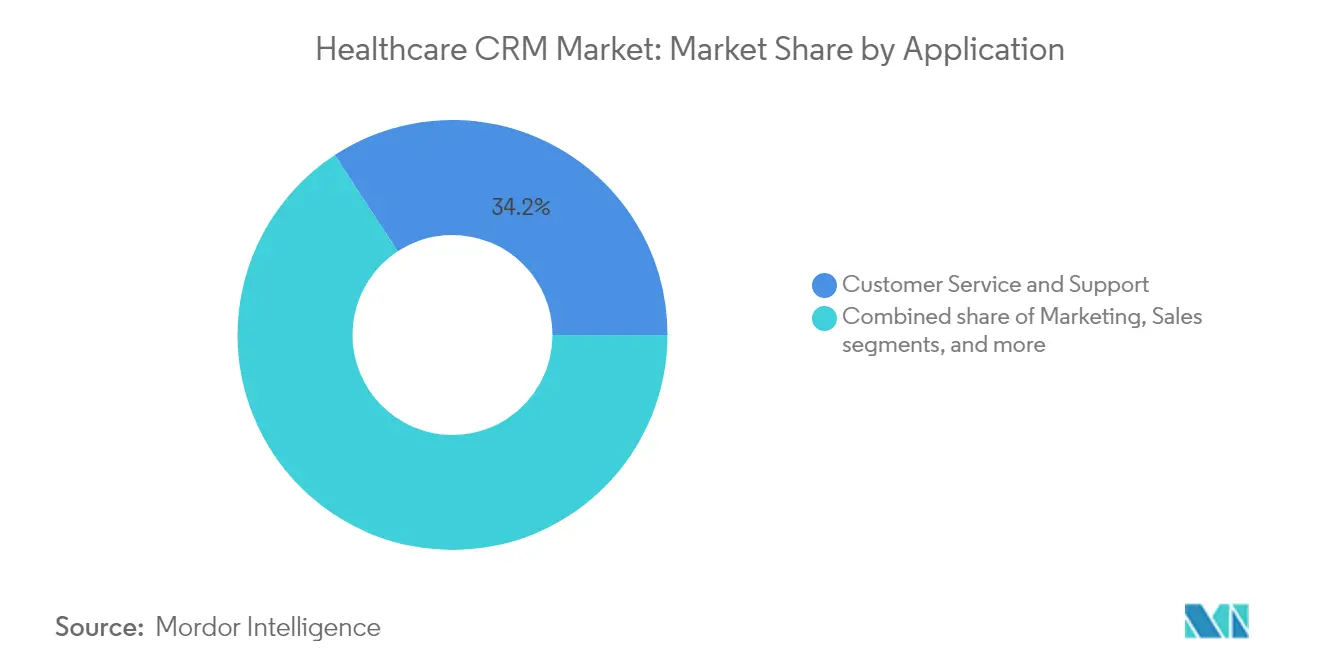
- Por aplicação, o atendimento ao cliente e suporte deteve 34,22% do tamanho do mercado de CRM de saúde em 2025; o gerenciamento de informações do paciente está crescendo a um CAGR de 13,36%.
- Por usuário final, os hospitais capturaram 56,02% da participação na receita em 2025; centros cirúrgicos ambulatoriais e clínicas estão previstos para expandir a um CAGR de 12,62% até 2031.
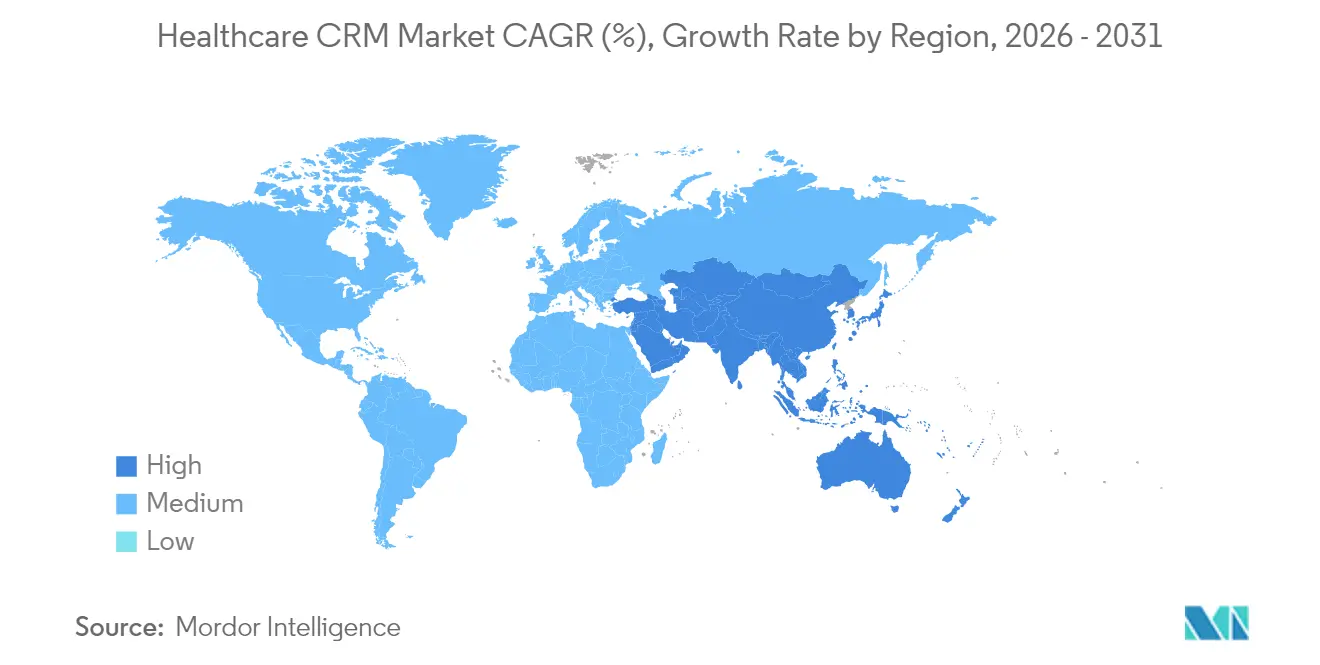
- Por geografia, a América do Norte reteve 51,78% da participação no mercado de CRM de saúde em 2025, enquanto a Ásia-Pacífico está definida para crescer mais rapidamente com um CAGR de 13,62%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Transição para Cuidados Baseados em Valor que Requerem Plataformas de Engajamento do Paciente | +3.2% | América do Norte e Europa, com adoção emergente na APAC | Médio prazo (2-4 anos) |
| Adoção Rápida de Comunicação Omnicanal com Pacientes em toda a Área da Saúde | +2.8% | Global, com maior impacto na América do Norte | Curto prazo (≤ 2 anos) |
| Mandatos Governamentais de Interoperabilidade Elevando a Demanda por Integração de Dados | +2.1% | América do Norte, Europa, com expansão gradual para a APAC | Médio prazo (2-4 anos) |
| Expansão da Telessaúde Impulsionando a Integração de CRM com Cuidado Virtual | +2.5% | Global, com impacto mais forte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Ascensão do Consumerismo na Saúde e Jornadas Personalizadas do Paciente | +1.9% | América do Norte, Europa, APAC urbana | Médio prazo (2-4 anos) |
| Consolidação Hospitalar Catalisando Implantações de CRM em Nível Empresarial | +1.4% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Transição para Cuidados Baseados em Valor que Requerem Plataformas de Engajamento do Paciente
Os sistemas de saúde que avançam em direção a modelos de reembolso baseados em valor precisam de ferramentas robustas que monitorem resultados e possibilitem a comunicação proativa. Organizações envolvidas em contratos baseados em valor têm 36% mais probabilidade de investir em software avançado de engajamento do paciente que integra dados clínicos, financeiros e comportamentais em um único registro. Os Centros de Serviços Medicare e Medicaid aumentaram as taxas de pagamento de saúde domiciliar em 2,7% para 2025, embora ajustes tenham reduzido o aumento líquido para 0,5%.[1]Centros de Serviços Medicare e Medicaid, "Folha de Fatos da Regra Final do Sistema de Pagamento Prospectivo de Saúde Domiciliar para o Ano Civil 2025," Centros de Serviços Medicare e Medicaid, cms.gov Os provedores estão, portanto, intensificando os esforços para acompanhar métricas de qualidade e minimizar penalidades. As plataformas do mercado de CRM de saúde integradas automatizam a comunicação, apoiam o fechamento de lacunas no cuidado e simplificam a análise de saúde populacional em múltiplos ambientes de cuidado, tornando-as habilitadores críticos do sucesso baseado em valor.
Adoção Rápida de Comunicação Omnicanal com Pacientes em toda a Área da Saúde
A tendência omnicanal está impulsionando níveis recordes de investimento em plataformas. Pesquisas mostram que 92% dos pacientes preferem formulários de admissão digitais e 91% esperam respostas rápidas por meio de portais, mensagens de texto ou e-mail. Provedores que utilizam fluxos de trabalho coordenados de SMS, portal e voz relatam saltos na adesão a consultas de até 35% e aumentos de satisfação de 28%. Esses ganhos se traduzem diretamente em retenção de receita ao reduzir faltas e impulsionar a fidelização. À medida que as expectativas dos consumidores continuam a se alinhar com experiências no estilo do varejo, o mercado de CRM de saúde está avançando rapidamente em direção a chatbots orientados por inteligência artificial e análise de sentimentos que refinam as estratégias de engajamento em tempo real.
Mandatos Governamentais de Interoperabilidade Elevando a Demanda por Integração de Dados
Legislações como a Lei de Curas do Século 21 nos Estados Unidos e o Espaço Europeu de Dados de Saúde na União Europeia exigem a troca padronizada de dados, forçando as organizações de saúde a modernizar interfaces legadas. O setor global de soluções de interoperabilidade está projetado para crescer de USD 4,53 bilhões em 2024 para USD 7,75 bilhões até 2029, refletindo um CAGR de 11,31%. Os fornecedores do mercado de CRM de saúde com APIs FHIR pré-construídas e compatibilidade com os principais sistemas de prontuário eletrônico de saúde estão crescendo mais rapidamente porque reduzem o risco de conformidade e encurtam os prazos dos projetos. A prontidão para a interoperabilidade está se tornando um critério de aquisição prioritário, especialmente em redes integradas de prestação de serviços que gerenciam múltiplas instalações de agudos e ambulatoriais.
Expansão da Telessaúde Impulsionando a Integração de CRM com Cuidado Virtual
Os volumes de cuidado virtual permanecem elevados em comparação com as linhas de base pré-pandêmicas, deslocando a atenção dos provedores para plataformas unificadas que integram dados de telessaúde juntamente com atendimentos presenciais. A Teladoc Health adicionou 4,2 milhões de membros nos Estados Unidos ao seu serviço de Cuidado Integrado em 2024 e aumentou o registro em programas de cuidado de doenças crônicas em 4%.[2]Teladoc Health, "Relatório Anual de 2024," q4cdn.com Os provedores estão incorporando fluxos de trabalho de agendamento, monitoramento remoto e pagamento nas interfaces do mercado de CRM de saúde, dando aos clínicos visibilidade longitudinal sobre os determinantes clínicos e sociais da saúde. As ferramentas de engajamento contínuo melhoram a adesão em populações com doenças crônicas e ajudam as organizações a se qualificarem para bônus de economia compartilhada sob contratos baseados em valor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Silos de Dados Persistentes Decorrentes de TI Legada Fragmentada | -1.8% | Global, com maior impacto na América do Norte e Europa | Médio prazo (2-4 anos) |
| Regulamentações Rigorosas de Proteção de Dados Prolongando os Ciclos de Aquisição | -1.2% | Europa (GDPR), América do Norte (HIPAA), com impacto crescente na APAC | Médio prazo (2-4 anos) |
| Escassez Global de Talentos em TI de Saúde Limitando a Capacidade de Implantação | -1.1% | Global, com impacto agudo em mercados emergentes | Curto prazo (≤ 2 anos) |
| Resistência dos Clínicos a Mudanças nos Fluxos de Trabalho e à Adoção de Tecnologia | -0.9% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Silos de Dados Persistentes Decorrentes de TI Legada Fragmentada
Muitos sistemas de saúde continuam a manter dezenas de aplicações especializadas que não conseguem trocar informações facilmente, bloqueando os esforços para criar prontuários unificados de pacientes. Dados de baixa qualidade custam ao setor um estimado de USD 300 bilhões por ano e complicam as implantações de análises. As implementações rotineiramente requerem projetos trabalhosos de mapeamento e transformação de dados que inflacionam os orçamentos e prolongam os prazos. Fornecedores com aceleradores internos ou parcerias para integração empresarial estão ganhando terreno, mas o risco de estouro orçamentário continua sendo um fator dissuasivo para organizações menores que avaliam projetos no mercado de CRM de saúde.
Regulamentações Rigorosas de Proteção de Dados Prolongando os Ciclos de Aquisição
Os reguladores continuam a apertar as regras em torno das informações pessoais de saúde, prolongando os ciclos de diligência prévia para novos contratos. O GDPR da Europa impõe penalidades severas pelo uso indevido, e a aplicação da HIPAA nos Estados Unidos não dá sinais de flexibilização. Avaliações de impacto sobre privacidade, acordos de associados comerciais e testes de penetração de terceiros são agora pré-requisitos padrão para a aprovação de aquisições. O escrutínio adicional pode atrasar as datas de entrada em funcionamento por vários trimestres, especialmente para implementações em nuvem transfronteiriças. Os fornecedores com padrões robustos de criptografia, relatórios prontos para auditoria e opções de hospedagem específicas para cada região estão mais bem posicionados para superar esses obstáculos e garantir crescimento de longo prazo no mercado de CRM de saúde.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Os Serviços Impulsionam Valor IncrementalO cenário de componentes mostra o software respondendo por 65,12% da receita em 2025, porém os serviços estão se expandindo mais rapidamente com um CAGR de 13,25%. As migrações para a nuvem, as integrações com prontuários eletrônicos de saúde e os programas de gestão de mudanças exigem expertise especializada que as equipes internas de TI frequentemente não possuem. Os sistemas de saúde comumente agrupam contratos de consultoria, implementação e suporte gerenciado em acordos plurianuais para garantir desempenho e adoção pelos usuários. À medida que os módulos de inteligência artificial se tornam comuns, a configuração avançada e o ajuste contínuo de algoritmos elevam ainda mais os gastos com serviços. O mercado de CRM de saúde se beneficia quando os parceiros de implementação aceleram o tempo de obtenção de valor ao harmonizar os fluxos de trabalho entre os departamentos clínico, financeiro e de experiência do consumidor.
Em paralelo, os fornecedores de plataformas estão lançando kits de ferramentas com baixo uso de código, mas a maioria dos provedores ainda prefere assistência externa para a remediação da qualidade dos dados e o mapeamento regulatório. Evidências iniciais indicam que as implantações com suporte de serviços alcançam pontuações de satisfação do usuário 20% a 30% mais altas em comparação com as implantações autônomas. Esses resultados positivos reforçam a narrativa de crescimento dos serviços e encorajam os compradores iniciantes a selecionar contratos agrupados. À medida que mais hospitais de médio porte e redes ambulatoriais ingressam no conjunto de compradores, o ecossistema de serviços do setor de CRM de saúde está prestes a se ampliar, criando novos nichos para integradores de sistemas especializados.


Por Modelo de Implementação:
A Nuvem em Primeiro Lugar Continua Sendo a NormaO segmento web/nuvem deteve uma participação de 77,65% em 2025 e continua a crescer a um CAGR de 12,46%. O preço por assinatura reduz a despesa de capital inicial, enquanto o acesso remoto apoia modelos de força de trabalho híbridos. Os provedores gravitam em direção a arranjos de locatário único ou regionalmente segregados que cumprem as regras de soberania de dados. As implantações legadas locais persistem em centros médicos acadêmicos que colocam dados de pesquisa em co-localização e requerem latência ultrabaixa. No entanto, o custo dos ciclos de atualização de hardware impulsiona muitos em direção à hospedagem gerenciada.
O armazenamento elástico e os recursos integrados de recuperação de desastres reduziram as preocupações com segurança. A maioria dos fornecedores agora obtém certificações HITRUST, ISO 27001 e SOC2, removendo barreiras significativas de aquisição. A mudança também se alinha com os objetivos de sustentabilidade, pois a hospedagem consolidada frequentemente melhora a eficiência energética. Dados esses fatores, espera-se que o mercado de CRM de saúde mantenha uma inclinação decisiva para a nuvem ao longo da década.
Por Tamanho de Organização:
As PMEs Diminuem a Lacuna DigitalAs grandes empresas retiveram uma participação de 69,95% em 2025, mas espera-se que as PMEs cresçam a um CAGR mais forte de 12,97% e continuem a reduzir a diferença. Práticas menores estão adotando pacotes escaláveis que combinam lembretes de consultas, gerenciamento de reputação e painéis básicos de saúde populacional. Modelos de início rápido e licenciamento com pagamento conforme o uso minimizam o risco, enquanto interfaces intuitivas limitam a sobrecarga de treinamento. Estudos mostram que as PMEs que migram para plataformas do mercado de CRM de saúde obtêm ganhos de retenção de 25% a 40% e economias de custos operacionais de até 35% por meio da automação de fluxos de trabalho.
Programas de financiamento de fornecedores de tecnologia e iniciativas regionais de subsídios aliviam ainda mais a pressão sobre o capital. À medida que o consumerismo intensifica a concorrência, clínicas independentes veem o CRM como uma alavanca essencial para corresponder à personalização oferecida por sistemas de saúde maiores. As integrações com complementos de ponto de venda e telessaúde provavelmente ampliarão o impulso de adoção no segmento de pequenas práticas.
Por Aplicação:
O Gerenciamento de Informações do Paciente Ganha ImpulsoO atendimento ao cliente e suporte manteve a maior fatia de receita com 34,22% em 2025, porém as aplicações de gerenciamento de informações do paciente estão crescendo a um CAGR de 13,36%. Os provedores buscam perfis abrangentes e acionáveis que combinem dados de prontuários eletrônicos de saúde, feeds de dispositivos vestíveis e indicadores de determinantes sociais. Registros unificados permitem comunicação direcionada, estratificação de risco clínico e design personalizado de caminhos de cuidado. Uma camada madura de informações do paciente também sustenta a conformidade com os mandatos de interoperabilidade, reforçando a demanda.
A análise avançada usa a mesma base de dados para prever a probabilidade de reinternações, otimizar a alocação de pessoal e orientar campanhas de cuidado preventivo. Os subsegmentos de marketing e gerenciamento de encaminhamentos também estão se expandindo à medida que as pressões competitivas aumentam, fortalecendo a proposta de valor geral do mercado de CRM de saúde.
Por Usuário Final:
Ambientes Ambulatoriais Crescem RapidamenteOs hospitais responderam por 56,02% da receita em 2025 devido aos seus fluxos de trabalho complexos e maiores orçamentos de TI, porém os centros cirúrgicos ambulatoriais e as clínicas estão se acelerando a um CAGR de 12,62%. Os ambientes ambulatoriais favorecem o check-in simplificado, o consentimento digital e o acompanhamento automatizado porque os volumes de procedimentos podem exceder 20 casos por sala a cada dia. Os painéis integrados de CRM melhoram o rendimento e capturam visitas subsequentes mantendo o engajamento contínuo após a alta. Os centros de diagnóstico e as agências de saúde domiciliar seguem uma lógica semelhante, adotando módulos que centralizam agendamentos, lembretes e notificações de resultados. À medida que os pagadores empurram mais procedimentos eletivos para locais ambulatoriais, a diversificação dos usuários finais se intensificará em todo o mercado de CRM de saúde.
Análise Geográfica
Mercado de CRM para Saúde na América do Norte
A América do Norte deteve 51,78% da receita global em 2025, sustentada pela maturidade na penetração de registros eletrônicos de saúde, modelos avançados de reembolso e um denso ecossistema de fornecedores. O CAGR de 11,98% da região até 2031 é sólido, embora modesto em comparação com os mercados emergentes. Os sistemas de saúde concentram-se em projetos de otimização que melhoram as métricas de experiência do paciente e desbloqueiam valor incremental dos investimentos anteriores em TI. Os incentivos federais para interoperabilidade, somados à paridade contínua de reembolso de telessaúde no âmbito do Medicare, mantêm a demanda elevada nas redes integradas de prestação de serviços e nos modelos híbridos de pagador-prestador.
Mercado de CRM para Saúde na APAC
A Ásia-Pacífico é o território de crescimento mais rápido, com CAGR de 13,62%, impulsionado por grandes bases populacionais, rápida digitalização e programas nacionais progressivos de saúde digital. China e Índia estão direcionando orçamentos para hubs regionais em nuvem, telemedicina rural e engajamento com foco em dispositivos móveis. O Orçamento da União da Índia de 2025 destacou planos para ampliar a cobertura de saúde digital e incentivar a expansão da banda larga em distritos remotos. Essas políticas reduzem os prazos de implantação de soluções nativas em nuvem, impulsionando diretamente o mercado de CRM para saúde.
Mercado de CRM para Saúde na EMEA e América do Sul
A Europa contribui com uma parcela significativa e cresce a um CAGR de 12,33%. O Espaço Europeu de Dados de Saúde, combinado com as salvaguardas de privacidade do GDPR, leva as organizações a adotarem plataformas com criptografia tolerante a falhas e trilhas de auditoria. Fundos fiduciários do Reino Unido e clínicas universitárias alemãs estão pilotando segmentação baseada em inteligência artificial que personaliza o alcance de acordo com perfis linguísticos e socioeconômicos. Os sistemas do Sul e do Leste Europeu seguem o mesmo caminho, frequentemente apoiados por fundos estruturais da UE que cofinanciam a infraestrutura digital. O Oriente Médio e África e a América do Sul expandem-se a 13,41% e 12,88%, respectivamente, sustentados por investimentos do setor privado, crescentes fluxos de turismo médico e demanda por experiências digitais de nível do consumidor.

Panorama regulatório
As implementações de CRM em saúde operam sob obrigações cada vez mais rígidas de privacidade, segurança e interoperabilidade, que afetam decisões de design de produto e de aquisição. Nos Estados Unidos, os requisitos da HIPAA, aplicados pelo HHS Office for Civil Rights (OCR), continuam a moldar a due diligence dos fornecedores, incluindo orientações de que o uso de tecnologias de rastreamento online (por exemplo, pixels e tags de análise) pode constituir uma divulgação de PHI quando incorporado em fluxos de engajamento voltados ao paciente e em workflows de CRM. Essa postura impulsiona um tratamento mais rigoroso de consentimento e autorização. A CMS também avançou na simplificação administrativa ao finalizar a CMS-0053-F para Health Care Claims Attachments, adotando o HL7 C-CDA como padrão e definindo uma data de vigência de 26 de maio de 2026, com um período de implementação de 24 meses, o que eleva o padrão para a troca de dados clínicos e financeiros baseada em normas entre CRM, ciclo de receita e processos das seguradoras.
Na Europa, o GDPR continua a prolongar as revisões de aquisição e de nuvem transfronteiriça, enquanto o EU AI Act (Regulamento (UE) 2024/1689) acrescenta ainda mais carga de conformidade às plataformas de CRM que incorporam IA, particularmente para casos de uso de maior risco que exigem governança de dados mais forte e documentação técnica. Com o AI Act aplicável a partir de 2 de agosto de 2026 (com disposições de transição para determinados sistemas), os fornecedores que atendem prestadores e pagadores europeus precisam cada vez mais de controles auditáveis sobre o comportamento dos modelos, a proveniência dos dados e o monitoramento, além dos requisitos básicos de privacidade e segurança.
Cenário Competitivo
O mercado de CRM de saúde apresenta concentração moderada. Salesforce, Microsoft Dynamics e Oracle trazem plataformas cross-industry com ecossistemas robustos, enquanto Epic Systems, Veeva Systems e hc1.com fornecem módulos de propósito específico adaptados a fluxos de trabalho clínicos. O foco estratégico da Salesforce no Einstein AI e suas atualizações do Health Cloud intensificam a rivalidade com a Epic Systems, cuja solução Cheers está ganhando tração entre grandes sistemas de saúde dos Estados Unidos. Microsoft colabora com Epic Systems por meio de integrações do Microsoft Teams que simplificam as consultas virtuais.
As parcerias estratégicas se multiplicam à medida que os fornecedores agrupam complementos de telessaúde, análises e segurança cibernética. A Talkdesk integrou seu conjunto de centrais de contato ao Epic Cheers em fevereiro de 2025, melhorando o roteamento em tempo real e o acompanhamento por SMS. O Painel de Saúde da Rubrik, lançado em dezembro de 2024, protege os ambientes da Epic Systems com backups imutáveis e relatórios centralizados de conformidade rubrik.com. Esses movimentos refletem uma mudança em direção ao jogo de ecossistema, onde a resiliência cibernética e os fluxos de trabalho de comunicação se tornam diferenciadores críticos.
Fusões e aquisições visam lacunas de capacidade e expansão regional. Innovaccer adquiriu Cured Health em janeiro de 2024 para ampliar a funcionalidade de automação de marketing, e a Syllable adquiriu a Actium Health em março de 2024 para reforçar a inteligência artificial conversacional e a automação de processos. O interesse de private equity permanece elevado, com múltiplos de negócios sustentados por fortes modelos de receita recorrente. Espera-se que o campo competitivo permaneça dinâmico à medida que pagadores, empresas de ciências da vida e startups de saúde do consumidor entram em espaços adjacentes, impulsionando a inovação contínua no mercado de CRM de saúde.
Líderes do Setor de CRM de Saúde
IBM Corp
Microsoft Corp
Oracle
Salesforce Inc
SAP
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de CRM para Saúde
- Accenture
- Creatio
- Cured Health
- Epic Systems
- hc1.com
- IBM Corp
- Infor Inc
- Innovaccer
- Microsoft Corp
- Oracle
- Pegasystems
- Personify Health, Inc.
- Phreesia, Inc
- Sage Group plc
- Salesforce Inc
- SAP
- SugarCRM
- Veeva Systems
- WebMD Ignite, Inc
- Zoho Corporation

Oportunidades de mercado e perspectivas futuras
Uma oportunidade mais clara está surgindo para workflows de CRM agênticos e liderados por automação que reduzem o esforço manual em agendamento, triagem de encaminhamentos, suporte à documentação e operações de atendimento, ao mesmo tempo em que atendem às restrições de interoperabilidade e privacidade. Em março de 2026, a Salesforce apresentou os agentes Agentforce Health, posicionados em torno da harmonização de informações médicas e do trabalho com padrões de dados de saúde como o FHIR. Esse movimento sustenta a demanda por arquiteturas de CRM capazes de operar com troca de dados padronizada e bidirecional, em vez de registros de engajamento isolados, deixando espaço para fornecedores e integradores transformarem em produto conectores prontos para FHIR, engajamento sensível ao consentimento e controles operacionais que passam nas revisões de segurança dos prestadores.
A consolidação de plataformas e os serviços de migração também representam um centro de demanda prático, à medida que os compradores padronizam suas pilhas voltadas à nuvem e atualizam as bases de segurança. Em março de 2026, a Veeva relatou que mais de 125 clientes em todo o mundo já operavam com o Vault CRM em produção, indicando programas ativos de migração que exigem conversão de dados, validação e gestão da mudança em escala. A Veeva também tornou obrigatória a autenticação multifator para todas as organizações em produção em junho de 2026, o que eleva a prontidão em identidade e acesso como critério de seleção e implantação, e sustenta demanda adicional por serviços de implementação, suporte gerenciado e ferramentas de governança usadas para manter a conformidade enquanto se expande o engajamento omnicanal entre hospitais, redes ambulatoriais e pontos de contato de seguradoras.
Recent Industry Developments in Mercado de CRM para Saúde
- Abril de 2026: A Oracle Health anunciou que alcançou o status de CMS Aligned Network, apoiando o compartilhamento de dados baseado em padrões entre pacientes e prestadores. O marco reforça a interoperabilidade como um requisito de aquisição e posiciona a Oracle Health para competir por workflows de engajamento e coordenação adjacentes ao CRM que dependem de trilhas de troca em conformidade.
- Dezembro de 2025: A Novartis selecionou o Salesforce Agentforce Life Sciences para unificar o engajamento entre vendas, marketing e partes interessadas médicas em nível global. A conquista fortalece a presença da Salesforce no engajamento regulado de saúde e ciências da vida, e amplia o efeito de arrasto no ecossistema para parceiros que apoiam programas de transformação de CRM em nuvem.
- Abril de 2024: A IQVIA e a Salesforce expandiram sua parceria global para acelerar o desenvolvimento do Salesforce Life Sciences Cloud. Ao combinar as capacidades da plataforma Salesforce com o conhecimento de domínio da IQVIA, a colaboração acrescenta impulso a módulos de CRM específicos do setor e integrações empacotadas voltadas ao engajamento de clientes em conformidade.


Mercado de CRM para Saúde Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Definimos o mercado de CRM em saúde como o conjunto de software e serviços relacionados que ajudam prestadores de serviços de saúde e seguradoras a gerenciar interações com pacientes ou beneficiários em fluxos de marketing, acesso, atendimento e retenção, incluindo recursos de captura de dados e engajamento em implantações tanto em nuvem quanto on-premise.
Exclusões de escopo: não contabilizamos ferramentas puras de automação de força de vendas farmacêutica, nem incluímos produtos de CRM genéricos que não sejam configurados para os workflows e requisitos de conformidade da área da saúde (por exemplo, tratamento de dados de pacientes/beneficiários alinhado à HIPAA).
Visão geral da segmentação
- Por Componente
- Software
- Serviços
- Por Modelo de Implementação
- Local
- Web/Nuvem
- Por Tamanho de Organização
- Grandes Empresas
- PMEs
- Por Aplicação
- Atendimento ao Cliente e Suporte
- Marketing
- Vendas
- Gerenciamento de Informações do Paciente
- Outras Aplicações
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais e Clínicas
- Centros de Diagnóstico
- Outros Usuários Finais
- Por Geografia (Valor)
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Nosso trabalho documental começa por delimitar o pool de demanda endereçável e o ambiente operacional dos casos de uso de CRM em saúde. Baseamo-nos em fontes públicas e oficiais, como o US Office of the National Coordinator for Health IT (ONC) para contexto de adoção de TI em saúde, o US Centers for Medicare and Medicaid Services (CMS) para sinais de programas de seguradoras e prestadores, e a OCDE e o Banco Mundial para indicadores de gasto em saúde e capacidade do sistema. Para o contexto de privacidade e conformidade que molda os padrões de implantação e gastos, também nos referimos a reguladores como o US HHS Office for Civil Rights, para a aplicação da HIPAA, comparando-os com orientações publicamente disponíveis quando existentes.
Para conectar a demanda às receitas, analisamos documentação de produtos, sinais de preços a partir de materiais públicos, e padrões de implementação e suporte descritos em registros de empresas e apresentações a investidores. Também utilizamos assinaturas pagas focadas em dados financeiros e notícias corporativas, além de bases de dados de patentes quando pertinente, para acompanhar atividade inorgânica, anúncios de contratos e mudanças de capacidade que podem alterar premissas de categoria ao longo do tempo. As fontes documentais aqui citadas são meramente ilustrativas, e outras referências públicas foram usadas para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e Pesquisas Primárias
Discussões primárias foram usadas para confirmar o que os orçamentos de CRM em saúde tipicamente cobrem, como os compradores separam o CRM de plataformas adjacentes (portais de EHR, ferramentas de contact center e automação de marketing) e como as escolhas de implantação influenciam preços e escopo de serviço. Conversamos com uma combinação de partes interessadas de prestadores e seguradoras, além de especialistas em implementação e canal, em várias regiões principais, para que as premissas sobre ritmo de adoção, ciclos de renovação e taxas de adesão a serviços pudessem ser verificadas e, quando necessário, ajustadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 14% | APAC: 40% |
| Nível médio: 53% | Líderes funcionais/de unidade: 42% | EMEA: 33% |
| Empresas menores: 14% | Gerentes: 44% | Américas: 27% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído usando uma abordagem top-down e bottom-up, em que os gastos em TI de saúde e os sinais de adoção digital são primeiro usados para reconstruir o pool potencial de demanda de CRM por região, e então os totais são verificados com aproximações fundamentadas de receita e preços. A construção top-down considera quantos prestadores e seguradoras estão ativamente investindo em sistemas de engajamento de pacientes ou beneficiários, e então aplica cronogramas realistas de adoção e substituição, obtidos por meio de entrevistas.
Para validação, aplica-se um cálculo bottom-up seletivo, usando faixas de preço amostradas e proxies de volume, como faixas típicas de assinatura por modelo de implantação, taxas de adesão a implementação e suporte, e padrões esperados de duração de contrato. Alguns insumos práticos que moldaram o modelo incluem: mudanças no mix entre nuvem e on-premise, prontidão de conformidade e privacidade que afeta a velocidade de implantação, intensidade do engajamento do paciente (pontos de contato digitais e workflows de agendamento e atendimento), atividade de modernização do serviço a beneficiários das seguradoras, e a participação dos orçamentos alocada a serviços em implantações de fase inicial. Quando os indicadores bottom-up não cobrem bem compradores menores, as lacunas são tratadas usando premissas de penetração conservadoras vinculadas a faixas de tamanho de organização, que depois são reverificadas com feedback dos canais.
Para a previsão, usamos análise de cenários apoiada por linhas de tendência de curto prazo sobre adoção e prioridades orçamentárias, já que este mercado responde a mudanças de política, incidentes de segurança e ciclos financeiros dos prestadores. A trajetória de crescimento final está ancorada no consenso de especialistas sobre ciclos de atualização e no movimento constante em direção a pilhas de engajamento unificadas, sendo então testada sob condições de estresse em relação a cenários de adoção mais lenta e mais rápida.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de múltiplas verificações que comparam o modelo com sinais independentes, como a direção dos gastos em TI de saúde, mudanças de mix relatadas pelos fornecedores e atividade de aquisição observada em anúncios públicos. As variações são revisadas passo a passo, e os valores atípicos são rastreados até a interpretação de escopo, o momento cambial, ou um insumo que se moveu mais rapidamente do que o esperado. Quando uma lacuna não pode ser explicada de forma clara, os analistas recontatam entrevistados selecionados para confirmar se a premissa ainda é realista.
Antes da aprovação final, o modelo e a narrativa passam por uma revisão interna para que a lógica, os cálculos e o limite de mercado estejam alinhados entre si. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças de política, grandes aquisições ou choques de demanda. Pouco antes da entrega, fazemos uma revisão final para garantir que as informações públicas mais recentes estejam refletidas.
Tamanho do Mercado de CRM em Saúde da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para CRM em saúde podem parecer muito distantes, mesmo quando o rótulo do tema é o mesmo, porque o limite do que conta como CRM não é consistente. As diferenças geralmente vêm do que é incluído no pacote (serviços, ferramentas de contact center, suítes de marketing), de como as assinaturas em nuvem são anualizadas e de quais anos são tratados como ponto de partida para o crescimento.
Anúncios de contratos, sinais de modernização digital de prestadores e seguradoras, e divulgações do mix de receita dos fornecedores são as verificações que mantêm a Mordor Intelligence alinhada ao gasto com CRM em saúde (software de CRM voltado a prestadores e seguradoras, mais serviços relacionados), o que reduz a dupla contagem com suítes adjacentes de engajamento de pacientes que algumas estimativas incluem sob o mesmo rótulo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 23,15 bilhões de USD (2026) | |
| Periódico Setorial A | 20,78 bilhões de USD (2025) | Usa um ano-base diferente e é comumente divulgado como um número de manchete no estilo de imprensa, com visibilidade limitada sobre se os serviços de implementação, suporte e configuração específica para saúde estão incluídos de forma consistente entre regiões. |
| Editora Setorial B | 20,32 bilhões de USD (2025) | Frequentemente reflete um pacote mais amplo de ferramentas em torno do CRM, no qual produtos de engajamento de pacientes e de workflow de marketing podem ser contabilizados em conjunto, e a progressão de preços pode ser modelada com premissas de aumento em nuvem mais rápidas do que o suportado pelas entrevistas com compradores. |
Ao longo da tabela, a dispersão vem principalmente das bordas de escopo (CRM versus plataformas de engajamento adjacentes), da seleção do ano-base e de como serviços e rampas de assinatura são tratados nos primeiros anos. Nosso método permanece rastreável ao comportamento de adoção, precificação e implantação, para que os usuários possam reconciliar totais e atualizar premissas à medida que novos sinais públicos surgirem.


Principais Perguntas Respondidas no Relatório
Por que os pagadores de saúde estão cada vez mais terceirizando operações de processos de negócios?
Os pagadores buscam reduzir a sobrecarga administrativa e acelerar a transformação digital; os parceiros de terceirização oferecem ferramentas de automação maduras e talentos especializados no domínio que encurtam os ciclos de processamento e melhoram a precisão em tarefas essenciais, como a recepção de sinistros e os serviços aos membros.
Qual é o papel da inteligência artificial nos contratos modernos de serviços de pagadores?
A IA generativa e os modelos de aprendizado de máquina agora sustentam a detecção de fraudes, as revisões de autorização prévia e os chatbots de suporte ao cliente, ajudando as seguradoras a reduzir a carga de trabalho manual enquanto melhoram a qualidade das decisões.
Como o aperto nas regras de privacidade de dados está influenciando a seleção de fornecedores?
Os novos mandatos de criptografia e autenticação multifator exigem que os pagadores favoreçam parceiros com certificações robustas de segurança cibernética e estruturas de conformidade comprovadas, levando a ciclos de diligência prévia mais longos e cláusulas contratuais mais rigorosas.
Quais áreas de aplicação atualmente mostram mais inovação entre os prestadores de serviços?
A análise de fraudes, as soluções de interoperabilidade usando APIs FHIR e as plataformas nativas da nuvem para engajamento de membros estão atraindo gastos concentrados em pesquisa e desenvolvimento, à medida que os terceirizadores competem em capacidades tecnológicas diferenciadas.
Por que as empresas de private equity estão interessadas no espaço de serviços de pagadores de saúde?
Os investidores veem fluxos de receita recorrentes e oportunidades de criar plataformas integradas adquirindo fornecedores especializados em sinistros, análises e serviços de TI, para então escalá-los por meio de tecnologia compartilhada e venda cruzada.
Como os pagadores estão lidando com as crescentes ameaças de segurança cibernética em ambientes terceirizados?
Muitos agora incorporam monitoramento contínuo, manuais compartilhados de resposta a incidentes e cobertura obrigatória de seguro cibernético nos contratos para garantir visibilidade em tempo real e mitigação rápida em caso de violação.
Página atualizada pela última vez em:



