
Tamanho e Participação do Mercado de Citometria de Fluxo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
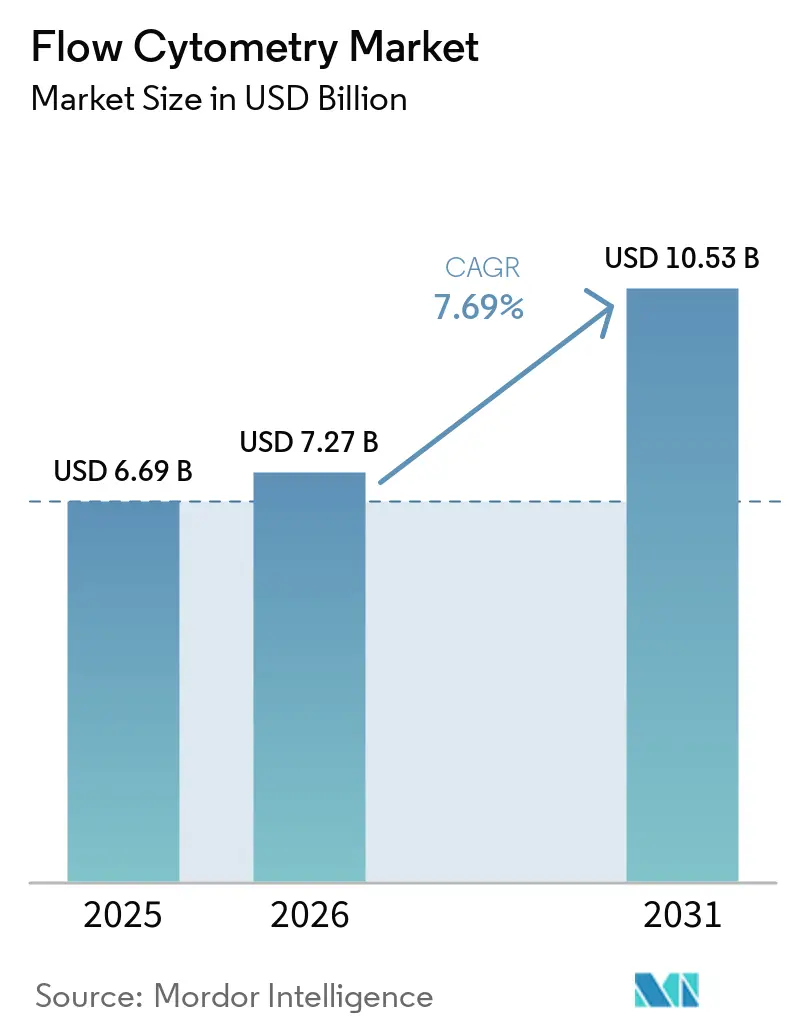
| Tamanho do Mercado (2026) | 7.27 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.53 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.69 % |
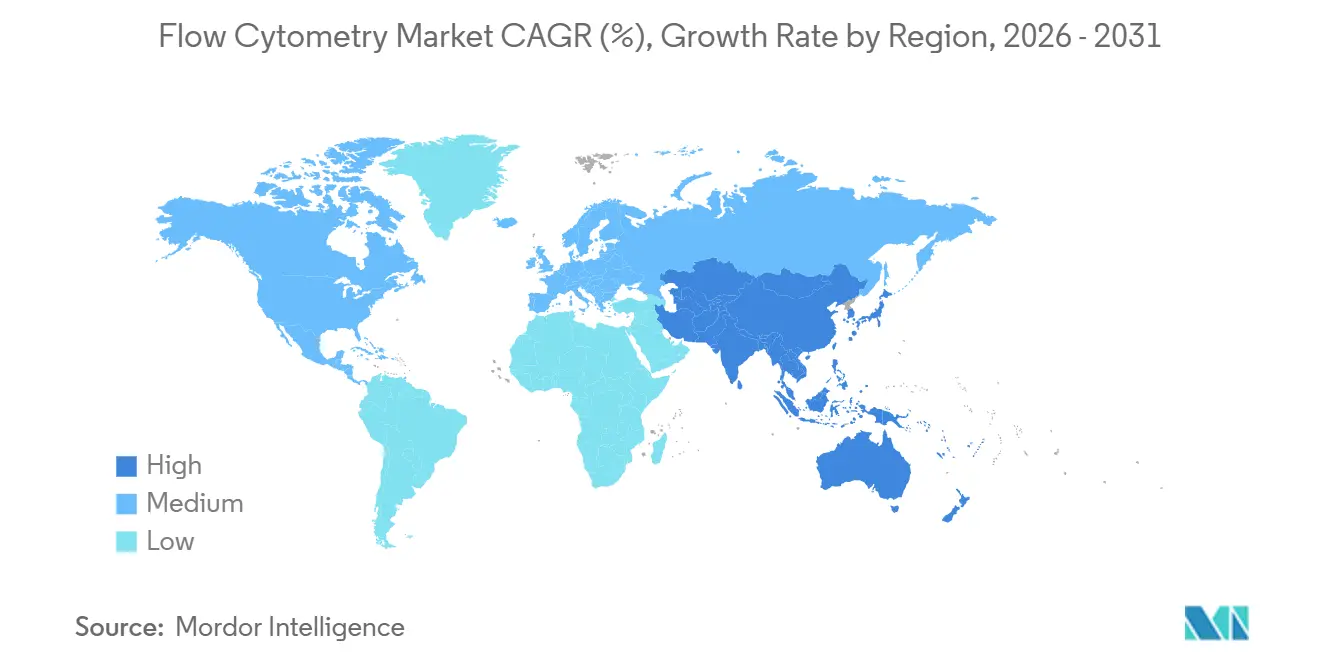
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
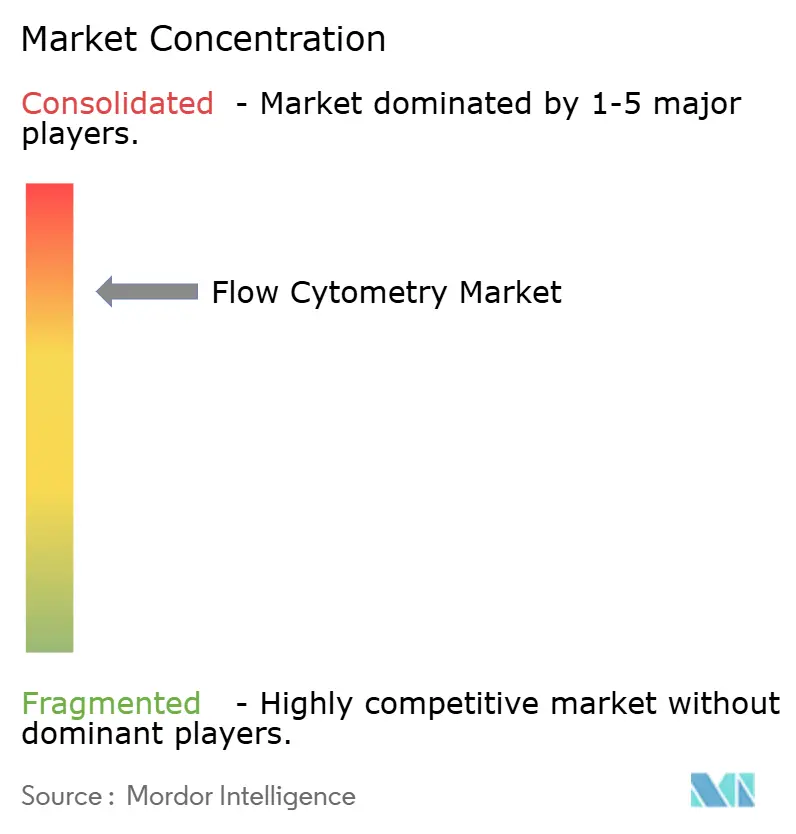
| Concentração do Mercado | Alto |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Citometria de Fluxo por Mordor Intelligence
O tamanho do Mercado de Citometria de Fluxo está projetado em USD 6,69 bilhões em 2025, USD 7,27 bilhões em 2026, e deve atingir USD 10,53 bilhões até 2031, crescendo a um CAGR de 7,69% de 2026 a 2031.
Plataformas espectrais de alta parametrização, análises nativas em nuvem em conformidade com os requisitos do Regulamento Geral de Proteção de Dados (RGPD) e classificadores de sistema fechado para fabricação de terapia celular são as principais forças que ampliam a adoção clínica e de pesquisa. O desmisturamento espectral guiado por inteligência artificial agora comprime o tempo de resposta para doença residual mínima (DRM) de 48 horas para menos de 12 horas, um salto de produtividade que remodela a economia dos laboratórios centrais. Os classificadores de sistema fechado eliminam a exposição ao ar livre durante a produção de CAR-T e reduzem as taxas de falha de lotes em 40% em ambientes de Boas Práticas de Fabricação (BPF). Enquanto isso, o acúmulo de re-registros do Regulamento de Diagnóstico In Vitro (RDIV) da Europa restringe a amplitude do catálogo de anticorpos, deslocando as aquisições para fornecedores com maiores orçamentos de conformidade.
Principais Conclusões do Relatório
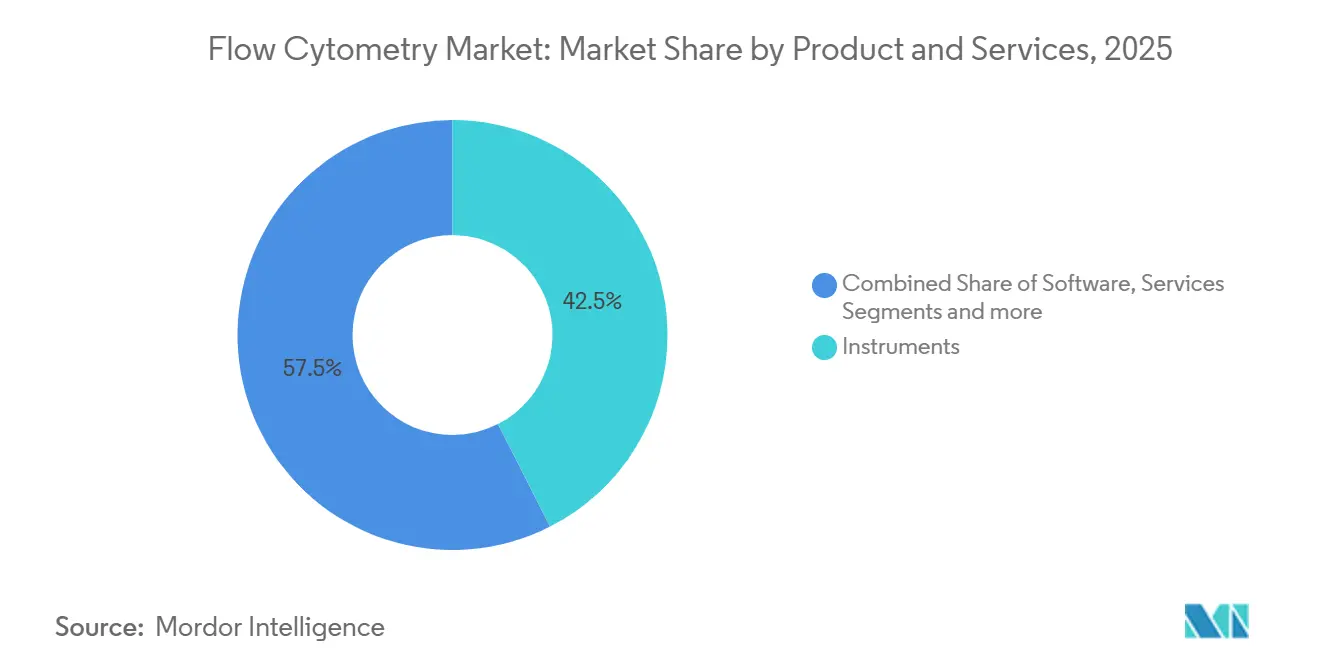
- Por produto e serviço, os instrumentos lideraram com 42,55% de participação na receita em 2025, enquanto o software registrou o CAGR mais rápido de 13,25% até 2031.
- Por tecnologia, as plataformas baseadas em células capturaram 65,53% da participação do mercado de citometria de fluxo em 2025, e a citometria de fluxo por imagem está prevista para expandir a um CAGR de 15,85% até 2031.
- Por aplicação, o diagnóstico clínico representou 30,63% do tamanho do mercado de citometria de fluxo em 2025, enquanto a terapia com células-tronco avança a um CAGR de 12,87% até 2031.
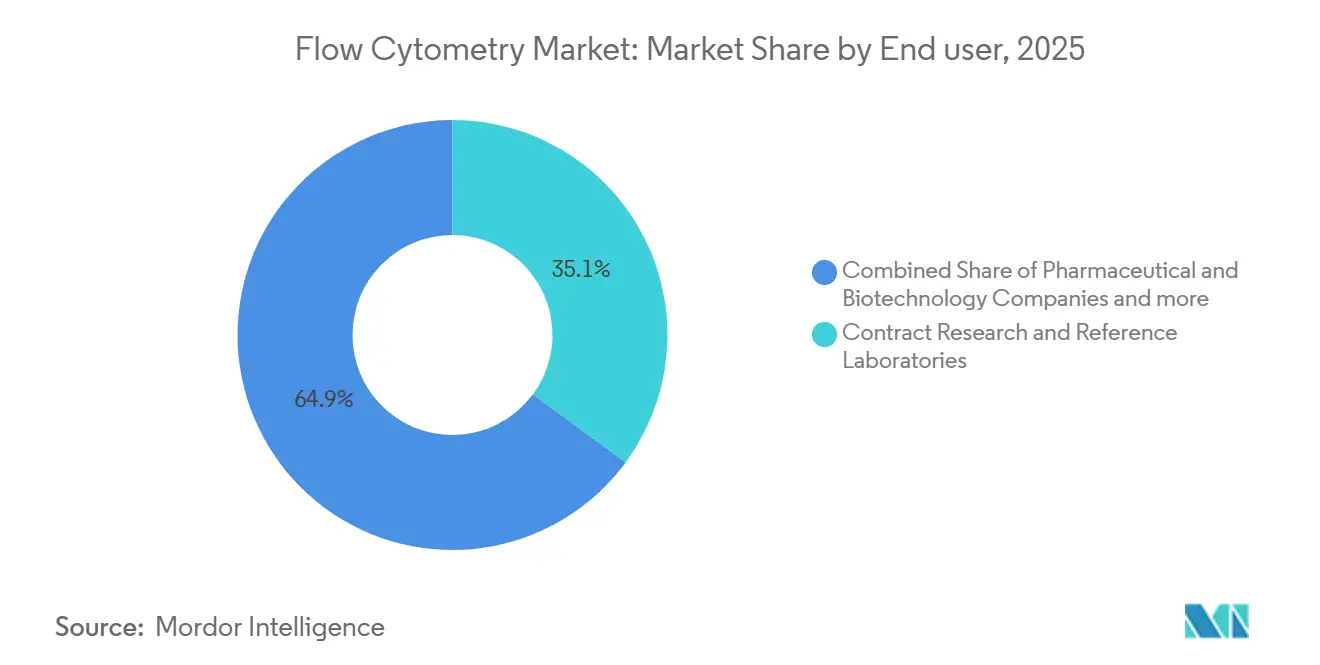
- Por usuário final, os laboratórios de pesquisa contratada e de referência detinham 35,13% de participação em 2025, e as empresas farmacêuticas e de biotecnologia registram o CAGR mais alto de 14,7% até 2031.
- Por geografia, a América do Norte comandou 41,13% da receita em 2025; a Ásia-Pacífico está projetada para ser a região de crescimento mais rápido com um CAGR de 12,51% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Citometria de Fluxo*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Pico de Impacto |
|---|---|---|---|
| Fluxos de trabalho de células-tronco e medicina regenerativa adotam citômetros de sistema fechado | +1.8% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Adoção de citômetros espectrais no diagnóstico clínico para doença residual mínima | +2.1% | América do Norte, Europa, Ásia-Pacífico (Japão, Coreia do Sul) | Curto prazo (≤ 2 anos) |
| Desmisturamento espectral guiado por IA e portagem automática reduzem o tempo de resposta do laboratório central | +1.5% | Global, adoção antecipada na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Citômetros microfluídicos no ponto de atendimento penetram mercados emergentes | +0.9% | Ásia-Pacífico (Índia, Sudeste Asiático), Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Painéis de imuno-oncologia multiparamétricos impulsionam aquisições de alta parametrização | +1.6% | América do Norte, Europa, Ásia-Pacífico (China, Japão) | Médio prazo (2-4 anos) |
| Plataformas de análise em nuvem prontas para RGPD/RDIV se expandem pela Europa | +1.2% | Europa, com expansão para o Oriente Médio e mercados selecionados da APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Fluxos de Trabalho de Células-Tronco e Medicina Regenerativa Adotam Citômetros de Sistema Fechado
Os desenvolvedores alogênicos agora exigem classificadores de sistema fechado, como o MACSQuant Tyto e o AQUIOS STEM, para isolar células CD34+ sem exposição ao ambiente, seguindo as diretrizes da FDA que associam a classificação ao ar livre à contaminação em lotes de grau clínico. As organizações de desenvolvimento contratado relatam 40% menos lotes com falha, reduzindo a fabricação autóloga de CAR-T de 21 dias para 16 dias, uma economia de tempo que afeta diretamente o acúmulo de pacientes. Projetos de medicina regenerativa, incluindo ensaios de osteoartrite que empregam células estromais mesenquimais, agora representam 18% dos novos posicionamentos de classificadores, acima de 11% em 2023. Os fornecedores capazes de adaptar sistemas legados de jato no ar com fluidística descartável ganham vantagem, enquanto empresas menores lutam para financiar o redesenho necessário para conformidade com as BPF. Em regiões onde o reembolso é insuficiente, os hospitais consideram contratos de aluguel de reagentes para compensar os desembolsos de capital para atualizações de sistema fechado.
Adoção de Citômetros Espectrais no Diagnóstico Clínico para Doença Residual Mínima
Os analisadores espectrais detectam uma célula leucêmica entre 1 milhão de células saudáveis, uma sensibilidade que os instrumentos convencionais não conseguem igualar sem múltiplos tubos. A Thermo Fisher introduziu o Attune Xenith em 2025, resolvendo painéis de 24 cores em uma única execução e eliminando a coloração sequencial que antes consumia dois dias de trabalho. O reembolso nos EUA agora cobre painéis de DRM de 19 cores a USD 487, tornando os instrumentos espectrais economicamente viáveis para centros de oncologia comunitária. O Aurora Evo da Cytek dobra a velocidade de aquisição para 70.000 eventos por segundo, permitindo que laboratórios de referência processem 120 amostras de DRM por turno de 8 horas. À medida que as diretrizes da Sociedade Europeia de Oncologia Médica endossaram o fluxo espectral para DRM em leucemia linfoblástica aguda, os ciclos de aquisição se aceleraram na Alemanha, França e Reino Unido.
Desmisturamento Espectral Guiado por IA e Portagem Automática Reduzem o Tempo de Resposta do Laboratório Central
Modelos de aprendizado de máquina treinados em 500.000 arquivos anotados agora realizam portagem automática com 97,3% de concordância com citometristas especialistas, validados em um ensaio multicêntrico. O FACSuite da BD integrou redes neurais convolucionais em 2024, permitindo que placas de triagem de medicamentos de 96 poços sejam processadas em 18 horas em vez de 72. O CytExpert AI da Beckman Coulter corrige a autofluorescência em células primárias, uma tarefa que antes exigia ajuste manual fino, e reduz o custo de análise por amostra em 35%, permitindo que organizações de pesquisa contratada ofereçam preços mais competitivos do que os núcleos acadêmicos para projetos farmacêuticos. As diretrizes preliminares da FDA sobre software como dispositivo médico em 2024 elevam o patamar regulatório, mas os fornecedores estabelecidos veem isso como uma barreira que protege a participação de mercado.
Painéis de Imuno-Oncologia Multiparamétricos Impulsionam Aquisições de Alta Parametrização
Os ensaios de imuno-oncologia agora perfilam 28 marcadores de superfície mais seis citocinas por tubo para avaliar linfócitos infiltrantes de tumor, impulsionando a demanda por instrumentos de 40 parâmetros, como o ID7000 da Sony, que capturou 22% dos posicionamentos de P&D no 1S 2025. A Associação Americana para Pesquisa do Câncer recomenda painéis mínimos de 24 cores para persistência de CAR-T, padronizando os requisitos e encurtando os ciclos de vendas dos fornecedores. Os kits de reagentes de alta parametrização que agrupam mais de 20 anticorpos representam 31% dos consumíveis atualmente, acima de 19% em 2023, refletindo a preferência dos laboratórios por painéis validados que comprimem os cronogramas de desenvolvimento. Os patrocinadores farmacêuticos incluem cada vez mais leituras farmacodinâmicas de alta parametrização nas submissões da Fase I, promovendo a aquisição antecipada de instrumentos durante o aumento de escala pré-clínico. A tendência é global, com os fabricantes domésticos da China subcotando os sistemas importados em até 40% no custo de capital.
Análise de Impacto das Restrições do Mercado de Citometria de Fluxo*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Pico de Impacto |
|---|---|---|---|
| Escassez de citometristas qualificados desloca os testes para laboratórios de referência | -1.3% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Atrasos no registro de reagentes do MDR/RDIV da UE | -0.9% | Europa, com efeitos indiretos nas cadeias de suprimentos globais | Curto prazo (≤ 2 anos) |
| Custo de capital de classificadores espectrais habilitados para imagem | -0.7% | Global, mais agudo em mercados emergentes e instituições de médio porte | Médio prazo (2-4 anos) |
| Preocupações com segurança cibernética e soberania de dados em hospitais governamentais | -0.5% | Europa (RGPD), Ásia-Pacífico (China, Índia), Oriente Médio | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Citometristas Qualificados Desloca os Testes para Laboratórios de Referência
As vagas de citometristas certificados atingiram 23% na América do Norte e Europa em 2024, forçando muitos hospitais comunitários a terceirizar a imunofenotipagem para laboratórios de referência regionais. O treinamento requer até 24 meses, um atraso que não consegue acompanhar os surtos de testes pós-pandemia. A Quest Diagnostics e a LabCorp adicionaram 40% mais capacidade espectral em suas redes durante 2024-2025, absorvendo contagens rotineiras de CD4 e painéis de leucemia anteriormente realizados internamente. Os salários medianos para tecnologistas experientes subiram para USD 98.000 em 2025, mas as aposentadorias superaram as novas certificações, mantendo as taxas de vagas elevadas. Os fornecedores agora incluem contratos de suporte remoto, mas estes adicionam USD 25.000–40.000 em taxas anuais que hospitais menores têm dificuldade em justificar.
Atrasos no Registro de Reagentes do MDR/RDIV da UE
O prazo do RDIV de maio de 2025 forçou os fabricantes de anticorpos a apresentar arquivos técnicos rigorosos, um encargo que empresas menores não conseguiram cumprir, deixando 18% dos catálogos indisponíveis na UE. A Bio-Rad relatou EUR 12 milhões (USD 13 milhões) em receita perdida no semestre devido a acúmulos, enquanto a BD e a Beckman Coulter mantiveram os fornecimentos, mas aumentaram os preços em até 12% para recuperar os custos de conformidade[1]Bio-Rad Laboratories, "Transcrição da Teleconferência de Resultados do 2T 2025," bio-rad.com . Alguns laboratórios acadêmicos mudaram para reagentes de uso exclusivo em pesquisa, complicando a validação clínica e atrasando publicações. A Agência Europeia de Medicamentos exige marcações CE-RDIV para painéis de diagnóstico complementar em ensaios de oncologia, forçando três patrocinadores a buscar novas fontes no meio do ensaio e estender os cronogramas em seis meses. Os laboratórios na Itália e na Espanha agora mantêm estoques de reagentes com quatro meses de antecedência para se proteger contra futuros gargalos de certificação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Citometria de Fluxo
Por Produto e Serviço:
Instrumentos Lideram Enquanto o Software Avança RapidamenteOs instrumentos detinham a maior participação de receita de 42,55% em 2025, refletindo ciclos orçamentários que favorecem classificadores espectrais com módulos de imagem e câmaras de focalização acústica. Os reagentes e consumíveis fornecem receita recorrente, com kits de imuno-oncologia de alta parametrização representando agora 31% dos consumíveis, estabilizando o fluxo de caixa dos fornecedores mesmo quando os gastos de capital flutuam. O software é o elemento de crescimento mais rápido, avançando a um CAGR de 13,25% até 2031, à medida que análises nativas em nuvem com mecanismos de portagem automática e residência de dados em conformidade com o RGPD penetram em ensaios multissítios. Os contratos de instalação e suporte remoto compensam as escassezes locais de citometristas, reduzindo o tempo de inatividade em 60%, mas adicionando taxas operacionais anuais notáveis.
As remessas de analisadores de células dominam o diagnóstico clínico porque a aprovação regulatória e o rendimento são primordiais, enquanto os classificadores dominam os orçamentos de P&D que requerem isolamento de células raras para ômicas a jusante. As interrupções no fornecimento de anticorpos, como o incêndio na instalação de conjugação europeia em 2024, destacam o valor de cadeias de suprimentos diversificadas e clones substitutos validados. Corantes, esferas e controles de compensação certificados sob a ISO 17034 aceleram os fluxos de trabalho de controle de qualidade em ambientes de BPF. Os painéis pré-otimizados de DRM ou caracterização de CAR-T agora reduzem o desenvolvimento de ensaios de seis meses para quatro semanas, apoiando cronogramas clínicos agressivos.


Por Tecnologia:
Baseada em Células Domina, Imagem AceleraOs ensaios baseados em células constituíram 65,53% da receita em 2025, ancorados por aplicações de imunofenotipagem e apoptose em diagnósticos e pesquisa. As aplicações de pesquisa e acadêmicas fazem parte do mercado de detecção de marcadores de superfície celular. A citometria de fluxo por imagem, embora menor, cresce a um CAGR de 15,85%, impulsionada pela demanda farmacêutica por detecção de células raras baseada em morfologia em estudos de internalização de conjugados anticorpo-fármaco. O fluxo multiplex baseado em microesferas permanece importante em imunoensaios de alta multiplexação, mas enfrenta concorrência de matrizes planares que oferecem maior rendimento a menor custo. Os citômetros com focalização acústica reduzem o consumo de fluido de bainha em 70%, atraindo laboratórios em regiões com restrições hídricas.
A via de aprovação acelerada do Japão para plataformas de imagem utilizadas na enumeração de células tumorais circulantes confere aos fornecedores domésticos uma vantagem de nove meses no tempo de comercialização em relação aos concorrentes ocidentais. O custo de capital de 400.000 a 600.000 USD da citometria por imagem limita uma adoção mais ampla, criando um mercado de dois níveis entre centros de pesquisa intensiva e hospitais de médio porte. O tamanho do mercado de citometria de fluxo para plataformas de imagem está previsto para superar 1,6 bilhões de USD até 2031, refletindo a rápida expansão da modalidade em fluxos de trabalho de oncologia e terapia gênica.
Por Aplicação:
Diagnóstico Clínico Ancora Enquanto a Terapia com Células-Tronco Avança RapidamenteO diagnóstico clínico manteve uma participação de 30,63% em 2025, amplamente impulsionado pelos testes de DRM reembolsados a USD 487 por painel nos Estados Unidos e pelo monitoramento sustentado de CD4/CD8 no tratamento do HIV. A oncologia representou 42% da receita de diagnóstico, a hematologia 28% e o monitoramento de doenças infecciosas 18%. A terapia com células-tronco e a medicina regenerativa, no entanto, registrarão o CAGR mais rápido de 12,87%, devido aos pipelines alogênicos que requerem enriquecimento de CD34+ de alta pureza usando classificadores de sistema fechado. O monitoramento de transplante de órgãos se recuperou à medida que os procedimentos de rim e fígado superaram os níveis pré-pandemia, impulsionando um crescimento de segmento de 11% em 2025.
Os grupos de descoberta de medicamentos utilizam painéis de 40 parâmetros para avaliar o engajamento de anticorpos biespecíficos em células CD8+, uma leitura farmacodinâmica agora rotineiramente solicitada pelos reguladores. Os laboratórios de imunologia se beneficiam de matrizes de detectores expandidas que dissecam subconjuntos de células T reguladoras, melhorando a resolução de fenótipos autoimunes complexos. Aplicações de nicho, como enumeração de fitoplâncton e classificação de plantas transgênicas, detinham coletivamente 7% da receita em 2025, demonstrando a versatilidade da tecnologia.
Por Usuário Final:
Laboratórios Contratados Lideram Enquanto o Setor Farmacêutico AceleraOs laboratórios de pesquisa contratada e de referência capturaram 35,13% da receita em 2025, impulsionados pela terceirização hospitalar motivada pela escassez de citometristas. As empresas farmacêuticas e de biotecnologia representam o grupo de crescimento mais rápido, expandindo a um CAGR de 14,7% à medida que a descoberta de anticorpos e a fabricação de CAR-T migram para dentro das empresas. Os hospitais e clínicas, representando 22% da receita de 2025, enfrentam prioridades de capital concorrentes e cada vez mais assinam pactos de arrendamento de cinco anos que incluem opções de atualização tecnológica. Os institutos governamentais e agências ambientais compõem o restante, favorecendo analisadores robustos e implantáveis em campo que operam em espaços laboratoriais não tradicionais.
O tamanho do mercado de citometria de fluxo para usuários farmacêuticos e de biotecnologia está projetado para atingir USD 3,4 bilhões até 2031, refletindo a internalização agressiva de ensaios de alta parametrização em pipelines de oncologia e terapia gênica. Por outro lado, a participação de mercado de citometria de fluxo dos laboratórios contratados sofrerá uma ligeira erosão à medida que novas contratações hospitalares aliviem gradualmente as escassezes de habilidades, embora a terceirização permaneça uma característica estrutural em regiões rurais.
Análise Geográfica
Mercado de Citometria de Fluxo na América do Norte
A América do Norte liderou com 41,13% da receita em 2025, sustentada pelo código de reembolso de DRM de 19 cores do Medicare e pelos gastos multibilionários em P&D farmacêutico que favorecem a citometria de alto parâmetro[2]Centers for Medicare & Medicaid Services, "Tabela de Honorários de Laboratório Clínico 2025," cms.gov. Somente os Estados Unidos investiram 102 bilhões de USD em descoberta de medicamentos durante 2024, criando forte demanda por analisadores espectrais em ensaios oncológicos em estágio inicial. Os sistemas provinciais do Canadá centralizaram os testes de DRM com a instalação de 12 instrumentos espectrais em Ontário e na Colúmbia Britânica, melhorando o acesso em comunidades remotas. O INCAN do México atualizou para plataformas de imagem para apoiar ensaios domésticos de CAR-T, posicionando-se como um polo regional de terapia celular.
Mercado de Citometria de Fluxo na APAC
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 12,51%, impulsionada pelas aprovações da China para sistemas espectrais fabricados localmente com preços 30% abaixo das importações. A Mindray capturou 9% das instalações chinesas em 2025 por meio de pacotes de aluguel de reagentes que fixam os custos por teste por três anos. Os centros oncológicos governamentais da Índia adicionaram 14 analisadores de alto parâmetro para executar 2 milhões de triagens de leucemia planejadas anualmente até 2027. O Japão acelerou o desenvolvimento da citometria de imagem para células tumorais circulantes, conferindo às empresas domésticas uma vantagem inicial em toda a Ásia.
Mercado de Citometria de Fluxo na Europa
A Europa, em transição para o IVDR, enfrenta atrasos no catálogo, mas permanece um mercado de instrumentos premium. Os hospitais universitários alemães gastaram 18 milhões de EUR na atualização de classificadores espectrais para estudos de CAR-T. O Reino Unido consolidou os serviços de fluxo em sete centros, reduzindo o custo de DRM por teste em 22%. A França aprovou seis novas plataformas espectrais, intensificando a concorrência e reduzindo os preços médios de venda em 8%. Itália e Espanha priorizam a contenção de custos de reagentes, adiando atualizações de alto parâmetro, a menos que estejam vinculadas a programas de transplante.
Mercado de Citometria de Fluxo no Oriente Médio e África e América do Sul
O Oriente Médio & África instalou 22 analisadores espectrais na Arábia Saudita e nos Emirados Árabes Unidos para fortalecer os registros nacionais de câncer. A América do Sul enfrenta ventos contrários cambiais; os laboratórios públicos do Brasil migram para o aluguel de reagentes para compensar despesas de capital. No geral, o apoio político regional e a capacidade de fabricação local definem cada vez mais as trajetórias de adoção, criando curvas de crescimento diferenciadas entre os continentes.

Cenário Competitivo
O mercado está moderadamente consolidado. A desinvestimento planejado da BD de sua unidade de Biociências para a Waters por USD 17,5 bilhões, anunciado em abril de 2025, exemplifica a racionalização de portfólio entre os incumbentes. O Aurora Evo da Cytek conquistou 22% dos analisadores espectrais recém-instalados em P&D farmacêutico durante o 1S 2025, demonstrando que os ganhos de desempenho podem rapidamente deslocar participação mesmo em um segmento intensivo em capital. Os depósitos de patentes para portagem baseada em IA cresceram 34% em 2024, com Beckman Coulter, Thermo Fisher e Sony submetendo 47 pedidos combinados, sublinhando a diferenciação por software.
Os entrantes de nicho buscam dispositivos microfluídicos de ponto de atendimento para ambientes de baixos recursos. O classificador WOLF da NanoCellect opera com chips descartáveis a um décimo do custo operacional, atraindo o interesse de centros acadêmicos de vacinas. A Standard BioTools pivotou para a proteômica espacial, integrando dados de fluxo com imagens de tecidos para criar painéis multi-ômicos para o desenvolvimento de medicamentos oncológicos. Os fornecedores com acreditação ISO 13485 ganham contratos de terapia celular em BPF, enquanto empresas menores lutam com investimentos em sistemas de qualidade de USD 2–5 milhões. Os ataques cibernéticos em 2024 levaram a diretrizes de segurança cibernética da FDA que agora pesam fortemente nas licitações hospitalares, adicionando mais uma barreira para os recém-chegados.
Oportunidades de espaço em branco persistem nos testes microfluídicos de CD4 para HIV na África Subsaariana, mas a clareza regulatória permanece elusiva, desacelerando o financiamento de risco. No geral, a concorrência se concentra na contagem de canais de detectores, precisão da IA e cobertura de serviços, com pressões de preços mais agudas na Europa, onde a conformidade com o RDIV aumenta os custos, mas os compradores enfrentam orçamentos apertados.
Líderes do Setor de Citometria de Fluxo
-
Sysmex Corporation
-
Becton, Dickinson and Company
-
DANAHER corporation (Beckman Coulter, Inc.)
-
Bio-Rad Laboratories Inc.
-
Luminex Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Citometria de Fluxo
- Agilent Technologies (ACEA)
- Apogee Flow Systems
- BD Biosciences (Becton, Dickinson & Co.)
- Beckman Coulter Life Sciences (Danaher)
- Bio-Rad Laboratories
- Curiox Biosystems
- Cytek Biosciences
- Immudex
- Luminex (DiaSorin Group)
- Merck KGaA (MilliporeSigma)
- Miltenyi Biotec
- Mindray
- NanoCellect Biomedical
- On-Chip Biotechnologies
- Sony Biotechnology
- Standard BioTools (Fluidigm)
- Stratedigm
- Sysmex
- Thermo Fisher Scientific (Invitrogen)
- Union Biometrica

Desenvolvimento Recente do Setor no Mercado de Citometria de Fluxo
- Dezembro de 2025: A BD e o Instituto de Imunologia e Saúde Imunológica da Universidade da Pensilvânia firmaram parceria para co-desenvolver um painel de sangue total de alta parametrização incorporando marcadores de fosforilação para perfil de resposta a medicamentos.
- Maio de 2025: A Thermo Fisher lançou o citômetro espectral Invitrogen Attune Xenith, automatizando fluxos de trabalho de 24 cores para pesquisadores de imunologia e imuno-oncologia.


Mercado de Citometria de Fluxo Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado global de citometria de fluxo como todos os instrumentos a laser, por impedância ou com focalização acústica, reagentes, softwares e serviços pagos que permitem a análise e a separação de células individuais em fluxos de trabalho de pesquisa, clínicos e industriais. De acordo com a Mordor Intelligence, os acessórios fornecidos em conjunto na instalação ou vendidos para otimização de fluxo de trabalho são contabilizados dentro do conjunto de receitas.
Excluímos os citômetros puramente baseados em imagem que nunca utilizam um fluxo hidrodinâmico.
Visão Geral da Segmentação
-
Por Produto e Serviço
-
Instrumentos
- Analisadores de Células
- Classificadores de Células
-
Reagentes e Consumíveis
- Anticorpos
- Corantes e Esferas
- Kits e Painéis
- Software
- Serviços
-
Instrumentos
-
Por Tecnologia
- Citometria de Fluxo Baseada em Células
- Citometria de Fluxo Baseada em Esferas
- Citometria de Fluxo por Imagem
- Citometria de Fluxo por Focalização Acústica
-
Por Aplicação
-
Diagnóstico Clínico
- Oncologia
- Hematologia
- Doenças Infecciosas
- Transplante de Órgãos
- Descoberta e Desenvolvimento de Medicamentos
- Terapia com Células-Tronco e Medicina Regenerativa
- Imunologia
- Outras Aplicações
-
Diagnóstico Clínico
-
Por Usuário Final
- Hospitais e Clínicas
- Empresas Farmacêuticas e de Biotecnologia
- Laboratórios de Pesquisa Contratada e de Referência
- Outros Usuários Finais
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
-
Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram diretores de laboratório, hematopatologistas, gerentes de produto de reagentes e responsáveis por compras na América do Norte, Europa e Ásia-Pacífico. Essas conversas confirmaram as contagens de analisadores instalados, as taxas de consumo de reagentes e os orçamentos de capital futuros, permitindo-nos refinar premissas e validar as descobertas iniciais.
Pesquisa Documental
Iniciamos com um trabalho documental estruturado que coletou dados da série GLOBOCAN de câncer da Organização Mundial da Saúde, dos arquivos de procedimentos dos Centros de Serviços Medicare e Medicaid, dos códigos de comércio do Eurostat e da Sociedade Internacional para o Avanço da Citometria. Os registros regulatórios no banco de dados 510(k) da FDA dos EUA e artigos revisados por pares no PubMed mapearam a adoção de tecnologia. Os relatórios 10-K das empresas, apresentações para investidores e feeds de notícias selecionados do Dow Jones Factiva e do D&B Hoovers enriqueceram as faixas de preço e as indicações de remessa.
Em uma segunda etapa, nossa equipe recuperou linhas de importação e exportação do Volza, famílias de patentes do Questel e avisos de contratos no Tenders Info, reconciliando sobreposições antes da modelagem. Esta lista não é exaustiva; muitas outras fontes apoiaram verificações de dados e esclarecimentos.
Dimensionamento de Mercado e Previsão
Aplicamos uma abordagem integrada de cima para baixo e seletiva de baixo para cima. Partindo de estatísticas de produção, comércio e base instalada, reconstruímos o estoque global de analisadores e associamos preços médios de venda e uso anual de reagentes para alcançar a linha de base de receita de 2025. Consolidações de fornecedores e verificações com distribuidores validaram os totais. As variáveis principais incluem novos embarques de analisadores, consumo de reagentes por teste, prevalência de testes oncológicos, inícios de ensaios de terapia com células-tronco e gastos de capital em laboratórios. A regressão multivariada, orientada pelo consenso da pesquisa primária, projeta o crescimento até 2030, enquanto a análise de cenários captura choques de reembolso ou regulatórios. As lacunas em embarques granulares foram preenchidas com proxies regionais de preço-volume médio coletados durante as entrevistas.
Ciclo de Validação de Dados e Atualização
Garantimos que cada rascunho de saída passe por triagem de variância, revisão por pares e aprovação de analista sênior. Os analistas comparam os sinais do modelo com métricas independentes, revisitam as fontes quando surgem anomalias e atualizam o relatório anualmente, emitindo atualizações intermediárias após eventos relevantes para que os clientes sempre recebam uma visão atualizada.
Por que a Linha de Base de Citometria de Fluxo da Mordor Inspira Confiança
Os números publicados frequentemente diferem porque as empresas segmentam o mercado de maneiras únicas e atualizam em cadências variadas, uma realidade que sinalizamos antecipadamente aos clientes.
Os principais fatores de lacuna incluem concorrentes que omitem sistemas de imagem ou com focalização acústica, fixam taxas de câmbio ao ano anterior ou assumem uso estável de reagentes. É aqui que a metodologia da Mordor se diferencia; nossa cadência vincula cada atualização a novos dados de incidência, variações de preço médio de venda em tempo real e padrões de utilização verificados em entrevistas.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Lacuna |
|---|---|---|
| 6,75 bilhões de USD (2025) | Mordor Intelligence | Nenhum |
| 4,68 bilhões de USD (2024) | Consultoria Global A | Conjunto de produtos mais restrito; plataformas de imagem e com focalização acústica excluídas |
| 6,16 bilhões de USD (2024) | Associação do Setor B | Previsão de cenário único e taxas de câmbio fixas de 2023 |
| 5,71 bilhões de USD (2024) | Publicação Especializada C | Baseia-se em divulgações voluntárias sem ajuste de consumo de reagentes |
Em suma, porque triangulamos múltiplas variáveis, as validamos com profissionais da linha de frente e atualizamos rapidamente, a linha de base de citometria de fluxo da Mordor oferece uma referência equilibrada, transparente e reproduzível para os tomadores de decisão.


Principais Perguntas Respondidas no Relatório
Qual foi o tamanho do mercado de citometria de fluxo em 2026 e com que rapidez está crescendo?
O tamanho do mercado de citometria de fluxo atingiu USD 7,27 bilhões em 2026 e está projetado para crescer a um CAGR de 7,69% até 2031.
Qual categoria de produto está se expandindo mais rapidamente?
O software é a categoria de crescimento mais rápido, avançando a um CAGR de 13,25% até 2031, à medida que análises nativas em nuvem com portagem automática baseada em IA ganham adoção.
Por que os citômetros espectrais são preferidos para testes de doença residual mínima?
Os instrumentos espectrais detectam uma célula leucêmica entre 1 milhão de células normais, permitindo painéis de DRM de 19 cores altamente sensíveis, agora reembolsados nos Estados Unidos.
Qual região adicionará a maior demanda futura?
A Ásia-Pacífico está prevista para crescer a um CAGR de 12,51%, à medida que China e Índia investem em citometria de alta parametrização para programas de oncologia.
Como as escassezes de pessoal estão afetando os volumes de testes?
Uma taxa de vagas de 23% para citometristas certificados está levando os hospitais comunitários a terceirizar a imunofenotipagem para laboratórios de referência com maiores reservas de talentos.
Que obstáculo o RDIV da UE representa para os fornecedores?
Os fabricantes de anticorpos devem apresentar documentação técnica extensa, e os acúmulos já deixaram cerca de 18% dos catálogos temporariamente indisponíveis na Europa.
Página atualizada pela última vez em:



