
Tamanho e Participação do Mercado de Analisadores Hematológicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
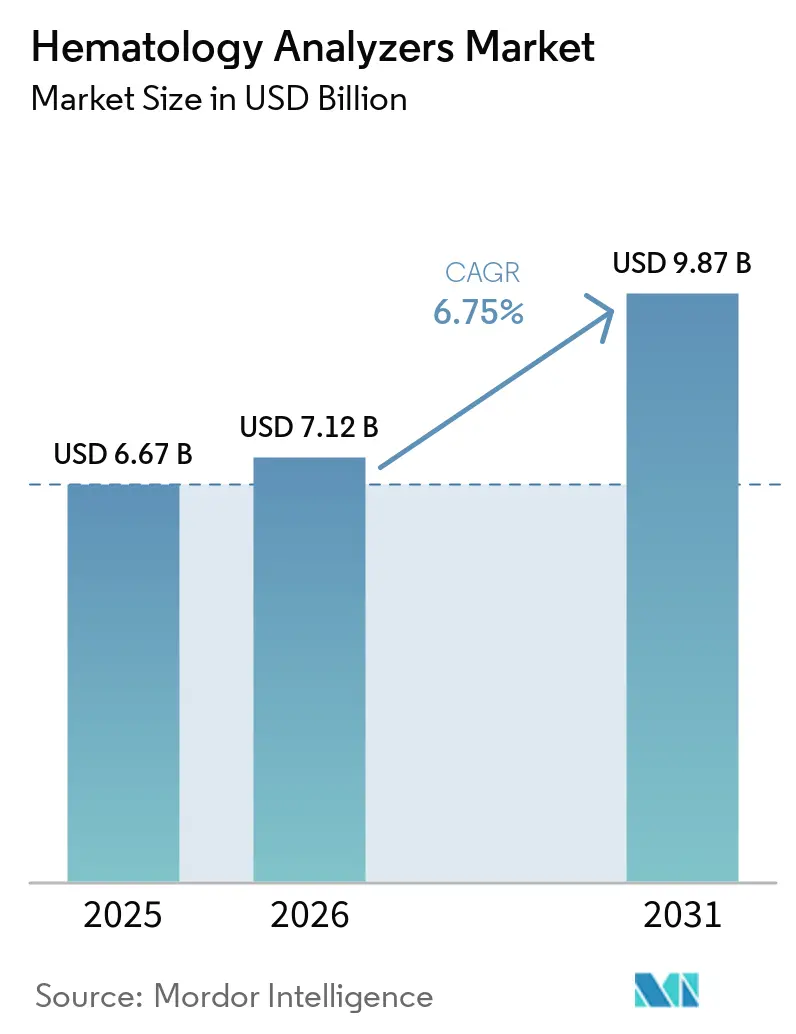
| Tamanho do Mercado (2026) | 7.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.87 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.75 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Analisadores Hematológicos por Mordor Intelligence
O tamanho do mercado de analisadores hematológicos em 2026 é estimado em USD 7,12 bilhões, crescendo a partir do valor de 2025 de USD 6,67 bilhões com projeções para 2031 mostrando USD 9,87 bilhões, crescendo a um CAGR de 6,75% no período de 2026-2031. O crescimento contínuo repousa sobre três transformações estruturais: rápida migração de sistemas de diferencial de 3 partes para sistemas de 5 e 6 partes em países de renda média, mandatos de triagem do setor público para distúrbios neonatais e geriátricos, e integração progressiva de ferramentas de inteligência artificial que fundem morfologia, citometria de fluxo e dados de química em uma única célula de trabalho. A montante, o consumo de reagentes acelera porque os diferenciais avançados requerem diluentes, surfactantes e calibradores proprietários, vinculando os laboratórios a contratos de fornecimento de longo prazo. A jusante, a consolidação hospitalar e o surgimento de megalaboratórios centralizados intensificam a demanda por automação de alto rendimento capaz de cumprir metas de tempo de resposta de duas horas, mantendo a rastreabilidade em redes multilocais. Por fim, a pré-classificação com auxílio de IA reduz drasticamente os tempos de revisão manual de esfregaços, mitigando a escassez de técnicos e elevando as taxas de utilização dos analisadores — tendência mais pronunciada na América do Norte e cada vez mais visível nos principais laboratórios de referência chineses e indianos.
Principais Conclusões do Relatório
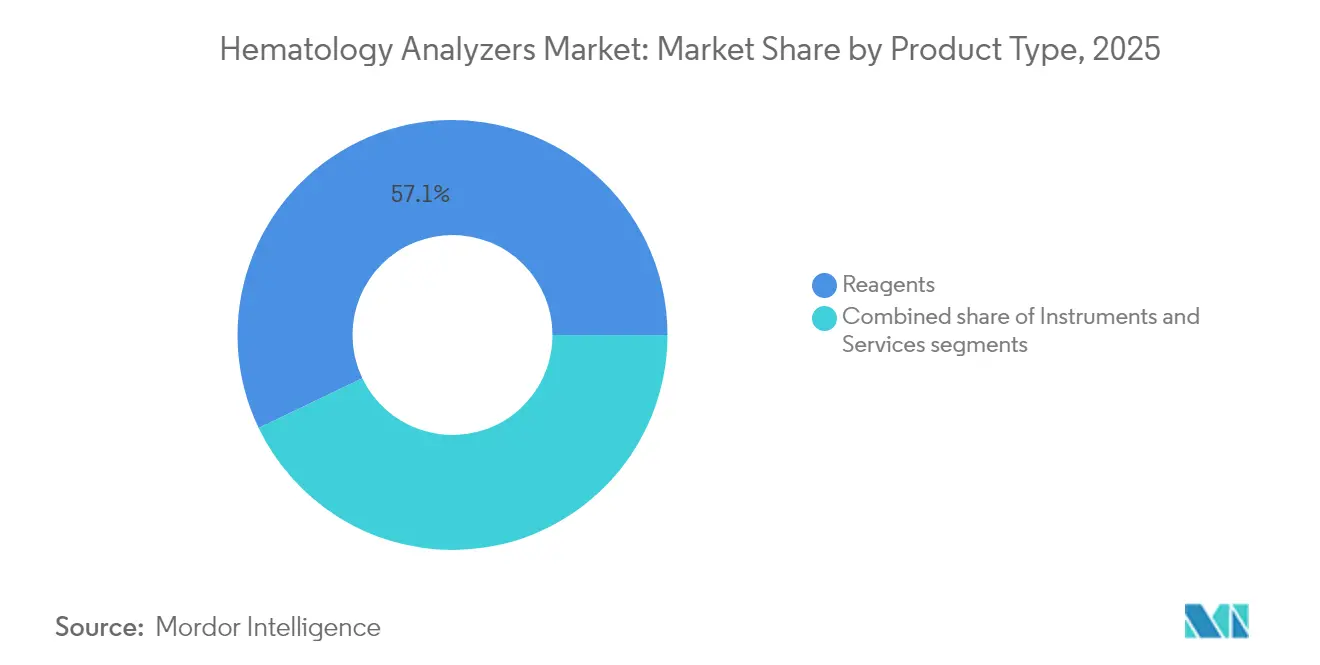
- Por tipo de produto, os reagentes capturam 57,12% da receita global em 2025 e estão projetados para se expandir a um CAGR de 8,15% até 2031.
- Por modalidade, os sistemas totalmente automatizados permaneceram como plataforma dominante em 2024, processando os maiores volumes diários de amostras; os modelos semiautomatizados apresentaram menor adoção e nenhuma taxa de crescimento separada foi reportada.
- Por usuário final, os laboratórios hospitalares detiveram a maior participação em volumes de testes em 2024, enquanto os prestadores comerciais de referência representaram o grupo de clientes com expansão mais rápida, embora um CAGR específico não tenha sido divulgado.
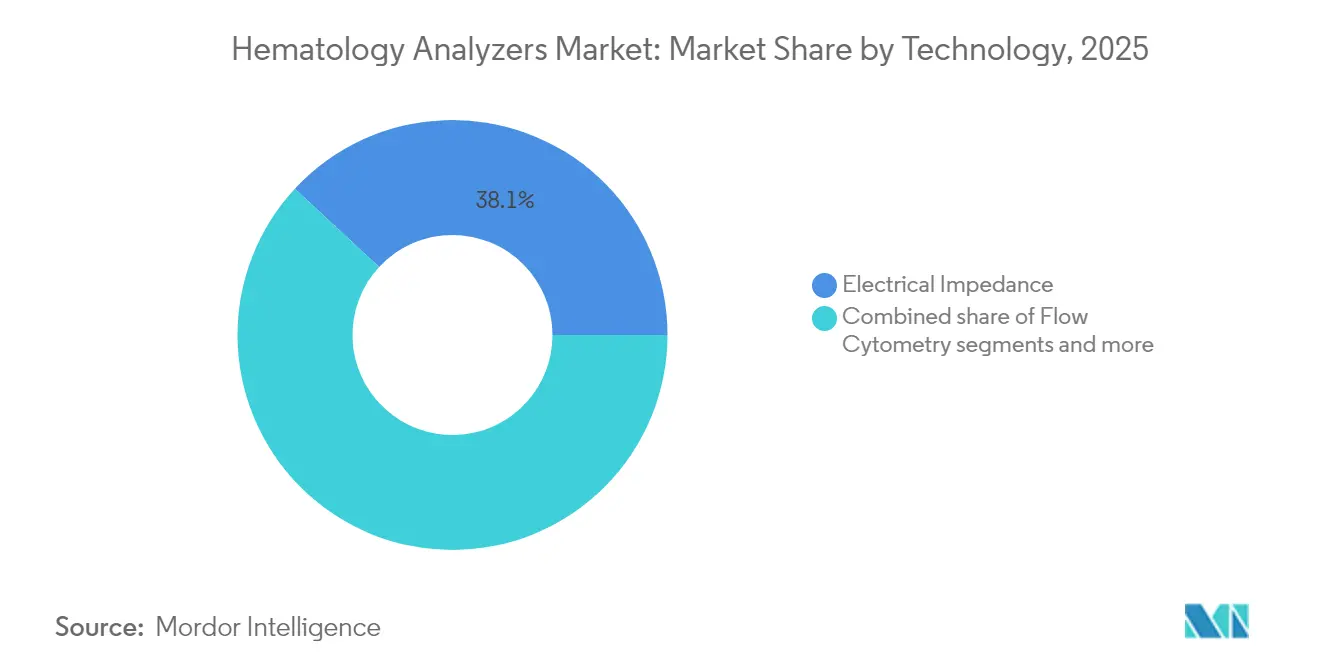
- Por tecnologia, a impedância elétrica liderou com 38,10% de participação na receita em 2025; as plataformas de citometria de fluxo registraram o ritmo de adoção mais rápido, embora um CAGR quantificado não tenha sido fornecido.
- Por aplicação, os testes de anemia representaram 37,45% das vendas de 2025, enquanto o diagnóstico de câncer de sangue está projetado para expandir a um CAGR de 7,55% até 2031.
- Por geografia, a América do Norte deteve 39,85% da receita global em 2025, enquanto a Ásia-Pacífico está prevista para registrar um CAGR de 6,95% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incidência crescente de distúrbios hematológicos | +1.8% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Adoção de analisadores de 5 e 6 partes em países de renda média | +1.2% | Ásia-Pacífico, América Latina, Oriente Médio e África | Médio prazo (2-4 anos) |
| Consolidação de redes de laboratórios centrais | +0.9% | América do Norte, União Europeia | Médio prazo (2-4 anos) |
| Transição para células de trabalho integradas de hematologia e química | +0.7% | Global | Longo prazo (≥ 4 anos) |
| Pré-classificação com auxílio de IA | +1.1% | Mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Mandatos governamentais de triagem neonatal | +0.8% | Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Incidência Crescente de Distúrbios Hematológicos
A crescente prevalência de leucemias, linfomas e mielomas impulsiona uma demanda sustentada por análise diferencial avançada. Os registros de câncer em países de alta renda registraram novo aumento nos casos de linfoma não Hodgkin durante 2024, apesar da mortalidade estabilizada, ressaltando a necessidade de algoritmos sensíveis de sinalização celular que os instrumentos padrão de 3 partes não conseguem oferecer. O envelhecimento das populações agrava o volume de exames; os beneficiários do Medicare apresentaram uma taxa de diagnóstico de câncer no sangue de 2,68% em comparação com 0,31% entre os grupos segurados por empregadores em 2024, demonstrando como a carga demográfica por si só orienta as atualizações dos analisadores. Os laboratórios, portanto, priorizam plataformas que integram vias ópticas de alta resolução, classificadores de IA e relatórios digitais para reduzir falsos negativos e acelerar as decisões terapêuticas no Mercado de Analisadores Hematológicos.
Adoção Crescente de Analisadores Diferenciais de 5 e 6 Partes em Países de Renda Média
Os governos da China, Índia, Brasil e Egito aceleram programas de modernização de infraestrutura que substituem dispositivos legados de 3 partes por sistemas leucocitários de cinco ou seis classes. A modelagem econômica demonstra que o rastreamento de HbA1c no ponto de atendimento por meio de analisadores avançados é custo-efetivo em centros de saúde urbanos e rurais na China, criando paralelos para a implantação de hematologia. Os fornecedores capitalizam ao agrupar contratos de reagentes plurianuais e pacotes de serviço remoto, estabelecendo fluxos de receita recorrentes nesses territórios de alto crescimento e fortalecendo sua posição no mercado de analisadores hematológicos.
Consolidação de Redes de Laboratórios Centrais nos EUA e na União Europeia
As fusões hospitalares e as aquisições por fundos de private equity reduzem a contagem geral de laboratórios clínicos independentes, mas elevam acentuadamente o volume médio diário de testes por local. As grandes redes exigem analisadores de alto rendimento capazes de rotear automaticamente amostras, verificar automaticamente resultados e entregar desempenho consistente em centros de coleta geograficamente dispersos. O fluxo de trabalho continental da Labcorp demonstra o benefício de escala: plataformas padronizadas reduzem os custos por teste e reforçam o poder de compra na negociação de acordos de fornecimento de reagentes.
Pré-Classificação com Auxílio de IA Reduzindo o Tempo de Revisão
Os módulos de inteligência artificial agora atingem 91% de sensibilidade para mieloblastos e 88% para linfócitos atípicos em esfregaços de rotina, reduzindo o tempo de revisão manual em mais da metade nos laboratórios precursores. Essa capacidade contrabalança as escassezas persistentes de técnicos médicos e reduz as contas de horas extras. As instalações iniciais também mostram uma queda mensurável nas recoletas de lâminas, aumentando o tempo de atividade e o rendimento dos analisadores.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congelamento do orçamento de capital em hospitais com menos de 200 leitos | -1.4% | Global, com maior impacto em hospitais rurais e comunitários | Médio prazo (2-4 anos) |
| Reutilização de analisadores recondicionados na América do Sul | -0.6% | América do Sul como núcleo, com transbordamento para outros mercados emergentes | Médio prazo (2-4 anos) |
| Escassez de hematopatologistas qualificados retardando a expansão do menu de testes | -0.8% | Global, com escassez aguda em regiões em desenvolvimento | Longo prazo (≥ 4 anos) |
| Fragilidade da cadeia de fornecimento para células de fluxo de semicondutores | -0.5% | Global, com maior impacto durante tensões geopolíticas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Congelamento do Orçamento de Capital em Hospitais com Menos de 200 Leitos
Os hospitais comunitários enfrentam o aumento das despesas com mão de obra e a redução dos reembolsos, adiando os projetos de capital. As pesquisas de vagas revelam lacunas de pessoal de dois dígitos nos departamentos de laboratório, dificultando que os conselhos justifiquem substituições de analisadores de milhões de dólares. Instalações menores, portanto, esticam os contratos de serviço em dispositivos antigos, aumentando o risco de tempo de inatividade e limitando o acesso a diagnósticos avançados para populações rurais.
Escassez de Hematopatologistas Qualificados Retardando a Expansão do Menu de Testes
Um déficit estimado de 20.000 a 25.000 técnicos de laboratório nos EUA restringe a implementação de ensaios complexos de células anormais, mesmo quando novos analisadores são instalados. O desgaste apenas aprofundou a escassez de talentos, deixando muitos laboratórios incapazes de explorar menus de testes estendidos que diferenciam as plataformas de próxima geração. A pressão contínua sobre a força de trabalho ameaça atenuar o potencial de receita de curto prazo dos analisadores premium.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Reagentes Sustentam o Impulso de Receita RecorrenteOs reagentes geraram 57,12% do tamanho do mercado de analisadores hematológicos em 2025, impulsionados pelo crescimento do volume de testes e por formulações proprietárias que vinculam os clientes a um único fornecedor. Seu ciclo de substituição previsível sustenta um CAGR de 8,15% até 2031, superando as adições de hardware à medida que os laboratórios centrais maximizam a utilização dos instrumentos antes de adquirir novas unidades. Misturas avançadas de surfactantes, corantes de ácido nucleico e tampões de estabilização adaptados à morfologia baseada em IA elevam ainda mais os preços médios de venda e o perfil de margem.
As receitas de instrumentos ficam atrás da contribuição dos reagentes, mas permanecem fundamentais para a penetração de plataformas, especialmente à medida que os compradores de renda média pulam para sistemas de 5 partes que prometem menor consumo de reagentes por teste ao longo do tempo. Os analisadores de ponto de cuidado conquistam um nicho em baias de trauma e centros de infusão de oncologia, oferecendo tempo de resposta de 60 segundos, embora com custos de reagentes premium. Os serviços, embora a menor fatia, ganham peso estratégico porque as atualizações de algoritmos e o monitoramento remoto de desempenho são agora essenciais para manter a precisão do classificador de IA.


Por Modalidade:
Os Sistemas Totalmente Automatizados Comandam os Fluxos de Trabalho LaboratoriaisOs instrumentos automatizados representaram a participação de valor dominante em 2024, à medida que os laboratórios centrais perseguiam consistência, rastreabilidade orientada por código de barras e benchmarks de precisão de primeira passagem de 98%. A participação de mercado de analisadores hematológicos para unidades automatizadas está definida para se ampliar ainda mais à medida que os conceitos de "laboratório escuro" passam do piloto para a produção, aproveitando robótica que carrega estantes 24 horas por dia, 7 dias por semana sem intervenção humana. Os modelos semiautomatizados mantêm relevância dentro de clínicas satélites e bancos de sangue com fluxos de trabalho imprevisíveis ou orçamentos de capital apertados.
Os testes automáticos com auxílio de IA empurram as curvas de taxa de erro para baixo, liberando os técnicos para diferenciais manuais em amostras sinalizadas. Em paralelo, os fornecedores agrupam painéis de controle em nuvem que avaliam a utilização do analisador em vários locais, permitindo que grupos multi-hospitalares reposicionem unidades subutilizadas em vez de aprovar novas compras. Essa lógica de otimização de ativos vincula ainda mais os clientes aos ecossistemas de fornecedores, reforçando o valor vitalício de cada instalação de hardware.
Por Usuário Final:
Os Laboratórios Hospitalares Ancoram o Volume de TestesOs laboratórios hospitalares lidam com a maior parte dos hemogramas completos de pacientes internados e ambulatoriais, criando economias de escala que justificam analisadores de ponta com preparadores de lâminas integrados. Seus comitês de aquisição adotam cada vez mais ciclos de renovação em toda a empresa que sincronizam plataformas de hematologia, química e imunoensaio a cada oito anos, uma cadência favorecida por modelos de preços de acordos de serviço. Os prestadores comerciais de referência crescem mais rapidamente em termos percentuais, terceirizando painéis de coagulação e fluxo avançado para hospitais menores e consultórios médicos sem pessoal de subespecialidade.
Os centros acadêmicos e de pesquisa exigem portas de amostragem de tubo aberto, sinalização avançada e exportação de dados brutos para protocolos de ensaios clínicos, tornando-os adotantes iniciais de aprimoramentos de imagem digital. Os bancos de sangue favorecem analisadores certificados para triagem de doadores com baixos coeficientes de arrastre e alta resolução de impedância de células vermelhas. Coletivamente, esses requisitos distintos levam os fornecedores a manter portfólios multiformato que cobrem desde cartuchos de cabeceira até linhas de automação de 500 amostras por hora.
Por Tecnologia:
A Impedância Elétrica Mantém a Liderança em Meio à Inovação HíbridaA impedância elétrica contribuiu com 38,10% da receita em 2025 devido ao seu baixo custo por teste e design robusto adequado para ambientes de alto volume. A citometria de fluxo, embora mais cara, avança mais rapidamente à medida que a imunofenotipagem se torna central para as vias de oncologia. Os protótipos portáteis de citometria de fluxo magnética agora prometem contagens de CD4 no ponto de cuidado, sinalizando oportunidades futuras em clínicas de atenção primária.
A dispersão a laser e a fluorescência ocupam nichos especializados, como contagens de células em fluidos corporais, enquanto a imagem digital preenche a lacuna ao combinar digitalizações de lâminas de alta resolução com morfologia de IA. A citometria de fluxo por imagem combina o melhor dos dois mundos, capturando sinais de fluorescência quantitativos juntamente com fotografias de células, habilitando análises de célula única em rendimentos próximos aos contadores de impedância clássicos. Os fornecedores, portanto, buscam pipelines híbridos que incorporem múltiplos canais de detecção dentro de um único chassi, ampliando os menus endereçáveis sem multiplicar a pegada.
Por Aplicação:
A Anemia Domina, a Oncologia Impulsiona o Crescimento IncrementalOs painéis de anemia produziram 37,45% da receita global em 2025 graças à dependência universal de hemogramas completos em ambientes de internação, ambulatorial e de cuidados preventivos. Seu volume absoluto garante a demanda de reagentes mesmo em geografias de baixa incidência. Por outro lado, o diagnóstico de câncer de sangue, com um CAGR de 7,55%, adiciona testes incrementais de alta margem que exigem imunofenotipagem avançada e capacidades de imagem digital.
O monitoramento de condições hemorrágicas permanece como um contribuinte constante de receita, particularmente nos centros cirúrgicos que implementam mapeamento de plaquetas e testes viscoelásticos. Os painéis de distúrbios genéticos se expandem à medida que os programas de triagem de anemia hereditária e talassemia amadurecem; somente a coorte multicêntrica de drepanocitose da Índia triará vários milhões de recém-nascidos anualmente até 2027. A detecção de infecções se beneficia de algoritmos de alerta de sepse que rastreiam padrões de desvio à esquerda e granulócitos imaturos, elevando ainda mais o uso dos analisadores durante os picos nos departamentos de emergência.
Análise Geográfica
Mercado de Analisadores Hematológicos da América do Norte
A América do Norte deteve 39,85% das vendas globais em 2025 e continua a priorizar células de trabalho integradas que conectam ensaios de hematologia, química e moleculares por meio de middleware unificado. As reformas de reembolso do Medicare, incluindo novos DRGs para terapias gênicas, impulsionam indiretamente a demanda por parâmetros precisos de hemograma completo utilizados no monitoramento de elegibilidade e toxicidade. Canadá e México contribuem com crescimento incremental à medida que fundos de modernização provinciais e expansões do setor privado substituem contadores de 3 partes obsoletos por instrumentos preparados para inteligência artificial.
Mercado de Analisadores Hematológicos da Ásia-Pacífico
A Ásia-Pacífico, em expansão a um CAGR de 6,95%, ganha impulso pelo peso demográfico e pelos mandatos de saúde pública. A prevalência de 8,95% de portadores de talassemia na China impulsiona o financiamento provincial para redes de triagem em massa equipadas com analisadores de nível intermediário capazes de processar 120 amostras por hora, mantendo a disciplina de custos. A missão nacional de eliminação da anemia falciforme da Índia utiliza um modelo de hub-and-spoke no qual sistemas de alto rendimento em hospitais distritais recebem cartões de amostras de sangue seco de clínicas rurais, um fluxo de trabalho que depende da estabilidade dos reagentes e de diagnósticos remotos robustos. Japão e Coreia do Sul implantam conjuntos de automação maduros, mas continuam a atualizar para morfologia com inteligência artificial visando à eficiência da força de trabalho.
Mercado de Analisadores Hematológicos da Europa
A Europa demonstra demanda de substituição estável, complicada pelos prazos do Regulamento de Dispositivos Médicos para Diagnóstico In Vitro (IVDR). A extensão 2024/1860 concede às laboratórios um período de adaptação, mas orienta as aquisições para plataformas com certificação CE respaldadas por vigilância pós-comercialização rigorosa, favorecendo os incumbentes com profunda expertise regulatória. A Alemanha ilustra o imperativo da automação; a adoção de robôs ABB pelos MVZ aumenta o rendimento de amostras em 25% e estabelece um precedente para outras economias de mão de obra de alto custo.
Panorama regulatório
Os analisadores de hematologia são regulamentados como dispositivos médicos de diagnóstico in vitro, com o acesso ao mercado moldado pela revisão pré-comercialização, conformidade com sistemas de qualidade e normas de desempenho específicas de cada país. Nos Estados Unidos, os analisadores automatizados de hematologia são geralmente classificados como dispositivos de Classe II (21 CFR 864.5220, código de produto GKX) e frequentemente utilizam a via 510(k). As aprovações recentes em 2025 para sistemas como o Alinity h-series da Abbott (K243283) e o XR-10 da Sysmex (K250943) acompanham os ciclos contínuos de renovação de plataformas, apoiados em alegações de equivalência substancial e normas reconhecidas.
Os requisitos de qualidade e conformidade tornaram-se mais rigorosos em 2026, com a entrada em vigor do Regulamento do Sistema de Gestão da Qualidade (QMSR) da FDA em 2 de fevereiro de 2026. Isso alinhou o 21 CFR Part 820 com a ISO 13485:2016 e aumentou a ênfase em controles de design, gestão de fornecedores e processos pós-comercialização em instrumentos e reagentes. Na Europa, a implementação do IVDR continua a afetar a capacidade de certificação e a profundidade da documentação para sistemas de hematologia e reagentes complementares, enquanto a China adicionou outro ponto de ancoragem regulatório com a norma WS/T 406-2024 da Comissão Nacional de Saúde, implementada em 1º de novembro de 2024, para analitos hematológicos clínicos de rotina. Essa mudança reforça as expectativas de verificação de desempenho analítico e procedimentos de qualidade laboratorial.
Análise da cadeia de valor
A cadeia de valor dos analisadores de hematologia abrange fornecedores especializados de componentes (fluídica de precisão, bombas/válvulas, módulos ópticos e lasers para dispersão/fluorescência, detectores e placas eletrônicas), formuladores de reagentes (agentes lisantes, corantes, tampões, calibradores e controles), OEMs de instrumentos que integram hardware com middleware e algoritmos, e distribuidores/redes de serviço que instalam, validam e mantêm sistemas em laboratórios hospitalares e redes comerciais de referência. Com os reagentes detendo o maior grupo de receita neste mercado (participação de 57,12% em 2025), os OEMs projetam plataformas em torno de consumíveis proprietários e materiais de controle de qualidade, o que mantém a consistência da qualidade dos reagentes e a gestão de cadeia fria ou estabilidade como elementos centrais tanto para o desempenho quanto para a receita recorrente.
No segmento posterior da cadeia, a adoção depende da integração de fluxo de trabalho com sistemas de informação laboratorial e trilhas de automação, apoiada por serviço de campo, monitoramento remoto e atualizações periódicas de software e algoritmos para manter o desempenho de sinalização e a rastreabilidade em clientes com múltiplos locais. Parcerias que estendem a morfologia digital e a IA para a base instalada também fazem parte da cadeia de comercialização. A Scopio Labs, por exemplo, expandiu sua aliança estratégica com a Siemens Healthineers em janeiro de 2025 para incluir a distribuição global de uma solução digital de campo completo para aspirado de medula óssea, reforçando como imagem, análise e alcance de canais estão cada vez mais integrados com o hardware principal de hematologia e contratos de serviço.
Cenário Competitivo
A concentração do setor permanece moderada, ancorada por grandes bases instaladas e exclusividade de reagentes. A Sysmex aproveita sua aliança com a CellaVision para garantir aproximadamente 85% do mercado de analisadores hematológicos dos EUA, agrupando digitalizadores de morfologia digital com contadores da série XN sob software de controle de qualidade unificado. A Beckman Coulter, a Siemens Healthineers e a Abbott Laboratories se diferenciam por meio da integração de química e hematologia, permitindo testes de reflexo de tubo único para etiologias de anemia ou protocolos de oncologia.
A fusões e aquisições estratégicas remodela a dinâmica de fornecimento: a aquisição de USD 2,2 bilhões da Nova Biomedical pela Advanced Instruments estende o comprador para testes de eletrólitos e glicose, formando uma plataforma de consumíveis de balcão único que compete diretamente com as franquias de reagentes estabelecidas. A Roche aprofunda a integração vertical ao comprometer EUR 600 milhões para uma megaplanta de reagentes alemã que internalizará 450 matérias-primas centrais até 2028, melhorando a certeza de fornecimento para sua linha de hematologia cobas.
As parcerias com especialistas em IA aceleram os ciclos de atualização de produtos sem gastos pesados em P&D. O acordo da Siemens Healthineers com a Scopio Labs incorpora morfologia digital de campo completo dentro das unidades Atellica 2200, simplificando a revisão de esfregaços e reduzindo os digitalizadores de lâminas externos. A BD faz parceria com a Biosero para integrar manipuladores de líquidos robóticos nos analisadores FACS, visando clientes farmacêuticos que precisam de triagem de alto conteúdo para pipelines de terapia celular. As startups exploram espaços em branco focando em análises de célula única ou plataformas microfluídicas ajustadas para centros de oncologia descentralizados, conquistando financiamento de Série A com base em métricas de eficiência da força de trabalho.
Líderes do Setor de Analisadores Hematológicos
-
Abbott Laboratories
-
HORIBA Ltd
-
Siemens Healthineers
-
Sysmex Corporation
-
Danaher Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Analisadores Hematológicos
- 3M
- Abbott Laboratories
- Johnson & Johnson
- Novartis
- Teva Pharmaceutical Industries
- Hisamitsu Pharmaceutical
- GlaxoSmithKline
- Bayer
- Viatris
- LTS Lohmann Therapie-Systeme
- Nitto Denko
- Corium LLC
- Agile Therapeutics Inc.
- UCB
- Luye Pharma Group Ltd.
- Zydus Lifesciences Ltd.
- Sparsha Pharma International Pvt Ltd
- Tapemark Inc.
- AdhexPharma

Oportunidades de mercado e perspectivas futuras
Uma oportunidade fundamental é deslocar os testes de rotina de hemograma completo (CBC) para suporte à decisão de maior valor, incorporando morfologia digital, pré-classificação por IA e conectividade integrada de célula de trabalho nos fluxos de trabalho diários de hematologia. A atividade de produtos em 2026 reflete essa direção: a Sysmex America apresentou a próxima geração da série XR (incluindo o módulo XR-10 e a configuração XR-9000 para laboratórios de alto volume), e a Siemens Healthineers lançou o Atellica HEMA 580 nos EUA para laboratórios de médio a alto volume, com ambos os anúncios centrados em throughput, integração de automação e manuseio de amostras mais consistente. Esses desenvolvimentos se alinham à ênfase do relatório na automação de alto throughput em mega-laboratórios centralizados e à necessidade de reduzir o tempo de revisão manual de lâminas em meio às limitações de pessoal técnico.
O alinhamento regulatório e de normas também abre espaço para fornecedores que possam agrupar instrumentos, reagentes e documentação em conformidade em manuais de implantação mais rápidos entre regiões. O QMSR da FDA, em vigor a partir de 2 de fevereiro de 2026, aumenta a relevância de sistemas de qualidade alinhados à ISO 13485 e controles de fornecedores mais rígidos, enquanto a China reforçou as expectativas de desempenho analítico por meio da WS/T 406-2024, implementada em 1º de novembro de 2024. Isso pode apoiar a adoção de kits padronizados de controle de qualidade e verificação empacotados com a instalação de analisadores. Separadamente, designs compactos multiparâmetros que ampliam os menus a partir de um único tubo, como hematologia mais marcadores de inflamação, oferecem uma opção de posicionamento diferenciada em ambientes que equilibram restrições de capital com a demanda por resultados mais acionáveis.
Recent Industry Developments in Mercado de Analisadores Hematológicos
- Julho de 2026: A Siemens Healthineers anunciou o lançamento no mercado dos EUA do Analisador Atellica HEMA 580 para laboratórios de médio a alto volume. O sistema destaca a mistura contínua de amostras e um design orientado à automação para melhorar a consistência em maior throughput. O lançamento fortalece a posição competitiva da Siemens Healthineers em células de trabalho integradas, onde a hematologia está cada vez mais ligada a fluxos de trabalho mais amplos de automação e revisão digital.
- Fevereiro de 2025: A Abbott Laboratories recebeu a aprovação 510(k) da FDA (K243283) para seu sistema Alinity h-series sob o marco regulatório de dispositivos de hematologia de Classe II. A aprovação apoia a comercialização e a expansão da base instalada nos Estados Unidos por meio de uma via regulatória familiar para dispositivos de equivalência substancial. Também reforça a importância do ritmo regulatório para impulsionar os ciclos de substituição entre laboratórios hospitalares e de referência.
- Dezembro de 2024: A Roche iniciou as obras de um centro de produção diagnóstica de 600 milhões de EUR em Penzberg, Alemanha, com o objetivo de garantir o fornecimento de reagentes em hematologia e outras disciplinas. O investimento visa a integração vertical e a garantia de fornecimento para consumíveis de alto volume que sustentam a economia dos analisadores. A capacidade de fabricação expandida em um importante local europeu também ajuda a estabilizar a aquisição para grandes redes de laboratórios que dependem de disponibilidade ininterrupta de reagentes.


Mercado de Analisadores Hematológicos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é contabilizado como as receitas geradas por analisadores hematológicos utilizados para realizar exames de células sanguíneas de rotina e avançados em ambientes clínicos, incluindo sistemas instalados em laboratórios e hospitais, além da atividade de serviço relacionada ao analisador vinculada a esses sistemas.
Exclusões do escopo: Excluímos diagnósticos hematológicos mais amplos que não são baseados em analisadores, e também excluímos TI laboratorial geral, itens de coleta de amostras e hardware de automação laboratorial não relacionado.
Visão Geral da Segmentação
- Por Tecnologia de Liberação (Valor)
- Fármaco no Adesivo
- Reservatório
- Matriz
- Auxiliado por Microagulha
- Outros
- Por Área Terapêutica (Valor)
- Cessação do Tabagismo
- Terapia de Reposição Hormonal
- Manejo da Dor
- Distúrbios Neurológicos
- Distúrbios Cardiovasculares
- Contracepção
- Outros
- Por Tecnologia Adesiva (Valor)
- Adesivos de Acrilato
- Adesivos de Silicone
- Adesivos de Hidrogel
- Outros Adesivos
- Por Canal de Distribuição (Valor)
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias Online
- Outros
- Por Geografia (Valor)
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa ancorando o conjunto de demanda e os volumes de exames em sinais de saúde pública e utilização laboratorial. Referenciamos fontes como o CDC dos EUA, a Organização Mundial da Saúde, o Banco Mundial, as estatísticas de saúde da OCDE e páginas públicas de reguladores, incluindo informações de aprovação de produtos da FDA dos EUA e informações relacionadas à mudança tecnológica.
Para manter o modelo realista por país, também utilizamos relatórios anuais de empresas, apresentações para investidores e cobertura de imprensa de renome para compreender instalações, volume de exames e padrões típicos de substituição. Quando disponível, extraímos sinais de suporte de assinaturas pagas focadas em finanças e inteligência empresarial, notícias e finanças, e bancos de dados de patentes para cronometrar a adoção de tecnologia e verificar as premissas de composição de receita. Esses exemplos não são exaustivos, e muitas outras fontes públicas foram revisadas para coletar dados, validar entradas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar sob pressão as premissas do modelo que são difíceis de observar em dados públicos, especialmente faixas de preço, dinâmicas da base instalada e a divisão entre analisadores de médio e alto volume entre os usuários finais. Conversamos com uma combinação de fabricantes, distribuidores, laboratórios independentes, líderes de laboratórios hospitalares e organizações de serviços na APAC, EMEA e nas Américas, para que as lacunas da pesquisa documental pudessem ser abordadas e o dimensionamento final pudesse ser reconciliado com os padrões de compra declarados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 15% | APAC: 49% |
| Nível intermediário: 46% | Líderes Funcionais/de Unidade: 39% | EMEA: 32% |
| Participantes Menores: 15% | Gestores: 46% | Américas: 19% |
Dimensionamento de Mercado e Previsão
Para o dimensionamento, a abordagem de cima para baixo reconstrói a carga de trabalho de exames endereçável e a combina com a economia de implantação de analisadores, traduzindo-a em receita anual por geografia. Para evitar dupla contagem, separamos a receita de instrumentos analisadores dos gastos adjacentes que podem inflar os totais, e ajustamos para o ciclo de substituição típico em vez de tratar as instalações como eventos únicos.
O modelo utiliza entradas práticas, como volumes de exames de hemograma completo como proxy para o volume de hematologia, a participação dos exames processados em sistemas de 3 partes versus 5 partes, volume médio diário por classe de analisador, taxas de substituição e cobertura de serviço dos analisadores, e faixas de preço regionais para instrumentos e contratos de serviço. Quando existem lacunas para países menores, utilizamos primeiro indicadores proxy como composição etária da população e tendências de capacidade hospitalar e laboratorial, e depois os corrigimos com base no feedback das entrevistas.
A previsão é realizada por meio de análise de cenários com uma verificação de regressão multivariada, onde o crescimento da demanda é vinculado a volumes de exames, consolidação laboratorial e taxas de adoção de automação. Os resultados são corroborados com aproximações seletivas de baixo para cima, como o preço médio de venda amostrado multiplicado pelas instalações estimadas e verificações de canal sobre o cronograma de aquisição, além de sinais de composição de receita dos fornecedores, que são então utilizados para ajustar os totais finais.
Ciclo de Validação de Dados e Atualização
A validação utiliza verificações cruzadas que comparam o resultado com sinais independentes, incluindo tendências regionais de exames laboratoriais, direcionalidade da base instalada e atividade publicada de aprovações e lançamentos. Quando um resultado em nível de país parece incomum, verificamos novamente os fatores de preço, ciclo de substituição e premissas de volume, e então concluímos uma segunda revisão analítica antes da aprovação final.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes mudanças de política, lançamentos de tecnologia de grande porte ou mudanças significativas de preços em regiões-chave. Antes da entrega, uma revisão final é realizada para que os números reflitam os indicadores públicos mais recentes e o feedback primário mais atualizado que temos registrado.
Dimensionamento do Mercado de Analisadores Hematológicos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para analisadores hematológicos frequentemente não coincidem porque o escopo se mistura com categorias adjacentes, e porque as empresas utilizam diferentes anos-base e lógicas de preço ao converter volumes em receita.
A principal lacuna decorre de se os consumíveis e os diagnósticos hematológicos amplos estão incluídos no total. A Mordor Intelligence contabiliza o mercado em torno da receita liderada por analisadores e valida o valor utilizando verificações de volume, ciclo de substituição e preços em nível regional, em vez de permitir que definições com forte peso em reagentes inflem o valor.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,12 bilhões de USD (2026) | |
| Consultoria Global A | 5,80 bilhões de USD (2025) | Utiliza um ano-base anterior e um horizonte mais longo, e o escopo enfatiza o hardware de analisadores sem normalizar consistentemente os ciclos de substituição e as taxas de vinculação de serviços entre as regiões. Isso pode reduzir o valor do ano corrente em comparação com um conjunto de demanda vinculado ao volume. |
| Editora do Setor B | 4,14 bilhões de USD (2024) | Baseia-se em uma visão de receita centrada no fabricante vinculada a um ano-base diferente, e pode deixar de capturar vendas lideradas por canais e instalações de nível intermediário em mercados emergentes quando as faixas de preço regionais e o cronograma de aquisiço não são verificados novamente com os compradores de laboratório. |
A diferença é explicada principalmente pelo que é contabilizado como parte do mercado, qual ano é tratado como ponto de partida e como os preços são projetados para o futuro. Ao vincular a receita a uma carga de trabalho de exames clara, comportamento realista de instalação e substituição, e validação de preços baseada em entrevistas, nossa estimativa permanece rastreável a entradas que podem ser revisadas e reproduzidas.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de analisadores hematológicos em 2026?
O tamanho do mercado de analisadores hematológicos atingiu USD 7,12 bilhões em 2026 e está projetado para crescer até USD 9,87 bilhões até 2031.
Qual é a taxa de crescimento anual esperada para analisadores hematológicos até 2031?
A receita global está prevista para crescer a um CAGR de 6,75% no período de 2026-2031.
Qual segmento de produto gera a maior receita?
Os reagentes contribuem com a maior participação, respondendo por 57,12% das vendas de 2025 e expandindo a um CAGR de 8,15%.
Qual região geográfica está se expandindo mais rapidamente?
A Ásia-Pacífico lidera o crescimento com um CAGR projetado de 6,95%, apoiada por mandatos nacionais de triagem e atualizações de infraestrutura.
Como a inteligência artificial está mudando os fluxos de trabalho de hematologia?
A pré-classificação com auxílio de IA sinaliza células anormais com 91% de sensibilidade, reduzindo o tempo de revisão manual e mitigando a escassez de técnicos.
Qual fusão recente remodelou a dinâmica competitiva?
A aquisição de USD 2,2 bilhões da Nova Biomedical pela Advanced Instruments em 2025 criou uma plataforma diversificada abrangendo instrumentos e consumíveis.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
