
Tamanho e Participação do Mercado Global de Espondiloartrite Axial (axSpA)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.46 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.66 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
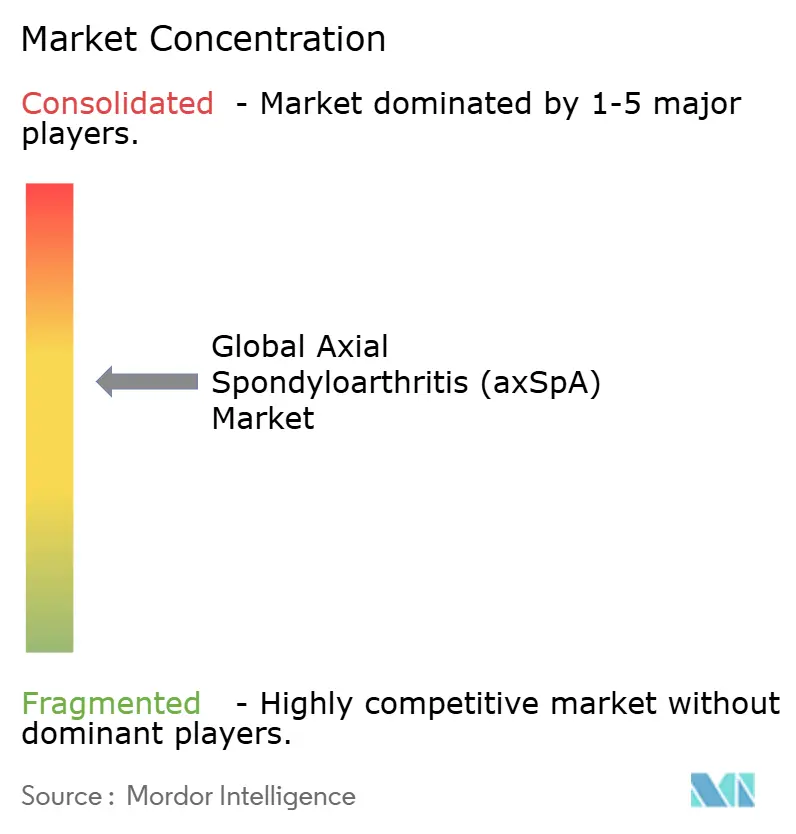
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Global de Espondiloartrite Axial (axSpA) por Mordor Intelligence
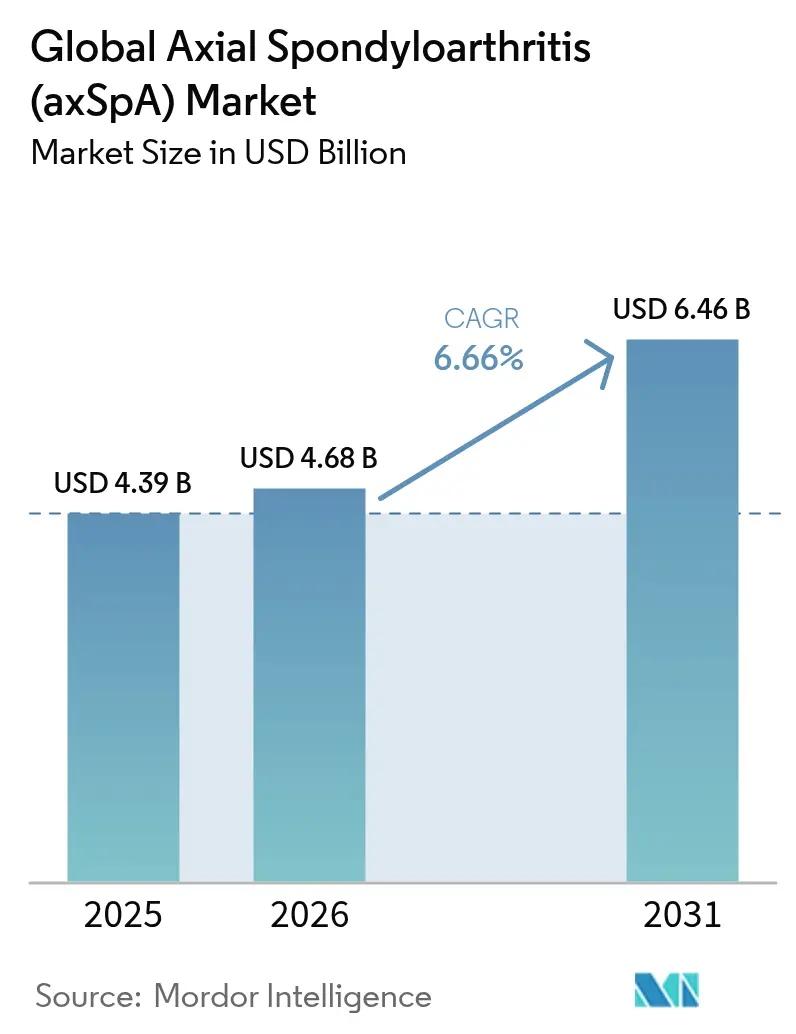
O tamanho do mercado de espondiloartrite axial foi avaliado em USD 4,39 bilhões em 2025 e estima-se que cresça de USD 4,68 bilhões em 2026 para atingir USD 6,46 bilhões até 2031, a uma CAGR de 6,66% durante o período de previsão (2026-2031). O diagnóstico mais precoce por meio de programas de advocacia por ressonância magnética, a entrada de inibidores duplos de IL-17A/IL-17F e inibidores de JAK, e programas mais amplos de assistência ao paciente estão expandindo o tamanho do mercado de espondiloartrite axial e ampliando o acesso ao tratamento[1]S. Ramiro, "Recomendações ASAS-EULAR para o Manejo da Espondiloartrite Axial," Annals of the Rheumatic Diseases, ard.bmj.com. A adoção de biológicos subcutâneos permanece forte, porém os inibidores orais de JAK estão ganhando participação à medida que as considerações de conveniência crescem. As variantes biossimilares de adalimumabe continuam a redefinir os formulários, reforçando a concorrência de preços[2]Express Scripts, "Atualizações de Formulário 2024 — Opções Preferidas de Adalimumabe Biossimilar," express-scripts.com. Geograficamente, a América do Norte mantém a liderança, mas a Ásia-Pacífico é a arena de crescimento mais rápido à medida que a infraestrutura de saúde amadurece e o reembolso de biológicos se amplia[3]J. Blackstone, "Resultados de Adesão no Mundo Real com Biossimilares de Adalimumabe," Center for Biosimilars, centerforbiosimilars.com.
Principais Conclusões do Relatório
- Por classe de medicamento, os medicamentos antirreumáticos modificadores da doença (DMARDs) detinham 49,02% da participação no mercado de espondiloartrite axial em 2025; o mesmo segmento está se expandindo a uma CAGR de 7,11% até 2031.
- Por via de administração, as formulações subcutâneas lideraram com 45,82% do tamanho do mercado de espondiloartrite axial em 2025, enquanto as terapias orais têm previsão de crescer a uma CAGR de 7,28%.
- Por canal de distribuição, as farmácias hospitalares responderam por 43,11% de participação na receita em 2025; as farmácias online registram o crescimento mais rápido, a uma CAGR de 7,22%.
- Por geografia, a América do Norte comandou 39,78% da participação de mercado em 2025; a Ásia-Pacífico tem previsão de crescer a uma CAGR de 7,19% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Espondiloartrite Axial (axSpA)
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento das taxas de diagnóstico devido a programas de advocacia por ressonância magnética | +1.2% | Global, com maior impacto na América do Norte e na UE | Médio prazo (2-4 anos) |
| Rápida adoção de inibidores de IL-17 e JAK nas diretrizes de tratamento | +1.8% | Global, liderado por mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Expansão de inibidores de TNF-α biossimilares melhora a acessibilidade | +0.9% | Global, particularmente em mercados emergentes | Longo prazo (≥ 4 anos) |
| Crescimento dos benefícios de farmácia especializada patrocinados por empregadores | +0.7% | América do Norte principalmente, expandindo-se para a UE | Médio prazo (2-4 anos) |
| Algoritmos de ressonância magnética assistidos por IA que possibilitam detecção mais precoce | +0.6% | Mercados desenvolvidos inicialmente, expansão global | Longo prazo (≥ 4 anos) |
| Terapias adjuvantes direcionadas ao microbioma com potencial modificador da doença | +0.3% | Centros de pesquisa globalmente, tradução clínica pendente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das taxas de diagnóstico devido a programas de advocacia por ressonância magnética
A classificação ASAS atualizada e o alinhamento com seguradoras reduziram o atraso diagnóstico de mais de oito anos para aproximadamente três, em centros que exigem ressonância magnética para avaliação precoce de dor lombar. O sequenciamento Dixon aprimorado agora atinge 96% de precisão diagnóstica, desbloqueando populações tratáveis maiores e impulsionando o mercado de espondiloartrite axial. A identificação precoce também previne danos estruturais e apoia a produtividade laboral a longo prazo, fortalecendo os argumentos de economia de custos dos pagadores.
Rápida adoção de inibidores de IL-17 e JAK nas diretrizes de tratamento
As recomendações ASAS/EULAR de 2022 promoveram os inibidores de IL-17 e JAK após a falha dos AINEs e de pelo menos um bloqueador de TNF. O bimekizumabe, aprovado em 2024, entregou respostas ASAS40 superiores a 44%, estabelecendo um novo padrão de eficácia e fornecendo a primeira opção de bloqueio dual de citocinas. O upadacitinibe e outros agentes inibidores de JAK ampliam as alternativas orais apesar dos alertas cardiovasculares, expandindo o mercado de espondiloartrite axial à medida que a terapia de segunda linha é padronizada.
Expansão de inibidores de TNF-α biossimilares melhora a acessibilidade
As substituições de formulário pelos gestores de benefícios de farmácia para preferir biossimilares como Cyltezo e Hyrimoz reduziram os custos anuais dos pacientes em USD 3.500, estimulando uma iniciação mais ampla de biológicos em regiões sensíveis ao custo. Os mercados emergentes são os que mais se beneficiam, com reduções de preço de 30-50% que aumentam a penetração de biológicos e expandem ainda mais o mercado de espondiloartrite axial.
Crescimento dos benefícios de farmácia especializada patrocinados por empregadores
Os empregadores associam o uso precoce de biológicos à redução do absenteísmo, de modo que os planos agora agrupam cobertura especializada, assistência financeira e orientação de adesão. Programas como o COSENTYX Connect facilitam os copagamentos e o treinamento de injeção, aumentando a persistência ao tratamento e impulsionando o crescimento da receita, principalmente na América do Norte.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Persistência dos elevados custos de tratamento de novos biológicos | -1.4% | Global, mais pronunciado em mercados emergentes | Longo prazo (≥ 4 anos) |
| Dados limitados de segurança a longo prazo para inibidores de JAK | -0.8% | Global, foco regulatório em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Desigualdade de acesso em regiões de baixa renda para exames de imagem e biológicos | -0.6% | Mercados emergentes, áreas rurais em países desenvolvidos | Longo prazo (≥ 4 anos) |
| Gargalos logísticos de cadeia de frio para distribuição de biológicos | -0.4% | Global, particularmente desafiador em regiões tropicais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Persistência dos elevados custos de tratamento de novos biológicos
O custo de USD 8.281 por injeção do bimekizumabe ilustra as barreiras de acessibilidade persistentes, apesar da concorrência dos biossimilares. Os gastos anuais totais com terapia ficam próximos de USD 10.000, pressionando os orçamentos dos pagadores e limitando a adoção em contextos de menor renda. O monitoramento adicional, a sobrecarga administrativa e o gerenciamento de eventos adversos inflacionam o ônus econômico e moderam o pleno potencial do mercado de espondiloartrite axial.
Dados limitados de segurança a longo prazo para inibidores de JAK
Sinais cardiovasculares e de malignidade provenientes do estudo ORAL Surveillance desencadearam alertas da FDA e da EMA que restringem o uso de inibidores de JAK a pacientes que falharam em TNF, incentivam cautela em pacientes mais idosos e exigem monitoramento adicional. Essas restrições reduzem o entusiasmo dos prescritores e desaceleram a expansão do mercado de espondiloartrite axial para as opções administradas por via oral.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Doença: O Impulso da Forma Não Radiográfica Cresce
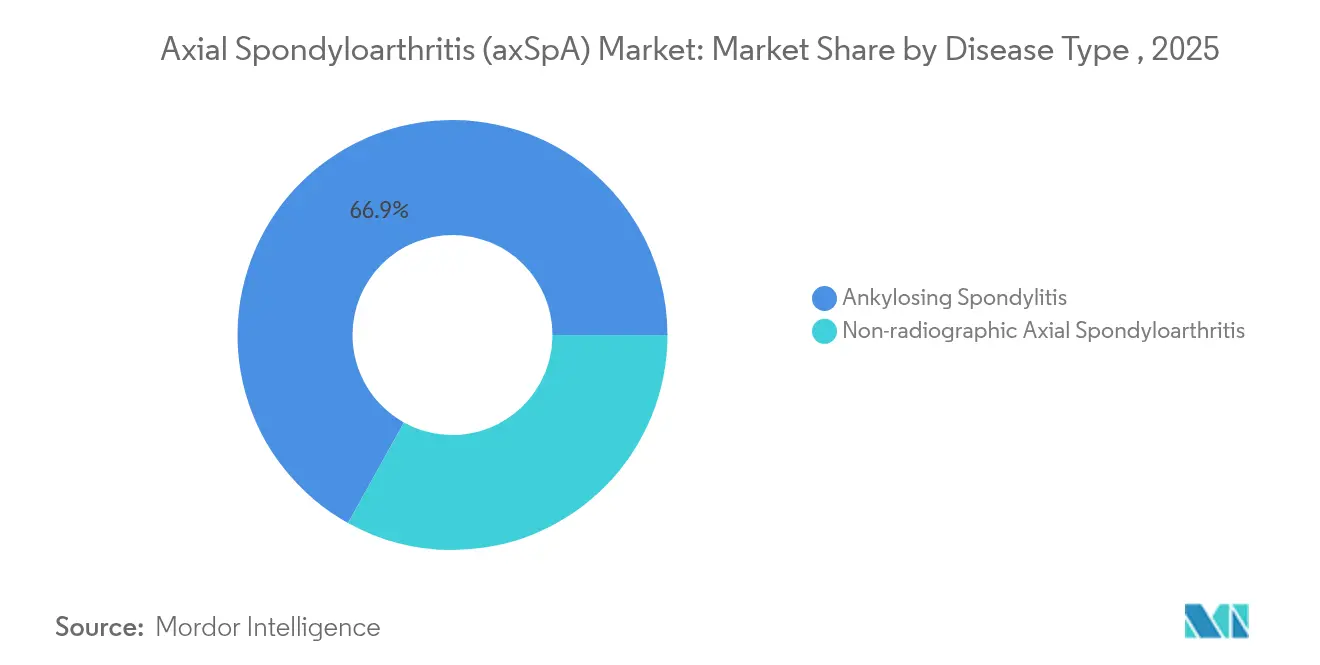
A espondilite anquilosante liderou a receita com uma participação de 66,92% em 2025, porém as apresentações não radiográficas estão crescendo a uma CAGR de 7,69% até 2031. A adoção precoce de ressonância magnética agora identifica lesões inflamatórias antes do dano estrutural, ampliando a base de pacientes não radiográficos dentro do mercado de espondiloartrite axial. Ensaios clínicos relatam taxas de resposta biológica semelhantes para ambos os fenótipos, validando o tratamento agressivo mais cedo no curso da doença. Os contrastes inter-regionais são pronunciados; coortes asiáticas apresentam apenas 14,4% de incidência não radiográfica, metade da dos seus pares ocidentais, refletindo diferenças genéticas e de acessibilidade aos cuidados. A nomenclatura harmonizada e os critérios ASAS continuam a aumentar a conscientização, sustentando ganhos de dois dígitos para volumes impulsionados pelo diagnóstico e ampliando a oportunidade do mercado de espondiloartrite axial em todas as classes de medicamentos.
O interesse de pesquisa elevado se concentra em biomarcadores que preveem a conversão radiográfica, visando direcionar a terapia antes da fusão irreversível. O potencial comercial reside em diagnósticos complementares que diferenciariam a agressividade, potencialmente justificando preços premium. As campanhas de educação de grupos de pacientes aceleram ainda mais o reconhecimento, enquanto a tele-reumatologia pode reduzir as lacunas urbano-rurais, reforçando os ventos estruturais favoráveis que apoiam a expansão prolongada do segmento dentro do mercado de espondiloartrite axial.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Classe de Medicamento: A Inovação em DMARDs Ocupa o Centro das Atenções
Os DMARDs representaram 49,02% da receita global em 2025 e estão previstos para uma CAGR de 7,11%, impulsionados por lançamentos biológicos e sintéticos direcionados. A inibição dupla de IL-17 por meio do bimekizumabe aumenta essa categoria, oferecendo resultados ASAS40 superiores. Os agentes inibidores de JAK aprofundam a flexibilidade, embora as exigências de monitoramento persistam. O tamanho do mercado de espondiloartrite axial para DMARDs tem previsão de crescer continuamente à medida que dados do mundo real fortalecem a confiança dos pagadores e as posições nos formulários se ampliam.
Os AINEs e os glicocorticoides permanecem cruciais para o controle dos surtos de sintomas, mas enfrentam crescimento estagnado, principalmente devido aos perfis de risco gastrointestinal e de densidade óssea. Novos entrantes como os agonistas de NLRX1 e os moduladores do microbioma prometem diversificar os mecanismos, garantindo o reabastecimento contínuo do pipeline. Os registros observacionais provavelmente influenciarão o posicionamento nas diretrizes, particularmente se moléculas mais novas demonstrarem durabilidade com perfis de segurança a longo prazo limpos, salvaguardando assim a dominância dos DMARDs dentro do mercado de espondiloartrite axial.
Por Via de Administração: As Terapias Orais Ganham Terreno
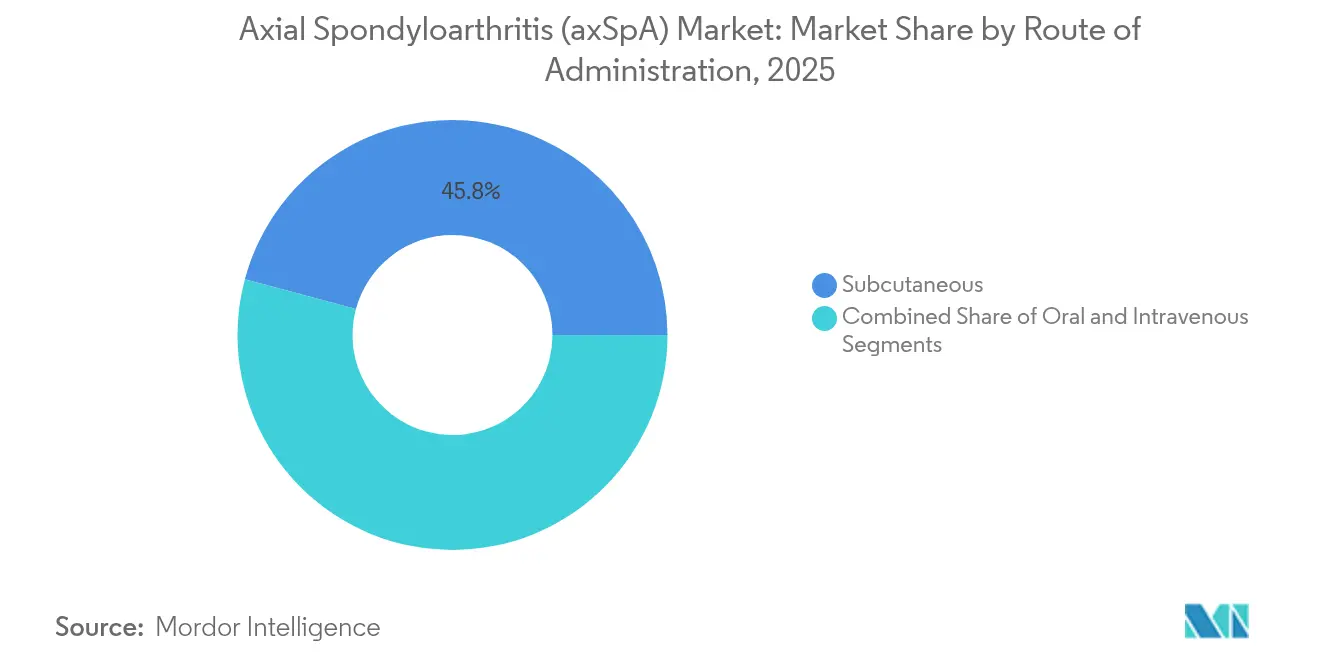
As injeções subcutâneas capturaram 45,82% da receita em 2025 com base nos agentes estabelecidos de TNF e IL-17. As formulações orais, no entanto, desfrutam de uma CAGR de 7,28% à medida que pacientes jovens em idade ativa gravitam em torno de regimes de comprimidos que simplificam a gestão de viagens e do estilo de vida. Os pagadores valorizam os menores custos de administração, fomentando a mudança de mercado para comprimidos dentro do mercado de espondiloartrite axial.
A administração intravenosa ocupa um espaço mais restrito para cenários de dosagem de alta gravidade ou em ambiente hospitalar. Injetáveis de ação prolongada estão sendo estudados para reduzir a frequência para visitas trimestrais ou semestrais, o que poderia remodelar as métricas de adesão. Os debates sobre segurança em torno dos inibidores de JAK podem desacelerar o impulso oral em determinadas coortes, mas as dinâmicas de conveniência e custo ainda apontam para um crescimento sustentado nessa modalidade.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Distribuição: A Dispensação Digital Acelera
As farmácias hospitalares detinham 43,11% das vendas em 2025 graças aos protocolos de iniciação e à gestão da cadeia de frio. No entanto, os canais online exibem a CAGR mais rápida de 7,22% à medida que a familiaridade com a telessaúde e a confiabilidade da entrega em domicílio melhoram. As farmácias eletrônicas especializadas agrupam assistência financeira, orientação de enfermagem e sensores de envio com IoT para proteger a integridade do medicamento, desbloqueando novos fluxos de receita e reforçando a expansão do mercado de espondiloartrite axial em geografias dispersas.
Os pontos de venda ao varejo continuam a atender aos usuários crônicos de AINEs e a reabastecer canetas de biológicos, mas enfrentam pressão nas margens de rivais de pedido por correio. Os fabricantes estão cada vez mais fazendo parceria com hubs digitais integrados para coletar dados de adesão em tempo real, alimentando contratos baseados em valor. Regiões com logística fragmentada ainda dependem de locais hospitalares, mas reformas políticas e investimentos privados em transporte refrigerado de última milha prometem democratizar o acesso.
Análise Geográfica
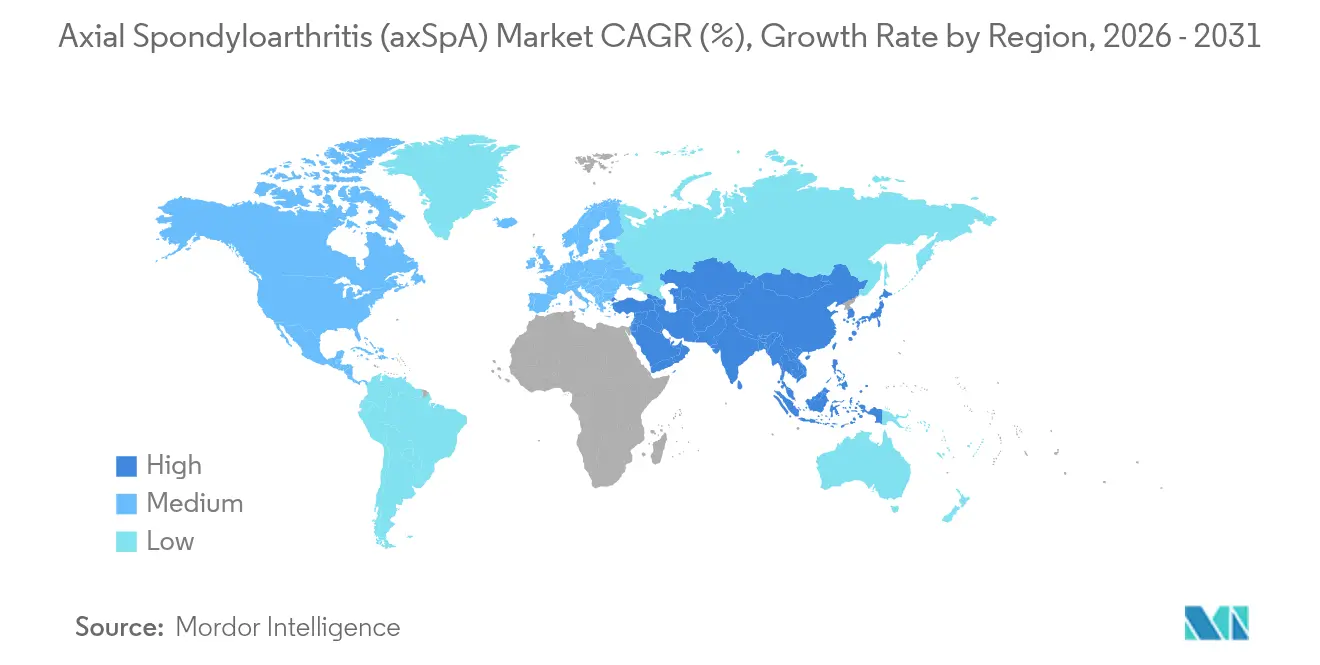
A América do Norte ancora 39,78% da receita global e se beneficia da alta penetração de biológicos, benefícios de especialidade financiados por empregadores e vias de aprovação simplificadas pela FDA. A densidade de ressonância magnética e as ferramentas de leitura habilitadas por IA reduziram a latência diagnóstica média para 2,7 anos, ampliando a prevalência tratada. A difusão de biossimilares está remodelando os rebates e abrindo espaço para novos agentes sem inflar os orçamentos dos pagadores, sustentando a liderança de receita no mercado de espondiloartrite axial.
A Ásia-Pacífico registra a CAGR mais rápida de 7,19% até 2031, à medida que a China amplia o reembolso e a capacidade hospitalar. A prevalência de espondilite anquilosante de até 0,42% implica um subdiagnóstico considerável. O Japão exibe alta utilização de biológicos vinculada à cobertura universal, enquanto a Índia ainda luta com a escassez de especialistas e os limites de gastos do próprio bolso. Projetos público-privados regionais para adicionar scanners de ressonância magnética e serviços de tele-reumatologia provavelmente aumentarão os volumes de medicamentos. A integração cultural do ioga e do tai chi nos cuidados padrão destaca a adaptação local no manejo da doença axial.
A Europa permanece um mercado maduro com cobertura universal, mas a variabilidade de acesso persiste. Os estados da Europa Central e Oriental ficam atrás na adoção de biológicos (27,9%) e suportam atrasos diagnósticos mais longos (4,2 anos), moderando o crescimento. O continente, no entanto, é pioneiro na política de biossimilares, fomentando preços competitivos. O Oriente Médio & África ficam atrás, limitados pela capacidade fiscal e pelas lacunas na cadeia de frio, porém programas de doadores direcionados e a construção de clínicas urbanas estão estimulando uma demanda incremental. A América do Sul oferece uma expansão de dígito médio único, moderada pela volatilidade macroeconômica e pelo atraso no reembolso.

Panorama regulatório
A regulamentação das terapias para axSpA segue os requisitos padrão de aprovação de medicamentos prescritos e farmacovigilância pós-comercialização nos principais mercados, com a linguagem de indicação diferenciando cada vez mais a espondilite anquilosante radiográfica e a axSpA não radiográfica e enfatizando desfechos validados, como respostas ASAS e durabilidade. Um marco importante de acesso global no período foi a aprovação pela FDA dos EUA, em setembro de 2024, do BIMZELX (bimekizumab-bkzx) da UCB para axSpA não radiográfica ativa e espondilite anquilosante ativa, o que ampliou as opções rotuladas para ambos os fenótipos da doença sob uma única marca e reforçou o papel do bloqueio da via IL-17 nos caminhos regulados de tratamento.
Na Europa, o caminho centralizado da EMA continua a moldar a entrada competitiva tanto para inovadores quanto para biossimilares, incluindo autorizações de comercialização para espondilite anquilosante ativa grave e axSpA não radiográfica grave, como Gobivaz (17 de novembro de 2025) e Gotenfia (10 de fevereiro de 2026). Além das aprovações, decisões de padronização e reembolso influenciam a prescrição e a adesão a cuidados não medicamentosos, incluindo a atualização de 2026 das diretrizes de prática clínica do American College of Rheumatology para espondiloartrite axial e a medida de política da Holanda para implementar o reembolso da terapia de exercício ativo centrada na pessoa, de longo prazo, para axSpA grave no pacote básico de seguro (implementada em janeiro de 2026).
Análise da cadeia de valor
A cadeia de valor da axSpA começa com a descoberta e o desenvolvimento clínico por biofarmacêuticas originadoras, seguidos por submissão regulatória, fabricação de biológicos ou moléculas pequenas, e distribuição especializada que apoia a iniciação e o monitoramento complexos. Para os biológicos, as atividades a montante incluem o desenvolvimento de linhagens celulares, envase estéril e logística de cadeia de frio até canais de farmácias hospitalares e especializadas que gerenciam integração, suporte à adesão e entrega com controle de temperatura, refletindo a importância contínua das terapias subcutâneas nesse mercado.
Biossimilares e comercialização em parceria são elos materiais que conectam a escala de fabricação com o acesso ao mercado regional. Exemplos recentes que ilustram essa cadeia incluem o acordo de licenciamento e fornecimento da Lupin com a Zentiva, de julho de 2025, para comercializar um biossimilar de certolizumabe pegol nos mercados europeu e da CEI, e o licenciamento pela Bio-Thera Solutions, em março de 2026, do biossimilar de golimumabe BAT2506 para a Intas Pharmaceuticals para mercados incluindo EUA, Canadá e Índia, alinhando a capacidade de fabricação com a infraestrutura comercial local estabelecida. A renovação do pipeline alimenta o início da cadeia, destacada pelo início pela XBiotech, em junho de 2026, de um estudo de Fase II do vilamakitug (PT064) em axSpA ativa após revisão da FDA sem suspensão clínica, e pela apresentação na EULAR 2026, pela Alfasigma, dos dados de Fase 3 do OLINGUITO para filgotinibe, ambos podendo reformular a demanda a jusante entre distribuição oral versus injetável e os fluxos de monitoramento associados.
Cenário Competitivo
A intensidade competitiva está aumentando à medida que bloqueadores duplos de citocinas, inibidores de JAK e biossimilares disputam posição. AbbVie, Johnson & Johnson, Novartis e UCB controlaram aproximadamente 62% da receita global em 2024, alavancando amplas franquias de imunologia, assistência com copagamento e fabricação em grande escala. O BIMZELX da UCB rapidamente perturbou os titulares de TNF, obtendo menções nas diretrizes e estimulando ensaios frente a frente.
As estratégias de pipeline agora se concentram na novidade mecanística — agonistas de NLRX1, bloqueio de IL-23 e adjuntos do microbioma — em vez de reformulações marginais. A atividade de fusões e aquisições, exemplificada pelo acordo da AbbVie com a Landos Biopharma, assegura o acesso a moléculas de primeira classe antes do início da Fase 3. Os produtores de biossimilares exploram patentes expiradas para desafiar os originadores; as principais gestoras de benefícios de farmácia já excluíram o Humira em favor de alternativas mais baratas, desencadeando contratos defensivos e aprimoramentos no suporte ao paciente.
A saúde digital é outro campo de batalha. As empresas integram algoritmos de dosagem com IA, autoinjertores habilitados com Bluetooth e painéis de evidências do mundo real para fortalecer as negociações com os pagadores e diferenciar as marcas. À medida que a tecnologia da cadeia de frio melhora, os players regionais em mercados emergentes podem distribuir viàvelmente biológicos de alto valor, aumentando a pressão de preços, mas ampliando o alcance geral do mercado de espondiloartrite axial.
Líderes do Setor Global de Espondiloartrite Axial (axSpA)
Janssen Biotech
AbbVie
UCB
Novartis Pharmaceuticals Corporation
Eli Lilly and Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades se concentram na ampliação do acesso em sistemas com restrições de custo e na ampliação da escolha de tratamento para pacientes que falham com AINEs e biológicos anteriores, apoiadas por sinais regulatórios e de diretrizes concretos. Na Europa, autorizações da EMA como a Gobivaz (17 de novembro de 2025), um biossimilar do Simponi com indicação para axSpA não radiográfica grave, reforçam caminhos prontos para pagadores em direção a opções biológicas de menor custo, que podem alterar a composição de formulários e permitir uma iniciação mais ampla em pacientes apropriados. Nos EUA, a aprovação da FDA em setembro de 2024 do BIMZELX da UCB para axSpA não radiográfica ativa e espondilite anquilosante ativa ampliou a concorrência biológica diferenciada e rotulada além dos inibidores de TNF, aumentando as opções de troca e sequenciamento dentro dos regimes de DMARD.
As terapias orais direcionadas e a atividade de pipeline específica de cada região criam espaço adicional em segmentos de pacientes que priorizam a conveniência ou requerem mecanismos alternativos. A atualização das diretrizes de axSpA da ACR de junho de 2026 fornece um posicionamento baseado em evidências mais claro para os inibidores de Janus quinase como uma recomendação forte dentro dos algoritmos de tratamento (embora não como terapia b/tsDMARD de primeira linha), e a divulgação na EULAR 2026 dos dados de Fase 3 do OLINGUITO para filgotinibe adiciona evidências clínicas tanto para axSpA radiográfica quanto não radiográfica. Na China, o impulso do desenvolvimento local é refletido pelo anúncio da Jiangsu Hengrui Pharmaceutical sobre a aceitação pela NMPA de um pedido de registro (NDA) para o ivarmacitinibe para axSpA não radiográfica ativa, destacando caminhos internos voltados a capturar populações refratárias a AINEs à medida que a amplitude de reembolso e a capacidade diagnóstica se expandem.
Desenvolvimentos recentes do setor
- Junho de 2026: a XBiotech iniciou um ensaio clínico de Fase II (V-SPINE/PT064) avaliando o vilamakitug em pacientes com espondiloartrite axial ativa após a revisão da FDA prosseguir sem suspensão clínica. O estudo adiciona um novo ativo de pipeline em um mercado onde a diferenciação de mecanismo importa para pacientes que alternam entre opções de TNF e IL-17. O progresso clínico contínuo aqui pode diversificar os futuros conjuntos competitivos além das classes biológicas estabelecidas.
- Junho de 2026: o Livzon Pharmaceutical Group informou ter recebido um aviso de aceitação da NMPA para o pedido de autorização de comercialização da injeção de Lecankitug para pacientes adultos com espondilite anquilosante ativa. O pedido sinaliza o avanço das etapas de comercialização em estágio avançado dentro da China, onde participantes locais podem influenciar a dinâmica de preços e acesso. Também aumenta a pressão sobre os operadores estabelecidos para defender participação de mercado por meio de contratação, programas de assistência e sequenciamento de portfólio.
- Novembro de 2025: Gobivaz obteve autorização de comercialização europeia para espondiloartrite axial não radiográfica grave e espondilite anquilosante ativa, ampliando a concorrência voltada para pagadores e sinalizando um caminho de acesso europeu mais amplo para uma opção biossimilar. A aprovação reforça a mudança em direção a diversas opções de biossimilares no cuidado da axSpA na Europa e pode influenciar o posicionamento em formulários e os padrões de iniciação dos pacientes.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de espondiloartrite axial é definido como as receitas globais de medicamentos prescritos usados para tratar espondilite anquilosante radiográfica e axSpA não radiográfica, medidas no nível do fabricante em todos os principais canais farmacêuticos.
Exclusões de escopo: este dimensionamento exclui cirurgia, diagnósticos e exames de imagem isolados, e serviços de reabilitação não medicamentosos.
Visão geral da segmentação
- Por Tipo de Doença
- Espondilite Anquilosante (axSpA Radiográfica)
- Espondiloartrite Axial Não Radiográfica
- Por Classe de Medicamento
- Anti-inflamatórios Não Esteroides (AINEs)
- Glicocorticoides
- Medicamentos Antirreumáticos Modificadores da Doença (DMARDs)
- Outros
- Por Via de Administração
- Oral
- Subcutânea
- Intravenosa
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa estabelecendo o limite clínico e de tratamento para que o modelo acompanhe apenas a demanda por medicamentos para axSpA, e não o espaço mais amplo da dor musculoesquelética. Usamos fontes de acesso não pago, como a Organização Mundial da Saúde, agências nacionais de saúde (por exemplo, CDC e NHS), órgãos de diretrizes clínicas e periódicos de reumatologia revisados por pares, para mapear padrões de diagnóstico, padrão de cuidado e lógica de troca de tratamento.
Uma vez que o caminho de cuidado está claro, extraímos sinais de apoio para quantificar a demanda e a direção de preços, como rótulos e aprovações de órgãos reguladores públicos, séries de gastos governamentais em saúde e estatísticas comerciais e alfandegárias, quando relevantes para movimentações farmacêuticas. Relatórios anuais de empresas, apresentações a investidores e imprensa respeitável são usados para validar áreas de foco comercial e exposição regional. Quando necessário, também recorremos a assinaturas pagas para dados financeiros de empresas e bancos de dados de inteligência e patentes, para verificar a atividade de pipeline e o momento de perda de exclusividade. Essas fontes documentais são ilustrativas, e muitos outros documentos públicos também foram revisados para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para testar as suposições documentais com pessoas que acompanham decisões de tratamento de axSpA na prática real, incluindo reumatologistas, farmacêuticos hospitalares, especialistas em pagadores ou reembolso e participantes do canal. Também usamos essas discussões para confirmar com que frequência os biológicos, biossimilares e terapias orais são usados por tipo de paciente, e como as regras de acesso diferem entre as principais regiões, o que ajuda a preencher lacunas que as fontes documentais não explicam bem.
Distribuição dos entrevistados na pesquisa primária de campo
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Executivos C-level: 15% | APAC: 39% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 28% | EMEA: 36% |
| Participantes menores: 18% | Gerentes: 57% | Américas: 25% |
Dimensionamento e Previsão de Mercado
A construção central utiliza uma abordagem top-down, na qual os grupos de pacientes com axSpA diagnosticados e tratados são reconstruídos por região e, em seguida, traduzidos em volumes por classe terapêutica, usando lógica de participação de tratamento e linha de terapia. Esses volumes são precificados usando o custo anual de terapia em nível de classe e o comportamento esperado de preço líquido, e depois consolidados entre os canais para chegar a um total de receita global.
Para manter os totais realistas, corroboramos os resultados com verificações seletivas de baixo para cima, como consolidar uma amostra de sinais de vendas em nível de país a partir de registros públicos, validar a composição de classes por meio de feedback de canal e verificar a plausibilidade do gasto implícito por paciente tratado. As principais entradas que afetam materialmente o modelo incluem a divisão entre pacientes radiográficos e não radiográficos nas coortes tratadas, as taxas de adoção de biológicos e biossimilares, a intensidade de terapia escalonada e autorização prévia, as tendências de diagnóstico e encaminhamento, e as mudanças esperadas de preço líquido após a entrada de biossimilares. Quando um país possui dados públicos escassos, usamos proporções substitutas de ambientes de reembolso semelhantes e depois ajustamos após verificações de acompanhamento com especialistas.
Para a previsão, é utilizada análise de cenários, de modo que a incerteza (como a ampliação do acesso, os passos de precificação de biossimilares e a velocidade de adoção de mecanismos mais novos) se traduza em um pequeno conjunto de resultados rastreáveis. O caminho de previsão final é selecionado após alinhar esses cenários com o que os respondentes primários descrevem como o comportamento mais provável de pagadores e prescritores nos próximos anos.
Validação de Dados e Ciclo de Atualização
Antes da aprovação final, nossos totais são verificados em relação a sinais independentes, como taxas de crescimento de classes biológicas, expansões conhecidas de reembolso e expectativas de composição de terapia regional, e quaisquer valores atípicos são então revisados no nível de país e classe. Se o modelo implicar um salto que não pode ser explicado pela contagem de pacientes, pela adoção ou pela movimentação de preços, reverificamos as entradas e recontatamos as fontes para confirmar o que mudou.
Uma segunda revisão por analista é realizada para confirmar fórmulas, lógica de unidades e a consistência das premissas entre regiões. O relatório é atualizado anualmente, e também fazemos atualizações intermediárias quando ocorrem eventos materiais, como aprovações importantes, ações de segurança ou lançamentos significativos de biossimilares. Antes da entrega, realizamos uma passagem final de atualização para que os números reflitam as informações públicas mais recentes disponíveis e o feedback validado de especialistas.
Tamanho do Mercado Global de Espondiloartrite Axial da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para axSpA frequentemente não coincidem porque o conjunto de receitas contabilizado nem sempre é o mesmo, e porque as premissas de preços e pacientes podem mover os totais rapidamente em uma área de doença especializada. As diferenças geralmente vêm de quais terapias são incluídas, se são usados preços brutos ou líquidos, e da velocidade estimada de penetração de biológicos e biossimilares mais novos.
A dispersão também é moldada por se os estudos incluem apenas a espondilite anquilosante ou também contam a axSpA não radiográfica, e se tratam os medicamentos de suporte como parte do mercado ou focam apenas em biológicos avançados. Algumas estimativas adotam uma visão agressiva sobre a ampliação do acesso ou usam conversões de moeda de diferentes pontos no tempo, o que pode inflar os totais globais. Manter a receita de medicamentos ex-fabricante vinculada à construção de pacientes tratados e à progressão de preço líquido, em vez de preços de tabela ou indicações mistas, explica o total mais moderado apresentado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,68 bilhões de USD (2026) | |
| Consultoria Global A | 5,35 bilhões de USD (2026) | Esta estimativa parece se inclinar para receitas apenas de biológicos, mas aplica custos anuais de terapia no estilo de preço de tabela e adoção mais rápida em linhas anteriores, o que pode superestimar as vendas líquidas realizadas em mercados de acesso restrito. |
| Associação Setorial B | 4,10 bilhões de USD (2026) | Esse número provavelmente limita o escopo principalmente à espondilite anquilosante radiográfica e exclui volumes significativos de tratamento não radiográfico, e pode subestimar os efeitos de substituição por biossimilares nos canais varejista e hospitalar. |
No geral, a diferença entre os números publicados é explicada mais por escopo e mecânica de preços do que por discordância sobre o crescimento da doença. Ao ancorar o modelo em pacientes tratados, composição de terapia e etapas plausíveis de preço líquido, o valor final permanece rastreável a entradas que podem ser revisadas e repetidas ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de espondiloartrite axial?
O mercado é avaliado em USD 4,68 bilhões em 2026 e tem previsão de atingir USD 6,46 bilhões até 2031.
Qual classe terapêutica detém a maior participação na receita?
Os DMARDs lideram com 49,02% da participação no mercado de espondiloartrite axial em 2025.
Por que a Ásia-Pacífico está crescendo mais rápido do que outras regiões?
A expansão do reembolso, o aumento da capacidade diagnóstica e a grande prevalência não diagnosticada em países como a China estão impulsionando uma CAGR de 7,19%.
Como os biossimilares estão influenciando os custos de tratamento?
O posicionamento preferencial no formulário para biossimilares de adalimumabe reduziu as despesas anuais dos pacientes em aproximadamente USD 3.500.
Quais são as principais preocupações de segurança dos inibidores de JAK?
Eventos cardiovasculares e riscos de malignidade em pacientes mais idosos com comorbidades levaram os reguladores a restringir o uso àqueles que falharam com bloqueadores de TNF.
Quais empresas estão liderando a inovação em espondiloartrite axial?
UCB com o bimekizumabe, AbbVie por meio de sua aquisição da Landos, e Johnson & Johnson via expansão do guselkumabe são inovadores notáveis.
Página atualizada pela última vez em:



