
Tamanho e Participação do Mercado de Tratamento de Espondilite Anquilosante
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.93 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
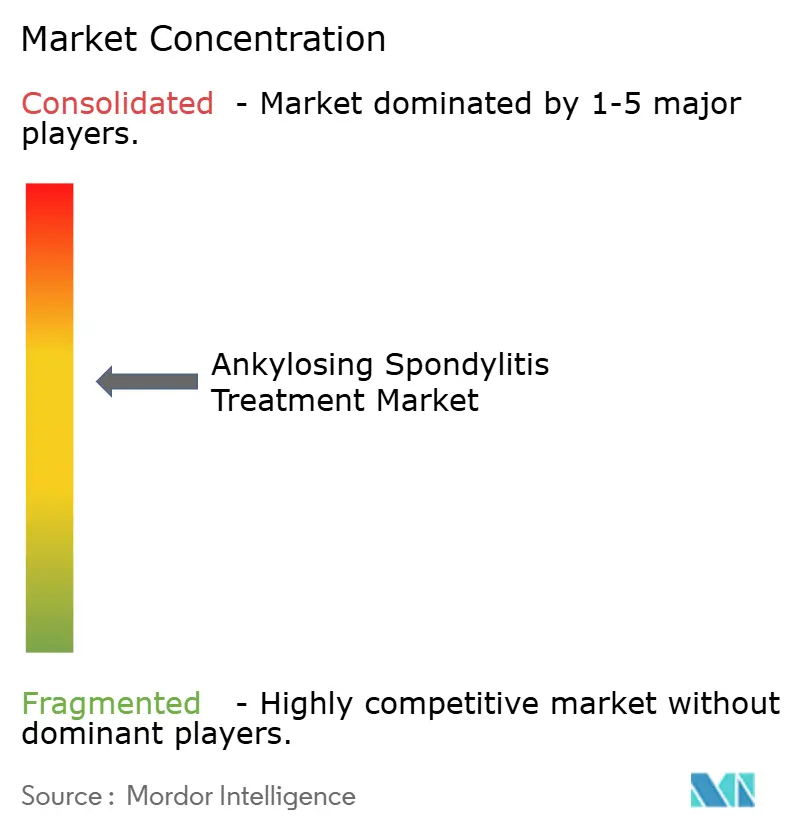
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Espondilite Anquilosante por Mordor Intelligence
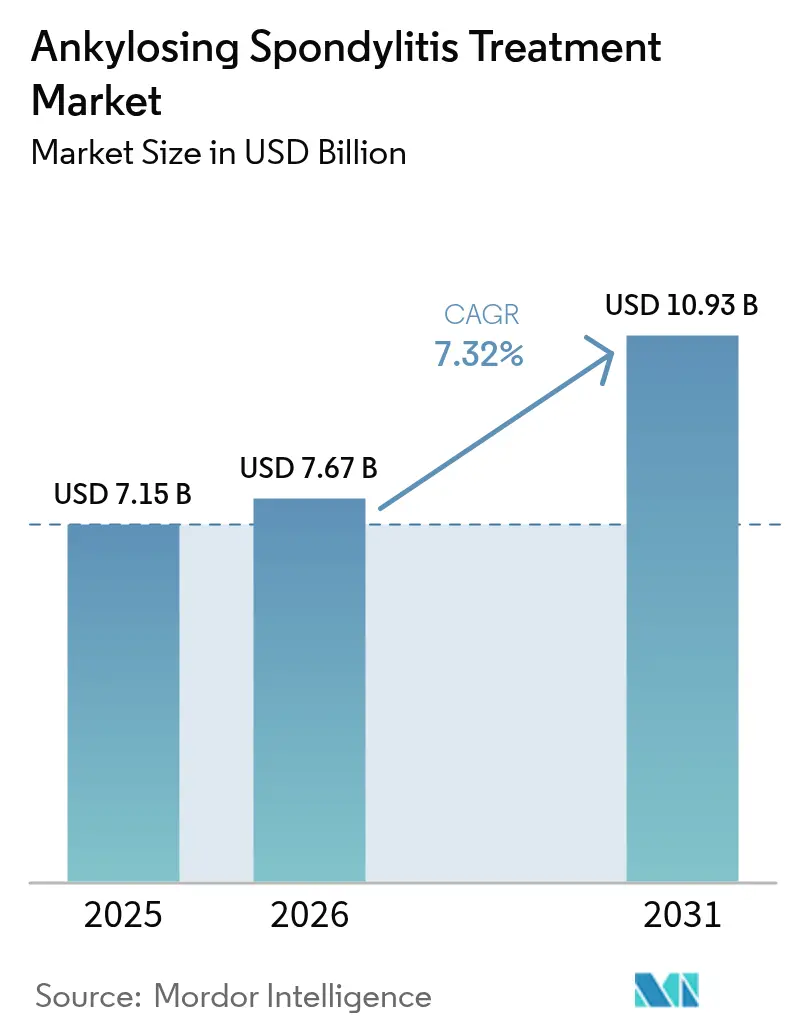
O tamanho do mercado de Tratamento de Espondilite Anquilosante foi avaliado em USD 7,15 bilhões em 2025 e estima-se que cresça de USD 7,67 bilhões em 2026 para atingir USD 10,93 bilhões até 2031, a um CAGR de 7,32% durante o período de previsão (2026-2031). O reconhecimento mais amplo da espondiloartrite axial como uma doença distinta, o diagnóstico mais rápido por ressonância magnética auxiliado por inteligência artificial, a expansão do reembolso para biológicos avançados e biossimilares, e um fluxo constante de inibidores de citocinas de duplo alvo estão sustentando coletivamente o impulso de crescimento. Uma cobertura mais ampla pelos pagadores está reduzindo a lacuna de acessibilidade para biológicos originadores, enquanto estratégias de tratar-para-atingir-a-meta orientadas por algoritmos estão impulsionando as taxas de troca de terapia, ampliando assim o mercado de tratamento de espondilite anquilosante endereçável. A rápida entrada de inibidores de JAK orais traz uma opção não injetável para a prática clínica convencional, e a maior concorrência entre biossimilares está acelerando as reduções de preços em regiões maduras. Enquanto isso, a expansão hospitalar da Ásia-Pacífico e a crescente densidade de especialistas estão remodelando os padrões globais de demanda.
Principais Conclusões do Relatório
- Por classe de medicamento, os inibidores de TNF detinham 53,68% da participação do mercado de tratamento de espondilite anquilosante em 2025, enquanto os AINEs devem expandir a um CAGR de 8,79% até 2031.
- Por via de administração, a administração subcutânea liderou com 58,92% de participação na receita em 2025; as formulações orais têm previsão de crescer a um CAGR de 8,99% até 2031.
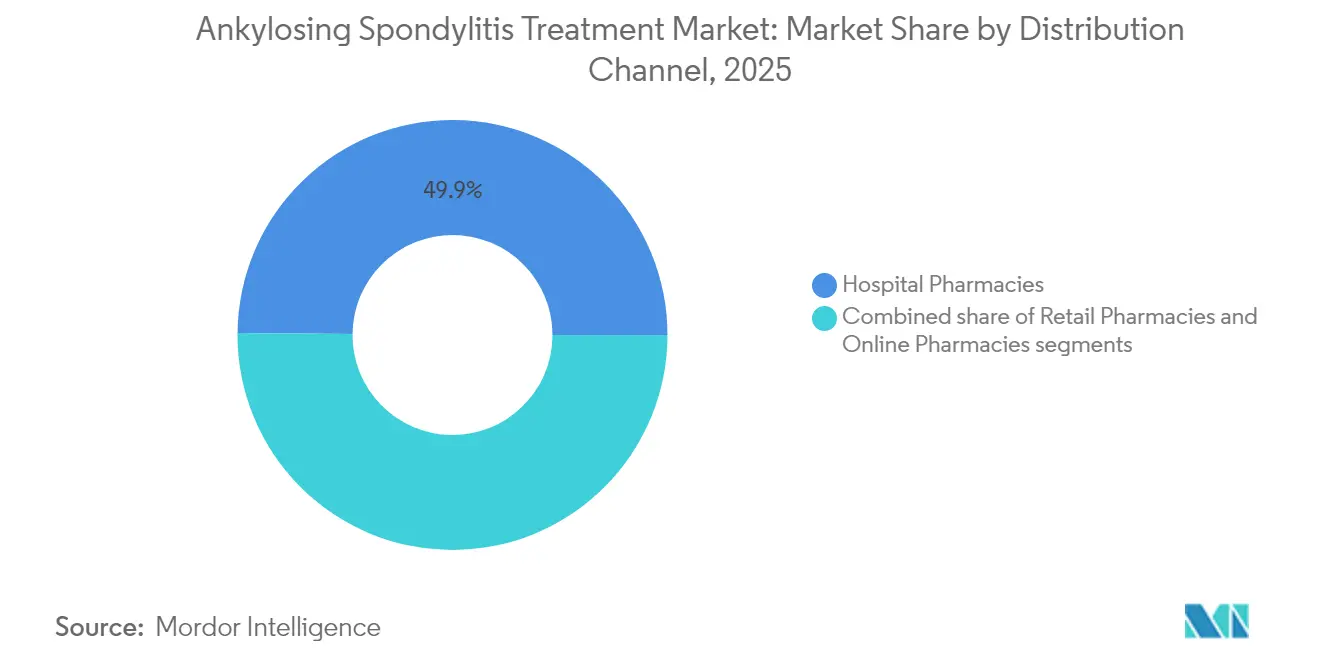
- Por canal de distribuição, as farmácias hospitalares responderam por 49,85% do tamanho do mercado de tratamento de espondilite anquilosante em 2025, enquanto as farmácias online crescem a um CAGR de 8,52% até 2031.
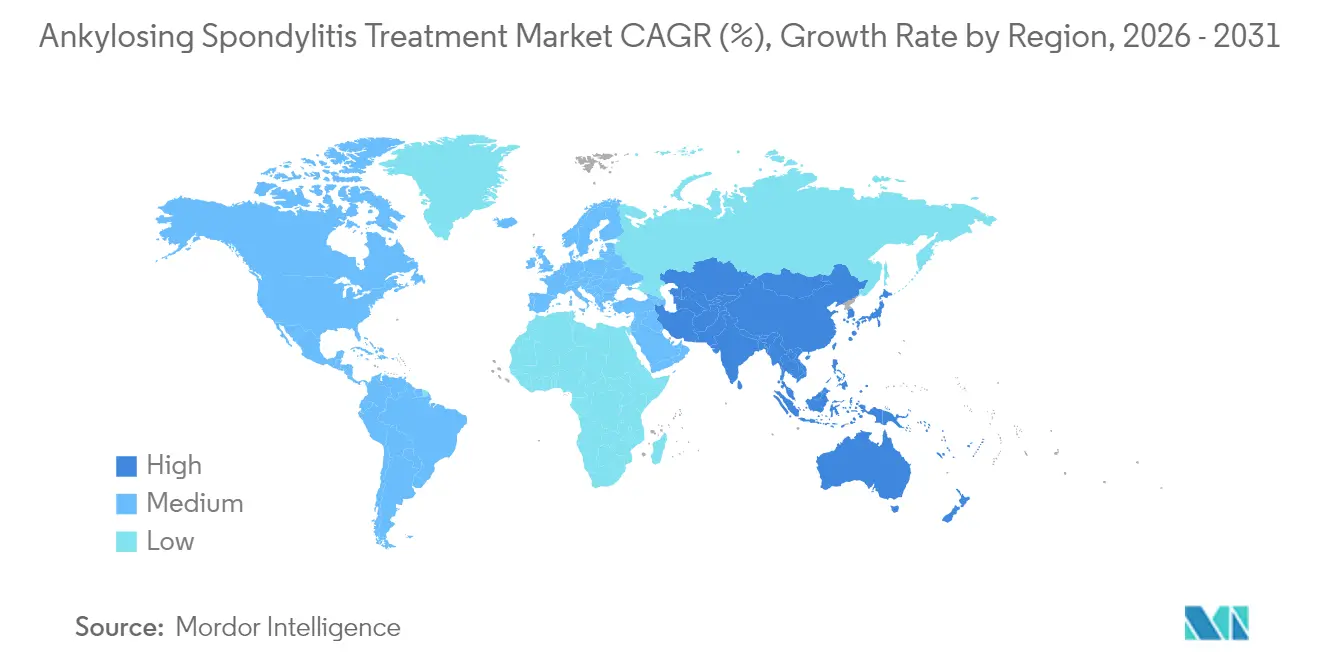
- Por geografia, a América do Norte comandou 40,78% da receita em 2025, mas a Ásia-Pacífico deve registrar o CAGR mais rápido de 9,03% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Tratamento de Espondilite Anquilosante
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência global e diagnóstico mais precoce | +1.2% | Global, com maior impacto na Ásia-Pacífico e mercados emergentes | Médio prazo (2-4 anos) |
| Expansão da cobertura de reembolso para biológicos e biossimilares | +1.8% | América do Norte e Europa, expandindo para a América Latina | Curto prazo (≤ 2 anos) |
| Inibidores de JAK orais melhorando a adesão dos pacientes | +0.9% | Global, com adoção antecipada em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Pontuação de ressonância magnética habilitada por IA acelerando os cronogramas de ensaios clínicos | +0.7% | Global, concentrado em regiões com intensa atividade de pesquisa | Longo prazo (≥ 4 anos) |
| Diretrizes de tratar-para-atingir-a-meta acelerando as trocas de terapia | +1.1% | América do Norte e Europa, adoção gradual na APAC | Curto prazo (≤ 2 anos) |
| Biológicos emergentes de duplo IL-17/23 com controle radiográfico superior | +1.3% | Global, com precificação premium em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência Global e Diagnóstico Mais Precoce
Os critérios de consenso para "espondiloartrite axial precoce" permitem que os clínicos intervenham antes que o dano estrutural se torne irreversível, adicionando pacientes anteriormente não contabilizados ao mercado de tratamento de espondilite anquilosante.[1]Fonte: Victoria Navarro-Compán et al., "Definição de Consenso ASAS de Espondiloartrite Axial Precoce," PubMed, pubmed.ncbi.nlm.nih.gov Subtipos de HLA-B27 específicos de etnia identificados em coortes do Leste Asiático refinam a estratificação de risco e permitem o rastreamento direcionado. Registros nacionais na China e na Índia estão relatando maior ascertainment de casos à medida que a capacidade de reumatologia aumenta, ampliando a demanda tanto por AINEs de primeira linha quanto por biológicos avançados. Essas mudanças combinadas devem manter os novos inícios de tratamento em uma curva ascendente ao longo do médio prazo.
Expansão da Cobertura de Reembolso para Biológicos e Biossimilares
Os gestores de benefícios farmacêuticos nos Estados Unidos agora privilegiam biossimilares de adalimumabe e ustekinumabe de baixo preço, com vários planos oferecendo incentivos de troca com copagamento de USD 0. Movimentos paralelos na União Europeia elevaram a adoção de biossimilares acima de 70% em certos mercados, comprimindo os preços líquidos e ampliando o acesso. Os pagadores latino-americanos estão adotando formulários em camadas que admitem dois ou mais biossimilares por molécula, criando concorrência com múltiplos fornecedores. As economias de custos redirecionadas para inibidores duplos de IL-17 e inibidores de JAK estão ampliando o mercado geral de tratamento de espondilite anquilosante, em vez de meramente canibalizar os gastos existentes. A penetração mais rápida no mercado de biossimilares está, portanto, amplificando o crescimento do volume, mesmo com o amolecimento dos preços médios de venda.
Inibidores de JAK Orais Melhorando a Adesão dos Pacientes
O upadacitinibe de dose única diária e o tofacitinibe de dose dupla diária aliviam a fadiga de injeções, ajudando a sustentar a adesão em pacientes mais jovens e profissionalmente ativos. O monitoramento de segurança de cinco anos não mostra excesso de risco geral de malignidade em comparação com DMARDs biológicos, embora a vigilância para câncer de pele não melanoma permaneça prudente. A amplitude mecanística em múltiplas citocinas oferece uma alternativa terapêutica para pacientes que não respondem a agentes direcionados ao TNF ou à IL-17. Evidências iniciais do mundo real indicam um declínio mensurável nas consultas ambulatoriais vinculado à dosagem oral mais fácil, incentivando ainda mais os pagadores a adicionar inibidores de JAK aos níveis preferenciais.
Pontuação de Ressonância Magnética Habilitada por IA Acelerando os Cronogramas de Ensaios Clínicos
A pontuação de Berlim baseada em aprendizado de máquina atinge 67% de concordância com radiologistas especialistas, enquanto modelos convolucionais mais recentes alcançam valores de AUC de 0,96 em conjuntos de dados de teste. A automatização das leituras de imagens reduz tanto a subjetividade quanto os custos de mão de obra, permitindo protocolos menores com maior poder estatístico. Os patrocinadores relatam que os endpoints aprimorados por IA reduziram os cronogramas relacionados a imagens em aproximadamente seis meses em programas recentes de fase III. As agências reguladoras nos Estados Unidos e na Europa começaram a aceitar leituras suportadas por algoritmos como medidas de eficácia secundárias, sinalizando a futura adoção convencional. Esses ganhos tornam o desenvolvimento de medicamentos mais atraente em indicações inflamatórias de nicho, expandindo indiretamente o conjunto de ferramentas terapêuticas disponíveis para o mercado de tratamento de espondilite anquilosante.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo e inflação de preços dos biológicos originadores | -1.4% | Global, com maior impacto em mercados emergentes | Curto prazo (≤ 2 anos) |
| Alertas de segurança para inibidores de JAK e imunossupressão de longo prazo | -0.8% | Global, com foco regulatório na América do Norte e Europa | Médio prazo (2-4 anos) |
| Ceticismo quanto à intercambialidade desacelerando a adoção de biossimilares | -0.6% | América do Norte e Europa, menor impacto em mercados emergentes | Curto prazo (≤ 2 anos) |
| Lacunas na logística de cadeia de frio em mercados emergentes | -0.9% | Ásia-Pacífico, América Latina, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Biológicos Originadores
Os preços de tabela dos inibidores de TNF estabelecidos continuam a testar os orçamentos dos pagadores, levando a autorizações prévias mais rígidas e mandatos de terapia escalonada. Embora a Lei de Redução da Inflação dos EUA prometa alívio para os beneficiários do Medicare, os planos comerciais ainda negociam rebates produto a produto. As seguradoras canalizam cada vez mais os pacientes para biossimilares preferenciais, mas a adoção permanece mais lenta em regiões que carecem de substituição automática no nível da farmácia. Em economias emergentes, o financiamento público limitado força muitos pacientes a adiar o início do tratamento biológico, restringindo o universo potencial para o mercado de tratamento de espondilite anquilosante até que esquemas de subsídio mais amplos se materializem.
Alertas de Segurança para Inibidores de JAK e Imunossupressão de Longo Prazo
A vigilância pós-comercialização destacou eventos cardiovasculares e trombóticos, desencadeando alertas em caixa preta e estratégias direcionadas de avaliação de risco. No entanto, dados agrupados do mundo real de mais de 53.000 iniciações não revelam aumento significativo nas taxas gerais de câncer em comparação com biológicos, exceto por um leve aumento nos cânceres de pele não melanoma.[2]Fonte: Aliança Europeia de Associações de Reumatologia, "Novos Dados Revelam Perspectivas sobre a Segurança Oncológica e Cardiovascular dos Inibidores de JAK," News-Medical, news-medical.net Os médicos agora adaptam o uso de inibidores de JAK a perfis mais jovens e de menor risco e empregam rastreamento dermatológico periódico. As agências reguladoras continuam a refinar a rotulagem, o que mantém uma nuvem perceptual sobre a classe e desacelera sua expansão de participação de mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento: Ventos Contrários dos Biossimilares Encontram Ressurgimento dos AINEs
Os inibidores de TNF mantiveram 53,68% da participação do mercado de tratamento de espondilite anquilosante em 2025, sustentados por duas décadas de familiaridade clínica e ampla cobertura dos pagadores. No entanto, a concorrência erosiva de preços de oito biossimilares de adalimumabe aprovados e a crescente presença do infliximabe-dyyb estão moderando o crescimento da receita. Os bloqueadores de IL-17, liderados pelo secukinumabe e ixekizumabe, estão ampliando sua base de pacientes em coortes virgens de biológicos que valorizam o alívio rápido da dor enteseal. Enquanto isso, o bimekizumabe de duplo alvo deve capturar os primeiros pacientes em troca de terapia ao demonstrar controle radiográfico superior. Os inibidores de JAK estão conquistando um nicho entre pacientes com falha prévia em biológicos, oferecendo conveniência oral e cobertura mais ampla de citocinas.
Os AINEs estão se recuperando, registrando um CAGR de 8,79% até 2031 — o mais alto entre todas as classes — após dados de coorte de longo prazo confirmarem que a terapia contínua com celecoxibe retarda a progressão do dano espinhal. Essa evidência reinstaurou os inibidores seletivos de COX-2 como agentes quase modificadores da doença, em vez de meros analgésicos. Combinado com regimes de exercícios individualizados, o etoricoxibe proporcionou ganhos funcionais significativos, ampliando ainda mais sua adoção. Candidatos novos, como anticorpos anti-GM-CSF e formulações de nanomedicina, permanecem experimentais, mas destacam o pipeline de inovação pronto para alimentar o crescimento futuro no mercado de tratamento de espondilite anquilosante.


Por Via de Administração: Avanço Oral Desafia a Dominância Injetável
As formulações subcutâneas entregaram 58,92% da receita de 2025, refletindo a conveniência da autoadministração pelo paciente e o portfólio comercial mais amplo, incluindo adalimumabe, secukinumabe e bimekizumabe recém-lançado. Kits iniciais pré-preenchidos e autoinjetores conectados estão melhorando a precisão da dosagem e o rastreamento da adesão. No entanto, a administração oral deve ser a via de crescimento mais rápido com um CAGR de 8,99%, catalisada pelo entusiasmo pelos inibidores de JAK e pela aceitação dos pagadores de terapias crônicas baseadas em comprimidos. A equivalência clínica aos biológicos na resposta ASAS40, combinada com uma logística de cadeia de suprimentos mais fácil, sustenta essa ascensão.
As infusões intravenosas, outrora o pilar do infliximabe, agora atendem a um subconjunto mais especializado — pacientes que apresentam reações no local de injeção ou que necessitam de indução em alta dose. Hospitais e centros de infusão independentes estão otimizando o tempo de cadeira e adotando o infliximabe biossimilar para manter o volume. O impulso do mercado, no entanto, favorece modalidades que minimizam a dependência de instalações, levando os fabricantes a reengenheirar moléculas exclusivamente IV em versões subcutâneas de alta concentração ou orais. A flexibilidade de via está, portanto, tornando-se um diferencial competitivo no mercado de tratamento de espondilite anquilosante.
Por Canal de Distribuição: Modelos Digitais de Especialidade Ganham Terreno
As farmácias hospitalares capturaram 49,85% da receita total em 2025, sustentadas por serviços integrados de infusão e consultas de reumatologia internas. Elas permanecem indispensáveis para o início do tratamento biológico, monitoramento de segurança e gestão de eventos adversos. As redes de varejo mantêm participação estável ao dispensar AINEs e pequenas moléculas orais, mas continuam a ceder biológicos de alta complexidade para unidades especializadas.
As farmácias online e de especialidade estão no caminho para um CAGR de 8,52% até 2031. A melhor orquestração da cadeia de frio, a assistência de copagamento alinhada com seguradoras e o treinamento de enfermeiros em domicílio estão impulsionando a aceitação, particularmente entre pacientes em idade ativa que buscam discrição e conveniência. Lembretes digitais de recarga e análises de adesão diferenciam ainda mais esses provedores. À medida que os marcos regulatórios evoluem em direção ao cuidado domiciliar, as plataformas de e-farmácia estão prontas para desbloquear valor incremental em todo o mercado de tratamento de espondilite anquilosante.
Análise Geográfica
A contribuição de 40,78% da América do Norte em 2025 ressalta seu papel como núcleo de inovação para terapêuticas avançadas e ferramentas de gestão digital. As aprovações antecipadas da FDA para agentes duplos de IL-17 e a rápida rotatividade de biossimilares exemplificam um ambiente dinâmico, porém sensível ao preço. Os principais pagadores agora incorporam garantias de desempenho nos contratos, enquanto aplicativos de monitoramento remoto ganham tração entre os inscritos em planos de saúde com alta franquia. As diferenças nos formulários do Medicare Parte D criam disparidades de acesso em nível estadual, influenciando os padrões de troca e a utilização geral.
A Ásia-Pacífico deve entregar o CAGR mais alto de 9,03% até 2031, ancorada pela prevalência de doença de 0,26% da China e pelo panorama distinto de HLA-B27 que torna 88,8% dos pacientes diagnosticados geneticamente predispostos. A crescente cobertura de seguros da classe média, os programas de biossimilares financiados pelo governo e uma rede em expansão de clínicas de reumatologia estão acelerando a adoção de biológicos de primeira linha. A Coreia do Sul e o Japão continuam a operar modelos de reembolso maduros, enquanto o sistema de acreditação hospitalar em camadas da Índia está gradualmente desbloqueando o acesso ao infliximabe e ao adalimumabe além dos centros metropolitanos. Em todo o Sudeste Asiático, os serviços de teleconsulta estão reduzindo os tempos de espera e fortalecendo a adoção de diretrizes.
A Europa mantém uma base de receita estável, auxiliada pela liderança da região em política de biossimilares e geração de evidências do mundo real. Os estudos de coorte nacionais da Alemanha informam a otimização global da dosagem, enquanto o esquema de precificação baseado em valor do Reino Unido incentiva melhorias funcionais mensuráveis. Os sistemas de saúde nacionalizados aproveitam o poder de compra coletivo para garantir preços de licitação atraentes, promovendo amplo acesso, mas comprimindo as margens dos fabricantes. Os países da Europa Central e Oriental estão reduzindo a lacuna por meio de fundos estruturais da UE dedicados à infraestrutura de reumatologia, abrindo caminho para uma penetração mais uniforme do mercado de tratamento de espondilite anquilosante.

Panorama regulatório
Os caminhos regulatórios para as terapias da espondilite ancilosante são cada vez mais moldados por aprovações entre mercados e atualizações de rotulagem para inibidores de IL-17. Nos Estados Unidos, a FDA aprovou o BIMZELX (bimekizumabe-bkzx) em 2024 para espondilite ancilosante ativa e espondiloartrite axial não radiográfica, expandindo a presença da classe de IL-17 e informando o sequenciamento clínico. Na Europa, decisões centralizadas por meio da Comissão Europeia e da EMA continuam a ampliar as opções, com autorizações da CE para o Gobivaz no final de 2025 e para o Gotenfia no início de 2026 para espondilite ancilosante ativa grave.
Na China, a NMPA aceitou o Crusekitug (QX002N) para EA ativa em março de 2026, sinalizando que ativos domésticos de IL-17 estão avançando para revisão formal e intensificando a dinâmica competitiva dentro do segmento de IL-17.
Cenário Competitivo
O mercado encontra-se em um nível moderado de consolidação. A mudança da AbbVie do Humira para o duo Rinvoq-Skyrizi sinaliza uma cobertura calibrada contra a erosão dos biossimilares, enquanto a Novartis aproveita os programas de suporte ao paciente para cimentar a fidelidade ao secukinumabe. O lançamento do bimekizumabe da UCB em indicações radiográficas e não radiográficas introduz inovação de duplo alvo e pressiona os rivais a ampliar as estratégias de pipeline.
Especialistas em biossimilares como Samsung Bioepis e Celltrion estão escalando a capacidade para superar os preços das marcas originadoras, auxiliados por designações de intercambialidade total que simplificam a substituição na farmácia. Seus agressivos acordos de rebate com pagadores dos EUA demonstram a crescente alavancagem financeira dos biológicos de seguimento. Simultaneamente, candidatos do pipeline como o BAT1406 da Bio-Thera e o BCD-180 da Biocad ilustram as ambições de desenvolvedores baseados na China e na Rússia de licenciar cruzadamente para mercados ocidentais após validação clínica, intensificando a concorrência de preços no mercado de tratamento de espondilite anquilosante.
As parcerias tecnológicas estão se tornando fundamentais. Os fornecedores de IA para imagens colaboram com patrocinadores farmacêuticos para integrar a pontuação automatizada de ressonância magnética em ensaios pivotais, reduzindo custos e cronogramas de desenvolvimento. As empresas de terapêutica digital oferecem painéis de adesão que vinculam os escores de dor relatados pelos pacientes ao comportamento de recarga, criando novos fluxos de dados para arranjos de pagamento baseados em valor. Ao longo do horizonte de previsão, a vantagem competitiva dependerá da capacidade de combinar mecanismos diferenciados com serviços abrangentes que melhorem tangívelmente os resultados espinhais de longo prazo.
Líderes do Setor de Tratamento de Espondilite Anquilosante
Novartis AG
AbbVie Inc.
Amgen Inc.
Boehringer Ingelheim International GmbH
UCB S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O panorama atual cria oportunidades para expandir o acesso e a diferenciação nos segmentos de IL-17 e de imunologia de próxima geração, especialmente onde a mudança de inibidores de TNF é comum e os pagadores estão recalibrando preços por meio da dinâmica dos biossimilares. Aprovações e submissões na China ampliam o conjunto endereçável; a NMPA aceitou atividade de NDA em torno de agentes de IL-17 como o gumokimabe (AK111) em 2026, reforçando um canal ativo de expansão no país por meio de aprovações, licenciamentos e parcerias.
Além da inibição de citocinas, o arsenal terapêutico está se ampliando em direção a abordagens sintéticas direcionadas e imunológicas de precisão para respondedores inadequados e para pacientes que apresentam progressão estrutural. Isso se alinha com os padrões de tratar-para-atingir-a-meta e a crescente ênfase no monitoramento longitudinal, em que os resultados orientam a seleção da terapia.
Desenvolvimentos recentes do setor
- Julho de 2026: A Shanghai Junshi Biosciences e o Fosun Wanbang Pharma Group assinam uma colaboração de licenciamento para o roconkibarte (JS005), um anticorpo monoclonal anti-IL-17A, abrangendo desenvolvimento, registro, fabricação e comercialização na Grande China. O acordo combina um ativo inovador de pipeline com uma plataforma comercial estabelecida, apoiando a entrada no mercado regional e reforçando a Grande China como uma arena ativa de IL-17.
- Março de 2026: A Qyuns Therapeutics anunciou que a NMPA aceitou o pedido de registro de novo medicamento (NDA) para o Crusekitug (QX002N), um anticorpo monoclonal anti-IL-17A, para espondilite ancilosante ativa em adultos. A aceitação do NDA leva outro biológico doméstico à revisão formal, ampliando o conjunto de potenciais concorrentes de curto prazo em relação aos originadores importados e biossimilares. A etapa destaca como as aprovações e submissões na China estão expandindo o conjunto competitivo dentro da classe de IL-17.
- Setembro de 2024: A UCB obteve aprovação da FDA dos EUA para o BIMZELX (bimekizumabe-bkzx) para adultos com espondilite ancilosante ativa, além de espondiloartrite axial não radiográfica. A aprovação amplia as opções terapêuticas de IL-17 em um grande mercado reembolsado e reforça a posição da franquia de reumatologia da UCB em relação aos inibidores de TNF já estabelecidos. Também aumenta as opções de mudança e sequenciamento para os médicos que tratam pacientes com resposta inadequada a biológicos anteriores.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange o valor dos tratamentos com medicamentos de prescrição usados para gerenciar a espondilite ancilosante, incluindo medicamentos usados para reduzir a inflamação, retardar a atividade da doença e aliviar os sintomas nos ambientes de atendimento típicos.
Exclusões de escopo: serviços não farmacológicos (como fisioterapia), cirurgias e dispositivos médicos são excluídos.
Visão geral da segmentação
- Por Classe de Medicamento
- AINEs
- Inibidores de TNF
- Inibidores de IL-17
- Inibidores de JAK
- Biossimilares
- Outros
- Por Via de Administração
- Oral
- Subcutânea
- Intravenosa
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa esclarecendo o grupo de pacientes tratados e como o tratamento geralmente progride do controle de sintomas de primeira linha para terapias avançadas. Revisamos referências clínicas e epidemiológicas públicas, depois as alinhamos aos padrões reais de prescrição, que variam por região e acesso.
As fontes públicas comumente usadas incluem orientações e dados de organizações como o CDC, o NIH e a NLM (para literatura clínica), a OMS e o Banco Mundial para indicadores de saúde e macroeconômicos por país. Também consultamos periódicos de reumatologia revisados por pares, notas de política de reembolso e formulário disponíveis publicamente, e documentos corporativos, como relatórios anuais e apresentações a investidores, para discussão de receita por terapia. Quando útil, nossos analistas usaram assinaturas pagas para dados financeiros e inteligência corporativa, notícias e finanças, e bancos de dados de patentes para acompanhar o cronograma do pipeline e os efeitos da perda de exclusividade. Esta lista é apenas ilustrativa, e outras fontes públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
A pesquisa primária foi usada para testar a robustez da parcela tratada, os gatilhos de mudança e a combinação entre biológicos e agentes orais direcionados em pacientes moderados e graves. Também confirmamos como o acesso e os preços variam por país. Conversamos com reumatologistas, partes interessadas de hospitais e farmácias especializadas, e profissionais comerciais de fabricantes e distribuidores, o que ajudou a preencher lacunas deixadas pelos dados públicos e apoiou verificações de premissas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 14% | APAC: 42% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 31% | EMEA: 36% |
| Players menores: 15% | Gerentes: 55% | Américas: 22% |
Dimensionamento e previsão de mercado
Dimensionamos o mercado usando uma lógica top-down, em que as taxas de epidemiologia e diagnóstico se traduzem em uma coorte tratada, que então é mapeada para a combinação de terapias e o custo anual típico por linha de terapia. Como a utilização difere por ambiente de atendimento, dividimos as prescrições em canais de atendimento-chave e as consolidamos em totais regionais.
Os insumos do modelo incluíram a prevalência da espondilite ancilosante, a parcela diagnosticada (incluindo tendências de diagnóstico impulsionadas por ressonância magnética), a proporção tratada com terapias avançadas, a divisão entre inibidores de TNF e medicamentos da via de IL-17, e a penetração esperada de biossimilares que afeta os preços médios de venda. Como verificação cruzada, realizamos aproximações bottom-up seletivas usando o preço amostrado por paciente por ano multiplicado pelo volume tratado, ajustando os totais quando as verificações de canal e o feedback de especialistas sugeriram subcontagem ou sobrecontagem. Onde os dados a nível de país eram escassos, usamos mercados substitutos com acesso semelhante e aplicamos fatores de ajuste conservadores discutidos em entrevistas.
Para a previsão, usamos análise de cenários, pois a adoção e os preços podem mudar rapidamente quando ocorrem alterações no reembolso e lançamentos de biossimilares. As premissas sobre crescimento de pacientes diagnosticados, padrões de mudança e erosão de preços foram revisadas com especialistas e depois aplicadas de forma consistente entre as regiões, para que a variação ano a ano permaneça explicável.
Validação de dados e ciclo de atualização
Validamos os resultados em relação a sinais independentes, como tendências mais amplas de biológicos em imunologia, comentários públicos sobre receita por classe terapêutica e cronogramas visíveis de aprovação e expansão de rótulo. Quando uma região apresentava um salto inusual, rastreamos o fator até um insumo específico (parcela tratada, combinação de terapias ou precificação), e então retrabalhamos e revalidamos os resultados.
Antes da aprovação final, o modelo e as premissas passam por uma revisão de analista em várias etapas, para que os cálculos, unidades e conversões de moeda permaneçam consistentes. Os relatórios são atualizados anualmente, e atualizações provisórias são feitas quando ocorrem eventos relevantes, incluindo aprovações importantes, alterações de segurança ou mudanças significativas de reembolso. Imediatamente antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Dimensionamento do mercado de tratamento da espondilite ancilosante da Mordor Intelligence em comparação com outras estimativas publicadas
Os números publicados para este mercado costumam diferir porque os grupos não contabilizam o mesmo escopo de medicamentos e aplicam visões diferentes sobre a erosão de preços causada por biossimilares e o ritmo de mudança para opções direcionadas mais recentes. Diferenças no ano usado, nas taxas de câmbio e no que é considerado tratado e faturável também podem alterar o valor final.
A principal diferença vem do fato de os cuidados não farmacológicos e categorias mais amplas de espondiloartrite axial estarem ou não incluídos no total. A Mordor Intelligence contabiliza farmacoterapias de prescrição para espondilite ancilosante e exclui cirurgia, dispositivos e serviços de fisioterapia para manter o valor vinculado aos sinais de gasto com medicamentos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,67 bilhões de USD (2026) | |
| Periódico Comercial A | 4,60 bilhões de USD (2025) | Utiliza um ano-base anterior e parece aplicar uma cobertura mais restrita de biológicos avançados e agentes direcionados em várias regiões, o que pode subcontar pacientes moderados a graves tratados em locais onde o acesso está se expandindo. |
| Consultoria Regional B | 5,62 bilhões de USD (2025) | Provavelmente mistura premissas de preço e volume sem separar claramente a erosão de preço dos biossimilares por molécula, e pode não alinhar a combinação de terapias à adoção por linha de terapia, o que pode deslocar os totais para cima ou para baixo, dependendo do caso. |
A variação nos valores é explicada principalmente pelas escolhas de escopo e pela forma como a precificação e a adoção são tratadas entre classes de medicamentos e regiões. Ao manter as premissas rastreáveis até a coorte tratada, a combinação de terapias e uma progressão de preços realista, nossa estimativa permanece mais fácil de reproduzir e de atualizar quando o acesso ou a prática clínica muda.


Principais Perguntas Respondidas no Relatório
Qual tecnologia está encurtando a jornada diagnóstica para a espondiloartrite axial?
As ferramentas de pontuação de ressonância magnética aprimoradas por IA agora detectam inflamação sacroilíaca com sensibilidade de grau laboratorial, permitindo que os clínicos confirmem a doença anos antes do que as leituras de imagem tradicionais.
Como as estratégias dos pagadores estão influenciando a escolha de medicamentos na espondilite anquilosante?
Os grandes gestores de benefícios farmacêuticos concedem cada vez mais preferência de primeira linha a biossimilares de baixo preço e os agrupam com incentivos de copagamento zero, acelerando as trocas de pacientes dos biológicos originadores.
Por que os inibidores seletivos de COX-2 estão recuperando proeminência apesar do uso generalizado de biológicos?
Evidências de coorte de longo prazo mostram que a terapia contínua com celecoxibe ou etoricoxibe pode retardar a progressão radiográfica espinhal, recategorizando certos AINEs como modificadores da doença em vez de opções puramente sintomáticas.
O que distingue os inibidores duplos de IL-17A/IL-17F, como o bimekizumabe, dos biológicos anteriores?
Ao bloquear simultaneamente duas citocinas intimamente relacionadas, esses agentes alcançam uma supressão mais profunda da inflamação enteseal, resultando em respostas clínicas mais rápidas e melhores resultados radiográficos.
Como a inteligência artificial está transformando os ensaios clínicos para novos medicamentos para espondilite anquilosante?
Os algoritmos de aprendizado de máquina fornecem pontuação consistente e automatizada de ressonâncias magnéticas espinhais e sacroilíacas, permitindo que os patrocinadores conduzam ensaios menores com endpoints mais claros e variabilidade reduzida entre leitores.
Qual tendência de distribuição está melhorando mais a conveniência para usuários de terapia crônica?
As e-farmácias de especialidade que integram logística de cadeia de frio, treinamento remoto de enfermeiros e lembretes digitais de recarga estão rapidamente substituindo as retiradas hospitalares, aumentando a adesão para tratamentos autoinjetáveis e orais.
Página atualizada pela última vez em:



