
Tamanho e Participação do Mercado de Tratamento de Esclerose Lateral Amiotrófica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.06 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.47 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.88 % |
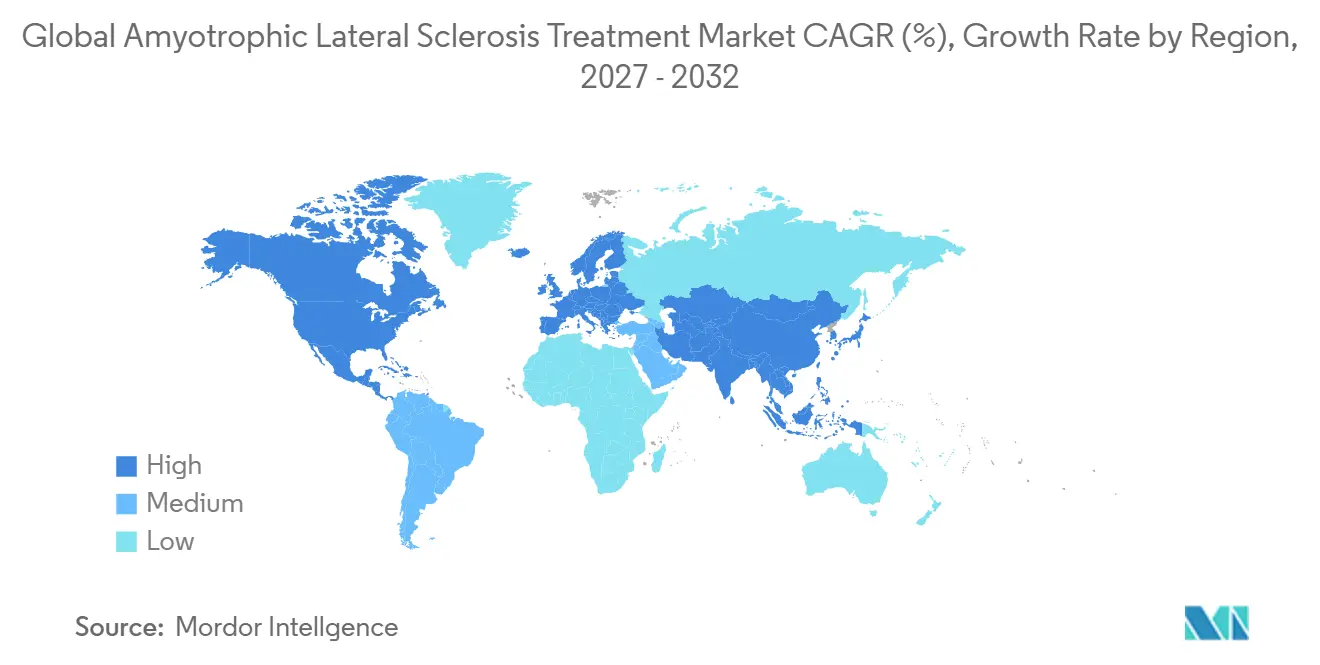
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
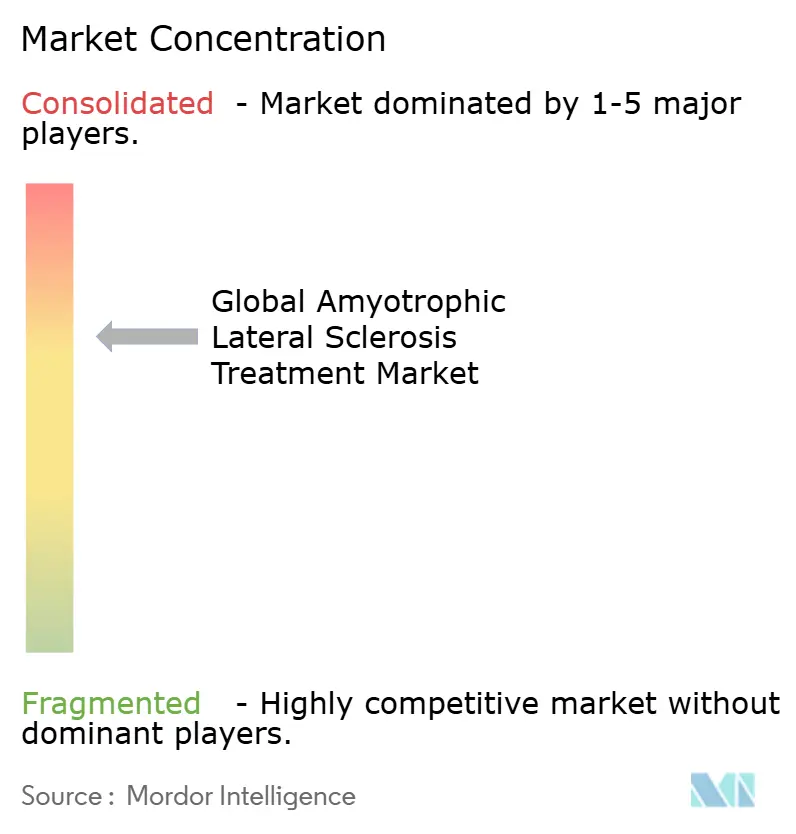
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Esclerose Lateral Amiotrófica por Mordor Intelligence
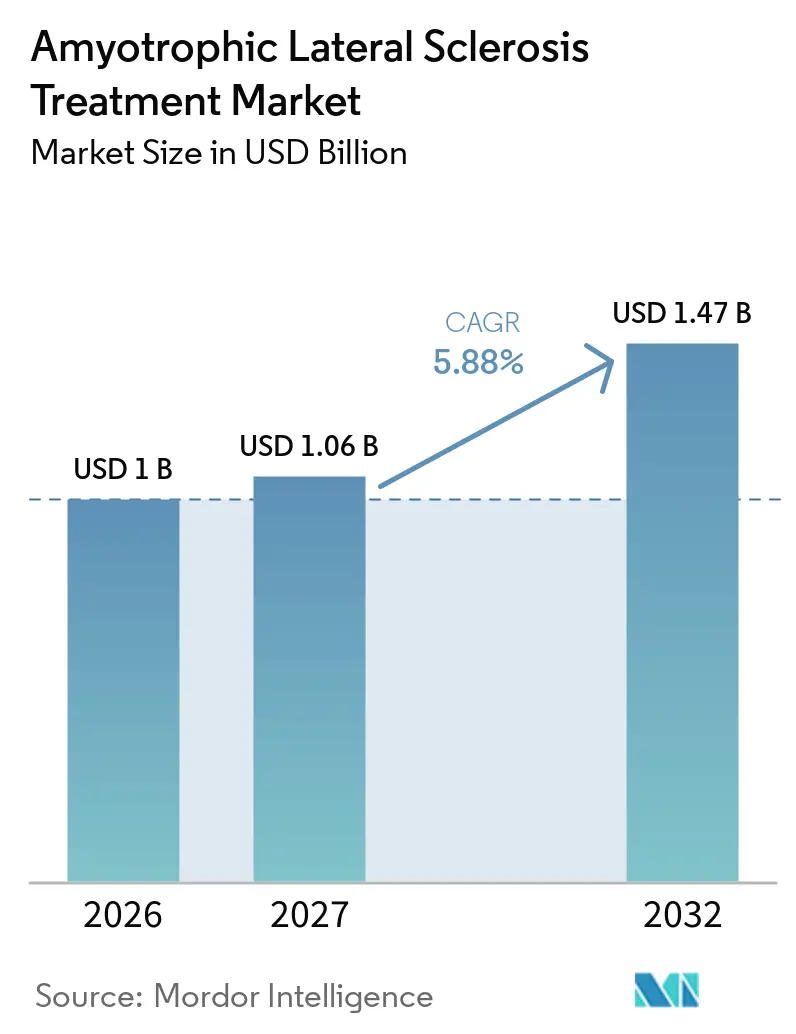
O tamanho do Mercado Global de Tratamento de Esclerose Lateral Amiotrófica foi avaliado em 1 bilhão de USD em 2026 e estima-se que cresça de 1,06 bilhões de USD em 2027 para atingir 1,47 bilhões de USD até 2032, a um CAGR de 5,88% durante o período de previsão (2027-2032).
A trajetória de crescimento reflete uma mudança decisiva do alívio sintomático para opções modificadoras da doença, à medida que o primeiro oligonucleotídeo antissenso (ASO) para ELA-SOD1 obteve aprovação nos Estados Unidos em 2023, seguida de aprovação europeia em 2024. O impulso comercial é reforçado por um pipeline crescente de medicamentos órfãos, isenções de taxas regulatórias e disposições de direito de tentativa que, em conjunto, encurtam o tempo de chegada ao mercado e ampliam o acesso dos pacientes. Os investimentos em capacidade de fabricação de oligonucleotídeos, juntamente com plataformas de vetores virais escaláveis, estão reduzindo os custos de produção por dose e melhorando as margens brutas dos produtos baseados em genes. Enquanto isso, os centros multidisciplinares de ELA continuam a demonstrar benefícios de sobrevivência e qualidade de vida que sustentam um aumento constante nas prescrições em clínicas especializadas. Os riscos do mercado incluem escassez de capacidade de biológicos, preços elevados de terapias e sinais emergentes de segurança para o edaravone; no entanto, a advocacia dos pacientes e as iniciativas de reposicionamento de medicamentos habilitadas por inteligência artificial sustentam os fluxos de capital e diversificam o portfólio terapêutico.
Principais Conclusões do Relatório
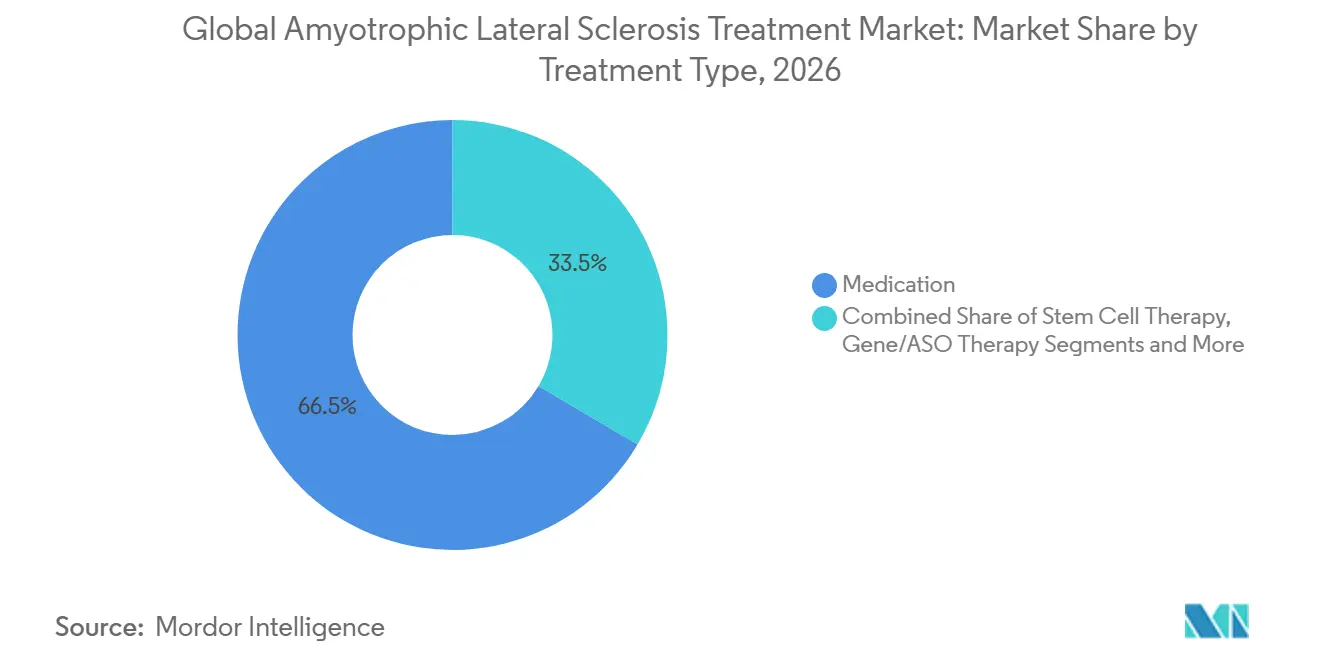
- Por tipo de tratamento, os medicamentos representaram 66,50% da receita de 2026, enquanto a terapia gênica e de ASO está prevista para expandir a um CAGR de 7,55% até 2032.
- Por classe de medicamento, o riluzol liderou com 37,40% da participação do mercado de tratamento de esclerose lateral amiotrófica em 2026; os ASOs registraram o CAGR mais rápido de 8,45% até 2032.
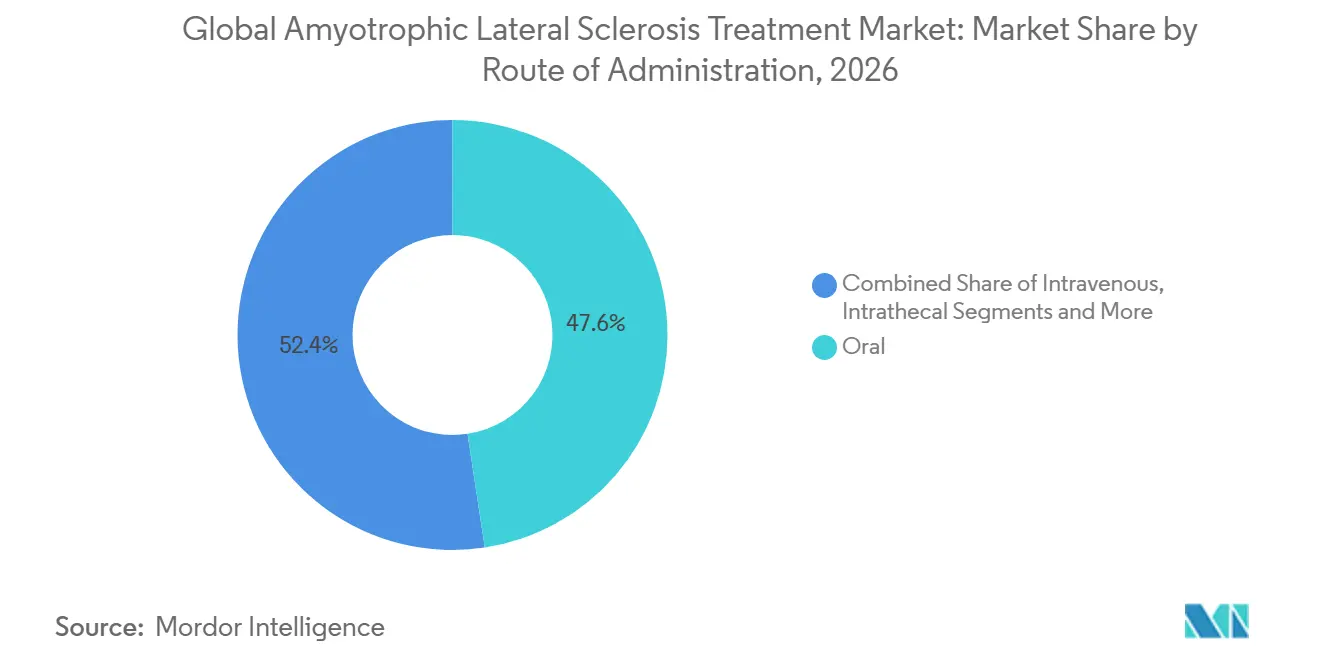
- Por via de administração, os produtos orais representaram 47,60% do tamanho do mercado de tratamento de esclerose lateral amiotrófica em 2026; a administração intratecal está crescendo a um CAGR de 9,62%.
- Por usuário final, os hospitais dominaram com 63,60% de participação na receita em 2026, enquanto as clínicas especializadas registraram o maior CAGR de 9,28% até 2032.
- Por geografia, a América do Norte capturou 42,05% da receita em 2026; a Ásia-Pacífico registra o CAGR mais rápido de 10,98% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Incidência e Prevalência de ELA | +1.20% | Global, com maior impacto nas populações envelhecidas da América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Ventos Regulatórios Favoráveis para Medicamentos Órfãos / Doenças Raras | +0.80% | América do Norte e UE liderando, expandindo para a APAC | Médio prazo (2-4 anos) |
| Avanços em Terapias Gênicas e de Oligonucleotídeos Antissenso | +0.60% | Global, com adoção antecipada em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Reposicionamento de Medicamentos Impulsionado por IA Acelerando a Diversidade do Pipeline | +0.50% | América do Norte e UE como núcleo, expandindo globalmente | Longo prazo (≥ 4 anos) |
| Leis de Direito de Tentativa e Acesso Expandido Impulsionando a Adoção Antecipada | +0.40% | América do Norte liderando, adoção seletiva na UE | Curto prazo (≤ 2 anos) |
| Adoção de Biomarcadores Digitais e Monitoramento Remoto de Pacientes | +0.30% | Global, com adoção mais rápida em mercados digitalmente maduros | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Incidência e Prevalência de ELA
Estudos epidemiológicos registram aumento da incidência de ELA, especialmente em populações ocidentais envelhecidas, onde ferramentas de neurodiagnóstico aprimoradas reduziram o atraso diagnóstico de 16 meses para menos de 12 meses.[1]A detecção mais precoce amplia a janela terapêutica para ASOs que demonstram maior eficácia em portadores pré-sintomáticos, aumentando assim a demanda unitária e sustentando preços premium. As economias emergentes registram ganhos paralelos de prevalência à medida que neurologistas especialistas e testes genéticos se tornam mais disponíveis. O aumento demográfico se combina com o impulso da medicina de precisão para reforçar o crescimento sustentado de volume no mercado de tratamento de esclerose lateral amiotrófica.
Ventos Regulatórios Favoráveis para Medicamentos Órfãos / Doenças Raras
A aprovação acelerada do tofersen pela FDA com base em endpoints de biomarcadores e o endosso da EMA em 2024 sob status de circunstâncias excepcionais sublinharam um realinhamento transatlântico em direção a revisões expeditas e adaptativas às evidências.[2] Incentivos paralelos como isenções de taxas, vouchers de prioridade e exclusividade estendida, entre outros, atraem financiamento de capital de risco e encurtam os prazos médios de desenvolvimento em 3 a 5 anos. As agências de avaliação de tecnologias em saúde estão cada vez mais receptivas a endpoints substitutos, facilitando os obstáculos de reembolso para produtos validados direcionados por biomarcadores.
Avanços em Terapias Gênicas e de Oligonucleotídeos Antissenso
Resultados marcantes da fase 3 mostraram uma queda de 55% na cadeia leve de neurofilamento com ASO direcionado ao SOD1, confirmando a modificação da doença orientada por biomarcadores. A modularidade da plataforma agora acelera candidatos específicos para mutações de ALS-FUS e ALS-C9orf72, fomentando um pipeline robusto. Os rendimentos de produção de oligonucleotídeos sintéticos melhoraram 40% desde 2023, reduzindo o custo dos produtos e possibilitando lançamentos geográficos mais amplos. A infraestrutura intratecal criada para os primeiros ASOs beneficia futuras terapias gênicas direcionadas a outros distúrbios neurodegenerativos.
Reposicionamento de Medicamentos Impulsionado por IA Acelerando a Diversidade do Pipeline
Mecanismos de aprendizado de máquina que interrogam conjuntos de dados de multi-ômica e fenotípicos identificaram candidatos ao reposicionamento como o FB1006, que avançou de um resultado computacional para a dosagem em humanos pela primeira vez em 18 meses. A otimização computacional reduz os gastos com P&D em estágio inicial em até 70% e diversifica o conjunto de candidatos para incluir regimes combinados que visam inflamação, disfunção mitocondrial e falha sináptica. O resultado é um pipeline mais resiliente que limita o risco de atrito de um único ativo e apoia a aceleração do CAGR a longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Tratamento e Reembolso Limitado | -0.90% | Global, com impacto agudo em mercados emergentes | Médio prazo (2-4 anos) |
| Eficácia Limitada dos Medicamentos Modificadores da Doença Atuais | -0.70% | Global, afetando todas as classes terapêuticas | Longo prazo (≥ 4 anos) |
| Gargalos de Capacidade de CMC de Biológicos / Células Autólogas | -0.50% | Global, com restrições severas na fabricação especializada | Curto prazo (≤ 2 anos) |
| Sinais Emergentes de Segurança para o Uso de Edaravona a Longo Prazo | -0.40% | Global, com escrutínio regulatório se intensificando | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Tratamento e Reembolso Limitado
Os custos anuais de terapia para ASOs aprovados excedem USD 450.000, e análises do mundo real mostram gastos diretos ultrapassando USD 36.000 quando a cobertura suplementar está ausente.[3] Os pagadores europeus aplicam limites rigorosos de custo-efetividade, atrasando os lançamentos em um a dois ciclos de reembolso. Nos países de renda média, os preços de tabela superam a renda per capita, restringindo severamente a adoção. Essas lacunas de acessibilidade moderam o crescimento geral da receita apesar da robusta demanda clínica.
Eficácia Limitada dos Medicamentos Modificadores da Doença Atuais
Os padrões legados, riluzol e edaravona, proporcionam apenas modestas extensões de sobrevivência de 2 a 3 meses e benefícios funcionais que variam amplamente entre genótipos. Reveses recentes na fase 3, incluindo o fracasso do reldesemtiv nos endpoints primários, reforçam a cautela dos médicos e podem reduzir a adoção de primeira linha de novos entrantes na ausência de evidências convincentes. Consequentemente, os prescritores priorizam o cuidado multidisciplinar e as intervenções de suporte, a menos que seja demonstrada eficácia aparente no nível do paciente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tratamento:
A Disrupção da Terapia Gênica Ganha RitmoOs medicamentos mantiveram a liderança de receita de 66,50% em 2026, refletindo padrões de prescrição consolidados e ampla disponibilidade. As terapias gênicas e de ASO, no entanto, estão avançando a um CAGR de 7,55%, o que reduzirá a diferença até 2032. O tamanho do mercado de tratamento de esclerose lateral amiotrófica para modalidades baseadas em genes está previsto para crescer à medida que os comitês de formulário hospitalar endossam cada vez mais os protocolos de ASO intratecal, após correlação consistente de biomarcadores com a desaceleração do declínio clínico. Os gargalos de capacidade na fabricação de células autólogas persistem, mas as plataformas de edição gênica evitam muitas dessas restrições, acelerando a expansão comercial.
A terapia com células-tronco ocupa um nicho de alto valor ancorado pela aprovação do Neuronata-R na Coreia do Sul, enquanto o NurOwn da BrainStorm busca um protocolo especial da FDA. Seu progresso reforça o investimento sustentado, mesmo com as limitações de escala de fabricação que limitam os volumes de curto prazo. Os medicamentos orais permanecem o pilar para o controle dos sintomas, mas o foco dos pagadores está migrando para terapias de alto valor que alteram demonstravelmente a trajetória da doença, aguçando a dinâmica competitiva em todas as categorias.

Por Classe de Medicamento:
Os ASOs Desafiam a Dominância do RiluzolA participação de 37,40% do riluzol se beneficia da penetração de genéricos e da familiaridade favorável dos neurologistas, mas os ASOs estão crescendo 8,45% ao ano até 2032, à medida que os testes genéticos se tornam rotineiros no diagnóstico. A participação do mercado de tratamento de esclerose lateral amiotrófica para o riluzol está projetada para diminuir quando ASOs adicionais específicos para mutações fizerem a transição do pipeline para a prática clínica. O edaravone mantém participação intravenosa, mas enfrenta vigilância de segurança por eventos hepáticos de longo prazo, levando alguns pagadores a restringir a duração da terapia. Produtos combinados que integram neuroproteção e ação anti-inflamatória estão avançando em ensaios de fase tardia, sinalizando um mercado futuro composto por regimes multimodais em vez de terapias com agente único.
Por Via de Administração:
A Adoção Intratecal AceleraAs terapias orais representaram 47,60% das receitas de 2026, impulsionadas pela conveniência e pela codificação de reembolso estabelecida. A administração intratecal é a via de crescimento mais rápido, com um CAGR de 9,62%, apoiada por investimentos hospitalares em salas de fluoroscopia e enfermeiros especialistas treinados. O tamanho do mercado de tratamento de esclerose lateral amiotrófica alocado para produtos intratecais crescerá notavelmente à medida que os ASOs de próxima geração e os vetores gênicos exigirem acesso direto ao líquido cefalorraquidiano para biodisponibilidade ideal. A administração intravenosa mantém uma participação considerável por meio de infusões de edaravone, enquanto as opções subcutâneas estão em desenvolvimento inicial para equilibrar eficácia com praticidade ambulatorial.
Por Usuário Final:
Clínicas Especializadas Impulsionam o Cuidado MultidisciplinarOs hospitais controlaram 63,60% das vendas em 2026, pois os requisitos complexos de dosagem e monitoramento se alinham com os ambientes hospitalares. No entanto, as clínicas especializadas em ELA estão se expandindo 6,28% ao ano, devido a evidências de que o cuidado coordenado por equipe estende a sobrevivência em quase 300 dias e reduz as hospitalizações pela metade. À medida que os pagadores se voltam para contratos baseados em valor, os centros multidisciplinares ganham influência na negociação da inclusão em formulários de ASOs de alto custo. A adoção de cuidados domiciliares cresce por meio de plataformas de tele-neurologia, mas as técnicas de administração invasiva mantêm as prescrições de maior valor ancoradas em locais especializados.
Por Canal de Distribuição:
A Saúde Digital Impulsiona a Dispensação OnlineAs farmácias hospitalares supervisionaram 56,90% da participação de mercado em 2026, mas os canais online estão se expandindo a um CAGR de 9,06%, à medida que pacientes crônicos buscam entrega em domicílio e reabastecimentos sincronizados. As farmácias digitais especializadas integram teleconsulta, suporte à autorização prévia e análises de adesão, atendendo aos requisitos dos pagadores para supervisão intensiva de biológicos caros. As redes de varejo permanecem relevantes para o reabastecimento de riluzol genérico, mas veem sua participação diminuir à medida que a complexidade terapêutica aumenta.
Análise Geográfica
Mercado de Tratamento de Esclerose Lateral Amiotrófica na América do Norte
A América do Norte deteve 42,05% da receita global em 2026, impulsionada pela elegibilidade imediata ao Medicare para pacientes com ELA e pelas aprovações antecipadas da FDA que concedem primeiro acesso a tratamentos inovadores. Legislações como o programa ACT for ALS financiam a expansão da infraestrutura de ensaios clínicos, e as disposições de direito de tentativa aceleram a adoção de uso compassivo. Apesar da cobertura abrangente de seguros, os limites de cobertura e as políticas suplementares estaduais variáveis expõem disparidades vinculadas à renda no acesso à terapia, especialmente para ASOs com preços superiores a 400.000 USD.
Mercado de Tratamento de Esclerose Lateral Amiotrófica na Europa
A Europa segue com redes de reembolso maduras e a via de autorização coordenada da EMA, que homologou o primeiro oligonucleotídeo antissenso em 2024. Embora a aprovação de comercialização pan-europeia seja centralizada, as avaliações de tecnologia em saúde específicas de cada país produzem atrasos escalonados de lançamento de 6 a 12 meses. O quadro AMNOG da Alemanha e as avaliações do NICE do Reino Unido frequentemente impõem acordos antecipados de preço-volume que moldam as previsões comerciais. Os consórcios de pesquisa ancorados na Alemanha, França e Reino Unido sustentam um robusto ecossistema de ensaios clínicos que atrai patrocinadores estrangeiros.
Mercado de Tratamento de Esclerose Lateral Amiotrófica na Ásia-Pacífico
A Ásia-Pacífico registra o maior CAGR de 10,98% até 2032, à medida que a grande necessidade não atendida se cruza com a rápida expansão dos centros de neurologia. O Japão lidera a adoção comercial, aproveitando a familiaridade prévia com o edaravone e o financiamento governamental para P&D em neurodegeneração. A vantagem regulatória da Coreia do Sul na terapia com células-tronco posiciona o país como exportador de manufatura para a demanda regional. A oportunidade de volume da China é vasta, mas a heterogeneidade do reembolso provincial e as longas negociações de preços de medicamentos atrasam a monetização plena. Austrália, Singapura e Índia são nós emergentes em redes de ensaios multinacionais, oferecendo escala de recrutamento e eficiências de custo.
Panorama regulatório
A supervisão regulatória para terapêuticas da ELA é moldada por estruturas de doenças raras e uma maior disposição para apoiar o desenvolvimento vinculado a biomarcadores. Nos Estados Unidos, essa mudança se reflete na aprovação acelerada do tofersen (Qalsody) em 2023, seguida pela autorização de comercialização europeia concedida à Biogen Netherlands B.V. em 29 de maio de 2024 sob circunstâncias excepcionais para ELA com mutação SOD1. Os patrocinadores geralmente alinham os planos pivotais com o guia da FDA para a indústria sobre o desenvolvimento de medicamentos para ELA (atualizado mais recentemente em 2019), que continua a moldar a seleção de desfechos, o desenho dos ensaios e as expectativas de monitoramento de segurança.
Na Europa, a diretriz de investigação clínica da EMA para medicamentos para ELA (atualizada por última vez em 2015) avançou para um caminho formal de revisão quando o CHMP adotou um documento conceitual em 16 de março de 2026 para atualizar a diretriz e refletir as metodologias e abordagens de evidências atuais. A região também continua a aplicar limites rigorosos de benefício-risco e evidenciais, ilustrados pela confirmação da EMA de sua recomendação de recusar a autorização de comercialização para o masitinib (AB Science) em 27 de junho de 2024.
Análise da cadeia de valor
A cadeia de valor do tratamento da ELA vai da descoberta e pesquisa translacional até o desenvolvimento clínico, a fabricação especializada e a distribuição de alto contato por meio de hospitais, centros especializados em ELA e farmácias especializadas. No início da cadeia, os programas de medicina de precisão dependem de testes genéticos e análises de biomarcadores (por exemplo, cadeia leve de neurofilamento) para estratificar pacientes e apoiar interações regulatórias mais rápidas. Ensaios de plataforma e programas de acesso expandido também alimentam dados do mundo real para o desenvolvimento tardio, incluindo o Programa de Acesso Expandido autorizado pela FDA para o Spinogenix SPG302 (maio de 2025).
A capacidade de fabricação e de enchimento e acabamento para modalidades complexas é um ponto crítico de estrangulamento, o que impulsiona o licenciamento e as parcerias com CDMOs em oligonucleotídeos e terapias celulares. Exemplos incluem o acordo de licenciamento mundial exclusivo da Otsuka Pharmaceuticals com a Ionis Pharmaceuticals (novembro de 2024), abrangendo a fabricação e comercialização do ulefnersen (ION363) para ELA-FUS, a ampliação da fabricação comercial da NeuroSense Therapeutics para o PrimeC (maio de 2025) e sua parceria subsequente com a Recipharm (setembro de 2025) para apoiar o trabalho de formulação e a fabricação de lotes comerciais, e o planejamento de colaboração de transferência de tecnologia e fabricação da BrainStorm Cell Therapeutics com a Minaris Advanced Therapies para o NurOwn em Allendale, Nova Jersey (maio de 2025). No fim da cadeia, o acesso é moldado pelas capacidades de administração em clínicas especializadas, pela autorização prévia dos pagadores e pela logística compatível com cadeia de frio e substâncias controladas, quando aplicável.
Panorama Competitivo
A concentração do mercado é moderada, com as cinco principais empresas controlando aproximadamente 45% das vendas de 2026. Biogen e Ionis Pharmaceuticals co-lideram o campo de ASO em virtude de dados clínicos validados e plataformas de química proprietárias. Mitsubishi Tanabe assegura participação intravenosa por meio do edaravone, enquanto a Eisai mantém uma posição doméstica no Japão com riluzol oral e ativos de pipeline adjuntos. As alianças estratégicas dominam a estratégia de crescimento: a aquisição de 45 milhões de USD do programa UNC13A da QurAlis pela Eli Lilly em 2024 exemplifica a busca de grandes farmacêuticas por ativos com risco reduzido.
A adoção de tecnologia se concentra em diagnósticos complementares e monitoramento remoto. As empresas de dispositivos que fornecem sistemas de administração intratecal formaram acordos de licenciamento cruzado com desenvolvedores de terapia gênica, criando pacotes de cuidados verticalmente integrados que simplificam as decisões de compra hospitalar. Startups impulsionadas por inteligência artificial aproveitam plataformas de descoberta baseadas em nuvem para identificar pequenas moléculas com múltiplos alvos, reduzindo as barreiras de entrada e fomentando um pipeline de desafiantes cujas estruturas de custo superam os participantes tradicionais.
A capacidade de fabricação permanece um diferencial competitivo. As empresas com linhas de oligonucleotídeos internas atendem aos requisitos de escala mais rapidamente do que aquelas que dependem de parceiros contratados, protegendo os cronogramas de lançamento. Por outro lado, os desenvolvedores de terapia celular autóloga devem garantir capacidade adicional de vetores virais ou arriscar interrupções no fornecimento que prejudiquem o lançamento comercial. Em resposta, vários participantes estabelecidos anunciaram planos de capital para 2025-2026 para instalações de BPF que aproximadamente dobrarão a produção global de ASO.
Líderes do Setor de Tratamento de Esclerose Lateral Amiotrófica
-
Mitsubishi Tanabe Pharma Corporation
-
CORESTEM, Inc
-
BrainStorm Cell Limited
-
Amylyx Pharmaceuticals Inc.
-
Biogen
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Esclerose Lateral Amiotrófica Empresas cobertas neste relatório
- Mitsubishi Tanabe Pharma
- Amylyx Pharmaceuticals
- Sun Pharmaceuticals Industries
- Biogen
- Ionis Pharmaceuticals
- BrainStorm Cell Therapeutics Inc.
- CORESTEM Inc.
- AB Science SA
- Boehringer Ingelheim
- Annexon Biosciences Inc.
- CRISPR Therapeutics AG
- Biohaven Ltd.
- Cytokinetics
- QurAlis Corporation
- MediciNova Inc.
- Takeda Pharmaceuticals
- Neuvivo Inc.
- Acorda Therapeutics
- Cyclerion Therapeutics Inc.
- ALS Biopharma LLC
Oportunidades de mercado e perspectivas futuras
O espaço em branco no tratamento da ELA permanece concentrado em opções escaláveis para a população mais ampla de ELA esporádica, juntamente com uma penetração mais profunda da medicina de precisão para subtipos genéticos definidos. Resultados clínicos que apoiam programas multiplataforma e vinculados a biomarcadores estão expandindo o conjunto de mecanismos além da neuroproteção tradicional: a NeuroSense Therapeutics relatou resultados da Fase 2b PARADIGM para o PrimeC com atividade biológica ligada ao TDP-43 e resultados clínicos (divulgados publicamente em março de 2026 e junho de 2026), o que indica um caminho para regimes não específicos a mutações que podem se encaixar em fluxos de trabalho neurológicos estabelecidos.
As terapêuticas de ácidos nucleicos de próxima geração também estão ampliando o campo competitivo na ELA-SOD1 além dos ASOs, criando espaço para novos entrantes em entrega, fabricação e diagnósticos complementares. Em julho de 2026, a Nature Medicine publicou dados de Fase 1 do RAG-17 da Ractigen Therapeutics (siRNA intratecal para ELA-SOD1) mostrando reduções substanciais de SOD1 no LCR juntamente com reduções de NfL no plasma, reforçando o valor prático das estratégias de desenvolvimento baseadas em biomarcadores e da infraestrutura especializada de administração intratecal. Avanços paralelos em engenharia de vetores relatados em 2026 (por exemplo, abordagens de microRNA com AAV9 em modelos pré-clínicos) reforçam a demanda por capacidade de vetores virais, análises e monitoramento de segurança de longo prazo, enquanto programas como o HEALEY ALS Platform Trial (com conclusão de inscrição para o Regime I do NUZ-001 relatada em julho de 2026) continuam a normalizar caminhos de desenvolvimento adaptativos e multibraço que reduzem o tempo e o custo por ativo para os patrocinadores.
Desenvolvimentos industriais recentes em Mercado de Tratamento de Esclerose Lateral Amiotrófica
- Maio de 2026: a BrainStorm Cell Therapeutics forneceu uma atualização corporativa detalhando os preparativos para o estudo de Fase 3b ENDURANCE (NCT06973629) do NurOwn na ELA, incluindo o progresso na ativação de centros. A atualização sinaliza investimento contínuo na preparação operacional, um fator crítico para programas de medicina regenerativa de alto contato que dependem de fabricação e manuseio consistentes nos centros.
- Dezembro de 2025: a CorestemChemon relatou progresso na comercialização do Neuronata-R na Coreia do Sul e destacou uma estratégia de subgrupo de progressão lenta clinicamente definido, juntamente com planos para um engajamento regulatório mais profundo nos EUA por meio de sua presença norte-americana na Carolina do Norte. A medida alinha o desenvolvimento de células-tronco com as preferências de reguladores e pagadores por uma identificação mais clara de respondedores e fortalece as capacidades de comercialização transfronteiriça.
- Novembro de 2024: a Otsuka Pharmaceutical firmou um acordo de licenciamento mundial exclusivo com a Ionis Pharmaceuticals para o ulefnersen (ION363) para ELA-FUS, abrangendo fabricação e comercialização. Essa estrutura amplia o caminho para o fornecimento global e a execução do lançamento de um programa de oligonucleotídeo específico para mutação, transferindo as responsabilidades de ampliação de escala e comercialização para uma organização comercial maior.
Mercado de Tratamento de Esclerose Lateral Amiotrófica Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange as receitas geradas por terapias utilizadas para o manejo da esclerose lateral amiotrófica, incluindo cuidados baseados em medicamentos e outras intervenções clínicas utilizadas para controle de sintomas e manejo da doença nas principais regiões.
Exclusões do escopo: Distúrbios neuromusculares adjacentes e indicações neurodegenerativas não relacionadas à ELA são excluídos, mesmo que os mesmos produtos sejam prescritos fora da bula.
Visão Geral da Segmentação
- Por Tipo de Tratamento
- Medicação
- Terapia com Células-Tronco
- Terapia Gênica / ASO
- Outros
- Por Classe de Medicamento
- Riluzol
- Edaravona
- Oligonucleotídeos Antissenso
- Combinação / Multialvo
- Modificadores Sintomáticos
- Por Via de Administração
- Oral
- Intravenoso
- Intratecal
- Subcutâneo
- Por Usuário Final
- Hospitais
- Clínicas Especializadas / Centros de ELA
- Ambientes de Cuidados Domiciliares
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começou com a construção de um quadro claro da doença e do tratamento, mapeando em seguida como os pacientes transitam do diagnóstico ao cuidado tratado. Apoiamo-nos em fontes públicas e sem acesso restrito, como estatísticas de saúde da OMS, dados de saúde do CDC, literatura revisada por pares indexada no NIH e PubMed, bulas e histórico de aprovações da FDA, e indicadores do sistema de saúde da OCDE, para ancorar as faixas de prevalência e os padrões de ambiente de cuidado.
Em seguida, coletamos sinais de preços e acesso a partir de fontes como tabelas nacionais de reembolso disponíveis, divulgações governamentais de preços de medicamentos e comunicações regulatórias de segurança, e verificamos as narrativas de adoção usando registros de empresas, apresentações a investidores, sites de associações e imprensa confiável. Em paralelo, assinaturas pagas de dados financeiros e de inteligência de empresas, além de um amplo banco de dados de patentes, foram utilizadas para confirmar o posicionamento de produtos e o cronograma de eventos de pipeline que poderiam deslocar a demanda. As fontes listadas aqui são ilustrativas e não exaustivas, pois outros documentos públicos também foram utilizados para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas primárias focaram em validar o que impulsiona o volume tratado e como a escolha terapêutica muda por estágio da doença e ambiente de cuidado. Conversamos com neurologistas, partes interessadas de farmácias hospitalares e especializadas, especialistas em pagamento e reembolso, e participantes do setor na Ásia-Pacífico, EMEA e nas Américas para confirmar premissas sobre adoção, descontinuação e sequenciamento típico de terapias.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | Diretores executivos (CXOs): 14% | Ásia-Pacífico: 45% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 32% | EMEA: 33% |
| Participantes menores: 14% | Gerentes: 54% | Américas: 22% |
Dimensionamento e Previsão do Mercado
O modelo de dimensionamento parte de um conjunto de demanda de cima para baixo construído a partir da prevalência diagnosticada de ELA, da parcela tratada e das taxas de utilização de terapias por ambiente de cuidado. Em seguida, traduzimos os volumes de tratamento em valor usando o custo anualizado típico da terapia e a composição por tipo de tratamento. Para manter os totais realistas, corroboramos com verificações seletivas de baixo para cima, como pontos de preço em nível de país amostrados multiplicados pelos volumes tratados estimados, e discussões de canal sobre a composição de prescrições em ambientes hospitalares e especializados.
Os insumos do modelo incluem tendências de prevalência diagnosticada, penetração do tratamento por estágio, comportamento de troca e descontinuação, a divisão entre gestão hospitalar e domiciliar, e o movimento esperado de preços após mudanças de bula ou reembolso. Onde alguns países não divulgam detalhes completos de preços ou acesso, preenchemos as lacunas usando mercados proxy com estruturas de reembolso semelhantes, confirmando com insumos primários e faixas de sensibilidade.
Para as previsões, foi utilizada análise de cenários para que o cronograma do pipeline, as decisões de acesso e as mudanças na composição terapêutica possam ser refletidos sem ajuste excessivo a séries históricas limitadas. O caso base se alinha à visão mais comum dos especialistas sobre a velocidade de adoção e persistência, e realizamos testes de estresse usando casos de acesso mais lento e adoção mais rápida.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em relação a sinais independentes, incluindo faixas epidemiológicas, diretrizes de tratamento publicadas e marcos de acesso observados, antes que os números finais sejam aprovados. Quando um valor discrepante aparece, revisitamos as premissas, verificamos novamente as conversões de preços e fazemos ligações de acompanhamento com fontes primárias para o país específico ou classe terapêutica que gerou a variação.
Uma revisão interna de múltiplas etapas é concluída para que a lógica, os insumos e os cálculos permaneçam consistentes desde os totais por país até os consolidados regionais. Os relatórios são atualizados anualmente, com atualizações intermediárias adicionadas quando ocorrem eventos relevantes, como aprovações importantes, retiradas ou mudanças de reembolso. Antes da entrega, uma revisão final do analista é realizada para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Tratamento de Esclerose Lateral Amiotrófica da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados para o tratamento de ELA podem parecer muito diferentes porque a contagem subjacente de pacientes tratados e o conjunto de terapias nem sempre são definidos da mesma forma. As diferenças também aparecem quando as empresas usam anos-base diferentes, momentos de câmbio distintos e diferentes velocidades de adoção de novas terapias.
Os dispositivos de suporte respiratório e os serviços de ventilação de longo prazo estão fora do escopo da Mordor Intelligence, o que mantém o dimensionamento focado nas receitas de terapias para ELA, em vez de nos gastos mais amplos com o manejo da doença.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,95 bilhão de USD (2025) | |
| Periódico Comercial A | 0,79 bilhão de USD (2024) | Utiliza um ano-base anterior e uma parcela conservadora de pacientes tratados, e parece manter os níveis de preços mais estáveis sem refletir totalmente as atualizações na composição terapêutica nos canais especializados. |
| Publicador do Setor B | 0,73 bilhão de USD (2025) | Mantém o conjunto de terapias mais restrito, enfatizando as vendas de medicamentos tradicionais e cobertura geográfica limitada, o que pode subestimar a adoção mais recente e a expansão do reembolso fora dos mercados principais. |
A diferença na tabela é explicada principalmente pelo que é contabilizado como receita de tratamento, como a parcela tratada é construída a partir da prevalência e como os preços são convertidos e atualizados. Ao vincular os totais a coortes diagnosticadas e tratadas, e verificando novamente as mudanças de composição durante a atualização anual, o resultado permanece transparente e reproduzível ano a ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado Global de Tratamento de Esclerose Lateral Amiotrófica?
O tamanho do Mercado Global de Tratamento de Esclerose Lateral Amiotrófica deve atingir 1,00 bilhão de USD em 2026 e crescer a um CAGR de 5,88% para atingir 1,47 bilhões de USD até 2032.
Qual é o tamanho atual do Mercado Global de Tratamento de Esclerose Lateral Amiotrófica?
Em 2027, o tamanho do Mercado Global de Tratamento de Esclerose Lateral Amiotrófica deve atingir 1,06 bilhões de USD.
Quem são os principais players do Mercado Global de Tratamento de Esclerose Lateral Amiotrófica?
Mitsubishi Tanabe Pharma Corporation, CORESTEM, Inc, BrainStorm Cell Limited, Amylyx Pharmaceuticals Inc. e Biogen são as principais empresas que operam no Mercado Global de Tratamento de Esclerose Lateral Amiotrófica.
Qual é a região de crescimento mais rápido no Mercado Global de Tratamento de Esclerose Lateral Amiotrófica?
A Ásia-Pacífico está estimada para crescer ao maior CAGR durante o período de previsão (2027-2032).
Qual região tem a maior participação no Mercado Global de Tratamento de Esclerose Lateral Amiotrófica?
Em 2026, a América do Norte detém a maior participação de mercado no Mercado Global de Tratamento de Esclerose Lateral Amiotrófica.
Quais anos este Mercado Global de Tratamento de Esclerose Lateral Amiotrófica abrange e qual foi o tamanho do mercado em 2025?
Em 2025, o tamanho do Mercado Global de Tratamento de Esclerose Lateral Amiotrófica foi estimado em USD 0,95 bilhão. O relatório abrange o tamanho histórico do Mercado Global de Tratamento de Esclerose Lateral Amiotrófica para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado Global de Tratamento de Esclerose Lateral Amiotrófica para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.