
Tamanho e Participação do Mercado de Tratamento de Tendinite
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 252.71 Bilhões de dólares |
| Tamanho do Mercado (2032) | 298.94 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.42 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Tendinite por Mordor Intelligence
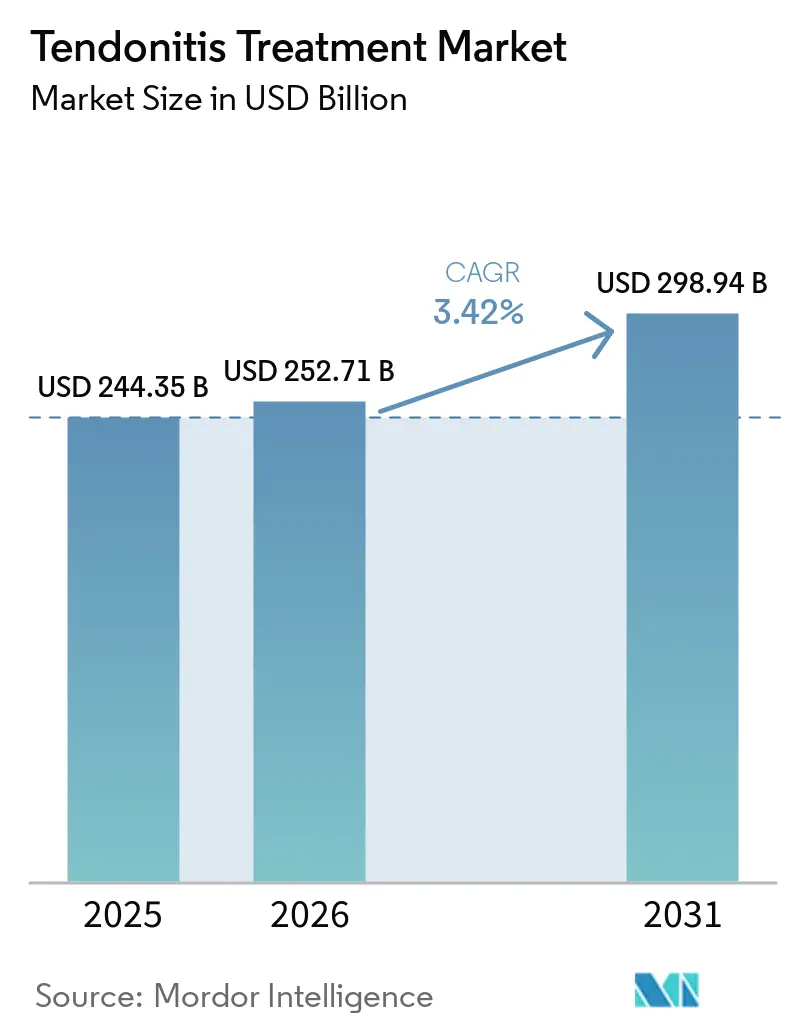
O tamanho do Mercado de Tratamento de Tendinite foi avaliado em 244,35 bilhões de USD em 2026 e estima-se que cresça de 252,71 bilhões de USD em 2027 para atingir 298,94 bilhões de USD até 2032, a um CAGR de 3,42% durante o período de previsão (2027-2032).
O crescimento reflete um aumento nas lesões relacionadas ao esporte, problemas persistentes de ergonomia no local de trabalho e maior acesso a imagens habilitadas por inteligência artificial que detectam danos nos tendões mais cedo do que as modalidades tradicionais. Biomateriais de grau militar também estão migrando para a ortopedia civil, melhorando os resultados de cicatrização e estimulando a adoção de produtos premium. No âmbito regional, a América do Norte continua a liderar o poder de gastos, enquanto a Ásia-Pacífico supera a média global graças à rápida expansão hospitalar e à ampla adoção de plataformas digitais de reabilitação. Entre as condições, as lesões do tendão de Aquiles permanecem numericamente dominantes, enquanto a tendinopatia patelar lidera os ganhos futuros de volume à medida que a orientação por ultrassom melhora a precisão diagnóstica. O tratamento não cirúrgico[1] agora ancora as decisões de tratamento, apoiado por opções regenerativas e de fotobiomodulação validadas que encurtam a recuperação, mantêm os atletas em campo e reduzem os custos dos pagadores.
Principais Conclusões do Relatório
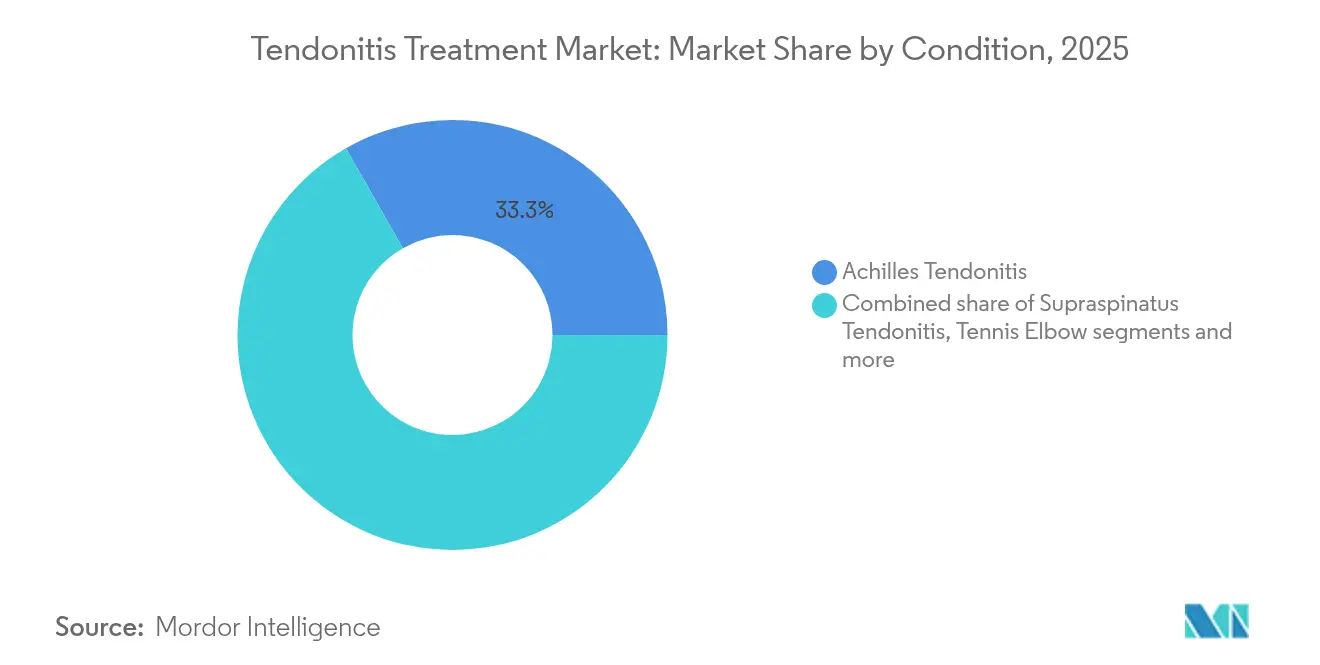
- Por condição, a tendinite de Aquiles capturou 33,25% da participação no mercado de tratamento de tendinite em 2026, enquanto a tendinopatia patelar está projetada para crescer a um CAGR de 4,78% até 2032.
- Por modalidade de tratamento, o tratamento não cirúrgico deteve 61,48% do mercado de tratamento de tendinite em 2026; as alternativas cirúrgicas ficaram atrás, mas avançaram a um CAGR de 3,75% até 2032.
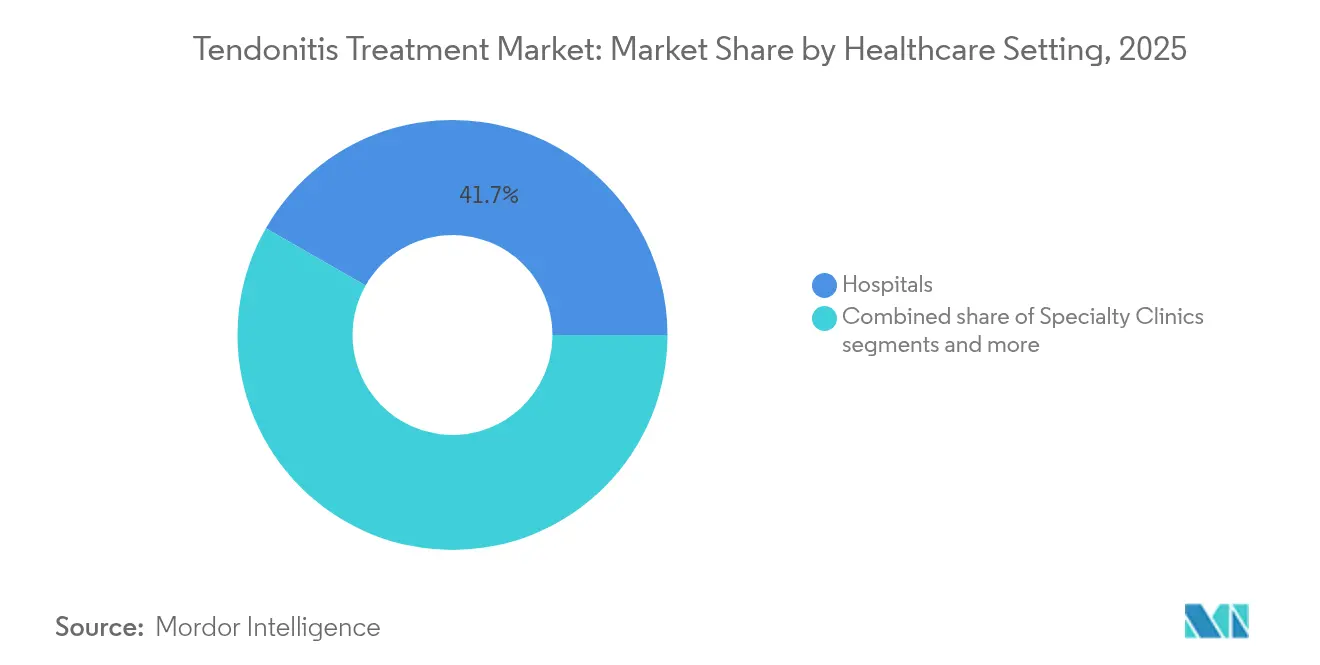
- Por ambiente de saúde, os hospitais responderam por 41,74% da participação no tamanho do mercado de tratamento de tendinite em 2026, enquanto os centros de reabilitação estão se expandindo a um CAGR de 4,18% entre 2027 e 2032.
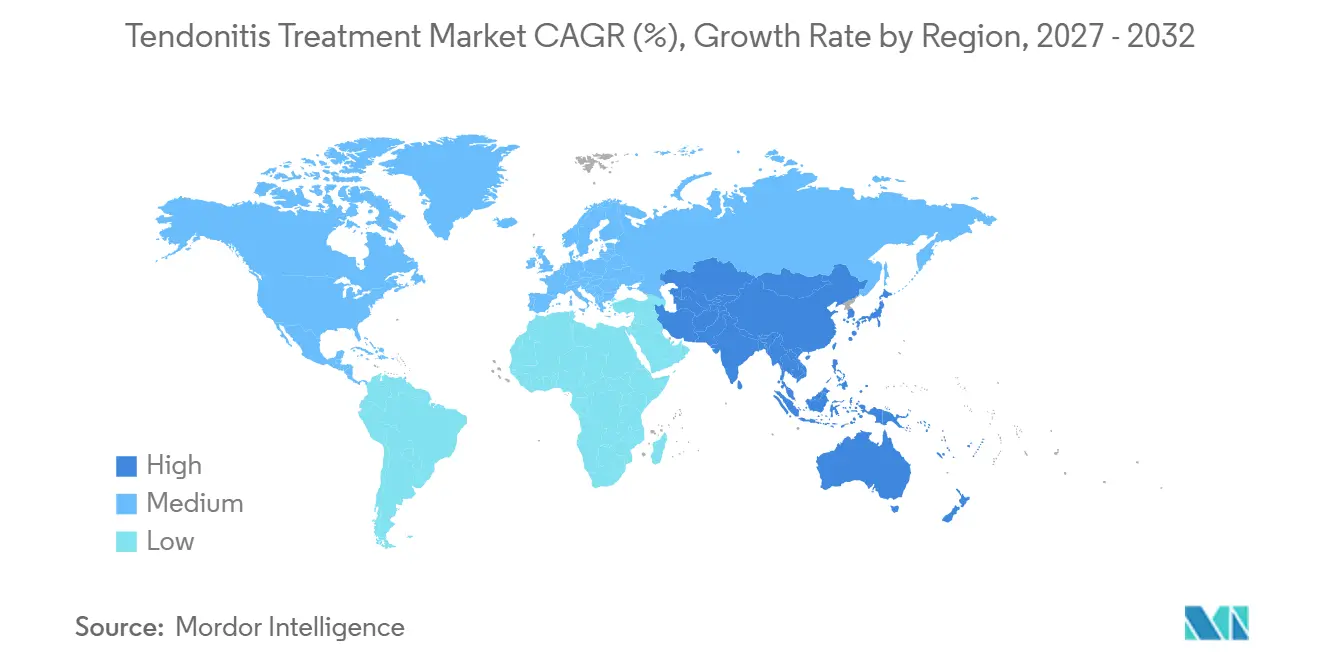
- Por geografia, a América do Norte liderou com 38,17% de participação na receita em 2026; a Ásia-Pacífico está prevista para registrar o maior CAGR regional de 4,28% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom de incidência de lesões esportivas e ocupacionais | +0.8% | Global; mais agudo na América do Norte e Europa | Médio prazo (2-4 anos) |
| Ultrassom habilitado por IA possibilitando diagnóstico precoce | +0.6% | América do Norte e Ásia-Pacífico como núcleo; expansão para a UE | Curto prazo (≤ 2 anos) |
| Expansão do reembolso para reparo ambulatorial | +0.5% | América do Norte e UE; mercados selecionados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Biomateriais de grau militar no atendimento civil | +0.4% | América do Norte; escalando para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Plataformas de Tele-Fisioterapia Direto ao Consumidor | +0.4% | Global, com a Ásia-Pacífico mostrando maior adoção | Curto prazo (≤ 2 anos) |
| Neuromodulação Vestível para Reabilitação Sem Dor | +0.3% | Global, liderada pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Boom de Incidência de Lesões Esportivas e Ocupacionais
O crescente envolvimento em esportes organizados entre adultos acima de 40 anos e o agravamento dos hábitos sedentários no trabalho aumentam o risco global de lesões tendíneas. As doenças musculoesqueléticas agora afetam 1,7 bilhão de pessoas, e os problemas de tendão respondem por até 40% dos incidentes relacionados a jogos. Os programas de bem-estar corporativo passaram a tratar a saúde dos tendões como uma métrica de produtividade, incentivando intervenções mais precoces. Como resultado, os prestadores de serviços estão ampliando os horários de atendimento, os pagadores estão adicionando cobertura preventiva e as empresas de dispositivos estão lançando produtos de imobilização preventiva voltados para atletas de fim de semana mais velhos.
Ultrassom Habilitado por IA Possibilitando Diagnóstico Precoce
A análise de imagens por aprendizado de máquina identifica microrrupturas muito antes de desencadearem sintomas evidentes, elevando as taxas de cura conservadora acima de 80% para casos em estágio inicial. Hospitais nos Estados Unidos e no Japão adicionaram scanners de IA portáteis aos exames de medicina esportiva padrão, reduzindo encaminhamentos desnecessários para ressonância magnética e diminuindo os custos por episódio. Os fornecedores estão incorporando algoritmos preditivos em painéis em nuvem que notificam os terapeutas quando os padrões de imagem sugerem estresse pré-ruptura, reforçando modelos de atendimento proativo.
Expansão do Reembolso para Reparo Ambulatorial de Tendão
As seguradoras comerciais agora reembolsam a implantação bioindutiva minimamente invasiva em centros ambulatoriais, citando a análise econômica da Smith+Nephew[2] que vinculou a abordagem a um retorno mais rápido ao trabalho e menores taxas de reruptura a médio prazo. Essa mudança de política aumenta o fluxo de pacientes em centros de cirurgia ambulatorial e incentiva os cirurgiões a adotar implantes regenerativos mais cedo na via de cuidados.
Biomateriais de Grau Militar Entrando no Atendimento Civil
Materiais inicialmente desenvolvidos para lesões em campo de batalha demonstram resistência superior à carga[3] e biocompatibilidade em rupturas tendíneas crônicas, proporcionando restauração funcional quase completa em séries de casos civis iniciais. Subsídios governamentais de dupla utilização aceleram as submissões regulatórias, e empresas ortopédicas estão co-desenvolvendo enxertos de próxima geração com laboratórios de defesa para destacar a durabilidade no reparo de tendão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixo conhecimento clínico sobre opções biológicas | −0.4% | Global; mais pronunciado em mercados emergentes | Médio prazo (2-4 anos) |
| Altas taxas de falha da terapia conservadora de primeira linha | −0.3% | Global; variação por protocolo local | Curto prazo (≤ 2 anos) |
| Gargalos na Cadeia de Suprimentos para Enxertos de Colágeno de Grau Médico | -0.2% | Global, com impacto agudo na América do Norte e Europa | Médio prazo (2-4 anos) |
| Dados de Longo Prazo Limitados sobre Dispositivos Emergentes Baseados em Energia | -0.1% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Baixo Conhecimento Clínico sobre Opções Biológicas/Regenerativas
Uma pesquisa de 2024 mostrou que apenas 66,1% dos médicos esportivos ofereciam pelo menos um ortoiológico, citando treinamento limitado e reembolso inconsistente. Em ambientes de baixos recursos, os médicos dependem de regimes anti-inflamatórios tradicionais, atrasando a adoção de plasma rico em plaquetas ou injeções de células-tronco. Os patrocinadores de dispositivos estão financiando programas de residência e registros de resultados de acesso aberto para fechar lacunas de conhecimento.
Altas Taxas de Falha da Terapia Conservadora de Primeira Linha
Revisões sistemáticas revelam[4] que os protocolos padrão de repouso e imobilização têm desempenho inferior em rupturas distais crônicas do bíceps, forçando muitos pacientes a recorrer à cirurgia após meses de deterioração. O custo adicional e a frustração corroem a confiança no tratamento conservador e impulsionam a demanda por modalidades iniciais melhoradas, como fotobiomodulação ou ondas de choque de alta energia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Condição:
Dominância de Aquiles Mascara Avanço PatelarA tendinite de Aquiles deteve 33,25% da participação no mercado de tratamento de tendinite em 2026, refletindo sua alta prevalência entre corredores, jogadores de basquete e ocupações que exigem longos períodos em pé. A tendinopatia patelar avança a um CAGR de 4,78%, superando o crescimento geral do mercado de tratamento de tendinite à medida que o vôlei, o futebol e o pickleball ganham popularidade em todo o mundo. As rupturas do supraespinhoso mantêm volumes estáveis devido ao envelhecimento demográfico e à atividade repetitiva acima da cabeça, enquanto o cotovelo de tenista se beneficia da retomada da prática de esportes recreativos entre consumidores de meia-idade. O crescimento da tenossinovite de De Quervain está ligado ao uso generalizado de smartphones que incentivam a extensão repetitiva do polegar.
As intervenções guiadas por ultrassom agora fundamentam muitos protocolos específicos por condição. Sistemas de tenotomia percutânea por agulha, como o Tenex, proporcionam ganhos funcionais significativos para a epicondilite lateral, documentados em coortes de acompanhamento de curto e longo prazo. Implantes de colágeno bioindutivo aceleram a cicatrização dos tendões do médio-pé e dos membros inferiores, ajudando os atletas a retomar a prática esportiva mais rapidamente. Esses avanços sugerem que protocolos de precisão diferenciarão os prestadores de serviços e impulsionarão a precificação premium.



Por Tratamento:
Supremacia Não Cirúrgica ReforçadaAs opções não cirúrgicas comandaram 61,48% do tamanho do mercado de tratamento de tendinite em 2026 e estão se expandindo a um CAGR de 3,75% à medida que os pacientes preferem terapias menos invasivas. A neuromodulação vestível e a fotobiomodulação estão entrando nas diretrizes convencionais após metanálises confirmarem reduções nos escores de dor e recuperação funcional mais rápida. A demanda cirúrgica persiste para rupturas de espessura total, mas os procedimentos minimamente invasivos — artroscopia ou reparo percutâneo — estão substituindo a cirurgia aberta devido à reabilitação mais curta e ao menor risco de infecção.
Enxertos e implantes representam o subsegmento cirúrgico de crescimento mais rápido, impulsionado por avanços em scaffolds bioindutivos e sintéticos. O tamanho do mercado de tratamento de tendinite para enxertos está projetado para escalar em conjunto com a adoção desses materiais em programas de especialização em medicina esportiva. Ferramentas de inteligência artificial que combinam variáveis do paciente com algoritmos de tratamento ideais melhoram ainda mais os resultados, reforçando a liderança do tratamento não cirúrgico.
Por Ambiente de Atendimento em Saúde:
Centros de Reabilitação em AceleraçãoOs hospitais retiveram 41,74% da participação no tamanho do mercado de tratamento de tendinite em 2026, apoiados pela capacidade de emergência e salas cirúrgicas. Os centros de reabilitação, no entanto, estão se expandindo a um CAGR de 4,18% com base em ambientes aprimorados por tecnologia que combinam robótica, realidade virtual e telemonitoramento. As clínicas especializadas conquistam nichos ao se concentrar em programas centrados em uma única articulação ou voltados para atletas, que prometem métricas mais rápidas de retorno ao esporte.
A proliferação de aplicativos de saúde digital impulsiona o crescimento da reabilitação. Os centros agora combinam o rastreamento de amplitude de movimento baseado em smartphone com análises de inteligência artificial para identificar progressos abaixo do ideal e ajustar os planos instantaneamente. Modelos de estúdio direto ao consumidor oferecem avaliações integradas, aluguel de equipamentos domésticos e coaching virtual ao vivo, ampliando o acesso e reduzindo os volumes hospitalares subsequentes.

Análise Geográfica
Mercado de Tratamento de Tendinite na América do Norte
A América do Norte comandou 38,17% da participação no mercado de tratamento de tendinite em 2026 e está projetada para avançar a um CAGR de 3,18% até 2032. A forte cobertura dos seguros, a alta participação em esportes e a adoção precoce de implantes regenerativos mantêm os volumes de procedimentos elevados. Os Estados Unidos respondem pela maior parte dos gastos, enquanto o sistema de pagador universal do Canadá está abrindo centros de excelência em tendinopatia para atender a uma base de trabalhadores em envelhecimento. O México oferece potencial de crescimento à medida que os hospitais privados atualizam suas frotas de imagem e promovem pacotes de esportes de fim de semana.
Mercado de Tratamento de Tendinite na Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, avançando a um CAGR de 4,28% até 2032. A China lidera a implantação de capital em hospitais inteligentes e startups de inteligência artificial musculoesquelética, impulsionando a expansão de procedimentos além das cidades de primeiro nível. O Japão aproveita sua liderança em robótica para aprimorar os protocolos de reabilitação pós-operatória, sustentando a precificação premium. A vasta população da Índia e o impulso à saúde digital criam um mercado fértil para programas de fisioterapia entregues por smartphone, reduzindo as barreiras de entrada para consumidores rurais. A Austrália e a Coreia do Sul apresentam altas taxas de cirurgia eletiva, impulsionando as vendas de enxertos e implantes.
Mercado de Tratamento de Tendinite na EMEA e América do Sul
A Europa registra um CAGR de 3,43%, com Alemanha, Reino Unido e França enfatizando protocolos baseados em evidências e projetos-piloto de cuidados baseados em valor transfronteiriços. Os prestadores de serviços priorizam tratamentos regenerativos respaldados por ensaios clínicos randomizados controlados, acelerando a penetração de biológicos. O Oriente Médio e a África apresentam um CAGR de 2,57%; os estados do Conselho de Cooperação do Golfo investem em centros de medicina esportiva para capturar o transbordamento do turismo médico. A América do Sul registra um CAGR de 2,88%, com Brasil e Argentina expandindo consultórios ortopédicos privados e estabelecendo parcerias com fabricantes de dispositivos para projetos-piloto de serviços de ultrassom com inteligência artificial.
Panorama regulatório
O tratamento de tendinite abrange dispositivos regulamentados, produtos biológicos e farmacêuticos, e uma grande parcela da inovação continua a fluir por vias de dispositivos de Classe II nos Estados Unidos. Múltiplas aprovações 510(k) da FDA dos EUA em 2026 apoiam essa abordagem, incluindo fixação sem sutura (ArthroTAK Tendon Anchor Kit, maio de 2026) e indicações ampliadas de reparo de tecido mole (Inovedis SINEFIX, abril de 2026), reforçando a importância da equivalência substancial para produtos de fixação e reforço de tendões. Dinâmicas semelhantes se aplicam a coadjuvantes de alívio da dor, incluindo a indicação a laser aprovada pela FDA para epicondilite lateral (Multi Radiance Medical, junho de 2026). A adoção também é moldada por diretrizes e sinalizações de cobertura, incluindo a NICE HealthTech Guidance 426 (janeiro de 2026) para terapia por ondas de choque extracorpóreas em tendinopatia do calcâneo e a diretriz de prática clínica revisada da American Physical Therapy Association para tendinopatia do calcâneo (dezembro de 2024).
Comunicações de segurança também influenciam as escolhas de tratamento. A Agência Europeia de Medicamentos reiterou medidas de mitigação de risco para antibióticos fluoroquinolonas devido a efeitos colaterais duradouros e potencialmente irreversíveis, o que reforça a cautela contínua onde o risco de lesão tendínea é elevado. Na Austrália, o Repatriation Medical Authority Statement of Principles No. 86 de 2024 (novembro de 2024) associa a tendinopatia do calcâneo a fatores relacionados ao serviço elegíveis para veteranos, ancorando a avaliação de reivindicações e reforçando requisitos de documentação padronizados nos percursos de cuidado.
Análise da cadeia de valor
A cadeia de valor do tratamento de tendinite combina inovação farmacêutica e de dispositivos com a prestação de reabilitação. As entradas a montante incluem polímeros de grau médico, colágeno e outros biomateriais usados em malhas, arcabouços e patches de reforço, além de substâncias medicamentosas e excipientes para analgésicos e injetáveis emergentes. Os participantes intermediários incluem fabricantes de dispositivos ortopédicos (sistemas de fixação, enxertos, implantes bioindutores), desenvolvedores farmacêuticos (pequenas moléculas e produtos biológicos) e CROs e CDMOs especializadas que apoiam trabalho pré-clínico, operações clínicas e escalonamento de fabricação para materiais avançados e plataformas injetáveis.
A jusante, os produtos fluem por meio de compras hospitalares, distribuidores médicos especializados e canais farmacêuticos até hospitais, centros de cirurgia ambulatorial, clínicas especializadas e centros de reabilitação, onde fisioterapia e modalidades habilitadas por dispositivos (ESWT, fotobiomodulação, órteses) são fornecidas. O risco de fornecimento se concentra em biomateriais avançados de fonte única ou com capacidade limitada, consistente com os gargalos relatados para enxertos de colágeno de grau médico neste mercado. O desenvolvimento clínico também alimenta a cadeia ao validar novas modalidades para adoção e reembolso, ilustrado pela Novartis, que concluiu um estudo de Fase 2 (NCT05592990) em fevereiro de 2026 para injeções de micropartículas de NGI226 em tendinopatia do calcâneo, o que pode informar o futuro planejamento de fornecimento e fabricação para opções regenerativas injetáveis, caso avancem.
Cenário Competitivo
Concentração do Mercado
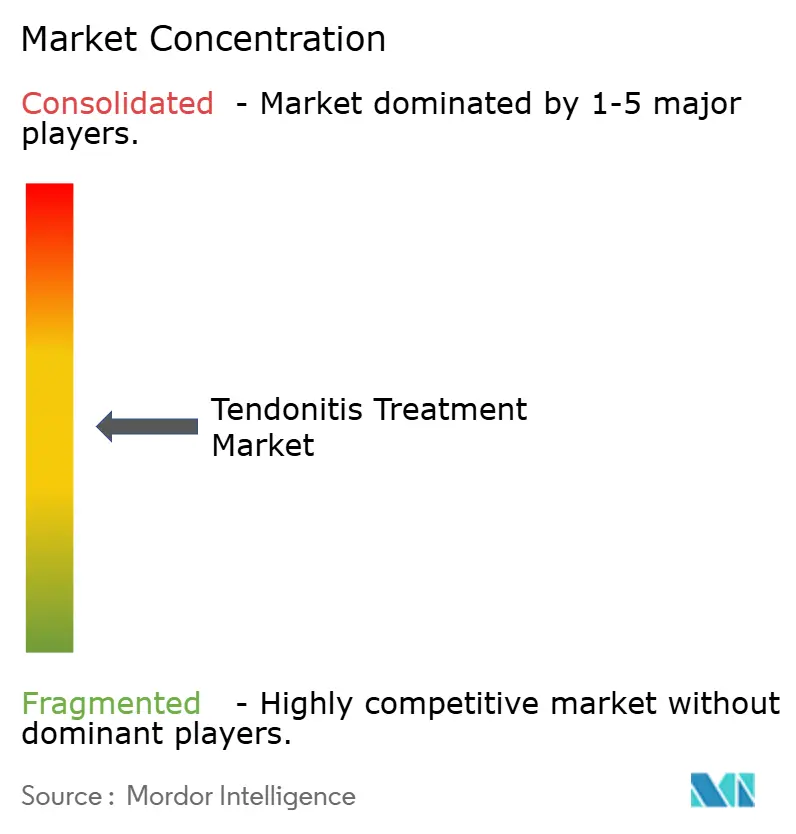
O mercado de tratamento de tendinite apresenta fragmentação moderada. Os principais fabricantes de dispositivos ortopédicos integram implantes cirúrgicos, patches regenerativos e software de imagem para fornecer soluções de ponta a ponta. O implante REGENETEN da Smith + Nephew reduz o risco de reruptura em 68% em comparação com o atendimento padrão, dando à empresa um destaque credenciado no reparo biológico. O acordo de novembro de 2024 da Johnson & Johnson MedTech com a Responsive Arthroscopy amplia seu alcance em soluções de tecidos moles do ombro, pé e tornozelo, destacando a importância da amplitude do portfólio.
Os concorrentes emergentes visam a reabilitação digital e dispositivos minimamente invasivos. Plataformas como a TENZR fornecem biossensores de rastreamento de movimento que quantificam a carga tendínea e transmitem alertas aos terapeutas, enquanto a CoNextions Medical promove um sistema de reparo ligamentar baseado em sutura otimizado para ambientes ambulatoriais. Os investidores recompensam modelos que combinam hardware, software e serviços para garantir receita recorrente orientada por dados.
As perspectivas de espaço em branco concentram-se em cuidados personalizados guiados por IA, vias integradas de tratamento remoto para clínica e registros consolidados de evidências do mundo real que sustentam reembolso mais rápido para novos biológicos. As parcerias entre cientistas de materiais, ligas esportivas e equipes de análise de pagadores provavelmente acelerarão os ciclos de validação de produtos e inclinarão a vantagem competitiva para os participantes estabelecidos ricos em dados.
Líderes do Setor de Tratamento de Tendinite
-
Enovis Corporation
-
Ossur hf
-
Smith+Nephew plc
-
Stryker Corporation
-
Zimmer Biomet Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Tendinite Empresas cobertas neste relatório
- Arthrex
- Corin Group
- Enovis Corporation
- GlaxoSmithKline
- Inceler Medikal
- Integra LifeSciences Holdings
- Johnson & Johnson
- Medtronic
- Orthofix
- Ossur
- Pfizer
- Smith+Nephew plc
- Solventum Corporation
- Storz Medical
- Stryker
- Teikoku Pharma USA
- Teva Pharmaceutical Industries
- Tynor Orthotics Pvt Ltd.
- Xiros plc
- Zimmer Biomet
Oportunidades de mercado e perspectivas futuras
A oportunidade mais clara está em produtos que combinam estabilização mecânica com aumento biológico ou regenerativo, juntamente com soluções que se expandem por diferentes locais anatômicos sem exigir infraestrutura de entrega totalmente nova. A aprovação da FDA dos EUA em abril de 2026 para aplicações clínicas ampliadas do implante SINEFIX em múltiplas articulações (ombro, pé e tornozelo, joelho, cotovelo, quadril) mostra como plataformas de fixação podem escalar por meio da expansão de indicações, criando espaço em branco para malhas de reforço complementares, âncoras e kits de fluxo de trabalho cirúrgico em ambientes ambulatoriais. A aprovação 510(k) da FDA para o Kerecis Tendon Protect (K243843, junho de 2025) também aponta para uma demanda sustentada por reforço à base de colágeno no reparo de tendões, apoiando extensões de portfólio voltadas para preferência do cirurgião, dimensionamento e instrumentação.
Percursos de cuidado não cirúrgicos e minimamente invasivos criam faixas de crescimento adjacentes onde a força das evidências e a conveniência do fluxo de trabalho influenciam a adoção. Injetáveis regenerativos permanecem um foco de pesquisa visível, incluindo a conclusão pela Novartis de um ensaio de Fase 2 para micropartículas de NGI226 em tendinopatia do calcâneo (fevereiro de 2026), o que reforça o investimento contínuo em abordagens restauradoras além do manejo sintomático. No lado da reabilitação, a padronização e a governança continuam a moldar a adoção de modalidades como ESWT, como refletido na NICE HealthTech Guidance 426 (janeiro de 2026). Treinamento e registros de evidências do mundo real ainda são lacunas práticas a serem abordadas devido à baixa conscientização dos clínicos sobre opções biológicas em vários mercados.
Desenvolvimentos industriais recentes em Mercado de Tratamento de Tendinite
- Julho de 2026: A Enovis Companion Animal Health lançou o CT-RevitL, um sistema de terapia a laser de fotobiomodulação de nova geração para condições musculoesqueléticas e de tecido mole veterinárias nos Estados Unidos. O lançamento amplia a exposição da Enovis a modalidades de alívio da dor e cicatrização de tecidos baseadas em energia que também são usadas na reabilitação de tendões humanos, fortalecendo sua posição em ambientes de cuidado e segmentos de clientes adjacentes.
- Março de 2025: A Atreon Orthopedics recebeu aprovação 510(k) da FDA dos EUA para expandir as indicações de seu ROTIUM Bioresorbable Wick para reparos de tendões além do manguito rotador, incluindo procedimentos como reparos do calcâneo e patelar. A rotulagem ampliada aumenta a base de procedimentos endereçáveis para aumento de arcabouço reabsorvível e apoia uma adoção mais ampla por hospitais e centros de cirurgia ambulatorial.
- Novembro de 2024: A Johnson & Johnson MedTech firmou um acordo estratégico com a Responsive Arthroscopy para expandir soluções de tecido mole esportivo em áreas como ombro, pé e tornozelo. A parceria aprofunda a amplitude do portfólio para contas de medicina esportiva e reforça estratégias de agrupamento que ligam o fluxo de trabalho de artroscopia a ofertas de reparo de tecido mole e adjacentes a biológicos.
Mercado de Tratamento de Tendinite Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Neste relatório, definimos o mercado de tratamento de tendinite como o gasto total com diagnóstico e gestão da inflamação tendínea e tendinopatia em diferentes ambientes de cuidado, incluindo cuidados não cirúrgicos, procedimentos e serviços clínicos relacionados utilizados para aliviar a dor e restaurar a função.
Exclusões do escopo: O modelo exclui o manejo geral da dor que não está vinculado a um diagnóstico de tendinite e exclui condições ortopédicas não relacionadas que não envolvam inflamação tendínea.
Visão Geral da Segmentação
- Por Condição
- Tendinite de Aquiles
- Tendinite do Supraespinhoso
- Cotovelo de Tenista (Epicondilite Lateral)
- Tendinopatia Patelar
- Tenossinovite de De Quervain
- Outras Condições
- Por Tratamento
- Tratamento Cirúrgico
- Cirurgia Aberta
- Cirurgia Minimamente Invasiva
- Enxertos e Implantes
- Tratamento Não Cirúrgico
- Fisioterapia e Reabilitação
- Terapia por Ondas de Choque Extracorpóreas (ESWT)
- Órteses e Suportes
- Terapias Regenerativas
- Fotobiomodulação e Terapia de Luz Vermelha
- Gestão Farmacológica da Dor
- Outros Tratamentos
- Nutracêuticos e Suplementos Anti-inflamatórios
- Dispositivos de Neuromodulação Vestíveis
- Tratamento Cirúrgico
- Por Ambiente de Atendimento em Saúde
- Hospitais
- Clínicas Especializadas
- Centros de Reabilitação
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pela construção de uma visão clara sobre a prevalência da tendinite, como os pacientes ingressam no sistema de cuidados e quais etapas de tratamento são tipicamente utilizadas na prática. Baseamo-nos em fontes de evidências clínicas e de saúde pública, como os Centros de Controle e Prevenção de Doenças dos EUA, recursos dos Institutos Nacionais de Saúde como o MedlinePlus, a Organização Mundial da Saúde e literatura clínica revisada por pares indexada no PubMed, para compreender os padrões de diagnóstico e as vias de tratamento.
Para fundamentar os cálculos de mercado, também revisamos fontes como portais nacionais de estatísticas de saúde, publicações relacionadas a regulamentação e reembolso, e divulgações de hospitais e clínicas especializadas quando disponíveis, seguidas de relatórios anuais de empresas e apresentações a investidores para compreender a exposição a produtos e a ênfase terapêutica. Em paralelo, uma assinatura paga de dados financeiros de empresas e um banco de dados de patentes foram utilizados para verificar as áreas de foco dos produtos e o momento dos sinais de inovação. As fontes aqui listadas são meramente ilustrativas, e muitas outras referências foram utilizadas para coleta de dados, validação e esclarecimentos ao longo do trabalho.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar a lógica do fluxo de pacientes e confirmar como o cuidado difere por condição e ambiente, que é onde muitas fontes secundárias permanecem genéricas demais. Conversamos com uma combinação de clínicos, profissionais de reabilitação, distribuidores e executivos para validar as divisões de uso entre terapia conservadora e procedimentos, e garantimos cobertura nas principais regiões para que os efeitos de acesso regional e precificação pudessem ser refletidos nas premissas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 13% | APAC: 41% |
| Nível intermediário: 57% | Líderes funcionais/de unidade: 31% | EMEA: 32% |
| Participantes menores: 16% | Gestores: 56% | Américas: 27% |
Dimensionamento de Mercado e Previsão
O tamanho central do mercado é construído por meio de uma avaliação de pool de demanda baseada em via de cuidado de cima para baixo, na qual os pacientes diagnosticados são mapeados por condição principal, direcionados para as linhas de cuidado típicas e, em seguida, valorizados com base em preços e padrões de utilização por ambiente de atendimento. Para manter os totais realistas, corroboramos os resultados com verificações seletivas de baixo para cima, como volumes de terapia amostrados multiplicados por preços médios, verificações do mix de procedimentos a partir de dados de prestadores e verificações de coerência da exposição de receita para empresas ativas no cuidado relacionado a tendões.
Alguns dos principais insumos utilizados incluem incidência e prevalência diagnosticadas por região, a proporção de casos que avançam para exames de imagem e consultas com especialistas, a divisão entre terapia não cirúrgica e intervenção cirúrgica, o número médio de sessões de fisioterapia por episódio e as faixas de preço por país por local de atendimento. Onde os dados de baixo para cima estavam ausentes, as lacunas foram tratadas utilizando mercados substitutos com estruturas de reembolso semelhantes e, em seguida, ajustando com multiplicadores baseados em entrevistas.
Para as previsões, utilizamos análise de cenários apoiada por curvas de tendência sobre participação em esportes, composição da população em envelhecimento, padrões de uso excessivo relacionados ao trabalho e adoção esperada de abordagens mais recentes (como opções biológicas ou regenerativas onde efetivamente reembolsadas). As taxas de crescimento não foram aplicadas de forma uniforme entre as regiões e foram moderadas com base no feedback de especialistas sobre a velocidade de adoção de diretrizes e as restrições de capacidade nos serviços de reabilitação.
Validação de Dados e Ciclo de Atualização
A triangulação é aplicada comparando os resultados do modelo com sinais de demanda independentes, como volumes de procedimentos, tendências de consultas ambulatoriais e direção geral dos gastos em saúde, e então reconciliando as diferenças antes de finalizar os resultados. Valores discrepantes são sinalizados quando um valor em nível de país implica intensidade de tratamento ou saltos de preço irrealistas, o que aciona uma revisão das premissas e perguntas de acompanhamento aos respondentes primários.
Cada entregável passa por múltiplas revisões de analistas, nas quais a lógica das unidades, o momento da conversão cambial e as divisões regionais são verificados e documentados antes da aprovação. Os relatórios são atualizados anualmente, com atualizações intermediárias quando há mudanças materiais, como alterações em diretrizes, movimentos de reembolso ou mudanças notáveis na adoção clínica. Antes da entrega, realizamos uma revisão final para garantir que eventos recentes estejam refletidos na narrativa e nos números.
Tamanho do Mercado de Tratamento de Tendinite da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o tratamento de tendinite podem parecer muito distintos porque os limites subjacentes nem sempre estão alinhados e porque alguns modelos misturam gastos amplos com dor musculoesquelética com a demanda por tratamento específico por condição. As diferenças também decorrem da forma como os países são cobertos, do que é contabilizado como custo de tratamento versus custo de procedimento e se os níveis de preço são atualizados para o mesmo ano.
Ao rastrear o encaminhamento de pacientes por condição, a utilização por local de atendimento e as atualizações anuais de preços, a Mordor Intelligence mantém o dimensionamento vinculado à demanda tratada, em vez de gastos ortopédicos amplos, razão pela qual algumas estimativas que agrupam cuidados mais amplos com inflamação ou categorias adjacentes de tecidos moles chegam a totais diferentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 244,35 bilhões de USD (2025) | |
| Publicação Especializada A | 228,07 bilhões de USD (2025) | Esta estimativa parece seguir uma abordagem de tendência de gastos macroeconômicos que pode subestimar os episódios tratados em clínicas especializadas e centros de reabilitação, e pode aplicar uma progressão de preço médio único sem atualizar os preços por ambiente de atendimento. |
| Consultoria Regional B | 221,21 bilhões de USD (2024) | Este número provavelmente utiliza um ano-base diferente e pode assumir uma taxa de tratamento mais conservadora, especialmente para terapia não cirúrgica, e pode não separar completamente a tendinite da tendinopatia mais ampla ou do cuidado musculoesquelético geral em ambientes ambulatoriais. |
No geral, a dispersão é explicada principalmente pelo que é incluído como demanda específica de tendinite, o ano utilizado para precificação e o momento cambial, e pela forma como a intensidade do tratamento é modelada de forma conservadora. Quando o modelo é ancorado em episódios de pacientes, utilização por ambiente de atendimento e pontos de preço atualizados, o tamanho do mercado é mais fácil de rastrear e replicar entre países e anos de previsão.
Principais Perguntas Respondidas no Relatório
Qual era o Mercado de Tratamento de Tendinite em 2026
O mercado de tratamento de tendinite foi avaliado em 244,35 bilhões de USD em 2026 e crescerá a uma CAGR de 3,42% no período de 2027 a 2032.
Como as plataformas de tele-fisioterapia estão reformulando a reabilitação pós-lesão?
Os programas baseados em aplicativos agora combinam rastreamento de movimento em tempo real com coaching por IA, possibilitando monitoramento contínuo fora da clínica e reduzindo a necessidade de sessões presenciais frequentes, o que melhora a adesão e reduz os custos globais de tratamento.
Por que os biomateriais de grau militar estão ganhando espaço no reparo civil de tendões?
Esses scaffolds avançados oferecem superior resistência à carga e biocompatibilidade, proporcionando integração tecidual mais rápida e resposta inflamatória reduzida em comparação com os materiais de enxerto tradicionais, o que melhora os resultados funcionais a longo prazo.
Como as políticas de reembolso estão influenciando os procedimentos ambulatoriais de reparo de tendões?
As seguradoras estão ampliando a cobertura para reparos minimamente invasivos de tendões que demonstram retorno mais rápido às atividades e menos cirurgias de revisão, levando os prestadores a transferir volumes cirúrgicos de salas de operação hospitalares para centros ambulatoriais de custo eficiente.
De que forma a inteligência artificial está melhorando o diagnóstico de lesões nos tendões?
Algoritmos de ultrassom aprimorados por inteligência artificial detectam microrrupturas e alterações precoces de tendinopatia que a imagem convencional frequentemente não identifica, possibilitando intervenção mais precoce e reduzindo a progressão para casos complexos e de difícil tratamento.
De que forma a inteligência artificial está melhorando o diagnóstico de lesões de tendão?
Os algoritmos de ultrassom aprimorados por IA detectam microrrupturas e alterações precoces de tendinopatia que os exames de imagem convencionais frequentemente perdem, possibilitando intervenção mais precoce e reduzindo a progressão para casos complexos e de difícil tratamento.