
Tamanho e Participação do Mercado de Soluções para Linha de Montagem
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 330.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 480.39 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.74 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
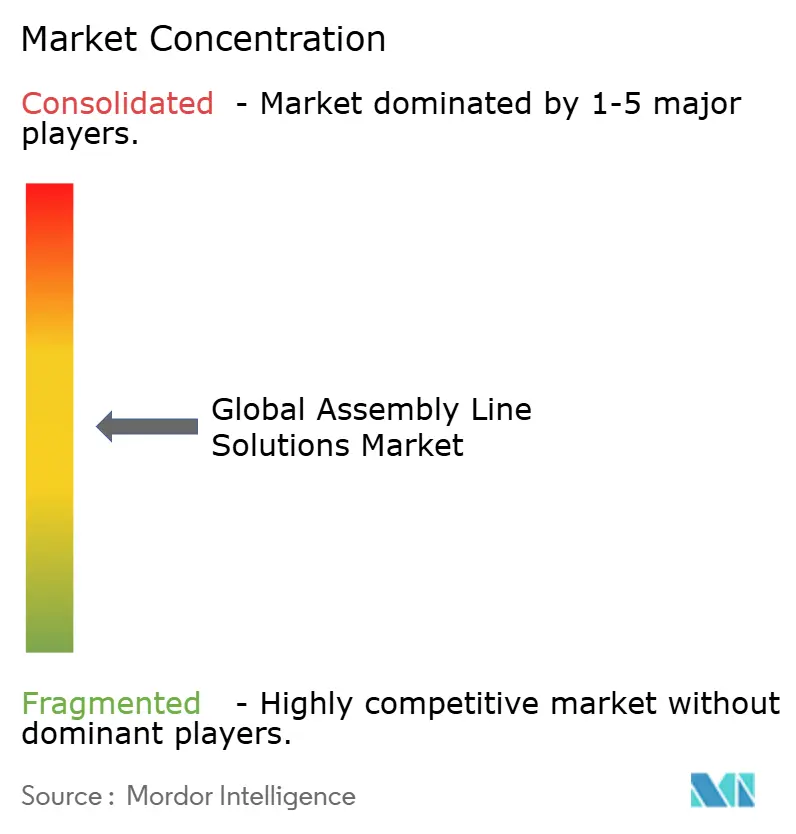
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Soluções para Linha de Montagem pela Mordor Intelligence
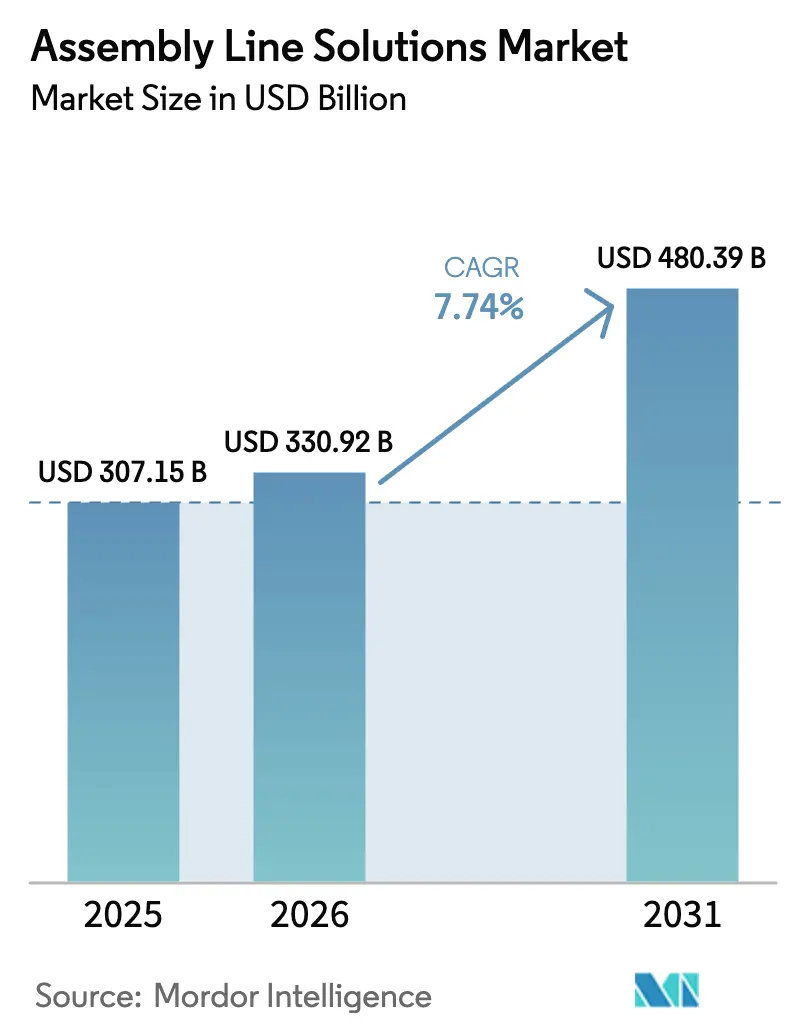
O tamanho do Mercado Global de Soluções para Linha de Montagem foi avaliado em USD 307,15 bilhões em 2025 e estima-se que cresça de USD 330,92 bilhões em 2026 para atingir USD 480,39 bilhões até 2031, a um CAGR de 7,74% durante o período de previsão (2026-2031). O aumento dos investimentos em plataformas de Indústria 4.0, a persistente escassez de mão de obra e a transição para veículos elétricos estão acelerando os fluxos de capital para tecnologias de montagem avançadas. As configurações semiautomatizadas ainda dominam as bases instaladas, porém as células totalmente automatizadas e sem intervenção humana estão sendo adotadas no ritmo mais acelerado, à medida que os fabricantes buscam produtividade ininterrupta com mínima intervenção humana. A Ásia-Pacífico permanece o principal motor de crescimento, pois as fábricas chinesas, indianas e da ASEAN estão ampliando a robótica para atender à crescente demanda de eletrônicos e automotiva. O aumento dos custos salariais na América do Norte e na Europa também está reduzindo os períodos de retorno dos projetos de automação, levando os fabricantes a expandir projetos-piloto de gêmeos digitais e frotas de robôs móveis autônomos. A diferenciação competitiva está migrando das especificações de hardware para a flexibilidade orientada por software, à medida que os fornecedores combinam inteligência artificial, simulação e manutenção preditiva dentro de ecossistemas integrados.
Principais Conclusões do Relatório
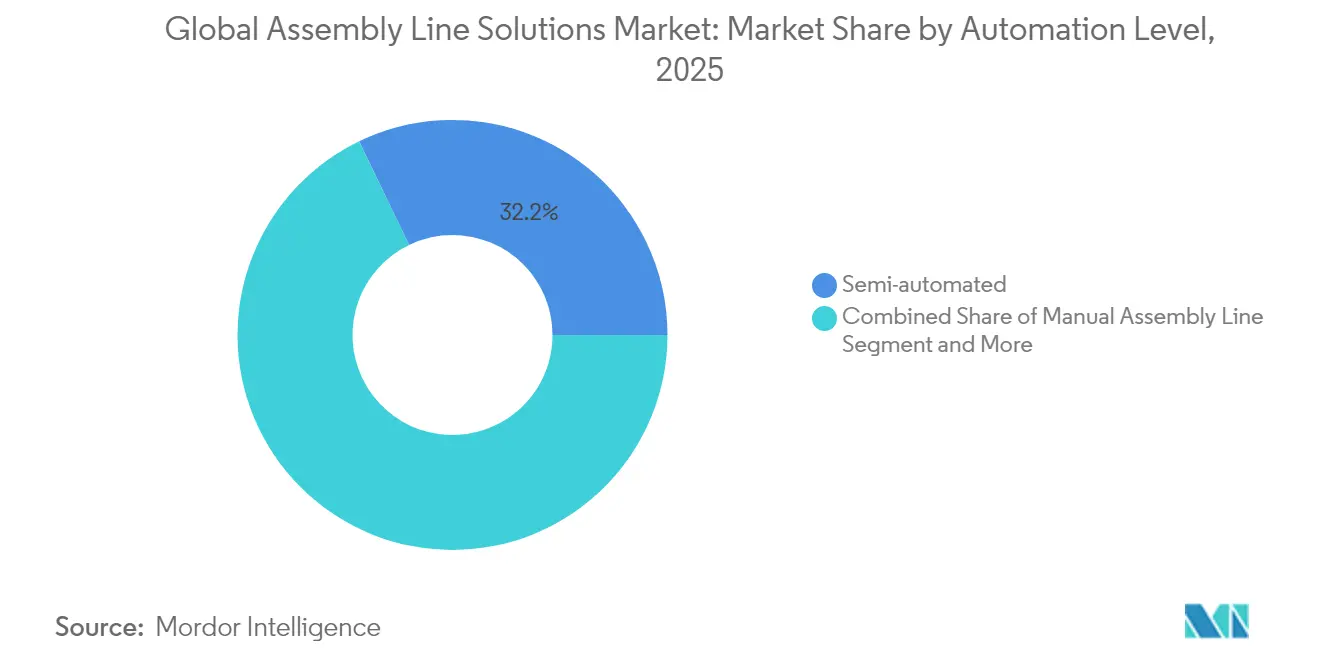
- Por nível de automação, as linhas semiautomatizadas capturaram 32,15% da participação do mercado de soluções para linha de montagem em 2025; os sistemas totalmente automatizados devem expandir-se a um CAGR de 10,34% até 2031.
- Por setor de usuário final, o automotivo liderou com 35,06% de participação na receita em 2025, enquanto eletrônicos e semicondutores devem crescer a um CAGR de 10,27% até 2031.
- Por componente, robótica e efetores finais responderam por 32,12% do tamanho do mercado de soluções para linha de montagem em 2025 e prevê-se que registrem um CAGR de 10,72% no período 2026-2031.
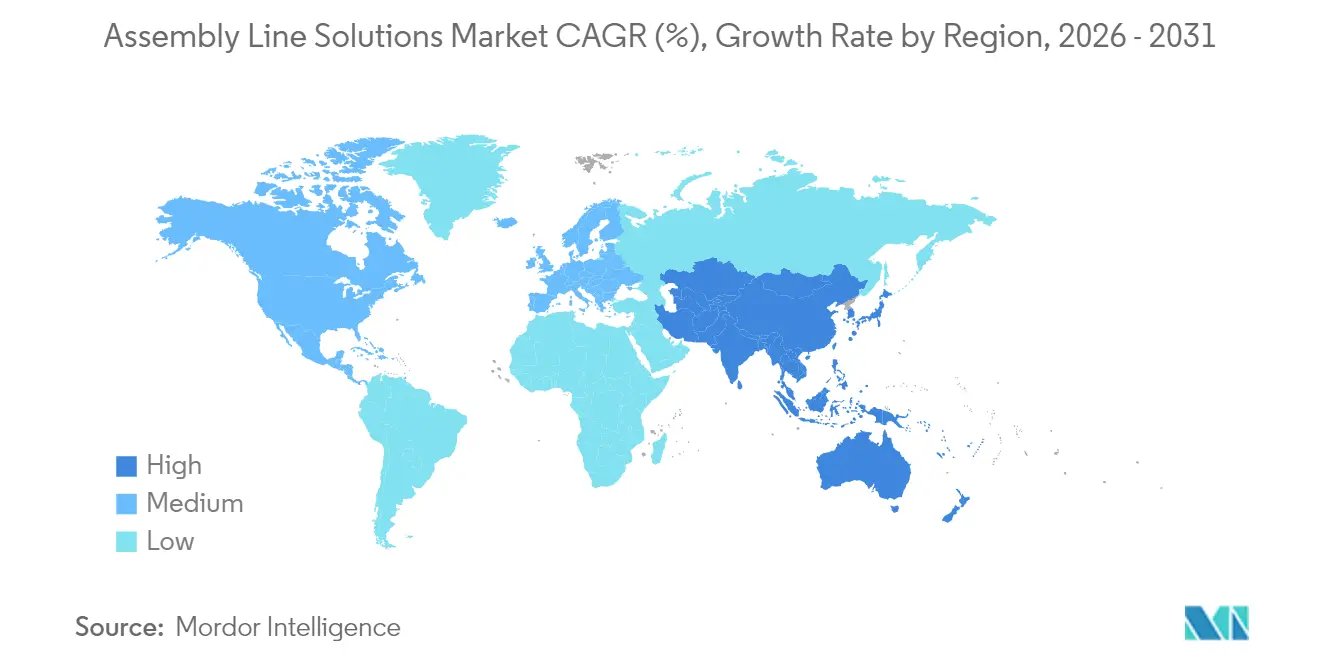
- Por geografia, a Ásia-Pacífico deteve 43,94% do tamanho do mercado de soluções para linha de montagem em 2025 e avança a um CAGR de 8,11% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção da Indústria 4.0 e mandatos de fábrica inteligente | +2.1% | Global; APAC liderando | Médio prazo (2-4 anos) |
| Escassez de mão de obra em funções qualificadas de manufatura | +1.8% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Inflação salarial impulsionando o retorno sobre investimentos em automação | +1.5% | Global; mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Aceleração da produção de veículos elétricos exigindo linhas flexíveis | +1.3% | Global; polos automotivos | Médio prazo (2-4 anos) |
| Incentivos de CapEx governamentais para automação | +0.9% | EUA, UE, China | Longo prazo (≥ 4 anos) |
| Miniaturização de microcomponentes em eletrônicos | +0.4% | Núcleo da APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção da Indústria 4.0 e Mandatos de Fábrica Inteligente
Os fabricantes estão migrando de layouts de esteiras fixas para células de trabalho adaptativas orquestradas por inteligência artificial, que respondem a dados de desempenho em tempo real. A instalação de USD 150 milhões de ABB em Xangai opera células de produção flexíveis equipadas com robôs autônomos que redirecionam peças sem intervenção humana, permitindo janelas de troca mais curtas e maior utilização da linha. A implementação de gêmeos digitais está se expandindo rapidamente; 47% dos gerentes de planta classificam a tecnologia como essencial para as operações de 2040, pois permite que as equipes testem ferramental, sequenciamento e modelos de força de trabalho virtualmente antes de realizar mudanças físicas. A navegação por SLAM visual, combinada com planejamento de trajetória por inteligência artificial, está transformando sistemas de montagem lineares em redes dinâmicas, nas quais robôs móveis entregam componentes just-in-time, apoiando lotes menores sem sacrifício de produtividade.
Escassez de Mão de Obra em Funções Qualificadas de Manufatura
As fábricas dos EUA enfrentam 2,1 milhões de vagas não preenchidas até 2030, uma lacuna que já está levando líderes operacionais à adoção acelerada de robótica[1]Fonte: William A. Strauss, "Escassez de Mão de Obra e Aprofundamento de Capital na Manufatura dos EUA", Federal Reserve Bank of St. Louis Review, stlouisfed.org. Um estudo do Federal Reserve vincula cada aumento incremental nas menções à escassez de mão de obra em chamadas de resultados a um salto de 28 pontos-base nos gastos com automação, traduzindo-se em aproximadamente USD 55 bilhões em investimentos adicionais desde 2021. As empresas que implantam automação registram ganhos de produtividade de 8,9 pontos-base dentro de quatro trimestres, enquanto os pedidos de robôs industriais em 2023 cresceram 14% à medida que as empresas corriam para reforçar o volume de produção. Os processadores de alimentos e bebidas exemplificam a mudança: 78% de seus projetos de automação têm como alvo explícito as lacunas de mão de obra, e 48% dos orçamentos de capital são destinados a robótica e sistemas de visão.
Inflação Salarial Impulsionando o Retorno sobre Investimentos em Automação
O aumento dos custos de remuneração nas economias desenvolvidas comprimiu os limites de equilíbrio para ativos de montagem automatizados. As empresas que visam janelas de retorno sobre investimento de dois anos descobrem que salários mais altos reduzem o prazo de retorno em vários meses, especialmente quando combinados com uma maior eficiência global dos equipamentos. Os modelos previsíveis de locação de hardware, frequentemente estruturados como Robótica como Serviço, estão ganhando força porque convertem os custos de automação em despesas operacionais, garantindo ao mesmo tempo acesso às atualizações de software mais recentes. As disposições governamentais, como a dedução fiscal da Seção 179 dos EUA, que permite até USD 1,22 milhão em amortizações de equipamentos qualificados, tornam as equações de retorno ainda mais atrativas[2]Fonte: Janet Yellen, "Dedução da Seção 179: Ajustes de Inflação para 2025", Departamento do Tesouro dos EUA, home.treasury.gov.
Aceleração da Produção de Veículos Elétricos Exigindo Linhas Flexíveis
O lançamento de veículos elétricos requer células de montagem capazes de processar tanto plataformas de combustão interna quanto de bateria. O polo de USD 2 bilhões da Ford em Colônia introduziu mais de 600 robôs com monitoramento baseado em inteligência artificial para lidar com a variabilidade do trem de força sem adicionar tempo de inatividade. Na Togg, na Turquia, 250 robôs produzem atualmente 20 veículos por hora em um ambiente unificado de gêmeo digital fornecido pela Dürr, ilustrando como as startups contornam as restrições legadas e escalam desde o primeiro dia. Em 2023, mais da metade dos pedidos automotivos da Dürr estavam vinculados a programas de veículos elétricos a bateria, destacando o impulso por trás das arquiteturas de produção flexíveis e definidas por software.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta intensidade de capital e longos ciclos de retorno sobre investimento | −1.4% | Global; PMEs mais afetadas | Médio prazo (2-4 anos) |
| Dificuldades de integração com sistemas legados e plantas em operação | −1.1% | Mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Escassez de talentos multifuncionais em robótica, IA e integração de sistemas | −0.8% | Global | Médio prazo (2-4 anos) |
| Ameaças de cibersegurança para ativos de produção em rede | −0.6% | Global; setores críticos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital e Longos Ciclos de Retorno sobre Investimento
As células de trabalho robóticas custam entre USD 175.000 e USD 400.000, dependendo da carga útil e da complexidade. Muitas plantas de pequeno e médio porte visam retornos de dois anos com eficiência global dos equipamentos de 85%, um obstáculo que atrasa a adoção quando os volumes de produção flutuam[3]Fonte: Robert Bach, "Benchmarks de Custo de Células de Trabalho Robóticas para PMEs", Nota de Pesquisa do Banco de Desenvolvimento de Negócios do Canadá (BDC), bdc.ca. Os modelos de robôs por assinatura estão ajudando essas empresas a suavizar os fluxos de caixa, porém a necessidade de redesenho da linha e retreinamento dos operadores mantém os custos totais do projeto elevados. O financiamento público e os incentivos fiscais desempenham um papel fundamental; sem eles, as PMEs adiam a automação completa em favor de melhorias incrementais.
Dificuldades de Integração com Sistemas Legados e Plantas em Operação
Os fabricantes mantêm USD 2,65 trilhões em ativos de automação obsoletos cujas interfaces proprietárias resistem à troca de dados sem problemas. Conectar esses equipamentos a estruturas modernas de IoT exige middleware personalizado e habilidades de engenharia especializadas que estão em escassez. O Fórum de Automação de Processos Abertos está trabalhando em padrões de interoperabilidade O-PAS, e projetos-piloto na ExxonMobil e na BASF mostram que arquiteturas multifornecedor podem reduzir os custos de atualização[4]Fonte: Linda Freeman, "Padrões de Automação de Processos Abertos Ganham Impulso", Livro Branco do Fórum de Automação de Processos Abertos, opaforum.org. No entanto, até que os protocolos universais amadureçam, a integração continua sendo um obstáculo para os cronogramas dos projetos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Nível de Automação:
Transição de Fluxos de Trabalho Híbridos para Operações sem Intervenção HumanaAs linhas semiautomatizadas detiveram 32,15% do mercado de soluções para linha de montagem em 2025, à medida que os fabricantes combinaram a destreza manual com a repetibilidade robótica para equilibrar custo e flexibilidade. As células de trabalho mistas frequentemente utilizam robôs colaborativos que os trabalhadores carregam em ciclos inferiores a 10 segundos, demonstrando um caminho pragmático para maior volume de produção sem grandes reformulações do layout. O tamanho do mercado de soluções para linha de montagem para configurações totalmente automatizadas está crescendo rapidamente, sustentado por um CAGR de 10,34% que supera todas as demais estratégias de volume de produção. A instalação de Xiaomi em Pequim ilustra a trajetória: 11 linhas operam totalmente desassistidas nos processos principais e alcançam tempos de ciclo de três segundos ao permitir que motores de inteligência artificial ajustem o planejamento de trajetória em tempo real. A montagem manual permanece vital para SKUs de nicho ou componentes frágeis, porém 87% das plantas ainda realizam pelo menos uma estação manualmente, demonstrando que o caminho de transição será gradual, e não abrupto.
Os fabricantes geralmente introduzem a automação progressivamente para validar o retorno sobre investimento em tarefas simples e de alta frequência antes de avançar para a autonomia em toda a planta. Os robôs colaborativos servem como ferramentas de transição ao compartilhar espaço com segurança com os técnicos, reduzindo a ansiedade sobre o deslocamento de empregos e ampliando o conjunto de mão de obra para funções de programação de maior valor. À medida que os controles de software amadurecem, prevê-se que o tamanho do mercado de soluções para linha de montagem para módulos totalmente automatizados se expanda ainda mais, pois as plantas podem trocar garras e ferramental modulares com tempo de inatividade mínimo. As empresas que dominam a análise de dados desde o primeiro dia reduzem a variação de ciclo em percentuais de dois dígitos, destacando a correlação entre bases sólidas de TI e o sucesso na escalada da automação.


Por Setor de Usuário Final:
O Automotivo Mantém a Liderança Enquanto os Eletrônicos AceleramOs fabricantes automotivos responderam por 35,06% da receita de 2025 após décadas de pioneirismo em estações robóticas de soldagem, pintura e acabamento final. A alocação de capital aumentou à medida que a montagem de trens de força elétricos exige novas operações de junção de baterias, vedação e verificações de segurança que os operadores humanos não conseguem replicar em alta velocidade. As plantas de eletrônicos e semicondutores, no entanto, registram o CAGR mais rápido de 10,27%, pois smartphones, dispositivos vestíveis e chips automotivos dependem da tecnologia de montagem em superfície para mais de 90% das montagens de placas de circuito impresso. Essas placas de altíssima densidade necessitam de sistemas de captura e posicionamento guiados por visão com precisão em tolerâncias de sub-micrômetro, impulsionando a demanda por alimentadores premium e fornos de refluxo.
As linhas de bens de consumo estão sendo automatizadas para garantir qualidade uniforme, enquanto os fabricantes farmacêuticos e de saúde adotam robótica de isolamento e estéril para atender aos rigorosos limiares de contaminação. Os fabricantes de alimentos e bebidas, tradicionalmente mais lentos para automatizar, agora alocam 48% dos gastos de capital em módulos robóticos de paletização, embalagem de caixas e inspeção em linha. Essa mudança é amplificada por códigos rigorosos de higiene e pela escassez de mão de obra disposta a trabalhar em turnos repetitivos em ambientes frios ou úmidos. A trajetória de cada setor reforça uma mensagem comum: a flexibilidade da linha, a transparência dos dados e a conformidade higiênica definirão a próxima fase do mercado de soluções para linha de montagem.
Por Componente:
Robótica e Efetores Finais no Centro do Cálculo de InvestimentosA robótica e os efetores finais capturaram a maior participação na receita de 32,12% em 2025, refletindo seu papel central na produção automatizada. O nicho também está crescendo mais rapidamente, a um CAGR de 10,72%, porque a variedade de garras, a detecção de força e torque e os algoritmos de inteligência artificial desbloqueiam novos casos de uso, como o empilhamento de baterias e a transferência delicada de pastilhas de semicondutores. As tecnologias habilitadoras reforçam esse crescimento; o mercado global de sensores robóticos está prestes a avançar de USD 1,9 bilhão em 2023 para USD 4,9 bilhões em 2033, liderado por sensores de torque que mais do que dobram no período. As esteiras e os sistemas de transferência estão evoluindo de percursos fixos para shuttles magnéticos plug-and-play que redirecionam dinamicamente os transportadores, minimizando assim as trocas de ferramental.
Os módulos de sensores e visão tornaram-se mais inteligentes por meio de inteligência artificial embarcada que detecta defeitos mais cedo e alimenta ciclos corretivos para os controladores de movimento. A camada de inteligência reside em controladores e suítes de software que agora otimizam autonomamente o fluxo de peças e o consumo de energia, reduzindo o tempo de inatividade em percentuais de dois dígitos. Por fim, os módulos de segurança e ergonomia estão se expandindo com scanners laser, cortinas de luz e acionamentos de movimento seguro que permitem uma colaboração mais próxima entre humanos e robôs sem gaiolas físicas. Todas essas inovações são fundamentais para desbloquear ganhos de produtividade em degrau dentro do mercado de soluções para linha de montagem.

Análise Geográfica
Mercado de Soluções para Linha de Montagem na APAC
A Ásia-Pacífico dominou com 43,94% da receita em 2025, impulsionada pelo ecossistema de robôs industriais de 6,6 bilhões de USD da China, que abastece tanto as fábricas domésticas quanto a demanda de exportação. O CAGR de 8,11% da região até 2031 está ancorado em incentivos políticos agressivos, preços baixos de robôs e um vasto pipeline de projetos de eletrônicos e baterias. A China responde por 52% das instalações globais de robôs, e players nacionais como Midea Group e Estun Automation estão desafiando os concorrentes internacionais em preço e cobertura de pós-venda, particularmente nos clusters de manufatura de segundo nível. Índia e nações da ASEAN estão seguindo o mesmo caminho: as Filipinas têm como meta 128.000 técnicos adicionais até 2028 para alimentar sua expansão no setor de semicondutores, sinalizando terreno fértil para embarques incrementais de robôs.
Mercado de Soluções para Linha de Montagem na América do Norte e Europa
A América do Norte registrou 44.303 pedidos de robôs industriais em 2023, um aumento de 12%, impulsionado por investimentos em trens de força para veículos elétricos e uma recuperação na montagem de eletrônicos. Deduções fiscais federais e pacotes estaduais, como os incentivos de 827 milhões de USD do Illinois para a Rivian, estão acelerando a adoção. Os Estados Unidos também estão vendo programas regionais, como o Automate ND de Dakota do Norte, que canaliza 5 milhões de USD para 18 projetos de fábricas, ressaltando como o financiamento localizado complementa as medidas federais. A demanda europeia é mais lenta, pois os custos de energia, a inflação e a desindustrialização pesam sobre os orçamentos de capital. O fundo InvestAI de 200 bilhões de EUR da União Europeia visa reverter essa tendência por meio da construção de quatro gigafábricas de inteligência artificial que integram análises preditivas e sistemas de produção autônomos nas cadeias de fornecimento automotivo.
Mercado de Soluções para Linha de Montagem no Oriente Médio e África e na América Latina
No Oriente Médio e África, a demanda por automação está vinculada à diversificação petroquímica e à localização de bens de consumo, mas gargalos na cadeia de fornecimento e lacunas de qualificação mantêm a penetração abaixo das médias globais. A adoção na América Latina permanece modesta, embora clusters automotivos no México e no Brasil estejam testando robôs colaborativos para compensar a volatilidade cambial e a inflação salarial. A combinação única de políticas, disponibilidade de mão de obra e preços de energia de cada região moldará as trajetórias locais, mas o mercado global de soluções para linha de montagem continua a girar em torno das vantagens de escala da Ásia-Pacífico e da profundidade tecnológica da América do Norte.

Panorama regulatório
Requisitos de segurança, conformidade e documentação continuam a moldar a forma como as soluções de linha de montagem são projetadas e implantadas nas diferentes regiões. Na Europa, o Regulamento (UE) 2023/1230 (Regulamento sobre Máquinas) substitui a Diretiva 2006/42/CE e atualiza os requisitos essenciais de saúde e segurança para máquinas colocadas no mercado da UE, com aplicação total a partir de 20 de janeiro de 2027. Essa mudança aumenta a importância da avaliação de risco antecipada, da preparação do dossiê técnico e do planejamento para a avaliação de conformidade por terceiros para máquinas de alto risco definidas, por meio de organismos notificados.
O trabalho em normas também está tornando mais rigorosa a forma como os fabricantes estruturam e validam sistemas de montagem digitalizados. As normas ISO 23247-5:2026 (publicada em 24 de junho de 2026) e ISO 23247-6:2026 (publicada em julho de 2026) formalizam elementos da estrutura de gêmeo digital para manufatura, apoiando definições mais consistentes de fluxo digital, interoperabilidade e comunicação entre os equipamentos de linha e as camadas de software. No lado comercial, os Estados Unidos ajustaram os regimes tarifários sob a Seção 232, com vigência a partir de 8 de junho de 2026, impondo uma tarifa ad valorem de 50% sobre produtos de alumínio, aço e cobre e de 25% sobre determinados derivados, ao mesmo tempo em que aplicaram uma tarifa temporariamente reduzida de 15% para máquinas industriais fixas e equipamentos de energia. Isso adiciona considerações de custo e de fornecimento para fabricantes de equipamentos e integradores que trabalham com listas de materiais intensivas em metal.
Análise da cadeia de valor
A cadeia de valor das soluções de linha de montagem abrange fabricantes originais de robôs e componentes de movimento, fornecedores de sensores e visão, e provedores de controladores e software (incluindo MES, SCADA, simulação e ofertas de gêmeo digital). Integradores de sistemas e parceiros de serviços de pós-venda também desempenham um papel na manutenção do tempo de atividade por meio de peças de reposição, monitoramento remoto e engenharia de campo. A dependência upstream da fabricação de metais e de componentes eletromecânicos torna a cadeia sensível à política tarifária e à volatilidade dos prazos de entrega, enquanto os compradores downstream compram cada vez mais células de trabalho completas e validadas, que combinam segurança, software e aceitação de desempenho em entregas turnkey.
A integração liderada por parcerias é cada vez mais central para a forma como os fornecedores entregam valor, com ciclos de engenharia reduzidos por meio de plataformas pré-integradas. Em abril de 2026, Flex e Teradyne Robotics expandiram uma parceria de longa data para padronizar a automação inteligente em toda a presença global da Flex, combinando a fabricação de componentes com implantações das soluções Universal Robots e Mobile Industrial Robots. Em maio de 2026, Omron Robotics e Comau anunciaram uma parceria estratégica para combinar robótica, controles e software com o objetivo de acelerar a implantação da automação industrial, incluindo eletrônicos e semicondutores, enquanto em junho de 2026 a Vention expandiu sua colaboração com a FANUC America para integrar robôs FANUC à plataforma de automação com IA da Vention, com elementos de gêmeo digital e automação modular. Esses movimentos apontam para uma inclinação da cadeia de valor em direção à interoperabilidade do ecossistema e ao comissionamento definido por software, no qual integradores e provedores de plataforma capturam mais participação por meio de engenharia de aplicações, validação e serviços de ciclo de vida, em vez de margens de hardware isoladas.
Cenário Competitivo
A concorrência é moderada, mas se intensifica. Os pilares do setor, como ABB, Siemens e KUKA, redobraram seus esforços na integração de inteligência artificial e na diferenciação centrada em software para se manterem à frente de startups ágeis que aproveitam arquiteturas nativas em nuvem. A ABB concluiu a aquisição da Sevensense para navegação 3D habilitada por inteligência artificial e anunciou um plano para separar sua unidade de robótica de USD 2,3 bilhões para aguçar o foco estratégico. A Siemens, por sua vez, adquiriu a Altair Engineering para integrar gêmeos digitais orientados por simulação mais profundamente em sua plataforma de automação. A KUKA expandiu sua linha de robôs móveis e estabeleceu vínculos mais estreitos entre seu controlador KR C5 e suítes de análise de borda.
Especialistas estão entrando com conhecimento vertical. A Hitachi adquiriu a MA Micro Automation para aprofundar sua presença em dispositivos médicos, enquanto a compra da Descon Integrated Conveyor Solutions pela Pacteon fortalece sua expertise em esteiras para alimentos e bebidas. Os modelos de Robótica como Serviço estão reformulando os fluxos de receita: as ofertas por assinatura de empresas como a Lucid Bots fornecem a clientes menores acesso a robôs autônomos de limpeza e manuseio sem grandes gastos de capital, promovendo relacionamentos mais duradouros com fornecedores. Os campeões locais na China, apoiados por incentivos provinciais, estão conquistando participação ao agrupar robôs, esteiras e software MES a preços que as marcas globais têm dificuldade em igualar.
Os ecossistemas de software são o novo campo de batalha. O desafio global de startups da ABB convida empresas em estágio inicial a desenvolver algoritmos de inteligência artificial sobre sua API aberta, catalisando pipelines de inovação externos. O marketplace Xcelerator da Siemens, por sua vez, agrupa simulação, código CLP e análise de manutenção em uma única assinatura, vinculando os clientes a licenças de longo prazo. O resultado é um cenário competitivo em que as margens de hardware se comprimem enquanto a receita recorrente de software e a expertise específica por domínio comandam o prêmio.
Líderes do Setor de Soluções para Linha de Montagem
ACRO Automation Systems, Inc.
Hochrainer GmbH
JR Automation
Central Machines, Inc.
Totally Automated Systems
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Soluções para Linha de Montagem
- ABB
- Siemens AG
- KUKA AG
- Bosch Rexroth AG
- JR Automation (Hitachi)
- BBS Automation
- Mondragon Assembly
- ACRO Automation Systems
- Hochrainer GmbH
- Central Machines Inc.
- Fusion Systems Group
- Totally Automated Systems
- Gemtec GmbH
- SITEC Industrietechnologie GmbH
- UMD Automated Systems
- RNA Automation
- Adescor Inc.
- Markone Control Systems
- Eriez Manufacturing Co.
- NEVMAT Australia Pty Ltd
- MechTech Automation Group
- RG-Luma Automation*

Oportunidades de mercado e perspectivas futuras
As oportunidades estão se concentrando em torno da flexibilidade definida por software e do comissionamento mais rápido para a produção multimodelo, particularmente onde as transições para veículos elétricos e a eletrônica de alta mixagem aumentam a frequência de troca de linha. Os roteiros de fabricantes e integradores combinam cada vez mais robótica e efetuadores finais com software de orquestração que unifica AMRs, robôs fixos e gêmeos digitais em uma única camada operacional. Um exemplo específico é o lançamento pela KUKA, em março de 2026, da KUKA Automation Management Platform (AMP), posicionada como uma camada de software para coordenar agentes de IA, robôs industriais, AMRs e gêmeos digitais na produção automotiva, alinhando-se à demanda por coordenação entre fornecedores e reconfiguração rápida de linha.
Grandes investimentos de capacidade nomeados também criam espaço para pacotes completos de linha de montagem que se estendem além dos robôs, incluindo esteiras e sistemas de transferência, módulos de segurança, controles e serviços de simulação. Em julho de 2026, a Toyota Motor North America anunciou uma expansão de 3,6 bilhões de dólares em seu campus de fabricação em San Antonio, Texas, para adicionar uma segunda linha de montagem de veículos para produzir o Tacoma junto com o Tundra e o Sequoia, com conclusão prevista para 2030. Programas como esse expandem o escopo endereçável para a engenharia de linha ponta a ponta, comissionamento virtual e suporte de ciclo de vida, e os esforços de localização apoiam a demanda por ecossistemas de fornecedores capazes de entregar equipamentos em conformidade, talento de integração e cobertura de serviços regional.
Recent Industry Developments in Mercado de Soluções para Linha de Montagem
- Julho de 2026: A Toyota Motor North America anunciou uma expansão de 3,6 bilhões de dólares em seu campus de fabricação em San Antonio, Texas, para adicionar uma segunda linha de montagem de veículos para a produção do Tacoma, junto com os modelos existentes. O projeto amplia o pipeline de curto prazo para soluções completas de linha de montagem, incluindo sistemas flexíveis de carroceria e montagem final, controles e validação virtual para apoiar construções multimodelo.
- Abril de 2026: Flex e Teradyne Robotics expandiram uma parceria de fabricação de longa data para padronizar a automação inteligente em toda a presença global da Flex, combinando a capacidade de fabricação da Flex com implantações das soluções Universal Robots e Mobile Industrial Robots. O acordo apoia uma maior disponibilidade em volume de soluções integradas de robôs e AMR e reforça a aquisição orientada por plataforma para operações de montagem globais.
- Abril de 2025: A ABB divulgou planos de separar sua divisão de robótica, que registrou 2,3 bilhões de dólares em receita em 2024, para aprimorar o foco no cliente enquanto continua a construir seu ecossistema de automação. A medida sinaliza uma ênfase estratégica mais forte em robótica e integração de software, influenciando a forma como grandes fornecedores empacotam robôs, navegação e capacidades digitais em propostas de soluções de linha de montagem.


Mercado de Soluções para Linha de Montagem Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado de soluções de linha de montagem abrange os equipamentos, sistemas e trabalhos de integração usados para projetar, construir, atualizar e operar linhas de montagem que concluem etapas de fabricação em uma sequência fixa. Dimensionamos em termos de valor nos principais setores de usuários finais e regiões.
Exclusões de escopo: excluímos a construção autônoma de edifícios industriais, a terceirização geral de TI e os consumíveis de pós-venda que não alteram materialmente a capacidade da linha de montagem.
Visão geral da segmentação
- Por Nível de Automação
- Linhas de Montagem Manuais
- Linhas de Montagem Semiautomatizadas
- Linhas de Montagem Totalmente Automatizadas
- Por Setor de Usuário Final
- Automotivo
- Eletrônicos e Semicondutores
- Bens de Consumo
- Farmacêuticos e Saúde
- Alimentos e Bebidas
- Outros Setores (manufatura geral, aeroespacial, etc.)
- Por Componente
- Robótica e Efetores Finais
- Esteiras e Sistemas de Transferência
- Sensores e Sistemas de Visão
- Controladores e Software
- Módulos de Segurança e Ergonomia
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Peru
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- ASEAN (Indonésia, Tailândia, Filipinas, Malásia, Vietnã)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Kuwait
- Turquia
- Egito
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental estabeleceu a base factual sobre onde as linhas de montagem estão sendo construídas e modernizadas, e o que isso implica para a demanda por soluções. Recorremos a fontes públicas e oficiais, como a UN Comtrade para os fluxos comerciais de máquinas e automação, o Banco Mundial e o FMI para indicadores macro e industriais, e os relatórios da International Federation of Robotics para sinais de instalação e densidade de robôs.
Para embasamento adicional, também consultamos indicadores de manufatura da OCDE e escritórios nacionais de estatística para índices de produção, e usamos bancos de dados de patentes para identificar onde os temas de automação de linha estão se intensificando. Além disso, revisamos registros de empresas, apresentações a investidores, folhetos de produtos e coberturas de imprensa confiáveis para entender o que é agrupado em um projeto de linha de montagem e como os preços tendem a se movimentar. Paralelamente, usamos assinaturas pagas para dados financeiros e inteligência de empresas, notícias e finanças, consultas de patentes, e verificações selecionadas em nível de embarque de importação e exportação para apoiar a verificação cruzada onde os dados públicos eram escassos. As fontes documentais listadas aqui são ilustrativas, e muitas outras referências foram usadas para a coleta, validação e esclarecimento de dados durante o trabalho.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas foram usadas para testar sob pressão o que os sinais documentais sugeriam, especialmente sobre como os compradores distinguem uma solução de linha de montagem de gastos adjacentes em automação. Envolvemos construtores de linhas, especialistas em automação, fornecedores de componentes e líderes de engenharia e operações de fábrica nas Américas, EMEA e APAC para validar o momento de adoção, o agrupamento típico de projetos e o ritmo prático das atualizações.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 21% | APAC: 44% |
| Nível médio: 53% | Líderes funcionais/de unidade: 35% | EMEA: 31% |
| Empresas menores: 21% | Gerentes: 44% | Américas: 25% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma lógica top-down e bottom-up, na qual a atividade de fabricação e os sinais de adoção de automação foram primeiro traduzidos em um pool de demanda para projetos de linha de montagem por região e setor de usuário final. Em seguida, reconciliamos esse pool de demanda com aproximações bottom-up seletivas, usando a economia de projetos amostrados (faixas típicas de valor de linha), a lógica de composição de componentes (como a participação de robótica e efetuadores finais dentro de uma linha) e verificações de canal compartilhadas em entrevistas para ajustar os totais quando necessário.
O modelo usa entradas práticas que podem ser verificadas e atualizadas, incluindo tendências de produção industrial, intensidade de instalação de robôs, produção automotiva e ciclos de troca de modelo, sentimento de capex para fábricas, e a mudança de mix de linhas manuais para semiautomatizadas e totalmente automatizadas. Onde havia lacunas de dados, especialmente para projetos menores e linhas de uso mixto, aplicamos premissas conservadoras que foram validadas por meio de feedback de integradores e em nível de fábrica, e depois testadas quanto à razoabilidade em relação a sinais comerciais e de patentes.
Para a previsão, usamos análise de cenários apoiada por uma visão leve de regressão multivariada, de forma que o crescimento foi vinculado a variáveis como as perspectivas de produção industrial, o momentum de penetração da automação e os ciclos de investimento setorial. O caminho final de previsão só foi aceito após os respondentes primários confirmarem que o momento de adoção e atualização estava alinhado com os prazos de entrega e comportamentos orçamentários no terreno.
Validação de dados e ciclo de atualização
A validação foi realizada por meio de uma série de verificações cruzadas que buscam inconsistências antes da aprovação final. Comparamos os resultados modelados com sinais independentes, como padrões de adoção de robótica, direção do comércio de máquinas e movimento da produção de manufatura, e investigamos quaisquer valores discrepantes em nível regional e de usuário final. Quando a variância era difícil de explicar, as premissas eram revisadas e novos contatos direcionados eram feitos para esclarecer o que estava causando a discrepância.
Cada relatório passa por revisões de analistas em múltiplas etapas para que a lógica de cálculo, o tratamento de unidades e o tratamento cambial permaneçam consistentes ao longo do período histórico e de previsão. As atualizações são feitas em um ciclo de atualização anual, e ajustes intermediários são feitos quando eventos materiais impactam o investimento em fábricas ou a disponibilidade de fornecimento. Antes da entrega, os dados mais recentes são reverificados para que os clientes recebam uma visão atualizada, em vez de um retrato mais antigo.
Tamanho do mercado global de soluções de linha de montagem da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para soluções de linha de montagem podem parecer muito distantes entre si, porque cada fonte define o escopo de forma diferente e depois aplica suas próprias premissas sobre o que um projeto de linha inclui. As diferenças também vêm da janela temporal utilizada, do momento da conversão cambial e da rapidez com que as estimativas são atualizadas após mudanças nos ciclos de investimento.
As tendências de instalação de robôs, a direção do comércio de máquinas e a mudança observada de mix em direção a linhas semiautomatizadas e totalmente automatizadas são as verificações de evidência que mantêm a Mordor Intelligence vinculada a projetos de construção e atualização de linhas de montagem, em vez de contabilizar gastos mais amplos em automação de fábrica. As lacunas geralmente aparecem quando itens adjacentes são incluídos, como camadas de software em toda a fábrica, controles industriais gerais ou serviços que não são específicos para atividades de construção, comissionamento e modernização de linhas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 330,92 bilhões de dólares (2026) | |
| Consultoria Global A | 360,00 bilhões de dólares (2026) | Este número parece agrupar camadas mais amplas de automação de fábrica e manufatura digital em soluções de linha, o que eleva o total além do valor específico de projetos de linha de montagem. |
| Associação Setorial B | 295,00 bilhões de dólares (2026) | Esta estimativa tende a enfatizar contagens apenas de equipamentos e pode subestimar a integração, o comissionamento e as atividades de atualização que são comumente adquiridas como parte de projetos de linha de montagem. |
A comparação mostra que a maior parte da variação pode ser explicada pelo que é contabilizado dentro de uma solução de linha de montagem e por como a integração e os serviços são tratados. Ao manter o dimensionamento vinculado a sinais de demanda repetíveis e inclusões confirmadas pelos compradores, os resultados permanecem mais fáceis de auditar e atualizar conforme as condições mudam.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de soluções para linha de montagem?
O mercado está em USD 330,92 bilhões em 2026 e projeta-se que atinja USD 480,39 bilhões até 2031.
Qual nível de automação está se expandindo mais rapidamente?
Os sistemas totalmente automatizados apresentam a adoção mais rápida, avançando a um CAGR de 10,34% à medida que os fabricantes buscam operações sem intervenção humana.
Quais são os principais desafios para os pequenos fabricantes?
Altos requisitos de capital, integração complexa de sistemas legados e escassez de talentos em robótica prolongam os ciclos de retorno sobre investimento e retardam a adoção.
Como os fornecedores estão se diferenciando em um mercado competitivo?
Os principais fornecedores se concentram em software habilitado por inteligência artificial, integração de gêmeos digitais e modelos de Robótica como Serviço baseados em assinatura para construir receita recorrente e fidelidade do cliente.
Página atualizada pela última vez em:



