
Tamanho e Participação do Mercado de Manufatura da Índia
Análise do Mercado de Manufatura da Índia por Mordor Intelligence
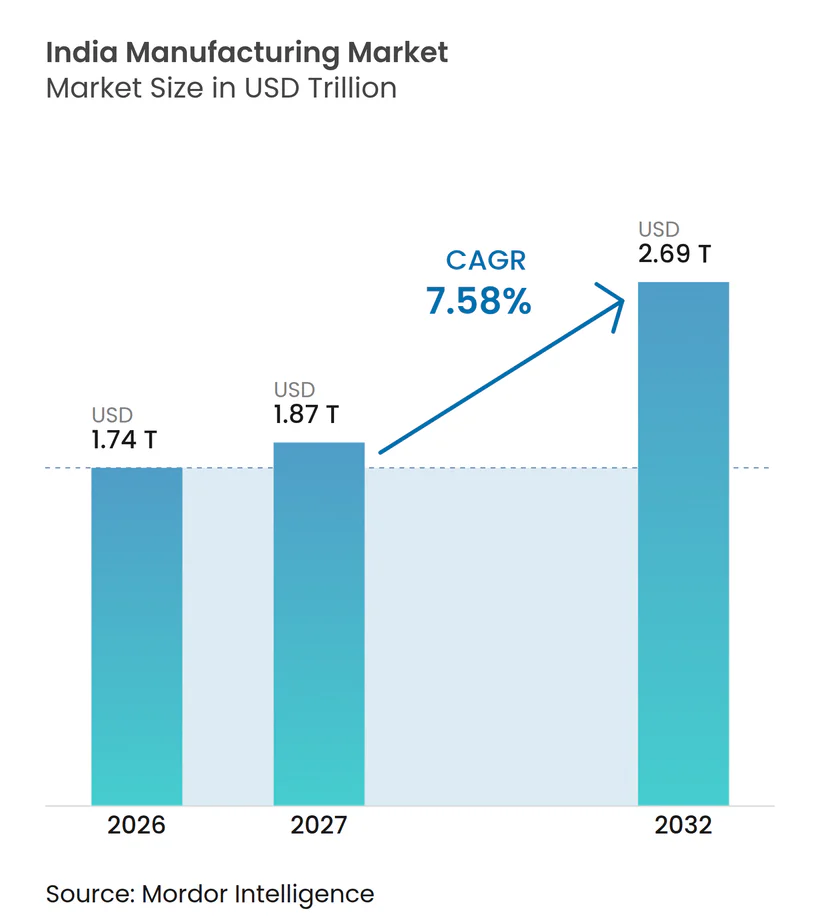
O tamanho do mercado de manufatura da Índia deve aumentar de 1,74 trilhões de USD em 2026 para 1,87 trilhões de USD em 2027 e atingir 2,69 trilhões de USD até 2032, crescendo a um CAGR de 7,58% no período 2027-2032.
A expansão da Índia combina produção de energia e eletrônicos apoiada por políticas com pedidos vinculados à exportação e consumo doméstico mais amplo. O investimento integrado em automóveis e tratores e o processamento especializado de aço oferecem formas de transformar essa demanda em capacidades de produção diferenciadas. O conflito EUA-Israel-Irã, iniciado em 28 de fevereiro de 2026, perturbou o transporte marítimo pelo Estreito de Ormuz, introduzindo exposição ao fornecimento de commodities juntamente com restrições logísticas domésticas. O acesso à terra também pode separar compromissos de investimento da capacidade fabril utilizável. Produtores que adicionam capacidade em locais existentes utilizáveis podem evitar novos atrasos de acesso à terra, enquanto projetos greenfield dependentes de importações combinam exposição a perturbações no transporte marítimo e posse do terreno.
Principais Conclusões do Relatório
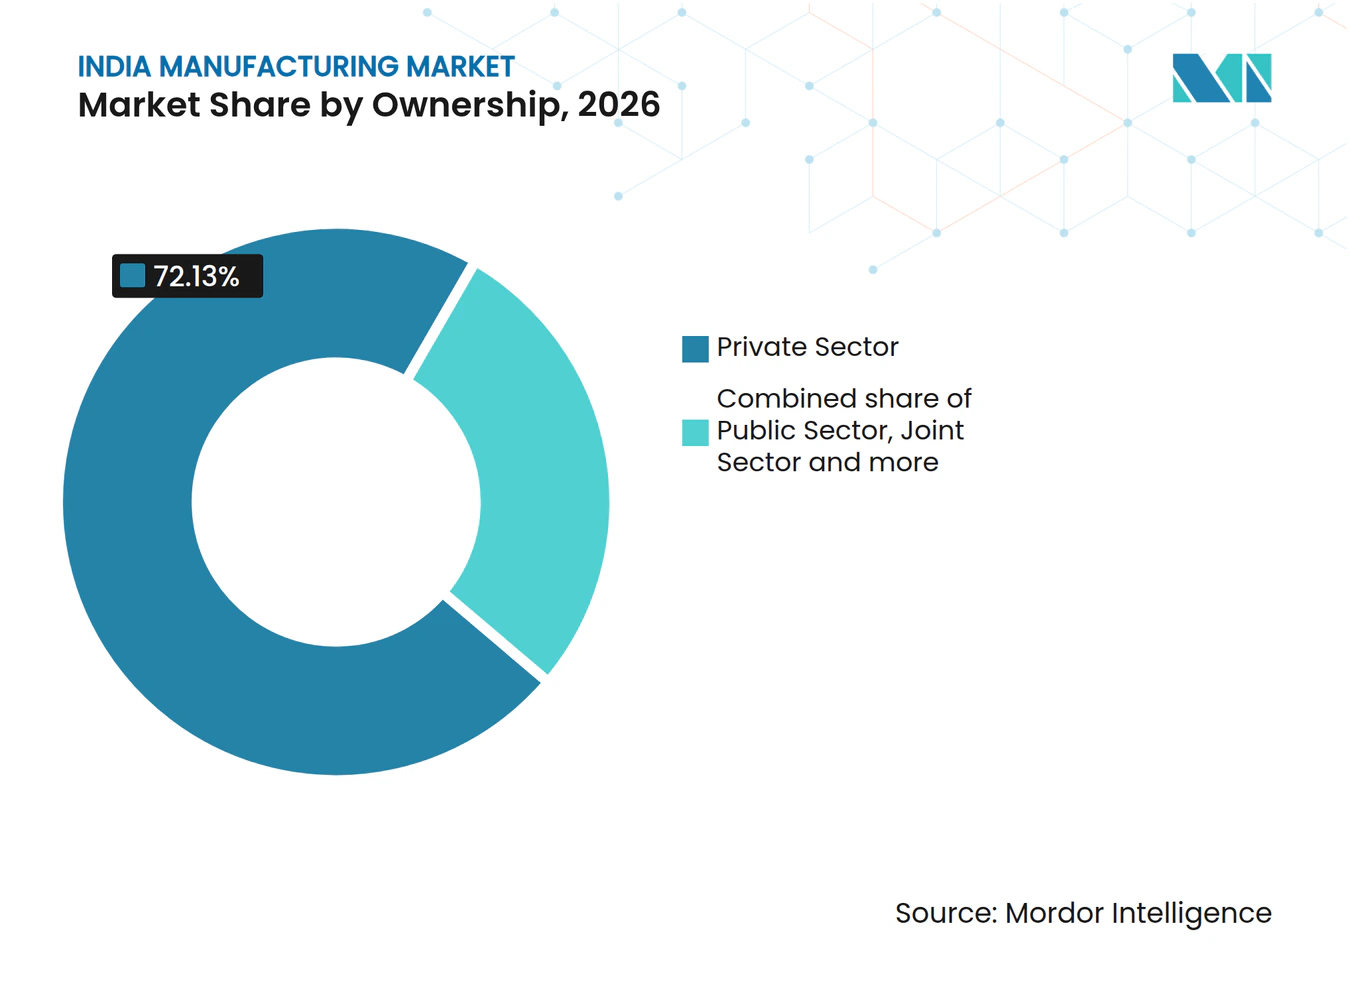
- Por propriedade, o setor privado deteve uma participação de 72,13% no mercado de manufatura da Índia em 2026 e deve crescer mais rapidamente a um CAGR de 8,3% no período 2027-2032.
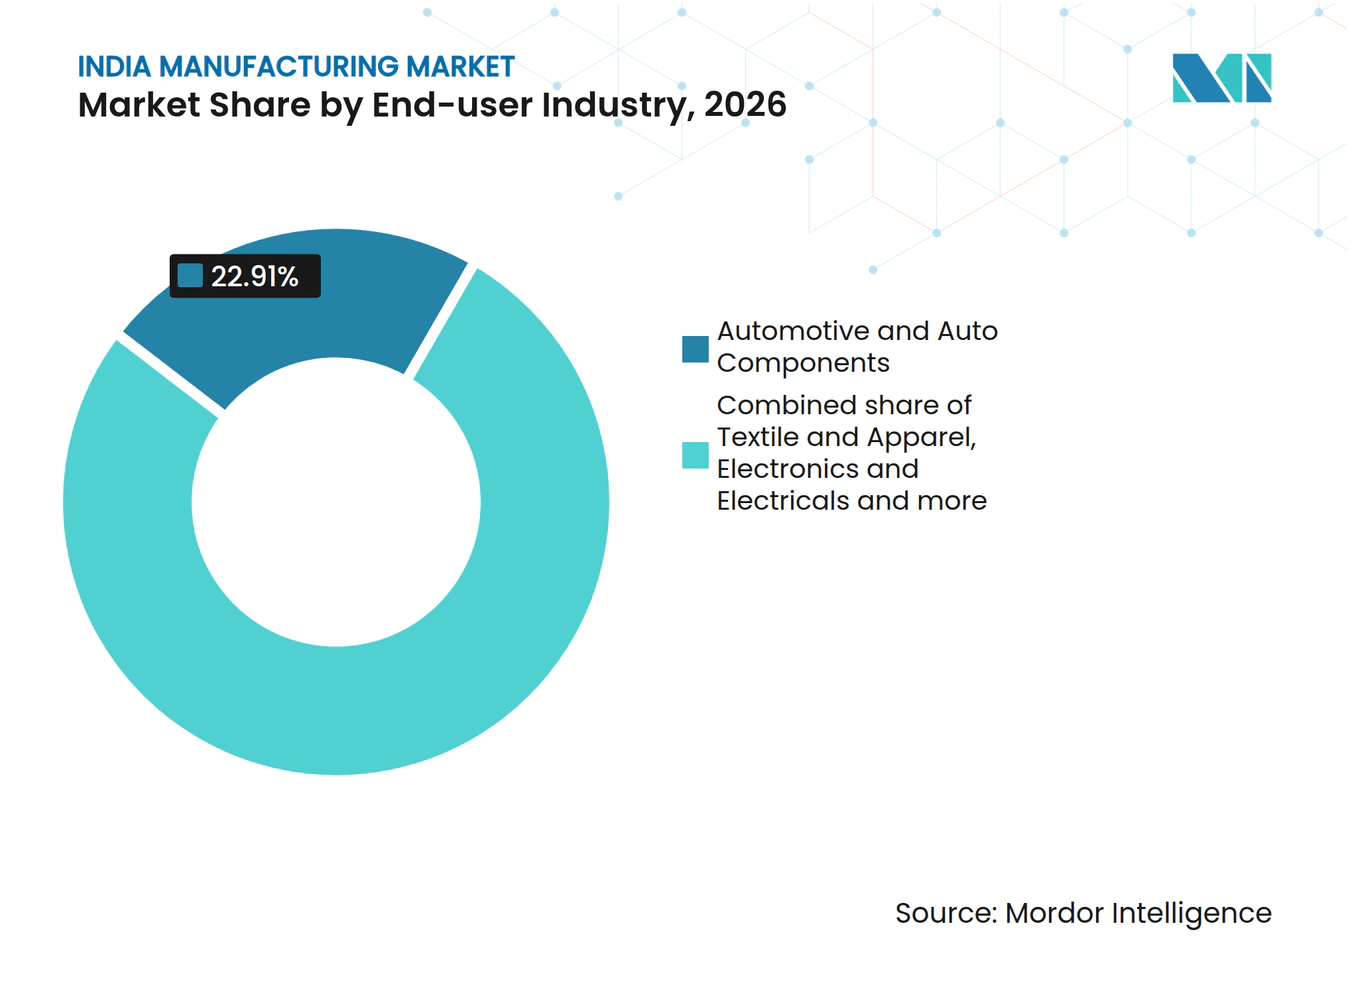
- Entre as indústrias de usuários finais, automotivo e componentes automotivos responderam por uma participação de 22,91% no tamanho do mercado de manufatura da Índia em 2026, enquanto o segmento de eletrônicos e elétricos deve crescer mais rapidamente a um CAGR de 13,2% no período 2027-2032.
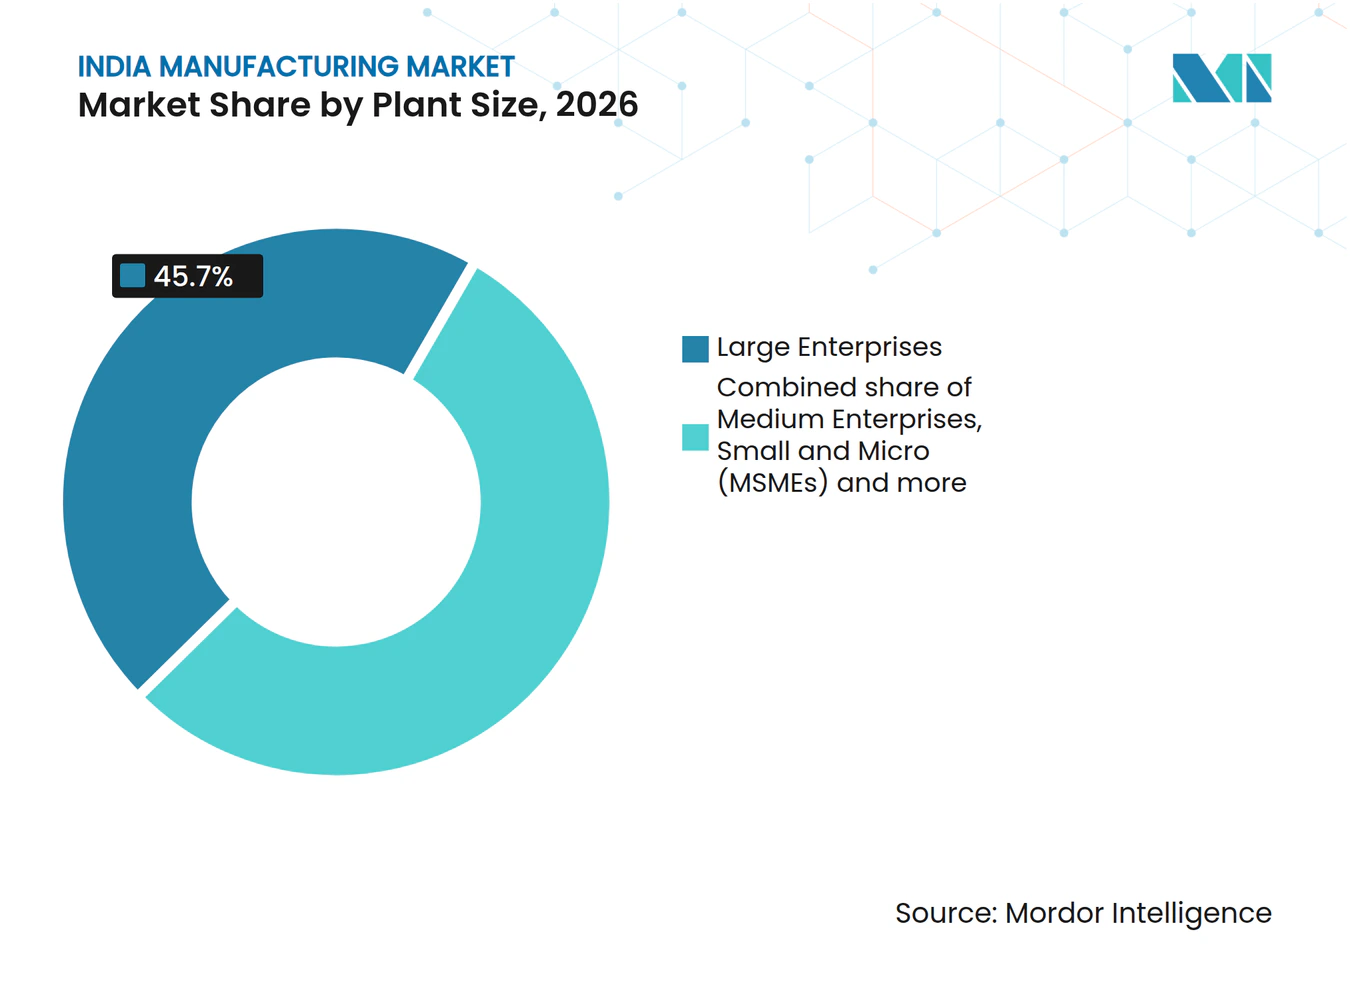
- As grandes empresas lideraram as categorias por porte de planta com 45,7% do valor de mercado em 2026, enquanto as pequenas e microempresas devem crescer mais rapidamente a um CAGR de 12,5% no período 2027-2032.
- Entre as regiões da Índia, a Índia Ocidental deteve a maior participação, de 33,07% em 2026, e a Índia Meridional deve crescer mais rapidamente a um CAGR de 7,8% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos SIGHT, ACC PLI e Semicon India cobrindo hidrogênio verde, baterias de química avançada e semicondutores | +3.1% | Nacional | Médio prazo (2-4 anos) |
| Realinhamento da cadeia de suprimentos Quad ("China + 1") direcionando pedidos de OEM para a Índia | +2.5% | Nacional | Curto prazo (≤ 2 anos) |
| Aumento do consumo doméstico impulsionado pela urbanização de cidades de nível 2/3 e crescimento de armazenagem para comércio eletrônico | +2.3% | Nacional | Curto prazo (≤ 2 anos) |
| Conectividade acelerada de corredores industriais por meio de projetos de logística multimodal PM GatiShakti | +1.5% | Maharashtra, Bihar, Jharkhand e Madhya Pradesh | Longo prazo (≥ 4 anos) |
| Obrigações de compensação em aquisições de defesa catalisando capacidade de manufatura de precisão | +0.8% | Nacional | Médio prazo (2-4 anos) |
| Divulgação obrigatória de ESG (BRSR) acelerando investimentos em retrofits de Indústria 4.0 com eficiência energética | +0.5% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos SIGHT, ACC PLI e Semicon India cobrindo hidrogênio verde, baterias de química avançada e semicondutores
Os incentivos à manufatura fortalecem o caso de investimento em equipamentos de energia e eletrônicos ao criar rotas definidas do apoio político à produção. Até fevereiro de 2026, o Ministério de Novas e Renováveis Energias havia concedido 3.000 MW por ano de capacidade de fabricação de eletrolisadores a 15 empresas no âmbito das Intervenções Estratégicas para a Transição do Hidrogênio Verde (SIGHT). O Ministério das Indústrias Pesadas também havia concedido 40 GWh a 4 empresas no âmbito do esquema de incentivo vinculado à produção de 50 GWh para baterias de células de química avançada (PLI-ACC) até fevereiro de 2026. Essas concessões estabelecem um pipeline de manufatura cujo efeito sobre a demanda depende da execução. Até julho de 2026, o Ministério de Eletrônicos e Tecnologia da Informação reportou produção comercial na Micron ATMP, Kaynes Semicon e CG Power OSAT no âmbito do Programa Semicon India 1.0. O contraste torna a conversão em produção operacional o passo comercial decisivo, com a demanda por equipamentos e componentes sendo mais forte onde os investimentos apoiados avançam além das concessões.
Realinhamento da cadeia de suprimentos Quad ("China + 1") direcionando pedidos de OEM para a Índia
A resposta da Apple às tarifas dos EUA sobre a China redirecionou as exportações de iPhone pela Índia a partir de março de 2025, fortalecendo uma rota de manufatura vinculada a OEM. Durante março-maio de 2025, a Foxconn exportou 3,2 bilhões de USD em iPhones da Índia, com uma média de 97% enviados para os Estados Unidos, em comparação com uma média de 50,3% em 2024. O total de exportações de iPhone da Apple a partir da Índia atingiu 13,2 bilhões de USD em abril-agosto do exercício fiscal 2026-27, quase 47% a mais do que um ano antes. Essas medidas separadas mostram a importância comercial tanto da alocação de destino quanto da base de produção para exportação mais ampla. Para fabricantes contratados, compromissos de capacidade vinculados ao programa de exportação de um determinado cliente oferecem uma base de expansão mais sólida do que tratar o crescimento das exportações nacionais como uma garantia de pedidos individuais.
Aumento do consumo doméstico impulsionado pela urbanização de cidades de nível 2/3 e crescimento de armazenagem para comércio eletrônico
A demanda do consumidor oferece aos fabricantes um canal doméstico além das oportunidades de exportação, com uma cobertura de atendimento mais ampla fortalecendo a rota até os compradores domiciliares. O Ministério de Estatística e Implementação de Programas (MoSPI) estimou provisoriamente que as despesas reais de consumo final privado a preços constantes de 2022-23 cresceram 7,7% no exercício fiscal 2025-26, em comparação com 5,8% no exercício fiscal 2024-25.[1] Até junho de 2026, o Flipkart Minutes operava 1.000 centros de microfulfillment em mais de 130 cidades e mais de 8.000 códigos PIN na Índia. Para produtores de bens de consumo, essa combinação sustenta casos de investimento construídos em torno de demanda doméstica acessível, e não apenas de pedidos de exportação. A abertura comercial está em conectar a produção a essa rede de atendimento distribuída, tornando o alcance da distribuição parte do argumento para produção fabril adicional.
Conectividade acelerada de corredores industriais por meio de projetos de logística multimodal PM GatiShakti
O planejamento coordenado de transportes pode tornar as localizações industriais comercialmente utilizáveis ao abordar as ligações entre fábricas e redes de carga. Até outubro de 2026, o Grupo de Planejamento de Redes havia avaliado 421 projetos de infraestrutura PM GatiShakti dentro de um framework que enfatiza a integração multimodal e a conectividade de última milha. A Ferrovia Indiana sancionou 100 projetos envolvendo novas linhas, duplicação, múltiplas vias e outras obras no âmbito do plano no exercício fiscal 2025-26.[2] Para fabricantes que consideram novos locais, a combinação cria um pipeline para avaliar o acesso futuro ao transporte de carga, com benefícios dependentes da implementação. O efeito sobre a demanda, portanto, vai além da construção de transportes, pois conexões confiáveis podem fortalecer o argumento para instalar capacidade produtiva em locais atendidos por esses projetos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos logísticos persistentes: tempo de permanência em portos e baixa participação ferroviária no interior | -1.2% | JNPA em Navi Mumbai | Curto prazo (≤ 2 anos) |
| Atrasos na aquisição de terras apesar das reformas estaduais, prolongando os prazos dos projetos | -0.9% | Nacional | Médio prazo (2-4 anos) |
| Preços voláteis de minerais críticos (cobre, lítio) comprimindo as margens de custo de insumos | -0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Escassez aguda de talentos para fabricação de semicondutores e engenheiros de salas limpas | -0.4% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos logísticos persistentes: tempo de permanência em portos e baixa participação ferroviária no interior
Fabricantes dependentes de importações enfrentam uma restrição de produção quando os contêineres passam mais tempo no porto antes de entrar na cadeia de suprimentos do interior. Na Autoridade Portuária Jawaharlal Nehru, o tempo de permanência no ciclo de importação para contêineres destinados ao transporte ferroviário atingiu 157,3 horas em junho de 2026, em comparação com 118,9 horas em maio de 2026. Para fábricas que utilizam essa rota, um intervalo maior entre a chegada e o transporte subsequente pode imobilizar insumos antes que estejam disponíveis para a produção. Essa exposição pode enfraquecer a economia de adição de capacidade cuja utilização depende de suprimentos importados confiáveis. Mesmo com demanda disponível, o consequente ônus de programação e capital de giro pode limitar a velocidade com que os fabricantes convertem novos equipamentos em produção comercializável.
Atrasos na aquisição de terras apesar das reformas estaduais, prolongando os prazos dos projetos
O acesso à terra pode atrasar o momento em que um investimento em manufatura se torna um projeto passível de construção, enfraquecendo o valor da capacidade anunciada. Em 2026, a Confederação da Indústria Indiana (CII) relatou que títulos pouco claros, posse atrasada e complexidade regulatória restringiam o acesso a terras industriais, elevando os custos de capital especialmente para MPMEs e projetos greenfield. Sua avaliação indicou que a aquisição sob as leis indianas pode se estender de 18 a 36 meses devido a processos estatutários em múltiplos estágios e disputas de indenização. Para uma nova fábrica, essa incerteza pode separar os compromissos com equipamentos da disponibilidade de um local utilizável. A consequência é um período mais longo de exposiço de capital antes da produção, tornando o risco de posse uma restrição material ao cronograma de nova oferta manufatureira.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Propriedade:
O Investimento Privado Ancora a Expansão da ManufaturaO setor privado respondeu por uma participação de 72,13% no tamanho do mercado de manufatura da Índia em 2026 e é o segmento de crescimento mais rápido, com um CAGR de 8,3% no período 2027-2032. A manufatura representou 50,17% das despesas de capital agregadas provisórias do exercício fiscal 2025-26 na pesquisa do MoSPI sobre grandes empresas corporativas privadas selecionadas. Essa alocação mostra como o investimento em manufatura pode reforçar a substancial base de produção do setor privado, com o efeito comercial dependendo de os projetos se tornarem ativos produtivos. Atrasos no comissionamento podem, portanto, imobilizar uma parte substancial dos portfólios de investimento dessas empresas pesquisadas, tornando a conclusão dos projetos consequente além dos pedidos individuais de fábricas.
O setor cooperativo atende compradores institucionais por meio de um canal leiteiro coordenado por uma federação. A Federação Nacional Cooperativa de Laticínios da Índia Ltda. (NCDFI) registrou 180 milhões de litros de leite fresco em contratos concluídos para o exercício fiscal 2025-26 dentro de seu canal cooperativo de laticínios. A federação coordena suprimentos de mais de 100 cooperativas de laticínios em toda a Índia para aquisições do Ministério da Defesa. Essa rota compartilhada pode agregar demanda institucional entre produtores e locais de compradores. Fornecedores de equipamentos e serviços que buscam esse canal devem, portanto, abordar as cooperativas de laticínios fornecedoras como clientes potenciais, tratando a NCDFI como coordenadora de contratos.



Por Indústria de Usuário Final:
A Escala Automotiva Encontra a Expansão de EletrônicosAutomotivo e componentes automotivos representaram uma participação de 22,91% no mercado de manufatura da Índia em 2026, tornando-se o maior segmento. A Associação de Fabricantes de Componentes Automotivos da Índia (ACMA) reportou um faturamento da indústria de componentes automotivos de INR 7,6 trilhões (USD 85,9 bilhões) no exercício fiscal 2025-26, fornecendo uma substancial base de receita do lado do fornecedor. A Sociedade de Fabricantes de Automóveis da Índia (SIAM) reportou separadamente vendas de veículos de passeio de 4,64 milhões de unidades no exercício fiscal 2025-26, estabelecendo a escala dessa categoria de veículos acabados. Os fornecedores de componentes participam da produção de veículos, enquanto os fabricantes de veículos acabados atendem os compradores finais. Isso confere ao segmento amplitude comercial ao longo da cadeia de produção, conectando a receita dos fornecedores com a escala da demanda por veículos acabados.
Eletrônicos e elétricos, o segmento de crescimento mais rápido, deve registrar um CAGR de 13,2% no período 2027-2032. O valor da produção de eletrônicos da Índia em termos de rúpia cresceu 15,8% no exercício fiscal 2025-26 em relação ao exercício fiscal 2024-25, de acordo com o Ministério de Eletrônicos e Tecnologia da Informação. Farmacêuticos e saúde seguiram uma rota distinta, com seu esquema de incentivo vinculado à produção (PLI) permitindo a fabricação doméstica de 1.931 produtos farmacêuticos até março de 2026. Esses incluíam 191 fármacos a granel fabricados na Índia pela primeira vez. A demanda por equipamentos eletrônicos está vinculada à expansão do valor da produção, enquanto a fabricação doméstica inédita de fármacos a granel cria necessidades distintas para processos farmacêuticos específicos de cada produto.

Por Porte de Planta:
Ativos Instalados e Formação de Novas Empresas Moldam a DemandaAs grandes empresas detinham 45,7% do valor do mercado de manufatura em 2026, tornando-as o maior segmento. A Tata Steel Ltd reportou capacidade instalada de aço bruto de 11 milhões de toneladas métricas por ano em sua planta de Jamshedpur em seu relatório do exercício fiscal 2025-26. Um local integrado dessa escala confere ao segmento uma base substancial de ativos de manufatura por trás de sua posição de mercado, enquanto os resultados comerciais dependem de como essa capacidade é utilizada. A demanda de grandes plantas, portanto, inclui a proteção da produtividade de ativos integrados de longa data, onde manutenção e eliminação de gargalos podem ser tão importantes quanto nova capacidade.
As pequenas e microempresas são o segmento de crescimento mais rápido, com um CAGR projetado de 12,5% no período 2027-2032. O Programa de Geração de Emprego do Primeiro-Ministro (PMEGP) apoiou 403.706 novos estabelecimentos de microempresas em manufatura e serviços durante o período do exercício fiscal 2021-22 ao exercício fiscal 2025-26, utilizando subsídios de margem de dinheiro em empréstimos bancários para apoiar o empreendedorismo não agrícola. Para potenciais microfabricantes, esse mecanismo de financiamento pode reduzir o obstáculo inicial de financiamento para estabelecer um negócio de produção. A rota de crescimento, consequentemente, difere da posição de capacidade instalada de uma grande planta, porque a oportunidade inclui a formação de novas empresas, e não apenas o investimento em ativos industriais existentes. Fornecedores de equipamentos de produção em escala inicial podem vincular seu crescimento à formação de empresas, ampliando sua demanda endereçável a produtores recém-estabelecidos, além de fábricas em operação.
Análise Geográfica
Mercado de Manufatura da Índia Ocidental
A Índia Ocidental deteve uma participação de 33,07% no mercado de manufatura da Índia em 2026, tornando-se o maior segmento regional. Em setembro de 2026, Gujarat sediava 6 dos 12 projetos de fabricação de semicondutores aprovados no âmbito do Semicon India 1.0, estabelecendo uma concentração substancial do pipeline de projetos do programa. Em 17 de setembro de 2026, o Primeiro-Ministro inaugurou virtualmente linhas de produção comercial de embalagem de semicondutores operadas pela Suchi Semicon em Surat, adicionando uma operação comercial de embalagem à base de semicondutores do estado. A embalagem já está na fase de produção comercial em Surat, tornando o fornecimento dessas linhas mais imediato do que a capacidade adicional contingente à implementação de projetos.
Mercado de Manufatura da Índia Meridional
A Índia Meridional é o segmento regional de crescimento mais rápido, com um CAGR projetado de 7,8% no período 2027-2032. Tamil Nadu registrou 41.221 estabelecimentos de manufatura registrados no exercício fiscal 2024-25, o maior número estadual na Pesquisa Anual de Indústrias e uma base substancial dentro da região.[3] A empresa do grupo MinebeaMitsumi, Mach Aero Components, iniciou operações em sua terceira planta em Karnataka em 14 de fevereiro de 2025, produzindo componentes relacionados a motores de aeronaves e estruturas. A MinebeaMitsumi afirmou naquele mês que a nova planta deveria dobrar a capacidade para componentes de motores de aeronaves de alta demanda e componentes usinados em relação ao nível anterior. A região pode, portanto, aprofundar seu papel nas cadeias de suprimentos aeronáuticas por meio de nova capacidade de usinagem, vinculando a expansão à demanda por componentes especializados juntamente com sua ampla base fabril.
O pipeline de eletrônicos do Norte da Índia incluiu 2 projetos em Jewar, Uttar Pradesh, onde autoridades lançaram pedras fundamentais em 27 de junho de 2026 para a produção planejada de placas de circuito impresso multicamadas avançadas. Seu foco em componentes daria aos fabricantes de dispositivos eletrônicos outra fonte potencial de um insumo de produção crítico. No Leste e Nordeste da Índia, a Tata Electronics iniciou a produção piloto de chips em sua instalação de montagem e teste em Jagiroad, Assam, conforme declarou o Ministro-Chefe Himanta Biswa Sarma em 3 de outubro de 2026. Ele relatou que a primeira sala limpa estava pronta, situando o marco dentro do desenvolvimento da instalação de montagem e teste de semicondutores. As plantas de PCB planejadas em Jewar e a atividade piloto reportada em Jagiroad, portanto, colocam os requisitos de curto prazo em estágios diferentes, abrangendo construção e instalação em Uttar Pradesh e validação de produção em Assam.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas, Índia e Gujarat, da perspectiva de empregadores do setor manufatureiro que gerenciam a administração trabalhista e de segurança em fábricas. Os códigos trabalhistas nacionais entraram em vigor em 21 de novembro de 2025, e as Normas Centrais foram notificadas em 8 de maio de 2026. As normas de Gujarat de 2025 se aplicam às fábricas e estabelecimentos cobertos para os quais o governo estadual é o governo competente. Empregadores ou ocupantes que buscam registro para fábricas cobertas anteriormente não registradas devem fornecer os documentos necessários e informações precisas por meio da rota eletrônica do Formulário 1.
Tabela Regulatória
| Fator de decisão | Índia | Gujarat |
|---|---|---|
| Autoridade principal | Ministério do Trabalho e Emprego | Departamento de Trabalho, Desenvolvimento de Habilidades e Emprego e Comissário do Trabalho |
| Principais instrumentos ou diretrizes | Código de Salários, 2019; Código de Relações Industriais, 2020; Código de Seguridade Social, 2020; Código de Segurança, Saúde e Condições de Trabalho Ocupacional, 2020; Normas Centrais notificadas em 8 de maio de 2026 | Normas de Segurança, Saúde e Condições de Trabalho Ocupacional de Gujarat, 2025 |
| Efeito comercial | Quatro códigos consolidam 29 leis trabalhistas centrais | Empregadores ou ocupantes solicitam eletronicamente no Formulário 1 para fábricas cobertas não registradas |
| Atratividade atual da política | Média | Alta |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia reflete uma estrutura estatutária consolidada e Normas Centrais finalizadas que esclarecem a base administrativa para o cumprimento pelos empregadores. A classificação Alta de Gujarat reflete o registro eletrônico e a emissão de certificados em 7 dias após uma solicitação completa, com registro presumido caso esse prazo seja perdido. A direção Sem alteração da Índia segue a finalização das Normas Centrais em maio de 2026, deslocando a tarefa comercial para a implementação da estrutura. O lançamento do portal de Gujarat em 25 de agosto e o aviso da Divisão de Ahmedabad de 27 de agosto de 2026 sobre o registro na seção 3 do Código de Segurança, Saúde e Condições de Trabalho Ocupacional, 2020, apoiam a continuidade da política sob as normas vigentes.
Etapas da Cadeia de Valor
A cadeia de valor compara etapas indianas selecionadas, desde a produção primária de aço até o processamento a jusante e a fabricação final de veículos. As vendas de produtos geram receitas em cada etapa, enquanto as capacidades de acabamento permitem graus de aço distintos para aplicações automotivas. O relatório de riscos do exercício fiscal 2025-26 da Tata Steel Ltd identifica a guerra no Oriente Médio como uma fonte de perturbação no fornecimento em rotas de transporte marítimo como o Estreito de Ormuz, expondo a produção primária de aço ao risco de fornecimento de commodities. O acesso a materiais, a capacidade de processamento e a complexidade do produto final, consequentemente, exigem respostas comerciais separadas.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção primária de aço | Produtores de aço integrados como Tata Steel Ltd e JSW Steel Ltd | Vendas de produtos de aço | Exposição a rotas de transporte marítimo de commodities perturbadas | Qualificar fontes alternativas e rotas de frete |
| Processamento a jusante de aço | Processadores de aço como Tata Steel Ltd e JSW Steel Coated Products Limited | Vendas de produtos de aço revestido e processado | Capacidade de laminação e revestimento específica por grau | Alinhar investimentos em acabamento com os graus de aplicação-alvo |
| Fabricação final de veículos | Fabricantes de veículos de passeio como Maruti Suzuki India Ltd | Vendas de veículos domésticos e de exportação | Coordenação de uma ampla combinação de modelos e variantes | Organizar a produção em torno de famílias de modelos repetíveis |
| Fonte: Mordor Intelligence | ||||
As capacidades de galvanização e laminação a frio da Tata Steel Ltd mostram como o acabamento conecta a produção de materiais com graus avançados para aplicações automotivas. A JSW Steel Coated Products Limited opera 8 plantas em toda a Índia, ilustrando um negócio de processamento especializado dentro da cadeia de manufatura mais ampla. Para a produção de veículos, os 17 modelos e mais de 650 variantes da Maruti Suzuki India Ltd demonstram a amplitude dos requisitos do produto final. O papel comercial de um processador, portanto, reside em adequar as capacidades de materiais a essas necessidades de aplicação, dando aos fornecedores de processamento uma rota distinta para vendas de produtos antes da montagem final.
Cenário Competitivo
Concentração do Mercado
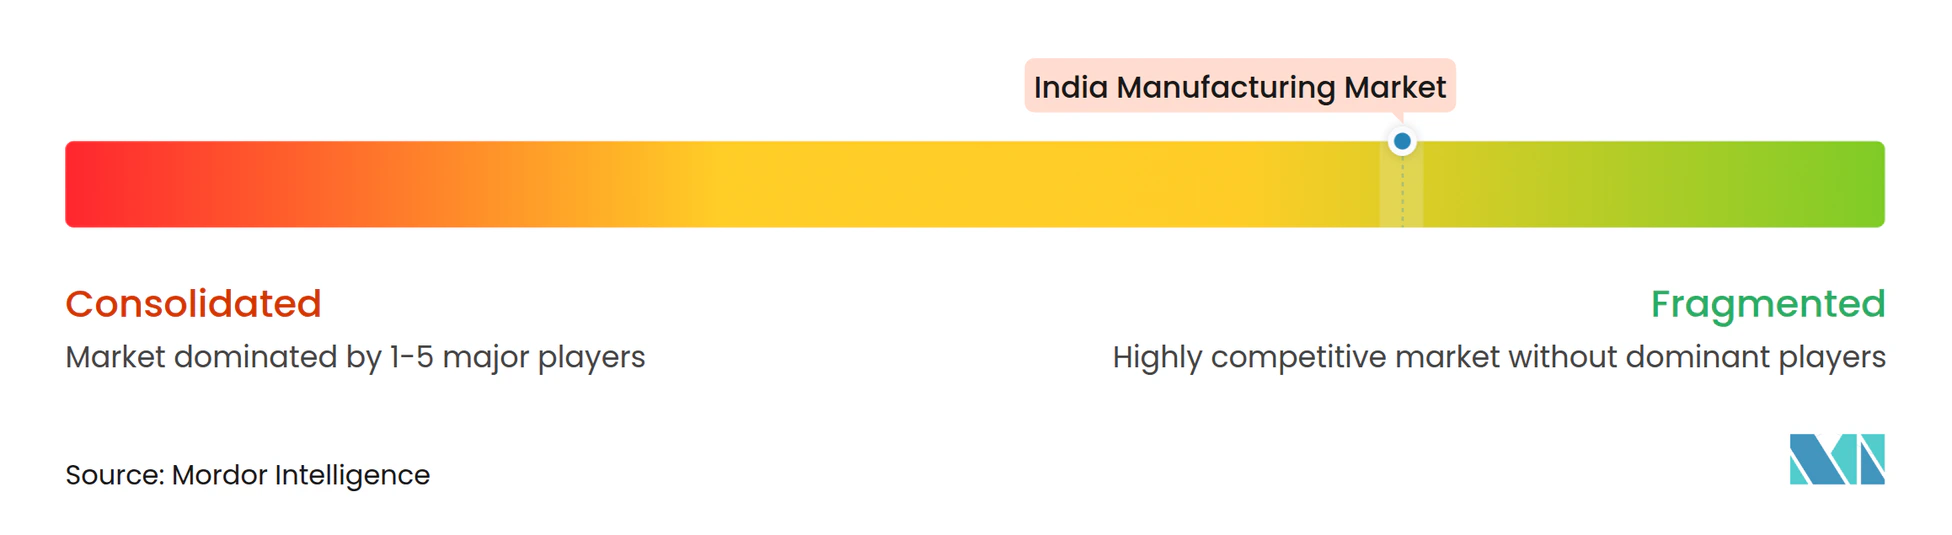
A concorrência é fragmentada ao longo das cadeias de produtos, com grandes grupos industriais e produtores especializados disputando diferentes partes da demanda manufatureira. A Reliance Industries Ltd reportou que seu negócio de Nova Energia operacionalizou a fabricação de módulos fotovoltaicos solares no exercício fiscal 2025-26. A Tata Motors Ltd opera veículos comerciais, enquanto a Tata Motors Passenger Vehicles Ltd (anteriormente Tata Motors Ltd) reteve os veículos de passeio após a cisão de outubro de 2025, juntamente com a fabricante de veículos Mahindra & Mahindra Ltd. A Maruti Suzuki India Ltd produziu mais de 2,25 milhões de veículos para vendas domésticas, exportações e fornecimentos OEM no ano civil de 2025, enquanto a Tata Steel Ltd opera na produção de aço. Os fabricantes de veículos competem por clientes de produtos acabados, enquanto os produtores de aço competem em um estágio de produção diferente, não havendo um único benchmark de produto entre esses principais participantes.
Em fevereiro de 2026, o Grupo Mahindra anunciou uma instalação integrada planejada de automóveis e tratores em Nagpur, com produção programada para 2028 e capacidade anual de mais de 500.000 veículos mais 100.000 tratores quando totalmente operacional. Em 31 de agosto de 2026, a Mahindra & Mahindra Ltd afirmou estar avançando para a posse dos primeiros aproximadamente 800 acres das planejadas 1.500 acres da instalação em Additional Butibori. Em fevereiro de 2026, a Tata Motors Passenger Vehicles Ltd e a Jaguar Land Rover iniciaram operações na primeira fase de sua planta greenfield em Panapakkam, Tamil Nadu, para veículos de próxima geração de ambas as marcas, incluindo veículos elétricos. Para fabricantes de veículos concorrentes, a primeira fase operacional representa uma resposta imediata de capacidade, enquanto o plano de Nagpur acrescenta um desafio de escala de longo prazo contingente à execução.
A classificação ambiental oferece aos produtores de aço uma base competitiva além da capacidade física de manufatura. O relatório do exercício fiscal 2025-26 da Tata Steel Ltd registrou a inauguração de uma unidade de fabricação de aço por arco elétrico baseada em sucata em Ludhiana, Punjab, com capacidade instalada de 0,75 milhão de toneladas métricas por ano. A empresa também reportou o alinhamento de suas iniciativas de descarbonização na Índia com a Taxonomia de Aço Verde do Governo da Índia. Essa estrutura permite que as plantas se registrem para certificação de emissões e classificações por estrelas, fornecendo uma rota para posicionamento ambiental documentado. O Ministério do Aço afirmou em dezembro de 2025 que não havia estabelecido metas de aquisição governamental nem mecanismos de conformidade que exigissem compras de aço verde, de modo que as classificações ganham valor competitivo por meio do uso voluntário pelos compradores.
Líderes do Setor de Manufatura da Índia
-
Reliance Industries Ltd
-
Tata Motors Passenger Vehicles Ltd
-
Mahindra & Mahindra Ltd
-
Maruti Suzuki India Ltd
-
Tata Steel Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Manufatura da Índia Empresas cobertas neste relatório
- Reliance Industries Ltd
- Tata Motors Passenger Vehicles Ltd
- Mahindra & Mahindra Ltd
- Maruti Suzuki India Ltd
- Tata Steel Ltd
- Larsen & Toubro Ltd
- JSW Steel Ltd
- Hindustan Unilever Ltd
- Godrej Enterprises Group
- Ashok Leyland Ltd
- Hero MotoCorp Ltd
- TVS Motor Company Ltd
- Bharat Forge Ltd
- Bharat Electronics Ltd
- Bosch Ltd (India)
- Dixon Technologies (India) Ltd
- Vedanta Ltd
- Aditya Birla Group (Hindalco, UltraTech)
- Apollo Tyres Ltd
- MRF Ltd
- Ather Energy Ltd
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam rotas para a expansão da manufatura por meio de incentivos para telefones celulares, apoio à cadeia de valor de semicondutores e parques químicos dedicados. Para os fabricantes, a decisão comercial é se suas capacidades e prontidão de projeto correspondem às condições relevantes de candidato, avaliação e local. A distinção importa porque uma empresa pode ter o papel de manufatura correto enquanto seu investimento proposto ainda requer qualificação, tornando os compromissos em etapas mais defensáveis do que tratar a disponibilidade de políticas como suporte garantido ao projeto.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Expansão da produção de telefones celulares | Esquema de Fabricação de Telefones Celulares (MPMS) notificado em agosto de 2026 para o período do exercício fiscal 2026-27 ao exercício fiscal 2030-31 | Fabricantes de telefones celulares registrados na Índia e empresas de serviços de manufatura eletrônica | Adequar a expansão aos testes de elegibilidade do segmento relevante | Condições específicas do segmento de faturamento, vendas e marca indiana | Padget Electronics Private Ltd, subsidiária da Dixon Technologies (India) Ltd |
| Projetos de fabricação e embalagem de semicondutores | Notificações dos pilares do Semicon 2.0 emitidas em agosto de 2026 com um período inicial de inscrição de 3 anos | Participantes de fabricação, embalagem, equipamentos e materiais de semicondutores | Desenvolver um projeto para o pilar relevante e o processo de avaliação | Avaliação técnica e financeira | Fabricantes de semicondutores como a Tata Electronics |
| Produção química em parques industriais propostos | Estados convidados a apresentar propostas BHAVYA Rasayan até 30 de novembro de 2026 | Fabricantes de produtos químicos como potenciais usuários de parques propostos pelos estados | Alinhar planos de produção com propostas de parques estaduais qualificados | Pelo menos 8 quilômetros quadrados de terra contígua e livre de ônus para cada parque proposto | Produtores de produtos químicos como a Grasim Industries Limited |
| Fonte: Mordor Intelligence | |||||
A abertura central está em conectar a expansão da manufatura com o ator que controla o acesso ao programa. Os governos estaduais propõem parques químicos e devem satisfazer o requisito de terra qualificado. Em comparação, fabricantes de eletrônicos elegíveis podem preparar suas próprias solicitações para o processo de candidato ou avaliação relevante. Essa divisão torna a coordenação de locais em nível estadual a tarefa inicial crítica para um potencial usuário de parque, enquanto um candidato direto pode priorizar a qualificação de seu próprio projeto.
Desenvolvimentos industriais recentes em Mercado de Manufatura da Índia
- Out 2026: A Hyundai Motor India Limited inaugurou uma instalação de manufatura inteligente em Talegaon, Pune, Maharashtra, em 14 de outubro.
- Set 2026: Em 17 de setembro, o Primeiro-Ministro inaugurou virtualmente linhas de produção comercial de embalagem de semicondutores operadas pela Suchi Semicon em Surat, Gujarat.
- Set 2026: A Ansell inaugurou sua instalação em Kovai, Tamil Nadu, em 15 de setembro, quando já produzia luvas cirúrgicas para o mercado local.
Mercado de Manufatura da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de manufatura da Índia mede o valor anual de vendas de bens manufaturados produzidos por operações de manufatura na Índia e vendidos para uso doméstico ou exportação. Abrange produtores organizados e não organizados em toda a Índia, classificados por propriedade, porte de planta, indústria de usuário final e geografia.
Exclusões de escopo: Margens puras de comércio e distribuição, atividade de construção autônoma, serviços não manufatureiros vendidos separadamente e bens manufaturados fora da Índia estão excluídos.
Visão Geral da Segmentação
- Por Propriedade
- Setor Público
- Setor Privado
- Setor Conjunto
- Setor Cooperativo
- Por Indústria de Usuário Final
- Automotivo e Autopeças
- Têxtil e Vestuário
- Eletrônicos e Elétricos
- Alimentos e Bebidas
- Farmacêuticos e Saúde
- Materiais de Construção
- Químicos
- Aeroespacial e Defesa
- Metais
- Máquinas e Bens de Capital
- Outros (Móveis, etc.)
- Por Porte da Planta
- Grandes Empresas
- Médias Empresas
- Pequenas e Micro Empresas (MPME)
- Por Geografia
- Norte da Índia
- Oeste da Índia
- Sul da Índia
- Leste e Nordeste da Índia
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como a Pesquisa Anual de Indústrias (ASI) do Ministério de Estatística e Implementação de Programas fornecem dados de produção, insumos e produtos ex-fábrica para a manufatura registrada, enquanto sua Pesquisa Anual de Empresas do Setor Não Incorporado (ASUSE) acrescenta medidas de estabelecimento e econômicas para empresas não incorporadas menores. O Índice de Produção Industrial (IIP) do MoSPI oferece uma verificação oportuna da direção da produção, e os dados de valor adicionado pela manufatura do Banco Mundial fornecem uma verificação cruzada independente das contas nacionais. Em conjunto, essas fontes ajudam a distinguir a produção de vendas do valor adicionado e a acompanhar as mudanças em toda a Índia.
Registros de empresas, relatórios anuais, materiais para investidores e reportagens empresariais confiáveis podem acrescentar contexto em nível de produtor sobre capacidade, remessas, preços e investimentos, e podem ser verificados em relação às séries oficiais. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Um programa de entrevistas planejado com foco na Índia incluiria executivos de empresas de manufatura e líderes funcionais em finanças, operações, vendas e gestão de plantas, juntamente com especialistas relevantes do setor. Entrevistas e pesquisas estruturadas testariam as conclusões secundárias sobre produção, preço e mix, propriedade, porte de planta, indústrias de usuários finais e produção regional, e identificariam lacunas onde as séries oficiais têm cobertura ou períodos de reporte diferentes. Os analistas reconciliariam respostas conflitantes com registros e estatísticas públicas, documentariam diferenças não resolvidas e triangulariam estimativas entre indicadores independentes antes de atualizar as premissas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 24% | Gerentes: 45% |
Dimensionamento do Mercado e Previsões
O modelo começa com uma estimativa de cima para baixo das vendas anuais no portão de fábrica da Índia, utilizando medidas oficiais de produção de empresas registradas e não incorporadas para ancorar a base de produtores e reconciliando sua cobertura para evitar omissões ou atividades duplicadas. A produção e os recebimentos ex-fábrica do ASI e do ASUSE estabelecem a base de valor, o IIP acompanha o momentum da produção, a formação de capital manufatureiro indica a capacidade futura, e os padrões de produção setorial e regional informam a composição do mercado. O valor adicionado pela manufatura e os movimentos comerciais servem como verificações porque nenhum deles é, por si só, a medida de vendas do mercado. Os analistas derivam as participações por propriedade, porte de planta, usuário final e regional a partir das evidências relevantes de produção e estabelecimento dos produtores, reconciliam cada eixo com o total e testam seletivamente os totais com consolidações de fornecedores, verificações de canais ou preço de venda amostrado multiplicado por unidades vendidas. As previsões podem usar regressão multivariada quando o histórico comparável suporta relações entre produção, investimento em capacidade, produção industrial e demanda de exportação, com análise de cenários para mudanças de política ou custos de insumos. Especialistas primários testariam as premissas variáveis e a direção das previsões, enquanto as lacunas são tratadas com séries proxy documentadas, ajustes explícitos de cobertura e intervalos mais amplos onde as evidências são fracas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a produção de pesquisas, a produção industrial, as contas nacionais, o comércio e as divulgações de empresas, e então investigam diferenças materiais verificando cobertura, período, base de preços e classificação. Eles sinalizam valores discrepantes, comparam crescimento e participações de segmentos com sinais independentes, rastreiam anomalias até revisões de fontes ou mudanças de escopo e concluem revisões sucessivas de fonte, modelo e analista sênior antes da aprovação. O recontato é acionado quando os dados de especialistas conflitam materialmente com registros verificados ou quando uma premissa-chave muda, e o conjunto de dados é atualizado anualmente, revisitado entre ciclos após eventos materiais e verificado em uma nova passagem pré-entrega.
Tamanho do Mercado do Setor de Manufatura da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de manufatura da Índia mede o valor anual de vendas de bens manufaturados produzidos por operações de manufatura na Índia e vendidos para uso doméstico ou exportação.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. A produção e os recebimentos ex-fábrica do ASI e do ASUSE estabelecem a base de valor, o IIP acompanha o momentum da produção, a formação de capital manufatureiro indica a capacidade futura, e os padrões de produção setorial e regional informam a composição do mercado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,87 T de USD (2027) | |
| Consultoria Global A | 1,54 T de USD (2025) | Em sua base de 2025, esta estimativa está 17,6% abaixo do valor de 2027 deste relatório de 1,87 T de USD, 2 anos depois. Sua base declarada de 2025 antecede o ano do relatório, e sua previsão publicada antecipa crescimento contínuo do mercado até 2035. |
| Editora de Pesquisa de Mercado B | 1,57 T de USD (2025) | Em sua base de 2025, esta estimativa está 16,0% abaixo do valor de 2027 deste relatório de 1,87 T de USD, 2 anos depois. Sua base declarada de produção bruta no portão de fábrica é de 2025, antes do ano do relatório, e sua previsão publicada mostra expansão adicional até 2032. |
Os analistas da Mordor Intelligence triangulam a produção de pesquisas, a produção industrial, as contas nacionais, o comércio e as divulgações de empresas, e então investigam diferenças materiais verificando cobertura, período, base de preços e classificação.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de manufatura da Índia?
O tamanho deve aumentar de 1,74 trilhões de USD em 2026 para 1,87 trilhões de USD em 2027 e 2,69 trilhões de USD até 2032, a um CAGR de 7,58% no período 2027-2032.
O que sustenta a demanda por bens manufaturados na Índia?
Incentivos à produção e demanda doméstica apoiam a expansão. Até fevereiro de 2026, o SIGHT havia concedido 3.000 MW por ano de capacidade de fabricação de eletrolisadores a 15 empresas.
Quais indústrias de usuários finais lideram a manufatura indiana em escala e crescimento?
Automotivo e componentes automotivos detinham 22,91% do valor de mercado em 2026. O segmento de eletrônicos e elétricos deve crescer mais rapidamente a um CAGR de 13,2% no período 2027-2032.
Quais empresas são os principais participantes do setor de manufatura da Índia?
Os principais participantes incluem Reliance Industries Ltd, Tata Motors Ltd para veículos comerciais, Tata Motors Passenger Vehicles Ltd, Mahindra & Mahindra Ltd, Maruti Suzuki India Ltd e Tata Steel Ltd.
Como as restrições logísticas afetam as fábricas indianas?
Na Autoridade Portuária Jawaharlal Nehru, o tempo de permanência no ciclo de importação para contêineres destinados ao transporte ferroviário atingiu 157,3 horas em junho de 2026. Tais atrasos podem restringir a programação em fábricas que dependem dessa rota de importação.
Quais regiões de manufatura da Índia lideram em escala e crescimento?
A Índia Ocidental deteve a maior participação, de 33,07% em 2026. A Índia Meridional deve crescer mais rapidamente a um CAGR de 7,8% no período 2027-2032.