
Tamanho e Participação do Mercado de Unidades Flutuantes de Produção, Armazenamento e Transferência (FPSO)
Análise do Mercado de Unidades Flutuantes de Produção, Armazenamento e Transferência (FPSO) pela Mordor Intelligence
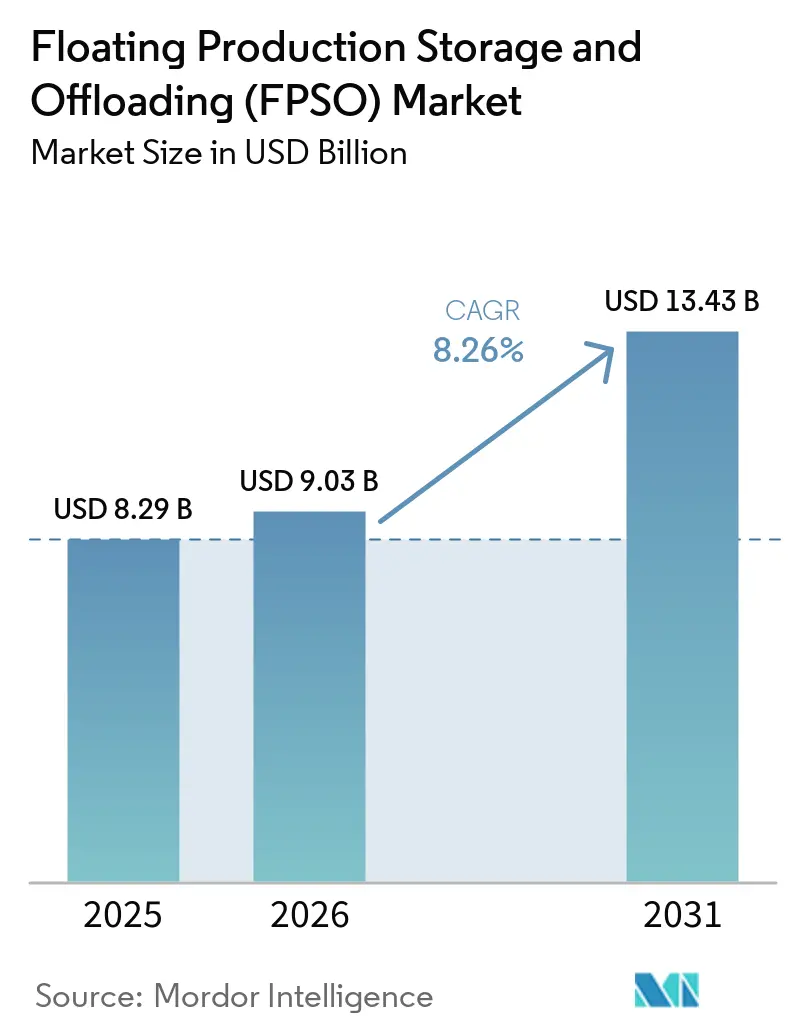
O tamanho do mercado de unidades flutuantes de produção, armazenamento e transferência (FPSO) deve aumentar de 9,03 bilhões de USD em 2026 para 9,78 bilhões de USD em 2027 e atingir 14,79 bilhões de USD até 2032, crescendo a um CAGR de 8,62% no período 2027-2032.
No Brasil, as grandes obrigações de produção offshore em campos produtores e novos desenvolvimentos sustentam a demanda por FPSOs projetados e operados como sistemas de produção completos. O arrendamento pode alterar o cronograma de despesas, e a aquisição baseada em transferência pode vincular a responsabilidade do fornecedor à operação inicial e à entrega do ativo. Plataformas de casco repetíveis e o manuseio combinado de petróleo e gás ampliam a oferta de engenharia, mas os custos e os prazos de entrega dos estaleiros restringem novos compromissos. Os fornecedores que combinam engenharia com entrega operacional confiável estão mais bem posicionados quando os compradores avaliam a exposição de capital em relação à produção confiável.
Principais Conclusões do Relatório
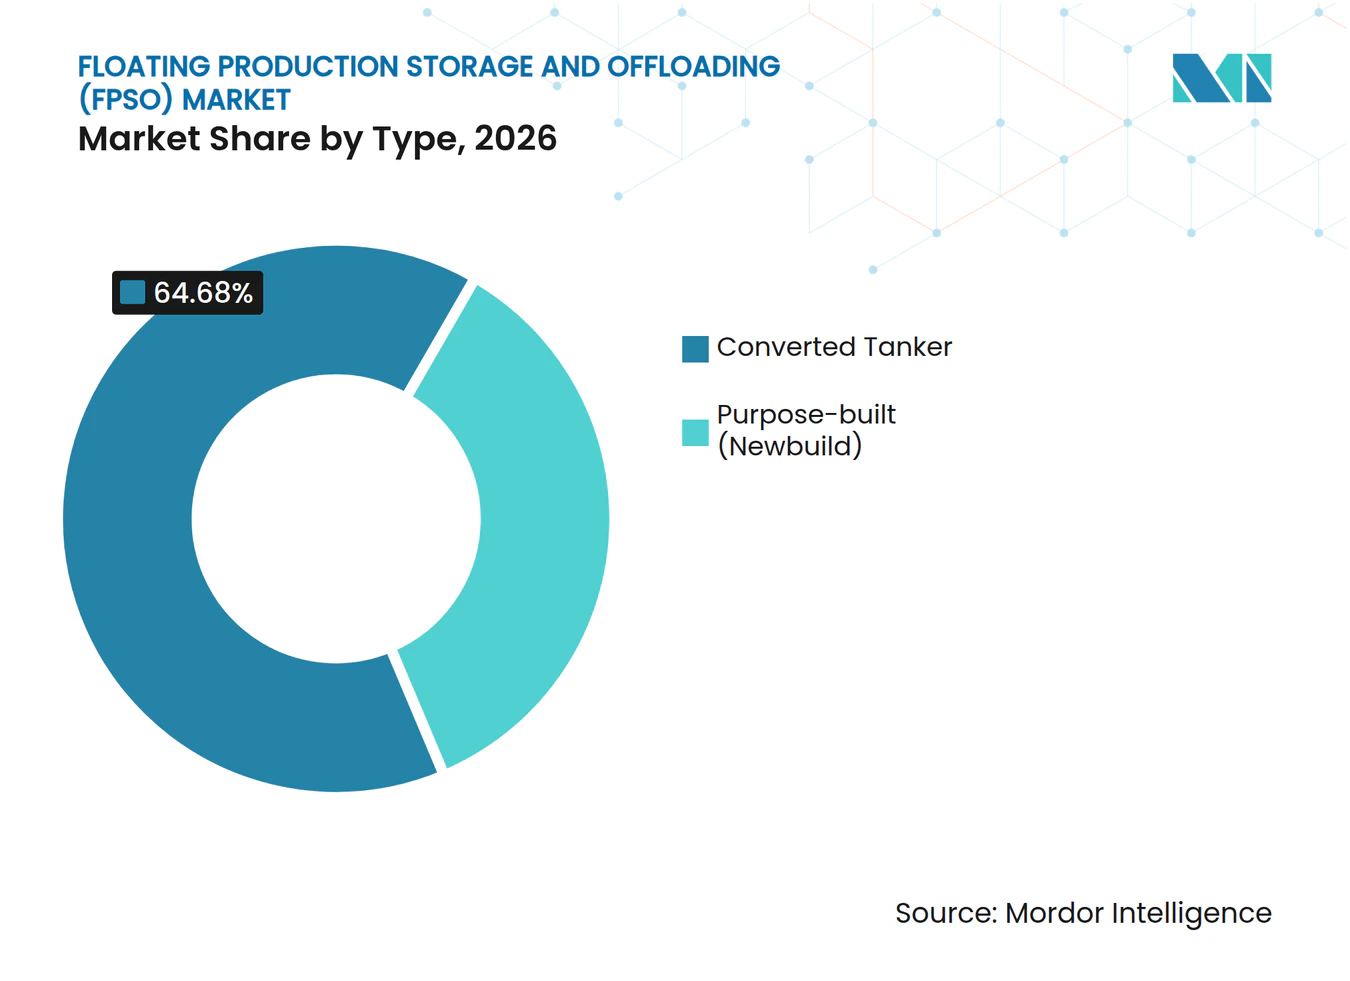
- Por tipo, os petroleiros convertidos detinham 64,68% da participação do mercado de unidades flutuantes de produção, armazenamento e transferência (FPSO) em 2026, enquanto os FPSOs de construção dedicada (novos) têm previsão de crescer mais rapidamente, com um CAGR de 9,9% no período 2027-2032.
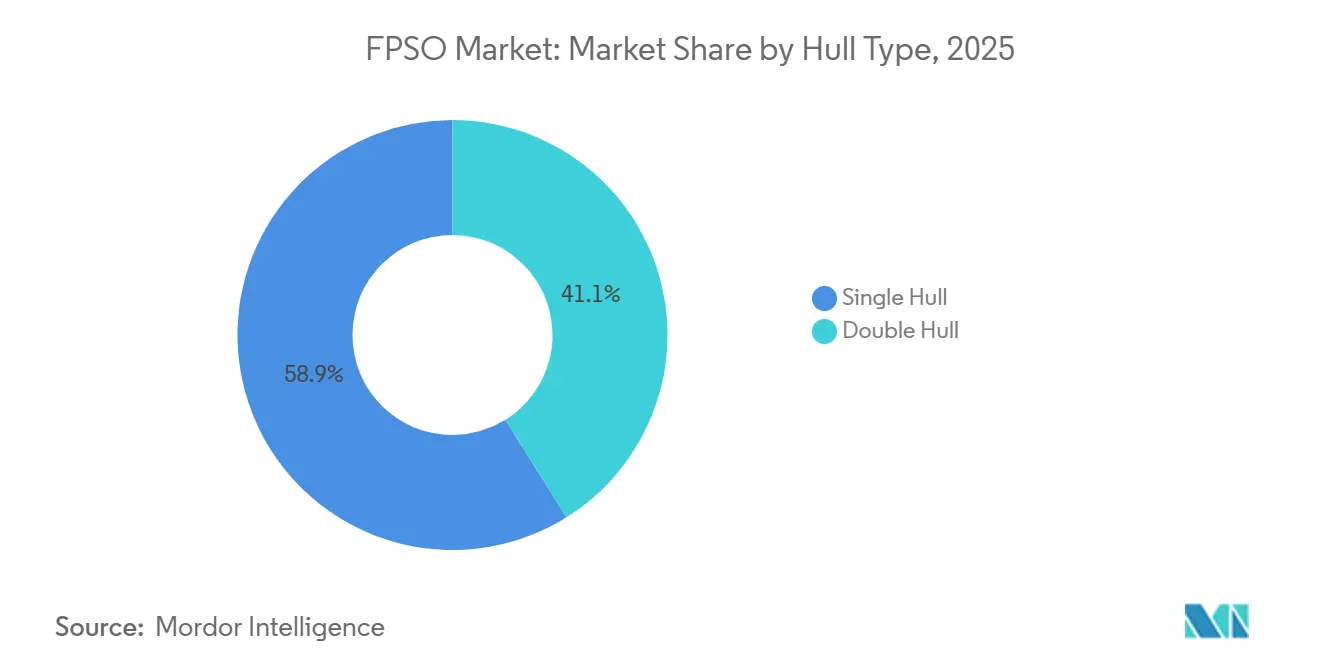
- O tipo de casco foi liderado pelos FPSOs de casco simples, com 58,48% do tamanho do mercado de unidades flutuantes de produção, armazenamento e transferência (FPSO) em 2026, e os FPSOs de casco duplo têm previsão de crescer mais rapidamente, com um CAGR de 9,7% no período 2027-2032.
- Por propulsão, os FPSOs autopropelidos lideraram com 67,68% do mercado em 2026 e também têm previsão de crescer mais rapidamente, com um CAGR de 8,9% no período 2027-2032.
- Em relação à profundidade da água, os FPSOs em águas profundas detinham 52,95% do mercado em 2026, enquanto os FPSOs em águas ultraprofundas têm previsão de crescer mais rapidamente, com um CAGR de 9,6% no período 2027-2032.
- Os FPSOs com capacidade de armazenamento acima de 2 milhões de barris detinham 40,5% do mercado em 2026 e têm previsão de crescer mais rapidamente, com um CAGR de 8,8% no período 2027-2032.
- Entre as capacidades de processamento, os FPSOs de petróleo lideraram com 74,36% do mercado em 2026, enquanto os FPSOs híbridos de petróleo e gás têm previsão de crescer mais rapidamente, com um CAGR de 10,5% no período 2027-2032.
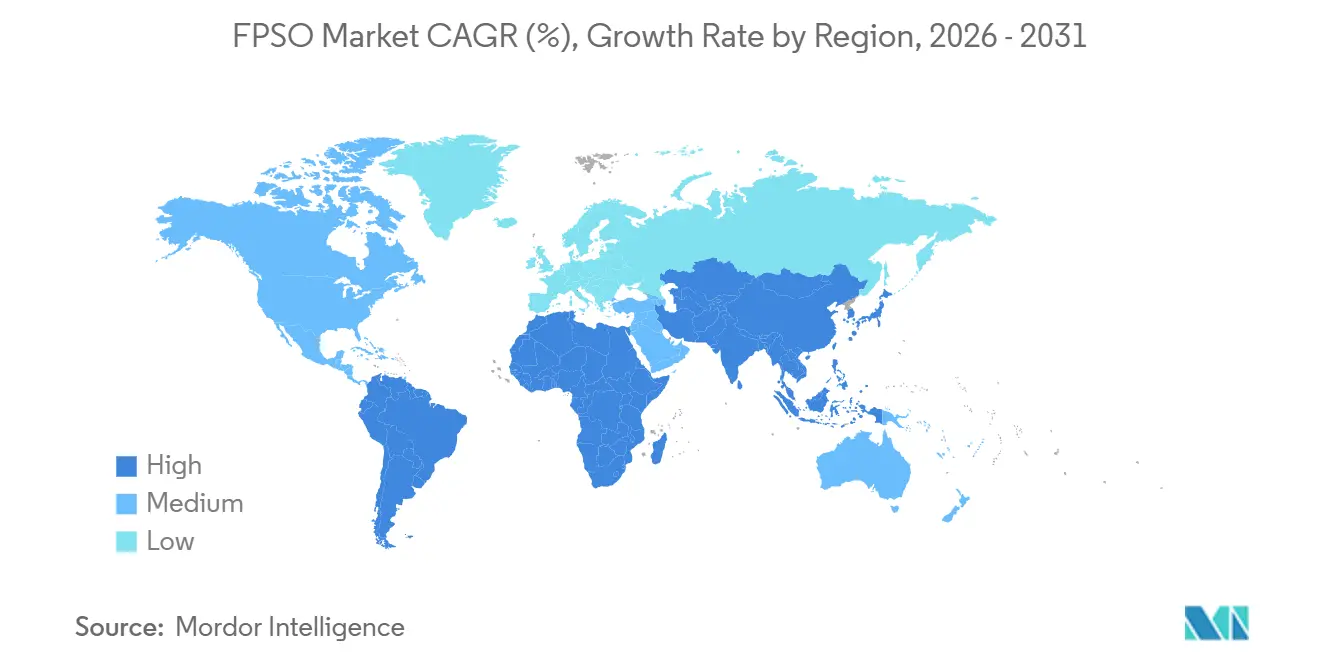
- Geograficamente, a América do Sul deteve a maior participação, com 33,38% em 2026, com a Ásia-Pacífico com previsão de crescer mais rapidamente, com um CAGR de 10,2% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Recuperação pós-pandemia nas decisões finais de investimento em projetos de águas profundas | +3.8% | Áreas de desenvolvimento em águas profundas offshore da Guiana | Curto prazo (≤ 2 anos) |
| Esgotamento das reservas terrestres deslocando o CAPEX para o offshore | +2.6% | América do Sul e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Modelos de arrendamento turnkey reduzindo o CAPEX dos operadores | +2.4% | Áreas de produção offshore de Angola | Curto prazo (≤ 2 anos) |
| Unidades médias reimplantáveis desbloqueando campos marginais | +1.8% | Áreas de desenvolvimento offshore de Timor-Leste | Médio prazo (2-4 anos) |
| Projetos de FPSO prontos para CCS em apoio às metas de Escopo 1 | +0.4% | Instalações de produção offshore de Angola | Longo prazo (≥ 4 anos) |
| FPSOs focados em gás monetizando gás isolado | +0.6% | Bloco Masela offshore da Indonésia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Recuperação pós-pandemia nas FIDs de projetos em águas profundas
As decisões de investimento em águas profundas convertem requisitos prospectivos de embarcações em compromissos integrados de engenharia e construção para os fornecedores de FPSO. Em 2025, a ExxonMobil Guyana tomou uma decisão de investimento final (FID) sobre o Hammerhead offshore da Guiana, e a Modec Inc. recebeu o contrato do FPSO.[1] O escopo de engenharia, aquisição, construção e instalação cobriu uma embarcação planejada para ancoragem a aproximadamente 1.025 metros de profundidade. Essa combinação vincula a sanção do projeto diretamente à demanda por um sistema de produção projetado, em vez de um casco isolado. Como o contrato agrupa projeto, aquisição, construção e instalação offshore em um único contrato, uma sanção como a do Hammerhead transfere vários fluxos de receita de execução para um único contratante de uma só vez.
Esgotamento das reservas terrestres deslocando o CAPEX para o offshore
A reposição da produção proveniente de reservas terrestres em esgotamento pode deslocar o critério de investimento de um operador em direção a recursos offshore. Um FPSO torna-se relevante quando o desenvolvimento de reposição necessita de produção, armazenamento e transferência flutuantes dentro de uma única solução de campo. A questão comercial é se o desenvolvimento offshore pode restaurar a produção em condições que justifiquem o comprometimento de capital com uma embarcação e seus requisitos operacionais. Isso vincula a demanda à necessidade de reposição de produção do operador e à adequação do campo offshore específico para um sistema flutuante. A reposição de produção sustenta o caso de investimento na embarcação quando um desenvolvimento offshore mantém a produção sem exigir crescimento na produção total do operador.
Modelos de arrendamento turnkey reduzindo o CAPEX do operador
Para operadores offshore com restrições de capital, o arrendamento altera o momento em que as despesas com embarcações precisam ser financiadas. Em uma entrevista à Offshore Magazine em 2026, um executivo da Modec descreveu os arrendamentos de FPSO e os contratos de afretamento de longo prazo como uma forma de converter despesas de capital iniciais em despesas operacionais. Essa estrutura pode preservar a flexibilidade de alocação de capital, ao mesmo tempo em que torna a capacidade de entrega e operação do provedor de arrendamento parte da decisão de financiamento. Em dezembro de 2025, a SBM Offshore N.V. assinou uma extensão com a Esso Exploration Angola (Block 15) Limited, operadora do Bloco 15, para arrendamento e operação do Mondo e do Saxi Batuque até 2032. O modelo vincula o acesso à embarcação a um relacionamento de serviço contínuo, conferindo ao provedor um papel além da construção. O acesso ao financiamento e a escolha de uma contraparte operacional tornam-se uma única decisão para o operador.
Unidades de médio porte reempregáveis desbloqueando campos marginais
A reutilização de um FPSO existente oferece aos desenvolvedores de campo uma rota de aquisição de embarcação distinta do comissionamento de uma nova unidade de produção. Em dezembro de 2025, a Finder Energy e sua subsidiária integral Jarl Marine firmaram acordo com a Amplus Energy para adquirir o Petrojarl I para reemprego no KTJ offshore de Timor-Leste. O acordo estava condicionado à aprovação dos acionistas para as emissões de ações relevantes, à conclusão da colocação da Tranche 2 e à conclusão da aquisição nos termos do contrato de compra e venda. O relatório semestral posterior da Finder confirmou a conclusão da aquisição durante o período encerrado em 31 de dezembro de 2025. Sua apresentação de outubro de 2026 mostrou o contrato com o estaleiro em negociação e uma FID prevista para 30 de novembro de 2026, com o reemprego ainda pendente. A rota de reemprego pode converter a aquisição da embarcação do KTJ em demanda para o estaleiro, com um contrato firme com o estaleiro e a FID prevista separando a compra concluída do trabalho comprometido na unidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX inicial e longos prazos de entrega | -1.6% | América do Sul e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Volatilidade do preço do petróleo inibindo decisões finais de investimento | -0.9% | América do Sul, Ásia-Pacífico, Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Escassez de doca seca para conversões de extensão de vida útil | -0.3% | Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Exigências de conteúdo local inflacionando custos | -0.2% | Projetos de FPSO offshore do Brasil | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX inicial e longos prazos de entrega
Os compromissos de capital e os cronogramas dos estaleiros podem restringir os contratos de FPSO antes que uma embarcação gere receita operacional. A contratante de FPSO MISC Berhad relatou que apenas 5 contratos de FPSO foram registrados em todo o setor em 2025, em meio a preços de petróleo moderados, custos elevados e longos prazos de entrega dos estaleiros. Os altos custos elevam o patamar de investimento, enquanto um intervalo de entrega mais longo separa o compromisso de capital da fase de geração de receita do ativo de produção. Em conjunto, essas pressões podem tornar um desenvolvimento offshore de outra forma atraente mais difícil de comprometer em um cronograma firme. Para 2025, a Petrobras relatou otimizações de projeto do SEAP que reduziram o peso da superestrutura em 7.500 toneladas métricas e o investimento em aproximadamente 15%. A restrição remanescente é o intervalo entre o comprometimento de capital e a obtenção de um ativo de produção operacional, que a otimização de projeto por si só não pode eliminar.
Volatilidade do preço do petróleo reduzindo as FIDs
Um compromisso com um FPSO torna-se mais difícil de justificar quando as receitas esperadas com o petróleo deixam menos margem para recuperar um investimento offshore de longa duração. Em maio de 2025, o CEO da Weatherford, Girish Saligram, afirmou que preços do petróleo sustentados abaixo de 50 USD por barril poderiam criar uma desaceleração em algumas novas FIDs de projetos offshore. Ele também afirmou que os projetos já em andamento provavelmente não seriam afetados. Em outubro de 2025, a Westwood relatou que o aumento dos custos da cadeia de suprimentos havia atrasado as FIDs offshore, à medida que os operadores buscavam reduções de preços em resposta a preços do petróleo abaixo do esperado. Um slot de embarcação pode permanecer sem contrato enquanto os planos de engenharia e estaleiro aguardam o contrato firme de que um provedor de FPSO necessita.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Estoque de Conversão Encontra Plataformas de Novas Construções RepetíveisOs petroleiros convertidos representaram 64,68% do tamanho do mercado de unidades flutuantes de produção, armazenamento e transferência (FPSO) em 2026. Um inventário de cerca de 2025 contabilizou 96 conversões entre 166 FPSOs ativos na frota instalada global. Para um novo contrato de conversão, a adaptação do casco e a integração do sistema de produção são os trabalhos de engenharia que transformam uma embarcação existente em um ativo de produção. Um desenvolvedor de campo pode, portanto, tratar a conversão como uma decisão de seleção de ativo, além de uma aquisição de sistema de produção. O casco selecionado pode restringir escolhas de projeto posteriores, conferindo à engenharia de conversão inicial valor comercial além da compra do próprio petroleiro.
Os FPSOs de construção dedicada (novos) são o segmento de crescimento mais rápido, com um CAGR previsto de 9,9% no período 2027-2032. A SBM Offshore ganhou contratos em maio de 2026 para projetar, construir e operar o SEAP-I e o SEAP-II para a Petrobras, utilizando seus 11º e 12º cascos de flutuador multipropósito de nova construção. Os consórcios liderados pela Petrobras serão proprietários das embarcações, com contratos separados de operações e manutenção cobrindo um prazo inicial de 6,5 anos. A sequência de cascos oferece ao contratante uma plataforma marítima repetível, enquanto cada contrato retém uma atribuição definida de produção e operação. Isso coloca a ênfase comercial na adaptação de uma base comum ao campo, com a diferenciação migrando para a integração e a entrega operacional.



Por Tipo de Casco:
A Aceitação do Projeto Molda a Seleção do CascoOs FPSOs de casco simples representaram 58,48% da participação do mercado de unidades flutuantes de produção, armazenamento e transferência (FPSO) em 2026. Para um desenvolvedor de campo que considera uma embarcação de casco simples existente, a escolha de projeto é se deve manter sua estrutura de contenção de carga durante a conversão. Isso coloca a fronteira de contenção de carga existente, suas condições e o serviço de armazenamento proposto no centro da avaliação de conversão. A retenção tem valor comercial apenas se a estrutura puder suportar a atribuição de produção proposta em condições de conversão aceitáveis. A avaliação antecipada do casco oferece ao fornecedor uma base para prosseguir com a adaptação da superestrutura ou selecionar um candidato de embarcação diferente.
Os FPSOs de casco duplo são o segmento de crescimento mais rápido, com um CAGR previsto de 9,7% no período 2027-2032. Em agosto de 2026, a Modec anunciou a chegada do Errea Wittu à Guiana para a ExxonMobil Guyana, com as preparações finais offshore e o comissionamento a precederem o primeiro óleo. A embarcação utiliza um projeto de casco duplo completo com uma área de convés de superestrutura maior para sistemas de processamento de alta capacidade. O projeto da Modec entrega o casco duplo completo e o convés de superestrutura maior em uma única embarcação de nova construção, de modo que um comprador deste projeto recebe a especificação do casco e o espaço de processamento de alta capacidade no mesmo contrato.

Por Propulsão:
Autopropulsão Coexiste com Produção AncoradaOs FPSOs autopropelidos foram o maior segmento, com 67,68% em 2026, e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,9% no período 2027-2032. A Bluewater possui e opera 4 instalações de FPSO, incluindo o Aoka Mizu e o Haewene Brim, ambos autopropelidos. O Aoka Mizu está sob contrato na região do Atlântico, enquanto o Haewene Brim está permanentemente ancorado no Mar do Norte central. Esses exemplos conectam a capacidade de propulsão a arranjos de produção que também dependem de ancoragem, conferindo à especificação um papel dentro de um conceito operacional mais amplo. A propulsão e a manutenção de posição respondem a diferentes requisitos operacionais, permitindo que uma embarcação autopropelida sirva a uma atribuição de produção ancorada fixa.
O emprego de FPSO rebocado pode tornar o próprio trânsito parte da preparação de comissionamento para o campo offshore receptor. O P-79 da Petrobras chegou a Búzios em fevereiro de 2026 após um reboque tripulado que permitiu que o comissionamento continuasse durante a viagem. A Petrobras descreveu essa estratégia como destinada a reduzir o tempo antes do início da produção. A Petrobras relatou o primeiro óleo do P-79 em maio de 2026, após sua chegada em fevereiro. O valor comercial de um reboque tripulado reside no avanço da prontidão do sistema enquanto a unidade se desloca para o campo.
Por Profundidade da Água:
Grandes Obrigações de Produção Abrangem Ambientes OffshoreOs FPSOs em águas profundas detinham a maior participação de segmento, com 52,95% em 2026. A Wison New Energies assinou o contrato EPCIC para o FPSO da Fase 3 de Baleine da Eni offshore da Costa do Marfim em 3 de julho de 2026. A unidade é projetada para aproximadamente 800-1.200 metros de profundidade, com a Altera Infrastructure como proprietária e operadora. O escopo contratado combina engenharia, aquisição e construção com instalação e comissionamento offshore. A capacidade de instalação e comissionamento tem peso comercial na competição por trabalhos de construção de embarcações, porque a atribuição integrada vincula a execução no estaleiro à prontidão do campo.
Os FPSOs em águas ultraprofundas são o segmento de crescimento mais rápido, com um CAGR previsto de 9,6% no período 2027-2032. A Equinor e seus parceiros do Bacalhau iniciaram a produção em 15 de outubro de 2025, na Bacia de Santos do Brasil, em profundidades de água superiores a 2.000 metros. Na partida, o FPSO tinha capacidade de 220.000 barris de petróleo por dia, e a Modec foi contratada para operá-lo na fase inicial. Essa combinação oferece aos contratantes uma rota para competir na entrega de sistemas de produção de alta capacidade e na operação inicial dentro do mesmo contrato de águas ultraprofundas.
Por Capacidade de Armazenamento:
O Volume dos Tanques Segue a Obrigação do CampoO armazenamento acima de 2 milhões de barris foi o maior segmento, com 40,5% em 2026, e tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,8% no período 2027-2032. O FPSO Egina da TotalEnergies offshore da Nigéria foi projetado para armazenar 2,3 milhões de barris de petróleo, e a empresa relatou o campo em produção para 2025. Essa configuração fornece um volume de armazenamento a bordo definido como parte do sistema de produção do campo. Para os desenvolvedores, a decisão comercial é quanto armazenamento o sistema precisa carregar entre suas funções de produção e transferência. A capacidade adicional tem valor quando se adequa à obrigação de manuseio do campo, tornando a especificação de armazenamento uma escolha de projeto operacional juntamente com a escala geral da embarcação.
Abaixo de 1 milhão de barris, o volume de armazenamento e a obrigação de processamento podem ser separados dentro da especificação do projeto. A Eni opera por meio da Eni México, cujo FPSO da Área 1, MIAMTE MV34, tem armazenamento de petróleo bruto especificado de 700.000 barris e capacidade de processamento de petróleo de 90.000 barris por dia. Essas especificações colocam o volume do tanque e o manuseio diário de petróleo em bases diferentes dentro do mesmo ativo de produção. Um operador pode, portanto, exigir uma obrigação definida de processamento de petróleo sem selecionar a maior classe de armazenamento para seu campo. O volume do tanque por si só é um guia incompleto para a oportunidade de sistema de produção disponível ao fornecedor.
Por Capacidade de Processamento:
Escala de Petróleo Encontra o Manuseio de Gás AssociadoOs FPSOs de petróleo foram o maior segmento, representando 74,36% do mercado em 2026. A SBM Offshore relatou capacidade de produção de petróleo de 2,67 milhões de barris por dia em toda a sua frota de FPSOs em 2025. O número da frota da SBM incluiu 120.000 barris por dia do Kikeh, que saiu da frota em janeiro de 2025, e 80.000 do Aseng, que saiu da frota em dezembro de 2025. As liberações de embarcações, portanto, alteram a base de capacidade de petróleo que um contratante carrega adiante, tornando a retenção de unidades existentes parte de suas perspectivas de capacidade juntamente com novos contratos de FPSO de petróleo.
Os FPSOs híbridos de petróleo e gás são o segmento de crescimento mais rápido, com um CAGR previsto de 10,5% no período 2027-2032. O ONE GUYANA iniciou a produção para o desenvolvimento Yellowtail offshore da Guiana em 8 de agosto de 2025. Sua produção média anual inicial projetada é de 250.000 barris de petróleo por dia, com capacidade de tratamento de gás associado de 450 milhões de pés cúbicos por dia. A ExxonMobil Guyana, operadora do bloco Stabroek, tornou-se proprietária em fevereiro de 2026, enquanto a SBM Offshore continuou operando o FPSO. O manuseio de gás associado juntamente com o petróleo torna a capacidade de tratamento de gás parte da proposta de produção, vinculando a demanda híbrida à obrigação completa de processamento do campo transportada pela embarcação.
Análise Geográfica
Mercado de Armazenamento e Descarregamento de Produção Flutuante (FPSO) da América do Sul
A América do Sul representou 33,38% do tamanho do mercado de unidades flutuantes de produção, armazenamento e transferência (FPSO) em 2026. A Petrobras relatou que o campo de Búzios, na Bacia de Santos do Brasil, atingiu um recorde diário de produção de petróleo de 1,2 milhão de barris em 26 de junho de 2026. A CIMC Raffles concluiu o casco do FPSO P-84 em Yantai em 3 de setembro de 2026, para o desenvolvimento Atapu da Petrobras offshore do Brasil. Com a Seatrium detendo os principais contratos de EPC e a integração da superestrutura em andamento em setembro de 2026, o pipeline de desenvolvimento do Brasil se traduz em trabalhos de construção e integração de embarcações.
Mercado de Unidades Flutuantes de Produção, Armazenamento e Transferência (FPSO) na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR previsto de 10,2% no período 2027-2032. O Projeto de Desenvolvimento do Hub Norte da Indonésia iniciou a construção do FPSO Bahtera Haluan Lestari com o primeiro corte de aço da superestrutura em 23 de julho de 2026.[2] O marco ocorreu em Tanjung Balai Karimun, nas Ilhas Riau. O chefe do SKK Migas relatou cerca de 2,9 bilhões de USD alocados especificamente para a construção do FPSO dentro do desenvolvimento offshore mais amplo. A construção tornou-se, portanto, um canal de demanda imediato para este projeto, vinculando os gastos de desenvolvimento da Indonésia à fabricação física antes da fase operacional do FPSO planejado.
As regiões restantes ilustram diferentes formas de utilizar um FPSO dentro de um desenvolvimento offshore. Na América do Norte, a Eni México encaminha a produção de 4 plataformas operacionais na Área 1 do México para o MIAMTE MV34 para processamento e armazenamento, enquanto o gás segue para terra. Na Europa, o campo Verdande da Noruega iniciou a produção em 2 de dezembro de 2025, e a Equinor afirmou que sua conexão ao FPSO Norne ajudaria a sustentar a produção do hospedeiro além de 2030. No Oriente Médio e África, o contrato de arrendamento e operação de 15 anos da Yinson Production para o Agogo offshore de Angola teve início após a emissão do certificado de prontidão em 12 de agosto de 2025, com a Azule Energy como cliente. Os hospedeiros de produção existentes e os compromissos de afretamento de longo prazo sustentam os trabalhos de operação e integração juntamente com a demanda por embarcações inteiramente novas para desenvolvimento de campo.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de um contratante operador de FPSO que realiza produção offshore. A comparação foca nas obrigações de gestão de segurança, na permissão de instalações e nas regras técnicas que regem a instalação de produção. Essas obrigações moldam como um contratante aceita a responsabilidade operacional e prepara a embarcação e seus sistemas para o serviço legal.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Noruega | Austrália | Brasil |
|---|---|---|---|---|
| Autoridade principal | Agência de Segurança e Fiscalização Ambiental Offshore | Autoridade da Indústria Oceânica da Noruega (Havtil) | NOPSEMA | ANP |
| Principais instrumentos ou diretrizes | 30 CFR Parte 250, Subparte S, Sistemas de Gestão de Segurança e Meio Ambiente (SEMS) | Regulamentos de petróleo offshore da Havtil | Regulamentos de Segurança do Armazenamento de Petróleo Offshore e Gás de Efeito Estufa de 2024 | Resolução 43/2007, gestão de segurança operacional (SGSO) |
| Efeito comercial | Os operadores da Plataforma Continental Exterior necessitam de gestão de segurança e arranjos de auditoria credenciados | As unidades móveis com conceito marítimo registrado utilizam regras marítimas qualificadas juntamente com obrigações de função de petróleo | As atividades de instalações em águas da Comunidade necessitam de um caso de segurança em vigor cobrindo a atividade | As instalações offshore requerem gestão de segurança operacional |
| Atratividade atual da política | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Endurecimento | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||
Os requisitos de SEMS da Plataforma Continental Exterior dos Estados Unidos sustentam a classificação Médio, enquanto a proposta de agenda da BSEE para a quarta edição da API RP 75, cibersegurança e auditorias sustenta o Endurecimento, com seu aviso estimado para julho de 2026 não publicado em 20 de outubro de 2026. A classificação Médio da Noruega reflete a rota marítima qualificada para unidades móveis registradas que utilizam um conceito operacional marítimo, com obrigações de função de petróleo sustentando a continuidade na via operacional. A classificação Médio da Austrália baseia-se no requisito de caso de segurança para atividades de instalações da Comunidade, que ancora suas perspectivas de continuidade em torno de um portão operacional explícito. A classificação Médio do Brasil e as perspectivas de continuidade refletem as obrigações operativas do SGSO da Resolução 43/2007, enquanto a consolidação de 5 regras da ANP permanece proposta, após a aprovação em 2 de outubro de 2026 de uma consulta de 90 dias e audiência subsequente.
Etapas da Cadeia de Valor
A cadeia de valor compara como os fornecedores obtêm receita nas etapas de engenharia, construção, implantação e operação contínua de FPSO. O escopo de execução integrado da Modec Inc. inclui engenharia, aquisição, construção, comissionamento e instalação offshore. Essa amplitude torna a coordenação entre as etapas parte da oferta comercial do contratante, enquanto contratos separados de operações e manutenção permitem a captura de valor continuar após a embarcação entrar em sua fase operacional.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Engenharia e aquisição | Contratantes integrados como Modec Inc. e SBM Offshore N.V. | Receita de contrato de engenharia e aquisição | Alinhamento dos requisitos de projeto do casco e da superestrutura | Acordar interfaces antes dos compromissos de fabricação |
| Construção da embarcação e integração da superestrutura | Estaleiros de construção e integração como a Hanwha Ocean | Taxas de construção do casco e integração | Coordenação de módulos de múltiplos locais de fabricação | Sequenciar as entregas de módulos em relação à prontidão de integração |
| Comissionamento e instalação offshore | Contratantes de comissionamento e instalação como a Modec Inc. | Receita de serviço de comissionamento e instalação | Conclusão da aceitação dos sistemas antes da entrega offshore | Vincular o trabalho de aceitação à sequência de instalação |
| Afretamento, operações e manutenção | Provedores de afretamento como a Modec Inc.; contratantes de O&M como a Modec Inc. e a SBM Offshore N.V. | Receitas de afretamento e taxas de operações e manutenção | Manter a responsabilidade operacional clara entre os contratos de propriedade e serviço | Especificar as obrigações de entrega e as responsabilidades operacionais |
| Fonte: Mordor Intelligence | ||||
A Petrobras relatou que a Hanwha Ocean construiu o casco do P-79 e integrou módulos de superestrutura fabricados na China, no Brasil, na Coreia do Sul e na Indonésia. Esse padrão de construção distribuída torna as interfaces acordadas e o trabalho de aceitação coordenado a resposta prática ao risco de integração de módulos. A separação da propriedade da embarcação da operação contratada também permite que um prestador de serviços obtenha receita operacional recorrente sem adquirir o próprio ativo de produção.
Cenário Competitivo
Concentração do Mercado
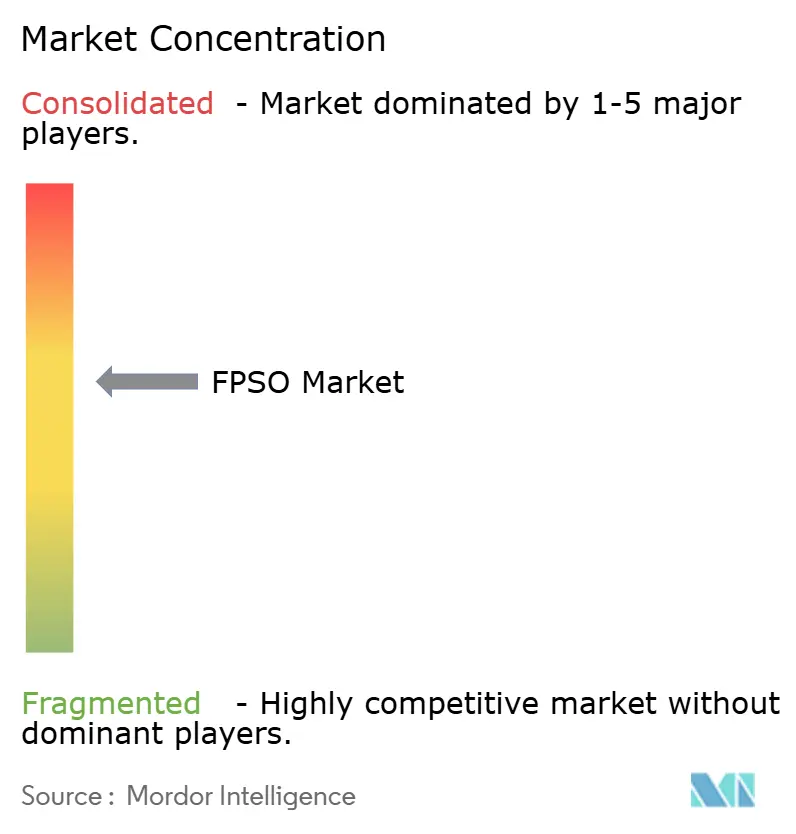
A concorrência é moderadamente concentrada em torno de provedores que combinam execução de embarcações com afretamento e operações contínuas. A SBM Offshore N.V. relatou uma frota de 16 FPSOs no final de 2025, enquanto a Modec Inc. fornece serviços de engenharia, aquisição, construção, instalação e operação. A BW Offshore Ltd. fornece FPSOs sob afretamento, e a Yinson Holdings Bhd. participa por meio da Yinson Production, um provedor de FPSO de arrendamento e operação. O Armada Sterling V, com 30% de propriedade da Bumi Armada Bhd., detido com o Shapoorji Pallonji Group, completou seu primeiro ano operacional completo em 2025. A estrutura contratual do provedor define tanto a oferta da embarcação quanto a contraparte de execução e operação disponível para o comprador.
As estruturas de afretamento vinculadas a marcos tornam o progresso operacional comercialmente decisivo, porque o estágio operacional alcançado por uma embarcação pode determinar a proporção dos ganhos de diária contratada. O BW Opal da BW Offshore atingiu o primeiro gás em 20 de setembro de 2025, para o projeto Barossa LNG operado pela Santos offshore da Austrália, sob seu afretamento de FPSO. Esse marco acionou 60% da diária contratual, estabelecendo um mecanismo de ganhos escalonado vinculado ao progresso operacional sob o afretamento. Condicionar os ganhos ao primeiro gás atribui a exposição à partida ao provedor, de modo que a capacidade de comissionamento demonstrada entra na seleção do contratante.
A diferenciação competitiva também se estende ao desempenho operacional em toda a frota implantada de um provedor ao longo de seus contratos. A Bumi Armada relatou aproximadamente 99% de disponibilidade geral da frota de FPSOs em 2025.[3] Sustentar a disponibilidade em toda uma frota requer uma oferta que permaneça confiável após a construção, quando os clientes dependem da função de produção da embarcação. No Brasil, a ANP exige um relatório anexo apoiado por documentos de custo para certificar o conteúdo local para sistemas de FPSO construídos antes de junho de 2023 e não certificados antes disso, tornando a documentação parte da oferta de conformidade do provedor. Para os desafiantes, uma parceria que combina capacidade de execução com uma contraparte operacional confiável oferece uma rota mais completa para esses contratos do que a capacidade de construção isolada.
Líderes do Setor de Unidades Flutuantes de Produção, Armazenamento e Transferência (FPSO)
-
SBM Offshore N.V.
-
Modec Inc.
-
BW Offshore Ltd.
-
Yinson Holdings Bhd.
-
Bumi Armada Bhd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Unidades Flutuantes de Produção, Armazenamento e Transferência (FPSO) Empresas cobertas neste relatório
- SBM Offshore N.V.
- Modec Inc.
- BW Offshore Ltd.
- Yinson Holdings Bhd.
- Bumi Armada Bhd.
- Saipem SpA
- Seatrium Offshore & Marine Limited
- Samsung Heavy Industries Co. Ltd.
- China Offshore Oil Engineering Co.
- Bluewater Holding BV
- Teekay Corp. Ltd.
- Petrofac Ltd.
- MISC Berhad
- COSCO Shipping Heavy Industry
- Petrobras
- CNOOC Ltd.
- TotalEnergies SE
- ExxonMobil Corp.
- Chevron Corp.
- Shell plc
- BP plc
- Equinor ASA
- Petronas
- ADNOC
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam a entrega integrada de FPSO com o projeto de embarcações de processamento de gás em torno de atividades identificadas de aquisição e desenvolvimento. A Petrobras está aceitando propostas para o FPSO Búzios 12, P-91, até 8 de março de 2027, sob uma estrutura de construção-operação-transferência (BOT). Essa aquisição cria uma abertura para uma oferta que combina a embarcação física com uma transição viável para a operação e eventual transferência de propriedade.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Entrega integrada do FPSO Búzios 12 | A aquisição combina projeto, construção e operação inicial antes da transferência | Petrobras / FPSO de petróleo | Integrar a execução da embarcação com a operação inicial e o planejamento de transferência | Entregar pelo menos 25% de conteúdo local dentro do escopo BOT | Contratantes integrados de FPSO e parceiros de execução brasileiros |
| Engenharia do FPSO de gás Abadi na Indonésia | Licitações de engenharia, aquisição e construção para todo o projeto lançadas em agosto de 2026 para instalações planejadas, incluindo um FPSO de gás | INPEX / FPSO de gás | Desenvolver a engenharia da embarcação em torno das interfaces com o desenvolvimento de gás mais amplo | Coordenar o FPSO com as instalações terrestres e subsea | Provedores de engenharia e construção de FPSO de gás |
| Conceitos de processamento do South Andaman | A preparação de licitação de FPSO foi relatada em junho de 2026 juntamente com a preferência do governador pelo processamento terrestre | Mubadala Energy / conceitos de FPSO de processamento de gás | Oferecer configurações de processamento offshore que abordem a decisão de localização | Conciliar o conceito offshore com a preferência do governador pelo processamento terrestre | Especialistas em projeto conceitual e integração de FPSO |
| Fonte: Mordor Intelligence | |||||
A abertura central é a entrega integrada de FPSO que carrega responsabilidade além da construção e durante a fase de produção inicial do operador. Sob a estrutura de aquisição de Búzios, o contratante selecionado deve concluir a operação inicial antes da transferência para a Petrobras. Os fornecedores que combinam execução de construção com uma entrega operacional definida podem tornar o planejamento de transferência parte da oferta da embarcação.
Desenvolvimentos industriais recentes em Mercado de Unidades Flutuantes de Produção, Armazenamento e Transferência (FPSO)
- Out 2026: A Yinson Production assinou uma emenda em 2 de outubro com a Eni para modificações de gás não associado no FPSO John Agyekum Kufuor offshore de Gana, de propriedade de uma joint venture liderada pela Yinson, com conclusão prevista para o 1º trimestre de 2028.
- Out 2026: A ANP do Brasil aprovou em 2 de outubro uma consulta de 90 dias e audiência pública subsequente para consolidar 5 regras de segurança upstream, incluindo a Resolução 43/2007 sobre segurança operacional offshore.
- Ago 2026: A Modec Inc. anunciou a chegada do FPSO Errea Wittu à Guiana em 24 de agosto para os recursos Snoek, Mako e Uaru da ExxonMobil Guyana. As preparações finais offshore e o comissionamento deveriam preceder o primeiro óleo.
Mercado de Unidades Flutuantes de Produção, Armazenamento e Transferência (FPSO) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O Mercado de Unidades Flutuantes de Produção, Armazenamento e Transferência (FPSO) mede os gastos globais anuais na construção e conversão de embarcações FPSO para a produção offshore de hidrocarbonetos. Abrange embarcações configuradas para produzir, processar, armazenar e transferir hidrocarbonetos nas geografias declaradas do relatório.
Exclusões de escopo: Petroleiros de petróleo bruto não configurados como FPSOs, plataformas de produção offshore fixas, sistemas de produção subsea autônomos, serviços de revisão ou manutenção contratados separadamente para um FPSO instalado e aço de estaleiro e outros materiais vendidos como insumos estão excluídos.
Visão Geral da Segmentação
- Por Tipo
- Petroleiro Convertido
- Construído sob Encomenda (Nova Construção)
- Por Tipo de Casco
- Casco Duplo
- Casco Simples
- Por Propulsão
- FPSO Autopropelido
- FPSO Rebocado
- Por Profundidade da Água
- Águas Rasas
- Águas Profundas
- Águas Ultraprofundas
- Por Capacidade de Armazenamento
- Abaixo de 1 Milhão de Barris
- De 1 a 2 Milhões de Barris
- Acima de 2 Milhes de Barris
- Por Capacidade de Processamento
- FPSO de Petróleo
- FPSO de Gás
- Híbrido (Petróleo e Gás)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Espanha
- França
- Itália
- Noruega
- Países Baixos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Singapura
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- África do Sul
- Egito
- Argélia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes como as estatísticas offshore por profundidade da água da Agência de Segurança e Fiscalização Ambiental Offshore, a análise da frota de FPSO publicada pela revista Offshore, o Relatório Anual de 2025 da SBM Offshore e o Relatório Anual de Valores Mobiliários de 2025 da Modec fornecem evidências complementares sobre atividade offshore, contagens e tipos de embarcações, receita de contratantes, cronogramas de projetos e padrões de entrega. Os dados da BSEE são um indicador específico de profundidade dos Estados Unidos, enquanto a análise de frota e as divulgações de contratantes ajudam a avaliar a atividade no mercado global.
Os registros de empresas e as apresentações para investidores de estaleiros, contratantes, provedores de arrendamento e operadores podem esclarecer valores de contratos, especificações de embarcações, marcos, atrasos de projetos e se sistemas agrupados fazem parte de um contrato de embarcação. Os avisos de licitação de operadores e a imprensa setorial de reputação fornecem verificações independentes sobre contratos anunciados e cronogramas de entrega. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas teriam como alvo executivos e especialistas funcionais em contratantes de FPSO, estaleiros, operadores e provedores de arrendamento que supervisionam contratos comerciais, engenharia, controles de projetos, aquisição, finanças e operações. Suas contribuições testariam a interpretação dos escopos de contratos públicos, o cronograma de entrega, as premissas de preço e capacidade e a atribuição regional, enquanto os contratos documentados e as divulgações de fornecedores ancorariam as estimativas. Onde as evidências públicas deixam lacunas, os analistas registrariam a variável ausente, usariam projetos divulgados comparáveis para limitá-la e triangulariam a estimativa resultante em relação a sinais independentes de frota, investimento e contratantes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 45% | Líderes funcionais/de unidade: 30% | EMEA: 30% |
| Participantes menores: 25% | Gerentes: 50% | Américas: 30% |
Dimensionamento e Previsão do Mercado
Os analistas estimariam o valor global dos contratos de construção de FPSO e conversão de petroleiros usando um modelo de cima para baixo dos gastos anuais com contratos e entrega de embarcações, verificando então os totais selecionados em relação aos totais consolidados de fornecedores e valores de contratos amostrados multiplicados pelas entregas de embarcações programadas. Os principais indicadores incluiriam as decisões de investimento final em projetos offshore e os contratos de FPSO, os preços de contratos divulgados e os marcos de pagamento, os pedidos em carteira dos contratantes e as datas de entrega previstas, a idade da frota ativa e os planos de reemprego ou substituição, e a capacidade e o cronograma dos estaleiros. Em conjunto, esses indicadores apontam o número, o cronograma e o valor dos contratos de embarcações que entram na receita anual. A análise de cenários refletiria a natureza orientada por projetos da aquisição de FPSO, variando o cronograma de contratos, adiamentos e cronogramas de entrega, enquanto os valores de contratos divulgados ancorariam as premissas de preço. Os analistas atribuiriam participações de valor entre embarcações convertidas e de nova construção, configurações de casco e propulsão, classes de profundidade de água e armazenamento, capacidade de processamento e países de acordo com as especificações e localizações dos projetos contratados, em vez de tratar as contagens de frota como receita. Quando os termos do contrato não são divulgados, contratos públicos comparáveis e especificações de embarcações limitariam o valor do contrato e o cronograma de entrega, e os totais consolidados seletivos de fornecedores seriam reconciliados com o total de cima para baixo. Os especialistas poderiam verificar a razoabilidade dessas previsões em nível de variável sem substituir as evidências documentais.
Ciclo de Validação e Atualização de Dados
Os anúncios públicos de contratos e licitações seriam triangulados em relação aos registros de contratantes, cronogramas de projetos, registros de frota e indicadores independentes de investimento offshore, com os analistas verificando que cada valor representa um contrato de construção ou conversão de embarcação e que os sistemas agrupados são contados uma vez. Eles investigariam movimentos incomuns de ano a ano, valores de contratos, cronogramas de entrega e participações regionais ou de segmento, documentariam explicações de variância e concluiriam uma revisão analítica de múltiplas etapas antes da aprovação. O recontato seria acionado quando um contrato divulgado muda de status, escopo, preço ou data de entrega, ou quando uma lacuna material não pode ser resolvida a partir de evidências públicas. O conjunto de dados seria atualizado anualmente, com atualizações entre ciclos após eventos materiais de projetos ou regulatórios que afetam contratos ou entregas, e com uma nova revisão imediatamente antes da entrega.
Dimensionamento do Mercado de FPSO da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O Mercado de Unidades Flutuantes de Produção, Armazenamento e Transferência (FPSO) mede os gastos globais anuais na construção e conversão de embarcações FPSO para a produção offshore de hidrocarbonetos.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais indicadores incluiriam as decisões de investimento final em projetos offshore e os contratos de FPSO, os preços de contratos divulgados e os marcos de pagamento, os pedidos em carteira dos contratantes e as datas de entrega previstas, a idade da frota ativa e os planos de reemprego ou substituição, e a capacidade e o cronograma dos estaleiros.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,78 bilhões de USD (2027) | |
| Consultoria Global A | 23,04 bilhões de USD (2023) | Em sua base de 2023, esta estimativa está 135,6% acima do valor de 2027 deste relatório de 9,78 bilhões de USD, 4 anos depois. Seu escopo de ciclo de vida declarado inclui operação e arrendamento de FPSO, além de projeto e construção, adicionando receita recorrente além dos contratos de embarcações. |
| Consultoria Global B | 15,41 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 57,6% acima do valor de 2027 deste relatório de 9,78 bilhões de USD, 3 anos depois. Seu escopo de segmento também inclui plataformas de pernas tensionadas, spars, semissubmersíveis e GNL flutuante, estendendo-se além dos contratos de embarcações FPSO. |
Para a Mordor Intelligence, os anúncios públicos de contratos e licitações seriam triangulados em relação aos registros de contratantes, cronogramas de projetos, registros de frota e indicadores independentes de investimento offshore, com os analistas verificando que cada valor representa um contrato de construção ou conversão de embarcação e que os sistemas agrupados são contados uma vez.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de unidades flutuantes de produção, armazenamento e transferência (FPSO)?
O mercado está projetado em 9,78 bilhões de USD em 2027 e 14,79 bilhões de USD até 2032, com um CAGR de 8,62% no período 2027-2032.
O que sustenta a demanda por FPSOs?
As sanções em águas profundas e o financiamento por arrendamento sustentam a demanda. A ExxonMobil Guyana tomou uma decisão de investimento final sobre o Hammerhead em 2025.
Qual tipo de FPSO tem a maior participação?
Os petroleiros convertidos lideraram com 64,68% do mercado em 2026.
Quais empresas são os principais provedores de FPSO?
SBM Offshore N.V., Modec Inc., BW Offshore Ltd., Yinson Holdings Bhd. e Bumi Armada Bhd. são os principais provedores.
Quais desafios podem frear os contratos de FPSO?
A MISC relatou que apenas 5 contratos de FPSO foram registrados em todo o setor em 2025, em meio a preços de petróleo moderados, custos elevados e longos prazos de entrega dos estaleiros.
Qual região lidera o setor de FPSO e qual está crescendo mais rapidamente?
A América do Sul deteve 33,38% do mercado em 2026. A Ásia-Pacífico tem previsão de crescer mais rapidamente, com um CAGR de 10,2% no período 2027-2032.