
浮体式生産貯蔵積出設備(FPSO)市場規模とシェア
Mordor Intelligenceによる浮体式生産貯蔵積出設備(FPSO)市場分析
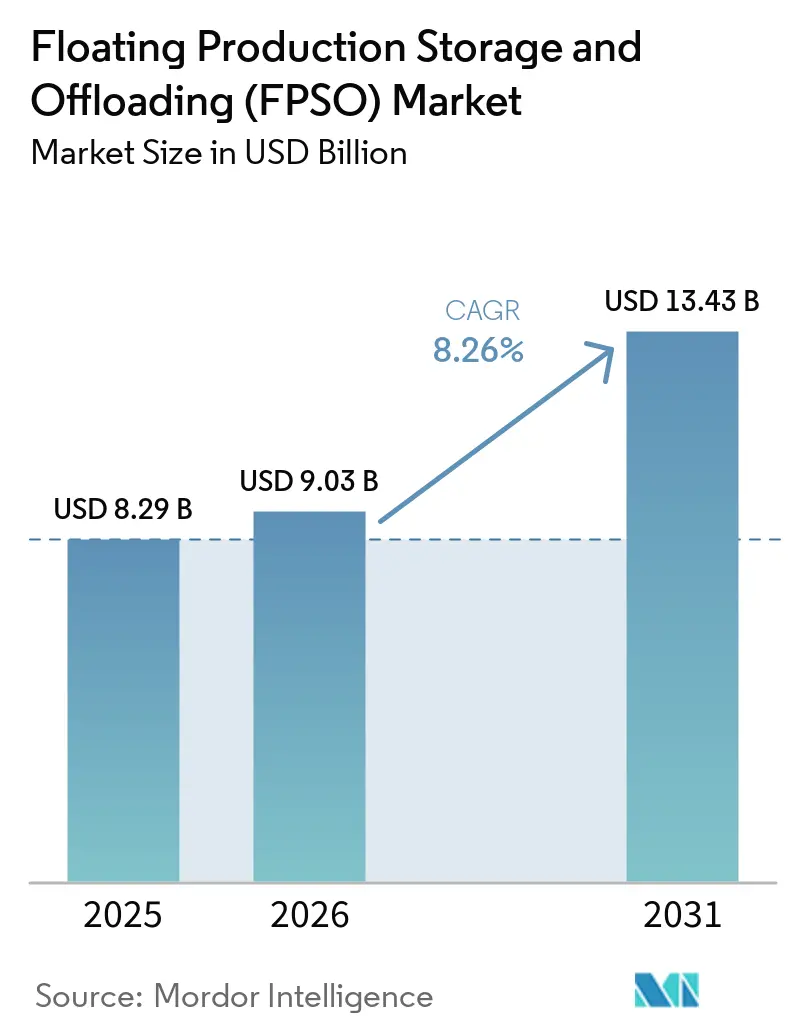
浮体式生産貯蔵積出設備(FPSO)市場規模は2025年に82.9 ビリオン 米ドルと評価され、2026年の90.3 ビリオン 米ドルから2031年には134.3 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは8.26%です。
深海域における最終投資決定の増加、陸上から海洋への設備投資のシフト、リース・アンド・オペレート調達方式の普及が浮体式生産貯蔵積出設備(FPSO)市場を拡大させており、炭素回収対応のトップサイドがスループットを犠牲にすることなくスコープ1排出規制への適合を確保しています。[1] 南米はブラジルとガイアナが大容量ユニットを承認したことで2025年の収益の3分の1を占め、アジア太平洋地域はマレーシアのマージナルフィールドプログラムとオーストラリアのガスコンデンセートプロジェクトを背景に将来の成長を牽引しています。[2] 改造タンカーが2025年の需要を主導しましたが、オペレーターが2,000トンを超える超深海荷重に直面するにつれ、新造専用船への発注が増加しています。[3] 浮体式生産貯蔵積出設備(FPSO)市場は、より厳格なメタン規制のもとでかつてフレアされていた随伴ガスを収益化するハイブリッド石油・ガスユニットによってさらに支えられています。
主要レポートのポイント
- タイプ別では、改造タンカーが2025年のFPSO市場シェアの65.1%を占め、新造専用船は2031年にかけて9.7%のCAGRで拡大すると予測されています。
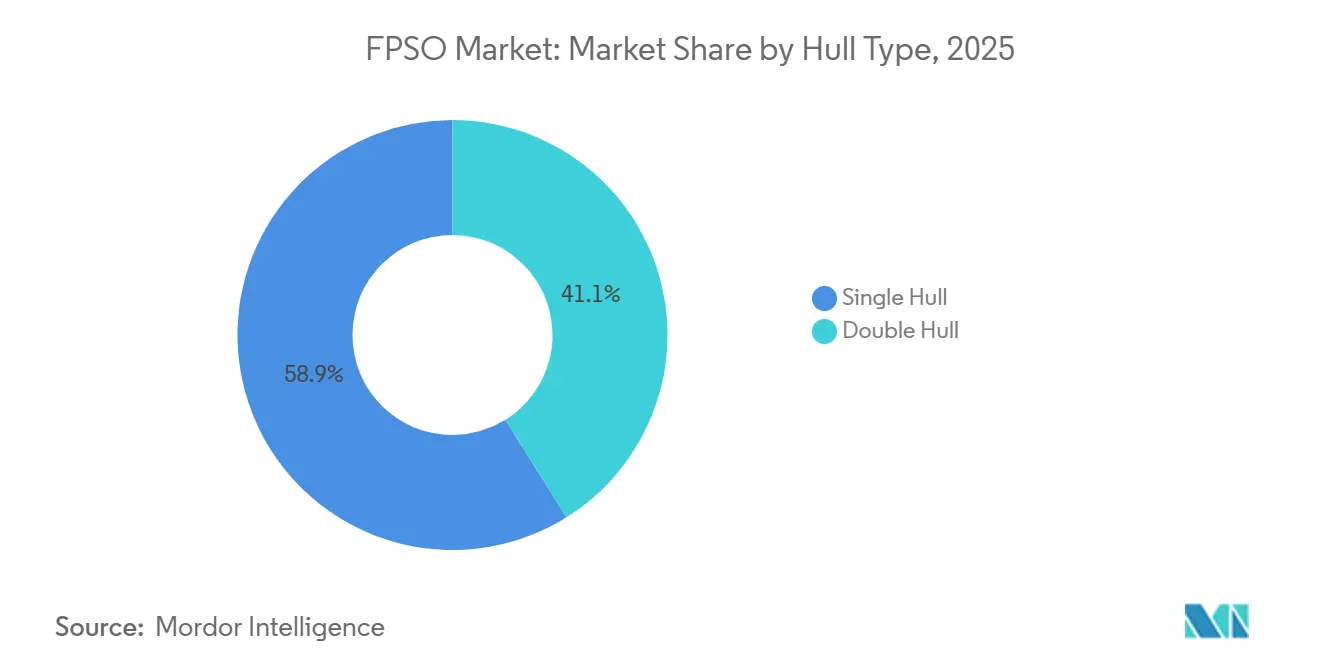
- 船体タイプ別では、単一船体ユニットが2025年のFPSO市場規模の58.9%を占め、二重船体設計は2031年にかけて9.4%のCAGRで拡大しています。
- 推進方式別では、自航式ユニットが2025年の収益の67.5%を占め、2031年にかけて年率8.6%の成長が見込まれています。
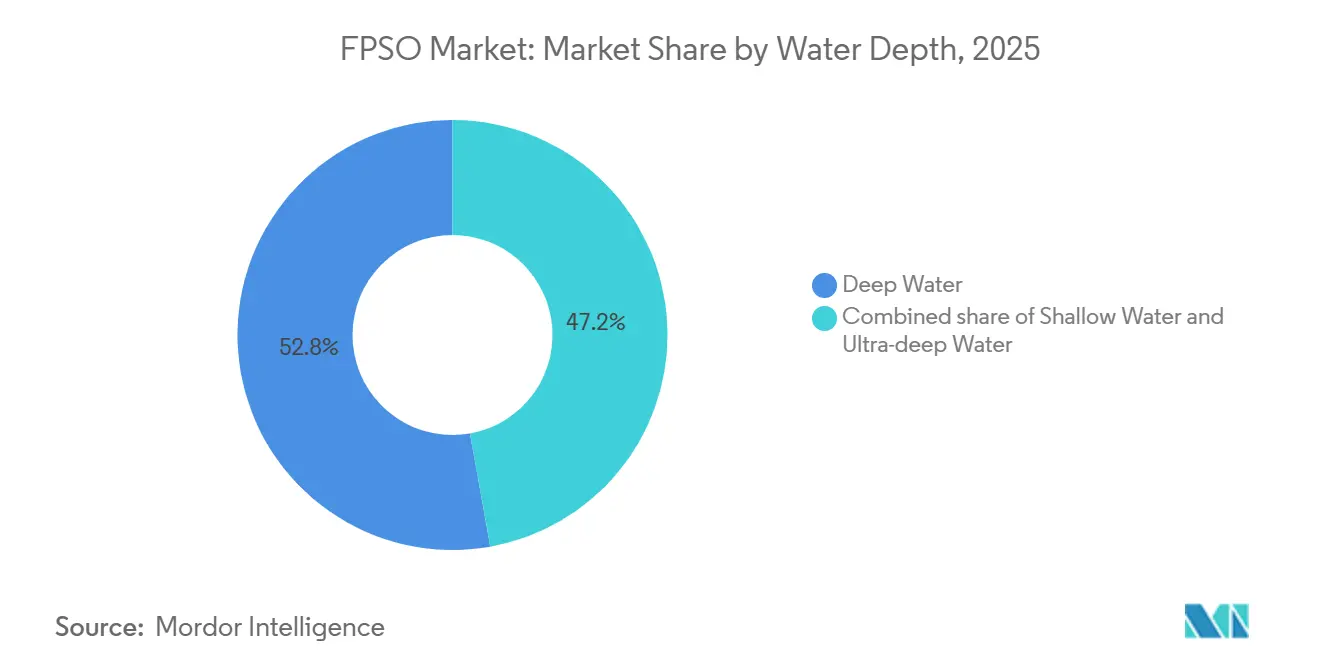
- 水深別では、深海設備が2025年の価値の52.8%を占め、超深海プロジェクトが9.3%のCAGRで成長をリードしています。
- 貯蔵容量別では、200万バレル超のFPSOが2025年の価値の40.4%を占め、8.5%のCAGRで増加しています。
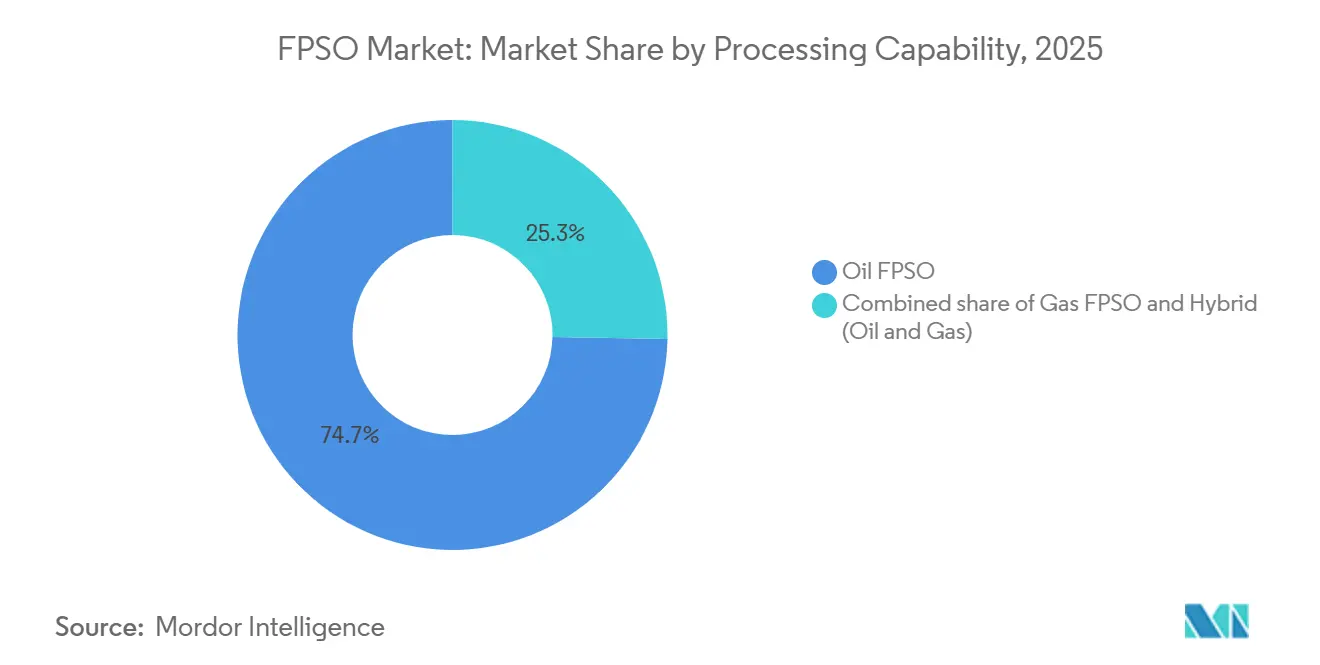
- 処理能力別では、石油専用ユニットが2025年のスループットの74.7%を供給し、ハイブリッド石油・ガスFPSOは2031年にかけて10.2%のCAGRで拡大しています。
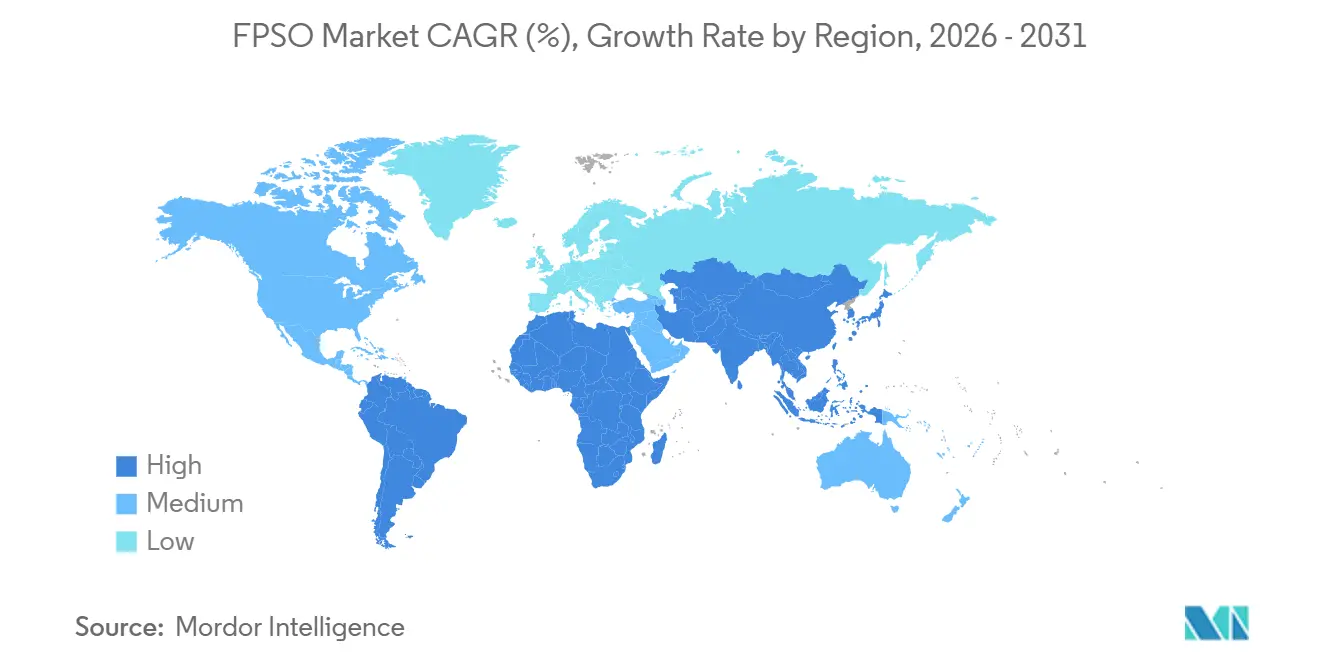
- 地域別では、南米が2025年に33.3%でトップとなり、アジア太平洋地域は2031年にかけて9.9%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パンデミック後の深海プロジェクトFIDの回復 | +1.8% | 南米、西アフリカ | 中期(2〜4年) |
| 陸上埋蔵量の枯渇による設備投資の海洋シフト | +1.5% | 中東、北米、アジア太平洋 | 長期(4年以上) |
| ターンキーリースモデルによるオペレーターの設備投資削減 | +1.3% | 南米、アジア太平洋 | 短期(2年以内) |
| 再展開可能な中型ユニットによるマージナルフィールドの開発 | +1.0% | アジア太平洋、中東、西アフリカ | 中期(2〜4年) |
| CCS対応FPSOの設計によるスコープ1目標の達成 | +1.2% | 欧州、北米、ブラジル | 長期(4年以上) |
| ガス重視FPSOによる孤立ガスの収益化 | +1.4% | 中東、アフリカ、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
パンデミック後の深海プロジェクトFIDの回復
Petrobrasは2025年に総額180 ビリオン 米ドル相当のプレソルトFPSO4基を承認し、ExxonMobilはガイアナのスタブルックブロックで日産25万バレルのユニット3基を承認しました。これは2020年〜2021年の世界全体での7件の受注とは対照的です。[4] 事前設計された船体プログラムにより、意思決定サイクルが36ヶ月から24ヶ月に短縮され、請負業者の初期キャッシュフローの可視性が向上しました。モジュール式トップサイドは将来的な炭素回収ユニットの追加スペースを確保し、現在の予算と将来の規制適合のバランスを取っています。損益分岐点コストが1バレルあたり35〜40米ドル付近であることから、深海開発はオペレーターの経済性を価格変動から守ります。その結果生じる受注残は2028年まで製造ヤードを確保し、FPSO市場への信頼を支えています。
陸上埋蔵量の枯渇による設備投資の海洋シフト
成熟した陸上貯留層は現在年率6〜8%で減退しており、プラトー期間が20年に及ぶ海洋鉱区へと資本が向かっています。Saudi Aramcoは2028年までに上流投資の35%を海洋資産に充てる方針で、2023年の22%から増加します。ChevronのメキシコのFPSOはすでに同社の総生産量の18%を担っており、この転換の恒久性を示しています。Petronasも追随し、固定プラットフォームでは採算が取れない1億バレル未満のマージナルフィールド向けにFPSO3基を発注しました。この資本再配分は、陸上シェールの効率が向上する中でも浮体式生産貯蔵積出設備市場における長期サイクル需要を持続させています。
ターンキーリースモデルによるオペレーターの設備投資削減
リース・アンド・オペレート契約は2024〜2025年のFPSO受注の72%を占め、2020〜2021年の58%から増加しました。このモデルでは、請負業者が建設資金を調達し、15〜20年のデイレートにより資本を回収するため、オペレーターの初期支出をユニットあたり10〜15 ビリオン 米ドル削減します。YinsonのLimbayong契約はその経済性を示す好例で、12 ビリオン 米ドルの建設費が1日あたり285,000米ドルのリース料を生み出し、推定内部収益率は12%です。この構造はオペレーションリスクを請負業者に移転し、請負業者は稼働率95%以上を維持しなければペナルティを受けるため、浮体式生産貯蔵積出設備市場における信頼性と長期的なサービス革新が促進されます。
再展開可能な中型ユニットによるマージナルフィールドの開発
日産3万〜8万バレルを処理する改造アフラマックスおよびスエズマックスタンカーが、5,000万〜1億5,000万バレルの埋蔵量を持つフィールドを再活性化しています。BW OffshoreのPolvo FPSOは1億8,000万米ドルの改修を経てMarombaフィールドに再展開され、そのままでは埋蔵資産となっていた資産を収益化する資本効率の高い手法を示しています。Petronasは2024年以降マレー盆地向けにこのようなユニットを3基発注し、回収期間を8〜10年に圧縮しています。標準化されたトップサイドと現在18〜24ヶ月に短縮されたドライドックサイクルにより、探査リスクが小規模な発見へとシフトしているFPSO産業において、再展開が戦略的な手段となっています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期設備投資と長いリードタイム | -1.1% | アジア太平洋、アフリカ | 短期(2年以内) |
| 油価変動によるFIDの抑制 | -1.4% | 北米、欧州 | 短期(2年以内) |
| 延命改造向けドライドックの不足 | -0.7% | シンガポール、UAE、ブラジル | 中期(2〜4年) |
| 現地調達義務によるコスト増加 | -0.9% | ブラジル、ナイジェリア、マレーシア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資と長いリードタイム
新造専用船は15〜35 ビリオン 米ドルの投資と4〜5年の実行期間を要し、中小オペレーターのバランスシートに重くのしかかります。改造は6億〜12 ビリオン 米ドルにコストを抑えられますが、それでも30〜36ヶ月を要し、2025年に加重平均資本コストを7.5%から9.2%に押し上げた商品価格の変動や金利上昇にプロジェクトをさらします。鉄鋼価格の変動により請負業者はエスカレーション条項を採用せざるを得なくなり、予算管理が複雑化しています。これらのダイナミクスは近期の成長を抑制しますが、リースモデルが障壁を部分的に相殺しています。
油価変動によるFIDの抑制
2024〜2025年のブレント原油価格が1バレルあたり72〜92米ドルの間で変動したことで、複数のオペレーターが価格安定を待って受注を一時停止しました。Chevronはバリモアーの FPSO を延期し、ブレントが75米ドルを下回った際にShellはピアス再開発を中断しました。3年物ヘッジは現在、想定元本の8〜10%のコストがかかり、プロジェクト利益率を圧迫してFPSO市場における投機的開発のハードルを引き上げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
改造の経済性が近期受注を優位に改造タンカーは設備投資の30〜40%削減と12〜18ヶ月のリードタイム優位性により、市場規模における2025年収益の65.1%を占めました。単一船体の解体加速よるVLCC供給の逼迫が将来の改造を制約していますが、既存ユニットの再展開が近期需要を活発に保っています。9.7%のCAGRで拡大する新造専用船は、改造では経済的に対応できない2,000トンを超える超深海構造荷重を満たします。PetrobrasのMero-5は新造の必要性を示しており、強化船体と350万バレルの貯蔵容量を組み合わせて水深2,200mで操業しています。
中期的には、中国で標準化された船体を製造してからトップサイドをカスタマイズするSBM OffshoreのFast4Wardのようなハイブリッドアプローチが、新造の完全性と改造のスピードを融合させ、市場における技術的モメンタムを持続させることを目指しています。
船体タイプ別:
安全規制により二重船体が優位に単一船体ユニットは現在も設置済み船隊の58.9%を占めていますが、二重船体FPSOは流出防止強化を義務付けるIMOおよび北海規制のもとで年率9.4%の成長を遂げています。Shellのペンギンズ再開発は12%のプレミアムにもかかわらず二重船体を選択し、保険料の節約と環境負債の低減を理由として挙げています。BW OffshoreがPolvoで実施したような既存の単一船体への二重底板の後付けは、交換が義務化されるまでの橋渡し的解決策を提供しています。保険会社は現在、敏感な海域における単一船体に15〜20%の割増保険料を課しており、FPSO産業における構造的な転換を強化しています。
二重船体のボイドスペースはバラストシステムを収容し、年間約10日の悪天候による稼働停止を削減します。これは稼働率連動型デイレートに依存するリース・アンド・オペレート請負業者にとって魅力的な運用上の優位性です。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
推進方式別:
自航式が再配置ニーズを主導自航式FPSOは2025年の収益の67.5%を占め、年率8.6%の成長が予測されており、タグボートなしでハリケーン時に自律的に切り離して航行できる点が評価されています。ChevronのJack/St. Maloは2024年にハリケーン・ベリルに先立って移動し、4億米ドルの損害リスクを回避しました。自航式設計はリースプレミアムを要しますが、稼働停止を削減するため、気象変動の激しい海域では魅力的なトレードオフとなっています。曳航式FPSOは穏やかな海域では有効で、処理モジュール用のトップサイドスペースを確保し建設コストを低減しますが、再配置には1日あたり15万〜25万米ドルのサードパーティタグボートに依存します。
この乖離により、FPSO市場はコストと耐久性のバランスを取り続けており、極端な気象の頻度が高まる中で自航式が徐々にデフォルト仕様となっています。
水深別:
超深海技術が埋蔵量を開発深海プロジェクト(1,500〜3,000m)が2025年の価値の52.8%を占め、水深3,000m超の超深海ユニットは年率9.3%で拡大しています。チェーンより40%軽量なポリエステル係留ラインとチタン製ストレスジョイントにより、ライザーの疲労寿命が25年に延長され、ブラジルとメキシコ湾の高圧貯留層の開発が可能になっています。設置上のボトルネックも存在し、3,000トンのターレットを吊り上げられる船舶は世界に18隻しかなく、スケジュールに6〜9ヶ月が追加されます。TotalEnergiesのLapa North-Eastのような切り離し可能なターレットは追加で1億2,000万米ドルのコストがかかりますが、氷山漂流ゾーンでは義務付けられています。
貯留層がより深部へと移行するにつれ、浮体式生産貯蔵積出設備(FPSO)市場規模はユニット経済性と参入障壁を高めるプレミアム仕様から恩恵を受ける見込みです。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
貯蔵容量別:
大型プロジェクトが大容量タンクを牽引200万バレル超を貯蔵するFPSOが2025年の収益の40.4%を占め、ブラジルのブジオスおよびメロフィールドが7〜10日の積出サイクルを基準として8.5%の成長を遂げています。大型タンクはバレルあたりのシャトル輸送コストを約15〜20%削減し、荒天時の稼働率を向上させます。ExxonMobilのLiza Unityは160万バレルの容量で2024年に98.5%の稼働率を達成し、中規模容量の有効性を実証しました。100万バレル未満のユニットは沿岸に近い北海フィールドでは引き続き有効です。
加熱コイルシステムなどの技術革新により原油をワックス析出温度以上に保ち、信頼性の高い積出を支援し、浮体式生産貯蔵積出設備(FPSO)市場における収益成長を支える効率化トレンドを強化しています。
処理能力別:
ハイブリッドユニットがガス価値を獲得石油専用プラットフォームが2025年のスループットの74.7%を供給しましたが、フレアペナルティの増加に伴いハイブリッド石油・ガスFPSOが年率10.2%で増加しています。BPのGreater Tortue Ahmeyimは2025年後半に稼働予定で、年間230万トンのLNGを処理するデュアルトレイン液化設備と日産4万バレルのコンデンセートを統合しています。ガスモジュールは設備投資に4億〜6億米ドルを追加しますが、LNG価格が100万BTUあたり8米ドルを超えると15%超の内部収益率をもたらします。PetrobrasのP-77改修のようなフレアガスコンプレッサーはメタン強度を3分の2削減し、運用経済性をESG目標に合致させ、浮体式生産貯蔵積出設備(FPSO)市場における追加収益源を開拓しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
南米浮体式生産貯蔵積出設備(FPSO)市場
南米は2025年の浮体式生産貯蔵積出設備(FPSO)市場収益の33.3%を創出し、ブラジルの18基の稼働ユニットが1バレルあたり約35〜40米ドルの損益分岐点コストで1日あたり210 ミリオン バレルを生産することにより牽引された。ガイアナは2024〜2025年にかけて3基のFPSOを追加し、2027年までに1日あたり80 ミリオン バレルを目標とすることで、地域ランキングを塗り替えつつある。現地調達規制により予算は10〜15%増加するが、ブラジルの造船所を中心に45,000人規模のサプライチェーンが育成されている。
アジア太平洋浮体式生産貯蔵積出設備(FPSO)市場
アジア太平洋地域は最も成長が速い地域であり、2031年に向けて年率9.9%で拡大している。ペトロナスはラン・レバ、リンバヨン、ジェルンの各プロジェクトを受注しており、いずれも埋蔵量1億5,000万バレル未満で、再展開可能なユニットによって操業される。オーストラリアのバロッサFPSOはサイクロン耐性を持つ切り離し可能なターレットを採用し、インドはムンバイ・ハイに初の深海ユニットを就役させ、多様化の方向性を示している。中国の国有企業CNOOCは国内造船所を通じてコスト優位性を維持しているが、技術移転上の制約から同社のユニットが海外で競合することはほとんどない。
EMEA・北米浮体式生産蔵積出設備(FPSO)市場
中東・アフリカは2025年の市場価値の22%を合計で創出した。ADNOCの28億米ドル規模の酸性ガスFPSOは、酸性ガス圧入技術を組み込み、年間230万トンのCO₂を貯留することで、UAEのネットゼロプログラムと連動している。ナイジェリアのボンガ・サウスウェストおよびアンゴラの中期プロジェクトであるアゴゴは、成熟した堆積盆地における代替需要の典型例である。北米と欧州は収益の18%を占め、メキシコ湾およびノルウェー北海のオペレーターは、厳格な環境規制のもとでカーボンキャプチャー対応仕様への転換を進めている。
競合環境
市場集中度
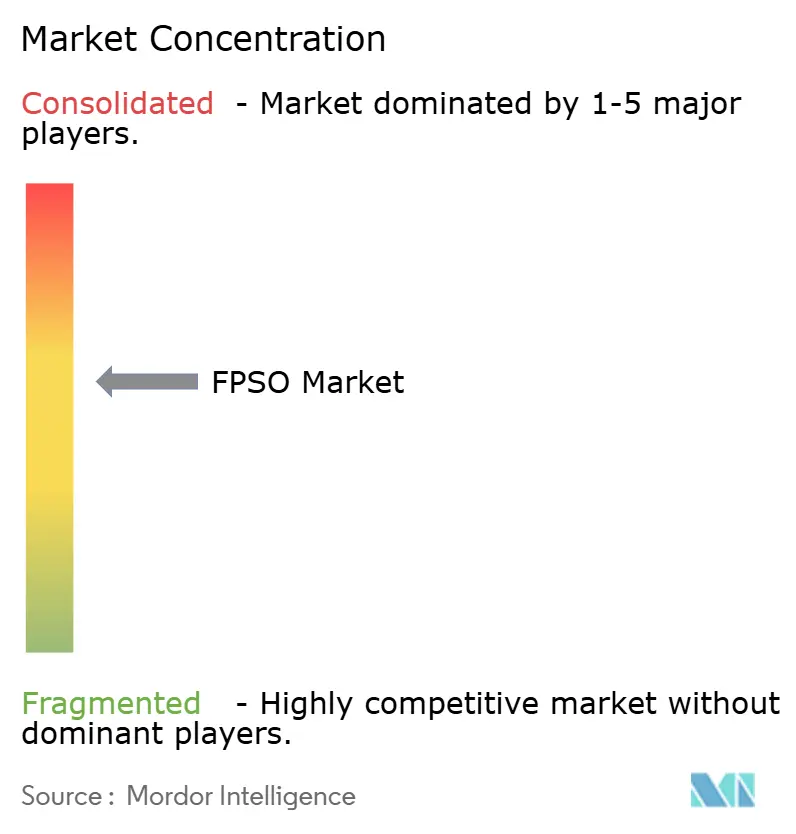
主要請負業者であるSBM Offshore、MODEC、BW Offshore、Yinson、Bumi Armadaは、2025年半ば時点で総額480 ビリオン 米ドル相当の世界受注残の約60%を支配しており、浮体式生産貯蔵積出設備(FPSO)市場における中程度の集中度を反映しています。SBMのFast4Wardは設計から就航までの期間を38ヶ月に短縮し、2022年以降8件の受注を獲得しました。MODECの内部ターレット技術は切り離し時間を6時間に半減させ、ハリケーン多発地域では重要な優位性となっています。中国のヤードであるCOOEC、COSCO、大連は改造において西側同業者より15〜20%低い価格で入札しますが、高度なターレットやCCSモジュールが必要な場合は採用上の障壁に直面します。
イノベーションは炭素回収改修とデジタルツインによるメンテナンスに集中しています。Equinorは2030年の排出規制期限が近づくにつれ、30〜50 ビリオン 米ドルの改修市場を見込んでいます。Seatriumはデジタルツインを活用して性能連動型リースのもとで計画外の稼働停止を18%削減しています。リース・アンド・オペレート調達は現在受注の72%を支えており、競争軸が設備投資コストから運用卓越性と資金調達能力へとシフトしており、これは強固なバランスシートと確立された稼働率実績を持つ請負業者に有利に働きます。
浮体式生産貯蔵積出設備(FPSO)産業のリーダー企業
-
SBM Offshore N.V.
-
Modec Inc.
-
BW Offshore Ltd.
-
Yinson Holdings Bhd.
-
Bumi Armada Bhd.
- 注:主要企業の掲載順は順位を示すものではありません。
浮体式生産貯蔵積出設備(FPSO)市場 このレポートでカバーされる企業
- SBM Offshore N.V.
- Modec Inc.
- BW Offshore Ltd.
- Yinson Holdings Bhd.
- Bumi Armada Bhd.
- Saipem SpA
- Seatrium Offshore & Marine Limited
- Samsung Heavy Industries Co. Ltd.
- China Offshore Oil Engineering Co.
- Bluewater Holding BV
- Teekay Corp. Ltd.
- Petrofac Ltd.
- MISC Berhad
- COSCO Shipping Heavy Industry
- Petrobras
- CNOOC Ltd.
- TotalEnergies SE
- ExxonMobil Corp.
- Chevron Corp.
- Shell plc
- BP plc
- Equinor ASA
- Petronas
- ADNOC
最近の産業開発事情 浮体式生産貯蔵積出設備(FPSO)市場
- 2025年10月:BW EnergyはかつてのFPSO Polvoをマロンバと改名し、ブラジルのMarombaフィールドへの展開に向けて中国で改修中です。石油処理・積出向けに設計された改修済みFPSOは、1億2,000万バレル超の原油へのアクセス計画における重要な要素であり、生産能力を強化してカンポス盆地の開発を支援します。
- 2025年9月:オーストラリア北部におけるSantosのBarossa LNG海洋開発の主要コンポーネントであるBW Opal FPSOが、初ガスの受け入れとともに生産操業を開始しました。この浮体式生産貯蔵積出設備は1日あたり最大8億5,000万標準立方フィートのガスを処理する能力を持ち、プロジェクトが本格稼働とLNG輸出に向けて進む中でコンデンセートを管理しています。
- 2025年8月:Yinson HoldingsのFPSOとして最大のAgogo FPSOが、アンゴラ沖でAzule Energyとの15年間のチャーター契約のもとで操業を開始しました。契約総額は50 ビリオン 米ドルを超えています。同船は予定より早く初石油を達成し、炭素回収を含む排出削減技術を組み込んでいます。
- 2025年2月:SBM OffshoreはPetrobrasと、将来の浮体式生産貯蔵積出設備(FPSO)船舶向けの炭素回収モジュールを評価するスタディ契約を締結しました。このスタディは三菱重工業のCO₂回収技術とSBMのFast4ward®設計を組み込んでいます。emissionZERO®イニシアチブの一環として、PetrobrasフィールドへのFPSOガスタービンからの排出削減と各種構成の展開評価を目的としています。
浮体式生産貯蔵積出設備(FPSO)市場 レポートの範囲と調査方法論
Market Definition and Coverage
The Floating Production Storage and Offloading (FPSO) Market measures annual global spending on FPSO vessel construction and conversion for offshore hydrocarbon production. It covers vessels configured to produce, process, store, and offload hydrocarbons across the report's stated geographies.
Scope exclusions: Crude oil tankers not configured as FPSOs, fixed offshore production platforms, standalone subsea production systems, separately contracted overhaul or maintenance services for an installed FPSO, and shipyard steel and other materials sold as inputs are excluded.
Segmentation Overview
- タイプ別
- 改造タンカー
- 新造専用船
- 船体タイプ別
- 二重船体
- 単一船体
- 推進方式別
- 自航式FPSO
- 曳航式FPSO
- 水深別
- 浅海
- 深海
- 超深海
- 貯蔵容量別
- 100万バレル未満
- 100万〜200万バレル
- 200万バレル超
- 処理能力別
- 石油FPSO
- ガスFPSO
- ハイブリッド(石油・ガス)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- スペイン
- フランス
- イタリア
- ノルウェー
- オランダ
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- シンガポール
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- エジプト
- アルジェリア
- その他の中東・アフリカ
- 北米
Data Sources, Market Sizing, and Validation
Desk Research
Sources such as the Bureau of Safety and Environmental Enforcement's offshore statistics by water depth, the FPSO fleet analysis published by Offshore magazine, SBM Offshore's 2025 Annual Report, and Modec's 2025 Annual Securities Report provide complementary evidence on offshore activity, vessel counts and types, contractor revenue, project schedules, and delivery patterns. BSEE's data are a United States depth-specific indicator, while fleet analysis and contractor disclosures help assess activity across the global market.
Company filings and investor presentations from shipyards, contractors, lease providers, and operators can clarify contract values, vessel specifications, milestones, project delays, and whether bundled systems are part of a vessel award. Operator tender notices and reputable industry press provide independent checks on announced awards and delivery schedules. These named sources are not exhaustive, and further sources inform collection, validation, and clarification.
Primary Interviews and Surveys
Interviews and structured surveys would target executives and functional specialists at FPSO contractors, shipyards, operators, and lease providers who oversee commercial awards, engineering, project controls, procurement, finance, and operations. Their input would test the interpretation of public contract scopes, delivery timing, price and capacity assumptions, and regional attribution, while documented awards and supplier disclosures would anchor the estimates. Where public evidence leaves gaps, analysts would record the missing variable, use comparable disclosed projects to bound it, and triangulate the resulting estimate against independent fleet, investment, and contractor signals.
Distribution of primary research fieldwork respondents
| Company type | Respondent position | Region |
|---|---|---|
| Top tier: 30% | CXOs: 20% | APAC: 40% |
| Mid tier: 45% | Functional/Unit leaders: 30% | EMEA: 30% |
| Smaller Players: 25% | Managers: 50% | Americas: 30% |
Market-Sizing & Forecasting
Analysts would estimate the global value of FPSO construction and tanker conversion contracts using a top-down model of annual vessel award and delivery spending, then check selected totals against supplier roll-ups and sampled contract values multiplied by scheduled vessel deliveries. Key indicators would include offshore project final investment decisions and FPSO awards, disclosed contract prices and payment milestones, contractor backlogs and expected delivery dates, active fleet age and redeployment or replacement plans, and shipyard capacity and schedule. Together these indicate the number, timing, and value of vessel contracts entering annual revenue. Scenario analysis would reflect the project-driven nature of FPSO procurement by varying award timing, deferrals, and delivery schedules, while disclosed contract values anchor price assumptions. Analysts would assign value shares across converted and newbuild vessels, hull and propulsion configurations, water-depth and storage classes, processing capability, and countries according to the specifications and locations of awarded projects, rather than treating fleet counts as revenue. When contract terms are undisclosed, comparable public awards and vessel specifications would bound contract value and delivery timing, and selective supplier roll-ups would be reconciled to the top-down total. Experts could check the reasonableness of these variable-level forecasts without replacing documentary evidence.
Data Validation & Update Cycle
Public award announcements and tenders would be triangulated against contractor filings, project schedules, fleet records, and independent offshore investment indicators, with analysts checking that each value represents a vessel construction or conversion contract and that bundled systems are counted once. They would investigate unusual year-to-year movements, contract values, delivery timing, and regional or segment shares, document variance explanations, and complete a multi-step analyst review before sign-off. Re-contact would be triggered when a disclosed award changes status, scope, price, or delivery date, or when a material gap cannot be resolved from public evidence. The dataset would be refreshed annually, updated between cycles after material project or regulatory events that affect awards or delivery, and given a fresh review immediately before delivery.
Mordor Intelligence's Fpso Market Sizing Compared With Other Published Estimates
Published estimates can differ in the transactions and products they count and the inputs used to model demand. The Floating Production Storage and Offloading (FPSO) Market measures annual global spending on FPSO vessel construction and conversion for offshore hydrocarbon production.
Key Gap Drivers include the study's defined coverage and market-specific modeling choices. Key indicators would include offshore project final investment decisions and FPSO awards, disclosed contract prices and payment milestones, contractor backlogs and expected delivery dates, active fleet age and redeployment or replacement plans, and shipyard capacity and schedule.
Benchmark comparison
| Source | Market Size | Gaps in Research Methodology |
|---|---|---|
| Mordor Intelligence | USD 9.78 B (2027) | |
| Global Consultancy A | USD 23.04 B (2023) | At its 2023 base, this estimate is 135.6% above this report's 2027 value of USD 9.78 B, 4 years later. Its stated lifecycle scope includes FPSO operation and leasing as well as design and construction, adding recurring revenue beyond vessel awards. |
| Global Consultancy B | USD 15.41 B (2024) | At its 2024 base, this estimate is 57.6% above this report's 2027 value of USD 9.78 B, 3 years later. Its segment scope also includes tension-leg platforms, spars, semisubmersibles, and floating LNG, extending beyond FPSO vessel contracts. |
For Mordor Intelligence, public award announcements and tenders would be triangulated against contractor filings, project schedules, fleet records, and independent offshore investment indicators, with analysts checking that each value represents a vessel construction or conversion contract and that bundled systems are counted once.
レポートで回答される主要な質問
2026年における浮体式生産貯蔵積出設備(FPSO)市場の規模はどのくらいですか?
浮体式生産貯蔵積出設備(FPSO)市場規模は2026年に90.3 ビリオン 米ドルを超えると予測されており、8.26%のCAGRで2031年には134.3 ビリオン 米ドルに向かって推移しています。
2031年にかけてFPSO需要が最も速く成長する地域はどこですか?
アジア太平洋地域はマレーシアのマージナルフィールドとオーストラリアのガスコンデンセート開発に後押しされ、9.9%のCAGRで拡大しています。
FPSOにリース・アンド・オペレート契約が普及している理由は何ですか?
オペレーターの初期コストをユニットあたり10〜15 ビリオン 米ドル削減し、信頼性リスクを95%超の稼働率維持を約束した請負業者に移転します。
二重船体FPSOへの移行を促進する要因は何ですか?
環境規制と単一船体ユニットへの保険割増保険料により、二重船体設計は船舶の耐用年数全体にわたってより安全かつコスト効率が高くなっています。
ハイブリッド石油・ガスFPSOはどのように価値を創出しますか?
随伴ガスをLNGに処理することで、ハイブリッドユニットは追加収益源を生み出し、より厳格なフレアペナルティに対応し、しばしば15%超の内部収益率をもたらします。