
Tamanho e Participação do Mercado de Petróleo e Gás do Irã
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 37.10 Bilhões de dólares |
| Tamanho do Mercado (2026) | 39.18 Bilhões de dólares |
| Tamanho do Mercado (2031) | 51.51 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.62 % |
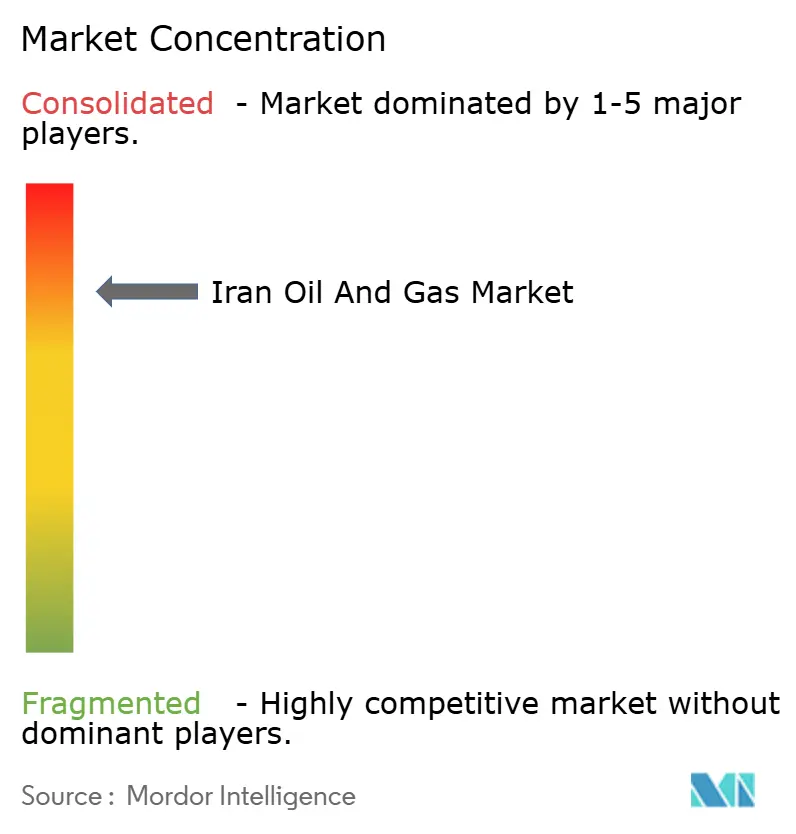
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Petróleo e Gás do Irã pela Mordor Intelligence
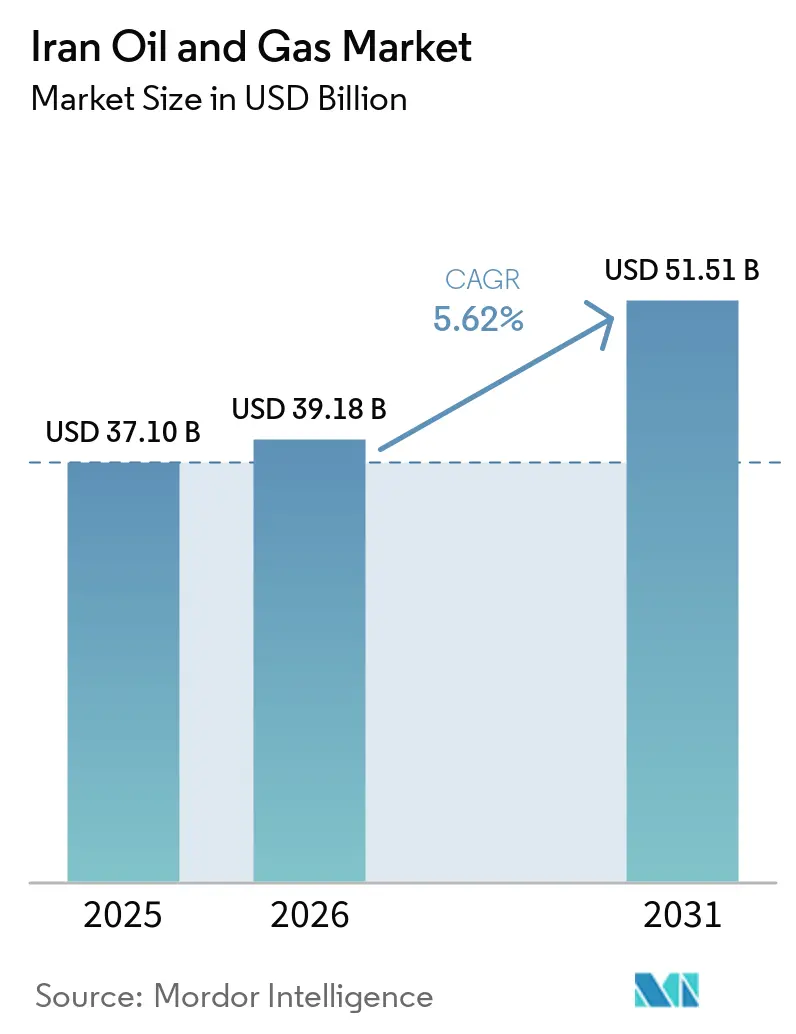
O tamanho do Mercado de Petróleo e Gás do Irã em 2026 é estimado em USD 39,18 bilhões, crescendo a partir do valor de 2025 de USD 37,10 bilhões, com projeções para 2031 indicando USD 51,51 bilhões, crescendo a um CAGR de 5,62% no período 2026-2031.
A ampla disponibilidade de reservas, o desdobramento de capital apoiado pelo Estado e os fluxos de exportação resilientes sustentam essa trajetória, mesmo com a persistência da pressão das sanções. O setor upstream ancora as receitas, pois o Irã é o quarto maior produtor de petróleo bruto da OPEP. Enquanto isso, o segmento downstream está crescendo mais rapidamente, com empresas domésticas adicionando capacidade de craqueamento catalítico fluido e fracionamento de condensado para aumentar os rendimentos de produtos. A produção terrestre permanece como espinha dorsal do mercado iraniano de petróleo e gás, mas os investimentos offshore em South Pars estão se acelerando para proteger a pressão do reservatório e sustentar a produção de gás natural. O desdobramento de ativos favorece esmagadoramente os projetos de desenvolvimento, mas os gastos com exploração estão aumentando porque a reposição de reservas tornou-se um imperativo de política. A elevada concentração de mercado persiste: a National Iranian Oil Company (NIOC) e suas subsidiárias continuam a ditar a maioria das decisões, embora contratados privados e quase-estatais agora vençam licitações de vários bilhões de dólares que antes eram domínio das grandes empresas petrolíferas internacionais.
Principais Conclusões do Relatório
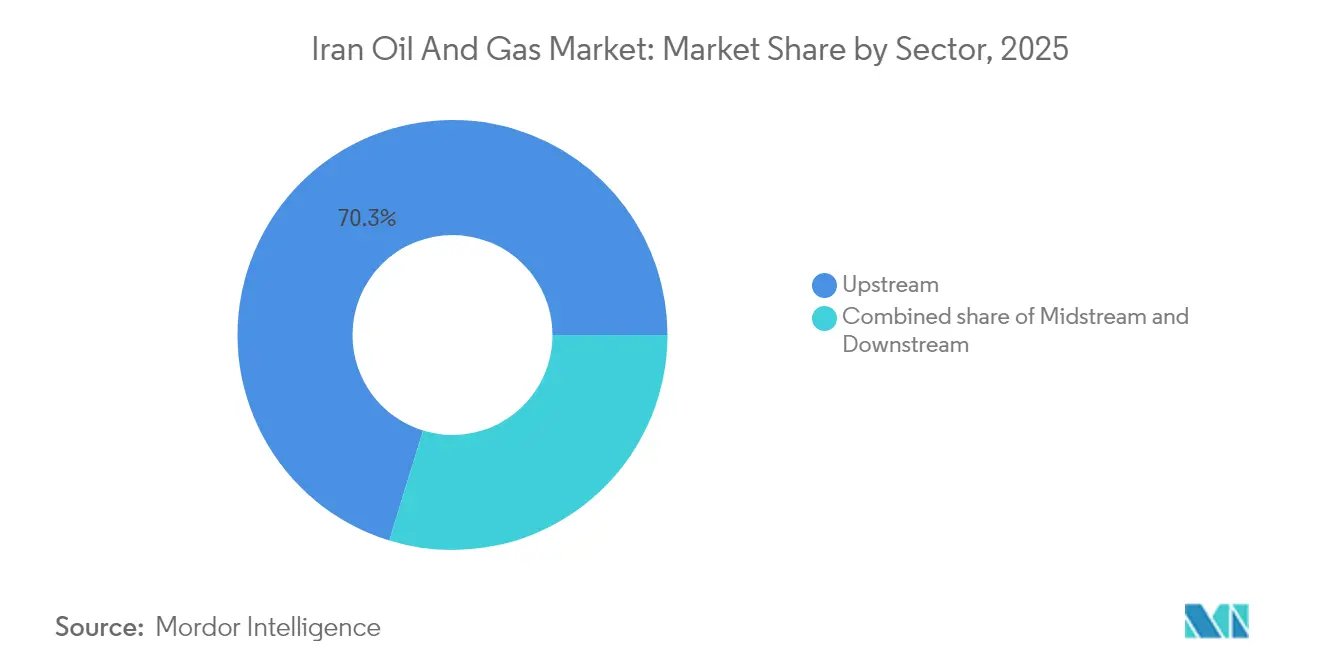
- Por setor, o segmento upstream detinha 70,25% da participação no mercado iraniano de petróleo e gás em 2025, enquanto as atividades midstream estão projetadas para registrar um CAGR de 7,18% até 2031.
- Por localização, as operações terrestres responderam por 70,75% do tamanho do mercado iraniano de petróleo e gás em 2025, e os investimentos offshore estão projetados para avançar a um CAGR de 7,62% no período 2026-2031.
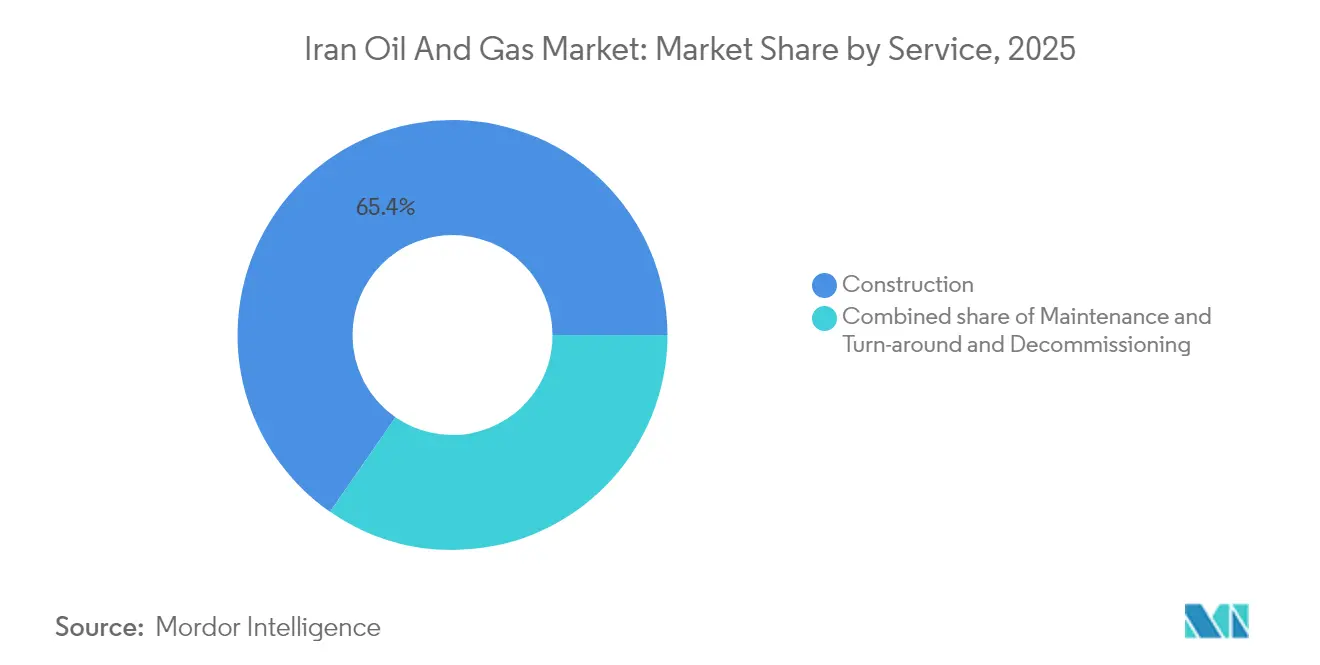
- Por serviço, a construção respondeu por 65,35% do tamanho do mercado iraniano de petróleo e gás em 2025, e está projetada para expandir a um CAGR de 6,28% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das fases do campo de gás de South Pars | +1.2% | Nacional, com impacto primário no offshore do Golfo Pérsico | Médio prazo (2-4 anos) |
| Acesso pós-JCPOA à tecnologia e know-how de GNL | +0.8% | Nacional, com potencial de exportação para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Reforma dos subsídios domésticos de combustível impulsionando os preços no varejo | +0.9% | Nacional, com efeitos de concentração urbana | Curto prazo (≤ 2 anos) |
| Crescente demanda petroquímica da Ásia-Pacífico | +1.1% | Produção nacional, mercados de exportação da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Desenvolvimento de mini-refinarias para regiões remotas | +0.6% | Regional, focado em províncias carentes de serviços | Médio prazo (2-4 anos) |
| Modelagem de reservatórios impulsionada por IA reduzindo o CAPEX de E&P | +0.4% | Nacional, concentrado nas principais operações de campos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Fases do Campo de Gás de South Pars
South Pars é a maior alavanca de crescimento individual do mercado iraniano de petróleo e gás. A NIOC assinou contratos de reforço de pressão no valor de USD 17 bilhões que abrangem novas plataformas de compressores, linhas submarinas e poços adicionais. O reservatório compartilhado contém 14 trilhões de metros cúbicos de gás e já fornece 700 milhões de metros cúbicos por dia; no entanto, a produção começaria a declinar a partir de 2027 sem as atualizações. A Fase 11 adicionou recentemente um sétimo poço, o que aumentará o fluxo diário em 28 milhões de m³ assim que todas as plataformas estiverem em operação(1). A Fase 14 opera com uma capacidade de processamento projetada de 18,25 bilhões de m³ por ano, fornecendo matéria-prima de condensado para as refinarias domésticas. O investimento protege as taxas de recuperação em relação ao Qatar, cuja extração mais rápida poderia, de outra forma, desencadear uma perda iraniana anual de 42 milhões de m³ até 2029(2).
Acesso Pós-JCPOA à Tecnologia e Know-How de GNL
A redução das barreiras tecnológicas desde 2024 reviveu o projeto de GNL do Irã, que tem como meta 10 milhões de toneladas por ano (tpa) com base no gás da Fase 12 de South Pars(3). Um acordo preliminar com a OMV e uma adjudicação de EPC no valor de USD 500 milhões a um consórcio que inclui a Daelim destacam a renovada participação europeia e asiática. O Irã detém 1.200 trilhões de pés cúbicos (tcf) de reservas de gás, mas permanece um exportador negligenciável de GNL porque seus terminais existentes nunca foram concluídos. Os fluxos de tecnologia permitem a monetização do gás isolado, a diversificação em relação aos gasodutos expostos a sanções e o posicionamento como fornecedor de equilíbrio para a Ásia assim que os trens entrem em operação no final da década de 2020. Os fabricantes domésticos de válvulas e bombas também obtêm benefícios de curva de aprendizado à medida que localizam componentes criogênicos de alta pressão para projetos futuros.
Reforma dos Subsídios Domésticos de Combustível Impulsionando os Preços no Varejo
Os custos de subsídios de combustível de USD 80-100 bilhões por ano levaram o governo a reduzir pela metade as cotas mensais de gasolina subsidiada para 42,5 milhões de litros e a elevar os preços para 20.000 riais por litro em 2025. Os preços semisubsidiados subiram para 80.000 riais por litro, reduzindo a diferença em relação à paridade de importação e desencorajando o consumo excessivo. A demanda de gasolina do Irã havia atingido 122 milhões de litros por dia, superando a produção das refinarias e resultando em contas de importação de USD 2 bilhões por ano. A reforma incentiva os motoristas a adotar práticas de conservação, libera condensado para uso como matéria-prima petroquímica e aumenta a flexibilidade fiscal para gastos upstream. As importações de gasolina premium aprovadas a taxas de mercado concentram o subsídio nas famílias de baixa renda, ao mesmo tempo em que induzem os motoristas abastados a pagar preços que refletem os custos reais.
Crescente Demanda Petroquímica da Ásia-Pacífico
O Irã produziu 69 milhões de toneladas de petroquímicos em 2023 e planeja superar 80 milhões de toneladas em 2024, apoiado por 10 novos complexos. A receita de exportação já está em USD 16 bilhões, com a China, a Índia e outros compradores asiáticos respondendo pela maioria dos volumes. A matéria-prima competitiva derivada do gás de baixo custo permite que os produtores iranianos precifiquem de forma atrativa, mesmo quando expedem via comerciantes terceirizados, superando assim as barreiras das sanções. A estratégia de integração da National Petrochemical Company posiciona o Irã para ascender na cadeia de valor para produtos especializados que carregam margens mais altas e menor intensidade de transporte. A demanda doméstica por plásticos, fertilizantes e solventes fornece uma base estável, protegendo o mercado iraniano de petróleo e gás da volatilidade das exportações.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco de reintegração das sanções secundárias dos EUA | -1.8% | Global, com impacto primário nos mercados de exportação | Curto prazo (≤ 2 anos) |
| Infraestrutura terrestre de produção envelhecida | -0.7% | Nacional, concentrado em campos maduros | Longo prazo (≥ 4 anos) |
| Rotas limitadas de financiamento externo via SWIFT | -0.5% | Global, afetando parcerias internacionais | Médio prazo (2-4 anos) |
| Alta exigência de reinjeção de gás para campos maduros | -0.3% | Nacional, principalmente campos terrestres legados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Risco de Reintegração das Sanções Secundárias dos EUA
As sanções secundárias de Washington dificultam o seguro de petroleiros, as operações bancárias e a aquisição de peças de reposição, aumentando assim os custos operacionais e limitando o capital para expansão. Novas designações em 2025 visaram uma rede que facilita entregas de frota-sombra à China e impuseram penalidades ao ministro do petróleo do Irã. As exportações de petróleo bruto do Irã se recuperaram para cerca de 1,65 mbpd em 2025, mas permanecem vulneráveis a um monitoramento marítimo mais rigoroso que poderia reduzir drasticamente os fluxos e prejudicar as receitas fiscais. O isolamento financeiro também atrasa pagamentos a contratados de EPC, perturba importações de equipamentos e limita o investimento direto estrangeiro, essencial para métodos avançados de recuperação aprimorada de petróleo.
Infraestrutura Terrestre de Produção Envelhecida
Aproximadamente 85% das refinarias iranianas foram construídas antes de 1979 e precisam de reformas abrangentes para atender às especificações de combustível Euro 4/5(4). As configurações atuais convertem 30% do petróleo bruto em mazute e betume, agravando a poluição doméstica e reduzindo as margens dos produtos. As taxas de declínio em gigantes como Masjid Soleyman destacam a urgência: a ausência de sistemas modernos de elevação artificial e controle de corrosão erode constantemente a capacidade de processamento. Um plano de modernização de USD 43 bilhões foi paralisado após o colapso do JCPOA, deixando projetos como a há muito planejada atualização da unidade de hidrotratamento de resíduos em Abadan fora do cronograma. O governo agora prioriza renovações seletivas, como a unidade de hidroconversão de resíduos ecológica em Isfahan, mas as lacunas de financiamento retardam uma reforma abrangente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor:
Domínio do Upstream Impulsiona a Liderança de MercadoO segmento upstream contribuiu com 26,06 bilhões de USD para o tamanho do mercado de petróleo e gás do Irã em 2025, representando uma participação expressiva de 70,25% do mercado de exploração e produção de petróleo e gás do Irã no ano. Enquanto isso, as atividades de midstream devem se expandir a um CAGR de 7,18% até 2031, à medida que novos oleodutos e terminais de armazenamento entram em operação. A National Iranian Oil Company assinou contratos de desenvolvimento no valor de 13 bilhões de USD que elevarão a produção em 350.000 bpd em seis campos, com Azadegan previsto para atingir 550.000 bpd após a conclusão das instalações de superfície, unidades de injeção de gás e redes de coleta. O impulso do midstream concentra-se no oleoduto de 300.000 bpd que liga a refinaria de Bandar Abbas aos centros de abastecimento do interior; esse oleoduto elimina os traslados de petroleiros costeiros e economiza 80 milhões de USD por ano em frete. Os ganhos no downstream devem vir da quarta fase totalmente doméstica da Refinaria Persian Gulf Star, que adicionará 120.000 bpd de capacidade de condensado, posicionando o Irã como um exportador consistente de gasolina em vez de importador.
A composição setorial do Irã reflete uma resposta adaptativa às sanções que limitam a tecnologia estrangeira; os contratantes locais agora gerenciam módulos complexos, como trens de coqueamento retardado e hidrocraqueamento, anteriormente operados por empresas internacionais de engenharia. A fabricação doméstica de bombas, válvulas e catalisadores reduz os atrasos de aquisição e ancora os custos em moeda local. A integração petroquímica fornece um sumidouro adicional de demanda; a produção atingiu 100 milhões de toneladas em 2024, um aumento de 10% que consolida o status do Irã como o segundo maior fornecedor do Golfo de polímeros e fertilizantes. O upstream ainda domina o fluxo de caixa porque cada barril incremental garante divisas estrangeiras; no entanto, a expansão paralela das instalações de midstream e downstream mitiga as interrupções nas exportações e captura margens mais elevadas de produtos refinados e petroquímicos.

Por Localização:
Ativos Terrestres Ancoram a Base de ProduçãoOs recursos terrestres entregaram 70,75% do tamanho do mercado iraniano de petróleo e gás em 2025, com base na força dos campos estabelecidos há muito tempo em Khuzestan, enquanto a produção offshore no Golfo Pérsico e no Mar de Omã está projetada para crescer a um CAGR de 7,62% até 2031, elevando sua participação no mercado iraniano de petróleo e gás ao longo do horizonte de previsão. O domínio terrestre decorre de reservatórios gigantes — Azadegan, Azar e Masjid Soleyman — que coletivamente contêm 38 bilhões de barris in situ e desfrutam de acesso por estradas pavimentadas, redes de injeção de água e mão de obra experiente. A aceleração offshore baseia-se no desenvolvimento contínuo de South Pars; o gasto total atingiu USD 90 bilhões, com USD 17 bilhões adicionais reservados para o reforço de pressão a fim de acompanhar as retiradas do Qatar da cúpula compartilhada.
A alocação geográfica também leva em conta os mais de trinta reservatórios compartilhados onde o Irã enfrenta extração competitiva por seus vizinhos; o campo petrolífero Forouzan ilustra a lacuna, pois a Arábia Saudita extrai quatorze vezes mais da mesma estrutura. Os projetos offshore, portanto, têm peso estratégico: South Pars agora fornece 70% da demanda nacional de gás e se classifica como a maior reserva de gás autônoma do mundo. A economia terrestre ainda é atraente — menor capex, logística mais fácil e retorno rápido — mas os reservatórios offshore mais profundos prometem retornos superiores a longo prazo e diversificam a matéria-prima para futuros trens de GNL e petroquímicos. Juntos, os investimentos específicos por localização buscam um equilíbrio entre a geração de caixa de curto prazo e a segurança de fornecimento a longo prazo.
Por Tipo de Ativo:
Atividades de Construção Lideram o Foco de InvestimentoOs projetos de construção responderam por 65,35% da participação no mercado de petróleo e gás do Irã em 2025 e devem avançar a um CAGR de 6,28% até 2031, tornando a construção de infraestrutura a maior alocação singular de capital ao longo da cadeia de valor. O contrato de 20 anos de Azadegan ilustra a escala: perfurar 420 novos poços, instalar 460 km de linhas de escoamento e instalar duas estações de compressão de elevação a gás elevarão a capacidade do campo de 205.000 bpd para 550.000 bpd. O líder doméstico de EPC Khatam al-Anbiya está à frente da quarta fase da Refinaria Persian Gulf Star, destacando um impulso político para concluir megaprojetos com talento iraniano e aço, catalisadores e sistemas de controle de origem local.
O apelo da construção reflete as realidades das sanções; obras civis e montagem mecânica dependem de habilidades nacionais em vez de núcleos digitais importados ou software proprietário. A atividade paralela abrange a hidroconversão ecológica de resíduos na Refinaria de Isfahan e dez novas plantas petroquímicas, que coletivamente aumentarão a capacidade agregada para superar 95 milhões de toneladas até 2025. A extensão dos gasodutos deve atingir 15.000 km até março de 2025, reduzindo o transporte rodoviário e diminuindo as perdas de produtos em rotas terrestres longas. A priorização da construção prontamente disponível mitiga os gargalos tecnológicos, garante empregos e prepara uma plataforma para futuros projetos de recuperação aprimorada de petróleo e GNL assim que as sanções forem aliviadas.
Análise Geográfica
A concentração doméstica molda o mercado iraniano de petróleo e gás. O Golfo Pérsico domina as atividades offshore, liderado por South Pars com 14 tcm de reservas de gás e uma produção diária de 700 milhões de m³ que sustenta quase todas as ambições de matéria-prima de GNL e petroquímica. As províncias costeiras do sul abrigam fracionadores de condensado e píeres de exportação, minimizando a distância entre o processamento de gás, refino e o embarque em petroleiros. Khuzestan, no sudoeste, ancora a produção terrestre de petróleo bruto com campos que juntos fornecem mais da metade da produção nacional.
A dinâmica dos campos compartilhados influencia os gastos. O Irã compete com o Iraque em 12 reservatórios e com o Qatar no campo de South Pars, o que impulsiona cronogramas de perfuração acelerados e programas de manutenção de pressão para evitar a migração transfronteiriça. A área do Mar Cáspio permanece subexplorada; o Irã é o único Estado litorâneo que não produz petróleo, apesar de deter 0,5 bilhão de barris de reservas comprovadas, limitadas pela profundidade, condições de gelo e falta de plataformas de águas profundas. Avançando para o leste, o terminal de Jask no Golfo de Omã fornece um desvio estratégico ao Estreito de Ormuz, oferecendo ao Irã redundância contra perturbações em pontos de estrangulamento marítimo.
A geografia dos gasodutos amplia a influência. O Irã, o Turcomenistão e o Iraque assinaram um acordo de troca que moverá 10 bcm de gás turcomeno através das linhas iranianas para o Iraque, gerando tarifas de trânsito e reforçando a relevância regional. Novos gasodutos de 42 polegadas para petróleo bruto e derivados ligam refinarias do interior a portos de exportação, liberando capacidade na Ilha de Kharg e diversificando os pontos de saída. Apesar de seu peso em hidrocarbonetos, a implantação de energias renováveis está atrasada: a capacidade de energia limpa instalada está em 75 MW, contra uma meta de 2.500 MW, muito atrás da Arábia Saudita e da Turquia. A geografia, portanto, oferece tanto oportunidades quanto lacunas que orientam a próxima alocação de capital.
Panorama regulatório
O setor de petróleo e gás do Irã é regido pelo Ministério do Petróleo (MOP), sob a Lei sobre Deveres e Poderes do Ministério do Petróleo (2012), com a execução operacional concentrada em entidades estatais, incluindo National Iranian Oil Company (NIOC), National Iranian Gas Company (NIGC) e National Iranian Oil Refining and Distribution Company (NIORDC). O investimento e o desenvolvimento upstream continuam a depender principalmente do modelo de contrato Iran Petroleum Contract (IPC), que estrutura a participação de contratados por meio de arranjos de tipo serviço e vinculados a desempenho, em vez de propriedade concessionária.
As mudanças regulatórias recentes concentram-se em um processamento mais rápido de projetos e em contratação mais flexível, para manter os desenvolvimentos avançando sob as restrições das sanções. Em junho de 2025, o Conselho Econômico emitiu uma regulamentação para facilitar a conclusão e a implementação de contratos de petróleo e gás upstream, incluindo prazos definidos para a NIOC (três semanas para tratamento de propostas e dois meses para negociações). Uma emenda de outubro de 2023 ao modelo do IPC também permitiu que contratados concedessem subcontratos limitados de segundo nível (abaixo de 0,5% do custo de capital direto) sem aprovação prévia do Comitê Conjunto de Gestão, reduzindo o atrito administrativo para serviços de campo e pacotes de menor escopo.
Cenário Competitivo
O mercado iraniano de petróleo e gás é altamente concentrado em torno de entidades estatais. A NIOC controla o licenciamento e a produção upstream, enquanto a National Iranian Gas Company gerencia o processamento e as linhas-tronco. A Pars Oil and Gas Company lidera as operações de South Pars. Empresas domésticas de EPC e serviços, como Petropars, Khatam al-Anbiya Construction e MAPNA Group, garantiram USD 17 bilhões em contratos de reforço de pressão de South Pars em 2025, refletindo um pivô estratégico em direção à nacionalização da entrega de projetos. A localização é agora uma política explícita porque as sanções cortaram o acesso às grandes empresas ocidentais.
Os movimentos estratégicos enfatizam cada vez mais a integração vertical. A MAPNA, originalmente fabricante de turbinas, agora perfura poços terrestres e fornece equipamentos para refinarias, integrando-se ao longo de toda a cadeia de valor. Entidades da Guarda Revolucionária expandiram seu controle sobre a comercialização de petróleo bruto, coordenando a logística da frota-sombra e oferecendo descontos de preços a refinadores asiáticos que fornecem dinheiro ou bens em troca(5). Tal controle aperta a concentração do mercado, mas garante a continuidade quando o financiamento externo vacila.
A inovação surge apesar do isolamento. A Organização de Tecnologia da Informação do Irã lançou seis megaprojetos de IA destinados a reduzir uma lacuna de oferta-demanda de energia de 15-25% por meio da otimização do consumo industrial e da previsão de manutenção de gasodutos. Implantações piloto em modelagem de reservatórios upstream visam aprimorar os fatores de recuperação sem depender de consultores estrangeiros. As empresas capazes de combinar dados de campo com ferramentas de IA ganham uma vantagem comercial à medida que a NIOC recompensa os ganhos de eficiência com contratos baseados em desempenho.
Líderes do Setor de Petróleo e Gás do Irã
-
National Iranian Oil Company (NIOC)
-
National Iranian Gas Company (NIGC)
-
National Iranian Oil Refining & Distribution Company (NIORDC)
-
National Petrochemical Company (NPC)
-
Petropars Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Petróleo e Gás do Irã Empresas cobertas neste relatório
- National Iranian Oil Company (NIOC)
- National Iranian Gas Company (NIGC)
- National Iranian Oil Refining & Distribution Company (NIORDC)
- National Petrochemical Company (NPC)
- Iranol Oil Company
- Pars Oil Company
- PetroIran Development Company (PEDCO)
- Petropars Ltd
- Dana Energy
- Mapna Group (Oil & Gas Division)
- Persia Oil & Gas Industry Development Co.
- Pasargad Energy Development Co.
- Tadbir Energy Development Group
- Iranian Offshore Engineering & Construction Co. (IOEC)
- National Iranian Drilling Company (NIDC)
- Sina Energy Development Co.
- Khatam al-Anbiya Construction HQ (Oil division)
- Ghadir Investment (Oil & Gas)
- Omid Investment Management (Energy)
Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo concentra-se na capacidade de execução que protege a produção de base e alivia os desequilíbrios de abastecimento doméstico, particularmente em províncias petrolíferas maduras e em toda a rede nacional de gás. Os contratos de investimento da NIOC de janeiro de 2026, avaliados em 2,7 bilhões de dólares, para 20 sondas de perfuração onshore e equipamentos de processamento de petróleo bruto em campos como Mansouri, Abtimur, Ramshir e Golkhari, apontam para uma demanda sustentada por pacotes de perfuração, recondicionamento e processamento de superfície fornecidos internamente, além de escopo associado de manutenção e construção. Projetos de conectividade também oferecem uma via paralela para reduzir gargalos entre produção, refino e centros de demanda, com a conclusão no final de 2025 do oleoduto de petróleo bruto de 102 km entre Sabzab e Tang-e Fani, e o início de transferências estáveis de petróleo bruto para a refinaria de Shazand em janeiro de 2026.
A estabilidade do gás offshore e as novas adições de reservatórios definem um segundo conjunto de oportunidades para capacidades de EPC, serviços de poços, subsea e relacionadas à compressão. Ações da Pars Oil and Gas Company em 2026, incluindo uma licença ambiental para a Fase 11 do South Pars (Plataforma A) e a conclusão de poços de adensamento nas Fases 15 e 3 do South Pars, reforçam a necessidade de cadeias de fornecimento de gestão de pressão e perfuração de adensamento vinculadas ao South Pars, que já fornece uma grande parcela da demanda nacional de gás. No lado da gestão da demanda, a NIGC assinou programas com empresas de serviços de energia para reduzir o consumo do usuário final em 25% a 35% no âmbito do Sétimo Plano de Desenvolvimento, criando espaço comercial para soluções de medição, detecção de vazamentos, reabilitação de rede e eficiência industrial. A meta do Sétimo Plano de Desenvolvimento do governo de 12.000 MW em renováveis até o final de 2026, além de mandatos para que agências governamentais aumentem sua participação solar (20% a 40%), também apoia iniciativas de equilíbrio entre gás e energia elétrica, com efeitos colaterais para a alocação de gás upstream e projetos de confiabilidade midstream, como o gasoduto Miandoab-Ajabshir (96% concluído, com comissionamento previsto para novembro de 2026).
Desenvolvimentos industriais recentes em Mercado de Petróleo e Gás do Irã
- Março de 2026: A National Iranian Gas Company (NIGC) anunciou um esforço para acelerar a conclusão de projetos inacabados da rede de gás e lançou a iniciativa Leak-Free 1405, voltada para desempenho de zero vazamento. O programa eleva o escopo de integridade, monitoramento e reparo de dutos em todo o sistema de transmissão e distribuição, alinhando o capex com prioridades de confiabilidade e redução de perdas em períodos de aperto de oferta.
- Setembro de 2025: A National Iranian Oil Company (NIOC) assinou um contrato de 600 milhões de dólares e 20 anos com a Mobarakeh Steel Co. e a Iranian Offshore Engineering and Construction Co. (OIEC) para desenvolver o campo de gás Madar. O acordo fortalece a execução ancorada domesticamente para adições de gás upstream e apoia o reforço do fornecimento para a rede nacional em meio a restrições de tecnologia e financiamento.
- Março de 2025: A NIOC assinou contratos totalizando cerca de 17 bilhões de dólares com Petropars, Khatam al-Anbiya, OIEC e MAPNA para executar o Projeto de Aumento de Pressão do South Pars em sete polos. O investimento formalizou um grande programa offshore com múltiplos contratados, focado em plataformas de compressão, linhas subsea e poços, o que apoia diretamente a capacidade do Irã de sustentar a produção do South Pars e estabilizar o fornecimento de gás para energia e indústria.
Mercado de Petróleo e Gás do Irã Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este relatório, o mercado é definido como o valor gerado pelas atividades de petróleo e gás no Irã nas operações de upstream, midstream e downstream, incluindo trabalhos onshore e offshore, e os serviços essenciais de suporte aos ativos ao longo de seu ciclo de vida.
Exclusões de escopo: O dimensionamento não considera as cadeias de valor mais amplas de energia e eletricidade (como geração de energia elétrica) e a mineração não relacionada a hidrocarbonetos como parte do mercado.
Visão Geral da Segmentação
- Por Setor
- Upstream
- Midstream
- Downstream
- Por Localização
- Terrestre
- Marítimo
- Por Serviço
- Construção
- Manutenção e Parada Programada
- Descomissionamento
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual sobre produção, processamento e restrições do sistema do Irã, antes de os números serem modelados. Recorremos a fontes públicas como publicações estatísticas da OPEP e da AIE, relatórios de países da EIA, séries comerciais do UN Comtrade e indicadores macroeconômicos do Banco Mundial para fundamentar volumes, contexto de preços e premissas de câmbio.
Para traduzir a atividade setorial em um modelo de valor, também analisamos comunicados de empresas e demonstrações auditadas quando disponíveis, além de apresentações a investidores, artigos técnicos e cobertura jornalística confiável sobre desenvolvimento de campos, disponibilidade de oleodutos e operações de refinarias. Onde o rastro público se tornava escasso, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, bem como sinais de importação e exportação em nível de embarque para equipamentos e materiais selecionados, principalmente para validar direção e timing, e não para forçar totais exatos. Essas fontes documentais são ilustrativas e não exaustivas, e muitas outras referências foram utilizadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas de Campo
Nosso trabalho de campo no Irã abrange CXOs, líderes funcionais e de unidades, e gestores nas áreas de upstream, midstream, downstream e serviços para campos de petróleo. Entrevistas e pesquisas ajudam a esclarecer preços realizados, cronograma de projetos, utilização, efeitos de sanções e atividades não reportadas que podem não aparecer em dados secundários. Comparamos as respostas com o modelo para investigar lacunas antes de aceitar as premissas finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 18% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 32% |
| Players menores: 25% | Gestores: 50% |
Dimensionamento do Mercado e Previsões
O modelo central começa com uma construção top-down que reconstrói a atividade do Irã utilizando indicadores de produção e throughput de processamento, e então aplica premissas de intensidade de serviços e custos nas áreas de upstream, midstream e downstream. Os totais foram corroborados com aproximações bottom-up seletivas, como verificações de gastos em projetos amostrados, mix típico de serviços por tipo de ativo e uma lógica limitada de preço médio de venda por volume para itens recorrentes, o que ajudou a ajustar os números finais quando divergências foram identificadas.
Os principais insumos utilizados no modelo incluíram níveis de produção de petróleo bruto e gás, padrões de utilização de refinarias, mix de desenvolvimento onshore versus offshore, adições de oleodutos e armazenamento, e premissas de intensidade de dias de serviço ou manutenção que variam com a idade dos ativos. As previsões foram elaboradas com base em análise de cenários, pois o ambiente de sanções, atrasos em projetos e o timing cambial podem alterar os resultados anuais mesmo quando os vetores de demanda de longo prazo permanecem semelhantes. Onde informações bottom-up estavam ausentes para projetos menores, as premissas foram dimensionadas utilizando classes de ativos comparáveis e revisadas novamente durante as chamadas de validação.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo foram verificados em relação a sinais independentes, como tendências de produção, marcos públicos de projetos e indicadores macroeconômicos que tipicamente movimentam os gastos do setor, e quaisquer grandes variações foram investigadas antes da aprovação final. Verificações de anomalias foram realizadas em múltiplos níveis, incluindo variações ano a ano, economia unitária implícita e participações de segmentos que se desviaram além de limites realistas, seguidas de uma revisão interna entre analistas.
O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram as perspectivas de oferta, premissas de preços ou o timing de execução de projetos. Se novas divulgações ou sinais de mercado confiáveis alterarem materialmente um insumo central, os especialistas são novamente consultados e as premissas são reprocessadas para que a visão publicada permaneça atualizada.
Estimativa do Mercado de Petróleo e Gás do Irã da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o petróleo e gás do Irã podem parecer muito distintos, mesmo quando janelas de tempo semelhantes são utilizadas, porque cada publicador define os limites do mercado de forma diferente e também normaliza preços e câmbio à sua própria maneira. As diferenças também decorrem de quais indicadores de atividade são considerados mais confiáveis e de quão recentemente as premissas foram atualizadas.
Algumas estimativas externas incorporam gastos mais amplos com energia e uso final que estão fora das operações de petróleo e gás, e o valor cresce rapidamente à medida que mais categorias de usuários finais são adicionadas. Na Mordor Intelligence, o valor é limitado às atividades de upstream, midstream e downstream dentro do Irã, com cobertura onshore e offshore, e com serviços contabilizados apenas quando estão vinculados à construção, manutenção e parada programada, ou descomissionamento de ativos de petróleo e gás.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 37,10 bilhões de USD (2025) | |
| Global Consultancy A | 80,00 bilhões de USD (2024) | Utiliza uma base de 2024 e apresenta uma construção mais ampla que pode incluir o consumo de energia pelo usuário final e receitas adjacentes à energia, o que eleva os totais em comparação com uma visão da cadeia de valor de petróleo e gás orientada por atividade. |
| Industry Publisher B | 56,04 bilhões de USD (2025) | Concentra-se nos gastos de exploração e produção e na cobertura de empresas, o que pode superatribuir o capex de upstream ao mercado total e pode deixar de capturar as verificações de equilíbrio de midstream e downstream vinculadas ao throughput e à intensidade de serviços. |
A dispersão na tabela é explicada principalmente pelo escopo, seguido pela escolha do ano-base e pelo timing de atualização, que podem deslocar o valor mesmo quando a atividade física muda lentamente. Ao manter a construção rastreável aos indicadores de atividade setorial e, em seguida, testá-la com verificações cruzadas práticas, o número final permanece mais fácil de reproduzir e de comparar entre os anos.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de petróleo e gás do Irã?
O tamanho do mercado de petróleo e gás do Irã é de USD 39,18 bilhões em 2026 e a previsão é atingir USD 51,51 bilhões até 2031.
Qual segmento detém a maior participação no mercado de petróleo e gás do Irã?
O segmento upstream lidera com 70,25% de participação em 2025, impulsionado por extensas atividades de extração de petróleo bruto e gás.
Qual é a velocidade de crescimento do setor midstream?
As atividades midstream estão previstas para expandir a um CAGR de 7,18% até 2031, à medida que novos gasodutos e terminais de armazenamento entram em operação.
Por que South Pars é crítico para as perspectivas de gás do Irã?
South Pars fornece 700 milhões de m³ de gás diariamente e demanda grandes investimentos para manter a pressão, tornando-o central para o consumo doméstico e potenciais exportações de GNL.
Quais riscos podem desacelerar o crescimento do mercado de petróleo e gás do Irã?
As sanções secundárias dos EUA e a infraestrutura terrestre envelhecida representam os maiores riscos negativos, pois limitam o financiamento, o acesso à tecnologia e a modernização das refinarias.