
Marktgröße und Marktanteile der schwimmenden Produktions-, Speicher- und Entladeanlagen (FPSO)
Marktanalyse für schwimmende Produktions-, Speicher- und Entladeanlagen (FPSO) von Mordor Intelligence
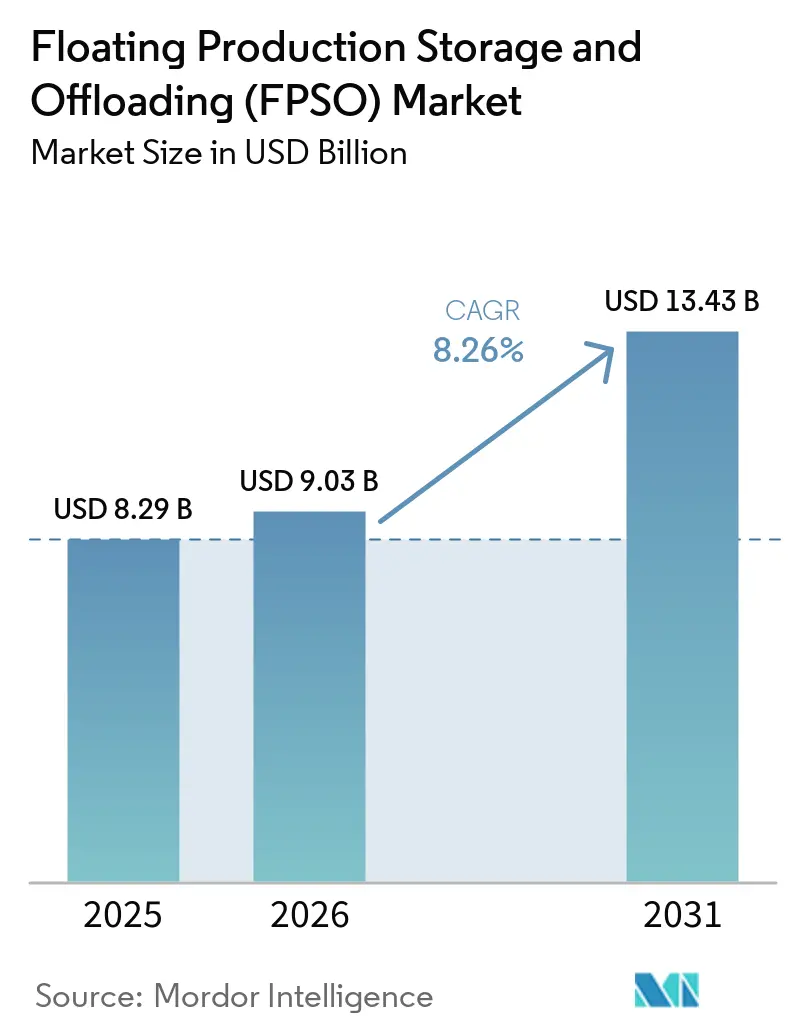
Die Marktgröße für schwimmende Produktions-, Speicher- und Entladeanlagen (FPSO) soll von 9,03 Milliarden USD im Jahr 2026 auf 9,78 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 14,79 Milliarden USD erreichen, mit einem CAGR von 8,62 % über 2027–2032.
In Brasilien stützen umfangreiche Offshore-Produktionsaufgaben in bestehenden Förderfeldern und neuen Entwicklungen die Nachfrage nach FPSOs, die als vollständige Produktionssysteme konzipiert und betrieben werden. Leasing kann den Zeitpunkt von Ausgaben verändern, und transferbasierte Beschaffung kann die Lieferantenverantwortung mit dem Erstbetrieb und der Übergabe von Vermögenswerten verknüpfen. Wiederholbare Rumpfplattformen und kombinierte Öl- und Gasverarbeitung erweitern das Ingenieursangebot, doch Kosten und Vorlaufzeiten der Werften schränken neue Verpflichtungen ein. Lieferanten, die Ingenieurleistungen mit einer glaubwürdigen Betriebslieferung verbinden, sind am besten positioniert, wenn Käufer das Kapitalrisiko gegen eine zuverlässige Produktion abwägen.
Wichtigste Erkenntnisse des Berichts
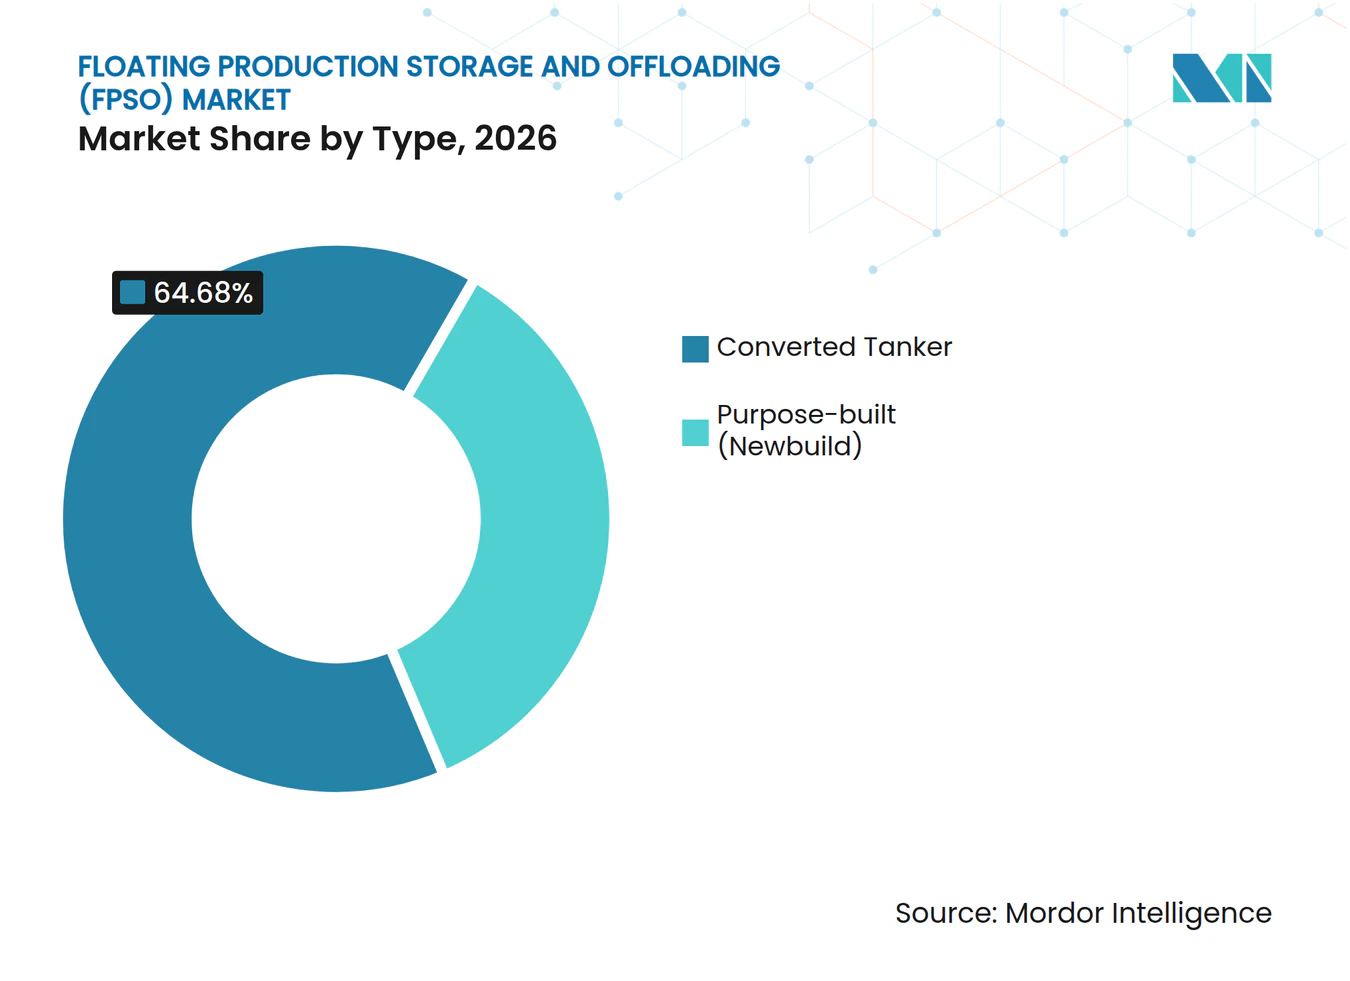
- Nach Typ hielten umgebaute Tanker im Jahr 2026 einen Marktanteil von 64,68 % am Markt für schwimmende Produktions-, Speicher- und Entladeanlagen (FPSO), während zweckgebaute (Neubau-)FPSOs mit einem CAGR von 9,9 % über 2027–2032 am schnellsten wachsen sollen.
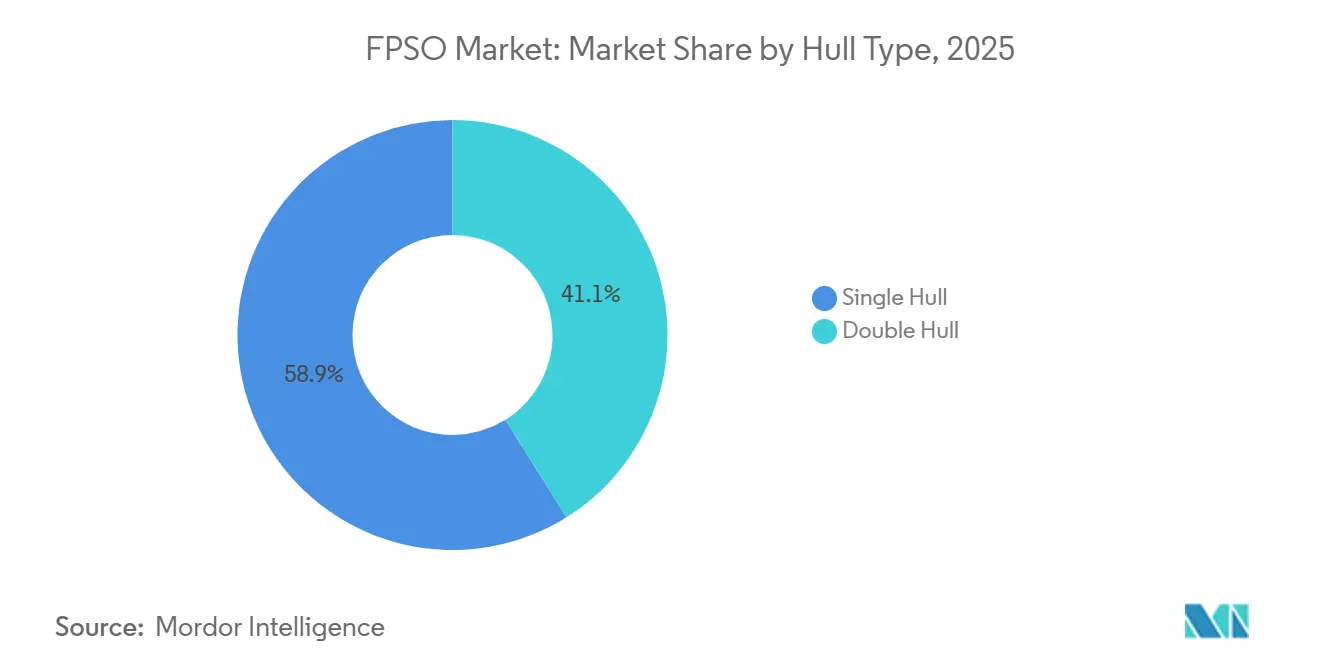
- Beim Rumpftyp führten Einhüllen-FPSOs mit einem Anteil von 58,48 % an der Marktgröße für schwimmende Produktions-, Speicher- und Entladeanlagen (FPSO) im Jahr 2026, während Doppelhüllen-FPSOs mit einem CAGR von 9,7 % über 2027–2032 am schnellsten wachsen sollen.
- Nach Antrieb führten selbstfahrende FPSOs mit 67,68 % des Marktes im Jahr 2026 und sollen mit einem CAGR von 8,9 % über 2027–2032 ebenfalls am schnellsten wachsen.
- Bei der Wassertiefe hielten Tiefwasser-FPSOs im Jahr 2026 einen Anteil von 52,95 % am Markt, während Ultratiefsee-FPSOs mit einem CAGR von 9,6 % über 2027–2032 am schnellsten wachsen sollen.
- FPSOs mit einer Lagerkapazität von über 2 Millionen Barrel hielten im Jahr 2026 einen Marktanteil von 40,5 % und sollen mit einem CAGR von 8,8 % über 2027–2032 am schnellsten wachsen.
- Unter den Verarbeitungskapazitäten führten Öl-FPSOs mit 74,36 % des Marktes im Jahr 2026, während hybride Öl-und-Gas-FPSOs mit einem CAGR von 10,5 % über 2027–2032 am schnellsten wachsen sollen.
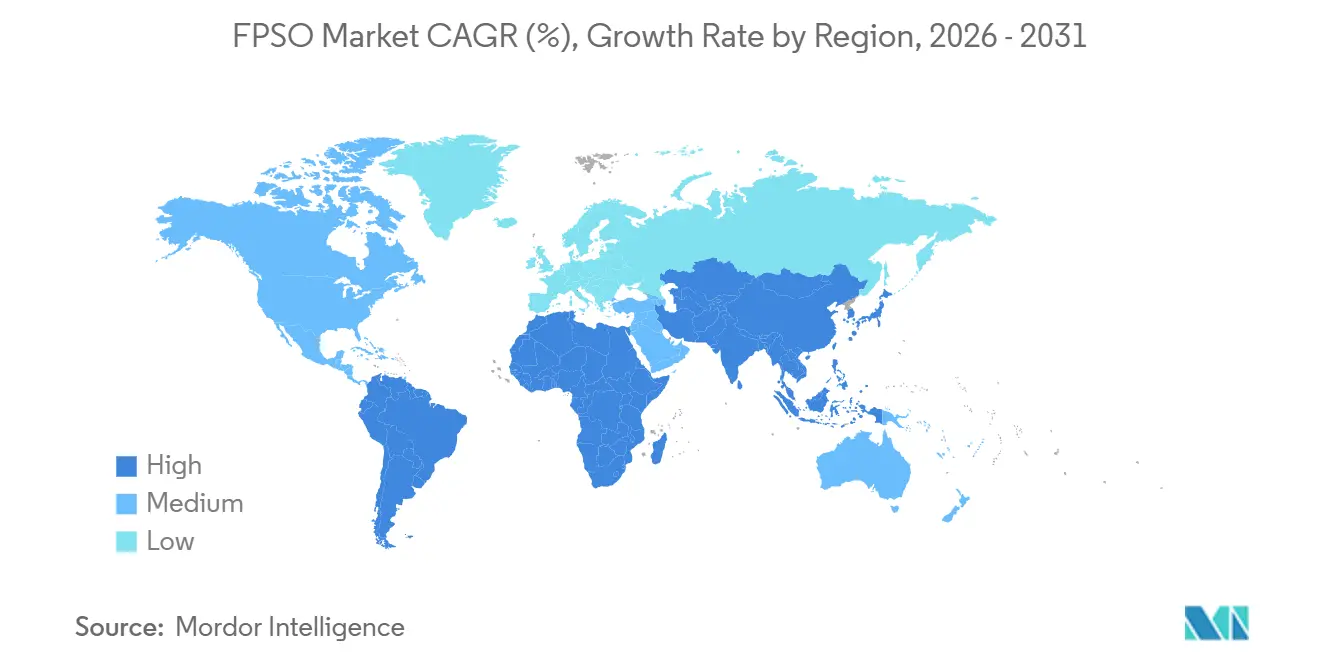
- Geografisch hielt Südamerika im Jahr 2026 mit 33,38 % den größten Anteil, während der asiatisch-pazifische Raum mit einem CAGR von 10,2 % über 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erholung nach der Pandemie bei Endentscheidungen für Tiefwasserprojekte | +3.8% | Tiefwasserentwicklungsgebiete vor der Küste Guyanas | Kurzfristig (≤ 2 Jahre) |
| Erschöpfung von Onshore-Reserven, die CAPEX in den Offshore-Bereich verlagert | +2.6% | Südamerika und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Schlüsselfertige Leasingmodelle senken den Betreiber-CAPEX | +2.4% | Offshore-Produktionsgebiete Angolas | Kurzfristig (≤ 2 Jahre) |
| Wiederverwendbare mittelgroße Einheiten erschließen Randfelder | +1.8% | Offshore-Entwicklungsgebiete Timor-Lestes | Mittelfristig (2–4 Jahre) |
| CCS-fähige FPSO-Designs zur Unterstützung von Scope-1-Zielen | +0.4% | Angolas Offshore-Produktionsanlagen | Langfristig (≥ 4 Jahre) |
| Gasorientierte FPSOs monetarisieren abgelegenes Gas | +0.6% | Masela-Block vor der Küste Indonesiens | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufschwung nach der Pandemie bei Endentscheidungen für Tiefwasserprojekte (FIDs)
Tiefwasserinvestitionsentscheidungen wandeln potenzielle Schiffsanforderungen in integrierte Ingenieur- und Bauverpflichtungen für FPSO-Lieferanten um. Im Jahr 2025 traf ExxonMobil Guyana eine endgültige Investitionsentscheidung (FID) für Hammerhead vor der Küste Guyanas, und Modec Inc. erhielt den FPSO-Vertrag.[1] Der Umfang für Ingenieurwesen, Beschaffung, Bau und Installation umfasste ein Schiff, das für die Verankerung in einer Wassertiefe von etwa 1.025 Metern geplant war. Diese Kombination verknüpft die Projektsanktionierung direkt mit der Nachfrage nach einem technisch ausgereiften Produktionssystem und nicht nach einem isolierten Rumpf. Da der Auftrag Design, Beschaffung, Bau und Offshore-Installation in einem Vertrag bündelt, überträgt eine Sanktionierung wie Hammerhead mehrere Ausführungserlösströme auf einen einzigen Auftragnehmer.
Erschöpfung von Onshore-Reserven, die CAPEX in den Offshore-Bereich verlagert
Der Ersatz der Produktion aus erschöpfenden Onshore-Reserven kann den Investitionsmaßstab eines Betreibers in Richtung Offshore-Ressourcen verschieben. Ein FPSO wird relevant, wenn die Ersatzentwicklung schwimmende Produktion, Speicherung und Entladung innerhalb einer einzigen Feldlösung erfordert. Die kommerzielle Frage ist, ob die Offshore-Entwicklung die Produktion zu Bedingungen wiederherstellen kann, die die Bindung von Kapital an ein Schiff und seine Betriebsanforderungen rechtfertigen. Dies verknüpft die Nachfrage mit dem Produktionsersatzbedarf des Betreibers und der Eignung des jeweiligen Offshore-Feldes für ein schwimmendes System. Der Produktionsersatz stützt den Investitionsfall für das Schiff, wenn eine Offshore-Entwicklung die Produktion aufrechterhält, ohne ein Wachstum der Gesamtproduktion des Betreibers zu erfordern.
Schlüsselfertige Leasingmodelle zur Senkung des Betreiber-CAPEX
Für kapitaleingeschränkte Tiefwasserbetreiber verändert Leasing den Zeitpunkt, zu dem Schiffsausgaben finanziert werden müssen. In einem Interview mit dem Offshore Magazine im Jahr 2026 beschrieb ein Modec-Manager FPSO-Leasingverträge und Langzeitcharterverträge als eine Verlagerung von Vorabinvestitionen in Betriebsausgaben. Diese Struktur kann die Flexibilität der Kapitalallokation erhalten und gleichzeitig die Liefer- und Betriebsfähigkeit des Leasinggebers zu einem Teil der Finanzierungsentscheidung machen. Im Dezember 2025 unterzeichnete SBM Offshore N.V. eine Verlängerung mit dem Block-15-Betreiber Esso Exploration Angola (Block 15) Limited für das Leasing und den Betrieb von Mondo und Saxi Batuque bis 2032. Das Modell verknüpft den Schiffszugang mit einer fortlaufenden Serviceleistungsbeziehung und gibt dem Anbieter eine Rolle, die über den Bau hinausgeht. Finanzierungszugang und die Wahl eines Betriebspartners werden für den Betreiber zu einer einzigen Entscheidung.
Wiederverwendbare mittelgroße Einheiten zur Erschließung marginaler Felder
Die Wiederverwendung eines bestehenden FPSOs bietet Feldentwicklern einen Schiffserwerbsweg, der sich von der Beauftragung einer neuen Produktionseinheit unterscheidet. Im Dezember 2025 vereinbarten Finder Energy und seine hundertprozentige Tochtergesellschaft Jarl Marine mit Amplus Energy den Erwerb von Petrojarl I für den Wiedereinsatz bei KTJ vor der Küste Timor-Lestes. Die Vereinbarung stand unter dem Vorbehalt der Zustimmung der Aktionäre zu den entsprechenden Aktienemissionen, dem Abschluss der Tranche-2-Platzierung und dem Abschluss der Akquisition gemäß dem Kauf- und Verkaufsvertrag. Der spätere Halbjahresbericht von Finder bestätigte den Abschluss der Akquisition im Zeitraum bis zum 31. Dezember 2025. Die Präsentation vom Oktober 2026 zeigte den Werftvertrag in Verhandlung und eine FID mit Zieldatum 30. November 2026, wobei der Wiedereinsatz noch ausstand. Der Wiedereinsatzweg kann den Schiffserwerb von KTJ in Werftbedarf umwandeln, wobei ein fester Werftvertrag und die angestrebte FID den abgeschlossenen Kauf von der verbindlichen Arbeit an der Einheit trennen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Vorabinvestitionen und lange Vorlaufzeiten | -1.6% | Südamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Ölpreisvolatilität dämpft Endentscheidungen | -0.9% | Südamerika, asiatisch-pazifischer Raum, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Trockendockknappheit für Lebensverlängerungsumbauten | -0.3% | Asiatisch-pazifischer Raum und Europa | Mittelfristig (2–4 Jahre) |
| Lokale Inhaltsvorschriften erhöhen die Kosten | -0.2% | FPSO-Projekte vor der Küste Brasiliens | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Vorabinvestitionen und lange Vorlaufzeiten
Kapitalverpflichtungen und Werftpläne können FPSO-Aufträge einschränken, bevor ein Schiff Betriebseinnahmen generiert. Der FPSO-Auftragnehmer MISC Berhad berichtete, dass im gesamten Sektor im Jahr 2025 angesichts gedämpfter Ölpreise, erhöhter Kosten und verlängerter Werftvorlaufzeiten nur 5 FPSO-Vertragsabschlüsse verzeichnet wurden. Hohe Kosten erhöhen die Investitionshürde, während ein längeres Lieferintervall die Kapitalverpflichtung von der Ertragsphase des Produktionsvermögenswerts trennt. Zusammen können diese Belastungen eine ansonsten attraktive Offshore-Entwicklung schwerer zu einem festen Zeitplan verpflichten. Für 2025 berichtete Petrobras über SEAP-Designoptimierungen, die das Topsides-Gewicht um 7.500 Tonnen und die Investitionen um etwa 15 % reduzierten. Das verbleibende Hemmnis ist das Intervall zwischen der Kapitalbindung und dem Erhalt eines betriebsbereiten Produktionsvermögenswerts, das allein durch Designoptimierung nicht beseitigt werden kann.
Ölpreisvolatilität dämpft FIDs
Eine FPSO-Verpflichtung wird schwerer zu rechtfertigen, wenn die erwarteten Öleinnahmen weniger Spielraum lassen, um eine langlebige Offshore-Investition zu amortisieren. Im Mai 2025 sagte Weatherford-CEO Girish Saligram, dass Ölpreise, die dauerhaft unter 50 USD pro Barrel liegen, bei einigen neuen Offshore-Projekt-FIDs zu einer Flaute führen könnten. Er sagte auch, dass bereits laufende Projekte voraussichtlich nicht betroffen sein würden. Im Oktober 2025 berichtete Westwood, dass steigende Lieferkettenkosten Offshore-FIDs verzögert hatten, da Betreiber als Reaktion auf niedrigere als erwartete Ölpreise Preissenkungen anstrebten. Ein Werftplatz kann unvertraglich bleiben, während Ingenieur- und Werftpläne auf den festen Auftrag warten, den ein FPSO-Anbieter benötigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Umrüstungsbestand trifft auf wiederholbare Neubau-PlattformenUmgebaute Tanker machten im Jahr 2026 einen Anteil von 64,68 % an der Marktgröße für schwimmende Produktions-, Speicher- und Entladeanlagen (FPSO) aus. Eine Bestandsaufnahme von etwa 2025 zählte 96 Umbauten unter 166 aktiven FPSOs in der weltweit installierten Flotte. Für einen neuen Umbauvertrag sind Rumpfanpassung und Integration des Produktionssystems die Ingenieurarbeiten, die ein bestehendes Schiff in einen Produktionsvermögenswert verwandeln. Ein Feldentwickler kann den Umbau daher sowohl als Vermögensauswahlentscheidung als auch als Beschaffung eines Produktionssystems betrachten. Der ausgewählte Rumpf kann spätere Designentscheidungen einschränken, was der frühen Umbauplanung einen kommerziellen Wert verleiht, der über den Kauf des Tankers selbst hinausgeht.
Zweckgebaute (Neubau-)FPSOs sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 9,9 % über 2027–2032. SBM Offshore gewann im Mai 2026 Verträge zur Planung, zum Bau und zum Betrieb von SEAP-I und SEAP-II für Petrobras unter Verwendung seines 11. und 12. Neubau-Mehrzweckflottenhülls. Von Petrobras geführte Konsortien werden die Schiffe besitzen, mit separaten Betriebs- und Wartungsverträgen für eine anfängliche Laufzeit von 6,5 Jahren. Die Rumpfsequenz gibt dem Auftragnehmer eine wiederholbare Marineplattform, während jeder Auftrag eine definierte Produktions- und Betriebsaufgabe behält. Dies legt den kommerziellen Schwerpunkt auf die Anpassung einer gemeinsamen Grundlage an das Feld, wobei die Differenzierung in Integration und Betriebslieferung übergeht.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rumpftyp:
Projektakzeptanz bestimmt die RumpfauswahlEinhüllen-FPSOs repräsentierten im Jahr 2026 einen Marktanteil von 58,48 % bei schwimmenden Produktions-, Speicher- und Entladeanlagen (FPSO). Für einen Feldentwickler, der ein bestehendes Einhüllenschiff in Betracht zieht, besteht die Designentscheidung darin, ob die ladungsführende Struktur beim Umbau beibehalten werden soll. Dies stellt die bestehende Ladungseinschlussbegrenzung, ihren Zustand und die vorgesehene Lageraufgabe in den Mittelpunkt der Umbauwertung. Die Beibehaltung hat nur dann kommerziellen Wert, wenn die Struktur die vorgeschlagene Produktionsaufgabe zu akzeptablen Umbaubedingungen unterstützen kann. Eine frühzeitige Rumpfbewertung gibt dem Lieferanten eine Grundlage, um mit der Topsides-Anpassung fortzufahren oder einen anderen Schiffskandidaten auszuwählen.
Doppelhüllen-FPSOs sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 9,7 % über 2027–2032. Im August 2026 gab Modec die Ankunft von Errea Wittu in Guyana für ExxonMobil Guyana bekannt, wobei abschließende Offshore-Vorbereitungen und Inbetriebnahme dem ersten Öl vorausgehen sollten. Das Schiff verwendet ein vollständiges Doppelhüllendesign mit einer größeren Topsides-Deckfläche für Hochkapazitäts-Verarbeitungssysteme. Modecs Design liefert den vollständigen Doppelhüllenrumpf und die größere Topsides-Deckfläche in einem einzigen Neubauschiff, sodass ein Käufer dieses Designs die Rumpfspezifikation und den Hochkapazitäts-Verarbeitungsraum im selben Auftrag erhält.


Nach Antrieb:
Eigenantrieb koexistiert mit verankerter ProduktionSelbstfahrende FPSOs waren das größte Segment mit 67,68 % im Jahr 2026 und sollen mit einem CAGR von 8,9 % über 2027–2032 das am schnellsten wachsende Segment sein. Bluewater besitzt und betreibt 4 FPSO-Anlagen, darunter die selbstfahrenden Aoka Mizu und Haewene Brim. Aoka Mizu ist im Atlantikraum unter Vertrag, während Haewene Brim dauerhaft in der zentralen Nordsee verankert ist. Diese Beispiele verbinden die Antriebsfähigkeit mit Produktionsvereinbarungen, die auch auf Verankerung beruhen, und geben der Spezifikation eine Rolle innerhalb eines umfassenderen Betriebskonzepts. Antrieb und Stationshalten erfüllen unterschiedliche Betriebsanforderungen, sodass ein selbstfahrendes Schiff eine feste verankerte Produktionsaufgabe übernehmen kann.
Der Einsatz von geschleppten FPSOs kann den Transit selbst zu einem Teil der Inbetriebnahmevorbereitungen für das empfangende Offshore-Feld machen. Petrobras' P-79 traf im Februar 2026 in Búzios ein, nach einem bemannten Schlepp, der es ermöglichte, die Inbetriebnahme während der Fahrt fortzusetzen. Petrobras beschrieb diese Strategie als darauf ausgerichtet, die Zeit bis zum Produktionsstart zu verkürzen. Petrobras meldete das erste Öl von P-79 im Mai 2026, nach seiner Ankunft im Februar. Der kommerzielle Wert eines bemannten Schleppvorgangs liegt darin, die Systembereitschaft voranzutreiben, während die Einheit zum Feld reist.
Nach Wassertiefe:
Große Produktionsaufgaben erstrecken sich über Offshore-UmgebungenTiefwasser-FPSOs hielten im Jahr 2026 den größten Segmentanteil mit 52,95 %. Wison New Energies unterzeichnete am 3. Juli 2026 den EPCIC-Vertrag für Enis Baleine-Phase-3-FPSO vor der Küste der Elfenbeinküste. Die Einheit ist für eine Wassertiefe von etwa 800–1.200 Metern ausgelegt, mit Altera Infrastructure als Eigentümer und Betreiber. Der vertraglich vereinbarte Umfang kombiniert Ingenieurwesen, Beschaffung und Bau mit Offshore-Installation und Inbetriebnahme. Installations- und Inbetriebnahmefähigkeit hat kommerzielles Gewicht beim Wettbewerb um Schiffsbauarbeiten, da die integrierte Aufgabe die Werftausführung mit der Feldbereitschaft verknüpft.
Ultratiefsee-FPSOs sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 9,6 % über 2027–2032. Equinor und seine Bacalhau-Partner starteten am 15. Oktober 2025 die Produktion im Santos-Becken Brasiliens in Wassertiefen von über 2.000 Metern. Beim Start hatte der FPSO eine Kapazität von 220.000 Barrel Öl pro Tag, und Modec wurde mit dem Betrieb in der Anfangsphase beauftragt. Diese Kombination gibt Auftragnehmern einen Weg, im Bereich der Hochkapazitäts-Produktionssystemlieferung und des Frühbetriebs innerhalb desselben Ultratiefsee-Auftrags zu konkurrieren.
Nach Lagerkapazität:
Tankvolumen folgt der FeldaufgabeLagerung über 2 Millionen Barrel war das größte Segment mit 40,5 % im Jahr 2026 und soll mit einem CAGR von 8,8 % über 2027–2032 das am schnellsten wachsende Segment sein. TotalEnergies' Egina-FPSO vor der Küste Nigerias wurde für die Aufnahme von 2,3 Millionen Barrel Öl ausgelegt, und das Unternehmen meldete das Feld für 2025 in Produktion. Diese Konfiguration stellt ein definiertes Bord-Lagervolumen als Teil des Produktionssystems des Feldes bereit. Für Entwickler besteht die kommerzielle Entscheidung darin, wie viel Lagerung das System zwischen seinen Produktions- und Entladefunktionen benötigt. Zusätzliche Kapazität hat Wert, wenn sie zur Handhabungsaufgabe des Feldes passt, was die Lagerspezifikation zu einer betrieblichen Designentscheidung neben dem Gesamtschiffsmaßstab macht.
Unter 1 Million Barrel können Lagervolumen und Verarbeitungsaufgabe innerhalb der Projektspezifikation getrennt werden. Eni betreibt über Eni Mexico, dessen Area-1-FPSO MIAMTE MV34 eine spezifizierte Rohöllagerung von 700.000 Barrel und eine Ölverarbeitungskapazität von 90.000 Barrel pro Tag hat. Diese Spezifikationen stellen Tankvolumen und tägliche Ölverarbeitung auf unterschiedliche Grundlagen innerhalb desselben Produktionsvermögenswerts. Ein Betreiber kann daher eine definierte Ölverarbeitungsaufgabe verlangen, ohne die größte Lagerklasse für sein Feld auszuwählen. Das Tankvolumen allein ist ein unvollständiger Leitfaden für die dem Lieferanten verfügbare Produktionssystemchance.
Nach Verarbeitungskapazität:
Ölmaßstab trifft auf BegleitgasverarbeitungÖl-FPSOs waren das größte Segment und machten im Jahr 2026 74,36 % des Marktes aus. SBM Offshore meldete eine Ölproduktionskapazität von 2,67 Millionen Barrel pro Tag in seiner eigenen FPSO-Flotte im Jahr 2025. SBMs Flottenziffer umfasste 120.000 Barrel pro Tag von Kikeh, das die Flotte im Januar 2025 verließ, und 80.000 von Aseng, das die Flotte im Dezember 2025 verließ. Schiffsabgänge verändern daher die Ölkapazitätsbasis, die ein Auftragnehmer vorträgt, und machen die Beibehaltung bestehender Einheiten zu einem Teil seines Kapazitätsausblicks neben neuen Öl-FPSO-Aufträgen.
Hybride Öl-und-Gas-FPSOs sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 10,5 % über 2027–2032. ONE GUYANA begann am 8. August 2025 die Produktion für die Yellowtail-Entwicklung vor der Küste Guyanas. Die geplante anfängliche durchschnittliche jährliche Ölproduktion beträgt 250.000 Barrel pro Tag, mit einer Begleitgas-Behandlungskapazität von 450 Millionen Kubikfuß pro Tag. ExxonMobil Guyana, der Stabroek-Block-Betreiber, wurde im Februar 2026 Eigentümer, während SBM Offshore den FPSO weiterhin betrieb. Die Behandlung von Begleitgas neben Öl macht die Gasbehandlungskapazität zu einem Teil des Produktionsangebots und verknüpft die Hybridnachfrage mit der vollständigen Feldverarbeitungsaufgabe des Schiffes.
Geografische Analyse
Südamerika Markt für schwimmende Produktions-, Speicher- und Entladeanlagen (FPSO)
Südamerika machte im Jahr 2026 33,38 % der Marktgröße für schwimmende Produktions-, Speicher- und Entladeanlagen (FPSO) aus. Petrobras berichtete, dass Brasiliens Búzios-Feld im Santos-Becken am 26. Juni 2026 einen täglichen Ölproduktionsrekord von 1,2 Millionen Barrel erreichte. CIMC Raffles schloss den P-84-FPSO-Rumpf am 3. September 2026 in Yantai für Petrobras' Atapu-Entwicklung vor der Küste Brasiliens ab. Da Seatrium die wichtigsten EPC-Verträge hält und die Topsides-Integration im September 2026 im Gange war, übersetzt sich Brasiliens Entwicklungspipeline in Schiffsbau- und Integrationsarbeiten.
Markt für schwimmende Produktions-, Speicher- und Entladeanlagen (FPSO) im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 10,2 % über 2027–2032. Indonesiens North-Hub-Entwicklungsprojekt begann mit dem Bau des FPSO Bahtera Haluan Lestari mit dem ersten Topsides-Stahlschnitt am 23. Juli 2026.[2] Der Meilenstein fand in Tanjung Balai Karimun auf den Riau-Inseln statt. Der Leiter von SKK Migas berichtete, dass speziell für den Bau des FPSO im Rahmen der umfassenderen Offshore-Entwicklung etwa 2,9 Milliarden USD bereitgestellt wurden. Der Bau wurde damit zu einem unmittelbaren Nachfragekanal für dieses Projekt und verknüpfte Indonesiens Entwicklungsausgaben mit der physischen Fertigung vor der geplanten Betriebsphase des FPSOs.
Die übrigen Regionen veranschaulichen verschiedene Möglichkeiten, einen FPSO innerhalb einer Offshore-Entwicklung einzusetzen. In Nordamerika leitet Eni Mexico die Produktion von 4 betriebenen Plattformen in Mexikos Area 1 an MIAMTE MV34 zur Verarbeitung und Lagerung weiter, während Gas an Land transportiert wird. In Europa startete Norwegens Verdande-Feld am 2. Dezember 2025 die Produktion, und Equinor erklärte, dass sein Tieback zum Norne-FPSO dazu beitragen würde, die Wirtsproduktion über 2030 hinaus aufrechtzuerhalten. Im Nahen Osten und Afrika begann Yinson Productions 15-jähriger fester Lease-and-Operate-Chartervertrag für Agogo vor der Küste Angolas, nachdem das Bereitschaftszertifikat am 12. August 2025 ausgestellt wurde, mit Azule Energy als Kunden. Bestehende Produktionswirte und langfristige Charterverpflichtungen erhalten Betriebs- und Integrationsarbeiten neben der Nachfrage nach völlig neuen Feldentwicklungsschiffen aufrecht.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtssysteme werden aus der Perspektive eines FPSO-Betriebsauftragnehmers verglichen, der Offshore-Produktion durchführt. Der Vergleich konzentriert sich auf Sicherheitsmanagementpflichten, Anlagengenehmigung und die technischen Regeln für die Produktionsanlage. Diese Verpflichtungen bestimmen, wie ein Auftragnehmer die Betriebsverantwortung übernimmt und das Schiff und seine Systeme für den rechtmäßigen Betrieb vorbereitet.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Norwegen | Australien | Brasilien |
|---|---|---|---|---|
| Zuständige Behörde | Büro für Sicherheit und Umweltdurchsetzung | Norwegische Behörde für die Meeresölindustrie (Havtil) | NOPSEMA | ANP |
| Wesentliche Instrumente oder Richtlinien | 30 CFR Teil 250, Unterabschnitt S, Sicherheits- und Umweltmanagementsysteme (SEMS) | Havtil-Offshore-Erdölvorschriften | Offshore-Erdöl- und Treibhausgasspeicherung (Sicherheits-)Verordnungen 2024 | Resolution 43/2007, operatives Sicherheitsmanagement (SGSO) |
| Kommerzielle Auswirkung | Betreiber auf dem äußeren Festlandsockel benötigen Sicherheitsmanagement und akkreditierte Prüfvereinbarungen | Registrierte maritime Konzept-Mobileinheiten verwenden qualifizierte maritime Regeln neben Erdölfunktionspflichten | Aktivitäten in Commonwealth-Gewässern erfordern einen gültigen Sicherheitsfall, der die Aktivität abdeckt | Offshore-Anlagen erfordern operatives Sicherheitsmanagement |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Die SEMS-Anforderungen des äußeren Festlandsockels der Vereinigten Staaten unterstützen die Bewertung Mittel, während BSSEs Agendavorschlag für die vierte Ausgabe von API RP 75, Cybersicherheit und Audits die Bewertung Verschärfung unterstützt, wobei der geschätzte Hinweis vom Juli 2026 am 20. Oktober 2026 noch nicht veröffentlicht war. Norwegens Bewertung Mittel spiegelt den qualifizierten maritimen Weg für registrierte mobile Einheiten wider, die ein maritimes Betriebskonzept verwenden, wobei Erdölfunktionsverpflichtungen die Kontinuität im Betriebsweg unterstützen. Australiens Bewertung Mittel beruht auf der Sicherheitsfallpflicht für Commonwealth-Anlagenaktivitäten, die ihren Kontinuitätsausblick um ein explizites Betriebstor verankert. Brasiliens Bewertung Mittel und Kontinuitätsausblick spiegeln die operativen Resolution-43/2007-SGSO-Pflichten wider, während ANPs 5-Regelkonsolidierung vorgeschlagen bleibt, nach der Genehmigung einer 90-tägigen Konsultation und anschließenden Anhörung am 2. Oktober 2026.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Lieferanten über FPSO-Ingenieurwesen, Bau, Einsatz und laufenden Betrieb Erträge erzielen. Der integrierte Ausführungsumfang von Modec Inc. umfasst Ingenieurwesen, Beschaffung, Bau, Inbetriebnahme und Offshore-Installation. Diese Breite macht die Koordination zwischen den Stufen zu einem Teil des kommerziellen Angebots des Auftragnehmers, während separate Betriebs- und Wartungsverträge eine Wertschöpfung nach dem Eintritt des Schiffes in seine Betriebsphase ermöglichen.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Ingenieurwesen und Beschaffung | Integrierte Auftragnehmer wie Modec Inc. und SBM Offshore N.V. | Einnahmen aus Ingenieur- und Beschaffungsverträgen | Abstimmung der Rumpf- und Topsides-Designanforderungen | Schnittstellen vor Fertigungsverpflichtungen vereinbaren |
| Schiffsbau und Topsides-Integration | Schiffbau- und Integrationswerften wie Hanwha Ocean | Rumpfbau- und Integrationsgebühren | Koordinierung von Modulen aus mehreren Fertigungsstandorten | Modullieferungen gegen Integrationsbereitschaft sequenzieren |
| Inbetriebnahme und Offshore-Installation | Inbetriebnahme- und Installationsauftragnehmer wie Modec Inc. | Einnahmen aus Inbetriebnahme- und Installationsdienstleistungen | Abschluss der Systemabnahme vor der Offshore-Übergabe | Abnahmearbeiten mit der Installationssequenz verknüpfen |
| Charterung, Betrieb und Wartung | Charteranbieter wie Modec Inc.; Betriebs- und Wartungsauftragnehmer wie Modec Inc. und SBM Offshore N.V. | Chartereinnahmen sowie Betriebs- und Wartungsgebühren | Betriebsverantwortung über Eigentums- und Serviceverträge hinweg klar halten | Übergabepflichten und Betriebsverantwortlichkeiten festlegen |
| Quelle: Mordor Intelligence | ||||
Petrobras berichtete, dass Hanwha Ocean den Rumpf von P-79 gebaut und in China, Brasilien, Südkorea und Indonesien gefertigte Topsides-Module integriert hat. Dieses verteilte Baumuster macht vereinbarte Schnittstellen und koordinierte Abnahmearbeiten zur praktischen Reaktion auf das Modulintegrationsrisiko. Die Trennung von Schiffseigentum und vertraglich vereinbartem Betrieb ermöglicht es einem Dienstleister auch, wiederkehrende Betriebseinnahmen zu erzielen, ohne den Produktionsvermögenswert selbst zu erwerben.
Wettbewerbslandschaft
Marktkonzentration
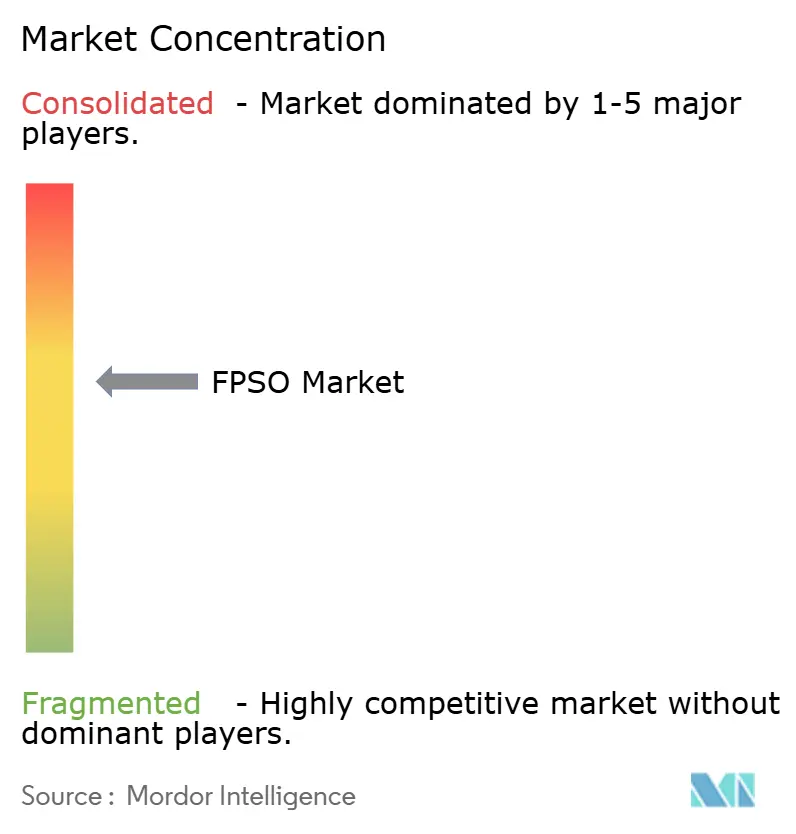
Der Wettbewerb ist mäßig konzentriert auf Anbieter, die Schiffsausführung mit Charterung und laufendem Betrieb kombinieren. SBM Offshore N.V. meldete eine Flotte von 16 FPSOs zum Jahresende 2025, während Modec Inc. Ingenieur-, Beschaffungs-, Bau-, Installations- und Betriebsdienstleistungen erbringt. BW Offshore Ltd. liefert FPSOs im Rahmen von Charterverträgen, und Yinson Holdings Bhd. beteiligt sich über Yinson Production, einen Lease-and-Operate-FPSO-Anbieter. Bumi Armada Bhd.s zu 30 % gehaltene Armada Sterling V, gehalten mit der Shapoorji-Pallonji-Gruppe, schloss im Jahr 2025 ihr erstes vollständiges Betriebsjahr ab. Die Vertragsstruktur des Anbieters definiert sowohl das Schiffsangebot als auch den dem Käufer verfügbaren Ausführungs- und Betriebspartner.
Meilensteingebundene Charterstrukturen machen den Betriebsfortschritt kommerziell entscheidend, da die erreichte Betriebsstufe eines Schiffes den Anteil der vertraglich vereinbarten Tagesrateneinnahmen bestimmen kann. BW Offshores BW Opal erzielte am 20. September 2025 das erste Gas für das von Santos betriebene Barossa-LNG-Projekt vor der Küste Australiens im Rahmen seines FPSO-Chartervertrags. Dieser Meilenstein löste 60 % der vertraglichen Tagesrate aus und etablierte einen gestaffelten Einnahmemechanismus, der an den Betriebsfortschritt im Rahmen des Chartervertrags geknüpft ist. Die Konditionierung der Einnahmen auf das erste Gas überträgt das Anlaufrisiko auf den Anbieter, sodass nachgewiesene Inbetriebnahmefähigkeit in die Auftragnehmerauswahl einfließt.
Die Wettbewerbsdifferenzierung erstreckt sich auch auf die Betriebsleistung über die eingesetzte Flotte eines Anbieters während seiner Verträge. Bumi Armada meldete für 2025 eine Gesamtverfügbarkeit der FPSO-Flotte von etwa 99 %.[3] Die Aufrechterhaltung der Verfügbarkeit über eine Flotte hinweg erfordert ein Angebot, das nach dem Bau glaubwürdig bleibt, wenn Kunden auf die Produktionsfunktion des Schiffes angewiesen sind. In Brasilien verlangt die ANP einen Anhangsbericht, der durch Kostendokumente gestützt wird, um den lokalen Inhalt für FPSO-Systeme zu zertifizieren, die vor Juni 2023 gebaut und bis dahin nicht zertifiziert wurden, was die Dokumentation zu einem Teil des Compliance-Angebots des Anbieters macht. Für Herausforderer bietet eine Partnerschaft, die Ausführungsfähigkeit mit einem glaubwürdigen Betriebspartner kombiniert, einen vollständigeren Weg in diese Verträge als Baufähigkeit allein.
Marktführer der Branche für schwimmende Produktions-, Speicher- und Entladeanlagen (FPSO)
-
SBM Offshore N.V.
-
Modec Inc.
-
BW Offshore Ltd.
-
Yinson Holdings Bhd.
-
Bumi Armada Bhd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für schwimmende Produktions-, Speicher- und Entladeanlagen (FPSO) Unternehmen in diesem Bericht
- SBM Offshore N.V.
- Modec Inc.
- BW Offshore Ltd.
- Yinson Holdings Bhd.
- Bumi Armada Bhd.
- Saipem SpA
- Seatrium Offshore & Marine Limited
- Samsung Heavy Industries Co. Ltd.
- China Offshore Oil Engineering Co.
- Bluewater Holding BV
- Teekay Corp. Ltd.
- Petrofac Ltd.
- MISC Berhad
- COSCO Shipping Heavy Industry
- Petrobras
- CNOOC Ltd.
- TotalEnergies SE
- ExxonMobil Corp.
- Chevron Corp.
- Shell plc
- BP plc
- Equinor ASA
- Petronas
- ADNOC
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen integrierte FPSO-Lieferung mit gasverarbeitenden Schiffsdesigns rund um identifizierte Beschaffungs- und Entwicklungsaktivitäten. Petrobras nimmt bis zum 8. März 2027 Angebote für den Búzios-12-FPSO, P-91, im Rahmen einer Build-Operate-Transfer-Struktur (BOT) entgegen. Diese Beschaffung schafft eine Öffnung für ein Angebot, das das physische Schiff mit einem praktikablen Übergang in den Betrieb und die eventuelle Eigentumsübertragung kombiniert.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Integrierte Búzios-12-FPSO-Lieferung | Die Beschaffung kombiniert Design, Bau und anfänglichen Betrieb vor der Übertragung | Petrobras / Öl-FPSO | Schiffsausführung mit anfänglichem Betrieb und Übertragungsplanung integrieren | Mindestens 25 % lokalen Inhalt innerhalb des BOT-Umfangs liefern | Integrierte FPSO-Auftragnehmer und brasilianische Ausführungspartner |
| Abadi-Gas-FPSO-Ingenieurwesen in Indonesien | Projektweite Ingenieur-, Beschaffungs- und Bauausschreibungen wurden im August 2026 für geplante Anlagen einschließlich eines Gas-FPSOs gestartet | INPEX / Gas-FPSO | Schiffsingenieurwesen rund um Schnittstellen mit der umfassenderen Gasentwicklung entwickeln | Koordinierung des FPSOs mit Onshore- und Subsea-Anlagen | Gas-FPSO-Ingenieur- und Bauanbieter |
| South-Andaman-Verarbeitungskonzepte | Die FPSO-Ausschreibungsvorbereitung wurde im Juni 2026 zusammen mit der Onshore-Verarbeitungspräferenz des Gouverneurs gemeldet | Mubadala Energy / Gas-Verarbeitungs-FPSO-Konzepte | Offshore-Verarbeitungskonfigurationen anbieten, die die Standortentscheidung berücksichtigen | Das Offshore-Konzept mit der Onshore-Präferenz des Gouverneurs in Einklang bringen | FPSO-Konzeptdesign- und Integrationsspezialisten |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist die integrierte FPSO-Lieferung, die die Verantwortung über den Bau hinaus und durch die anfängliche Produktionsphase des Betreibers trägt. Im Rahmen der Búzios-Beschaffungsstruktur muss der ausgewählte Auftragnehmer den anfänglichen Betrieb vor der Übertragung an Petrobras abschließen. Lieferanten, die Bauausführung mit einer definierten Betriebsübergabe kombinieren, können die Übertragungsplanung zu einem Teil des Schiffsangebots machen.
Neueste Industrielle Entwicklungen in Markt für schwimmende Produktions-, Speicher- und Entladeanlagen (FPSO)
- Oktober 2026: Yinson Production unterzeichnete am 2. Oktober eine Änderung mit Eni für Modifikationen für nicht assoziiertes Gas am FPSO John Agyekum Kufuor vor der Küste Ghanas, der einem von Yinson geführten Gemeinschaftsunternehmen gehört, mit erwartetem Abschluss bis Q1 2028.
- Oktober 2026: Brasiliens ANP genehmigte am 2. Oktober eine 90-tägige Konsultation und anschließende öffentliche Anhörung zur Konsolidierung von 5 vorgelagerten Sicherheitsregeln, einschließlich Resolution 43/2007 über operative Offshore-Sicherheit.
- August 2026: Modec Inc. gab am 24. August die Ankunft von FPSO Errea Wittu in Guyana für ExxonMobil Guyanas Snoek-, Mako- und Uaru-Ressourcen bekannt. Abschließende Offshore-Vorbereitungen und Inbetriebnahme sollten dem ersten Öl vorausgehen.
Markt für schwimmende Produktions-, Speicher- und Entladeanlagen (FPSO) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für schwimmende Produktions-, Speicher- und Entladeanlagen (FPSO) misst die jährlichen weltweiten Ausgaben für den Bau und die Umrüstung von FPSO-Schiffen für die Offshore-Kohlenwasserstoffproduktion. Er umfasst Schiffe, die so konfiguriert sind, dass sie Kohlenwasserstoffe in den angegebenen Geographien des Berichts produzieren, verarbeiten, lagern und entladen.
Ausschlüsse aus dem Umfang: Rohöltanker, die nicht als FPSOs konfiguriert sind, feste Offshore-Produktionsplattformen, eigenständige Subsea-Produktionssysteme, separat beauftragte Überholungs- oder Wartungsdienstleistungen für einen installierten FPSO sowie als Vorleistungen verkaufter Werftsstahl und andere Materialien sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Umgebauter Tanker
- Zweckgebaut (Neubau)
- Nach Rumpftyp
- Doppelrumpf
- Einzelrumpf
- Nach Antrieb
- Selbstfahrendes FPSO
- Geschlepptes FPSO
- Nach Wassertiefe
- Flachwasser
- Tiefwasser
- Ultratiefsee
- Nach Speicherkapazität
- Unter 1 Mio. Barrel
- 1 bis 2 Mio. Barrel
- Über 2 Mio. Barrel
- Nach Verarbeitungskapazität
- Öl-FPSO
- Gas-FPSO
- Hybrid (Öl und Gas)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Spanien
- Frankreich
- Italien
- Norwegen
- Niederlande
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Singapur
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Südafrika
- Ägypten
- Algerien
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Quellen wie die Offshore-Statistiken nach Wassertiefe des Büros für Sicherheit und Umweltdurchsetzung, die vom Offshore Magazine veröffentlichte FPSO-Flottenanalyse, SBM Offshores Geschäftsbericht 2025 und Modecs Wertpapiersbericht 2025 liefern ergänzende Belege zu Offshore-Aktivitäten, Schiffsanzahl und -typen, Auftragnehmereinnahmen, Projektzeitplänen und Liefermustern. Die Daten des Büros für Sicherheit und Umweltdurchsetzung sind ein US-amerikanischer tiefenspezifischer Indikator, während Flottenanalysen und Auftragnehmeroffenlegungen helfen, die Aktivitäten auf dem globalen Markt zu bewerten.
Unternehmenseinreichungen und Investorenpräsentationen von Werften, Auftragnehmern, Leasinganbietern und Betreibern können Vertragswerte, Schiffsspezifikationen, Meilensteine, Projektverzögerungen und die Frage klären, ob gebündelte Systeme Teil eines Schiffsauftrags sind. Betreiber-Ausschreibungshinweise und seriöse Branchenpresse bieten unabhängige Überprüfungen angekündigter Aufträge und Lieferpläne. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden sich an Führungskräfte und Fachspezialisten bei FPSO-Auftragnehmern, Werften, Betreibern und Leasinganbietern richten, die kommerzielle Aufträge, Ingenieurwesen, Projektsteuerung, Beschaffung, Finanzen und Betrieb überwachen. Ihr Beitrag würde die Interpretation öffentlicher Vertragsumfänge, Lieferzeitpunkte, Preis- und Kapazitätsannahmen sowie regionale Zuordnung testen, während dokumentierte Aufträge und Lieferantenoffenlegungen die Schätzungen verankern würden. Wo öffentliche Belege Lücken hinterlassen, würden Analysten die fehlende Variable erfassen, vergleichbare offengelegte Projekte zur Eingrenzung verwenden und die resultierende Schätzung gegen unabhängige Flotten-, Investitions- und Auftragnehmersignale triangulieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Vorstandsmitglieder: 20 % | APAC: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 30 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 50 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Analysten würden den globalen Wert von FPSO-Bau- und Tankerumrüstungsverträgen mithilfe eines Top-down-Modells der jährlichen Schiffsauftrags- und Lieferausgaben schätzen und dann ausgewählte Gesamtsummen gegen Lieferanten-Rollups und Stichprobenvertragswerte multipliziert mit geplanten Schiffslieferungen prüfen. Wesentliche Indikatoren würden endgültige Investitionsentscheidungen für Offshore-Projekte und FPSO-Aufträge, offengelegte Vertragspreise und Zahlungsmeilensteine, Auftragnehmerrückstände und erwartete Liefertermine, aktives Flottenalter sowie Wiedereinsatz- oder Ersatzpläne und Werftkapazität und -zeitplan umfassen. Zusammen zeigen diese die Anzahl, den Zeitpunkt und den Wert von Schiffsverträgen an, die in den Jahresumsatz eingehen. Die Szenarioanalyse würde den projektgetriebenen Charakter der FPSO-Beschaffung widerspiegeln, indem Auftragszeitpunkte, Verschiebungen und Lieferpläne variiert werden, während offengelegte Vertragswerte Preisannahmen verankern. Analysten würden Wertanteile über umgebaute und Neubauschiffe, Rumpf- und Antriebskonfigurationen, Wassertiefe- und Lagerklassen, Verarbeitungskapazität und Länder gemäß den Spezifikationen und Standorten vergebener Projekte zuweisen, anstatt Flottenanzahlen als Umsatz zu behandeln. Wenn Vertragsbedingungen nicht offengelegt werden, würden vergleichbare öffentliche Aufträge und Schiffsspezifikationen den Vertragswert und den Lieferzeitpunkt eingrenzen, und selektive Lieferanten-Rollups würden mit dem Top-down-Gesamtwert abgeglichen. Experten könnten die Plausibilität dieser variablenspezifischen Prognosen prüfen, ohne dokumentarische Belege zu ersetzen.
Datenvalidierung und Aktualisierungszyklus
Öffentliche Auftragsankündigungen und Ausschreibungen würden gegen Auftragnehmereinreichungen, Projektzeitpläne, Flottenaufzeichnungen und unabhängige Offshore-Investitionsindikatoren trianguliert, wobei Analysten prüfen würden, dass jeder Wert einen Schiffsbau- oder Umrüstungsvertrag darstellt und gebündelte Systeme einmal gezählt werden. Sie würden ungewöhnliche Jahres-zu-Jahres-Bewegungen, Vertragswerte, Lieferzeitpunkte sowie regionale oder Segmentanteile untersuchen, Varianzerklärungensdokumentieren und eine mehrstufige Analysten-Überprüfung vor der Freigabe abschließen. Eine erneute Kontaktaufnahme würde ausgelöst, wenn ein offengelegter Auftrag seinen Status, Umfang, Preis oder Liefertermin ändert oder wenn eine wesentliche Lücke nicht aus öffentlichen Belegen gelöst werden kann. Der Datensatz würde jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Projekt- oder Regulierungsereignissen, die Aufträge oder Lieferungen betreffen, und unmittelbar vor der Lieferung einer frischen Überprüfung unterzogen.
Vergleich der FPSO-Marktgrößenbestimmung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Markt für schwimmende Produktions-, Speicher- und Entladeanlagen (FPSO) misst die jährlichen weltweiten Ausgaben für den Bau und die Umrüstung von FPSO-Schiffen für die Offshore-Kohlenwasserstoffproduktion.
Wesentliche Lückentreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Wesentliche Indikatoren würden endgültige Investitionsentscheidungen für Offshore-Projekte und FPSO-Aufträge, offengelegte Vertragspreise und Zahlungsmeilensteine, Auftragnehmerrückstände und erwartete Liefertermine, aktives Flottenalter sowie Wiedereinsatz- oder Ersatzpläne und Werftkapazität und -zeitplan umfassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,78 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 23,04 Milliarden USD (2023) | Auf Basis seines Basisjahres 2023 liegt diese Schätzung 135,6 % über dem Wert dieses Berichts für 2027 von 9,78 Milliarden USD, 4 Jahre später. Der angegebene Lebenszyklusumfang umfasst FPSO-Betrieb und -Leasing sowie Design und Bau und fügt wiederkehrende Einnahmen über Schiffsaufträge hinaus hinzu. |
| Globales Beratungsunternehmen B | 15,41 Milliarden USD (2024) | Auf Basis seines Basisjahres 2024 liegt diese Schätzung 57,6 % über dem Wert dieses Berichts für 2027 von 9,78 Milliarden USD, 3 Jahre später. Der Segmentumfang umfasst auch Tension-Leg-Plattformen, Spars, Halbtaucher und schwimmende LNG-Anlagen, die über FPSO-Schiffsverträge hinausgehen. |
Für Mordor Intelligence würden öffentliche Auftragsankündigungen und Ausschreibungen gegen Auftragnehmereinreichungen, Projektzeitpläne, Flottenaufzeichnungen und unabhängige Offshore-Investitionsindikatoren trianguliert, wobei Analysten prüfen würden, dass jeder Wert einen Schiffsbau- oder Umrüstungsvertrag darstellt und gebündelte Systeme einmal gezählt werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für schwimmende Produktions-, Speicher- und Entladeanlagen (FPSO) und wie ist der Wachstumsausblick?
Der Markt wird für 2027 auf 9,78 Milliarden USD und bis 2032 auf 14,79 Milliarden USD prognostiziert, mit einem CAGR von 8,62 % über 2027–2032.
Was stützt die Nachfrage nach FPSOs?
Tiefwassersanktionierungen und Leasingfinanzierung stützen die Nachfrage. ExxonMobil Guyana traf im Jahr 2025 eine endgültige Investitionsentscheidung für Hammerhead.
Welcher FPSO-Typ hat den größten Marktanteil?
Umgebaute Tanker führten im Jahr 2026 mit 64,68 % des Marktes.
Welche Unternehmen sind die wichtigsten FPSO-Anbieter?
SBM Offshore N.V., Modec Inc., BW Offshore Ltd., Yinson Holdings Bhd. und Bumi Armada Bhd. sind die wichtigsten Anbieter.
Welche Herausforderungen können FPSO-Vertragsabschlüsse zurückhalten?
MISC berichtete, dass im gesamten Sektor im Jahr 2025 angesichts gedämpfter Ölpreise, erhöhter Kosten und verlängerter Werftvorlaufzeiten nur 5 FPSO-Vertragsabschlüsse verzeichnet wurden.
Welche Region führt den FPSO-Sektor an, und welche wächst am schnellsten?
Südamerika hielt im Jahr 2026 33,38 % des Marktes. Der asiatisch-pazifische Raum soll mit einem CAGR von 10,2 % über 2027–2032 am schnellsten wachsen.