
Tamaño y Participación del Mercado de Almacenamiento y Descarga de Producción Flotante (FPSO)
Análisis del Mercado de Almacenamiento y Descarga de Producción Flotante (FPSO) por Mordor Intelligence
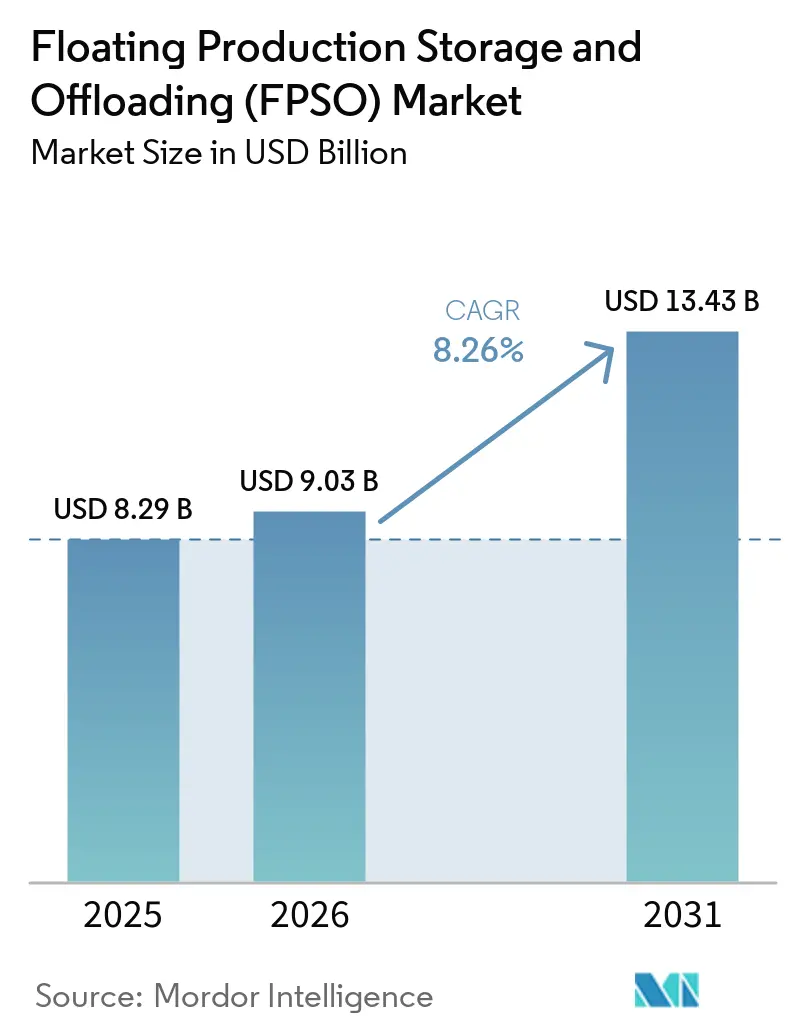
Se espera que el tamaño del mercado de almacenamiento y descarga de producción flotante (FPSO) aumente de 9,03 mil millones de USD en 2026 a 9,78 mil millones de USD en 2027 y alcance los 14,79 mil millones de USD para 2032, creciendo a un CAGR del 8,62% durante 2027-2032.
En Brasil, las grandes obligaciones de producción costa afuera en campos en producción y nuevos desarrollos respaldan la demanda de FPSO diseñados y operados como sistemas de producción completos. El arrendamiento puede modificar el calendario de los gastos, y la contratación basada en transferencia puede vincular la responsabilidad del proveedor a la operación inicial y la entrega del activo. Las plataformas de casco repetibles y el manejo combinado de petróleo y gas amplían la oferta de ingeniería, pero los costos y los plazos de entrega de los astilleros limitan los nuevos compromisos. Los proveedores que combinan ingeniería con una entrega operativa creíble están mejor posicionados cuando los compradores sopesan la exposición de capital frente a una producción confiable.
Conclusiones Clave del Informe
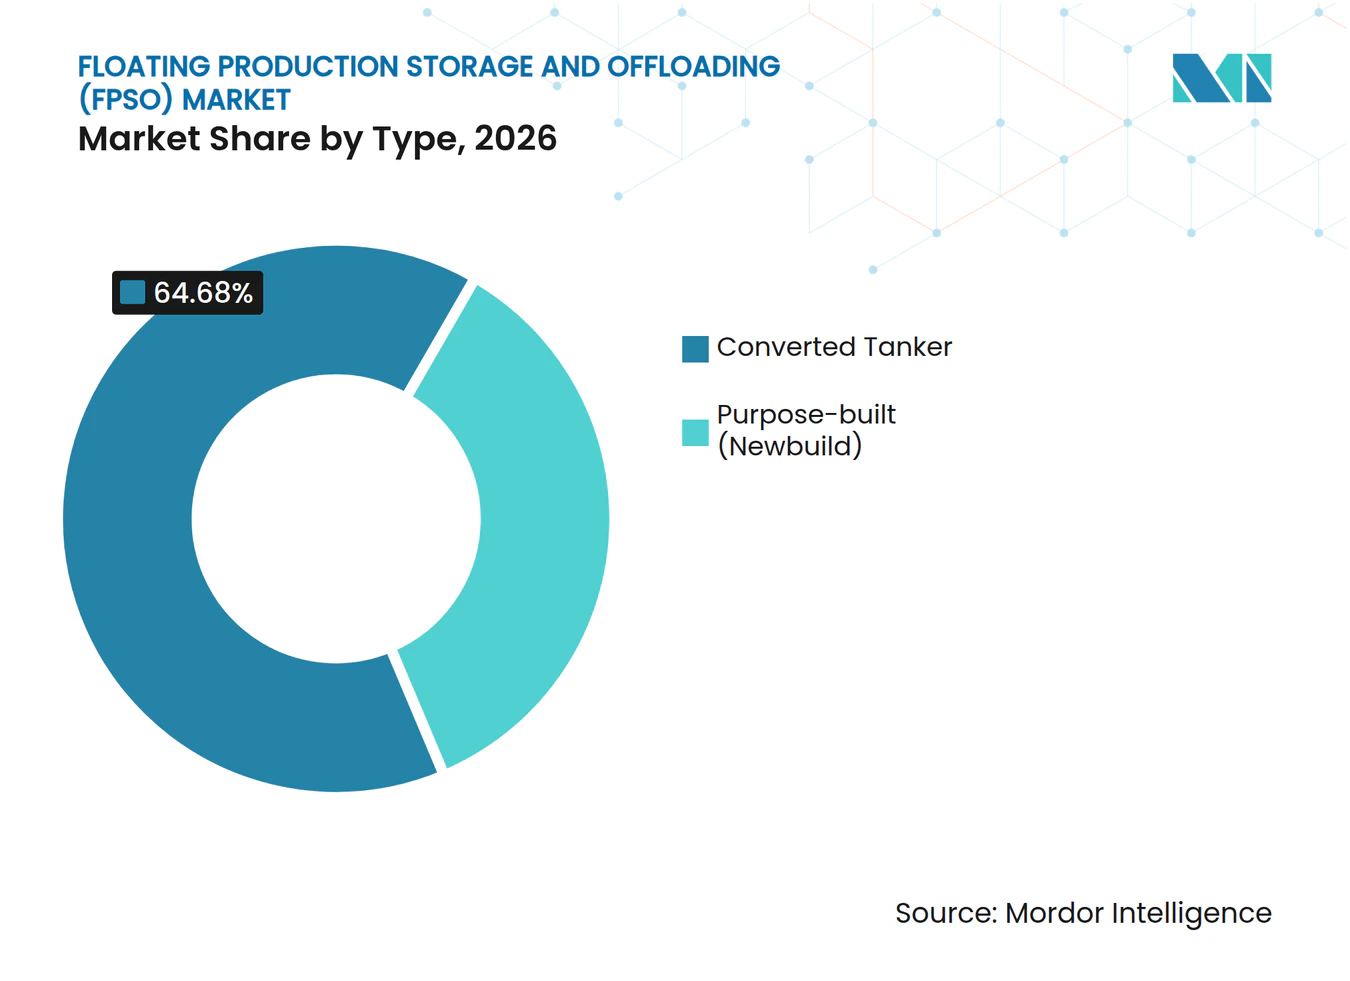
- Por tipo, los buques tanque convertidos representaron una participación del 64,68% en el mercado de almacenamiento y descarga de producción flotante (FPSO) en 2026, mientras que se prevé que los FPSO de nueva construcción (newbuild) sean los de mayor crecimiento, con un CAGR del 9,9% durante 2027-2032.
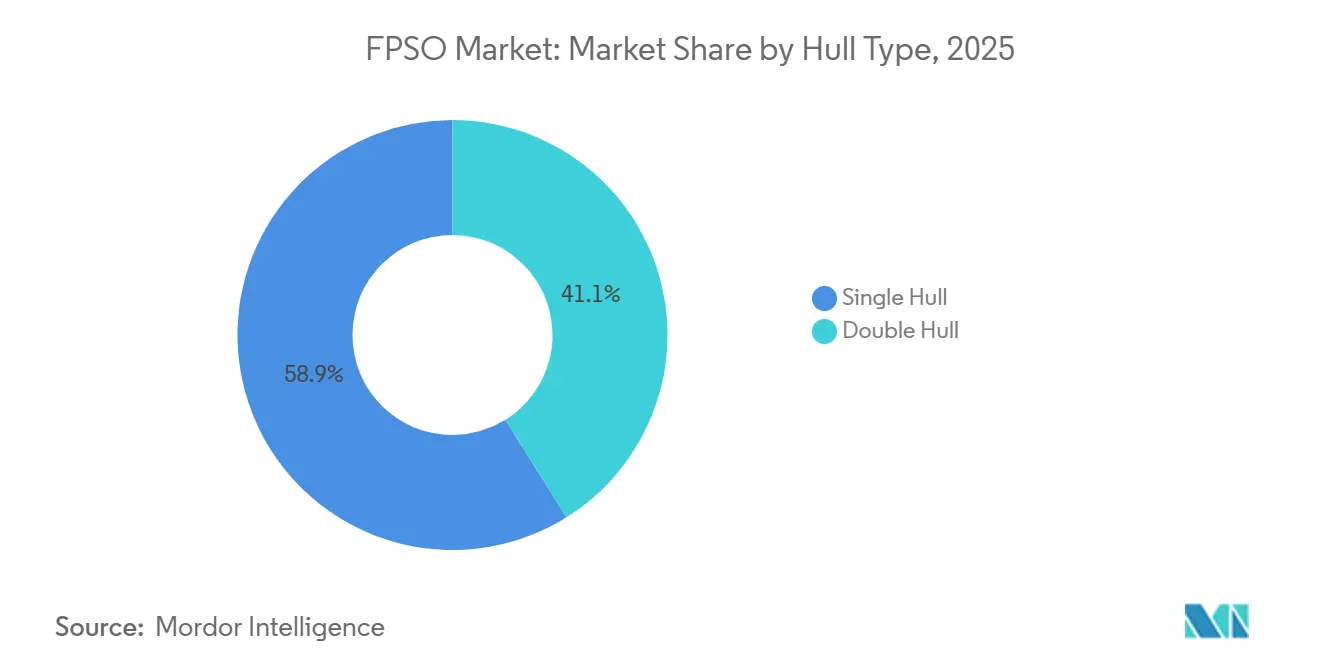
- El tipo de casco estuvo liderado por los FPSO de casco simple con una participación del 58,48% del tamaño del mercado de almacenamiento y descarga de producción flotante (FPSO) en 2026, y se prevé que los FPSO de doble casco sean los de mayor crecimiento, con un CAGR del 9,7% durante 2027-2032.
- Por propulsión, los FPSO autopropulsados lideraron con el 67,68% del mercado en 2026 y también se prevé que sean los de mayor crecimiento, con un CAGR del 8,9% durante 2027-2032.
- En cuanto a la profundidad del agua, los FPSO en aguas profundas representaron el 52,95% del mercado en 2026, mientras que se prevé que los FPSO en aguas ultraprofundas sean los de mayor crecimiento, con un CAGR del 9,6% durante 2027-2032.
- Los FPSO con capacidad de almacenamiento superior a 2 millones de barriles representaron el 40,5% del mercado en 2026 y se prevé que sean los de mayor crecimiento, con un CAGR del 8,8% durante 2027-2032.
- Entre las capacidades de procesamiento, los FPSO de petróleo lideraron con el 74,36% del mercado en 2026, mientras que se prevé que los FPSO híbridos de petróleo y gas sean los de mayor crecimiento, con un CAGR del 10,5% durante 2027-2032.
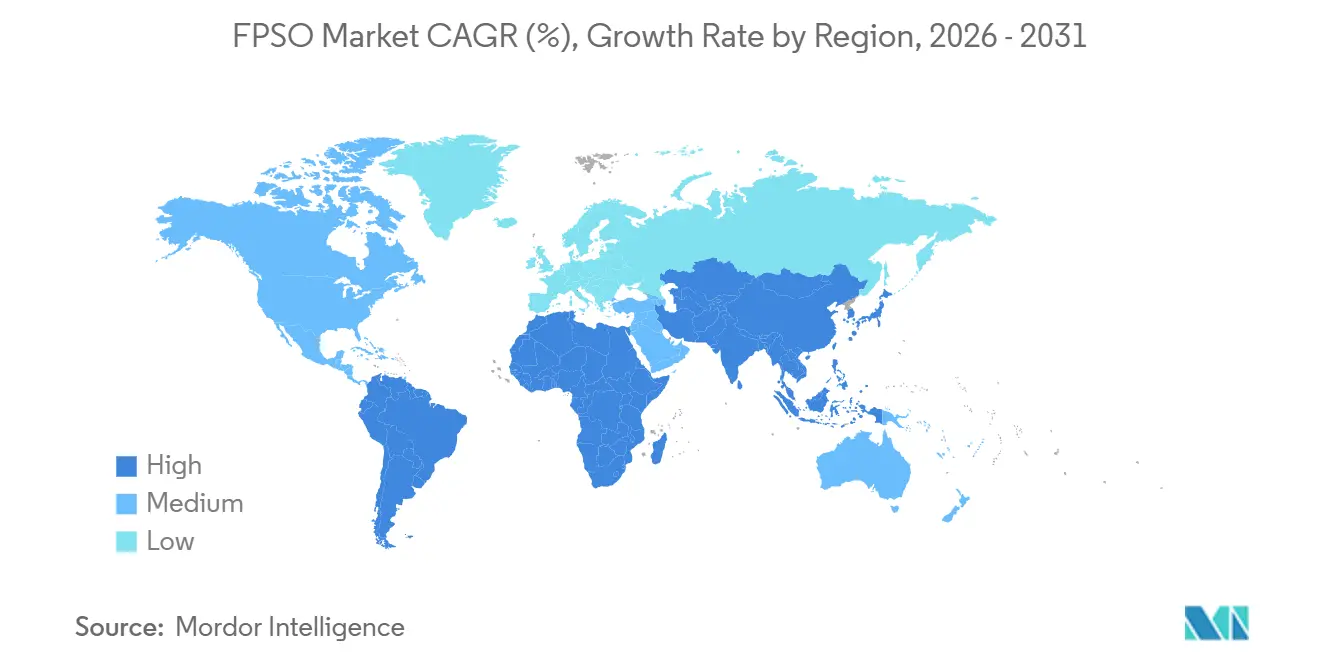
- Geográficamente, América del Sur tuvo la mayor participación con el 33,38% en 2026, y se prevé que Asia-Pacífico sea la región de mayor crecimiento, con un CAGR del 10,2% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Repunte pospandemia en las decisiones de inversión final de proyectos en aguas profundas | +3.8% | Áreas de desarrollo en aguas profundas frente a las costas de Guyana | Corto plazo (≤ 2 años) |
| Agotamiento de reservas terrestres que desplazan el CAPEX hacia el mar | +2.6% | América del Sur y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Modelos de arrendamiento llave en mano que reducen el CAPEX del operador | +2.4% | Áreas de producción costa afuera de Angola | Corto plazo (≤ 2 años) |
| Unidades medianas redesplazables que desbloquean campos marginales | +1.8% | Áreas de desarrollo costa afuera de Timor-Leste | Mediano plazo (2-4 años) |
| Diseños de FPSO preparados para CCS que respaldan los objetivos de Alcance 1 | +0.4% | Instalaciones de producción costa afuera de Angola | Largo plazo (≥ 4 años) |
| FPSO orientados al gas que monetizan el gas varado | +0.6% | Bloque Masela frente a las costas de Indonesia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Recuperación pospandémica en las FID de proyectos en aguas profundas
Las decisiones de inversión en aguas profundas convierten los requisitos prospectivos de embarcaciones en compromisos integrados de ingeniería y construcción para los proveedores de FPSO. En 2025, ExxonMobil Guyana tomó una decisión de inversión final (FID) sobre Hammerhead frente a las costas de Guyana, y Modec Inc. recibió el contrato del FPSO.[1] Su alcance de ingeniería, adquisición, construcción e instalación abarcó una embarcación planificada para su amarre a aproximadamente 1.025 metros de profundidad. Esa combinación vincula directamente la aprobación del proyecto con la demanda de un sistema de producción diseñado a medida, en lugar de un casco aislado. Dado que el contrato agrupa diseño, adquisición, construcción e instalación costa afuera en un solo contrato, una aprobación como la de Hammerhead transfiere varios flujos de ingresos de ejecución a un único contratista a la vez.
Agotamiento de reservas terrestres que desplazan el CAPEX hacia el mar
Reemplazar la producción de reservas terrestres en agotamiento puede orientar la evaluación de inversiones de un operador hacia recursos costa afuera. Un FPSO se vuelve relevante cuando el desarrollo de reemplazo necesita producción, almacenamiento y descarga flotantes dentro de una solución de campo único. La cuestión comercial es si el desarrollo costa afuera puede restablecer la producción en condiciones que justifiquen comprometer capital en una embarcación y sus requisitos operativos. Esto vincula la demanda con la necesidad de reemplazo de producción del operador y con la idoneidad del campo costa afuera particular para un sistema flotante. El reemplazo de producción respalda el caso de inversión en la embarcación cuando un desarrollo costa afuera mantiene la producción sin requerir un crecimiento en la producción total del operador.
Modelos de arrendamiento llave en mano que reducen el CAPEX del operador
Para los operadores en aguas profundas con restricciones de capital, el arrendamiento modifica el momento en que debe financiarse el gasto en embarcaciones. En una entrevista de 2026 en Offshore Magazine, un ejecutivo de Modec describió los arrendamientos de FPSO y los contratos de fletamento a largo plazo como una forma de convertir el gasto de capital inicial en gasto operativo. Esa estructura puede preservar la flexibilidad en la asignación de capital, al tiempo que hace que la capacidad de entrega y operación del proveedor del arrendamiento forme parte de la decisión de financiamiento. En diciembre de 2025, SBM Offshore N.V. firmó una extensión con Esso Exploration Angola (Block 15) Limited, operador del Bloque 15, para el arrendamiento y operación de Mondo y Saxi Batuque hasta 2032. El modelo vincula el acceso a la embarcación con una relación de servicio continua, otorgando al proveedor un papel más allá de la construcción. El acceso a financiamiento y la elección de una contraparte operativa se convierten en una sola decisión para el operador.
Unidades medianas reutilizables que desbloquean campos marginales
Reutilizar un FPSO existente ofrece a los desarrolladores de campos una vía de adquisición de embarcaciones distinta a la de encargar una nueva unidad de producción. En diciembre de 2025, Finder Energy y su filial de propiedad total Jarl Marine acordaron con Amplus Energy la adquisición de Petrojarl I para su redespliegue en KTJ frente a las costas de Timor-Leste. El acuerdo estaba condicionado a la aprobación de los accionistas para las emisiones de acciones pertinentes, la finalización de la colocación del Tramo 2 y la conclusión de la adquisición en virtud del acuerdo de compraventa. El informe semestral posterior de Finder confirmó la finalización de la adquisición durante el período finalizado el 31 de diciembre de 2025. Su presentación de octubre de 2026 mostró el contrato con el astillero en negociación y una FID prevista para el 30 de noviembre de 2026, con el redespliegue aún pendiente. La vía del redespliegue puede convertir la adquisición de la embarcación de KTJ en demanda para el astillero, con un contrato firme con el astillero y la FID prevista separando la compra completada del trabajo comprometido en la unidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto CAPEX inicial y largos plazos de entrega | -1.6% | América del Sur y Asia-Pacífico | Mediano plazo (2-4 años) |
| Volatilidad del precio del petróleo que frena las decisiones de inversión final | -0.9% | América del Sur, Asia-Pacífico, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Escasez de diques secos para conversiones de extensión de vida útil | -0.3% | Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Mandatos de contenido local que inflan los costos | -0.2% | Proyectos FPSO frente a las costas de Brasil | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto CAPEX inicial y largos plazos de entrega
Los compromisos de capital y los calendarios de los astilleros pueden limitar los contratos de FPSO antes de que una embarcación genere ingresos operativos. El contratista de FPSO MISC Berhad informó que solo se registraron 5 contratos de FPSO en todo el sector en 2025, en un contexto de precios del petróleo moderados, costos elevados y largos plazos de entrega de los astilleros. Los altos costos elevan el umbral de inversión, mientras que un intervalo de entrega más prolongado separa el compromiso de capital de la fase de generación de ingresos del activo de producción. En conjunto, estas presiones pueden dificultar el compromiso con un calendario firme para un desarrollo costa afuera que de otro modo resultaría atractivo. Para 2025, Petrobras informó optimizaciones de diseño SEAP que redujeron el peso de la superestructura en 7.500 toneladas métricas y la inversión en aproximadamente un 15%. La restricción restante es el intervalo entre el compromiso de capital y la obtención de un activo de producción operativo, que la optimización del diseño por sí sola no puede eliminar.
Volatilidad del precio del petróleo que frena las FID
Un compromiso con un FPSO se vuelve más difícil de justificar cuando los ingresos esperados del petróleo dejan menos margen para recuperar una inversión costa afuera de larga duración. En mayo de 2025, el CEO de Weatherford, Girish Saligram, afirmó que los precios del petróleo sostenidos por debajo de 50 USD por barril podrían generar una pausa en algunas FID de nuevos proyectos costa afuera. También señaló que era poco probable que los proyectos ya en curso se vieran afectados. En octubre de 2025, Westwood informó que el aumento de los costos de la cadena de suministro había retrasado las FID costa afuera, ya que los operadores buscaban reducciones de precios en respuesta a precios del petróleo inferiores a los esperados. Un espacio en el astillero puede quedar sin contrato mientras los planes de ingeniería y de astillero esperan el contrato firme que un proveedor de FPSO necesita.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Inventario de Conversiones Convive con Plataformas de Nueva Construcción RepetiblesLos buques tanque convertidos representaron una participación del 64,68% del tamaño del mercado de almacenamiento y descarga de producción flotante (FPSO) en 2026. Un inventario de alrededor de 2025 contabilizó 96 conversiones entre 166 FPSO activos en la flota instalada mundial. Para un nuevo contrato de conversión, la adaptación del casco y la integración del sistema de producción son el trabajo de ingeniería que transforma una embarcación existente en un activo de producción. Un desarrollador de campo puede, por tanto, tratar la conversión tanto como una decisión de selección de activos como una adquisición de sistema de producción. El casco seleccionado puede condicionar las decisiones de diseño posteriores, otorgando a la ingeniería de conversión temprana un valor comercial más allá de la compra del propio buque tanque.
Los FPSO de nueva construcción son el segmento de mayor crecimiento, con un CAGR previsto del 9,9% durante 2027-2032. SBM Offshore ganó contratos en mayo de 2026 para diseñar, construir y operar SEAP-I y SEAP-II para Petrobras, utilizando sus cascos de plataforma flotante multipropósito de nueva construcción número 11 y 12. Los consorcios liderados por Petrobras serán propietarios de las embarcaciones, con contratos separados de operaciones y mantenimiento que cubren un plazo inicial de 6,5 años. La secuencia de cascos proporciona al contratista una plataforma marina repetible, mientras que cada contrato conserva una asignación de producción y operación definida. Esto sitúa el énfasis comercial en adaptar una base común al campo, con la diferenciación trasladándose hacia la integración y la entrega operativa.



Por Tipo de Casco:
La Aceptación del Proyecto Determina la Selección del CascoLos FPSO de casco simple representaron una participación del 58,48% en el mercado de almacenamiento y descarga de producción flotante (FPSO) en 2026. Para un desarrollador de campo que considera una embarcación de casco simple existente, la decisión de diseño es si conservar su estructura de contención de carga durante la conversión. Esto sitúa el límite de contención de carga existente, su estado y el servicio de almacenamiento propuesto en el centro de la evaluación de conversión. La retención tiene valor comercial solo si la estructura puede respaldar la asignación de producción propuesta en condiciones de conversión aceptables. La evaluación temprana del casco proporciona al proveedor una base para proceder a la adaptación de la superestructura o seleccionar un candidato de embarcación diferente.
Los FPSO de doble casco son el segmento de mayor crecimiento, con un CAGR previsto del 9,7% durante 2027-2032. En agosto de 2026, Modec anunció la llegada de Errea Wittu a Guyana para ExxonMobil Guyana, con las preparaciones finales costa afuera y la puesta en marcha previas al primer petróleo. La embarcación utiliza un diseño de doble casco completo con una cubierta de superestructura de mayor área para sistemas de procesamiento de alta capacidad. El diseño de Modec ofrece el doble casco completo y la cubierta de superestructura más grande en una sola embarcación de nueva construcción, por lo que un comprador de este diseño obtiene la especificación del casco y el espacio de procesamiento de alta capacidad en el mismo contrato.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Propulsión:
La Autopropulsión Coexiste con la Producción AncladaLos FPSO autopropulsados fueron el segmento más grande con el 67,68% en 2026 y se prevé que sean el segmento de mayor crecimiento con un CAGR del 8,9% durante 2027-2032. Bluewater posee y opera 4 instalaciones FPSO, incluidos los autopropulsados Aoka Mizu y Haewene Brim. Aoka Mizu está bajo contrato en la región del Atlántico, mientras que Haewene Brim está anclado permanentemente en el Mar del Norte central. Estos ejemplos conectan la capacidad de propulsión con acuerdos de producción que también dependen del anclaje, otorgando a la especificación un papel dentro de un concepto operativo más amplio. La propulsión y el mantenimiento de posición responden a diferentes requisitos operativos, lo que permite que una embarcación autopropulsada sirva para una asignación de producción anclada fija.
El despliegue de FPSO remolcados puede hacer que el propio tránsito forme parte de la preparación para la puesta en marcha del campo costa afuera receptor. El P-79 de Petrobras llegó a Búzios en febrero de 2026 tras un remolque con tripulación que permitió continuar con la puesta en marcha durante el viaje. Petrobras describió esa estrategia como destinada a reducir el tiempo previo al inicio de la producción. Petrobras informó el primer petróleo del P-79 en mayo de 2026, tras su llegada en febrero. El valor comercial de un remolque con tripulación radica en avanzar en la preparación del sistema mientras la unidad se traslada al campo.
Por Profundidad del Agua:
Las Grandes Obligaciones de Producción Abarcan Entornos Costa AfueraLos FPSO en aguas profundas tuvieron la mayor participación de segmento con el 52,95% en 2026. Wison New Energies firmó el contrato EPCIC para el FPSO de la Fase 3 de Baleine de Eni frente a las costas de Costa de Marfil el 3 de julio de 2026. La unidad está diseñada para aproximadamente 800-1.200 metros de profundidad, con Altera Infrastructure como propietario y operador. El alcance contratado combina ingeniería, adquisición y construcción con instalación y puesta en marcha costa afuera. La capacidad de instalación y puesta en marcha tiene peso comercial en la competencia por trabajos de construcción de embarcaciones, porque la asignación integrada vincula la ejecución en el astillero con la preparación del campo.
Los FPSO en aguas ultraprofundas son el segmento de mayor crecimiento, con un CAGR previsto del 9,6% durante 2027-2032. Equinor y sus socios de Bacalhau iniciaron la producción el 15 de octubre de 2025, en la Cuenca de Santos de Brasil, a profundidades de agua superiores a 2.000 metros. Al inicio, el FPSO tenía una capacidad de 220.000 barriles de petróleo por día, y Modec fue contratado para operarlo en la fase inicial. Esta combinación ofrece a los contratistas una vía para competir en la entrega de sistemas de producción de alta capacidad y la operación temprana dentro del mismo contrato de aguas ultraprofundas.
Por Capacidad de Almacenamiento:
El Volumen del Tanque Sigue la Función del CampoEl almacenamiento superior a 2 millones de barriles fue el segmento más grande con el 40,5% en 2026 y se prevé que sea el segmento de mayor crecimiento con un CAGR del 8,8% durante 2027-2032. El FPSO Egina de TotalEnergies frente a las costas de Nigeria fue diseñado para almacenar 2,3 millones de barriles de petróleo, y la empresa informó que el campo estaba en producción para 2025. Esa configuración proporciona un volumen de almacenamiento a bordo definido como parte del sistema de producción del campo. Para los desarrolladores, la decisión comercial es cuánto almacenamiento necesita el sistema entre sus funciones de producción y descarga. La capacidad adicional tiene valor cuando se ajusta a la función de manejo del campo, convirtiendo la especificación de almacenamiento en una elección de diseño operativo junto con la escala general de la embarcación.
Por debajo de 1 millón de barriles, el volumen de almacenamiento y la función de procesamiento pueden separarse dentro de la especificación del proyecto. Eni opera a través de Eni México, cuyo FPSO del Área 1, MIAMTE MV34, tiene un almacenamiento de crudo especificado de 700.000 barriles y una capacidad de procesamiento de petróleo de 90.000 barriles por día. Esas especificaciones sitúan el volumen del tanque y el manejo diario de petróleo en bases diferentes dentro del mismo activo de producción. Un operador puede, por tanto, requerir una función de procesamiento de petróleo definida sin seleccionar la clase de almacenamiento más grande para su campo. El volumen del tanque por sí solo es una guía incompleta de la oportunidad del sistema de producción disponible para el proveedor.
Por Capacidad de Procesamiento:
La Escala de Petróleo Convive con el Manejo de Gas AsociadoLos FPSO de petróleo fueron el segmento más grande, representando el 74,36% del mercado en 2026. SBM Offshore informó una capacidad de producción de petróleo de 2,67 millones de barriles por día en toda su flota propia de FPSO en 2025. La cifra de la flota de SBM incluyó 120.000 barriles por día de Kikeh, que salió de la flota en enero de 2025, y 80.000 de Aseng, que salió de la flota en diciembre de 2025. Las salidas de embarcaciones, por tanto, modifican la base de capacidad de petróleo que un contratista lleva adelante, haciendo que la retención de unidades existentes forme parte de sus perspectivas de capacidad junto con los nuevos contratos de FPSO de petróleo.
Los FPSO híbridos de petróleo y gas son el segmento de mayor crecimiento, con un CAGR previsto del 10,5% durante 2027-2032. ONE GUYANA inició la producción para el desarrollo de Yellowtail frente a las costas de Guyana el 8 de agosto de 2025. Su producción media anual inicial diseñada es de 250.000 barriles de petróleo por día, con una capacidad de tratamiento de gas asociado de 450 millones de pies cúbicos por día. ExxonMobil Guyana, el operador del bloque Stabroek, se convirtió en propietario en febrero de 2026, mientras SBM Offshore continuó operando el FPSO. El manejo de gas asociado junto con el petróleo hace que la capacidad de tratamiento de gas forme parte de la propuesta de producción, vinculando la demanda híbrida con la función completa de procesamiento del campo que lleva la embarcación.
Análisis Geográfico
Mercado de Almacenamiento y Descarga de Producción Flotante (FPSO) de América del Sur
América del Sur representó el 33,38% del tamaño del mercado de almacenamiento y descarga de producción flotante (FPSO) en 2026. Petrobras informó que el campo de Búzios de Brasil en la Cuenca de Santos alcanzó un récord diario de producción de petróleo de 1,2 millones de barriles el 26 de junio de 2026. CIMC Raffles completó el casco del FPSO P-84 en Yantai el 3 de septiembre de 2026, para el desarrollo de Atapu de Petrobras frente a las costas de Brasil. Con Seatrium a cargo de los principales contratos EPC y la integración de la superestructura en curso en septiembre de 2026, el pipeline de desarrollo de Brasil se traduce en trabajo de construcción e integración de embarcaciones.
Mercado de Almacenamiento y Descarga de Producción Flotante (FPSO) de Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con un CAGR previsto del 10,2% durante 2027-2032. El Proyecto de Desarrollo del Hub Norte de Indonesia inició la construcción del FPSO Bahtera Haluan Lestari con su primer corte de acero de superestructura el 23 de julio de 2026.[2] El hito tuvo lugar en Tanjung Balai Karimun, en las Islas Riau. El jefe de SKK Migas informó que se destinaron aproximadamente 2,9 mil millones de USD específicamente a la construcción del FPSO dentro del desarrollo costa afuera más amplio. La construcción se convirtió, por tanto, en un canal de demanda inmediata para este proyecto, vinculando el gasto en desarrollo de Indonesia con la fabricación física antes de la fase operativa del FPSO planificado.
Las regiones restantes ilustran diferentes formas de utilizar un FPSO dentro de un desarrollo costa afuera. En América del Norte, Eni México canaliza la producción de 4 plataformas operativas en el Área 1 de México hacia MIAMTE MV34 para su procesamiento y almacenamiento, mientras que el gas se transporta a tierra. En Europa, el campo Verdande de Noruega inició la producción el 2 de diciembre de 2025, y Equinor señaló que su conexión al FPSO Norne ayudaría a sostener la producción del anfitrión más allá de 2030. En Oriente Medio y África, el contrato de arrendamiento y operación a 15 años de Yinson Production para Agogo frente a las costas de Angola comenzó tras la emisión del certificado de preparación el 12 de agosto de 2025, con Azule Energy como cliente. Los anfitriones de producción existentes y los compromisos de fletamento a largo plazo sostienen el trabajo de operación e integración junto con la demanda de embarcaciones para el desarrollo de campos completamente nuevos.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un contratista operador de FPSO que lleva a cabo producción costa afuera. La comparación se centra en las obligaciones de gestión de seguridad, el permiso de instalaciones y las normas técnicas que rigen la instalación de producción. Esas obligaciones determinan cómo un contratista acepta la responsabilidad operativa y prepara la embarcación y sus sistemas para un servicio legalmente conforme.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Noruega | Australia | Brasil |
|---|---|---|---|---|
| Autoridad principal | Oficina de Seguridad y Aplicación Ambiental | Autoridad Noruega de la Industria Oceánica (Havtil) | NOPSEMA | ANP |
| Instrumentos o directrices clave | 30 CFR Parte 250, Subparte S, Sistemas de Gestión de Seguridad y Medio Ambiente (SEMS) | Reglamentos de petróleo costa afuera de Havtil | Reglamentos de Seguridad del Almacenamiento de Petróleo Costa Afuera y Gas de Efecto Invernadero 2024 | Resolución 43/2007, gestión de seguridad operacional (SGSO) |
| Efecto comercial | Los operadores de la Plataforma Continental Exterior necesitan gestión de seguridad y acuerdos de auditoría acreditados | Las unidades móviles con concepto marítimo registrado utilizan normas marítimas calificadas junto con las obligaciones de función petrolera | Las actividades de instalaciones en aguas de la Commonwealth necesitan un caso de seguridad vigente que cubra la actividad | Las instalaciones costa afuera requieren gestión de seguridad operacional |
| Atractivo actual de la política | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||
Los requisitos SEMS de la Plataforma Continental Exterior de los Estados Unidos respaldan una calificación Media, mientras que la propuesta de agenda de la BSEE para la cuarta edición de la API RP 75, ciberseguridad y auditorías respalda el Endurecimiento, con su aviso estimado para julio de 2026 sin publicar al 20 de octubre de 2026. La calificación Media de Noruega refleja la vía marítima calificada para unidades móviles registradas que utilizan un concepto operativo marítimo, con las obligaciones de función petrolera que respaldan la continuidad en la vía operativa. La calificación Media de Australia se basa en el requisito de caso de seguridad para las actividades de instalaciones de la Commonwealth, que ancla sus perspectivas de continuidad en torno a una puerta operativa explícita. La calificación Media de Brasil y sus perspectivas de continuidad reflejan las obligaciones SGSO vigentes de la Resolución 43/2007, mientras que la consolidación de 5 normas de la ANP sigue siendo una propuesta, tras la aprobación el 2 de octubre de 2026 de una consulta de 90 días y la audiencia posterior.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los proveedores generan ingresos a lo largo de la ingeniería, construcción, despliegue y operación continua del FPSO. El alcance de ejecución integrado de Modec Inc. incluye ingeniería, adquisición, construcción, puesta en marcha e instalación costa afuera. Esta amplitud hace que la coordinación entre etapas forme parte de la oferta comercial del contratista, mientras que los contratos separados de operaciones y mantenimiento permiten la captura de valor continuar después de que la embarcación entre en su fase operativa.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Ingeniería y adquisición | Contratistas integrados como Modec Inc. y SBM Offshore N.V. | Ingresos por contrato de ingeniería y adquisición | Alinear los requisitos de diseño del casco y la superestructura | Acordar interfaces antes de los compromisos de fabricación |
| Construcción de embarcaciones e integración de superestructura | Astilleros de construcción e integración como Hanwha Ocean | Honorarios de construcción de cascos e integración | Coordinar módulos de múltiples ubicaciones de fabricacin | Secuenciar las entregas de módulos según la preparación para la integración |
| Puesta en marcha e instalación costa afuera | Contratistas de puesta en marcha e instalación como Modec Inc. | Ingresos por servicios de puesta en marcha e instalación | Completar la aceptación de sistemas antes de la entrega costa afuera | Vincular el trabajo de aceptación a la secuencia de instalación |
| Fletamento, operaciones y mantenimiento | Proveedores de fletamento como Modec Inc.; contratistas de operaciones y mantenimiento como Modec Inc. y SBM Offshore N.V. | Ingresos por fletamento y honorarios de operaciones y mantenimiento | Mantener clara la responsabilidad operativa entre los contratos de propiedad y servicio | Especificar las obligaciones de entrega y las responsabilidades operativas |
| Fuente: Mordor Intelligence | ||||
Petrobras informó que Hanwha Ocean construyó el casco del P-79 e integró módulos de superestructura fabricados en China, Brasil, Corea del Sur e Indonesia. Ese patrón de construcción distribuida hace que las interfaces acordadas y el trabajo de aceptación coordinado sean la respuesta práctica al riesgo de integración de módulos. Separar la propiedad de la embarcación de la operación contratada también permite a un proveedor de servicios obtener ingresos operativos recurrentes sin adquirir el propio activo de producción.
Panorama Competitivo
Concentración del Mercado
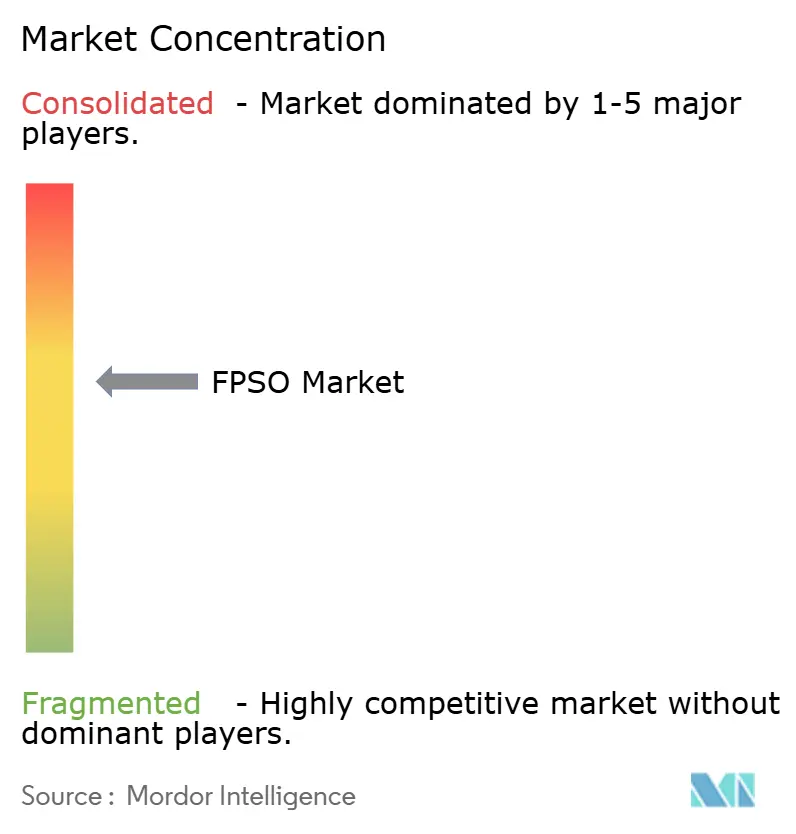
La competencia está moderadamente concentrada en torno a proveedores que combinan la ejecución de embarcaciones con el fletamento y las operaciones continuas. SBM Offshore N.V. informó una flota de 16 FPSO a finales de 2025, mientras que Modec Inc. proporciona servicios de ingeniería, adquisición, construcción, instalación y operación. BW Offshore Ltd. suministra FPSO bajo contrato de fletamento, y Yinson Holdings Bhd. participa a través de Yinson Production, un proveedor de FPSO de arrendamiento y operación. El Armada Sterling V, con una participación del 30% de Bumi Armada Bhd. y en copropiedad con Shapoorji Pallonji Group, completó su primer año operativo completo en 2025. La estructura contractual del proveedor define tanto la oferta de la embarcación como la contraparte de ejecución y operación disponible para el comprador.
Las estructuras de fletamento vinculadas a hitos hacen que el progreso operativo sea comercialmente decisivo, porque la etapa operativa alcanzada por una embarcación puede determinar la proporción de los ingresos por tarifa diaria contratada. BW Opal de BW Offshore alcanzó el primer gas el 20 de septiembre de 2025, para el proyecto Barossa LNG operado por Santos frente a las costas de Australia, bajo su contrato de fletamento de FPSO. Ese hito activó el 60% de la tarifa diaria contractual, estableciendo un mecanismo de ingresos escalonado vinculado al progreso operativo bajo el contrato de fletamento. Condicionar los ingresos al primer gas asigna la exposición al inicio al proveedor, por lo que la capacidad de puesta en marcha demostrada entra en la selección del contratista.
La diferenciación competitiva también se extiende al desempeño operativo en toda la flota desplegada de un proveedor a lo largo de sus contratos. Bumi Armada informó un tiempo de actividad total de la flota de FPSO de aproximadamente el 99% en 2025.[3] Mantener la disponibilidad en toda una flota requiere una oferta que siga siendo creíble después de la construcción, cuando los clientes dependen de la función de producción de la embarcación. En Brasil, la ANP exige un informe anexo respaldado por documentos de costos para certificar el contenido local de los sistemas FPSO construidos antes de junio de 2023 y no certificados antes de esa fecha, haciendo de la documentación parte de la oferta de cumplimiento del proveedor. Para los competidores emergentes, una asociación que combine capacidad de ejecución con una contraparte operativa creíble ofrece una vía más completa hacia estos contratos que la capacidad de construcción por sí sola.
Líderes de la Industria de Almacenamiento y Descarga de Producción Flotante (FPSO)
-
SBM Offshore N.V.
-
Modec Inc.
-
BW Offshore Ltd.
-
Yinson Holdings Bhd.
-
Bumi Armada Bhd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Almacenamiento y Descarga de Producción Flotante (FPSO) Empresas cubiertas en este informe
- SBM Offshore N.V.
- Modec Inc.
- BW Offshore Ltd.
- Yinson Holdings Bhd.
- Bumi Armada Bhd.
- Saipem SpA
- Seatrium Offshore & Marine Limited
- Samsung Heavy Industries Co. Ltd.
- China Offshore Oil Engineering Co.
- Bluewater Holding BV
- Teekay Corp. Ltd.
- Petrofac Ltd.
- MISC Berhad
- COSCO Shipping Heavy Industry
- Petrobras
- CNOOC Ltd.
- TotalEnergies SE
- ExxonMobil Corp.
- Chevron Corp.
- Shell plc
- BP plc
- Equinor ASA
- Petronas
- ADNOC
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la entrega integrada de FPSO con el diseño de embarcaciones de procesamiento de gas en torno a la actividad de adquisición y desarrollo identificada. Petrobras está aceptando propuestas para el FPSO Búzios 12, P-91, hasta el 8 de marzo de 2027, bajo una estructura de construcción-operación-transferencia (BOT). Esa adquisición crea una apertura para una oferta que combine la embarcación física con una transición viable hacia la operación y la eventual transferencia de propiedad.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Entrega integrada del FPSO Búzios 12 | La adquisición combina diseño, construcción y operación inicial antes de la transferencia | Petrobras / FPSO de petróleo | Integrar la ejecución de la embarcación con la operación inicial y la planificación de la transferencia | Entregar al menos el 25% de contenido local dentro del alcance BOT | Contratistas integrados de FPSO y socios de ejecución brasileños |
| Ingeniería del FPSO de gas Abadi en Indonesia | Se lanzaron licitaciones de ingeniería, adquisición y construcción para todo el proyecto en agosto de 2026 para instalaciones planificadas que incluyen un FPSO de gas | INPEX / FPSO de gas | Desarrollar la ingeniería de la embarcación en torno a las interfaces con el desarrollo de gas más amplio | Coordinar el FPSO con las instalaciones terrestres y submarinas | Proveedores de ingeniería y construcción de FPSO de gas |
| Conceptos de procesamiento en South Andaman | La preparación de la licitación del FPSO fue reportada en junio de 2026 junto con la preferencia del gobernador por el procesamiento en tierra | Mubadala Energy / conceptos de FPSO de procesamiento de gas | Ofrecer configuraciones de procesamiento costa afuera que aborden la decisión de ubicación | Conciliar el concepto costa afuera con la preferencia del gobernador por el procesamiento en tierra | Especialistas en diseño conceptual e integración de FPSO |
| Fuente: Mordor Intelligence | |||||
La apertura central es la entrega integrada de FPSO que asume responsabilidad más allá de la construcción y a lo largo de la fase de producción inicial del operador. Bajo la estructura de adquisición de Búzios, el contratista seleccionado debe completar la operación inicial antes de la transferencia a Petrobras. Los proveedores que combinan la ejecución de la construcción con una entrega operativa definida pueden hacer de la planificación de la transferencia parte de la oferta de la embarcación.
Desarrollos recientes de la industria en Mercado de Almacenamiento y Descarga de Producción Flotante (FPSO)
- Oct 2026: Yinson Production firmó una enmienda el 2 de octubre con Eni para modificaciones de gas no asociado en el FPSO John Agyekum Kufuor frente a las costas de Ghana, propiedad de una empresa conjunta liderada por Yinson, con finalización prevista para el primer trimestre de 2028.
- Oct 2026: La ANP de Brasil aprobó el 2 de octubre una consulta de 90 días y una audiencia pública posterior para consolidar 5 normas de seguridad upstream, incluida la Resolución 43/2007 sobre seguridad operacional costa afuera.
- Ago 2026: Modec Inc. anunció la llegada del FPSO Errea Wittu a Guyana el 24 de agosto para los recursos Snoek, Mako y Uaru de ExxonMobil Guyana. Las preparaciones finales costa afuera y la puesta en marcha debían preceder al primer petróleo.
Mercado de Almacenamiento y Descarga de Producción Flotante (FPSO) Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El Mercado de Almacenamiento y Descarga de Producción Flotante (FPSO) mide el gasto global anual en construcción y conversión de embarcaciones FPSO para la producción de hidrocarburos costa afuera. Abarca embarcaciones configuradas para producir, procesar, almacenar y descargar hidrocarburos en las geografías indicadas en el informe.
Exclusiones del alcance: Se excluyen los buques tanque de crudo no configurados como FPSO, las plataformas de producción costa afuera fijas, los sistemas de producción submarina independientes, los servicios de revisión o mantenimiento contratados por separado para un FPSO instalado, y el acero de astillero y otros materiales vendidos como insumos.
Descripción General de la Segmentación
- Por Tipo
- Petrolero Convertido
- Nueva Construcción de Propósito Específico
- Por Tipo de Casco
- Doble Casco
- Casco Simple
- Por Propulsión
- FPSO Autopropulsado
- FPSO Remolcado
- Por Profundidad del Agua
- Aguas Someras
- Aguas Profundas
- Aguas Ultraprofundas
- Por Capacidad de Almacenamiento
- Menos de 1 millón de barriles
- De 1 a 2 millones de barriles
- Más de 2 millones de barriles
- Por Capacidad de Procesamiento
- FPSO de Petróleo
- FPSO de Gas
- Híbrido (Petróleo y Gas)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- España
- Francia
- Italia
- Noruega
- Países Bajos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Singapur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Sudáfrica
- Egipto
- Argelia
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como las estadísticas costa afuera por profundidad del agua de la Oficina de Seguridad y Aplicación Ambiental, el análisis de la flota de FPSO publicado por la revista Offshore, el Informe Anual 2025 de SBM Offshore y el Informe Anual de Valores 2025 de Modec proporcionan evidencia complementaria sobre la actividad costa afuera, el número y tipo de embarcaciones, los ingresos de los contratistas, los calendarios de proyectos y los patrones de entrega. Los datos de la BSEE son un indicador específico de profundidad para los Estados Unidos, mientras que el análisis de la flota y las divulgaciones de los contratistas ayudan a evaluar la actividad en el mercado global.
Los archivos de las empresas y las presentaciones para inversores de astilleros, contratistas, proveedores de arrendamiento y operadores pueden aclarar los valores de los contratos, las especificaciones de las embarcaciones, los hitos, los retrasos en los proyectos y si los sistemas integrados forman parte de un contrato de embarcación. Los avisos de licitación de los operadores y la prensa especializada de reputación proporcionan verificaciones independientes de los contratos anunciados y los calendarios de entrega. Estas fuentes nombradas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas se dirigirían a ejecutivos y especialistas funcionales de contratistas de FPSO, astilleros, operadores y proveedores de arrendamiento que supervisan contratos comerciales, ingeniería, controles de proyectos, adquisiciones, finanzas y operaciones. Su aportación pondría a prueba la interpretación de los alcances de contratos públicos, los plazos de entrega, los supuestos de precios y capacidad, y la atribución regional, mientras que los contratos documentados y las divulgaciones de los proveedores anclarían las estimaciones. Cuando la evidencia pública deje lagunas, los analistas registrarían la variable faltante, utilizarían proyectos divulgados comparables para acotar su valor y triangularían la estimación resultante con señales independientes de flota, inversión y contratistas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 30% | EMEA: 30% |
| Actores menores: 25% | Gerentes: 50% | Américas: 30% |
Dimensionamiento del Mercado y Pronóstico
Los analistas estimarían el valor global de los contratos de construcción de FPSO y conversión de buques tanque utilizando un modelo descendente del gasto anual en contratos y entrega de embarcaciones, verificando luego los totales seleccionados con los resúmenes de los proveedores y los valores de contratos muestreados multiplicados por las entregas de embarcaciones programadas. Los indicadores clave incluirían las decisiones de inversión final en proyectos costa afuera y los contratos de FPSO, los precios de contratos divulgados y los hitos de pago, los pedidos pendientes de los contratistas y las fechas de entrega previstas, la antigüedad de la flota activa y los planes de redespliegue o reemplazo, y la capacidad y el calendario de los astilleros. En conjunto, estos indicadores señalan el número, el calendario y el valor de los contratos de embarcaciones que entran en los ingresos anuales. El análisis de escenarios reflejaría la naturaleza impulsada por proyectos de la adquisición de FPSO, variando el calendario de los contratos, los aplazamientos y los calendarios de entrega, mientras que los valores de contratos divulgados anclarían los supuestos de precios. Los analistas asignarían participaciones de valor entre embarcaciones convertidas y de nueva construcción, configuraciones de casco y propulsión, clases de profundidad del agua y almacenamiento, capacidad de procesamiento y países, según las especificaciones y ubicaciones de los proyectos contratados, en lugar de tratar los recuentos de la flota como ingresos. Cuando los términos del contrato no estén divulgados, los contratos públicos comparables y las especificaciones de las embarcaciones acotan el valor del contrato y el calendario de entrega, y los resúmenes selectivos de los proveedores se conciliarían con el total descendente. Los expertos podrían verificar la razonabilidad de estos pronósticos a nivel de variable sin reemplazar la evidencia documental.
Ciclo de Validación y Actualización de Datos
Los anuncios de contratos públicos y las licitaciones se triangularían con los archivos de los contratistas, los calendarios de proyectos, los registros de la flota y los indicadores independientes de inversión costa afuera, con los analistas verificando que cada valor represente un contrato de construcción o conversión de embarcaciones y que los sistemas integrados se contabilicen una sola vez. Investigarían los movimientos inusuales de un año a otro, los valores de los contratos, el calendario de entrega y las participaciones regionales o de segmento, documentarían las explicaciones de las variaciones y completarían una revisión analítica de múltiples pasos antes de la aprobación. El recontacto se activaría cuando un contrato divulgado cambie de estado, alcance, precio o fecha de entrega, o cuando una brecha material no pueda resolverse a partir de la evidencia pública. El conjunto de datos se actualizaría anualmente, se revisaría entre ciclos tras eventos materiales de proyectos o regulatorios que afecten a los contratos o la entrega, y recibiría una revisión completa inmediatamente antes de la entrega.
Comparación del Dimensionamiento del Mercado de FPSO de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El Mercado de Almacenamiento y Descarga de Producción Flotante (FPSO) mide el gasto global anual en construcción y conversión de embarcaciones FPSO para la producción de hidrocarburos costa afuera.
Los factores clave de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores clave incluirían las decisiones de inversión final en proyectos costa afuera y los contratos de FPSO, los precios de contratos divulgados y los hitos de pago, los pedidos pendientes de los contratistas y las fechas de entrega previstas, la antigüedad de la flota activa y los planes de redespliegue o reemplazo, y la capacidad y el calendario de los astilleros.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 9,78 mil millones de USD (2027) | |
| Consultora Global A | 23,04 mil millones de USD (2023) | En su base de 2023, esta estimación es un 135,6% superior al valor de este informe para 2027 de 9,78 mil millones de USD, 4 años después. Su alcance de ciclo de vida declarado incluye la operación y el arrendamiento de FPSO, además del diseño y la construcción, añadiendo ingresos recurrentes más allá de los contratos de embarcaciones. |
| Consultora Global B | 15,41 mil millones de USD (2024) | En su base de 2024, esta estimación es un 57,6% superior al valor de este informe para 2027 de 9,78 mil millones de USD, 3 años después. Su alcance de segmento también incluye plataformas de patas tensoras, plataformas tipo spar, semisumergibles y GNL flotante, extendiéndose más allá de los contratos de embarcaciones FPSO. |
Para Mordor Intelligence, los anuncios de contratos públicos y las licitaciones se triangularían con los archivos de los contratistas, los calendarios de proyectos, los registros de la flota y los indicadores independientes de inversión costa afuera, con los analistas verificando que cada valor represente un contrato de construcción o conversión de embarcaciones y que los sistemas integrados se contabilicen una sola vez.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de almacenamiento y descarga de producción flotante (FPSO)?
El mercado se proyecta en 9,78 mil millones de USD en 2027 y 14,79 mil millones de USD para 2032, con un CAGR del 8,62% durante 2027-2032.
¿Qué respalda la demanda de FPSO?
Las aprobaciones en aguas profundas y el financiamiento mediante arrendamiento respaldan la demanda. ExxonMobil Guyana tomó una decisión de inversión final sobre Hammerhead en 2025.
¿Qué tipo de FPSO tiene la mayor participación?
Los buques tanque convertidos lideraron con el 64,68% del mercado en 2026.
¿Qué empresas son los principales proveedores de FPSO?
SBM Offshore N.V., Modec Inc., BW Offshore Ltd., Yinson Holdings Bhd. y Bumi Armada Bhd. son los principales proveedores.
¿Qué desafíos pueden frenar los contratos de FPSO?
MISC informó que solo se registraron 5 contratos de FPSO en todo el sector en 2025, en un contexto de precios del petróleo moderados, costos elevados y largos plazos de entrega de los astilleros.
¿Qué región lidera el sector FPSO y cuál es la de mayor crecimiento?
América del Sur representó el 33,38% del mercado en 2026. Se prevé que Asia-Pacífico sea la región de mayor crecimiento, con un CAGR del 10,2% durante 2027-2032.