
Tamanho e Participação do Mercado de Tubos de Fibra de Vidro
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
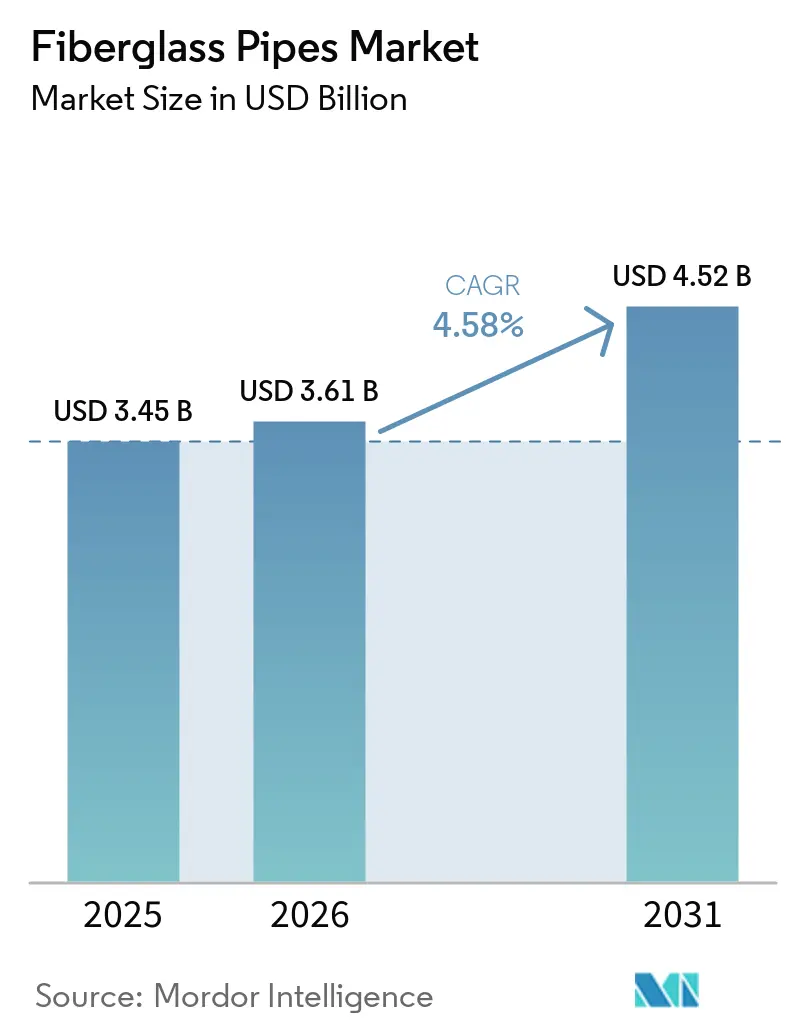
| Tamanho do Mercado (2026) | 3.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.52 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.58 % |
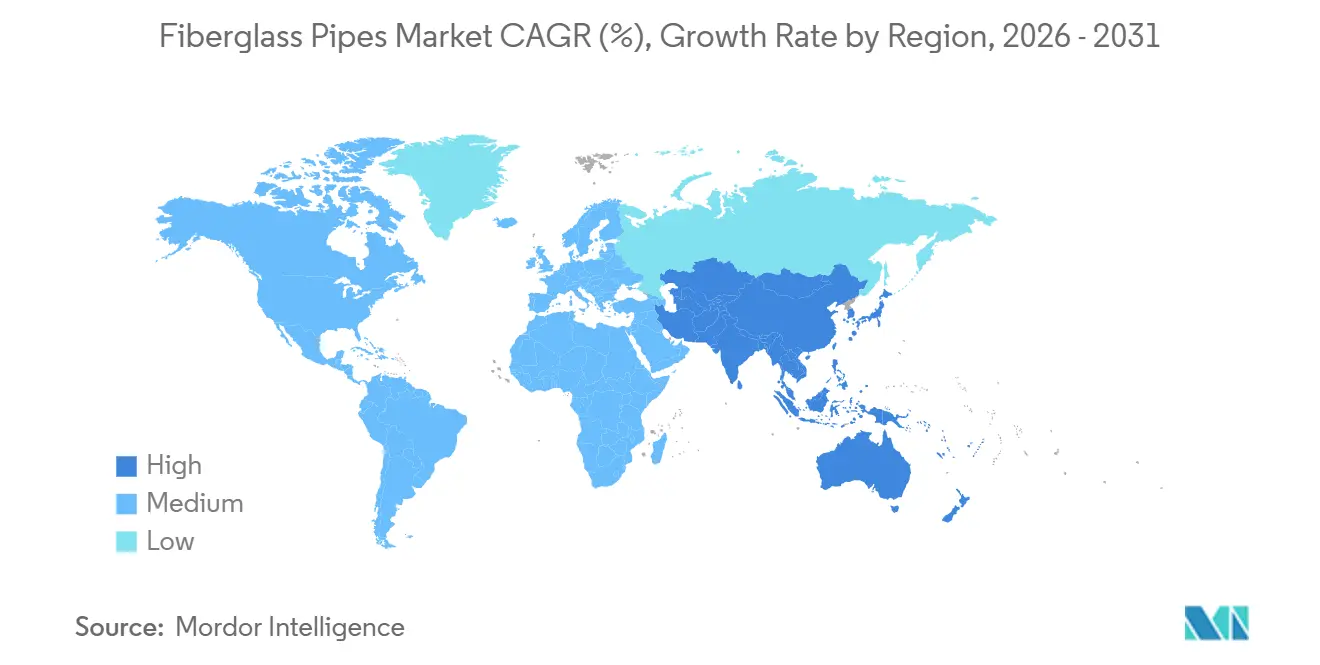
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
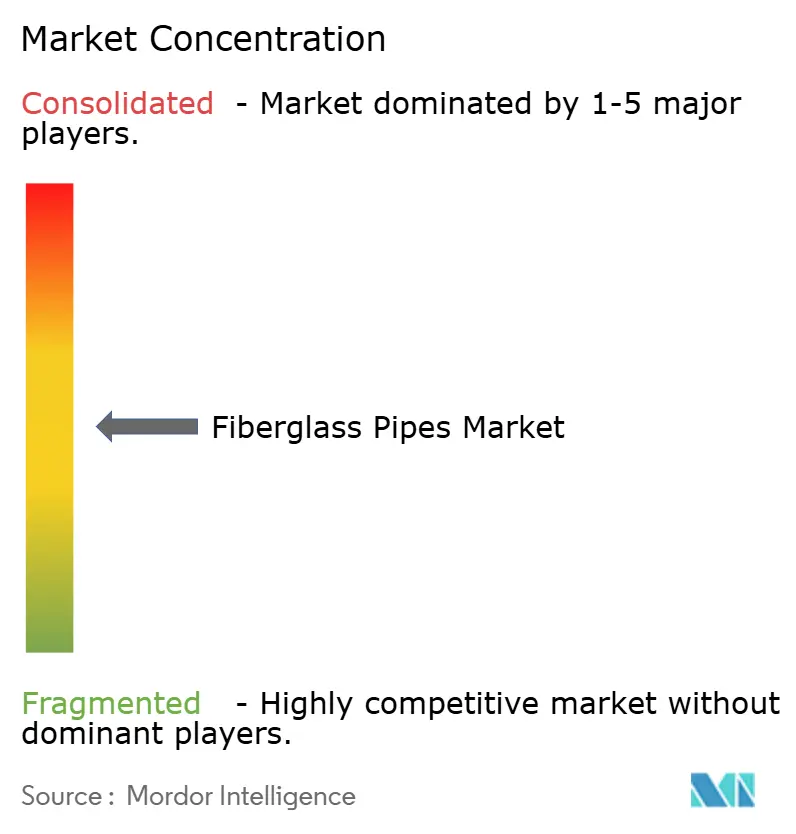
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tubos de Fibra de Vidro por Mordor Intelligence
O tamanho do Mercado de Tubos de Fibra de Vidro foi avaliado em 3,45 bilhões de USD em 2025 e estima-se que cresça de 3,61 bilhões de USD em 2026 para atingir 4,52 bilhões de USD até 2031, a um CAGR de 4,58% durante o período de previsão (2026-2031). Os operadores estão migrando do aço e do concreto para soluções compostas que reduzem as perdas por corrosão, diminuem o peso de instalação e melhoram o custo total de propriedade. Mandatos regulatórios nos setores de água, águas residuais e transporte de hidrogênio aceleram as especificações de licitação que favorecem os compósitos de fibra de vidro. Os fornecedores estão combinando garantias de vida útil de projeto de 150 anos com pacotes de sensores integrados para defender as margens contra concorrentes asiáticos de baixo custo. As oscilações nos custos de matérias-primas e o endurecimento das regras de reciclabilidade moderam o crescimento, mas não desviaram o pipeline de demanda, dado os ciclos paralelos de investimento em dessalinização, modernização municipal e redes de captura de carbono. Os governos da Ásia-Pacífico e do Oriente Médio destinam orçamentos substanciais de infraestrutura que convertem implantações piloto em contratos de vários quilômetros, consolidando assim a visibilidade de volume para os fabricantes.
Principais Conclusões do Relatório
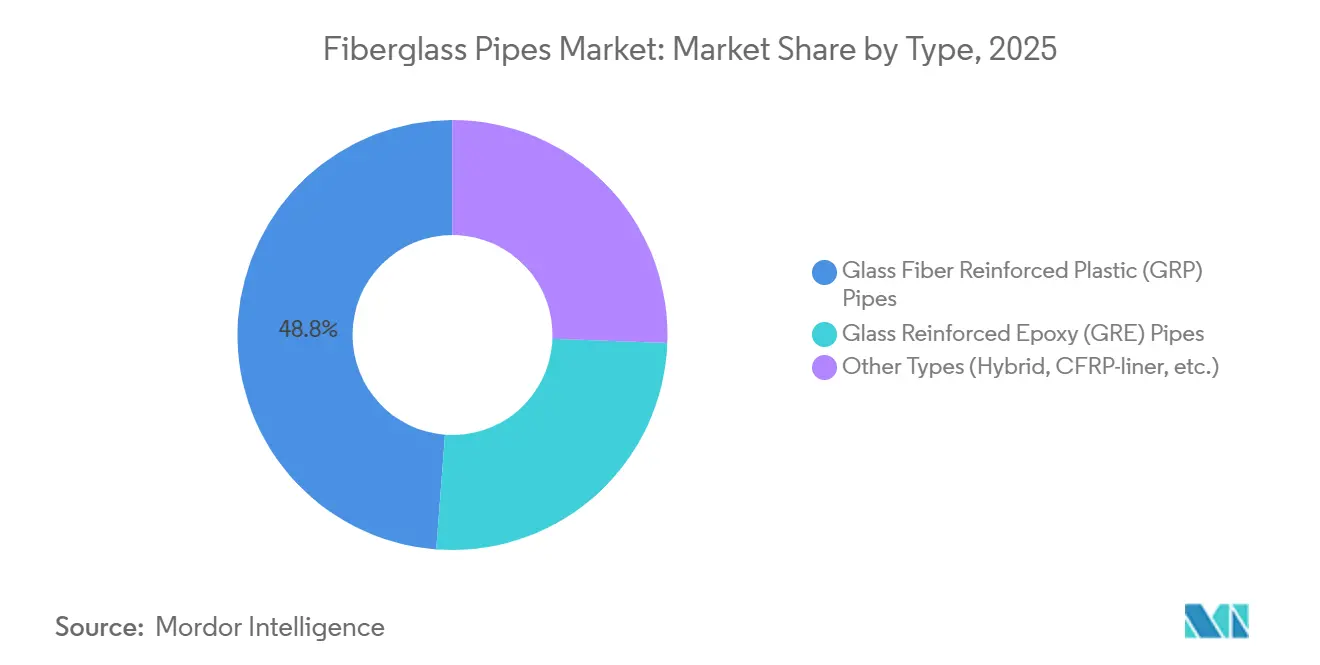
- Em 2025, o Plástico Reforçado com Fibra de Vidro (GRP) representou 48,79% da participação do mercado de tubos de fibra de vidro, estabelecendo seu domínio no mercado. Espera-se que os tubos de Epóxi Reforçado com Vidro (GRE) cresçam a uma taxa de crescimento anual composta (CAGR) de 4,82% durante o período de previsão, que se estende até 2031.
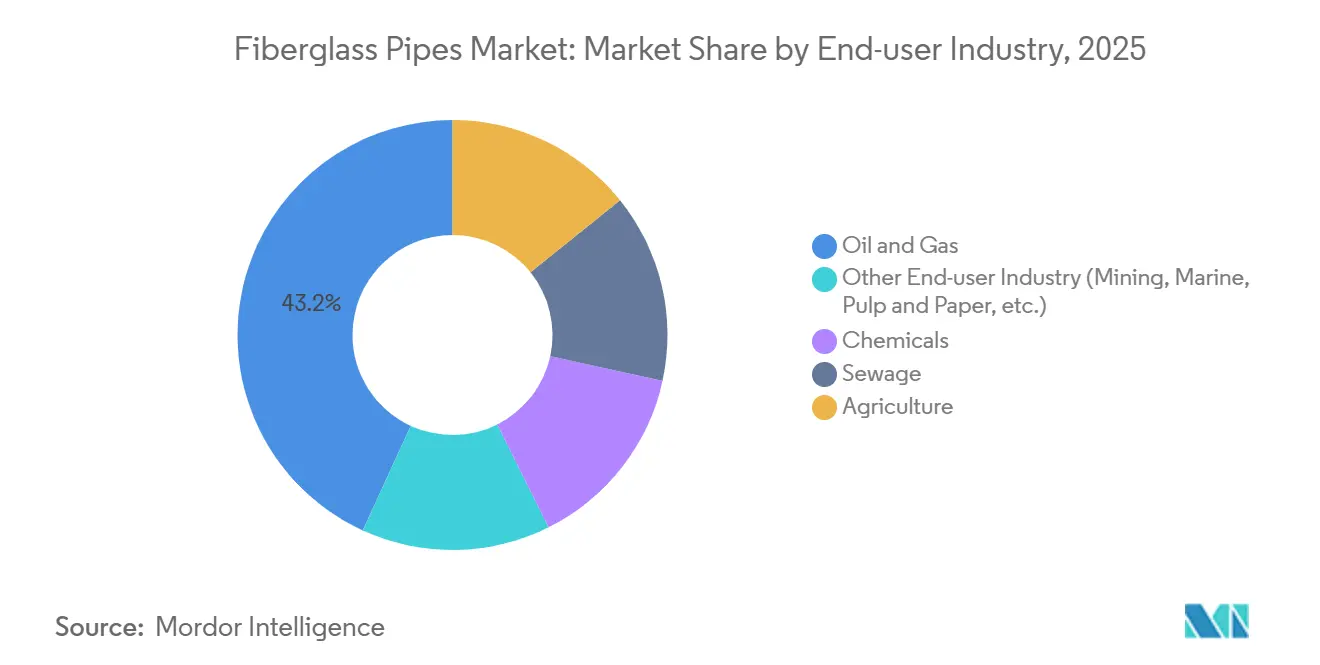
- O setor de petróleo e gás representou 43,15% do tamanho do mercado de tubos de fibra de vidro em 2025, tornando-o um setor de uso final fundamental. Além disso, outros setores, incluindo mineração, marítimo e celulose e papel, devem se expandir a um CAGR de 4,97% até 2031.
- A Ásia-Pacífico emergiu como região líder, contribuindo com 44,42% da participação na receita em 2025. Espera-se que a região mantenha um crescimento estável com um CAGR de 4,65% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
.
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da instalação de oleodutos e gasodutos | +1.2% | Oriente Médio, América do Norte, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Programas de substituição de infraestrutura de água e águas residuais | +1.5% | Ásia-Pacífico, América do Norte, Europa | Longo prazo (≥4 anos) |
| Demanda crescente na indústria de processamento químico | +0.8% | Núcleo da Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Aumento em projetos de dessalinização de grande diâmetro | +0.9% | Oriente Médio, Norte da África, Austrália | Curto prazo (≤2 anos) |
| Redes piloto de transporte de hidrogênio e de captura, utilização e armazenamento de carbono (CCUS) que apoiam a demanda por tubos de fibra de vidro | +0.6% | Nacional, com ganhos iniciais nos Estados Unidos, Canadá e estados-membros selecionados da União Europeia | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Instalação de Oleodutos e Gasodutos
As companhias nacionais de petróleo estão ampliando os programas de tubulações não metálicas para reduzir o tempo de inatividade em serviços com gás ácido e os gastos com proteção catódica. A terceira fase do Sistema de Gás Mestre da Saudi Aramco adiciona 4.000 quilômetros de linhas de fluxo compostas, marcando a maior adoção de padrões de fibra de vidro em um único país no mundo. Os reguladores do Colorado exigem tubos em conformidade com a API 15S em novas linhas de coleta, desencadeando a substituição de ativos de aço legados. O pedido de 33 quilômetros de tubo composto termoplástico da Strohm para a expansão do gás Fadhili da Aramco ressalta a convergência de materiais em campos terrestres e offshore[1]. Os códigos da API e da CSA fornecem a estrutura harmonizada que reduz os riscos dos ciclos de qualificação dos operadores e acelera a adoção de volume. À medida que os novos poços tendem a apresentar níveis mais elevados de H₂S e CO₂, os graus de GRE resistentes à fadiga capturam participação incremental no mercado de tubos de fibra de vidro.
Programas de Substituição de Infraestrutura de Água e Águas Residuais
Decretos de consentimento e expansão urbana aceleram a adoção de compósitos em redes municipais. O Sistema de Água de San Antonio concedeu USD 26,5 milhões em 2024 para instalar seis milhas de tubo de fibra de vidro sob uma ordem da Agência de Proteção Ambiental, sinalizando uma mudança de argila e concreto para sistemas imunes à corrosão. O Manual CPHEEO da Índia codifica o GRP nas faixas de DN 200 a 3000, incorporando efetivamente a fibra de vidro em todas as licitações de água financiadas pelo estado[2]. Os projetos de perfuração sem vala na China em Zhongxian, Linhai e Guangzhou ilustram como o GRP minimiza a perturbação da superfície em corredores urbanos densos. Esses programas expandem o mercado de tubos de fibra de vidro ao vincular prazos de conformidade a métricas de instalação rápida, uma combinação em que os compósitos leves se destacam.
Demanda Crescente na Indústria de Processamento Químico
Instalações de cloro-álcali, fertilizantes e celulose e papel substituem o aço revestido com PTFE por laminados duplos de plástico reforçado com fibra de vidro (FRP) para reduzir a manutenção de flanges e paralisações não planejadas. As resinas de éster vinílico epóxi Derakane da Ashland melhoram a resistência a solventes em temperaturas de serviço de até 135 °C. A NOV Fiber Glass Systems comercializa tubos revestidos com fluoropolímero que estendem a vida útil além de 20 anos em ciclos agressivos de pH e temperatura. O fabricante coreano HLB ENG fornece tubos GRE classificados para 25 bar para instalações marítimas, conquistando participação por meio de prazos de entrega de oito semanas que superam os fornecedores europeus. A certificação ASME Seção X sustenta a confiança dos compradores, permitindo que o mercado de tubos de fibra de vidro penetre em segmentos de produtos químicos especiais que exigem dados verificáveis de ciclos de pressão.
Aumento em Projetos de Dessalinização de Grande Diâmetro
As megaplantas do Oriente Médio elevam a demanda por linhas de transporte de GRP com DN acima de 2000. A instalação Yanbu 5 da VA Tech Wabag na Arábia Saudita selecionou tubos de captação e salmoura de fibra de vidro para combater a corrosão por pitting induzida por cloreto que afeta o aço inoxidável duplex. A Group Five Pipe garantiu um contrato de USD 800 milhões com a Corporação de Conversão de Água Salina, assegurando visibilidade de produção por cinco anos. A expansão de Alkimos na Austrália avalia o GRP para atender às regras estaduais de carbono incorporado enquanto gerencia os riscos de corrosão costeira. Os padrões ISO 14692 simplificam a análise de tensões, permitindo que os engenheiros especifiquem paredes mais finas sem comprometer os fatores de segurança contra ruptura, ampliando assim o escopo endereçável do mercado de tubos de fibra de vidro.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços de matérias-primas (resina e vidro) | -0.7% | Global, aguda na Europa e no Sudeste Asiático dependentes de importações | Curto prazo (≤2 anos) |
| Reciclabilidade limitada e risco regulatório iminente | -0.5% | Europa, América do Norte, mercados selecionados da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Escassez de instaladores certificados de tubulações compostas | -0.4% | América do Norte (EUA, Canadá) e Oriente Médio (Arábia Saudita, Emirados Árabes Unidos), com expansão para mercados emergentes | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Matérias-Primas (Resina e Vidro)
Os preços de resinas epóxi e poliéster acompanham os insumos derivados do petróleo bruto, e choques de oferta podem reverter a deflação de custos em um único trimestre. Os fornos de fibra de vidro consomem grandes volumes de gás natural, expondo os produtores europeus às oscilações de preço do TTF que atingiram mais de 40% de volatilidade no início de 2025. Os graus de epóxi especiais comandam prêmios de 25 a 35% sobre o poliéster comum, limitando a adoção em projetos de água com orçamento restrito. Os fabricantes menores do Sudeste Asiático carecem de ferramentas de hedge, de modo que as flutuações cambiais amplificam a incerteza do custo de desembarque e comprimem as margens. A volatilidade persistente leva os contratantes de engenharia, aquisição e construção (EPC) a incluir cláusulas de ajuste de preço, prolongando ligeiramente os ciclos de licitação para projetos do mercado de tubos de fibra de vidro.
Reciclabilidade Limitada e Risco Regulatório Iminente
A União Europeia alterou a Diretiva de Veículos em Fim de Vida em 2024, impondo limites de reciclabilidade de compósitos até 2031 que as atuais plantas de pirólise e solvólise não conseguem atender economicamente. Um estudo publicado na Nature Materials relata degradação da resistência à tração das fibras de até 30% após a reciclagem mecânica, tornando as fibras recuperadas inadequadas para reutilização em tubos de pressão. As leis de responsabilidade estendida do produtor da Califórnia atribuem os custos de descarte aos fabricantes, internalizando efetivamente as externalidades ambientais. A planta neutra em carbono da Amiblu em Tarragona demonstra progressos nos escopos 1 e 2, mas a reciclabilidade do escopo 3 permanece sem solução. Esse cenário regulatório restringe a expansão no setor automotivo e em setores adjacentes do mercado de tubos de fibra de vidro.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
GRP Domina, GRE Acelera em Serviços de Alta PressãoO GRP comandou 48,79% da participação do mercado de tubos de fibra de vidro em 2025, refletindo sua liderança de custo em linhas municipais, de irrigação e de coleta de petróleo de baixa pressão. Os tubos GRE, embora menores em remessas absolutas, estão avançando a um CAGR de 4,82% até 2031, à medida que plataformas offshore e plantas químicas exigem classificações mais elevadas de temperatura e pressão. Os operadores aceitam o prêmio de preço de 25 a 35% do GRE porque as matrizes epóxi oferecem resistência à fadiga sob tensão multiaxial e carregamento cíclico. A HOBAS ampliou a capacidade em 50% em 2024, lançando uma segunda linha nos EUA que produz diâmetros de 12 a 118 polegadas com garantias de vida útil de projeto de 150 anos, uma vantagem que mitiga as discussões sobre custo do ciclo de vida durante as licitações municipais. Os campos de águas profundas na África Ocidental e no Golfo do México especificam graus epóxi para evitar o empolamento induzido por hidrogênio, elevando assim a demanda por GRE no mercado de tubos de fibra de vidro.
Novas arquiteturas híbridas combinam armadura de pressão de fibra de carbono com revestimentos termoplásticos para suportar cargas de tração em águas ultraprofundas que excedem 3.000 metros. Embora ainda sejam de nicho, esses projetos demonstram a curva de inovação de materiais que mantém os compósitos à frente dos equivalentes metálicos que sofrem fragilização em serviços de hidrogênio. As revisões da API 15S e da ISO 14692 incorporam fatores de projeto mais elevados para juntas compostas, reduzindo as margens de incerteza e diminuindo os orçamentos de espessura de parede. Os processos de enrolamento contínuo reduzem a utilização de resina por metro e encurtam os ciclos de cura, permitindo que os fabricantes repassem os ganhos de eficiência aos compradores sem erodir as margens. Consequentemente, o crescimento de volume em GRE e híbridos supera o GRP, remodelando as perspectivas de mix de produtos no mercado de tubos de fibra de vidro.

Por Indústria de Uso Final:
Segmentos Não Energéticos Lideram a Curva de CrescimentoO petróleo e gás permaneceu como o maior comprador individual, com 43,15% da demanda em 2025, mas a diversificação está em andamento. Outros setores de uso final, incluindo mineração, marítimo e celulose e papel, se expandirão a um CAGR de 4,97%. As linhas de polpa de minério Ceram Core da NOV suportam pressão de 240 bar e rejeitos abrasivos, permitindo que as minas de cobre chilenas estendam a vida útil dos dutos além de 20 anos. O FRP de laminado duplo com revestimentos de PVDF reduziu os intervalos de manutenção de flanges em plantas de cloro-álcali de ciclos anuais para janelas de cinco anos, economizando aos operadores até USD 2 milhões por parada. As modernizações de esgoto em Nagpur e Guangzhou especificam GRP para resistir ao ataque de sulfeto de hidrogênio, impulsionando ganhos de participação municipal fora dos tradicionais segmentos de energia.
A agricultura, embora menor, adota linhas de irrigação por pivô central de GRP para reduzir a energia de bombeamento em 20% em comparação com o aço. O processo de mandril contínuo da Flowtite fornece juntas estanques que atendem às classificações de 32 bar, atendendo a grandes fazendas sauditas e argentinas que buscam eficiência no uso da água. As fábricas globais de celulose e papel substituem as linhas de retorno de condensado de aço carbono por GRE para suportar a corrosão de fase mista, demonstrando uma industrialização mais ampla das tubulações compostas. Agravados pelo endurecimento das regulamentações sobre descarte de águas residuais, esses fatores elevam coletivamente a participação dos segmentos não energéticos no mercado de tubos de fibra de vidro.
Análise Geográfica
Mercado de Tubos de Fibra de Vidro da APAC e do Oriente Médio
A Ásia-Pacífico detém 44,42% da participação de receita em 2025 e tem previsão de manter um CAGR de 4,65% até 2031, à medida que China, Índia e Arábia Saudita modernizam suas redes de transferência de fluidos. Os projetos de jacking sem trincheira da China adotam tubos GRP DN 250-2000 para minimizar a perturbação urbana, enquanto fabricantes sediados em Zhejiang fornecem estações de bombeamento com classificação de 50 anos que reforçam as narrativas de confiabilidade. As diretrizes do CPHEEO da Índia ancoram as especificações de GRP em todos os programas de água financiados centralmente, reforçando a uniformidade das licitações de tubulações. O contrato de USD 800 milhões do Grupo Five Pipe da Arábia Saudita e a entrega de flowlines compostas da Strohm integram a fibra de vidro em sistemas de dessalinização e hidrocarbonetos. Esses programas de capital simultâneos consolidam a Ásia-Pacífico como o motor de crescimento do mercado de tubos de fibra de vidro.
Mercado de Tubos de Fibra de Vidro da América do Norte
A América do Norte é impulsionada por atualizações regulatórias vinculadas às normas API e CSA. O projeto de decreto de consentimento de San Antonio e os mandatos de flowline do Colorado demonstram como a conformidade legal se converte em pedidos de compra imediatos. Os projetos-piloto Hydrogen Shot do Departamento de Energia dos EUA utilizam tubos FRP de parede dupla que combinam o transporte de hidrogênio e CO₂, destacando os compósitos como padrão para redes de energia distribuída. A nova linha da HOBAS nos EUA e a capacidade da Amiblu na Espanha canalizam oferta adicional para licitações norte-americanas, reduzindo os prazos de entrega e superando as importações. Em conjunto, essas iniciativas equipam a região com um CAGR estável de 4,2%, segundo apenas à Ásia-Pacífico no mercado de tubos de fibra de vidro.
Mercado de Tubos de Fibra de Vidro da Europa
A Europa concentra-se na resiliência hídrica e na descarbonização. O BEI financiou 500 milhões de EUR para projetos da SUEZ que avaliam o uso de GRP sem abertura de valas em centros urbanos históricos. O Reino Unido destinou 8 bilhões de GBP para reservatórios, transferências e dessalinização entre 2026 e 2031, abrindo nova demanda por tubos DN 3000 com classificação de 32 bar. A planta de Tarragona da Amiblu alcança uma redução de 72% de CO₂ por meio de energia solar no local, alinhando-se às regras de aquisição que favorecem materiais com baixo carbono incorporado.
Mercado de Tubos de Fibra de Vidro do Oriente Médio e África e da América do Sul
A América do Sul e o Oriente Médio e África ficam atrás em gastos absolutos, mas apresentam nichos de alto crescimento onde agências doadoras e empresas nacionais de petróleo subsidiam infraestrutura composta, proporcionando potencial de crescimento adicional ao mercado de tubos de fibra de vidro.
Panorama regulatório
A adoção de tubos de fibra de vidro em infraestrutura de água e energia está intimamente ligada à qualificação frente às principais normas de projeto e produto. Nos Estados Unidos, isso inclui a ASTM D3517 para tubos de pressão de fibra de vidro, a ASTM D2996 para tubos de fibra de vidro enrolados por filamento, e a AWWA C950 para tubos de pressão de fibra de vidro usados em redes de água. Para hidrocarbonetos e serviços de maior pressão, a ISO 14692 e a API 15S fornecem uma base de referência internacional para fatores de projeto, desempenho de juntas e testes, o que orienta as expectativas de aquisição em projetos municipais, de concessionárias e industriais.
A política ambiental e de qualidade da água também está moldando a documentação de aquisição. A EPA finalizou os níveis máximos de contaminantes de PFAS para água potável em 10 de abril de 2024, levando concessionárias e engenheiros a solicitar documentação de lixiviação de materiais e conformidade para componentes de rede, incluindo sistemas de tubulação compósita. Na Europa, o REACH e as restrições da UE sobre microplásticos criam requisitos contínuos de monitoramento de conformidade para sistemas de fibra de vidro e resina, aumentando o escrutínio de documentação e seleção de materiais para fornecedores que atendem licitações públicas de água e industriais.
Análise da cadeia de valor
A cadeia de valor de tubos de fibra de vidro começa com fornecedores upstream de fios contínuos (rovings) de fibra de vidro e resinas termofixas (poliéster, éster vinílico, epóxi), apoiados por catalisadores, agentes de cura e cargas de enchimento, como areia ou minerais, para rigidez e controle de custos em GRP de grande diâmetro. Esses insumos passam para fabricantes de tubos, que os convertem por meio de enrolamento filamentar automatizado e cura controlada, seguidos por operações de acabamento (usinagem e integração de acoplamentos ou juntas) e testes de garantia de qualidade alinhados às normas referenciadas em especificações municipais e de energia (por exemplo, requisitos ASTM e AWWA para água, e estruturas ISO ou API para petróleo e gás). A economia da produção é sensível aos preços de resina e vidro, bem como aos custos de energia para cura, enquanto a consistência de qualidade depende do controle de processo, da gestão de mandris e de operadores treinados.
No downstream, as vendas são geralmente realizadas por meio de contratantes EPC, concessionárias e companhias petrolíferas nacionais, com a distribuição abrangendo fornecimento direto de projetos, representantes locais e polos regionais de fabricação para atender requisitos de prazo de entrega e conteúdo local. Associações do setor, como o Fiberglass Tank and Pipe Institute, a ITA (International Tube Association) e a World Federation of Pipe Line Industry Associations, influenciam especificações, práticas de instalação e caminhos de aceitação. Os pontos de estrangulamento tendem a se concentrar em torno da capacidade de instalação certificada, requisitos de documentação de licitação (vida útil de projeto e pacotes de conformidade) e logística de projetos para transporte de grande diâmetro, razão pela qual os fornecedores enfatizam a presença de capacidade regional e a qualificação padronizada de produtos em múltiplas geografias.
Cenário Competitivo
O mercado de tubos de fibra de vidro apresenta fragmentação moderada. Os concorrentes regionais na China e na Índia subcotam os incumbentes em até 25% nos preços de fábrica, mas as auditorias de qualidade vinculadas à ISO 14692 e à API 15S limitam seu acesso a grandes licitações internacionais. Os fabricantes buscam fusões e aquisições para garantir o fornecimento de resina e amortizar as linhas automatizadas de enrolamento de filamentos, comprimindo as curvas de custo para o segmento intermediário. As saídas de mercado entre os players subcapitalizados continuam, especialmente na Europa, onde as regulamentações de reciclabilidade elevam os gastos com conformidade. O efeito líquido empurra a concentração para cima, embora o mercado de tubos de fibra de vidro permaneça longe de ser oligopolístico.
Os pipelines de inovação se voltam para o transporte de hidrogênio e as redes de captura de carbono. O prêmio de USD 2 milhões do Departamento de Energia dos EUA para a NOV e a H2C valida os projetos de FRP de parede dupla com detecção integrada de vazamentos, uma configuração que provavelmente se tornará o padrão em serviços de gás de baixo peso molecular.
Líderes do Setor de Tubos de Fibra de Vidro
-
Future Pipe Industries
-
NOV
-
Amiantit Company
-
Amiblu Holding GmbH
-
Hengrun Group Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tubos de Fibra de Vidro Empresas cobertas neste relatório
- Abu Dhabi Pipe Factory (ADPF)
- Amiantit Company
- Amiblu Holding GmbH
- Chemical Process Piping Pvt. Ltd. (CPP)
- Farassan
- Fibrex
- Future Pipe Industries
- Graphite India Limited
- Gruppo Sarplast S.r.l.
- Hengrun Group Co., Ltd.
- HOBAS Pipe USA Inc.
- Lianyungang Zhongfu Lianzhong Composites Group Co., Ltd.
- NOV
- Western Fiberglass
Oportunidades de mercado e perspectivas futuras
As oportunidades de curto prazo se concentram onde as especificações baseadas em normas e os gastos impulsionados por conformidade se cruzam, particularmente em programas municipais de substituição de água e esgoto e em corredores de transmissão de longa distância, onde tubos imunes à corrosão e longa vida útil de projeto são prioridades de aquisição. A atividade de conformidade das concessionárias em relação a contaminantes na água potável, incluindo a norma de MCL de PFAS da EPA dos EUA finalizada em abril de 2024, aumenta a ênfase na qualificação de materiais, na documentação de lixiviados e na rastreabilidade. Isso desloca a demanda para fornecedores capazes de fornecer pacotes completos de certificação e testes alinhados aos requisitos da AWWA e ASTM, incluindo a AWWA C950 e a ASTM D3517.
A localização e as adições de capacidade também afetam os ciclos de entrega de grandes projetos energéticos e industriais. Na América do Norte, os fabricantes têm expandido a capacidade de produção, incluindo a Champion Fiberglass, que colocou em operação uma quarta linha de produção (aumento de 50% na produção) e iniciou a construção de uma quinta linha em Houston, Texas, em abril de 2026, e a Fibrosan, que iniciou as obras de uma nova instalação de fabricação de fibra de vidro em Cassopolis, Michigan, em junho de 2026. Paralelamente, a qualificação de compósitos para condições de serviço mais recentes está ampliando o escopo endereçável, incluindo atividades de certificação focadas em hidrogênio, como a certificação TUV SUD para tubulação compósita da Future Pipe Industries destinada a sistemas de hidrogênio, e o desenvolvimento de tubos resistentes a CO2 ligados a requisitos de CCUS e de águas profundas.
Desenvolvimentos industriais recentes em Mercado de Tubos de Fibra de Vidro
- Junho de 2026: a Fibrosan iniciou as obras de uma nova instalação de fabricação de fibra de vidro em Cassopolis, Michigan. O projeto expande a capacidade de fabricação regional para atender à crescente demanda por tubulações enroladas por filamento e compósitas, e apoia prazos de entrega mais curtos para projetos norte-americanos. Esse movimento sinaliza uma cadeia de suprimentos local mais forte e maior cobertura geográfica para produtos GRP de alto desempenho.
- Abril de 2026: a Future Pipe Industries concluiu o fornecimento de tubulação compósita avançada para a Fase 2 do Projeto de Desenvolvimento do Terminal de GLP Refrigerado do Leste de Java, na Indonésia. A entrega destaca a penetração contínua de tubulações compósitas em terminais de hidrocarbonetos e reforça o posicionamento do fornecedor no Sudeste Asiático. Também está alinhada com atualizações de infraestrutura regionais mais amplas lideradas por EPC.
- Março de 2026: a NOV anunciou um investimento de 200 milhões de dólares para aproximadamente dobrar a capacidade de sua instalação de fabricação de tubos flexíveis subaquáticos em Açu, Brasil, com a expansão planejada até o final de 2029. O movimento fortalece o fornecimento para aplicações em águas profundas e indica intensificação da atividade nos segmentos de tubulação offshore e resistente a CO2.
Mercado de Tubos de Fibra de Vidro Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange as receitas provenientes de tubos compostos de fibra de vidro utilizados para transportar fluidos e lamas em ambientes industriais e de utilidade pública, onde a resistência à corrosão e a longa vida útil são os principais critérios de compra. Inclui as construções de tubos de fibra de vidro mais comumente utilizadas, fornecidas como sistemas de tubulação acabados.
Exclusões do escopo: tubos metálicos revestidos, tubos plásticos sem fibra de vidro e contratos exclusivos de serviço de instalação no local são excluídos quando faturados separadamente do fornecimento de tubos de fibra de vidro.
Visão Geral da Segmentação
- Por Tipo
- Tubos de Plástico Reforçado com Fibra de Vidro (GRP)
- Tubos de Epóxi Reforçado com Vidro (GRE)
- Outros Tipos (Híbrido, revestimento de CFRP, etc.)
- Por Indústria de Uso Final
- Petróleo e Gás
- Produtos Químicos
- Esgoto
- Agricultura
- Outras Indústrias de Uso Final (Mineração, Marítimo, Celulose e Papel, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção de uma base de fatos sólida sobre os pools de demanda e a substituição de materiais, traduzindo-a em seguida em uma estrutura de dimensionamento que possa ser fundamentada. Fontes públicas como o US Geological Survey (minerais relacionados à fibra de vidro), as séries de construção e manufatura do US Census Bureau, a Agência Internacional de Energia para sinais de atividade upstream e midstream, e os indicadores de infraestrutura do Banco Mundial são utilizados como referências.
Publicações de associações comerciais e organismos de normalização (incluindo documentos da ASTM e da ISO que esclarecem especificações comuns) são analisados juntamente com estatísticas alfandegárias e portuárias, quando disponíveis, para o movimento de tubos e conexões. Para o contexto das empresas, utilizamos relatórios anuais, apresentações a investidores e comunicados à imprensa para compreender as adições de capacidade e o foco no mercado final, e utilizamos seletivamente assinaturas pagas para dados financeiros de empresas, notícias e finanças, e bases de dados de patentes para verificar cronogramas. As fontes aqui mencionadas são meramente ilustrativas, e muitas outras referências públicas foram utilizadas para coletar, validar e esclarecer os dados.
Entrevistas Primárias e Pesquisas
Os dados primários provêm de entrevistas e pesquisas breves com fabricantes, distribuidores, partes interessadas vinculadas a EPC e usuários finais nos setores de petróleo e gás, produtos químicos, água e águas residuais, e irrigação. Cobrimos APAC, EMEA e as Américas para que as faixas de preço, os tamanhos típicos de projetos e os ciclos de substituição possam ser verificados em relação ao que é observado em cada região, e então utilizados para preencher as lacunas deixadas pelos dados públicos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 13% | APAC: 41% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 27% | EMEA: 32% |
| Participantes menores: 14% | Gerentes: 60% | Américas: 27% |
Dimensionamento de Mercado e Previsão
Nosso modelo é construído utilizando uma abordagem de cima para baixo, na qual os sinais de capex de energia e utilidades, a atividade regional de projetos e os indicadores de comércio e produção são convertidos em um pool de demanda endereçável para tubos de fibra de vidro. Uma vez definido esse pool de demanda, ele é traduzido em valor utilizando faixas de preço práticas que refletem o tipo de tubo e os níveis de especificação. Os totais finais são então verificados por meio de aproximações seletivas de baixo para cima, como divisões de receita de fornecedores amostrados, feedback de canais e participações típicas na lista de materiais de projetos.
Os principais dados incluem atividades de coleta e injeção de petróleo e gás, intensidade de expansão e reabilitação de redes de água e águas residuais, adições de capacidade de processamento químico e ciclos de substituição observados em serviços corrosivos. Também acompanhamos a direção dos custos de resina e fibra de vidro como indicador da pressão sobre os preços, e verificamos os volumes utilizando misturas típicas de diâmetros e requisitos de comprimento de projetos quando divulgados. A previsão utiliza análise de cenários apoiada por verificações de regressão curta sobre capex e gastos em infraestrutura, sendo então ajustada após discussões com participantes do setor sobre prazos de entrega, conversão de licitações e movimentos de preços esperados. Onde as referências de baixo para cima são incompletas para fornecedores locais menores, as lacunas são tratadas pela aplicação de fatores de cobertura específicos por região e uso final, validados por meio de entrevistas e feedback de distribuidores.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de diversas verificações cruzadas para que o modelo não dependa de um único fluxo de dados. Os resultados são comparados com sinais independentes, como adjudicações de projetos, direção de importações e exportações e mudanças de capacidade discutidas publicamente, e quaisquer grandes variações são revisadas antes da aprovação final.
Se uma premissa mudar de forma significativa, como uma grande revisão de capex, uma oscilação relevante no preço de materiais ou um novo padrão que afete a adoção, os respondentes são recontactados para confirmar como a mudança se reflete nos volumes e nos preços. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes. Antes da entrega, uma nova revisão analítica é concluída para que os clientes recebam a visão mais atual disponível.
Estimativa do Mercado de Tubos de Fibra de Vidro da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para tubos de fibra de vidro podem variar mais do que os usuários esperam, mesmo quando o nome do produto parece idêntico. A diferença geralmente decorre de divergências no que é contabilizado como sistema de tubos de fibra de vidro, no ano-base escolhido e na forma como os preços são projetados ao longo da previsão.
Os sinais de adjudicação de projetos, a direção do comércio de tubos e conexões e os planos regionais de capex declarados atuam como verificações de evidências que vinculam a estimativa de 2026 da Mordor Intelligence a um pool de demanda definido, em vez de depender de premissas amplas sobre compósitos. As diferenças também surgem quando algumas fontes partem de uma base de 2024 e aplicam um CAGR uniforme, ou quando incluem categorias adjacentes de tubulação, escopos com maior peso em conexões ou valor de instalação que não é faturado de forma consistente com o fornecimento de tubos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,61 bilhões de USD (2026) | |
| Publicador do Setor A | 5,64 bilhões de USD (2024) | Utiliza um ano-base e uma janela de previsão diferentes, e a definição pode ser mais ampla na prática quando a captura de receita inclui um conjunto mais amplo de aplicações ou valor de sistema de tubos agrupado que nem sempre é separado do fornecimento. |
| Consultoria Global B | 4,60 bilhões de USD (2024) | Frequentemente ancorada em um ano de início anterior com uma perspectiva de longo prazo, o que pode se apoiar em taxas de crescimento generalizadas e em um tratamento menos explícito dos limites do escopo, como apenas tubos versus tubos mais conexões e serviços. |
Em conjunto, a comparação indica que a seleção do ano e o que é contabilizado em torno do próprio tubo são os principais fatores por trás da diferença. Ao manter o escopo vinculado a sinais claros de demanda por uso final e verificar o valor com faixas de preço realistas, nossa estimativa permanece rastreável e reproduzível quando os usuários atualizam os dados para seu próprio planejamento.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de tubos de fibra de vidro?
O mercado global de tubos de fibra de vidro está avaliado em USD 3,61 bilhões em 2026, com um valor previsto de USD 4,52 bilhões até 2031.
Qual segmento apresenta o crescimento mais rápido até 2031?
As aplicações de mineração, marítimo e celulose e papel devem crescer a um CAGR de 4,97%, superando a demanda tradicional de petróleo e gás.
Por que os tubos GRE estão ganhando participação em projetos offshore?
A maior tolerância a temperatura e pressão do GRE o torna adequado para campos de águas profundas, onde a resistência à fadiga do epóxi justifica seu preço premium.
Como as regulamentações estão influenciando a adoção pelo mercado?
Os padrões da API, ISO e CSA exigem especificações compostas, acelerando a substituição de sistemas de aço legados em infraestrutura de água e energia.
Qual região detém a maior participação na receita?
A Ásia-Pacífico lidera com 44,42% de participação em 2025 e mantém um crescimento robusto impulsionado por investimentos em água municipal, dessalinização e hidrocarbonetos.
Quais tendências tecnológicas moldam a vantagem competitiva?
Sensores integrados para detecção de vazamentos, fabricação neutra em carbono e inovações em tubos compostos termoplásticos distinguem os fornecedores líderes.