
Tamanho e Participação do Mercado de Compósitos Reforçados com Fibra
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
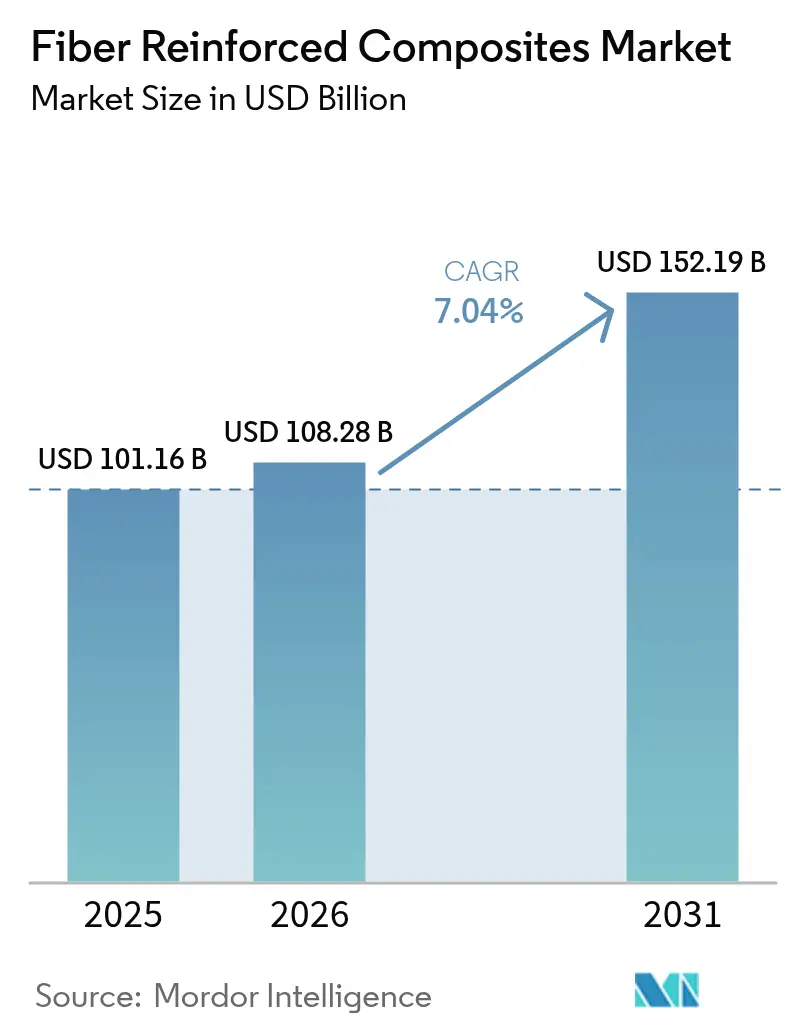
| Tamanho do Mercado (2026) | 108.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 152.19 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.04 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Compósitos Reforçados com Fibra por Mordor Intelligence
O tamanho do mercado de compósitos reforçados com fibra foi avaliado em USD 101,16 bilhões em 2025 e estima-se que cresça de USD 108,28 bilhões em 2026 para atingir USD 152,19 bilhões até 2031, a um CAGR de 7,04% durante o período de previsão (2026-2031). A demanda robusta origina-se de programas de aviação que alocam mais de 50% do peso estrutural a compósitos, notadamente as plataformas Boeing 787 e Airbus A350[1]CompositesWorld Editors, "A aeroespacial impulsiona 50% de conteúdo em compósitos em novos programas," compositesworld.com. Montadoras que buscam conformidade com a Economia Média de Combustível Corporativa e ganhos de autonomia em veículos elétricos aceleram a adoção de laminados de carbono leves, enquanto o impulso do setor eólico em direção a pás de 100 metros amplia ainda mais o mercado de compósitos reforçados com fibra[2]Registro Federal, "Padrões de Economia Média de Combustível Corporativa para os anos-modelo 2027-2032," federalregister.gov. A automação de processos aprofunda a competitividade, com linhas de posicionamento automatizado de fibras resolvendo escassez de mão de obra e desafios de consistência. Regionalmente, a Ásia-Pacífico lidera com base na grande capacidade de fabricação da China, embora pressões de excesso de capacidade local persistam mesmo com o nascente ecossistema aeroespacial da Índia em expansão.
Principais Conclusões do Relatório
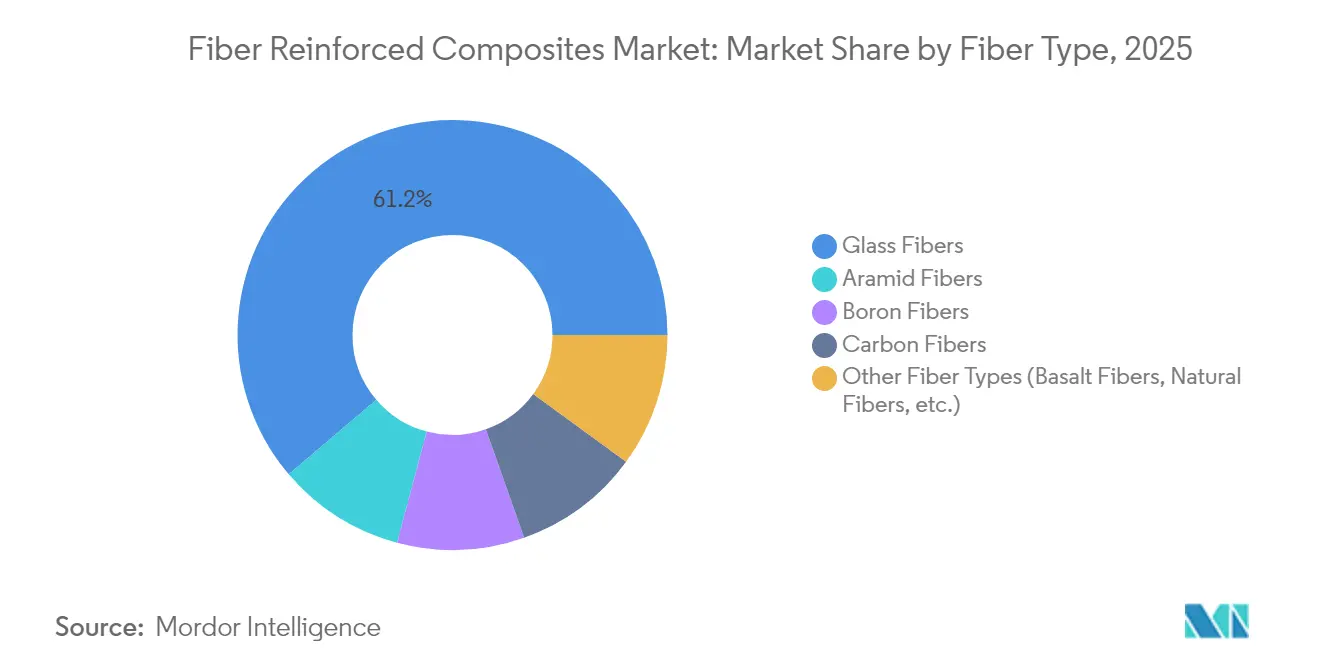
- Por tipo de fibra, as fibras de vidro lideraram com 61,22% de participação na receita em 2025; as fibras de carbono estão posicionadas para expandir a um CAGR de 7,86% até 2031.
- Por matriz, os sistemas poliméricos responderam por 69,78% da participação no tamanho do mercado de compósitos reforçados com fibra em 2025, enquanto os compósitos de matriz metálica crescerão a um CAGR de 7,31% até 2031.
- Por processo de fabricação, os métodos de laminação manual detinham 25,64% da participação do mercado de compósitos reforçados com fibra em 2025, enquanto o posicionamento automatizado de fibras deve crescer a um CAGR de 7,92% até 2031.
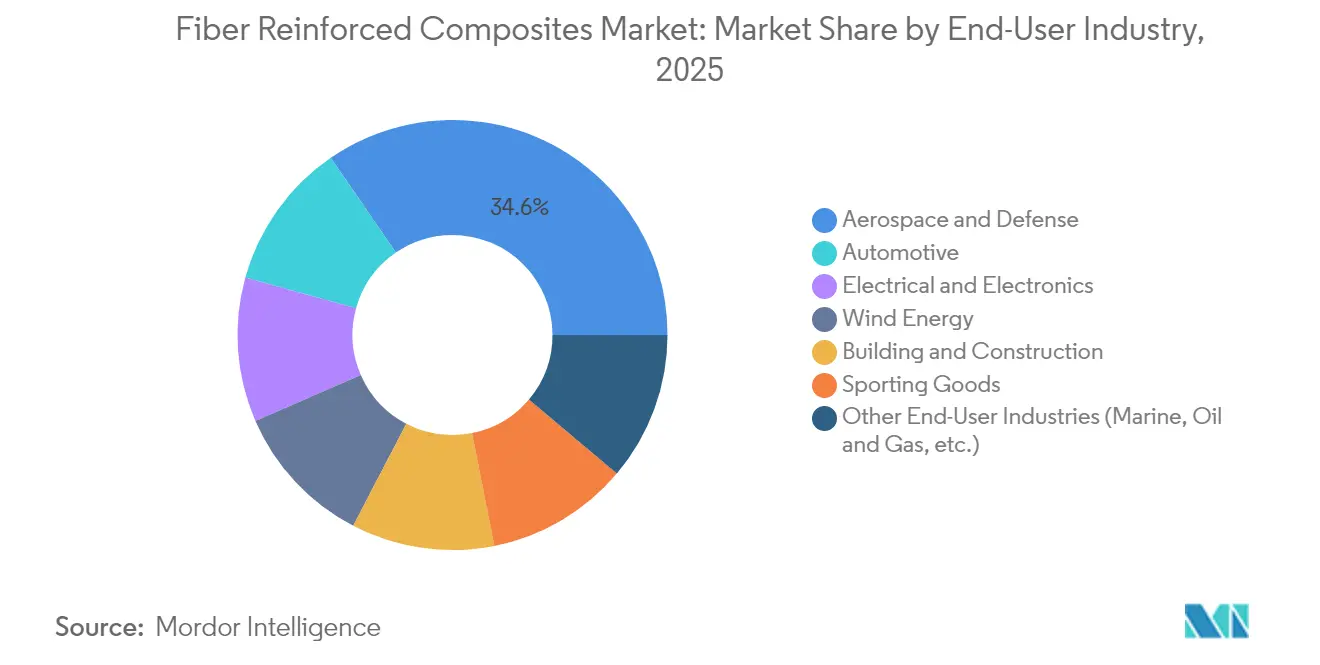
- Por setor de uso final, aeroespacial e defesa capturaram 34,58% de participação em 2025; as aplicações automotivas representam o crescimento mais rápido, a um CAGR de 7,74% até 2031.
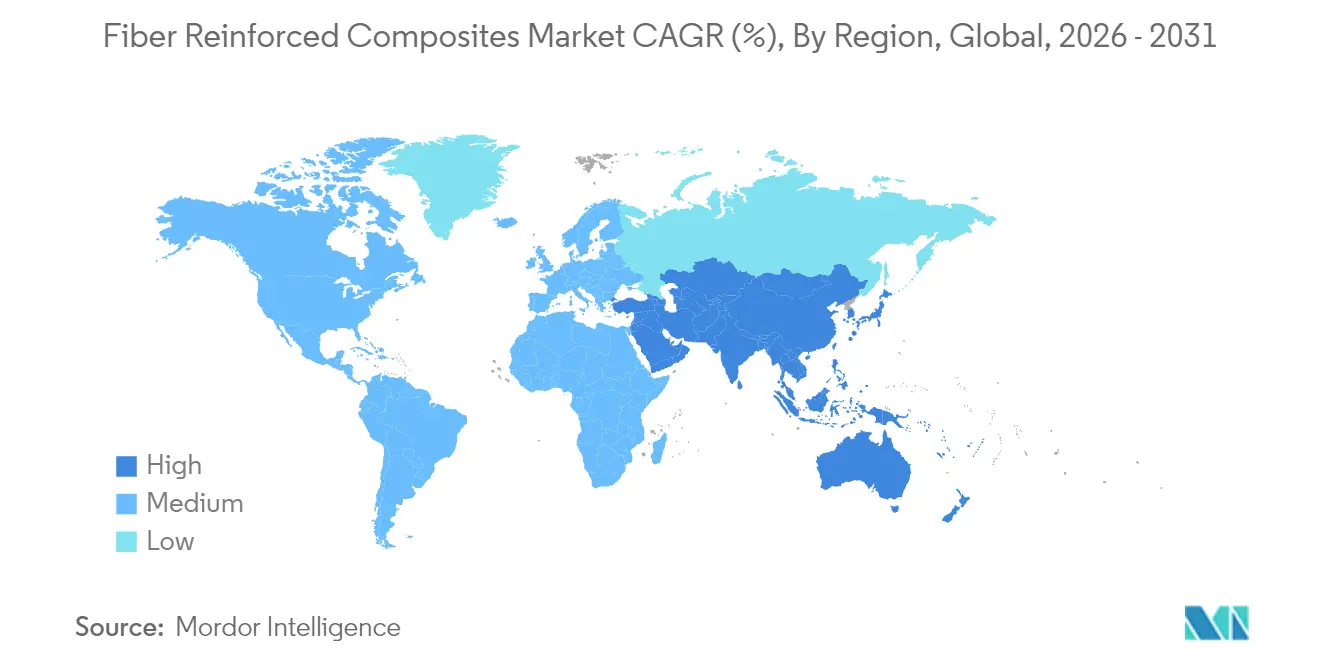
- Por geografia, a Ásia-Pacífico dominou com uma participação de 40,46% em 2025 e deve crescer a um CAGR de 8,16% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Compósitos Reforçados com Fibra
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por compósitos aeroespaciais | +1.8% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Aumento do comprimento das pás de turbinas eólicas | +1.2% | Global, liderado pela Europa e China | Longo prazo (≥ 4 anos) |
| Mandatos de redução de peso no setor automotivo | +1.5% | Zonas regulatórias da América do Norte e da UE | Curto prazo (≤ 2 anos) |
| Reabilitação de infraestrutura com barras de reforço de polímero reforçado com fibra | +0.8% | América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Linhas de fita unidirecional termoplástica de laminação rápida | +0.9% | Centros de fabricação globais | Médio prazo (2-4 anos) |
| Matéria-prima de acrilonitrila derivada de captura de carbono | +0.3% | Europa e América do Norte como primeiros adotantes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Compósitos Aeroespaciais
Os programas comerciais visam 50% de conteúdo em compósitos para garantir reduções de 15–20% no consumo de combustível, e os projetos de eVTOL elevam ainda mais essa proporção. A receita aeroespacial comercial da Hexcel saltou 21,3% em 2024 com as taxas de produção de fuselagens largas, mas a escassez na cadeia de suprimentos modera as entregas de curto prazo. O esforço HiCAM da NASA visa multiplicar as taxas de produção de fuselagens termorrígidas e termoplásticas, sinalizando um aumento estrutural da demanda. A pesquisa e desenvolvimento paralela em tanques criogênicos totalmente compostos para propulsão a hidrogênio líquido abre novos subsegmentos para o mercado de compósitos reforçados com fibra. Em conjunto, essas mudanças consolidam o setor aeroespacial como catalisador de crescimento de médio prazo.
Aumento do Comprimento das Pás de Turbinas Eólicas
Os comprimentos das pás agora excedem 100 metros, exigindo longarinas de carbono para manter a rigidez sem penalidades de peso. O projeto Big Adaptive Rotor dos Estados Unidos sublinha essa trajetória, enquanto misturas híbridas de fibras naturais e sintéticas melhoram a sustentabilidade do ciclo de vida. Novas linhas de pultrusão de poliuretano-carbono da Dow atingem 90% de cura em linha, aumentando a produção de laminados de grande porte. A capacidade global deve atingir 981 GW até 2030, mas a reciclagem de pás ao final da vida útil permanece sem solução, convidando à inovação em economia circular.
Mandatos de Redução de Peso no Setor Automotivo
As regras da Agência de Proteção Ambiental para os anos-modelo 2027-2032 e as metas paralelas de Economia Média de Combustível Corporativa obrigam ganhos anuais de eficiência de 2%, tornando os compósitos de carbono integrais às plataformas de veículos elétricos a bateria. A adoção do posicionamento automatizado de fibras reduziu os tempos de ciclo e permitiu que a General Motors reduzisse a massa das estruturas de carroceria. O reforço composto em C da Ford no Bronco Raptor 2022 validou os benefícios de resistência a impactos e rigidez em condições de uso off-road. Os invólucros de baterias agora capitalizam a resistência ao peso e à propagação térmica dos compósitos, expandindo ainda mais o mercado de compósitos reforçados com fibra.
Reabilitação de Infraestrutura com Barras de Reforço de Polímero Reforçado com Fibra
As barras de reforço de polímero reforçado com fibra de carbono, livres de corrosão, superam o aço com um quarto do peso, resultando em coberturas mais finas e maior vida útil das pontes. A Valley Metro documentou 23% de economia total e uma redução de 110 dias no cronograma em sua extensão de metrô leve usando reforço de polímero reforçado com fibra, conforme asce.org. O cimento autossensível aprimorado com fibras de carbono oferece fatores de calibração próximos a 40, permitindo o monitoramento integrado da saúde estrutural. Os reguladores de transporte na América do Norte e na Ásia-Pacífico estão incorporando especificações de barras de polímero reforçado com fibra de vidro, sustentando a demanda de longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de matéria-prima e processamento | -1.40% | Global, agudo em mercados emergentes | Curto prazo (≤ 2 anos) |
| Dificuldades na Reciclagem | -0.80% | Pressão regulatória na Europa e América do Norte | Médio prazo (2-4 anos) |
| Defeitos de desempenho devido à absorção de água e baixa resistência ao fogo | -0.60% | Global, crítico em aplicações marítimas e aeroespaciais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Matéria-Prima e Processamento
A carbonização intensiva em energia eleva os custos de insumos, embora precursores à base de lignina da Universidade de Manchester sugiram um potencial de economia de 3 a 5 vezes. Os sistemas tradicionais de posicionamento automatizado de fibras custam entre USD 3 e 6 milhões, mas modelos de arrendamento modular reduzem a barreira de entrada. A queda de 35,2% nas vendas de unidades de fibra da SGL Carbon demonstra a sensibilidade à volatilidade dos preços de commodities. A fibra de carbono reciclada, que requer muito menos energia, pode aliviar parte da pressão enquanto preserva as propriedades mecânicas.
Dificuldades na Reciclagem
Turbinas e aeronaves ao final da vida útil poderiam gerar 840.300 toneladas de resíduos de polímero reforçado com fibra de carbono anualmente até 2050, em comparação com uma capacidade de reciclagem inferior a 100.000 toneladas atualmente. Os métodos de acetólise despolimerizam matrizes epóxi-amina à temperatura ambiente, recuperando totalmente a qualidade da fibra. A pirólise em ar ambiente mantém 73,3% da resistência à tração após tratamento a 500 °C, tornando a adoção industrial viável. As diretivas da UE pressionam os fabricantes de equipamentos originais a adotar tais soluções, incentivando parcerias como a rede de recuperação de fibra de carbono da Boeing.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fibra: O Carbono Impulsiona a Inovação Apesar da Dominância do Vidro
Em 2025, as fibras de vidro dominaram o mercado com uma participação de 61,22%, impulsionadas por eficiências de custo e cadeias de suprimentos robustas nos setores de construção, automotivo e energia eólica. Embora detenham uma participação menor, as fibras de carbono devem crescer a um CAGR de 7,86% até 2031, sustentadas pela crescente demanda nos setores aeroespacial e automotivo de alto desempenho. As fibras de aramida, conhecidas por sua resistência a impactos e estabilidade térmica, são utilizadas principalmente em equipamentos de proteção e componentes aeroespaciais. Apesar de seus custos mais elevados, as fibras de boro são utilizadas em aplicações aeroespaciais especializadas. A adoção de fibras naturais está aumentando por meio de compósitos híbridos que combinam fibras sintéticas e naturais, oferecendo benefícios ambientais enquanto mantêm o desempenho. Por exemplo, fibras de bambu e sisal são utilizadas em pás de turbinas eólicas.
Os avanços na fabricação estão transformando a economia da produção de fibras. O projeto CARBOWAVE introduziu a produção de fibra de carbono assistida por micro-ondas, reduzindo o consumo de energia em até 70%, potencialmente alterando as estruturas de custos e os impactos ambientais. A Arábia Saudita estabeleceu a primeira instalação em escala industrial para a produção de fibra de carbono enriquecida com grafeno, visando aplicações aeroespaciais, automotivas e de construção, com receitas projetadas superiores a USD 1,6 bilhão até 2030. As fibras de basalto estão emergindo como uma alternativa sustentável, oferecendo propriedades mecânicas superiores e resistência ambiental em comparação com compósitos de fibras naturais. Além disso, suas vantagens de custo em relação às fibras de carbono as tornam adequadas para aplicações eólicas offshore que exigem durabilidade em ambientes adversos.


Por Matriz: A Dominância dos Polímeros Enfrenta o Desafio dos Materiais Avançados
Em 2025, os sistemas poliméricos responderam por 69,78% da receita, enquanto as opções de matriz metálica devem atingir um CAGR de 7,31%, destacando sua importância sustentada no mercado de compósitos reforçados com fibra, particularmente para aplicações de gestão térmica aeroespacial. Os compósitos de matriz cerâmica desenvolvidos pela GE elevam as temperaturas de operação dos motores a jato, melhorando a eficiência de combustível em até 20%. Além disso, os materiais carbono-carbono são essenciais para componentes expostos à reentrada hipersônica e reatores de fusão, onde a resistência a 2.000 °C é indispensável.
Os termoplásticos de ciclo rápido, como policarbonato, PEKK e PEEK, estão ganhando espaço devido à sua reciclabilidade e capacidade de moldagem por prensagem em um minuto. A Covestro introduziu painéis de policarbonato com fibra contínua voltados para o setor de eletrônicos de consumo. Além disso, o NREL demonstrou um epóxi de base biológica que reduz as emissões de gases de efeito estufa em 40% em comparação com resinas de base petroquímica, mantendo a eficiência de custo de produção. A Mitsubishi Chemical também desenvolveu um compósito cerâmico capaz de suportar temperaturas de 1.500 °C, atendendo às especificações da JAXA para veículos de lançamento e criando novas oportunidades de receita nos setores de defesa e espacial.
Por Processo de Fabricação: A Automação Transforma os Métodos Tradicionais
Em 2025, a laminação manual manteve uma participação de mercado de 25,64%, enquanto o posicionamento automatizado de fibras registrou crescimento significativo, com um impressionante CAGR de 7,92%. Essa tendência destaca o foco crescente na produtividade da mão de obra no mercado de compósitos reforçados com fibra. A Engel e a Fill desenvolveram com sucesso células de fita termoplástica, atingindo tempos de ciclo de um minuto para 30 fitas e incorporando validação de qualidade baseada em câmera. Enquanto isso, as linhas de pultrusão que utilizam sistemas de resina de poliuretano atingiram uma taxa de cura em linha de 90%, melhorando significativamente a produção de longarinas para pás de turbinas eólicas.
A fabricação aditiva está transformando o setor ao integrar a deposição contínua de fibras com a cura termorrígida in situ. Esse avanço não apenas reduz o desperdício de material, mas também amplia as possibilidades de design. Em um desenvolvimento significativo, o processo de alimentação capilar da Universidade de Delaware obteve financiamento da NASA para avançar em aplicações de escudos térmicos em espaçonaves. Além disso, linhas de injeção-compressão, combinando a plataforma Digital Composites da SABIC com a automação da Airborne, estão escalando aplicações de compósitos em laptops e revestimentos de veículos. Em outra frente, o enrolamento filamentar robótico da Cygnet Texkimp está suportando efetivamente estruturas de 10 metros em ângulos de laminação acentuados, possibilitando avanços em programas de armazenamento de hidrogênio e mastros de iates.
Por Setor de Uso Final: Liderança Aeroespacial Encontra o Crescimento Automotivo
O setor aeroespacial e de defesa comandou 34,58% do faturamento de 2025 e permanece na vanguarda técnica, mas os volumes automotivos crescerão mais rapidamente, a um CAGR de 7,74%, impulsionados por plataformas de veículos elétricos a bateria que exigem estratégias agressivas de compensação de massa. As compras no setor de energia eólica diminuíram em 2024 devido a gargalos logísticos, mas a transição de longo prazo para turbinas offshore de 15 MW garante uma demanda estável por longarinas de carbono.
Na infraestrutura civil, as barras de reforço de polímero reforçado com fibra e as fôrmas permanentes melhoram a durabilidade das pontes, apoiadas pela aprovação de reforços não corrosivos pelas autoridades de transporte. A miniaturização de eletrônicos se beneficia de laminados com alta resistência dielétrica, e os equipamentos esportivos permanecem um nicho estável para fibras premium. A TPI Composites superou o marco de 100.000 pás, aplicando curas por aprendizado de máquina que reduzem os tempos de ciclo em 25%.
Análise Geográfica
A Ásia-Pacífico gerou 40,46% das vendas de 2025 e deve registrar um CAGR de 8,16%, garantindo que o mercado de compósitos reforçados com fibra permaneça ancorado na região. A HRC da China investiu USD 33,8 milhões em Changshu para expandir a produção de peças termorrígidas e termoplásticas em série, enquanto a Kineco Exel da Índia agora fornece perfis pultrudados de carbono para a Vestas a partir de sua unidade em Goa. A Swancor de Taiwan localizou o fornecimento de placas de resina para projetos offshore, aprofundando a cadeia de valor regional.
A América do Norte aproveita uma base aeroespacial consolidada e regulamentações de economia de combustível para manter a demanda. A GKN Aerospace dobrou a capacidade de montagem em Chihuahua, México, adicionando 200 empregos para atender aos programas Gulfstream e HondaJet. A Safran expandiu a capacidade do motor LEAP em Querétaro, sublinhando a ascensão do México como polo de fabricação de compósitos. Pesquisadores do MIT desenvolveram a "nanossoldagem" com nanotubos de carbono, elevando o cisalhamento interlaminar em 62% e sugerindo ganhos adicionais de redução de peso. A Europa lidera os mandatos de reciclagem e a inovação em materiais de baixo carbono. O projeto FRAMES do Clean Sky 2 validou o aquecimento por lâmpada de flash de xenônio para posicionamento automatizado de fibras em revestimentos de asas de PEEK e PEKK, enquanto a Strata e a Solvay inauguraram a primeira planta de pré-impregnado da região MENA para peças do Boeing 777X em Al Ain, Emirados Árabes Unidos. O faturamento de compósitos do Brasil cresceu 5,6% para USD 560 milhões em 2024, apontando para um potencial de crescimento latente em toda a América do Sul.

Análise da cadeia de valor
A cadeia de valor começa com matérias-primas upstream e sua conversão em fibras de reforço (vidro, carbono, aramida, basalto e fibras naturais) e sistemas de matriz (epóxi, poliéster/éster vinílico e termoplásticos de alto desempenho, como PEEK/PEKK/PAEK, além de matrizes metálicas e cerâmicas de nicho). Os players midstream convertem fibras e resinas em formas intermediárias, como tecidos, fitas UD, pré-impregnados e compostos, e depois em peças estruturais por meio de laminação manual, enrolamento filamentar, pultrusão, RTM, moldagem por compressão/injeção e posicionamento automatizado de fibras (AFP). A qualificação downstream e a segurança de fornecimento de longo prazo estão fortemente ligadas aos usuários finais, incluindo aeroespacial e defesa, automotivo, energia eólica, construção (incluindo vergalhões de FRP) e eletrônicos, onde OEMs e fornecedores de nível (Tier) definem a seleção de materiais, os caminhos de certificação e os requisitos de fornecimento.
As ações recentes na cadeia de suprimentos apontam para dois pontos de estrangulamento recorrentes: a disponibilidade de materiais aeroespaciais qualificados e o fornecimento regional para aplicações estratégicas. No setor aeroespacial, a segurança de fornecimento está sendo reforçada por meio de acordos plurianuais e da expansão de qualificações, incluindo a assinatura, pela Syensqo e pela Toray Composite Materials America, de um acordo global de cinco anos em janeiro de 2026 para garantir o fornecimento de fibra de carbono de alto desempenho, e a expansão pela Toray Advanced Composites das qualificações NCAMP em maio de 2026 para seu sistema de compósito termoplástico TC1225/TORAYCA T700. Em aplicações eletrônicas e industriais, a localização está se acelerando, como visto no estabelecimento pela AGY e pela JPS Composite Materials de uma cadeia de suprimentos norte-americana em fevereiro de 2026 para tecido de fibra de vidro de baixo CTE utilizado em substratos de circuitos integrados avançados. Os esforços de circularidade também estão avançando de projetos-piloto para rotas de conversão em escala, como a expansão pela Exel Composites do uso de fibra de vidro circular para pultrusão em escala comercial em 2026.
Cenário Competitivo
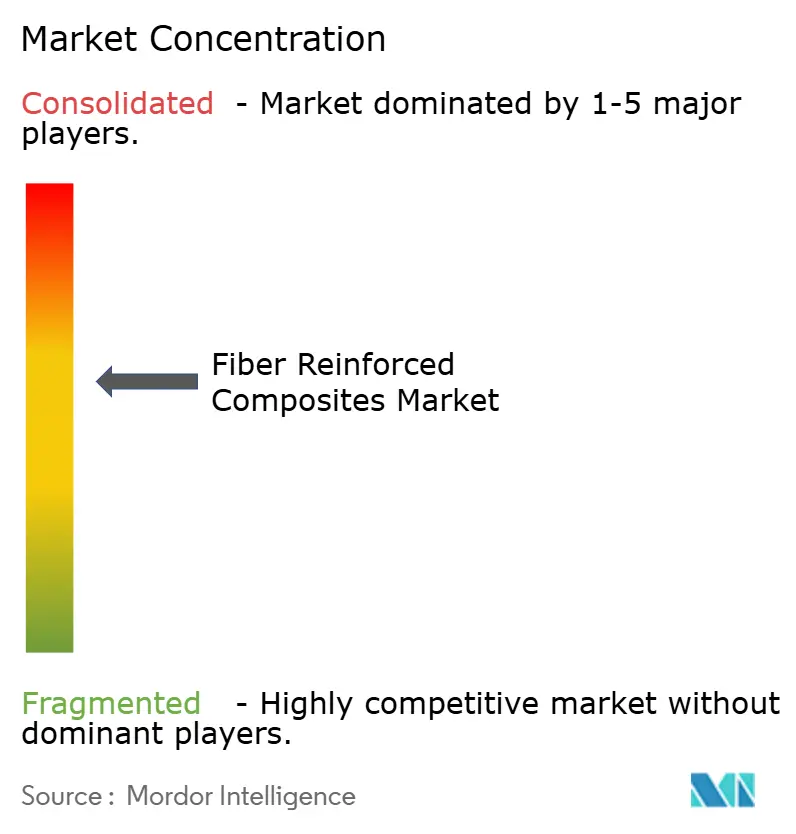
O mercado de compósitos reforçados com fibra é moderadamente fragmentado. Toray Industries, Hexcel, Owens Corning e Mitsubishi Chemical Group lideram em escala e integração vertical, mas participantes de médio porte aproveitam a automação ou nichos de sustentabilidade para se diferenciar. A Hexcel registrou um aumento de 21,3% nas vendas no setor aeroespacial comercial, refletindo a recuperação de volumes em meio a nós na cadeia de suprimentos. A Owens Corning desinvestiu sua unidade de reforço de vidro para o Praana Group por USD 755 milhões para concentrar seu foco em produtos para construção, sinalizando um realinhamento contínuo de portfólio.
Disruptores baseados em tecnologia atraem capital: a Boston Materials garantiu USD 13,5 milhões para sua arquitetura de Fibra no Eixo Z, com o braço de capital de risco da Mitsubishi Chemical participando da rodada. As linhas de fibra enriquecida com grafeno da Arábia Saudita ilustram a diversificação soberana em materiais avançados, com o objetivo de capturar invólucros de eletrônicos e invólucros de baterias para veículos elétricos. Os investimentos em automação permanecem generalizados, com os fabricantes de equipamentos originais convergindo para posicionamento automatizado de fibras, moldagem por transferência de resina de alta velocidade e linhas de Compósitos Digitais para garantir repetibilidade e paridade de custos com estampagens de alumínio.
Líderes do Setor de Compósitos Reforçados com Fibra
TORAY INDUSTRIES, INC
Hexcel Corporation
Solvay
SGL Carbon
Teijin Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma área importante de espaço em branco é a industrialização de caminhos de fabricação em alta taxa que reduzem o tempo de ciclo e ampliam a cobertura de qualificação, particularmente para estruturas aeroespaciais e peças de mobilidade de maior volume. Em 2026, vários fornecedores avançaram em sistemas de cura rápida e termoplásticos voltados para maior produtividade e certificação mais rápida, incluindo a introdução pela Toray Composite Materials America de seu sistema de pré-impregnado de cura rápida 3960-FC (relatado com redução do tempo de cura de até 45%) e a expansão pela Toray Advanced Composites das qualificações NCAMP para seu sistema de compósito termoplástico TC1225 LMPAEK. Juntas, essas medidas se alinham a uma mudança mais amplo em direção ao afastamento da produção intensiva em autoclave, já que a moldagem por prensa, o AFP/colocação de fita e o processamento termoplástico atendem aos requisitos de taxa de produção e às restrições de produtividade de mão de obra.
Outra área de oportunidade é a expansão e regionalização da capacidade e dos graus de fibra de carbono (alta resistência e alto módulo) para aliviar a escassez de materiais e reduzir a dependência de fornecimento geopoliticamente concentrado. Em 2026, as evidências incluem nova capacidade em ramp-up na China, como a Sinopec Shanghai Petrochemical colocando em produção a Fase I de um projeto de fibra de carbono de grande tow de 30.000 toneladas, e a CNBM iniciando várias linhas de produção de alto desempenho em Jiangsu, incluindo uma linha de grau T1100, além de adições europeias, como a Toray Carbon Fibers Europe iniciando nova capacidade em Abidos, França (com ramp-up operacional total previsto para o segundo semestre de 2026). O espaço em branco ligado à sustentabilidade também está concentrado em insumos compósitos reciclados e circulares e em conteúdo de resina de base biológica. Introduções de produtos como o Hexcel HexPly M949 (15% de conteúdo de carbono de base biológica, anunciado em julho de 2026) e iniciativas de escalonamento em torno de sistemas de fibra de vidro circular indicam uma tração crescente de compras por parte de mercados finais regulados e sensíveis à marca, sem exigir um redesenho completo dos equipamentos de fabricação de peças downstream.
Desenvolvimentos recentes do setor
- Julho de 2026: A Syensqo firmou parceria com a Bucci Composites para implementar a tecnologia DDF da Syensqo na produção em massa de peças compósitas automotivas. A colaboração visa um processamento mais rápido e mais repetível, adequado à fabricação em série, apoiando o uso mais amplo de compósitos reforçados com fibra além de programas de baixo volume.
- Fevereiro de 2026: A Toray Composite Materials America obteve a qualificação NCAMP para seu sistema de pré-impregnado 3960, incluindo uma configuração que utiliza a fibra de carbono de módulo intermediário TORAYCA T1100 para aplicações aeroespaciais e de defesa. A qualificação NCAMP fortalece as credenciais do sistema de material utilizado em programas de aeronaves, ajudando a reduzir as barreiras associadas à certificação e às listas de materiais aprovados.
- Fevereiro de 2025: A Owens Corning finalizou a venda de seu negócio de reforços de fibra de vidro para a Praana Group por 755 milhões de USD. A desinvestimento reconfigurou os portfólios de fornecedores em reforços de vidro e sinalizou uma reestruturação contínua nas cadeias de valor de compósitos, das commodities para os compósitos de engenharia.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor dos materiais compósitos reforçados com fibra e das peças compósitas utilizadas em aplicações industriais e comerciais, nas quais uma fibra de reforço é combinada com uma matriz para conferir resistência, rigidez ou resistência à corrosão ao produto final.
Exclusões de escopo: excluímos kits de reparo pontuais, sistemas de resina pura vendidos sem reforço e restos de compósitos reciclados comercializados como resíduo.
Visão geral da segmentação
- Por Tipo de Fibra
- Fibras de Carbono
- Fibras de Vidro
- Fibras de Aramida
- Fibras de Boro
- Outros Tipos de Fibra (Fibras de Basalto, Fibras Naturais, etc.)
- Por Matriz
- Compósitos de Matriz Polimérica
- Compósitos de Matriz Metálica
- Compósitos Cerâmicos
- Compósitos Carbono-Carbono
- Compósitos Híbridos
- Por Processo de Fabricação
- Laminação Manual (Manual/Aspersão)
- Enrolamento Filamentar
- Pultrusão
- Moldagem por Transferência de Resina
- Posicionamento Automatizado de Fibras e Laminação de Fita
- Moldagem por Compressão e Injeção
- Impressão 3D / Fabricação Aditiva
- Por Setor de Uso Final
- Aeroespacial e Defesa
- Automotivo
- Energia Eólica
- Construção Civil
- Elétrico e Eletrônico
- Artigos Esportivos
- Outros Setores de Uso Final (Marítimo, Petróleo e Gás, etc.)
- Por Geografia (Valor)
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio
- Arábia Saudita
- África do Sul
- Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de uma base factual sólida sobre consumo, produção e atividade de uso final de compósitos. Consultamos fontes públicas como o USGS para o contexto de minerais e metais, o US Census Bureau e o Eurostat para séries de produção industrial e comércio, a UN Comtrade para sinais de fluxo transfronteiriço, e a Agência Internacional de Energia para indicadores de energia e renováveis relacionados à construção de parques eólicos. Para sinais de demanda aeroespacial e automotiva, também analisamos fontes como publicações da FAA e comunicados da NHTSA, que ajudam a verificar taxas de produção, regras de segurança e a direção da redução de peso.
Relatórios anuais de empresas, apresentações a investidores e notas técnicas são usados para entender o mix de produtos, menções de capacidade e comentários sobre preços, e essas pistas são então comparadas com cobertura de imprensa confiável e sites de associações, quando disponíveis. Paralelamente, utilizamos assinaturas pagas focadas em dados financeiros e inteligência empresarial, bases de dados de patentes e um banco de dados de embarques de importação e exportação em nível de remessa para verificar a consistência da direção dos volumes e dos pontos de destaque das aplicações. Essas fontes documentais são ilustrativas, e referências públicas adicionais foram consultadas para coletar dados, verificar premissas e esclarecer questões pendentes.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar rigorosamente aquilo que as fontes documentais não conseguem mostrar totalmente, especialmente o comportamento atual de preços, os padrões de substituição e o momento de adoção em diferentes usos finais. Conversamos com uma combinação de fornecedores de matéria-prima, fabricantes de compósitos, distribuidores e usuários de compras ou engenharia nas principais regiões de demanda, de modo a conciliar as discussões sobre capacidade com a atividade real de pedidos. As informações dessas discussões são então usadas para preencher lacunas, confirmar faixas de variáveis e alinhar as premissas finais do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 14% | APAC: 42% |
| Nível médio: 52% | Líderes funcionais/de unidade: 41% | EMEA: 32% |
| Participantes menores: 21% | Gerentes: 45% | Américas: 26% |
Dimensionamento de mercado e previsão
O dimensionamento principal utiliza uma abordagem top-down, na qual os grupos de demanda de uso final são reconstruídos a partir da atividade de construção e de indicadores de produção, e depois convertidos em valor de compósitos usando taxas de penetração e intensidade típica de material por aplicação. Na prática, o modelo se baseia em variáveis como ciclos de produção de aeronaves e de defesa, produção de veículos e adoção de redução de peso, adições de turbinas eólicas, atividade de construção e a distribuição de tipos de fibra e escolhas de matriz que influenciam os preços médios de venda. Quando os preços são voláteis, normalizamos para premissas de média anual, de modo que a temporização cambial e picos de curto prazo não distorçam o mercado para cima.
Os resultados são então verificados de forma cruzada com aproximações seletivas bottom-up, como a consolidação de uma amostra de receitas de fornecedores por aplicação, a verificação de feedback de canal sobre movimentação de volume e a aplicação de ASP amostrado multiplicado por tonelagem estimada para alguns casos de uso relevantes, a fim de verificar se os totais permanecem dentro de uma faixa realista. Quando certos submercados apresentam divulgação limitada, as lacunas são tratadas usando indicadores substitutos, como índices de produção industrial e fluxos comerciais, seguidos de ajuste por especialistas para que as participações implícitas não se distanciem do comportamento real de compras. Para a previsão, utilizamos principalmente análise de cenários apoiada por regressão multivariada sobre os principais fatores de demanda, e então o caminho de crescimento final é alinhado com o que os respondentes do setor consideram alcançável por região e uso final.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a sinais independentes, como movimentos de importação e exportação, tendências de produção de uso final e mudanças conhecidas na capacidade, de modo que oscilações anormais possam ser detectadas precocemente. Se uma região ou aplicação apresentar uma variação inusitada, revisitamos as variáveis de entrada, reverificamos os fatores de conversão e recontactamos especialistas quando a variação não pode ser explicada com evidências públicas. Antes da aprovação final, o trabalho é revisado em mais de uma etapa, de modo que os cálculos, as unidades e o tratamento cambial permaneçam consistentes ao longo dos anos.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes expansões de capacidade, mudanças de política ou choques de demanda em usos finais importantes. Imediatamente antes da entrega, realizamos uma nova verificação das principais premissas e de quaisquer divulgações macroeconômicas ou setoriais recentes, para que os clientes recebam a visão mais atualizada disponível naquele momento.
Dimensionamento do mercado de compósitos reforçados com fibra da Mordor Intelligence em comparação com outras estimativas publicadas
É normal observar valores de mercado diferentes para compósitos reforçados com fibra, pois as publicadoras nem sempre utilizam os mesmos limites, prazos e lógica de precificação. As diferenças geralmente decorrem do que é contabilizado como parte do mercado (apenas materiais versus materiais mais peças fabricadas), de como fibras e matrizes são agrupadas, e de se a precificação é tratada como uma média global única ou pode variar por região e uso final.
Ao acompanhar sinais de demanda em nível de aplicação e atualizar as principais premissas de precificação e penetração, a Mordor Intelligence mantém a estimativa vinculada ao local onde os compósitos são efetivamente consumidos, em vez de misturar vendas adjacentes de resina pura ou o valor de restos reciclados. As lacunas também aparecem quando um estudo parte de um conjunto restrito de usos finais, como aeroespacial e transporte, ou quando as previsões são construídas a partir de um cenário agressivo sem verificação cruzada com a construção de parques eólicos, a produção de veículos e a direção da produção industrial. O momento da conversão cambial e o ano-base escolhido podem ampliar ainda mais as diferenças, mesmo quando a história de crescimento subjacente parece semelhante.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 108,28 bilhões de USD (2026) | |
| Editora de Comércio A | 60,34 bilhões de USD (2024) | Utiliza um ano-base anterior e uma captura de valor mais restrita, que pode subestimar as peças compósitas fabricadas, enquanto a precificação é frequentemente generalizada entre regiões, o que reduz o total. |
| Consultoria Global B | 111,17 bilhões de USD (2026) | Utiliza um ano semelhante, mas pode diferir em inclusões, como sistemas de matriz especial e compósitos de alta temperatura, e pode aplicar uma progressão regional de ASP e uma curva de adoção por uso final diferente. |
A tabela mostra que a diferença é explicada principalmente pelos limites de escopo e pela forma como a precificação e a adoção são incorporadas ao modelo. Quando os insumos são conectados a indicadores claros de demanda e depois verificados em relação à realidade do lado da oferta, o valor de mercado resultante torna-se mais fácil de acompanhar, reproduzir e atualizar conforme as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de Compósitos Reforçados com Fibra?
O Mercado de Compósitos Reforçados com Fibra está avaliado em USD 108,28 bilhões em 2026 e deve crescer para USD 152,19 bilhões até 2031.
Qual região lidera o mercado de compósitos reforçados com fibra?
A Ásia-Pacífico detinha uma participação de 40,46% em 2025 e avança a um CAGR de 8,16% até 2031.
Qual setor de uso final gera a maior demanda?
As aplicações aeroespaciais e de defesa lideraram com 34,58% de participação na receita em 2025, devido ao alto conteúdo de compósitos nos novos programas de aeronaves.
Qual é a principal restrição que poderia desacelerar o crescimento do mercado?
Os altos custos de matéria-prima e processamento reduzem atualmente a previsão do CAGR em 1,40 pontos percentuais, apesar das iniciativas contínuas de redução de custos.
Como os compósitos estão sendo reciclados?
As técnicas emergentes de despolimerização química e pirólise otimizada agora recuperam até 93,5% do módulo da fibra, embora a capacidade global de reciclagem ainda esteja aquém dos volumes de resíduos projetados.
Página atualizada pela última vez em:



