
Tamanho e Participação do Mercado de Fibras de Alto Desempenho
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 19.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 28.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.01 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
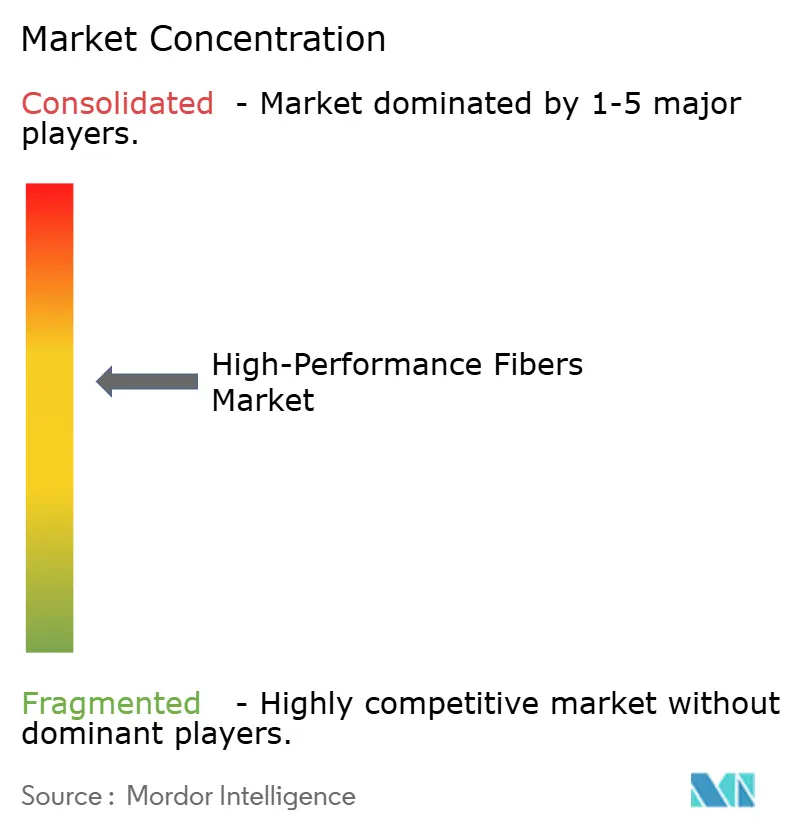
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fibras de Alto Desempenho por Mordor Intelligence
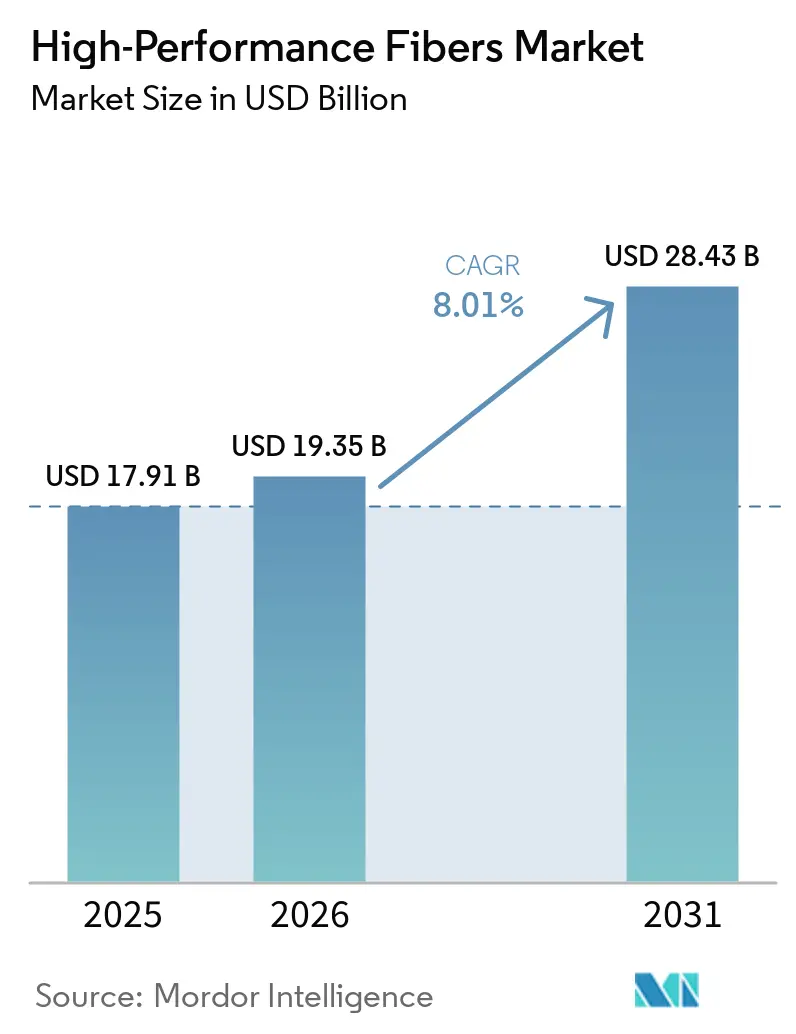
O tamanho do Mercado de Fibras de Alto Desempenho foi avaliado em USD 17,91 bilhões em 2025 e estima-se que cresça de USD 19,35 bilhões em 2026 para atingir USD 28,43 bilhões até 2031, a um CAGR de 8,01% durante o período de previsão (2026-2031). A adoção está se acelerando à medida que fibras de carbono, aramida, vidro e especiais migram de usos aeroespaciais de nicho para funções predominantes em equipamentos de energia renovável, veículos de zero emissão e redes de telecomunicações ricas em dados. Pás de turbinas eólicas comerciais que agora ultrapassam 100 m de comprimento, vasos de pressão de hidrogênio Tipo IV e cabeamento de fibra óptica 5G exigem materiais com excepcionais relações resistência-peso e estabilidade térmica. Adições agressivas de capacidade na China pressionaram os preços médios de venda, mas o aumento dos volumes e as novas aplicações continuam a elevar a receita. Os mandatos de descarbonização dos formuladores de políticas, combinados com iniciativas de localização da cadeia de suprimentos na América do Norte e na Europa, sustentam ainda mais o crescimento de longo prazo.
Principais Conclusões do Relatório
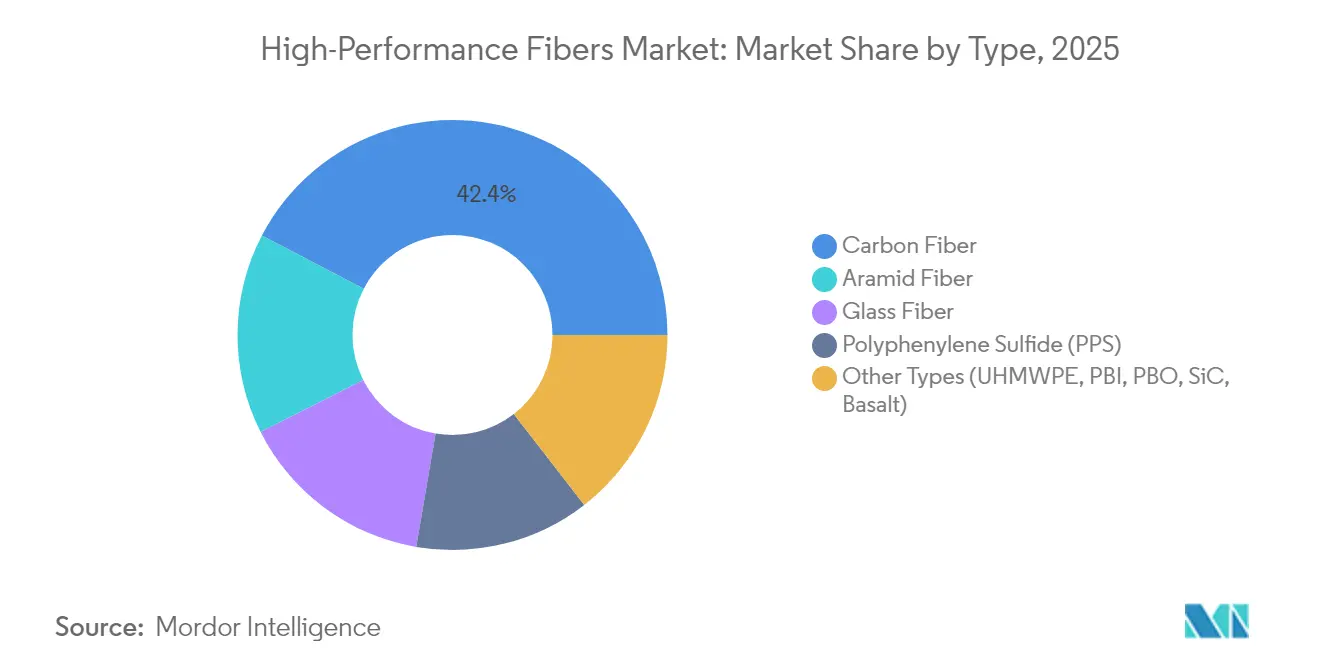
- Por tipo, a fibra de carbono liderou com 42,35% de participação na receita em 2025; seu segmento avança a um CAGR de 8,88% até 2031.
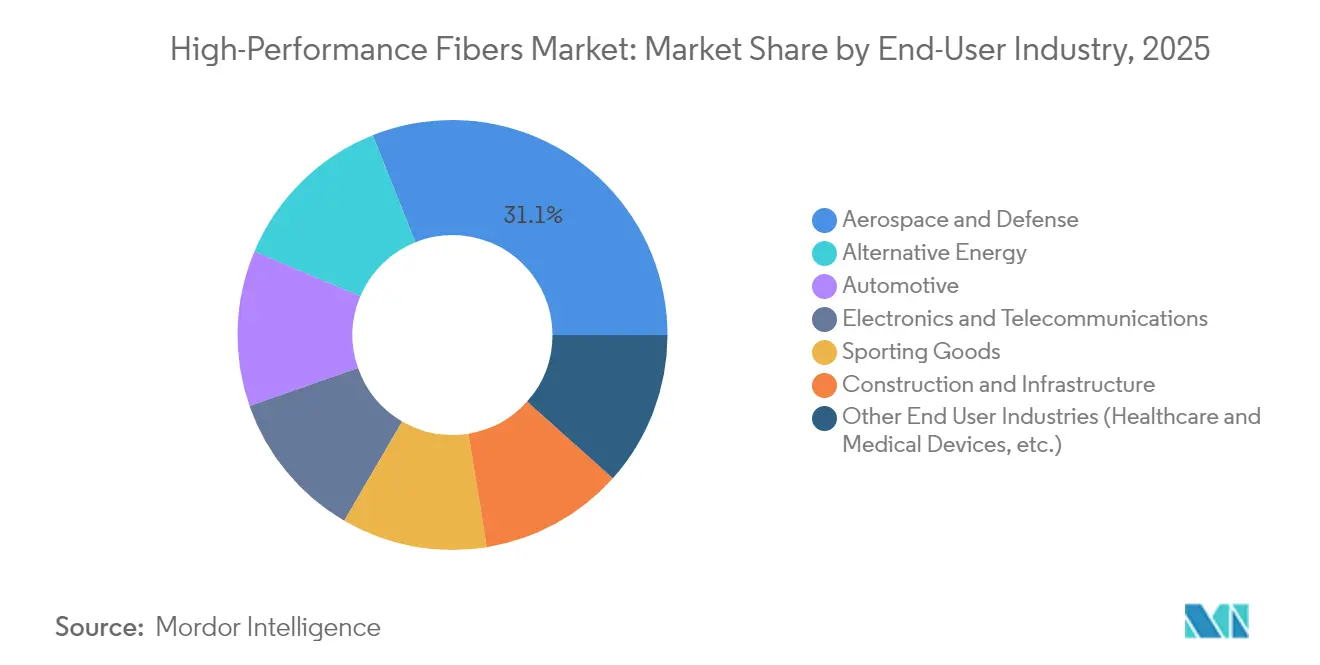
- Por setor de usuário final, aeroespacial e defesa deteve 31,05% da participação no mercado de fibras de alto desempenho em 2025, enquanto a energia alternativa tem previsão de expansão a um CAGR de 8,61% até 2031.
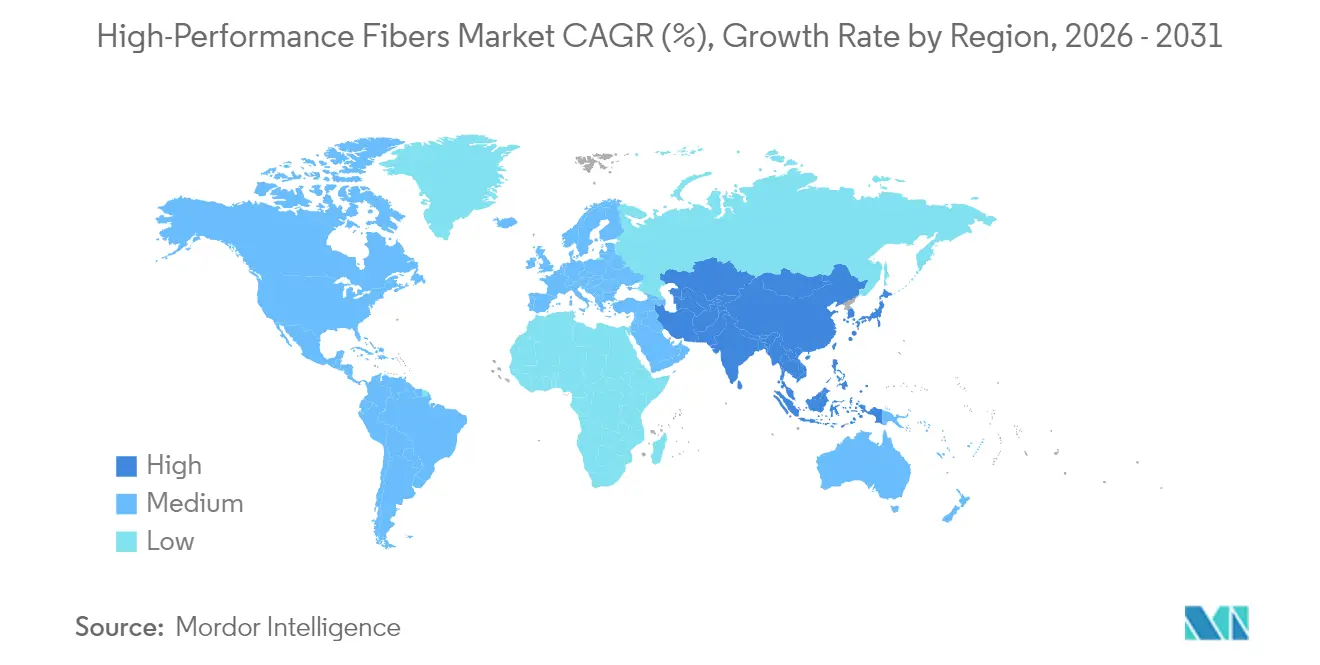
- Por geografia, a Ásia-Pacífico respondeu por 40,10% do tamanho do mercado de fibras de alto desempenho em 2025 e está crescendo a um CAGR de 8,44% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Pás Offshore de Energia Eólica Leves | +1.8% | Global, concentrado na Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Alta Demanda dos Setores Aeroespacial e de Defesa | +1.5% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Lançamento Comercial de Vasos de Pressão de Hidrogênio Tipo IV | +1.2% | Global, adoção inicial no Japão e na Europa | Médio prazo (2-4 anos) |
| Migração do Cabeamento de Fibra Óptica 5G para Fio de Aramida | +0.9% | Global, liderado pela América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Alta Demanda por Produtos Esportivos e de Proteção | +0.7% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Pás Offshore de Energia Eólica Leves
Pás de turbinas que ultrapassam 100 m agora consomem volumes muito maiores de fibra de carbono do que os modelos anteriores, e o posicionamento automatizado de fibras está reduzindo os custos de produção, permitindo que a energia eólica supere a aeroespacial como o maior canal de volume para alguns fabricantes. Híbridos que combinam carbono e vidro estão sendo adotados para equilibrar rigidez, resistência à corrosão e proteção contra raios. Fabricantes de pás chineses e europeus com linhas de fibra cativas obtêm vantagens de custo durante as rápidas expansões de capacidade no Mar do Norte e no Mar da China Oriental.
Alta Demanda dos Setores Aeroespacial e de Defesa
A modernização de frotas de caças, sistemas aéreos não tripulados e veículos de lançamento espacial mantém os orçamentos de defesa investidos em fibras de carbono e cerâmicas de módulo ultralto. A recuperação da aviação comercial renovou os pedidos de plataformas de fuselagem larga ricas em compósitos, enquanto as arquiteturas de aeronaves "mais elétricas" introduzem requisitos de blindagem eletromagnética que favorecem laminados híbridos de carbono-aramida.
Lançamento Comercial de Vasos de Pressão de Hidrogênio Tipo IV
O surgimento da economia do hidrogênio está criando uma demanda sem precedentes por vasos de pressão Tipo IV que dependem inteiramente de envoltórios compósitos para integridade estrutural, com aplicações automotivas liderando a implantação comercial. O Honda CR-V e:FCEV e veículos similares de célula de combustível armazenam hidrogênio exclusivamente em tanques com envoltório de fibra de carbono, triplicando o comprimento de fibra por veículo em comparação com os vasos Tipo III. Operadores europeus de caminhões e ferrovias estão testando tanques de 700 bar para rotas de longa distância, estimulando a demanda por linhas de pré-impregnado de fio capazes de garantir resistências à ruptura acima de 1.600 bar.
Migração do Cabeamento de Fibra Óptica 5G para Fio de Aramida
Operadores que substituem membros de resistência de aço por aramida dielétrica reduzem o peso do cabo em 70%, facilitando a instalação aérea e melhorando o desempenho de curvatura em dutos urbanos densos. Arquiteturas de pequenas células que requerem milhares de links curtos por quilômetro quadrado multiplicam a demanda de volume por fios de aramida especiais produzidos no Japão, nos Estados Unidos e na China. [1]
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cadeia de Suprimentos Volátil do Precursor de Poliacrilonitrila (PAN) | -1.1% | Global, impacto concentrado na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Infraestrutura de Reciclagem Limitada para Compósitos Multimateriais | -0.8% | Global, agudo na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Excesso de Capacidade Chinesa Impulsionando a Compressão de Preços | -0.9% | Global; mais forte na Ásia-Pacífico e em centros orientados à exportação | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Cadeia de Suprimentos Volátil do Precursor de Poliacrilonitrila (PAN)
Oscilações de preço da poliacrilonitrila de 30–40% em 2024 reduziram as margens de fiandeiros independentes sem integração retroativa. Toray e os principais produtores domésticos chineses que controlam a capacidade de precursores se isolaram dos picos, enquanto vários produtores ocidentais adiaram planos de expansão aguardando maior visibilidade de matéria-prima estável. Projetos-piloto de acrilonitrila de base biológica nos Estados Unidos poderiam diversificar os insumos, mas a produção comercial ainda está a anos de distância.
Infraestrutura de Reciclagem Limitada para Compósitos Multimateriais
Plantas de pirólise podem recuperar fibra de carbono com apenas 70–80% da resistência à tração virgem, restringindo a reutilização a painéis não estruturais. Laminados híbridos complexos com metais ou termoplásticos elevam os custos de separação, desacelerando o investimento em instalações de grande escala. As regras de responsabilidade estendida do produtor da União Europeia podem acelerar as diretrizes de design para reciclagem, mas a economia atual favorece o aterramento de resíduos de pás, uma prática em desacordo com os compromissos de sustentabilidade corporativa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Fibra de Carbono Impulsiona a Inovação em Todas as AplicaçõesA fibra de carbono capturou 42,35% da participação do mercado de fibras de alto desempenho em 2025 e está prevista para crescer a um CAGR de 8,88% até 2031, sustentada por mandatos de redução de peso no setor automotivo e pela implantação de infraestrutura de energia renovável. Produtores asiáticos como a Zhongfu Shenying estão injetando nova capacidade — 866,00 milhões de USD para 30.000 t/ano em Jiangsu — para penetrar em segmentos industriais sensíveis ao custo. A aramida continua a dominar as aplicações balísticas e de telecomunicações; a planta de reciclagem em escala industrial da Teijin nos Países Baixos agora reprocessa fio de aramida em nova fibra, reduzindo as emissões ao longo do ciclo de vida. A fibra de vidro permanece o pilar de baixo custo para a construção e painéis automotivos padrão, enquanto o sulfeto de polifenileno (PPS) desfruta de crescimento de dois dígitos à medida que os pacotes de baterias de veículos elétricos exigem resiliência térmica e química. O UHMWPE e as fibras cerâmicas preenchem nichos no armazenamento criogênico e em aplicações de fibra de alta temperatura para plataformas hipersônicas, respectivamente.
A rápida erosão de custos nas fibras de carbono de grau industrial está remodelando as estratégias de aquisição. As montadoras estão firmando contratos plurianuais para garantir o fornecimento, enquanto os fabricantes de equipamentos originais de energia eólica negociam acordos de tolling que trocam compromissos de volume por tetos de preço. Os formuladores de materiais estão combinando tow de carbono com resinas epóxi de baixa viscosidade para atender às metas de produção de pás em alta cadência. Concomitantemente, o mercado de fibras de alto desempenho está testemunhando um crescente investimento de capital de risco em carbono derivado de lignina para reduzir a dependência do PAN e melhorar as credenciais ambientais. Embora ainda em fase pré-comercial, linhas-piloto produziram fibras com módulo superior a 35 Msi adequadas para laminados de artigos esportivos, sinalizando potencial para disruptar as cadeias de fornecimento estabelecidas no final da década.

Por Setor de Usuário Final:
A Energia Alternativa Desafia a Dominância AeroespacialO segmento aeroespacial e de defesa reteve 31,05% do tamanho do mercado de fibras de alto desempenho em 2025, refletindo os altos obstáculos de certificação que limitam novos entrantes. Airbus e Boeing estão estendendo a adoção de fuselagem compósita para substitutos de fuselagem estreita, aumentando o volume de fibra por aeronave de 35 toneladas nos programas atuais para 50 toneladas nos projetos de próxima geração. Os ministérios de defesa dos Estados Unidos, França e Japão estão alocando orçamentos recordes para drones furtivos e mísseis hipersônicos, cada um dependente de compósitos cerâmicos e carbono-carbono capazes de sobreviver a condições de voo acima de 2.000 °C.
O segmento de energia alternativa é o de movimento mais rápido, avançando a um CAGR de 8,61% até 2031 à medida que projetos de energia eólica offshore e hidrogênio verde escalam. Os fabricantes de equipamentos originais de pás estão projetando turbinas de 25 MW para plataformas flutuantes, cada uma exigindo 350–500 toneladas de fibra de carbono e vidro. Simultaneamente, os fabricantes de eletrolisadores e tanques de hidrogênio preferem o carbono ao metal pela resistência à corrosão e economia de peso. Carcaças de baterias de veículos elétricos, molas de placa de pressão e membros estruturais ampliam ainda mais os casos de uso, espalhando a demanda por matrizes termofixas e termoplásticas. Os setores de artigos esportivos, infraestrutura e médico fornecem uma carga base de consumo estável, mas enfrentam crescimento mais lento, de dígito médio único, devido à maturidade do mercado e restrições regulatórias.
Análise Geográfica
Mercado de Fibras de Alto Desempenho da APAC
A Ásia-Pacífico domina com 40,10% da participação no mercado de fibras de alto desempenho em 2025, impulsionada pela implantação de energia renovável da China e pelos cronogramas agressivos de eletrificação de veículos. O Plano Quinquenal de Pequim apoia adições de mais de 100 GW/ano de energia eólica offshore, dobrando o uso de fibras em pás de grande diâmetro. Os produtores domésticos quebraram o monopólio ocidental sobre o carbono de classe T1000, permitindo que os fabricantes locais atendam às especificações de defesa e aeroespacial para caças avançados. A Toray e a Teijin, do Japão, continuam a dominar nichos premium, enquanto a Coreia do Sul canaliza fibras PPS e de vidro para invólucros de baterias e substratos eletrônicos.
Mercado de Fibras de Alto Desempenho da América do Norte
A América do Norte, apoiada pela Lei de Redução da Inflação e pelas políticas de Compre Americano, está priorizando a produção doméstica de fibra de carbono. Novas linhas no Estado de Washington, no Alabama e em Quebec adicionarão mais de 15.000 t/ano até 2027, mitigando a dependência de precursores asiáticos e alinhando-se aos objetivos de segurança nacional para programas de caças e lançadores espaciais. A crescente capacidade de montagem de veículos elétricos do México está atraindo importações de aramida e vidro para o sul da fronteira, levando os conversores regionais a se instalarem próximos aos centros de montagem final.
Mercado de Fibras de Alto Desempenho da Europa
A evolução do mercado europeu enfatiza a sustentabilidade e os princípios da economia circular, com marcos regulatórios que favorecem cada vez mais soluções de fibras de base biológica e recicláveis em detrimento dos materiais convencionais. O setor de energia eólica da região impulsiona uma demanda significativa por fibra de carbono, enquanto as aplicações automotivas se concentram em soluções de leveza que apoiam as metas de redução de emissões. Os fabricantes de automóveis alemães validam arquiteturas de carbono termoplástico que permitem uma refusão mais fácil, enquanto os desenvolvedores de energia nórdicos testam matrizes de epóxi de base biológica em protótipos offshore. O crescimento regional fica atrás do ritmo da Ásia, mas comanda preços médios de venda mais elevados devido aos rigorosos padrões de qualidade e ambientais.
Mercado de Fibras de Alto Desempenho da América do Sul e do Oriente Médio
A demanda emergente na América do Sul e no Oriente Médio permanece oportunista, vinculada a megaprojetos de infraestrutura e energia renovável, mas moderada pela volatilidade cambial e pela escassez de mão de obra qualificada.
Análise da cadeia de valor
A cadeia de valor de fibras de alto desempenho começa com insumos petroquímicos e químicos especiais upstream (notavelmente a acrilonitrila para precursores de fibra de carbono à base de PAN e solventes/aditivos usados na fiação por gel e no acabamento de fibras), passando pela produção de precursores, fiação de fibras (carbono, aramida, vidro, PPS, UHMWPE e graus especiais) e conversão downstream em fios, tecidos, não tecidos, fitas UD e pré-impregnados. A transformação final ocorre em fabricantes de peças e componentes compósitos que atendem os setores aeroespacial e de defesa, pás eólicas, vasos de pressão de hidrogênio Tipo IV, cabeamento eletrônico e de telecomunicações, reforço para construção e produtos de proteção.
Os principais estrangulamentos permanecem em (i) etapas de estabilização e carbonização de precursores com uso intensivo de energia, que restringem a produção de fibra de carbono e aumentam a exposição à volatilidade das matérias-primas, e (ii) ciclos de qualificação e certificação demorados no setor aeroespacial, que reduzem a velocidade de troca de fornecedores e ocupam capacidade em graus já aprovados. A cadeia é cada vez mais moldada pela integração vertical (players de nível 1 controlando desde o precursor até o pré-impregnado) e pela demanda impulsionada por qualificação na interface entre materiais e pré-impregnados, onde programas como o NCAMP ajudam a padronizar conjuntos de dados de materiais e a reduzir os prazos de adoção de sistemas compósitos certificados.
Cenário Competitivo
Aproximadamente 20 players globais controlam 70% da capacidade instalada de fiação e conversão, conferindo ao mercado de fibras de alto desempenho um perfil moderadamente concentrado. Titulares de primeiro nível como Toray Industries Inc., Mitsubishi Chemical Group e Teijin Ltd. alavancam cadeias de suprimentos de precursores de PAN ou PPTA totalmente integradas até o rolo de pré-impregnado para garantir vantagens de custo e qualidade sobre os concorrentes de nível médio. A diferenciação competitiva gira cada vez mais em torno de métricas de sustentabilidade. A reciclagem de aramida em circuito fechado da Teijin Ltd. recupera mais de 85% da resistência à tração da fibra, permitindo a integração em novos cabos de telecomunicações sem sacrifício de desempenho. Os produtores europeus estão testando rotas de epóxi de base biológica, enquanto startups norte-americanas exploram misturas de carbono-lignina.
Líderes do Setor de Fibras de Alto Desempenho
-
Toray Industries Inc.
-
Teijin Ltd.
-
Mitsubishi Chemical Group
-
Owens Corning
-
DuPont
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fibras de Alto Desempenho Empresas cobertas neste relatório
- Avient Corporation
- Bally Ribbon Mills
- China Jushi Co., Ltd.
- DuPont
- Hexcel Corporation
- Honeywell International Inc.
- Huvis Corp
- Kolon Industries, Inc.
- Kureha Corporation
- Mitsubishi Chemical Carbon Fiber and Composites, Inc.
- Owens Corning
- PBI Performance Products, Inc.
- Sarla Performance Fibers Limited
- Solvay
- Teijin Limited
- Toray Industries Inc.
- Toyobo Co., Ltd.
- TOYOBO MC Corporation
- Weihai Guangwei Group Co., Ltd.
- W. L. Gore & Associates
- Yantai Tayho Advanced Materials Co., Ltd.
Oportunidades de mercado e perspectivas futuras
Espaços em branco estão se abrindo onde os usuários finais precisam de materiais certificados e prontos para aplicação, em vez de fibra genérica, particularmente em pré-impregnados aeroespaciais e de defesa e compósitos termoplásticos, bem como em cabeamento de telecomunicações que substitui fios de aramida dielétricos por elementos de resistência em aço. A atividade de qualificação impulsionada pelo NCAMP também cria um caminho prático de comercialização para novos sistemas de resina e pré-impregnados reforçados com fibra, apoiando fornecedores capazes de entregar especificações e documentação consistentes em cadeias de suprimentos com múltiplos sites.
No lado da oferta, novas adições de capacidade e capacidade estão criando espaço para crescimento localizado e de graus especiais, junto com volumes industriais competitivos em custo. Em junho de 2026, a Toray Advanced Materials Korea concluiu uma expansão de sua segunda linha de fibra meta-aramida em Gumi, elevando a capacidade total para 5.400 toneladas por ano. Em março de 2026, a China Jushi iniciou uma planta de fibra de vidro grau eletrônico em Huaian, com capacidade de fibra de 100.000 toneladas por ano e 390 milhões de metros de tecido eletrônico, alinhando-se à demanda por reforço de maior desempenho em eletrônicos e telecomunicações. A inovação de processo também aponta para oportunidades de pegada de fabricação e eficiência energética, incluindo o trabalho da FH Aachen sobre estabilização de PAN à base de plasma, que reduz o consumo de energia na estabilização e diminui os requisitos de comprimento de equipamento, uma palanca para regiões que buscam localização da cadeia de suprimentos e produção com menor pegada de carbono de precursores e fibras de carbono.
Desenvolvimentos industriais recentes em Mercado de Fibras de Alto Desempenho
- Maio de 2026: A Toray Advanced Composites expandiu as qualificações NCAMP de seu sistema compósito termoplástico PAEK de baixo ponto de fusão Toray Cetex TC1225 para incluir o pré-impregnado em fita unidirecional T700. O conjunto mais amplo de qualificações apoia a seleção mais rápida de materiais e fluxos de trabalho de certificação para programas aeroespaciais e de defesa, fortalecendo a demanda por sistemas compósitos de fibra de alto desempenho qualificados.
- Março de 2026: A Teijin Carbon apresentou uma linha expandida de produtos de fibra de carbono Tenax Next, incluindo graus peletizados e um tecido não tecido de fibra de carbono reciclada/policarbonato (rCF/PC). A linha visa rotas de processamento industrial e requisitos de materiais circulares, ampliando as opções de conversão downstream além dos formatos tradicionais de compósitos termofixos.
- Agosto de 2024: A Renegade Materials Corp., parte da Teijin Limited, recebeu certificação NCAMP para um pré-impregnado termofixo epóxi em tecido de quartzo, descrito como uma primeira nessa categoria de material. A certificação amplia o menu de combinações qualificadas de reforço-resina usadas em aplicações de alto desempenho, apoiando a adoção em programas que exigem dados de qualificação padronizados.
Mercado de Fibras de Alto Desempenho Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de fibras de alto desempenho é definido como a demanda e as receitas por fibras projetadas para alta resistência, rigidez e resistência ao calor ou a produtos químicos, utilizadas em compósitos avançados, materiais de proteção e têxteis especiais em diferentes usuários finais.
Exclusões de escopo: Excluímos produtos finais acabados (por exemplo, equipamentos de proteção completos ou peças compósitas moldadas) e nos concentramos no valor da fibra e do material intermediário à base de fibra.
Visão Geral da Segmentação
- Por Tipo
- Fibra de Carbono
- Materiais Compósitos
- Polímero Reforçado com Fibra de Carbono (CFRP)
- Carbono-Carbono Reforçado (RCC)
- Têxteis
- Microeletrodos
- Catálise
- Materiais Compósitos
- Fibra de Aramida
- Meta-Aramida
- Para-Aramida
- Fibra de Vidro
- Sulfeto de Polifenileno (PPS)
- Outros Tipos (Polietileno de Ultralto Peso Molecular (UHMWPE), Polibenzimidazol (PBI), Poli(p-fenileno-2,6-benzobisoxazol) (PBO), Carboneto de Silício (SiC), Basalto)
- Fibra de Carbono
- Por Setor de Usuário Final
- Aeroespacial e Defesa
- Automotivo
- Artigos Esportivos
- Energia Alternativa
- Eletrônicos e Telecomunicações
- Construção e Infraestrutura
- Outros Setores de Usuário Final (Saúde e Dispositivos Médicos, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com a construção do contexto de demanda e o estabelecimento das regras para o que contabilizar como receita de fibras de alto desempenho. Baseamo-nos em fontes públicas como as estatísticas de materiais do USGS, os conjuntos de dados de comércio da Comissão de Comércio Internacional dos EUA, o UN Comtrade, os indicadores industriais da OCDE e as séries macroeconômicas do Banco Mundial para ancorar as tendências de produção, fluxos comerciais e atividade de uso final.
Em seguida, foram revisados relatórios anuais de empresas, apresentações a investidores e comunicados à imprensa para acompanhar mudanças de capacidade, alterações no mix de produtos e exposição regional. Essas fontes foram então utilizadas para verificar a consistência das taxas de crescimento em relação aos padrões de movimentação de remessas e canais.
Também utilizamos assinaturas de bases de dados pagas para informações financeiras e de inteligência de empresas, bases de dados de patentes e uma base de dados de remessas de importação e exportação em nível de embarque para verificar o momento das expansões e a direção das remessas. Essas fontes são ilustrativas, e outras referências públicas também foram revisadas para apoiar a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar o que está sendo efetivamente adquirido, como os preços se movem por grau e onde a substituição está ocorrendo entre famílias de fibras em projetos reais. Conversamos com uma combinação de fornecedores de matérias-primas, produtores de fibras, compostos, conversores, distribuidores e usuários finais, e coletamos informações nas principais regiões consumidoras para que as premissas não se concentrassem excessivamente em uma única geografia.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 13% | APAC: 47% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 31% | EMEA: 29% |
| Players menores: 14% | Gerentes: 56% | Américas: 24% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído inicialmente por meio de uma abordagem de cima para baixo, na qual os pools de demanda por uso final foram reconstruídos a partir de indicadores proxy e convertidos em valor de fibra utilizando intensidade de uso e faixas de preço. Como a mesma fibra pode fluir para compósitos, têxteis de proteção e reforço industrial, tratamos os fatores de demanda separadamente e os combinamos ao final.
Para manter o modelo prático, foram selecionados insumos que podem ser rastreados e explicados, incluindo taxas de produção aeroespacial e de defesa, atividade de redução de peso automotivo, instalações de energia eólica, atividade de filtração e isolamento industrial, e padrões de importação e exportação de fibras técnicas e intermediários relacionados. As premissas de preço foram orientadas pelo mix típico de graus e pelo movimento esperado nos custos de energia e matérias-primas, e verificadas novamente com o feedback das entrevistas para evitar a superestimação do crescimento do preço médio de venda.
Os resultados foram corroborados com aproximações seletivas de baixo para cima, incluindo divulgações de receita de fornecedores, verificações de canais regionais e cálculos de volume amostrado multiplicado pelo preço médio de venda onde os dados públicos permitiam. Onde existiam lacunas de cobertura, utilizamos intervalos conservadores e os ajustamos por meio de retornos de chamada. Para as previsões, foi realizada uma análise de cenários em torno de variáveis-chave, como adições de capacidade, ciclos de mercado final e normalização de preços, e a perspectiva final foi selecionada somente após corresponder à direção do consenso dos profissionais do setor.
Validação de Dados e Ciclo de Atualização
A validação foi realizada verificando o modelo em relação a sinais independentes, como direção do comércio, anúncios de capacidade e o ritmo dos programas a jusante. Quando a variância parecia grande demais para ser realista, o fator subjacente foi isolado e reavaliado para que o total final não fosse excessivamente sensível a uma única premissa.
Antes da aprovação final, o trabalho é revisado em etapas, começando com verificações de lógica, seguidas de verificações de movimentação ano a ano e, em seguida, uma revisão final de consistência entre regiões e aplicações. O estudo é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes rampas de plantas, choques de preços significativos ou interrupções na demanda. Uma nova revisão pré-entrega é então concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Fibras de Alto Desempenho da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para fibras de alto desempenho podem diferir mesmo quando parecem cobrir o mesmo tema, porque as regras de contagem nem sempre são as mesmas. As diferenças geralmente decorrem do que é incluído como receita de fibra versus peças compósitas acabadas, o ano utilizado como ponto de partida e como os preços são projetados ao longo dos graus.
Neste estudo, o principal fator de divergência é o escopo e o momento. Os valores estão ancorados às receitas de fibra e de material intermediário e a um ano-base definido antes de o crescimento ser aplicado, sendo então verificados em relação a sinais de capacidade e comércio. Essa escolha de modelagem é aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 19,35 bilhões de USD (2026) | |
| Publicador do Setor A | 17,90 bilhões de USD (2024) | Utiliza um ano-base anterior e um horizonte mais longo, e pode combinar receitas de fibras técnicas mais amplas com materiais avançados adjacentes, o que pode deslocar o valor inicial e a trajetória de preço implícita. |
| Publicador Global B | 17,46 bilhões de USD (2024) | Aplica uma definição baseada em limiar de desempenho e reporta em milhões de USD com seu próprio escopo para tipos e aplicações, o que pode incluir ou excluir determinadas famílias de fibras e alterar as premissas de timing cambial. |
Entre os três valores, a dispersão é amplamente explicada pela seleção do ano-base e pelo que é contabilizado como receita de fibra versus materiais próximos ou produtos a jusante. Ao manter os insumos rastreáveis à atividade de uso final, ao comércio e aos sinais de capacidade, cada etapa pode ser explicada e a estimativa atualizada de forma limpa quando as condições de mercado mudam.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de fibras de alto desempenho?
O tamanho do mercado de fibras de alto desempenho é avaliado em USD 19,35 bilhões em 2026 e tem projeção de atingir USD 28,43 bilhões até 2031, crescendo a um CAGR de 8,01%.
Qual tipo de fibra detém a maior participação?
A fibra de carbono lidera com 42,35% da participação no mercado de fibras de alto desempenho em 2025, sustentada pela expansão das aplicações em pás de turbinas eólicas e sistemas de armazenamento de hidrogênio.
Qual setor de usuário final está se expandindo mais rapidamente?
A energia alternativa é o segmento de usuário final de crescimento mais rápido, avançando a um CAGR de 8,61% à medida que projetos de energia eólica e hidrogênio verde escalam globalmente.
Por que a Ásia-Pacífico é o mercado regional dominante?
A Ásia-Pacífico detém 40,10% da receita global devido a cadeias de suprimentos integradas, à expansão de energia renovável da China e à expertise em materiais avançados do Japão.
Qual é o maior desafio da cadeia de suprimentos enfrentado pelos produtores?
A volatilidade no fornecimento de precursor de poliacrilonitrila e a infraestrutura de reciclagem limitada são os principais gargalos, reduzindo coletivamente o CAGR previsto em quase 2%.