
Tamanho e Participação do Mercado de Tecido de Fibra de Vidro
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 12.53 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.88 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tecido de Fibra de Vidro por Mordor Intelligence
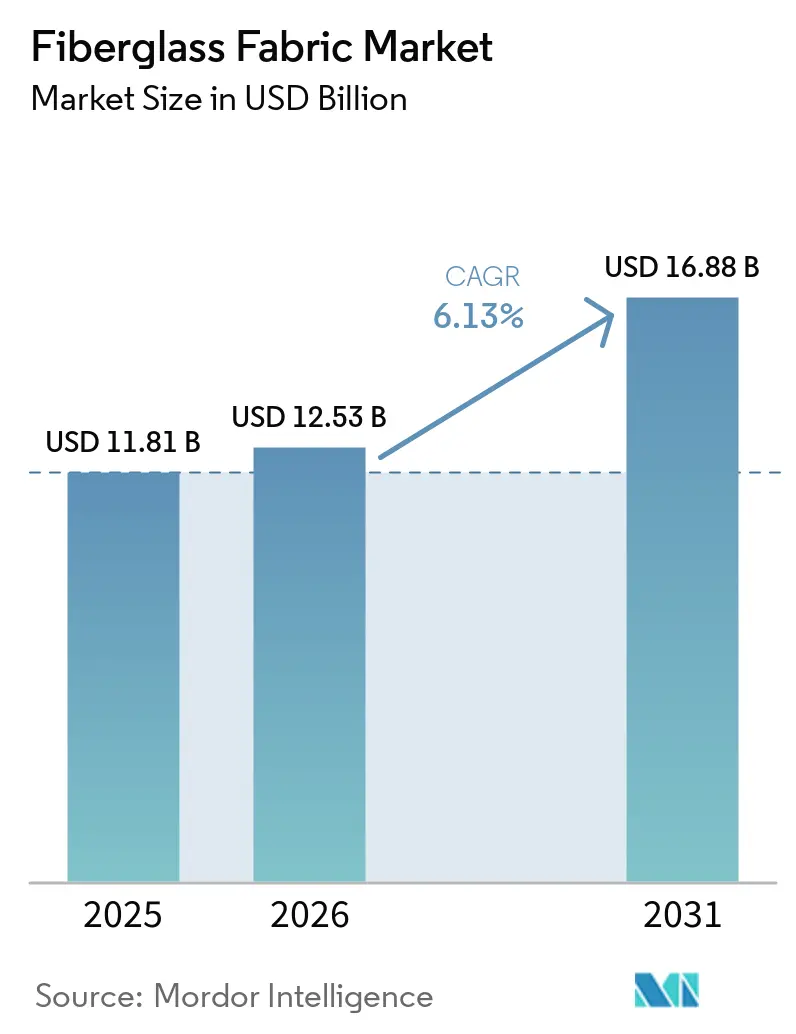
Estima-se que o tamanho do mercado de tecido de fibra de vidro cresça de USD 11,81 bilhões em 2025 para USD 12,53 bilhões em 2026, com previsão de atingir USD 16,88 bilhões até 2031 a um CAGR de 6,13% no período 2026-2031. A ampla adoção de compósitos leves em pás de turbinas eólicas, estruturas automotivas e interiores aeroespaciais sustenta ganhos estáveis de volume, à medida que os usuários finais buscam eficiência de combustível e menores custos de ciclo de vida. A relação custo-benefício e a ampla disponibilidade de matérias-primas conferem aos tecidos de fibra de vidro uma vantagem competitiva em relação aos reforços de fibra de carbono e aramida, enquanto o avanço em fornos de fusão de baixo carbono reduz as emissões de fabricação e fortalece o perfil de sustentabilidade do material. Os OEMs dos setores de construção, eletrônica e marítimo também utilizam fibra de vidro tecida e não tecida para atender aos requisitos cada vez mais rigorosos de eficiência energética e durabilidade, ampliando a demanda total endereçável. Paralelamente, o escrutínio regulatório — como a proibição da Califórnia, em 2027, do uso de fibra de vidro em colchões — leva os produtores a acelerar programas de reciclagem e linhas de produtos à base biológica, mantendo o mercado de tecido de fibra de vidro resiliente e adaptável.
Principais Conclusões do Relatório
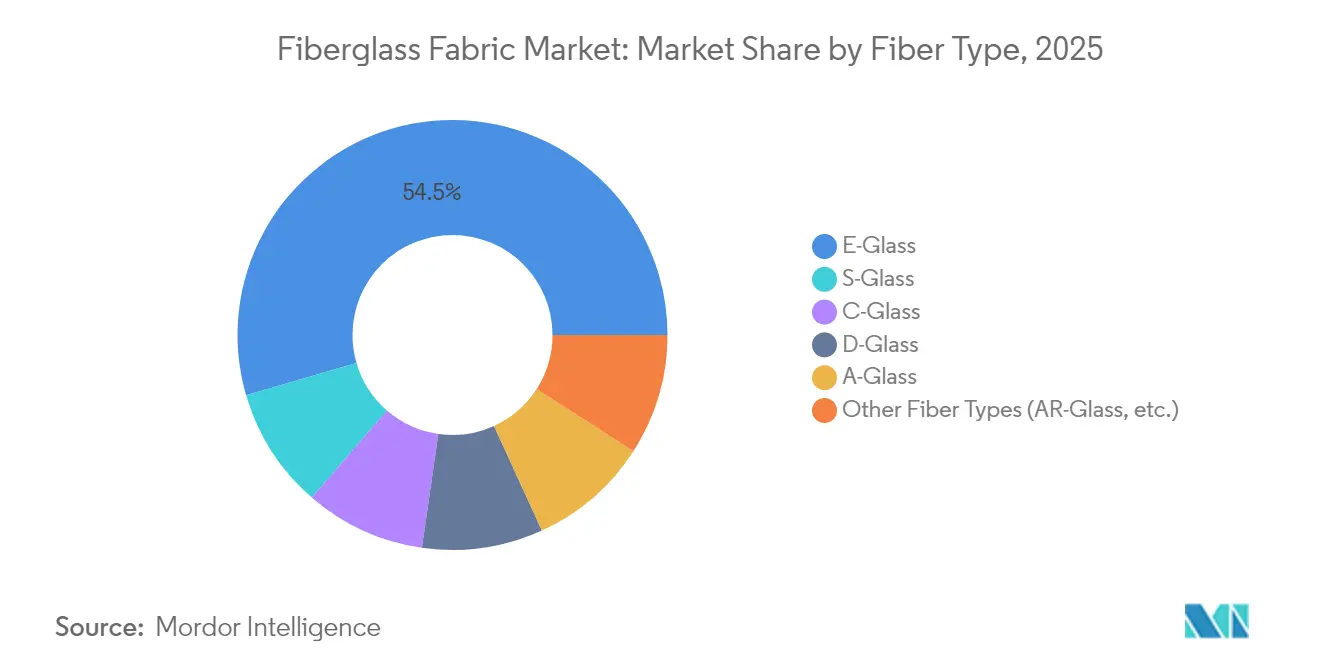
- Por tipo de fibra, o E-Glass detinha 54,52% da participação do mercado de tecido de fibra de vidro em 2025, enquanto o S-Glass avança a um CAGR de 6,69% até 2031.
- Por tipo de tecido, as estruturas tecidas responderam por 48,62% do tamanho do mercado de tecido de fibra de vidro em 2025; os tecidos não tecidos apresentam o CAGR mais rápido, de 6,39%, até 2031.
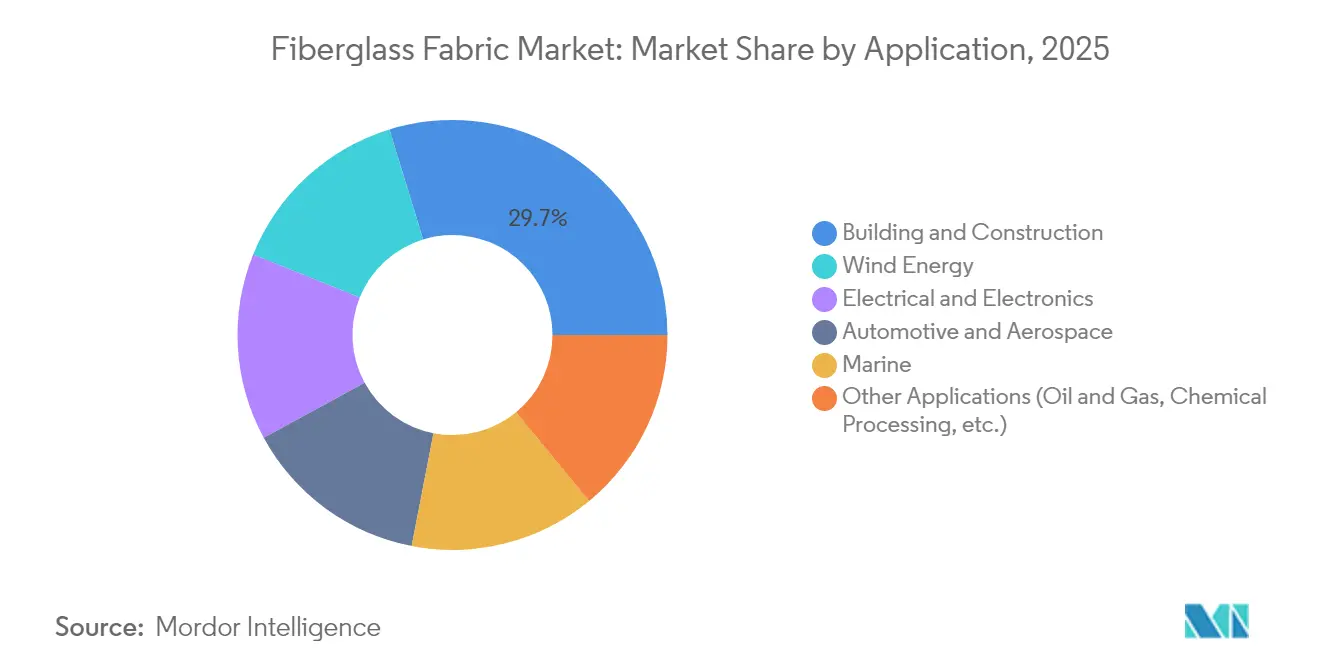
- Por aplicação, construção civil liderou com 29,74% de participação na receita em 2025, enquanto a energia eólica está projetada para crescer a um CAGR de 7,02% até 2031.
- Por geografia, a Ásia-Pacífico detinha 41,47% de participação no mercado de tecido de fibra de vidro em 2025 e está se expandindo a um CAGR de 6,93% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Tecido de Fibra de Vidro*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por materiais leves e de alta resistência no setor automotivo e aeroespacial | +1.8% | Global, com concentração na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão das instalações de energia eólica | +2.1% | Global, liderado pelos mercados offshore da Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Edifícios energeticamente eficientes impulsionam a demanda por têxteis de isolamento | +1.2% | América do Norte e Europa, com expansão para centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Miniaturização de eletrônicos impulsionando tecidos de blindagem EMI | +0.9% | Núcleo na Ásia-Pacífico, com expansão para polos tecnológicos da América do Norte | Curto prazo (≤ 2 anos) |
| Retrofitting de chaminés industriais | +0.6% | Regiões industriais da Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente demanda por materiais leves no setor automotivo e aeroespacial
Fabricantes de automóveis e empresas aeroespaciais utilizam cada vez mais materiais leves para atender a regulamentações rigorosas e melhorar o desempenho. Nos Estados Unidos, as novas regras de economia de combustível e emissões para 2027-2032 estão levando as cadeias de suprimentos globais a priorizar a redução de peso. A Ford exemplifica essa tendência com seu reforço compósito C-brace no Bronco Raptor, incorporando suportes reforçados com fibra de vidro e painéis de carroceria inferior que reduzem a massa sem comprometer a segurança. Na aviação civil, um consórcio holandês está avançando na validação de tanques totalmente compósitos de hidrogênio líquido até 2025, destacando a dependência do setor em relação a tecidos de vidro de alta resistência para contenção criogênica. A importância estratégica desses materiais é ainda reforçada por investimentos de private equity, como a aquisição da Teijin Automotive Technologies North America pela AURELIUS em 2024 por mais de USD 1 bilhão para alavancar sua expertise em redução de peso. Embora os compósitos de fibra natural ofereçam emissões de gases de efeito estufa até 60% menores, atualmente carecem da consistência mecânica da fibra de vidro, consolidando a posição da fibra de vidro em aplicações críticas de segurança.
Expansão das instalações de energia eólica
O Conselho Global de Energia Eólica registrou 117 GW de nova capacidade em 2024, com crescimento anual de 8,8% previsto até 2030. Comprimentos de pás superiores a 115 m, como o projeto V236 da Vestas, elevam os requisitos de volume de material por turbina e favorecem arranjos híbridos de E-Glass e S-Glass que gerenciam metas de custo e rigidez. As políticas de conteúdo local aceleram as mudanças na fabricação; a Kineco Exel Composites começou a fornecer pranchas pultrudadas de vidro-carbono de Goa no final de 2025 para projetos offshore asiáticos. A tecnologia de longarina de carbono-poliuretano, qualificada pela Dow e Vestas, alcança taxas de cura acima de 90%, mas a maioria das almas de cisalhamento mantém núcleos de fibra de vidro para robustez. Embora a SGL Carbon tenha registrado uma queda de 35,2% nas vendas para clientes do setor eólico devido à inflação de matérias-primas, os fornecedores de fibra de vidro se beneficiam da substituição por reforços de menor preço, fortalecendo o mercado de tecido de fibra de vidro.
Edifícios energeticamente eficientes impulsionam a demanda por têxteis de isolamento
O isolamento de fibra de vidro representa 71% das instalações residenciais dos EUA porque atende às metas ENERGY STAR a um custo competitivo[1]. A atividade de retrofit em edifícios comerciais metálicos amplia as vendas, especialmente para rolos de fibra de vidro laminados especificados sob as normas ASHRAE 90.1. A Lei Parlamentar 1059 da Califórnia proíbe a fibra de vidro têxtil em colchões e móveis estofados a partir de 2027, levando os fabricantes a desenvolver formatos encapsulados ou tratados superficialmente que atenuam as preocupações com emissão de fibras[2]. As novas resinas de poliureia também reduzem os custos de mão de obra e moldes ao substituir certos arranjos de fibra de vidro em elementos arquitetônicos, mas os tecidos de vidro permanecem preferidos para revestimentos de isolamento resistentes ao fogo em fachadas de arranha-céus. A melhoria da eficiência dos fornos e o aumento das proporções de cullet reciclado reduzem ainda mais a energia incorporada, alinhando o material com programas de construção sustentável.
Miniaturização de eletrônicos impulsionando tecidos de blindagem EMI
Os dispositivos de próxima geração 5G e IoT elevam os limiares de compatibilidade eletromagnética, estimulando a demanda por tecidos de vidro revestidos com nanocarbono ou óxidos metálicos que proporcionam eficácia de blindagem superior a 20 dB em frequências de gigahertz. Os fabricantes contratados asiáticos integram esses tecidos em laminados de circuitos impressos flexíveis para smartphones e unidades de controle veicular. Pesquisas sobre seções transversais não circulares de fibra de vidro demonstram rigidez transversal 15-20% maior, permitindo laminados mais finos sem sacrificar a rigidez. A viabilidade comercial depende do escalonamento de placas de boquilha modificadas; os produtores que dominam tais tecnologias podem acessar nichos premium enquanto defendem a participação contra filmes de polímeros condutores.
Análise de Impacto das Restrições do Mercado de Tecido de Fibra de Vidro*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos custos de matérias-primas e energia | -1.4% | Global, com impacto agudo em regiões de alta intensidade energética | Curto prazo (≤ 2 anos) |
| Crescente concorrência de tecidos de fibra de carbono e basalto | -0.8% | Aplicações de alto desempenho globalmente, concentradas em aeroespacial e automotivo | Médio prazo (2-4 anos) |
| Regulamentações onerosas para o descarte de fibra de vidro no fim da vida útil | -0.6% | Europa e América do Norte, com expansão para mercados desenvolvidos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos custos de matérias-primas e energia
A fusão do vidro consome insumos significativos de gás natural e eletricidade; os picos nos preços de energia europeus durante 2023-2024 comprimiram as margens, apesar do aumento de 22% no EBITDA da Sibelco proveniente de melhorias no mix de portfólio. Os preços da areia de sílica apresentam tendência de alta, à medida que a produção global de 380 milhões de toneladas enfrenta maiores custos logísticos e de licenciamento[3]. As regras da Agência de Proteção Ambiental dos EUA para fornos de lã de fibra de vidro exigem monitoramento contínuo de emissões de cromo, acrescentando capital de conformidade às plantas norte-americanas[4]. Os produtores hedgeiam a volatilidade por meio de ativos de energia renovável próprios; a planta de baixo carbono da China Jushi integra um parque eólico de 200 MW para estabilizar o fornecimento de energia. A reciclagem de sucata de processo, como o programa de 10.000 t da Johns Manville na Eslováquia, compensa a demanda por vidro virgem e amorte as oscilações de custo.
Crescente concorrência de tecidos de fibra de carbono e basalto
A demanda automotiva por fibra de carbono pode triplicar para 32.000 t até 2025, atraindo grandes investimentos como a expansão de USD 866 milhões da Zhongfu Shenying, que adiciona capacidade anual de 30.000 t. A fibra de basalto oferece aproximadamente 15% maior resistência à tração do que o E-Glass à temperatura ambiente, embora perca mais estabilidade acima de 300 °C, limitando as aplicações em exaustores de turbinas. Os OEMs de pás eólicas especificam cada vez mais longarinas de fibra de carbono; a Nordex concedeu à Fiberline seu maior contrato até o momento para as pás Delta4000, erodindo parte da demanda por vidro. No entanto, a fibra de carbono reciclada ainda enfrenta dificuldades com consistência de comprimento e custo, e muitos produtos de mercado de massa permanecem ancorados ao reforço de vidro, sustentando o mercado de tecido de fibra de vidro.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Tecido de Fibra de Vidro
Por Tipo de Fibra:
Dominância do E-Glass enfrenta inovação do S-GlassO E-Glass manteve 54,52% de participação de mercado em 2025 devido às redes de fornecimento global maduras e custos unitários abaixo de USD 5/lb que atendem às metas de engenharia convencional. O S-Glass, avançando no CAGR mais rápido de 6,69%, captura peças aeroespaciais, de defesa e de aeronaves de asa rotativa onde a resistência à tração 30-35% maior justifica seu preço premium. Graus especiais como o vidro melhorado E6 superam algumas lacunas de desempenho, enquanto as fibras de vidro bioabsorvíveis adicionam oportunidades em têxteis médicos. Os fornecedores que equilibram a capacidade de E- e S-Glass podem ajustar o volume para os mixes mais rentáveis até 2031.
A adoção do AR-Glass para reforço de cimento e do C-Glass para contenção química permanece estável, enquanto o D-Glass continua crescendo em nichos de radomes de radar de alta dielétrica. Desenvolvedores de seções transversais não circulares buscam comercializar filamentos em forma de rim e trilobais que exibem rigidez à flexão 12-18% maior em peso semelhante, mas exigem novos parâmetros de tecelagem. O E-Glass permanece como o produto âncora, e o mercado de tecido de fibra de vidro preserva a segurança do fornecimento por meio de redes de fundidoras em múltiplos continentes.

Por Tipo de Tecido:
Estruturas tecidas lideram apesar do crescimento dos não tecidosOs tecidos tecidos capturaram 48,62% da receita em 2025, evidenciando sua versatilidade para laminados uni e biaxiais em cascos, revestimentos de capô automotivo e painéis de piso de aeronaves. Os estilos de trama plana e sarja oferecem caimento previsível e precisão dimensional, e os recentes rovings de múltiplas extremidades aprimoram a estética superficial para painéis externos Classe A.
Os tecidos não tecidos expandem-se com o CAGR mais rápido de 6,03%, à medida que separadores de bateria, elementos de filtração e aplicações de prepreg de fibra de vidro não tecido se expandem. As mantas de filamento contínuo alcançam resistência isotrópica, favorecendo revestimentos de isolamento de grande superfície, enquanto as mantas de fio picado suportam a produção de piscinas em molde fechado. A manufatura aditiva abre uma nova fronteira: as pré-formas de fibra de vidro impressas em 3D reduzem o desperdício ao corresponder diretamente aos caminhos de carga, e os barcos protótipos construídos por meio de Manufatura de Fibra Contínua validam o potencial marítimo. As inovações em tecidos tecidos e não tecidos ampliam as opções de tipos de tecido e fortalecem o mercado de tecido de fibra de vidro contra substitutos competitivos.
Por Aplicação:
Dominância da Construção Desafiada pelo Aumento da Energia EólicaAs aplicações de construção civil comandam 29,74% de participação de mercado em 2025, impulsionadas pela dominância da fibra de vidro no isolamento residencial, representando 71% das instalações em residências nos EUA devido às superiores propriedades de condutividade térmica e conformidade regulatória com as normas ENERGY STAR. A força do segmento se estende às aplicações comerciais, incluindo sistemas de isolamento para edifícios metálicos que melhoram a eficiência energética em estruturas industriais. No entanto, os obstáculos regulatórios decorrentes da proibição californiana de 2027 de fibra de vidro têxtil em colchões e móveis estão estimulando a inovação em materiais alternativos e processos de produção mais seguros.
A energia eólica emerge como a aplicação de crescimento mais rápido, a um CAGR de 7,02% até 2031, impulsionada pelos 117 GW de novas instalações reportados pelo Conselho Global de Energia Eólica em 2024 e pelo crescimento projetado de 8,8% do setor até 2030. As aplicações automotivas e aeroespaciais se beneficiam dos mandatos de redução de peso, com os padrões de emissões da Agência de Proteção Ambiental dos EUA e os requisitos CAFE impulsionando a adoção de compósitos em componentes de chassi e elementos estruturais. As aplicações elétricas e eletrônicas estão se expandindo devido às tendências de miniaturização que exigem capacidades de blindagem EMI, enquanto as aplicações marítimas estão passando por inovação por meio de tecnologias de impressão 3D e desenvolvimento de materiais sustentáveis. As aplicações industriais de petróleo e gás, processamento químico e outras continuam dependendo da fibra de vidro para resistência à corrosão e integridade estrutural em ambientes operacionais severos.
Análise Geográfica
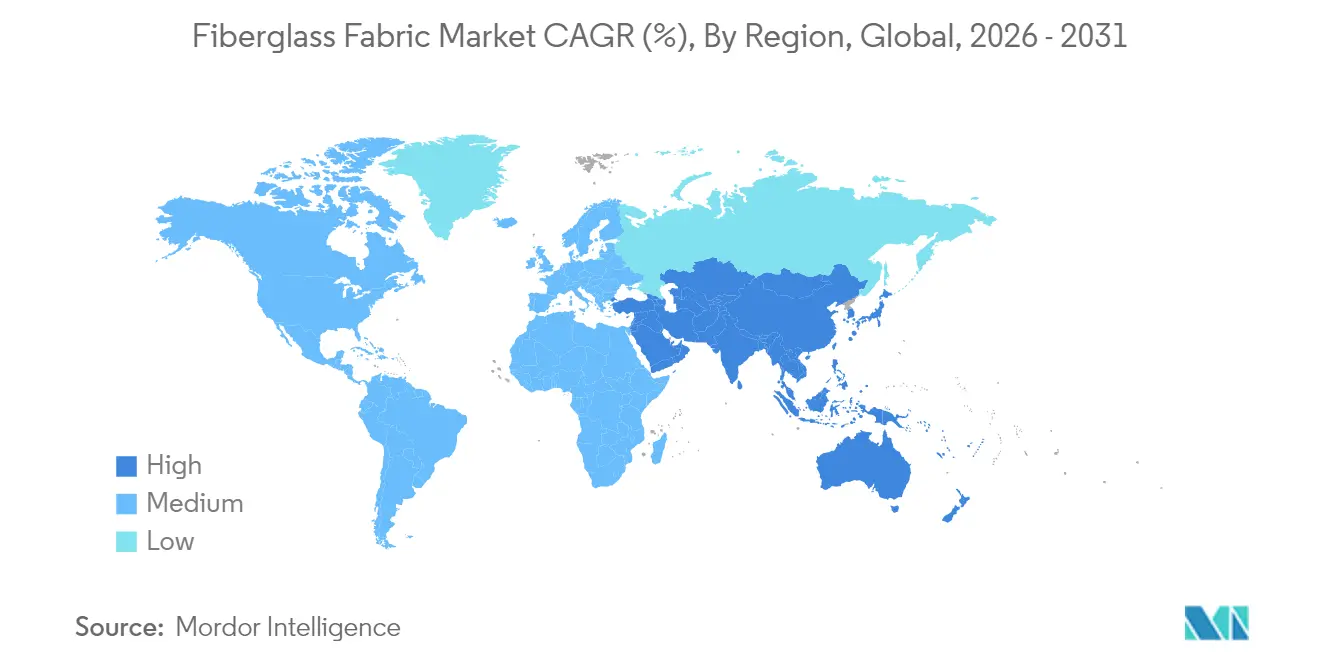
Mercado de Tecido de Fibra de Vidro na APAC
A Ásia-Pacífico gerou 41,47% da receita global em 2025 e lidera o crescimento futuro com um CAGR de 6,93%, impulsionada pela escala da China e pelo estímulo à infraestrutura da Índia. O complexo de fornos de zero carbono da China Jushi, avaliado em 812 milhões de USD, eleva a capacidade regional para 400.000 t e oferece aos clientes locais ciclos de entrega mais rápidos. As economias do Sudeste Asiático atraem OEMs estrangeiros em busca de vantagens tarifárias, e os parques industriais costeiros do Vietnã abrigam novos teares de tecido tecido que reduzem os prazos de entrega europeus para pás de turbinas eólicas. O impulso da iniciativa "Make in India" incentiva os produtores de fibra de vidro a estabelecerem parcerias com governos estaduais em fusões em campo verde, garantindo a disponibilidade de matéria-prima para as fábricas domésticas de rotores.
Mercado de Tecido de Fibra de Vidro na América do Norte
A América do Norte se beneficia de créditos fiscais federais que ampliam as implantações de parques eólicos e as reformas de isolamento em edificações. Os construtores navais de compostos dos EUA também estimulam a demanda por tecidos de vidro multiaxiais costurados, que reduzem o peso ao mesmo tempo em que melhoram a tolerância ao impacto em embarcações de trabalho. Enquanto isso, o tamanho do mercado de tecido de fibra de vidro na região permanece em expansão, à medida que os OEMs automotivos prototipam módulos de portas de vidro-termoplástico para cumprir os padrões CAFE atualizados.
Mercado de Tecido de Fibra de Vidro na Europa
A Europa apresenta sinais mistos: um ciclo de construção residencial mais fraco restringe os têxteis de isolamento no curto prazo, mas as metas de energia eólica offshore e o aumento da produção aeroespacial sustentam o volume de base. O Reino Unido aplica direitos antidumping de até 99,7% sobre tecidos chineses e egípcios, levando os compradores da UE a diversificar em direção a produtores turcos e locais, ajustando assim as cadeias de suprimentos. O foco regulatório na circularidade impulsiona investimentos na reciclagem de vidro, com plantas alemãs pilotando fluxos de cacos de alta pureza que alimentam novas produções de Vidro E.
Mercado de Tecido de Fibra de Vidro na América do Sul e no MEA
Os mercados de tubos e tanques compostos da América do Sul crescem gradualmente à medida que as grandes empresas de petróleo modernizam a infraestrutura resistente à corrosão no Brasil. Os leilões regionais de parques eólicos no Chile e na Colômbia demandam pás onshore de 100 m, abrindo oportunidades para a conversão local de tecidos. A região do Oriente Médio e África permanece uma fatia menor, mas os projetos de dessalinização dos Emirados Árabes Unidos especificam grades compostas de fibra de vidro para resistência à corrosão, ancorando um perfil de demanda estável, ainda que de nicho, em climas áridos.
Panorama regulatório
A fabricação de tecidos de fibra de vidro e a conversão a jusante são moldadas por medidas de emissões atmosféricas, segurança do trabalhador, padrões de produto e comércio nas principais regiões. Nos Estados Unidos, a Agência de Proteção Ambiental mantém os Padrões Nacionais de Emissões para Poluentes Atmosféricos Perigosos para operações de fibra de vidro sob o 40 CFR Part 63 Subpart HHHH (atualizado até março de 2026), reforçando requisitos de monitoramento e controle em instalações qualificadas. Os requisitos de exposição e manuseio no local de trabalho são regidos pelas regulamentações da OSHA sob o 29 CFR 1910 e pelas expectativas gerais de comunicação de perigos para fibra de vidro e compósitos em ambientes de produção e fabricação.
Os requisitos de qualidade e desempenho fazem cada vez mais referência a métodos de teste harmonizados e padrões nacionais para fibra de vidro têxtil e produtos pré-impregnados. A China emitiu a GB/T 44295-2024 para pré-impregnado de fibra de vidro E tecido epóxi (em vigor desde 1º de dezembro de 2024) e a GB/T 25042-2024 para materiais de membrana de fibra de vidro (em vigor desde 1º de maio de 2025), apoiando especificações consistentes em usos eletrônicos e adjacentes à construção. Na Europa, a política comercial continua sendo uma variável fundamental para tecidos de fibra de vidro tecidos e costurados, com a Comissão Europeia citada como implementando direitos antidumping definitivos em junho de 2026 sobre certas importações de múltiplas origens, influenciando estratégias de fornecimento e o planejamento da cadeia de suprimentos intrarregional.
Análise da cadeia de valor
A cadeia de valor abrange insumos minerais e químicos (matérias-primas ricas em sílica e aditivos), fusão e fiberização intensivas em energia, conversão em fio ou mecha, formação de tecido ou não tecido, e acabamento ou revestimento (incluindo ensimagens compatíveis com resina), antes de chegar aos fabricantes de peças compósitas e às cadeias de suprimentos de fabricantes originais de equipamentos (OEM) de uso final. O posicionamento de capacidade e custo é fortemente influenciado pela economia energética dos fornos e pelo acesso a energia estável. A dinâmica petroquímica upstream também afeta aglutinantes e sistemas de resina compatíveis usados em tecidos de fibra de vidro revestidos ou laminados. A disponibilidade de equipamentos pode restringir ainda mais a produção, já que instalações de teares de alta precisão podem envolver prazos de entrega de vários anos, limitando a rapidez com que os produtores conseguem aliviar a escassez em categorias especializadas de tecidos, como o tecido de vidro de grau eletrônico.
A jusante, conversores e fabricantes de compósitos incorporam tecidos em pré-impregnados, laminados, revestimentos de isolamento e kits de reforço, e depois abastecem setores como energia eólica, compósitos automotivos e aeroespaciais, laminados eletrônicos e reforços para construção. Os sinais do setor apontam para abordagens de compras mais indexadas e com gestão de risco para lidar com a volatilidade energética e petroquímica, junto com ações de preço na Europa durante 2026, em meio a uma disponibilidade de importação mais restrita. Players verticalmente integrados, e empresas que estão adicionando capacidade de manufatura inteligente, como a China Jushi ao expandir a produção de grau eletrônico em Huai'an, estão reforçando uma ligação mais estreita entre a produção de fibra e o fornecimento de tecidos de alta especificação para eletrônicos e aplicações avançadas.
Cenário Competitivo
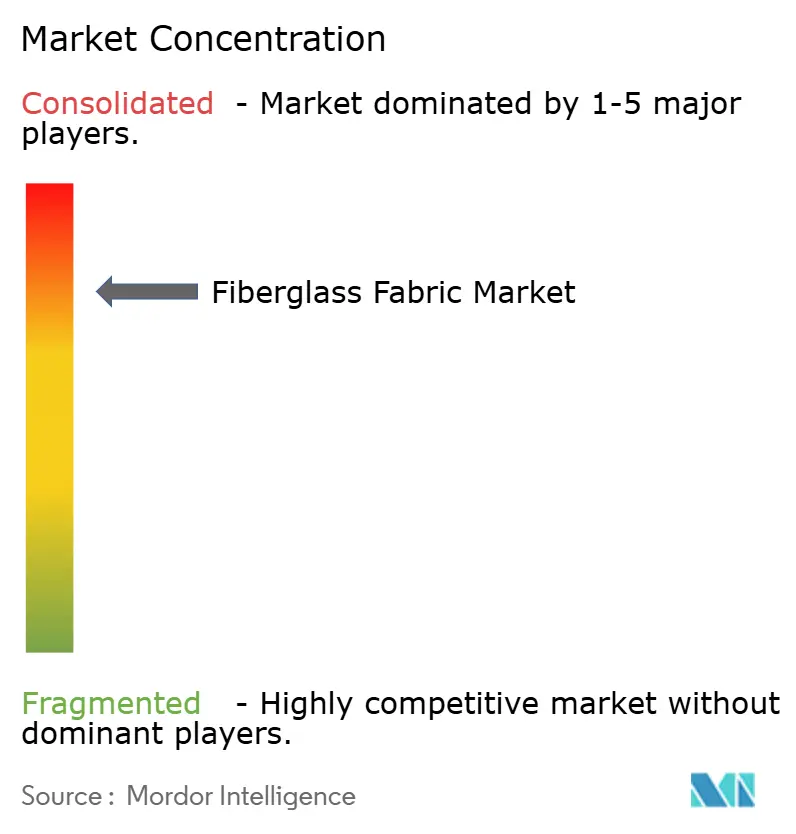
A cadeia de suprimentos global é altamente consolidada e dominada por poucos players verticalmente integrados que gerenciam fusão, produção de fio e tecelagem de tecido, garantindo eficiência de custos e controle de qualidade. A desinvestimento de USD 755 milhões da divisão de reforços de vidro da Owens Corning para o Grupo Praana em 2024 remodelou a liderança norte-americana e enfatizou as sinergias com materiais de construção. A China Jushi mantém a liderança em custo por meio de escala, integração retroativa e uso de energia renovável. A diferenciação competitiva se concentra em produção de baixo carbono, reciclagem de ciclo fechado e arquiteturas avançadas de tecido, como triaxiais ±45°. Os avanços tecnológicos, incluindo batelamento orientado por IA e modelagem por gêmeos digitais, melhoram a eficiência operacional, enquanto oportunidades em blindagem EMI e vidro compostável atraem inovadores ágeis.
Líderes da Indústria de Tecido de Fibra de Vidro
-
Owens Corning
-
Hexcel Corporation
-
China Jushi Co., Ltd.
-
Saint-Gobain
-
Chongqing Polycomp International (CPIC)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tecido de Fibra de Vidro Empresas cobertas neste relatório
- Ahlstrom
- BGF Industries Inc.
- Central Glass Co. Ltd
- China Jushi Co., Ltd.
- Chongqing Polycomp International (CPIC)
- CTG Group
- Fulltech Industries Corp.
- Hexcel Corporation
- Johns Manville
- Mid-Mountain Materials Inc.
- Owens Corning
- Saertex GmbH & Co. KG
- Saint-Gobain
- Taiwan Electric Insulator Co. Ltd
Oportunidades de mercado e perspectivas futuras
A fibra de vidro de grau eletrônico e os tecidos especiais para eletrônicos e eletrificação criam um espaço em branco específico, particularmente onde as adições de capacidade e as iniciativas de localização já estão tomando forma. A China Jushi colocou em operação uma importante linha de fibra de vidro e tecido eletrônico de grau eletrônico em Huai'an em março de 2026 (100.000 toneladas métricas de fibra de vidro de grau eletrônico e 390 milhões de metros de tecido eletrônico), e seguiu com um anúncio de investimento em maio de 2026 para adicionar outra linha em Huai'an (50.000 toneladas de fibras de vidro de grau eletrônico e 320 milhões de metros de tecido eletrônico). Esses movimentos apoiam uma mudança em direção a materiais de maior frequência, mais finos e com tolerâncias mais estreitas, usados em infraestrutura eletrônica avançada e cadeias de suprimentos de veículos conectados, o que expande a necessidade endereçável de formatos premium de tecido de vidro e tecidos com tratamento de superfície.
A manufatura ligada à sustentabilidade e a circularidade também oferecem oportunidades de diferenciação à medida que o escrutínio sobre descarte e emissões se intensifica. A Owens Corning inaugurou sua primeira linha de produção de fibra de vidro circular (SUSTAINA LOOP) em L'Ardoise, França, em dezembro de 2025, após um investimento de 7,5 milhões de dólares americanos, oferecendo um caminho concreto para modelos de produção com menos desperdício que podem se encaixar na triagem de sustentabilidade de OEMs e especificadores de construção. Na América do Norte, novos investimentos em manufatura ampliam as opções de fornecimento local de materiais à base de fibra de vidro: a IKO North America inaugurou uma instalação de 500 milhões de dólares americanos no Condado de Chester, Carolina do Sul, em março de 2026, combinando produção de fibra de vidro e manta de fibra de vidro, enquanto a Fibrosan iniciou as obras em julho de 2026 de uma nova instalação de fabricação em Michigan, com operação prevista para março de 2027. Em conjunto, esses desenvolvimentos apontam para oportunidades em torno do fornecimento localizado, alegações de produção com menores emissões e adoção orientada por especificações em aplicações de construção e compósitos industriais, onde a segurança de fornecimento e a documentação ambiental influenciam cada vez mais a seleção de fornecedores.
Desenvolvimentos Recentes do Setor no Mercado de Tecido de Fibra de Vidro
- Maio de 2026: A China Jushi anunciou um investimento de 4,43 bilhões de yuans chineses (653 milhões de dólares americanos) para adicionar uma segunda linha de produção em sua base de Huai'an para fibras de vidro de grau eletrônico e tecido eletrônico. A expansão visa tecidos de vidro de maior especificação usados em cadeias de valor de eletrônicos avançados, estreitando a ligação entre a produção de fibra e a disponibilidade de tecidos premium para placas de circuito impresso e aplicações relacionadas.
- Maio de 2025: A Tech-Fab Europe, membro da EuCIA, publicou uma avaliação de ciclo de vida sobre tecidos de fibra de vidro focada nos benefícios ambientais de construir uma cadeia de suprimentos europeia robusta. O estudo fortaleceu a documentação voltada para compras dos clientes de compósitos e apoiou a diferenciação de fornecedores em torno de métricas de sustentabilidade verificadas.
- Outubro de 2024: A Califórnia avançou os cronogramas de fiscalização em torno do AB 1059, que proíbe o uso de fibra de vidro têxtil em colchões, produtos infantis e mobiliário estofado a partir de 1º de janeiro de 2027. A direção da política acelerou o redesenho de produtos e o desenvolvimento de formatos mais seguros entre os fornecedores que atendem aplicações de cama e estofados, ao mesmo tempo em que impulsionou escolhas de materiais alternativos e soluções de fibra de vidro encapsulada.
Mercado de Tecido de Fibra de Vidro Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita proveniente de tecido de fibra de vidro vendido como tecido tecido ou não tecido, fabricado a partir de filamentos de vidro, utilizado como reforço em compósitos e laminados industriais nos principais usos finais em nível global.
Exclusões de escopo: Exclui peças compósitas acabadas, sistemas de resina vendidos separadamente e mantas gerais de isolamento de fibra de vidro que não são comercializadas como tecido de fibra de vidro.
Visão Geral da Segmentação
- Por Tipo de Fibra
- S-Glass
- C-Glass
- D-Glass
- A-Glass
- E-Glass
- Outros Tipos de Fibra (AR-Glass, etc.)
- Por Tipo de Tecido
- Tecidos de Fibra de Vidro Tecidos
- Tecidos de Fibra de Vidro Não Tecidos
- Por Aplicação
- Automotivo e Aeroespacial
- Construção Civil
- Energia Eólica
- Elétrico e Eletrônico
- Marítimo
- Outras Aplicações (Petróleo e Gás, Processamento Químico, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção de uma visão clara dos sinais de demanda que movem de forma confiável o consumo de tecido de fibra de vidro. Revisamos fontes públicas como as estatísticas de vidro e minerais do U.S. Geological Survey, os fluxos comerciais do UN Comtrade para produtos de fibra de vidro, dados da U.S. International Trade Commission, indicadores macroeconômicos do Banco Mundial e normas e orientações publicadas por organismos como a ASTM.
Para manter o modelo ancorado no comportamento real do setor, também utilizamos relatórios anuais, apresentações a investidores e anúncios de plantas e expansões de fabricantes e principais usuários finais. Bases de dados de patentes e periódicos científicos selecionados de materiais são utilizados para rastrear mudanças nas arquiteturas de reforço, preferências de trama e alegações de compatibilidade com resinas que podem alterar o mix e os preços. Em alguns casos, assinaturas pagas de dados financeiros e notícias de empresas são utilizadas para verificar cronogramas e exposição de receita, sendo que as fontes aqui listadas são ilustrativas e não exaustivas.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas documentais e preencher lacunas onde os dados públicos são imprecisos, especialmente em relação a faixas de preço de tecidos, utilização de capacidade e como a demanda se desloca por uso final. Conversamos com fabricantes, conversores, distribuidores e partes interessadas técnicas na APAC, EMEA e nas Américas, de modo que nossos insumos reflitam as diferenças regionais na demanda de construção, energia eólica, marítima e eletrônica.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 15% | APAC: 49% |
| Nível intermediário: 59% | Líderes funcionais/de unidade: 31% | EMEA: 29% |
| Participantes menores: 16% | Gerentes: 54% | Américas: 22% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído utilizando um modelo de cima para baixo, no qual os sinais de produção e comércio são reconciliados com a atividade de uso final, e o conjunto de consumo implícito é convertido em valor por meio de faixas de preço validadas. Na prática, vinculamos a demanda a alguns fatores determinantes claros, como instalaões de pás de turbinas eólicas, atividade de reforço compósito na construção, ciclos de produção marítima e de transporte, e produção de laminados para placas de circuito impresso e eletrônicos.
O lado do valor é modelado utilizando faixas de preço médio de venda por tipo de tecido (tecido versus não tecido) e por tipos comuns de vidro utilizados no reforço (por exemplo, vidro E versus grades de maior desempenho), e então ajustado para mudanças de mix relatadas por contatos do setor. Para manter os totais realistas, os resultados são corroborados com aproximações seletivas de baixo para cima, como verificações de exposição de receita de fornecedores, cálculos de volume amostrado multiplicado pelo preço médio de venda e feedback de canais sobre movimentos de preços regionais. Onde uma visão de baixo para cima está incompleta, as lacunas são tratadas aplicando premissas conservadoras de penetração e utilização que foram validadas em entrevistas.
Para a previsão, baseamo-nos em análise de cenários apoiada por uma regressão multivariada simplificada, na qual os principais fatores são projetados utilizando perspectivas publicadas e, em seguida, revisados em relação ao que os profissionais esperam para adições de capacidade e progressão de preços. Quando os insumos apontam em direções diferentes, um conjunto reduzido de casos de sensibilidade é executado para que os números finais permaneçam explicáveis em uma reunião com o cliente.
Ciclo de Validação e Atualização de Dados
A validação é realizada verificando o modelo em relação a sinais independentes, incluindo direcionalidade do comércio, adições de capacidade conhecidas e taxas de crescimento de uso final que devem se refletir na demanda de tecido de fibra de vidro. Os valores discrepantes são sinalizados, analisados com uma segunda revisão de analista e, em seguida, verificados novamente com um pequeno conjunto de ligações de acompanhamento quando a variância não pode ser explicada por efeitos de mix ou câmbio.
Cada relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes inaugurações de plantas, movimentos de preços sustentados ou choques de demanda em energia eólica ou construção. Antes da entrega, uma revisão final é concluída para confirmar que os lançamentos públicos mais recentes e o feedback das entrevistas mais recentes estão refletidos nos números do ano corrente.
Dimensionamento do Mercado de Tecido de Fibra de Vidro da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para tecido de fibra de vidro podem parecer muito diferentes mesmo quando todos descrevem a mesma família geral de materiais. As diferenças geralmente decorrem do que cada estudo contabiliza como receita de tecido de fibra de vidro, de como trata os materiais adjacentes e de qual ano e momento de câmbio é utilizado para a conversão.
Componentes compósitos acabados são um acréscimo comum em alguns estudos, e essa inclusão pode elevar os totais rapidamente quando peças aeroespaciais, pás eólicas ou componentes marítimos são contabilizados como receita de mercado. Outra diferença decorre de como as categorias de não tecidos são tratadas, uma vez que algumas fontes agrupam mantas de isolamento no mesmo conjunto, e as premissas de preços também variam quando grades de maior desempenho são incorporadas a uma média.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 11,81 bilhões de USD (2025) | |
| Consultoria Global A | 14,93 bilhões de USD (2025) | Provavelmente contabiliza um conjunto de receitas mais amplo ao incorporar o valor relacionado a compósitos e GFRP capturado além das vendas de tecidos, e também utiliza uma cadeia de ano-base diferente que pode elevar o valor projetado para 2025. |
| Editora Setorial B | 11,01 bilhões de USD (2024) | Utiliza um ano-base anterior e pode aplicar faixas de preço mais conservadoras, podendo também diferir quanto ao tratamento das mantas de isolamento não tecidas como tecido ou separadas dos tecidos de grade de reforço. |
As peças compósitas acabadas estão fora do escopo da Mordor Intelligence, o que ajuda a explicar por que alguns totais publicados aumentam quando o valor a jusante é adicionado às vendas de tecidos. Quando o escopo é mantido na receita de tecidos e os insumos são rastreados até a instalação, a atividade de construção e os sinais de laminados eletrônicos, o resultado é mais fácil de reconciliar com verificações de comércio e capacidade e de atualizar de forma consistente ano a ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Tecido de Fibra de Vidro?
O mercado de tecido de fibra de vidro é avaliado em USD 12,53 bilhões em 2026 e está projetado para atingir USD 16,88 bilhões até 2031 a uma trajetória de CAGR de 6,13%.
Qual região lidera o mercado de tecido de fibra de vidro?
A Ásia-Pacífico detém a maior participação regional, de 41,47%, em 2025 e também está se expandindo mais rapidamente, a um CAGR de 6,93% até 2031.
Qual segmento de aplicação está crescendo mais rapidamente?
A energia eólica é o segmento de aplicação de crescimento mais rápido, projetado a um CAGR de 7,02% devido ao aumento das implantações de turbinas offshore.
Como as regulamentações ambientais estão afetando o mercado?
Regulamentações como a AB 1059 da Califórnia e padrões mais rígidos da Agência de Proteção Ambiental dos EUA estão incentivando os produtores a investir em reciclagem, fornos de baixo carbono e tratamentos de fibra mais seguros, remodelando as estratégias competitivas.