
Tamanho e Participação do Mercado de Gorduras e Óleos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 116.70 Bilhões de dólares |
| Tamanho do Mercado (2031) | 144.90 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.42 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Gorduras e Óleos por Mordor Intelligence
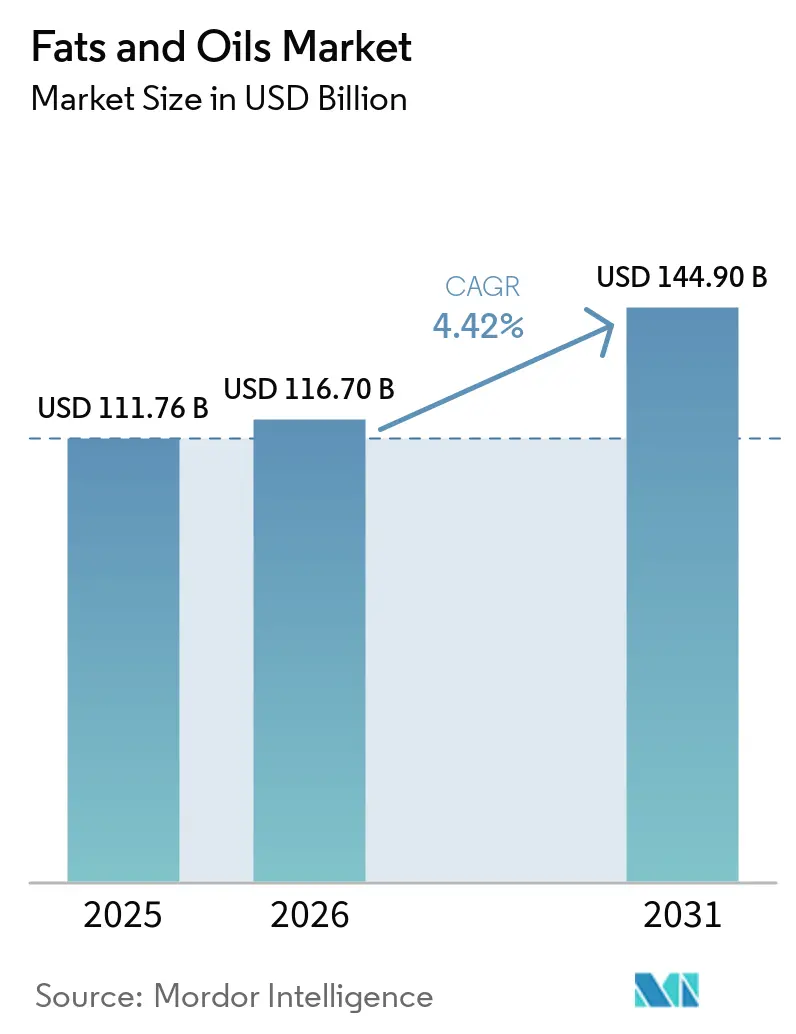
Espera-se que o tamanho do Mercado de Gorduras e Óleos cresça de USD 111,76 bilhões em 2025 para USD 116,70 bilhões em 2026 e está previsto para atingir USD 144,90 bilhões até 2031 a um CAGR de 4,42% no período de 2026-2031. O mercado está experimentando um crescimento constante impulsionado pelo aumento do consumo em aplicações alimentares e pela crescente demanda dos setores industriais. A expansão do mercado é sustentada pelo crescimento populacional, pela mudança nas preferências alimentares e pela crescente adoção de óleos vegetais em diversas aplicações, incluindo biocombustíveis e produtos de cuidados pessoais. Além disso, a crescente conscientização sobre os benefícios à saúde associados a óleos e gorduras específicos, aliada ao aumento da renda disponível nas economias em desenvolvimento, continua a influenciar a dinâmica do mercado.
Principais Conclusões do Relatório
- Por tipo, os óleos lideraram o mercado de gorduras e óleos com uma participação de 54,92% em 2025; o mesmo segmento está projetado para se expandir a um CAGR de 5,44% até 2031.
- Por aplicação, o segmento alimentar deteve 55,51% da participação total em 2025, enquanto a ração animal está posicionada para um CAGR de 5,01% de 2026 a 2031.
- Por fonte, os produtos de base vegetal representaram 84,43% do mercado em 2025, e os produtos de base animal registraram o CAGR mais rápido de 6,43% para o período de previsão (2026-2031).
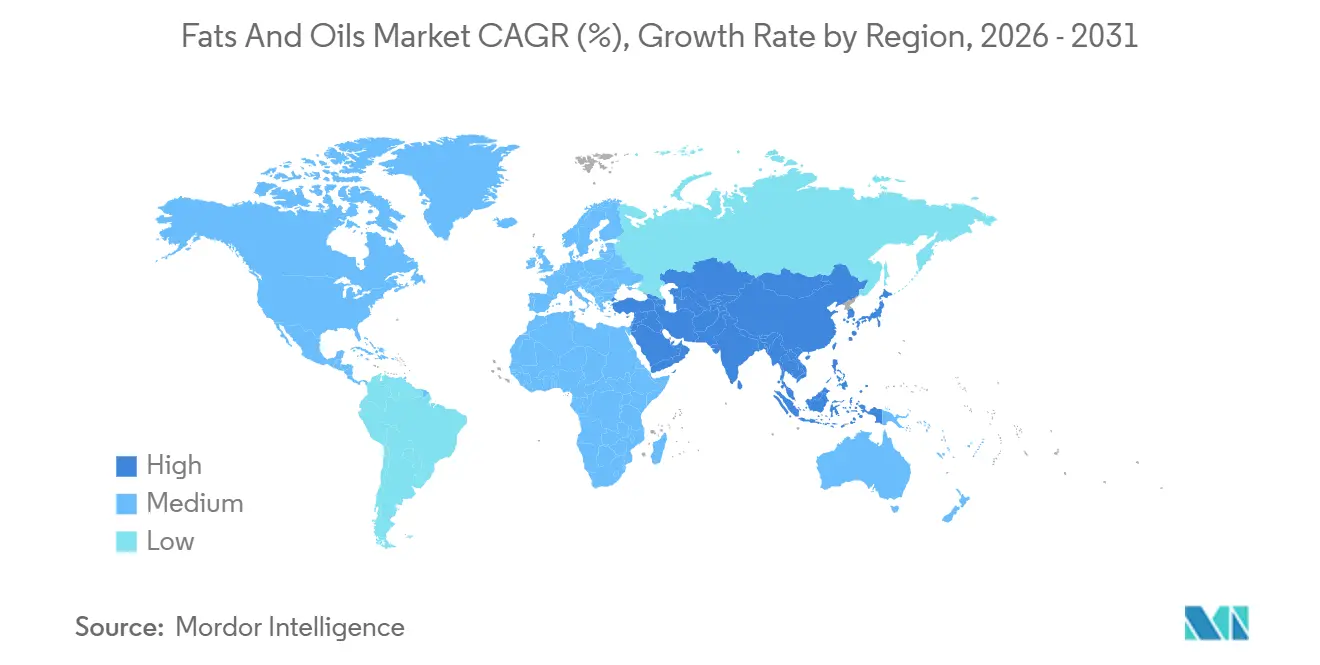
- Por geografia, a Ásia-Pacífico deteve uma participação de 39,89% do mercado em 2025, e o Oriente Médio e África estão projetados para ser as regiões de crescimento mais rápido a um CAGR de 6,74% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR do Mercado | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Alimentos Processados e Embalados | +1.2% | Ásia-Pacífico, América do Norte | Médio prazo (3-4 anos) |
| Expansão das Aplicações na Produção de Biodiesel | +1.5% | América do Norte, Europa, Sudeste Asiático | Longo prazo (≥5 anos) |
| Avanços Tecnológicos na Extração e Processamento de Óleos | +0.8% | Europa, América do Norte (adoção antecipada), Global | Médio prazo (3-4 anos) |
| Crescente Popularidade das Dietas de Base Vegetal | +0.7% | América do Norte, Europa, Ásia-Pacífico Urbana | Longo prazo (≥5 anos) |
| Crescimento do Setor de Serviços de Alimentação | +0.6% | Global, com concentração em Centros Urbanos e Destinos Turísticos | Médio prazo (3-4 anos) |
| Crescente Consciência de Saúde entre os Consumidores | +0.5% | América do Norte, Europa, Ásia-Pacífico Urbana | Médio prazo (3-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Alimentos Processados e Embalados
Impulsionada pelo foco em propriedades funcionais e nas demandas por rótulos limpos, a evolução do setor de alimentos processados está remodelando o mercado de gorduras e óleos. Em 2024, as exportações de alimentos processados dos EUA atingiram USD 38,84 bilhões, tendo o Canadá, o México, a União Europeia, o Japão e a Coreia do Sul como principais mercados, conforme relatado pelo Serviço de Agricultura Estrangeira do Departamento de Agricultura dos Estados Unidos [1]Fonte: Departamento de Agricultura dos Estados Unidos (USDA), Serviço de Agricultura Estrangeira, "Exportações de Produtos Alimentares Processados dos EUA em 2024", fas.usda.gov. Fabricantes, como a Cargill com o lançamento em 2022 de margarina para confeitaria à base de coco, estão desenvolvendo gorduras especializadas para usos em panificação. Essas gorduras visam perfis de fusão precisos e estabilidade oxidativa, evitando ao mesmo tempo as gorduras trans. Tais inovações atendem à crescente demanda dos consumidores por escolhas mais saudáveis, permitindo que as empresas reduzam as gorduras saturadas, mantenham a qualidade dos produtos e posicionem estrategicamente seus produtos em segmentos premium, destacando benefícios funcionais e nutricionais aprimorados.
Expansão das Aplicações na Produção de Biodiesel
O mercado de biodiesel está sob pressão devido à disponibilidade limitada de matérias-primas, o que fez com que a produção ficasse aquém de sua capacidade. Nos Estados Unidos, 160 plantas de biodiesel têm uma capacidade combinada de 2,7 bilhões de galões por ano, conforme relatado pelo Centro de Recursos de Marketing Agrícola [2]Fonte: Centro de Recursos de Marketing Agrícola (AgMRC), "Energia Renovável", agmrc.org . No entanto, essa capacidade não é totalmente utilizada devido a restrições de matérias-primas. Para resolver esse problema, as empresas estão recorrendo a matérias-primas alternativas, como óleos de cozinha residuais, que representam aproximadamente 17 milhões de toneladas do fornecimento global anualmente. O setor introduziu tecnologias avançadas de pré-tratamento para melhorar a qualidade dos óleos degradados, reduzindo seu teor de ácidos graxos livres. Esses avanços não apenas tornam a produção de biodiesel mais eficiente, mas também apoiam práticas de economia circular ao reaproveitar materiais residuais.
Avanços Tecnológicos na Extração e Processamento de Óleos
Métodos como extração a frio, processamento com CO2 supercrítico e extração aquosa assistida por enzimas estão se tornando mais populares para a produção de óleos premium. Essas técnicas ajudam a preservar compostos importantes como tocoferóis, fitoesteróis e polifenóis. De acordo com a Sociedade Americana de Químicos de Óleos, o óleo de girassol prensado a frio apresentou uma recuperação de alfa-tocoferol 22% maior em comparação com a extração tradicional com hexano. Isso sustenta as alegações de produtos rotulados como "virgem" e "não refinado". Além disso, tecnologias como filtração por membrana e destilação molecular estão ajudando a reduzir as perdas de refino e o consumo de energia. Por exemplo, a instalação da AAK em Karlshamn, na Suécia, alcançou uma redução de 15% no uso de vapor por tonelada de óleo refinado por meio da integração de calor e da degomagem enzimática. Esses avanços não apenas reduzem os custos de produção, mas também diminuem as emissões de carbono, alinhando-se com as metas de sustentabilidade corporativa e atendendo à demanda dos consumidores por ingredientes minimamente processados.
Crescente Popularidade das Dietas de Base Vegetal
A crescente adoção de dietas flexitarianas e veganas está impulsionando uma maior demanda por gorduras de base vegetal em produtos como alternativas a laticínios, substitutos de carne e substitutos de ovos. O óleo de coco e a manteiga de karité são amplamente utilizados devido ao seu teor de gordura saturada, que ajuda a recriar a textura cremosa dos laticínios. Os óleos de girassol e canola com alto teor de ácido oleico são preferidos por seu sabor neutro, tornando-os adequados para hambúrgueres e salsichas de base vegetal. De acordo com o Departamento de Agricultura dos EUA, o consumo doméstico de óleo de coco cresceu 8% em 2024, com os fabricantes de alimentos contribuindo agora com 65% do uso total, acima dos 52% em 2020. Além disso, os produtores de leite de aveia e leite de amêndoa estão incorporando lecitina de girassol e óleo de colza para melhorar a estabilidade da emulsão e a textura. Esses ingredientes de base vegetal estão substituindo cada vez mais as gorduras lácteas tradicionais em cremes para café e alternativas ao iogurte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR do Mercado | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Flutuação dos Preços das Matérias-Primas e Perturbações na Cadeia de Suprimentos | -0.9% | Regiões dependentes de importações em todo o mundo | Curto prazo (≤2 anos) |
| Problemas de Saúde Associados ao Consumo de Gorduras Trans | -0.6% | Regiões com regulamentações rígidas | Médio prazo (3-4 anos) |
| Regulamentações Governamentais Rígidas sobre o Teor de Gorduras Trans | -0.7% | América do Norte, Europa, Economias Asiáticas Progressistas | Médio prazo (3-4 anos) |
| Preocupações Ambientais Relacionadas à Produção de Óleo de Palma | -0.5% | Europa, América do Norte, Mercados Ambientalmente Conscientes | Longo prazo (≥5 anos) |
| Fonte: Mordor Intelligence | |||
Flutuação dos Preços das Matérias-Primas e Perturbações na Cadeia de Suprimentos
Em abril de 2025, o índice de preços de oleaginosas da FAO subiu 3,7 pontos (3,5%) em comparação com o mês anterior, atingindo seu nível mais alto em onze meses. Enquanto isso, os índices de farelo de oleaginosas e óleo vegetal caíram 1,1 ponto (1,2%) e 3,7 pontos (2,3%), respectivamente. O mercado de óleos e gorduras continua a enfrentar desafios significativos, impulsionados por fatores como o conflito Rússia-Ucrânia, que perturbou o fornecimento de óleo de girassol, e a escassez de mão de obra na Malásia, que impactou a produção de óleo de palma. Para resolver esses problemas, os fabricantes de alimentos estão fazendo ajustes ao reformular produtos, adquirindo óleos de diferentes fornecedores e usando formulações flexíveis que permitem substituições de ingredientes. Espera-se que essas perturbações contínuas e os problemas na cadeia de suprimentos influenciem as tendências de mercado e os preços no futuro próximo.
Problemas de Saúde Associados ao Consumo de Gorduras Trans
A Organização Mundial da Saúde (OMS) intensificou seus esforços para eliminar as gorduras trans globalmente, levando a mudanças regulatórias significativas. Até agora, 58 países implementaram políticas rígidas, afetando 47% da população global. Essas regulamentações exigem que os fabricantes substituam os óleos parcialmente hidrogenados por alternativas que possam desempenhar as mesmas funções. Nos Estados Unidos, a regra final da FDA, em vigor desde 22 de dezembro de 2023, proibiu oficialmente os óleos parcialmente hidrogenados como ingredientes opcionais nos padrões alimentares. Também revogou aprovações anteriores para seu uso em produtos como margarina, gordura vegetal e pão. Essa pressão regulatória impulsionou a inovação em tecnologias de estruturação de gorduras. Um avanço notável é a interesterificação enzimática, que permite a produção de alternativas sem gorduras trans com características funcionais específicas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
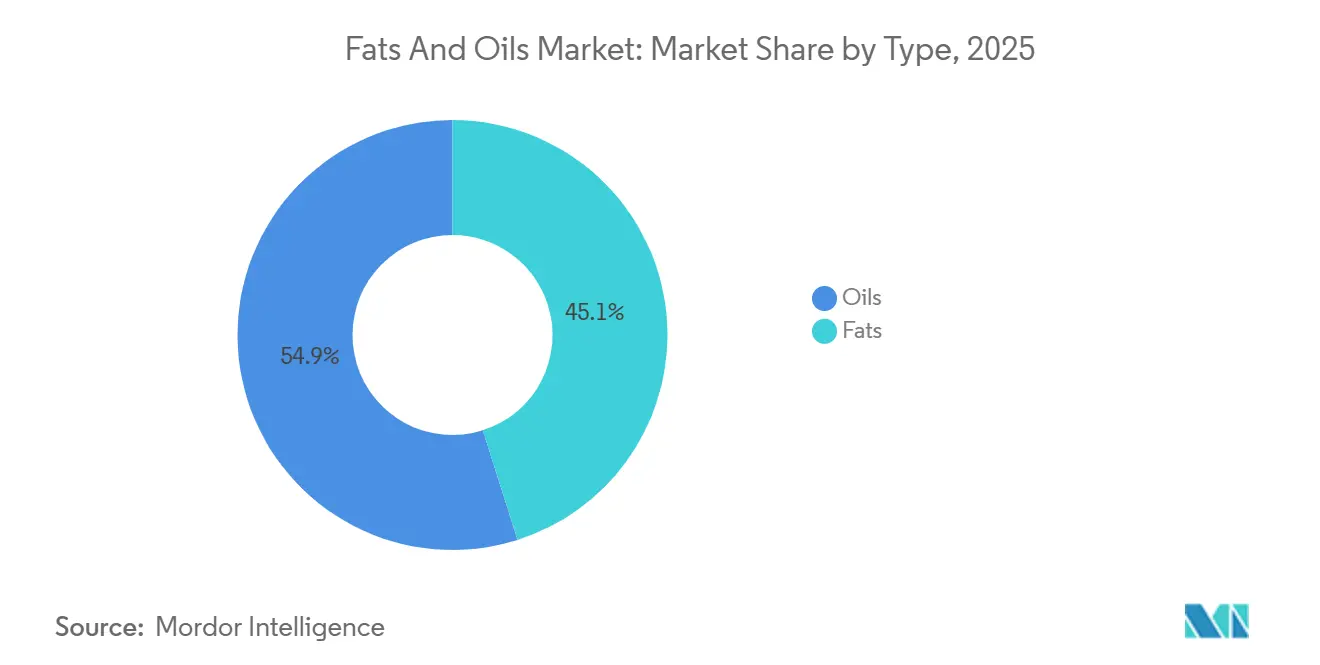
Os Óleos Dominam e Superam o CrescimentoEm 2025, o segmento de óleos detinha uma participação líder de 54,92% do mercado e deve crescer em um ritmo mais acelerado do que o mercado geral, com um CAGR projetado de 5,44% de 2026 a 2031, em comparação com a taxa de crescimento do mercado de 4,42%. Esse forte crescimento é impulsionado pelo uso extensivo de óleos vegetais em aplicações alimentares e industriais, especialmente na produção de biodiesel. A importância desse segmento é evidente pelos investimentos significativos em instalações de processamento, como a futura planta de esmagamento de oleaginosas próxima a Perth, Austrália, desenvolvida pela Cargill e pelo CBH Group.
O segmento de gorduras, embora com menor participação de mercado, está registrando avanços notáveis no desenvolvimento de gorduras e óleos especiais. Os fabricantes estão focados em criar gorduras com benefícios funcionais específicos, ao mesmo tempo em que eliminam as gorduras trans. Por exemplo, em setembro de 2024, a Volac Wilmar lançou o Mega-Fat 70, um produto de gordura protegida no rúmen desenvolvido para bovinos leiteiros. Este produto, que contém 70% de ácidos graxos palmítico e 20% de ácidos graxos oleico, tem como objetivo melhorar a produção de leite e apoiar a saúde do gado.


Por Aplicação:
O Setor Alimentar Lidera Enquanto a Ração Animal AceleraEm 2025, o segmento de aplicação alimentar dominou o mercado com uma participação de 55,51%, enfatizando a importância das gorduras e óleos nos alimentos processados. Esses componentes desempenham um papel vital no aprimoramento da textura, sabor e vida útil. Produtos de confeitaria, panificação e laticínios são os principais contribuintes para esse crescimento, à medida que os fabricantes desenvolvem soluções de gordura personalizadas para atender a demandas funcionais específicas. Os avanços na tecnologia de interesterificação enzimática tornaram possível produzir gorduras com propriedades únicas de cristalização, beneficiando particularmente produtos de confeitaria de alta qualidade. A posição de liderança do segmento é impulsionada pelo papel essencial das gorduras e óleos na determinação da estrutura e do sabor dos alimentos processados.
O segmento de ração animal está projetado para crescer à taxa mais alta, com um CAGR de 5,01% durante o período de previsão de 2026-2031. Esse crescimento é alimentado pelo aumento do consumo de carne nas regiões em desenvolvimento e pelo crescente uso de gorduras como componentes de ração com alta densidade energética para melhorar a eficiência da alimentação. Enquanto isso, o segmento industrial está se expandindo devido à crescente demanda por óleos vegetais na produção de biodiesel. No entanto, essa maior demanda industrial cria concorrência com as aplicações alimentares, o que por sua vez influencia os preços de mercado.
Por Fonte:
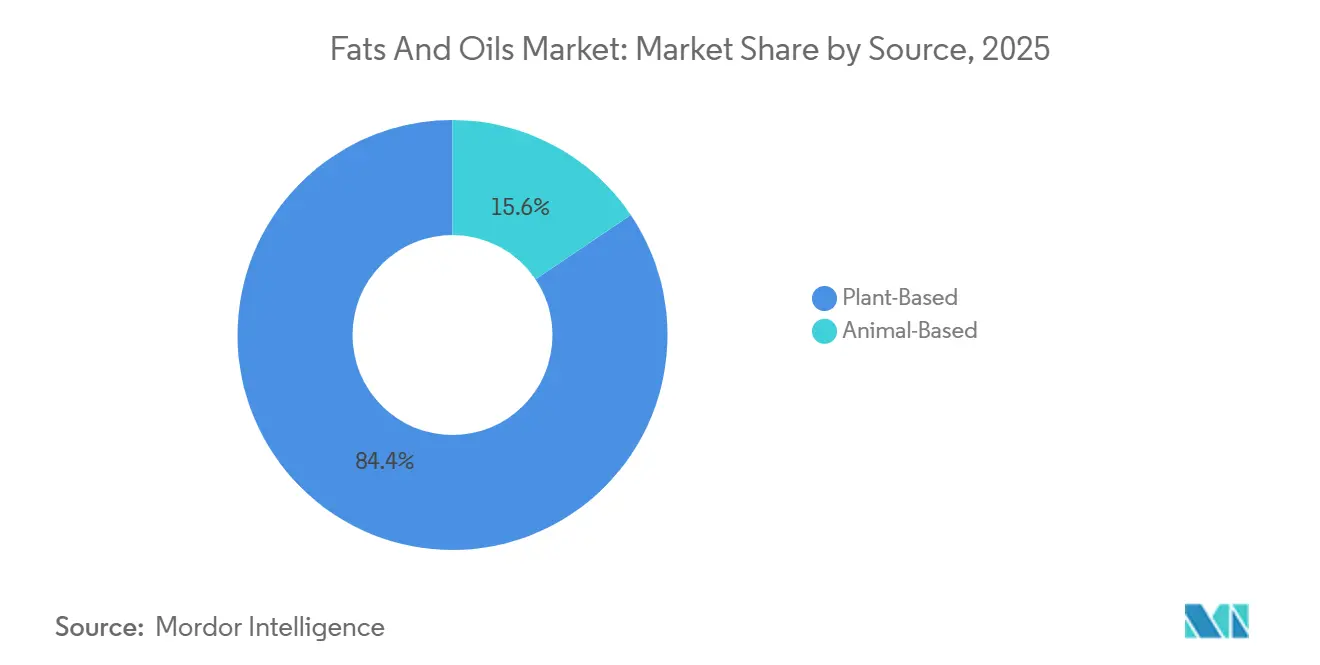
A Base Vegetal Domina Apesar do Crescimento da Base AnimalEm 2025, espera-se que as fontes de origem vegetal dominem o mercado, respondendo por 84,43% da participação, com os óleos vegetais liderando tanto nos usos alimentares quanto nos industriais. O óleo de palma continua sendo um ator-chave no mercado global de óleos, com preços que devem permanecer elevados até meados de 2025 devido à oferta limitada e à crescente demanda. A decisão da Cargill Incorporated de fornecer apenas óleo de palma certificado pela RSPO a partir de suas refinarias nos EUA destaca o foco crescente do mercado no abastecimento sustentável[3]Fonte: Cargill Incorporated, "As refinarias de óleo dos EUA da Cargill conectam todos os clientes a 100% de óleo de palma certificado pela RSPO", cargill.com. O óleo de soja continua a desempenhar um papel significativo, com a Ventura Foods — uma joint venture entre a CHS e a Mitsui & Co. — utilizando cerca de 2 bilhões de libras de óleos comestíveis anualmente, principalmente óleo de soja, devido à sua acessibilidade e ampla disponibilidade.
O segmento de origem animal, que detém 15,57% da participação de mercado em 2025, deve crescer a um CAGR de 6,43% de 2026 a 2031. Esse crescimento é impulsionado pelo reconhecimento crescente dos benefícios funcionais das gorduras animais comestíveis em aplicações específicas e pelo seu papel fundamental na produção de biodiesel. Inovações como a Mega-Fat 70 da Volac Wilmar, desenvolvida para gado leiteiro, demonstram o avanço do segmento. Além disso, a aquisição de duas plantas de processamento de carne da Ahold Delhaize USA pela Cargill Incorporated reflete sua estratégia de expandir sua oferta de produtos de origem animal e melhorar a eficiência operacional por meio de uma melhor integração da cadeia de valor.
Análise Geográfica
Mercado de Gorduras e Óleos da APAC
Em 2025, espera-se que a Ásia-Pacífico detenha uma participação dominante de 39,89% no mercado global de óleos e gorduras. Isso se deve principalmente à sua forte produção de óleo de palma e à crescente indústria de processamento de alimentos. A Indonésia e a Malásia desempenham papéis fundamentais na definição das tendências do mercado global por meio de suas indústrias de óleo de palma. O Conselho Malaio do Óleo de Palma prevê que os preços do óleo de palma bruto variarão entre MYR 4.000 e MYR 4.300 por tonelada em 2025. Além disso, o próximo mandato de mistura de biodiesel de 40% da Indonésia (B40) provavelmente impactará o fornecimento global de óleo de palma e manterá os preços elevados ao longo de 2025. Na Índia, a Adani Wilmar planeja expandir sua rede de distribuição para 1 milhão de pontos de venda diretos em três anos, com foco em áreas rurais, o que destaca a melhoria da infraestrutura de distribuição da região.
Mercado de Gorduras e Óleos do Oriente Médio, África e América do Norte
O Oriente Médio e a África têm previsão de crescer na taxa mais rápida, com um CAGR de 6,74% de 2026 a 2031, apesar de atualmente deterem uma participação de mercado menor. Esse crescimento é impulsionado pelos avanços no processamento de alimentos, pelo aumento do uso de biodiesel e pelo crescente consumo de óleos comestíveis. A América do Norte e a Europa continuam sendo mercados-chave. Nos EUA, a crescente indústria de biodiesel está impulsionando a demanda por óleos vegetais. Os agricultores estão aumentando a produção de canola para atender às necessidades de combustíveis renováveis, apoiados por investimentos de empresas de energia e agricultura em infraestrutura de cultivo e processamento. Na Europa, as regulamentações sobre gorduras trans e sustentabilidade estão incentivando o desenvolvimento de alternativas de gorduras mais saudáveis.
Mercado de Gorduras e Óleos da América do Sul e APAC
A América do Sul continua a desempenhar um papel crucial na cadeia de abastecimento global por meio de sua produção de óleo de soja, com o setor agrícola do Brasil contribuindo de forma significativa para as exportações globais. A aquisição da SJC Bioenergia no Brasil pela Cargill Incorporated fortalece suas operações de energia renovável, evidenciando a crescente ligação entre energia renovável e o mercado de óleos e gorduras. Esses desenvolvimentos regionais ressaltam a natureza interconectada do mercado global, onde mudanças de políticas, como os mandatos de biodiesel da Indonésia, podem ter um impacto significativo nos preços globais e na disponibilidade de oferta.

Cenário Competitivo
O mercado global de óleos e gorduras é moderadamente fragmentado, criando um ambiente competitivo onde empresas regionais competem efetivamente com corporações multinacionais em segmentos específicos. Os principais players, como Cargill Incorporated, Bunge Limited e ADM, concentram-se em fortalecer suas cadeias de suprimentos e melhorar as margens de lucro por meio da integração vertical. Essas empresas também estão priorizando a sustentabilidade, como visto no compromisso da Cargill de oferecer apenas óleo de palma certificado pela RSPO de suas refinarias nos EUA.
Além disso, as empresas estão investindo em tecnologias avançadas, como a interesterificação enzimática, para produzir gorduras especializadas com melhor valor nutricional. O mercado também está testemunhando mudanças impulsionadas por aquisições, como a compra pelo KD Pharma Group do negócio de lipídios marinhos da DSM-Firmenich, incluindo a marca MEG-3 e instalações no Peru e no Canadá, em julho de 2024.
Embora as grandes corporações detenham uma participação significativa do mercado, os players menores estão prosperando em segmentos de nicho, particularmente em óleos especializados com benefícios funcionais ou nutricionais únicos. Nessas áreas, a capacidade de atender rapidamente às demandas dos clientes e adaptar as operações frequentemente dá às empresas menores uma vantagem sobre os concorrentes maiores.
Líderes do Setor de Gorduras e Óleos
-
Cargill Incorporated
-
Bunge Limited
-
Fuji Oil Holding Inc.
-
Archer Daniels Midland Company
-
Olam Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gorduras e Óleos
- Cargill Incorporated
- Bunge Limited
- Archer Daniels Midland Company
- Olam Group
- Fuji Oil Holdings Inc.
- Wilmar International Ltd
- Musim Mas Holdings
- AAK AB
- Louis Dreyfus Company
- IOI Corporation Berhad
- Sime Darby Plantation
- Kuala Lumpur Kepong Berhad
- Mewah Group
- Marico Ltd
- Kerry Group plc
- J-Oil Mills Inc.
- Viterra Ltd
- COFCO Oils & Oilseeds
- Associated British Foods (ABF Ingredients)
- Richardson International

Recent Industry Developments in Mercado de Gorduras e Óleos
- Abril de 2025: A gigante francesa de laticínios Lactalis intensificou sua produção no Brasil, canalizando investimentos significativos para ampliar a produção de queijo e manteiga em Minas Gerais. A empresa destinou USD 50 milhões para sua instalação em Uberlândia, no estado.
- Fevereiro de 2025: A Kerrygold lançou uma nova linha de produtos de manteiga doce e espalhável. O portfólio da marca pertencente à Ornua compreende três variantes: Xarope de Bordo, Xarope de Bordo e Canela, e Espalhável Doce com Caramelo Salgado. Cada produto combina manteiga Kerrygold com óleo de colza e seu respectivo aromatizante. Os produtos são formulados para uso em itens de café da manhã, incluindo panquecas, croissants, waffles, bagels e torradas, sendo também adequados para aplicações de culinária e panificação.
- Setembro de 2024: A Volac Wilmar introduziu o Mega-Fat 70, um novo produto de gordura protegida pelo rúmen destinado a aumentar a eficiência das fábricas de ração e melhorar o desempenho das fazendas leiteiras. Este produto contém 70% de ácidos graxos palmítico e 20% de ácidos graxos oleico, projetados para otimizar a produção de leite e promover a saúde do gado.
- Maio de 2024: A Anchor introduziu um novo produto de manteiga espalhável que combina manteiga e óleo de colza. Este lançamento representa uma expansão da linha de produtos de manteiga Anchor da Arla.
- Março de 2024: A Bunge e a Chevron iniciaram uma joint venture, Bunge Chevron Ag Renewables LLC, para construir uma nova planta de processamento em Destrehan, Louisiana, destinada ao processamento de culturas oleaginosas para combustíveis renováveis e produtos de farelo.


Mercado de Gorduras e Óleos Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
A Mordor Intelligence define o mercado de gorduras e óleos como o valor total de triglicerídeos de origem vegetal e animal comercializados na forma bruta, refinada ou fracionada para usos alimentares, de alimentação animal, oleoquímicos e energéticos dentro de cadeias de abastecimento formais. A avaliação é expressa em dólares americanos constantes de 2025 a preços de saída do fabricante.
Exclusão do escopo: Ésteres sintéticos, lubrificantes à base de parafina e concentrados isolados de ômega-3 EPA/DHA estão fora da nossa cobertura.
Visão Geral da Segmentação
-
Por Tipo
-
Gorduras
- Manteiga
- Sebo
- Banha
- Gorduras Especializadas
-
Óleos
- Óleo de Soja
- Óleo de Colza
- Óleo de Palma
- Óleo de Coco
- Azeite de Oliva
- Óleo de Semente de Algodão
- Óleo de Semente de Girassol
- Outros
-
Gorduras
-
Por Aplicação
-
Alimentação
- Confeitaria
- Panificação
- Produtos Lácteos
- Outros
- Industrial
- Ração Animal
-
Alimentação
-
Por Fonte
- Base Vegetal
- Base Animal
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
-
Europa
- Alemanha
- França
- Reino Unido
- Espanha
- Países Baixos
- Itália
- Suécia
- Polônia
- Bélgica
- Restante da Europa
-
Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Indonésia
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
-
América do Sul
- Brasil
- Argentina
- Chile
- Colômbia
- Peru
- Restante da América do Sul
-
Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Arábia Saudita
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
-
América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence conduzem entrevistas estruturadas e pesquisas online com esmagadores, refinadores, formuladores de alimentos embalados, misturadores de biocombustíveis e operadores de commodities agrícolas na Ásia-Pacífico, Europa, Américas e MEA. Essas conversas validam taxas de utilização, preços médios de venda, pontos de inflexão regulatórios e intenções de compra antecipada que os dados secundários por si só não conseguem revelar.
Pesquisa Documental
Nossa equipe começa por reunir os fundamentos de produção, comércio e consumo a partir de conjuntos de dados públicos amplamente reconhecidos, como FAOSTAT, USDA PSD, UN Comtrade, perspectivas de biocombustíveis da OCDE-AIE e estatísticas nutricionais da OMS, que fornecem bases para volumes, tendências de preços e fatores dietéticos. O contexto complementar é obtido de associações comerciais regionais (por exemplo, FEDIOL, Associação Americana de Soja), atualizações de tarifas aduaneiras e periódicos revisados por pares que acompanham os rendimentos de processamento e as mudanças em ingredientes funcionais. Para enriquecer o núcleo quantitativo, analisamos registros de empresas, apresentações para investidores e notícias confiáveis disponíveis no Dow Jones Factiva; as margens e notas de capacidade em nível de empresa são verificadas no D&B Hoovers. Esta lista é ilustrativa, não exaustiva, e muitas outras fontes abertas e pagas apoiam as verificações de dados.
Dimensionamento de Mercado e Previsão
Uma reconstrução de cima para baixo começa com o esmagamento nacional de oleaginosas, a produção de gordura processada e os balanços de importação-exportação; a disponibilidade aparente é então alinhada com os grupos de penetração de uso final (alimentar, alimentação animal, industrial) para gerar a pilha de demanda. Verificações cruzadas seletivas de baixo para cima — amostras de consolidações de fornecedores e sondagens de preço médio de venda por volume por canal — ajustam os totais. As variáveis centrais que orientam o modelo incluem índices de rendimento de esmagamento, percentuais de mandatos de biodiesel, consumo de óleo comestível indexado à renda disponível, expansão do serviço de alimentação urbano e diferenciais tarifários.
As previsões até 2030 empregam regressão multivariada que vincula esses fatores às variações históricas de valor, com análise de cenários incorporando choques de política ou climáticos. As lacunas na granularidade de baixo para cima são preenchidas por proxies regionais e consenso de especialistas antes da calibração final.
Ciclo de Validação de Dados e Atualização
Os resultados passam por verificações de variância em três etapas, revisão por pares de analistas sênior e verificações de consistência em relação a sinais externos de preços e comércio. O estudo é atualizado anualmente, enquanto eventos relevantes (por exemplo, quebras de safra ou mudanças de política) acionam revisões intermediárias para que os clientes sempre acessem a visão mais recente.
Por que a Base de Gorduras e Óleos da Mordor Intelligence é Confiável
As estimativas publicadas frequentemente divergem porque as empresas diferem nas escolhas de mix de produtos, nas referências de preços e na frequência de atualização. Ao centrar a análise em triglicerídeos destinados a canais comerciais registrados e ao indexar todos os valores em dólares de ano constante, reduzimos duplas contagens e ruídos cambiais.
Os principais fatores de divergência em relação a outros publicadores incluem a nossa exclusão de lipídios nutracêuticos especializados, uma previsão de caso base equilibrada em vez de cenários agressivos de pressão de demanda, e uma atualização anual respaldada por novos insumos primários.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| USD 116,7 bilhões (2025) | Mordor Intelligence | - |
| USD 271,8 bilhões (2024) | Consultoria Global A | Inclui oleoquímicos para cuidados pessoais e assume escalada uniforme do preço médio de venda sem validação primária |
| USD 268,8 bilhões (2024) | Publicação Setorial B | Utiliza inflação de preço de fator único sobre volumes de base; verificações primárias regionais limitadas |
| USD 169,4 bilhões (2024) | Consultoria Regional C | Cobre apenas óleos comestíveis embalados, mas aplica multiplicadores de crescimento globais, criando uma incompatibilidade entre escopo e método |
Em suma, nossa seleção disciplinada de fontes, modelagem de método misto e ritmo rigoroso de atualização oferecem aos tomadores de decisão uma base equilibrada e transparente, rastreável a variáveis claras e etapas reproduzíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de óleos e gorduras para 2031?
Estima-se que o tamanho do Mercado de Gorduras e Óleos alcance aproximadamente 144,90 bilhões de USD até 2031, com base nas previsões de crescimento atuais.
Qual tipo de fonte lidera o mercado em 2025?
O tipo de fonte de base vegetal lidera o mercado com a maior participação de mercado de 84,43% em 2025.
Por que a Ásia-Pacífico é tão influente no mercado de óleos e gorduras?
A região combina produção dominante de palma com consumo crescente em grandes economias, criando liderança tanto na oferta quanto na demanda.
Como as regulamentações sobre gorduras trans moldaram a reformulação de produtos?
As proibições globais de óleos parcialmente hidrogenados impulsionaram a adoção generalizada da interesterificação enzimática, permitindo funcionalidade comparável sem gorduras trans.
Página atualizada pela última vez em:



