
Dimensão e Quota do Mercado de Óleos Vegetais da Ásia Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 203.91 Bilhões de dólares |
| Tamanho do Mercado (2026) | 216.41 Bilhões de dólares |
| Tamanho do Mercado (2031) | 291.35 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.13 % |
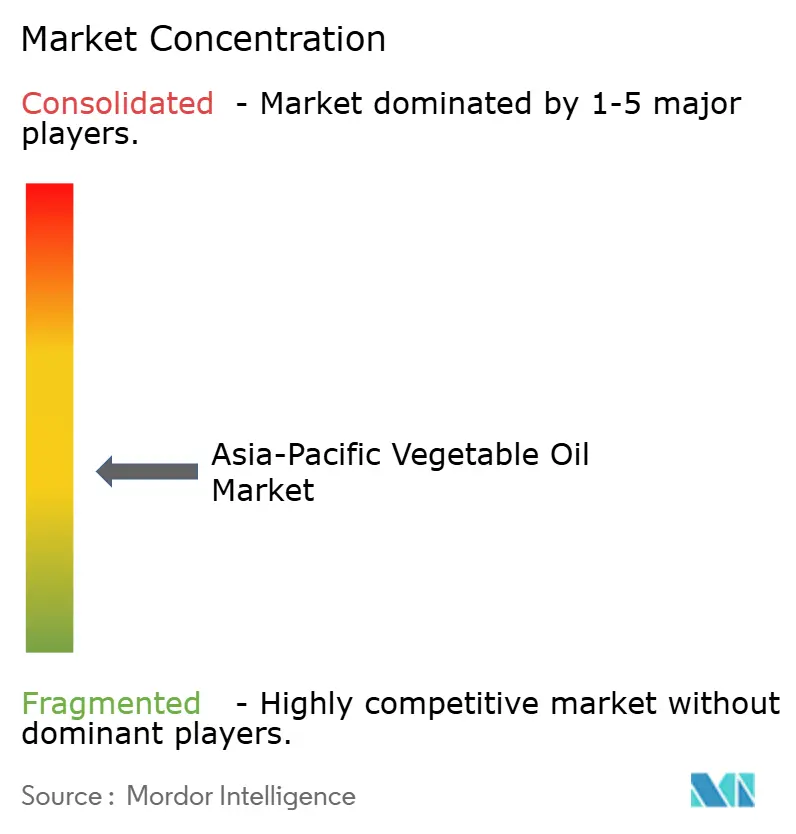
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Óleos Vegetais da Ásia Pacífico por Mordor Intelligence
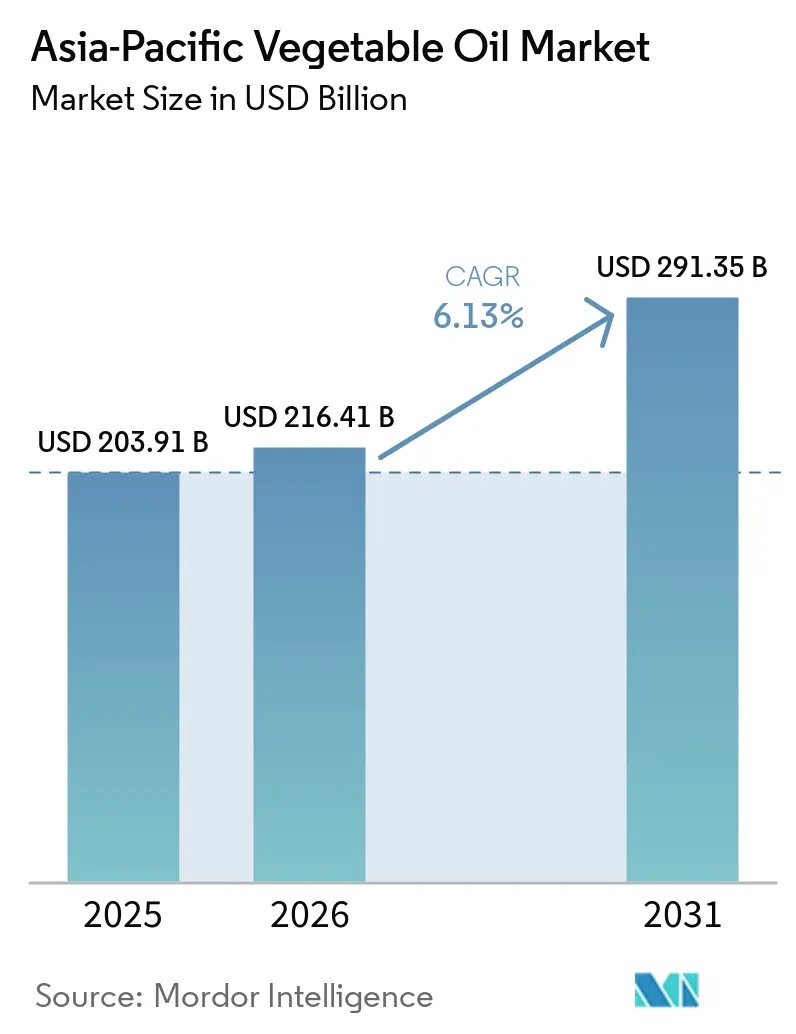
A dimensão do mercado de óleos vegetais da Ásia Pacífico em 2026 é estimada em USD 216,41 mil milhões, crescendo a partir do valor de 2025 de USD 203,91 mil milhões, com projeções para 2031 a indicar USD 291,35 mil milhões, crescendo a um CAGR de 6,13% entre 2026 e 2031. A expansão das indústrias de serviços de alimentação e os programas de mistura de biodiesel impostos pelo governo impulsionam este crescimento. Os consumidores estão cada vez mais a optar por óleos mais saudáveis e minimamente processados, o que tem contribuído para o rápido crescimento do óleo de girassol, tornando-o o produto de crescimento mais rápido no mercado. Ao mesmo tempo, os produtores estão a concentrar-se na obtenção de matérias-primas rastreáveis para cumprir regulamentações mais rigorosas, como o Regulamento da União Europeia sobre Desflorestação e as leis de rotulagem específicas de cada país. Em termos de tipos de produto, o óleo de palma continua a ser o principal interveniente do mercado, enquanto o óleo de girassol está a experienciar um aumento da procura. Por aplicação, os usos relacionados com a alimentação continuam a ser o maior segmento, mas as aplicações não alimentares, como a produção de biodiesel, também estão a crescer rapidamente. O mercado de óleos vegetais da Ásia Pacífico é moderadamente fragmentado, com numerosos intervenientes a competir para satisfazer as exigências em constante evolução dos consumidores e os requisitos regulamentares.
Principais Conclusões do Relatório
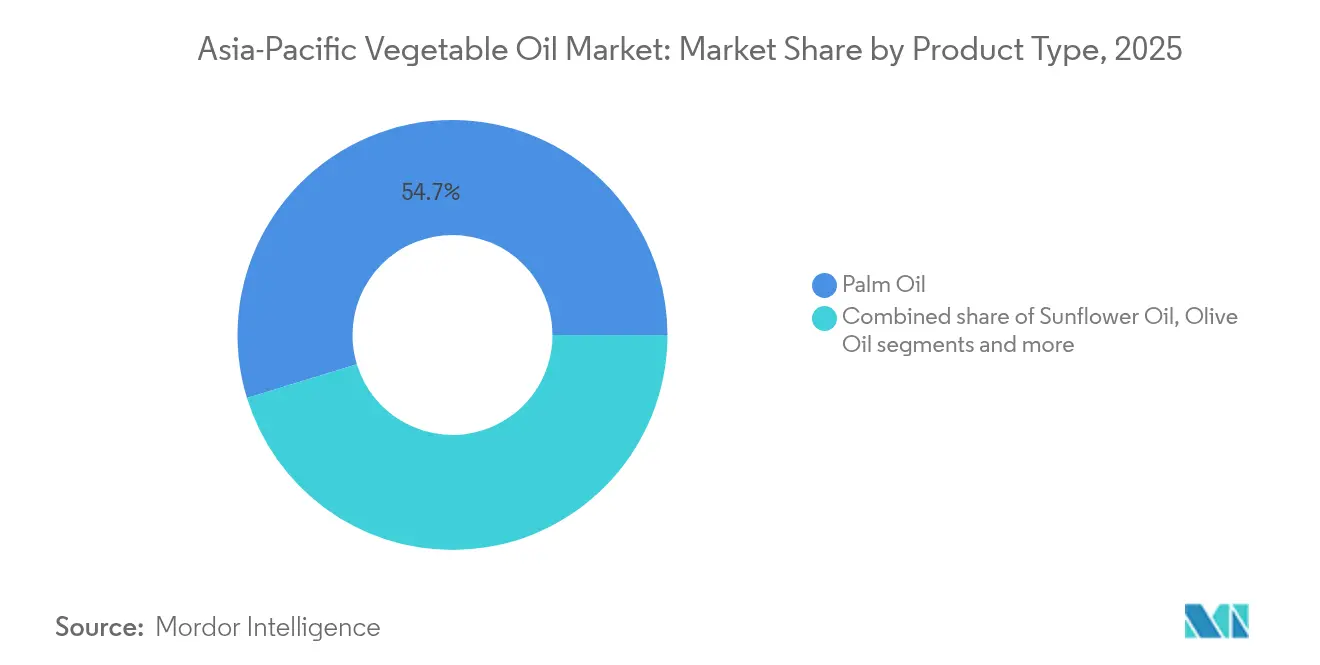
- Por tipo de produto, o óleo de palma liderou o mercado de óleos vegetais da Ásia Pacífico com uma quota de 54,74% em 2025, enquanto o óleo de girassol tem previsão de expansão a um CAGR de 7,27% até 2031.
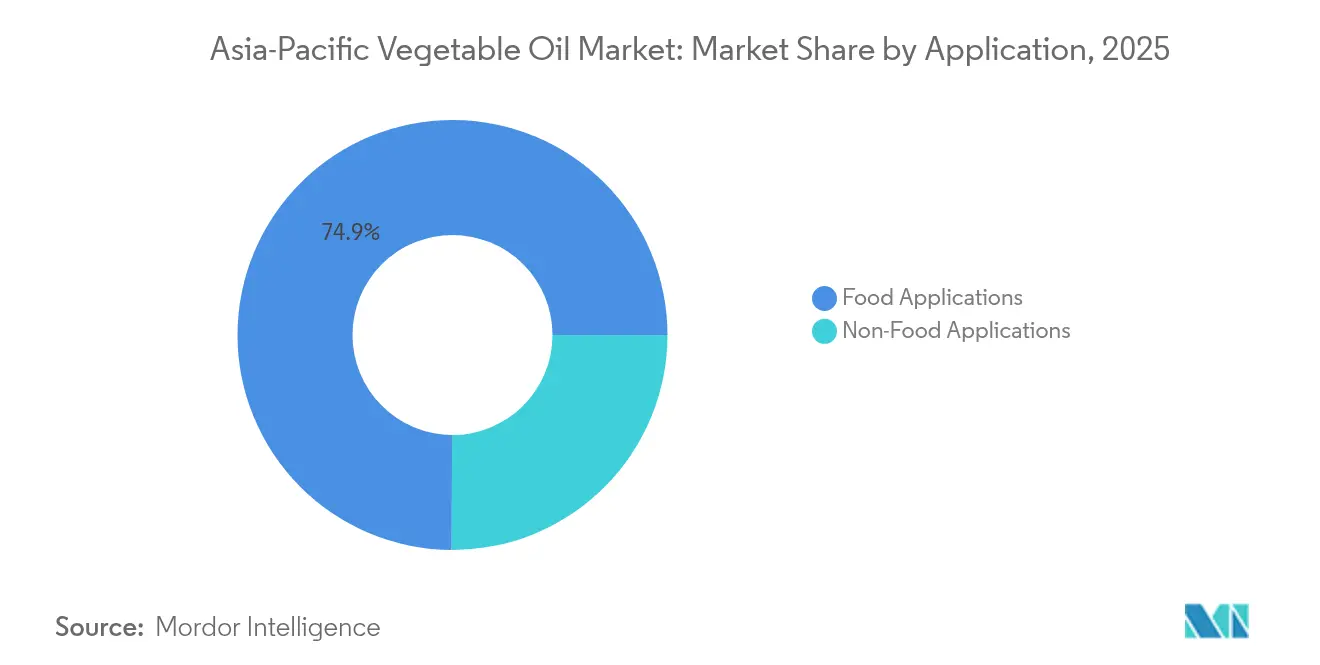
- Por aplicação, as aplicações alimentares representaram 74,94% da quota do mercado de óleos vegetais da Ásia Pacífico em 2025, enquanto as aplicações não alimentares têm projeção de avançar a um CAGR de 7,99% até 2031.
- Por país, a China representou 35,62% da dimensão do mercado de óleos vegetais da Ásia Pacífico em 2025, e a Índia tem projeção de crescer a um CAGR de 7,65% de 2025 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Mudança nos hábitos alimentares e maior consciência para a saúde | +0.9% | Efeitos nas zonas urbanas da China, Índia e Sudeste Asiático | Médio prazo (2-4 anos) |
| Crescente popularidade de alimentos fritos, fast food e alimentos de conveniência | +1.2% | Núcleo da Ásia Pacífico, particularmente Indonésia, Filipinas, Tailândia, Vietname | Curto prazo (≤ 2 anos) |
| Forte crescimento dos programas de biodiesel e combustíveis renováveis | +1.5% | Indonésia, Malásia, Tailândia; expansão para a Índia e China | Longo prazo (≥ 4 anos) |
| Crescente consciencialização para óleos enriquecidos e saudáveis para o coração | +0.7% | Japão, Coreia do Sul, Austrália, zonas urbanas da Índia | Médio prazo (2-4 anos) |
| Aumento do uso de óleos vegetais no fabrico farmacêutico | +0.5% | China, Índia, Japão; centros orientados para exportação em Singapura | Longo prazo (≥ 4 anos) |
| Tendência para óleos de rótulo limpo e minimamente processados | +0.6% | Austrália, Nova Zelândia, Singapura, zonas urbanas da China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente popularidade de alimentos fritos, fast food e alimentos de conveniência
O mercado de óleos vegetais da Ásia Pacífico está a crescer de forma constante à medida que os alimentos fritos, fast food e de conveniência se tornam parte regular das dietas tanto nos lares como no setor de serviços de alimentação. Na Índia, aproximadamente 38% dos consumidores consomem frequentemente snacks fritos e alimentos processados, conforme relatado pela Down To Earth Org em maio de 2024[1]Fonte: Down To Earth Org, "38% dos indianos consomem snacks fritos e alimentos processados, apenas 28% consomem alimentos saudáveis", downtoearth.org.in. Os avanços na infraestrutura de cadeia de frio em toda a região estão a permitir que as empresas adquiram maiores quantidades de óleos, minimizando os riscos de desperdício. Muitas cadeias de restaurantes de serviço rápido estão gradualmente a introduzir misturas de óleo de girassol e óleo de farelo de arroz para oferecer alternativas mais saudáveis com menor teor de gordura saturada. No Japão, a indústria de serviços de alimentação para hotéis, restaurantes e institucional registou um crescimento de aproximadamente 16% em 2023, atingindo uma dimensão de mercado de cerca de USD 226,2 mil milhões, de acordo com o Departamento de Agricultura dos Estados Unidos[2]Fonte: Departamento de Agricultura dos Estados Unidos, "Biocombustíveis Anuais", apps.fas.usda.gov. Este crescimento destaca a crescente procura de óleos de alto desempenho que possam suportar aquecimento repetido sem comprometer a qualidade.
Forte crescimento dos programas de biodiesel e combustíveis renováveis
Os mandatos de biodiesel e combustíveis renováveis estão a influenciar significativamente o mercado de óleos vegetais da Ásia Pacífico. Por exemplo, o programa B40 da Indonésia, conforme relatado pela East Asia Forum Organization, redirecionou cerca de 13,9 milhões de toneladas de óleo de palma bruto de usos relacionados com a alimentação em 2024[3]Fonte: East Asia Forum Organization, "A Aposta nos Biocombustíveis da Indonésia Arrisca Produzir Efeito Contrário", eastasiaforum.org. O país também está a avançar com ensaios para o seu programa B50, que visa aumentar ainda mais a mistura de biodiesel com combustíveis convencionais. Da mesma forma, a Malásia implementou a sua iniciativa B30, enquanto a Tailândia introduziu programas de mistura que variam de B7 a B20. Estes esforços refletem um impulso regional para promover o uso de biodiesel à base de palma como fonte de energia renovável. Os objetivos primários destes mandatos são reduzir as emissões de gases com efeito de estufa e melhorar a segurança energética, diminuindo a dependência dos combustíveis fósseis. Estes programas criam uma procura estável de óleos vegetais, independentemente das alterações nos padrões de consumo alimentar.
Crescente consciencialização para óleos enriquecidos e saudáveis para o coração
A consciencialização para óleos enriquecidos e saudáveis para o coração está a crescer rapidamente em toda a região Ásia Pacífico, impulsionada por programas de enriquecimento obrigatório em países como a Índia, a Austrália e o Vietname. Estes programas aumentaram a procura de óleos enriquecidos com nutrientes como ómega-3, fitoesteróis e vitaminas lipossolúveis. Na China, aproximadamente 50,7% dos adultos foram reportados como tendo excesso de peso ou obesidade em 2023, de acordo com o PubMed Central[4]Fonte: PubMed Central, "O Impacto da Literacia Alimentar dos Adultos Chineses nas Intenções de Alimentação Saudável com Base na Teoria do Comportamento Planeado", pmc.ncbi.nlm.nih.gov. Esta crescente preocupação com a saúde está a levar os consumidores a adotar hábitos alimentares mais saudáveis, aumentando assim a procura de produtos oleosos ricos em nutrientes. O Japão e a Coreia do Sul lideram no consumo de óleos premium, como óleos de sésamo, perilla e farelo de arroz, valorizados pelas suas propriedades ricas em antioxidantes e benefícios para a saúde. Os avanços tecnológicos, como a microencapsulação, estão a melhorar a estabilidade dos ingredientes de ómega-3 durante a cozedura a alta temperatura, abordando assim os desafios anteriores relacionados com a instabilidade oxidativa em óleos enriquecidos.
Tendência para óleos de rótulo limpo e minimamente processados
O mercado de óleos vegetais da Ásia Pacífico está a orientar-se para óleos de rótulo limpo e minimamente processados à medida que os consumidores priorizam cada vez mais fatores éticos e ambientais nas suas decisões de compra. A procura de óleos prensados a frio e de origem única está a crescer, impulsionada pelos seus benefícios percebidos para a saúde e pela expansão do espaço em prateleira nas principais cadeias de retalho na Austrália, Nova Zelândia e cidades de primeiro nível na China. Para satisfazer estas preferências em evolução dos consumidores, estão a ser implementados sistemas de rastreabilidade habilitados por blockchain. Adotados inicialmente pelas plantações malaias para cumprir os regulamentos da União Europeia sobre desflorestação, estes sistemas estão agora a ser alargados aos produtos de retalho. As embalagens de óleo de marca apresentam códigos QR que permitem aos consumidores rastrear cada garrafa até à sua origem ao nível da exploração agrícola, aumentando assim a transparência e a confiança.
Análise de Impacto dos Fatores de Restrição*
| Fator de Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Disponibilidade limitada de oleaginosas orgânicas certificadas na região | -0.4% | Aguda na China, Índia, Indonésia | Médio prazo (2-4 anos) |
| Perceção negativa do óleo de palma devido a preocupações de saúde e sustentabilidade | -0.8% | Austrália, Nova Zelândia, zonas urbanas da China, Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Inconsistências regulamentares em matéria de sustentabilidade e alegações de rotulagem | -0.5% | Estados membros da ASEAN, expansão para a China e Índia | Médio prazo (2-4 anos) |
| Crescente interesse em alimentos funcionais que reduzam a dependência de óleos adicionados | -0.6% | Japão, Coreia do Sul, Austrália, zonas urbanas da Índia e China | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Perceção negativa do óleo de palma devido a preocupações de saúde e sustentabilidade
No mercado de óleos vegetais da Ásia Pacífico, o óleo de palma está a enfrentar críticas crescentes devido a preocupações relacionadas com a saúde e a sustentabilidade ambiental. O seu elevado teor de gordura saturada levantou preocupações relacionadas com a saúde entre os consumidores, particularmente os focados na saúde cardiovascular, apesar de estudos sugerirem que tem efeitos neutros na saúde cardiovascular quando consumido com moderação. Além disso, regulamentações mais rigorosas sobre desflorestação na União Europeia aumentaram o escrutínio global das práticas de produção de óleo de palma. Como resultado, muitas empresas multinacionais na região estão a transitar para a utilização de óleo de palma certificado por organizações como a RSPO (Roundtable on Sustainable Palm Oil) ou a MSPO (Malaysian Sustainable Palm Oil), ou estão a optar por óleos alternativos que são percebidos como mais amigos do ambiente. Além disso, as auditorias revelaram problemas de conformidade entre os produtores menores de óleo de palma, o que afetou ainda mais a competitividade do óleo de palma.
Crescente interesse em alimentos funcionais que reduzam a dependência de óleos adicionados
O mercado de óleos vegetais da Ásia Pacífico está a enfrentar desafios à medida que os consumidores adotam cada vez mais hábitos alimentares mais saudáveis e reduzem a sua dependência de óleos adicionados. A crescente popularidade das fritadeiras sem óleo em países como a China, o Japão e a Coreia do Sul está a encorajar os lares a adotar métodos de cozedura com baixo teor de gordura. Os fabricantes de alimentos estão a orientar-se para a produção de snacks cozidos no forno e condimentos secos por atomização, que requerem menos óleo em comparação com os métodos de cozedura tradicionais. No Japão, os consumidores mais idosos estão a mostrar preferência por alimentos de elevada densidade nutritiva, enquanto as tendências de alimentação saudável na Austrália estão a reduzir ainda mais a procura de produtos alimentares com alto teor de óleo. Estas mudanças estão a conduzir a uma desaceleração no consumo per capita de óleos comestíveis convencionais. No entanto, apesar desta tendência, existe uma procura crescente de variantes de óleos premium e de valor acrescentado, o que está a ajudar a compensar parte do declínio no consumo de óleos tradicionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dominância da Palma Encontra Surto do GirassolPrevê-se que o óleo de palma continue a dominar o mercado de óleos vegetais da Ásia Pacífico em 2025, representando aproximadamente 54,74% da quota de mercado. A sua forte procura é impulsionada pela sua vasta utilização em culinária, alimentos embalados e serviços de alimentação. Os programas de biodiesel, como a iniciativa B40 da Indonésia, impulsionaram significativamente a procura industrial, redirecionando aproximadamente 13,9 milhões de toneladas de óleo de palma bruto de usos comestíveis. Esta dupla procura proveniente tanto do setor alimentar como do setor dos combustíveis assegura um crescimento estável, tornando o mercado do óleo de palma menos vulnerável a alterações nas tendências de consumo de óleos comestíveis.
O óleo de girassol está a emergir como o produto de crescimento mais rápido no mercado de óleos vegetais da Ásia Pacífico, com um CAGR projetado de aproximadamente 7,27% até 2031. A sua popularidade está a aumentar devido aos seus benefícios para a saúde, como ser favorável ao coração e ter um sabor mais suave, o que apela aos consumidores conscientes da sua saúde. O rápido crescimento dos canais de retalho moderno em países como a Austrália, a Índia, a China e o Sudeste Asiático tornou o óleo de girassol mais acessível a um público mais alargado. À medida que os consumidores se orientam para óleos com menor teor de gordura saturada, o óleo de girassol está a ganhar terreno tanto nos segmentos de mercado premium como de gama média em toda a região.
Nota: Quotas de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Aplicação:
Os Canais Alimentares Lideram, as Aplicações Não Alimentares AceleramEm 2025, as aplicações alimentares representaram aproximadamente 74,94% do mercado de óleos vegetais da Ásia Pacífico, destacando a sua importância na região. A indústria de transformação alimentar impulsiona esta procura ao utilizar óleos vegetais em produtos como produtos de panificação, snacks e confeitaria, onde funcionam como óleos em spray, emulsionantes e gorduras vegetais sem gorduras trans. A crescente procura de alimentos embalados e a rápida expansão dos pontos de venda de serviços de alimentação contribuem ainda mais para a dominância das aplicações comestíveis. Esta procura estável assegura uma necessidade contínua e fiável de vários tipos de óleos vegetais ao longo do ano.
Prevê-se que as aplicações não alimentares cresçam a um ritmo mais rápido, com um CAGR projetado de 7,99% até 2031, superando o crescimento dos usos comestíveis. Este crescimento é em grande parte impulsionado pelos setores da energia e industrial, particularmente pelos programas de biodiesel como o B40 da Indonésia e o B30 da Malásia, que requerem quantidades substanciais de óleos vegetais. Estas iniciativas não só estabilizam os preços, como também atraem investimentos em infraestruturas de refinação e transformação. À medida que os países do Sudeste Asiático reforçam as suas políticas energéticas, prevê-se que as aplicações não alimentares desempenhem um papel cada vez mais importante na procura global de óleos vegetais da região.
Nota: Quotas de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Óleo Vegetal da APAC
A China respondeu por 35,62% da participação no mercado de óleos vegetais da Ásia-Pacífico em 2025, impulsionada por sua posição como maior importador global de óleos de palma e óleos de soja. As cidades de primeiro nível na China estão optando cada vez mais por alternativas mais saudáveis, como óleos de girassol e canola. A Índia figurou como a segunda maior consumidora, enquanto a Indonésia e a Malásia dominaram o fornecimento regional com seus sistemas integrados de plantação à refinaria, atendendo tanto às necessidades alimentares quanto às de biodiesel. O Japão e a Coreia do Sul contribuíram para o segmento premium, impulsionados pela alta demanda por óleos de gergelim, perilla e farelo de arroz, valorizados por suas propriedades antioxidantes. A Austrália e a Nova Zelândia concentraram-se em nichos de mercado, oferecendo óleos de canola e girassol prensados a frio voltados para consumidores de maior poder aquisitivo. Esses mercados maduros estabelecem padrões de referência para rotulagem, fortificação e rastreabilidade, que mercados menores estão começando a adotar.
Mercado de Óleo Vegetal do Sul, Sudeste e Leste Asiático
Espera-se que a Índia cresça a um CAGR de 7,65% até 2031, tornando-se o mercado de crescimento mais rápido da região. Esse crescimento é apoiado por proteções tarifárias e uma iniciativa governamental no valor de Rs 10.100 crore destinada a dobrar a produção doméstica de oleaginosas para 25,45 milhões de toneladas até 2030-31. As políticas de biodiesel da Indonésia continuam a impulsionar a demanda, embora o crescimento esteja desacelerando à medida que estudos sobre compatibilidade com motores influenciam a transição das misturas de biodiesel B40 para B50. A Malásia prevê crescimento estável, com 95% de suas plantações esperadas para cumprir a certificação MSPO Versão 2 até o final de 2025, alinhando-se às regulamentações de desmatamento da UE. Projeta-se que a China apresente crescimento moderado, com o aumento da renda nas cidades menores equilibrando uma mudança em direção a métodos de cozimento com menor teor de gordura. O Japão e a Coreia do Sul estão experimentando crescimento mais lento, mas seu foco em produtos premium ajuda a manter as vendas em valor apesar dos volumes estagnados.
Mercado de Óleo Vegetal da ASEAN e do Sul da Ásia
Mercados emergentes como Vietnã, Filipinas e Singapura estão se tornando centros-chave de demanda, aproveitando acordos de livre comércio e logística portuária avançada para atuar como centros de transbordo e reexportação. A Tailândia ganhou destaque após a Organização Mundial da Saúde endossar sua proibição industrial de gorduras trans em 2024, incentivando refinadores locais a fornecer óleos reformulados em toda a região da Indochina. Bangladesh e Paquistão estão testemunhando um aumento nas importações devido ao crescimento populacional e ao aumento do consumo urbano de lanches, o que está expandindo sua base de mercado. Enquanto isso, Camboja e Laos estão abrindo novas oportunidades para óleos vegetais de marca em embalagens pequenas por meio do crescimento de pontos de venda de varejo moderno. Esses mercados em desenvolvimento estão se concentrando em embalagens flexíveis, tamanhos de sachê acessíveis e medidas de rastreabilidade para atender aos diversos requisitos regulatórios no mercado de óleo vegetal da Ásia-Pacífico.
Panorama regulatório
Os óleos vegetais vendidos na Ásia-Pacífico são regidos por uma combinação de padrões alimentares nacionais e referências regionais ou internacionais. O padrão Codex Alimentarius CXS 210-1999 (para óleos vegetais nomeados) é amplamente utilizado como ponto de ancoragem técnica em trabalhos regulatórios e em especificações comerciais, enquanto a ASEAN emitiu o Anexo II: Padrões da ASEAN para Contaminantes e Toxinas em Alimentos e Rações em janeiro de 2026. Esse anexo faz referência às estruturas do Codex para gorduras e óleos comestíveis para apoiar a harmonização e reduzir barreiras técnicas entre os mercados membros.
Na Índia, a Food Safety and Standards Authority of India (FSSAI) estabelece padrões de produtos e aditivos sob o Food Safety and Standards (Food Products Standards and Food Additives) Regulations, 2011, e continua a alterar os requisitos para óleos comestíveis por meio de atualizações e compêndios. Em julho de 2026, a FSSAI realizou uma consulta pública sobre o projeto de Food Safety and Standards (Food Products Standards and Food Additives) Amendment Regulations, 2026, abrangendo Óleos de Semente Menores e apêndices relacionados (prazo para comentários: 25 de julho de 2026). A consulta reforçou o foco de conformidade em especificações, rotulagem e insumos de processamento permitidos para óleos embalados e compradores industriais.
Análise da cadeia de valor
A cadeia de valor de óleos vegetais na Ásia-Pacífico começa com o cultivo de oleaginosas e de palma de óleo, com grande participação de pequenos produtores no Sudeste Asiático ao lado de grandes propriedades, antes de avançar para a moagem (para palma), a extração (para soja, canola e girassol) e, então, a refinação e fracionamento. Depois disso, os óleos fluem por meio de distribuição a granel e embalagens de consumo. A integração upstream-downstream é proeminente entre produtores e exportadores regionais, com modelos de plantação-usina-refinaria que abastecem tanto fabricantes de alimentos quanto canais industriais, enquanto mercados de destino como China e Índia dependem de terminais de importação, armazenamento e redes locais de refino e embalagem para atender à demanda de varejo, HoReCa e processamento de alimentos.
Decisões regulatórias e de política nos principais países de origem moldam os fluxos físicos e a formação de preços em toda a região. Na Indonésia, mudanças na administração de exportações e nos instrumentos fiscais se refletem na disponibilidade regional: a taxa de exportação de óleo de palma bruto aumentou de 10% para 12,5% em março de 2026, e em maio de 2026 o governo anunciou uma proposta de estrutura de exportação de porta única para recursos naturais estratégicos, começando pelo óleo de palma, a ser centralizada por meio da entidade estatal Danantara Sumberdaya Indonesia (detalhes de implementação pendentes). A distribuição downstream também é sensível a restrições logísticas, incluindo o congestionamento no porto de Kandla, na Índia, que provocou atrasos de vários dias em navios e risco de sobrestadia para refinarias e embaladoras dependentes de importação. Isso destacou a necessidade de portos de entrada diversificados, armazenamento de reserva e abastecimento flexível entre palma, soja e outros óleos.
Panorama Competitivo
O mercado de óleos vegetais da Ásia Pacífico é moderadamente fragmentado, com os comerciantes globais a continuarem a dominar a cadeia de abastecimento. No entanto, os intervenientes regionais, como a Wilmar International Ltd. e o COFCO Group, adotaram modelos de plantação à refinaria para reduzir custos e melhorar a eficiência. Em 2024, a Bunge expandiu as suas operações na Índia, adicionando capacidade de processamento de múltiplos óleos, assegurando flexibilidade e conformidade com os regulamentos de enriquecimento da Índia. A Olam Agri, um importante fornecedor de óleo de palma para a Índia e o Bangladesh, diversificou o seu fornecimento de Sumatra e Kalimantan para mitigar riscos. As empresas menores estão a concentrar-se em produtos orgânicos, prensados a frio e enriquecidos para atender aos consumidores que priorizam decisões de compra éticas.
As empresas no mercado estão a adotar estratégias como integração a montante em plantações, expansão a jusante em produtos de retalho com marca e a realização de fusões para alcançar escala. Os produtos de grau farmacêutico e oleoquímicos estão a experienciar o crescimento mais rápido, atraindo novos intervenientes para o mercado. As tecnologias emergentes, como a fermentação de precisão e a rastreabilidade digital, deverão provocar mudanças significativas a longo prazo. Os intervenientes estabelecidos estão a alavançar ferramentas avançadas como a aquisição impulsionada por IA, drones e imagens de satélite para reduzir os custos logísticos e melhorar as previsões de rendimento em toda a região.
Os avanços tecnológicos e as iniciativas estratégicas estão a moldar o panorama competitivo do mercado de óleos vegetais da Ásia Pacífico. As empresas estão cada vez mais focadas na sustentabilidade e na inovação para satisfazer as exigências em evolução dos consumidores e os requisitos regulamentares. Ao adotar tecnologias modernas e diversificar os seus portefólios de produtos, os intervenientes no mercado estão a posicionar-se para capitalizar as oportunidades de crescimento, ao mesmo tempo que abordam desafios como os riscos da cadeia de abastecimento e a conformidade com normas internacionais.
Líderes da Indústria de Óleos Vegetais da Ásia Pacífico
Wilmar International Ltd
COFCO Group
Musim Mas Holdings
Golden Agri-Resources Ltd
Fuji Oil Holdings Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Óleos Vegetais da Ásia-Pacífico
- Wilmar International Ltd
- COFCO Group
- Musim Mas Holdings
- Golden Agri-Resources Ltd
- Fuji Oil Holdings Inc
- Cargill Incorporated
- Bunge Limited
- Archer Daniels Midland (ADM)
- Olam International Ltd
- Sime Darby Plantation Berhad
- IOI Corporation Berhad
- PT Astra Agro Lestari Tbk
- Nisshin Oillio Group Ltd
- GrainCorp Limited
- Xiwang Foodstuffs Co., Ltd
- Ajinomoto Co., Inc
- K. S. Oils Limited
- Godrej Industries Ltd
- SVMA Agro Products
- AAK AB

Oportunidades de mercado e perspectivas futuras
Os aumentos de capacidade em refino, extração e gorduras especiais criam uma janela de oportunidade para fornecedores que visam aplicações alimentares de maior valor, como panificação, confeitaria e análogos lácteos, além dos óleos comestíveis a granel tradicionais. Essa direção já é visível em investimentos recentes, incluindo a expansão da Cargill em março de 2026 em sua unidade em Port Klang, Malásia, para adicionar uma linha de produção de gorduras especiais, e a Vietnam Agribusiness Limited (VAL) inaugurando uma segunda linha de extração de soja no Parque Industrial Phu My 1 em 10 de dezembro de 2025, com capacidade de 4.000 toneladas por dia. Juntos, esses movimentos expandem a disponibilidade local de óleos refinados e farelo para as indústrias de alimentos e rações downstream.
Para compradores de marca e industriais, a dependência de importações e a realocação de suprimentos impulsionada por políticas mantêm a segurança de fornecimento e a rastreabilidade no centro das decisões de compra. Na Índia, a Solvent Extractors Association of India relatou um aumento de 13% ano a ano nas importações de óleos vegetais, atingindo 7,94 milhões de toneladas entre novembro de 2025 e abril de 2026, reforçando a dependência sustentada de fornecimento externo e o espaço para programas de carga alinhados por origem, conformes e de entrega consistente. No lado upstream, investimentos em processamento vinculados a plantações, como o início do desenvolvimento pela Godrej Agrovet de um complexo integrado de palma de óleo em Telangana, em 113,5 acres, em julho de 2026, incluindo uma unidade de processamento, viveiro, centro de P&D e jardim de sementes, apontam para um caminho de alívio das restrições de matéria-prima, ao mesmo tempo em que apoiam ofertas diferenciadas, como óleos fortificados, de rótulo limpo e rastreáveis, para os canais de varejo e fabricação de alimentos.
Recent Industry Developments in Mercado de Óleos Vegetais da Ásia-Pacífico
- Julho de 2026: A Godrej Agrovet iniciou o desenvolvimento de um complexo integrado de palma de óleo em Telangana, Índia, abrangendo 113,5 acres e projetado para incluir uma unidade de processamento, viveiro, centro de P&D e jardim de sementes. O projeto apoia o desenvolvimento do fornecimento doméstico e melhora o controle sobre qualidade e rastreabilidade para aplicações downstream de óleos comestíveis e ingredientes.
- Junho de 2026: A Wilmar International anunciou uma joint venture 50:50 com o Tropical General Investments Group (TGI Group) para integrar as operações de óleo de palma, gorduras especiais e negócios alimentícios na Nigéria e na República do Benim. Embora geograficamente fora da Ásia-Pacífico, o movimento expande a plataforma global de gorduras especiais e ligada à palma da Wilmar, fortalecendo escala, opcionalidade de compras e know-how de produtos que influenciam sua oferta de fornecimento e clientes na Ásia-Pacífico.
- Julho de 2024: A Apical iniciou a construção de uma nova refinaria de óleo de palma bruto e planta de fracionamento em Padang, Indonésia, com capacidade de refino de 3.500 MT por dia e capacidade de fracionamento de 3.000 MT por dia. A capacidade downstream adicional apoia frações de maior valor para a fabricação de alimentos e aumenta a profundidade de refino regional, alinhada tanto à demanda comestível quanto à absorção industrial impulsionada por políticas.


Mercado de Óleos Vegetais da Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este dimensionamento, o mercado inclui as receitas geradas por óleos vegetais comercializados em toda a Ásia-Pacífico para uso alimentar e para uso não alimentar (incluindo biodiesel). O total reflete o valor dos óleos comumente negociados e vendidos por canais comerciais nos países abrangidos.
Exclusões do escopo: Exclui gorduras animais, serviços de coleta e reciclagem de óleo de cozinha usado, e margens de preço no varejo além da primeira venda comercial.
Visão Geral da Segmentação
- Por Tipo de Produto
- Óleo de Palma
- Óleo de Soja
- Óleo de Colza
- Óleo de Girassol
- Óleo de Oliveira
- Outros
- Por Aplicação
- Aplicações Alimentares
- Transformação Alimentar
- HoReCa
- Retalho
- Aplicações Não Alimentares
- Biodiesel
- Cuidados Pessoais e Cosméticos
- Alimentação Animal
- Outros
- Aplicações Alimentares
- Por País
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Indonésia
- Tailândia
- Vietname
- Filipinas
- Malásia
- Singapura
- Nova Zelândia
- Restante da Ásia Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o contexto central de oferta e demanda e para garantir que nossas premissas estejam alinhadas com os desenvolvimentos de comércio e processamento em toda a Ásia-Pacífico. Revisamos dados públicos de produção e área, indicadores de esmagamento e refino, e fluxos comerciais para compreender onde os volumes estão se expandindo e onde estão se contraindo.
Os tipos de fontes utilizados incluíram publicações e conjuntos de dados sem acesso pago, como FAOSTAT, UN Comtrade, relatórios de Oleaginosas e Produtos do USDA, publicações do Conselho de Óleo de Palma da Malásia e estatísticas de biocombustíveis da Agência Internacional de Energia, além de ministérios da agricultura de cada país quando disponíveis. Também verificamos relatórios anuais de empresas, apresentações para investidores e imprensa setorial confiável para validar adições de capacidade, comentários sobre utilização de plantas e comportamento de preços. Para o preenchimento de lacunas sobre divisões financeiras de empresas e atividade de patentes, utilizamos seletivamente assinaturas pagas de bases de dados financeiras e de patentes. Essas fontes documentais não são exaustivas, e muitos outros documentos e conjuntos de dados públicos também foram consultados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado para testar as premissas documentais e alinhar o modelo com a forma como o comércio, o processamento e as compras a jusante realmente operam na região. Conversamos com refinadores, traders, importadores, fabricantes de alimentos, compradores do setor de alimentação fora do lar e partes interessadas ligadas ao biodiesel nos principais países da Ásia-Pacífico, de modo que os sinais de demanda, o mix de canais e as práticas de precificação pudessem ser verificados de forma cruzada. O feedback foi utilizado para confirmar quais óleos são substituídos na prática, com que frequência os contratos são reprecificados e onde volumes informais ou spot podem distorcer os números gerais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 13% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 30% |
| Participantes menores: 18% | Gerentes: 57% |
Dimensionamento e Previsão do Mercado
O mercado foi construído utilizando uma abordagem de cima para baixo, na qual os sinais de equilíbrio entre consumo e oferta regional foram reconstruídos a partir de fluxos de produção, importação e exportação, além de indicadores de esmagamento de oleaginosas e refino, que foram então convertidos em valor utilizando preços representativos. Para manter os totais realistas, corroboramos o resultado com verificações seletivas de baixo para cima, como volume amostrado por tipo de óleo multiplicado pelos preços médios de venda observados, e então ajustamos para diferenças conhecidas de canal e de nível de país.
Os insumos utilizados no modelo incluíram volumes de produção e comércio de óleos vegetais, capacidade de esmagamento de oleaginosas, adições de capacidade de refino, direção de mistura e mandatos de biodiesel, e o diferencial entre os principais preços de referência de óleos que impulsiona a substituição entre óleos de palma, soja, canola e girassol. Onde os dados de cada país não se alinhavam claramente entre as fontes, as lacunas foram tratadas por meio de reconciliação comercial do período mais próximo, alinhando então o resultado com o feedback das entrevistas sobre uso doméstico versus excedente exportável.
Para as previsões, foi utilizada análise de cenários para que a demanda possa ser estendida usando um caso base e dois casos de sensibilidade vinculados a variáveis que os profissionais puderam validar, principalmente o momentum do consumo alimentar, o impulso político para biocombustíveis e as relações de preços esperadas entre óleos substitutos. O caminho de previsão final foi selecionado somente após verificar que permanece consistente com os cronogramas de expansão de capacidade e a disponibilidade comercial realista.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo foram verificados em relação a sinais independentes, como a dependência de importações de cada país, a direção da utilização do esmagamento e a disponibilidade per capita implícita de óleos comestíveis, antes de os totais serem finalizados. As variações foram revisadas país a país e, se uma oscilação parecesse grande demais em relação a mudanças de política conhecidas ou choques de preços, o conjunto de premissas era reaberto e as entrevistas relacionadas eram revisitadas.
Antes da aprovação final, o trabalho passa por uma revisão analítica em múltiplas etapas, na qual os cálculos são verificados novamente, as conversões de unidades e moedas são validadas e os movimentos ano a ano são analisados em busca de valores discrepantes. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como uma mudança significativa de mandato, uma grande interrupção de fornecimento ou um ciclo de preços excepcional. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Óleos Vegetais da Ásia-Pacífico da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para óleos vegetais da Ásia-Pacífico podem variar consideravelmente, mesmo quando o rótulo do tema parece o mesmo. As diferenças geralmente decorrem do que é contabilizado como óleo vegetal, de como o uso não alimentar é tratado e de se os valores são construídos a partir de sinais de comércio e produção ou de proxies de gastos no varejo.
A principal lacuna decorre de se o número é construído no nível da primeira venda comercial versus o nível de gastos do consumidor, e a Mordor Intelligence trata o mercado como o valor dos óleos vegetais vendidos nos países da Ásia-Pacífico abrangidos para uso alimentar e não alimentar, sem adicionar margens de varejo a jusante. Outros números também podem divergir porque algumas estimativas incorporam gorduras e óleos mais amplos, aplicam um preço médio regional único a misturas de óleos muito diferentes, ou mantêm cronologias de moeda e tabelas de preços mais antigas que não refletem as tendências de substituição mais recentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 203,91 bilhões de USD (2025) | |
| Regional Consultancy A | 87,69 bilhões de USD (2025) | Escopo frequentemente mais restrito que pode tender para óleos comestíveis embalados e canais selecionados, o que pode excluir uma grande parcela do comércio a granel, da demanda industrial ou dos fluxos transfronteiriços que são relevantes na Ásia-Pacífico. |
| Industry Blog B | 40,29 bilhões de USD (2021) | Tipicamente utiliza uma estrutura exclusiva de óleos comestíveis com um ano base mais antigo, e os valores podem estar ancorados em medições de mercado ao consumidor que não correspondem à precificação do comércio atacadista e à inclusão da demanda não alimentar. |
A comparação mostra principalmente que as escolhas de escopo e de camada de precificação impulsionam a dispersão mais do que simples diferenças matemáticas. Quando o modelo está vinculado a sinais rastreáveis de oferta e demanda e, em seguida, verificado de forma cruzada com entrevistas sobre substituição e reprecificação de contratos, o resultado torna-se mais fácil de reproduzir e atualizar à medida que as condições mudam.


Principais Questões Respondidas no Relatório
Qual é a dimensão do mercado de óleos vegetais da Ásia Pacífico em 2026?
Está avaliado em USD 216,41 mil milhões em 2026 e tem projeção de crescer para USD 291,35 mil milhões até 2031.
Qual produto cresce mais rapidamente na região?
Prevê-se que o óleo de girassol registe um CAGR de 7,27%, o mais rápido entre os principais tipos de óleo.
Por que razão o mercado da Índia está a expandir-se rapidamente?
O crescimento populacional, a proteção tarifária e um plano de INR 10.100 crore para duplicar a produção doméstica de oleaginosas impulsionam a Índia a um CAGR de 7,65%.
O que impulsiona a procura não alimentar de óleos vegetais?
Os mandatos governamentais de biodiesel, como o B40 da Indonésia, absorvem volumes consideráveis de palma e apoiam as aplicações oleoquímicas e farmacêuticas.
Página atualizada pela última vez em:



