
Tamanho e Participação do Mercado de Realidade Estendida (XR)
Análise do Mercado de Realidade Estendida (XR) por Mordor Intelligence
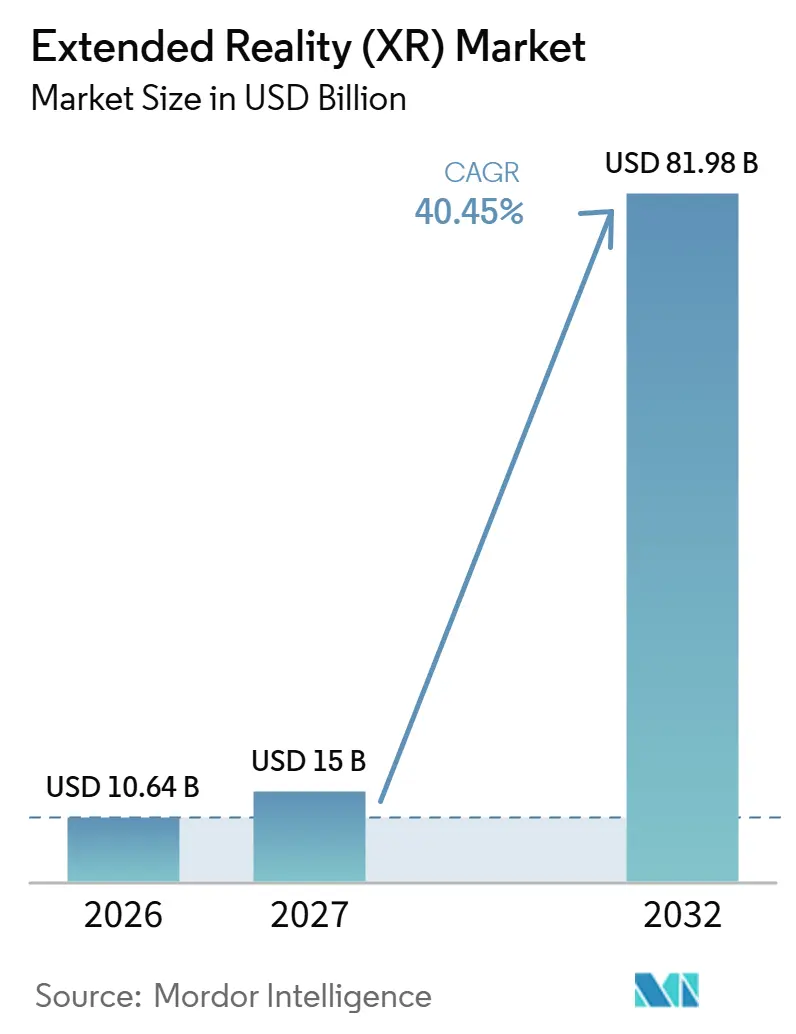
O tamanho do mercado de realidade estendida (XR) é estimado em 10,64 bilhões de USD em 2026 e tem projeção de atingir 15 bilhões de USD em 2027, chegando a 81,98 bilhões de USD até 2032, crescendo a um CAGR de 40,45% de 2027 a 2032.
Os gêmeos digitais industriais e o treinamento colaborativo conectam interfaces imersivas a tarefas operacionais, criando demanda por desenvolvimento e implantação de aplicações. Nos Estados Unidos, o treinamento em realidade virtual (RV) vincula instalações de headsets à instrução institucional em locais operacionais. A realidade aumentada (RA) baseada em smartphone amplia o acesso por meio de dispositivos qualificados, criando um caminho paralelo para aplicações que não exigem displays vestíveis. Os custos de equipamentos e o desconforto em sessões prolongadas podem desacelerar a adoção de headsets, oferecendo aos fornecedores uma abertura comercial em implementação e treinamento integrados a sistemas que atendem a tarefas operacionais específicas.
Principais Conclusões do Relatório
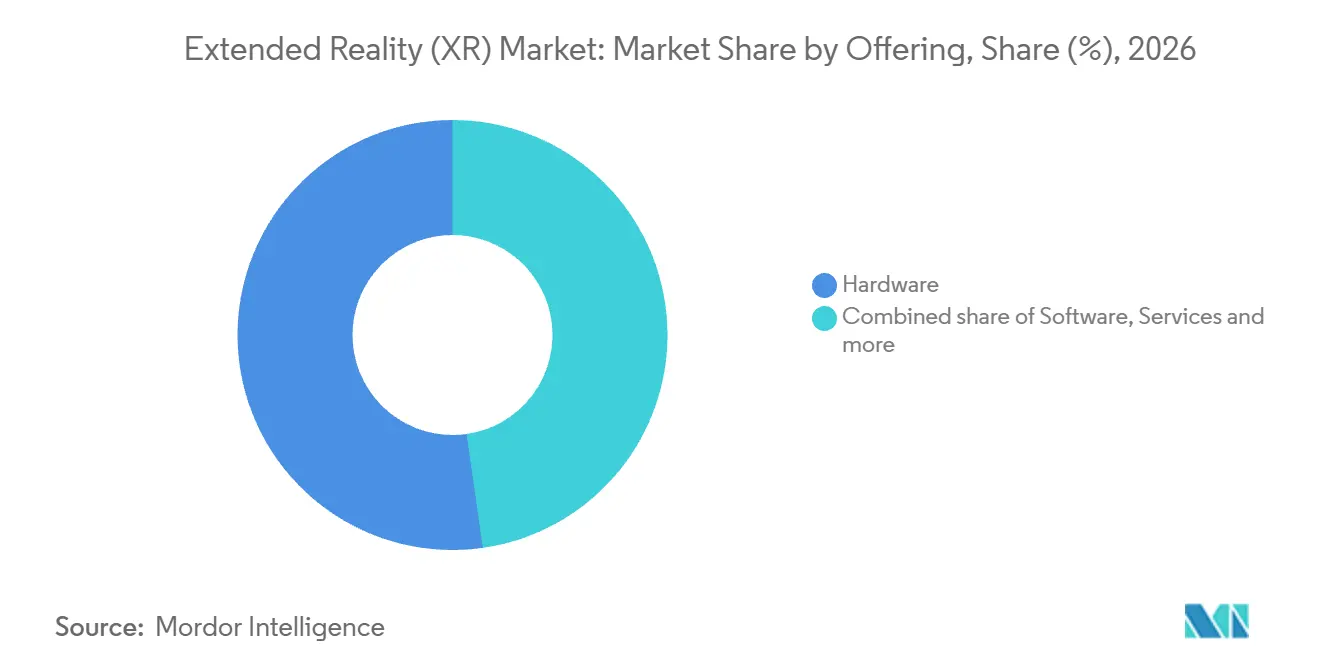
- Por oferta, o hardware liderou com uma participação de 52,25% no mercado de realidade estendida (XR) em 2026, enquanto os serviços têm previsão de crescimento mais rápido, com um CAGR de 40,9% de 2027 a 2032.
- Entre os tipos de dispositivos, os displays montados na cabeça (com fio, autônomos) detiveram a maior participação, com 41,78% da receita de XR em 2026, e outros dispositivos têm projeção de ser o segmento de crescimento mais rápido, com um CAGR de 41,7% de 2027 a 2032.
- Entre as tecnologias, a realidade aumentada (RA) liderou com uma participação de 42,77% do tamanho do mercado de realidade estendida (XR) em 2026 e tem previsão de crescimento mais rápido, com um CAGR de 41,2% de 2027 a 2032.
- Entre os setores de usuários finais, jogos e entretenimento lideraram com 38,21% da receita de XR em 2026, enquanto saúde e ciências da vida têm previsão de crescimento mais rápido, com um CAGR de 40,7% de 2027 a 2032.
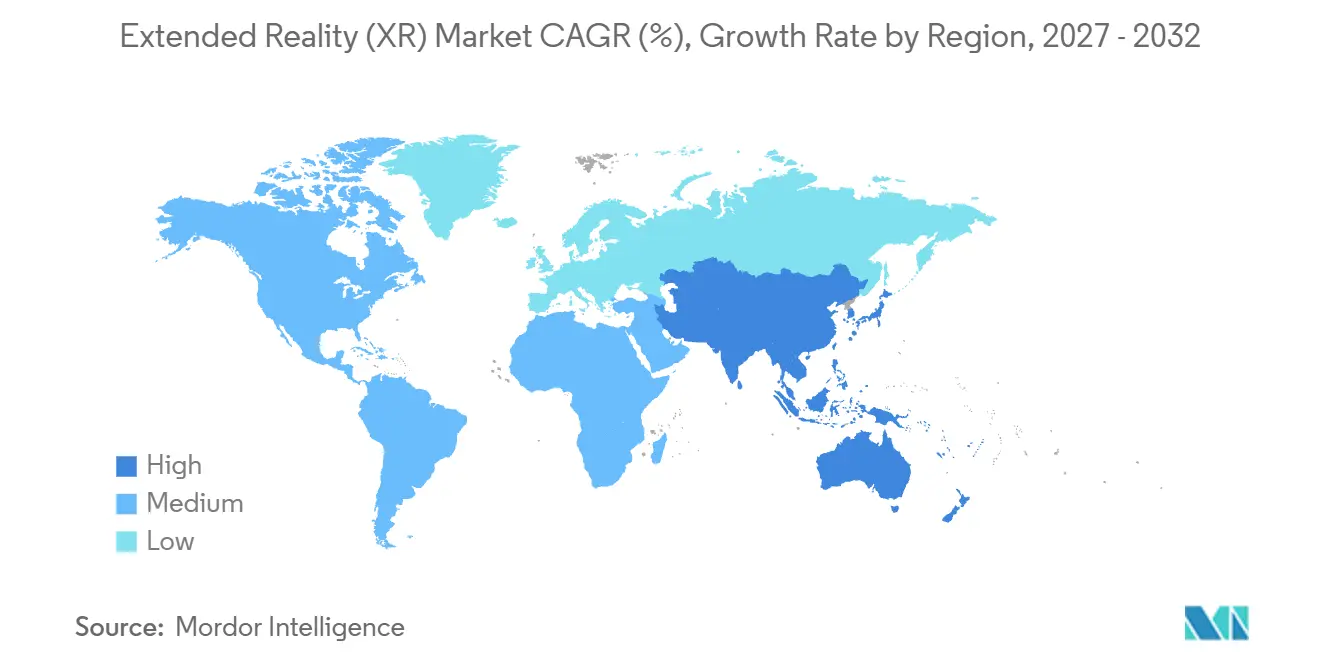
- Entre as regiões, a América do Norte foi a maior região com 36,37% da receita de XR em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento mais rápido, com um CAGR de 41% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Realidade Estendida (XR)*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da cobertura 5G e sinergia com computação de borda | +10% | Europa, Ásia-Pacífico e Américas | Médio prazo (2 a 4 anos) |
| Maior integração de XR em estruturas de gêmeos digitais e Indústria 4.0 | +12% | Estados Unidos da América | Médio prazo (2 a 4 anos) |
| Crescente demanda empresarial por treinamento remoto imersivo | +11% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Integração em massa de sensores espaciais em smartphones | +9% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Financiamento governamental para P&D relacionado ao metaverso | +5% | Estados-membros da União Europeia | Longo prazo (≥ 4 anos) |
| Adoção de padrões abertos de XR reduzindo a dependência de fornecedores | +4% | Estados Unidos, Reino Unido e Japão | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da cobertura 5G e sinergia com computação de borda
O alcance da rede amplia o público potencial para serviços de XR que podem compartilhar o processamento entre um dispositivo e a rede. A UIT informou que a cobertura 5G atingiu 55% da população mundial em 2025. O relatório técnico de 2025 da 3GPP descreve como as aplicações de XR podem se beneficiar do processamento de borda, incluindo geração e renderização de cenas. A UIT situou a cobertura 5G em 74% da população na Europa, 70% na Ásia-Pacífico e 60% nas Américas em 2025. Esse alcance de rede fornece uma base de entrega para renderização assistida por borda no mercado de XR, onde as aplicações adotam a arquitetura proposta.
Maior integração de XR em estruturas de gêmeos digitais e Indústria 4.0
O planejamento de fábricas cria demanda por interfaces imersivas que ajudam os engenheiros a identificar problemas antes do início da produção. Em maio de 2025, a Stellantis informou que sua implantação de RV havia identificado e resolvido potenciais problemas na linha de montagem antes da produção. O laboratório de RV da montadora também integrou gêmeos digitais. O resultado relatado estabelece um uso de pré-produção para a RV, enquanto os gêmeos digitais formam outra capacidade dentro do laboratório. Os fornecedores do setor de realidade estendida que vendem para o planejamento de fábricas encontram compradores na fase de engenharia, quando os problemas de montagem podem ser resolvidos antes que uma linha entre em produção.
Crescente demanda empresarial por treinamento remoto imersivo
O ensaio compartilhado torna o treinamento remoto imersivo uma forma de desenvolver a prática em equipe paralelamente à instrução individual. O relatório de 2026 da Varjo sobre XR em treinamento de simulação identificou o treinamento multiusuário ou conjunto como uma prioridade entre os respondentes do setor de treinamento em simulação. Separadamente, a Vertex Solutions concluiu a implantação de 25 dispositivos de treinamento em realidade mista T-38 em 4 bases de treinamento de pilotos da Força Aérea dos EUA em 2026. A implantação em múltiplos locais estabelece uma base física para instrução imersiva, enquanto as prioridades dos respondentes identificam uma necessidade separada para exercícios conjuntos. Como a Varjo constatou que o treinamento imersivo é mais eficaz quando complementa simuladores tradicionais e exercícios ao vivo, a abertura comercial para fornecedores de simulação reside em integrar conteúdo de exercícios conjuntos nesses fluxos de treinamento já estabelecidos, em vez de substituí-los, criando oportunidades de crescimento para o mercado de realidade estendida.
Integração em massa de sensores espaciais em smartphones
A RA baseada em smartphone amplia o canal de distribuição potencial para conteúdo imersivo além dos headsets dedicados, refletindo as tendências do mercado de XR em direção a experiências mais acessíveis baseadas em smartphones. O ARCore do Google utiliza câmeras de smartphone e sensores inerciais para rastrear a posição e compreender o ambiente em uma ampla variedade de smartphones Android qualificados. Isso oferece aos desenvolvedores uma interface espacial construída em torno das capacidades dos smartphones compatíveis. Separadamente, a Snap relatou mais de 9 bilhões de usos diários de Lentes de RA na câmera do Snapchat em média no primeiro trimestre de 2026.[1] Essa atividade baseada em câmera demonstra a escala que as experiências de RA acessíveis podem alcançar, enquanto o rastreamento por smartphone fornece um mecanismo para aplicações espaciais. Os fornecedores de dispositivos vestíveis enfrentam uma tarefa específica de diferenciação quando a RA baseada em câmera já alcança os usuários por meio de smartphones.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos iniciais de óptica e processadores de alta fidelidade | -4.5% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Enjoo de movimento e limitações ergonômicas para o usuário | -3% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Lacunas de privacidade de dados em análises de rastreamento ocular e manual | -2% | Estados Unidos da América | Médio prazo (2 a 4 anos) |
| Ecossistema fragmentado de ferramentas de criação de conteúdo | -1% | Estados-membros da União Europeia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos iniciais de óptica e processadores de alta fidelidade
Os gastos iniciais com hardware tornam o varejo imersivo uma decisão de acesso, além de uma decisão de conteúdo. Entrevistas com especialistas relatadas em um estudo de 2025 identificaram os custos de aquisição de equipamentos de RV e as compras iniciais de headsets como obstáculos para varejistas que consideram as compras em RV.[2] Em entrevistas realizadas no início de 2025, a grande maioria dos especialistas apontou os custos dos headsets como um grande desafio para a adoção, e um entrevistado afirmou que o preço de 3.499 USD do Apple Vision Pro poderia afastar potenciais compradores. As experiências em loja exigem que os varejistas equipem a instalação, enquanto o acesso doméstico à RV depende de os clientes possuírem headsets. Isso divide o ônus comercial entre a empresa que fornece o equipamento e o comprador que se espera que o possua. Transferir as compras em RV para fora da loja transfere o requisito do headset para os clientes, em vez de eliminar o custo de adoção.
Enjoo de movimento e limitações ergonômicas para o usuário
Sessões prolongadas de XR tornam a tolerância física parte do argumento comercial para aplicações imersivas sustentadas. Em aplicações que exigem uso prolongado, o peso, o equilíbrio e o conteúdo de imagem virtual do headset podem causar desconforto físico e visual, tensão muscular e náusea. Isso limita a confiança com que um operador pode tratar o tempo adicional com headset como instrução utilizável adicional. O conteúdo que exige imersão contínua enfrenta, portanto, uma barreira de adoção diferente de uma experiência que os usuários podem interromper facilmente. Em 15 de outubro de 2025, a Apple apresentou um Vision Pro aprimorado com uma Faixa Dupla de Malha com contrapeso, destinada a melhorar o conforto, o equilíbrio e a estabilidade. O equilíbrio de peso por si só não pode estabelecer a adequação para uso prolongado quando as imagens virtuais também podem causar desconforto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Realidade Estendida (XR)
Por Oferta:
Escala de Hardware e Compromissos de ServiçoO hardware representou uma participação de 52,25% no tamanho do mercado de realidade estendida (XR) em 2026. No quarto trimestre de 2025, a Vuzix recebeu e atendeu quase 1 milhão de USD em pedidos de acompanhamento de kits de óculos inteligentes AR M400 personalizados de um grande varejista online. No segundo trimestre de 2026, também expandiu as implantações do M400 nos centros de distribuição da Amazon. Os pedidos de acompanhamento e as implantações expandidas da Amazon tornam as compras adicionais dentro de operações de armazém já estabelecidas uma fonte concreta de negócios de hardware.
Os serviços devem ser o segmento de crescimento mais rápido, com um CAGR de 40,9% de 2027 a 2032. Em 7 de agosto de 2025, o Departamento de Segurança Pública do Texas concedeu à Operator XR LLC, subsidiária americana integral da xReality Group Limited, um contrato para licenças OP-2 e sistemas de treinamento em RV. O contrato incluiu implementação, treinamento e 2 anos de suporte.[3] Mais 3 anos de suporte foram opcionais, com a opção exercível no exercício fiscal de 2028, de acordo com a atualização dos resultados do exercício fiscal de 2026 do fornecedor. A implementação garante o engajamento inicial, enquanto o prazo de suporte opcional deixa a receita de serviços posterior dependente da decisão de renovação do comprador.



Por Tipo de Dispositivo:
Headsets Lideram à Medida que a Interação Especializada se ExpandeDisplays montados na cabeça (com fio, autônomos) representaram uma participação de 41,78% no mercado de realidade estendida (XR) em 2026. A Meta afirmou que seu ecossistema Quest atingiu um número recorde de usuários únicos em 2025. A participação existente no ecossistema oferece aos provedores de aplicações um público que já utiliza o formato do dispositivo, o que pode apoiar o conteúdo desenvolvido em torno de seu modelo de interação.
Outros dispositivos devem ser o segmento de crescimento mais rápido, com um CAGR de 41,7% de 2027 a 2032. A Virtuix Holdings Inc. reportou que os novos pedidos do sistema Omni One aumentaram 72% no trimestre encerrado em 30 de junho de 2026, em comparação com o trimestre do ano anterior. Suas esteiras omnidirecionais suportam caminhada e corrida em aplicações de RV, adicionando locomoção à interação imersiva. Os displays head-up atendem a aplicações veiculares, com a Jiangsu New Vision Automotive Electronics reportando vendas de 180.000 unidades CyberVision AR-HUD em 2025.

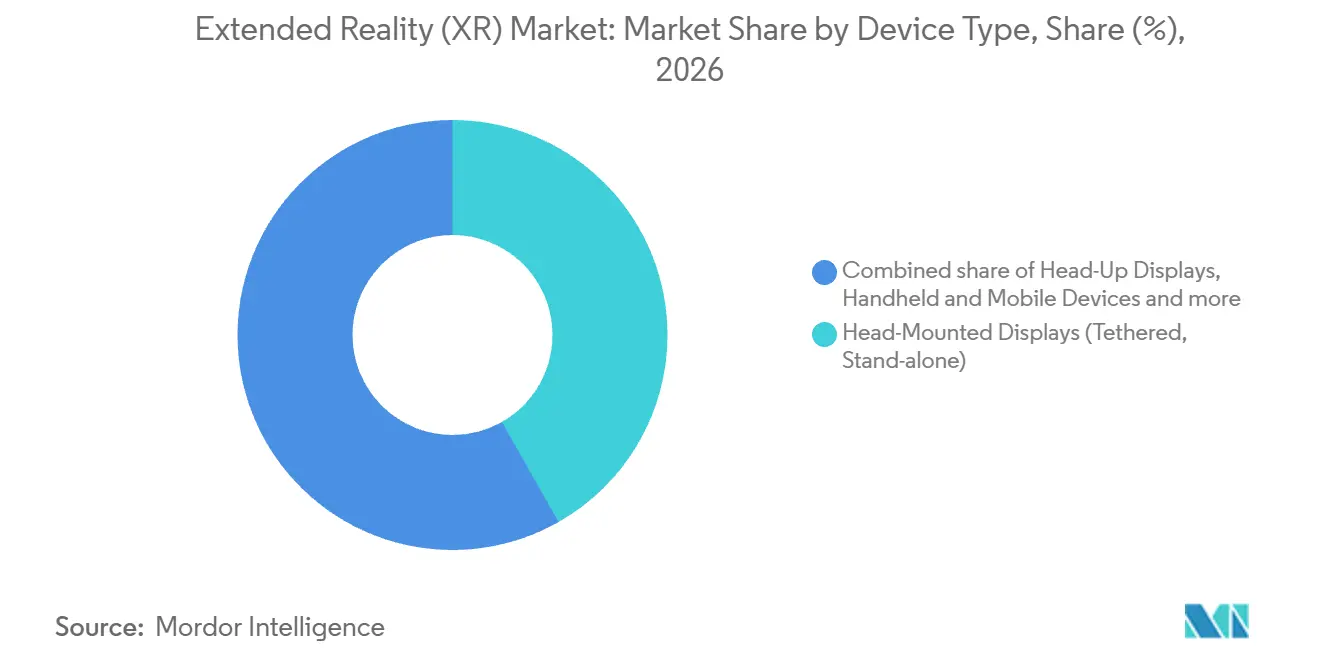
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Tecnologia:
Demanda por RA Encontra a Execução de ManufaturaA realidade aumentada (RA) foi o maior segmento com 42,77% da receita em 2026 e deve ser o segmento de crescimento mais rpido, com um CAGR de 41,2% de 2027 a 2032. A Rokid reportou 300.000 pedidos em 2025 para os Rokid Glasses, seu produto de óculos inteligentes com IA e RA. A empresa afirmou que 30% a 40% dos pedidos foram adiados para 2026 devido à capacidade de produção insuficiente, colocando parte da oportunidade comercial atrás de uma restrição de fabricação.
A realidade virtual (RV) apoia os empregadores na distribuição de instrução imersiva em suas próprias operações. Até 28 de fevereiro de 2025, a Jotun havia enviado 70 conjuntos de RV de sua sede na Noruega para instalações de produção e escritórios regionais em todo o mundo para treinamento em rotinas básicas de funcionários. Onde os locais ensinam a mesma rotina, o conteúdo de treinamento pode ser reutilizado em diferentes locais, aumentando seu público potencial sem exigir uma aplicação diferente para cada headset.
Por Setor de Usuário Final:
Receitas de Conteúdo e Prática Clínica Moldam a AdoçãoJogos e entretenimento detinham uma participação de 38,21% no mercado de realidade estendida em 2026, tornando-se o maior segmento. O diretor de jogos da Meta relatou que mais de 100 títulos em sua loja geraram receita bruta superior a 1 milhão de USD em 2025. Os tipos de jogos que atingiram esse patamar foram diversos, segundo a Meta. Isso oferece aos desenvolvedores um ponto de referência comercial no nível do título, onde a diferenciação pode advir da seleção de uma experiência e de um público dentro do mesmo ecossistema de dispositivos. A Meta também afirmou que a receita bruta da Horizon Store cresceu apenas muito ligeiramente em 2025 em relação a 2024, um ano de lançamento de novo headset, situando as receitas desses títulos dentro de uma loja com crescimento lento.
Saúde e ciências da vida são projetadas como o segmento de crescimento mais rápido, com um CAGR de 40,7% de 2027 a 2032. Em junho de 2026, o Bergen New Bridge Medical Center em Paramus, Nova Jersey, lançou o treinamento de enfermagem Osso VR para integração e prática de procedimentos, incluindo inserção de acesso venoso e trocas de curativo de cateter central. O NHS Trust do Hospital Princess Alexandra também assinou um contrato de acesso à plataforma Oxford Medical Simulation Limited por um ano para um requisito de treinamento de escola de fundação, cobrindo o período de 12 de agosto de 2025 a 11 de agosto de 2026. Ambas as aplicações vinculam a XR à instrução médica definida, oferecendo aos fornecedores uma aplicação ancorada na prática de habilidades e no acesso estruturado. O prazo de um ano do Princess Alexandra encerrou-se em 11 de agosto de 2026, deixando a receita recorrente da plataforma dependente de um novo acordo de acesso.
Análise Geográfica
Mercado de Realidade Estendida (XR) na América do Norte
A América do Norte representou 36,37% do tamanho do mercado de realidade estendida (XR) em 2026, tornando-se a maior geografia. Na primavera de 2025, a Força Aérea dos EUA encomendou 31 dispositivos aprimorados de treinamento imersivo para Fundamentos de Caça-Bombardeiro, destinados a apoiar instrução de alta fidelidade para 500 alunos anualmente. A Unidade de Inovação em Defesa fez a transição da Vertex Solutions e da Metrea Simulations para contratos de produção para esse requisito de treinamento. Como o pedido foi dimensionado para o rendimento anual declarado de alunos, os fornecedores enfrentam um requisito de entrega de produção vinculado a um programa de treinamento definido.
Mercado de Realidade Estendida (XR) da Ásia-Pacífico
A Ásia-Pacífico tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 41% de 2027 a 2032. A Administração Nacional de Cinema da China apoiou exibições públicas de filmes em RV em cinemas e outros edifícios permanentes que atendem aos padrões nacionais de segurança por meio de seu aviso de 2025. Os cinemas podem se registrar junto à autoridade cinematográfica aprovadora, outros locais qualificados podem solicitar uma licença comercial de exibição de filmes, e os locais que detêm ou solicitam essa licença devem se conectar ao sistema nacional de bilheteria de cinema. Conteúdo, terminais, software de reprodução e locais devem atender aos padrões técnicos nacionais. A abertura comercial combina a operação de locais com conteúdo compatível e integração de reprodução, permitindo que os fornecedores de equipamentos concorram pela instalação de exibição como um sistema.
América do Sul, Europa e Oriente Médio e África apresentam diferentes usos institucionais, que vão desde rotinas industriais até treinamento formal de pilotos e ensaio clínico. A Nestlé lançou sua plataforma NesVerso habilitada por RV e IA em Caçapava, no Brasil, em abril de 2025, com manutenção autônoma como o primeiro curso. A BRUNNER Elektronik da Suíça obteve, em junho de 2025, qualificação conforme os padrões da Agência da União Europeia para a Segurança da Aviação para o NOVASIM MR DA42 equipado com Varjo, um Treinador de Procedimentos de Voo e Navegação Nível II que replica o Diamond DA42 para horas de treinamento civil reconhecidas. O Centro Especializado Rei Faisal de Hospital e Pesquisa da Arábia Saudita relatou, em junho de 2025, que sua divisão de Assuntos Acadêmicos e de Treinamento estava implantando RV para ensaio clínico, desde cuidados de emergência até planejamento cirúrgico. A qualificação europeia vincula a RM a créditos de treinamento reconhecidos, enquanto os exemplos da fábrica e do hospital enfatizam o ensaio específico de tarefas, criando diferentes requisitos de conteúdo e implementação.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de fornecedores que comercializam hardware de XR conectado e software associado. Os Estados Unidos fornecem caminhos condicionais de operação em 6 GHz, enquanto o Brasil e a Alemanha aplicam estruturas de equipamentos a produtos cobertos. O padrão recomendado de RA portátil da China e as orientações de háptica de XR fornecem referências técnicas específicas para produtos. A China também exige que fabricantes ou importadores de equipamentos de transmissão de rádio destinados à venda ou uso doméstico solicitem aprovação de tipo, exceto para equipamentos de curta distância de micropotência.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China |
|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comunicações | Agência Nacional de Telecomunicações (Anatel) | Bundesnetzagentur | Administração Nacional de Padrões da China |
| Instrumentos ou diretrizes principais | FCC 24-125; FCC 26-1, em vigor a partir de 27 de abril de 2026 | Resolução 715/2019 conforme alterada pela Resolução 780/2025 | FuAG e EMVG; disposições aplicáveis da Lei de IA | GB/T 45286-2025 recomendado; orientação GB/Z 202-2026 |
| Efeito comercial | Acesso à faixa de 6 GHz para dispositivos de potência muito baixa cobertos ou de potência variável com geofencing, sujeito a condições específicas por classe | Homologação antes do uso ou venda de produtos de telecomunicações cobertos; aprovação pré-importação onde os procedimentos exigem | Conformidade de rádio e compatibilidade eletromagnética; obrigações de IA onde o sistema se enquadra no escopo | Referências técnicas para RA portátil e háptica de XR baseada em modelo |
| Atratividade da política atual | Alta | Média | Média | Média |
| Direção futura da atratividade da política | Flexibilização | Sem alteração | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | ||||
A atratividade dos Estados Unidos se beneficia da permissão de 27 de abril de 2026 para operação de potência variável com geofencing nas faixas U-NII-5 e U-NII-7, adicionando uma rota de design sob requisitos de geofencing e proteção contra interferências. As alterações do Brasil sob a Resolução 780/2025 entraram em vigor em dezembro de 2025, tornando os vendedores e plataformas digitais envolvidos em vendas de telecomunicações cobertas solidariamente responsáveis, inclusive pela divulgação e verificação do código de homologação, e o procedimento de homologação pré-importação da Anatel sob o Ato 18.086/2025 entrou em vigor em 25 de maio de 2026, portanto ambas as mudanças já estão em vigor e a Anatel registra sua revisão da Resolução 715 como encerrada, sustentando uma leitura de Sem alteração. As fases condicionais da Lei de IA da Alemanha se aplicam em 2 de dezembro de 2027 para sistemas de alto risco especificados no Anexo III e em 2 de agosto de 2028 para IA de alto risco incorporada em produtos regulamentados cobertos pelo Anexo I. A classificação Média da China reflete a aprovação condicional de rádio, enquanto a transição de banda ultralarga (UWB) de 1º de agosto de 2025 permite que equipamentos previamente aprovados sejam vendidos e usados até a retirada, sustentando Sem alteração para fornecedores que mantêm esses projetos.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de dispositivos, o desenvolvimento de aplicações e os serviços de implantação, com diferentes etapas capturando receitas por meio de vendas de equipamentos, acesso a software e suporte contratado. A Unity vende assinaturas Pro pagas que incluem ferramentas para criar aplicações espaciais 3D para o Apple Vision Pro. A Operator XR LLC, subsidiária americana integral da xReality Group Limited, integra implementação, treinamento e suporte a sistemas de treinamento em RV.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de dispositivos | Marcas de headset como Meta Platforms Inc. (Reality Labs) e Samsung Electronics Co. Ltd. | Vendas de headsets | Coordenação da configuração do dispositivo e da plataforma | Validar as configurações da plataforma antes da implantação da aplicação |
| Desenvolvimento de aplicações de XR | Provedores de software de XR como Unity Technologies Inc. e PTC | Assinaturas pagas de ferramentas de desenvolvimento, como Unity Pro | Esforço de validação em dispositivos-alvo | Reutilizar conteúdo principal e testar interações específicas do dispositivo |
| Implantação e suporte | Fornecedores de sistemas de XR como Operator XR LLC, subsidiária americana integral da xReality Group Limited | Pagamentos contratuais por implementação, treinamento e suporte integrados | Configuração específica da aplicação e treinamento de usuários | Organizar a implementação e treinar os usuários antes da entrega |
| Fonte: Mordor Intelligence | ||||
As assinaturas de ferramentas de software e os contratos de implementação integrados monetizam diferentes capacidades em torno do processo de implantação de XR. As ferramentas de desenvolvimento cobrem múltiplas plataformas-alvo, enquanto a implementação e o treinamento atendem ao uso operacional do cliente. Quando a implementação e o suporte estão incluídos em um contrato de sistema, a expertise em implantação passa a fazer parte do que os fornecedores vendem, de modo que a disponibilidade do produto por si só não completa a oferta comercial.
Cenário Competitivo
Concentração do Mercado
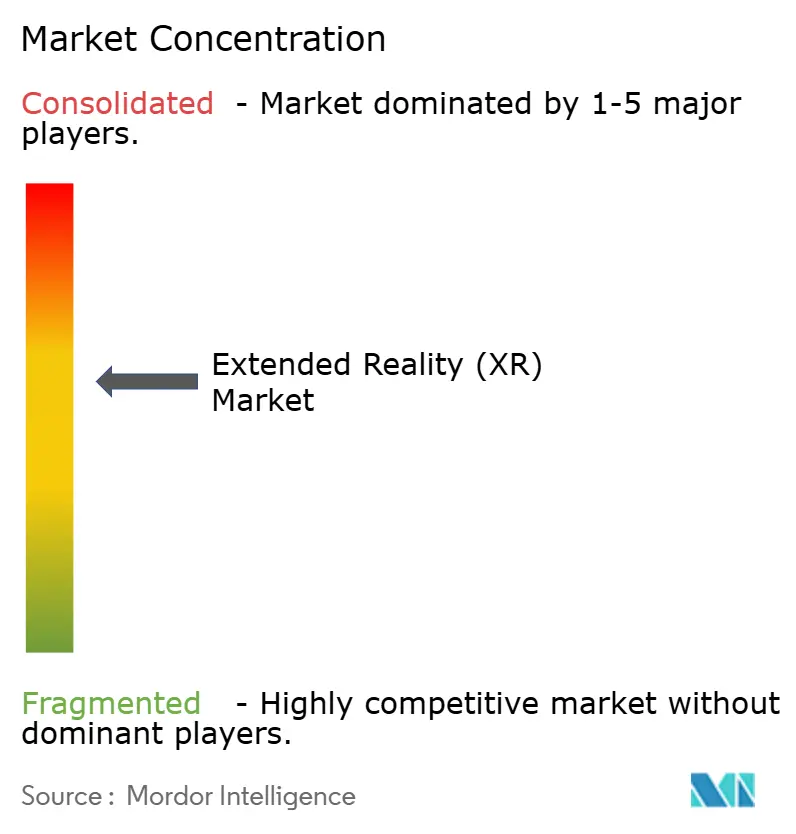
A concorrência é moderadamente concentrada no nível de plataforma, com grandes empresas de tecnologia abrangendo processamento, headsets e software. A Qualcomm Technologies Inc. fornece a plataforma de processador de XR para o Galaxy XR, e a Meta Platforms Inc. (Reality Labs) vende headsets Quest. A Sony Group Corp. participa por meio do PlayStation VR2 da Sony Interactive Entertainment, enquanto a Microsoft Corp. fornece software de colaboração imersiva e a Apple Inc. fornece o Vision Pro e o visionOS. A Meta anunciou o início das vendas do Quest 3 e Quest 3S no México em 20 de maio de 2025, seu primeiro mercado latino-americano para a família Quest 3. A abertura de canais de vendas nacionais pode ampliar a base de compradores de uma plataforma existente, tornando o alcance de distribuição um ativo competitivo ao lado de processadores e dispositivos.
As ações de preço oferecem às marcas de headset uma forma de ampliar o acesso enquanto mantêm uma proposta de dispositivo estabelecida. Em fevereiro de 2025, a Sony Interactive Entertainment anunciou uma redução no preço recomendado do PlayStation VR2 a partir de março, com datas de início locais e disponibilidade de pacotes variando por país ou região. Em 15 de abril de 2026, a Sony Electronics afirmou que seu conjunto de software de captura espacial XYN para criação de ativos 3D a partir de espaços do mundo real estava previsto para se tornar disponível para clientes profissionais nos EUA a partir do verão de 2026. O conjunto de software anunciado estende a direção competitiva da Sony do preço de headsets para consumidores à produção de conteúdo profissional. Essas iniciativas atendem a compradores diferentes, com a acessibilidade influenciando o acesso dos jogadores e a captura espacial apoiando o trabalho de geração de ativos dos criadores.
Os ciclos de vida do software e a elegibilidade para implantação também moldam a direção competitiva para XR empresarial. Até fevereiro de 2025, a Microsoft informou que o HoloLens 2 não era mais fabricado e estava fora de estoque em todas as geografias. Organizadores, co-organizadores e participantes com licença comercial podem usar o Teams Immersive em PC, Mac e Meta Quest até sua retirada programada para 2 de abril de 2027, com suporte continuando até então. Os ambientes GCC, GCCH, nuvem soberana e EDU da Microsoft estão excluídos. Os ambientes suportados e os ciclos de vida dos serviços tornam-se testes separados para projetos de XR sensíveis à conformidade, cada um capaz de desqualificar uma combinação de hardware e software de outra forma atraente.
Líderes do Setor de Realidade Estendida (XR)
-
Qualcomm Technologies Inc.
-
Meta Platforms Inc. (Reality Labs)
-
Sony Group Corp.
-
Microsoft Corp.
-
Apple Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Realidade Estendida (XR) Empresas cobertas neste relatório
- Meta Platforms Inc. (Reality Labs)
- Sony Group Corp.
- Microsoft Corp.
- Apple Inc.
- HTC Corp. (Vive)
- Qualcomm Technologies Inc.
- Samsung Electronics Co. Ltd.
- Alphabet Inc. (Google XR)
- Pico Interactive Inc. (ByteDance)
- Varjo Technologies Oyj
- Magic Leap Inc.
- Nvidia Corp.
- Unity Technologies Inc.
- Vuzix Corp.
- Lenovo Group Ltd.
- Snap Inc.
- Niantic Spatial Inc.
- Ultraleap Ltd.
- HP Inc.
- Immersion Corp.
Principais Oportunidades para Participantes do Mercado
Essas oportunidades comparam serviços gerenciados de dispositivos, aplicações empresariais dedicadas e capacidade adicional de treinamento de voo como caminhos para receita de XR. Em 8 de abril de 2026, a Samsung Electronics adicionou suporte ao Android Enterprise ao Galaxy XR para implantações corporativas totalmente gerenciadas e dedicadas. Os modos de dispositivo totalmente gerenciado e dedicado separam a administração de frota do design de uma aplicação de XR específica.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Implementação e suporte de frota de XR | Controles de frota corporativa do Galaxy XR | Equipes de treinamento e tecnologia empresarial | Empacotar configuração, implantação de aplicações e suporte | Integração dos controles de frota com a aplicação de treinamento | Samsung Electronics Co. Ltd.; provedores de implantação de XR |
| Estações industriais dedicadas de XR | Suporte a dispositivos dedicados do Galaxy XR | Equipes de engenharia e treinamento de manufatura | Desenvolver aplicações específicas de tarefas para estações de trabalho compartilhadas | Conteúdo específico de tarefas e integração de fluxo de trabalho | Samsung Electronics Co. Ltd.; desenvolvedores industriais de XR |
| Sistemas adicionais de treinamento imersivo de voo | Demanda por capacidade de treinamento de pilotos de alta fidelidade | Organizações de treinamento de aviação militar | Adaptar pacotes de simulador a requisitos definidos de treinamento de aeronaves | Simulação e aceitação de treinamento específicos da plataforma | Vertex Solutions; Metrea Simulations |
| Fonte: Mordor Intelligence | |||||
Os modos de gerenciamento documentados dizem respeito a dispositivos corporativos, colocando sua oportunidade imediata com frotas institucionais e estações de trabalho compartilhadas. Para fornecedores de treinamento de voo, a oportunidade se concentra em sistemas adaptados a um requisito instrucional definido. Em todas as oportunidades, a abertura central é um pacote de aplicação repetível que combina conteúdo, configuração e suporte para uma tarefa identificada do comprador.
Desenvolvimento Recente do Setor no Mercado de Realidade Estendida (XR)
- Set 2026: A Meta abriu os pedidos online do Meta Ray-Ban Display nos Estados Unidos, no Canadá e no Reino Unido, e anunciou pré-encomendas progressivas na França, na Itália e na Alemanha, indicando 13 de outubro como o início planejado das vendas no varejo.
- Set 2026: A Snap apresentou o SPECS Intelligence para seus óculos de RA SPECS e abriu uma prévia para iOS nos EUA para usuários com 18 anos ou mais.
- Abr 2026: A Samsung Electronics Co. Ltd. adicionou suporte ao Android Enterprise ao Galaxy XR, incluindo casos de uso de dispositivos totalmente gerenciados e dedicados para implantações corporativas.
Mercado de Realidade Estendida (XR) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de realidade estendida (XR) mede os gastos anuais mundiais em hardware, software e serviços que entregam ou suportam experiências de realidade virtual, aumentada ou mista para uso do consumidor e empresarial. Inclui ofertas de XR vendidas em todas as regiões.
Exclusões de escopo: Conteúdo independente que não é projetado para uso em RA, RV ou RM e soluções de exibição 2D apenas não-XR são excluídos.
Visão Geral da Segmentação
- Por Oferta
- Hardware
- Software
- Serviços
- Por Tipo de Dispositivo
- Displays Montados na Cabeça (Com Fio, Autônomos)
- Displays Head-Up
- Dispositivos Portáteis e Móveis
- Outros
- Por Tecnologia
- Realidade Virtual (RV)
- Realidade Aumentada (RA)
- Realidade Mista (RM)
- Por Setor de Usuário Final
- Jogos e Entretenimento
- Saúde e Ciências da Vida
- Industrial e Manufatura
- Varejo e Comércio Eletrônico
- Educação e Treinamento
- Aeroespacial e Defesa
- Arquitetura, Engenharia e Construção
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas como dados da União Internacional de Telecomunicações, trabalhos técnicos do 3GPP, documentação do ARCore do Google para Desenvolvedores e materiais OpenXR do Grupo Khronos fornecem indicadores sobre conectividade, arquitetura de renderização, capacidade de dispositivos e interoperabilidade de software. Os analistas utilizam esses indicadores para avaliar a prontidão da infraestrutura e a interoperabilidade entre regiões e tipos de dispositivos.
Registros de empresas, divulgações a investidores, informações de produtos, comunicados de implantação e imprensa de reputação podem adicionar evidências sobre a atividade de fornecedores, preços, lançamentos, aquisições e casos de uso. Os analistas comparam esses sinais com fontes técnicas públicas e o limite do mercado. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas incluiriam fornecedores de hardware, software e serviços de XR, participantes do canal e compradores do consumidor e empresariais na APAC, EMEA e nas Américas. Líderes funcionais e de unidade podem validar as descobertas secundárias sobre preços de venda, cronograma de implantação, uso por setor de usuário final e mix de ofertas, enquanto CXOs e gerentes podem esclarecer premissas de crescimento e restrições comerciais. Os analistas investigariam evidências conflitantes por meio de acompanhamento direcionado, registrariam lacunas não resolvidas para tratamento de sensibilidade e triangulariam as respostas com divulgações públicas e evidências amostradas de fornecedores ou canais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 20% | APAC: 40% |
| Nível médio: 40% | Líderes Funcionais/de Unidade: 30% | EMEA: 32% |
| Participantes menores: 25% | Gerentes: 50% | Américas: 28% |
Dimensionamento de Mercado e Previsão
O analista ancora uma estimativa de cima para baixo nos gastos globais com ofertas de XR e a reconcilia com consolidações seletivas de fornecedores, verificações de canal e preço médio de venda amostrado multiplicado pelo volume de unidades para dispositivos. Evidências sobre remessas e preços de headsets e óculos inteligentes, atividade de implantação e treinamento empresarial, cobertura móvel e 5G, e atividade divulgada de software e serviços ajudam a construir estimativas de valor anual e participações de segmento por oferta, tipo de dispositivo, tecnologia, setor de usuário final e região. Uma regressão multivariada pode relacionar esses indicadores ao valor de mercado, com análise de cenários testando diferentes caminhos de adoção e preços. Entrevistas primárias desafiam as premissas das variáveis e ajudam a reconciliar entradas conflitantes. Onde os dados de fornecedores ou canais são incompletos, o analista delimita as estimativas amostradas com evidências públicas de remessas, preços e empresas, e então testa as premissas afetadas em cenários, em vez de tratá-las como totais totalmente observados.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as divulgações de fornecedores, indicadores de remessas e preços, evidências de tecnologia e conectividade e sinais de compradores ou canais, e então investigam anomalias e variações em relação a períodos anteriores e indicadores relacionados antes da aprovação. Eles documentam a resolução, recontatam os respondentes quando definições, cronogramas ou valores reportados conflitam materialmente, atualizam o modelo anualmente, reavaliando-o após eventos materiais de mercado, e concluem uma nova revisão pré-entrega.
Tamanho do Mercado de Realidade Estendida (XR) da Mordor Intelligence Medido em Relação a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de realidade estendida (XR) mede os gastos anuais mundiais em hardware, software e serviços que entregam ou suportam experiências de realidade virtual, aumentada ou mista para uso do consumidor e empresarial.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Uma regressão multivariada pode relacionar esses indicadores ao valor de mercado, com análise de cenários testando diferentes caminhos de adoção e preços.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 15 bilhões de USD (2027) | |
| Empresa de Pesquisa de Mercado A | 8,26 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 44,9% abaixo do valor de 2027 deste relatório de 15 bilhões de USD, 2 anos depois. Sua previsão crescente publicada torna um valor de ano anterior mais baixo direcionalmente consistente com uma medida de mercado de ano posterior. |
| Empresa de Pesquisa de Mercado B | 264,4 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 1.662,7% acima do valor de 2027 deste relatório de 15 bilhões de USD, 2 anos depois. A fonte associa XR a classificações gerais de monitores, projetores, recepção de televisão e componentes eletrônicos além das vendas de ofertas específicas de XR. |
Os analistas da Mordor Intelligence triangulam as divulgações de fornecedores, indicadores de remessas e preços, evidências de tecnologia e conectividade e sinais de compradores ou canais, e então investigam anomalias e variações em relação a períodos anteriores e indicadores relacionados antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Realidade Estendida (XR) e o crescimento projetado?
Tem projeção de crescer de 15 bilhões de USD em 2027 para 81,98 bilhões de USD até 2032, a um CAGR de 40,45% de 2027 a 2032.
O que está impulsionando a adoção de produtos e serviços de XR?
Gêmeos digitais industriais, treinamento imersivo e RA baseada em smartphone apoiam a adoção. Em 2026, a Vertex Solutions concluiu a implantação de 25 dispositivos de treinamento em realidade mista para o T-38 em 4 bases de treinamento de pilotos da Força Aérea dos EUA.
Qual oferta de XR tem a maior participação de receita?
O hardware representou 52,25% da receita de XR em 2026, enquanto os serviços têm previsão de crescimento mais rápido, com um CAGR de 40,9% de 2027 a 2032.
Quais empresas competem no setor de XR?
O campo competitivo inclui Qualcomm Technologies Inc., Meta Platforms Inc. (Reality Labs), Sony Group Corp., Microsoft Corp. e Apple Inc., abrangendo processamento de XR, headsets e software.
O que poderia limitar o uso mais amplo de sistemas imersivos de XR?
Os custos de equipamentos e o desconforto no uso prolongado podem restringir a adoção. Um especialista entrevistado no início de 2025 citou o preço de 3.499 USD do Apple Vision Pro como um potencial fator de dissuasão de compra no varejo em RV.
Qual região lidera os gastos com XR e qual tem previsão de crescimento mais rápido?
A América do Norte deteve 36,37% da receita de XR em 2026. A Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 41% de 2027 a 2032.