
Tamanho e Participação do Mercado de Head-Up Display
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
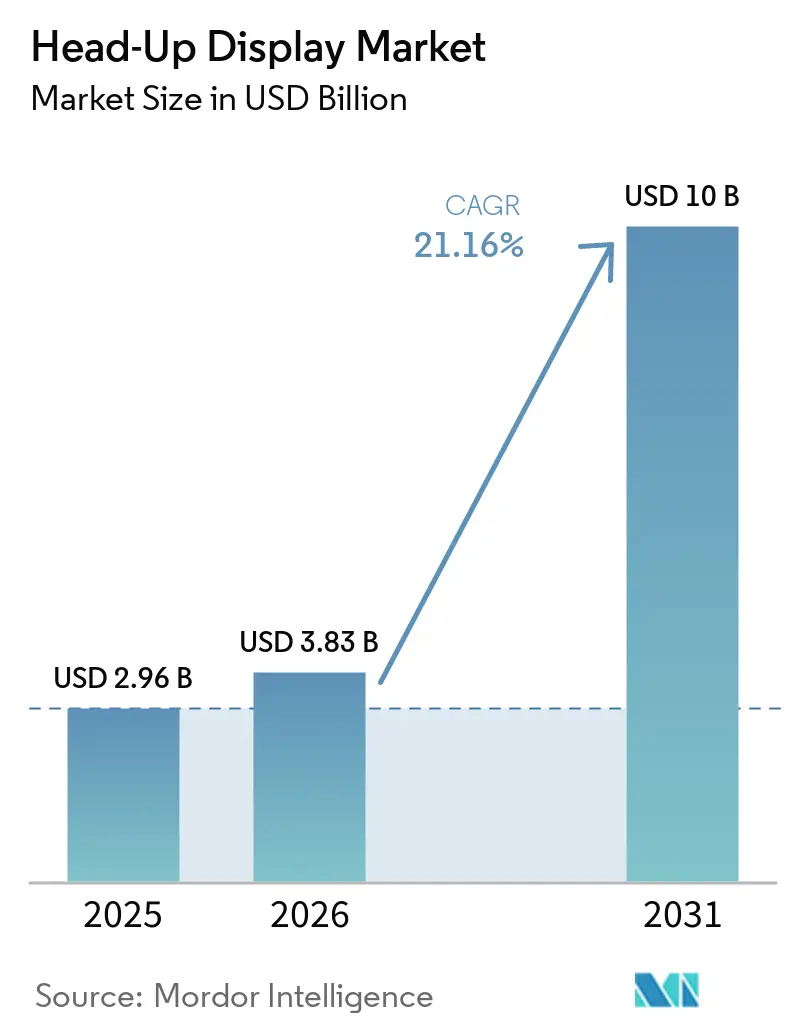
| Tamanho do Mercado (2026) | 3.83 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 21.16 % |
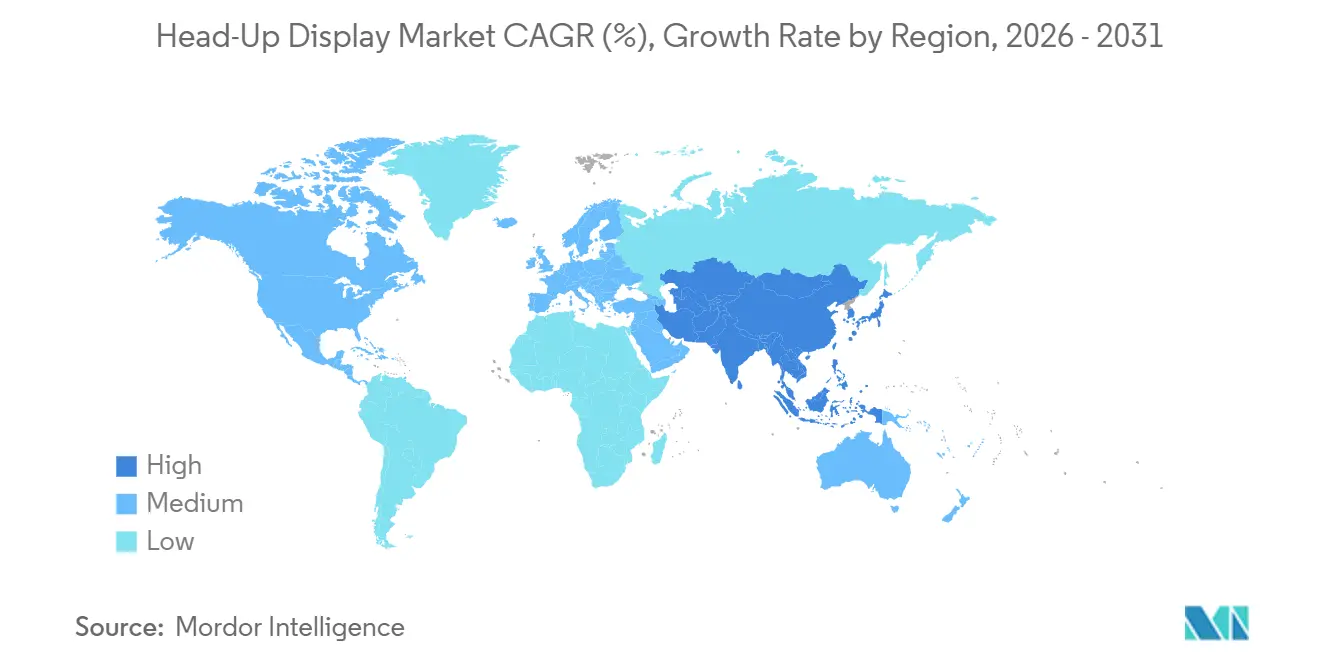
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Head-Up Display por Mordor Intelligence
O tamanho do Mercado de Head-Up Display deve crescer de USD 2,96 bilhões em 2025 para USD 3,83 bilhões em 2026 e está previsto para atingir USD 10 bilhões até 2031 a um CAGR de 21,16% no período de 2026-2031, evidenciando uma curva de expansão acentuada para esta tecnologia de cockpit. Esse impulso decorre do endurecimento dos mandatos de segurança, da disseminação de plataformas de veículos elétricos e definidos por software, e de uma forte transição para fluxos de receita baseados em assinatura que dependem de visualização no interior do veículo. As montadoras agora enxergam a projeção integrada ao para-brisa como uma necessidade competitiva, e não como uma opção de luxo, enquanto fornecedores de primeiro nível correm para encurtar os ciclos de desenvolvimento por meio de co-design de semicondutores, de modo que displays avançados possam ser cascateados dos acabamentos premium para os de médio segmento. A Ásia-Pacífico lidera o volume de unidades impulsionada pelo avanço dos veículos de nova energia da China, mas a América do Norte e a Europa ditam o ritmo em termos de pressão regulatória e monetização de software. A pressão competitiva está se acelerando à medida que especialistas em óptica holográfica e fornecedores de semicondutores desafiam os fornecedores automotivos tradicionais pela dominância em conquistas de design, moldando um ecossistema no qual a velocidade do software importa tanto quanto o desempenho óptico.
Principais Conclusões do Relatório
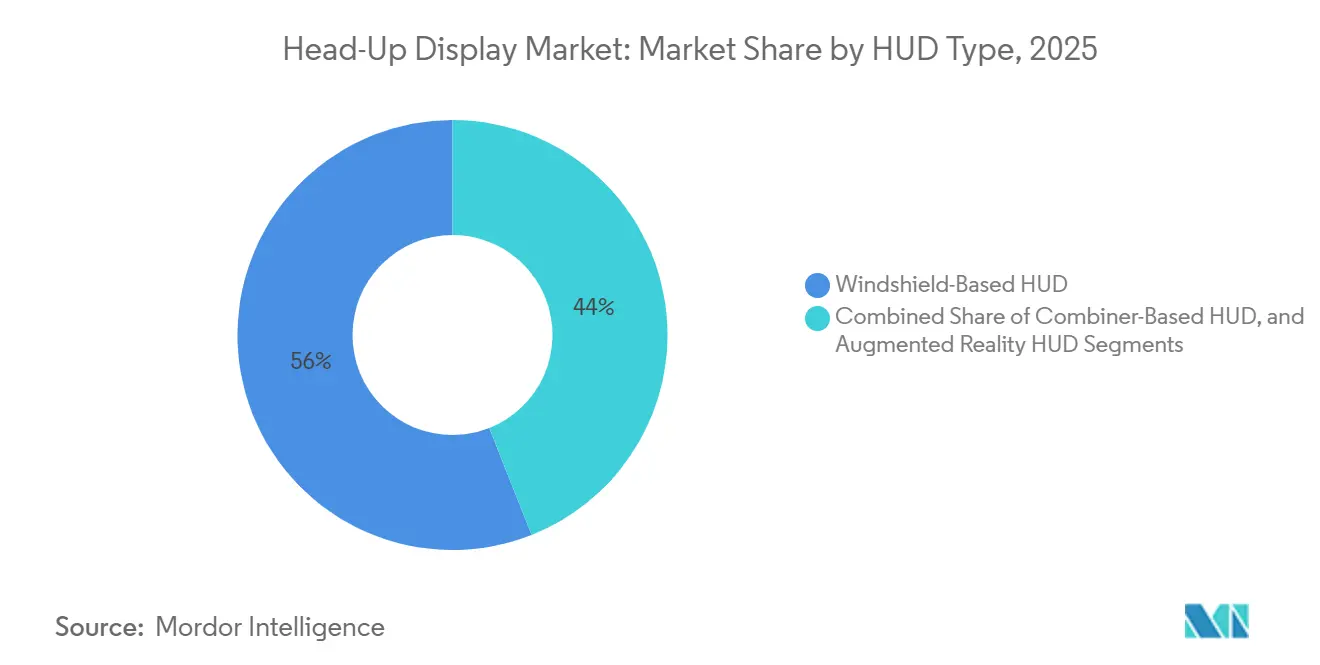
- Por tipo de HUD, os sistemas de para-brisa lideraram com 61,50% de participação na receita em 2025, enquanto as configurações de realidade aumentada têm previsão de avançar a um CAGR de 22,40% até 2031.
- Por dimensão, as unidades bidimensionais detinham 61,50% do tamanho do mercado de head-up display em 2025, mas os sistemas 3D devem registrar um CAGR de 22,30% entre 2026 e 2031.
- Por classe de veículo, os carros de passeio capturaram 52,70% das vendas em 2025; os carros de passeio representam o crescimento mais rápido, com um CAGR de 22,10% até 2031.
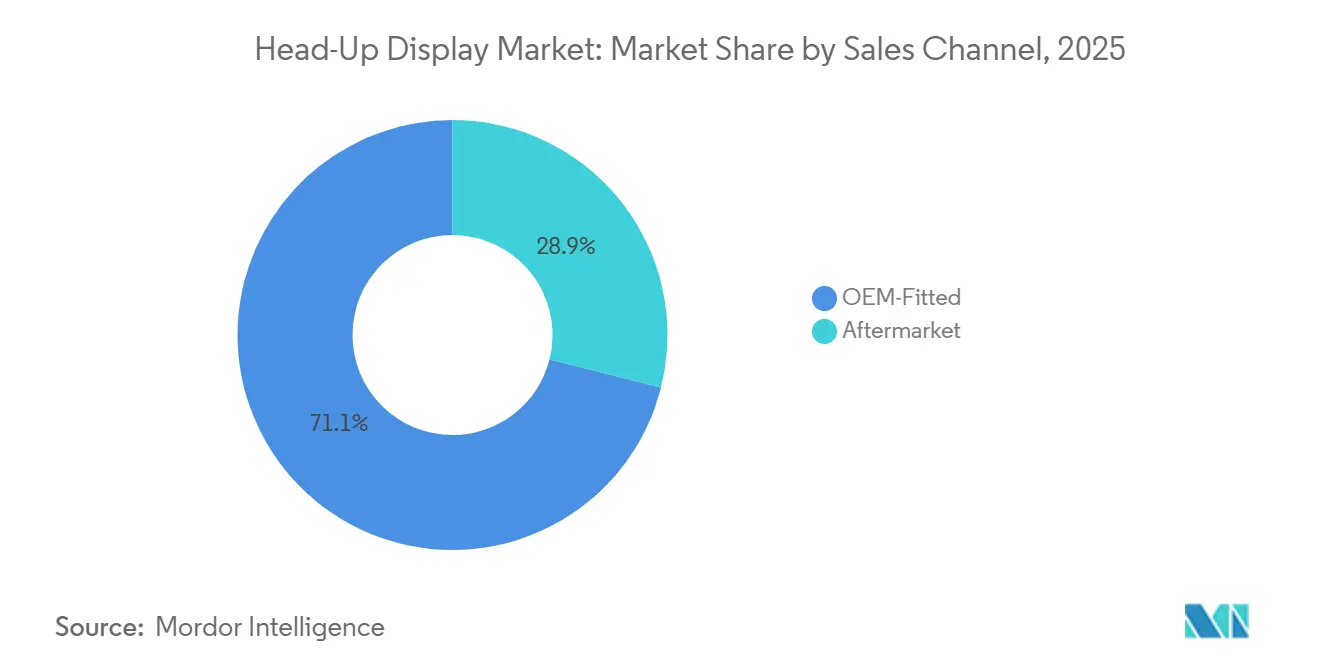
- Por canal de vendas, as instalações equipadas pelo OEM dominaram com 71,20% de participação em 2025 e se expandirão a um CAGR de 22,70% ao longo do horizonte de previsão.
- Por aplicação, o setor Automotivo deteve a maior participação de 43,23%, e o segmento Outros deve se expandir a um CAGR de 22,44%.
- Por Geografia, a Ásia-Pacífico reteve 38,90% da participação no mercado de head-up display em 2025, e a mesma região está preparada para crescer a um CAGR de 22,30% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Integração de HUDs de Realidade Aumentada em Veículos de Médio Alcance | +4.5% | China, Alemanha, Estados Unidos | Médio prazo (2-4 anos) |
| Regulamentações Rígidas de Segurança que Exigem Sistemas de Informação ao Condutor | +3.8% | Europa e América do Norte, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção Acelerada de Veículos Elétricos e Definidos por Software | +4.2% | Global, liderado pela China, Europa, Estados Unidos | Médio prazo (2-4 anos) |
| Redução do Custo de Componentes por meio de Óptica de Guia de Onda e MicroLED | +3.5% | Fabricação concentrada na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Monetização de Software de HUD por meio de Desbloqueios de Recursos Baseados em Assinatura | +2.1% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Parcerias de Co-Design entre Fornecedores Automotivos de Primeiro Nível e Semicondutores Encurtando os Ciclos de Desenvolvimento de HUD | +2.3% | Alemanha, Estados Unidos, Japão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Integração de HUDs de Realidade Aumentada em Veículos de Médio Alcance
As montadoras chinesas e europeias estão levando a projeção de realidade aumentada das linhas de luxo para veículos com preços entre USD 30.000 e USD 50.000, redefinindo as expectativas dos compradores no mercado de head-up display. A óptica de guia de onda agora reduz o volume do projetor para menos de 1 litro, liberando espaço no painel e reduzindo o custo de material abaixo do patamar de USD 300 que viabiliza a adoção em massa. O lançamento do G7 da Xpeng em junho de 2025, utilizando o AR-HUD da Huawei, projeta uma imagem virtual de 87 polegadas com mais de 12.000 nits de brilho, comprovando que especificações premium podem chegar cedo em crossovers de médio segmento. A Hyundai e a Zeiss estão desenvolvendo um HUD holográfico de para-brisa completo para os modelos Tucson e Santa Fe convencionais, com meta de produção para 2027, sinalizando que a curva tecnológica continuará a se inclinar em direção às plataformas de volume. À medida que as taxas de adesão aumentam, os fornecedores de primeiro nível, no mercado de head-up display, devem equilibrar a inovação óptica com uma engenharia de custos agressiva para garantir contratos de programa em múltiplas faixas de preço.
Regulamentações Rígidas de Segurança que Exigem Sistemas de Informação ao Condutor
O Regulamento ONU 171 especifica avisos de transferência de controle e confirmações de disponibilidade do condutor que se beneficiam de alertas visuais alinhados ao olhar, tornando os HUDs um acelerador de conformidade nos programas de automação de Nível 2 e Nível 3.[1] Nos Estados Unidos, o FMVSS 127 exige que os símbolos de aviso de colisão estejam dentro de um envelope estreito de linha de visão, um requisito naturalmente atendido pela projeção no para-brisa.[2] O Protocolo de Engajamento do Condutor da Euro NCAP, lançado em março de 2025, concede classificações mais altas a veículos que exibem o status de automação por meio de sobreposições de realidade aumentada, tornando a pontuação de segurança um alavancador competitivo de marketing.[3] Esses mandatos estão chegando rapidamente, forçando as montadoras a integrar o hardware de HUD durante o desenvolvimento da plataforma base, em vez de como um complemento opcional. Os fornecedores que conseguem certificar parâmetros de luminância, imagem fantasma e caixa ocular sob a ISO/TS 21957 agora conquistam o status de fornecedor preferencial em novos programas de modelos em três continentes no mercado de HUD.
Adoção Acelerada de Veículos Elétricos e Definidos por Software
A eletrônica de cockpit energeticamente eficiente é fundamental à medida que as montadoras buscam uma autonomia de condução cada vez maior, tornando a projeção holográfica de baixo consumo um facilitador para as linhas de veículos elétricos a bateria. O AR HUD da Panasonic usa processamento de luz digital para oferecer um campo de visão de 12°×5° a uma distância virtual de 10 m, mantendo-se dentro dos rigorosos orçamentos de energia dos veículos elétricos. A Envisics afirma que seu guia de onda holográfico reduz o consumo de energia pela metade em relação à óptica convencional, um valor que se traduz diretamente em quilômetros adicionais de autonomia por carga. As arquiteturas de veículos definidos por software, como o domínio de computação com tecnologia NVIDIA da GM, atualizam os gráficos de realidade aumentada remotamente e fundem dados de sensores em uma única placa, permitindo que o conteúdo do HUD evolua continuamente durante o ciclo de vida do veículo. Provedores de mapas e localização como a HERE agora vendem SDKs que sobrepõem tráfego em tempo real e status de carregadores nas camadas do HUD, abrindo oportunidades persistentes de receita por assinatura para as montadoras. Em conjunto, a eletrificação e a conectividade transformam o mercado de head-up display em uma linha de frente tanto para a gestão de energia quanto para a monetização de serviços digitais.
Redução do Custo de Componentes por meio de Óptica de Guia de Onda e MicroLED
Os combinadores de guia de onda e os motores de luz MicroLED reduzem o custo da lista de materiais ao mesmo tempo em que melhoram o brilho e a vida útil, abordando dois pontos de dor históricos para as montadoras que buscam escalar a adoção de HUD. O chipset DLP5534-Q1 da Texas Instruments empacota matrizes de microespelhos otimizadas para projeção de realidade aumentada em um fator de forma qualificado para uso automotivo, permitindo que os fornecedores reduzam o tamanho do projetor em 50%. Os emissores MicroLED aumentam a eficiência óptica em alto brilho, reduzindo a carga térmica e eliminando dutos de resfriamento volumosos que anteriormente limitavam a integração em cabines compactas. Os fabricantes de painéis asiáticos estão aumentando a produção em volume de guias de onda em nível de wafer, e essa escala deve reduzir ainda mais o custo por unidade nos próximos quatro anos, sustentando o aumento do CAGR de longo prazo no mercado de head-up display.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Persistente do Sistema para HUDs de Realidade Aumentada de Para-brisa Completo | -2.8% | Global, mais agudo na Índia, América do Sul, Oriente Médio | Médio prazo (2-4 anos) |
| Campo de Visão Limitado e Restrições de Compatibilidade com o Para-brisa | -1.5% | Global, notadamente no mercado de pós-venda | Longo prazo (≥ 4 anos) |
| Riscos de Fornecimento de Óptica e Circuitos Integrados Impulsionados por Tarifas na América do Norte | -1.2% | Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Crescente Concorrência de Óculos Inteligentes e Headsets de Realidade Mista | -0.9% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Persistente do Sistema para HUDs de Realidade Aumentada de Para-brisa Completo
A projeção de para-brisa completo exige elementos ópticos holográficos, matrizes de diodos laser e rastreamento contínuo dos olhos do condutor, elevando a lista de materiais acima de USD 1.000 e restringindo a adoção a modelos ultralusso. O Panoramic Vision da BMW, aplicado como um filme de projeção em todo o para-brisa, permanece uma opção de custo adicional em vez de equipamento padrão, ilustrando a cautela das montadoras em absorver esses custos. Mesmo com guias de onda, os para-brisas de produção devem atender a limites rígidos de distorção, aumentando as despesas de fornecimento de vidro e estendendo os cronogramas de validação. A barreira de preço é especialmente severa na Índia, onde a penetração de ADAS era de apenas 8,3% no início de 2025, deixando pouca margem orçamentária para recursos premium de cockpit. Até que os preços dos componentes caiam acentuadamente, os veículos de mercado de massa continuarão a depender de zonas menores do para-brisa ou de soluções baseadas em combinador.
Crescente Concorrência de Óculos Inteligentes e Headsets de Realidade Mista
O Vision Pro da Apple e o Quest 3 da Meta introduzem alternativas portáteis de realidade aumentada que podem sobrepor navegação e diagnósticos sem hardware permanente no veículo, oferecendo uma experiência de contexto cruzado valorizada por condutores entusiastas de tecnologia. Embora as regras de segurança atualmente limitem o uso de headsets durante a condução ativa, os primeiros adotantes na América do Norte e na Europa estão experimentando cenários de passageiro e estacionário, corroendo a exclusividade do HUD. Os dispositivos vestíveis também permitem que os compradores amortizem o custo em contextos domésticos, de trabalho e de mobilidade, desafiando a proposta de valor de uso único dos HUDs de fábrica. Os fornecedores devem, portanto, enfatizar a fusão perfeita de sensores, a conformidade regulatória e o conforto do usuário para defender o mercado de HUD contra essa tecnologia substituta emergente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de HUD:
Sistemas de Para-brisa Ancoram o Volume, Configurações de Realidade Aumentada Lideram o CrescimentoA projeção integrada ao para-brisa deteve 56,00% da participação na receita de 2025 no mercado de head-up display, pois os OEMs favoreceram sua imagem virtual maior e o layout mais limpo do painel. Essa dominância continuará, mas o subconjunto de realidade aumentada tem previsão de registrar um CAGR de 22,40% até 2031, adicionando setas ancoradas em sensores, enquadramento de riscos e indicações de faixa que elevam a consciência situacional. O tamanho do mercado de head-up display para unidades de para-brisa, portanto, aumentará em termos absolutos mesmo com os ganhos de mix de AR, criando fluxos de demanda duplos para designs convencionais e holográficos.
A demanda por HUD de AR é reforçada pelo plano da BMW de equipar cada veículo Neue Klasse com uma opção de sobreposição 3D até o final de 2025, estabelecendo um padrão de fato para interiores premium. Os fornecedores de Nível 1 agora cotam metas de lista de materiais abaixo de 300 USD para designs de guia de onda, permitindo a adoção no segmento médio sem sacrificar a margem. Os complementos do tipo combinador persistirão em geografias sensíveis ao preço, mas sua participação diminuirá à medida que os OEMs impulsionam soluções integradas que podem ser atualizadas pelo ar e calibradas para sensores ADAS.



Por Tipo de Dimensão:
Sistemas HUD 3D Ganham Tração em Veículos Equipados com ADASA imagem bidimensional reteve uma participação de 61,50% em 2025 no mercado de head-up display, mas os HUDs 3D têm projeção de composição de 22,30% ao ano à medida que a automação de Nível 2 e Nível 3 se expande. Camadas separadas por profundidade apresentam carga da bateria, velocidade e modo de automação próximos ao motorista, enquanto setas de curva e caixas de obstáculos aparecem 10 a 20 m à frente, reduzindo o tempo de refoco.
O Head-Up Display 3D da BMW demonstra como a holografia de plano duplo funciona em produção, integrando-se com câmeras de monitoramento do motorista para adaptar as imagens conforme a posição da cabeça muda. Os fornecedores devem, portanto, combinar expertise em óptica com rastreamento de olhar em tempo real e renderização baseada em GPU. Aqueles que conseguirem fazer isso dentro dos orçamentos de energia de veículos elétricos ganharão uma participação desproporcional dos próximos contratos de modelos, elevando a participação no mercado de head-up display para soluções 3D ao longo da janela de previsão.
Por Classe de Veículo:
Veículos de Passeio Impulsionam o Crescimento de Volume, o Luxo Retém Recursos PremiumPor classe de veículo, os carros de passeio capturaram 52,70% das vendas em 2025; os carros de passeio representam o crescimento mais rápido, com um CAGR de 22,10% até 2031, à medida que os OEMs chineses e coreanos inserem unidades de AR com guia de onda em crossovers e sedãs com preços abaixo de 50.000 USD. Essa popularização expande o mercado de head-up display por uma ordem de magnitude em vez de pontos percentuais, porque o pool do segmento médio é muito maior.
A colaboração da Hyundai com a Zeiss para trazer um HUD holográfico baseado em filme para o Tucson e o Santa Fe ilustra o arco de democratização, enquanto as marcas premium experimentam a imersão total no para-brisa para manter a diferenciação. Os veículos comerciais representam uma oportunidade adjacente, especialmente onde os gestores de frota vinculam as sobreposições de segurança do HUD a economias de seguro, embora a sensibilidade ao preço e os longos ciclos de substituição moderem o volume no curto prazo.
Por Canal de Vendas:
A Integração OEM Domina, o Pós-venda Limitado pela Complexidade de CalibraçãoO OEM respondeu por 71,20% da receita de 2025 e subirá a um CAGR de 22,70% à medida que os requisitos de calibração de ADAS e atualização de software se intensificam. As arquiteturas de computação centralizada tornam a projeção no para-brisa um recurso nativo em vez de um acessório adicional, bloqueando o controle do OEM sobre a experiência do usuário e os caminhos de dados.
Os fornecedores de pós-venda ainda atendem frotas de veículos mais antigos com unidades combinadoras compactas, mas não têm acesso aos dados de sensores de fábrica e não conseguem igualar as capacidades de AR de campo amplo, mantendo seus volumes estagnados. Os operadores de frota podem adotar sistemas portáteis que se conectam a caixas de telemática para treinamento de motoristas, mas o crescimento geral do tamanho do mercado de head-up display permanece ancorado nas linhas de produção dos OEMs, onde garantia, regulamentação e suporte ao ciclo de vida convergem.

Por aplicação, o setor Automotivo dominou o mercado em 2025
Por aplicação, o setor Automotivo deteve a maior participação de 43,23% e o segmento Outros deve se expandir a um CAGR de 22,44%. No setor automotivo, os head-up displays (HUDs) dominam o mercado, principalmente devido a uma ênfase maior na segurança de motoristas e passageiros, aliada à integração dos Sistemas Avançados de Assistência ao Motorista (ADAS). Essa tendência é impulsionada pelo desejo dos consumidores por uma experiência de condução mais imersiva, conectada e segura. Recursos como alertas de navegação e velocidade agora são projetados diretamente nos para-brisas, com o objetivo de reduzir a distração do motorista. Notavelmente, o mercado está fazendo a transição de veículos premium para o segmento médio, testemunhando crescimento substancial tanto em veículos de passeio quanto comerciais.
Inicialmente, a tecnologia HUD encontrou suas principais aplicações nos setores militar e de aviação. Embora esses segmentos ainda desempenhem um papel, eles respondem por uma parcela menor do mercado geral. Em aeronaves militares, os HUDs desempenham um papel fundamental, apresentando aos pilotos dados essenciais de voo diretamente em sua linha de visão. Essa capacidade aumenta significativamente a consciência situacional e a eficiência operacional. Com os orçamentos de defesa em alta e os programas de modernização em andamento, há um investimento sustentado nesses sistemas especializados de alta precisão. Além disso, a categoria "Outros" destaca a crescente presença da tecnologia, abrangendo aplicações em eletrônicos de consumo (como HUDs vestíveis para jogos ou fins industriais) e até mesmo na área da saúde para assistência cirúrgica.
Análise Geográfica
Mercado de Head-Up Display na APAC
A Ásia-Pacífico deteve 38,90% da receita global em 2025 e tem previsão de crescer a um CAGR de 22,30% até 2031, impulsionada pelo boom de produção de veículos elétricos da China e pela força de exportação do Japão em optoeletrônica. Marcas locais como Xpeng, NIO e Li Auto incorporam grandes imagens de AR para se destacar em uma arena doméstica hipercompetitiva, acelerando a difusão de recursos ao longo da escada de preços. O ecossistema de displays da Coreia do Sul fornece guias de onda e MicroLEDs em escala, comprimindo as curvas de custo para as montadoras regionais.
Mercado de Head-Up Display na América do Norte, Europa e APAC
A América do Norte se beneficia da alta penetração do segmento de luxo e das arquiteturas definidas por software de primeira geração, embora as tarifas da Seção 301 sobre óptica chinesa acrescentem 25% ao custo de desembarque, levando à dupla sourcing da Europa e do Sudeste Asiático. As normas federais dos EUA sobre visualização de alertas de colisão exigem o posicionamento da linha de visão compatível com head-up display, incentivando as montadoras a adotarem projeção integrada. Os fornecedores de peças do Canadá alinham-se a esses programas para manter as plantas de montagem em plena utilização, apesar da turbulência tarifária.
Mercado de Head-Up Display na EMEA
A Europa combina pontuações de segurança rigorosas com marcas de prestígio que enxergam a digitalização do cockpit como um diferencial. O protocolo de engajamento Euro NCAP de 2025 recompensa as sobreposições de RA, levando Volkswagen, Mercedes-Benz e BMW a acelerar os roteiros de para-brisa completo. No entanto, a região também enfrenta custos de homologação mais elevados para óptica avançada. Os mercados emergentes no Oriente Médio e na África exploram o head-up display para pilotos de ônibus autônomos, mas as condições climáticas adversas e a sensibilidade ao preço mantêm a adoção modesta por enquanto.
Panorama regulatório
As implementações de HUD são moldadas por uma combinação de regulamentações da UNECE, requisitos da FMVSS dos EUA e especificações técnicas da ISO que regem a visibilidade do condutor, a iluminação e os métodos de teste de imagem projetada. A ISO TS 21957:2023 fornece um arcabouço dedicado para definições de HUD e métodos de medição (geometria de imagem, ergonomia e procedimentos de teste) que os fornecedores utilizam para validar luminância, eyebox e artefatos ópticos em programas de veículos de passeio e comerciais.
Na Europa, as alterações da série 02 ao Regulamento nº 125 da ONU, refletidas no Regulamento (UE) 2025/891, formalizam os requisitos para as informações do Assistente de Campo de Visão apresentadas no campo de visão frontal, incluindo restrições para que o conteúdo exibido permaneça relacionado à condução enquanto se dirige, além de ajuste de brilho, desligamento manual e desativação em modo seguro em caso de mau funcionamento. Nos Estados Unidos, a FMVSS 101 e interpretações relacionadas regem a visibilidade e a iluminação dos displays veiculares, apoiando abordagens de regulagem de brilho/iluminação variável que ajudam os HUDs a atender à conformidade em diferentes condições ambientais, com os fabricantes responsáveis por autocertificar a conformidade.
Cenário Competitivo
Concentração do Mercado
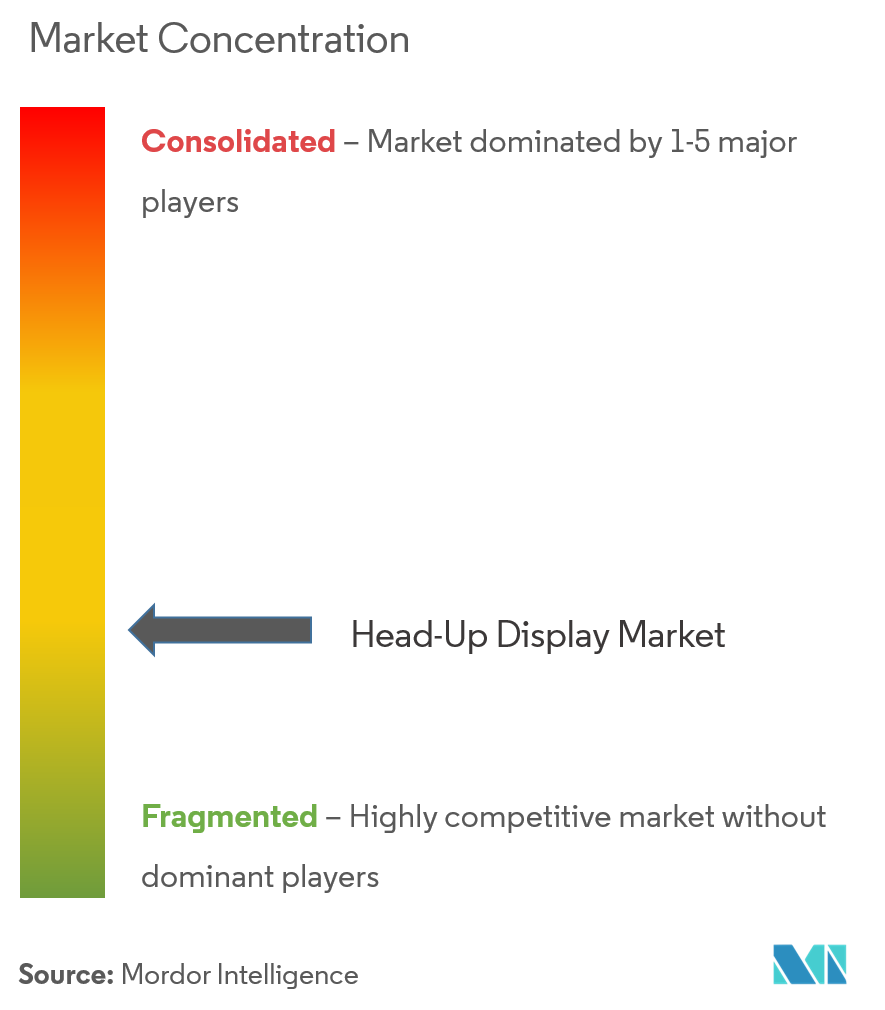
O campo competitivo se inclina para um punhado de fornecedores de primeiro nível consolidados que alavancam escala e relacionamentos com montadoras, mas os entrantes disruptivos empregam propriedade intelectual holográfica, plataformas de software ou integração de semicondutores para conquistar novos contratos. A Envisics garantiu USD 50 milhões em financiamento da Série C liderado pela Hyundai Mobis, sublinhando o apetite das montadoras por soluções de guia de onda que reduzem o consumo de energia em 50% e diminuem o volume de embalagem em 40%. O acordo de setembro de 2025 da Visteon com a FUTURUS a posiciona para oferecer módulos de para-brisa, passageiro e realidade aumentada em uma única plataforma, diversificando as apostas na diversidade de fatores de forma.
O investimento de USD 21 milhões da Bosch Ventures na 4screen revela uma mudança em direção à monetização de software, onde aplicativos de terceiros e níveis de assinatura podem preencher o espaço do HUD, transformando o hardware estático em uma tela de receita. Fornecedores de semicondutores como a Texas Instruments avançam na cadeia de valor com chipsets DLP5534-Q1 que, quando combinados com computação da Qualcomm, produzem soluções de realidade aumentada prontas para uso, pressionando os fornecedores exclusivamente de hardware.
Os líderes tradicionais mantêm vantagens em segurança de fornecimento, laboratórios de validação e contratos de fornecimento de vários anos, mas devem acelerar os pipelines de recursos remotos para permanecerem relevantes. As parcerias que combinam óptica, computação e conteúdo estão se tornando a norma, criando uma dinâmica no setor de head-up display na qual a velocidade de iteração do software determina o status de vencedor a longo prazo.
Líderes do Setor de Head-Up Display
-
Continental AG
-
Nippon Seiki Co. Ltd.
-
Denso Corporation
-
Visteon Corporation
-
Robert Bosch GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Head-Up Display Empresas cobertas neste relatório
- Denso Corporation
- Nippon Seiki Co., Ltd.
- Panasonic Automotive Systems
- Visteon Corporation
- Continental AG
- Robert Bosch GmbH
- Valeo SE
- BAE Systems PLC
- Thales Group
- Garmin Ltd.
- Elbit Systems Ltd.
- Pioneer Corporation
- SaaB AB
- Hudway LLC
- Collins Aerospace
- LG Display Co., Ltd.
- Harman International
- WayRay AG
- Envisics Ltd.
- Texas Instruments Incorporated
Oportunidades de mercado e perspectivas futuras
Um espaço em branco de curto prazo está se abrindo em torno de pilhas de conteúdo AR-HUD lideradas por software que fundem navegação, indicações de ADAS e visualização do estado do veículo em computação centralizada, alinhando-se com o impulso das montadoras em direção a veículos definidos por software e desbloqueios de recursos por assinatura. Evidências dessa plataformização incluem o anúncio da Basemark e da Lucid Motors de uma parceria de integração de AR-HUD para o Lucid Gravity (março de 2026), destacando a demanda por pipelines gráficos em tempo real que podem ser atualizados e ajustados entre versões sem retrabalhar a óptica principal.
Outra área de oportunidade é o surgimento de conceitos de visualização panorâmica e de pilar a pilar, que se expandem além das zonas clássicas de HUD apenas para o condutor, incluindo caminhos de conceito à produção para novas arquiteturas ópticas. A colaboração da Distance Technologies com a Kia em um conceito de HUD de campo de luz panorâmico (abril de 2026) ilustra experimentações com abordagens de projeção em formatos mais amplos, enquanto a China está reforçando as expectativas técnicas para sobreposições de assistência visual por meio da GB/T 46926-2025 (incluindo um limite de alinhamento espacial de 0,45 graus para ícones-alvo). Em conjunto, esses movimentos criam espaço para fornecedores que podem entregar cadeias de ferramentas de calibração alinhadas a normas (atendendo aos métodos da ISO/TS 21957 e a requisitos específicos de cada país) e motores ópticos otimizados em custo (DLP, LCoS, varredura a laser, MicroLED e holografia gerada por computador) que se encaixem nas restrições de lista de materiais de veículos de médio porte.
Desenvolvimentos industriais recentes em Mercado de Head-Up Display
- Junho de 2026: A Visteon anunciou que seu display do condutor de 12,3 polegadas com bordas estreitas está presente no novo Lexus ES, com a produção apoiada pelas operações da Visteon na Tailândia. Embora não seja um lançamento de HUD, a conquista sinaliza a demanda contínua das montadoras por plataformas de display de cabine integradas que podem ser fabricadas em escala em bases competitivas em custo, fortalecendo o poder de negociação da Visteon ao agrupar clusters, infotainment e programas de HUD.
- Setembro de 2025: A Visteon e a FUTURUS anunciaram uma parceria estratégica para co-desenvolver soluções de HUD de realidade aumentada, HUD de para-brisa e HUD panorâmico para montadoras globais. A colaboração amplia a abrangência do portfólio de HUD da Visteon e posiciona ambas as empresas para buscar contratos de cabines com múltiplos displays, nos quais uma arquitetura compartilhada pode reduzir o tempo de integração e os ciclos de validação.
- Dezembro de 2024: Um grande fornecedor automotivo anunciou um programa de cabine em larga escala com uma montadora líder para integrar AR-HUD em múltiplos modelos.
Mercado de Head-Up Display Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de head-up display é definido como a receita gerada por sistemas que projetam informações-chave no campo de visão frontal do usuário, principalmente por meio de óptica de para-brisa ou combinador, em casos de uso de veículos em estrada e aeronaves.
Exclusões de escopo: Este dimensionamento exclui displays internos à cabine não relacionados que não projetam na visão frontal, como painéis de instrumentos padrão, telas de infoentretenimento centrais e displays para bancos traseiros.
Visão Geral da Segmentação
- Por Tipo de HUD
- HUD Baseado em Para-brisa
- HUD Baseado em Combinador
- HUD de Realidade Aumentada
- Por Tipo de Dimensão
- HUD 2D
- HUD 3D
- Por Classe de Veículo
- Veículos Comerciais
- Veículos de Passeio
- Por Canal de Vendas
- Instalação OEM
- Pós-venda
- Por Aplicação
- Automotivo
- Aviação Militar e Civil
- Outros (Industrial, Vestível e outros Displays)
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
- Oriente Médio
- CCG
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com bases de dados publicamente disponíveis que descrevem o pool de demanda e o contexto de produção para a instalação de HUDs. Revisamos fontes como as estatísticas de produção da Organização Internacional de Fabricantes de Veículos Motorizados (OICA), publicações de segurança da NHTSA dos EUA, textos de regulamentação de veículos da UNECE e materiais de referência da Organização de Aviação Civil Internacional (OACI) sobre operações e segurança na aviação.
Para traduzir esses sinais em insumos de mercado, também utilizamos relatórios anuais de empresas, apresentações para investidores, transcrições de chamadas de resultados e cobertura de imprensa de renome para entender os roteiros de produtos e como os preços evoluíram ao longo do tempo. Bancos de dados de patentes foram verificados para identificar onde a inovação em HUD óptico e de AR está se concentrando, e um banco de dados de remessas de importação e exportação em nível de embarque foi referenciado seletivamente para verificar os fluxos comerciais de componentes relacionados. Essas fontes documentais não são exaustivas, e outros documentos públicos foram utilizados para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para validar os cronogramas de adoção e as faixas de preço em HUDs instalados pelo OEM e de pós-venda, e para confirmar como o conteúdo de AR HUD e a complexidade óptica alteram a lista de materiais ao longo do tempo. Conversamos com uma combinação de fabricantes, participantes do ecossistema de componentes, integradores e usuários finais nas Américas, EMEA e APAC, para que as premissas pudessem ser testadas em diferentes combinações de veículos e níveis de atividade de aeronaves.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 20% | APAC: 43% |
| Nível médio: 41% | Líderes Funcionais/de Unidade: 37% | EMEA: 36% |
| Participantes menores: 21% | Gerentes: 43% | Américas: 21% |
Dimensionamento e Previsão do Mercado
O modelo foi construído usando uma abordagem de cima para baixo, onde a produção de veículos, a atividade de aeronaves e as taxas estimadas de instalação de HUD foram usadas para reconstruir a demanda unitária endereçável, que foi então convertida em valor usando escadas de preços por tipo de HUD e canal de vendas. Esses totais foram verificados com aproximações seletivas de baixo para cima, como o preço médio de venda amostrado multiplicado pelos volumes implícitos de verificações de canal e conversas sobre capacidade do lado do fornecedor, e então ajustados quando as duas visões não se alinhavam.
Os principais insumos utilizados no dimensionamento incluíram a produção de veículos de passeio e comerciais, a penetração de HUDs instalados pelo OEM versus instalações de pós-venda, a mudança de mix de sistemas baseados em combinador para os baseados em para-brisa, a participação de AR HUDs em novas instalações e a progressão observada do preço médio de venda à medida que o conteúdo de óptica e software escala. Onde os insumos primários eram incompletos para mercados menores, utilizamos indicadores proxy, como o mix de acabamento de veículos e as taxas de agrupamento de recursos de segurança, e então normalizamos com ajustes orientados por entrevistas.
Para a previsão, a análise de cenários foi aplicada em torno da adoção de AR HUDs e do agrupamento de recursos impulsionado por regulamentação ou segurança, e o caminho final foi selecionado com base no que os entrevistados consideraram alcançável nos ciclos atuais de fornecimento e plataforma. Quando a previsão foi estendida, os principais impulsionadores foram atualizados primeiro, e somente então as premissas de preços e mix foram avançadas para manter os resultados consistentes com os planos relatados.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados em relação a sinais independentes, incluindo tendências de produção, mudanças no mix de instalação e direção observada dos preços, para que o valor de mercado não se afastasse do que compradores e fornecedores relatam. Se uma região ou linha de aplicação mostrou saltos incomuns, revisitamos os insumos subjacentes de penetração e preço médio de venda e, em seguida, recontatamos respondentes selecionados para confirmar se uma mudança real havia ocorrido.
Antes da aprovação final, o conjunto de dados e os cálculos passam por revisões analíticas em várias etapas, com verificações de variância entre regiões e períodos de tempo para detectar inconsistências. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes lançamentos de plataformas ou choques de demanda. Logo antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Head Up Display da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores de mercado publicados para head-up displays podem parecer muito distantes porque as fontes nem sempre contam as mesmas aplicações, e também diferem sobre se tratam os AR HUDs como um aumento de preço ou como uma categoria separada. Diferenças no ano base, no momento da conversão cambial e se as instalações de pós-venda são contadas também podem mover o número mesmo quando a narrativa é semelhante.
A principal lacuna vem da cobertura do canal de vendas e do ano escolhido para o ponto de partida, onde a Mordor Intelligence dimensiona 2026 em 3,83 bilhões de USD modelando explicitamente a demanda instalada pelo OEM e de pós-venda, e então aplicando escadas de preço médio de venda separadas para HUDs convencionais versus AR em casos de uso automotivo e de aviação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,83 bilhões de USD (2026) | |
| Publicador Global A | 1,60 bilhão de USD (2024) | Utiliza um ano de início anterior e é comumente interpretado como focado em um pool de receita de curto prazo mais restrito, o que pode subestimar o aumento do preço médio de venda impulsionado por AR e os lançamentos de plataformas OEM de ciclo posterior. |
| Publicador do Setor B | 1,90 bilhão de USD (2025) | Utiliza um ano base diferente e pode aplicar etapas de penetração e precificação mais conservadoras, o que reduz o valor implícito quando a adoção de AR HUD e o mix de canais ainda estão em desenvolvimento. |
Tomados em conjunto, a dispersão é explicada principalmente pelo alinhamento temporal e pela forma como os preços e o mix de canais são tratados, em vez de por um desacordo sobre a existência da demanda por HUD. Ao manter os insumos rastreáveis à produção, instalação e etapas realistas de preço médio de venda, podemos explicar cada mudança e manter o valor final do mercado reproduzível quando as premissas são atualizadas.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de head-up display em 2026?
Estava em USD 3,83 bilhões em 2026 e está projetado para se expandir rapidamente até 2031.
Qual CAGR está previsto para os head-up displays até 2031?
A taxa de crescimento anual composta está projetada em 22,16% para o período de 2026 a 2031.
Qual região lidera a receita de 2025 para head-up displays?
A Ásia-Pacífico liderou com 38,90% da receita global em 2025.
Por que os HUDs de realidade aumentada estão ganhando tração?
Eles ancoram indicações de navegação e segurança diretamente nos objetos da estrada, atendendo aos novos protocolos de segurança e melhorando a consciência situacional do condutor.
O que limita a adoção de HUD de para-brisa completo hoje?
O custo do sistema acima de USD 1.000 por veículo, a complexidade de fabricação do para-brisa e os requisitos de energia restringem a implantação a modelos ultralusso.