
Tamanho e Participação do Mercado de Realidade Virtual Imersiva
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 16.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 55.29 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 27.68 % |
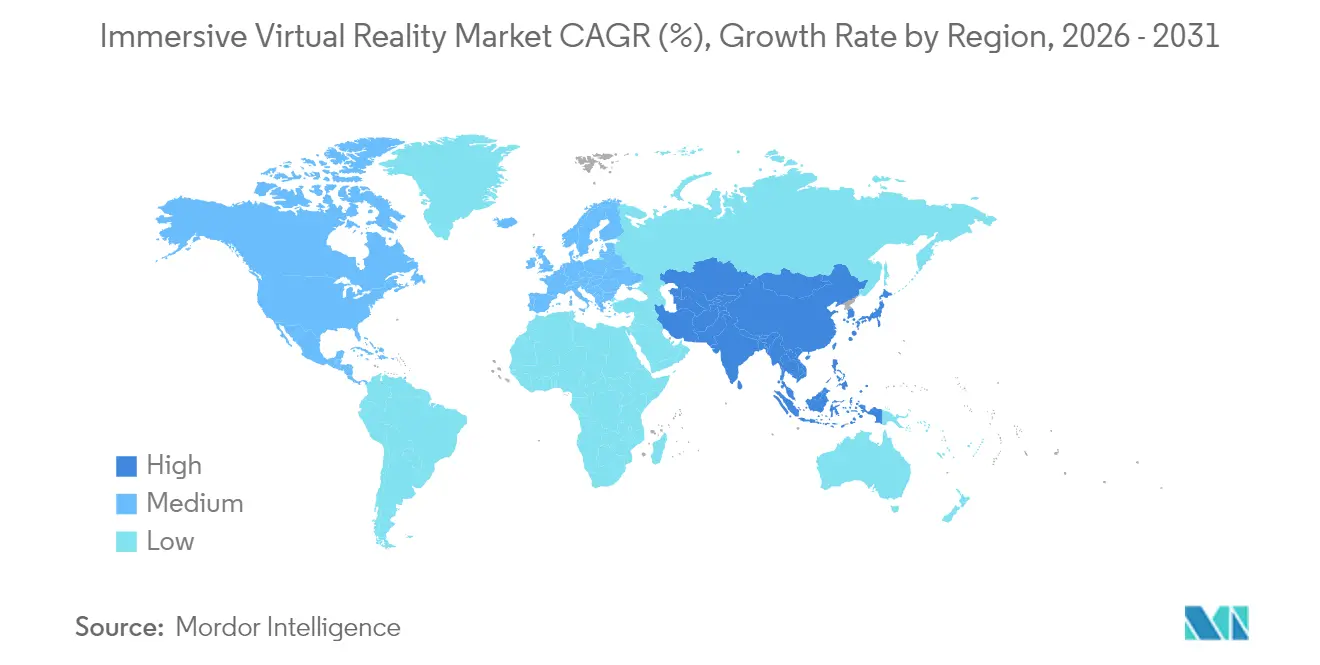
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
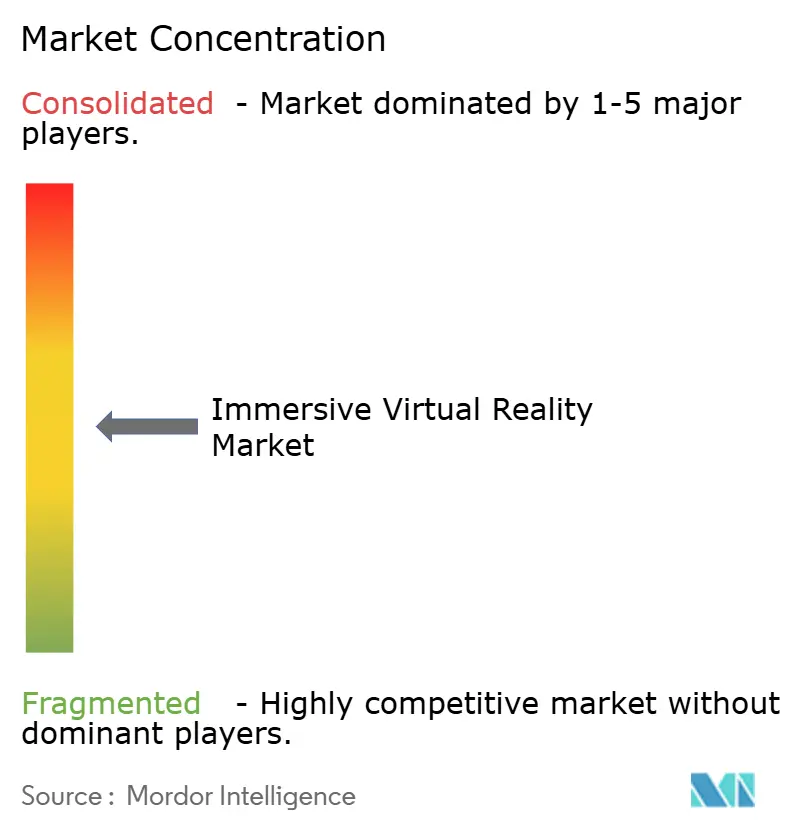
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Realidade Virtual Imersiva por Mordor Intelligence
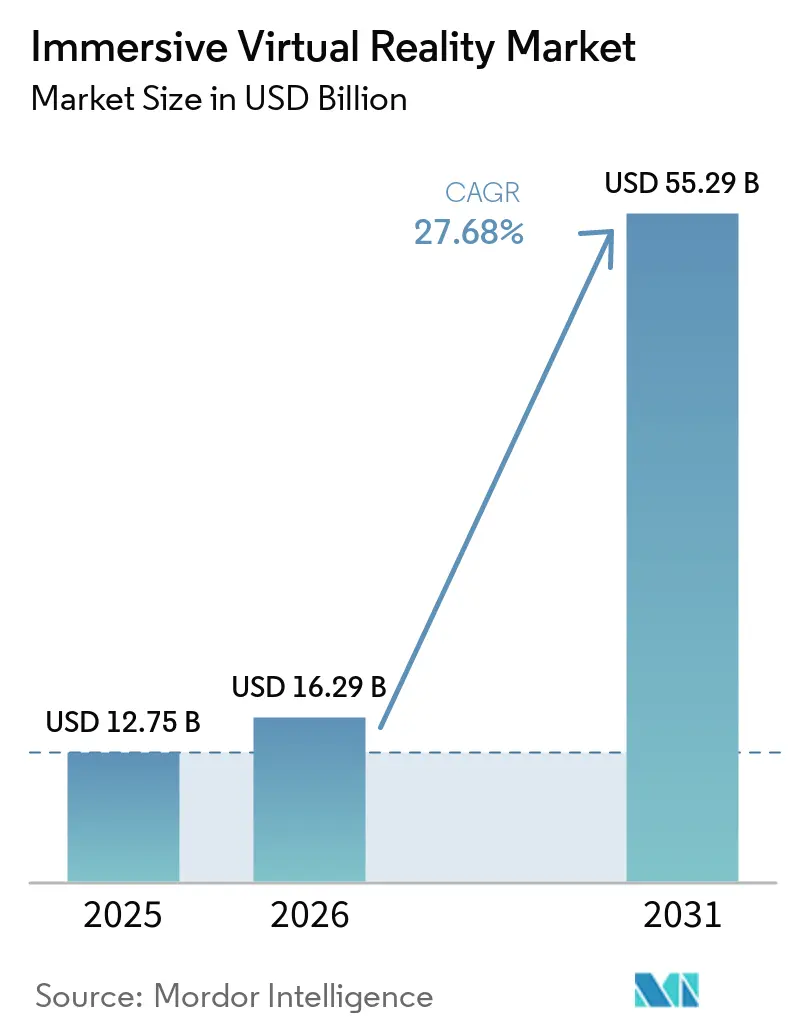
Espera-se que o tamanho do Mercado de Realidade Virtual Imersiva cresça de USD 12,75 bilhões em 2025 para USD 16,29 bilhões em 2026 e tem previsão de atingir USD 55,29 bilhões até 2031 a um CAGR de 27,68% no período 2026-2031.
A demanda comercial está se expandindo à medida que as empresas migram de programas piloto para implementações em escala, particularmente em simulação de voo aeroespacial, treinamento de pilotos de defesa e terapias regulamentadas de saúde. Os displays montados na cabeça continuam sendo o fator de forma de dispositivo dominante, mas os modelos autônomos estão acelerando mais rapidamente, pois os compradores valorizam configurações sem fio que eliminam os requisitos de PC ou console. A América do Norte mantém a liderança em gastos, mas a Ásia-Pacífico está crescendo mais rapidamente com base nas iniciativas de padronização do governo chinês e mais de 100 instalações de RV em grande escala lançadas em 2024. O impulso também é evidente nas métricas de ROI empresarial: o Walmart comprimiu os tempos de treinamento em 96% e a Boeing reduziu as instruções do processo de fiação em 75%, confirmando economias de custos que vão muito além do entretenimento. A turbulência do lado da oferta em semicondutores e quartzo de alta pureza está elevando os custos dos componentes, embora avanços entregues por software, como streaming em nuvem e conteúdo adaptativo orientado por IA, ajudem a mitigar o atrito nos preços de hardware.
Principais Conclusões do Relatório
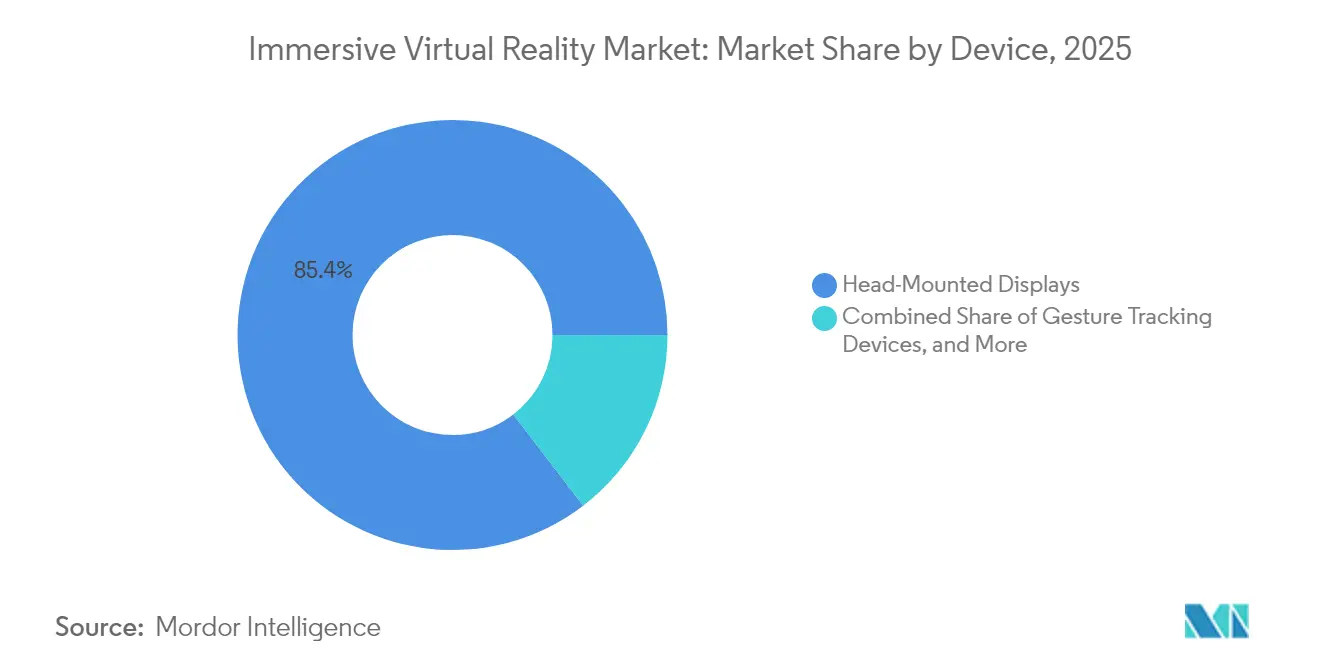
- Por dispositivo, os displays montados na cabeça capturaram 85,40% da participação do mercado de realidade virtual imersiva em 2025, enquanto os HMDs autônomos têm previsão de crescer a um CAGR de 32,20% até 2031.
- Por setor de usuário final, entretenimento e jogos detiveram 45,55% da participação de receita em 2025; as aplicações de saúde estão posicionadas para se expandir a um CAGR de 28,65% até 2031.
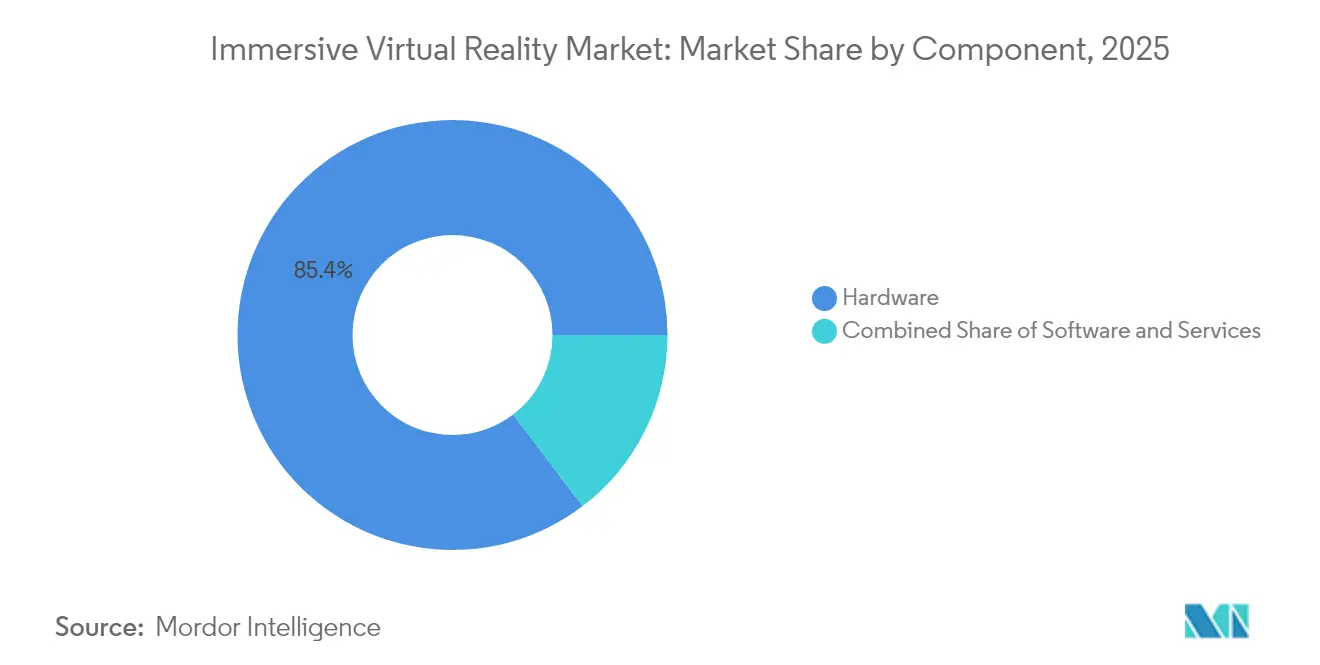
- Por componente, o hardware deteve 85,35% da participação de receita em 2025; o componente de software está posicionado para se expandir a um CAGR de 28,22% até 2031.
- Por tipo de imersão, os sistemas totalmente imersivos comandaram uma participação de 61,40% em 2025 e têm projeção de crescer a um CAGR de 30,55% até 2031.
- Por geografia, a América do Norte representou 37,60% do tamanho do mercado de realidade virtual imersiva em 2025, enquanto a Ásia-Pacífico está definida para avançar a um CAGR de 31,85% no mesmo período.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Uso de RV em treinamento aeroespacial e de defesa | +4.80% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Adoção pelo consumidor via HMDs para jogos | +6.20% | Global, liderado pela América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Pilotos de terapia de saúde em RV financiados pelo governo | +3.50% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Plataformas de metaverso empresarial para colaboração remota | +5.10% | Global, regiões com foco empresarial | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Uso de RV em Treinamento Aeroespacial e de Defesa
As agências de defesa estão incorporando tecnologias imersivas, incluindo simuladores, nos currículos centrais de treinamento. A Força Aérea dos Estados Unidos implantou 225 dispositivos de realidade virtual no âmbito de sua iniciativa de Transformação do Treinamento de Pilotos, enquanto a Mass Virtual garantiu 67 milhões de USD em contratos relacionados. A Lockheed Martin e a Red 6 integraram sobreposições de realidade aumentada para o treinador TF-50, e a Vrgineers firmou um acordo tcheco para ampliar a capacidade de simulação do F-35. O alinhamento regulatório está avançando à medida que a Administração Federal de Aviação colabora com a Vertex Solutions e a Varjo para atualizar os padrões para simuladores de voo civis. Essas iniciativas encurtam os ciclos de aquisição de habilidades, reduzem os gastos com combustível em voos reais e sustentam o crescimento contínuo do mercado de realidade virtual imersiva. Os contínuos fluxos de aquisição na Europa e na Ásia reforçam as perspectivas de médio prazo.
Adoção pelo Consumidor via HMDs para Jogos
As remessas globais de headsets de RV aumentaram para 9,6 milhões de unidades em 2024, com a Meta detendo 73% de participação e o Vision Pro da Apple garantindo um nicho premium de 5%, apesar de um preço de USD 3.499. Os HMDs autônomos estão se expandindo a um CAGR de 33,20% à medida que os compradores preferem o uso sem cabos, mas lançamentos de preços mais baixos, como o Quest 3S, não compensaram totalmente a fraqueza da temporada de festas, sugerindo que a amplitude do conteúdo é tão vital quanto o preço. As tarifas de 105% da China sobre hardware importado e a escassez regional de GPUs arriscam elevar os preços no varejo, mas as experiências de RV em locais de grande escala financiadas por autoridades locais continuam a atrair usuários de primeira viagem, apoiando o crescimento de unidades no curto prazo. A aceleração do lançamento do 5G e a renderização em nuvem reduzirão ainda mais as barreiras de desempenho, sustentando o impulso do mercado de realidade virtual imersiva.
Pilotos de Terapia de Saúde em RV Financiados pelo Governo
Os reguladores estão endossando as alegações de eficácia clínica. A autorização da FDA para a terapia analgésica RelieVRx e o software de biofeedback DeepWell DTx validaram tratamentos imersivos para dor, estresse e hipertensão. A Click Therapeutics obteve autorização para um terapêutico digital para depressão, e o Serviço Nacional de Saúde do Reino Unido aprovou o gameChange para alívio da psicose, abrindo canais de reembolso que reduzem o risco de adoção hospitalar[3]Serviço Nacional de Saúde do Reino Unido, "Orientação de Terapia de RV gameChange," nhs.uk. Cirurgiões dos EUA na UC San Diego e no Cedars-Sinai introduziram suporte ao Vision Pro para aprimorar a visualização intraoperatória, enquanto as seguradoras avaliam modelos de pagamento baseados em resultados. Esses marcos ampliam os casos de uso endereçáveis, reforçando o potencial de longo prazo do mercado de realidade virtual imersiva.
Plataformas de Metaverso Empresarial para Colaboração Remota
A integração do Microsoft Mesh com os headsets Meta Quest fornece avatares realistas e áudio espacial que eliminam lacunas no trabalho remoto em equipe. O Walmart expandiu a instrução em RV para 2,2 milhões de colaboradores, reduzindo o tempo de treinamento de oito horas para quinze minutos e liberando os instrutores para tarefas de maior valor agregado. Os módulos de processo de fiação da Boeing reduziram o tempo de integração de engenheiros em 75% e diminuíram os custos de retrabalho, enquanto a Lufthansa utilizou a realidade mista na instrução de comissários de bordo, gerando uma economia de 80% em comparação com as sessões convencionais de simulador. A realidade virtual continua sendo uma tecnologia importante no mercado de simuladores imersivos, enquanto as soluções de realidade mista estão sendo cada vez mais utilizadas para combinar instruções digitais com ativos físicos. Ferramentas de análise imersiva, como o ArborXR Insights, integram dados de desempenho em sistemas de gestão de aprendizagem, melhorando a mensuração do ROI e fortalecendo o interesse corporativo em soluções imersivas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo total de propriedade de equipamentos multissensoriais | -3.20% | Global, particularmente em mercados sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Escassez de conteúdo e fragmentação do ecossistema | -2.80% | Global, mais pronunciado em mercados emergentes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Total de Propriedade de Equipamentos Multissensoriais
A lista de materiais do Apple Vision Pro está em USD 1.542, com os displays micro-OLED sozinhos representando 35% do custo, sublinhando como a óptica sofisticada infla os preços no varejo. O furacão Helene danificou as minas de quartzo da Carolina do Norte que fornecem até 90% do quartzo de alta pureza global, vital para a fotolitografia de semicondutores, elevando os preços dos componentes. Tarifas superiores a 100% sobre headsets fabricados na China, além da escassez de GPUs após as perturbações causadas pelo terremoto da TSMC, elevam as despesas de aquisição de consumidores e empresas. As fábricas dos EUA operam com custos operacionais 35% acima dos concorrentes asiáticos, limitando o alívio de preços domésticos. As empresas respondem com contratos de pré-compra em massa para garantir o fornecimento, mas o choque de preços no curto prazo reduz a adoção em regiões sensíveis ao preço e modera a trajetória do mercado de realidade virtual imersiva.
Escassez de Conteúdo e Fragmentação do Ecossistema
Uma biblioteca escassa de aplicações de nível empresarial e em conformidade com regulamentações limita a frequência de uso diário. Os downloads de aplicativos de férias do Meta Quest caíram 27% em relação ao ano anterior, apesar dos preços mais baixos de hardware, ilustrando que o preço não pode compensar as lacunas de conteúdo. Os desenvolvedores de saúde navegam por ensaios da FDA de 18 a 24 meses, desacelerando os lançamentos e restringindo a amplitude do catálogo de terapias[2]Frontiers in Virtual Reality, "Caminhos Regulatórios para Conteúdo de RV Médico," frontiersin.org. As empresas enfrentam compensações entre plataformas entre Unity, Unreal Engine e SDKs proprietários que inflam os orçamentos de desenvolvimento e fragmentam as bases de usuários. Os projetos de propriedade intelectual cultural financiados pelo Estado chinês abordam parcialmente as escassezes, mas frequentemente produzem experiências homogêneas que dificultam a diferenciação. A monetização permanece em grande parte como compra única, desafiando a economia sustentável dos estúdios e limitando o crescimento de médio prazo do mercado de realidade virtual imersiva.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Dispositivo:
HMDs Autônomos Ampliam o Apelo Sem FioO tamanho do mercado de realidade virtual imersiva para displays montados na cabeça foi dominante em 2025, com o fator de forma garantindo 85,40% da participação de receita. As variantes autônomas estão preparadas para a ascensão mais rápida, avançando a um CAGR projetado de 32,20% até 2031, à medida que os compradores se inclinam para a operação sem fio que acelera a configuração inicial. A linha Quest da Meta continua a deter 73% da participação de remessas, mas o Quest 3S de USD 299 não conseguiu impulsionar a demanda na temporada de festas, sublinhando o conteúdo, e não o preço, como o fator limitante. Os equipamentos com fio estão perdendo popularidade à medida que o streaming sem fio reduz a latência, enquanto os visualizadores baseados em smartphones recuam porque o hardware dedicado é mais acessível e eficiente.
Os acessórios de rastreamento de gestos e as luvas hápticas estão ganhando força nos programas de treinamento empresarial que precisam de articulação precisa das mãos. Os pedidos de patentes da Meta, Sony e Microsoft em torno do feedback tátil elevam a imersão do usuário, embora os trajes de corpo inteiro permaneçam um nicho dado o maior custo e a complexidade de limpeza. As câmeras de RV estão sendo vendidas para operadores de entretenimento em locais na China que lançaram mais de 100 locais em 2024, enriquecendo a captura de conteúdo local. As escassezes de componentes ligadas a perturbações nas minas de quartzo podem elevar a lista de materiais em todas as classes de dispositivos, mas os avanços no rendimento de displays e na densidade de baterias devem moderar a escalada de custos após 2026, apoiando uma penetração mais ampla de dispositivos no mercado de realidade virtual imersiva.


Por Setor de Usuário Final:
Saúde Avança com Ventos Regulatórios FavoráveisEntretenimento e jogos mantiveram uma participação de 45,55% do tamanho do mercado de realidade virtual imersiva durante 2025, com títulos de sucesso e eventos de esportes eletrônicos ancorando os gastos dos consumidores. A saúde, no entanto, está rastreando a ascensão mais acentuada, com estimativa de entregar um CAGR de 28,65% até 2031 com base nas aprovações da FDA e CE que abrem canais de reembolso. As autorizações do RelieVRx e do DeepWell DTx introduzem conteúdo terapêutico no gerenciamento da dor e na saúde mental, mudando o segmento de experimental para território de prescrição.
Defesa e aeroespacial continuam a adquirir grandes frotas de simuladores, evidenciadas por 225 unidades de treinamento da Força Aérea dos EUA já implantadas, enquanto os provedores de educação se juntam à vanguarda à medida que o Walmart, a Boeing e o Bank of America quantificam aumentos de produtividade de dois dígitos. Empresas automotivas como a Lufthansa e a CAE aplicam realidade mista à orientação de tripulação e familiarização com a cabine, e estúdios de arquitetura aproveitam passeios holográficos para identificar falhas de design precocemente. O engajamento no varejo permanece exploratório, limitado pelos custos de conteúdo e preocupações com higiene dos headsets. Grandes empresas de manufatura e energia, como a BP, lançam módulos de segurança, demonstrando como o efeito de validação da saúde está permeando setores adjacentes, o que amplifica o impulso de crescimento do mercado de realidade virtual imersiva.
Por Componente:
Software Supera a Maturidade do HardwareO hardware ainda comanda 85,35% da receita em 2025, mas o software está se expandindo a um CAGR de 28,22% à medida que as empresas redirecionam orçamentos para aplicações personalizadas e painéis de análise. A lista de componentes de USD 1.542 do Apple Vision Pro destaca a intensidade de capital necessária para pilhas de micro-OLED e sensores, explicando por que os fornecedores estão correndo para reduzir os preços de óptica. A Samsung entrou na disputa no final de 2024 com um dispositivo alimentado pelo Snapdragon XR2+ Gen 2, mas limitou os volumes da primeira produção a 300.000 unidades devido a restrições de fornecimento.
Os fornecedores de software se beneficiam de taxas de licença recorrentes e ciclos de lançamento mais rápidos, sem os obstáculos do estoque físico. Plataformas de gerenciamento de dispositivos como o ArborXR supervisionam mais de 3.000 implantações empresariais, simplificando as atualizações de frota e os relatórios de conformidade. O streaming renderizado em nuvem constrói um paradigma de cliente leve que transfere a sobrecarga de computação para a borda, ajudando os compradores a adiar as atualizações de headsets. A IA acelera a produção de conteúdo por meio da construção procedural de mundos e scripts de aprendizagem adaptativa. As receitas de serviços escalam em conjunto, cobrindo integração de sistemas e validação regulatória. À medida que as escassezes de hardware diminuem após 2026, espera-se que o crescimento equilibrado entre os componentes reforce o mercado de realidade virtual imersiva.
Por Tipo de Imersão:
Formatos Totalmente Imersivos Sustentam a LiderançaOs ambientes totalmente imersivos representaram 61,40% da receita de 2025 e estão programados para crescer a um CAGR de 30,55%, à medida que as organizações favorecem o isolamento sensorial total para simulação de alto risco e foco terapêutico. Os pilotos militares dependem de displays panorâmicos e plataformas de movimento que espelham as indicações de força G, enquanto a terapia de dor aprovada pela FDA depende de imersão visual ininterrupta para modular as vias neurais.
As soluções semi-imersivas atraem o treinamento industrial onde alguma consciência do mundo real é necessária para a segurança, mas sua participação está se estabilizando à medida que os custos de hardware caem e a imersão total se torna acessível. A RV de desktop não imersiva está em declínio à medida que os usuários migram para opções montadas na cabeça com indicações de presença mais ricas. Os parques culturais chineses exibem arcos de histórias totalmente imersivos que combinam aroma, háptica e captura volumétrica, incentivando o engajamento prolongado. A previsão de movimento aprimorada por IA reduz a cinetose, abordando um obstáculo de adoção persistente. A inflação de custos ainda afeta os sistemas totalmente imersivos de forma mais intensa devido aos equipamentos de múltiplos displays, mas os designs modulares e o descarregamento em nuvem devem estreitar a lacuna, sustentando a liderança no mercado de realidade virtual imersiva.
Análise Geográfica
Mercado de Realidade Virtual Imersiva da América do Norte
A América do Norte continuou liderando o mercado de realidade virtual imersiva com uma participação de receita de 37,60% em 2025, impulsionada por gastos substanciais em defesa e adoção empresarial antecipada. As empresas norte-americanas se beneficiam de grandes orçamentos de treinamento de pilotos e de pipelines de reembolso na área da saúde, embora os custos mais elevados de fabricação de semicondutores elevem os preços dos dispositivos em relação aos concorrentes asiáticos. A região está aproveitando a infraestrutura de nuvem e a implantação do 5G para implementar soluções de renderização remota que podem compensar as barreiras de custo dos dispositivos. Os programas de treinamento corporativo da Walmart, Boeing e Bank of America fornecem evidências domésticas comprovadas, reforçando o foco dos fornecedores em clientes norte-americanos.
Mercado de Realidade Virtual Imersiva da Ásia-Pacífico
A Ásia-Pacífico registrou o maior CAGR regional de 31,85%, impulsionada pelo arcabouço estruturado de políticas de metaverso da China e por mais de 100 instalações de RV em grande escala inauguradas em 2024. O Ministério da Indústria e Tecnologia da Informação formou um comitê de normas que alinha os protocolos de dispositivos, enquanto a Administração Nacional de Cinema incentivou a implementação de cinemas de RV. A IDC projeta que os gastos regionais em RA/RV superarão 10,5 bilhões de USD até 2029, equivalente a 26,5% dos gastos globais. O Japão e a Coreia do Sul agregam impulso por meio de subsídios governamentais para projetos-piloto em educação e manufatura inteligente, e o conjunto de desenvolvedores de baixo custo da Índia acelera a criação de conteúdo localizado. A proximidade das cadeias de fornecimento de componentes ajuda a mitigar atrasos no frete, embora riscos de desastres naturais — como os terremotos e as interrupções no fornecimento de quartzo causadas por tufões que afetaram a TSMC — permaneçam preocupações operacionais.
Mercado de Realidade Virtual Imersiva da Europa
A Europa ocupa uma posição estratégica intermediária, apoiada pelo roteiro de mundos virtuais da Comissão Europeia e pela rede XR-Interaction da Alemanha, composta por 60 empresas que recebem financiamento estatal plurianual. A Coalizão Industrial de Realidade Virtual e Aumentada prevê 860.000 novos empregos europeus até 2025, sinalizando vontade política de competir com os ecossistemas dos Estados Unidos e da China. A London School of Economics defende um "Airbus para o metaverso" para reunir expertise industrial, enquanto empresas como BMW, IKEA e Bosch experimentam gêmeos digitais interoperáveis. As flutuações cambiais e as regras de privacidade mais rígidas podem desacelerar a adoção pelo consumidor; no entanto, a colaboração transfronteiriça em normas e ética fortalece a competitividade regional a longo prazo, sustentando a contribuição europeia ao mercado de realidade virtual imersiva.

Panorama regulatório
O ambiente regulatório para a realidade virtual imersiva está cada vez mais moldado por normas formais e pela governança de IA, em vez de diretrizes voluntárias. Em 2024, a norma ISO/IEC 5927:2024 acrescentou orientações de segurança para o uso de RA/RV (incluindo vecção e imersão segura), enquanto a ISO 9241-820:2024 reforçou os requisitos de ergonomia e interação humano-sistema para ambientes imersivos, o que afeta a aquisição e os controles de risco para implementações empresariais.
As regras nacionais e regionais também estão se tornando mais rígidas em relação à criação de conteúdo imersivo e à transparência. A China publicou a GB/T 44465-2024 em 23/08/2024 para especificar os processos de produção de conteúdo de RV/RA (em vigor a partir de 01/03/2025) e emitiu a DY/Z 14.1-2026 (em vigor a partir de 29/01/2026) para requisitos técnicos e gestão de segurança de filmes de realidade virtual. Na Europa, a Lei de IA da UE (Regulamento (UE) 2024/1689) acrescenta obrigações de transparência nos termos do Artigo 50 para determinados sistemas de IA usados para gerar ou manipular conteúdo em contextos imersivos, com aplicação total a partir de 02/08/2026, aumentando as necessidades de conformidade para plataformas de RV que utilizam geração de conteúdo baseada em IA e sistemas de avatares.
Análise da cadeia de valor
A cadeia de valor da realidade virtual imersiva abrange o fornecimento de componentes (óptica, telas, sensores, chipsets), a montagem de dispositivos por fabricantes originais (HMDs e periféricos) e as ferramentas de conteúdo e software (motores de jogos, SDKs, gerenciamento de dispositivos, análises). Também inclui a distribuição (varejo de consumo, venda direta empresarial, integradores) e serviços (integração de sistemas, criação de conteúdo de treinamento e validação regulatória na área da saúde). Os custos de hardware permanecem concentrados em óptica avançada e computação, enquanto software e serviços capturam mais valor por meio de licenciamento recorrente, gestão de frotas e integração de fluxos de trabalho em ambientes regulados e críticos para a segurança.
As parcerias estão cada vez mais conectando elos adjacentes para reduzir atritos e escalar mais rapidamente. Em janeiro de 2025, a KION firmou parceria com a NVIDIA e a Accenture para aplicar gêmeos digitais e robôs habilitados por IA física em operações de armazém, posicionando simulação e gêmeos digitais como insumos a montante que alimentam fluxos de treinamento em XR e operacionais a jusante. Em março de 2025, a Innoactive demonstrou streaming XR no Apple Vision Pro e no Meta Quest 3 usando NVIDIA Omniverse e OpenUSD, o que destaca o papel crescente dos pipelines de nuvem e streaming na dissociação da qualidade da experiência das restrições de dispositivos locais. Em abril de 2026, a Unity ampliou uma parceria plurianual com a Meta, reforçando o alinhamento entre motor e plataforma para ferramentas de desenvolvimento e distribuição, e, em fevereiro de 2026, a Virtuix aderiu ao programa Made for Meta para certificar a compatibilidade de periféricos, refletindo como os programas de plataforma moldam os ecossistemas de acessórios e as rotas de comercialização.
Cenário Competitivo
A concentração do mercado é moderada, pois os líderes globais de tecnologia detêm participação significativa, enquanto empresas especializadas conquistam nichos verticais. A Meta comanda aproximadamente 73% das remessas de headsets por meio de sua família Quest, mas o Reality Labs continua a registrar pesadas perdas operacionais, superando USD 58 bilhões cumulativamente desde 2020. O Vision Pro da Apple capturou 5% de participação em meses, validando uma orientação premium de produtividade e saúde, apesar de seu preço elevado no varejo[1]Apple Inc., "Apresentando o Vision Pro," apple.com. A Sony mantém uma presença de 9% por meio do PlayStation VR2; no entanto, o volume de remessas caiu 25% em 2024, pois os consumidores buscavam casos de uso mais amplos além dos jogos.
As parcerias estratégicas sublinham o valor empresarial. A Microsoft e a Meta codesenvolvem avatares de local de trabalho via Mesh, enquanto os integradores de defesa Lockheed Martin e Red 6 incorporam sobreposições de RA em jatos treinadores para a Força Aérea e a Marinha dos EUA. A Vrgineers colabora em simuladores do F-35, e a Vertex Solutions apoia as atualizações de padrões da Administração Federal de Aviação, cimentando a influência da defesa e da aviação nos roteiros de recursos. O RelieVRx e o DeepWell DTx exemplificam a verticalização médica, obtendo autorização regulatória para terapias de dor e saúde mental que poucos fornecedores de plataformas amplas buscam.
Fusões e aquisições sugerem consolidação: o Google adquiriu parte da unidade de RV Estendida da HTC por USD 250 milhões para fortalecer o Android XR, e a Infinite Reality adquiriu a Landvault e a The Drone Racing League em negócios totalizando USD 700 milhões para escalar o entretenimento no metaverso. A Samsung, a Qualcomm e os parceiros de fundição da Qualcomm estão avançando nos roteiros de chipsets que otimizam a inferência de IA no dispositivo, reduzindo a dependência de GPUs discretas e diminuindo a lista de materiais. A fragilidade da cadeia de fornecimento permanece um ponto de dor compartilhado, pois as interrupções nas minas de quartzo e as escaladas tarifárias representam riscos de preço para o ecossistema, mas também incentivam a diversificação regional. No geral, o posicionamento competitivo é fluido, mas o P&D sustentado e o apoio político provavelmente preservarão um cenário equilibrado para o mercado de realidade virtual imersiva.
Líderes do Setor de Realidade Virtual Imersiva
Carl Zeiss AG
Sony Corporation
EON Reality
Avegant Corporation
Samsung Electronics Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Realidade Virtual Imersiva
- Meta Platforms Inc. (Oculus)
- Sony Corporation
- HTC Corporation
- Apple Inc.
- Samsung Electronics Co., Ltd.
- Microsoft Corporation
- Pico Interactive (ByteDance Ltd.)
- Valve Corporation
- Varjo Technologies Oy
- HP Inc.
- Carl Zeiss AG
- Avegant Corporation
- Varjo Technologies
- Vrgineers
- Magic Leap, Inc.
- Google LLC
- Eon Reality, Inc.
- CyberGlove Systems LLC
- Ultraleap Ltd. (Leap Motion)
- Sixense Enterprises Inc.
- Vuzix Corporation
- Lenovo Group Ltd.
- Ultraleap Ltd.

Oportunidades de mercado e perspectivas futuras
O treinamento empresarial e a capacitação em campo são uma área de espaço em branco importante, onde a realidade virtual imersiva passa de salas de simuladores fixos para programas portáteis baseados em headsets em locais de trabalho e forças de trabalho distribuídas. Em março de 2026, a John Deere apresentou um Sistema de Treinamento em Realidade Estendida para treinamento de operadores, revendedores e clientes em maquinário pesado, o que mostra a expansão além da aviação, defesa e varejo para fluxos de trabalho de equipamentos industriais que se beneficiam de prática repetível e de baixo risco e instrução padronizada.
As experiências imersivas baseadas em localização e as instalações de marca continuam a ampliar o público-alvo acessível, ao mesmo tempo em que criam caminhos adicionais de monetização de conteúdo e oportunidades de parcerias locais. Em março de 2026, a VIVERSE (HTC) lançou uma experiência de RV de deslocamento livre dentro do Castelo de Osaka, apontando para o investimento contínuo em formatos baseados em locais de alto fluxo de visitantes. Instalações públicas de grande escala também apoiam tempos de permanência mais longos e novos canais de marketing e turismo, incluindo a inauguração pela Alibaba de uma instalação interativa movida a IA e nuvem em Milão, em fevereiro de 2026, vinculada aos Jogos de Inverno de Milão-Cortina 2026. Do lado regulatório, a proposta Lei de Liderança dos Estados Unidos em Tecnologia Imersiva de 2025 (H.R. 2321/S. 1106) destaca a atenção política à coordenação interagências e à competitividade, apontando para estruturas mais claras que podem reduzir a incerteza em torno de normas, segurança e implementação responsável.
Recent Industry Developments in Mercado de Realidade Virtual Imersiva
- Junho de 2026: a Carl Zeiss Meditec AG anunciou uma colaboração estratégica com a Envision Health Technologies para avançar no cuidado do glaucoma usando realidade virtual gamificada para testes de função visual. A colaboração expande o uso de RV em fluxos de trabalho clínicos regulados, ligando experiências imersivas a caminhos de diagnóstico e à prestação de cuidados especializados.
- Dezembro de 2025: a EON Reality apresentou uma estrutura Nacional de Infraestrutura de IA Espacial que conecta Centros de IA Espacial com tecnologias como Sony Spatial Displays, laboratórios de RV e faróis de holograma. A iniciativa descreve modelos de implantação multissite que podem acelerar a aquisição empresarial e do setor público, agrupando hardware, software e conteúdo de treinamento em uma abordagem de infraestrutura integrada.
- Abril de 2025: a Sony Electronics lançou a versão 2.5.0 do SDK para seus Spatial Reality Displays (ELF-SR1 e ELF-SR2), adicionando melhorias como suporte mais forte ao OpenXR para melhorar a compatibilidade para desenvolvedores de aplicativos. Ferramentas alinhadas a normas reduzem o atrito no desenvolvimento e apoiam pipelines de conteúdo multiplataforma que podem estender casos de uso imersivos além dos jogos.


Mercado de Realidade Virtual Imersiva Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de realidade virtual imersiva é definido como a receita gerada por experiências de RV que inserem o usuário em um ambiente simulado por meio de hardware de RV, software de suporte e serviços relacionados, abrangendo casos de uso para consumidores e empresas.
Exclusões de escopo: Não contabilizamos soluções de realidade aumentada ou realidade mista, e também excluímos tecnologias de exibição que não sejam de RV e que não criem uma experiência imersiva com rastreamento de cabeça.
Visão Geral da Segmentação
- Por Dispositivo
- Displays Montados na Cabeça (HMDs)
- HMDs Autônomos
- HMDs com Fio
- HMDs Baseados em Smartphone
- Dispositivos de Rastreamento de Gestos
- Luvas Hápticas
- Controladores de Movimento
- Trajes de Corpo Inteiro
- Dispositivos de Feedback Háptico
- Câmeras de RV
- Displays Montados na Cabeça (HMDs)
- Por Setor de Usuário Final
- Entretenimento e Jogos
- Aeroespacial e Defesa
- Saúde
- Cirurgia e Treinamento Médico
- Terapia de Reabilitação
- Saúde Mental e Gerenciamento da Dor
- Educação e Treinamento
- Automotivo e Transporte
- Arquitetura, Engenharia e Construção (AEC)
- Varejo e Comércio Eletrônico
- Outros Setores
- Por Componente
- Hardware
- Software
- Serviços
- Por Tipo de Imersão
- Totalmente Imersivo
- Semi-Imersivo
- Não Imersivo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual para sinais de demanda, sinais de oferta e direção de preços, antes da modelagem dos totais. Referenciamos principalmente fontes públicas como a União Internacional de Telecomunicações (conectividade e prontidão de dispositivos), o Banco Mundial (indicadores macroeconômicos), conjuntos de dados da OCDE (indicadores de economia digital) e agências estatísticas nacionais, incluindo o Bureau of Labor Statistics dos EUA (contexto de salários e custos). Também revisamos publicações de normas e segurança disponíveis em portais regulatórios abertos.
Para manter o modelo fundamentado na realidade do setor, revisamos registros de empresas e apresentações para investidores, documentação de desenvolvedores e organismos de normalização, além de cobertura jornalística de renome sobre lançamentos de headsets e mudanças no ecossistema de conteúdo. Quando necessário, assinaturas pagas com foco em finanças e inteligência corporativa, notícias e dados financeiros, e bases de dados de patentes foram utilizadas para verificar cronogramas, roteiros de produtos e ritmo de comercialização. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram utilizadas durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que a pesquisa documental não consegue demonstrar com clareza, como o momento de adoção, a direção do preço médio de venda e como a receita é dividida entre hardware, software e serviços ao longo de ciclos reais de compra. Conversamos com uma combinação de participantes do ecossistema de dispositivos, partes interessadas em software e conteúdo, e compradores corporativos, verificando em seguida a consistência entre APAC, EMEA e as Américas para reduzir o viés de uma única região.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 13% | APAC: 48% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 32% | EMEA: 32% |
| Participantes menores: 16% | Gestores: 55% | Amricas: 20% |
Dimensionamento de Mercado e Previsão
O modelo central utiliza uma abordagem de cima para baixo, na qual os sinais de remessa de dispositivos e base instalada são reconstruídos por região e, em seguida, convertidos em valor de mercado com base nas taxas de adoção por caso de uso e nos preços médios de venda combinados entre headsets e software e serviços de suporte. Para manter os totais realistas, utilizamos verificações seletivas de baixo para cima como referências cruzadas, incluindo a amostragem de preços médios de headsets, o mapeamento de contagens típicas de licenças corporativas para implantações de treinamento e o teste de uma consolidação de fornecedores e canais em alguns países de alta visibilidade.
Os insumos foram selecionados por serem mensuráveis e poderem ser atualizados regularmente. Estes incluem o momentum de remessa de headsets, os ciclos de substituição da base instalada, as tendências de monetização de conteúdo e aplicativos, a intensidade dos gastos corporativos com treinamento e a prontidão de conectividade, uma vez que a conectividade afeta as horas utilizáveis de RV e a qualidade do conteúdo. As previsões foram elaboradas por meio de análise de cenários, nos quais os principais impulsionadores, como a erosão do preço médio de venda, a penetração corporativa e os ciclos de atualização do consumidor, são flexibilizados e, em seguida, alinhados às expectativas dos entrevistados para os próximos anos. Quando um dado em nível de país estava ausente, utilizamos indicadores substitutos como penetração de smartphones e PCs, gastos com jogos e adoção de treinamento digital corporativo, ajustando-os após chamadas de validação regional.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, como o momento de lançamento de grandes dispositivos, movimentos de preços nos principais segmentos de headsets e mudanças macroeconômicas de demanda refletidas nos gastos com eletrônicos de consumo e TI corporativa. Em caso de variações, investigamo-las por meio de verificações retroativas das premissas e, em seguida, revisamos os cálculos com outro analista para que erros de cálculo e curvas de adoção excessivamente otimistas possam ser identificados antes da aprovação final.
O modelo é atualizado em ciclo anual, e atualizações intermediárias são acionadas quando um evento relevante altera a matemática do mercado, como uma redefinição acentuada do preço médio de venda, uma interrupção no fornecimento ou uma mudança significativa na implantação corporativa. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada possível.
Dimensionamento do Mercado de Realidade Virtual Imersiva pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para realidade virtual imersiva podem parecer muito distantes entre si porque cada publicador traça a linha de forma diferente sobre o que conta como imersivo, e também variam nos fluxos de receita tratados como parte do mercado. As diferenças também decorrem do ano-base utilizado, da forma como a conversão cambial é tratada e de se as estimativas são atualizadas após grandes mudanças em headsets e plataformas.
Um fator comum de divergência neste mercado é se a RV não imersiva, os gastos adjacentes com RA e as categorias amplas de tecnologia imersiva são agrupados no mesmo número, o que pode inflar os totais sem uma ligação clara com o uso orientado por headsets. Outro fator é a lógica do preço médio de venda, em que alguns modelos mantêm os preços estáveis ou aplicam quedas de preço agressivas sem verificar a realidade do canal, e as previsões divergem ainda mais quando se assume que a adoção acelera de forma uniforme entre as regiões.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 16,29 bilhões de USD (2026) | |
| Publicador do Setor A | 20,20 bilhões de USD (2024) | Utiliza um ano-base anterior e pode combinar conjuntos mais amplos de receita de dispositivos e casos de uso, nos quais a definição de imersivo pode incluir categorias de tecnologia não imersiva e um conjunto mais amplo de usos finais, elevando assim o valor inicial. |
| Portal de Pesquisa B | 15,72 bilhões de USD (2025) | Previsões de longo horizonte podem diluir os efeitos dos ciclos de curto prazo, e o modelo normalmente se baseia em premissas de crescimento mais lento com visibilidade limitada dos ciclos de substituição de headsets e verificações de monetização de software entre regiões. |
A diferença é explicada principalmente pelo que é contabilizado como RV imersiva e pela forma como os preços e a adoção são atualizados após os ciclos de produtos, razão pela qual o modelo permanece vinculado à base instalada de headsets, ao momento de substituição e às verificações de preço médio de venda combinado antes que os totais sejam finalizados pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de realidade virtual imersiva?
O mercado é avaliado em USD 16,29 bilhões em 2026 e tem projeção de atingir USD 55,29 bilhões até 2031, crescendo a um CAGR de 27,68%.
Qual categoria de dispositivo lidera o mercado de realidade virtual imersiva?
Os displays montados na cabeça permanecem dominantes, detendo 85,40% da participação de receita em 2025, enquanto os modelos autônomos estão crescendo a um CAGR de 32,20%.
Por que a saúde é considerada o segmento de usuário final de crescimento mais rápido?
As aprovações da FDA e CE para terapias como RelieVRx e DeepWell DTx desbloquearam caminhos de reembolso, acelerando um CAGR de 28,65% para aplicações de saúde até 2031.
Qual região está se expandindo mais rapidamente na adoção de realidade virtual imersiva?
A Ásia-Pacífico está avançando a um CAGR de 31,85% devido ao apoio do governo chinês e às extensas instalações de RV em locais.
Quais são as principais restrições que dificultam o crescimento do mercado?
Os altos custos de propriedade para equipamentos avançados e um ecossistema de conteúdo limitado desaceleram a adoção no curto prazo, reduzindo o CAGR em um estimado 3,2% e 2,8%, respectivamente.
Como as empresas estão medindo o ROI das implantações de realidade virtual imersiva?
As economias incluem uma redução de 96% no tempo de treinamento no varejo do Walmart e ganhos de eficiência de 75% nos programas de engenharia da Boeing, demonstrando períodos de retorno rápidos para implementações em grande escala.
Página atualizada pela última vez em:



