
Tamanho e Participação do Mercado de Automação de Intralogística na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 6.84 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.89 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.79 % |
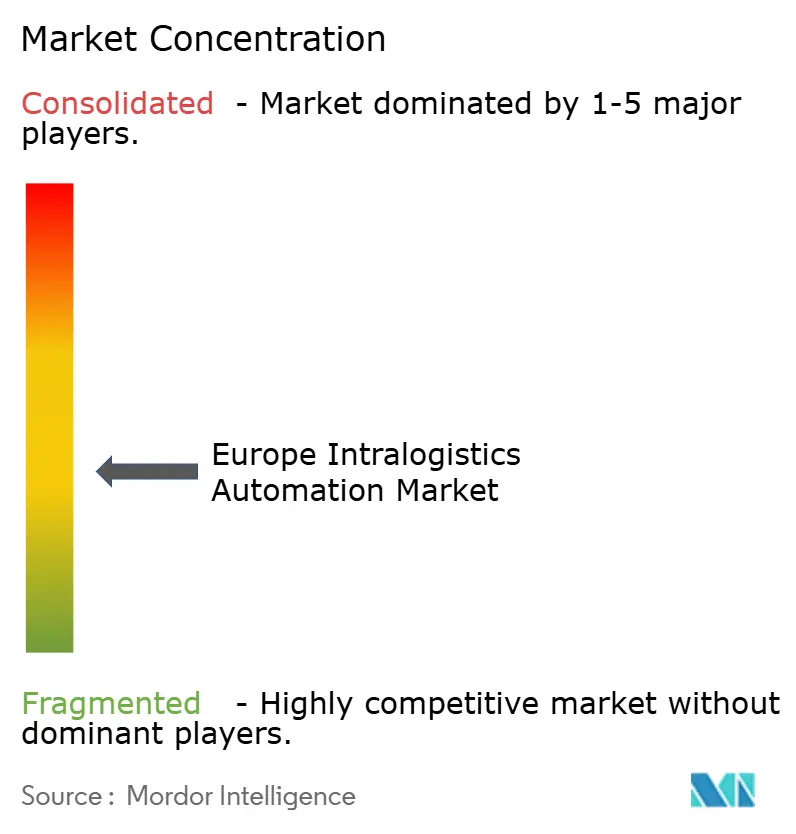
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Automação de Intralogística na Europa por Mordor Intelligence
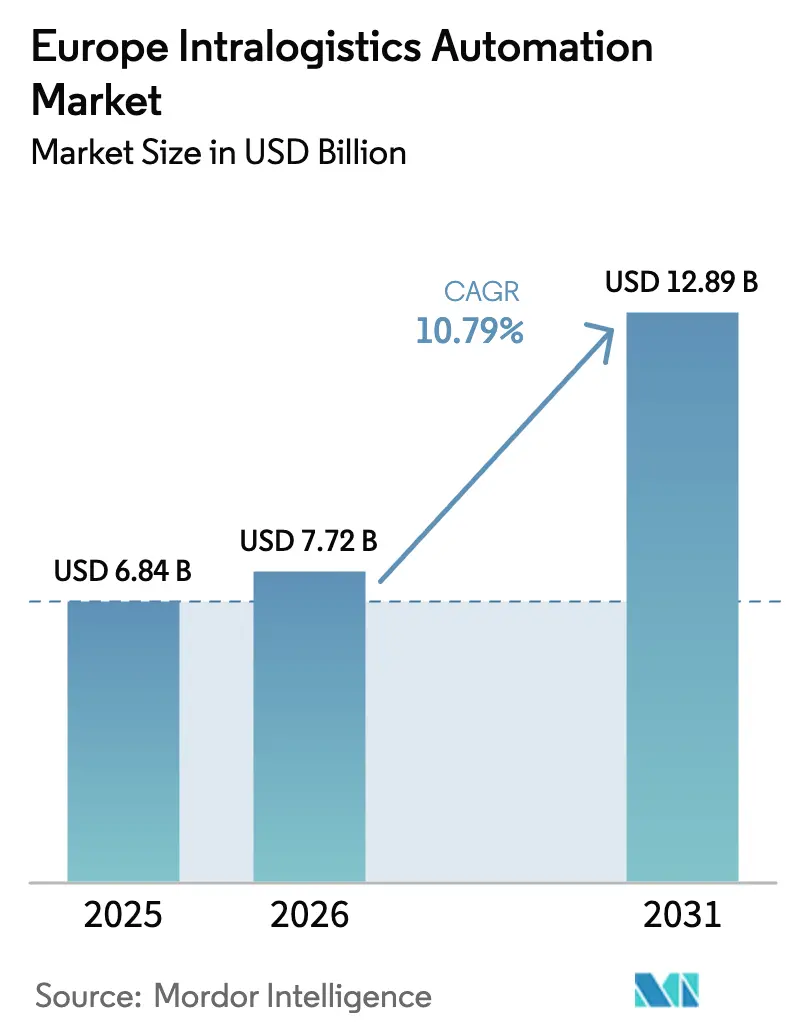
Espera-se que o tamanho do Mercado de Automação de Intralogística na Europa aumente de USD 6,84 mil milhões em 2025 para USD 7,72 mil milhões em 2026 e atinja USD 12,89 mil milhões até 2031, crescendo a um CAGR de 10,79% entre 2026-2031. As pressões de atendimento do comércio eletrónico estão a acelerar projetos de armazéns "sem operadores", enquanto a inflação salarial e o envelhecimento da força de trabalho estão a encurtar os horizontes de retorno do investimento para a automação flexível. Os rápidos avanços em robôs móveis com inteligência artificial, a maturação da interoperabilidade VDA 5050 e as implementações de redes 5G privadas estão a reduzir o risco técnico e a desbloquear a integração multifornecedor. Os incentivos do Pacto Ecológico Europeu canalizam financiamento público para sistemas energeticamente eficientes que regeneram energia de travagem e se integram com energias renováveis no local, impulsionando ainda mais o mercado de automação de intralogística na Europa. A dinâmica competitiva centra-se na diferenciação orientada por software, com os operadores estabelecidos a integrar gémeos digitais e análises preditivas para defender as receitas pós-venda, enquanto os novos concorrentes atacam com frotas de robôs a preços de subscrição.
Principais Conclusões do Relatório
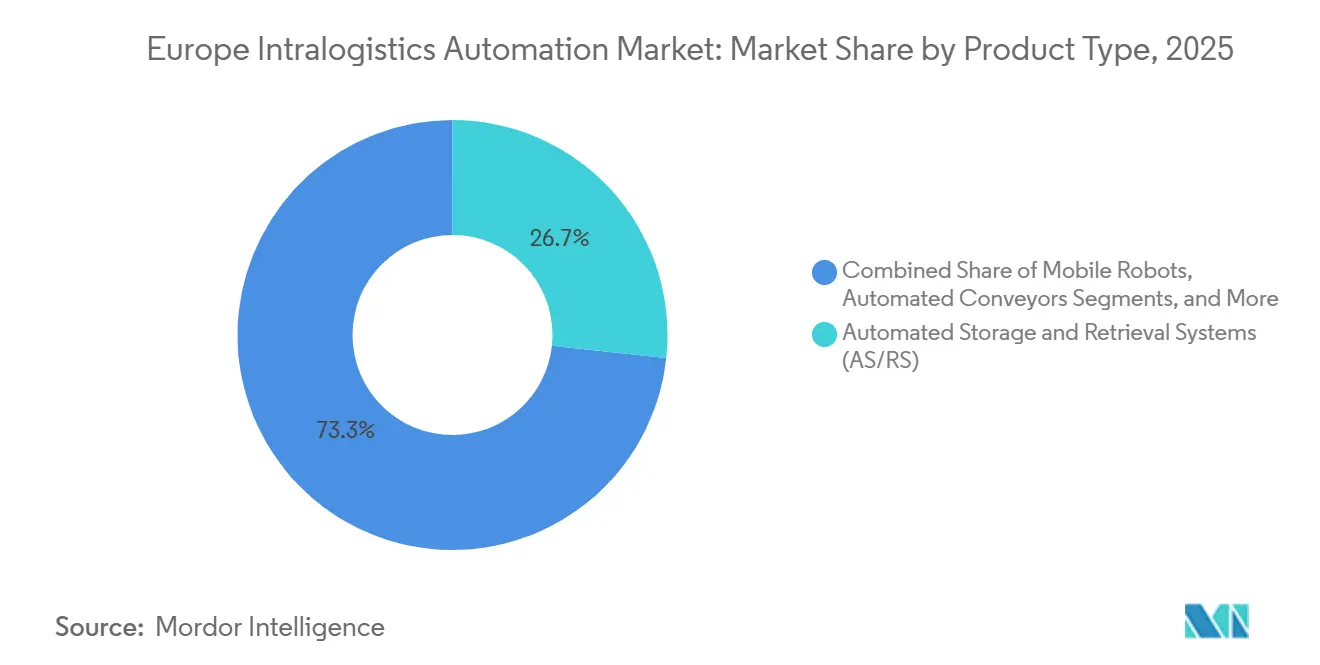
- Por tipo de produto, os sistemas automatizados de armazenamento e recuperação representaram 26,71% da participação do mercado de automação de intralogística na Europa em 2025, enquanto se projeta que os robôs móveis avancem a um CAGR de 11,91% até 2031.
- Por setor de utilizador final, o retalho, armazenagem e distribuição lideraram com uma participação de receita de 29,43% em 2025, enquanto se prevê que o setor se expanda a um CAGR de 12,02% até 2031.
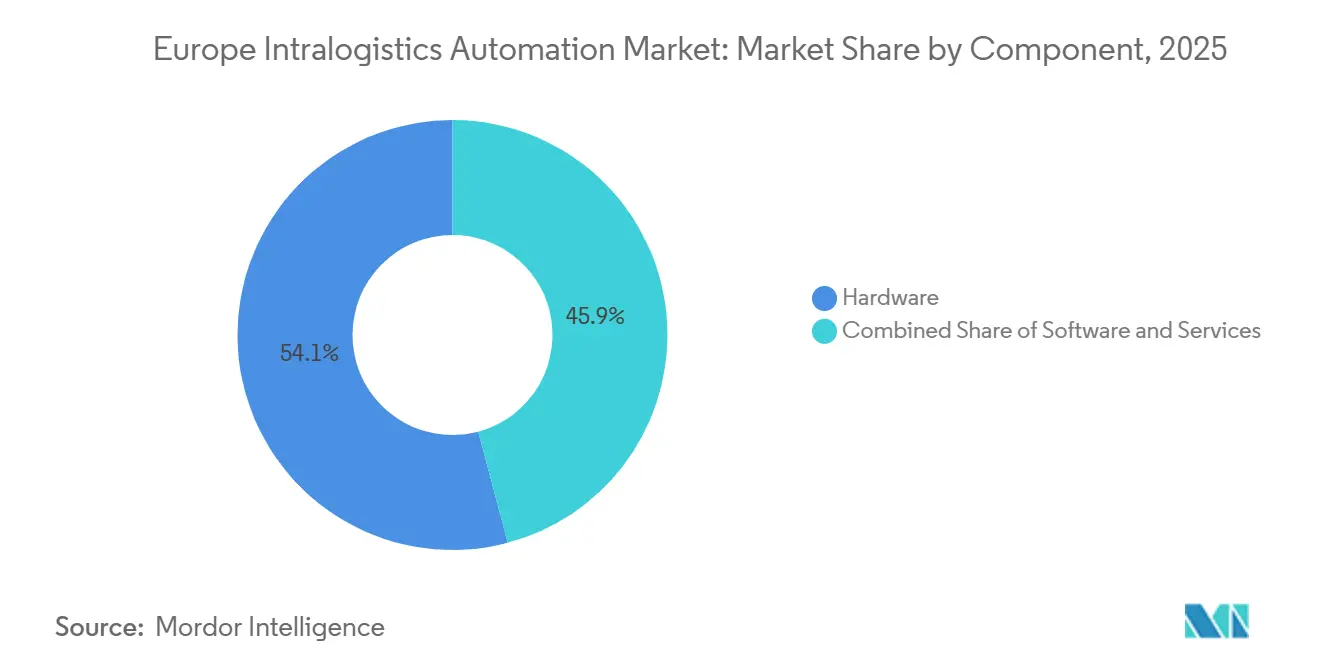
- Por componente, o hardware capturou 54,14% do tamanho do mercado europeu de automação de intralogística em 2025, e o software deverá registar um CAGR de 11,32% entre 2026-2031.
- Por função, o armazenamento representou 32,38% do mercado de automação de intralogística na Europa em 2025, e espera-se que os sistemas de separação de pedidos se expandam a um CAGR de 11,68% até 2031.
- A Alemanha representou 23,54% da receita regional em 2025, enquanto se antecipa que a França seja o mercado nacional de crescimento mais rápido, com um CAGR de 11,93% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Expansão do Comércio Eletrónico e Pressão do Atendimento Omnicanal | +2.8% | Europa Ocidental, Península Ibérica, Europa Central | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra e Inflação Salarial em toda a UE27 | +2.4% | Toda a UE27 | Médio prazo (2-4 anos) |
| Rápidos Avanços em Robótica Móvel com Inteligência Artificial e IoT | +2.1% | Alemanha, França, Reino Unido, Países Nórdicos | Médio prazo (2-4 anos) |
| Implementação de Redes 5G e LTE Privado para Orquestração em Tempo Real | +1.3% | Alemanha, Países Baixos, Reino Unido, França | Curto prazo (≤ 2 anos) |
| Incentivos do Pacto Ecológico Europeu para Intralogística de Baixo Carbono | +1.2% | UE27 | Longo prazo (≥ 4 anos) |
| Normas de Interoperabilidade (VDA 5050) para Integração Multifornecedor | +0.9% | Alemanha, Europa Central | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Comércio Eletrónico e Pressão do Atendimento Omnicanal
A penetração do retalho online atingiu 18,3% do total das vendas na Europa Ocidental em 2025, intensificando a corrida para manter o inventário a menos de 20 quilómetros dos pontos de maior procura.[1]European E-Commerce Foundation, "Relatório Europeu de Comércio Eletrónico 2025," ecommerce-europe.eu Os centros de micro-atendimento dependem de sistemas de entrega de mercadorias à pessoa que reduzem o tempo de ciclo de pedidos para 90 segundos e quadruplicam a densidade de armazenamento, permitindo que uma única loja escura de 5.000 m² expédie 10.000 pedidos diários. Líderes do setor de mercearia, como a Carrefour, adotaram grelhas de armazenamento cúbico em nós urbanos densos, libertando espaço de chão escasso para a preparação da última milha. Os classificadores de alta velocidade processam agora até 50.000 encomendas por hora, uma capacidade vital à medida que os volumes de encomendas transfronteiriças cresceram 23% em termos homólogos em 2025. Os fluxos de trabalho omnicanal requerem algoritmos de alocação em tempo real que apenas as plataformas de orquestração automatizada conseguem executar à escala necessária.
Escassez de Mão de Obra e Inflação Salarial em toda a UE27
Um défice estrutural de 2,1 milhões de trabalhadores de logística em 2025 elevou os custos totais de mão de obra por trabalhador a tempo inteiro para mais de EUR 35.000 (USD 39.550) em 19 estados-membros. Só a Alemanha registou 387.000 vagas no quarto trimestre de 2025. Os robôs móveis autónomos permitem que um trabalhador supervisione 8 a 12 estações, quadruplicando efetivamente a produtividade. A convergência salarial erodiu a arbitragem de mão de obra da Europa de Leste, levando as empresas de logística de terceiros polacas a pilotar frotas de robôs em 2025. A Comissão Europeia projeta que a oferta de mão de obra logística se contraia 0,3% anualmente até 2030, alargando o imperativo de automação.
Rápidos Avanços em Robótica Móvel com Inteligência Artificial e IoT
Os robôs móveis guiados por visão agarram encomendas irregulares com uma precisão de 98,5%, eliminando a necessidade de contentores pré-classificados. As redes de sensores IoT alimentam 10.000 pontos de dados por instalação, permitindo uma manutenção preditiva que reduz o tempo de inatividade não planeado em 32%. Os manipuladores móveis colaborativos lançados em 2025 combinam navegação e preparação de kits para eliminar transferências manuais. Catorze fornecedores suportam agora o VDA 5050, permitindo que frotas mistas partilhem uma camada de comando comum e reduzindo os ciclos de implementação para 16 semanas. As redes 5G privadas oferecem latência inferior a 10 ms, permitindo que mais de 200 robôs sejam orquestrados em tempo real sem zonas mortas de Wi-Fi.[2]Instituto Europeu de Normas de Telecomunicações, "Especificações Técnicas para Comunicação Ultra-Fiável de Baixa Latência em Ambientes Industriais," etsi.org
Implementação de Redes 5G e LTE Privado para Orquestração em Tempo Real
As redes celulares privadas na banda de 3,7-3,8 GHz garantem uma disponibilidade de 99,999%, essencial para ambientes com prateleiras metálicas densas que atenuam os sinais. No final de 2025, 23 parques logísticos albergavam redes LTE privadas ou redes 5G autónomas, incluindo o super-hub da DHL em Leipzig. O software centralizado de gestão de frotas pode agora redirecionar robôs a cada três segundos, reduzindo as deslocações em vazio em 28%. Os custos iniciais de rede de EUR 150.000 (USD 169.500) são recuperados em 18 meses à medida que o rendimento aumenta e os incidentes de colisão diminuem. As especificações do Instituto Europeu de Normas de Telecomunicações publicadas em 2024 formalizaram os referenciais de latência industrial inferior a 5 ms, acelerando as parcerias entre telecomunicações e logística.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Elevado Investimento Inicial e Longos Horizontes de Retorno do Investimento | −1.4% | Europa do Sul e de Leste, operadores de PME | Curto prazo (≤ 2 anos) |
| Complexidade da Integração de Sistemas de TI e OT Legados | −1.1% | Alemanha, Reino Unido, França | Médio prazo (2-4 anos) |
| Crescentes Ameaças de Cibersegurança à Robótica em Rede | −0.7% | Toda a UE27 | Curto prazo (≤ 2 anos) |
| Estrangulamentos na Disponibilidade de Energia Elétrica em Centros Logísticos | −0.5% | Europa de Leste | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Investimento Inicial e Longos Horizontes de Retorno do Investimento
Os projetos chave-na-mão de sistemas automatizados de armazenamento e recuperação para um centro de distribuição de 30.000 m² custam entre EUR 8 e 12 milhões (USD 9,04 a 13,56 milhões) e têm um período de retorno de 4,5 a 6 anos. As PME, que controlam 64% da capacidade de armazenagem europeia, frequentemente não têm acesso a financiamento abaixo de 3%, atrasando a adoção apesar dos fortes argumentos de poupança de mão de obra. Os contratos de arrendamento de robótica como serviço a EUR 2.500-4.000 (USD 2.825-4.520) por robô por mês reduzem as barreiras, mas ainda exigem compromissos de três anos e adaptações das instalações. Quarenta e um por cento dos operadores citaram a "incerteza da procura" ao adiar a automação no inquérito do Banco Europeu de Investimento de 2025. A Europa do Sul fica 30 a 40 pontos percentuais atrás dos seus pares do Norte em termos de penetração, uma vez que as estruturas de propriedade fragmentadas atrasam as aprovações ao nível da administração.
Complexidade da Integração de Sistemas de TI e OT Legados
Os locais industriais existentes que utilizam plataformas de sistemas de gestão de armazéns proprietárias necessitam de middleware personalizado para comunicar com as APIs modernas de robôs, inflacionando os custos do projeto em 20 a 35%.[3]Associação Europeia de Logística, "Estudo de Referência: Sistemas de Execução de Armazéns 2025," elalog.eu As adaptações demoram em média 7 a 11 meses e requerem fluxos de trabalho manuais paralelos que duplicam a mão de obra durante a transição. Mais de metade dos operadores enfrentou atrasos no arranque superiores a oito semanas em 2025. As redes isoladas em instalações automóveis e alimentares complicam o diagnóstico remoto, levando os operadores a gastar entre EUR 150.000 e 300.000 (USD 169.500 a 339.000) em consultores externos por projeto. A escassez de talentos interdisciplinares em TI mantém o risco de integração elevado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Robôs Móveis Reformulam as Estratégias de FrotaOs sistemas automatizados de armazenamento e recuperação representaram 26,71% da participação do mercado de automação de intralogística na Europa em 2025, refletindo as grelhas de armazenamento cúbico consolidadas que quadruplicam a eficiência de espaço nos centros de micro-atendimento urbanos. No entanto, a natureza de uso único do segmento limita a capacidade de reimplantação quando os perfis de produtos mudam. Projeta-se que os robôs móveis superem o mercado global de automação de intralogística na Europa a um CAGR de 11,91% até 2031, impulsionados por modelos baseados em arrendamento que permitem aos operadores dimensionar frotas sazonalmente e transferir ativos entre instalações em semanas. Os preços de subscrição simplificam as aprovações da administração e preservam o capital para iniciativas de expansão.
Os robôs móveis também beneficiam da interoperabilidade impulsionada pelo VDA 5050, que permite a coexistência de frotas heterogéneas, minimizando o risco de dependência de fornecedor que outrora favorecia os investimentos monolíticos em sistemas automatizados de armazenamento e recuperação. Os sistemas de triagem automatizada dominam os centros de encomendas que devem processar 50.000 encomendas por hora durante os picos da Cyber Week, enquanto as células de paletização com garras guiadas por visão reduzem os tempos de ciclo de caixas para oito segundos. Embora os transportadores automatizados continuem a ser a espinha dorsal do transporte interno de longa distância, os operadores recorrem cada vez mais a robôs móveis para complementar as pistas fixas e criar "layouts em matriz" flexíveis, capazes de reconfiguração noturna para o lançamento de novos produtos.


Por Setor de Utilizador Final:
O Crescimento do Retalho Oculta a Sofisticação AutomóvelO retalho, a armazenagem e a distribuição representaram 29,43% da receita em 2025 e liderarão o crescimento a um CAGR de 12,02%, impulsionados por empresas omnicanal que se esforçam por alcançar entregas em duas horas em áreas urbanas densas. A dependência do segmento na separação ao nível de peças alinha-se com as vantagens dos robôs móveis, reforçando a sua contribuição desproporcional para o mercado de automação de intralogística na Europa. Os operadores de correios e encomendas continuam a investir em classificadores de correia cruzada que impulsionam o tamanho do mercado de automação de intralogística na Europa em cada época festiva.
Os fornecedores automóveis, embora representem uma fatia de receita menor, implementam alguns dos sistemas de sequenciamento just-in-sequence mais sofisticados do continente, exigindo uma precisão de entrega a tempo de 99,8% que os rebocadores manuais não conseguem igualar. As instalações de alimentos e bebidas adicionam robôs móveis em aço inoxidável para navegar em zonas refrigeradas, aumentando os prémios de custo unitário, mas reduzindo o risco de conformidade. A manufatura geral favorece soluções de sequenciamento de matérias-primas com períodos de retorno inferiores a quatro anos, enquanto o manuseamento de bagagem em aeroportos permanece um nicho de alto valor, à medida que os principais aeroportos europeus correm para reduzir as taxas de bagagem extraviada em um terço antes do aumento do tráfego de viagens em 2028.
Por Componente:
O Software Torna-se a Vantagem Competitiva DecisivaO hardware representou 54,14% das despesas em 2025, mas prevê-se que a receita de software cresça a um CAGR de 11,32% à medida que os operadores exigem uma orquestração de ponta a ponta que unifique o fluxo de pedidos, o planeamento de mão de obra e as tarefas dos robôs. O tamanho do mercado de automação de intralogística na Europa para gémeos digitais está a expandir-se porque o comissionamento virtual reduz o tempo de teste físico de 12 semanas para quatro. As plataformas nativas da nuvem permitem que um engenheiro supervisione 20 instalações, reduzindo as visitas ao local em 40% e deslocando as estruturas de custos do investimento para as despesas operacionais.
O middleware de interoperabilidade converte mensagens VDA 5050 em protocolos de robôs proprietários, transformando a integração de um exercício de codificação personalizado em mapeamento de entradas e saídas plug-and-play. Os módulos de cibersegurança conformes com a norma IEC 62443 mitigam o risco de ransomware, uma preocupação crescente ao nível da administração após os ataques a armazéns terem aumentado 37% entre 2024 e 2025. Os contratos de serviço baseados em resultados, nos quais os integradores garantem o rendimento ou o tempo de atividade, transferem o risco de desempenho para longe dos operadores e consolidam relações duradouras com os clientes.
Por Função:
A Separação de Pedidos Supera a Velocidade de ArmazenamentoOs sistemas de armazenamento representaram 32,38% das instalações em 2025, uma vez que as soluções de sistemas automatizados de armazenamento e recuperação de alta densidade cúbica responderam aos elevados custos dos terrenos urbanos, assegurando um forte mercado de automação de intralogística na Europa. No entanto, as plataformas de separação e recuperação de pedidos crescerão a um CAGR de 11,68%, refletindo a mudança do atendimento ao nível de paletes para o nível de peças. Os sistemas de entrega de mercadorias à pessoa permitem que um operador processe até 220 linhas por hora, um aumento de três vezes em relação à separação e embalagem manual.
Os sistemas de triagem e consolidação formam a espinha dorsal dos centros de encomendas transfronteiriços que devem atingir uma precisão de 99,95% em volumes elevados. Os robôs de embalagem e paletização adaptam-se a cargas de múltiplas referências em menos de cinco minutos, desbloqueando a personalização em fase tardia. Os transportadores fixos continuam a dominar os percursos longos, mas as frotas móveis assumem agora as transferências entre corredores, adiando obras civis pesadas até que os volumes se estabilizem. A convergência destas funções em fluxos de trabalho orquestrados por software esbate as fronteiras dos segmentos, levando os compradores a procurar planos de controlo unificados em vez de soluções pontuais discretas.
Análise Geográfica
Mercado de Automação de Intralogística da Alemanha
A Alemanha contribuiu com 23,54% da receita do mercado de automação de intralogística da Europa em 2025, ancorada por montadoras automotivas que operam linhas altamente automatizadas de sequenciamento just-in-sequence. O financiamento federal de P&D de 1,2 bilhão de EUR (1,36 bilhão de USD) no âmbito do programa Industrie 4.0 acelerou a adoção de sistemas ciberfísicos que conectam a robótica do chão de fábrica diretamente aos sistemas de planejamento de recursos empresariais. Incorporadoras imobiliárias agora pré-instalam infraestruturas privadas de LTE e pisos nivelados a laser para reduzir o prazo de adaptação dos inquilinos em 4 meses, reforçando o papel da Alemanha como campo de testes para soluções avançadas.
Mercado de Automação de Intralogística da França e do Reino Unido
A França está projetada para ser a geografia de crescimento mais rápido, com um CAGR de 11,93% entre 2026 e 2031. Redes de hipermercados estão reconvertendo dark stores em centros de microfulfillment, apoiadas pelo financiamento do programa France 2030 e por um programa de subsídios da ADEME de 150 milhões de EUR que subsidia auditorias energéticas e retrofits. O redirecionamento dos fluxos comerciais do Reino Unido no pós-Brexit resultou em centros de distribuição em menor número, porém de maior porte; cada nova instalação com mais de 50.000 m² foi iniciada com pelo menos um subsistema automatizado em operação.
Mercados Europeus Mais Amplos
Itália e Espanha aceleram a adoção em operações de cadeia de frio, onde a escassez de mão de obra em zonas rurais se cruza com rígidos mandatos de higiene. O restante da Europa apresenta uma realidade bifurcada: o Benelux e os países nórdicos exibem densidade de robôs de classe mundial, enquanto a Europa Central e Oriental experimenta híbridos semiautomatizados que combinam mão de obra manual com transporte mecanizado para contornar restrições de energia elétrica que ultrapassam 2 MW. O pendente Regulamento de Máquinas da UE, que harmoniza a marcação CE, e as diretrizes de zonas de segurança dinâmica da França reduzem o atrito de conformidade e aceleram as implementações em múltiplos países.
Panorama regulatório
As implantações de automação de intralogística na Europa operam dentro do regime europeu de segurança de produtos e conformidade de máquinas. A avaliação de riscos e as medidas de proteção baseiam-se em normas amplamente adotadas, incluindo a ISO 3691-4 para veículos industriais sem condutor, com estruturas de segurança funcional como a ISO 13849 e a IEC 62061 também orientando a implementação.
Organizações setoriais, incluindo a European Materials Handling Federation (FEM) e a VDMA, coordenam diretrizes para fabricantes e integradores que atuam em vários países europeus, apoiando abordagens harmonizadas para conceitos de segurança de veículos autônomos e sistemas integrados de movimentação de materiais. O foco regulatório está se expandindo além da segurança de máquinas para software, dados e cibersegurança. O EU AI Act adiciona obrigações de alto risco para sistemas relevantes habilitados por IA, com os requisitos de alto risco do Anexo I aplicáveis a partir de 2 de agosto de 2027, enquanto discussões políticas em curso, como o pacote Digital Omnibus da Comissão Europeia (COM(2025) 1023), continuam a refinar o perímetro de conformidade para IA em contextos de máquinas. O EU Cyber Resilience Act também eleva as expectativas de segurança por design para produtos de automação conectados, moldando os roteiros dos fornecedores para o software de controle de próxima geração e plataformas de intralogística em rede.
Análise da cadeia de valor
A cadeia de valor da automação de intralogística na Europa começa com os fornecedores de componentes essenciais, incluindo motores, acionamentos, sensores, controladores de segurança, visão e redes industriais, que abastecem os fabricantes de equipamentos para transportadores, AS/RS, shuttles, classificadores e robôs móveis. Integradores de sistemas como Dematic, TGW, Swisslog, Vanderlande e SSI Schaefer normalmente entregam projetos chave-na-mão, combinando design mecânico, controles, software de controle de armazém e integração nas camadas WMS/WES antes da comissão nos locais dos clientes em aplicações de varejo, encomendas, manufatura e aeroportos.
O valor a jusante está sendo cada vez mais capturado em software e serviços, incluindo gestão de frota, orquestração, gêmeos digitais e suporte de ciclo de vida, como peças de reposição, manutenção e melhorias de desempenho que ajudam a manter sistemas heterogêneos operando com alta disponibilidade. Associações comerciais como a VDMA e a FEM moldam as melhores práticas de interoperabilidade e segurança, enquanto grupos de trabalho da FEM, como sua iniciativa AIV, apoiam abordagens técnicas comuns para veículos autônomos. Isso ajuda as implantações multifornecedor a passarem de integrações sob medida para arquiteturas mais repetíveis.
Panorama Competitivo
O mercado de automação de intralogística na Europa apresenta uma concentração moderada, com os dez maiores integradores a deter cerca de metade da receita total, sem que nenhum ultrapasse uma quota de dois dígitos baixos. Dematic, Swisslog, Vanderlande e SSI Schäfer ancoram este nível, alavancando bases instaladas de décadas, software de controlo de armazéns proprietário e contratos de manutenção de longa cauda para defender as receitas recorrentes. AutoStore e Exotec continuam a ganhar terreno ao oferecer frotas de armazenamento cúbico modular e robôs móveis com condições de arrendamento favoráveis que contornam os ciclos tradicionais de aprovação de capital de cinco anos, ajudando-as a capturar uma quota crescente de novos projetos adjudicados.
Os movimentos estratégicos centram-se no software e nos serviços, uma vez que as margens de hardware continuam a apertar-se. Os operadores estabelecidos estão a adquirir plataformas de gestão de frotas, a incorporar simulação de gémeos digitais e a lançar acordos de serviço baseados em resultados que garantem o rendimento ou o tempo de atividade. Os novos concorrentes respondem com arquiteturas de API abertas que se integram com o VDA 5050, permitindo aos clientes combinar os melhores robôs de múltiplas marcas sem dependência de fornecedor. A disseminação dos preços de subscrição esbate ainda mais as fronteiras entre integradores de sistemas, fabricantes de equipamentos e empresas de software puro, intensificando a concorrência pelo valor vitalício do cliente em vez de vendas únicas de equipamentos.
A pressão de inovação mantém-se elevada. Os pedidos de patente em navegação autónoma, travagem com recuperação de energia e manutenção preditiva aumentaram acentuadamente em 2025, sinalizando uma mudança para algoritmos de inteligência artificial de ponta e coordenação em enxame que reduzem a latência e eliminam pontos únicos de falha. Os fornecedores estão também a correr para obter a certificação segundo as normas de cibersegurança IEC 62443, à medida que os incidentes de ransomware em instalações logísticas aumentam, acrescentando a conformidade como um novo campo de batalha. Persistem oportunidades em espaços não explorados em kits de adaptação para locais industriais existentes, modelos de arrendamento focados em PME abaixo de EUR 500.000 e soluções específicas para cadeia de frio, materiais perigosos e logística em sala limpa, garantindo que tanto os operadores estabelecidos como os novos concorrentes têm amplo espaço para se diferenciar.
Líderes do Setor de Automação de Intralogística na Europa
Vanderlande Industries B.V.
Swisslog Holding AG
TGW Logistics Group GmbH
SSI Schäfer AG
Dematic GmbH (KION Group)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Automação de Intralogística da Europa
- Swisslog Holding AG
- TGW Logistics Group GmbH
- Vanderlande Industries B.V.
- SSI Schäfer AG
- Dematic GmbH (KION Group)
- Daifuku Co., Ltd.
- Exotec SAS
- AutoStore ASA
- ABB Ltd.
- Honeywell International Inc.
- Interroll Holding AG
- Jungheinrich Aktiengesellschaft
- Kardex Holding AG
- BEUMER Group GmbH and Co. KG
- KNAPP AG
- KUKA Aktiengesellschaft
- Linde Material Handling GmbH
- Murata Machinery, Ltd.
- Ocado Group plc
- Toyota Industries Corporation
- Viastore Systems GmbH
- WITRON Logistik + Informatik GmbH

Oportunidades de mercado e perspectivas futuras
A modernização da infraestrutura instalada de fluxo de materiais está criando demanda por projetos orientados a upgrades que adicionam controles de maior desempenho, monitoramento e camadas de software sem reconstruções completas das instalações. O lançamento da monotrilho FastMove da Swisslog para transporte de paletes, em julho de 2026, destaca o investimento contínuo em produtos para movimentação de paletes escalável e de alto rendimento, o que se alinha às necessidades dos clientes de renovar rotas de transporte de longa distância e melhorar a flexibilidade operacional por meio de controle e diagnóstico de próxima geração.
A padronização e a escalabilidade transfronteiriça continuam a abrir oportunidades em implantações de frotas mistas, kits de retrofit e middleware de interoperabilidade para veículos autônomos de intralogística. O Grupo AIV da FEM, lançado em setembro de 2024, oferece uma plataforma setorial para padrões técnicos comuns de veículos autônomos e interoperabilidade, apoiando implantações multifornecedor em locais europeus onde os compradores buscam reduzir a dependência de fornecedores e encurtar os prazos de implantação. A cadeia de frio e ambientes especializados permanecem outra área concreta de oportunidade, com exemplos incluindo a parceria de automação da Swisslog, em maio de 2026, para o armazém frigorífico de grande altura da Magnavale em Avonmouth, Bristol, refletindo o investimento contínuo em armazenagem com controle de temperatura, onde restrições de confiabilidade, segurança e disponibilidade de mão de obra elevam o valor da automação e dos serviços.
Recent Industry Developments in Mercado de Automação de Intralogística da Europa
- Julho de 2026: A Swisslog Holding AG apresentou a solução de monotrilho FastMove para transporte de paletes (com conformidade planejada com o EU Cyber Resilience Act em versões futuras). O lançamento amplia as capacidades de manuseio de paletes de alto rendimento na intralogística europeia e fortalece a oferta da empresa para projetos orientados por escala. Sinaliza a prontidão para se alinhar às tendências de conformidade em cibersegurança nos mercados da UE.
- Junho de 2026: A Swisslog Holding AG instalou seis empilhadeiras de paletes Vectura no novo centro logístico central da Lebkuchen-Schmidt em Nuremberg. A implantação amplia a capacidade automatizada de armazenamento e recuperação para um centro de comércio eletrônico e varejo alemão de médio porte. A instalação fortalece a expansão da base de clientes da empresa na Alemanha e demonstra a implantação escalável de empilhadeiras para multinacionais.
- Maio de 2026: A Swisslog Holding AG foi nomeada parceira de automação para o armazém frigorífico de grande altura da Magnavale em Avonmouth, Bristol. O projeto avança a implantação de automação da cadeia de frio na logística de varejo do Reino Unido. Amplia a presença da Swisslog nos mercados de armazenagem refrigerada e congelada em toda a Europa.


Mercado de Automação de Intralogística da Europa Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado europeu de automação de intralogística é definido como as receitas obtidas com soluções de automação usadas para mover, armazenar, classificar e gerenciar materiais dentro de instalações como armazéns, centros de distribuição e fábricas, em países europeus.
Exclusões de escopo: excluímos a automação usada principalmente para transporte fora da instalação (transporte de longa distância). Também excluímos a construção geral de edifícios e equipamentos de armazém sem automação.
Visão geral da segmentação
- Por Tipo de Produto
- Robôs Móveis
- Sistemas Automatizados de Armazenamento e Recuperação (AS/RS)
- Sistemas de Triagem Automatizada
- Sistemas de Paletização e Despaletização
- Transportadores Automatizados
- Sistemas de Separação de Pedidos
- Por Setor de Utilizador Final
- Aeroporto
- Correios e Encomendas
- Manufatura Geral
- Automóvel
- Alimentos e Bebidas
- Retalho, Armazenagem e Distribuição
- Outros Setores de Utilizador Final
- Por Componente
- Hardware
- Software
- Serviços
- Por Função
- Armazenamento
- Separação e Recuperação de Pedidos
- Triagem e Consolidação
- Embalagem e Paletização
- Transporte e Movimentação
- Por País
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir o limite do mercado, construir o quadro básico de demanda e verificar a consistência de tendências que foram posteriormente testadas em entrevistas. Normalmente começamos com fontes oficiais e públicas, como as estatísticas estruturais de empresas do Eurostat, os fluxos comerciais do UN Comtrade para categorias de equipamentos de automação, comunicados de políticas e financiamento da Comissão Europeia (programas industriais e digitais) e publicações da International Federation of Robotics sobre robôs industriais e robôs móveis.
Para traduzir os sinais de demanda em um modelo funcional, também analisamos relatórios anuais de empresas e apresentações a investidores, comentários de alfândega e logística em imprensa de reputação, e sites de associações que publicam normas de segurança e de armazém. Paralelamente, utilizamos assinaturas pagas de dados para informações financeiras e de inteligência de empresas, bases de dados de patentes para acompanhar a direção tecnológica, e conjuntos de dados de importação e exportação em nível de embarque, onde ajudam a explicar padrões de fornecimento transfronteiriço. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas e pagas foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com integradores de sistemas, fornecedores de componentes, provedores de software e usuários finais, como operadores 3PL, varejistas e fabricantes, de modo que o dimensionamento reflita o comportamento real de compra. A cobertura foi equilibrada entre os principais centros de demanda europeus e países menores, mas de adoção rápida. As entrevistas abordaram o mix de projetos, o preço médio de sistemas, os ciclos de substituição e a frequência com que os orçamentos são atrasados ou antecipados. Quando as fontes documentais forneciam totais amplos, as entrevistas foram usadas para confirmar o que realmente é automação de intralogística versus gastos adjacentes de armazém, e depois para ajustar as premissas finais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 13% |
| Nível médio: 59% | Líderes funcionais/de unidade: 41% |
| Empresas menores: 16% | Gerentes: 46% |
Dimensionamento e previsão de mercado
O tamanho do mercado é desenvolvido usando uma lógica combinada top-down e bottom-up, que se mantém prática para uma cobertura em toda a Europa. No lado top-down, reconstruímos os gastos com automação endereçáveis vinculando a atividade das instalações à adoção da automação, onde as necessidades de rendimento de armazéns e manufatura, a disponibilidade de mão de obra e a intenção de capex atuam como os principais sinais do pool de demanda. Em seguida, alocamos os gastos à automação de intralogística com base no que é instalado dentro das quatro paredes.
Os totais são corroborados com aproximações bottom-up seletivas, incluindo consolidações de uma amostra das receitas de fornecedores e integradores, verificações de canal sobre pipelines de projetos, e faixas de preço típicas para os principais tipos de sistemas (por exemplo, AS/RS, transportadores e classificação, e robôs móveis), multiplicadas pelos volumes de implantação observados. Os insumos relevantes neste mercado incluem o crescimento do atendimento de pedidos de comércio eletrônico, a inflação de custos de mão de obra e os níveis de vacância, a atividade de construção nova e retrofit de armazéns, as expectativas de utilização e disponibilidade da automação, e as taxas de adesão a software para camadas de controle e orquestração. Quando um país ou nicho tem divulgação limitada, as lacunas são tratadas usando taxas de adoção substitutas de perfis logísticos semelhantes, seguidas de nova verificação por entrevistas antes de fixar a divisão.
Para a previsão, utilizamos análise de cenários apoiada por regressão multivariada leve sobre os fatores mais estáveis (volumes de pedidos, escassez de mão de obra e produção industrial). Em seguida, ajustamos usando visões de especialistas sobre ciclos orçamentários e prazos de entrega. Isso mantém a previsão explicável e também facilita sua atualização caso um fator-chave mude em determinado ano.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas etapas, de modo que os números finais não dependam de um único fluxo de dados. Comparamos os resultados do modelo com sinais independentes, como padrões comerciais de equipamentos de automação, comentários sobre a entrada de pedidos relatados e a intensidade esperada de instalação por tipo de instalação, e depois revisamos quaisquer variações inusuais país por país.
Antes da aprovação final, as premissas são verificadas cruzadamente por um segundo analista. Se as variações permanecerem altas, são acionadas entrevistas de acompanhamento para esclarecer o que está incluído nos valores dos projetos e o que não está. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que possam alterar a demanda ou os preços. Imediatamente antes da entrega, concluímos uma nova revisão para que os clientes recebam a visão mais atual, apoiada por dados rastreáveis.
O tamanho do mercado europeu de automação de intralogística da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para a automação de intralogística na Europa frequentemente diferem porque a linha de escopo é traçada em pontos diferentes, e porque os preços e o momento da instalação são tratados de forma diferente entre os modelos. Alguns publicadores baseiam-se mais em categorias amplas de equipamentos, enquanto outros restringem-se apenas à automação de armazéns, o que altera o pool de receita contabilizado.
A tabela de referência mostra uma dispersão notável. No modelo da Mordor Intelligence, apenas as receitas de automação vinculadas ao fluxo e controle de materiais dentro das instalações são contabilizadas, enquanto gastos adjacentes, como a montagem geral de armazéns e a movimentação de materiais sem automação, são deixados de fora. As diferenças também surgem de como os preços médios de venda são projetados ao longo do tempo (preços fixos versus cotações de projetos ajustadas pela inflação), se o backlog é tratado como receita reservada, e com que frequência as premissas cambiais são atualizadas em períodos de volatilidade.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,84 bilhões de USD (2025) | |
| Consultoria Regional A | 15,78 bilhões de USD (2025) | Frequentemente usa uma definição mais amplA de intralogística que pode incluir a movimentação de materiais sem automação e serviços logísticos mais amplos das instalações, o que infla os gastos endereçáveis além das receitas de automação dentro das instalações. |
| Jornal Comercial B | 8,11 bilhões de USD (2026) | Normalmente se baseia em projetos anunciados e narrativas de entrada de pedidos, e pode tratar backlog ou pedidos reservados como receita, o que pode antecipar o valor em comparação com o reconhecimento baseado em instalação. |
Ler a tabela junto com as notas de escopo ajuda a explicar a diferença sem precisar de cálculos complexos. Quando a definição se mantém restrita à receita de automação dentro das instalações e o momento é alinhado à implantação e comissionamento, o resultado se torna mais fácil de relacionar aos fatores de demanda, como necessidades de rendimento, restrições de mão de obra e precificação de projetos, que os compradores podem verificar ano a ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de automação de intralogística na Europa e qual será em 2031?
Está avaliado em USD 7,72 mil milhões em 2026 e projeta-se que atinja USD 12,89 mil milhões até 2031, crescendo a um CAGR de 10,79%.
Qual é a categoria de produto com expansão mais rápida?
Os robôs móveis superarão todas as outras categorias com um CAGR de 11,91% até 2031, graças aos modelos baseados em arrendamento e à rápida capacidade de reimplantação.
Por que razão os retalhistas lideram a adoção?
As estratégias omnicanal exigem entregas em menos de duas horas, levando os retalhistas a automatizar a separação ao nível de peças e a capturar 29,43% da receita de 2025, registando simultaneamente um CAGR de 12,02%.
Que tendência técnica está a desbloquear frotas de robôs multifornecedor?
A norma de interoperabilidade VDA 5050 permite que robôs heterogéneos partilhem uma camada comum de gestão de frotas, reduzindo os ciclos de implementação para 16 semanas.
Como está a política da UE a influenciar o investimento em automação?
Os subsídios do Pacto Ecológico Europeu financiam até 60% das melhorias de baixo carbono, enquanto o pendente Regulamento de Máquinas harmoniza as normas de segurança, reduzindo os custos de conformidade para implementações transfronteiriças.
Qual é o país com previsão de crescimento mais rápido?
Espera-se que a França avance a um CAGR de 11,93% entre 2026-2031, impulsionada pela conversão de lojas escuras e pelos incentivos estatais ao abrigo do plano França 2030.
Página atualizada pela última vez em:


