
Tamanho e Participação do Mercado de Soluções de Avaliação Eletrônica de Desfechos Clínicos (ECOA)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.91 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.94 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.37 % |
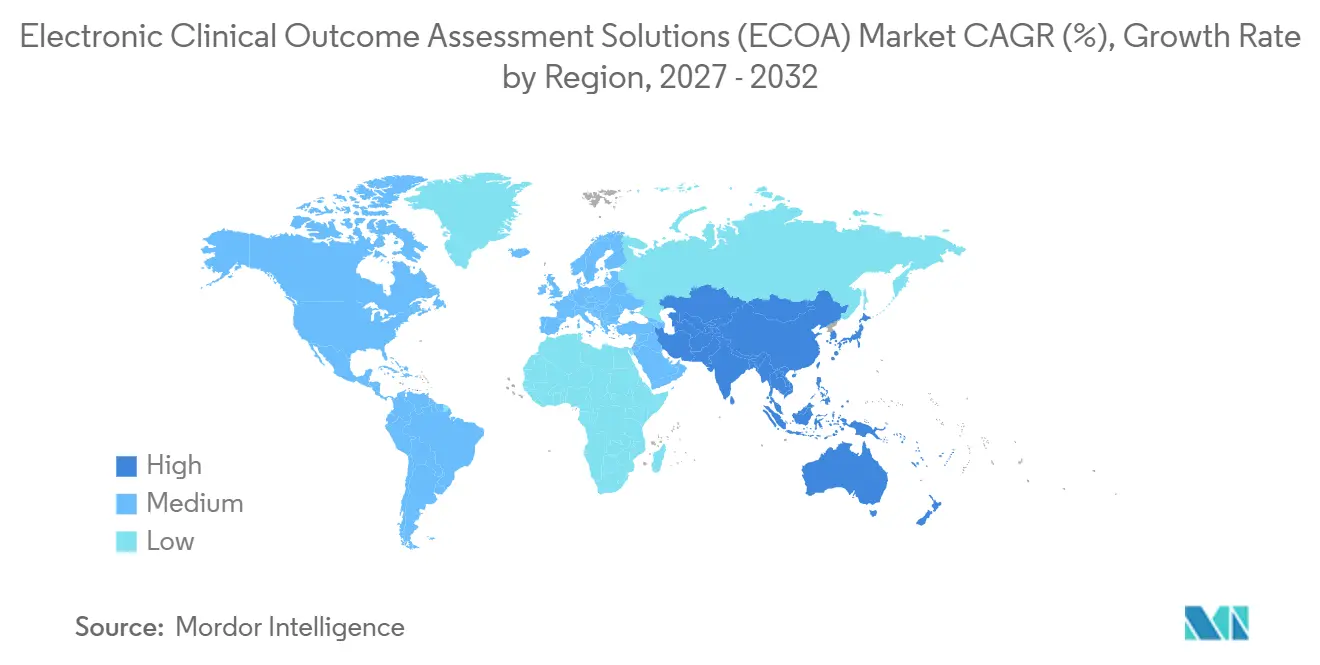
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Soluções de Avaliação Eletrônica de Desfechos Clínicos (ECOA) por Mordor Intelligence
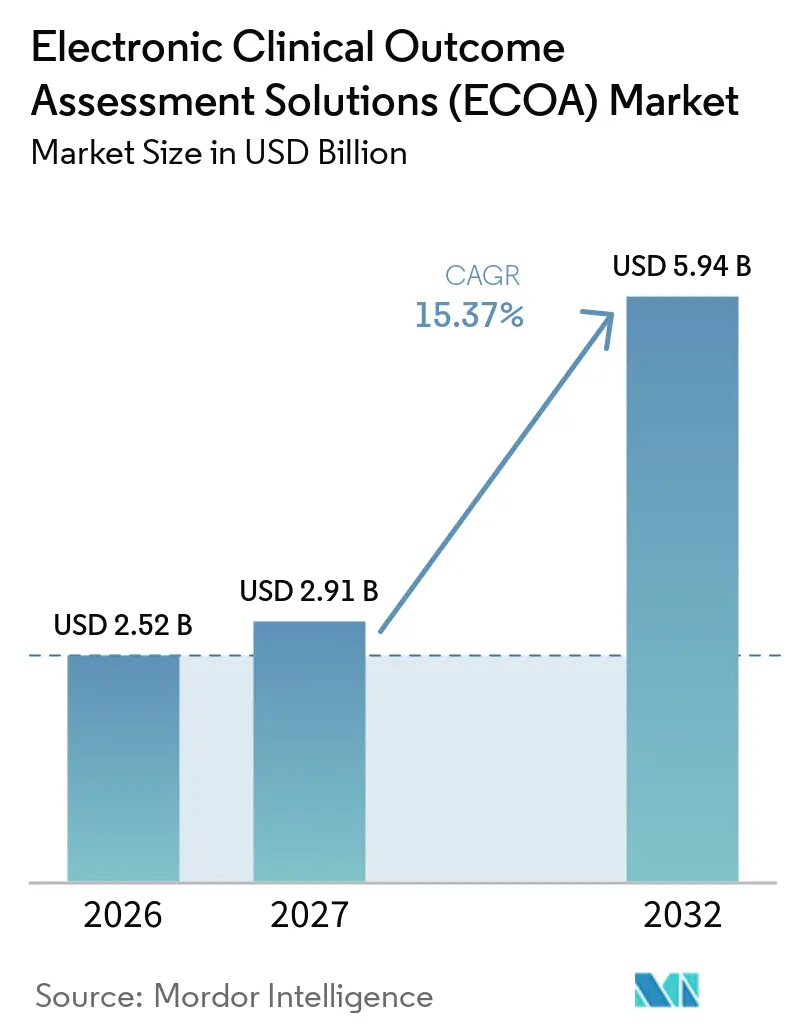
O tamanho do Mercado de Soluções Eletrônicas de Avaliação de Resultados Clínicos deve aumentar de 2,52 bilhões de USD em 2026 para 2,91 bilhões de USD em 2027 e atingir 5,94 bilhões de USD até 2032, crescendo a um CAGR de 15,37% no período de 2027 a 2032.
O intenso foco regulatório em evidências centradas no paciente, a rápida migração para pilhas eClinical nativas em nuvem e a ampla adoção de modelos de ensaios descentralizados estão acelerando a demanda por plataformas [1]. Os patrocinadores farmacêuticos consideram esses sistemas o principal mecanismo para coletar dados de alta integridade sobre resultados relatados pelo paciente, relatados pelo clínico, relatados pelo observador e de desempenho, que embasam a rotulagem e o reembolso. Os fornecedores consolidados continuam ampliando seus portfólios por meio de aquisições, enquanto os participantes de nicho se diferenciam com suporte a decisões baseado em inteligência artificial e capacidades integradas de pagamento. As economias emergentes acrescentam impulsos adicionais ao oferecer vantagens de custo que incentivam a execução de ensaios multirregionais.
Principais Conclusões do Relatório
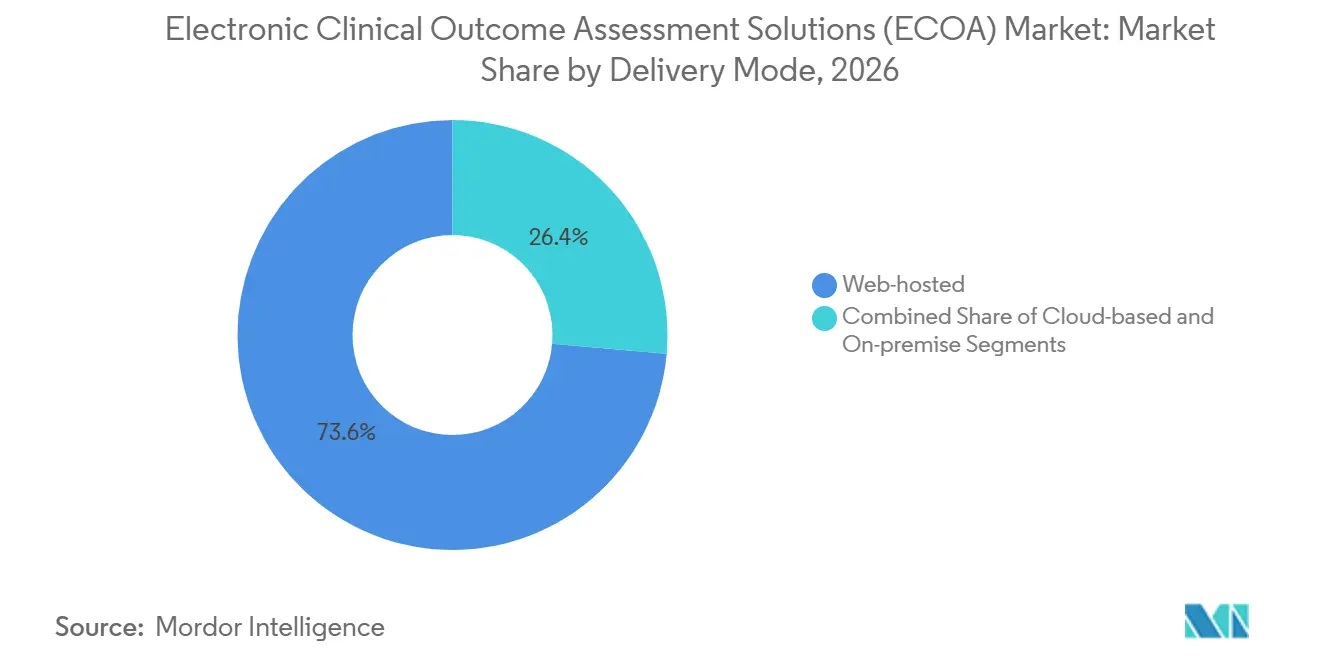
- Por modo de entrega, as soluções hospedadas na web lideraram com 73,61% de participação de receita em 2026; as plataformas baseadas em nuvem têm previsão de expansão a um CAGR de 15,98% até 2032.
- Por abordagem, os resultados relatados pelo paciente capturaram 48,45% da participação do mercado de soluções eletrônicas de avaliação de resultados clínicos em 2026; os resultados relatados pelo clínico estão avançando a um CAGR de 16,05% até 2032.
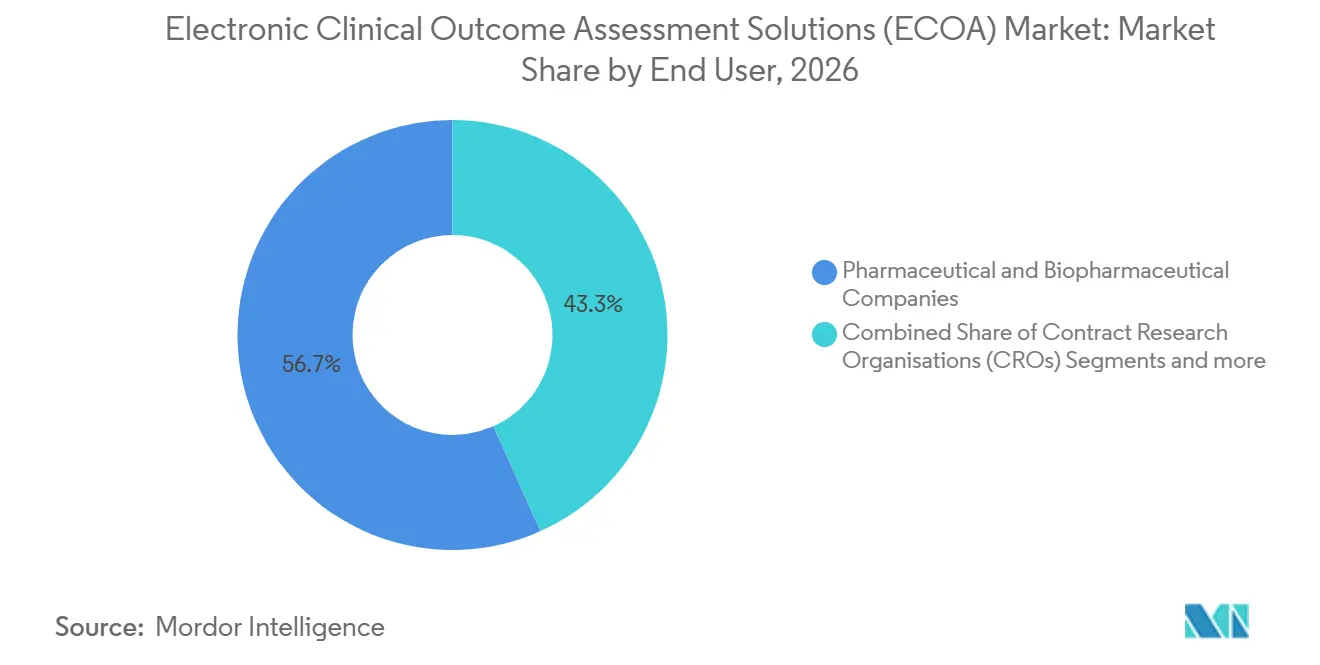
- Por usuário final, as empresas farmacêuticas responderam por 56,72% do tamanho do mercado de soluções eletrônicas de avaliação de resultados clínicos em 2026, enquanto as organizações de pesquisa contratada estão posicionadas para um crescimento de CAGR de 16,02% até 2032.
- Por geografia, a América do Norte deteve 41,76% da participação do tamanho do mercado de soluções eletrônicas de avaliação de resultados clínicos em 2026, enquanto a Ásia-Pacífico tem projeção de registrar o maior CAGR regional de 16,29% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Soluções de Avaliação Clínica Eletrônica de Resultados (ECOA)*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente terceirização de ensaios clínicos por patrocinadores farmacêuticos e de biotecnologia | +2.8% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão de pilhas eClinical baseadas em nuvem/SaaS | +3.1% | Global, liderado pela América do Norte, expandindo-se para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Pressão regulatória pelo desenvolvimento de medicamentos centrado no paciente | +2.5% | Global, com liderança da FDA e da EMA | Longo prazo (≥ 4 anos) |
| Aceleração da transição para modelos de ensaios descentralizados e BYOD (traga seu próprio dispositivo) | +3.4% | América do Norte e Europa como núcleo, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Dispositivos vestíveis habilitados por BYOD reduzem custos de dispositivos e aumentam a conformidade | +1.9% | Global, com adoção antecipada em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Coaching de adesão baseado em IA melhora a qualidade dos dados de PRO | +1.8% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Terceirização de Ensaios Clínicos por Patrocinadores Farmacêuticos e de Biotecnologia
As organizações de pesquisa contratada gerenciam uma parcela crescente da execução de ensaios porque os patrocinadores priorizam as atividades centrais de descoberta. Nos Estados Unidos, o mercado de CRO biofarmacêutico está projetado para atingir USD 19,75 bilhões até 2033, um sinal do duradouro apetite por terceirização. As CROs agora adotam plataformas de soluções de avaliação eletrônica de desfechos clínicos completas, oferecendo aos patrocinadores serviços unificados de captura de dados, randomização e engajamento do paciente em escala. A consolidação, exemplificada pela fusão Suvoda–Greenphire, cria ecossistemas integrados abrangendo eCOA, pagamentos e funções de cadeia de suprimentos [2]. As escassez de pessoal pós-pandemia — as taxas de rotatividade de Associados de Pesquisa Clínica superam 25% — reforçam a preferência por parceiros externos capazes de fornecer pessoal treinado para ensaios digitais [3].
Expansão de Pilhas eClinical Baseadas em Nuvem/SaaS
As implantações em nuvem superam os modelos legados hospedados na web à medida que os patrocinadores buscam elasticidade, validação automatizada e menor custo total de propriedade. A orientação de Garantia de Software de Computador da FDA apoia a verificação baseada em risco, reduzindo as barreiras à adoção da nuvem enquanto preserva os requisitos da 21 CFR Parte 11. Grandes fornecedores como o Microsoft Azure atendem aos padrões SOC 1, SOC 2 e ISO/IEC 27001, oferecendo às equipes de ciências da vida estruturas de segurança prontas para uso. Empresas especializadas como a USDM automatizam o gerenciamento de patches e mantêm a prontidão contínua para auditorias, permitindo conformidade multirregional para patrocinadores que conduzem estudos simultâneos.
Pressão Regulatória pelo Desenvolvimento de Medicamentos Centrado no Paciente
O programa de desenvolvimento de medicamentos centrado no paciente da FDA exige a captura sistemática de medidas de experiência do paciente durante estudos pivotais, tornando as plataformas de eCOA adequadas ao propósito indispensáveis. A orientação de outubro de 2024 sobre desfechos centrais relatados pelo paciente em oncologia fornece modelos de instrumentos padronizados, reduzindo a incerteza na qualificação de métodos. As recomendações paralelas da EMA sobre sistemas informatizados produzem alinhamento transatlântico que reduz a complexidade de implementação para ensaios globais. A qualificação de endpoints digitais — como a velocidade de passada para a distrofia muscular de Duchenne — ilustra a abertura dos reguladores a novas medidas de desfecho que dependem de feeds de sensores em tempo real.
Transição para Modelos de Ensaios Descentralizados e BYOD (Traga Seu Próprio Dispositivo)
Os desenhos descentralizados alcançam recrutamento 10% mais rápido e maior diversidade demográfica em comparação com os modelos centrados em centros de pesquisa. A orientação da FDA de setembro de 2024 esclarece as expectativas operacionais para ensaios que incorporam visitas domiciliares, telemedicina e envio direto ao paciente de medicamentos em investigação, consolidando a legitimidade dos ensaios clínicos descentralizados. As estratégias de traga seu próprio dispositivo reduzem os custos de provisionamento e aumentam a adesão porque os participantes usam smartphones familiares, mas exigem testes rigorosos de equivalência entre sistemas operacionais. O apoio governamental, evidenciado pelo acordo de cinco anos da BARDA com a Allucent para escalar a infraestrutura descentralizada, legitima ainda mais o modelo.
Análise de Impacto das Restrições do Mercado de Soluções de Avaliação Clínica Eletrônica de Resultados (ECOA)*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com segurança de dados e violação de privacidade | -1.7% | Global, com maior foco na UE sob o GDPR | Curto prazo (≤ 2 anos) |
| Altos custos iniciais de implementação e validação | -2.1% | Global, maior impacto em biotecnologias menores | Médio prazo (2-4 anos) |
| Escassez de mão de obra em operações clínicas com habilidades em eCOA | -1.4% | Principalmente América do Norte e Europa | Médio prazo (2-4 anos) |
| Heterogeneidade de dispositivos coloca em risco a equivalência de medição | -1.2% | Global, com foco regulatório em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Segurança de Dados e Violação de Privacidade
A FDA agora exige uma lista de materiais de software para tecnologias médicas conectadas, obrigando os fornecedores de eCOA a manter programas robustos de monitoramento de vulnerabilidades. O GDPR da Europa adiciona restrições rígidas à transferência de dados, forçando os patrocinadores a implantar controles de residência de dados regionais e criptografia em camadas. Ações de fiscalização — como a carta de advertência da FDA de 2024 à Exer Labs — ressaltam os riscos financeiros e reputacionais de uma cibersegurança inadequada. O crescente escrutínio da transparência algorítmica leva 72% das organizações de saúde a favorecer a supervisão governamental de modelos preditivos baseados em IA, pressionando os fornecedores a explicar a lógica de aprendizado de máquina em linguagem simples.
Altos Custos Iniciais de Implementação e Validação
Os ensaios de Fase III já absorvem a maior parte dos orçamentos de desenvolvimento, e a validação de software de eCOA em dispositivos, idiomas e subgrupos demográficos acrescenta despesas adicionais. O Consórcio de eCOA enfatiza que os fluxos de dados baseados em sensores devem passar por avaliação adequada ao propósito, prolongando os cronogramas dos projetos. Os estudos de validação de dispositivos vestíveis revelam variabilidade entre centros, obrigando os patrocinadores a financiar extensa infraestrutura de padronização e monitoramento. Embora a estrutura de Garantia de Software de Computador alivie parte da burocracia, os patrocinadores ainda precisam de engenheiros de qualidade especializados e estatísticos — recursos escassos entre empresas de biotecnologia em estágio inicial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Soluções de Avaliação Clínica Eletrônica de Resultados (ECOA)
Por Modo de Entrega:
A Migração para a Nuvem Ganha ImpulsoAs implantações hospedadas na web detinham 73,61% da participação do mercado de soluções eletrônicas de avaliação de resultados clínicos em 2026, pois muitos patrocinadores dependem de contratos estabelecidos com centros de dados. A familiaridade do modelo e a comprovada prontidão para auditoria sustentam a preferência no curto prazo, especialmente para portfólios em fase avançada, onde a continuidade supera a inovação. No entanto, as plataformas nativas em nuvem estão se expandindo a um CAGR de 15,98% até 2032, refletindo o impulso dos patrocinadores por capacidade elástica, análises em tempo real e atualizações regulatórias automatizadas. As certificações de segurança do Microsoft Azure e a validação baseada em risco endossada pela FDA criam confiança de que a infraestrutura em nuvem pode satisfazer os mandatos de integridade de dados.
Os patrocinadores transferem cargas de trabalho de forma incremental, geralmente começando com estudos em fase inicial ou observacionais antes de migrar ensaios pivotais assim que as políticas internas amadurecem. As arquiteturas híbridas que conectam bancos de dados legados hospedados na web a serviços de análise em nuvem ajudam as empresas a gerenciar o risco de transição. Como resultado, as soluções em nuvem têm projeção de capturar uma fatia crescente do tamanho do mercado de soluções eletrônicas de avaliação de resultados clínicos, enquanto as instâncias locais recuam para cenários de nicho que exigem controle máximo de dados, como projetos de doenças infecciosas financiados pela defesa.



Por Abordagem:
Dominância do PRO Encontra Aceleração do ClinROOs resultados relatados pelo paciente responderam por 48,45% do tamanho do mercado de soluções eletrônicas de avaliação de resultados clínicos em 2026, ancorados por precedentes consolidados de rotulagem da FDA e pela política de desenvolvimento de medicamentos centrada no paciente. Os resultados relatados pelo clínico estão no caminho de um CAGR de 16,05%, impulsionados por módulos eSource integrados que permitem aos investigadores inserir pontuações diretamente em ambientes de prontuário eletrônico de saúde. As medidas relatadas pelo observador mantêm uso especializado em pediatria e demência, enquanto os resultados de desempenho crescem junto com biomarcadores digitais validados.
O processamento de linguagem natural agora transforma campos narrativos não estruturados em variáveis ClinRO estruturadas, reduzindo a carga de tempo e as taxas de erro para médicos ocupados. Os módulos eletrônicos de avaliação clínica da Signant Health exemplificam como os prompts de suporte a decisões padronizam a pontuação enquanto preservam a nuance clínica. À medida que as empresas de dispositivos vestíveis qualificam biomarcadores digitais adicionais — velocidade de marcha, variabilidade da frequência cardíaca — os resultados de desempenho farão a transição de desfechos exploratórios para status de co-primário, ampliando a demanda por suítes de eCOA multimodais que ingerem dados de sensores de forma integrada.
Por Usuário Final:
A Demanda das CROs Supera o Investimento dos PatrocinadoresAs empresas farmacêuticas e biofarmacêuticas representaram 56,72% da participação do mercado de soluções eletrônicas de avaliação de resultados clínicos em 2026, refletindo a responsabilidade direta pela integridade dos dados de registro. No entanto, as organizações de pesquisa contratada estão avançando a um CAGR de 16,02%, espelhando a ampla onda de terceirização que leva os patrocinadores a externalizar a complexidade operacional. As principais organizações de pesquisa contratada agrupam a capacidade de eCOA com pagamentos a centros, eConsentimento e randomização para oferecer projetos digitais unificados de ensaios. A fusão Suvoda–Greenphire exemplifica como os prestadores de serviços combinam ativos complementares para agilizar o início do estudo e a remuneração dos investigadores.
Os centros médicos acadêmicos e as agências governamentais, embora sejam consumidores menores, impulsionam a inovação ao pilotar novos desfechos digitais em coortes de doenças raras onde os incentivos comerciais são limitados. O modelo expandido de parceria público-privada, apoiado pela Rede de Inovação em Ensaios Descentralizados do NIH, introduz kits de ferramentas de código aberto que reduzem as barreiras de adoção para instituições com recursos limitados, nutrindo indiretamente expertise que posteriormente migra para equipes de organizações de pesquisa contratada e patrocinadores.

Análise Geográfica
Mercado de Soluções de Avaliação Clínica Eletrônica de Resultados (ECOA) na América do Norte
A América do Norte domina o mercado de soluções de avaliação clínica eletrônica de resultados com uma participação de 41,76%, impulsionada por regulamentações rigorosas, porém bem definidas, da FDA, por uma sofisticada infraestrutura de pesquisa clínica e pela adoção antecipada de métricas centradas no paciente. A orientação contínua da FDA, incluindo o framework de Garantia de Software de Computador, sustenta a confiança dos patrocinadores ao esclarecer as expectativas de validação. Os Estados Unidos respondem pela maior parte da receita regional, com o Canadá contribuindo com programas especializados de acesso no primeiro dia para doenças raras e o México oferecendo unidades de Fase I com boa relação custo-benefício.
Mercado de Soluções de Avaliação Clínica Eletrônica de Resultados (ECOA) na Ásia-Pacífico
A Ásia-Pacífico registra a expansão regional mais rápida, com um CAGR de 16,29%, refletindo políticas harmonizadas de ensaios clínicos, crescente investimento doméstico em P&D e a promessa de custos mais baixos por paciente. A simplificação dos prazos de aprovação de ensaios clínicos na China, a missão de saúde digital da Índia e os projetos-piloto de telemedicina da Coreia do Sul criam coletivamente um ambiente receptivo para modelos de estudos descentralizados que exigem infraestruturas robustas de ECOA. No entanto, políticas divergentes de localização de dados e a complexidade linguística exigem que os fornecedores ofereçam arquiteturas multilocatário com controles de soberania configuráveis.
Mercado de Soluções de Avaliação Clínica Eletrônica de Resultados (ECOA) na Europa
A Europa, apoiada pelo alinhamento com a EMA e pelas agendas nacionais de eHealth, permanece como uma adotante estável. O orçamento de digitalização hospitalar da Alemanha e o ambiente regulatório experimental da Agência de Medicamentos e Produtos de Saúde do Reino Unido estimulam a adoção de resultados baseados em sensores em oncologia e neurologia. Enquanto isso, os custos de conformidade com o GDPR levam as biotecnológicas de menor porte a estabelecer parcerias com fornecedores consolidados que dispõem de zonas de hospedagem pré-certificadas, garantindo o fluxo ininterrupto de transações do mercado de soluções de avaliação clínica eletrônica de resultados em todo o continente.
Panorama regulatório
A adoção do eCOA está atrelada às expectativas já estabelecidas em relação a registros eletrônicos e assinaturas eletrônicas para investigações clínicas regulamentadas, com o 21 CFR Part 11 como referência central de conformidade nos EUA para sistemas eletrônicos usados na geração de dados de registro. Os órgãos reguladores também têm aumentado a ênfase na validação adequada ao propósito ("fit-for-purpose") para tecnologias digitais de saúde usadas na captura de endpoints: a atividade de orientação do FDA em torno da coleta remota de dados habilitada por DHT (incluindo a minuta de orientação de outubro de 2024) esclarece abordagens baseadas em risco para verificação e validação, e reforça a necessidade de demonstrar a integridade dos dados quando os resultados são capturados por meio de aplicativos móveis, sensores ou modelos mistos de BYOD.
Na Europa, o Regulamento de Ensaios Clínicos da UE (EU-CTR) e seu Sistema de Informação de Ensaios Clínicos centralizado (CTIS) reforçam as expectativas em relação à submissão e à transparência de materiais voltados ao paciente, incluindo instrumentos eletrônicos e versões traduzidas, o que afeta a forma como os patrocinadores gerenciam atualizações de eCOA e o controle de versões entre países. A implementação do ICH E6(R3) GCP na UE (em vigor a partir de 23 de julho de 2025) reforça os princípios de gestão da qualidade para sistemas informatizados usados na captura de resultados, aumentando o escrutínio sobre os sistemas de qualidade dos fornecedores, trilhas de auditoria e validação de sistemas computadorizados em bases globais de ensaios. Paralelamente, a via de qualificação da EMA para metodologias baseadas em tecnologia digital oferece um caminho formal para que os patrocinadores alinhem metodologias de endpoints digitais (incluindo resultados de desempenho derivados de sensores) a um contexto de uso definido.
Cenário Competitivo
Concentração do Mercado
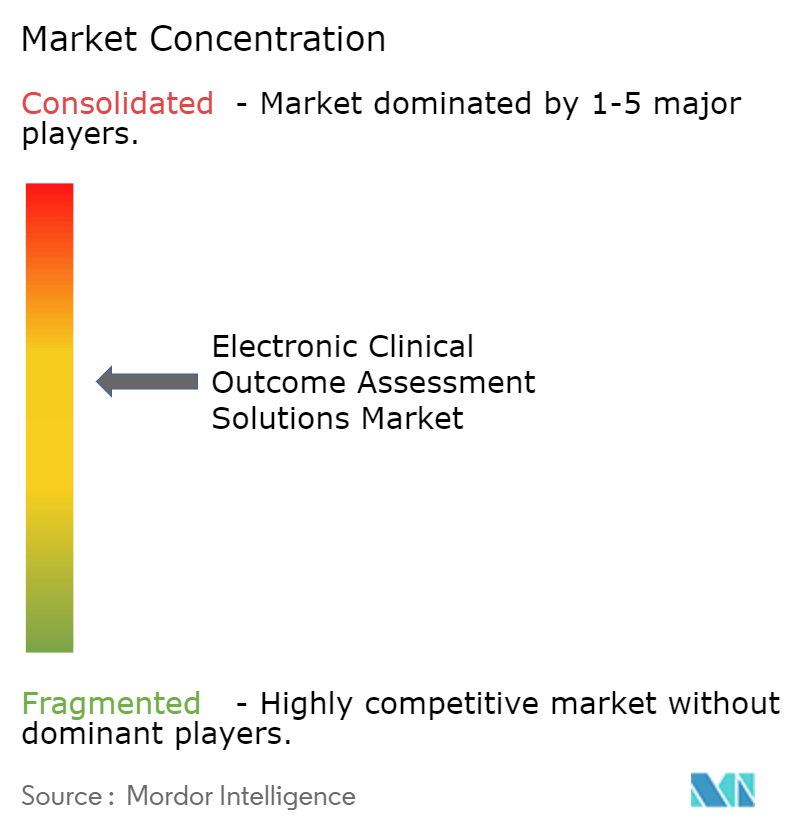
O mercado apresenta concentração moderada. Medidata, Signant Health e Clario juntos detêm uma parcela considerável, mas inúmeros fornecedores de médio porte e emergentes exploram nichos especializados. A Medidata amplia sua liderança integrando o eCOA em sua plataforma clínica unificada e lançando o Programa de Perspectivas de Centros, que incorpora o feedback dos centros ao desenho do estudo. A Signant Health colabora com a IQVIA na estrutura One Home for Sites, consolidando portais de investigadores e fonte eletrônica para aumentar a eficiência do fluxo de trabalho. A Clario reforçou seu portfólio ao adquirir a unidade de eCOA da WCG, ampliando o alcance geográfico e aprofundando a expertise em áreas terapêuticas complexas.
Os novos entrantes se diferenciam por meio de módulos de inteligência artificial. A Kayentis analisa padrões de adesão para acionar lembretes personalizados, enquanto o Medable Studio permite a configuração de instrumentos multilíngues por arrastar e soltar para reduzir o tempo de construção. Oracle e Veeva Systems posicionam data lakes de nível empresarial que mesclam sinais operacionais e clínicos, prometendo monitoramento baseado em risco em tempo real. Os players de médio porte se especializam ainda mais: alguns focam em endpoints pediátricos, outros na integração de feeds de alta frequência de dispositivos vestíveis.
Em meio à consolidação, há espaço em branco em ambientes de baixos recursos onde suporte a idiomas locais, funcionalidade offline e hardware resistente são essenciais. Os fornecedores capazes de atender a esses requisitos estão posicionados para capturar participação incremental no mercado de soluções de avaliação eletrônica de desfechos clínicos à medida que os patrocinadores estendem os ensaios para a África e a América Latina.
Líderes do Setor de Soluções de Avaliação Eletrônica de Desfechos Clínicos (ECOA)
-
Kayentis
-
IQVIA Inc.
-
Parexel International Corporation
-
Signant Health
-
WIRB-Copernicus Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Soluções de Avaliação Eletrônica de Resultados Clínicos (ECOA) Empresas cobertas neste relatório
- Dassault Systemes
- Signant Health
- Clario (ERT Clinical)
- Oracle
- IQVIA
- Veeva Systems
- Parexel Intl. Corp.
- Kayentis
- Castor EDC
- WCG Clinical
- Mednet Solutions
- Aris Global
- Medable
- Suvoda
- TrialSpark
- eClinical Solutions
- OpenClinica
- Anju Software
- CRF Health (Parexel)
- OmniComm Systems
- Castor (Cloud Solutions)
Oportunidades de mercado e perspectivas futuras
O espaço em branco está se expandindo à medida que patrocinadores e CROs consolidam pilhas de tecnologia clínica fragmentadas em fluxos de trabalho unificados que combinam eCOA com IRT, eConsent, eSource e pagamentos a pacientes. Essa consolidação reduz o atrito na inicialização dos estudos e a carga sobre os centros de pesquisa. A categoria também continua migrando para a construção de suítes, incluindo a expansão da presença da Clario em eCOA por meio da aquisição do negócio de eCOA da WCG, o que sustenta a demanda por fornecedores capazes de entregar bibliotecas globais de instrumentos, implementações multilíngues e supervisão operacional consistente entre regiões. Uma oportunidade relacionada é a migração para a nuvem além do uso em fases iniciais, à medida que os patrocinadores priorizam capacidade elástica e controles prontos para conformidade, alinhados às abordagens de validação baseadas em risco referenciadas na direção de Garantia de Software de Computador (Computer Software Assurance) do FDA e nas expectativas mais amplas para sistemas eletrônicos.
A diferenciação está cada vez mais ligada a evidências e qualificação para endpoints mais complexos, incluindo medidas derivadas de sensores e avaliações interativas de desempenho, em vez da digitalização de questionários. O aviso do Federal Register de março de 2026, no qual o FDA busca contribuições públicas sobre o avanço do uso de DHT em investigações clínicas, indica atenção regulatória contínua sobre sensores, aplicativos móveis e aprendizado de máquina na mensuração de endpoints. Essa atenção cria espaço para plataformas de eCOA capazes de operacionalizar a validação adequada ao propósito, manter rastreabilidade e gerenciar a equivalência de medição em modelos BYOD. Paralelamente, o arcabouço de qualificação de metodologias baseadas em tecnologia digital da EMA oferece aos patrocinadores um caminho para formalizar novas abordagens de endpoints, sustentando a demanda por fornecedores capazes de reunir documentação de metodologia, metadados e evidências prontas para auditoria junto à camada de captura de dados.
Desenvolvimentos Recentes do Setor no Mercado de Soluções de Avaliação Clínica Eletrônica de Resultados (ECOA)
- Maio de 2026: a Signant Health ampliou sua abordagem de dados para ensaios de SNC ao integrar recursos de captura de dados baseados em sensores associados à sua aquisição da Ametris em fluxos de trabalho de eCOA mais amplos. A atualização fortalece o suporte a estudos complexos de SNC que dependem de uma combinação de avaliações subjetivas e sinais digitais objetivos, e aumenta a pressão competitiva pela captura de endpoints multimodais em uma única plataforma.
- Maio de 2025: a Clario concluiu a aquisição do negócio de eCOA da WCG, ampliando suas capacidades de eCOA para ensaios clínicos globais. A transação estendeu a presença da Clario na entrega de avaliação de resultados e fortaleceu seu posicionamento em áreas terapêuticas onde operações de eCOA padronizadas e escaláveis são essenciais.
- Agosto de 2024: a Medable lançou o Medable Studio, um ambiente para configurar e validar implementações de eCOA com múltiplos componentes. Ao reduzir o tempo de criação de instrumentos multilíngues e ao permitir uma configuração mais rápida dos estudos, o lançamento reforçou a migração para operações de eCOA mais configuráveis e orientadas por software dentro de modelos de ensaios descentralizados.
Mercado de Soluções de Avaliação Eletrônica de Resultados Clínicos (ECOA) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de eCOA abrange as receitas de software e soluções utilizadas para capturar e gerenciar eletronicamente avaliações de resultados clínicos em estudos clínicos, incluindo avaliações baseadas no paciente, no clínico, no observador e no desempenho, em modos de entrega comuns.
Exclusões do escopo: Excluímos avaliações de resultados apenas em papel, softwares gerais de ensaios clínicos que não capturam instrumentos de avaliação de resultados clínicos, e ferramentas de monitoramento de pacientes do mundo real não clínicas que estão fora dos fluxos de trabalho formais de estudos.
Visão Geral da Segmentação
- Por Modo de Entrega
- Hospedado na web
- Baseado em nuvem
- Local
- Por Abordagem
- Desfecho Relatado pelo Paciente (PRO)
- Desfecho Relatado pelo Clínico (ClinRO)
- Desfecho Relatado pelo Observador (ObsRO)
- Desfecho de Desempenho (PerfO)
- Por Usuário Final
- Empresas Farmacêuticas e Biofarmacêuticas
- Organizações de Pesquisa Contratada (CROs)
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para definir o limite do mercado e para construir uma verificação da realidade sobre a atividade de ensaios e a adoção digital. Normalmente consultamos fontes públicas como o ClinicalTrials.gov para volume e composição de ensaios, os sites da FDA dos EUA e da EMA para orientações e expectativas de conformidade em torno das avaliações de resultados clínicos, e o ICTRP da Organização Mundial da Saúde para visibilidade de estudos entre países.
Para ancorar os sinais de demanda, também consultamos estatísticas de saúde da OCDE e agências nacionais de saúde quando relevante, juntamente com periódicos revisados por pares que discutem o uso de instrumentos de avaliação de resultados clínicos e o design de desfechos. Arquivos de empresas, apresentações a investidores e comunicados à imprensa confiáveis são revisados para entender contratos conquistados, linguagem de precificação e com que frequência os fornecedores agrupam o eCOA em programas eClinical mais amplos. Quando útil, fontes de assinatura paga para dados financeiros de empresas e um banco de dados de patentes são utilizados para apoiar o mapeamento de receitas e a direção de inovação. Essas fontes são ilustrativas, e referências públicas adicionais também são revisadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar o que as fontes documentais não conseguem mostrar completamente, especialmente estruturas típicas de precificação, cronogramas de implementação e como o eCOA é adquirido por patrocinadores e organizações de pesquisa contratada. Conversamos com uma combinação de fornecedores de soluções, gestores de programas de organizações de pesquisa contratada e líderes de operações de estudos na APAC, EMEA e nas Américas, para que as premissas sobre adoção, complexidade de estudos e divisão de modos de entrega possam ser ajustadas com insumos práticos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 17% | APAC: 47% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 39% | EMEA: 30% |
| Participantes menores: 17% | Gerentes: 44% | Américas: 23% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, em que a atividade de ensaios clínicos e os padrões de uso de avaliações de resultados clínicos são traduzidos em um conjunto de demanda endereçável e, em seguida, convertidos em receita usando premissas típicas de preço e implantação. Na prática, utilizamos insumos como a contagem de ensaios intervencionais por região, a parcela de ensaios que utilizam instrumentos de resultados relatados pelo paciente ou outros instrumentos de avaliação de resultados clínicos, a composição dos modos de entrega (hospedado na web, nuvem, local), o número médio de participantes por estudo e o gasto esperado com licença e serviços de eCOA por estudo.
Esses totais são então verificados usando aproximações seletivas de baixo para cima, como a amostragem de divulgações de receita de fornecedores quando disponíveis, a triangulação de taxas típicas no nível do estudo discutidas em entrevistas e o uso de feedback de canais sobre agrupamento em contratos eClinical mais amplos. Se um país tiver divulgação limitada ou baixa cobertura de entrevistas, as lacunas são tratadas com indicadores substitutos, como densidade de ensaios, presença de patrocinadores e a presença local de organizações de pesquisa contratada, e então normalizadas de volta aos totais regionais.
Para a previsão, baseamo-nos em análise de cenários apoiada por opiniões de especialistas sobre adoção de ensaios descentralizados, complexidade de protocolos e progressão esperada de preços por modo de entrega. A previsão também é verificada em relação aos pipelines de ensaios futuros e à direção regulatória sobre desfechos centrados no paciente, para que o caminho de crescimento permaneça vinculado à atividade observável de estudos.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são validados por meio de múltiplas passagens que comparam os resultados com sinais independentes, incluindo inícios de ensaios, intensidade de terceirização e a mudança observada em direção a implantações em nuvem. As variações são investigadas no nível de região e usuário final, e se um número parecer fora de linha com o volume de ensaios ou o gasto típico por estudo, as premissas são revisadas e os respondentes podem ser recontactados para confirmação.
Antes da aprovação final, o conjunto de dados e os cálculos são revisados por outro analista para identificar problemas de fórmulas, incompatibilidades de unidades e inconsistências de timing de moeda. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças regulatórias, grandes aquisições ou mudanças acentuadas nos modelos de execução de ensaios. Logo antes da entrega, uma varredura final é realizada para que os clientes recebam a visão mais atual disponível.
Estimativa do Mercado de Soluções Eletrônicas de Avaliação de Resultados Clínicos (eCOA) da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para eCOA frequentemente variam porque o limite de contagem nem sempre é o mesmo, e algumas estimativas misturam ferramentas eClinical adjacentes em um único número. O ano utilizado como ponto de partida, a forma como os preços são calculados em média entre os tipos de estudo e como as assinaturas em nuvem são tratadas em relação aos serviços também podem alterar o valor final do mercado.
A tabela de referência mostra um agrupamento estreito em torno de 2025 e uma dispersão maior em 2026, o que geralmente indica diferentes premissas sobre o que se qualifica como receita de eCOA e com que rapidez os ensaios descentralizados se expandem. No modelo da Mordor Intelligence, o escopo permanece centrado nas abordagens de eCOA (PRO, ClinRO, ObsRO e PerfO) nos modos de entrega comuns, e o tamanho está vinculado à atividade de ensaios clínicos e às verificações de gastos no nível do estudo, em vez de aplicar uma ampla proporção de gastos com software.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,18 bilhões de USD (2025) | |
| Publicador de Pesquisa do Setor A | 2,14 bilhões de USD (2025) | Utiliza uma definição ampla de solução de eCOA com detalhes visíveis limitados sobre como a composição do modo de entrega e a precificação de serviços versus assinatura são separadas, o que pode comprimir a base de 2025. |
| Publicador de Negócios Global B | 2,21 bilhões de USD (2026) | Aplica uma visão baseada em vendas com diferentes inclusões de segmentos e janelas de crescimento, e a mudança de ano para 2026 pode elevar o total quando as premissas de aceleração de adoção são carregadas para o início. |
Analisando os três números em conjunto, a maior parte da diferença pode ser atribuída a limites de escopo e timing, não a diferenças aritméticas. Ao manter variáveis como volume de ensaios, intensidade de uso de avaliações de resultados clínicos e precificação no nível do estudo visíveis no modelo, a estimativa permanece explicável e reproduzível quando os clientes desejam testar premissas sob pressão.
Principais Perguntas Respondidas no Relatório
O que está impulsionando o forte CAGR no mercado de soluções de avaliação eletrônica de desfechos clínicos?
A expansão dos ensaios descentralizados, os mandatos regulatórios para evidências centradas no paciente e a acelerada adoção da nuvem sustentam coletivamente um CAGR de 15,37% até 2032.
Qual modo de entrega está crescendo mais rapidamente?
As plataformas baseadas em nuvem estão avançando a um CAGR de 15,98%, superando os modelos hospedados na web e locais à medida que os patrocinadores buscam infraestrutura escalável e pronta para conformidade.
Por que as CROs estão ganhando participação no mercado de soluções de avaliação eletrônica de desfechos clínicos?
Os patrocinadores terceirizam a execução de ensaios para as CROs para compensar a escassez de mão de obra e aproveitar a expertise digital especializada, impulsionando um CAGR de 16,02% para a adoção pelas CROs.
Qual região oferece a oportunidade de crescimento mais rápido?
A Ásia-Pacífico está projetada para registrar um CAGR de 16,29%, auxiliada pela harmonização regulatória e pelo recrutamento de pacientes com custo-eficiência.
Quais são as principais barreiras para uma adoção mais ampla da plataforma?
As preocupações com segurança de dados sob regimes rígidos de privacidade e os altos custos de validação permanecem como principais obstáculos, especialmente para empresas de biotecnologia menores.
Como a inteligência artificial está influenciando a diferenciação das plataformas?
Os fornecedores integram módulos de aprendizado de máquina para coaching de adesão, previsão de desfechos e verificações automatizadas de qualidade de dados, aumentando o valor para patrocinadores e centros.