
Tamanho e Participação do Mercado de Medicamentos e Dispositivos Contraceptivos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 29.04 Bilhões de dólares |
| Tamanho do Mercado (2031) | 40.53 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.89 % |
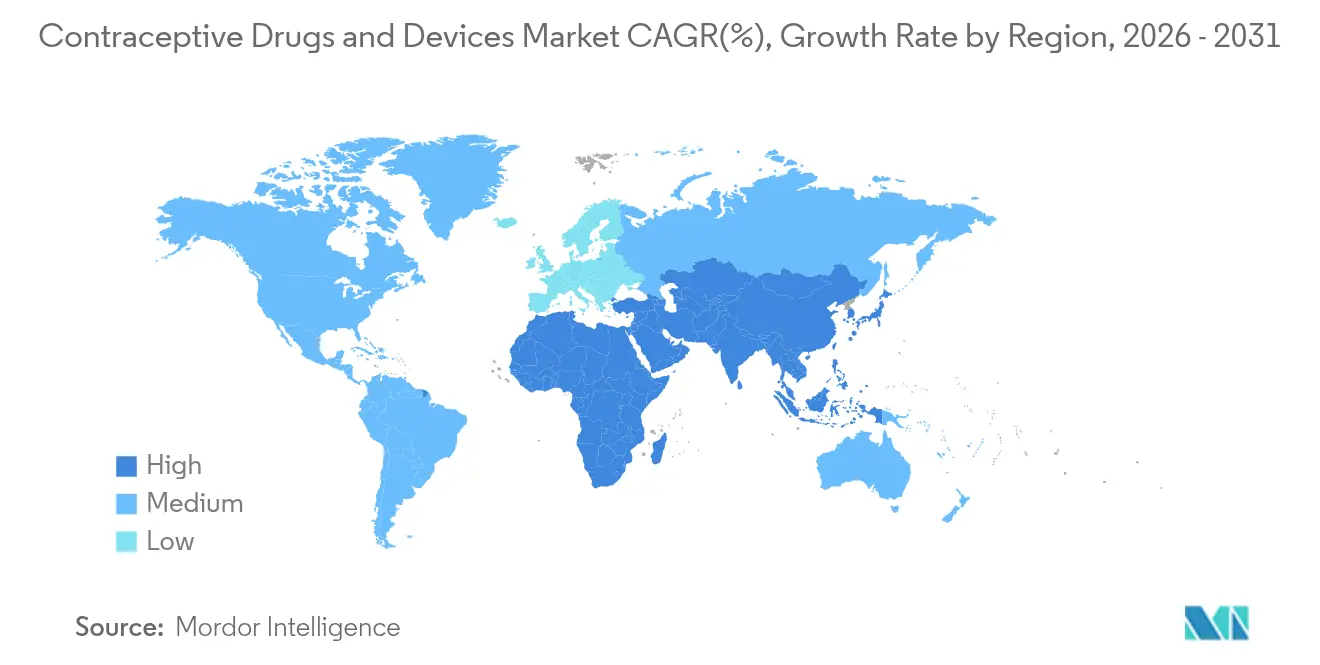
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Medicamentos e Dispositivos Contraceptivos por Mordor Intelligence
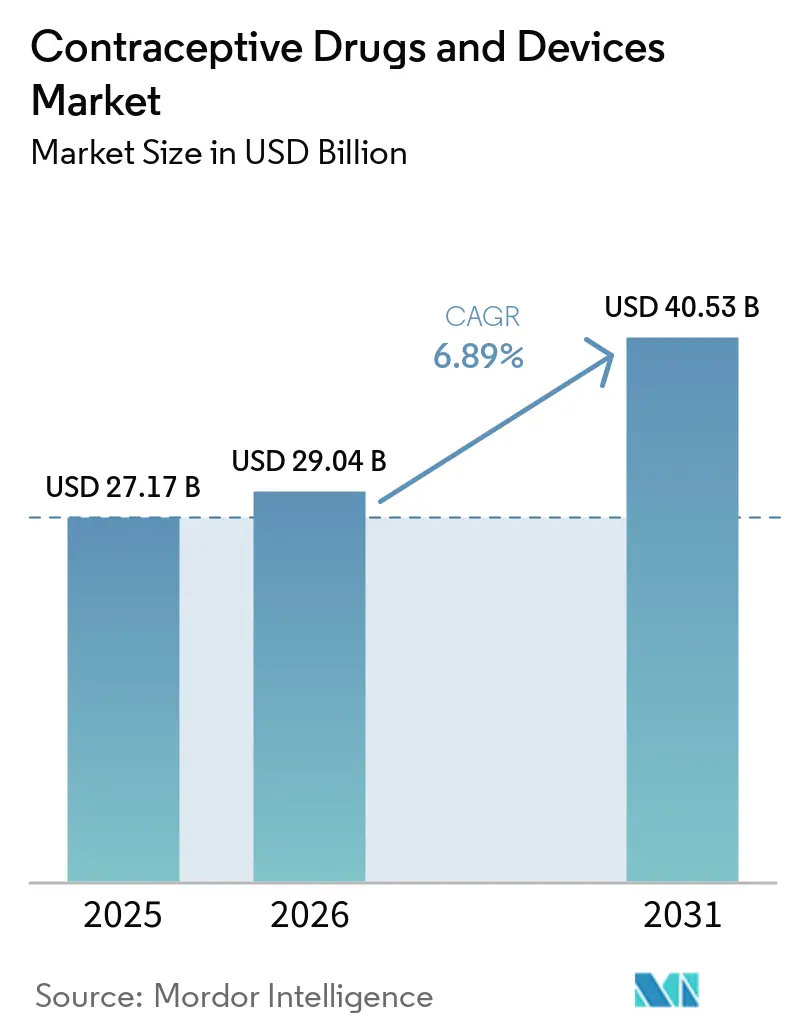
O tamanho do mercado de medicamentos e dispositivos contraceptivos deve crescer de USD 27,17 bilhões em 2025 para USD 29,04 bilhões em 2026 e está previsto para atingir USD 40,53 bilhões até 2031 a um CAGR de 6,89% no período 2026-2031. O crescimento é sustentado por investimentos contínuos em contraceptivos reversíveis de longa duração (LARCs), pela crescente demanda por métodos não hormonais e por uma mudança constante em direção aos canais de compra digitais que reduzem as barreiras de acesso. A Ásia-Pacífico respondeu por 33,33% da receita de 2024, impulsionada por programas governamentais de planejamento familiar, enquanto o Oriente Médio e África está no caminho para a expansão mais rápida, com um CAGR de 8,67%, impulsionado por novos esquemas de reembolso que atenuam a resistência cultural.[1]Fundo de População das Nações Unidas, "Relatório de Medição de Desempenho de Suprimentos do UNFPA 2023," UNFPA, unfpa.org Os dispositivos capturaram 65,34% das vendas de 2024 e registram um ganho anual de 8,2%, à medida que implantes e dispositivos intrauterinos hormonais oferecem eficácia superior a 99% com intervenção mínima do usuário. A distribuição online, expandindo-se 9,78% ao ano, está reformulando a aquisição ao combinar consultas de telessaúde com logística direta ao consumidor.
Principais Conclusões do Relatório
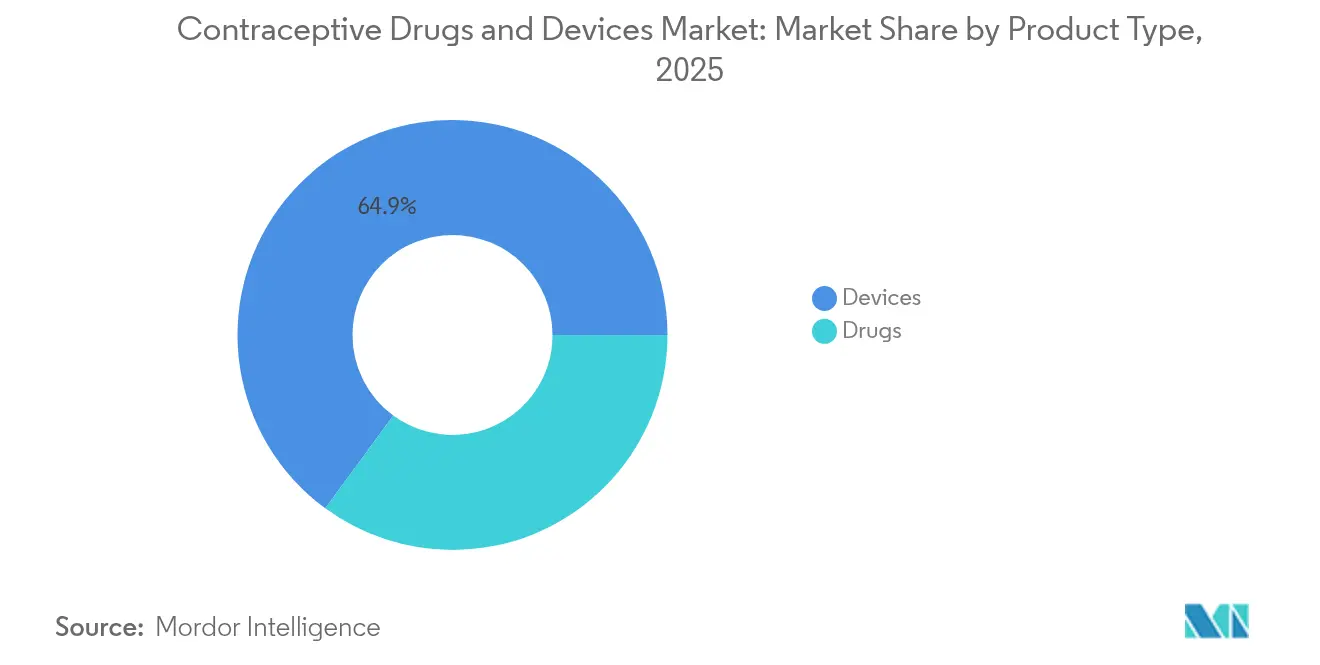
- Por tipo de produto, os dispositivos lideraram com 64,92% de participação na receita em 2025, enquanto os medicamentos avançam a um CAGR de 7,03% até 2031.
- Por classe hormonal, os métodos hormonais detinham 60,75% da participação do mercado de medicamentos e dispositivos contraceptivos em 2025; as opções não hormonais devem expandir-se a um CAGR de 8,61% até 2031.
- Por gênero, os produtos voltados ao público feminino dominaram com 79,86% de participação em 2025, enquanto as soluções masculinas registraram o maior CAGR projetado, de 7,98%, até 2031.
- Por faixa etária, os consumidores de 25 a 34 anos responderam por 35,92% do mercado em 2025; a coorte de 15 a 24 anos está no caminho para um CAGR de 7,67% até 2031.
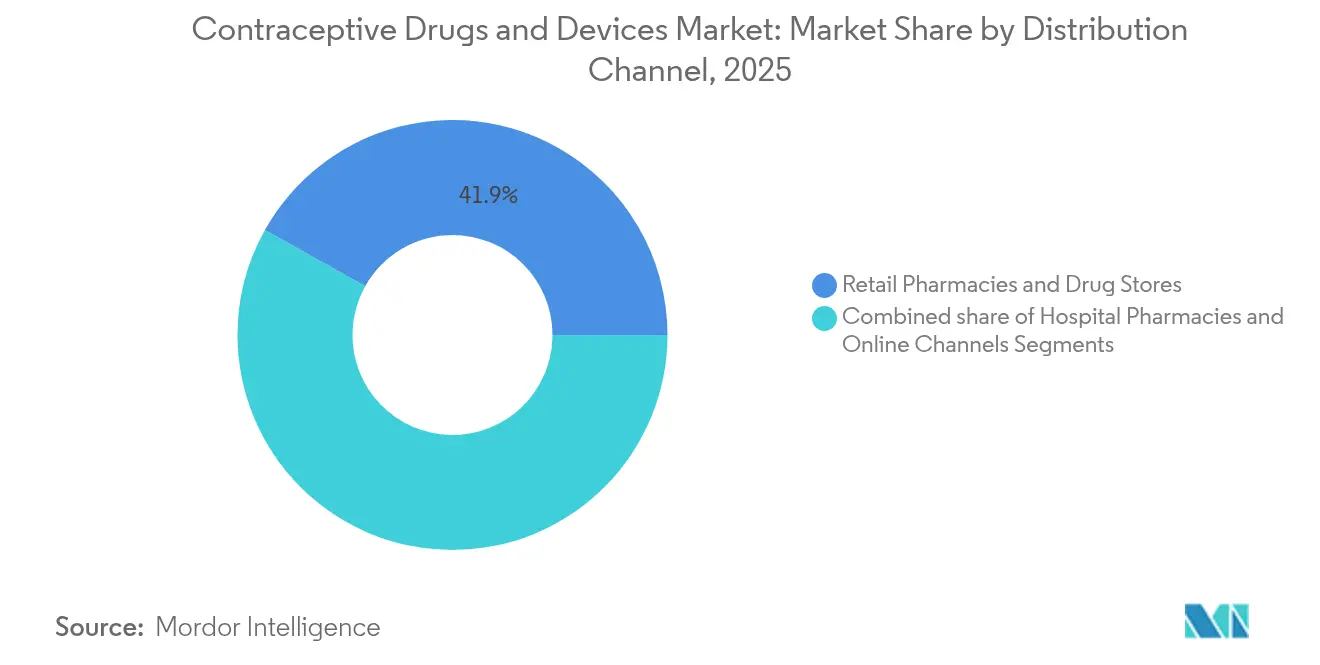
- Por canal de distribuição, as farmácias de varejo controlaram 41,88% da receita de 2025, mas as plataformas online estão crescendo a um CAGR de 9,56% até 2031.
- Por geografia, a Ásia-Pacífico deteve a maior participação, de 33,05%, em 2025, enquanto o Oriente Médio e África deve crescer mais rapidamente, a um CAGR de 8,54% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente adoção de LARCs | +2.1% | América do Norte, Europa, Global | Médio prazo (2-4 anos) |
| Expansão do reembolso e da conscientização | +1.7% | Ásia-Pacífico, Oriente Médio e África, Global | Médio prazo (2-4 anos) |
| Avanço tecnológico e pipeline de inovação | +1.5% | América do Norte, Europa, Global | Longo prazo (≥ 4 anos) |
| Migração para o comércio eletrônico para produtos de barreira sem prescrição | +0.9% | Regiões desenvolvidas, Global | Curto prazo (≤ 2 anos) |
| Crescente conscientização sobre planejamento familiar | +0.6% | Regiões em desenvolvimento, Global | Médio prazo (2-4 anos) |
| Crescimento da população global e gravidez não planejada | +0.8% | Ásia-Pacífico, África, Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Adoção de Contraceptivos Reversíveis de Longa Duração
Os métodos contraceptivos reversíveis de longa duração (LARCs) oferecem mais de 99% de eficácia e reduzem significativamente o erro do usuário, tornando-os a recomendação de primeira linha entre os clínicos. Mudanças de política, como o reembolso separado pelo Medicaid para a inserção imediata no pós-parto, elevaram a utilização em 0,74 pontos percentuais.[2]Journal of Adolescent Health, "Estudo sobre Satisfação Contraceptiva entre Jovens," Journal of Adolescent Health, jahonline.org A inovação em torno de implantes biodegradáveis em ensaios de Fase 1 visa eliminar a necessidade de procedimentos de remoção. As economias de custos acumulam-se para os pagadores, pois mesmo uma migração modesta de pílulas contraceptivas de curta duração para os LARCs reduz as taxas de gravidez não planejada, fortalecendo o apoio dos pagadores. Em conjunto, essas dinâmicas mantêm o mercado de medicamentos e dispositivos contraceptivos em uma trajetória de crescimento estruturalmente mais elevada.
Expansão das Iniciativas de Reembolso Aliada a Programas de Acesso e Conscientização
Um orçamento de USD 390 milhões para o Título X dos EUA em 2025 — um aumento de 36% — amplia o acesso subsidiado para usuários de baixa renda. Outros quatorze governos mantiveram ou aumentaram suas alocações, totalizando USD 35,3 milhões.[1]Fundo de População das Nações Unidas, "Relatório de Medição de Desempenho de Suprimentos do UNFPA 2023," UNFPA, unfpa.org A política provincial de contracepção gratuita da Colúmbia Britânica demonstra o aumento de volume que ocorre quando as barreiras de custo são removidas, embora os fornecedores tradicionais precisem recalibrar seus modelos de receita. Parcerias digitais — como as colaborações da Bayer com Your Life e UNFPA Índia — combinam educação e distribuição, aprofundando a penetração em países de baixa e média renda. Essas iniciativas elevam coletivamente a prevalência de métodos modernos e sustentam a expansão do mercado de medicamentos e dispositivos contraceptivos.
Avanço Tecnológico e Pipeline de Inovação
O NIH comprometeu USD 420 milhões para pesquisa e desenvolvimento em contracepção para 2024-2025, destinando quase um terço dos recursos para soluções masculinas. A OMS estima que ampliar o mix de métodos poderia elevar a prevalência contraceptiva global em oito pontos percentuais até 2030.[3]Organização Mundial da Saúde, "Saúde Sexual e Reprodutiva para Todos," who.int Os formatos de próxima geração vão desde adesivos de microagulhas e injetáveis de seis meses até pílulas de dupla prevenção que combinam proteção contra gravidez e HIV. A Casea S, um implante biodegradável, e a Ovaprene, um anel intravaginal sem hormônios em ensaios de Fase 3, ilustram como o design não hormonal aborda a lacuna de efeitos colaterais. Esses pipelines diversificam as opções e reforçam o impulso de longo prazo no mercado de medicamentos e dispositivos contraceptivos.
Migração para o Comércio Eletrônico para Produtos de Barreira sem Prescrição
Os produtos de barreira são cada vez mais adquiridos online, impulsionando o crescimento do segmento a um CAGR de 10,20%. A telecontracepção une consultas pela internet com entrega em domicílio, ampliando o acesso, especialmente em áreas rurais. No entanto, o risco de falsificação é relevante; as apreensões de contraceptivos falsificados pela FDA aumentaram 43% em 2024. As plataformas estão respondendo com tecnologia de autenticação e recursos de chat com farmacêuticos para proteger os usuários. No geral, os canais digitais complementam os pontos de venda físicos, ampliando o alcance do mercado de medicamentos e dispositivos contraceptivos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Barreira cultural-religiosa na adoção de contraceptivos | –0.8% | Oriente Médio e África, partes da Ásia-Pacífico e América Latina | Longo prazo (≥ 4 anos) |
| Efeitos colaterais e fatores de risco percebidos | –0.5% | Global | Médio prazo (2-4 anos) |
| Questões regulatórias e proliferação de falsificações | –0.3% | Regiões em desenvolvimento, Global | Médio prazo (2-4 anos) |
| Alto custo inicial do dispositivo e acesso limitado em áreas rurais | –0.4% | Regiões em desenvolvimento, áreas rurais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Barreira Cultural-Religiosa na Adoção de Contraceptivos
As objeções religiosas respondem por 37% da não utilização na Arábia Saudita, 42% na Nigéria e 28% no Paquistão. Países com forte influência religiosa apresentam taxas de prevalência contraceptiva 18 pontos abaixo das de países com renda semelhante. Exemplos de políticas, como as restrições do Medicaid de Indiana a dispositivos intrauterinos, ilustram a institucionalização dessas barreiras. As disparidades em nível provincial em Moçambique ressaltam as nuances localizadas em contraceptionmedicine.biomedcentral.com. Os fabricantes estão cada vez mais engajando líderes religiosos e implantando ações comunitárias para suavizar a resistência e proteger a trajetória do mercado de medicamentos e dispositivos contraceptivos.
Questões Regulatórias e Proliferação de Produtos Falsificados
Trinta e nove por cento dos medicamentos falsificados apreendidos em 2024 eram contraceptivos, evidenciando os riscos de qualidade nos canais informais. A divergência regulatória cria complexidade: enquanto 29 jurisdições dos EUA agora permitem a prescrição por farmacêuticos, outras regiões ainda exigem consultas médicas, retardando a adoção. A harmonização de padrões e o reforço da vigilância pós-comercialização permanecem prioridades do setor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dispositivos Dominam pela Vantagem de EficáciaOs dispositivos detinham 64,92% da receita de 2025, conferindo-lhes a maior participação no mercado de medicamentos e dispositivos contraceptivos, graças à eficácia superior a 99% dos dispositivos intrauterinos e implantes. A categoria está crescendo a uma taxa de 6,15% ao ano, à medida que implantes biodegradáveis e dispositivos intrauterinos hormonais de longa duração impulsionam a adoção. Os dispositivos intrauterinos hormonais também tratam o sangramento intenso, agregando apelo clínico. Dispositivos não hormonais emergentes, como a Ovaprene, visam atender ao segmento consciente dos efeitos colaterais.
Os produtos à base de medicamentos representaram os 35,08% restantes em 2025, mas devem apresentar crescimento mais rápido. O tamanho do mercado de medicamentos e dispositivos contraceptivos para pílulas de emergência está, no entanto, se expandindo em mercados onde a conscientização sobre a janela de 72 horas aumenta. A aprovação da Opill pela FDA para venda sem prescrição em março de 2024 elimina a barreira da prescrição e pode revitalizar os volumes de pílulas.


Por Classe Hormonal:
Métodos Não Hormonais Ganham ImpulsoOs métodos hormonais controlavam 60,75% da receita, mas as alternativas não hormonais estão se expandindo 8,61% ao ano, bem acima do CAGR total do mercado de medicamentos e dispositivos contraceptivos. A demanda por dispositivos intrauterinos de cobre também está crescendo à medida que os usuários buscam opções sem hormônios. A eficácia de 86-91% da Ovaprene em estudos iniciais sugere uma perspectiva comercial promissora.
As inovações hormonais de dose reduzida buscam mitigar os efeitos sistêmicos mantendo a eficácia. Enquanto isso, o compromisso anual de USD 280 milhões da Fundação Gates com a pesquisa e desenvolvimento não hormonal ressalta a convicção dos investidores. Esse influxo de financiamento deve expandir o tamanho do mercado de medicamentos e dispositivos contraceptivos para soluções sem hormônios.
Por Gênero:
Contracepção Masculina Emerge como Fronteira de CrescimentoOs produtos voltados ao público feminino responderam por 79,86% das vendas de 2025, sustentados por um extenso mix de produtos que incluía pílulas, anéis, implantes e dispositivos intrauterinos. O sistema FemBloc com marcação CE introduz a primeira opção permanente não cirúrgica, reforçando a amplitude da inovação.
Os métodos masculinos, atualmente em 20,14%, estão se expandindo a uma taxa anual de 7,98% à medida que as atitudes sociais mudam. O Plan A, um hidrogel reversível em ensaios australianos, e o Galactic Cap são exemplos ilustrativos do pipeline de pesquisa e desenvolvimento. Uma pesquisa da JAMA de 2025 constatou que 78% dos homens entre 18 e 45 anos estavam dispostos a adotar novos métodos contraceptivos, sinalizando uma demanda latente significativa.
Por Faixa Etária:
Segmento Jovem Impulsiona o Crescimento FuturoOs consumidores de 25 a 34 anos responderam por 35,92% dos gastos de 2025, alinhando-se às suas maiores necessidades de gestão da fertilidade. Eles têm 31% mais probabilidade do que os consumidores de 15 a 24 anos de adotar métodos modernos.
A coorte de 15 a 24 anos, no entanto, é a de crescimento mais rápido, com um CAGR de 7,67% até 2031. A insatisfação com os efeitos colaterais hormonais, citada por 42% em um estudo nos EUA, impulsiona o interesse em opções não hormonais de fácil utilização. Os canais de telessaúde têm forte ressonância neste segmento nativo digital, ampliando a conscientização e o acesso.
Por Canal de Distribuição:
Plataformas Online Revolucionam o AcessoAs farmácias de varejo mantiveram uma participação de 41,88% em 2025, destacadas pelos programas de prescrição por farmacêuticos em 29 estados e no Distrito de Colúmbia. A Opill sem prescrição a USD 19,99 por mês fortalece ainda mais esse canal.
Os portais online estão crescendo a um CAGR de 9,56%, integrando consultas virtuais e entrega discreta em domicílio. As prescrições contraceptivas por telessaúde quase dobraram entre 2023 e 2025, com o uso rural aumentando expressivamente. Os desafios de autenticidade persistem; as apreensões de produtos falsificados pela FDA aumentaram 43% em relação ao ano anterior, levando as plataformas a reforçar a verificação da cadeia de suprimentos.
Análise Geográfica
Mercado de Medicamentos e Dispositivos Contraceptivos da América do Norte
A América do Norte beneficia de reembolso substancial, com 390 milhões de USD em financiamento do Título X em 2025 e a disponibilidade do Opill sem receita médica, que elimina as barreiras de prescrição. No entanto, iniciativas como o Projeto 2025 ameaçam restringir o acesso gratuito à contracepção de emergência para 48 milhões de mulheres, gerando incerteza política.
Mercado de Medicamentos e Dispositivos Contraceptivos da Ásia-Pacífico
A região da Ásia-Pacífico ocupa a posição regional mais proeminente, com uma participação de 33,05%, embora persistam disparidades intrarregionais — apenas 20,2% das mulheres bangladeshianas que desejam evitar a gravidez utilizam métodos contraceptivos de longa duração reversíveis (LARCs), evidenciando um potencial de crescimento considerável. A distribuição digital e a ampliação do reembolso deverão reduzir essa lacuna.
Mercado de Medicamentos e Dispositivos Contraceptivos do Oriente Médio e África
A CAGR de 8,54% do Oriente Médio e África até 2031 decorre do aumento do financiamento e das iniciativas de alcance, como o plano da Zâmbia de elevar a prevalência para 40% até 2026. Pesquisas com jovens em Uganda revelam que 72,4% pretendem utilizar contracepção assim que as barreiras forem reduzidas.
Mercado de Medicamentos e Dispositivos Contraceptivos da Europa
O mercado maduro da Europa registra crescimento estável em meio a combinações variadas de métodos; o uso de contraceptivos hormonais varia de 28% nos estados do sul a 54% nos estados do norte. As aprovações da EMA de três formulações em 2024 sustentam os ciclos de renovação de produtos.
Mercado de Medicamentos e Dispositivos Contraceptivos da América do Sul
A América do Sul registra demanda sólida, onde os LARCs gratuitos impulsionam a adesão; o Brasil reporta 82,1% de continuidade para DIUs de LNG aos 24 meses, validando as estratégias de aquisição pelo setor público.

Panorama regulatório
A regulamentação abrange caminhos de medicamentos, dispositivos e produtos combinados, com a gestão da segurança ao longo do ciclo de vida assumindo maior peso para contraceptivos hormonais e contraceptivos reversíveis de longa duração (LARCs). Nos Estados Unidos, o FDA ampliou o acesso ao mesmo tempo em que reforçou os controles de uso para determinados LARCs. Isso inclui a aprovação, em janeiro de 2026, de uma NDA suplementar que estende a duração de uso do implante NEXPLANON, da Organon, para até cinco anos, além de exigências para provedores impulsionadas pelo REMS quanto à inserção e uso adequados.
Na Europa, a atividade de farmacovigilância da EMA continua a moldar a rotulagem e a comunicação de riscos para produtos amplamente utilizados à base de progestagênio. Isso inclui recomendações do PRAC, em julho de 2026, para atualizar as informações do produto de contraceptivos contendo desogestrel e etonogestrel a fim de incluir o meningioma como um potencial efeito colateral. Para programas de aquisição e acesso do setor público, os marcos de qualidade da OMS/UNFPA e a pré-qualificação da OMS continuam sendo pilares fundamentais para a garantia da qualidade do produto e para apoiar a participação em licitações de dispositivos como preservativos masculinos e femininos e DIUs de cobre.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas e componentes especializados, ingredientes farmacêuticos ativos (IFAs) para produtos orais e injetáveis, e polímeros e metais de grau médico para preservativos, implantes e DIUs. Seguem-se a formulação ou a fabricação de dispositivos sob sistemas de qualidade regulamentados. A oferta de mercado reflete uma combinação de fabricantes multinacionais e players com foco regional, enquanto a demanda é canalizada por meio de distribuidores comerciais e farmácias, e por meio de aquisições institucionais que dependem de compradores financiados por doadores e do setor público, notadamente a UNFPA e programas alinhados à USAID, para abastecer sistemas nacionais de saúde e redes de ONGs.
O desempenho a jusante depende da capacidade de distribuição de última milha, da disponibilidade de profissionais para inserção de LARCs e da rastreabilidade que reduz os riscos de falsificação e desvio, especialmente à medida que os canais online ganham escala. As estruturas de parceria mostram como as empresas gerenciam a comercialização em canais controlados: a Medicines360 e a DKT WomanCare firmaram parceria para expandir o acesso ao DIU hormonal Avibela, com responsabilidades coordenadas de fornecimento e qualidade regulatória (janeiro de 2024). A Afaxys e a Exeltis também renovaram seu acordo para sustentar o acesso ao Twirla no mercado de saúde pública dos EUA (junho de 2025). O planejamento de suprimentos permanece sensível a mudanças de financiamento, com disrupções relatadas criando descompassos entre o estoque disponível e a disponibilidade no terreno em alguns contextos de baixa renda.
Cenário Competitivo
A Bayer AG alavanca a franquia Mirena e se compromete a garantir acesso à contracepção para 100 milhões de mulheres até 2030. A Organon & Co. deriva 27% da receita de 2022 do Nexplanon e do NuvaRing, evidenciando sua participação no mercado de medicamentos e dispositivos contraceptivos.
Empresas focadas em inovação ganham visibilidade: a Daré Bioscience avança com a Ovaprene e a Casea S, em parceria com a Theramex para comercializar implantes biodegradáveis. A NEXT Life Sciences captou USD 20 milhões para o Plan A, destacando o apetite dos investidores por soluções masculinas. A intensidade competitiva está aumentando à medida que empresas estabelecidas e startups disputam espaço para atender necessidades não atendidas com sistemas de entrega diferenciados, perfis de dosagem e portfólios equilibrados por gênero.
Líderes do Setor de Medicamentos e Dispositivos Contraceptivos
-
Bayer AG
-
Teva Pharmaceutical Industries Ltd
-
Johnson and Johnson
-
Organon
-
CooperSurgical Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos e Dispositivos Contraceptivos
- Bayer
- Organon
- Pfizer
- Teva Pharmaceutical Industries
- The Cooper Companies
- Reckitt Benckiser Group
- Church & Dwight
- Abbvie
- Agile Therapeutics Inc.
- Viatris
- Gedeon Richter Plc
- Glenmark Pharmaceuticals
- Cipla
- Pregna International Ltd
- Mayer Laboratories
- HLL Lifecare
- Karex Berhad
- Okamoto Industries Inc.
- Femcap Inc.
- Amneal Pharmaceuticals

Oportunidades de mercado e perspectivas futuras
Há espaço em branco visível onde usuários e pagadores ampliam o mix de métodos além das pílulas diárias em direção a formatos de entrega diferenciados que reduzem a carga de adesão ou abordam preocupações relacionadas a hormônios. Uma oportunidade de curto prazo está em opções sem hormônios e controladas pela paciente, apoiadas por um desenvolvimento e licenciamento ativos em fase avançada. Em maio de 2026, a Daré Bioscience divulgou resultados intermediários positivos da Fase 3 para o Ovaprene, um contraceptivo intravaginal mensal, sem hormônios. Em junho de 2026, a Organon concluiu um acordo de licenciamento global para o DIU de cobre sem hormônios MIUDELLA, aprovado pelo FDA, da Sebela, alinhando-se à demanda por LARCs não hormonais e adicionando um novo entrante de marca ao segmento de DIUs de cobre.
O espaço em branco comercial também está surgindo onde reformas de reembolso e canais reduzem o atrito, especialmente quando combinadas com ações regulatórias que ampliam a duração rotulada ou simplificam o acesso. No Canadá, o lançamento pela Duchesnay, em abril de 2026, do PrRingza, um sistema vaginal reutilizável e controlado pela paciente, projetado para até um ano de uso, reflete a renovação contínua de produtos e a expansão de escolhas em contraceptivos dispensados por médicos. No lado da oferta, a alocação de capital focada em portfólio está criando espaço para escala e expansão geográfica em LARCs, apoiada pela transação da Bayer, em julho de 2026, com fundos gerenciados pela Apollo para uma participação minoritária não controladora em uma entidade recém-criada que abriga o negócio de LARCs da Bayer (Mirena, Jaydess, Kyleena, Jadelle). Essa estrutura sustenta o investimento contínuo em um franquia de dispositivos central e de alto volume.
Recent Industry Developments in Mercado de Medicamentos e Dispositivos Contraceptivos
- Julho de 2026: a Bayer garantiu 3,0 bilhões de euros em capital próprio de fundos gerenciados pela Apollo em troca de uma participação minoritária não controladora em uma entidade recém-criada que abriga o portfólio de LARCs da Bayer (incluindo Mirena, Jaydess, Kyleena e Jadelle). A estrutura melhora a flexibilidade financeira, mantendo o controle operacional com a Bayer, sustentando o financiamento contínuo de uma franquia de receita central que influencia a disponibilidade global de LARCs.
- Junho de 2026: a Organon concluiu um acordo de licenciamento global com a Sebela Pharmaceuticals para o MIUDELLA, um DIU de cobre sem hormônios aprovado pelo FDA dos EUA em 2025, com comercialização prevista para o final de 2026. O acordo adiciona um novo dispositivo não hormonal ao portfólio de saúde da mulher da Organon e reforça a mudança do setor em direção a opções sem hormônios sob modelos de distribuição controlada, como treinamento e requisitos de uso baseados em REMS.
- Março de 2025: a Femasys obteve a marca CE para o FemBloc, posicionado como um dispositivo de controle de natalidade permanente e não cirúrgico. O marco avança uma abordagem inovadora de contracepção permanente na Europa e amplia o conjunto competitivo além dos métodos permanentes tradicionais, habilitando um caminho alternativo liderado por dispositivo.


Mercado de Medicamentos e Dispositivos Contraceptivos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas geradas por medicamentos contraceptivos e dispositivos contraceptivos utilizados para prevenir a gravidez, contabilizadas no ponto de venda nos principais canais de saúde e varejo. Dimensionamos o mercado em termos de valor em USD nas principais regiões globais.
Exclusões de escopo: Excluímos aplicativos de monitoramento de fertilidade, terapias hormonais não contraceptivas e equipamentos cirúrgicos para aborto.
Visão Geral da Segmentação
-
Por Tipo de Produto
-
Medicamentos
- Pílulas Orais
- Adesivo Transdérmico
- Contraceptivos Injetáveis
- Pílulas de Emergência
-
Dispositivos
-
Dispositivos de Barreira
- Preservativo Masculino
- Preservativo Feminino
- Diafragma
- Capuz Cervical
- Esponja Contraceptiva
-
Reversíveis de Longa Duração
- Dispositivo Intrauterino Hormonal
- Dispositivo Intrauterino de Cobre
- Implante Subdérmico
- Anel Vaginal
-
Permanentes
- Dispositivo de Oclusão Tubária
-
Dispositivos de Barreira
-
Medicamentos
-
Por Classe Hormonal
- Métodos Hormonais
- Métodos Não Hormonais
-
Por Gênero
- Masculino
- Feminino
-
Por Faixa Etária
- 15-24 Anos
- 25-34 Anos
- 35-44 Anos
- 45+ Anos
-
Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo e Drogarias
- Canais Online
-
Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
-
Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com o estabelecimento do contexto de demanda, que é então vinculado a sinais de oferta para que o modelo de dimensionamento não se desvie. Normalmente, revisamos indicadores de saúde pública e populacionais de fontes como a Organização Mundial da Saúde, a Divisão de População da ONU, o Banco Mundial e agências nacionais de saúde, uma vez que estes moldam a base de usuários subjacente e o mix de métodos.
Para traduzir esse contexto em valor de mercado, a disponibilidade e os fluxos de produtos são verificados usando fontes como o UN Comtrade, estatísticas alfandegárias nacionais e portais regulatórios públicos que descrevem aprovações e rotulagem. Isso ajuda a manter medicamentos e dispositivos separados e reduz a dupla contagem quando as categorias se sobrepõem. Também utilizamos registros de empresas, apresentações para investidores, sites de associações e imprensa de reputação para entender o mix de portfólio e a exposição por canal, e referenciamos seletivamente assinaturas pagas para dados financeiros e de inteligência de empresas, bancos de dados de patentes e dados de comércio em nível de remessa para verificar receitas e ciclos tecnológicos. As fontes listadas aqui são meramente ilustrativas, e muitas outras referências também são utilizadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas documentais, especialmente em relação a preços, margens de canal e como a mudança de método se reflete nas vendas. Coletamos insumos de entrevistas e pesquisas de fabricantes, distribuidores, clínicos e partes interessadas do lado de compras ou farmácias na APAC, EMEA e nas Américas. Esses insumos ajudaram a refinar as premissas sobre padrões de adoção, ciclos de substituição e divisões entre venda livre e prescrição antes de finalizarmos os totais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 16% | APAC: 41% |
| Nível médio: 46% | Líderes Funcionais/de Unidade: 35% | EMEA: 35% |
| Players menores: 16% | Gerentes: 49% | Américas: 24% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído usando uma abordagem de cima para baixo, onde coortes em idade reprodutiva e prevalência contraceptiva são convertidas em um conjunto de demanda por método e, em seguida, valorizadas usando o custo anualizado típico por usuário por método. Uma vez formados os totais iniciais, eles são corroborados com aproximações seletivas de baixo para cima, como o preço médio de venda amostrado multiplicado pelo volume para os principais métodos, verificações de canal para participação no varejo e online, e consolidações parciais de fornecedores onde divisões de receita públicas estão disponíveis.
Alguns insumos práticos que importam neste mercado incluem a participação de contracepção reversível de longa duração versus métodos de curta duração, disponibilidade por prescrição versus venda livre, ciclos médios de substituição para dispositivos como DIUs e implantes, e a intensidade de compras do setor público que pode movimentar volumes rapidamente. Os preços são normalizados para USD usando uma temporização de câmbio consistente e, onde os pontos de preço locais são escassos, as lacunas são tratadas usando conjuntos de países pares e, em seguida, reavaliadas por meio de feedback de especialistas até que os intervalos pareçam realistas.
Para as previsões, a análise de cenários é utilizada para que as mudanças de adoção (incluindo tendências de autocuidado e mudanças de canal) possam ser expressas como casos claros de alta e baixa, e então consolidadas em um caso base. O caminho ano a ano também é verificado em relação ao ritmo esperado de mudanças regulatórias e ciclos de atualização de produtos, uma vez que esses eventos podem criar mudanças abruptas em vez de crescimento suave.
Ciclo de Validação e Atualização de Dados
A validação é feita triangulando os totais modelados com sinais independentes, como fluxos comerciais para categorias de dispositivos relevantes, atividade de compras públicas onde visível, e gastos implícitos por usuário comparados com custos de métodos conhecidos. Quando surgem grandes variações, as premissas são revisadas, os valores discrepantes são documentados e o contato de acompanhamento é acionado para que os resultados não sejam impulsionados por um único insumo.
Antes da aprovação final, o modelo e o relatório passam por revisão analítica em múltiplas etapas, incluindo verificações de variações ano a ano, consistência na conversão de moedas e se as exclusões de escopo foram aplicadas da mesma forma em todas as regiões. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, seguidas de uma verificação final pré-entrega para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Medicamentos e Dispositivos Contraceptivos da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para medicamentos e dispositivos contraceptivos frequentemente não coincidem porque os produtos incluídos, os canais de vendas e o momento da conversão de moeda podem diferir de um estudo para outro. As diferenças também surgem de como cada modelo trata as compras do setor público, os ciclos de substituição de métodos e se a demanda é reconstruída a partir da prevalência e do mix de métodos ou inferida principalmente a partir das divisões de receita do lado das empresas.
Os principais fatores de divergência neste mercado são as escolhas de escopo (por exemplo, se os aplicativos de conscientização sobre fertilidade são contabilizados), além de como os preços são definidos quando os preços de licitação e os preços de varejo coexistem e variam amplamente por país. Algumas estimativas também destacam um caso de crescimento mais agressivo sem reverificar as premissas de mudança de método de curto prazo e de substituição com novos insumos de especialistas, o que pode elevar o ano base reportado. Manter as ferramentas baseadas em aplicativos fora do escopo e ancorar os totais à prevalência, ao mix de métodos e aos ciclos de substituição explica grande parte da dispersão para a Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 29,04 bilhões de USD (2026) | |
| Consultoria Global A | 31,18 bilhões de USD (2024) | Utiliza um ano base anterior e pode resultar em valores mais altos se os preços médios de venda forem estendidos sem reequilibrar as diferenças de preços entre licitação e varejo e as mudanças no mix de métodos. |
| Editora de Dados B | 21,80 bilhões de USD (2024) | Aplica um mapa de categorias mais amplo, e a inclusão de aplicativos de conscientização sobre fertilidade e diagnósticos de autocuidado relacionados no total pode alterar o que é contabilizado como mercado. |
No geral, a dispersão é explicada principalmente pela seleção do ano base, pelas escolhas de normalização de canal e preço, e pela inclusão ou não de categorias digitais adjacentes. Com inclusões claramente definidas e verificações repetíveis em relação a sinais de demanda e indicadores de comércio ou canal, o total do mercado torna-se mais fácil de reconciliar à medida que novos pontos de dados surgem.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de medicamentos e dispositivos contraceptivos?
O mercado é avaliado em USD 29,04 bilhões em 2026 e deve atingir USD 40,53 bilhões até 2031.
Qual categoria de produto lidera o mercado?
Os dispositivos dominam com 64,92% de participação na receita em 2025, impulsionados pela eficácia e conveniência dos dispositivos intrauterinos e implantes.
Por que os métodos não hormonais estão crescendo mais rapidamente do que as opções hormonais?
A crescente preocupação dos consumidores com os efeitos colaterais hormonais e o aumento dos investimentos em pesquisa e desenvolvimento em tecnologias sem hormônios estão impulsionando um CAGR de 8,61% para os produtos não hormonais.
Como o comércio eletrônico está mudando o acesso aos contraceptivos?
Os canais online, crescendo 9,56% ao ano, integram consultas de telessaúde com entrega em domicílio, ampliando o alcance para usuários rurais e que valorizam a privacidade.
Qual região está se expandindo mais rapidamente?
O Oriente Médio e África deve crescer a um CAGR de 8,54% entre 2026-2031, impulsionado por novos programas de reembolso e campanhas de conscientização.
Quais inovações estão surgindo na contracepção masculina?
Produtos em pipeline, como o hidrogel Plan A e o Galactic Cap, visam oferecer opções masculinas reversíveis e sem hormônios, com ensaios clínicos iniciais em andamento.
Página atualizada pela última vez em:



