
Marktgröße und Marktanteil im Bereich Verbrauchersicherheit
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 47.75 Milliarden US-Dollar |
| Marktgröße (2031) | 75.25 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
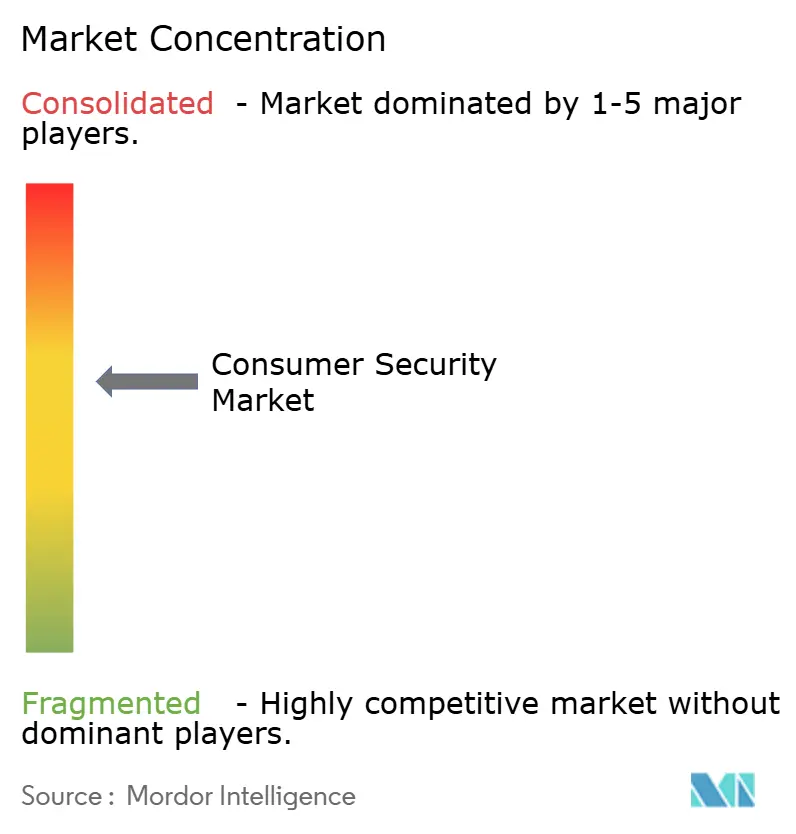
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Verbrauchersicherheit von Mordor Intelligence
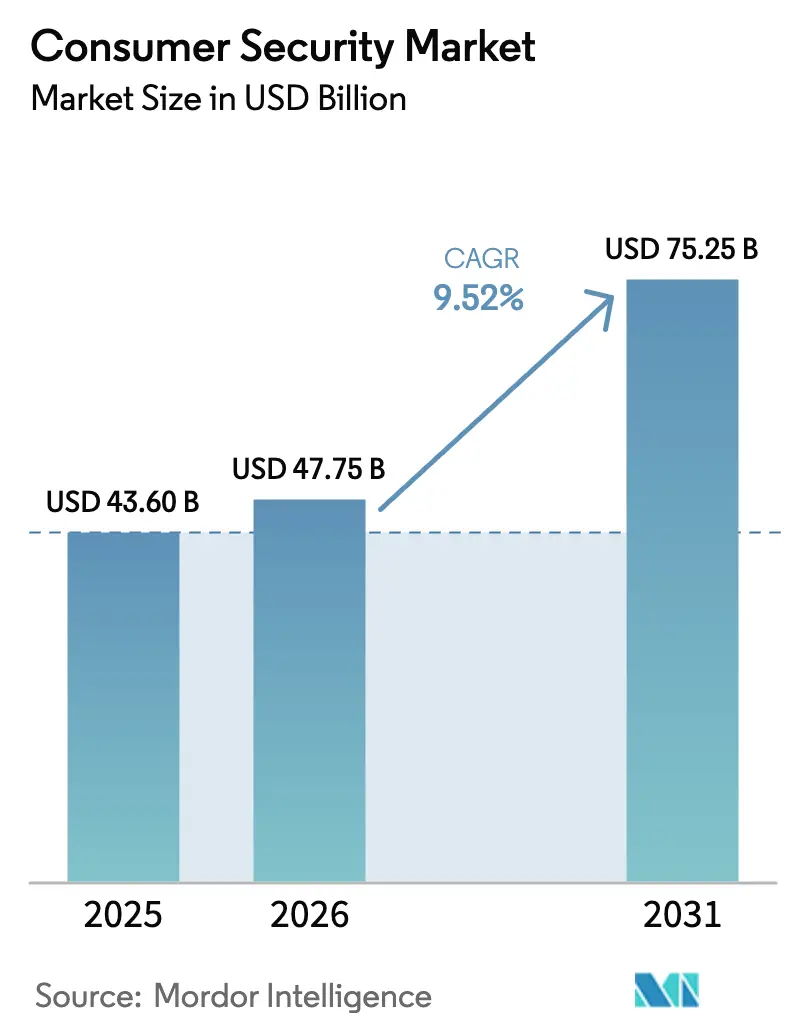
Die Marktgröße für Verbrauchersicherheit wurde im Jahr 2025 auf 43,6 Milliarden USD geschätzt und soll von 47,75 Milliarden USD im Jahr 2026 auf 75,25 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,52 % während des Prognosezeitraums (2026–2031). Diese Expansion findet vor dem Hintergrund eskalierender Cyberkriminalitätsverluste, einer wachsenden Angriffsfläche in Privathaushalten und verschärfter Datenschutzvorschriften statt, die Schutzlösungen für Einzelnutzer stets im Fokus halten. Der Schwung des Marktes profitiert von der schnellen Einführung KI-nativer persönlicher Cyber-Assistenten und einer wachsenden Basis internetverbundener Geräte, die mittlerweile das tägliche Leben durchdringen. Cloud-Bereitstellungsmodelle gewinnen an Boden, doch geräteseitige Installationen bleiben bedeutsam, da viele Verbraucher nach wie vor die lokale Kontrolle über sensible Daten bevorzugen. Die Wettbewerbsintensität bleibt moderat, da etablierte Plattformen auf große Abonnentenstämme setzen, während neuere Marktteilnehmer durch zweckspezifische Innovationen und Telekommunikations-Vertriebsvereinbarungen konkurrieren. Preissensibilität in Schwellenländern und das Vorhandensein kostenloser integrierter Betriebssystemschutzfunktionen dämpfen das kurzfristige Aufwärtspotenzial, doch Premium-Bündelpakete gewinnen weiterhin Abonnenten, die verstehen, dass ein einziger Sicherheitsverstoß die jährlichen Gebühren überwiegen kann.
Wichtigste Erkenntnisse des Berichts
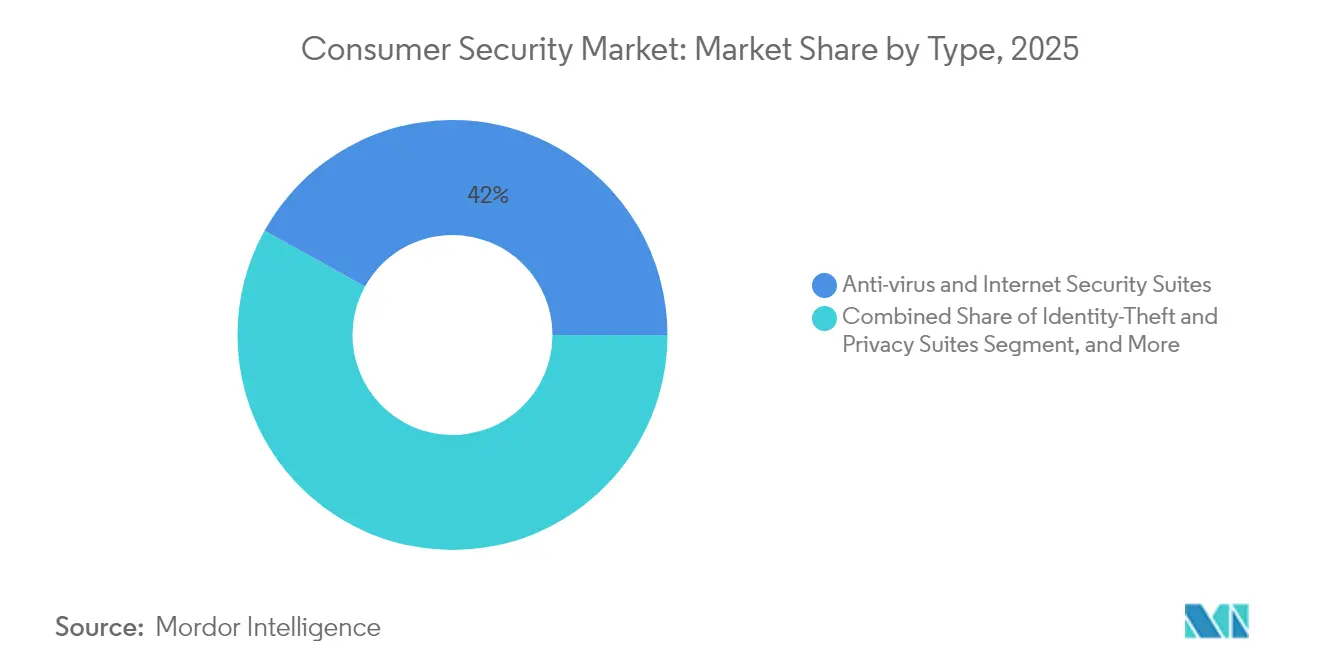
- Nach Produkttyp führten Antiviren- und Internet-Sicherheitssuiten mit einem Marktanteil von 41,95 % im Bereich Verbrauchersicherheit im Jahr 2025; Endpoint Detection and Response für Heimanwender wird bis 2031 voraussichtlich eine CAGR von 18,25 % verzeichnen.
- Nach Komponente entfiel auf Software im Jahr 2025 ein Anteil von 81,78 % an der Marktgröße für Verbrauchersicherheit; verwaltete Dienste sind die am schnellsten wachsende Komponente mit einer CAGR von 16,55 % bis 2031.
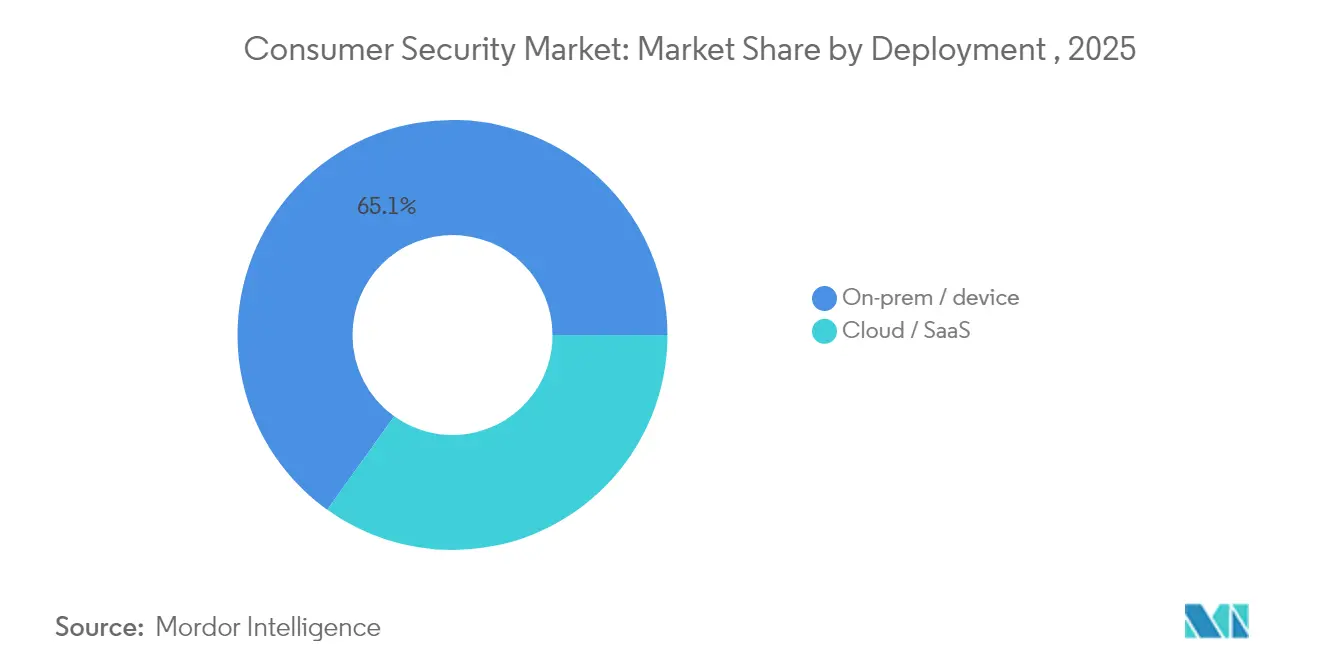
- Nach Bereitstellung hielten Vor-Ort- und geräteseitige Lösungen im Jahr 2025 einen Anteil von 65,10 % an der Marktgröße für Verbrauchersicherheit, während Cloud-Modelle mit einer CAGR von 14,62 % expandieren.
- Nach Endnutzer-Branche erzielte das Bank-, Finanzdienstleistungs- und Versicherungswesen im Jahr 2025 einen Umsatzanteil von 21,35 %; das Gesundheitswesen verzeichnet bis 2031 eine CAGR von 13,21 %.
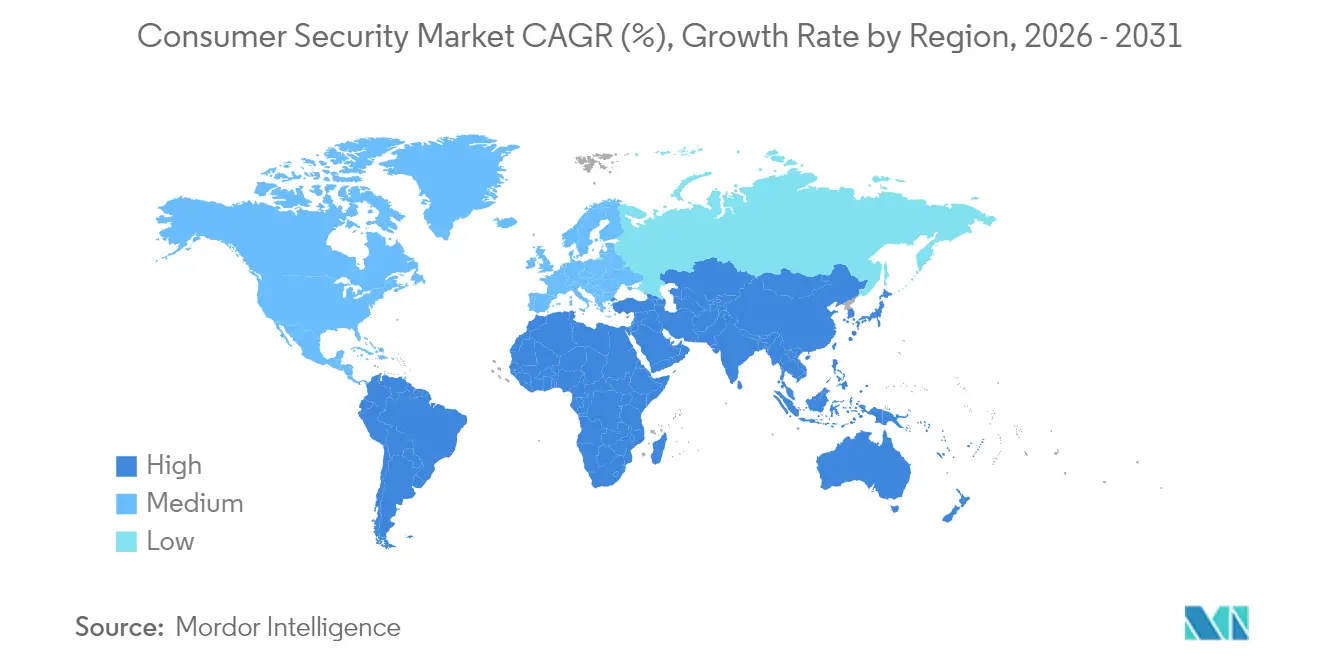
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 35,85 %; für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 15,16 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Verbrauchersicherheit
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verluste durch Phishing und Ransomware | +2.1% | Global mit höchster Auswirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Explosion der Heimnetzwerk-IoT-Geräte | +1.8% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Datenschutzorientierte Vorschriften treiben die Einführung voran | +1.4% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Abonnementbasierte Identitätsschutz-Bündel | +1.2% | Global, angeführt von Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verluste durch Phishing und Ransomware
Die beim FBI gemeldeten Verbraucherverluste stiegen im Jahr 2024 auf 16,6 Milliarden USD, ein Anstieg von 33 % gegenüber dem Vorjahr, und Phishing war mit 193.407 Beschwerden die größte einzelne Verbrechenskategorie. Gesundheitseinrichtungen waren von 444 Ransomware-Vorfällen betroffen, was verdeutlicht, wie Verbrauchergeräte als Einfallstor in kritische Systeme dienen können.[2]American Hospital Association, „Bericht: Das Gesundheitswesen verzeichnete 2024 die meisten gemeldeten Cyberbedrohungen,” aha.org Der durchschnittliche Verlust pro Opfer erreichte 19.372 USD, und ältere Menschen verloren 4,8 Milliarden USD, was Anbieter dazu veranlasste, Benutzeroberflächen zu vereinfachen und seniorenfreundliche Unterstützungsangebote hinzuzufügen. Kompromittierung geschäftlicher E-Mails verursachte Schäden in Höhe von 2,7 Milliarden USD, sodass Sicherheitssuiten ihre Abwehrmaßnahmen nun über die Dateiprüfung hinaus auf sichere E-Mail-Gateways und Betrugswarnungen ausweiten. Da Opfer direkte finanzielle Folgen erleben, steigt die Zahlungsbereitschaft für mehrschichtige Pakete, was Upgrades von kostenlosen Tools auf Premium-Bündel antreibt.
Explosion der Heimnetzwerk-IoT-Geräte
Der Besitz von Smart-Home-Geräten vergrößert die Angriffsfläche, da alltägliche Geräte häufig mit schwachen Zugangsdaten das Werk verlassen. Eine Studie des US-Handelsministeriums ergab, dass 66 % der untersuchten Geräte Halbleiter verwendeten, die von chinesischen Halbleiterwerken geliefert wurden, was die Überprüfung der Lieferkette verschärft. Das Vereinigte Königreich verbot im April 2024 Standard-Passwörter für vernetzte Produkte und schrieb Mindest-Supportzeiträume vor, womit ein Präzedenzfall geschaffen wurde, dem andere Regionen folgen könnten. Wissenschaftliche Arbeiten zeigen, dass IoT-Geräte für Verbraucher häufig keine rigorose Angriffserkennung aufweisen, was eine Öffnung für Plattformen schafft, die das gesamte Heimnetzwerk statt einzelner Geräte schützen. Anbieter koppeln nun Endpunkt-Apps mit Scannern auf Router-Ebene, und Chinas staatlicher Vorstoß für KI-basierte Haushaltsroboter verbindet das Wachstum intelligenter Geräte weiter mit der Nachfrage nach Heimsicherheit.
Datenschutzorientierte Vorschriften treiben die Einführung voran
Die kalifornische Aufsichtsbehörde hat 2024 aktualisierte CCPA-Regeln vorangetrieben, die die Pflichten von Datenbrokern ausweiten und potenzielle Strafen erhöhen. Indiens Gesetz zum Schutz digitaler personenbezogener Daten wird 2025 zusammen mit neuen Vorschriften durchgesetzt, was explizite Pflichten für Datenverarbeiter begründet. China veröffentlichte die „Zwanzig Datenartikel”, die grenzüberschreitende Übertragungen vereinfachen, aber technische Schutzmaßnahmen verschärfen, was die Nachfrage nach bewährter Verschlüsselung und Einwilligungsverwaltung steigert. In den Vereinigten Staaten stufte die FCC den Breitbanddienst unter Titel II neu ein und gab der Behörde damit eine klarere Befugnis, Cybersicherheitspflichten für Anbieter durchzusetzen. Da die Einhaltung von Vorschriften von freiwillig zu verpflichtend wird, greifen Verbraucher zunehmend auf Tools zurück, die Datenschutzkontrollen und Datenspeicherorte dokumentieren.
Abonnementbasierte Identitätsschutz-Bündel
Freemium-Upgrades erweisen sich als wirksam, wenn Identitätsüberwachung, VPN und Passwort-Management in einer einzigen Lizenz gebündelt werden. Gen Digital bedient mittlerweile 500 Millionen Nutzer und meldet 65 Millionen zahlende Konten unter seinen Marken Norton und Avast, was den Konversionshebel verdeutlicht. Telekommunikationsanbieter betten Sicherheit in Breitband-Tarife ein, da Heimkonnektivität ein idealer Vertriebskanal ist; die Ausgaben von Telekommunikationsunternehmen für Verbrauchersicherheitssoftware sollen von 412 Millionen USD im Jahr 2024 auf 606 Millionen USD bis 2030 steigen, eine CAGR von 6,6 %. Der weltweite Schaden durch Online-Betrug überstieg 2023 eine Billion USD, was Käufer dazu motiviert, kontinuierlich aktualisierte Dienste gegenüber einmaligen Software-Schlüsseln zu bevorzugen. Wiederkehrende Modelle richten auch Anreize aus: Anbieter bleiben wachsam, Kunden bleiben geschützt, und der lebenslange Umsatz steigt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostenloser integrierter Betriebssystemschutz | -1.6% | Global, mit größter Auswirkung in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Preissensible Schwellenmärkte und Softwarepiraterie | -1.1% | Aufstrebende Märkte im asiatisch-pazifischen Raum, Lateinamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenloser integrierter Betriebssystemschutz
Windows Defender und ähnliche native Tools bieten eine akzeptable Basissicherheit gegen Malware und Phishing, insbesondere auf modernen Betriebssystemen. Ihr Nullpreis reduziert den wahrgenommenen Bedarf an zusätzlichen Abonnements bei kostenbewussten Haushalten. Dennoch zeigen Rekordverluste der Verbraucher von 16,6 Milliarden USD im Jahr 2024, dass der Basisschutz ausgefeiltes Social Engineering oder gezielten Ransomware-Angriffe nicht aufhalten kann.[1]Bundesermittlungsbehörde der Vereinigten Staaten, „Jahresbericht des Internetkriminalitätsbeschwerdezentrums 2024,” ic3.gov Anbieter heben daher fortschrittliche Heuristiken, Banking-Schutzschilde, Darknet-Überwachung und VPN-Verkehrsverschleierung hervor, die integrierte Dienstprogramme nicht abdecken. Das Marketing betont nun ganzheitliche Schutzmaßnahmen gegen Identitätsbetrug und Echtzeit-Finanzwarnungen statt einfacher Virenprüfung.
Übermäßige Verbraucherwarnungen senken die Kundenbindung
Übermäßige Warnungen, die Bildschirme verstopfen, verringern die Compliance, da Nutzer beginnen, Pop-ups zu ignorieren. Branchenforschung zeigt, dass zu viele generische Aufforderungen das Vertrauen untergraben und zu Abonnementkündigungen führen. Um dem entgegenzuwirken, hat Kaspersky seit 2019 53 Patente für maschinelles Lernen gesichert, mit Fokus auf präzise Erkennung zur Reduzierung von Fehlalarmen. KI-gesteuerte Assistenten priorisieren nun Ereignisse, zeigen nur dringende Probleme an und schlagen klare nächste Schritte vor, obwohl die breite Einführung noch in einem frühen Stadium ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: EDR für Heimanwender treibt das Wachstum im Premium-Segment voran
Endpoint Detection and Response für Heimgeräte wird bis 2031 voraussichtlich mit einer CAGR von 18,25 % wachsen, obwohl Antiviren-Suiten im Jahr 2025 41,95 % des Umsatzes auf sich vereinten. Diese Verschiebung spiegelt die Realität wider, dass signaturbasierte Engines mit dateilosen Malware-Angriffen und „Living-off-the-Land”-Taktiken nicht Schritt halten können. Innerhalb der Marktgröße für Verbrauchersicherheit bei Endpunkt-Tools steigen Ransomware-Schutzlösungen aufgrund von Schlagzeilen im Gesundheitswesen, während Identitätsdiebstahl-Monitore jedes Mal an Sichtbarkeit gewinnen, wenn Vergleiche nach Datenschutzverletzungen in den Nachrichten erscheinen. VPN-Module verzeichnen eine stetige Akzeptanz, da ortsunabhängige Arbeitsweisen das Datenschutzbewusstsein erhöhen. Passwort-Manager folgen neuen Regeln, die schwache Zugangsdaten in Verbraucher-Apps verbieten, obwohl die Durchdringung bei sicherheitsbewussten Fachleuten höher bleibt.
Eine Konvergenz ist im Gange, da Anbieter diese Kategorien in einem einzigen Portal bündeln, um die Schnittstellenermüdung zu reduzieren. Infolgedessen verzeichnet der Markt für Verbrauchersicherheit eine stärkere Kundenbindung, wenn Familien Laptops, Mobilgeräte und IoT-Hubs unter einem einheitlichen Dashboard abdecken können. Anbieter bieten auch Kindersicherung und sicheres Surfen für digital-affine Eltern an, und Backup-Dienstprogramme bleiben für die Ransomware-Wiederherstellung relevant, trotz des Wettbewerbs durch gängige Cloud-Laufwerke.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Komponente: Dienste beschleunigen sich trotz Software-Dominanz
Software machte im Jahr 2025 81,78 % der Marktgröße für Verbrauchersicherheit aus, da Endpunkt-Agenten und mobile Apps nach wie vor der erste Kaufschritt sind. Dienste sind jedoch auf dem Weg zu einer CAGR von 16,55 %, da nicht-technische Nutzer auf verwaltete Erkennung, Einrichtung und 24/7-Reaktion angewiesen sind. Telekommunikationsallianzen vereinfachen die Aktivierung und Abrechnung und erweitern die Reichweite auf Haushalte, die keine eigenständigen Pakete kaufen würden.
Hybridangebote verwischen die Grenze: KI-Algorithmen laufen in der Cloud, doch menschliche Analysten validieren verdächtige Aktivitäten, was ein überzeugendes Wertversprechen für Haushalte mit höherem Risiko schafft. FBI-Daten, die 2,7 Milliarden USD Verluste durch Kompromittierung geschäftlicher E-Mails zeigen, unterstreichen den Bedarf an fachkundiger Beratung, wenn Warnmeldungen über geräteseitige Bedrohungen hinausgehen. Im Laufe der Zeit steigern Dienst-Ergänzungen den durchschnittlichen Umsatz pro Nutzer und schaffen Wechselkosten, mit denen reine Software-Anbieter nur schwer mithalten können.
Nach Bereitstellung: Cloud-Einführung beschleunigt den Infrastrukturwandel
Geräteseitige Bereitstellungen hielten im Jahr 2025 einen Anteil von 65,10 %, da viele Käufer nach wie vor Offline-Schutz wünschen. Cloud-Modelle wachsen jedoch mit einer CAGR von 14,62 % dank Echtzeit-Reputationsfeeds und vereinfachter plattformübergreifender Verwaltung. Chinas Cybersicherheits-Blaupause fordert zentralisierte Überwachung und Datenklassifizierungskontrollen, was Anbieter dazu ermutigt, Bedrohungsanalysen in der Cloud zu halten.
Datenschutzregeln, die Datenspeicherorte vorschreiben, begünstigen manchmal die lokale Verarbeitung, doch Edge-plus-Cloud-Hybride speichern sensible Inhalte nun auf dem Endpunkt, während sie gleichzeitig KI-Erkenntnisse aus einer zentralen Engine beziehen. Patentanmeldungen zur Echtzeit-Schwachstellenüberwachung veranschaulichen den technischen Schwenk hin zu stets verbundener Telemetrie. In den Vereinigten Staaten drängt eine stärkere FCC-Aufsicht Internetdienstanbieter zu Cloud-Dashboards, die den Sicherheitsstatus in Kundenportalen widerspiegeln.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer-Branche: Gesundheitswesen führt die Einführung inmitten wachsender Bedrohungen an
Finanzdienstleistungen repräsentierten im Jahr 2025 21,35 % des Umsatzes, da verschlüsselte Transaktionen und regulatorische Prüfungen hohe Standards erforderten. Das Gesundheitswesen ist jedoch auf dem Weg zu einer CAGR von 13,21 % bis 2031, da Krankenhauslieferketten auf Tablets in Verbraucherqualität angewiesen sind und Mitarbeiter möglicherweise Patientenakten auf persönlichen Geräten verwalten. Die Amerikanische Krankenhausvereinigung verzeichnete 2024 444 Cyberbedrohungsvorfälle, was Patienten und Kliniker gleichermaßen dazu veranlasste, dedizierte Schutzmaßnahmen zu installieren.
Der Internationale Währungsfonds warnt, dass Cyberverluste im Bankwesen in Extremfällen 2,5 Milliarden USD erreichen könnten, sodass Branchenmitarbeiter Heimnetzwerke nun als Erweiterungen des Büronetzwerks betrachten. Regierung, Telekommunikation und Bildung übernehmen ebenfalls Verbraucher-Tools, da hybrides Arbeiten die Gerätezugehörigkeit verwischt. Das FCC-Pilotprogramm E-Rate im Wert von 200 Millionen USD erweitert Schulbudgets für Endpunkt-Schutzmaßnahmen. Einzelhandel und Logistik fordern mobilen Schutz, da Mitarbeiter Inventar scannen und Zahlungen vor Ort verarbeiten.
Geografische Analyse
Nordamerika behielt im Jahr 2025 einen Umsatzanteil von 35,85 % und kauft weiterhin Premium-Suiten dank eines ausgereiften Bewusstseins und eines starken regulatorischen Drucks. Der jüngste Internetkriminalitätsbericht des FBI listete 16,6 Milliarden USD an Verbraucherverlusten auf, was Verkäufern bei Vertragsverlängerungen ein schlagkräftiges Argument liefert. Die Entscheidung der FCC, Breitband als Telekommunikationsdienst einzustufen, erhöht die Aufsicht und zwingt Anbieter, Sicherheits-Tools mit Konnektivitätsplänen zu bündeln, was die lokale Marktchance weiter vergrößert. Kanadas nationale Cybersicherheitsstrategie und anhaltende Unternehmensausgaben von 14 Milliarden CAD (10,3 Milliarden USD) belegen das regionale Engagement. Dennoch halten Schlagzeilen-Datenpannen wie die Offenlegung von 51 Millionen Kundendatensätzen bei AT&T im Jahr 2024 die Verbraucher in Alarmbereitschaft.
Der asiatisch-pazifische Raum verzeichnet mit 15,16 % die höchste CAGR bis 2031, da die digitale Transformation sich beschleunigt. Chinas Cybersicherheitsmarkt soll von 712 Milliarden Yuan im Jahr 2022 auf 1.078 Milliarden Yuan bis 2025 steigen, was fast 149 Milliarden USD entspricht und das Ausmaß verdeutlicht. Indiens UPI-System verarbeitete im Mai 2025 33 % mehr Transaktionen als ein Jahr zuvor, doch Betrugsverluste beliefen sich auf 177 Crore EUR (21 Millionen USD), was die Bürger auf Online-Risiken aufmerksam machte. Japan fördert KI in Verbraucherdiensten und schafft damit fortschrittliche Anforderungen an Verhaltensanalysen, die Anbieter beeilen sich zu erfüllen. Ein vielfältiges Flickenteppich von Gesetzen zwingt Lieferanten, Funktionen wie Notfall-Hotlines für die Reaktion auf Vorfälle und Datenspeicherzonen zu lokalisieren.
Europa verzeichnet eine stetige Expansion, die in der DSGVO-Durchsetzung verankert ist, die eine transparente Datenverarbeitung und Meldung von Datenpannen vorschreibt. Das Verbot des Vereinigten Königreichs für Standard-Passwörter bei intelligenten Geräten erweitert die Compliance-Last und ermutigt Verbraucher, die Sicherheit im gesamten Haushalt zu verbessern. Telefonica Tech zeigt den europäischen Betreiberappetit auf gebündelte Sicherheit, indem SASE-Dienste eingeführt werden, die Endpunktschutz für kleine Unternehmen und deren Mitarbeiter umfassen. Der Nahe Osten und Afrika zeigen eine aufkeimende Nachfrage: Steigende Internetdurchdringung erhöht die Bedrohungsexposition, aber Preissensibilität verlangsamt die Einführung hochwertiger Suiten. Staatliche Pläne für die digitale Wirtschaft und öffentlich-private Partnerschaften sollen Aufklärungskampagnen finanzieren, die die Basisnachfrage im Laufe der Zeit steigern werden.

Regulatorisches Umfeld
Das regulatorische Umfeld für Verbrauchersicherheit verschärft sich in den Bereichen Datenschutz, Produktcybersicherheit und Transparenz, was die Compliance-Anforderungen für Anbieter erhöht, die mit sensiblen Nutzerdaten umgehen und KI zur Erkennung und Beratung einsetzen. In den Vereinigten Staaten erweiterte die Neueinstufung von Breitband unter Titel II durch die FCC im April 2025 die Befugnisse der Behörde in Bezug auf Anbieterpflichten und stärkte die Rolle von ISPs und Telekommunikationsunternehmen beim eingebetteten Verbraucherschutz. In Europa übt die DSGVO-Durchsetzung weiterhin Druck auf Verbrauchersicherheitspakete aus, Prozesse zur Datenminimierung, Einwilligung und Datenschutzverletzungsbehandlung zu dokumentieren. Das EU-KI-Gesetz fügt weitere Governance-Anforderungen für bestimmte KI-fähige Funktionen hinzu.
In ganz Asien führen Regierungen neue Offenlegungs- und Aufsichtsmechanismen ein, die prägen, wie verbraucherorientierte Sicherheitsfunktionen entwickelt und vermarktet werden. Südkorea leitete im Juli 2026 eine Überarbeitung seines Cybersicherheitsbranchengesetzes ein, durch Änderungen des Gesetzes zur Förderung der Informationssicherheitsindustrie, einschließlich Arbeiten der Korea Internet & Security Agency (KISA) zur Aktualisierung des Offenlegungssystems. China hat ebenfalls Kampagnen wie die „Clear and Bright“-Initiative der Cyberspace Administration of China (Juni 2025) genutzt, um undurchsichtige Algorithmen anzugehen, und fügt damit praktische Kontrollpunkte für KI-gestützte Sicherheits-Apps und empfehlungsähnliche Funktionen hinzu, die sich mit Workflows zur Betrugs- und Missbrauchsprävention überschneiden.
Wettbewerbslandschaft
Das Feld zeigt eine moderate Konzentration, da eine Handvoll globaler Marken große Abonnentenpools halten, aber kein einzelner Anbieter mehr als die Hälfte des Gesamtumsatzes auf sich vereint. Gen Digitals Einheiten Norton, Avast und LifeLock melden 500 Millionen Nutzer und erzielten im dritten Quartal 2025 einen Nettoumsatzzuwachs von 38 Millionen USD, indem sie Freemium-Trichter und Markenbekanntheit nutzten. Wettbewerber differenzieren sich durch die Einbindung fortschrittlicher KI-Analysen, Identitätsschutz und Passwort-Tresore in einer einzigen Konsole, um Wechselkosten zu erhöhen.
Kaspersky erweiterte sein BUILD-Programm im Jahr 2025 und senkte die Einstiegshürden für kleine Entwickler, damit das Ökosystem Lücken in seiner Plattform schließen kann. Die Patentaktivität ist rege: Kaspersky hält Dutzende von Erfindungen im Bereich maschinelles Lernen, während Darktrace autonome Reaktionsalgorithmen patentiert, die von Unternehmens- auf Verbraucher-Edge-Geräte migrieren könnten.
Telekommunikationsunternehmen entwickeln sich zu entscheidenden Vertriebskanälen, wobei die Ausgaben für Verbrauchersicherheitssoftware bis 2030 voraussichtlich 606 Millionen USD erreichen werden. Anbieter, die bereit sind, ihre Engines als White-Label in Breitband-Router zu integrieren, können mit einem einzigen Vertrag Millionen von Haushalten erschließen. Start-ups konzentrieren sich auf die Erkennung von Betrugsanrufen, die Echtzeit-Prüfung von QR-Codes und spielspezifischen Schutz, was etablierte Anbieter zwingt, Nischenfunktionen zu erwerben oder zu kopieren. Kostenlose Betriebssystemschutzfunktionen verbessern sich weiterhin, aber die Komplexität der Bedrohungen gewährleistet Raum für gebündelte Suiten, die Zero-Day-Erkennung, VPN und Schutzmaßnahmen für digitale Geldbörsen integrieren.
Marktführer im Bereich Verbrauchersicherheit
Gen Digital (Norton, Avast)
McAfee
Trend Micro
Kaspersky Lab
Bitdefender
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Gebündelter, stets aktiver Schutz, der über das Scannen von Malware hinausgeht und Identität, Betrug und finanzielle Sicherheit einschließt, ist ein zentraler Weißraum, insbesondere dort, wo kostenlose Betriebssystem-Sicherheit die Zahlungsbereitschaft für eigenständige Antivirenprogramme senkt. Der Berichtskontext zeigt bereits Dynamik in diese Richtung durch skalierte Plattformen und Vertrieb. Gen Digital berichtet von 500 Millionen Nutzern und 65 Millionen zahlenden Konten über die Marken Norton und Avast, was den Cross-Sell von Identitätsüberwachung, VPN und Passwortmanagement unter einer einzigen Lizenz unterstützt. Telekommunikationsunternehmen fungieren ebenfalls als Kommerzialisierungshebel, wobei die Ausgaben der Betreiber für Verbrauchersicherheitssoftware von 412 Millionen USD im Jahr 2024 auf 606 Millionen USD bis 2030 steigen sollen, was mit Breitbandpaketen und Schutz auf Router-Ebene übereinstimmt, die Mehrgeräte-Haushalte erreichen können.
KI-native Assistenzsysteme und Partnerschaften bieten zusätzliche Differenzierungsmöglichkeiten in den Bereichen Betrugsprävention, vereinfachte Vorfallanleitung und reduzierte Alarmmüdigkeit. Im April 2026 ging Gen Digital eine Partnerschaft mit xAI ein, um vertrauenswürdige KI-Assistenten für Millionen von Verbrauchern zu entwickeln, und Trend Micro schloss eine Partnerschaft mit Anthropic, um Claude-Modelle in seine Plattform zu integrieren. Zusammen stehen diese Schritte im Einklang mit dem Compliance-Trend hin zu Algorithmus-Transparenz und Offenlegungspflichten, die im Berichtskontext für China und Südkorea genannt werden, was eine Premium-Positionierung unterstützt, da gemeldete Cyberkriminalitätsschäden zunehmend als Kaufauslöser wirken.
Aktuelle Branchenentwicklungen
- April 2026: Gen Digital und xAI gehen eine Partnerschaft ein, um vertrauenswürdige KI-Assistenten für Millionen von Verbrauchern zu entwickeln. Die Integration von Grok-Modellen in Norton Neo erweitert den KI-gestützten Schutz und vergrößert die Nutzerbindung.
- April 2026: Gen Digital bringt vertrauenswürdige Finanzintelligenz in die Microsoft Copilot Discover Feeds ein. Dieser datengestützte Schutz und Finanzeinblicke in KI-Copiloten vertiefen die Datenpartnerschaft mit Microsoft und erweitern die Funktionen des Finanzschutzes.
- April 2026: Trend Micro TrendAI TM geht eine Partnerschaft mit Anthropic ein, um seine Führungsposition in der KI-Sicherheit auszubauen. Dies erweitert die KI-Zusammenarbeit, um das KI-Sicherheitsangebot zu stärken und Trend Micro an der Spitze der KI-Sicherheit zu halten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst kostenpflichtige und gebündelte Software und Dienstleistungen, die einzelnen Verbrauchern helfen, Geräte, Identitäten und persönliche Daten vor gängigen Cyberbedrohungen auf PCs, Mobilgeräten und Heimnetzwerken zu schützen.
Umfangsausschlüsse: Nur für Unternehmen bestimmte Sicherheitsprodukte, staatliche Verteidigungssysteme und reine Hardware-Sicherheitsgeräte sind ausgeschlossen, sofern sie nicht hauptsächlich für die Verbrauchernutzung verkauft werden.
Übersicht der Segmentierung
- Nach Typ
- Antiviren- und Internet-Sicherheitssuiten
- Identitätsdiebstahl- und Datenschutzsuiten
- Virtuelles Privates Netzwerk (VPN)
- Passwort-Manager
- Endpoint Detection and Response (EDR für Heimanwender)
- Kindersicherung und sicheres Surfen
- Sicherung und Wiederherstellung
- Ransomware-Schutzschild
- Nach Komponente
- Software
- Dienste (Einrichtung, Support, MDR für Heimanwender)
- Nach Bereitstellung
- Vor-Ort / Geräteseitig
- Cloud / SaaS
- Nach Endnutzer-Branche
- Regierung und Verteidigung
- BFSI
- IT und Telekommunikation
- Gesundheitswesen
- Transport und Logistik
- Einzelhandel und E-Commerce
- Energie und Versorgungsunternehmen
- Fertigung
- Bildung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Südamerika
- Brasilien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung half uns, die äußeren Grenzen dessen festzulegen, was als Verbrauchersicherheit gilt und was nicht, bevor eine Modellberechnung durchgeführt wurde. Wir stützten uns auf leicht überprüfbare öffentliche Belege, wie Cybersicherheitsvorfallstatistiken und Signale zur digitalen Verbrauchernutzung aus Quellen wie dem Internet Crime Complaint Center (IC3) des FBI, der US-Bundeshandelskommission (Verbraucherbetrugsberichterstattung) und OECD-Datensätzen zur digitalen Wirtschaft.
Wir nutzten außerdem Standards und Bedrohungsberichte, die klären, was Produkte typischerweise adressieren, darunter Malware, Phishing, Identitätsbetrug und Datenschutzrisiken. Dafür verwiesen wir auf Quellen wie NIST-Publikationen, ENISA-Materialien zur Bedrohungslandschaft und ITU-Cybersicherheitsindikatoren. Um die Nachfrage mit dem Kaufverhalten zu verknüpfen, prüften wir Unternehmensunterlagen, Investorenpräsentationen, Produktseiten und seriöse Presseberichterstattung und griffen zudem auf kostenpflichtige Abonnements zurück, wo diese Unternehmensfinanzdaten, Nachrichten und Finanzdaten, Patentaktivitäten sowie sendungsbezogene Import- oder Exportprüfungen unterstützten, wo relevant. Die aufgeführten Sekundärquellen sind beispielhaft, und zusätzliche öffentliche und kostenpflichtige Referenzen wurden verwendet, um Datenpunkte zu überprüfen und Annahmen zu präzisieren.
Primärinterviews und Umfragen
Primärforschung wurde genutzt, um Annahmen zur Akzeptanz und Preisgestaltung, die in öffentlichen Daten schwer klar erkennbar sind, insbesondere bei Verbraucherabonnements und -paketen, einem Belastungstest zu unterziehen. Wir sprachen mit Produkt-, Vertriebs-, Kanal- und Sicherheitsverantwortlichen sowie mit Managern, die dem Verbraucherverpackungs- und Verlängerungsgeschäft nahestehen. Die Abdeckung war über die wichtigsten Nachfrageregionen ausgewogen, um eine Übergewichtung einer einzelnen Länderperspektive zu vermeiden.
Verteilung der Befragten in der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 12% | APAC: 51% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 29% | EMEA: 31% |
| Kleinere Anbieter: 21% | Manager: 59% | Amerika: 18% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau des Nachfragepools, der die Ausgaben für Verbrauchersicherheit mit der installierten Basis vernetzter Geräte und dem Anteil der Nutzer, die für Schutz zahlen, einschließlich Bündelangeboten, verknüpft. Diese Ausgaben werden anschließend anhand realistischer Abonnementpreise und Verlängerungsmuster in Umsatz umgerechnet. Nach der Erstellung des Modells haben wir die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, etwa stichprobenweise Umsatzaggregationen von Anbietern, Kanalprüfungen zur Tarifzusammensetzung und Berechnungen aus durchschnittlichem Verkaufspreis mal Nutzerbasis für wichtige Regionen, mit denen wir die Gesamtwerte feinabgestimmt haben.
Zu den wichtigsten Eingaben zählen die Durchdringung von Verbrauchergeräten und aktive Nutzerbasen, Abonnementraten für kostenpflichtige Dienste, durchschnittliche Verkaufspreise nach Tariftyp, Verlängerungs- und Abwanderungsverhalten sowie das Ausmaß der Bündelung durch ISPs, OEMs und App-Marktplätze. Wir verfolgten außerdem praktische Signale wie gemeldete Verbraucherbetrugstrends, die Intensität von Malware und Phishing sowie Veränderungen im Bewusstsein für Datenschutzvorschriften, da diese Konversion und Kundenbindung beeinflussen können. Die Prognosen wurden mithilfe von Szenarioanalysen entwickelt, die durch Expertenmeinungen zu Preisentwicklung, Bündelungsdurchdringung und bedrohungsgetriebener Nachfrage gestützt wurden. Die endgültige Entwicklung wurde abgeglichen, um unrealistische Sprünge bei Volumen oder Preisgestaltung zu vermeiden. Wo die Bottom-up-Abdeckung für kleinere Regionen dünn war, verwendeten wir eine Proxy-Skalierung auf Basis von Gerätezahlen und einkommensbereinigter Zahlungsbereitschaft, gefolgt von einer Validierung durch Interviews.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Durchgänge überprüft, beginnend mit grundlegenden Plausibilitätstests. Anschließend führten wir Abweichungsprüfungen über Regionen, Bereitstellungsoptionen und Komponentenaufteilungen durch, damit Ausreißer auf eine bestimmte Annahme zurückverfolgt werden konnten. Unabhängige Signale, einschließlich Veränderungen bei Betrugsbeschwerden, Gerätewachstum und öffentlicher Preisgestaltung gängiger Verbrauchertarife, dienten als Absicherung, und wir kontaktierten Quellen erneut, wenn eine erhebliche Abweichung auftrat.
Vor der endgültigen Freigabe überprüft ein weiterer Analyst die Berechnungen, die Logik hinter jedem Treiber und die Veränderungen im Jahresvergleich, damit das endgültige Ergebnis mit der Berechnung übereinstimmt. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die Nachfrage oder Preisgestaltung verändern. Unmittelbar vor der Auslieferung wird eine abschließende Konsistenzprüfung durchgeführt, damit die Kunden die aktuellste kohärente Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Verbrauchersicherheit mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Verbrauchersicherheit können stark variieren, da Teams die Kategoriegrenze oft unterschiedlich definieren und dann unterschiedliche Preis- und Akzeptanzannahmen anwenden. Die verwendeten Anfangsjahre, die Behandlung von Bündelangeboten und die Art der Modellierung von Verlängerungen beeinflussen ebenfalls die Gesamtsumme, selbst wenn Produktbezeichnungen ähnlich klingen.
Durch die Verfolgung installierter Gerätebasen, kostenpflichtiger Nutzungsraten und Verlängerungsverhalten hält Mordor Intelligence diese Schätzung an dem verankert, was Verbraucher realistisch abonnieren können, anstatt angrenzende Unternehmensausgaben mitzuzählen oder Bündelumsätze über Kanäle hinweg doppelt zu erfassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 47,75 Mrd. USD (2026) | |
| Branchenportal A | 45,30 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und tendiert dazu, Verbrauchersicherheit unter allgemeinen Ausgaben für Sicherheitssoftware zusammenzufassen, wodurch spätere Preisverschiebungen und neueres bündelgetriebenes Wachstum übersehen werden können. |
| Markttracker B | 15,40 Mrd. USD (2024) | Ein enger Fokus auf Verbrauchercybersicherheitssoftware, der wahrscheinlich Identitätsschutzdienste und einige gebündelte Schutzpakete ausschließt und dadurch eine geringere Gesamtsumme ergibt. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Grenzentscheidungen und zeitliche Aspekte, da einige Schätzungen entweder früher beginnen oder nur eine Software-Teilmenge bemessen. Da das Modell an einen klaren Nachfragepool gebunden und anhand praktischer Akzeptanz- und Preisgestaltungssignale überprüft ist, bleibt die Endzahl auf nachvollziehbare Schritte rückführbar, die bei sich ändernden Eingaben erneut getestet werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Verbrauchersicherheit und wie schnell wächst er?
Der Markt hat im Jahr 2026 einen Wert von 47,75 Milliarden USD und soll bis 2031 75,25 Milliarden USD erreichen, was einer CAGR von 9,52 % entspricht.
Welche Produktkategorie hält heute den größten Marktanteil im Bereich Verbrauchersicherheit?
Antiviren- und Internet-Sicherheitssuiten halten im Jahr 2025 einen Umsatzanteil von 41,95 % und führen damit unter den Produkttypen.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region für Lösungen im Bereich Verbrauchersicherheit?
Rasche Digitalisierung, steigende mobile Zahlungen und sich ausdehnende regulatorische Rahmenbedingungen treiben den asiatisch-pazifischen Raum bis 2031 auf eine CAGR von 15,16 %.
Wie beeinflussen Telekommunikationsanbieter die Einführung von Verbrauchersicherheitslösungen?
Telekommunikationsanbieter bündeln Schutzmaßnahmen zunehmend in Breitband-Tarifen, und ihre Ausgaben für Sicherheitssoftware sollen von 412 Millionen USD im Jahr 2024 auf 606 Millionen USD bis 2031 steigen.
Welche Rolle spielen Datenschutzvorschriften beim Marktwachstum?
Neue Gesetze in Kalifornien, Indien, China und anderen Rechtsordnungen machen Datenschutz zur Pflicht und veranlassen Verbraucher, Tools einzusetzen, die Compliance nachweisen und persönliche Informationen schützen.
Reichen integrierte Betriebssystemschutzfunktionen für moderne Bedrohungen aus?
Während kostenlose Tools grundlegende Malware abdecken, erfordern fortgeschrittenes Phishing, Ransomware und Identitätsbetrug nach wie vor die mehrschichtigen Fähigkeiten, die Premium-Suiten für Verbrauchersicherheit bieten.
Seite zuletzt aktualisiert am:



