
Taille et part du marché de la sécurité des consommateurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 47.75 Milliards de dollars |
| Taille du Marché (2031) | 75.25 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.52 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
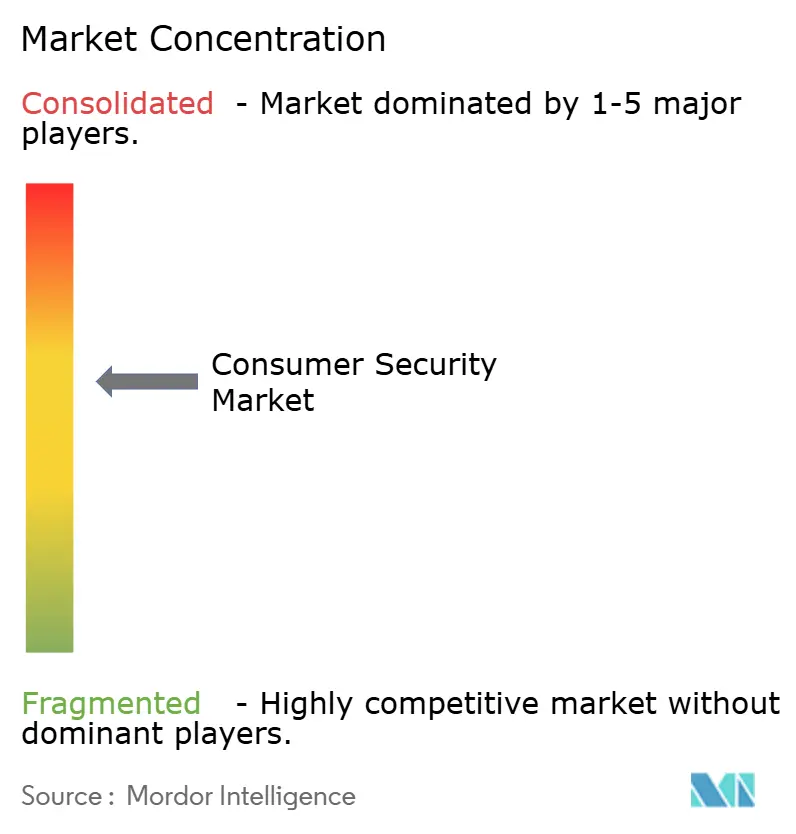
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la sécurité des consommateurs par Mordor Intelligence
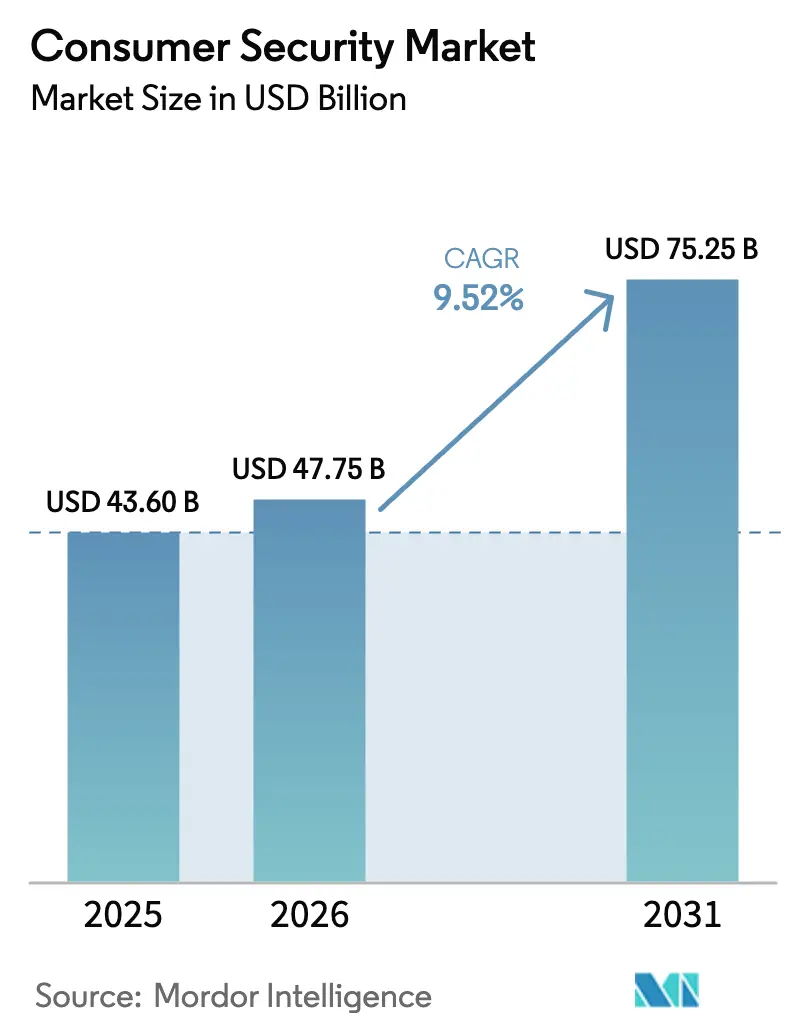
La taille du marché de la sécurité des consommateurs était évaluée à 43,6 milliards USD en 2025 et devrait croître de 47,75 milliards USD en 2026 pour atteindre 75,25 milliards USD d'ici 2031, à un TCAC de 9,52 % durant la période de prévision (2026-2031). Cette expansion se déroule dans un contexte de pertes liées à la cybercriminalité en forte hausse, d'une surface d'attaque domestique en expansion et d'un renforcement des règles de confidentialité, autant de facteurs qui maintiennent les outils de protection au premier plan des préoccupations des utilisateurs individuels. La dynamique du marché bénéficie de l'adoption rapide des assistants cyber personnels natifs de l'IA et d'une base croissante d'appareils connectés à Internet qui imprègnent désormais la vie quotidienne. Les modèles de livraison en cloud gagnent du terrain, mais les installations sur appareil restent significatives car de nombreux consommateurs préfèrent encore le contrôle local de leurs données sensibles. L'intensité concurrentielle reste modérée, les plateformes établies s'appuyant sur de larges bases d'abonnés tandis que les nouveaux entrants se démarquent par des innovations à usage unique et des accords de distribution avec les opérateurs télécoms. La sensibilité aux prix dans les économies émergentes et la présence de protections gratuites intégrées aux systèmes d'exploitation tempèrent les perspectives à court terme, mais les suites groupées premium continuent de séduire les abonnés qui comprennent qu'une seule violation peut dépasser le coût des frais annuels.
Principaux enseignements du rapport
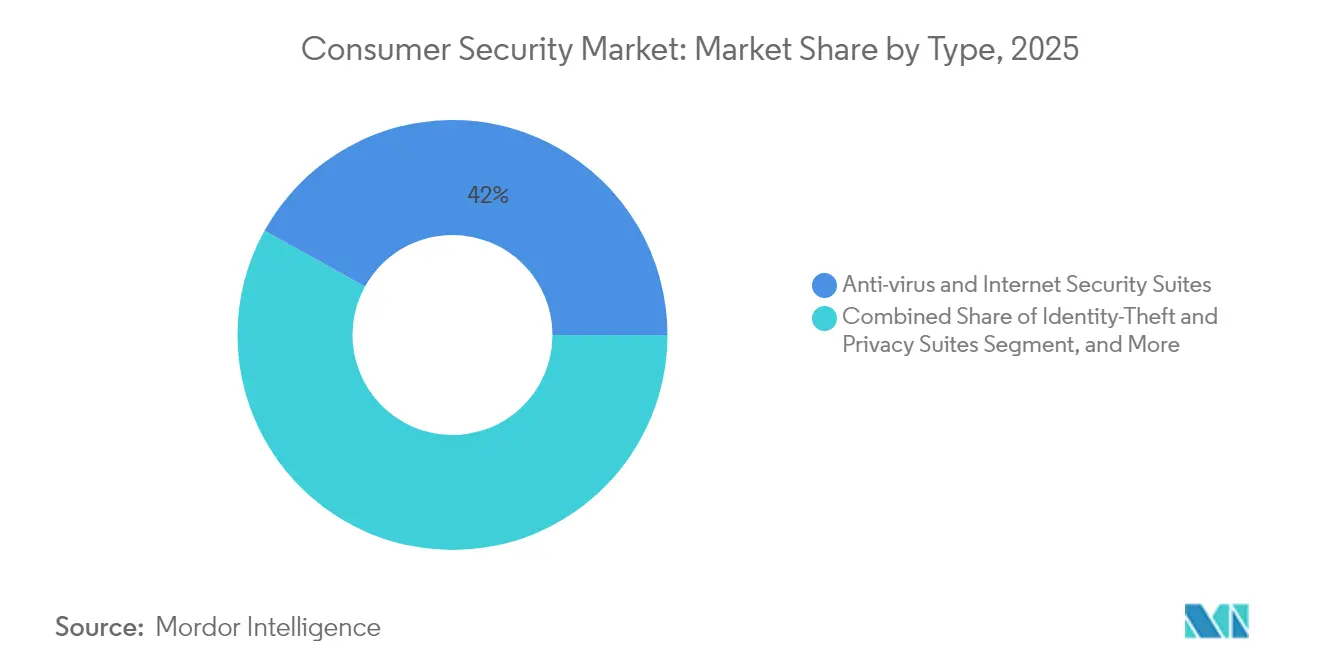
- Par type de produit, les suites antivirus et de sécurité Internet ont dominé avec 41,95 % de la part du marché de la sécurité des consommateurs en 2025, tandis que la détection et réponse aux incidents sur les terminaux pour les utilisateurs à domicile devrait afficher un TCAC de 18,25 % jusqu'en 2031.
- Par composant, les logiciels représentaient 81,78 % de la taille du marché de la sécurité des consommateurs en 2025 ; les services gérés constituent le composant à la croissance la plus rapide avec un TCAC de 16,55 % jusqu'en 2031.
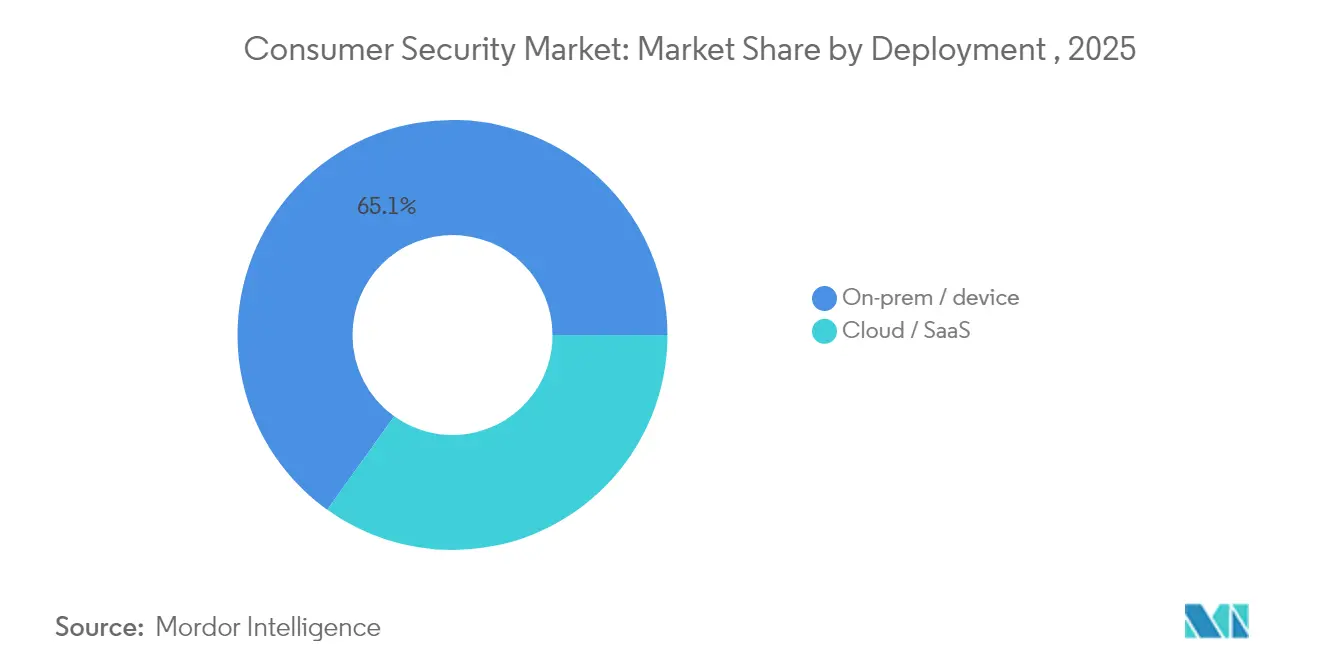
- Par déploiement, les solutions sur site et résidant sur l'appareil détenaient 65,10 % de la taille du marché de la sécurité des consommateurs en 2025, tandis que les modèles cloud se développent à un TCAC de 14,62 %.
- Par secteur d'utilisateur final, les services bancaires, financiers et d'assurance ont capturé 21,35 % de la part des revenus en 2025 ; le secteur de la santé progresse à un TCAC de 13,21 % jusqu'en 2031.
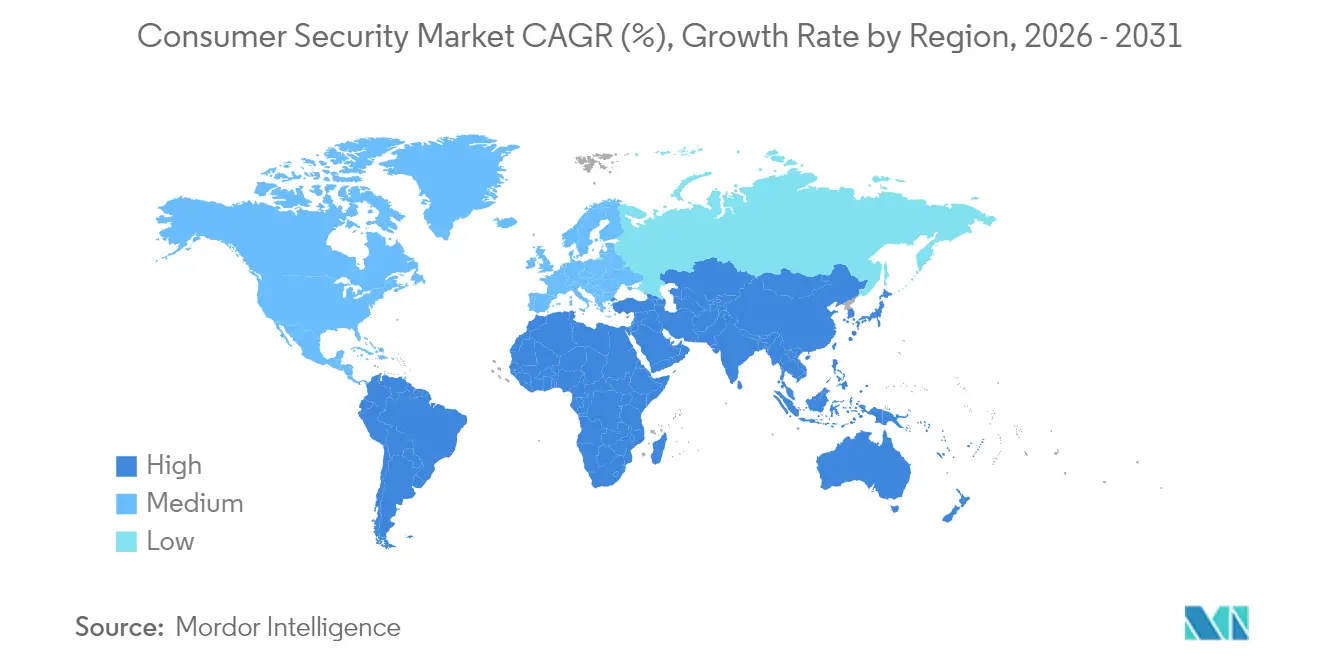
- Par géographie, l'Amérique du Nord a représenté 35,85 % de la part des revenus en 2025 ; l'Asie-Pacifique devrait enregistrer un TCAC de 15,16 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché de la sécurité des consommateurs
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des pertes liées au hameçonnage et aux rançongiciels | +2.1% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Explosion de l'Internet des objets domestique | +1.8% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord et l'Europe | Moyen terme (2 à 4 ans) |
| Les réglementations axées sur la vie privée stimulent l'adoption | +1.4% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Offres groupées d'abonnement à la protection de l'identité | +1.2% | Mondial, porté par l'Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des pertes liées au hameçonnage et aux rançongiciels
Les pertes des consommateurs signalées au FBI ont atteint 16,6 milliards USD en 2024, soit une hausse de 33 % d'une année sur l'autre, et le hameçonnage a représenté 193 407 plaintes, la catégorie de criminalité la plus importante. Les établissements de santé ont fait face à 444 incidents liés aux rançongiciels, soulignant comment les appareils des consommateurs peuvent servir de tremplin vers des systèmes critiques.[2]American Hospital Association, "Rapport : le secteur de la santé a enregistré le plus grand nombre de cybermenaces signalées en 2024," aha.org La perte moyenne par victime a atteint 19 372 USD, et les personnes âgées ont perdu 4,8 milliards USD, incitant les fournisseurs à simplifier les interfaces et à ajouter un accompagnement adapté aux seniors. La compromission des courriels professionnels a causé 2,7 milliards USD de dommages, si bien que les suites étendent désormais leurs défenses au-delà de l'analyse de fichiers pour inclure des passerelles de messagerie sécurisée et des alertes à la fraude. À mesure que les victimes constatent des répercussions financières directes, leur disposition à payer pour des offres multicouches augmente, favorisant la migration des outils gratuits vers les offres groupées premium.
Explosion de l'Internet des objets domestique
La possession d'une maison connectée élargit la surface d'attaque car les appareils du quotidien quittent souvent les usines avec des identifiants faibles. Une étude du Département du commerce des États-Unis a révélé que 66 % des appareils examinés utilisaient des semi-conducteurs fournis par des fonderies chinoises, renforçant l'examen minutieux des chaînes d'approvisionnement. Le Royaume-Uni a interdit les mots de passe par défaut sur les produits connectés en avril 2024 et a imposé des durées minimales de support, établissant un précédent que d'autres régions pourraient suivre. Des travaux académiques révèlent que les équipements Internet des objets grand public manquent généralement de systèmes rigoureux de détection des intrusions, créant une opportunité pour les plateformes qui protègent l'ensemble du réseau domestique plutôt que des appareils isolés. Les fournisseurs associent désormais des applications pour terminaux à des scanners au niveau du routeur, et la poussée de la Chine en faveur des robots domestiques basés sur l'IA aligne davantage la croissance des appareils connectés avec la demande de sécurité domestique.
Les réglementations axées sur la vie privée stimulent l'adoption
Le régulateur californien a fait avancer les règles actualisées du CCPA en 2024, élargissant les obligations des courtiers en données et augmentant les pénalités potentielles. La loi indienne sur la protection des données personnelles numériques sera appliquée conjointement avec de nouvelles règles en 2025, imposant des obligations explicites aux responsables du traitement des données. La Chine a publié les « Vingt articles sur les données » qui rationalisent les transferts transfrontaliers tout en renforçant les garanties techniques, stimulant la demande de chiffrement éprouvé et de gestion du consentement. Aux États-Unis, la FCC a reclassifié le service haut débit en vertu du Titre II, donnant à l'agence une autorité plus claire pour imposer des obligations de cybersécurité aux fournisseurs. À mesure que la conformité passe de facultative à obligatoire, les consommateurs adoptent de plus en plus des outils qui documentent les contrôles de confidentialité et la résidence des données.
Offres groupées d'abonnement à la protection de l'identité
Les mises à niveau freemium s'avèrent efficaces lorsque la surveillance de l'identité, le VPN et la gestion des mots de passe sont regroupés en une seule licence. Gen Digital sert désormais 500 millions d'utilisateurs et compte 65 millions de comptes payants sur ses marques Norton et Avast, mettant en évidence l'effet de levier de conversion. Les opérateurs de télécommunications intègrent la sécurité dans les tarifs haut débit car la connectivité domestique est un canal de distribution idéal ; les dépenses des opérateurs télécoms en logiciels de sécurité des consommateurs devraient passer de 412 millions USD en 2024 à 606 millions USD d'ici 2030, soit un TCAC de 6,6 %. Le coût mondial des escroqueries en ligne a dépassé 1 000 milliards USD en 2023, incitant les acheteurs à privilégier les services continuellement mis à jour plutôt que les clés logicielles à usage unique. Les modèles récurrents alignent également les incitations : les fournisseurs maintiennent leur vigilance, les clients restent protégés et les revenus à vie augmentent.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sécurité intégrée gratuite du système d'exploitation | -1.6% | Mondial, avec le plus grand impact sur les marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Marchés émergents sensibles aux prix et piratage | -1.1% | Marchés émergents d'Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Sécurité intégrée gratuite du système d'exploitation
Windows Defender et les outils natifs similaires offrent un niveau de sécurité de base acceptable contre les logiciels malveillants et le hameçonnage, notamment sur les systèmes d'exploitation modernes. Leur gratuité réduit le besoin perçu d'abonnements supplémentaires parmi les ménages soucieux de leur budget. Pourtant, les pertes record des consommateurs de 16,6 milliards USD en 2024 montrent que la protection de base ne parvient pas à stopper l'ingénierie sociale sophistiquée ou les rançongiciels ciblés.[1]Bureau fédéral d'enquête, "Rapport annuel IC3 2024," ic3.gov Les fournisseurs mettent donc en avant des heuristiques avancées, des boucliers bancaires, la surveillance du dark web et l'obscurcissement du trafic VPN que les utilitaires intégrés ne couvrent pas. Le marketing met désormais l'accent sur des protections globales contre la fraude à l'identité et des alertes financières en temps réel plutôt que sur la simple analyse de virus.
La saturation d'alertes des consommateurs réduit la fidélisation
L'excès d'avertissements encombrant les écrans réduit la conformité car les utilisateurs commencent à ignorer les fenêtres contextuelles. Des recherches sectorielles montrent que trop de notifications génériques érodent la confiance, entraînant un taux de désabonnement. Pour contrer cela, Kaspersky a obtenu 53 brevets d'apprentissage automatique depuis 2019, en se concentrant sur une détection précise pour réduire les faux positifs. Les assistants pilotés par l'IA trient désormais les événements, ne font remonter que les problèmes urgents et proposent des étapes claires à suivre, bien que l'adoption grand public soit encore à ses débuts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : la détection et réponse aux incidents sur les terminaux à domicile stimule la croissance du segment premium
La détection et réponse aux incidents sur les terminaux pour les appareils domestiques devrait croître à un TCAC de 18,25 % jusqu'en 2031, même si les suites antivirus ont représenté 41,95 % des revenus en 2025. Ce changement reflète la réalité selon laquelle les moteurs basés sur les signatures ne peuvent pas suivre le rythme des logiciels malveillants sans fichier et des tactiques de type « vivre sur le terrain ». Au sein de la taille du marché de la sécurité des consommateurs pour les outils de terminaux, les boucliers contre les rançongiciels progressent sur fond d'actualités dans le secteur de la santé, tandis que les moniteurs de vol d'identité gagnent en visibilité chaque fois que des règlements de violations font la une des journaux. Les modules VPN affichent une adoption régulière car les modes de vie de travail nomade accroissent la conscience de la vie privée. Les gestionnaires de mots de passe suivent les nouvelles règles qui interdisent les identifiants faibles dans les applications grand public, bien que la pénétration reste plus élevée parmi les professionnels avertis en matière de sécurité.
Une convergence est en cours car les fournisseurs regroupent ces catégories dans un seul portail pour réduire la fatigue liée aux interfaces. En conséquence, le marché de la sécurité des consommateurs enregistre une meilleure fidélisation lorsque les familles peuvent couvrir ordinateurs portables, mobiles et concentrateurs Internet des objets sous un tableau de bord unifié. Les fournisseurs proposent également des contrôles parentaux et une navigation sécurisée aux parents natifs du numérique, et les utilitaires de sauvegarde restent pertinents pour la récupération après rançongiciel malgré la concurrence des services cloud grand public.


Par composant : les services s'accélèrent malgré la domination des logiciels
Les logiciels représentaient 81,78 % de la taille du marché de la sécurité des consommateurs en 2025 car les agents de terminaux et les applications mobiles restent la première étape d'achat. Cependant, les services sont en passe d'atteindre un TCAC de 16,55 % car les utilisateurs non techniques s'appuient sur la détection gérée, l'installation et la réponse 24h/24 et 7j/7. Les alliances avec les opérateurs télécoms simplifient l'activation et la facturation, élargissant la portée aux ménages qui n'achèteraient pas de packages autonomes.
Les offres hybrides brouillent la frontière : les algorithmes d'IA fonctionnent dans le cloud, mais des analystes humains valident les activités suspectes, produisant une proposition de valeur convaincante pour les ménages à risque plus élevé. Les données du FBI montrant 2,7 milliards USD perdus à cause de la compromission des courriels professionnels soulignent le besoin d'une expertise lorsque les alertes dépassent les menaces au niveau de l'appareil. Au fil du temps, les services complémentaires augmentent le revenu moyen par utilisateur et créent des coûts de changement que les fournisseurs de logiciels purs peinent à égaler.
Par déploiement : l'adoption du cloud accélère la transformation de l'infrastructure
Les déploiements sur appareil détenaient une part de 65,10 % en 2025 car de nombreux acheteurs souhaitent encore une protection hors ligne. Pourtant, les modèles cloud croissent à un TCAC de 14,62 % grâce aux flux de réputation en temps réel et à une administration multiplateforme simplifiée. Le plan directeur de cybersécurité de la Chine prévoit une surveillance centralisée et des contrôles de classification des données, encourageant les fournisseurs à maintenir l'analyse des menaces dans le cloud.
Les règles de confidentialité qui exigent la résidence des données favorisent parfois le traitement local, mais les solutions hybrides périphérie-cloud mettent désormais en cache le contenu sensible sur le terminal tout en tirant des informations de l'IA d'un moteur central. Les dépôts de brevets couvrant la surveillance des vulnérabilités en temps réel illustrent le pivot technique vers la télémétrie toujours connectée. Aux États-Unis, une surveillance renforcée de la FCC pousse les fournisseurs d'accès Internet vers des tableaux de bord cloud qui reflètent la posture de sécurité dans les portails clients.
Par secteur d'utilisateur final : la santé mène l'adoption face à la montée des menaces
Les services financiers représentaient 21,35 % des revenus en 2025 car les transactions chiffrées et les audits réglementaires exigeaient des normes élevées. Pourtant, la santé est en passe d'atteindre un TCAC de 13,21 % jusqu'en 2031 car les chaînes d'approvisionnement hospitalières s'appuient sur des tablettes grand public, et le personnel peut traiter des dossiers sur des appareils personnels. L'Association américaine des hôpitaux a enregistré 444 incidents de cybermenaces en 2024, poussant patients et cliniciens à installer des défenses dédiées.
Le Fonds monétaire international avertit que les pertes cybernétiques dans le secteur bancaire pourraient atteindre 2,5 milliards USD dans les cas extrêmes, si bien que les employés du secteur traitent désormais les réseaux domestiques comme des extensions des périmètres de bureau. Le gouvernement, les télécommunications et l'éducation adoptent également des outils grand public car le travail hybride brouille la propriété des appareils. Le programme pilote E-Rate de la FCC d'une valeur de 200 millions USD élargit les budgets scolaires pour les protections des terminaux. Le commerce de détail et la logistique exigent une protection mobile car le personnel scanne les stocks et traite les paiements sur le terrain.
Analyse géographique
L'Amérique du Nord a conservé 35,85 % des revenus en 2025 et continue d'acheter des suites premium grâce à une sensibilisation mature et à une forte impulsion réglementaire. Le dernier rapport sur la criminalité sur Internet du FBI a recensé 16,6 milliards USD de pertes pour les consommateurs, offrant aux vendeurs un argument de preuve puissant lors des renouvellements. La décision de la FCC de classer le haut débit comme service de télécommunications renforce la surveillance et oblige les fournisseurs à intégrer des outils de sécurité dans leurs offres de connectivité, élargissant encore l'opportunité locale. La Stratégie nationale de cybersécurité du Canada et des dépenses d'entreprise soutenues de 14 milliards CAD (10,3 milliards USD) témoignent de l'engagement régional. Pourtant, des violations médiatisées telles que l'exposition de 51 millions de dossiers clients d'AT&T en 2024 maintiennent les consommateurs en alerte.
L'Asie-Pacifique affiche le TCAC le plus élevé à 15,16 % jusqu'en 2031 à mesure que la transformation numérique s'accélère. Le marché de la cybersécurité en Chine devrait passer de 712 milliards de yuans en 2022 à 1 078 milliards de yuans d'ici 2025, soit près de 149 milliards USD, soulignant l'ampleur du marché. Le système UPI de l'Inde a traité 33 % de transactions supplémentaires en mai 2025 par rapport à l'année précédente, mais les pertes liées à la fraude ont atteint 177 crores EUR (21 millions USD), alertant les citoyens sur les risques en ligne. Le Japon promeut l'IA dans les services aux consommateurs, créant des exigences avancées en matière d'analyse comportementale que les fournisseurs s'empressent de satisfaire. Un patchwork diversifié de lois oblige les fournisseurs à localiser des fonctionnalités telles que les lignes d'assistance à la réponse aux incidents et les zones de stockage des données.
L'Europe enregistre une expansion régulière ancrée dans l'application du RGPD, qui impose une gestion transparente des données et la notification des violations. L'interdiction par le Royaume-Uni des mots de passe par défaut sur les appareils connectés élargit la charge de conformité et encourage les consommateurs à améliorer la sécurité dans l'ensemble du foyer. Telefonica Tech illustre l'appétit des opérateurs européens pour la sécurité groupée en déployant des services SASE incluant la protection des terminaux pour les petites entreprises et leur personnel. Le Moyen-Orient et l'Afrique affichent une demande naissante : la pénétration croissante d'Internet alimente l'exposition aux menaces, mais la sensibilité aux prix ralentit l'adoption des suites haut de gamme. Les plans d'économie numérique des gouvernements et les partenariats public-privé devraient financer des campagnes de sensibilisation qui stimuleront la demande de base au fil du temps.

Paysage réglementaire
L'environnement réglementaire de la sécurité des consommateurs se durcit autour de la confidentialité, de la cybersécurité des produits et de la transparence, ce qui accroît les exigences de conformité pour les fournisseurs traitant des données utilisateur sensibles et appliquant l'IA à la détection et à l'accompagnement. Aux États-Unis, la reclassification du haut débit sous le Titre II par la FCC en avril 2025 a élargi l'autorité de l'agence sur les obligations des fournisseurs, renforçant le rôle des FAI et des opérateurs télécoms dans la protection intégrée des consommateurs. En Europe, l'application du RGPD continue de pousser les suites de sécurité destinées aux consommateurs à documenter la minimisation des données, le consentement et les processus de gestion des violations. La loi européenne sur l'IA ajoute des exigences de gouvernance concernant certaines fonctions basées sur l'IA.
En Asie, les gouvernements ajoutent de nouveaux mécanismes de divulgation et de surveillance qui façonnent la manière dont les fonctionnalités de sécurité destinées aux consommateurs sont conçues et commercialisées. La Corée du Sud a entrepris en juillet 2026 une refonte de sa loi sur l'industrie de la cybersécurité, via des révisions de la loi sur la promotion de l'industrie de la sécurité de l'information, incluant des travaux menés par la Korea Internet & Security Agency (KISA) sur la mise à jour du système de divulgation. La Chine a également utilisé des campagnes telles que l'initiative Clear and Bright de la Cyberspace Administration of China (juin 2025) pour cibler les algorithmes opaques, ajoutant des points de contrôle pratiques pour les applications de sécurité basées sur l'IA et les fonctionnalités de type recommandation qui recoupent les flux de prévention des escroqueries et de la fraude.
Paysage concurrentiel
Le secteur présente une concentration modérée car une poignée de marques mondiales détiennent de larges bases d'abonnés, mais aucun fournisseur ne dépasse la moitié du chiffre d'affaires total. Les unités Norton, Avast et LifeLock de Gen Digital comptent 500 millions d'utilisateurs et ont ajouté 38 millions USD de revenus nets au troisième trimestre 2025, en tirant parti des entonnoirs freemium et de la notoriété de la marque. Les concurrents se différencient en intégrant des analyses avancées basées sur l'IA, la défense de l'identité et des coffres-forts de mots de passe dans une seule console pour augmenter les coûts de changement.
Kaspersky a élargi son programme BUILD en 2025, abaissant les barrières à l'entrée pour les petits développeurs afin que l'écosystème puisse combler les lacunes de sa plateforme. L'activité en matière de brevets est soutenue : Kaspersky détient des dizaines d'inventions en apprentissage automatique, tandis que Darktrace brevète des algorithmes de réponse autonome qui pourraient migrer de l'entreprise vers les appareils périphériques grand public.
Les opérateurs télécoms émergent comme des canaux essentiels, avec des dépenses en logiciels de sécurité des consommateurs projetées à 606 millions USD d'ici 2030. Les fournisseurs prêts à proposer leurs moteurs en marque blanche dans les routeurs haut débit peuvent toucher des millions de foyers avec un seul accord. Les start-ups se concentrent sur la détection des arnaques vocales, l'inspection des codes QR en temps réel et la protection spécifique aux jeux vidéo, forçant les acteurs établis à acquérir ou copier des fonctions de niche. Les défenses gratuites des systèmes d'exploitation continuent de s'améliorer, mais la complexité des menaces garantit une place pour les suites packagées qui intègrent la détection des menaces zero-day, le VPN et les protections des portefeuilles numériques.
Leaders du secteur de la sécurité des consommateurs
Gen Digital (Norton, Avast)
McAfee
Trend Micro
Kaspersky Lab
Bitdefender
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La protection groupée et permanente, allant au-delà de l'analyse antivirus pour couvrir l'identité, la fraude et la sécurité financière, représente un espace blanc clé, en particulier là où la sécurité gratuite du système d'exploitation réduit la volonté de payer pour un antivirus autonome. Le contexte du rapport montre déjà une dynamique dans cette direction grâce à des plateformes et une distribution à grande échelle. Gen Digital rapporte 500 millions d'utilisateurs et 65 millions de comptes payants répartis entre les marques Norton et Avast, ce qui favorise la vente croisée de la surveillance d'identité, du VPN et de la gestion de mots de passe sous une seule licence. Les opérateurs télécoms fonctionnent également comme un levier de commercialisation, les dépenses des opérateurs en logiciels de sécurité pour consommateurs passant, selon les données citées, de 412 millions USD en 2024 à 606 millions USD d'ici 2030, en cohérence avec les offres groupées haut débit et la protection au niveau routeur pouvant atteindre les foyers multi-appareils.
L'assistance native en IA et les partenariats ajoutent des opportunités de différenciation autour de la prévention des escroqueries, de l'orientation simplifiée en cas d'incident et de la réduction de la lassitude face aux alertes. En avril 2026, Gen Digital s'est associé à xAI pour développer des assistants IA fiables destinés à des millions de consommateurs, et Trend Micro s'est associé à Anthropic pour intégrer les modèles Claude dans sa plateforme. Ensemble, ces initiatives s'alignent sur la poussée réglementaire vers la transparence des algorithmes et les exigences de divulgation citées pour la Chine et la Corée du Sud dans le contexte du rapport, ce qui favorise un positionnement premium alors que les dommages liés à la cybercriminalité déclarés agissent de plus en plus comme un déclencheur d'achat.
Développements récents du secteur
- Avril 2026 : Gen Digital et xAI s'associent pour développer des assistants IA fiables destinés à des millions de consommateurs. L'intégration des modèles Grok dans Norton Neo élargit la protection pilotée par l'IA et renforce l'engagement des utilisateurs.
- Avril 2026 : Gen Digital apporte une intelligence financière fiable aux Discover Feeds de Microsoft Copilot. Cette protection alimentée par les données et ces informations financières dans les copilotes IA approfondissent le partenariat de données avec Microsoft, étendant les capacités de protection financière.
- Avril 2026 : Trend Micro TrendAI TM s'associe à Anthropic pour renforcer son leadership en sécurité IA. Cela élargit la collaboration en IA afin de renforcer les offres de sécurité IA et de maintenir Trend Micro à l'avant-garde de la sécurité IA.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les logiciels et services payants et groupés qui aident les consommateurs individuels à protéger leurs appareils, leurs identités et leurs données personnelles contre les cybermenaces courantes sur PC, appareils mobiles et réseaux domestiques.
Exclusions de périmètre : les produits de sécurité destinés exclusivement aux entreprises, les systèmes de défense gouvernementaux et les appareils de sécurité matériels uniquement sont exclus, sauf s'ils sont principalement vendus pour un usage grand public.
Aperçu de la segmentation
- Par type
- Suites antivirus et de sécurité Internet
- Suites de protection contre le vol d'identité et de la vie privée
- Réseau privé virtuel (VPN)
- Gestionnaires de mots de passe
- Détection et réponse aux incidents sur les terminaux (EDR-Domicile)
- Contrôle parental et navigation sécurisée
- Sauvegarde et récupération
- Bouclier contre les rançongiciels
- Par composant
- Logiciels
- Services (installation, support, MDR-Domicile)
- Par déploiement
- Sur site / résidant sur l'appareil
- Cloud / SaaS
- Par secteur d'utilisateur final
- Gouvernement et défense
- BFSI
- Informatique et télécommunications
- Santé
- Transport et logistique
- Commerce de détail et commerce électronique
- Énergie et services publics
- Fabrication
- Éducation
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- ASEAN
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à établir les limites externes de ce qui relève ou non de la sécurité des consommateurs, avant tout calcul de modélisation. Nous nous sommes appuyés sur des preuves publiques facilement vérifiables, telles que les statistiques d'incidents de cybersécurité et les signaux d'usage numérique des consommateurs provenant de sources comme le FBI Internet Crime Complaint Center (IC3), la Federal Trade Commission américaine (signalement de fraude à la consommation), et les ensembles de données sur l'économie numérique de l'OCDE.
Nous avons également utilisé des normes et rapports sur les menaces qui clarifient ce que les produits couvrent généralement, notamment les logiciels malveillants, le hameçonnage, la fraude d'identité et les risques liés à la vie privée. Pour cela, nous avons référencé des sources telles que les publications du NIST, les documents sur le paysage des menaces de l'ENISA, et les indicateurs de cybersécurité de l'UIT. Pour relier la demande au comportement d'achat, nous avons examiné les dépôts d'entreprises, les présentations aux investisseurs, les pages produits et la couverture presse fiable, puis avons puisé dans des abonnements payants lorsqu'ils appuyaient les données financières des entreprises, l'actualité et les finances, l'activité de brevets, et des vérifications au niveau des expéditions à l'importation ou à l'exportation, le cas échéant. Les sources documentaires citées sont illustratives, et des références publiques et payantes supplémentaires ont été utilisées pour recouper les points de données et affiner les hypothèses.
Entretiens et enquêtes primaires
Les travaux primaires ont servi à éprouver les hypothèses d'adoption et de tarification difficiles à cerner clairement dans les données publiques, en particulier pour les abonnements et offres groupées destinés aux consommateurs. Nous avons échangé avec des responsables produit, commercial, canal et sécurité, ainsi que des managers proches du conditionnement grand public et des renouvellements. La couverture a été équilibrée entre les principales régions de demande afin d'éviter une surpondération sur un seul pays.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Dirigeants (CXO) : 12 % | APAC : 51 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 31 % |
| Acteurs plus petits : 21 % | Managers : 59 % | Amériques : 18 % |
Dimensionnement et prévisions de marché
Le dimensionnement débute par une construction descendante du bassin de demande, reliant les dépenses de sécurité des consommateurs au parc installé d'appareils connectés et à la part d'utilisateurs payant pour la protection, y compris les offres groupées. Ces dépenses sont ensuite converties en chiffre d'affaires à l'aide de tarifications d'abonnement réalistes et de schémas de renouvellement. Une fois le modèle construit, nous avons corroboré les résultats par des approximations ascendantes sélectives, telles que des consolidations d'échantillons de chiffre d'affaires de fournisseurs, des vérifications de canal sur le mix de plans, et des calculs de prix de vente moyen multipliés par la base d'utilisateurs pour les principales géographies, que nous avons utilisés pour ajuster les totaux.
Les intrants clés incluent la pénétration des appareils grand public et les bases d'utilisateurs actifs, les taux de souscription payante, les prix de vente moyens par type de plan, le comportement de renouvellement et d'attrition, ainsi que l'ampleur du regroupement via les FAI, les fabricants d'équipement d'origine (OEM) et les places de marché d'applications. Nous avons également suivi des signaux pratiques tels que les tendances déclarées de fraude à la consommation, l'intensité des logiciels malveillants et du hameçonnage, et les évolutions de la sensibilisation à la réglementation sur la vie privée, car ceux-ci peuvent modifier la conversion et la fidélisation. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios étayée par des avis d'experts sur l'évolution des prix, la pénétration des offres groupées et la demande induite par les menaces. La trajectoire finale a été réconciliée pour éviter des sauts irréalistes en volume comme en tarification. Là où la couverture ascendante était limitée pour les géographies plus petites, nous avons utilisé une mise à l'échelle par proxy basée sur le nombre d'appareils et la volonté de payer ajustée au revenu, suivie d'une validation par entretiens.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés à travers plusieurs passages, en commençant par des tests de cohérence de base. Nous avons ensuite effectué des contrôles de variance entre régions, choix de déploiement et répartitions par composant afin de pouvoir retracer les valeurs atypiques jusqu'à une hypothèse spécifique. Des signaux indépendants, notamment l'évolution des plaintes de fraude, la croissance du parc d'appareils et la tarification publique des offres grand public courantes, ont servi de garde-fous, et nous avons recontacté les sources en cas d'écart majeur.
Avant validation finale, un autre analyste revoit les calculs, la logique derrière chaque facteur et les évolutions d'une année sur l'autre afin que le résultat final corresponde aux calculs. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants modifient la demande ou la tarification. Un dernier contrôle de cohérence est effectué juste avant la livraison afin que les clients disposent de la vision cohérente la plus récente.
Estimation du marché de la sécurité des consommateurs de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la sécurité des consommateurs peuvent varier considérablement, car les équipes définissent souvent la frontière de la catégorie différemment, puis appliquent des hypothèses de tarification et d'adoption différentes. Les années de départ utilisées, le traitement des offres groupées et la manière dont les renouvellements sont modélisés font également évoluer le total, même lorsque les libellés des produits semblent similaires.
En suivant les parcs installés d'appareils, les taux de souscription payante et le comportement de renouvellement, Mordor Intelligence maintient cette estimation ancrée à ce que les consommateurs peuvent réalistement souscrire, plutôt que de comptabiliser des dépenses d'entreprise adjacentes ou de compter en double les revenus des offres groupées à travers les canaux.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 47,75 milliards USD (2026) | |
| Portail sectoriel A | 45,30 milliards USD (2023) | Utilise une année de référence plus ancienne et tend à regrouper la sécurité des consommateurs dans les dépenses globales de logiciels de sécurité, ce qui peut manquer les évolutions tarifaires ultérieures et la croissance plus récente portée par les offres groupées. |
| Suiveur de marché B | 15,40 milliards USD (2024) | Périmètre restreint centré sur les logiciels de cybersécurité pour consommateurs, ce qui exclut probablement les services de protection d'identité et certains packages de protection groupés, produisant ainsi un total plus faible. |
L'écart observé dans le tableau s'explique principalement par des choix de périmètre et de calendrier, certaines estimations débutant plus tôt ou ne dimensionnant qu'un sous-ensemble logiciel. Le modèle étant rattaché à un bassin de demande clair et vérifié par rapport à des signaux pratiques d'adoption et de tarification, le chiffre final reste traçable selon des étapes reproductibles pouvant être retestées à mesure que les intrants évoluent.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché de la sécurité des consommateurs et à quelle vitesse croît-il ?
Le marché s'établit à 47,75 milliards USD en 2026 et devrait atteindre 75,25 milliards USD d'ici 2031, impliquant un TCAC de 9,52 %.
Quelle catégorie de produits détient la plus grande part du marché de la sécurité des consommateurs aujourd'hui ?
Les suites antivirus et de sécurité Internet représentent 41,95 % de la part des revenus en 2025, leur conférant la première place parmi les types de produits.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide pour les solutions de sécurité des consommateurs ?
La numérisation rapide, la montée des paiements mobiles et l'élargissement des cadres réglementaires propulsent l'Asie-Pacifique à un TCAC de 15,16 % jusqu'en 2031.
Comment les opérateurs de télécommunications influencent-ils l'adoption de la sécurité des consommateurs ?
Les opérateurs télécoms intègrent de plus en plus la protection dans les offres haut débit, et leurs dépenses en logiciels de sécurité devraient passer de 412 millions USD en 2024 à 606 millions USD d'ici 2031.
Quel rôle jouent les réglementations sur la vie privée dans la croissance du marché ?
Les nouvelles lois en Californie, en Inde, en Chine et dans d'autres juridictions rendent la protection des données obligatoire, incitant les consommateurs à adopter des outils qui prouvent la conformité et protègent les informations personnelles.
Les défenses intégrées des systèmes d'exploitation sont-elles suffisantes face aux menaces modernes ?
Bien que les outils gratuits couvrent les logiciels malveillants de base, le hameçonnage avancé, les rançongiciels et la fraude à l'identité nécessitent encore les capacités multicouches offertes par les suites premium de sécurité des consommateurs.
Dernière mise à jour de la page le:



