
Tamanho e Participação do Mercado de Embalagens para Eletroeletrônicos de Consumo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 92.03 Bilhões de dólares |
| Tamanho do Mercado (2031) | 126.23 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.53 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
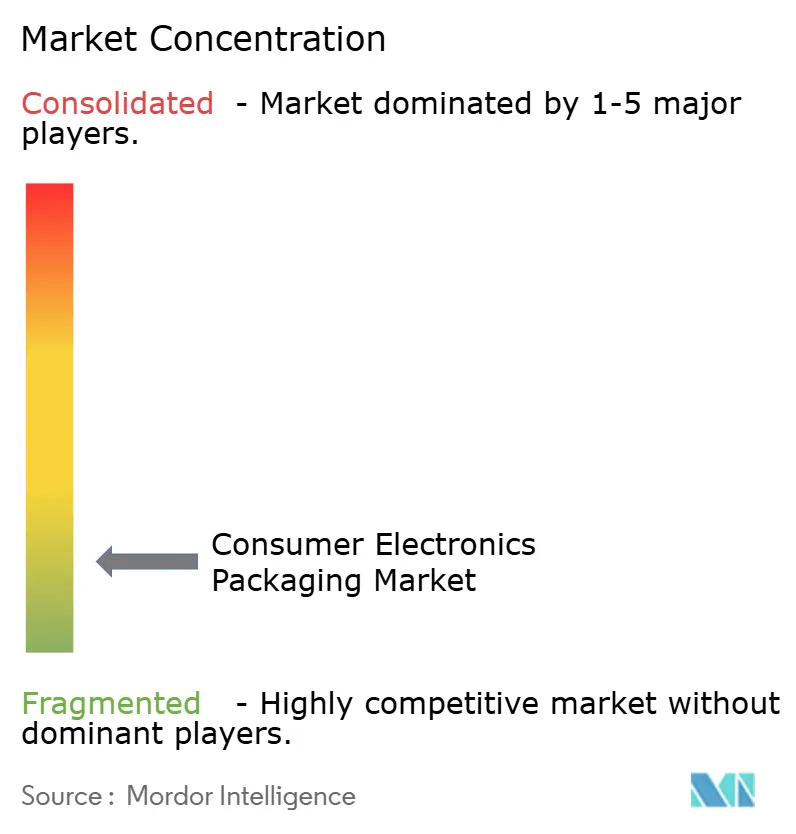
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens para Eletroeletrônicos de Consumo por Mordor Intelligence
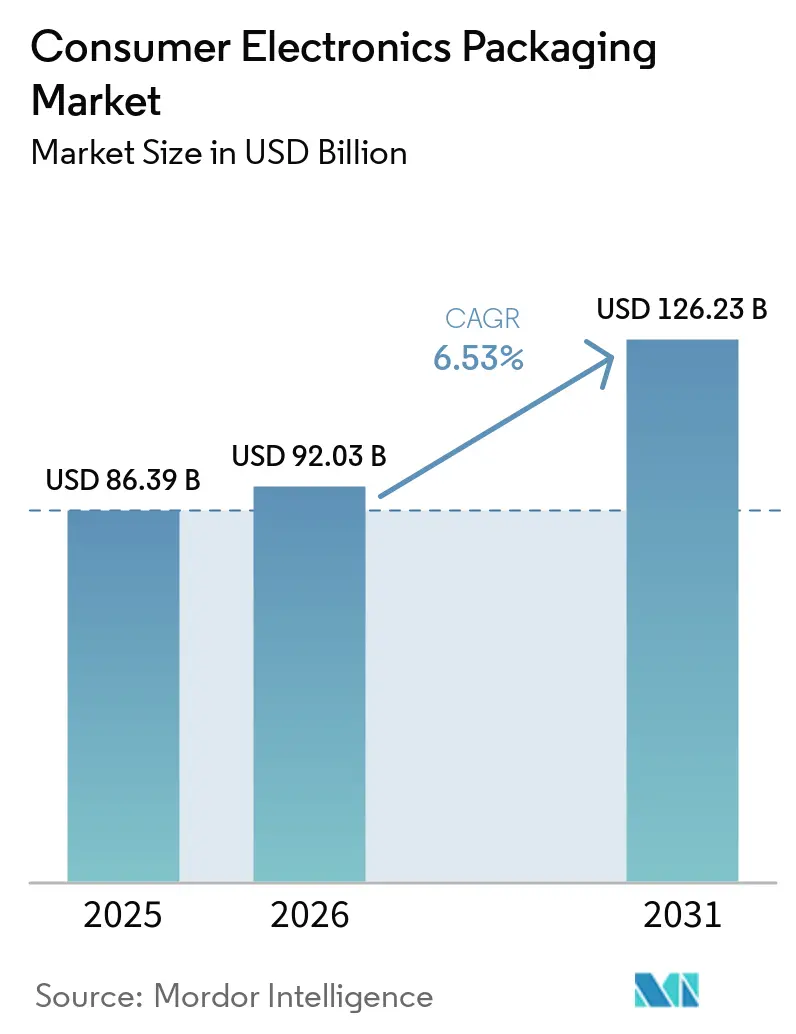
O tamanho do mercado de embalagens para eletroeletrônicos de consumo em 2026 é estimado em USD 92,03 bilhões, crescendo a partir do valor de 2025 de USD 86,39 bilhões, com projeções para 2031 mostrando USD 126,23 bilhões, crescendo a um CAGR de 6,53% no período de 2026 a 2031. A demanda robusta por designs protetores e prontos para o transporte, combinada com mudanças de material em direção a soluções de papel recicláveis, sustenta essa trajetória de crescimento. Os aumentos no volume do comércio eletrônico, os ciclos de substituição de smartphones e o lançamento de dispositivos domésticos conectados reforçam a expansão do volume em todas as principais regiões. A consolidação entre grandes conversores integrados traz benefícios de escala e acelera a transferência de tecnologia, enquanto especialistas menores capturam oportunidades de espaço em branco em embalagens ultracompactas e substratos de base biológica. O mercado de embalagens para eletroeletrônicos de consumo se beneficia da maior sensibilidade do setor a danos ao produto, falsificações e escrutínio de sustentabilidade, colocando o desempenho das embalagens no centro do valor da marca e da conformidade regulatória.
Principais Conclusões do Relatório
- Por categoria de eletroeletrônicos de consumo, os smartphones lideraram com 40,02% de participação de receita do mercado de embalagens para eletroeletrônicos de consumo em 2025, enquanto os dispositivos domésticos inteligentes e IoT devem se expandir a um CAGR de 10,12% até 2031.
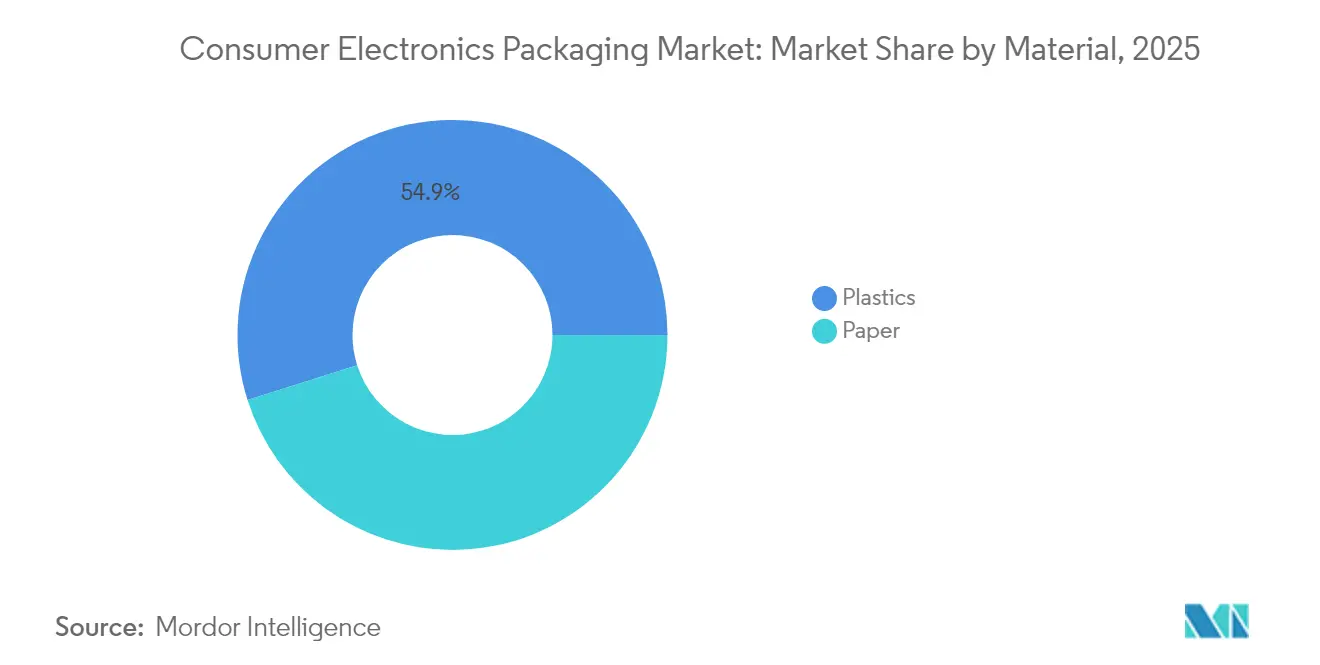
- Por material, os plásticos detiveram 54,88% da participação do mercado de embalagens para eletroeletrônicos de consumo em 2025, enquanto as soluções à base de papel devem crescer a um CAGR de 7,36% até 2031.
- Por formato de embalagem, as caixas corrugadas e paletes comandaram 30,31% do tamanho do mercado de embalagens para eletroeletrônicos de consumo em 2025, enquanto os mailers protetores e as soluções de plástico bolha avançam a um CAGR de 9,27% até 2031.
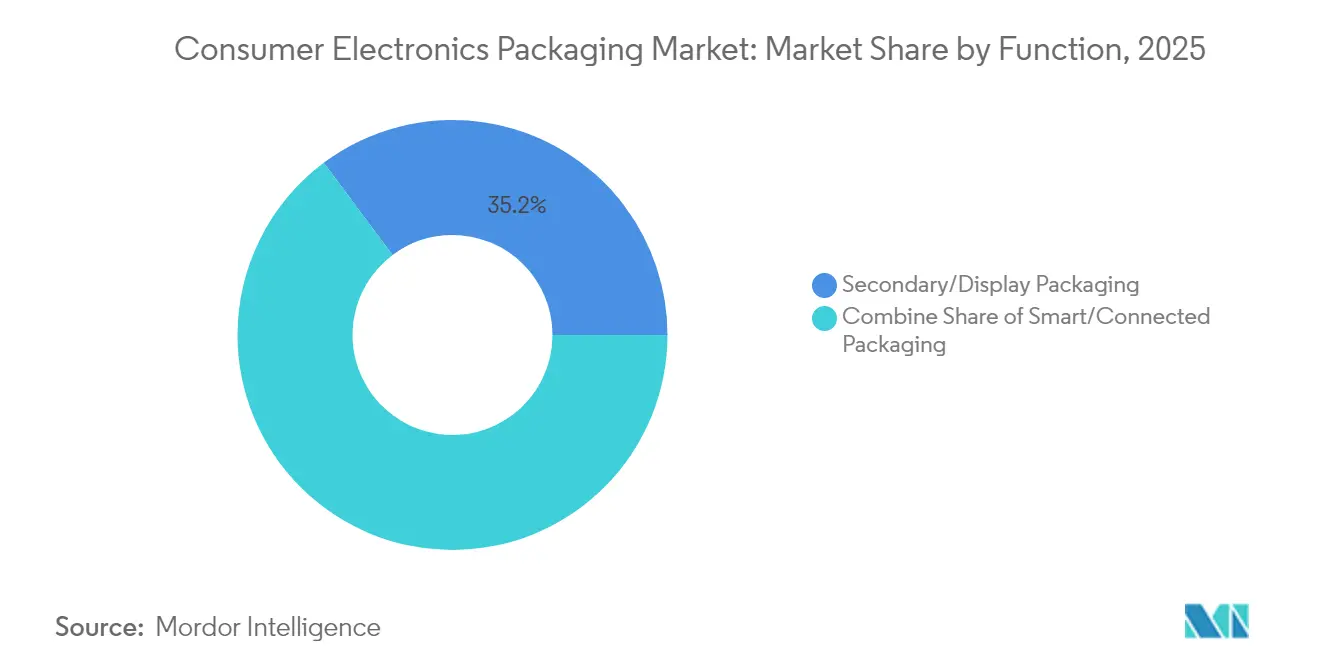
- Por função, a embalagem secundária e de exposição representou 35,22% do tamanho do mercado de embalagens para eletroeletrônicos de consumo em 2025, e a embalagem inteligente e conectada está crescendo a um CAGR de 8,19% até 2031.
- Por geografia, a Ásia-Pacífico capturou 39,74% do mercado de embalagens para eletroeletrônicos de consumo em 2025, e a região está no caminho certo para registrar um CAGR de 9,75% até 2031
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão do comércio eletrônico impulsionando formatos protetores e prontos para o transporte | +1.8% | Global, com concentração na América do Norte e APAC | Curto prazo (≤ 2 anos) |
| Substratos ecológicos obrigatórios por regulamentações de Responsabilidade Estendida do Produtor e proibições de plásticos | +1.2% | Europa e América do Norte como núcleo, expandindo-se para APAC | Médio prazo (2 a 4 anos) |
| Recursos antifalsificação e à prova de violação para proteção de marca | +0.9% | Global, particularmente Ásia-Pacífico e mercados emergentes | Médio prazo (2 a 4 anos) |
| Crescimento das remessas de smartphones e wearables na Ásia emergente | +0.7% | APAC como núcleo, com expansão para MEA e América Latina | Curto prazo (≤ 2 anos) |
| Embalagens de logística reversa habilitadas por RFID para economia circular | +0.6% | Europa e América do Norte, programas piloto na APAC | Longo prazo (≥ 4 anos) |
| Embalagens modulares miniaturizadas reduzindo espaço cúbico de frete e custos | +0.5% | Global, com adoção antecipada em mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do comércio eletrônico impulsionando formatos protetores e prontos para o transporte
As vendas online de eletrônicos de consumo na temporada de festas atingiram 55,3 bilhões de USD em 2024, um aumento de 8,8% em relação ao ano anterior. A transição de displays prontos para prateleira para embalagens otimizadas para transporte aumenta a demanda por amortecimento técnico, evidência de violação e automação de tamanho adequado. O sistema Cut'it EVO Multi-Lid da Ranpak reduz o espaço vazio e os custos de frete, ao mesmo tempo que melhora as métricas de sustentabilidade. Os proprietários de marcas veem a embalagem como uma extensão da experiência do produto, integrando códigos de resposta rápida para engajamento pós-compra. À medida que as redes de encomendas se tornam mais densas e fragmentadas, o mercado de embalagens para eletrônicos de consumo se expande com especificações adaptadas ao manuseio em múltiplos pontos de contato e a climas variáveis.
Substratos ecológicos obrigatórios por regulamentações de Responsabilidade Estendida do Produtor e proibições de plásticos
O Regulamento da UE sobre Embalagens e Resíduos de Embalagens estabelece uma taxa de reciclagem de 65% para todas as embalagens de consumo até 2025. As marcas migram rapidamente para misturas de fibra reciclável e bioplástico para garantir acesso ao mercado. A Logitech eliminou 660 toneladas de plástico anualmente ao converter as embalagens de mouses para formatos à base de papel, reduzindo as emissões de carbono em 6.000 toneladas. A Paptic e a Woodly comercializam papéis com revestimento de barreira que oferecem proteção contra umidade antes reservada aos polímeros. O mercado de embalagens para eletroeletrônicos de consumo ganha volume incremental à medida que os conversores adaptam as linhas para substratos de fibra, embora os prazos de entrega para certificação regulatória continuem sendo um gargalo.
Recursos antifalsificação e à prova de violação para proteção de marca
Os eletroeletrônicos falsificados geram USD 169 bilhões em perdas anuais, pressionando as marcas a incorporar autenticação em múltiplas camadas diretamente nas embalagens. [1]Organização Mundial das Alfândegas, "Relatório sobre Comércio Ilícito", wcoomd.org As marcas d'água digitais, como os códigos imperceptíveis da Digimarc, permitem a verificação por smartphone sem comprometer o design gráfico. As etiquetas NFC vinculadas a registros em blockchain adicionam validação de segundo fator e possibilitam a detecção de mercado cinza. Ao integrar a segurança durante o design estrutural, os conversores reduzem os processos secundários e aumentam as velocidades de linha. A aplicação reforçada pelas autoridades aduaneiras sustenta uma demanda estável, reforçando o mercado de embalagens para eletroeletrônicos de consumo.
Crescimento das remessas de smartphones e wearables na Ásia emergente
A China enviou 171 milhões de smartphones no primeiro trimestre de 2025, e o mercado de eletroeletrônicos da Índia tem como alvo USD 180 bilhões em 2025. O crescimento do volume exige fornecimento localizado de embalagens para apoiar a montagem just-in-time. Os wearables contêm sensores delicados e berços, exigindo inserções personalizadas e barreiras estáticas condutoras. As caixas Galaxy de três camadas da Samsung combinam detalhes em fibra de madeira com polpa moldada para elevar o posicionamento premium. O mercado de embalagens para eletroeletrônicos de consumo na Ásia-Pacífico mantém um desempenho de crescimento superior à medida que os clusters de fabricantes originais de equipamentos (OEM) se expandem para o Vietnã e a Indonésia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade dos preços de polpa, papel e matérias-primas poliméricas | -0.8% | Global, com impacto particular em mercados sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Restrições a plásticos de uso único se intensificando globalmente | -0.6% | Europa e América do Norte liderando, expandindo-se globalmente | Médio prazo (2 a 4 anos) |
| Modelo de Dispositivo como Serviço restringindo volumes de unidades embaladas | -0.5% | América do Norte e Europa como núcleo, expandindo-se para APAC | Médio prazo (2 a 4 anos) |
| Choques no fornecimento de semicondutores reduzindo a produção de eletroeletrônicos | -0.4% | Global, com concentração em polos de fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos preços de polpa, papel e matérias-primas poliméricas
Os preços da polpa flutuaram entre 25% e 40% de 2024 a 2025, refletindo perturbações climáticas e gargalos logísticos.[2]Financial Times, "Preços Globais de Commodities e Análise de Mercado", ft.comOs preços dos polímeros permanecem atrelados às oscilações do petróleo bruto, comprimindo as margens dos conversores no mercado de embalagens para eletroeletrônicos de consumo. Os grandes players fazem hedge de insumos, mas as empresas de pequeno e médio porte frequentemente aceitam ciclos de cotação mais curtos, elevando as preocupações com visibilidade de custos para os fabricantes originais de equipamentos (OEM).
Restrições a plásticos de uso único se intensificando globalmente
Mais de 60 países impõem proibições ou impostos sobre determinados formatos de plástico, criando um mosaico de obrigações de conformidade. [3]Programa das Nações Unidas para o Meio Ambiente, "Resíduos Plásticos e Regulamentações Globais", unep.orgA manutenção de estoques com múltiplas especificações eleva o capital de giro. Os custos de transição para papel ou filmes compostáveis chegam a 15–25% acima das soluções vigentes, pesando sobre a rentabilidade de curto prazo em todo o mercado de embalagens para eletroeletrônicos de consumo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
O papel ganha impulso apesar da dominância do plásticoAs soluções plásticas retiveram 54,88% da receita total em 2025 graças às suas propriedades de barreira à umidade e resistência à perfuração, que protegem eletrônicos complexos. Insertos de espuma e bandejas termoformadas continuam sendo a base para smartphones de alto padrão e hardware de computação. O tamanho do mercado de embalagens para eletrônicos de consumo para substratos de papel, no entanto, está se expandindo a um CAGR de 7,36% até 2031, à medida que as marcas se alinham com os limites de Responsabilidade Estendida do Produtor e as metas de carbono. Caixas dobráveis e amortecimentos de fibra moldada agora integram revestimentos à base de água que oferecem resistência antiestática e à gordura, anteriormente alcançável apenas com polímeros.
Avanços tecnológicos como a espuma de celulose Papira da Stora Enso oferecem desempenho comparável em testes de queda ao PE expandido, ao mesmo tempo que proporcionam reciclabilidade de fibra. Embalagens híbridas que combinam exteriores de papel com filmes poliméricos internos finos ganham espaço, equilibrando conformidade com desempenho em todo o mercado de embalagens para eletrônicos. Conversores que comercializam dados de avaliação do ciclo de vida vencem rodadas de licitação, reforçando o impulso do papel dentro do mercado de embalagens para eletrônicos de consumo.


Por Formato de Embalagem:
O comércio eletrônico impulsiona a inovação em proteçãoAs caixas corrugadas principais e os paletes representaram 30,31% da receita em 2025 porque sustentam cada movimento logístico da fábrica ao varejista. O crescimento acelera mais em mailers protetores e plástico bolha, que registram um CAGR de 9,27% até 2031 com base no atendimento direto ao consumidor. O tamanho do mercado de embalagens para eletroeletrônicos de consumo para mailers aumenta à medida que wearables leves e acessórios são enviados individualmente.
A inovação de formato combina amortecimento com narrativa de marca. As bolsas à base de tecido oferecem estética premium e reutilização, atraindo consumidores ecologicamente conscientes. As câmaras cheias de ar formadas em linha reduzem os materiais, e as embalagens clamshell de fibra moldada prolongam a vida útil do display no varejo enquanto permitem a reciclagem. Os formatos multifuncionais que suportam tanto a embalagem automática quanto a visibilidade em prateleira recebem as maiores pontuações em pedidos de proposta de fabricantes originais de equipamentos (OEM).
Por Função:
A embalagem inteligente transforma funções tradicionaisAs embalagens secundárias e de exposição retiveram 35,22% do valor em 2025, enfatizando o fator de impacto visual nos canais de varejo físico. No entanto, as variantes inteligentes e conectadas aceleram a um CAGR de 8,19%, adicionando capacidades de coleta de dados. O mercado de embalagens para eletroeletrônicos de consumo acomoda sensores, chips NFC e códigos QR vinculados a blockchain que verificam a autenticidade e desbloqueiam serviços pós-venda.
As embalagens primárias se miniaturizam junto com a densificação dos componentes. As cavidades ressonantes mantêm a integridade acústica para fones de ouvido, enquanto paredes mais finas reduzem o uso de material. Os recursos antifalsificação migram de etiquetas à prova de violação para tintas incorporadas e marcas d'água detectáveis por smartphones padrão. As funções inteligentes comprimem os tempos de permanência na cadeia de suprimentos ao automatizar o recebimento e o registro de garantia, elevando assim as barreiras de mudança e integrando as embalagens mais profundamente nos ecossistemas de produtos.
Por Eletroeletrônicos de Consumo:
Os dispositivos IoT impulsionam os requisitos de próxima geraçãoOs smartphones entregaram 40,02% do mercado de embalagens para eletroeletrônicos de consumo em 2025, apoiados em altos volumes unitários e faixas de preços premium. O próximo pulso de crescimento está em hubs domésticos inteligentes, sensores e periféricos IoT, avançando a um CAGR de 10,12% até 2031. As embalagens devem hospedar múltiplos SKUs dentro de sequências coesas de unboxing, combinando cabos, adaptadores e material impresso.
Dispositivos ultracompactos, como o NanoPhone de 3 polegadas, forçam os conversores a projetar inserções de precisão que mantêm os sensores alinhados durante impactos de queda. Os wearables exigem amortecimento seguro contra descarga eletrostática (ESD) moldado na forma dos alojamentos de baterias de lítio. Os periféricos de jogos adotam bandejas modulares para acomodar acessórios opcionais. À medida que os dispositivos de IA de borda proliferam, o mercado de embalagens para eletroeletrônicos de consumo se beneficia de soluções de proteção diferenciadas ajustadas às necessidades de controle térmico e estático.
Análise Geográfica
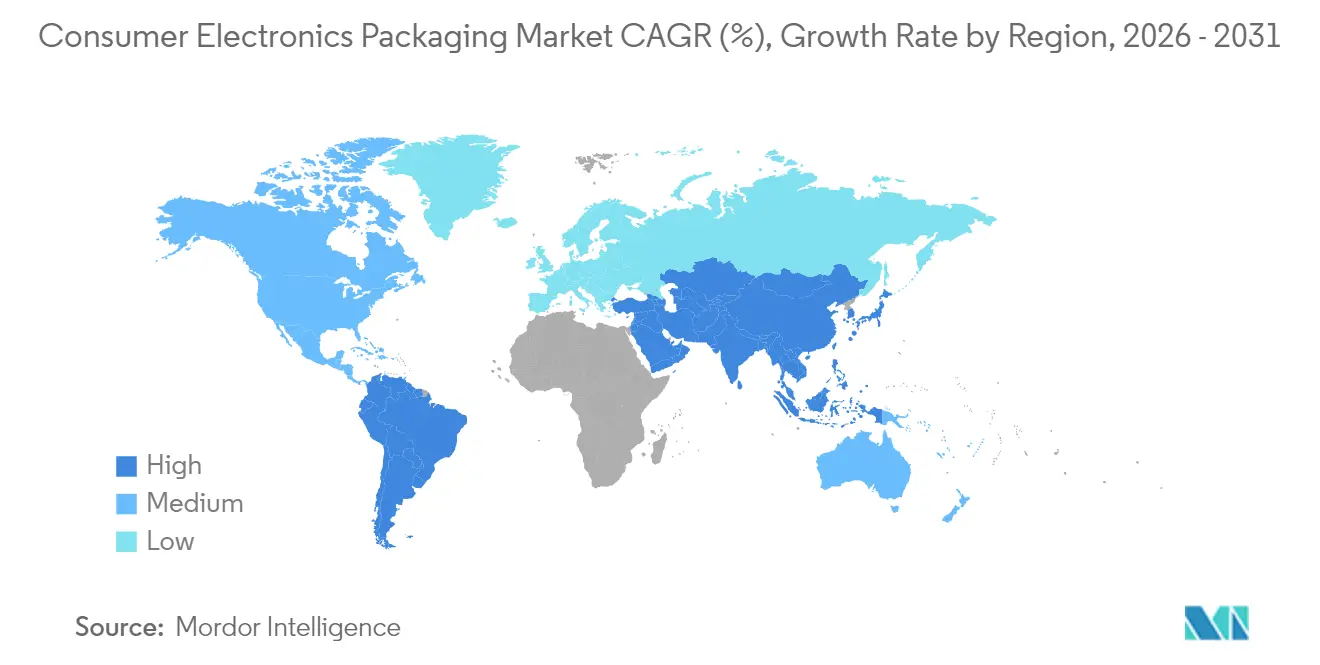
Mercado de Embalagens para Eletrônicos de Consumo na APAC
A Ásia-Pacífico capturou 39,74% do mercado de embalagens para eletrônicos de consumo em 2025, sustentada por suas profundas bases de manufatura e pelo crescimento acelerado do consumo doméstico de smartphones e dispositivos vestíveis. A CAGR regional é de 9,75% até 2031, impulsionada por incentivos políticos no Vietnã, na Índia e na Malásia que localizam a capacidade de conversão e reduzem os prazos de entrega. Os conversores chineses utilizam robótica para gerenciar portfólios diversificados de SKUs, enquanto os produtores de papelão ondulado da Índia adicionam impressoras digitais para impressão variável.
Mercado de Embalagens para Eletrônicos de Consumo na América do Norte
A América do Norte mantém sua força em eletrônicos premium e modelos de assinatura que favorecem a integração de fibra reciclável e embalagens inteligentes. As marcas implementam programas-piloto para estruturas circulares habilitadas por RFID nos Estados Unidos e no Canadá, impulsionando a demanda de adotantes iniciais no mercado de embalagens para eletrônicos de consumo. Os provedores de logística regionais codesenvolvem células de automação que selam sob demanda, alinhando-se aos requisitos dimensionais das transportadoras de encomendas.
Mercado de Embalagens para Eletrônicos de Consumo na EMEA e nas Américas
A Europa lidera o impulso regulatório, estabelecendo precedentes globais em reciclabilidade e limites de conteúdo reciclado. Os fabricantes de equipamentos originais com sede na Alemanha, na Suécia e na França validam inovações como espumas de celulose e flexíveis de material único antes do lançamento global. O Oriente Médio e a África registram crescente penetração de smartphones aliada à expansão de infraestrutura, gerando demanda incremental por embalagens resistentes à umidade em climas quentes. A América do Sul se beneficia da aproximação das cadeias de suprimentos norte-americanas, especialmente à medida que a produção eletrônica mexicana supera as importações da China em determinadas categorias.

Panorama regulatório
O redesenho de embalagens impulsionado por regulamentações e a governança de alegações são elementos centrais para as embalagens de eletrônicos de consumo, dado o uso intensivo de plásticos protetores e os frequentes embarques internacionais nessa categoria. Na União Europeia, o Regulamento (UE) 2025/40 (Regulamento sobre Embalagens e Resíduos de Embalagens, PPWR) entrou em vigor em 11 de fevereiro de 2025 e se aplica a partir de 12 de agosto de 2026, tornando mais rigorosos os requisitos relativos à sustentabilidade das embalagens e às informações apresentadas nelas. O mesmo arcabouço do PPWR também estabelece marcos de curto prazo para harmonização, incluindo uma obrigação prevista no Artigo 12(6) para que a Comissão Europeia adote atos de execução estabelecendo rótulos harmonizados e especificações de rotulagem digital para embalagens até 12 de agosto de 2026.
Além da Europa, órgãos reguladores e de normalização influenciam a forma como as marcas de eletrônicos comprovam a reciclabilidade e outras alegações ambientais nas embalagens. Nos Estados Unidos, os Guias para o Uso de Alegações de Marketing Ambiental da Comissão Federal de Comércio (16 CFR Parte 260, os Green Guides) continuam sendo uma referência central para alegações de marketing relacionadas a embalagens, com o momento de qualquer atualização ainda pendente segundo materiais oficiais da FTC até julho de 2026. Os requisitos de design e rotulagem da UE, combinados com a governança de alegações de marketing dos EUA, aumentam o ônus de conformidade para OEMs e conversores globais, ampliando a necessidade de rotulagem padronizada, especificações rastreáveis de materiais e documentação que sustente afirmações de circularidade e reciclabilidade.
Cenário Competitivo
As fusões e aquisições moldam um setor fragmentado. A fusão da Smurfit Kappa e da WestRock em julho de 2024 criou um líder global com pipelines de P&D fortalecidos em substratos renováveis. A International Paper finalizou sua aquisição da DS Smith em janeiro de 2025, aumentando a capacidade de caixas na Europa e a infraestrutura de reciclagem de circuito fechado. As vantagens de escala permitem que os principais players façam hedge das oscilações de commodities e invistam em linhas de conversão orientadas por IA, elevando os padrões de serviço em todo o mercado de embalagens para eletroeletrônicos de consumo.
Os temas estratégicos incluem integração vertical desde a polpa até a caixa acabada, investimento em química de barreira de base biológica e fluxos de trabalho digitais que personalizam o design gráfico por região. A Ranpak, a Sonoco e a Stora Enso impulsionam o amortecimento à base de fibra que rivaliza com as espumas poliméricas, expandindo a participação endereçável. Os inovadores de nicho conquistam contratos por meio de bolsas têxteis e bandejas de eletroeletrônicos de fibra moldada com zero plástico. As empresas de tecnologia entram por meio de plataformas de etiquetas inteligentes, agrupando análise de dados com embalagens físicas e obscurecendo as linhas de categoria.
Os portfólios de propriedade intelectual focados em autenticação, algoritmos de tamanho correto e espumas de celulose tornam-se fichas de barganha em conversas de licenciamento e joint ventures. As equipes de sourcing dos fabricantes originais de equipamentos (OEM) preferem parceiros que oferecem painéis de emissões do berço ao portão, intensificando a concorrência no desempenho ambiental em vez de apenas no preço. O mercado de embalagens para eletroeletrônicos de consumo, portanto, evolui para ecossistemas de soluções onde hardware, software e dados convergem.
Líderes do Setor de Embalagens para Eletroeletrônicos de Consumo
Sonoco Products Company
Sealed Air Corporation
Mondi Group
Amcor plc
Huhtamaki Oyj
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens para Eletrônicos de Consumo
- Sealed Air Corporation
- Smurfit WestRock
- International Paper Co.
- Pregis LLC
- Sonoco Products Co.
- Stora Enso Oyj
- Dordan Manufacturing
- Mondi Group
- Amcor plc
- Nefab AB
- UFP Technologies Inc.
- ProAmpac LLC
- Huhtamaki Oyj
- DunaPack Packaging Group
- Clondalkin Group
- Johns Byrne Co.
- Ball Corp. (Aerosol & Transit)
- Molded Fiber Glass Co.

Oportunidades de mercado e perspectivas futuras
Marcos regulatórios específicos e programas corporativos estão criando espaço em branco para formatos protetores à base de fibra, embalagens de tamanho otimizado e embalagens que reduzem a intensidade de material sem comprometer o desempenho contra quedas e descargas eletrostáticas (ESD). A data de aplicação do PPWR da UE, 12 de agosto de 2026, junto com o avanço rumo a rótulos harmonizados e especificações de rotulagem digital, está impulsionando a demanda por conversores capazes de oferecer fluxos de trabalho de arte compatíveis, rastreabilidade e reciclabilidade documentada em SKUs de múltiplos países. Isso é especialmente relevante para categorias de eletrônicos fortemente ligadas ao comércio eletrônico, nas quais o preenchimento de vazios, o acolchoamento e a evidência de violação são incorporados às embalagens, e nas quais os requisitos de minimização e rotulagem afetam tanto o design estrutural quanto as operações de linha.
A substituição de materiais e a inovação em desempenho protetor também estão abrindo oportunidades em escala, ancoradas em ações de fornecedores em 2026. Em abril de 2026, a Murata Manufacturing anunciou sua embalagem em caixa a granel para componentes MLCC, citando uma redução de até 99% no peso do material de embalagem em comparação com o fitamento convencional, reforçando o valor do redesenho de embalagens para cadeias de suprimentos de eletrônicos de alto volume. Em julho de 2026, a Jabil anunciou disponibilidade de produção em grande escala para embalagens de fibra moldada destinadas a substituir bandejas, sacos e espumas plásticas de uso único, apoiando marcas de eletrônicos de consumo que estão migrando de embalagens protetoras predominantemente plásticas, mantendo a robustez no transporte. Essas etapas se alinham à adoção contínua de fibra moldada e papéis barreira para aplicações eletrônicas, incluindo soluções de fibra moldada por prensagem úmida de especificação mais alta, posicionadas como alternativas às bandejas blister de PET e à espuma EPE quando são exigidos proteção de superfície e desempenho antiestático.
Recent Industry Developments in Mercado de Embalagens para Eletrônicos de Consumo
- Julho de 2026: a Jabil anunciou disponibilidade de produção em grande escala para soluções de embalagens de fibra moldada projetadas para substituir bandejas, sacos e espumas plásticas de uso único usados por marcas globais. Isso amplia a base industrial para formatos protetores de fibra e apoia conversões de embalagens de eletrônicos onde são exigidas proteção no transporte e qualidade estética consistente. A ampliação da disponibilidade em um grande parceiro de manufatura reduz o atrito de qualificação para proprietários de marcas que buscam implantações multirregionais.
- Novembro de 2025: a Sonoco integrou seus negócios de embalagens metálicas e de papel em uma divisão unificada, a Sonoco Consumer Packaging EMEA/APAC. A reestruturação amplia o conjunto de materiais disponível sob uma única organização comercial, o que atende à demanda de OEMs de eletrônicos por fornecimento global harmonizado em formatos à base de fibra e necessidades complementares de embalagens rígidas. Também simplifica o suporte entre regiões conforme os redesenhos orientados à sustentabilidade se aceleram.
- Outubro de 2024: a Smurfit WestRock investiu 40 milhões de dólares americanos para adicionar uma linha totalmente automatizada de grande formato em Warwick, Quebec. A atualização de capacidade e automação fortalece a produtividade e a consistência para formatos corrugados e prontos para transporte usados na distribuição de eletrônicos de consumo. Também apoia o dimensionamento adequado e operações de alto mix, que se tornam cada vez mais importantes para o atendimento do comércio eletrônico.


Mercado de Embalagens para Eletrônicos de Consumo Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange embalagens utilizadas para proteger, transportar e apresentar produtos eletrônicos de consumo, desde a embalagem na fábrica até a entrega no varejo e no comércio eletrônico. O dimensionamento é capturado em termos de valor e inclui os materiais e formatos de embalagem tipicamente adquiridos para esses eletrônicos.
Exclusões de escopo: Embalagens para eletrônicos industriais, embalagens em nível de wafer e chip de semicondutores, e embalagens utilizadas principalmente para equipamentos elétricos pesados estão excluídas.
Visão Geral da Segmentação
- Por Material
- Plásticos
- Espuma
- Bandejas Termoformadas
- Outros Plásticos
- Papel
- Caixas Dobráveis
- Caixas Corrugadas
- Outros Papéis
- Plásticos
- Por Formato de Embalagem
- Embalagens Blister
- Embalagens Clamshell
- Mailers Protetores e Plástico Bolha
- Bandejas e Inserções
- Caixas Corrugadas e Paletes
- Por Função
- Embalagem Primária
- Embalagem Secundária/de Exposição
- Embalagem Terciária e Logística
- Embalagem Antifalsificação e de Segurança
- Embalagem Inteligente/Conectada
- Por Eletroeletrônicos de Consumo
- Smartphones
- Dispositivos de Computação
- TV e Decodificadores
- Wearables e Hearables
- Dispositivos Domésticos Inteligentes / IoT
- Outros Eletroeletrônicos de Consumo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento do conjunto de demanda por dispositivos de consumo e os materiais de embalagem que geralmente os acompanham, sendo então fundamentado com estatísticas públicas e normas. Consultamos fontes como o UN Comtrade para fluxos comerciais de materiais de embalagem relevantes, indicadores macroeconômicos do Banco Mundial e institutos nacionais de estatística para sinais de fabricação e gastos do consumidor que impactam os embarques de dispositivos.
Para manter as premissas de embalagem realistas, os dados também são verificados com fontes como informações de reciclagem e resíduos de embalagens da EPA, contexto das normas de teste de embalagens ISO e ASTM, e artigos acadêmicos ou revisados por pares sobre desempenho de embalagens protetoras e substituição de materiais. Registros de empresas, apresentações para investidores e cobertura de imprensa de reputação são utilizados para verificar cruzadamente as mudanças na composição de embalagens, como a transição de plásticos para papel e fibra moldada.
Assinaturas pagas são utilizadas seletivamente para dados financeiros de empresas, panoramas de patentes e inteligência comercial em nível de embarque. Os exemplos listados acima não são exaustivos, pois nos baseamos em outras referências durante a validação e o esclarecimento da pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para confirmar o que o modelo documental não consegue mostrar com clareza, especialmente a intensidade de embalagem por categoria de dispositivo e como os preços se movem com os materiais e o frete. Conversamos com conversores de embalagens, fornecedores de matérias-primas, fabricantes contratados, equipes de embalagem do lado das marcas e partes interessadas em logística nas regiões APAC, EMEA e Américas, para que as premissas sobre composição, faixas de preço médio de venda e ciclos de aquisição sejam verificadas por múltiplos ângulos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 13% | APAC: 38% |
| Nível médio: 44% | Líderes funcionais/de unidade: 43% | EMEA: 35% |
| Players menores: 19% | Gerentes: 44% | Américas: 27% |
Dimensionamento de Mercado e Previsão
O modelo central é construído utilizando uma reconstrução de demanda de cima para baixo, onde os sinais de embarque e produção de eletrônicos de consumo são traduzidos em consumo de embalagens e, em seguida, convertidos em valor utilizando escadas de preço médio de venda realistas por material e formato. Como o mercado é amplo, corroboramos os totais com verificações seletivas de baixo para cima, como alinhamento de receita de conversores amostrados, verificações de canal sobre volumes de embalagens e faixas de preço por unidade multiplicadas por faixas de embarque de dispositivos, que são então utilizadas para ajustar valores discrepantes.
Alguns dados práticos que moldam o modelo incluem tendências de embarque de dispositivos de consumo, participação do comércio eletrônico nas vendas de eletrônicos (o que altera as necessidades de embalagem protetora), peso da embalagem por unidade embarcada, metas de conteúdo reciclado e sustentabilidade que afetam as mudanças de material, movimentação de preços de celulose e polímeros, e direção dos custos de frete. Onde os dados diretos são escassos para um formato ou país, as lacunas são tratadas utilizando mercados análogos próximos com composição de dispositivos e regulamentações de embalagem semelhantes, seguidos de revisão por especialistas para manter as premissas conservadoras.
Para a previsão, utilizamos análise de cenários apoiada por regressão multivariada, onde o crescimento é vinculado aos volumes de dispositivos, mudanças na composição de embalagens e perspectivas de preços de materiais. A visão prospectiva é testada sob estresse com o que os entrevistados esperam para ciclos de atualização, lançamentos de produtos e cronogramas de aquisição, e o caminho final do CAGR é mantido consistente com essas restrições do mundo real.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de triangulação entre sinais independentes, como a direção dos embarques de dispositivos, preços de materiais de embalagem e indicadores de comércio ou produção, e então verificados quanto à variância por região e ano. Quando um número parece incorreto, revisitamos os fatores de conversão, refazemos as conversões de moeda e verificamos novamente a construção do preço médio de venda para que os fatores correspondam ao que fornecedores e compradores descrevem.
Antes da aprovação final, o modelo é revisado em etapas por outro analista, e chamadas de acompanhamento são acionadas quando novos resultados públicos, mudanças de política ou movimentos de preços de materiais podem alterar o mercado de forma significativa. Os relatórios são atualizados anualmente, e atualizações intermediárias são adicionadas para eventos relevantes. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Embalagens para Eletrônicos de Consumo da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para embalagens de eletrônicos de consumo frequentemente diferem porque o momento da conversão de moeda, a forma como os preços médios de venda são atualizados com as variações de celulose e polímeros, e como as revisões de embarque de dispositivos são tratadas podem alterar o total de forma significativa. Outro motivo frequente é o escopo, onde algumas cifras mesclam embalagens de consumo mais amplas ou embalagens adjacentes da cadeia de suprimentos de eletrônicos no mesmo número.
Quando a estimativa é atualizada em torno dos principais ciclos de lançamento de dispositivos e os índices de preços de materiais mais recentes são incorporados à escada de preço médio de venda antes da conversão para USD, o valor tende a se posicionar de forma diferente, que é como o dimensionamento de 2026 foi finalizado na Mordor Intelligence. As diferenças também aparecem quando um editor utiliza um único preço combinado para embalagens em todos os dispositivos, ou quando bases de comércio e produção mais antigas são mantidas sem reverificação das divisões regionais com os sinais de demanda atuais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 92,03 bilhões de USD (2026) | |
| Consultoria Global A | 67,22 bilhões de USD (2025) | Utiliza um ano-base anterior e uma janela de previsão mais longa, o que pode atenuar a volatilidade do ciclo de dispositivos de curto prazo, e a construção de preços pode diferir se os preços médios de venda de embalagens não forem reavaliados frequentemente com os insumos de materiais. |
| Editora de Dados do Setor B | 52,07 bilhões de USD (2024) | Frequentemente enquadrado como embalagem de consumo vinculada ao uso final de eletrônicos, o que pode aplicar um escopo de embalagem mais restrito e depender de premissas de preços agregadas, com menos ênfase nas mudanças de intensidade de embalagem em nível de dispositivo decorrentes do comércio eletrônico e das necessidades de proteção. |
A dispersão entre essas cifras decorre principalmente das bordas de escopo e do ano utilizado para precificação e conversão, seguido pela frequência com que os preços médios de venda de embalagens são atualizados conforme os materiais e o frete se movem. Ao manter a construção de valor rastreável aos sinais de demanda de dispositivos, premissas de intensidade de embalagem e uma lógica de precificação reproduzível, o número final do mercado permanece mais fácil de auditar e atualizar.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de embalagens para eletroeletrônicos de consumo?
O tamanho do mercado de embalagens para eletroeletrônicos de consumo é de USD 92,03 bilhões em 2026 e está projetado para atingir USD 126,23 bilhões até 2031 a um CAGR de 6,53%.
Qual região detém a maior participação do mercado de embalagens para eletroeletrônicos de consumo?
A Ásia-Pacífico lidera com 39,74% da receita global em 2025 e também é a região de crescimento mais rápido a um CAGR de 9,75% até 2031.
Qual segmento de material está crescendo mais rapidamente?
As soluções à base de papel estão avançando a um CAGR de 7,36% porque as regras de Responsabilidade Estendida do Produtor e os mandatos de redução de plástico incentivam a adoção de fibras.
Como as tendências do comércio eletrônico estão influenciando os formatos de embalagem?
O comércio eletrônico impulsiona a demanda por mailers protetores e soluções de plástico bolha, que estão crescendo a um CAGR de 9,27% devido aos requisitos de envio de encomendas.
Qual é o papel da embalagem inteligente no mercado?
A embalagem inteligente e conectada, crescendo a um CAGR de 8,19%, integra recursos de autenticação, captura de dados e engajamento do consumidor, redefinindo as funções tradicionais das embalagens.
Quem são os principais players que moldam o cenário competitivo?
Após a consolidação recente, a Smurfit WestRock e a International Paper lideram em escala, enquanto a Ranpak, a Sonoco e a Stora Enso impulsionam a inovação em amortecimento à base de fibra e embalagens inteligentes.
Página atualizada pela última vez em:



