
Tamanho e Participação do Mercado de Embalagens para Cadeia de Frio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 35.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 52.83 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.56 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens para Cadeia de Frio por Mordor Intelligence
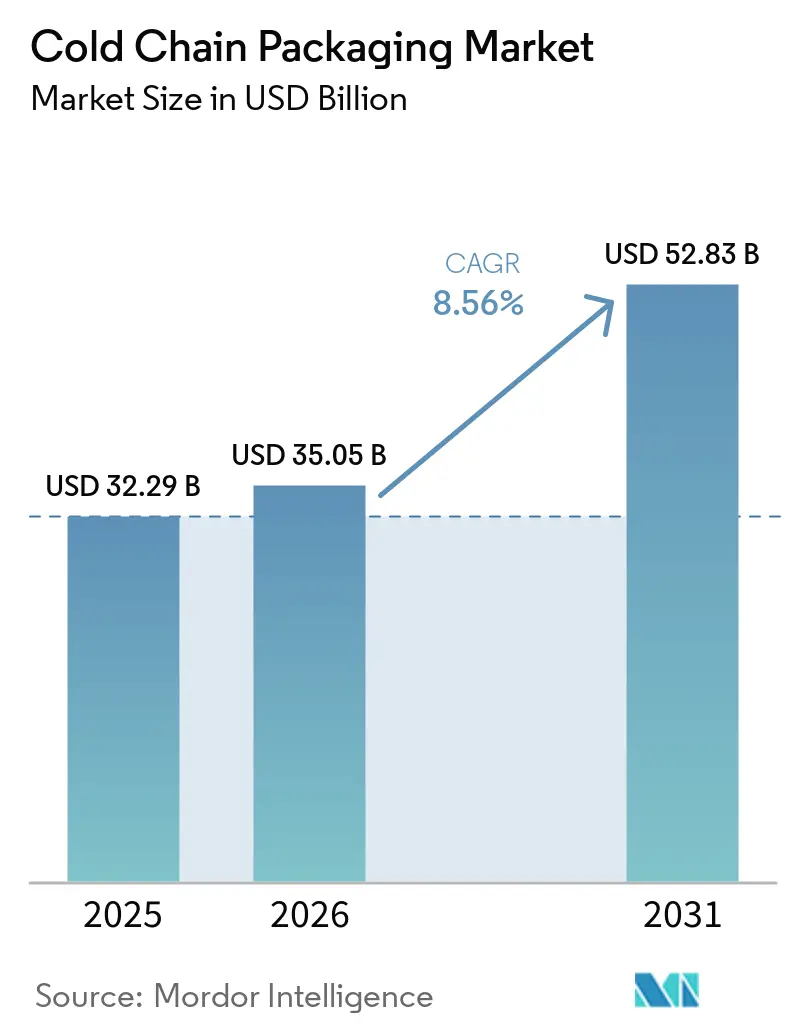
O tamanho do mercado de embalagens para cadeia de frio foi avaliado em USD 32,29 bilhões em 2025 e estima-se que cresça de USD 35,05 bilhões em 2026 para atingir USD 52,83 bilhões até 2031, a uma CAGR de 8,56% durante o período de previsão (2026-2031). O crescimento é sustentado pelo aumento dos volumes de biológicos, pela expansão do cumprimento de pedidos de mercearia no comércio eletrônico e por iniciativas globais de vacinas que padronizam a distribuição com controle de temperatura. Estruturas regulatórias como o 21 CFR 600.15 da Administração de Alimentos e Medicamentos dos Estados Unidos e o novo Regulamento de Embalagens e Resíduos de Embalagens da União Europeia exigem soluções validadas, enquanto o monitoramento IoT em tempo real eleva as expectativas de desempenho. A consolidação entre os principais operadores logísticos amplifica a difusão tecnológica, e as metas corporativas de ESG aceleram a transição para formatos reutilizáveis e de base biológica, remodelando as estratégias dos fornecedores em todo o mercado de embalagens para cadeia de frio.
Principais Conclusões do Relatório
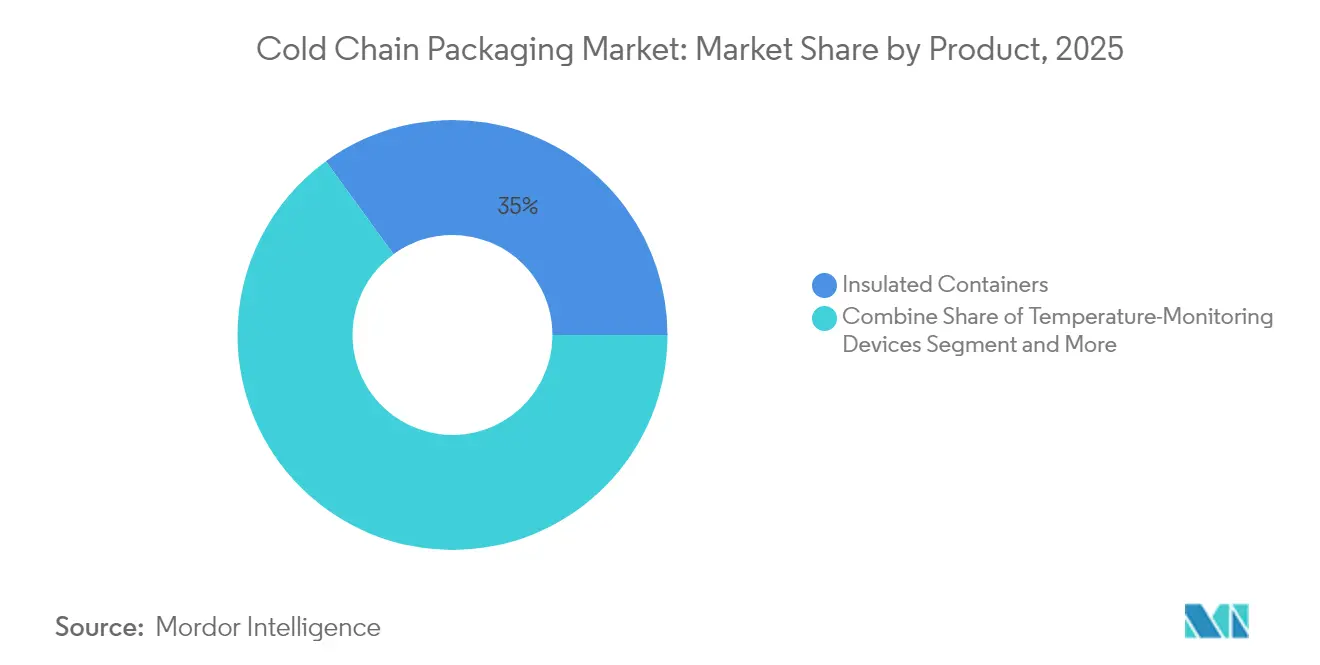
- Por produto, os contêineres isolados lideraram com 35,02% de participação na receita em 2025; os dispositivos de monitoramento de temperatura têm previsão de crescer a uma CAGR de 12,44% até 2031.
- Por sistema de embalagem, as soluções passivas detinham 54,88% da participação do mercado de embalagens para cadeia de frio em 2025, enquanto os sistemas híbridos registram a maior CAGR projetada de 10,05% até 2031.
- Por material, o poliestireno expandido representou 39,87% da participação do tamanho do mercado de embalagens para cadeia de frio em 2025; os materiais de mudança de fase de base biológica avançam a uma CAGR de 10,84% até 2031.
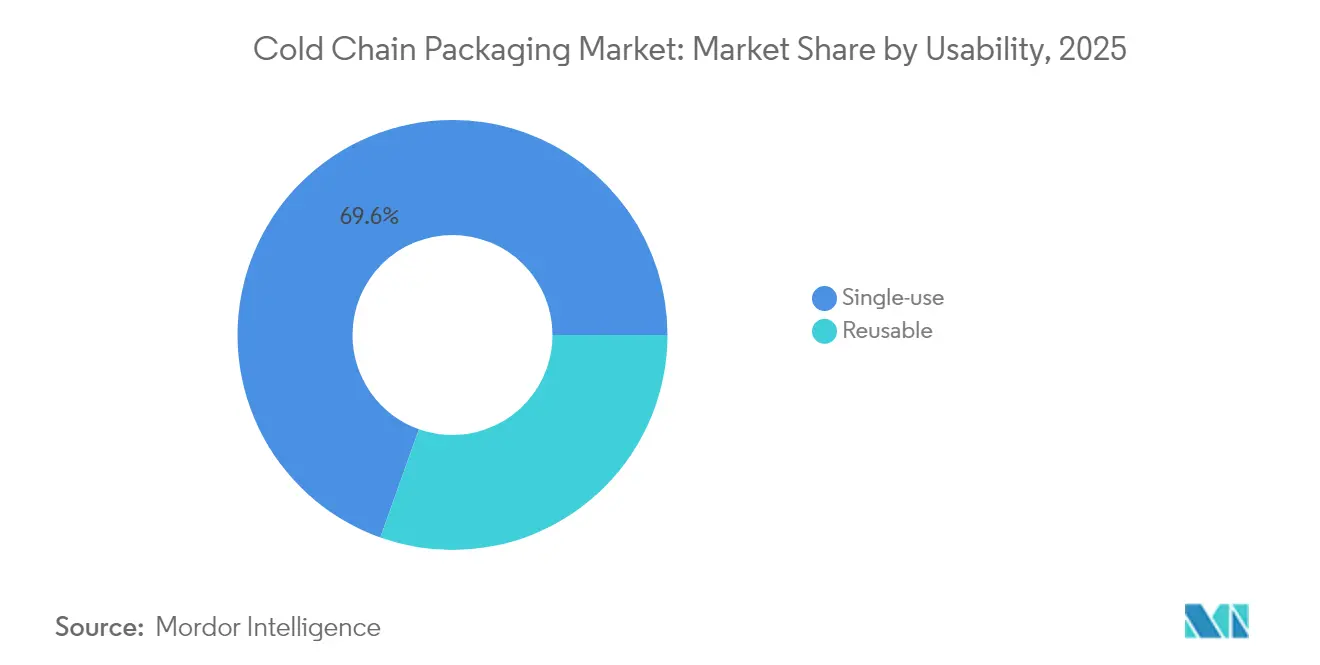
- Por usabilidade, os formatos de uso único comandavam 69,55% de participação em 2025, enquanto as soluções reutilizáveis têm projeção de expansão a uma CAGR de 9,29% até 2031.
- Por aplicação, farmacêuticos e biotecnologia capturaram 44,76% do mercado de embalagens para cadeia de frio em 2025; ensaios clínicos e diagnósticos devem crescer a uma CAGR de 10,98% até 2031.
- Por geografia, a Europa liderou com 38,52% de participação em 2025, enquanto a Ásia-Pacífico deve expandir a uma CAGR de 11,63% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Logística de biológicos e terapias celulares/gênicas | +1.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão do comércio eletrônico de mercearia e entrega de kits de refeição | +1.5% | Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Programas globais de vacinas | +1.2% | Ásia-Pacífico, Oriente Médio e África, América Latina | Médio prazo (2-4 anos) |
| Demanda por remessas de ensaios clínicos descentralizados | +0.9% | América do Norte, Europa, Ásia-Pacífico em expansão | Longo prazo (≥ 4 anos) |
| Transportadores passivos reutilizáveis para conformidade com ESG | +0.7% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Adoção de indicadores inteligentes impulsionada por seguradoras | +0.6% | Mercados desenvolvidos em todo o mundo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Logística de Biológicos e Terapias Celulares/Gênicas
Quase metade dos novos medicamentos requer controle de temperatura, e muitas terapias avançadas necessitam de condições criogênicas abaixo de -150 °C. Em janeiro de 2025, a Cryoport apresentou o transportador HV3, que mantém esses níveis ultrabaixos por períodos prolongados, ilustrando a transição do setor para designs especializados. [1] Os requisitos de licenciamento de biológicos da FDA exigem evidências validadas de estabilidade durante o transporte, tornando a qualificação de embalagens parte integrante da aprovação do produto.[2] As tendências de medicina personalizada intensificam a frequência e o valor das remessas, impulsionando a demanda premium em todo o mercado de embalagens para cadeia de frio.
Expansão do Comércio Eletrônico de Mercearia e Entrega de Kits de Refeição
Os volumes de mercearia online para alimentos refrigerados e congelados aumentam a necessidade de isolamento leve e eficiente em espaço, que suporte a variabilidade da última milha. A HelloFresh utiliza inteligência artificial para ajustar a configuração das embalagens às condições climáticas e às especificidades das rotas, demonstrando como os dados orientam a seleção de materiais. O climaliner Plus com reciclagem na calçada da Ranpak, lançado em abril de 2024, oferece 72 horas de proteção térmica e responde às expectativas de sustentabilidade dos consumidores. Essas inovações expandem o mercado de embalagens para cadeia de frio além dos canais farmacêuticos tradicionais.
Iniciativas Globais de Vacinas em Nações Emergentes
A Gavi, o UNICEF e a OMS estabelecem estruturas de aquisição que definem padrões globais de desempenho. A eletrificação solar de 300 clínicas na Etiópia em 2024 ressalta as restrições de infraestrutura que as embalagens precisam superar. As caixas frias com prevenção de congelamento endossadas pela OMS eliminam o condicionamento de pacotes de gelo e reduzem o desperdício em implantações rurais. Esses programas impulsionam os fornecedores em direção a designs robustos e de rápida implantação, sustentando a demanda em todo o mercado de embalagens para cadeia de frio.
Demanda por Remessas de Ensaios Clínicos Descentralizados
O suporte regulatório para modelos diretos ao paciente aumenta o número de remessas enquanto reduz as cargas. A rotulagem com display digital, reconhecida pela ISPE em 2025, permite atualizações multilíngues em tempo real sem necessidade de rerotulagem. [3] As embalagens devem proteger amostras sensíveis em condições variadas de armazenamento doméstico, favorecendo sistemas passivos de longa duração equipados com sensores inteligentes. Os formatos compatíveis com drones também estão ganhando força, ampliando o alcance do serviço para participantes remotos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços de matérias-primas poliméricas | -1.4% | Global, pronunciado na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Limites da economia circular da UE sobre EPS | -0.8% | União Europeia | Médio prazo (2-4 anos) |
| Restrição de capacidade de frete aéreo para transportadores volumosos | -0.6% | Hubs globais de carga aérea | Curto prazo (≤ 2 anos) |
| Limites de bateria de lítio em sistemas ativos | -0.4% | Rotas de transporte aéreo em todo o mundo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Matérias-Primas Poliméricas
As oscilações de alta nos custos de polietileno e polipropileno comprimem as margens dos conversores e podem atrasar a transição para embalagens reutilizáveis, que exigem maior investimento inicial. Os produtores menores frequentemente carecem de mecanismos de hedge, levando-os a racionalizar portfólios e priorizar contas farmacêuticas de alto valor.
Limites da Economia Circular da UE sobre EPS
O Regulamento de Embalagens e Resíduos de Embalagens, em vigor desde fevereiro de 2025, obriga a reciclabilidade total até 2030. Os fabricantes aceleram o desenvolvimento de alternativas; a solução de fibra TailorTemp da DS Smith, lançada em janeiro de 2025, mantém os produtos resfriados por 36 horas enquanto se encaixa nos fluxos de reciclagem na calçada. DS Smith. As taxas obrigatórias de responsabilidade estendida do produtor elevam os custos de conformidade, impulsionando o mercado de embalagens para cadeia de frio em direção a materiais de base biológica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
O Monitoramento Inteligente Impulsiona a InovaçãoOs contêineres isolados forneceram a espinha dorsal das remessas e responderam por 35,02% do mercado de embalagens para cadeia de frio em 2025. Os contêineres isolados permanecem centrais para as remessas da cadeia de frio, sustentando a demanda no mercado de embalagens isoladas. Apesar dessa dominância, os dispositivos de monitoramento de temperatura registram um CAGR de 12,44% à medida que as cadeias de suprimentos exigem visibilidade contínua. Etiquetas inteligentes, como o indicador de semaglutida da Timestrip, ampliam a conformidade para biológicos de alto valor, capturando adoção entre prestadores de serviços de saúde.
A convergência de chips de IoT e redes de baixo consumo de energia transforma caixas passivas em ativos conectados. O contêiner híbrido SkyCell 1500X opera por 270 horas e transmite dados em tempo real, ilustrando como os dispositivos de monitoramento se integram aos substratos de isolamento para limitar desvios de temperatura. Esses avanços atraem seguradoras que agora recompensam a redução comprovada de riscos, expandindo os volumes endereçáveis para fabricantes de dispositivos dentro do mercado de embalagens para cadeia de frio.


Por Sistema de Embalagem:
Soluções Híbridas Ganham ImpulsoOs transportadores passivos mantiveram 54,88% de participação no tamanho do mercado de embalagens para cadeia de frio em 2025, valorizados pela simplicidade e familiaridade regulatória. Os formatos híbridos, no entanto, registram a CAGR mais rápida de 10,05% ao incorporar sensores e assistência de energia limitada dentro de estruturas tradicionais, equilibrando custo e controle. O Thermal Coat da Va-Q-Tec adiciona uma camada inteligente a caixas legadas e reduz a dependência de unidades totalmente alimentadas.
As companhias aéreas globais apertam as regras de transporte de baterias de lítio, limitando o estado de carga a 30%, o que restringe o uso de contêineres ativos. A coleta de energia solar e a integração de supercapacitores mitigam esse obstáculo e impulsionam os fabricantes em direção a híbridos passivo-ativos. À medida que as auditorias de conformidade se intensificam, os transportadores com rastreabilidade integrada ganham preferência nas aquisições, fortalecendo o crescimento híbrido em todo o mercado de embalagens para cadeia de frio.
Por Material:
Materiais de Mudança de Fase de Base Biológica Lideram a Transição para a SustentabilidadeO poliestireno expandido dominou 39,87% da participação do mercado de embalagens para cadeia de frio em 2025 devido à eficiência de custo. O escrutínio regulatório, no entanto, eleva a demanda por materiais de mudança de fase de base biológica, que crescem a uma CAGR de 10,84%. Pesquisa da MDPI em 2025 mostrou que materiais de mudança de fase microencapsulados entregam 144,3 kJ/kg de calor latente, atendendo aos requisitos farmacêuticos de 2 °C a 8 °C enquanto permitem a reciclagem.
Painéis de vácuo e espumas fenólicas atendem a nichos premium que buscam paredes mais finas e maior duração. Meios de resfriamento de esponja de celulose, documentados por estudos revisados por pares, adicionam benefícios antimicrobianos e biodegradabilidade, alinhando-se com as metas circulares da UE. A diversificação de materiais, portanto, acelera, migrando o mercado de embalagens para cadeia de frio em direção à circularidade sem comprometer o desempenho.
Por Usabilidade:
Sistemas Reutilizáveis Ganham Tração em ESGOs designs de uso único ainda ocupavam 69,55% das remessas em 2025 devido ao controle de contaminação e à facilidade logística. Os compromissos corporativos de sustentabilidade agora favorecem ciclos fechados: a Cold Chain Technologies tem como meta a eliminação de 100 milhões de libras de resíduos em aterros até 2025 por meio de frotas reutilizáveis, reportando 60% de economia em combustíveis fósseis em rotas maduras.
O rastreamento de ativos via IoT reduz as taxas de perda e maximiza as rotações, encurtando o retorno do investimento para menos de oito viagens em rotas de alta frequência. Modelos de aluguel como o serviço Orion r® da Sonoco transferem o capex para opex, ampliando a adoção entre exportadores farmacêuticos de médio porte. Esses incentivos sustentam a CAGR de 9,29% para formatos reutilizáveis em todo o mercado de embalagens para cadeia de frio.
Por Aplicação:
Ensaios Clínicos Impulsionam a Demanda EspecializadaOs produtos farmacêuticos e de biotecnologia representaram 44,76% da receita em 2025, impulsionados por protocolos rigorosos de 2 °C a 8 °C e -20 °C. Os ensaios clínicos descentralizados aumentam a demanda por caixas pequenas de entrega direta ao paciente e impulsionam um CAGR de 10,98% ao longo do período de previsão (2026-2031). A rotulagem digital reconhecida pela ISPE elimina a sobreposição manual de etiquetas, reduzindo erros e problemas de conformidade com regulamentações multilíngues.
As aplicações alimentares continuam com alto volume, especialmente laticínios e sobremesas congeladas que exigem tempos de conservação moderados. A transferência de indicadores de grau farmacêutico para o transporte de frutos do mar premium eleva os padrões de qualidade. Os fluxos químicos e industriais utilizam tambores compatíveis com criogenia para resinas especiais, adicionando demanda incremental ao mercado de embalagens para cadeia de frio.
Análise de Segmentos: Por Aplicação do Usuário Final
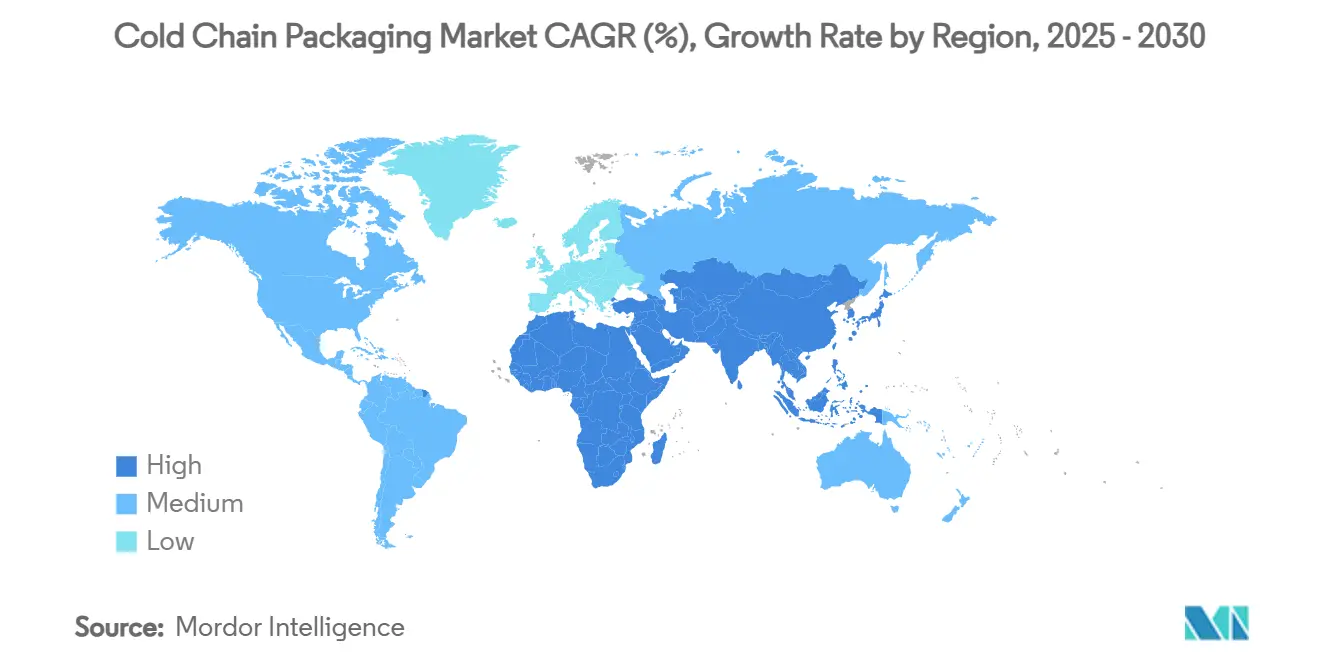
Mercado Europeu de Embalagens para Cadeia de Frio
A participação de 38,96% da Europa em 2025 reflete clusters farmacêuticos maduros, infraestrutura avançada e ênfase regulatória na redução de carbono. A Agência Europeia de Medicamentos atualizou suas diretrizes em 2025, promovendo uma validação mais ampla de sistemas reutilizáveis. As instalações alemãs da Va-Q-Tec ancoram a inovação regional, enquanto a nova produção holandesa da Cold Chain Technologies reduz os prazos de entrega para clientes do setor de ciências da vida.
Mercado de Embalagens para Cadeia de Frio na Ásia-Pacífico
A Ásia-Pacífico registra o maior CAGR de 12,02% até 2031, impulsionado pela expansão da capacidade farmacêutica na Índia e pelo crescente volume de biológicos na Coreia do Sul. Os programas governamentais de vacinação mobilizam a logística refrigerada, e os fornecedores locais estabelecem parcerias com o novo hub do Reino Unido da Cryoport para replicar as melhores práticas em toda a região. À medida que a infraestrutura se expande, os players regionais especificam cada vez mais contêineres híbridos para navegar em redes de energia variáveis, fortalecendo o mercado de embalagens para cadeia de frio na região.
Mercado de Embalagens para Cadeia de Frio na América do Norte, Oriente Médio e África, América Latina e Ásia-Pacífico
A América do Norte continua a investir em serialização e rastreabilidade no âmbito da Lei de Segurança da Cadeia de Abastecimento de Medicamentos, reforçando a demanda por transportadores inteligentes. O comércio transfronteiriço com o México sustenta os fluxos de produtos agrícolas com controle de temperatura, enquanto as empresas canadenses de biológicos testam materiais de mudança de fase de base biológica. O Oriente Médio e a África se beneficiam de armazenamento solar financiado pela Gavi, que amplia a cobertura vacinal, e a América Latina melhora as exportações de frutos do mar por meio de coberturas de paletes isoladas. Este cenário diversificado garante que o mercado de embalagens para cadeia de frio permaneça geograficamente equilibrado, com a Ásia-Pacífico fornecendo a maior parcela do crescimento incremental.
Panorama regulatório
A conformidade regulatória em embalagens para cadeia de frio está ancorada em controles de distribuição validados e alinhados às BPD (Boas Práticas de Distribuição), que direcionam a qualificação de embalagens, o mapeamento de temperatura e os requisitos de documentação em diversas rotas. Na Europa, a orientação de BPD permanece baseada na diretriz de 5 de novembro de 2013 (2013/343/01), e a EMA sinalizou um retorno ao ritmo normal de fiscalização ao confirmar que, a partir de 24 de fevereiro de 2025, extensões genéricas de certificados de BPD deixaram de ser concedidas e as autoridades nacionais retomaram as inspeções presenciais regulares. Isso aumenta as exigências para transportadoras, registradores de dados e prestadores de serviços de validação que dão suporte a redes de distribuição auditadas.
A política de sustentabilidade e economia circular também afeta as escolhas de materiais e o design de fim de vida útil. O Regulamento de Embalagens e Resíduos de Embalagens da UE, em vigor a partir de fevereiro de 2025, torna mais rígidas as expectativas de reciclabilidade e responsabilidade estendida do produtor, o que acelera a substituição do poliestireno expandido por formatos de isolamento à base de fibras e outros formatos adequados à economia circular, já comercializados para aplicações com controle de temperatura. No nível global do sistema de saúde, as diretrizes da OMS para armazenamento e distribuição de produtos farmacêuticos sensíveis ao tempo e à temperatura continuam a estabelecer referências amplamente utilizadas para o desempenho de manuseio e embalagem em programas de vacinas e medicamentos em mercados emergentes.
Cenário Competitivo
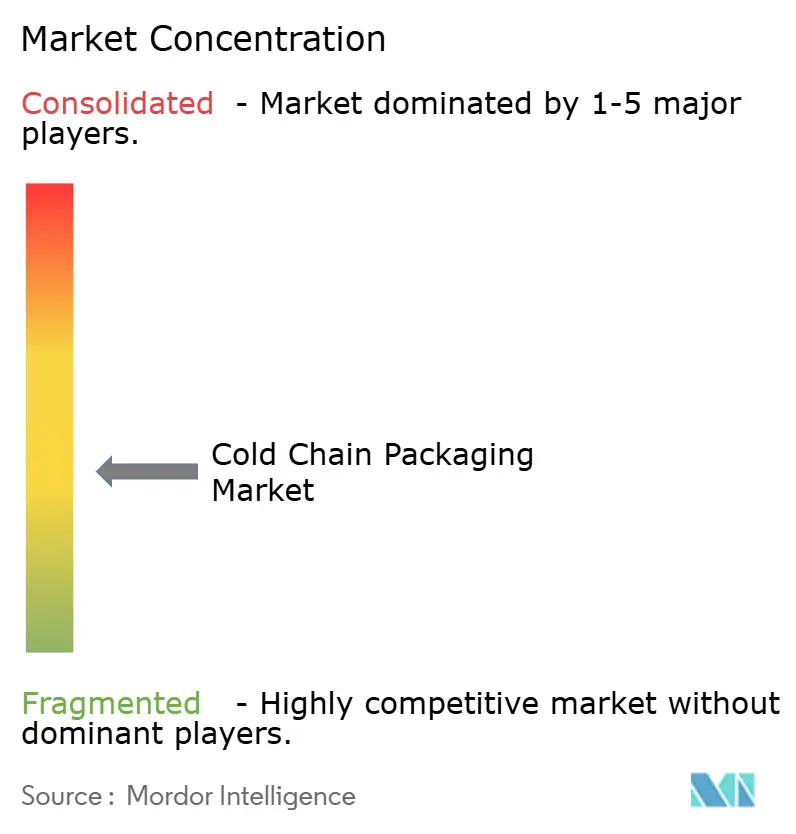
O mercado de embalagens para cadeia de frio é moderadamente fragmentado, mas em consolidação. Os integradores globais buscam escala e profundidade tecnológica; a aquisição da CRYOPDP pela DHL em março de 2025 adicionou 600.000 remessas anuais de ciências da vida e ampliou o alcance na Ásia-Pacífico e na EMEA. A compra de USD 1,8 bilhão da TOPPAN da unidade de Embalagens Termoformadas e Flexíveis da Sonoco ampliou seu portfólio de materiais sustentáveis.
Titulares como Sonoco ThermoSafe, Pelican BioThermal e Va-Q-Tec defendem participação por meio de portfólios de patentes em isolamento a vácuo e monitoramento híbrido. Fornecedores de tecnologia emergentes como a Wiliot incorporam sensores do tamanho de selos postais que transmitem via Bluetooth, transformando cada caixa em um nó de dados. As alianças estratégicas florescem; o acordo de 2024 da Envirotainer com uma grande companhia aérea promove o uso de combustível de aviação sustentável em rotas com controle de temperatura.
A concorrência agora depende do alinhamento entre desempenho e reciclabilidade. O TailorTemp de fibra da DS Smith, os revestimentos térmicos de papel da Ranpak e os contêineres híbridos de longa duração da SkyCell se diferenciam por economias de carbono verificadas. Os fornecedores que não investem em plataformas prontas para a economia circular correm o risco de exclusão das listas de fornecedores farmacêuticos, aguçando os ciclos de inovação em todo o mercado de embalagens para cadeia de frio.
Líderes do Setor de Embalagens para Cadeia de Frio
-
Cold Chain Technologies
-
Cryopak
-
Sonoco ThermoSafe
-
Sofrigam Company
-
Softbox Systems Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens para Cadeia de Frio
- Sonoco ThermoSafe
- Cold Chain Technologies
- Pelican BioThermal
- Softbox Systems
- Intelsius (DGP)
- Cryopak
- Sofrigam
- Tempack
- CSafe Global
- Va-Q-Tec
- SkyCell
- CrodaTherm
- Sealed Air Corp.
- DS Smith (International Paper)
- Storopack
- Cascades Inc.
- Cryoport
- Thermo King
- Marken
- Timestrip

Oportunidades de mercado e perspectivas futuras
Está surgindo uma oportunidade na interseção entre requisitos de conformidade mais rígidos e a necessidade de reduzir o atrito na qualificação para transportadoras que movimentam produtos farmacêuticos e suprimentos clínicos sensíveis à temperatura. Plataformas de embalagem pré-qualificadas e alinhadas a normas podem reduzir a carga de validação em fluxos descentralizados de encomendas, apoiando a adoção de famílias modulares de contêineres pré-certificados e monitoramento integrado. O lançamento, em abril de 2026, dos contêineres térmicos pré-certificados Odyssey da Altor Solutions, alinhados aos perfis ambientais ISTA 7E, ilustra como as necessidades de qualificação estão se traduzindo em opções configuráveis de isolamento, oferecendo aos usuários desempenho mais repetível em diferentes rotas e estações.
A expansão de infraestrutura e as redes de cadeia de frio centradas em hubs também abrem espaço para fornecedores de embalagens que combinam proteção física com serviços operacionais, como logística reversa, recondicionamento e rastreamento de ativos em corredores de alto fluxo. A Americold e a EQT anunciaram uma joint venture de armazenamento frigorificado na América do Norte de 1,3 bilhão de dólares em maio de 2026, e a Americold inaugurou uma instalação integrada de cadeia de frio para importação e exportação no Porto de Saint John em junho de 2026, em parceria com a DP World e a CPKC, evidenciando o investimento em hubs onde a rotatividade de embalagens, o pré-condicionamento e os ciclos de reutilização podem ser industrializados. Em mercados emergentes, a Etiópia inaugurou uma instalação de armazenamento frigorificado de 30 milhões de dólares em Adis Abeba em maio de 2026 para reduzir as perdas pós-colheita, o que impulsiona a demanda por isolamento durável e garantia de temperatura na última milha, à medida que a capacidade refrigerada se expande além dos principais centros urbanos.
Recent Industry Developments in Mercado de Embalagens para Cadeia de Frio
- Junho de 2026: a Cold Chain Technologies expandiu seu serviço de contêineres reutilizáveis EcoFlex para a Europa, com apoio de hubs operacionais no Reino Unido, na Holanda e na Irlanda. A expansão amplia o acesso a ciclos gerenciados de reutilização e logística reversa para rotas de encomendas farmacêuticas, ajudando os clientes a reduzir o desperdício de itens de uso único mantendo o desempenho validado.
- Maio de 2026: a Cold Chain Technologies firmou parceria com a Gobi Technologies para apoiar a distribuição de terapias celulares e genéticas usando o contêiner térmico autorrefrigerante Altai. A adição de uma opção autorrefrigerante atende a fluxos de trabalho de terapias de alto valor, nos quais o risco de desvio e a complexidade operacional são elevados, fortalecendo os portfólios premium de contêineres na logística de terapias avançadas.
- Junho de 2024: a Cold Chain Technologies inaugurou um centro de fabricação e distribuição em Breda, na Holanda, expandindo a capacidade de fornecimento regional. A instalação melhora os prazos de entrega e a cobertura de serviços para clientes europeus e apoia a expansão de programas de embalagens tanto de uso único quanto reutilizáveis mais próximos dos centros de demanda.


Mercado de Embalagens para Cadeia de Frio Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange produtos e sistemas de embalagem projetados para manter mercadorias dentro de uma faixa de temperatura exigida durante o armazenamento e o transporte, principalmente para alimentos refrigerados e congelados e para remessas de produtos de saúde sensíveis à temperatura. Inclui embalagens para cadeia de frio tanto passivas quanto ativas, utilizadas desde o remetente até o destino.
Exclusões de escopo: Excluímos o valor dos serviços de transporte refrigerado e armazenamento a frio, bem como os dispositivos de monitoramento de temperatura vendidos como hardware independente.
Visão Geral da Segmentação
- Por Produto
- Contêineres Isolados
- Transportadores Isolados
- Refrigerantes, Pacotes de Gel e Materiais de Mudança de Fase
- Dispositivos de Monitoramento de Temperatura
- Painéis de Isolamento a Vácuo
- Sistemas de Gelo Seco
- Por Sistema de Embalagem
- Sistemas Ativos
- Sistemas Passivos
- Sistemas Híbridos
- Por Material
- Poliestireno Expandido (EPS)
- Poliuretano (PUR)
- Painéis de Isolamento a Vácuo (VIP)
- Polipropileno Expandido (EPP)
- Materiais de Mudança de Fase de Base Biológica
- Papelão Ondulado com Revestimentos de Barreira
- Espumas de Alto Desempenho (Fenólica, PIR)
- Por Usabilidade
- Uso único
- Reutilizável
- Por Aplicação
- Farmacêuticos e Biotecnologia
- Ensaios Clínicos e Diagnósticos
- Laticínios e Sobremesas Congeladas
- Carnes e Frutos do Mar
- Outras Aplicações
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a estrutura inicial do mercado e para ancorar as premissas de demanda com sinais reais de remessas e produção. Apoiamo-nos em fontes públicas como publicações do USDA e da FDA, orientações da CDC sobre cadeia de frio, estatísticas de comércio da UN Comtrade para materiais de embalagem e dados tarifários e de importação da USITC. Para o contexto de manuseio de carga aérea, também revisamos publicações de grupos como a Associação Internacional de Transporte Aéreo.
Para manter o escopo de embalagens bem delimitado, também revisamos relatórios anuais de empresas, apresentações para investidores e catálogos de produtos para separar a receita de embalagens dos serviços logísticos. Quando necessário, consultamos um banco de dados pago de remessas de importação e exportação e um banco de dados pago de patentes para confirmar padrões de adoção (por exemplo, formatos de isolamento e atividade com materiais de mudança de fase), sem superestimar o que pode ser comprovado apenas por informações públicas. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas e pagas foram utilizadas para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas breves foram utilizadas para testar sob pressão o que a pesquisa documental não conseguia responder com clareza, incluindo configurações típicas de remetentes, taxas de reutilização e como os compradores decidem entre soluções ativas e passivas de acordo com o comprimento da rota e o nível de risco. Conversamos com fabricantes de embalagens, distribuidores, usuários da cadeia de frio e partes interessadas em logística na APAC, EMEA e nas Américas, de modo que as práticas regionais de manuseio e as expectativas de conformidade pudessem ser refletidas nas premissas finais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 20% | APAC: 43% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 37% | EMEA: 34% |
| Players menores: 22% | Gerentes: 43% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O modelo de dimensionamento parte de uma construção de cima para baixo, na qual a atividade de remessa sensível à temperatura é reconstruída por aplicação, e então a intensidade de embalagem é aplicada a esse conjunto de demanda. Por exemplo, mapeamos os volumes da cadeia de frio para unidades típicas de remetentes, requisitos de proteção de carga e combinações médias de embalagem, que são então convertidos em valor utilizando faixas de preço observadas.
Os principais insumos utilizados para manter o modelo realista incluem a divisão entre remessas refrigeradas e congeladas, a participação de sistemas ativos versus passivos, ciclos de vida médios dos remetentes e taxas de reutilização, mix de materiais de isolamento (como EPS, PUR e VIP) e a adoção de formatos adequados para encomendas impulsionada pela entrega direta ao consumidor. Ajustamos essas variáveis por região utilizando sinais como expansão de armazenamento a frio, crescimento de remessas farmacêuticas e fluxos comerciais de componentes de embalagens isoladas.
As previsões foram desenvolvidas por meio de análise de cenários apoiada em linhas de tendência de curto prazo sobre alguns indicadores antecedentes, incluindo atividade do pipeline biofarmacêutico, necessidades de distribuição de vacinas e medicamentos especializados, e crescimento das exportações de alimentos. Aproximações de baixo para cima foram utilizadas como verificação, como capacidade amostrada de fornecedores, verificações de canal sobre preços médios de venda e uma consolidação limitada de formatos de embalagem bem monitorados. Onde persistiram lacunas, foram aplicadas faixas de penetração conservadoras que foram validadas em entrevistas.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em camadas para que uma única premissa não direcione o resultado sem ser percebida. Comparamos os totais por país e região com sinais independentes, incluindo fluxos comerciais da cadeia de frio, indicadores de demanda por materiais isolados e tendências de adoção conhecidas para remetentes reutilizáveis, investigando qualquer grande variação antes da aprovação final.
Um segundo analista revisa a lógica do modelo, as unidades e as conversões. Em seguida, perguntas de acompanhamento são enviadas de volta a entrevistados selecionados quando um dado está fora do intervalo esperado. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças regulatórias, grandes adições de capacidade ou interrupções no fornecimento que possam impactar os preços. Antes da entrega, uma última revisão é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Embalagens para Cadeia de Frio da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Diferentes tamanhos de mercado publicados para embalagens para cadeia de frio podem parecer muito distantes entre si, mesmo quando citam impulsionadores de demanda semelhantes, porque cada estudo faz suas próprias escolhas sobre o que incluir, o ano-base utilizado e como os preços e o mix evoluem ao longo do tempo. Explicamos essas escolhas com clareza para que os compradores entendam o que o número representa e o que não representa.
Os principais fatores de divergência neste mercado geralmente são se os serviços de armazenamento a frio e transporte refrigerado estão incorporados ao valor das embalagens, como os sistemas reutilizáveis são contabilizados ao longo de múltiplas viagens e como as soluções ativas são precificadas entre regiões. Algumas estimativas também aplicam premissas agressivas de escalada de preços ou estendem o horizonte de previsão, o que pode inflar comparações de curto prazo quando mapeadas de volta ao mesmo ano e momento da moeda.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 35,05 bilhões (2026) | |
| Publicador do Setor A | USD 30,88 bilhões (2025) | Esta cifra está ancorada em uma base de 2025 e utiliza uma janela de previsão mais longa; além disso, parece incorporar atividades adjacentes da cadeia de frio, como armazenamento e transporte, à visão de embalagens em alguns recortes, o que desloca o valor comparável de embalagens exclusivas para 2026. |
| Publicador Global B | USD 35,56 bilhões (2025) | Esta estimativa é apresentada com base na receita no portão da fábrica e pode tratar embalagens e serviços relacionados como uma oferta combinada; além disso, utiliza acelerações históricas para previsão mais rápidas, que podem mover a ponte de 2025 para 2026 de forma mais acentuada do que uma abordagem orientada por unidades de embalagem. |
A dispersão na tabela decorre principalmente dos limites de escopo e de como a reutilização, os preços e o agrupamento de serviços são tratados de um ano para o outro. Ao manter os serviços de logística refrigerada fora do total de valor e ao vincular as premissas de embalagem e reutilização a padrões de remessa observados e verificações em entrevistas, o número permanece mais fácil de reconciliar entre regiões e aplicações — esta é a escolha de modelagem aplicada pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de embalagens para cadeia de frio e o crescimento esperado?
O mercado está em USD 35,05 bilhões em 2026 e tem projeção de atingir USD 52,83 bilhões até 2031, refletindo uma CAGR de 8,56%.
Qual segmento está crescendo mais rapidamente no mercado de embalagens para cadeia de frio?
Os dispositivos de monitoramento de temperatura lideram com uma CAGR de 12,44%, à medida que as cadeias de suprimentos priorizam a visibilidade em tempo real.
Como as regulamentações de sustentabilidade influenciam as escolhas de materiais?
O requisito da UE de reciclabilidade total até 2030 acelera a transição do EPS para materiais de mudança de fase de base biológica e soluções de isolamento de fibra.
Por que os sistemas de embalagem híbridos estão ganhando força?
Os transportadores híbridos combinam isolamento passivo com sensores inteligentes, equilibrando custo com conformidade regulatória, e estão expandindo a uma CAGR de 10,05%.
O que impulsiona o rápido crescimento do mercado de embalagens para cadeia de frio na Ásia-Pacífico?
A expansão da fabricação farmacêutica, a logística de vacinas e a modernização da infraestrutura de refrigeração impulsionam a região a uma CAGR de 11,63%.
Como os formatos de embalagem reutilizáveis afetam o custo total de propriedade?
O rastreamento habilitado por IoT e os modelos de aluguel reduzem perdas e despesas de capital, encurtando os períodos de retorno do investimento para menos de oito ciclos de transporte em rotas de alta frequência.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
