
Tamanho e Participação do Mercado de Sistema de Energia no Assento para Aeronaves Comerciais
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
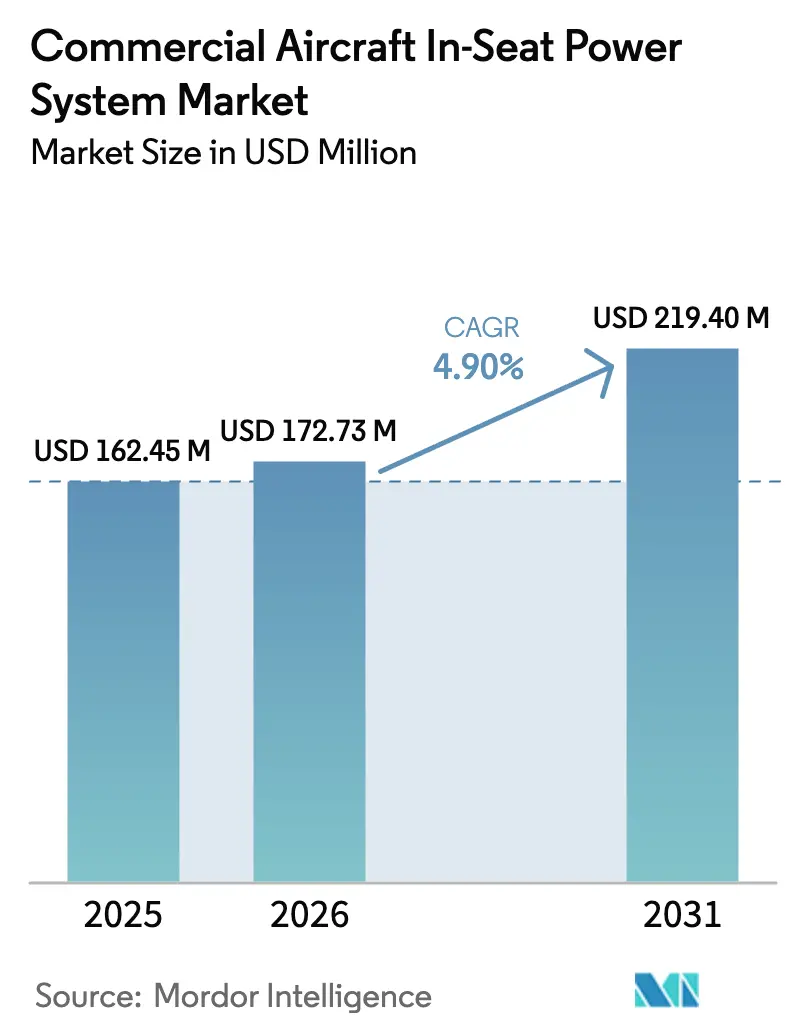
| Tamanho do Mercado (2026) | 172.73 Milhões de dólares |
| Tamanho do Mercado (2031) | 219.40 Milhões de dólares |
| Growth Rate (2026 - 2031) | 4.90 % |
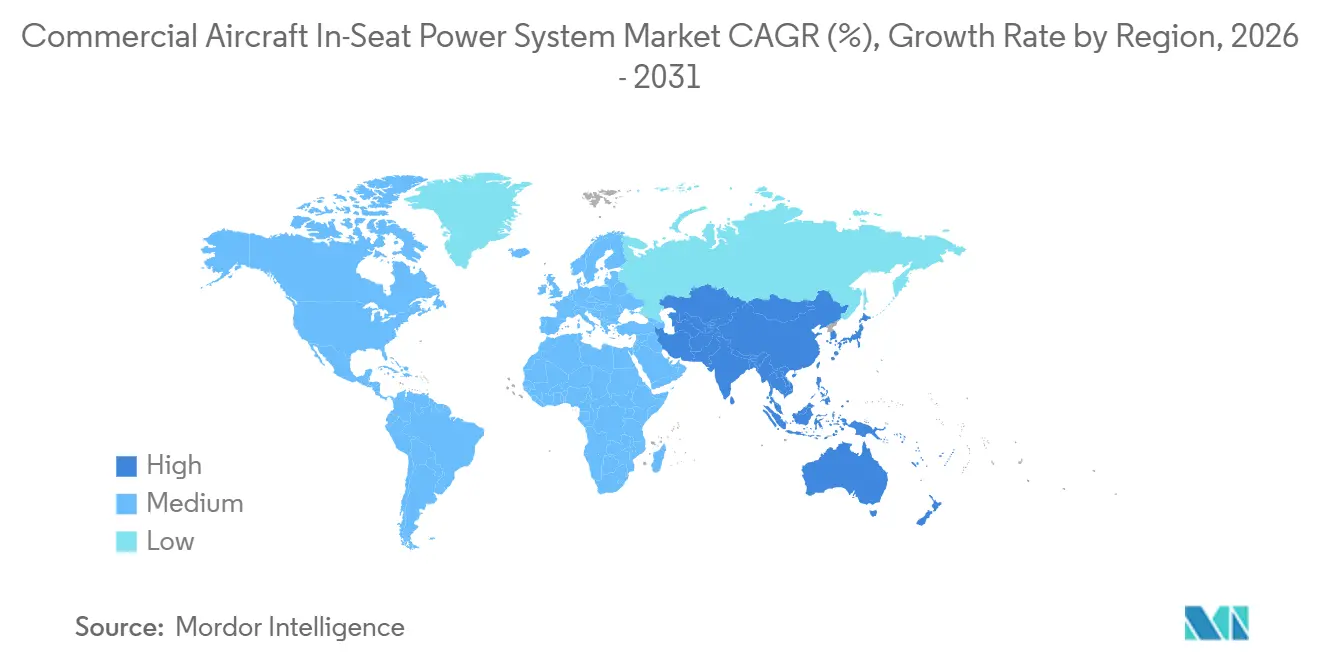
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
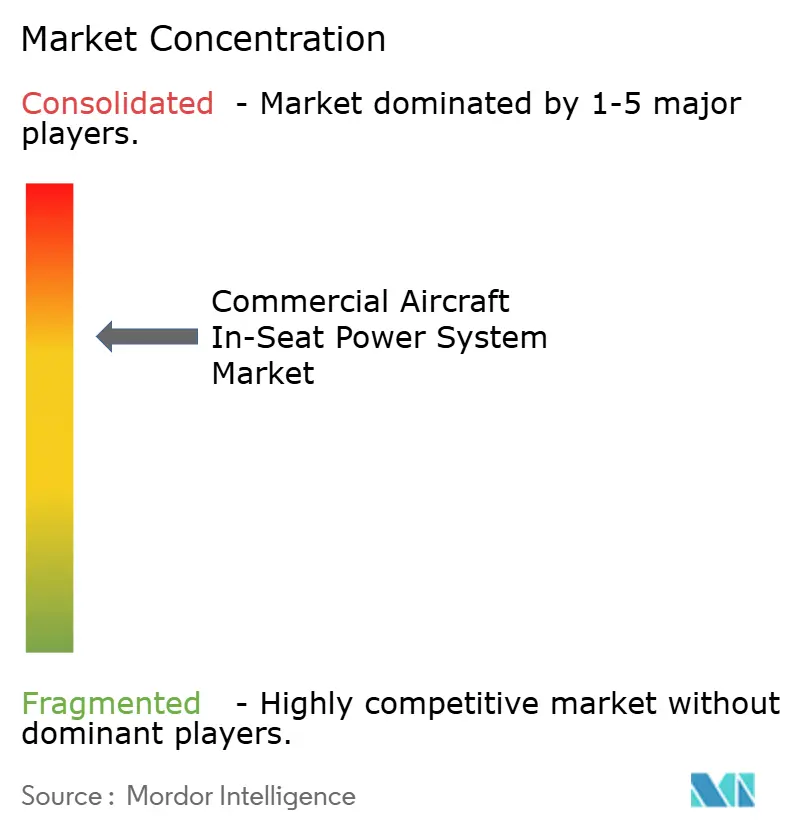
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistema de Energia no Assento para Aeronaves Comerciais pela Mordor Intelligence
O tamanho do mercado de sistema de energia no assento para aeronaves comerciais deverá crescer de USD 164,78 milhões em 2025 para USD 172,73 milhões em 2026, com previsão de atingir USD 219,40 milhões até 2031, a um CAGR de 4,90% no período de 2026 a 2031. O crescimento repousa sobre três mudanças interligadas: os passageiros agora carregam múltiplos dispositivos de alto consumo que exigem fornecimento USB-C de 60 a 100 W, as companhias aéreas tratam a eletricidade no nível do assento como infraestrutura básica em vez de um benefício premium, e os reguladores impulsionam a adoção de padrões USB-C universais para simplificar a conformidade. Os programas de fuselagem estreita dominam as entregas, mas a demanda por retrofit em frotas de fuselagem larga mais antigas está crescendo à medida que as operadoras agrupam novas tomadas de energia com atualizações de IFE e assentos. Conversores de energia para redução de peso e fiação de par único Ethernet atenuam as penalidades de consumo de combustível, enquanto os fabricantes de equipamentos originais correm para integrar arquiteturas de maior tensão que suportem futuros perfis USB-PD de 240 W. A intensidade competitiva é moderada, liderada por Astronics, Panasonic Avionics, Collins Aerospace, Safran e Thales, cada uma apostando em conversores mais leves e eficientes e, em alguns casos, em carregamento sem fio.
Principais Conclusões do Relatório
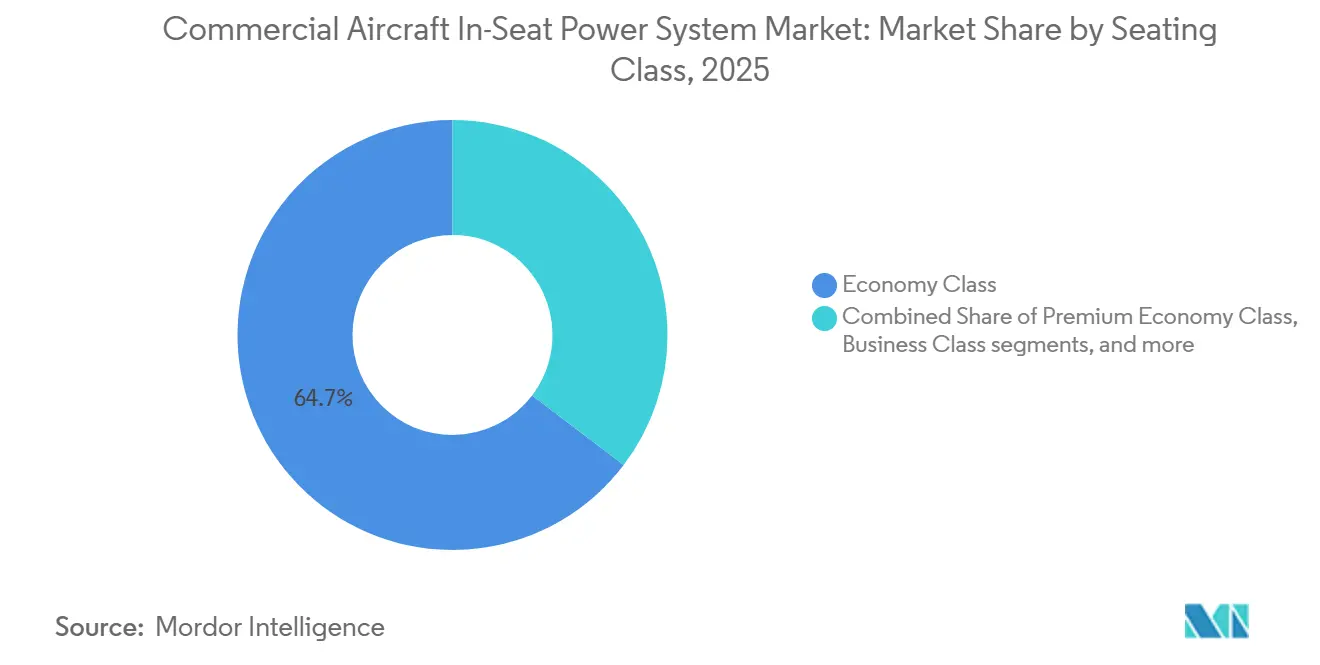
- Por classe de assento, a classe econômica representou 64,66% da participação do mercado de sistema de energia no assento de aeronaves comerciais em 2025, enquanto a classe econômica premium tem previsão de crescer a um CAGR de 5,12% até 2031.
- Por tipo de aeronave, as aeronaves de fuselagem estreita detinham 56,45% da participação do tamanho do mercado de sistema de energia no assento de aeronaves comerciais em 2025, enquanto os jatos regionais têm previsão de crescer a um CAGR de 5,24% até 2031.
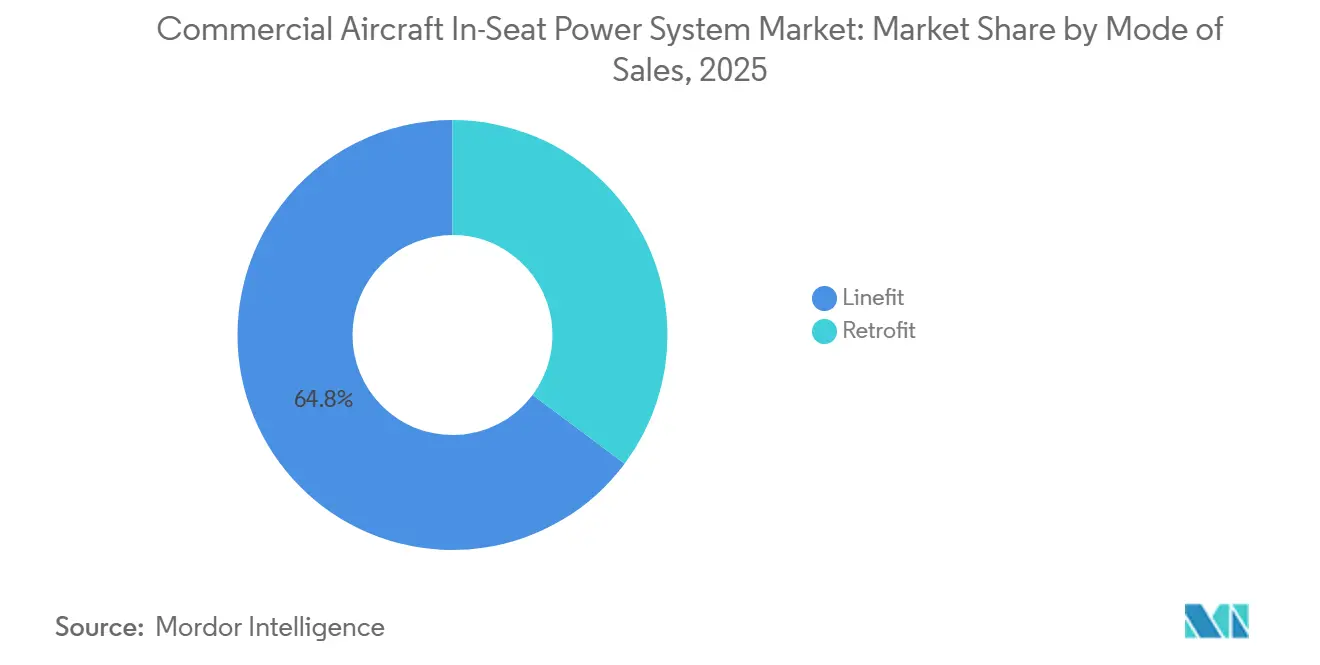
- Por instalação, o linefit representou 64,78% da participação do mercado de sistema de energia no assento de aeronaves comerciais em 2025; o segmento de retrofit tem projeção de crescer a um CAGR de 5,47% até 2031.
- Por geografia, a América do Norte liderou a receita regional com uma participação de 33,85% em 2025, enquanto a região Ásia-Pacífico tem projeção de crescer a um CAGR de 5,32% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda dos passageiros por carregamento de dispositivos eletrônicos pessoais e conectividade a bordo | +1.2% | Global, mais forte na América do Norte, Europa e Oriente Médio | Curto prazo (≤ 2 anos) |
| Os programas de modernização de frota e retrofit estão acelerando as instalações de tomadas de energia no assento | +1.0% | América do Norte, Ásia-Pacífico com expansão para Europa e Oriente Médio | Médio prazo (2 a 4 anos) |
| As tecnologias de conversão de energia leves e de alta eficiência estão reduzindo o peso do sistema e a geração de calor | +0.8% | Global, adoção antecipada na Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Os requisitos emergentes da FAA e da EASA estão impulsionando a adoção de tomadas de fornecimento de energia USB-C | +0.7% | América do Norte, Europa, influência regulatória na Ásia-Pacífico e Oriente Médio | Curto prazo (≤ 2 anos) |
| A transição para arquiteturas de aeronaves de maior tensão está possibilitando maior disponibilidade de energia no nível do assento | +0.6% | Linefit OEM global no A320neo, B737 MAX, A350, B787 | Longo prazo (≥ 4 anos) |
| O crescimento das operações de longa distância e a densidade de cabines premium estão aumentando os requisitos de energia por assento | +0.9% | Oriente Médio, Ásia-Pacífico, hubs de longa distância da América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda dos Passageiros por Carregamento de Dispositivos Eletrônicos Pessoais e Conectividade a Bordo
Os passageiros embarcam com uma média de 2,3 dispositivos, acima de 1,8 em 2020, e esperam tomadas USB-C de carregamento rápido que forneçam pelo menos 60 W. A Emirates respondeu equipando 111 aeronaves com portas USB-C de 67 W em cada assento, além de introduzir carregamento sem fio na Classe Executiva.[1]Emirates, "Emirates Apresenta Nova Classe Econômica Premium," emirates.com A plataforma Astrova da Panasonic, escolhida pela Air Canada para 80 aeronaves, fornece USB-C de 100 W, ressaltando como a eletricidade se tornou um diferencial competitivo. A diretiva de Carregador Comum da UE, que exige USB-C para laptops até 2026, acelera a adoção pelas companhias aéreas para evitar a insatisfação dos passageiros.[2]Comissão Europeia, "Perguntas e Respostas sobre a Diretiva de Carregador Comum," europa.eu
Programas de Modernização de Frota e Retrofit Acelerando as Instalações de Energia no Assento
A reforma de 41 aeronaves A350-900 da Singapore Airlines agrupa tomadas, IFE e assentos para amortizar o tempo de inatividade da cabine. A reforma de USD 216 milhões da Korean Air em 11 aeronaves B777-300ER adiciona 40 assentos de Classe Econômica Premium e USB-C de 60 W por passageiro. A Airbus espera que mais de 390 aeronaves A350 atinjam 8 anos de serviço até 2028, criando um pipeline sustentado de pós-venda para conversões de energia. A Astronics já registra uma carteira de pedidos de 300 aeronaves para retrofits EmPower, evidenciando uma demanda robusta.
Tecnologias de Conversão de Energia Leves e de Alta Eficiência Reduzindo o Peso do Sistema e a Geração de Calor
O EmPower UltraLite G2 da Astronics reduz o peso do conversor em até 40% e apresenta eficiência de 93%, enquanto o mini-chicote Ethernet da TE Connectivity elimina 50 kg de uma aeronave de fuselagem larga e economiza USD 3.185 em consumo anual de combustível. O Pulse de 350 W da Thales equilibra dinamicamente o consumo no nível da fileira, reduzindo a fiação de cobre redundante. As arquiteturas de corrente contínua de 270 V de maior tensão no A350 e no B787 permitem condutores mais finos, aliviando ainda mais as penalidades de combustível.
Requisitos Emergentes da FAA e da EASA Impulsionando a Adoção de Tomadas de Fornecimento de Energia USB-C
A circular 20-158A da FAA e o CM-ES-001 da EASA impõem limites rigorosos de EMI e proteção contra falhas, direcionando efetivamente as companhias aéreas para conversores de nova geração que integram USB-C. A Circular Consultiva 25-27 reforça as regras de separação de fiação, levando os fornecedores a entregar chicotes blindados e mais leves que acomodam USB-PD de 100 W sem exigir recertificações problemáticas. Tais estruturas regulatórias, aliadas à diretiva de Carregador Comum da UE, consolidam o USB-C como o padrão de fato para tomadas de cabine.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Os altos custos de retrofit e o tempo de inatividade associado das aeronaves estão limitando a adoção | -0.9% | Global, mais agudo para operadoras de baixo custo e regionais | Curto prazo (≤ 2 anos) |
| As restrições de peso e espaço estão afetando a eficiência de combustível e a integração na cabine | -0.6% | Global, mais acentuado em frotas de fuselagem estreita e jatos regionais | Médio prazo (2 a 4 anos) |
| Os rigorosos requisitos de interferência eletromagnética e certificação de segurança estão prolongando os prazos de aprovação | -0.5% | América do Norte, Europa com influência na Ásia-Pacífico e Oriente Médio | Médio prazo (2 a 4 anos) |
| A rápida evolução dos padrões de fornecimento de energia USB e carregamento sem fio está atrasando as decisões de investimento das companhias aéreas | -0.4% | Global, concentração em cabines premium na América do Norte, Europa e Oriente Médio | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Retrofit e Tempo de Inatividade Associado das Aeronaves Limitando a Adoção
A Singapore Airlines gasta USD 20 milhões por A350 para reformar as cabines, enquanto os pacotes de B777 da Korean Air se aproximam de USD 19,6 milhões por aeronave, valores que desencorajam operadoras menores de projetos semelhantes.[3]Singapore Airlines, "Melhorias de Cabine de S$ 1,1 Bilhão," singaporeair.com Cada aeronave pode ficar parada por semanas, corroendo a receita. Apesar do crescimento projetado nos gastos com MRO, as melhorias de cabine são frequentemente despriorizadas durante recessões econômicas devido à sua natureza discricionária.[4]Oliver Wyman, "Previsão Global de Frota e MRO 2024-34," oliverwyman.com Isso destaca os desafios financeiros e operacionais associados a tais projetos na indústria da aviação.
Restrições de Peso e Espaço Afetando a Eficiência de Combustível e a Integração na Cabine
Os layouts de fuselagem estreita geralmente apresentam um espaçamento entre assentos de 30 a 32 polegadas, deixando pouco espaço para alojamentos de tomadas e dutos de resfriamento. Os jatos regionais amplificam esse problema com espaçamento de 31 polegadas e fuselagens mais estreitas. Apesar dos módulos 40% mais leves da Astronics e do roteamento dinâmico de 350 W da Thales, as companhias aéreas avaliam cada quilograma em relação aos custos de combustível ao longo da vida útil.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Assento:
A Classe Econômica Premium Impulsiona o Crescimento Mais RápidoA classe econômica premium deverá registrar um CAGR de 5,12%, o mais rápido entre as cabines, à medida que as operadoras monetizam passageiros de nível intermediário dispostos a pagar por 38 a 40 polegadas de espaçamento e energia equivalente à de um laptop. Os retrofits de B777 da Korean Air apresentam portas USB-C de 60 W na nova cabine, espelhando o plano da Cathay Pacific de renovar seus B777-300ER. O segmento econômico mantém uma participação de 64,66% do mercado de sistema de energia no assento para aeronaves comerciais porque domina a contagem de assentos; no entanto, até mesmo a Emirates agora instala USB-C de 67 W em cada assento econômico. As classes executiva e primeira classe continuam sendo as mais exigentes em termos de energia, frequentemente estipulando 100 W por passageiro mais iluminação de comodidades, evidenciado pelas futuras suítes de Primeira Classe A350 da Singapore Airlines.
As companhias aéreas veem a classe econômica premium como uma alavanca de margem que justifica uma especificação de energia mais próxima da classe executiva. A Astrova da Panasonic ajuda a Air Canada a fornecer 100 W aos clientes Premium, suportando alta produtividade em voos transatlânticos. O pad de carregamento sem fio certificado Qi da Astronics, por sua vez, oferece um benefício sem cabos que as companhias aéreas incorporam seletivamente nas fileiras premium.


Por Tipo de Aeronave:
Jatos Regionais Registram o CAGR Mais ElevadoOs jatos regionais estão projetados para um CAGR de 5,24% à medida que as operadoras realizam retrofit nos E-Jets da Embraer e nas famílias CRJ. A inclusão dos A220-300 da Air Canada em seu pedido de 80 aeronaves para a Astrova demonstra que a energia não é mais um luxo de longa distância. A Delta já equipou sua frota de A220 com tomadas AC duplas e USB. As aeronaves de fuselagem estreita respondem por 56,45% do tamanho do mercado de sistema de energia no assento para aeronaves comerciais, principalmente devido às prolíficas linhas A320neo e B737 MAX, ambas agora entregues com opções USB-C linefit.
As aeronaves de fuselagem larga exigem os maiores watts por assento para trechos de 10 horas. O programa de 111 aeronaves da Emirates exemplifica o USB-C de 67 W nas cabines do A380 e do B777. A Airbus prevê que mais de 390 aeronaves A350 atingirão a marca de 8 anos até 2028, desbloqueando retrofits de fuselagem larga que incorporam atualizações de IFE e tomadas de energia.
Por Instalação:
O Retrofit Avança com o Envelhecimento das FrotasAs conversões de retrofit estão no caminho para um CAGR de 5,47%, superando o crescimento do linefit OEM à medida que as companhias aéreas estendem a vida útil das frotas em meio a gargalos de entrega de novas aeronaves. O programa de USD 815 milhões e 41 aeronaves da Singapore Airlines e os retrofits de A330 da Qantas exemplificam operadoras que agrupam trabalhos de energia com reformas de assentos durante revisões pesadas. A carteira de pedidos de 300 aeronaves da Astronics ressalta essa mudança, e a Oliver Wyman prevê que as modificações de cabine reivindicarão uma fatia maior do pool de MRO até 2034.
O linefit ainda detém 64,78% da receita de 2025, impulsionado pelas entregas constantes de A320neo, B737 MAX e A350. O acordo de lançamento da Riyadh Air com a Panasonic integra o Modular Interactive nas primeiras entregas da operadora, enquanto a unidade Qi da Astronics está nos catálogos de opções da Airbus e da Boeing. No entanto, a participação do linefit está lentamente diminuindo à medida que as operadoras reformam em vez de substituir aeronaves limitadas por atrasos na cadeia de suprimentos.
Análise Geográfica
Mercado de Sistemas de Energia no Assento para Aeronaves Comerciais da América do Norte
A América do Norte respondeu por 33,85% do mercado de sistemas de energia no assento para aeronaves comerciais em 2025, uma vez que as diretrizes da FAA e a elevada renda disponível dos passageiros tornaram a energia elétrica uma comodidade básica. A implantação do FlytEDGE pela Delta, combinada com as cabines de dupla tomada do A220, estabelece um padrão regional, e a base de Astronics Corporation em Nova York a posiciona para abastecer programas de retrofit com rapidez. A circular 20-158A da FAA também se tornou o documento de referência global, fomentando o impulso de certificação doméstica que se traduz em rápida adoção pelo mercado.
Mercado de Sistemas de Energia no Assento para Aeronaves Comerciais da Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais elevado, de 5,32%, à medida que Emirates, Singapore Airlines, Korean Air, Cathay Pacific, Qantas e Air India alinham programas de retrofit e de fabricante de equipamento original (OEM). Somente a Emirates reformará 111 aeronaves de fuselagem larga, enquanto a Singapore Airlines investe 815 milhões de USD para modernizar sua frota de A350. Os estímulos regulatórios decorrem das diretrizes da CAAC da China sobre carregamento de dispositivos e da proibição de bancos de energia em Hong Kong, ambos incentivando as companhias aéreas a oferecer tomadas certificadas no assento.
Mercado de Sistemas de Energia no Assento para Aeronaves Comerciais da Europa, Oriente Médio e América do Sul
A Europa permanece fundamental à medida que a EASA harmoniza suas normas de fiaço e de interferência eletromagnética (EMI) com as da FAA, e a diretiva de Carregador Comum impõe de facto a adoção do USB-C. A British Airways já equipou seus A320neo com tomadas de padrão duplo, e a Lufthansa está explorando o USB-C de 100 W para as cabines de seu A350. As companhias aéreas do Oriente Médio se destacam por meio do programa de referência da Emirates, enquanto a América do Sul fica para trás devido a ventos econômicos contrários, mas apresenta sinais de melhora à medida que a LATAM avalia retrofits Power-C para seus B767-300ER.

Panorama regulatório
Os sistemas de fornecimento de energia nos assentos de aeronaves comerciais são regidos por regras de certificação de tipo e de instalação com foco na segurança elétrica, no controle de EMI e na integridade da fiação. Nos Estados Unidos, a política e as orientações da FAA para sistemas de fornecimento de energia nos assentos (incluindo a antiga declaração de política do Federal Register sobre certificação de sistemas de fornecimento de energia nos assentos e os processos da FAA para artigos de Ordem Técnica Padrão (TSO), apoiados pela FAA Order 8100.18) definem os caminhos de aprovação, enquanto as expectativas de instalação e avaliação de segurança acompanham as práticas de aeronavegabilidade em nível de aeronave para sistemas elétricos e EWIS.
Globalmente, os fornecedores costumam qualificar os equipamentos segundo os procedimentos de teste ambiental e de EMI da RTCA/DO-160 e demonstrar conformidade com os requisitos elétricos e de EWIS para grandes aeronaves sob a EASA CS-25 (incluindo disposições de avaliação de segurança como a CS-25.1309 e requisitos focados em EWIS). Essa pilha de conformidade se reflete em escolhas de projeto como proteção integrada contra falhas, esquemas robustos de desconexão e proteção de circuitos, e abordagens de fiação blindada que podem reduzir o atrito de recertificação quando as companhias aéreas atualizam de tomadas USB-A legadas e de menor potência para arquiteturas de fornecimento de energia USB-C.
Análise da cadeia de valor
A cadeia de valor começa com insumos de normas e certificação (qualificação RTCA/DO-160 e conformidade de aeronavegabilidade FAA/EASA), passando depois para fornecedores de componentes como conectores, chicotes elétricos, eletrônica de conversão de energia e materiais térmicos. Os fornecedores de nível intermediário usam esses insumos para projetar tomadas de energia certificadas para assentos, conversores e módulos de gerenciamento de carga.
A integração ocorre tanto como conteúdo linefit por meio dos caminhos do fabricante da aeronave (OEM) e do catálogo de cabine, quanto como kits de retrofit via fabricantes de assentos, integradores de IFE e eventos de manutenção pesada de companhias aéreas/MRO que agrupam assentos, IFE e energia para limitar o tempo de inatividade. A jusante, companhias aéreas e locadoras definem especificações em torno da potência USB-C, peso e facilidade de manutenção, enquanto integradores de cabine cuidam da documentação de certificação, instruções de instalação e suporte de peças de reposição. A diferenciação competitiva depende cada vez mais de chicotes de fiação mais leves e conversores de maior eficiência para mitigar penalidades de consumo de combustível, além de gerenciamento integrado de energia capaz de alocar a capacidade elétrica disponível entre fileiras e zonas de cabine, em vez de depender de hardware isolado por assento.
Cenário Competitivo
Astronics Corporation, Panasonic Avionics Corporation, KID-Systeme GmbH, Mid-Continent Instrument Co., Inc. e Burrana Pty Ltd. dominam a cadeia de suprimentos, capturando a maioria dos grandes contratos OEM e de retrofit. A Astronics enviou 650 kits EmPower, destacando conversores G2 40% mais leves e eficiência de 93%. A Astrova da Panasonic garantiu o contrato de 80 aeronaves da Air Canada, integrando USB-C de 100 W e IFE OLED 4K. O Pulse da Thales, vencedor do Prêmio Crystal Cabin de 2022, roteia dinamicamente 350 W entre as fileiras e sustenta a atualização FlytEDGE da Delta.
O artigo de 2024 da Collins Aerospace sobre energia indutiva no assento sinaliza uma aposta de longo prazo no carregamento sem fio, enquanto a Safran fornece os pads de carregamento sem fio da Classe Executiva no retrofit de 111 aeronaves da Emirates. Empresas menores visam nichos: a Mid-Continent Instrument oferece USB-C de 60 W para a cabine de pilotagem, e a True Blue Power se concentra no carregamento de EFB para pilotos.
As oportunidades de espaço em branco se concentram em jatos regionais e operadoras de menor orçamento que ainda não adotaram o USB-C. Fornecedores que oferecem kits plug-and-play com intrusão mínima de fiação provavelmente se beneficiarão à medida que as frotas da Embraer e da Bombardier amadurecem. A pressão competitiva, portanto, se concentra em conversores mais leves e de maior eficiência e chicotes de fiação modulares que podem ser facilmente instalados durante revisões pesadas programadas sem tempo de inatividade prolongado.
Líderes do Setor de Sistema de Energia no Assento para Aeronaves Comerciais
Astronics Corporation
KID-Systeme GmbH
Panasonic Avionics Corporation
Mid-Continent Instrument Co., Inc.
Burrana Pty Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Energia no Assento para Aeronaves Comerciais
- Astronics Corporation
- Burrana Pty Ltd.
- KID-Systeme GmbH
- Imagik Corp.
- IFPL Group Limited
- Inflight Canada Inc.
- Mid-Continent Instrument Co., Inc.
- AstrodyneTDI (TRANSISTOR DEVICES INCORPORATED)
- Thales Group
- Panasonic Avionics Corporation (Panasonic Holdings Corporation)
- RTX Corporation
- Diehl Aviation

Oportunidades de mercado e perspectivas futuras
Uma das áreas de oportunidade mais acionáveis é a mudança de classificações de energia fixas por assento para um gerenciamento de energia inteligente em toda a cabine, que aumenta a disponibilidade utilizável sem sobredimensionar a capacidade elétrica da aeronave. Em abril de 2026, a IFPL Group apresentou a Transform (arquitetura de energia sem fio para assentos com gerenciamento de carga em tempo real), e a Burrana anunciou sua plataforma RISE Power, com gerenciamento dinâmico de energia em toda a cabine, ambas voltadas para os pontos de dor das companhias aéreas relacionados ao uso desigual e às restrições de "por ordem de chegada" em layouts legados.
Um segundo espaço em branco está centrado no fornecimento de energia USB-C de maior potência, integrado à eletrônica na extremidade do assento e a interfaces padronizadas que podem apoiar uma adoção linefit mais rápida e retrofits mais repetíveis. A Thales revelou o FlytEDGE Aura em abril de 2026, com carregamento rápido de até 120 W via duas portas USB-C duplas, o que reforça a direção rumo a carregamento de nível de laptop em mais zonas de cabine. Isso está alinhado com a ARINC 628 (interfaces de assento, incluindo atualizações que suportam implementações modernas de USB) e com o cronograma do Carregador Comum da UE (expectativas de USB-C até 2026 para dispositivos de consumo), enquanto as inovações em conversores leves e chicotes permanecem centrais para a economia do retrofit, onde o tempo de inatividade e a massa adicional são os fatores limitantes.
Recent Industry Developments in Mercado de Sistemas de Energia no Assento para Aeronaves Comerciais
- Abril de 2026: a Astronics lançou a tomada de energia para assentos EmPower 1327-27 Dual USB-Type-C, fornecendo até 60 W de potência combinada para dispositivos dos passageiros. O lançamento apoia os caminhos de atualização das companhias aéreas a partir de tomadas USB-A legadas e de menor potência, ao mesmo tempo em que se adapta a casos comuns de integração em assentos e retrofit. Também intensifica a pressão competitiva em torno de peso, desempenho térmico e implementações de USB-C prontas para certificação.
- Abril de 2026: a Astronics apresentou um módulo de carregamento sem fio EmPower Qi2 projetado para fornecer até 25 W de saída para cabines de aeronaves. O carregamento sem fio adiciona um diferencial de cabine premium e reduz a dependência de cabos, mantendo o carregamento integrado no nível do assento. O módulo expande o mix de produtos rumo a cabines híbridas que combinam fornecimento de energia USB-C com carregamento indutivo.
- Janeiro de 2024: a KID-Systeme anunciou que seu GeniusPOWER Core foi listado no Catálogo BFE da Airbus como um possível produto futuro para aeronaves da família A320, incluindo capacidade USB-C de 60 W. A inclusão em um catálogo de OEM melhora a visibilidade linefit e encurta o caminho da avaliação até a especificação em toda a frota. Também indica que o USB-C de maior potência está sendo tratado como conteúdo de cabine padronizável em programas de corredor único de alto volume.


Mercado de Sistemas de Energia no Assento para Aeronaves Comerciais Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada pelos sistemas de energia nos assentos instalados em aeronaves comerciais, nos quais a energia é fornecida ao passageiro no assento por meio de tomadas ou portas. O valor é acompanhado tanto na atividade linefit quanto na de retrofit.
Exclusões de escopo: instalações em aeronaves militares e soluções de energia para passageiros que não sejam nos assentos (como energia exclusiva de galley ou equipamentos de energia da cabine de comando) não são contabilizadas neste dimensionamento.
Visão geral da segmentação
- Por Classe de Assento
- Classe Econômica
- Classe Econômica Premium
- Classe Executiva
- Primeira Classe
- Por Tipo de Aeronave
- Aeronaves de Fuselagem Estreita
- Aeronaves de Fuselagem Larga
- Jatos Regionais
- Por Tipo de Instalação
- Linefit
- Retrofit
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- França
- Alemanha
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção do contexto de demanda e da base de entregas de aeronaves que impulsiona novas instalações. Utilizamos conjuntos de dados públicos da aviação e referências regulatórias, como estatísticas de tráfego da ICAO, publicações da FAA, orientações da EASA e resumos de mercado e operacionais da IATA, para entender o crescimento da frota, a utilização e os ciclos de atualização de cabine.
Para converter esse contexto em insumos utilizáveis para o modelo, também analisamos relatórios anuais de fabricantes (OEM) e companhias aéreas, apresentações a investidores e imprensa aeroespacial confiável em busca de sinais sobre programas de retrofit e o momento das renovações de cabine. Bases de dados de patentes são usadas para acompanhar a direção dos formatos de carregamento e dos recursos de segurança, e uma base de dados de embarques de importação-exportação é consultada seletivamente para verificar a consistência dos padrões de fluxo de componentes onde a rotulagem é clara. Essas fontes documentais são ilustrativas, e não exaustivas, e muitas outras referências públicas foram utilizadas durante a coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
Conversas primárias são usadas para confirmar qual parcela das aeronaves entregues normalmente é fornecida com energia no assento como padrão, e com que frequência aeronaves mais antigas são atualizadas durante retrofits de cabine. Os dados das entrevistas também esclarecem a evolução de preços, o conteúdo típico de shipset e as diferenças regionais, com base em discussões com partes interessadas de companhias aéreas e MRO, especialistas em integração de cabine e especialistas do lado da oferta em APAC, EMEA e Américas.
Distribuição dos participantes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível principal: 35% | CXOs: 15% | APAC: 46% |
| Nível médio: 46% | Líderes funcionais/de unidade: 27% | EMEA: 31% |
| Participantes menores: 19% | Gerentes: 58% | Américas: 23% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual as entregas de aeronaves, o tamanho da frota ativa e os ciclos de modificação de cabine são convertidos em um pool de instalação realista por região e categoria de aeronave. Esse pool é então convertido em valor usando faixas de preço observadas. Os resultados são corroborados com aproximações bottom-up seletivas, incluindo verificações de valor de shipset amostradas e feedback de canal sobre o mix típico de tomadas, o que ajuda a ajustar os totais quando a primeira estimativa parece excessivamente otimista.
Os principais insumos usados no modelo incluem as entregas de aeronaves comerciais e a direção da carteira de pedidos, a penetração de retrofit por idade da aeronave e frequência de renovação de cabine, a média de assentos por aeronave por categoria, a parcela de assentos equipados com tomadas USB versus AC, e a evolução típica do ASP do sistema por tipo de carregamento e necessidades de certificação. Quando falta uma verificação bottom-up para uma região ou classe de aeronave menor, a lacuna é tratada aplicando premissas validadas de penetração e preço do perfil de frota comparável mais próximo, seguida de uma segunda revisão.
Para a previsão, é usada análise de cenários, permitindo que o modelo reflita diferentes ciclos de gastos das companhias aéreas. As premissas são ancoradas por meio de consenso de entrevistas sobre utilização da frota, restrições de fornecimento e cronograma de retrofit. A previsão é mantida rastreável, de modo que cada ano possa ser explicado por mudanças em entregas, número de retrofits, carga de assentos e preços, em vez de uma única taxa de crescimento.
Validação de dados e ciclo de atualização
A validação é feita comparando os resultados com sinais independentes da aviação, como tendências de entrega, direção da utilização da frota e comentários sobre investimento em cabine das companhias aéreas, o que ajuda a identificar resultados que se desviam da atividade real do mercado. Quando uma região apresenta uma variação acentuada, os fatores condutores são reverificados, e chamadas de acompanhamento são acionadas para confirmar se a penetração, o preço ou o cronograma de retrofit causaram a mudança.
Antes da aprovação final, o modelo passa por revisões de analistas em múltiplas etapas, nas quais as premissas são questionadas e recalculadas com insumos alternativos para testar a estabilidade. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes. Uma última revisão é feita imediatamente antes da entrega, para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de sistemas de energia para assentos em aeronaves comerciais da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para sistemas de energia nos assentos frequentemente diferem porque cada publicador conta o pool de demanda à sua própria maneira e, em seguida, aplica lógicas de preço e cronogramas de atualização diferentes. A diferença geralmente vem do que é contado como um shipset dentro do escopo, de como a atividade de retrofit é tratada e de qual ano é usado como ancoragem quando a moeda e a inflação estão em movimento.
A principal diferença vem de saber se as estimativas incluem conteúdo elétrico de cabine adjacente além da unidade de energia no nível do assento, e do quão agressivamente se assume a penetração de retrofit em frotas mais antigas, especialmente em cabines de corredor único. Ao separar os volumes de linefit e retrofit e depois validar as taxas de provisionamento de assentos em relação aos programas de cabine das companhias aéreas, a Mordor Intelligence trata o mercado como shipsets de energia de assento vinculados a eventos reais de instalação, em vez de um proxy mais amplo de eletrônica de cabine.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 164,78 milhões de USD (2025) | |
| Publicador Global de Listagens A | 152,55 milhões de USD (2025) | Utiliza um enquadramento de produto mais restrito, focado em portas USB e AC, e aplica uma adoção de retrofit mais conservadora no período, o que comprime o valor de 2025. |
| Publicador do Setor B | 192,10 milhões de USD (2024) | Parte de uma base de 2024 maior e parece incluir um conjunto tecnológico mais amplo (incluindo carregamento sem fio) com premissas mais amplas de atualização de cabine, o que eleva o valor do ano corrente. |
Entre os três valores, a diferença é explicada principalmente pelo que é contabilizado dentro do shipset, por como o cronograma de retrofit é modelado e por qual ano-base ancora o nível de preços. Nossa abordagem permanece equilibrada ao vincular a demanda às entregas de aeronaves e a eventos de retrofit verificados, aplicando então premissas transparentes de carga de assentos e preços que podem ser reverificadas ano a ano.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de sistema de energia no assento para aeronaves comerciais em 2031?
O tamanho do mercado de sistema de energia no assento para aeronaves comerciais está previsto para atingir USD 219,40 milhões até 2031.
Qual classe de cabine deverá crescer mais rapidamente nas instalações de tomadas de energia?
A classe econômica premium está posicionada para a expansão mais rápida com um CAGR de 5,12% até 2031.
Por que as companhias aéreas estão preferindo o USB-C em detrimento das tomadas USB-A legadas?
O USB-C suporta maior fornecimento de energia de até 100 W e está em conformidade com os mandatos emergentes da FAA, da EASA e da UE.
Qual região verá a maior taxa de crescimento para sistemas de energia no nível do assento?
A Ásia-Pacífico liderará com um CAGR projetado de 5,32% entre 2026 e 2031.
Como os custos de retrofit estão impactando a adoção entre operadoras menores?
As reformas de cabine de aeronaves de fuselagem larga podem ultrapassar USD 20 milhões por aeronave, levando companhias aéreas com restrições orçamentárias a adiar ou limitar as instalações.
Qual avanço tecnológico poderia perturbar a energia com fio no assento no futuro?
O carregamento indutivo sem fio, em fase de pesquisa e desenvolvimento na Collins Aerospace, pode eventualmente eliminar a necessidade de fiação no assento.
Página atualizada pela última vez em:



