
Tamanho e Participação do Mercado de Sistemas Elétricos de Aeronaves
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 26.09 Bilhões de dólares |
| Tamanho do Mercado (2031) | 37.07 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.28 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sistemas Elétricos de Aeronaves por Mordor Intelligence
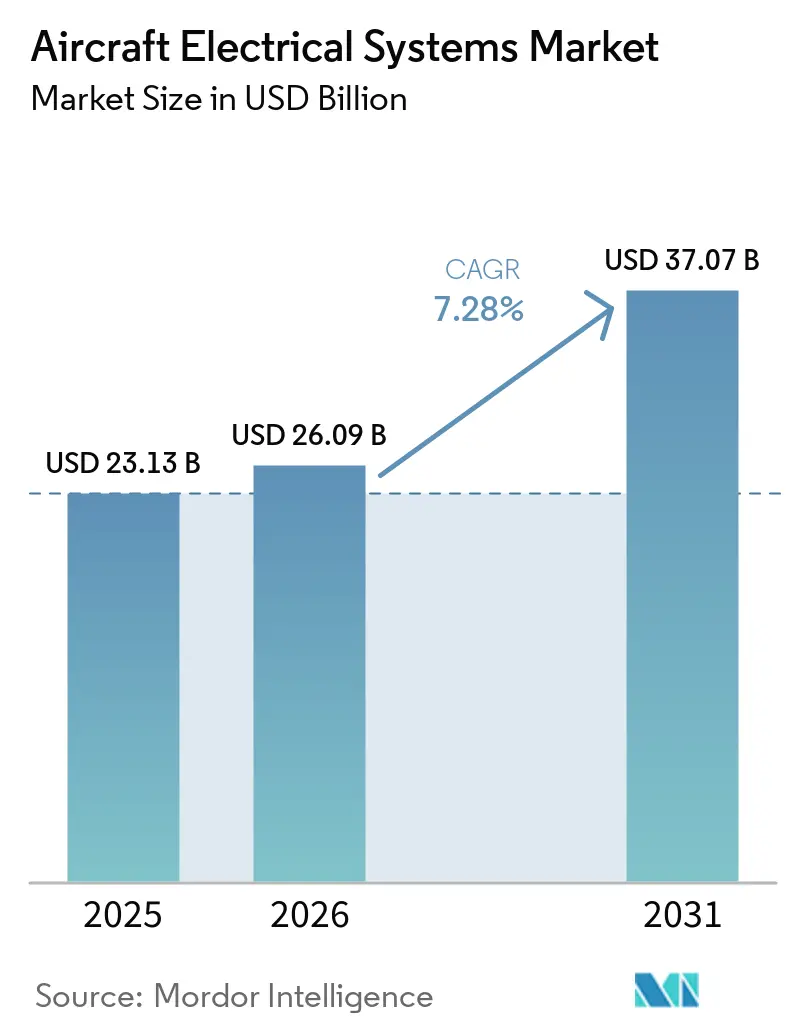
O tamanho do mercado de sistemas elétricos de aeronaves deve crescer de USD 23,13 bilhões em 2025 para USD 26,09 bilhões em 2026 e está previsto para atingir USD 37,07 bilhões até 2031, a um CAGR de 7,28% no período de 2026-2031. Esse crescimento decorre das preferências de companhias aéreas e fabricantes de equipamentos originais (OEM) por projetos de Aeronaves Mais Elétricas (MEA), que substituem subsistemas pneumáticos e hidráulicos por equivalentes acionados eletricamente, reduzindo assim o consumo de combustível e as demandas de manutenção. As robustas carteiras de pedidos comerciais da Airbus SE, da The Boeing Company e da COMAC, acompanhadas pelo aumento dos retrofits de fuselagem larga para maiores orçamentos de energia de cabine, garantem demanda constante em hardware de geração, distribuição, conversão e armazenamento de energia. A adoção contínua de distribuição de corrente contínua acima de 270 volts reduz o peso do cobre em até 40%, ao mesmo tempo que incentiva os fornecedores a migrar para semicondutores de carbeto de silício (SiC), classificados para temperaturas de junção superiores a 200 °C. Demonstradores de propulsão híbrido-elétrica validam geradores de partida de alta potência, e a rápida prototipagem de eVTOL acelera a atividade de certificação para baterias, conversores e software de distribuição de energia de próxima geração. Em conjunto, essas tendências garantem que o mercado de sistemas elétricos de aeronaves mantenha uma combinação equilibrada de oportunidades de instalação original pelo OEM e retrofit no mercado de reposição até o início da década de 2030.
Principais Conclusões do Relatório
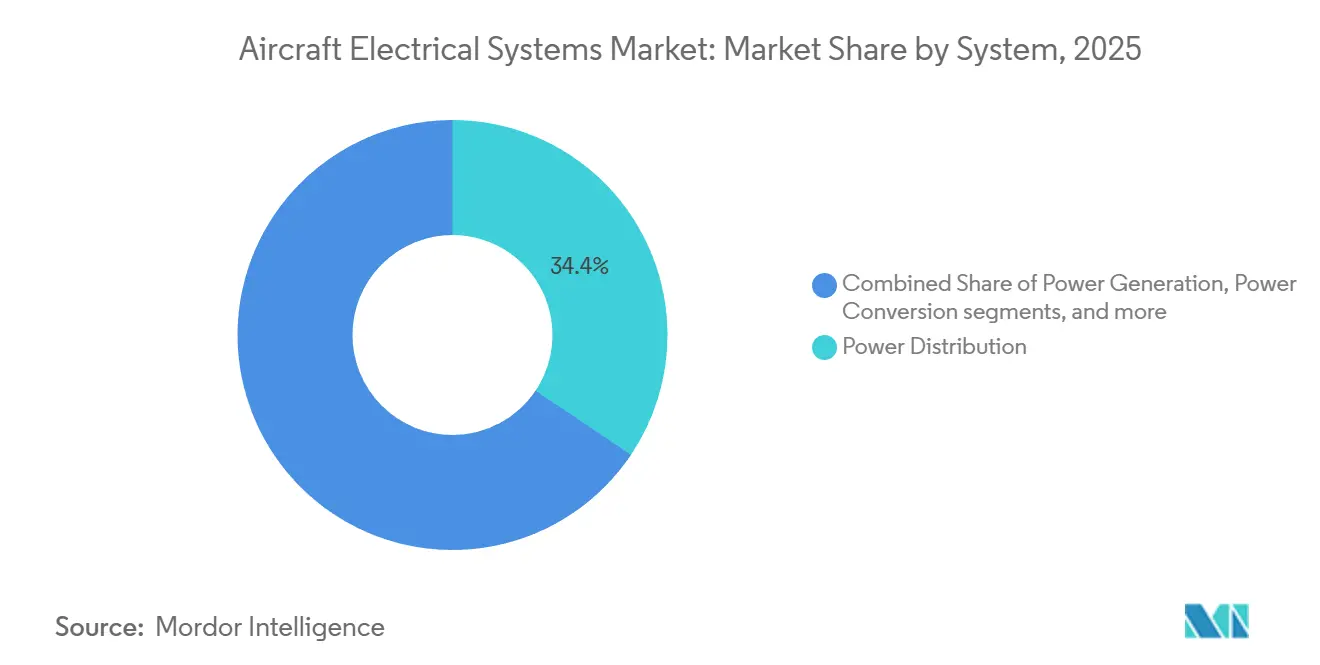
- Por sistema, a distribuição de energia liderou com uma participação de receita de 34,41% em 2025, enquanto o armazenamento de energia está previsto para registrar um CAGR de 9,44% até 2031.
- Por componente, geradores e geradores de partida detinham uma participação de 23,22% em 2025, enquanto os pacotes de baterias e sistemas de gestão de baterias devem expandir-se a um CAGR de 8,24% até 2031.
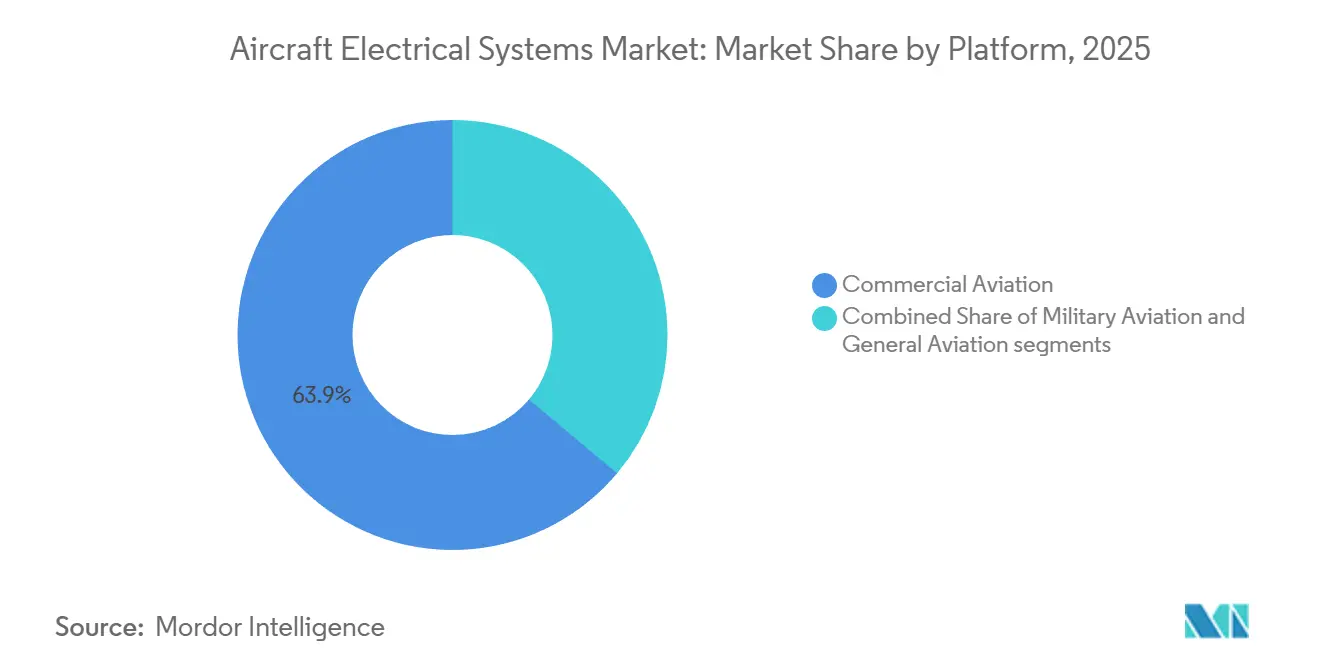
- Por plataforma, a aviação comercial representou uma participação de 63,87% em 2025, e a aviação geral deve crescer a um CAGR de 9,12% até 2031.
- Por aplicação, a gestão de geração de energia capturou uma participação de 29,12% em 2025, enquanto a eletrificação de sistemas de cabine deve aumentar a um CAGR de 8,56% até 2031.
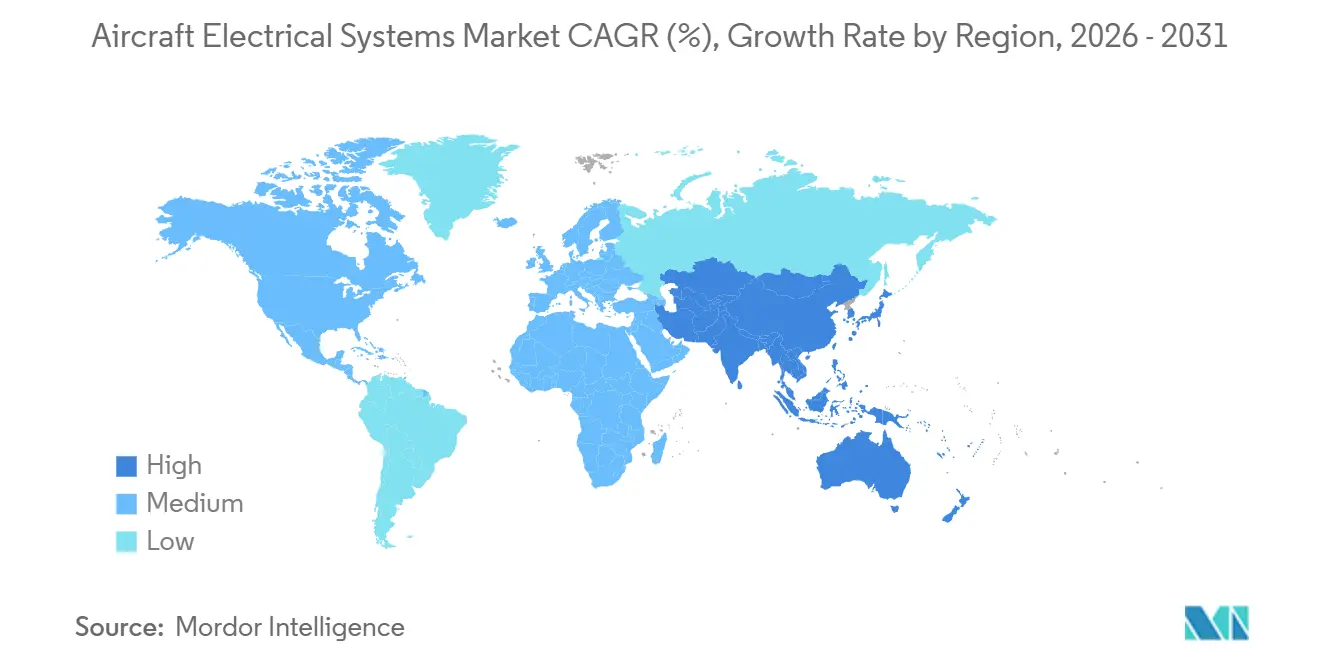
- Por geografia, a América do Norte detinha uma participação de 42,22% em 2025, e a região Ásia-Pacífico está projetada para registrar o CAGR mais rápido de 8,01% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção crescente de arquiteturas de Aeronaves Mais Elétricas (MEA) para reduzir a complexidade mecânica e melhorar a eficiência | +2.1% | Global, concentrado na América do Norte e Europa | Médio prazo (2–4 anos) |
| Aumento dos volumes de produção de aeronaves e carteiras de pedidos sustentadas impulsionando a demanda por sistemas elétricos avançados | +1.8% | Global, liderado pela Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Implementação de sistemas de distribuição de corrente contínua de alta tensão (HVDC) para suportar arquiteturas de energia de próxima geração | +1.5% | América do Norte e Europa, adoção antecipada na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Necessidade crescente de sistemas elétricos leves e compactos adaptados a plataformas aéreas não tripuladas | +0.9% | América do Norte e Oriente Médio, expandindo para a Ásia-Pacífico | Médio prazo (2–4 anos) |
| Eletrônica de potência de carbeto de silício (SiC) permite limites de temperatura mais elevados | +0.7% | Global, liderado pela América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Atualizações impulsionadas por retrofit focadas na eletrificação de cabine, incluindo energia nos assentos e modernização de galley | +0.6% | Global, concentrado em mercados de aviação maduros | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente da Arquitetura MEA
As companhias aéreas favorecem os layouts MEA porque a eliminação do ar sangrado do motor para pressurização e proteção contra gelo reduz o consumo de combustível em 3-5% em rotas de fuselagem larga ao longo de cada ciclo de vida de vinte anos da célula. O B787 e o A350 abriram o caminho, e o próximo passo visa atuadores eletromecânicos de controle de voo primário que eliminam completamente a hidráulica centralizada. O programa HECATE da Collins Aerospace validou um sistema híbrido-elétrico de 500 quilowatts em 2024, provando que motores elétricos distribuídos podem auxiliar turbofans durante a subida e regenerar energia durante a descida.[1]Collins Aerospace, "HECATE Hybrid-Electric Propulsion," collinsaerospace.com Tais arquiteturas requerem geradores de partida superiores a 250 kVA e controladores de energia de estado sólido utilizando MOSFETs de SiC que podem operar a temperaturas superiores a 200 °C. Embora os retrofits MEA aumentem os custos de capital em 15-20% em relação às atualizações convencionais, eles proporcionam economias líquidas no ciclo de vida ao mitigar o risco de contaminação por fluido hidráulico. A conformidade com a SAE AS50881 sobre isolamento e raios de curvatura garante que os chicotes de alta tensão permaneçam compatíveis com estruturas legadas.
Aumento do Volume de Produção de Aeronaves e Carteira de Pedidos de Produção de Aeronaves Existente
A Airbus encerrou 2024 com 8.658 aeronaves em carteira, equivalente a aproximadamente onze anos de produção, garantindo demanda recorrente por geradores, unidades de distribuição de energia e 180 quilômetros de fiação por célula de fuselagem estreita. A Boeing planeja aumentar a produção do B737 MAX para 38 jatos por mês em 2024 e visa atingir 42 até meados de 2026, com cada aeronave exigindo 15-20 módulos de distribuição de energia. A COMAC pretende entregar 150 C919s por ano até 2028, adicionando à demanda de sistemas elétricos da Ásia-Pacífico em uma base de fornecimento global já apertada. A linha Tata-Airbus C295 da Índia em Vadodara apresenta capacidades de geração de energia de grau militar que atendem às especificações MIL-STD-704F. Embora os gargalos de embalagem de semicondutores aumentem os prazos de entrega, os OEMs agora utilizam dupla fonte para carcaças de geradores e dispositivos SiC para evitar atrasos na montagem final.
Implementação de Sistemas de Distribuição HVDC
A migração de barramentos de CA de 115 volts para CC de 270 volts ou superior reduz a massa de cobre em até 40% porque a menor corrente minimiza a área da seção transversal. O F-35 da Lockheed Martin já emprega um barramento de CC de 270 volts primário alimentando aviônicos e protótipos de energia dirigida sem queda de tensão. Testes da Airbus e da Rolls-Royce usando cabos de CC supercondutores resfriados por hidrogênio líquido alcançaram uma densidade de potência superior a 20 kW/kg, embora persistam obstáculos relacionados à certificação criogênica. Disjuntores de estado sólido de SiC podem eliminar falhas em 10 µs, mas custam três vezes mais do que os contatores legados. O RTCA DO-160G exige que os equipamentos HVDC tolerem transitórios de raios de 600 A, adicionando peso para redes de filtragem. Os retrofits em células legadas exigem recertificação de interferência eletromagnética sob a FAA AC 20-158, estendendo os programas em até um ano.
Necessidade Crescente de Sistemas Elétricos Leves e Compactos para Plataformas Aéreas Não Tripuladas
O MQ-9B da General Atomics integra atuadores elétricos para controle de voo e cardans de sensores, eliminando bombas hidráulicas e reduzindo o peso vazio em até 50 kg. O RQ-4 Global Hawk da Northrop Grumman usa um radar de alta resolução alimentado por um barramento de CC de 270 volts que fornece 15 kW, dependendo de geradores com capacidade superior a 5 kW/kg. UAVs elétricos a bateria em projetos da NASA atingem 220 Wh/kg de energia celular, mas a contenção de fuga térmica da AC 20-184 reduz a densidade no nível do pacote para aproximadamente 220 Wh/kg. As regras de drones de carga da Parte 135 exigem canais de energia redundantes e lógica de descarte de carga, aumentando a complexidade elétrica em 25-30% em comparação com aeronaves tripuladas. Os conectores Micro-D reduzem a massa do chicote em 15-20%, mas aumentam o risco de resistência de contato, que os engenheiros abordam usando revestimento de ouro. A iniciativa MOSA do Departamento de Defesa (DoD) favorece interfaces elétricas padronizadas; no entanto, os UAVs legados carecem de largura de banda de barramento suficiente para atualizações verdadeiras de plug-and-play.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desafios no gerenciamento de calor e complexidade de fiação à medida que os níveis de tensão do sistema aumentam | -1.2% | Global, agudo em plataformas militares de alta potência e fuselagem larga | Curto prazo (≤ 2 anos) |
| Altos custos de certificação associados a tecnologias avançadas de baterias aeroespaciais | -0.8% | América do Norte e Europa, influência regulatória se espalhando para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Disponibilidade limitada de semicondutores qualificados que atendam aos padrões de desempenho e confiabilidade de grau aeroespacial | -0.7% | Global, com concentração da cadeia de suprimentos na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Atrasos nas aprovações regulatórias para unidades de distribuição de energia orientadas por software devido a preocupações com segurança cibernética | -0.5% | Principalmente América do Norte e Europa, expandindo globalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Desafios no gerenciamento de calor e complexidade de fiação à medida que os níveis de tensão do sistema aumentam
Barramentos HVDC acima de 270 volts criam pontos de calor localizados onde os dispositivos SiC dissipam 2-3 W por ampere, exigindo dissipadores de calor robustos que adicionam até 12 kg por quilowatt de energia gerenciada. Os circuitos de resfriamento líquido melhoram o desempenho térmico, mas introduzem riscos de vazamento e duplicam as bombas para manter a tolerância a falha única de acordo com as regras da FAA Parte 25.[2]Federal Aviation Administration, "AC 20-184 Lithium Battery Installation Guidance," faa.gov O isolamento de polietileno reticulado mais espesso para fiação HVDC aumenta o diâmetro do feixe em 20-25%, complicando o roteamento através de longarinas que foram inicialmente dimensionadas para cabeamento de 115 volts. O ruído de comutação de alta frequência exige o uso de pares trançados blindados e filtros de ferrite, resultando em 3-5 kg adicionais por compartimento elétrico.[3]RTCA, "DO-160G Environmental Conditions," rtca.org As almofadas de interface aprimoradas com grafeno melhoram a transferência de calor, mas se degradam sob vibração e devem ser substituídas a cada 5.000 horas de voo, aumentando assim o custo do ciclo de vida. Os interruptores de falha de arco, conforme especificado na SAE AS5692, evitam incêndios na fiação; no entanto, as falsas interrupções ainda perturbam a confiabilidade de despacho a taxas inaceitáveis para operadoras de alta utilização.
Altos custos de certificação associados a tecnologias avançadas de baterias aeroespaciais
A FAA AC 20-184 exige que os projetos de íons de lítio (Li-íon) demonstrem contenção de fuga térmica a 300 °C, resultando em campanhas de teste de USD 2-4 milhões por modelo de bateria. A CS-ETSO da EASA adiciona testes de vibração e pulso de colisão de 40 G, exigindo carcaças reforçadas que reduzem a densidade de energia gravimétrica em até 20%. Cada ajuste de química reinicia a qualificação e pode atrasar a entrada no programa em 18 meses, corroendo a vantagem de pioneirismo no mercado de sistemas elétricos de aeronaves. O desenvolvimento de software DO-178C Nível A para sistemas de gestão de baterias adiciona USD 0,5-0,8 milhão por módulo. Os mandatos de reciclabilidade da Diretiva de Baterias da UE acrescentam USD 50-100 por kWh, comprimindo as margens em plataformas regionais sensíveis ao preço. Em conjunto, esses obstáculos retardam a adoção generalizada de baterias, apesar de seus claros benefícios operacionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Sistema:
O Armazenamento de Energia Impulsiona a Transição para a EletrificaçãoEspera-se que os sistemas de armazenamento de energia cresçam a um CAGR de 9,44% até 2031, o ritmo mais rápido entre as categorias de sistemas no mercado de sistemas elétricos de aeronaves. A aceleração é impulsionada por entrantes de eVTOL, como o táxi aéreo da Joby e o jato elétrico da Lilium, ambos em transição do protótipo para a produção com grandes pacotes de íons de lítio que cumprem as regras de contenção da AC 20-184. A distribuição de energia manteve uma participação de 34,41% em 2025, refletindo uma base instalada de barramentos tolerantes a falhas em frotas de aeronaves de fuselagem estreita e larga. O crescimento se modera à medida que as oportunidades de retrofit em aeronaves legadas diminuem, mas o tamanho do mercado de sistemas elétricos de aeronaves associado à distribuição de energia permanece significativo para peças de reposição e atualizações.
Os módulos de geração de energia, incluindo geradores de frequência constante e frequência variável, continuam a atender às cargas de base, mas estão sendo substituídos por arquiteturas híbridas que utilizam pacotes de baterias e motores elétricos de aeronaves durante o táxi. As unidades de conversão de energia permitem a tradução de tensão entre os barramentos primários de HVDC e os trilhos secundários de aviônica de 28 volts, com conversores qualificados para o setor aeroespacial atingindo agora 95% de eficiência a uma densidade de potência de 1 kW/pol³.[4]Vicor, "Conversores CC-CC de Alta Densidade," vicorpower.com Conversores bidirecionais que recuperam energia durante a descida apoiam conceitos de propulsão distribuída sendo testados no X-57 da NASA e no E-Fan X da Airbus. À medida que os marcos de certificação sob a SAE ARP4754B amadurecem, os segmentos de armazenamento de energia e conversão de energia parecem estar preparados para ganhos sustentados de participação no mercado de sistemas elétricos de aeronaves.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Componente:
Os Sistemas de Gestão de Baterias Lideram a InovaçãoOs pacotes de baterias e os sistemas de gerenciamento de baterias (BMS) têm previsão de expansão a um CAGR de 8,24%, impulsionados pelos marcos de certificação de eVTOL e pelos demonstradores híbrido-elétricos que exigem armazenamento de energia de alta confiabilidade. Geradores de aeronaves e geradores-partida mantiveram uma participação de 23,22% em 2025, sustentados pela demanda de substituição em frotas de turbofan envelhecidas. No entanto, o crescimento se estabiliza à medida que as companhias aéreas priorizam unidades de bateria auxiliares que alimentam as operações em solo e reduzem o consumo de combustível.
As unidades de distribuição de energia, incluindo contatores de estado sólido de SiC, integram monitoramento de saúde prognóstico que prevê o desgaste com 500 horas de antecedência em relação à falha. Os conversores fornecem fluxo de energia bidirecional para modos regenerativos, e a fiação de alumínio reduz a massa do chicote em 30%, mantendo a condutividade por meio de terminações revestidas de cobre. Os conectores classificados para 50.000 ciclos de acoplamento garantem confiabilidade em veículos de teste de alta frequência, e o firmware ciberseguro conforme a DO-326A é padrão no software de distribuição de energia. Em conjunto, essas tendências reforçam a diversificação de componentes dentro do mercado de sistemas elétricos de aeronaves.
Por Plataforma:
A Aviação Geral Abraça a EletrificaçãoA aviação comercial detinha uma participação de 63,87% em 2025, com os volumes de produção de fuselagem estreita permanecendo robustos na Airbus e na Boeing. Os programas de fuselagem larga contribuem significativamente para o conteúdo elétrico por célula, com cada B777X previsto para consumir USD 4-6 milhões em sistemas elétricos. A aviação geral, abrangendo jatos executivos, turboélices e a coorte de eVTOL em rápida ascensão, está prevista para crescer a um CAGR de 9,12% até 2031, o mais rápido entre as plataformas dentro do mercado de sistemas elétricos de aeronaves.
Os retrofits de jatos executivos incluem energia nos assentos, conectividade de alta velocidade e galleys de aquecimento por indução, com cada pacote custando USD 0,5-1,2 milhão e aumentando as cargas elétricas da cabine. As conversões de helicópteros para controle eletromecânico do rotor de cauda reduzem a manutenção hidráulica e se alinham com as expectativas de segurança da mobilidade aérea urbana. As plataformas militares utilizam barramentos de CC de 270 volts para cargas de radar e guerra eletrônica, transferindo expertise tecnológico de volta para programas civis. A crescente demanda por eletrônica de potência avançada em várias plataformas deve ampliar o tamanho do mercado de sistemas elétricos de aeronaves ao longo do período de previsão.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Aplicação:
A Eletrificação de Cabine Acelera o CrescimentoA gestão de geração de energia representou 29,12% da receita em 2025, cobrindo unidades de controle de geradores e lógica de compartilhamento de carga que equilibram a produção de múltiplos geradores. A eletrificação de sistemas de cabine, no entanto, deve alcançar o maior crescimento no nível de aplicação, com um CAGR de 8,56%, à medida que as companhias aéreas atualizam suas cabines com carregamento USB-C, displays 4K e galleys aquecidos por indução. Cada retrofit de fuselagem estreita pode adicionar 10-15 kW de carga contínua de cabine, impulsionando a demanda por geradores atualizados e módulos de distribuição de energia.
Os sistemas de controle de voo e operação estão migrando para atuadores eletromecânicos que reduzem pela metade os intervalos de manutenção ao eliminar a necessidade de fluidos hidráulicos. Os compressores acionados eletricamente em sistemas de controle ambiental reduzem o consumo de combustível em até 5% em aeronaves de longo alcance, embora um custo de capital mais elevado permaneça um obstáculo. As atualizações de manuseio de carga em cargueiros incluem a adição de geradores de 50 kW para alimentar esteiras transportadoras e guindastes, expandindo assim a participação do mercado de sistemas elétricos de aeronaves para pacotes de energia suplementar. Em várias aplicações, o descarte de carga mediado por software ajuda a gerenciar cargas de pico crescentes sem superdimensionar o gerador, reduzindo assim os custos.
Análise Geográfica
Mercado de Sistemas Elétricos de Aeronaves na Europa, América do Norte e APAC
A Ásia-Pacífico está posicionada para registrar um CAGR de 8,01% até 2031, a maior taxa regional no mercado de sistemas elétricos de aeronaves, sustentada pela expansão do C919 da COMAC, pela linha A320 de Tianjin da Airbus e pelo programa C295 da Tata-Airbus na Índia. A América do Norte manteve uma participação de 42,22% em 2025, aproveitando os centros da Boeing em Everett e Renton, a instalação do F-35 da Lockheed Martin e um denso ecossistema de fornecedores Tier-1 em Seattle, Wichita e Phoenix. A Europa se beneficia dos centros da Airbus em Hamburgo e Toulouse e registra demanda consistente por retrofits em suas frotas de fuselagem larga.
Mercado de Sistemas Elétricos de Aeronaves no MEA, América do Sul e APAC
As companhias aéreas do Oriente Médio operam frotas jovens e compostas predominantemente por aeronaves de fuselagem larga, adquirindo upgrades de conectividade de cabine de alta potência que impulsionam as receitas regionais de sistemas elétricos. A América do Sul permanece modesta, ancorada pela linha E2 da Embraer, mas os retrofits de pós-venda em frotas mais antigas de ERJ-145 adicionam uma demanda constante. O mercado africano é pequeno, porém em crescimento, à medida que a Ethiopian Airlines moderniza suas frotas mistas para cumprir os mandatos de segurança elétrica do Anexo 6 da ICAO. À medida que os offsets de OEM e a fabricação localizada se expandem pela Ásia e pelo Oriente Médio, a diversificação geográfica fortalece a resiliência global da cadeia de suprimentos no mercado de sistemas elétricos de aeronaves.

Panorama regulatório
Os requisitos de certificação e aeronavegabilidade continuada para sistemas elétricos de aeronaves são regidos principalmente pelas normas da FAA no 14 CFR Part 25 Subpart H para Sistemas de Interconexão de Fiação Elétrica (EWIS), juntamente com orientações relacionadas a raios, HIRF e práticas de instalação. Esses requisitos moldam a separação de projeto, a proteção contra incêndio e as Instruções de Aeronavegabilidade Continuada, que por sua vez afetam a forma como os OEMs e retrofitters qualificam chicotes, conectores e instalações de distribuição de energia.
Nos Estados Unidos, a Circular Consultiva AC 25-26 da FAA sobre práticas padrão de fiação reforça as expectativas quanto ao roteamento, proteção e documentação de manutenção da fiação. Na Europa, as especificações de certificação da EASA, como CS-25 e CS-ETSO (alinhadas com os frameworks TSO da FAA por meio de emendas ETSO), permanecem centrais para a aprovação de peças e a aceitação transfronteiriça de hardware elétrico. A mudança regulatória também reflete a eletrificação: a Decisão ED 2026/002/R da EASA atualiza o framework de aeronavegabilidade continuada para abranger aeronaves de propulsão elétrica e híbrida, aumentando a carga de conformidade para novos entrantes de mobilidade aérea que devem demonstrar a integridade do EWIS, a garantia de software e a manutenibilidade em arquiteturas de tensão mais alta. Ações direcionadas de aeronavegabilidade também mantêm o foco na confiabilidade da fiação, incluindo a Diretriz de Aeronavegabilidade da FAA 2026-05-15 (em vigor a partir de 20 de abril de 2026), que trata de inspeções de feixes de fios nas aeronaves Boeing 777-200LR e 777-300ER para prevenir riscos de atrito e arco elétrico.
Análise da cadeia de valor
A cadeia de valor abrange materiais e semicondutores upstream (condutores de cobre e alumínio, polímeros de isolamento resistentes ao fogo e substratos de SiC para eletrônica de potência de alta temperatura) até a fabricação de componentes (geradores e motores de arranque-geradores, unidades de distribuição de energia e controladores de energia em estado sólido, conversores, packs de baterias e BMS, fiação e cabos, e conectores e contatores). Em seguida, estende-se à integração e qualificação de sistemas. Fornecedores Tier-1, como Honeywell, RTX (Collins Aerospace) e Safran, frequentemente combinam capacidades de projeto, fabricação e certificação, fornecendo conteúdo linefit para as linhas de montagem final dos OEMs, bem como kits de retrofit e peças de reposição para o mercado de reposição, onde os canais de MRO executam a instalação e a substituição recorrente sob dados de manutenção aprovados.
Investimentos recentes apontam para onde estão se formando gargalos e pressões de localização, particularmente na capacidade de EWIS e na infraestrutura de teste e produção de eletrificação. A Collins Aerospace expandiu suas capacidades europeias de eletrificação em junho de 2025 com um centro de excelência em engenharia em Wolverhampton, Reino Unido, e uma linha de produção em Colomiers, França, para conteúdo de atuação elétrica, o que fortalece a transição de engenharia para produção de subsistemas elétricos. A escala do EWIS também está se tornando multi-site por design: a GKN Aerospace expandiu sua rede de produção de EWIS na Holanda, China, Turquia e México em julho de 2025 para atender às exigências de ramp-up do Airbus A220, após a extensão contratual plurianual firmada com a Airbus em julho de 2024 para o EWIS do A220. No lado do armazenamento de energia, a BAE Systems começou a expandir sua instalação em Endicott, Nova York, em fevereiro de 2025, com linhas de produção piloto e capacidade de laboratório para baterias e sistemas de armazenamento de energia, refletindo a necessidade de ambientes de teste integrados para atender aos requisitos de certificação e confiabilidade das arquiteturas eletrificadas de aeronaves.
Cenário Competitivo
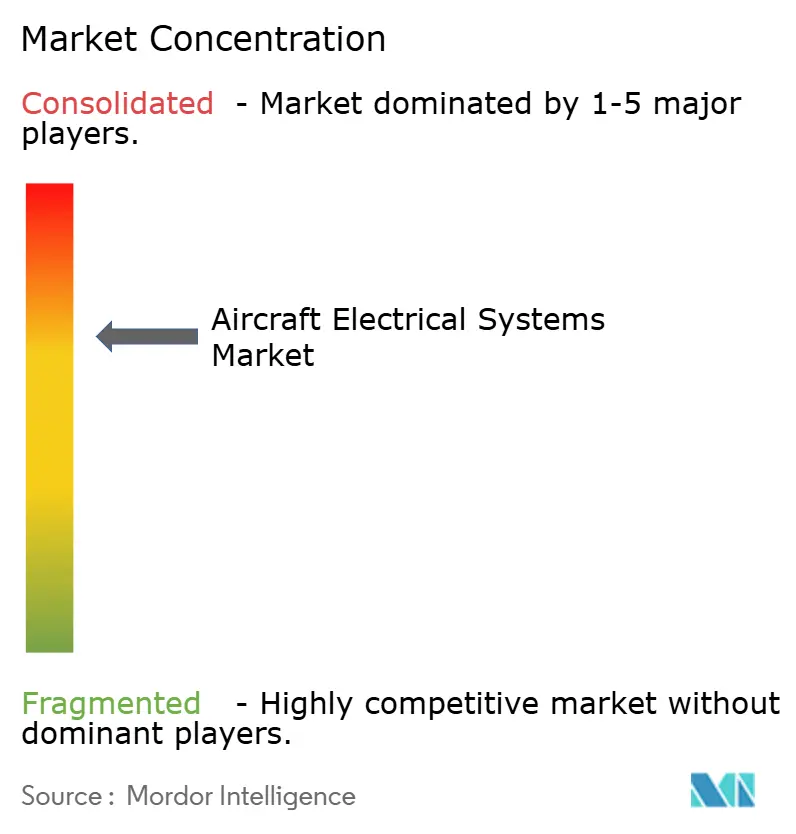
O mercado de sistemas elétricos de aeronaves apresenta consolidação moderada, com os cinco principais fornecedores respondendo por mais de 50% da receita global. Honeywell International Inc., RTX Corporation, Safran SA, General Electric Company e Thales Group participam ativamente de fusões e aquisições (F&A) para suprir lacunas de capacidade. A aquisição da CAES pela Honeywell amplia sua expertise em blindagem de radiofrequência e compatibilidade eletromagnética, enquanto o Thales Group absorve a Cobham Aerospace Communications para expandir suas capacidades de conectividade de cockpit.
A diferenciação tecnológica orbita em torno de densidade de potência, integração HVDC e resiliência cibernética. Os principais players canalizam recursos de P&D em dispositivos de carbeto de silício que sustentam junções de 200 °C, reduzindo assim a massa de resfriamento. Empresas menores se posicionam em subsistemas de nicho de eVTOL, frequentemente fazendo parcerias com incumbentes para navegar pela complexidade da certificação. O ambiente regulatório reforça a incumbência, pois extensos históricos de conformidade são pré-requisitos para emendas de certificado de tipo.
A diferenciação tecnológica centra-se na eletrônica de potência de carbeto de silício, onde a Wolfspeed e a Infineon fornecem MOSFETs que elevam os limites de temperatura operacional e reduzem a massa do dissipador de calor em 30%. Os depósitos de patentes para disjuntores de estado sólido e conversores bidirecionais aumentaram 35% entre 2023 e 2025, indicando a confiança dos fornecedores na adoção de HVDC para o próximo avião comercial de fuselagem estreita. A consolidação continua, como ilustrado pela aquisição da Meggitt pela Parker-Hannifin em 2022, que une a atuação hidráulica e elétrica. Enquanto isso, os fornecedores de Nível 2 na região Ásia-Pacífico estão expandindo suas capacidades de chicotes de fiação, embora as auditorias AS9100 estejam estendendo os ciclos de qualificação, mantendo assim sua vantagem incumbente dentro do mercado de sistemas elétricos de aeronaves.
Líderes do Setor de Sistemas Elétricos de Aeronaves
-
RTX Corporation
-
Honeywell International Inc.
-
General Electric Company
-
Thales Group
-
Safran SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas Elétricos de Aeronaves
- RTX Corporation
- Honeywell International Inc.
- General Electric Company
- Safran S.A.
- Thales Group
- Amphenol Aerospace
- Astronics
- Crane Aerospace and Electronics
- AMETEK Inc.
- Nabtesco Corporation
- Hartzell Engine Tech LLC
- PBS AEROSPACE Inc.
- Acme Aerospace Inc. & Avionic Instruments, LLC
- BAE Systems plc
- Moog Inc.
- Parker-Hannifin Corporation
- Rolls-Royce plc
- Vicor Corporation

Oportunidades de mercado e perspectivas futuras
Os programas de eletrificação estão criando espaço em branco em duas áreas com implantação visível de capital: (1) capacidade industrial para produção certificada de fiação e chicotes para apoiar os ramp-ups dos OEMs e (2) capacidade integrada de manutenção para eletrônica de potência e armazenamento de energia, à medida que as frotas adicionam distribuição de tensão mais alta e funções híbrido-elétricas. A Safran Electrical and Power inaugurou uma nova fábrica de fiação elétrica de 10.600 metros quadrados em Chihuahua, México, em julho de 2026, expandindo sua área de campus para mais de 71.000 metros quadrados e aumentando a capacidade de produção de EWIS disponível para fabricantes de estruturas de aeronaves e programas avançados de mobilidade aérea. No lado do mercado de reposição e sustentação, a Safran expandiu sua instalação em Sarasota, Flórida, para cerca de 140.000 pés quadrados (reportado em março de 2026) para atender geradores elétricos, eletrônica de potência e sistemas de baterias de íon-lítio, alinhando a infraestrutura de MRO com a base instalada crescente de subsistemas eletrificados de maior valor.
A oportunidade no nível de componentes está se concentrando em torno de hardware de conversão e distribuição de alta potência que atenda à qualificação aeroespacial e à confiabilidade de grau militar, além de pacotes de software e documentação prontos para certificação para EWIS e baterias avançadas. Os fornecedores de eletrônica de potência também estão expandindo abordagens de fabricação para módulos de missão crítica usados em plataformas de alta demanda, exemplificado pelas ações de capacidade da Powerex ligadas ao fornecimento de módulos de potência para o programa F-35 Lightning II (reportado em 2024), o que destaca a demanda por produção automatizada e de alta confiabilidade de módulos de potência. Ao mesmo tempo, os requisitos de conformidade para EWIS, HIRF e orientações de instalação de baterias (circulares consultivas da FAA e material de certificação da EASA) mantêm as barreiras altas, deixando espaço para fornecedores que combinam hardware qualificado com evidências de teste, Instruções de Aeronavegabilidade Continuada e software ciberseguro para sistemas de distribuição de energia e gerenciamento de baterias.
Recent Industry Developments in Mercado de Sistemas Elétricos de Aeronaves
- Julho de 2026: A Safran Helicopter Engines e a Electra assinaram um acordo de desenvolvimento e produção de ciclo de vida do programa para o turbogerador TG600, para fornecer 600 kW de eletricidade para a aeronave híbrido-elétrica EL9 Ultra Short. A Safran também reportou testes em banco de um turbogerador pronto para voo em seu local em Bordes durante julho de 2026, reforçando a demanda por arquiteturas de geração e distribuição de alta potência além das funções convencionais de energia auxiliar.
- Junho de 2025: A Collins Aerospace, da RTX, abriu um centro de excelência em engenharia em Wolverhampton, Reino Unido, e lançou uma nova linha de produção em Colomiers, França, para um sistema de atuação de reversor de empuxo elétrico. A medida adiciona profundidade europeia de engenharia e fabricação para conteúdo de eletrificação, apoiando as necessidades de localização de OEMs e Tier-1, à medida que mais funções das aeronaves migram para atuação eletromecânica.
- Julho de 2024: A GKN Aerospace garantiu uma extensão contratual plurianual com a Airbus para continuar fornecendo Sistemas de Interconexão de Fiação Elétrica (EWIS) para todo o programa A220. A extensão fortalece a visibilidade de longo prazo do linefit para conteúdo de fiação e chicotes e apoia o planejamento de capacidade multi-site, à medida que as taxas de construção de aeronaves pressionam os fornecedores a expandir a produção qualificada de EWIS.


Mercado de Sistemas Elétricos de Aeronaves Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange os sistemas elétricos embarcados utilizados em aeronaves para gerar, distribuir, converter, proteger e armazenar energia elétrica, de modo que as cargas de voo, cabine e utilitários possam operar de forma confiável em diferentes missões.
Exclusões de escopo: Exclui caixas de aviônica independentes, caixas de entretenimento a bordo e unidades de energia de solo para reduzir a dupla contagem com os mercados adjacentes de aviônica e suporte em solo.
Visão Geral da Segmentação
-
Por Sistema
- Geração de Energia
- Distribuição de Energia
- Conversão de Energia
- Armazenamento de Energia
-
Por Componente
- Geradores e Geradores de Partida
- Unidades de Distribuição de Energia
- Conversores
- Pacotes de Baterias e Sistema de Gestão de Baterias (BMS)
- Fiação e Cabos
- Conectores e Contatores
- Software de Distribuição de Energia
-
Por Plataforma
-
Aviação Comercial
- Fuselagem Estreita
- Fuselagem Larga
- Jatos Regionais
- Cargueiros
-
Aviação Militar
- Aeronaves de Combate
- Aeronaves de Transporte
- Veículos Aéreos Não Tripulados (VANTs)
- Aeronaves de Treinamento
-
Aviação Geral
- Jatos Executivos
- Helicópteros
- Decolagem e Pouso Vertical Elétrico (eVTOL)/Mobilidade Aérea Avançada (AAM)
-
Aviação Comercial
-
Por Aplicação
- Gestão de Geração de Energia
- Controle de Voo e Operação
- Sistema de Cabine
- Gestão de Configuração
- Pressurização e Condicionamento de Ar
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Reino Unido
- França
- Alemanha
- Itália
- Restante da Europa
-
Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
-
América do Sul
- Brasil
- Restante da América do Sul
-
Oriente Médio e África
-
Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
-
África
- África do Sul
- Restante da África
-
Oriente Médio
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual do modelo e garantir que as premissas correspondam aos padrões reais de construção e operação de aeronaves. Iniciamos com estatísticas públicas de aviação e referências de segurança, como publicações da FAA e da EASA, indicadores de transporte aéreo da ICAO e atualizações de tráfego e frota da IATA, uma vez que esses dados ajudam a explicar para onde estão se encaminhando a utilização e as entregas de aeronaves.
Para traduzir esses sinais de demanda em valor de sistemas elétricos, também analisamos relatórios anuais de fabricantes de equipamentos originais (OEM), apresentações a investidores e atualizações de programas, seguidos de referências técnicas abertas, como publicações da SAE e do IEEE e periódicos aeroespaciais que discutem arquiteturas mais elétricas, padrões de tensão e crescimento da carga elétrica. Resumos de alfândega de importação e exportação, bases de dados de patentes e uma assinatura paga de inteligência e dados financeiros de empresas foram utilizados seletivamente para verificar a exposição de fornecedores e o mix de produtos. As fontes listadas são meramente ilustrativas, e muitos outros documentos públicos foram utilizados durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar a lógica de dimensionamento onde os dados públicos não são suficientemente detalhados, especialmente em relação às taxas de instalação, ciclos de substituição e movimentação do preço médio de venda por tipo de sistema. Conversamos com um mix equilibrado de equipes voltadas para OEMs, especialistas ligados ao mercado de pós-venda e MRO, e funções de engenharia ou de programas na APAC, EMEA e nas Américas, e então retomamos quaisquer grandes divergências para acompanhamento, de modo que as premissas finais permanecessem alinhadas com as realidades de entrega e manutenção.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Diretores executivos (CXOs): 13% | APAC: 43% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 34% | EMEA: 36% |
| Participantes menores: 18% | Gerentes: 53% | Américas: 21% |
Dimensionamento de Mercado e Previsão
Para o cálculo central do mercado, realizamos uma construção de cima para baixo, na qual as entregas de aeronaves e as contagens de frotas ativas por plataforma são reconstruídas em um conjunto de demanda de sistemas elétricos, ajustado pela penetração do sistema e pelo valor típico de conteúdo por aeronave. Como as contagens publicadas de aeronaves não se traduzem automaticamente em receita de sistemas elétricos, o modelo utiliza variáveis práticas, como entregas anuais de aeronaves, níveis de frota em serviço, crescimento médio da carga de energia elétrica (adoção de arquiteturas mais elétricas), mix entre OEM e retrofit, e o prazo típico de substituição dos principais equipamentos elétricos substituíveis em linha.
Verificações seletivas de baixo para cima foram então utilizadas para corroborar os totais, principalmente por meio da lógica de preço médio de venda multiplicado pelo volume para componentes comuns e por meio de verificações de exposição de receita de fornecedores por mercado final. Quando existem lacunas em preços públicos ou taxas de instalação, foram aplicados intervalos provenientes de entrevistas, e o ponto médio foi utilizado somente após corresponder a indicadores observáveis, como acelerações de produção, atividade de retrofit e eventos de manutenção. A previsão é conduzida por meio de análise de cenários apoiada pelo consenso de especialistas sobre taxas de construção, utilização e ritmo de eletrificação, e então suavizada para evitar saltos irrealistas de ano a ano.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, como planos de produção de aeronaves, tendências de utilização de frotas e demanda visível de retrofit e manutenção, o que ajuda a sinalizar números que parecem estar na direção errada. As variações são revisadas em etapas, nas quais as premissas são verificadas primeiro, depois os cálculos e, por fim, a sensibilidade dos principais direcionadores, como valor de conteúdo e taxas de substituição.
Se uma grande discrepância aparecer ou um novo evento de programa alterar materialmente a demanda, a equipe entra em contato novamente com os respondentes relevantes e revisita os insumos afetados antes da aprovação final. Os relatórios são atualizados anualmente, e atualizaões intermediárias são realizadas quando ocorrem eventos materiais que possam alterar entregas, disponibilidade de fornecimento ou preços. Antes da entrega, um analista realiza uma revisão final para que os clientes obtenham a visão mais atualizada.
Tamanho do Mercado de Sistemas Elétricos de Aeronaves da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sistemas elétricos de aeronaves nem sempre coincidem, mesmo quando o nome do tema é o mesmo, porque cada publicador pode contabilizar diferentes categorias de produtos, utilizar diferentes anos-base e aplicar diferentes premissas para retrofit e precificação.
Caixas de aviônica independentes e caixas de entretenimento a bordo estão fora do escopo da Mordor Intelligence aqui, e apenas essa exclusão pode alterar o total se outra estimativa combinar eletrônicos de aviônica ao valor do sistema elétrico. Outras divergências geralmente decorrem de como a penetração de arquiteturas mais elétricas é cronometrada por programa de aeronave, se OEM e pós-venda são ambos contabilizados de forma consistente, e se a conversão de moeda é mantida a uma taxa de ano único ou combinada ao longo da janela de previsão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 23,13 bilhões de USD (2025) | |
| Publicador Comercial A | 23,55 bilhões de USD (2024) | Utiliza um ano-base diferente e não especifica claramente as exclusões para aviônica adjacente e eletrônicos de cabine, o que pode alterar o que é contabilizado dentro do conjunto de sistemas elétricos. |
| Relatório Setorial B | 26,60 bilhões de USD (2024) | Apresenta um valor inicial mais elevado que provavelmente reflete premissas mais amplas de conteúdo de sistema e uma inclusão mais agressiva de arquiteturas de maior potência nas plataformas no ano-base. |
A tabela mostra que a dispersão é explicada principalmente pelo que é contabilizado como sistema elétrico em comparação com eletrônicos adjacentes, seguido por diferenças de cronograma no conteúdo de eletrificação e no alinhamento do ano-base. Ao manter as variáveis vinculadas à construção de aeronaves e à atividade de frota e, em seguida, validar as principais premissas de conteúdo e precificação com insumos de campo, a estimativa final permanece rastreável e mais fácil de reproduzir ano a ano.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de sistemas elétricos de aeronaves em 2031?
O mercado de sistemas elétricos de aeronaves está previsto para atingir USD 37,07 bilhões até 2031, crescendo a um CAGR de 7,28%.
Qual região geográfica deve crescer mais rapidamente até 2031?
A Ásia-Pacífico está projetada para registrar um CAGR de 8,01%, o mais alto entre todas as regiões.
Qual segmento de sistema apresenta o maior potencial de crescimento?
Espera-se que os sistemas de armazenamento de energia se expandam a um CAGR de 9,44% à medida que os programas de eVTOL e híbrido-elétrico amadurecem.
Quão dominantes são os incumbentes no cenário competitivo?
Os cinco principais fornecedores detêm mais de 50% de participação, refletindo concentração moderada, mas espaço contínuo para novos entrantes.
Qual desafio de certificação mais afeta a adoção de baterias?
A conformidade com os testes de contenção de fuga térmica da FAA AC 20-184 adiciona USD 2-4 milhões por projeto de bateria e pode atrasar os programas em 12-18 meses.
Qual área de aplicação está projetada para crescer mais rapidamente?
A eletrificação de sistemas de cabine lidera com um CAGR de 8,56%, impulsionada por energia nos assentos, entretenimento a bordo em alta definição e retrofits de galley por indução.
Página atualizada pela última vez em:



