
Tamanho e Participação do Mercado de Cobalto
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
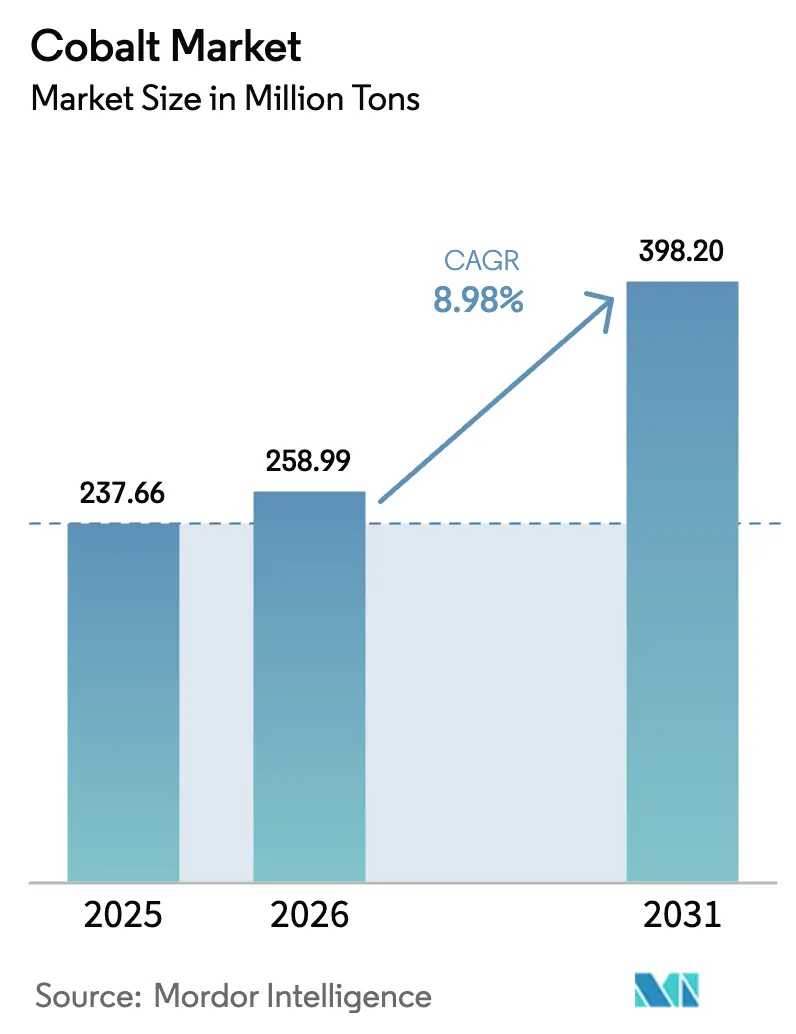
| Volume do Mercado (2026) | 258.99 Milhões de toneladas |
| Volume do Mercado (2031) | 398.2 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 8.98 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cobalto por Mordor Intelligence
O tamanho do mercado de cobalto em 2026 é estimado em 258,99 milhões de toneladas, crescendo a partir do valor de 237,66 milhões de toneladas em 2025, com projeções para 2031 indicando 398,2 milhões de toneladas, crescendo a um CAGR de 8,98% entre 2026 e 2031. A demanda robusta por sulfato de grau de bateria, superligas aeroespaciais e ligas magnéticas de alto desempenho está expandindo o mercado mesmo enquanto a produção refinada luta para acompanhar o ritmo. A segurança do fornecimento permanece um tema central, pois a República Democrática do Congo (RDC) fornece 76% do cobalto minerado; uma suspensão de exportações de quatro meses no início de 2025 elevou acentuadamente os preços à vista, expondo vulnerabilidade sistêmica a choques de política. Fora da África Central, os projetos de lixiviação ácida de alta pressão da Indonésia e os desenvolvimentos dispersos de sulfetos na América do Norte adicionarão novas tonelagens. A diversidade de uso final também sustenta o mercado de cobalto, pois baterias, aeroespacial, usinagem de defesa e hardware de 5G contribuem, cada um, com fluxos de crescimento independentes que diluem o impacto de oscilações cíclicas em qualquer setor isolado.
Principais Conclusões do Relatório
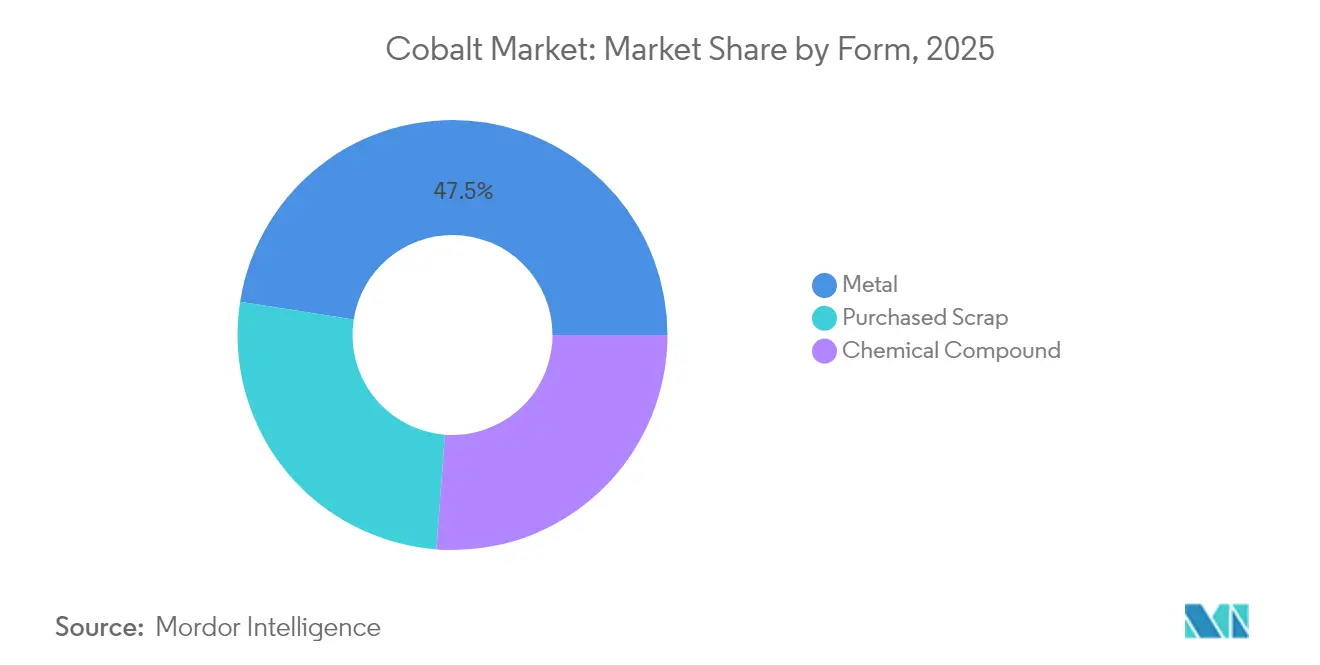
- Por forma, o metal liderou com 47,52% de participação no mercado de cobalto em 2025, enquanto a sucata adquirida deve se expandir a um CAGR de 10,82% entre 2026 e 2031.
- Por aplicação, as baterias responderam por 57,65% do tamanho do mercado de cobalto em 2025 e estão preparadas para um CAGR de 11,63% até 2031.
- Por fonte de produção, a mineração primária forneceu 81,55% da produção de 2025; o fornecimento secundário registra o crescimento mais rápido, com um CAGR de 10,14% até 2031.
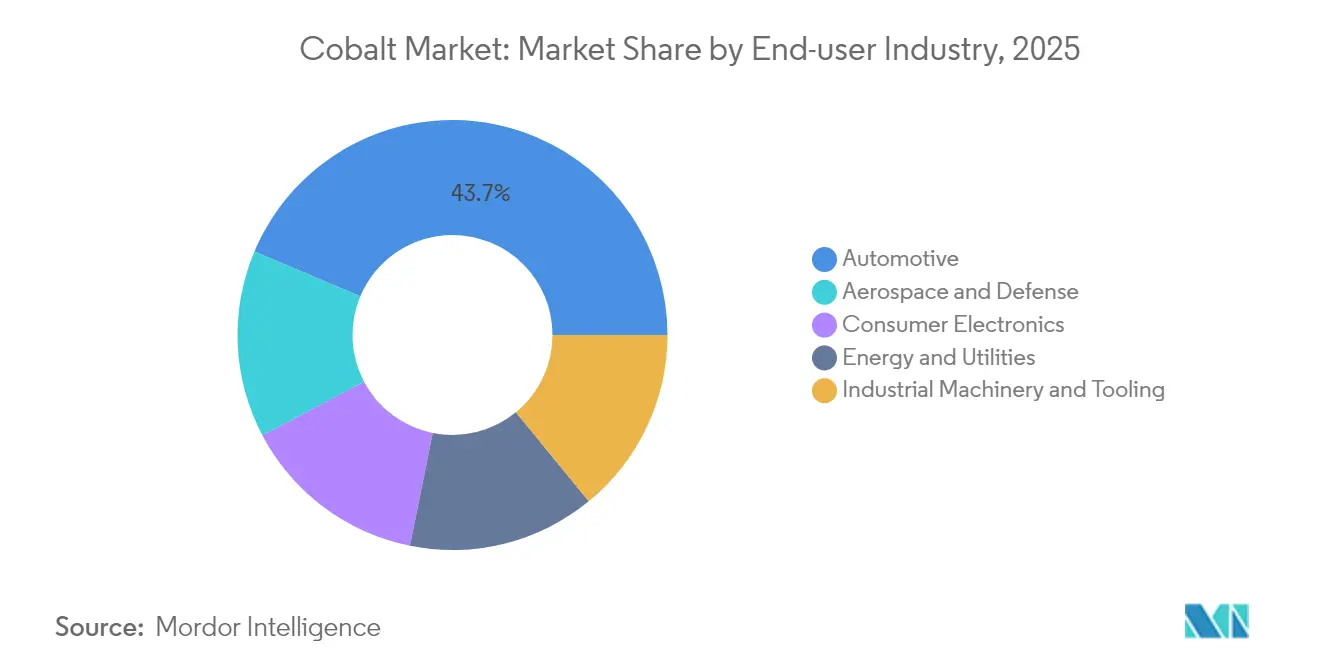
- Por indústria de uso final, o setor automotivo comandou 43,65% de participação no mercado de cobalto em 2025 e apresenta o maior CAGR prospectivo de 14,89%.
- Por geografia, a Ásia-Pacífico deteve 51,32% de participação no mercado de cobalto em 2025 e está projetada para crescer a um CAGR de 11,03% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Uso em baterias recarregáveis | +3.2% | Global – China, Europa, América do Norte | Médio prazo (2 a 4 anos) |
| Demanda por superligas decorrente da retomada de motores | +1.1% | América do Norte, Europa, China | Curto prazo (≤ 2 anos) |
| Ferramentas de corte de alta velocidade | +0.7% | América do Norte, Europa, China | Curto prazo (≤ 2 anos) |
| Materiais magnéticos para 5G/IoT | +0.8% | Cluster de primeiros adotantes no Leste Asiático | Médio prazo (2 a 4 anos) |
| Pressão Regulatória por Cadeias de Fornecimento de Cobalto Livres de Conflito e Rastreáveis | +0.5% | Global, com ênfase na UE e América do Norte | Longo prazo |
| Fonte: Mordor Intelligence | |||
Crescente Uso em Baterias Recarregáveis
Os fabricantes de baterias consumiram mais da metade da demanda total de cobalto em 2024, impulsionados por vendas recordes de veículos elétricos (VE) que superaram 17 milhões de unidades. Mesmo com os esforços contínuos para reduzir a intensidade de cobalto em cátodos de NCM ricos em níquel, o metal permanece essencial para a estabilidade em alta tensão e a longa vida útil dos ciclos. Os principais produtores de células estão ativamente acumulando estoques de sulfato de cobalto para se proteger contra a volatilidade de preços, uma estratégia que amplifica as oscilações de mercado no curto prazo. A prática também apoia a designação governamental do cobalto como material estratégico, desbloqueando financiamento público para novos ativos de refino e reciclagem. Esses ciclos de retroalimentação fortalecem o mercado de cobalto ao garantir que os investimentos do lado da oferta acompanhem a expansão das instalações de baterias.
Crescente Demanda por Superligas Decorrente da Retomada dos Motores da Aviação Comercial
A produção de aeronaves comerciais se recuperou, e os fabricantes de turbinas retomaram linhas que dependem de discos e revestimentos de câmaras de combustão ricos em cobalto. A lista de matérias-primas críticas para a defesa da OTAN de 2024 inclui explicitamente o cobalto, destacando a insubstituível resistência ao calor da liga[1]Comissão Europeia, "Resultados do Programa CNSTech," cordis.europa.eu. Com carteiras de pedidos acima de 12.000 aeronaves, os fabricantes de equipamentos originais preveem crescimento de alta um dígito na demanda por superligas até 2030. As barreiras de qualificação dificultam a substituição, de modo que os contratos de fornecimento para motores aeronáuticos oferecem aos mineradores e refinadores uma saída previsível e de alta margem. Essa demanda estável complementa o segmento de baterias, mais orientado ao volume, e sustenta alocações de longo prazo.
Adoção Crescente de Ferramentas de Corte Ricas em Cobalto
Teores de cobalto entre 8% e 20% são agora comuns em ferramentas de carboneto cimentado para usinagem de peças aeroespaciais de níquel e titânio de nova geração. O programa CNSTech financiado pela UE demonstrou ligas de alta entropia à base de cobalto que superam os tradicionais graus de níquel em testes de fadiga térmica[2]Organização do Tratado do Atlântico Norte, "Lista de Matérias-Primas Críticas para a Defesa 2024," nato.int. Os fabricantes de ferramentas relatam carteiras de pedidos sólidas à medida que as companhias aéreas aceleram as revisões de motores, sinalizando que essa demanda especializada manterá preços premium. Como as margens nas ligas para ferramentas de corte superam as dos produtos químicos para baterias, os mineradores estão empenhados em proteger as alocações para clientes de ferramentas, reforçando a demanda diversificada no mercado de cobalto.
Expansão Acelerada do 5G/IoT Impulsionando Materiais Magnéticos de Alta Frequência
Os fornecedores de telecomunicações estão adotando ligas amorfas e nanocristalinas à base de cobalto para filtros e antenas compactos de grau de gigahertz. Esses materiais exibem alta permeabilidade e baixa coercitividade, permitindo menor consumo de energia em rádios 5G. À medida que os dispositivos conectados se multiplicam por dezenas de bilhões, núcleos especializados em fita e em pó ampliam a base de clientes além da mobilidade e da usinagem. A diversificação reduz a probabilidade de que qualquer mudança de tecnologia isolada, como baterias sem cobalto, possa desestabilizar o crescimento agregado, apoiando a resiliência no mercado de cobalto.
Análise de Impacto dos Fatores Restritivos*
| Fatores Restritivos | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Processo complexo de refino a partir do minério | −1.2% | RDC, Indonésia | Médio prazo (2 a 4 anos) |
| Capacidade limitada de extração por solvente fora da China | −1.8% | Todos exceto China | Longo prazo (≥ 4 anos) |
| Escrutínio de ESG e Direitos Humanos Elevando os Custos da Cadeia de Fornecimento | -0.9% | Global, com ênfase na RDC | Médio prazo |
| Fonte: Mordor Intelligence | |||
Processo Complexo de Refino a Partir do Minério
A maior parte do cobalto origina-se como subproduto da mineração de cobre ou níquel, e a mineralização complexa complica a hidrometalurgia a jusante. Os circuitos de lixiviação ácida de alta pressão na RDC e na Indonésia enfrentam obstáculos de licenciamento, logística de reagentes e restrições de energia. Esses desafios retardam as expansões de capacidade e elevam os custos operacionais, restringindo o crescimento da oferta no curto prazo no mercado de cobalto. A pressão política por fluxos gerenciados de forma mais sustentável acrescenta requisitos de capital adicionais que ampliam os prazos dos projetos.
Capacidade Limitada de Extração por Solvente Fora da China
A China concentra a maior parte da infraestrutura de extração por solvente e cristalização necessária para os produtos químicos de cobalto de grau de bateria. Projetos emergentes na Europa e na América do Norte têm dificuldades para garantir extratantes proprietários e talentos de engenharia, atrasando a diversificação. Como resultado, refinadores não chineses pagam prêmios por intermediários ou precisam enviar hidróxido misto de volta à Ásia, acrescentando encargos de frete e capital de giro. Enquanto novas plantas regionais não atingirem escala, o mercado de cobalto continuará a exibir gargalos geográficos que moderam a elasticidade da oferta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma:
Crescente Dominância do Metal e da Matéria-Prima RecicladaO metal respondeu por 47,52% da participação no mercado de cobalto em 2025, refletindo o uso versátil em superligas, ferramentas de corte e componentes magnéticos macios. Os produtores de ligas para alta temperatura firmam contratos plurianuais para garantir qualidade consistente, e recentes picos de preço levaram vários líderes aeroespaciais a negociar acordos de refino por conta que garantem a entrega física, restringindo ainda mais a disponibilidade no mercado à vista. A preferência por contratos de fornecimento de longo prazo pode aumentar os prazos de entrega para compradores menores, incentivando a exploração de briquetes reciclados como proteção.
O subsegmento de sucata adquirida deve registrar um CAGR de 10,82% de 2026 a 2031, à medida que as plantas regionais de reciclagem de baterias aumentam sua capacidade. As cotas regulatórias para conteúdo reciclado, aliadas aos ganhos econômicos com a recuperação de níquel e lítio, tornam a extração de cobalto da massa negra financeiramente atrativa mesmo a preços moderados. Empresas como a Electra Battery Materials estão construindo circuitos hidrometalúrgicos dedicados à sucata, sinalizando confiança em um fornecimento constante de matéria-prima. Com o tempo, o aumento dos fluxos secundários irá erodir a dominância do metal no mercado de cobalto ao mesmo tempo que eleva a eficiência dos recursos.


Por Aplicação:
Baterias Mantêm a Maioria da Participação em Meio à Resiliência das LigasAs baterias representaram 57,65% do tamanho do mercado de cobalto em 2025 e estão no caminho para um CAGR de 11,63% até 2031, impulsionadas pela expansão de VE e pelos eletrônicos de consumo premium. Os cátodos de NCM ricos em níquel ainda incorporam 10%–15% de cobalto para manter a estabilidade da rede cristalina em condições de carregamento rápido, um requisito que provavelmente não desaparecerá no médio prazo. Mesmo a economia parcial mantém as necessidades de tonelagem absoluta elevadas, pois a produção total de células está se expandindo muito rapidamente.
Fora das baterias, as aplicações de ligas mantêm um nicho duradouro em motores de turbina a gás, enquanto os catalisadores ganham tração a partir de rotas de Fischer–Tropsch à base de cobalto que convertem CO₂ capturado em combustível de aviação sintético. Os pós magnéticos registram crescimento constante junto às implantações de estações-base 5G, e os pigmentos cerâmicos migram para misturas com menor teor de cobalto que ainda atendem aos padrões de solidez à cor. Este amplo portfólio permite que o mercado de cobalto absorva a substituição moderada em uma aplicação sem desestabilizar o crescimento geral.
Por Fonte de Produção:
A Mineração Primária Permanece Dominante, mas o Fornecimento Secundário Ganha EscalaA mineração primária forneceu 81,55% da produção global de cobalto em 2025, sustentada pelos minérios de cobre e cobalto da RDC. Quando a RDC suspendeu temporariamente as exportações, os preços avançaram trimestre a trimestre apesar da demanda fraca, sublinhando o alto risco de concentração. Os projetos HPAL da Indonésia elevarão a produção de cobalto a níveis de quilotons de dois dígitos médios até 2030, adicionando diversidade geográfica e atraindo acordos antecipados de fornecimento de refinadores não chineses que buscam se proteger da exposição à África Central.
O fornecimento secundário é a fonte de crescimento mais rápido, com um CAGR projetado de 10,14% até 2031. A Agência Internacional de Energia estima que a reciclagem poderia reduzir a necessidade de cobalto virgem em até 40% até meados do século. Os volumes crescentes de baterias de VE usadas e dispositivos de consumo criam fluxos previsíveis de matéria-prima, ancorando nova capacidade hidrometalúrgica em jurisdições com padrões ambientais rigorosos. As distâncias de transporte mais curtas e a menor pegada de carbono fortalecem a narrativa de sustentabilidade em todo o mercado de cobalto.
Por Indústria de Uso Final:
O Setor Automotivo Acelera Enquanto o Aeroespacial Sustenta Altas MargensO setor automotivo comandou 43,65% de participação no mercado de cobalto em 2025 e apresenta o maior CAGR prospectivo de 14,89%, à medida que os incentivos políticos ampliam a adoção de VE. Os fabricantes de equipamentos originais se moveram para montante por meio de compras diretas e participações em minas por meio de joint ventures, sinalizando que o fornecimento seguro de cobalto é agora uma prioridade no nível do conselho de administração. Os fornecedores capazes de certificar a rastreabilidade poderão conquistar contratos mais longos a preços premium, apoiando o investimento em operações geridas de forma responsável.
O setor aeroespacial e de defesa consome volumes menores, mas demanda superligas com percentuais muito elevados de cobalto, multiplicando o valor por quilograma. A recuperação do tráfego aéreo e os programas de modernização militar garantem uma saída constante e de alta margem. O setor de eletrônicos mantém relevância para baterias de óxido de lítio e cobalto em smartphones e laptops, embora o crescimento esteja se moderando à medida que os ciclos de substituição se prolongam. As ferramentas e máquinas industriais fornecem uma demanda de base duradoura, dando ao mercado de cobalto um portfólio equilibrado entre as indústrias de uso final.
Análise Geográfica
Mercado de Cobalto da APAC e África
A Ásia-Pacífico deteve 51,32% da participação no mercado de cobalto em 2025 e está prevista para crescer a um CAGR de 11,03% até 2031. A China refina uma parcela significativa dos produtos químicos de cobalto globais e mantém participações acionárias em muitas minas da RDC, assegurando uma cadeia integrada da mina ao cátodo que sustenta sua dominância no setor de baterias. A Coreia do Sul e o Japão responderam adquirindo participações minoritárias em empreendimentos HPAL na Indonésia, apontando para um mapa de fornecimento mais multipolar no final da década. A crescente concorrência por concentrados que atendam a critérios ESG rigorosos já está impulsionando pagamentos de prêmios.
Mercado de Cobalto da América do Norte e Europa
A América do Norte está acelerando a localização da cadeia de suprimentos sob a Lei de Redução da Inflação e a Lei de Produção de Defesa dos Estados Unidos. Em agosto de 2024, o Departamento de Defesa concedeu 20 milhões de USD à Electra Battery Materials para estabelecer uma refinação sustentável de sulfato de cobalto. A Europa sustenta uma demanda downstream considerável por meio de um ecossistema crescente de células de bateria apoiado pelo Regulamento de Baterias da UE, que vincula o acesso ao mercado à elaboração de relatórios sobre o ciclo de vida.


Panorama regulatório
O ambiente regulatório do cobalto está cada vez mais moldado pela diligência prévia na cadeia de suprimentos de baterias, por regras de conteúdo reciclado e por controles de exportação em regiões produtoras concentradas. Na União Europeia, o Regulamento de Baterias (UE) 2023/1542 fornece a base para as obrigações de ciclo de vida e cadeia de suprimentos de materiais para baterias, enquanto o Regulamento (UE) 2025/1561 adiou a data de aplicação de certas obrigações de diligência prévia sobre baterias de 18 de agosto de 2025 para 18 de agosto de 2027, concedendo aos fabricantes de cátodos e baterias mais tempo para alinhar sistemas de auditoria e contratos para insumos que contêm cobalto.
Do lado da oferta, a República Democrática do Congo tem usado restrições formais para gerenciar os fluxos de cobalto, reforçando o risco de política em um mercado no qual o país é o fornecedor minerador dominante. A ARECOMS implementou um limite anual de exportação de cobalto de 96.600 toneladas métricas para 2026 e 2027. Também surgiram atritos operacionais, incluindo relatos, em julho de 2026, de uma falha técnica em uma plataforma alfandegária que impediu o registro de declarações de exportação e ameaçou parte das exportações planejadas. Nos Estados Unidos, as regras de fornecimento de minerais críticos estão se tornando mais rígidas nas aquisições de defesa, com as disposições do NDAA do ano fiscal de 2026 e propostas legislativas como o H.R. 2310 (COBALT Supply Chain Act) apontando a rastreabilidade e a exposição ao refino relacionado à China como questões de conformidade para baterias que contêm cobalto.
Análise da cadeia de valor
O fornecimento de cobalto começa, em grande parte, como um fluxo subproduto da mineração de cobre e níquel, com a concentração upstream na RDC moldando o restante da cadeia de valor. Os principais mineradores e players integrados que operam na RDC ou obtêm suprimentos de lá incluem a CMOC, a Glencore, a Eurasian Resources Group (ERG) e a Huayou Cobalt, e a administração de exportação do país produtor, incluindo os mecanismos de cota da ARECOMS, pode afetar diretamente a disponibilidade de intermediários de cobalto. Os concentrados e intermediários alimentam, então, o refino hidrometalúrgico para produzir sulfato de cobalto de grau para baterias e outros produtos químicos, ou seguem para a produção de metal destinado a superligas, materiais para ferramentas e aplicações magnéticas.
A conversão e a qualificação downstream permanecem desiguais por geografia, com uma grande parcela da capacidade de extração por solventes e cristalização concentrada na China. Essa concentração sustentou dois caminhos de fornecimento paralelos: uma cadeia centrada na China, da mina ao produto químico, ancorada por refinadores chineses e contratos de offtake vinculados a participações acionárias, e um caminho alternativo em que fabricantes de equipamentos originais (OEMs) e produtores de células contratam unidades de cobalto rastreáveis e investem em refino e reciclagem regionais para reduzir a exposição a choques de política de um único país. O fornecimento secundário proveniente da reciclagem adiciona um circuito em crescimento, com massa negra e sucata alimentando circuitos hidrometalúrgicos capazes de fornecer produtos químicos de cobalto alinhados a requisitos crescentes de ESG e documentação.
Panorama Competitivo
A indústria de cobalto exibe alta consolidação. Os cinco maiores mineradores controlam a maior parte do minério, mas um conjunto mais amplo de refinadores e recicladores gerencia a química a jusante. Grupos chineses como CMOC e Zhejiang Huayou aproveitam cadeias integradas de mina a produto químico para garantir poder de barganha junto aos fabricantes de cátodos. Os compradores europeus e norte-americanos estão reagindo ao subsidiar capacidade não chinesa, como evidenciado por acordos de fornecimento de longo prazo entre montadoras e produtores emergentes na Austrália e no Canadá. Esses movimentos sinalizam uma mudança gradual de um oligopólio global de fornecimento em direção a cadeias de valor compartimentadas regionalmente, cada uma com formação de preços distinta.
Líderes da Indústria de Cobalto
CMOC
Eurasian Resources Group
Glencore
Huayou Cobalt Co., Ltd.
Vale S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cobalto
- BHP
- CMOC
- Cobalt Blue Holdings Limited
- Eramet
- Eurasian Resources Group
- First Quantum Minerals Ltd.
- Freeport-McMoRan
- GECAMINES SA.
- Glencore
- Huayou Cobalt Co., Ltd.
- Jervois
- Jinchuan Group International Resources Co. Ltd
- MITSUI MINING & SMELTING CO.,LTD.
- Sherritt International Corporation
- Sumitomo Metal Mining Co., Ltd.
- Umicore
- Vale S.A.
- Wheaton Precious Metals

Oportunidades de mercado e perspectivas futuras
Regras regulatórias e de aquisição estão criando espaço em branco para unidades de cobalto rastreáveis e não alinhadas à China em mineração, refino e reciclagem. Nos Estados Unidos, os requisitos de aquisição de defesa para baterias livres de fornecimento de Entidade Estrangeira de Preocupação (FEOC) começam a ser implementados progressivamente a partir de 1º de janeiro de 2028. Medidas propostas, como o H.R. 2310, também aumentam o escrutínio sobre o cobalto refinado na China e vinculado a padrões trabalhistas da RDC. Juntos, esses sinais apoiam oportunidades para o refino na América do Norte e em países aliados, a qualificação de sulfato de cobalto de grau para baterias e estruturas contratuais que combinam documentação de cadeia de custódia com fornecimento físico.
Na Europa, a estrutura do Regulamento de Baterias oferece uma via para a comercialização do fornecimento de cobalto liderada pela reciclagem. A Comissão Europeia estabeleceu um requisito de eficiência de recuperação de cobalto de 90% para recicladores até o final de 2027, e a UE definiu limites obrigatórios de conteúdo reciclado para cobalto em baterias a partir de 2031 (16%) e 2036 (26%). Essas disposições ampliam o mercado endereçável para a reciclagem de baterias e a valorização hidrometalúrgica de sucata e massa negra em produtos químicos de cobalto conformes, além de incentivar parcerias de aquisição de longo prazo entre recicladores, fabricantes de células e OEMs que precisam demonstrar conteúdo reciclado e rastreabilidade.
Recent Industry Developments in Mercado de Cobalto
- Abril de 2026: a Glencore publicou o relatório de produção do primeiro trimestre de 2026 confirmando que a validade das cotas de exportação de cobalto da RDC foi estendida de 2025 até abril de 2026 e que as cotas não utilizadas do primeiro trimestre de 2026 permanecem válidas até 30 de junho de 2026. A extensão reforça a prioridade do cobre na RDC e reduz a disponibilidade de cobalto, afetando os preços e a alocação no curto prazo.
- Janeiro de 2026: a Glencore divulgou o relatório de produção do ano completo de 2025, informando produção própria de cobalto de 36.100 toneladas, uma redução de 5% em relação a 2024. Essa queda na produção sugere uma dinâmica de oferta mais restrita para 2026 e informa as expectativas de preços e disponibilidade.
- Janeiro de 2026: a CMOC anunciou títulos convertíveis de US$1,2 bilhão com vencimento em 2027. A capacidade de financiamento por dívida pode viabilizar a expansão ou ajustes de cronograma para projetos de cobalto, com implicações para a dinâmica futura da cadeia de suprimentos.


Mercado de Cobalto Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado de cobalto abrange cobalto em metal, compostos químicos de cobalto e sucata adquirida que é processada e vendida para usos finais como baterias, ligas, catalisadores e materiais para ferramentas, em todas as principais regiões produtoras e consumidoras.
Exclusões de escopo: não contamos produtos finais downstream, como células de bateria, materiais ativos de cátodo ou componentes de superligas, como valor de mercado, apenas os insumos que contêm cobalto vendidos para essas cadeias.
Visão geral da segmentação
- Por Forma
- Composto Químico
- Metal
- Sucata Adquirida
- Por Aplicação
- Baterias
- Ligas
- Catalisadores
- Materiais para Ferramentas
- Ímãs
- Cerâmicas e Pigmentos
- Outras Aplicações
- Por Fonte de Produção
- Primária
- Secundária
- Por Indústria de Uso Final
- Automotivo
- Aeroespacial e Defesa
- Eletrônicos de Consumo
- Energia e Serviços Públicos
- Máquinas Industriais e Ferramentas
- Geografia (Produção)
- Austrália
- Canadá
- China
- República Democrática do Congo
- Cuba
- Indonésia
- Marrocos
- Rússia
- Estados Unidos
- Resto do Mundo
- Geografia (Consumo)
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Resto da Europa
- América do Sul
- Brasil
- Chile
- Resto da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Resto do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer a base de oferta e demanda do cobalto e para alinhar as definições de unidade (conteúdo metálico versus peso do produto) antes da construção do modelo. Recorremos a indicadores públicos de produção, reservas e comércio, e então traduzimos esses dados em fatores de conversão realistas entre a produção extraída, os produtos intermediários e as formas refinadas.
As referências típicas incluíram fontes como os Resumos de Commodities Minerais do USGS, as estatísticas de comércio da UN Comtrade, a Agência Internacional de Energia para o contexto de demanda de veículos elétricos e baterias, os dados de commodities do Banco Mundial para premissas macroeconômicas e publicações oficiais de ministérios de mineração ou levantamentos geológicos nos principais países produtores. Registros de empresas, apresentações a investidores e imprensa confiável também foram revisados para entender adições de capacidade, cronogramas de ramp-up e utilização de refinarias. Para verificar dados financeiros de empresas, menções a embarques, patentes e adjudicações de contratos, também usamos algumas assinaturas pagas focadas em inteligência corporativa, notícias e cobertura de patentes. As fontes documentais listadas aqui são meramente ilustrativas, e muitas outras referências públicas e pagas foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar premissas que não aparecem claramente em tabelas públicas, especialmente o mix de produtos, a divisão entre grau para baterias e grau padrão, e como os preços spot e contratuais fluem pela cadeia. Conversamos com participantes de mineração, refino, reciclagem, comercialização e aquisição downstream, e verificamos os insumos na região APAC, EMEA e nas Américas, para que diferenças regionais em pagáveis e prêmios não fossem negligenciadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Diretores executivos: 15% | APAC: 49% |
| Nível médio: 52% | Líderes funcionais/de unidade: 30% | EMEA: 30% |
| Players menores: 16% | Gerentes: 55% | Américas: 21% |
Dimensionamento de mercado e previsão
O mercado foi dimensionado usando uma construção top-down que reconstrói o consumo de cobalto e os fluxos comerciais por forma, e então traduz esses volumes em valor usando séries de preços observadas e prêmios negociados. Onde o registro público está incompleto, os resultados foram corroborados com verificações bottom-up seletivas, como consolidações amostradas de fornecedores, capacidade declarada multiplicada pela utilização, e verificações de consistência usando pagáveis típicos do concentrado até os produtos intermediários.
Os principais insumos no modelo incluíram volumes de produção extraída e refinada (em conteúdo de cobalto), fluxos de importação e exportação por códigos SH, disponibilidade de reciclagem e rendimentos de recuperação, mudanças no mix de química de baterias (por exemplo, efeitos da adoção de NMC versus LFP na intensidade), e preços de referência do cobalto com prêmios regionais e diferenciais de produto (metal versus sulfato versus intermediários). Como o valor pode mudar mesmo quando a tonelagem é estável, a lógica de precificação foi tratada com cuidado, usando preços médios anuais e um atraso onde as normas de contratação indicavam retardos de repasse.
Para a previsão, foi usada análise de cenários, ancorada então em um caso-base alinhado às expectativas de especialistas sobre a construção de veículos elétricos, o ramp-up de refinarias e os riscos de fornecimento impulsionados por políticas. Quando faltava um dado para um país ou forma, preenchemos lacunas com razões proxy de mercados semelhantes e, então, retestamos o resultado em relação aos totais globais para não sobrestimar regiões produtoras menores.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de verificações cruzadas com sinais independentes, como a oferta global das minas em comparação com a produção das refinarias, os balanços comerciais em comparação com o consumo aparente, e a movimentação de preços em comparação com comentários sobre excedente ou déficit relatado. Grandes variações desencadearam uma segunda revisão das conversões de unidade, das premissas de conteúdo metálico e do momento de cálculo da média de preços, e então os insumos relacionados foram reverificados com entrevistados selecionados.
Uma revisão em várias etapas é seguida antes da aprovação final, na qual um analista retesta as sensibilidades e outro revisor verifica a consistência entre capítulos e exibições. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes interrupções em minas, mudanças de política ou reajustes acentuados de preços. Antes da entrega, fazemos uma revisão final atualizada para que o cliente receba a visão mais recente.
Comparação do tamanho do mercado de cobalto da Mordor Intelligence com outras estimativas publicadas
As estimativas publicadas do mercado de cobalto frequentemente divergem porque a unidade de medida e o limite podem variar, e então o número relatado muda mesmo quando o mercado físico subjacente é semelhante. As diferenças costumam vir de o estudo relatar valor ou volume, quais formas de cobalto são contabilizadas e como as premissas de preço são tratadas durante períodos de volatilidade.
Neste mercado, as maiores lacunas geralmente aparecem na periodicidade de moeda e na lógica de preço médio de venda (ASP), porque os preços do cobalto podem variar significativamente em um ano, e os prêmios de produto variam por grau e região. Quando a cadência de atualização é mais rápida e a precificação média anual é aplicada de forma consistente entre as formas, a estimativa de valor permanece vinculada a um conjunto de demanda repetível, que é a abordagem aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 258,99 milhões de USD (2026) | |
| Associação Setorial A | 231,00 milhões de USD (2024) | Frequentemente comunicado como uma cifra de demanda por conteúdo metálico e pode ser mal interpretado como valor de mercado, e normalmente não é convertido de forma consistente entre as formas de cobalto e os prêmios regionais no mesmo ano. |
| Publicação Setorial B | 410,90 milhões de USD (2030) | Comumente derivado de projeções de produção do lado da oferta e, então, avaliado usando premissas de preço em um ponto no tempo, o que pode inflacionar os totais quando picos de preço de curto prazo são tratados como representativos. |
A comparação mostra que a dispersão é criada, principalmente, por escolhas de unidade e pela forma como os preços são calculados em média, e não apenas por diferentes visões de crescimento. Ao manter o escopo limitado aos insumos de cobalto e reverificar o valor usando precificação anual consistente e diferenciais em nível de forma, nosso dimensionamento permanece mais fácil de rastrear até volumes e premissas claros.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de cobalto?
O tamanho do mercado de cobalto é de 258,99 milhões de toneladas em 2026 e está previsto para atingir 398,2 milhões de toneladas até 2031.
Qual segmento domina o consumo de cobalto atualmente?
As baterias recarregáveis respondem por 57,65% do tamanho do mercado de cobalto em 2025, devido à forte demanda por veículos elétricos.
Qual o grau de dependência do fornecimento em relação à República Democrática do Congo?
A RDC fornece 76% do cobalto minerado, tornando a cadeia de fornecimento global altamente sensível às mudanças de política naquele país.
Qual taxa de crescimento é esperada para a demanda automotiva?
As aplicações automotivas estão projetadas para crescer a um CAGR de 14,89%, o mais rápido entre as indústrias de uso final.
A reciclagem pode reduzir significativamente as necessidades de cobalto primário?
Sim. A Agência Internacional de Energia estima que a reciclagem poderia substituir até 40% das necessidades de cobalto virgem até meados do século, e o fornecimento secundário já apresenta uma perspectiva de CAGR de 10,14%.
Página atualizada pela última vez em:



