
Tamanho e Participação do Mercado de Ouro
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Volume do Mercado (2026) | 5.1 quilotoneladas |
| Volume do Mercado (2031) | 7.25 quilotoneladas |
| Taxa de crescimento (2026 - 2031) | 7.30 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
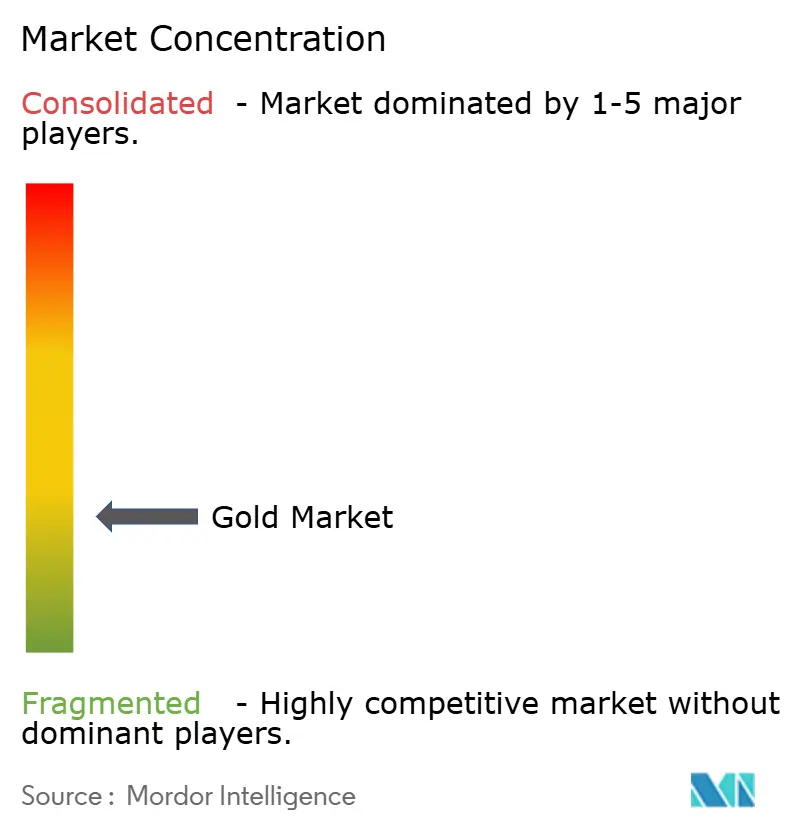
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ouro por Mordor Intelligence
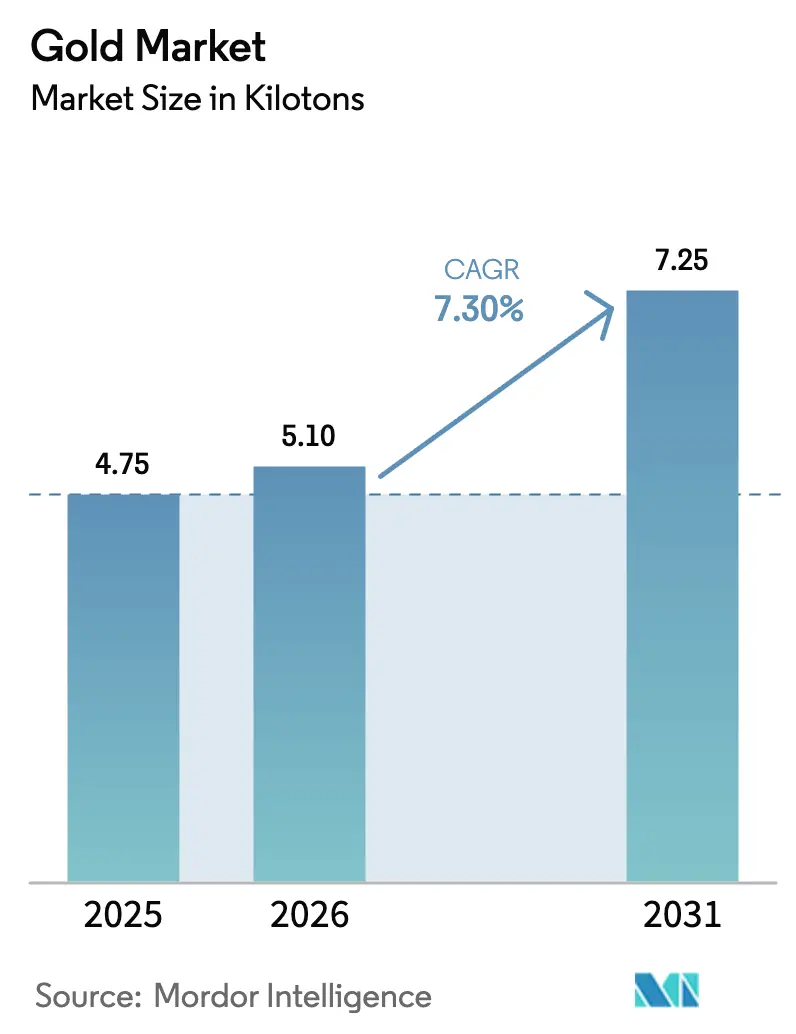
Espera-se que o tamanho do Mercado de Ouro cresça de 4,75 quilotoneladas em 2025 para 5,1 quilotoneladas em 2026 e está previsto para atingir 7,25 quilotoneladas até 2031 a um CAGR de 7,30% no período 2026-2031. A robusta acumulação por bancos centrais, o persistente risco geopolítico e o papel crescente do ouro em eletrônicos avançados mantêm a demanda em ascensão, mesmo com o fornecimento proveniente de mineração enfrentando pressões estruturais de custo. A Ásia-Pacífico permanece o centro pulsante do consumo, enquanto a América do Norte e a Europa amplificam os fluxos de investimento por meio de produtos negociados em bolsa. Os volumes reciclados aceleram em função dos mandatos de sustentabilidade, produtos tokenizados ampliam o acesso do varejo e os mineradores buscam fusões para compensar o declínio dos teores de minério. Ao longo do horizonte de previsão, a gestão disciplinada da oferta e a inovação em ativos digitais sustentam a resiliência do Ouro e apoiam a força dos preços em múltiplos anos.
Principais Conclusões do Relatório
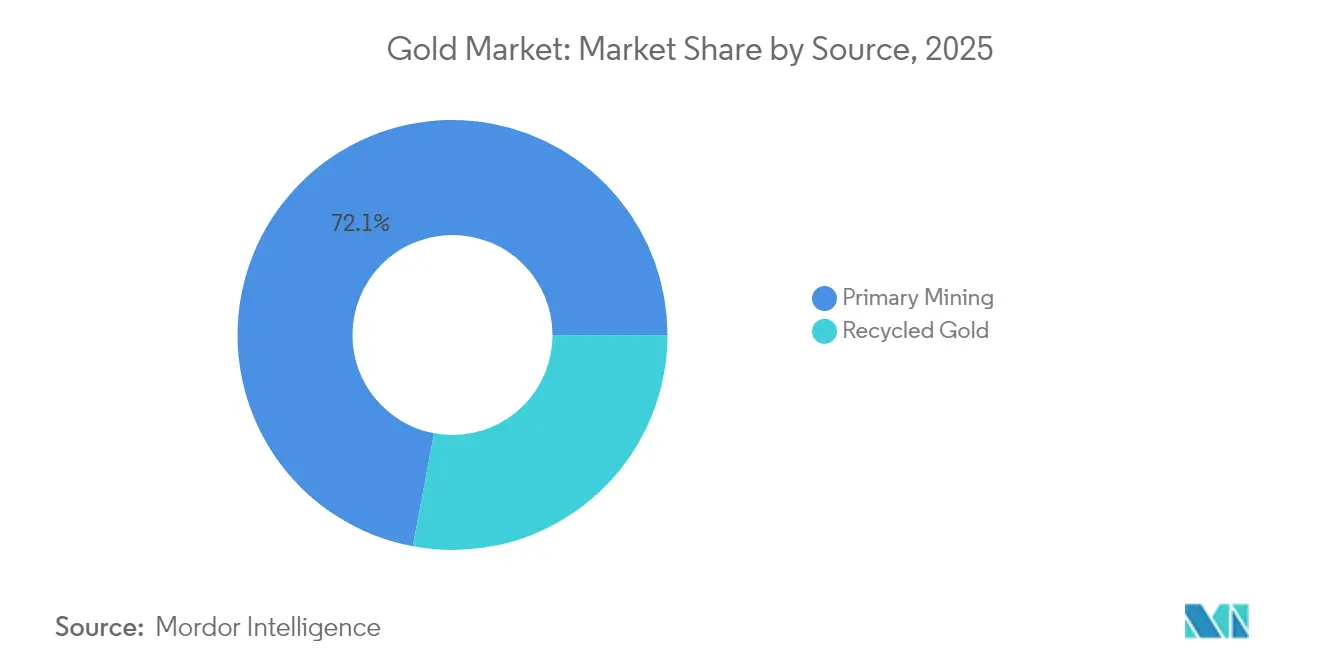
- Por fonte, a mineração primária liderou com 72,05% de participação em volume em 2025; o ouro reciclado está previsto para expandir a um CAGR de 7,98% até 2031.
- Por tipo, o ouro em liga representou 79,55% da participação no tamanho do Mercado de Ouro em 2025, enquanto as aplicações de ouro em camadas estão projetadas para crescer a um CAGR de 8,72% até 2031.
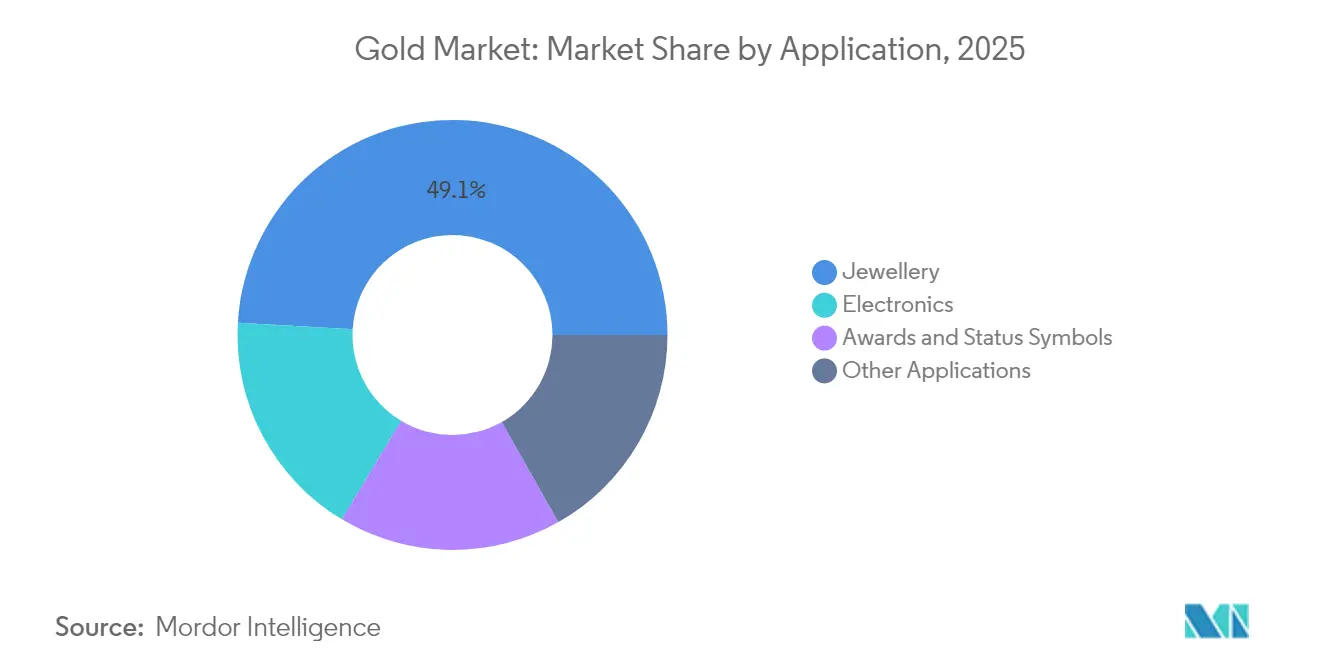
- Por aplicação, a joalheria detinha 49,10% da participação do Mercado de Ouro em 2025; os eletrônicos estão projetados para crescer a um CAGR de 8,32% até 2031.
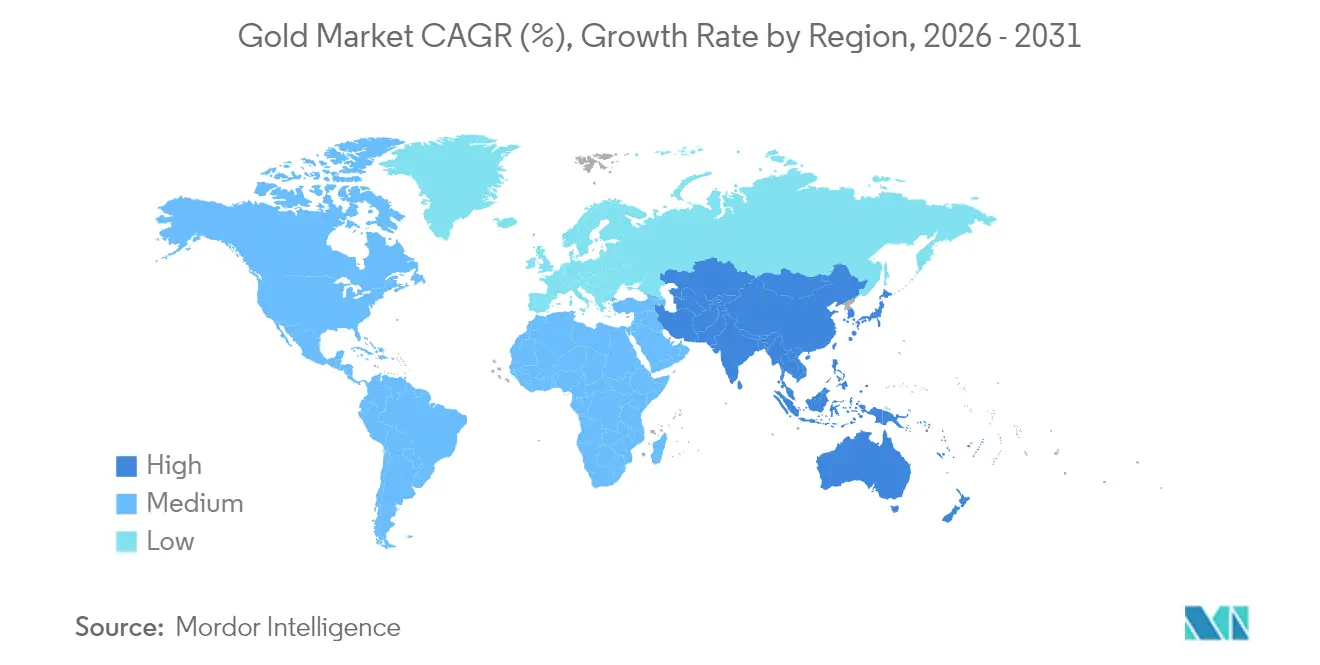
- Por geografia, a Ásia-Pacífico capturou 59,85% do Mercado de Ouro em 2025, e a região avança a um CAGR de 8,95% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Demanda de Investimento no Varejo e em ETF em Ambientes de Proteção contra a Inflação | +1.8% | Global, com concentração na América do Norte e na União Europeia | Médio prazo (2 a 4 anos) |
| Estratégias de Desdolarização dos Bancos Centrais Acelerando a Diversificação de Reservas | +2.1% | Global, liderado pela Ásia-Pacífico e mercados emergentes | Longo prazo (≥ 4 anos) |
| Aumento da Demanda de Joalheria pela Classe Média na Índia e na ASEAN | +1.4% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Eletrônicos Habilitados por IA Impulsionando o Uso de Fios de Ligação de Ouro Ultrafinos | +0.9% | Global, concentrado em polos tecnológicos | Curto prazo (≤ 2 anos) |
| Produtos de Ouro Tokenizados Expandindo a Adoção de Ativos Digitais | +0.6% | Ásia-Pacífico, em expansão para mercados globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda de Investimento no Varejo e em ETF em Ambientes de Proteção contra a Inflação
Os níveis persistentemente elevados dos preços ao consumidor e as dúvidas sobre a eficácia da política monetária reancoraram o ouro em carteiras diversificadas. Os fundos negociados em bolsa (ETFs) de ouro na Índia atraíram INR 112 bilhões (USD 1,3 bilhão) em entradas líquidas durante 2024, o maior total anual já registrado [1]World Gold Council, "Entradas em ETFs de Ouro na Índia Atingem Recorde", WORLDGOLDCOUNCIL.ORG. O metal superou as ações locais em 21 pontos percentuais naquele ano, reforçando seu status de ativo de refúgio seguro. Gestores de carteiras nos Estados Unidos e na Europa elevaram as alocações estratégicas à medida que os rendimentos reais tornaram-se negativos, e os dados de pesquisas mostram uma preferência crescente pelo ouro quando a inflação ultrapassa 4%. Moedas e barras continuam populares entre os poupadores do varejo que buscam proteções físicas, e a demanda mostrou-se notavelmente inelástica após os preços à vista ultrapassarem USD 2.300/oz. A mudança estrutural no comportamento de investimento deve manter o mercado bem sustentado sempre que a volatilidade macroeconômica se intensificar.
Estratégias de Desdolarização dos Bancos Centrais Acelerando a Diversificação de Reservas
Os bancos centrais compraram mais de 1.000 toneladas de ouro em cada um dos últimos três anos civis, uma sequência histórica que sublinha o ceticismo crescente em relação à futura dominância do dólar norte-americano. Na pesquisa do World Gold Council de 2025, 95% dos entrevistados afirmaram que manteriam ou aumentariam suas reservas de ouro em barra, e 43% planejam adições diretas. China, Índia e Turquia lideraram as compras líquidas que, juntas, ultrapassaram 600 toneladas desde 2021, refletindo movimentos de política para mitigar o risco de sanções e a volatilidade cambial. A participação do dólar nas reservas cambiais globais caiu para 58,9% em março de 2024, o nível mais baixo desde o início dos registros modernos, aumentando a atratividade do ouro como reserva de valor neutra. A gestão ativa de ouro em barra cresceu de 37% para 44% das reservas oficiais entre 2024 e 2025, sinalizando uma demanda estrutural de longo prazo na indústria do ouro.
Aumento da Demanda de Joalheria pela Classe Média na Índia e na ASEAN
A Índia permaneceu o segundo maior consumidor mundial de ouro em 2025, sustentada por uma classe média em expansão e tradições culturais que priorizam ornamentos de ouro durante casamentos e festivais. As compras nupciais representam aproximadamente metade da demanda anual de joalheria, auxiliadas por uma média de 12 milhões de casamentos por ano. A decisão de Nova Deli de reduzir o imposto de importação de 15% para 6% em 2024 reduziu materialmente os preços no varejo e está projetada para adicionar pelo menos 50 toneladas de demanda incremental no segundo semestre daquele ano. Em toda a ASEAN, o aumento da renda disponível e a demografia jovem sustentam o apetite por designs contemporâneos e leves que compensam os custos mais altos da matéria-prima. Apesar das oscilações cíclicas de preços, as pesquisas de sentimento do consumidor revelam que o ouro permanece uma reserva de riqueza preferida, sustentando um crescimento estável de volume na indústria do ouro.
Eletrônicos Habilitados por IA Impulsionando o Uso de Fios de Ligação de Ouro Ultrafinos
As arquiteturas avançadas de semicondutores que alimentam as cargas de trabalho de inteligência artificial requerem conexões elétricas de altíssima confiabilidade, e a condutividade incomparável e a resistência à corrosão do ouro o tornam indispensável para os fios de ligação. A demanda de eletrônicos por ouro cresceu 9%, para 271 toneladas em 2024, à medida que os fabricantes de chips expandiram a produção de aceleradores de IA e rádios 5G. Os embarques de smartphones cresceram 6%, mas o conteúdo de ouro por aparelho premium aumentou porque velocidades de processamento mais altas exigem interconexões mais robustas. As opções de substituição são limitadas após ciclos anteriores de redução de custos, resultando em uma demanda industrial relativamente inelástica. Consultas setoriais indicam que os processadores mais sofisticados para data centers podem conter até três vezes mais ouro do que os designs anteriores à IA. À medida que o poder de computação global dobra a cada 18 meses, os polos tecnológicos do Leste Asiático e da América do Norte continuarão a demandar volumes significativos da indústria do ouro.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Declínio dos Teores de Minério Elevando o AISC Acima de USD 1.450/oz | -1.2% | Global, afetando particularmente jurisdições de alto custo | Médio prazo (2 a 4 anos) |
| Restrições de Financiamento Baseadas em ESG para Novas Minas em Campo Verde | -0.8% | Global, com ênfase em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Impostos de Importação Voláteis em Nações Consumidoras Chave Reduzem a Demanda de Joalheria | -0.6% | Ásia-Pacífico e mercados emergentes | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Declínio dos Teores de Minério Elevando o AISC Acima de USD 1.450/oz
Os teores de minério continuam caindo em depósitos maduros, obrigando os operadores a processar mais material para manter a produção. A Newmont registrou sua maior base de custos em nove anos, com custos totais de manutenção (AISC) de USD 1.651/oz no primeiro trimestre de 2025, um salto de 29% em relação a 2022. O AISC médio da indústria foi de USD 1.388/oz no segundo trimestre de 2024, e os produtores norte-americanos enfrentaram um valor ainda mais elevado de USD 1.522/oz. A escassez de mão de obra, o aumento dos preços de energia e os escalonadores de royalties vinculados às cotações à vista intensificam as pressões de custo. Embora o preço à vista recorde proteja as margens atualmente, a inflação de custos sustentada compromete a viabilidade das cavas marginais e acelera o fechamento de minas. No médio prazo, curvas de custo mais elevadas poderiam moderar a oferta nova e elevar o piso da indústria do ouro.
Restrições de Financiamento Baseadas em ESG para Novas Minas em Campo Verde
A alocação de capital agora depende de critérios ambientais, sociais e de governança (ESG) rigorosos. As carteiras globais de investimento sustentável atingiram USD 31 trilhões, e muitos gestores de ativos restringem empréstimos a projetos sem trajetórias críveis de emissão líquida zero. Os mineradores que visam novos depósitos devem preparar planos robustos de descarbonização e aceitar despesas iniciais mais elevadas em infraestrutura de energia limpa. Auditorias de terceiros e requisitos de consulta comunitária prolongam os prazos de licenciamento, enquanto a oposição pública em mercados desenvolvidos inviabilizou vários projetos. Mesmo onde os recursos têm alto teor, os desenvolvedores têm dificuldade em captar capital a valuations viáveis, deslocando a atenção para expansões em campo marrom e alternativas de reciclagem. Esses ventos contrários de financiamento poderiam restringir o crescimento da produção minerada e apertar o equilíbrio de longo prazo no mercado de ouro.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte:
A Mineração Primária Mantém Vantagem de Escala enquanto a Reciclagem AceleraA extração primária ocupou 72,05% da participação do Mercado de Ouro em 2025, confirmando que as minas de grande escala a céu aberto e subterrâneas permanecem a espinha dorsal do fornecimento. O segmento se beneficia de logística estabelecida, reservas de mão de obra qualificada e contratos de venda a longo prazo que estabilizam o processamento mesmo quando os teores de minério se deterioram. No entanto, os custos totais de manutenção (AISC) acima de USD 1.388/oz sinalizam retornos decrescentes sobre o capital novo, e as empresas intensificaram a exploração em torno dos polos existentes para aproveitar a infraestrutura já instalada.
A reciclagem, embora represente apenas 27,95% do fornecimento, avança a um CAGR de 7,98% até 2031, a taxa mais rápida de qualquer segmento de fonte. A instalação da Casa da Moeda Real no País de Gales do Sul processa 4.000 toneladas de placas de circuito anualmente usando técnicas hidrometalúrgicas patenteadas com 99% de eficiência de recuperação. A demanda de energia para reciclagem é aproximadamente 300 vezes menor do que para a mineração em campo verde, reduzindo a intensidade de carbono e alinhando-se aos mandatos Ambientais, Sociais e de Governança (ESG). A líder em artigos de luxo Pandora comprometeu-se a utilizar 100% de metais preciosos reciclados até 2025, criando demanda pelos fluxos de sucata. À medida que mais jurisdições endurecem as regras sobre resíduos eletrônicos, a matéria-prima secundária se tornará um pilar estratégico na indústria do Ouro.


Por Tipo:
O Ouro em Liga Domina, mas as Aplicações em Camadas Ganham ImpulsoAs composições em liga capturaram a maior parte — 79,55% — do tamanho do Mercado de Ouro em 2025, pois joalheria, moedas e muitos produtos industriais requerem resistência mecânica e opacidade que o metal puro não possui. O segmento conta com familiaridade processual e amplas redes de fornecedores, mantendo os custos unitários relativamente baixos. Os sensores automotivos e as ligas odontológicas também favorecem o material em liga pela resistência ao desgaste, sustentando ampla demanda além dos usos ornamentais.
As aplicações em camadas são o motor de crescimento, avançando a um CAGR de 8,72%. Embalagens de semicondutores, conectores de alta frequência e sensores aeroespaciais exigem revestimentos atomicamente finos e uniformes que somente a deposição em camadas pode oferecer. Os fabricantes de tecnologia investiram fortemente em capacidade de deposição física de vapor e eletrodeposição durante 2024-2025, respondendo a pedidos de servidores de IA que dobraram trimestralmente. As diretivas de segurança automotiva da União Europeia (UE) exigem sensores redundantes, ampliando ainda mais a adoção do ouro em camadas, onde a tolerância a falhas deve se aproximar de seis sigma. À medida que a miniaturização em eletrônicos avança, o nicho de ouro em camadas conquistará participação incremental do material em liga dentro do Mercado de Ouro.
Por Aplicação:
O Impulso dos Eletrônicos Supera a Tradição da JoalheriaA joalheria permaneceu a maior aplicação com 49,10% do volume de 2025, sustentada pela afinidade cultural na Ásia e no Oriente Médio. Os preços recordes reduziram o peso médio em gramas, mas os varejistas comercializaram com sucesso peças mais leves e contemporâneas para preservar os volumes de vendas. No mercado de ouro, a resiliência do segmento é auxiliada pelas compras motivadas por casamentos, que cumprem obrigações sociais independentemente do preço.
Os eletrônicos alcançaram a expansão mais rápida, registrando um CAGR de 8,32% que reflete a demanda insaciável por dispositivos equipados com IA e equipamentos de rede de alta velocidade. O conteúdo de ouro por unidade avançada de processamento gráfico cresceu 15% em 2024, pois o fio de ligação ultrafino garante a integridade do sinal em frequências de clock mais elevadas. Dispositivos médicos e aviônica aeroespacial, ambos aplicações em ambientes severos, também requerem ouro para biocompatibilidade e resistência à corrosão. Outros usos, de implantes dentários a cartões de crédito lastreados em lingotes, contribuem com volumes de nicho, porém estáveis, beneficiando-se das propriedades não reativas do ouro. Essa tendência sublinha como a demanda industrial dentro da indústria do ouro continua a se expandir.
Análise Geográfica
Mercado de Ouro da APAC
A Ásia-Pacífico detinha 59,85% do setor de Ouro em 2025 e está projetada para crescer com um CAGR de 8,95% até 2031. A China extraiu 403 toneladas em 2024, mantendo a liderança na produção, enquanto seu banco central elevou as reservas oficiais pelo 19º mês consecutivo. O Banco de Reserva da Índia expandiu as reservas de ouro em barra para 880 toneladas até julho de 2025, e a demanda do consumidor se recuperou após a redução das tarifas de importação. Indonésia, Tailândia e Vietnã registraram ganhos percentuais de dois dígitos na aquisição de joias, refletindo o aumento da renda disponível e a preferência pelo ouro como instrumento de poupança líquida.
Mercado de Ouro da América do Norte, EMEA e LATAM
A América do Norte e a Europa apresentam perfis de demanda maduros, mas observam renovado interesse dos investidores à medida que os rendimentos reais oscilam. Os Fundos de Investimento em Ouro (ETFs) listados nos Estados Unidos adicionaram 152 toneladas durante 2024, revertendo dois anos de saídas líquidas, enquanto os fundos europeus absorveram 98 toneladas em meio à elevada volatilidade dos preços de energia. As minas canadenses contribuíram com 175 t de produção, lideradas pela expansão de Detour Lake, que atingiu capacidade plena no quarto trimestre de 2024. No setor de ouro, a estabilidade regulatória da região e o acesso aos mercados de capitais incentivam expansões em áreas já exploradas, ajudando a compensar o declínio de teor em outras localidades. A América Latina e a África permanecem fundamentais no lado da oferta. Peru e Brasil entregaram um total combinado de 290 toneladas em 2024, embora protestos sociais no Peru tenham interrompido intermitentemente os movimentos logísticos. Gana superou a África do Sul como maior produtor do continente, exportando 129 toneladas, beneficiado pela simplificação do licenciamento prevista em seu Projeto de Lei de Investimento em Mineração de 2024. Vários bancos centrais africanos anunciaram planos para elevar as reservas de ouro a pelo menos 10% das reservas totais, medida que poderá redirecionar parte da produção regional para cofres domésticos em vez de canais de exportação. A demanda no Oriente Médio aumentou à medida que os estados do Conselho de Cooperação do Golfo promoveram produtos de poupança baseados em ouro alinhados aos princípios da Sharia, ampliando a participação do varejo no setor de Ouro.

Análise da cadeia de valor
A cadeia de valor do ouro começa com o fornecimento upstream a partir da mineração primária (72,05% do volume de 2025) e do fornecimento secundário a partir do ouro reciclado (27,95%). Os fluxos primários vão da exploração, desenvolvimento, extração e processamento (incluindo lixiviação com cianeto e refino) até o envio de doré para refinarias, e depois para lingotes, insumos semi-fabricados (barras, granalha, fio, sais de banho para revestimento) e produtos finais destinados a joalheria, eletrônicos, itens de premiação/status e outros usos industriais. Com pressões de custo e produtividade na mineração, evidenciadas pelo relato da Newmont de custos totais sustentáveis de USD 1.651/oz no 1º trimestre de 2025, o foco tem se voltado cada vez mais para expansões brownfield, infraestrutura compartilhada entre projetos e otimização de portfólio por meio de fusões e aquisições e joint ventures.
O refino midstream e a logística de lingotes dependem de refinarias credenciadas e redes de caixas-fortes que conectam mineradoras, recicladoras, bancos e fabricantes. Requisitos de fornecimento responsável influenciam cada vez mais a elegibilidade das transações e a seleção de fornecedores. O framework da LBMA Good Delivery List utiliza processos de auditoria anual para refinarias listadas, enquanto as diretrizes de due diligence da OCDE estabelecem expectativas desde as minas até os usuários finais. A demanda downstream se divide entre fabricação física (joalheria e eletrônicos, incluindo fio de ligação ultrafino e revestimentos em camadas) e distribuição financeira (barras, moedas e ETPs). Regras mais rígidas sobre lixo eletrônico e compromissos corporativos, como a meta da Pandora de migrar para 100% de metais preciosos reciclados até 2025, estão acelerando a coleta de sucata, o pré-processamento e a capacidade de refino de alta recuperação, incluindo a instalação da The Royal Mint no sul de Gales, que processa 4.000 toneladas de placas de circuito por ano com eficiência de recuperação de 99%.
Cenário Competitivo
O mercado de ouro é fragmentado por natureza. A Newmont Corporation e a Barrick Mining Corporation ainda controlam ativos de primeira linha, mas enfrentam dificuldades com a inflação de custos, levando-as a racionalizar minas não essenciais. A Royal Gold avançou uma dupla aquisição de USD 3,7 bilhões da Sandstorm Gold e da Horizon Copper para aprofundar seu portfólio de royalties. A aquisição da Calibre pela Equinox Gold Corp. em 2025 criou um produtor de 1,2 milhão de onças focado em ativos nas Américas com menor risco jurisdicional, refletindo um pivô estratégico em direção à estabilidade política. Os desenvolvedores juniores enfrentam escassez de capital sob rigorosos critérios de ESG, enquanto os especialistas em reciclagem garantem fundos de investimento de impacto destacando credenciais de economia circular. À medida que os investidores atribuem prêmios às divulgações de sustentabilidade, as empresas que combinam disciplina de custo com responsabilidade ambiental estão posicionadas para superar seus pares na evolving indústria do ouro.
Líderes da Indústria do Ouro
Agnico Eagle Mines Limited
Newmont Corporation
PJSC Polyus
Barrick Mining Corporation
AnglogoldAshanti
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ouro
- Agnico Eagle Mines Limited
- AnglogoldAshanti
- B2Gold Corp.
- Barrick Mining Corporation
- China Gold International Resources Corp., Ltd.
- Endeavour Mining plc
- Equinox Gold Corp.
- Franco-Nevada Corporation
- FURUKAWA CO., LTD.
- Gabriel Resources
- Gold Fields Limited
- Harmony Gold Mining Company Limited
- Johnson Matthey
- Kinross Gold Corporation
- Lundin Gold Inc.
- Newmont Corporation
- PJSC Polyus
- Zijin Mining Group Co., Ltd.

Oportunidades de mercado e perspectivas futuras
Cadeias de suprimentos lideradas pela reciclagem criam um espaço em branco concreto à medida que exigências de sustentabilidade e requisitos de rastreabilidade se traduzem em mudanças de aquisição. Com o ouro reciclado representando 27,95% dos volumes de 2025 e crescendo mais rápido do que o suprimento minerado, as oportunidades mais imediatas estão na coleta e pré-processamento de sucata eletrônica, no refino de alta recuperação e na cadeia de custódia auditável que atende às expectativas de due diligence da OCDE e de fornecimento responsável da LBMA. Ações corporativas que impulsionam o conteúdo reciclado ao longo da cadeia de valor, como o compromisso da Pandora de usar 100% de metais preciosos reciclados até 2025, também apoiam a expansão da agregação de matérias-primas secundárias, das capacidades de processamento hidrometalúrgico e dos centros de reciclagem próximos ao consumidor.
No lado do suprimento minerado, o financiamento continua concentrado em jurisdições de nível 1 e em expansões brownfield que podem aproveitar infraestrutura existente e históricos de licenciamento. Exemplos recentes incluem a Newmont e a Imperial Metals garantindo CAD 500 milhões em apoio do governo canadense para a expansão de Red Chris e a Agnico Eagle delineando um grande portfólio de investimentos em Ontário, o que indica onde fornecedores de equipamentos de processamento, serviços de desenvolvimento subterrâneo e soluções de energia de baixo carbono podem se alinhar com pipelines de projetos financiados. Ao mesmo tempo, o crescimento da demanda impulsionado pela eletrônica (271 toneladas em 2024 para eletrônicos, alta de 9% em relação ao ano anterior) sustenta a capacidade downstream para fio de ligação, materiais de revestimento e deposição, e fabricação de conectores de alta confiabilidade, especialmente em polos tecnológicos onde a produção de aceleradores de IA e hardware de rede está em expansão e os atributos de desempenho do ouro limitam a substituição.
Recent Industry Developments in Mercado de Ouro
- Julho de 2026: A Agnico Eagle Mines Limited suspendeu temporariamente as operações de mineração na cava a céu aberto de Barnat, no complexo Canadian Malartic, após um movimento de massa rochosa em 1º de julho de 2026. A interrupção evidencia a exposição a riscos geotécnicos e altera o planejamento de produção de curto prazo, reduzindo a visibilidade das orientações de produção de curto prazo. O evento exige atualização do sequenciamento e planejamento de contingência para os ativos de Malartic.
- Julho de 2026: A Agnico Eagle Mines Limited revisou as expectativas de produção para o ano completo de 2026 do complexo Canadian Malartic, estimando uma redução de 60.000 a 80.000 onças de ouro no segundo semestre de 2026 devido à suspensão da cava de Barnat. O corte afeta diretamente a produção anual de ouro e as perspectivas de receita. A atualização provoca mudanças na alocação de capital e no reagendamento dos planos de mina dentro do complexo Malartic.
- Abril de 2026: A Agnico Eagle Mines Limited anunciou a aquisição de uma participação de 70% na Fingold Ventures Ltd. junto à B2Gold Corp por US$325 milhões, além de um acordo de colaboração para operações em Nunavut. O negócio expande sua base de ativos no Ártico e fortalece o pipeline de crescimento em jurisdições estáveis. A aquisição sustenta a expansão de produção de longo prazo e a diversificação das operações canadenses.


Mercado de Ouro Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado de ouro é definido como o fluxo físico global de ouro em volume, abrangendo o suprimento minerado e reciclado que é processado e depois consumido em usos finais como joalheria e aplicações industriais.
Exclusões de escopo: equipamentos de mineração de ouro, serviços de exploração e instrumentos puramente financeiros que não exigem entrega física estão excluídos.
Visão geral da segmentação
- Por Fonte
- Mineração Primária
- Ouro Reciclado
- Por Tipo
- Ouro em Liga
- Ouro em Camadas
- Por Aplicação
- Joalheria
- Eletrônicos
- Prêmios e Símbolos de Status
- Outras Aplicações (Odontologia, Aeroespacial, etc.)
- Por Geografia
- Análise de Produção
- Estados Unidos
- Austrália
- Brasil
- Burquina Faso
- Canadá
- China
- Colômbia
- Gana
- Indonésia
- Cazaquistão
- Mali
- México
- Papua-Nova Guiné
- Peru
- Rússia
- África do Sul
- Sudão
- Tanzânia
- Uzbequistão
- Outros países
- Análise de Consumo
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
- Análise de Produção
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental ajudou a estabelecer a estrutura básica dos fluxos de oferta, demanda e comércio antes de as premissas serem incorporadas ao modelo. Baseamo-nos em fontes públicas e replicáveis, como as séries de oferta e demanda do World Gold Council, estatísticas de produção mineral do USGS, dados comerciais do UN Comtrade e divulgações de reservas de bancos centrais via FMI ou autoridades monetárias nacionais, que juntas ajudaram a explicar de onde vem o metal e onde ele é absorvido.
Para verificar direção e cronologia, também usamos relatórios anuais e apresentações a investidores de empresas, publicações de reguladores de mineração nos principais países produtores e cobertura de imprensa confiável sobre expansões de minas, paralisações e restrições de refino. Para algumas verificações específicas, foram usadas assinaturas pagas para dados financeiros e inteligência corporativa, bases de dados de patentes e leituras de importação/exportação em nível de embarque, quando disponíveis. Esta lista é ilustrativa, e muitas outras fontes públicas e pagas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar o que as fontes documentais não conseguem confirmar totalmente, especialmente a divisão entre suprimento minerado e reciclado, o ritmo de resposta da reciclagem a movimentos de preço, e como a demanda se desloca entre joalheria, barras e moedas de investimento, e uso industrial. Conversamos com especialistas upstream e downstream, e os dados foram verificados nas principais regiões consumidoras e produtoras para que as premissas finais permanecessem realistas.
As conclusões das entrevistas foram então aplicadas como restrições no modelo, de modo que nenhum conjunto de dados ou ponto de vista único dominasse os totais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 17% | APAC: 40% |
| Nível médio: 40% | Líderes funcionais/de unidade: 30% | EMEA: 36% |
| Players menores: 22% | Gerentes: 53% | Américas: 24% |
Dimensionamento de mercado e previsão
O dimensionamento é construído usando uma lógica top-down em que as séries globais de oferta e demanda em toneladas são reconstruídas e depois reconciliadas com sinais comerciais e divisões de categoria reportadas antes que um total final seja fixado para o ano-base. Para manter o resultado embasado, também realizamos aproximações seletivas bottom-up, como discussões amostrais sobre throughput de refino e reciclagem, verificações de canal sobre a atividade de barras e moedas, e verificações de consistência usando a movimentação do preço por onça em relação à direção de valor implícita.
Os insumos mais relevantes incluíram volumes de produção minerada, volumes de ouro reciclado, compras líquidas de bancos centrais, tendências de fabricação de joalheria e indicadores de uso industrial ligados à demanda de eletrônicos. Estes são então ajustados para deslocamentos reportados entre fluxos visíveis e de balcão (OTC), quando relevante. A previsão se apoiou em análise de cenários sustentada por consenso de especialistas sobre fatores macroeconômicos, como taxas de juros reais, expectativas de inflação e risco geopolítico, pois esses fatores podem oscilar rapidamente a demanda de investimento em vez de seguir uma linha suave. Onde as leituras bottom-up estavam incompletas para fluxos menores, as lacunas foram tratadas por meio de alocações baseadas em razões ancoradas em participações históricas, e então reverificadas com o retorno das entrevistas.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações, de modo que os totais em toneladas se alinhem com sinais independentes, como produção de minas reportada, totais de reciclagem e divisões por categoria de demanda, e então os movimentos implícitos são comparados com o ambiente observado de preço do ouro no mesmo período. Valores discrepantes são sinalizados e revisados, e se uma variação não puder ser explicada por um fator claro, como um choque de preço ou mudança de política, a premissa é revisitada e os especialistas relevantes são recontatados.
Antes da aprovação final, o modelo e as principais premissas passam por revisões sequenciais de analistas, seguidas de uma verificação final para confirmar que definições, unidades e conversões são consistentes entre regiões. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes ações de política, interrupções de suprimento ou mudanças abruptas na atividade dos bancos centrais.
Comparação do tamanho do mercado de ouro da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para o ouro frequentemente não coincidem porque o mesmo tema é expresso em unidades diferentes e até em conceitos diferentes, como toneladas físicas movimentadas versus valor em dólares americanos da demanda. Os números também variam quando a atividade de balcão (OTC) é tratada de forma diferente, e quando os autores escolhem diferentes preços de ano-base ou janelas de preço médio.
O valor da demanda de ouro que inclui investimento OTC está fora do escopo da Mordor Intelligence aqui, já que o relatório dimensiona o mercado em quilotoneladas, o que tende a criar uma ampla dispersão quando comparado com manchetes de valor de demanda baseadas em USD, que sobem e caem principalmente com o preço.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 5,10 bilhões (2026) | |
| Associação Setorial A | USD 382,00 bilhões (2024) | Usa o valor anual de demanda em USD, que é altamente influenciado pelo preço, e também reporta totais que incluem atividade de investimento OTC, que não é expressa como um volume de mercado físico. |
| Periódico Setorial B | USD 555,00 bilhões (2025) | Reporta o valor em USD da demanda total de ouro, incluindo OTC, de modo que a cifra se expande com picos de preço e pode parecer muito maior do que um dimensionamento baseado em volume, mesmo que as toneladas variem de forma modesta. |
A comparação mostra principalmente uma incompatibilidade de unidade e escopo, e não simplesmente uma divergência sobre crescimento. Quando os números são apresentados em valor de demanda em USD, o resultado é dominado pelo preço médio utilizado e por se o OTC é contabilizado, enquanto um modelo baseado em volume permanece vinculado às toneladas mineradas e recicladas e à sua absorção por uso final. Ao manter os insumos rastreáveis a fluxos físicos e verificá-los em relação a divisões comerciais e de categoria, a visão final se torna mais fácil de reproduzir e atualizar ano a ano.


Principais Perguntas Respondidas no Relatório
Qual é o Tamanho do Mercado de Ouro?
O mercado de ouro está previsto para crescer a um CAGR de 7,30%, passando de 5,1 quilotoneladas em 2026 para 7,25 quilotoneladas até 2031.
Qual região lidera o consumo no mercado de ouro?
A Ásia-Pacífico domina com 59,85% do volume em 2025 e é também a região de crescimento mais rápido, a um CAGR de 8,95% até 2031.
Qual é o tamanho do segmento de ouro reciclado e qual é a velocidade de seu crescimento?
O ouro reciclado forneceu 27,95% dos volumes globais em 2025 e está se expandindo a um CAGR de 7,98% à medida que os mandatos de sustentabilidade ganham força.
Por que os eletrônicos são a aplicação de mais rápido crescimento para o ouro?
A demanda de semicondutores impulsionada pela IA requer fios de ligação de ouro ultrafinos e revestimentos em camadas, elevando o volume do segmento de eletrônicos a um CAGR de 8,32%.
Qual é o papel dos bancos centrais no mercado de ouro atualmente?
Os bancos centrais compraram mais de 1.000 toneladas por ano durante três anos consecutivos e 95% planejam manter ou aumentar suas reservas, sublinhando uma demanda estrutural de longo prazo.
Página atualizada pela última vez em:


