
Tamanho e Participação do Mercado de Cromo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Volume do Mercado (2026) | 46.61 quilotoneladas |
| Volume do Mercado (2031) | 56.33 quilotoneladas |
| Taxa de crescimento (2026 - 2031) | 3.86 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cromo por Mordor Intelligence
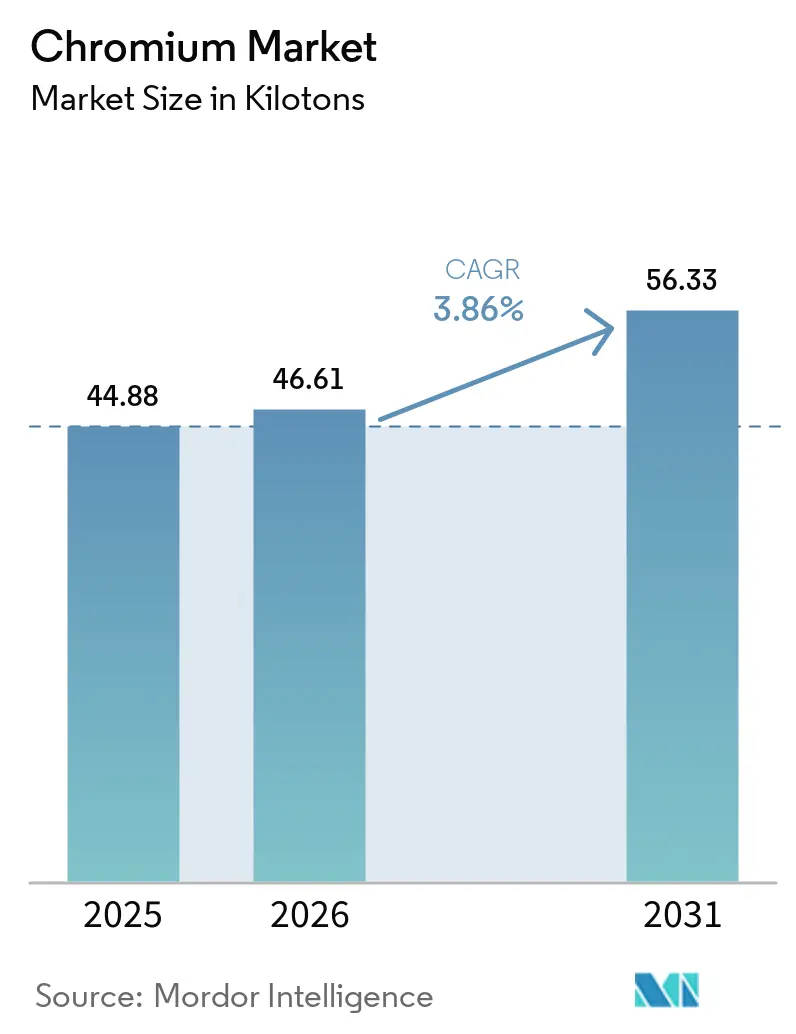
O tamanho do Mercado de Cromo foi avaliado em 44,88 quilotoneladas em 2025 e estima-se que cresça de 46,61 quilotoneladas em 2026 para atingir 56,33 quilotoneladas até 2031, a um CAGR de 3,86% durante o período de previsão (2026-2031).
A pandemia de COVID-19 teve um grande impacto no mercado de cromo devido às restrições globais impostas aos setores automotivo, de construção civil e de edificações. No entanto, desde 2021, os setores industriais se recuperaram, e espera-se que o mercado acompanhe esse crescimento durante o período de previsão.
- No médio prazo, espera-se que a crescente demanda por usos metalúrgicos e o aumento das aplicações refratárias nas indústrias impulsionem o crescimento do mercado.
- No entanto, a exposição ao cromo pode causar efeitos à saúde e ao meio ambiente, o que deve dificultar o crescimento do mercado.
- Nos próximos anos, o desenvolvimento do processo de cromagem dura com cromo trivalente deverá impulsionar o crescimento do mercado.
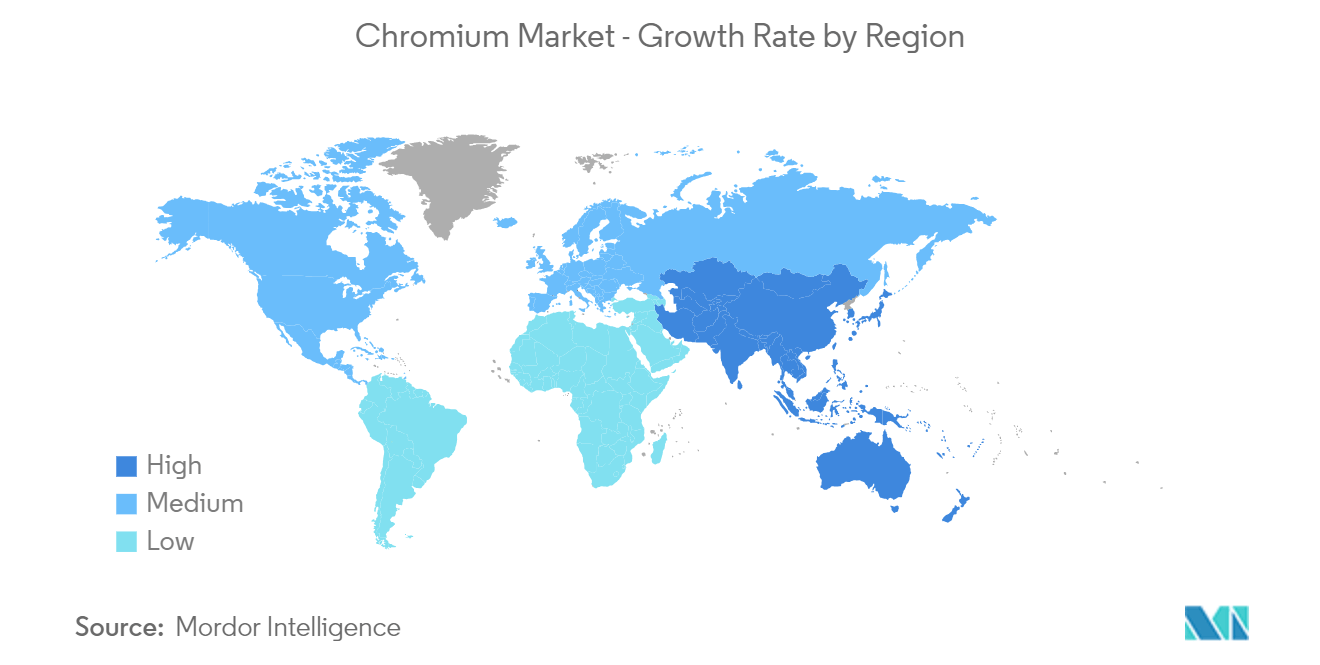
- A Ásia-Pacífico liderou o mercado nos últimos anos e também deve registrar o maior CAGR durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Cromo
Aplicações Metalúrgicas Devem Registrar Crescimento no Futuro
- O crômio está sendo utilizado em processos metalúrgicos para melhorar sua temperabilidade, resistência ao impacto, resistência à corrosão, oxidação em relação a outros metais e muitas outras propriedades para uso em maquinário pesado, no setor de construção e em outras aplicações.
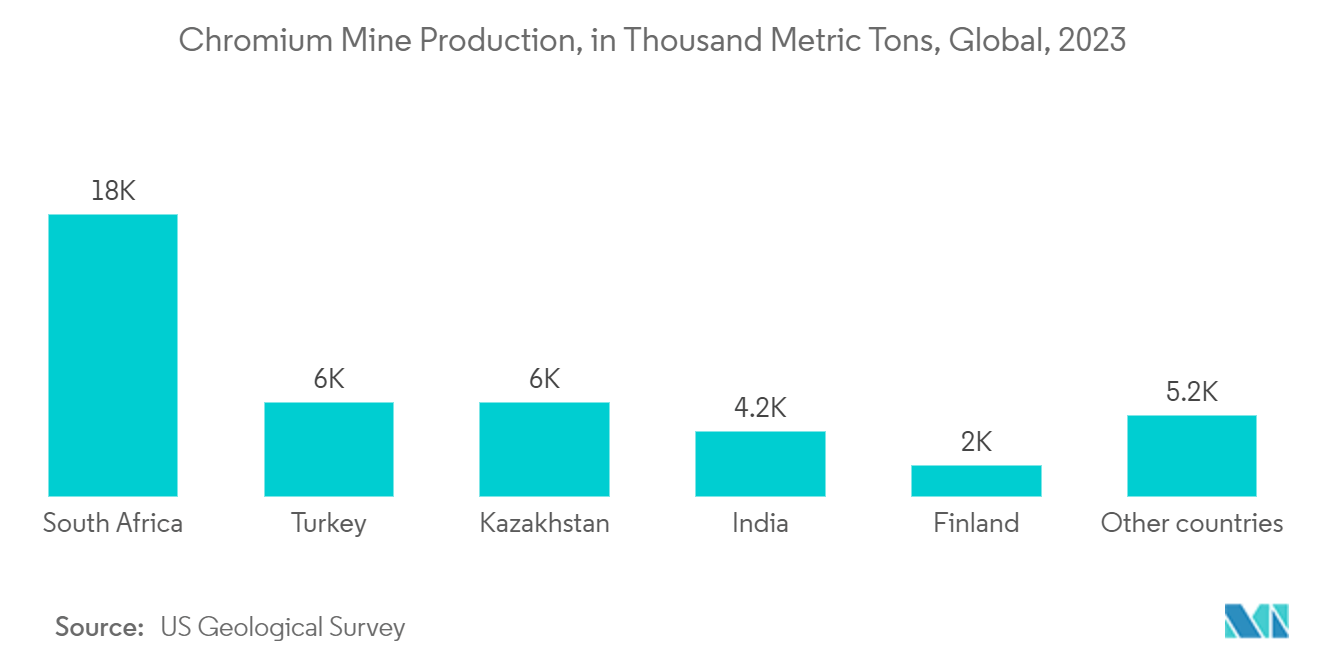
- De acordo com o Serviço Geológico dos Estados Unidos, aproximadamente 41 milhões de toneladas métricas de crômio foram produzidas globalmente em minas em 2023. Com cerca de 45% da produção total, a África do Sul respondeu pela maior parcela (18 milhões de toneladas métricas).
- É uma parte importante da fabricação de aço inoxidável porque, mesmo quando aquecido a temperaturas muito elevadas, mantém suas propriedades de endurecimento e resistência à corrosão. Da mesma forma, o crômio é utilizado para tornar o alumínio mais resistente e durável e para manter sua forma quando aquecido a altas temperaturas.
- De acordo com a Associação Mundial do Aço, a produção global de aço bruto em 2023 atingiu 1.849,7 milhões de toneladas, registrando um crescimento de cerca de 1% em comparação com 1.831,5 milhões de toneladas em 2022. Espera-se que aumente ainda mais durante o período de previsão.
- A maior quantidade de aço produzida globalmente está na Ásia-Pacífico, particularmente em países como China, Japão e Índia. A China também deve permanecer como a maior consumidora de ferro e aço. A produção de aço bruto do país deve aumentar durante o período de previsão, em razão da recuperação no consumo.
- A produção de aço bruto na América do Norte foi de 109,6 milhões de toneladas em 2023, um aumento de 5,3% em comparação com 2022. Os Estados Unidos produziram 80,7 milhões de toneladas em 2022, um aumento de 7,6% em relação a 2022.
- Em processos metalúrgicos, a mistura de crômio com outros metais pode ajudar a fabricar peças importantes para motores de aeronaves comerciais e militares, como tanques de aço inoxidável, ácidos e reboques graneleiros utilizados para transportar fertilizantes e outros materiais que absorvem água.
- Na indústria automotiva, o crômio é utilizado principalmente para acabamento automotivo com crômio, galvanoplastia e revestimentos de conversão nas partes externas e internas de componentes automotivos. De acordo com a Organização Internacional de Fabricantes de Veículos Automotores (OICA), em 2022, cerca de 85,01 milhões de veículos foram produzidos em todo o mundo, registrando uma taxa de crescimento de 5,99% em comparação com 80,20 milhões de veículos em 2021.
- Na América do Norte, de acordo com a OICA, a produção automotiva em 2022 totalizou 14.798.146 unidades, um aumento de 9,88% em comparação com 2021, que registrou 13.467.065 unidades. Além disso, na América do Norte, as vendas de veículos elétricos em 2022 totalizaram 1.108 mil unidades, em comparação com 748 mil unidades vendidas em 2021.
- Portanto, o aumento no número de veículos fabricados, aliado à demanda na indústria de fabricação de aço, deve impulsionar a demanda do mercado por crômio.
Região Ásia-Pacífico Deve Dominar o Mercado
- A Ásia-Pacífico provavelmente será o maior mercado do mundo. Isso se deve ao fato de que China, Índia e outras partes da região possuem setores manufatureiros muito bem desenvolvidos, e a indústria metalúrgica está aumentando sua demanda.
- A Ásia-Pacífico utiliza mais cromo para fabricar aço inoxidável do que qualquer outra região. Isso ocorre porque o aço inoxidável está se tornando cada vez mais importante em todos os setores manufatureiros ao redor do mundo.
- De acordo com a Associação Mundial do Aço, a Ásia produziu 1.367,2 milhões de toneladas de aço bruto em 2023, um aumento de 0,7% em comparação com 2022.
- A produção de aço bruto da China em 2023 atingiu 1.019,1 milhões de toneladas, um aumento de cerca de 0,6% em comparação com 2022. A produção de aço bruto da Índia em 2023 atingiu 140,2 milhões de toneladas, um aumento de 11,8% em comparação com 2022.
- O cromo também é importante na indústria automotiva. Como a China fabrica o maior número de automóveis, espera-se que o mercado de cromo naquele país cresça a uma taxa muito acelerada.
- A produção e as vendas na Ásia-Pacífico são predominantemente dominadas por países como China, Índia e Japão, que contam com grandes fabricantes automotivos e um vasto número de bases de produção dentro dos países.
- De acordo com a Associação Chinesa de Fabricantes de Automóveis (CAAM), com uma produção total de veículos de 27 milhões de unidades em 2022, a China possui a base de produção automotiva mais significativa do mundo, registrando um aumento de 3,4% em comparação com 2021.
- Na China, o foco principal é aumentar a produção e as vendas de veículos elétricos. Para tanto, o país estabeleceu uma meta de produzir 7 milhões de veículos elétricos por ano até 2025. Até 2025, o objetivo é incorporar os veículos elétricos em 20% da produção total de novos veículos na China.
- A Índia tornou-se o segundo maior fabricante de veículos automotivos da região. De acordo com a Sociedade de Fabricantes de Automóveis da Índia (SIAM), durante o ano fiscal de 2022-2023, o número total de automóveis fabricados no país cresceu cerca de 12,55% em comparação com o ano fiscal de 2021-2022 e atingiu 2,59,31.867 unidades.
- De acordo com a Associação Japonesa de Fabricantes de Automóveis (JAMA), a produção de veículos automotores no país em 2023 cresceu 14,84% e foi avaliada em 8.998.538 unidades.
- Na Ásia-Pacífico, a indústria química está se expandindo rapidamente. O cromo é empregado como catalisador em processos de oxidação, polimerização de etileno e catalisadores de oligomerização utilizados na fabricação industrial de polietileno e 1-hexeno, e essas qualidades devem impulsionar o mercado de cromo nos próximos anos.
- Portanto, os fatores mencionados acima devem impactar significativamente o mercado nos próximos anos.
Análise da cadeia de valor
A cadeia de valor do cromo começa com a extração e o beneficiamento de minério de cromita, seguidos pelo transporte (geralmente marítimo a granel) até as fundições de ferrocromo, e depois pelo consumo, principalmente em aço inoxidável e outras aplicações metalúrgicas, com demanda adicional de usuários finais de produtos químicos e refratários. O fornecimento upstream é concentrado, com reservas fortemente localizadas no Cazaquistão e na África Austral, enquanto o processamento downstream está cada vez mais centrado na Ásia, onde a China é um importante produtor de ferrocromo e aço inoxidável e um importador-chave de minério de cromo.
A economia do processamento midstream é moldada pela disponibilidade e custo de energia, dada a natureza intensiva em energia da fundição de ferrocromo. Esse gargalo recorrente pode gerar mudanças na utilização da capacidade regional. Paralelamente, a produção e distribuição de cromo metálico formam uma cadeia menor, mas estrategicamente importante, para superligas e aplicações especiais, onde alterações localizadas de capacidade podem afetar a dependência de importação e os padrões de compra de compradores industriais.
Cenário Competitivo
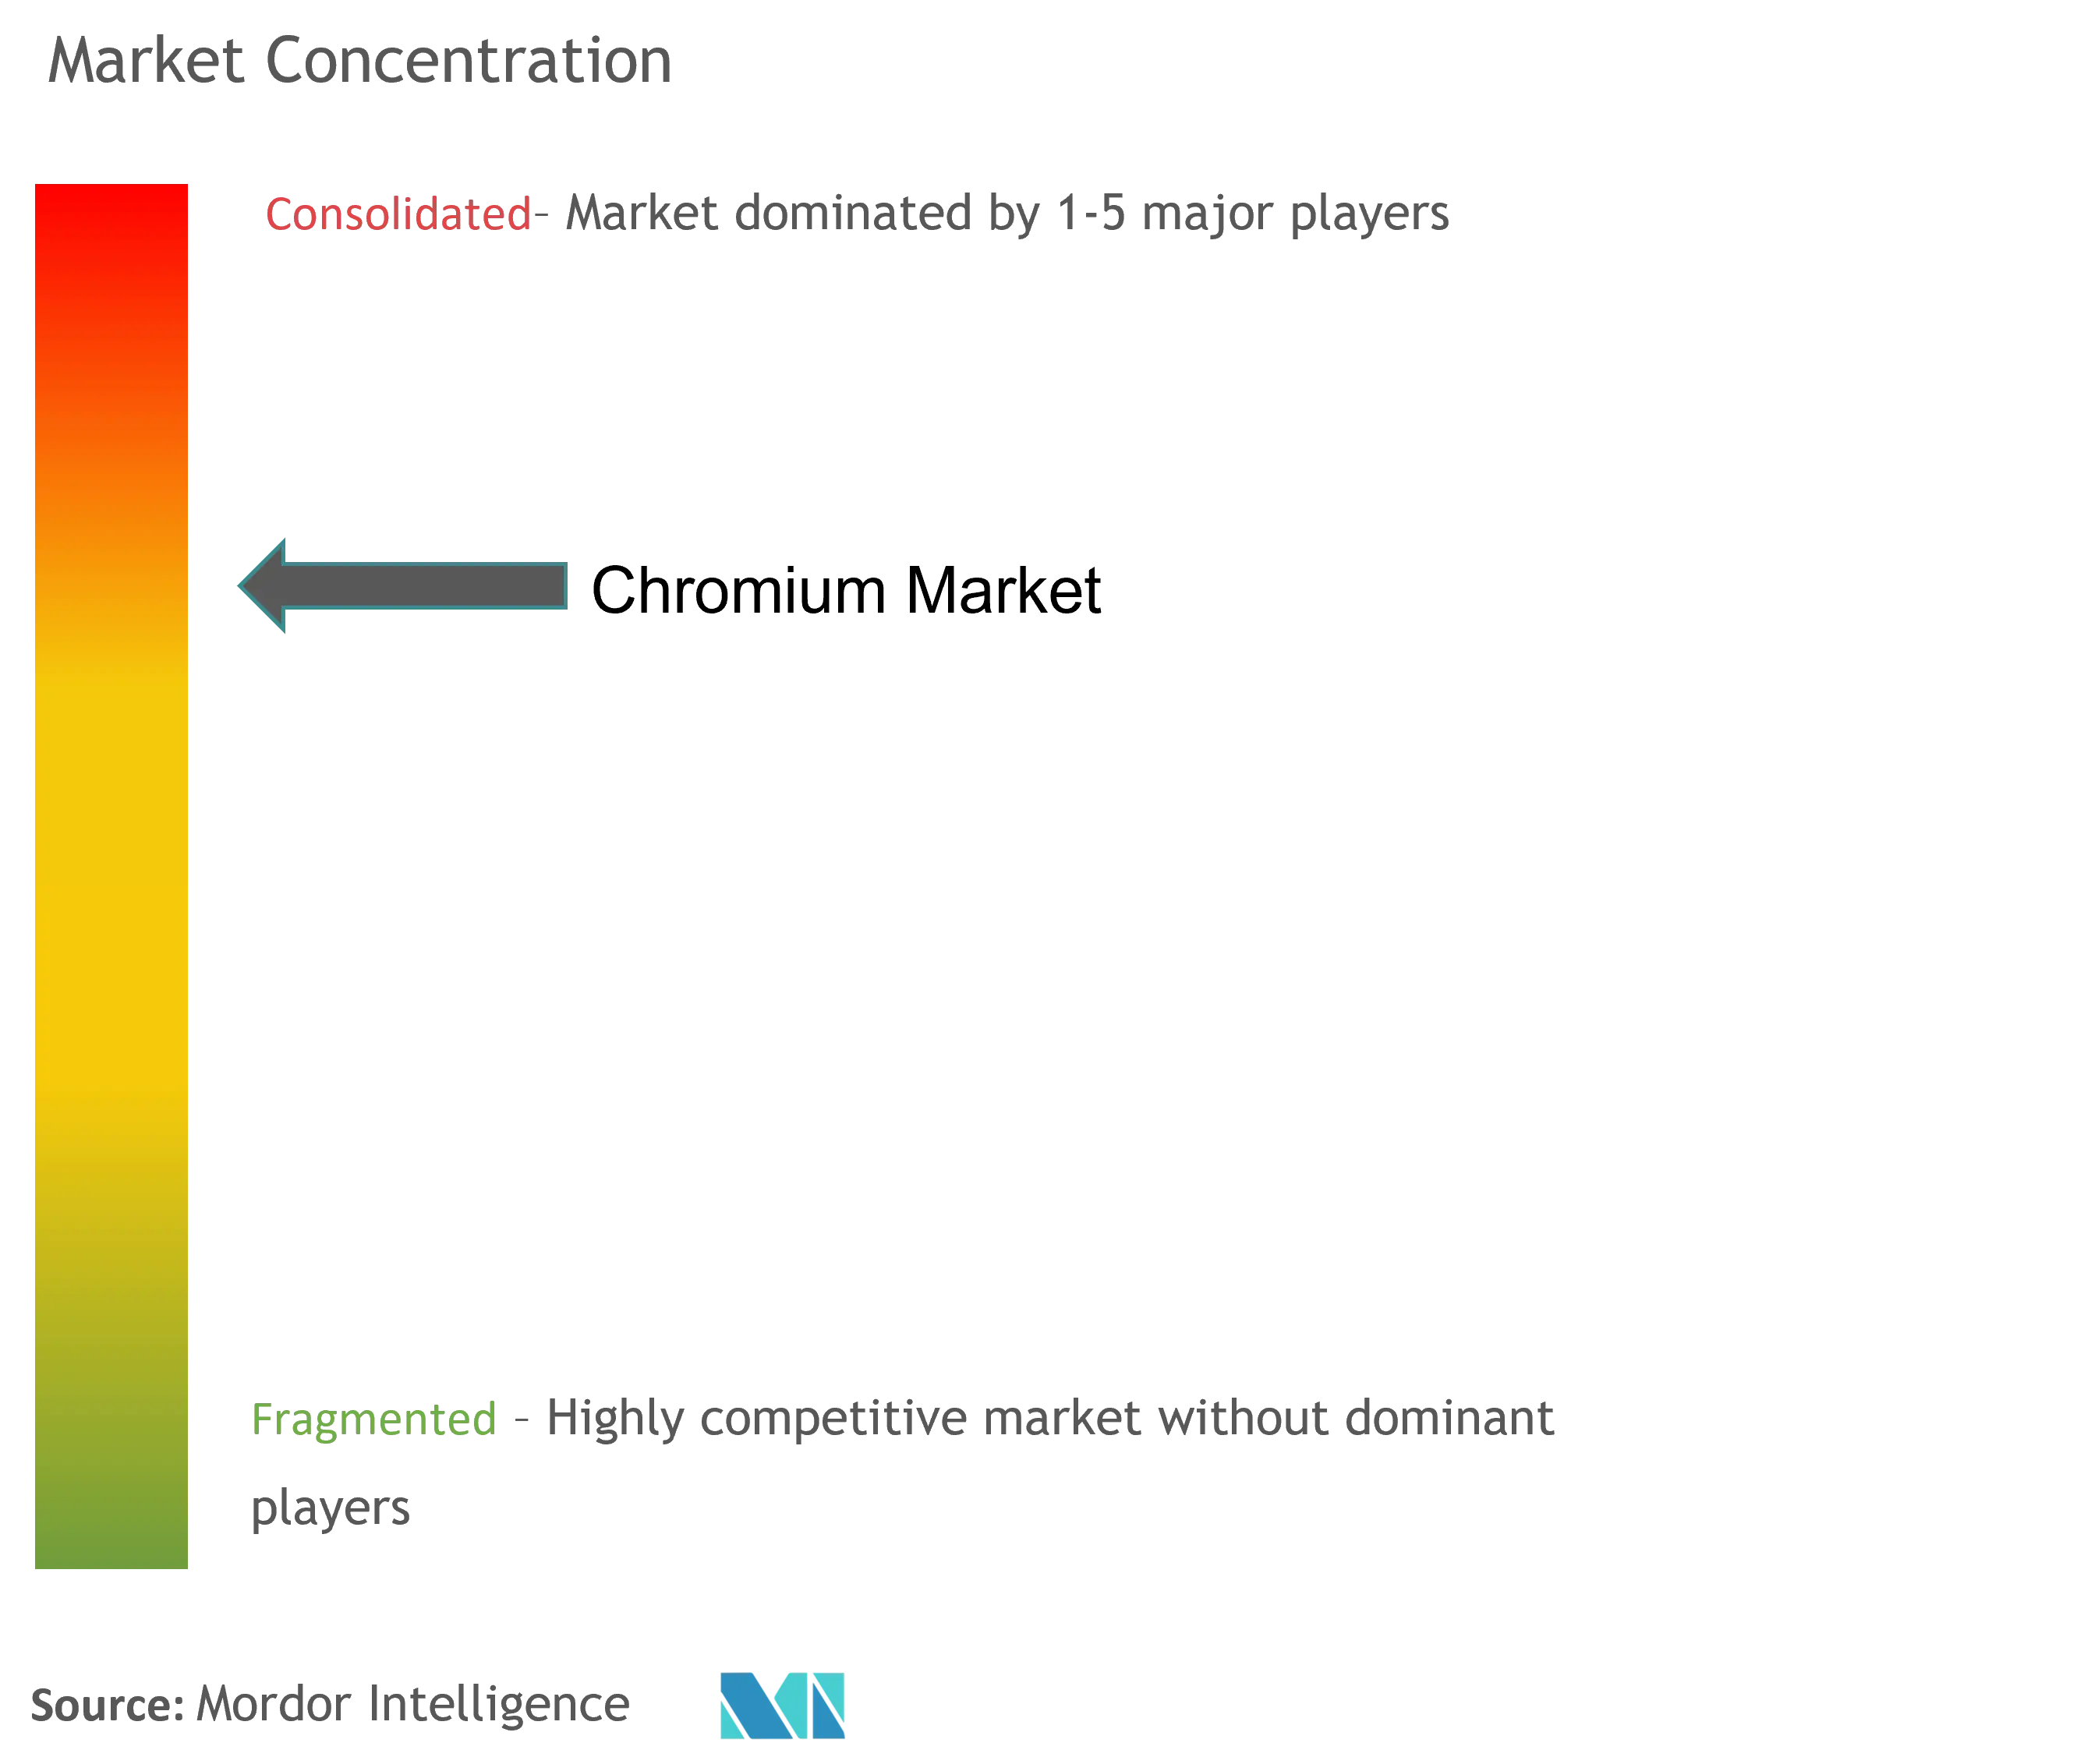
O mercado de cromo é parcialmente consolidado por natureza, com poucos grandes players dominando uma parcela significativa do mercado. Algumas das principais empresas são (sem ordem específica) Kermas Investment Group, Assmang Proprietary Limited, CVK Madencilik, Odisha Mining Corporation Ltd e Glencore.
Líderes do Setor de Cromo
Kermas Investment Group
Assmang Proprietary Limited
CVK Madencilik
Odisha Mining Corporation Ltd.
Glencore
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
As oportunidades de curto prazo são mais visíveis em (i) segurança de fornecimento de cromo metálico em regiões que dependiam de importações e (ii) investimentos upstream-para-midstream que reduzem o atrito energético e logístico na produção de ferrocromo. Em junho de 2026, a AMG Critical Materials inaugurou uma instalação de cromo metálico em New Castle, Pensilvânia (6.500 toneladas por ano), que é um exemplo de esforços focados em melhorar a disponibilidade doméstica para usuários de ligas de alto desempenho, reduzindo a dependência de cadeias de fornecimento externas.
No lado do ferrocromo, adições de capacidade e desobstrução de gargalos estão em andamento na Índia, apoiadas por novos fornos e novos planos de unidades nas operações de Kalinganagar da IMFA (reportados como iniciados/planejados para 2026) e por desenvolvimentos de projetos de ciclo mais longo, como a construção da planta de ferrocromo de 330 KTPA da FACOR, anunciada em setembro de 2025. As oportunidades de melhoria de processo também se concentram na redução da intensidade de carbono do ferrocromo, com pesquisas recentemente publicadas apontando a pré-redução baseada em hidrogênio e rotas alternativas de fundição como caminhos que podem ser escalados pelos produtores quando alinhados com a disponibilidade de energia e redutores.
Desenvolvimentos recentes do setor
- Junho de 2026: a Glencore Merafe Chrome Venture anunciou o reinício de suas fundições de ferrocromo em Boshoek e Wonderkop após finalizar um acordo de tarifa de eletricidade de 62 c/kWh com a Eskom. O reinício destaca como termos de energia negociados podem restaurar a utilização em ativos de ferrocromo intensivos em energia na África do Sul e podem reequilibrar a disponibilidade de exportação do país.
- Maio de 2026: o Regulador Nacional de Energia da África do Sul (Nersa) aprovou uma estrutura de precificação de eletricidade revisada para a Glencore Merafe Chrome Venture e a Samancor Chrome. A decisão regulatória formalizou estruturas de custo de energia que influenciam decisões operacionais de ferrocromo, incluindo cortes de produção, reinícios e comportamento de contratação.
- Julho de 2025: a Assmang encerrou permanentemente sua fundição de ferrocromo da Cato Ridge Works em KwaZulu-Natal, citando perdas financeiras, altos custos de eletricidade e condições de mercado fracas. O encerramento refletiu a contínua racionalização da capacidade de custo mais elevado na África do Sul e reduziu o conjunto de ativos de fundição domésticos viáveis que competem no fornecimento global de ferrocromo.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de crômio é mensurado como o volume de crômio consumido nos principais usos industriais, expresso em quilotoneladas. Acompanhamos a demanda de crômio desde o fornecimento até as aplicações de uso final, como uso metalúrgico, produtos químicos e consumo refratário nas principais regiões.
Exclusões de escopo: este dimensionamento exclui produtos acabados de valor agregado a jusante que contêm apenas crômio (como produtos de aço inoxidável) e exclui mercados de serviços de acabamento superficial não relacionados.
Visão Geral da Segmentação
- Por Aplicação
- Química
- Metalúrgica
- Refratária
- Outras Aplicações (Polimento de Vidro, Catalisadores Industriais e Pigmentos)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Nórdicos
- Turquia
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Nigéria
- Catar
- Egito
- Emirados Árabes Unidos
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma base de fatos sólida sobre produção, comércio e vínculos de uso final do crômio, uma vez que esses são os indicadores que podem ser verificados ano após ano. Baseamo-nos em fontes públicas como os Resumos de Commodities Minerais do USGS, fluxos comerciais do UN Comtrade, indicadores da Associação Mundial do Aço e agências governamentais de mineração e geologia que publicam atualizações sobre cromita e ferroligas.
Para converter esses dados em um modelo de mercado utilizável, analisamos relatórios anuais de empresas, apresentações a investidores e registros em bolsas de valores para compreender mudanças de capacidade e condições operacionais. Também utilizamos imprensa especializada de renome, sites de associações e uma assinatura paga para rastreamento de importações e exportações em nível de remessa, além de dados financeiros e contexto de notícias das empresas. Isso ajudou a validar pontos de inflexão quando os dados públicos apresentavam defasagem. As fontes documentais listadas aqui são meramente ilustrativas, e muitas outras fontes foram utilizadas para coletar, validar e esclarecer dados durante o processo de pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais sobre quanto cromita é destinado ao ferrocrômio, como a demanda se desloca entre usos metalúrgicos e químicos, e como preços e disponibilidade influenciam a substituição. Conversamos com um conjunto de produtores, comerciantes, processadores e grandes compradores na APAC, EMEA e nas Américas, de modo que as premissas finais reflitam o comportamento de compras e as realidades operacionais em diferentes regiões.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 13% | APAC: 44% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 35% | EMEA: 37% |
| Participantes menores: 21% | Gestores: 52% | Américas: 19% |
Dimensionamento e Previsão do Mercado
A lógica central de dimensionamento utiliza uma reconstrução de cima para baixo da demanda de crômio a partir de sinais visíveis de oferta e uso, que é então ajustada para corresponder às divisões de aplicação validadas em entrevistas. Na prática, os dados de produção e comércio são mapeados para onde o crômio é consumido e, em seguida, alocados em usos metalúrgicos, químicos, refratários e outros, com base em normas de processo observadas.
Os principais insumos incluem produção e direção do comércio de minério de cromita, mudanças na produção e utilização de ferrocrômio, atividade do aço inoxidável como o maior vetor de demanda por ferroligas, tendências de consumo aparente por região e movimentos de preços que podem alterar o comportamento de estocagem por um ou dois trimestres. Quando esses insumos estavam incompletos para um determinado país, utilizamos índices de referência de economias similares e os corrigimos com base no feedback de especialistas regionais. Também realizamos uma verificação seletiva de baixo para cima utilizando capacidades amostrais de fornecedores, taxas operacionais típicas e volumes de produção implícitos, para manter os totais realistas.
Para as previsões, utilizamos análise de cenários porque a demanda de crômio é sensível aos ciclos do aço e a interrupções no fornecimento. Esses cenários foram ancorados nas perspectivas de especialistas sobre adições de capacidade e direção da política comercial. A previsão final é o caminho ponderado por cenários que melhor se ajusta aos sinais verificados e às premissas mais consistentes sobre utilização e composição da demanda.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a indicadores independentes, como totais de produção, sinais de dependência de importações e indicadores de aço a jusante, antes que qualquer número seja finalizado. Quando o resultado de um país parece incomum, rastreamos os fatores determinantes, verificamos novamente a série de fontes e entramos em contato com os entrevistados relevantes se a mudança for relevante.
Segue-se uma revisão em múltiplas etapas, na qual premissas, conversões de unidades e mapeamento de aplicações são verificados por outro analista antes da aprovação final. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos importantes, incluindo grandes fechamentos de capacidade, restrições comerciais ou variações repentinas de preços. Antes da entrega, realizamos uma revisão final para garantir que as publicações públicas mais recentes estejam refletidas no modelo.
Tamanho do Mercado de Crômio da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o crômio frequentemente não coincidem, principalmente porque algumas fontes tratam o mercado como valor de minério e concentrado, enquanto outras o tratam como materiais de crômio. Outras fontes também se concentram em volume em vez de valores monetários. As diferenças também decorrem da forma como as unidades de crômio reciclado são tratadas e se a análise est vinculada ao consumo de uso final ou aos fluxos de materiais comercializados.
Para o crômio especificamente, as maiores lacunas geralmente decorrem das escolhas de escopo entre apenas minério versus todos os insumos contendo crômio, e se o número é reportado como valor a preços correntes ou como volume físico. Outro fator é o timing, uma vez que os preços à vista podem fazer o valor em USD oscilar acentuadamente mesmo que a tonelagem seja estável, e alguns publicadores atualizam essas premissas de preços com menor frequência.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 44,88 M (2025) | |
| Publicador de Análise de Comércio A | USD 15,90 bilhões (2024) | Esta estimativa precifica apenas o valor do consumo de minério e concentrado de crômio, portanto não é comparável a um número de demanda de crômio definido por volume e pode variar principalmente com os preços do minério e os termos de comércio. |
| Resumo de Estatísticas Governamentais B | USD 0,72 bilhões (2025) | Este valor é uma estimativa aproximada em nível de país baseada nas importações líquidas de materiais contendo crômio e é baseado em valor, o que exclui os efeitos da produção doméstica e pode subestimar os movimentos da demanda global. |
A tabela mostra que a dispersão é explicada principalmente pelo que está sendo contabilizado e em qual unidade, e não por uma simples divergência sobre a direção do crescimento. Uma vez que o crômio é mantido como um conjunto de demanda física alocado a aplicações e verificado novamente em relação a sinais de comércio e capacidade, o total de volume de 2025 permanece rastreável a variáveis claras, uma escolha de modelagem aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado de Cromo?
Espera-se que o tamanho do Mercado de Cromo atinja 46,61 quilotoneladas em 2026 e cresça a um CAGR de 3,86% para atingir 56,33 quilotoneladas até 2031.
Qual é o tamanho atual do Mercado de Cromo?
Em 2026, espera-se que o tamanho do Mercado de Cromo atinja 46,61 quilotoneladas.
Quem são os principais players do Mercado de Cromo?
Kermas Investment Group, Assmang Proprietary Limited, CVK Madencilik, Odisha Mining Corporation Ltd. e Glencore são as principais empresas que operam no Mercado de Cromo.
Qual é a região de crescimento mais rápido no Mercado de Cromo?
Estima-se que a Ásia-Pacífico cresça ao maior CAGR durante o período de previsão (2026-2031).
Qual região possui a maior participação no Mercado de Cromo?
Em 2025, a Ásia-Pacífico detém a maior participação de mercado no Mercado de Cromo.
Quais anos este Mercado de Cromo abrange e qual foi o tamanho do mercado em 2025?
Em 2025, o tamanho do Mercado de Cromo foi estimado em 46,61 quilotoneladas. O relatório abrange o tamanho histórico do Mercado de Cromo para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Cromo para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:



