
Tamanho e Participação do Mercado de Pó Metálico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
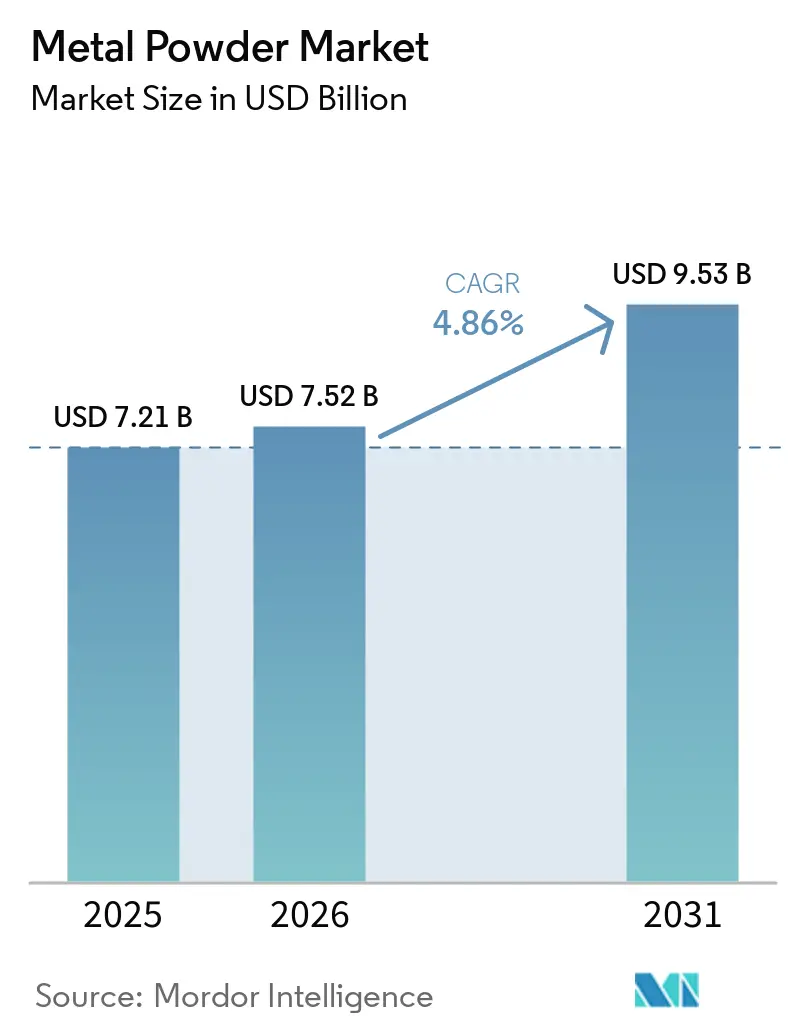
| Tamanho do Mercado (2026) | 7.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.53 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.86 % |
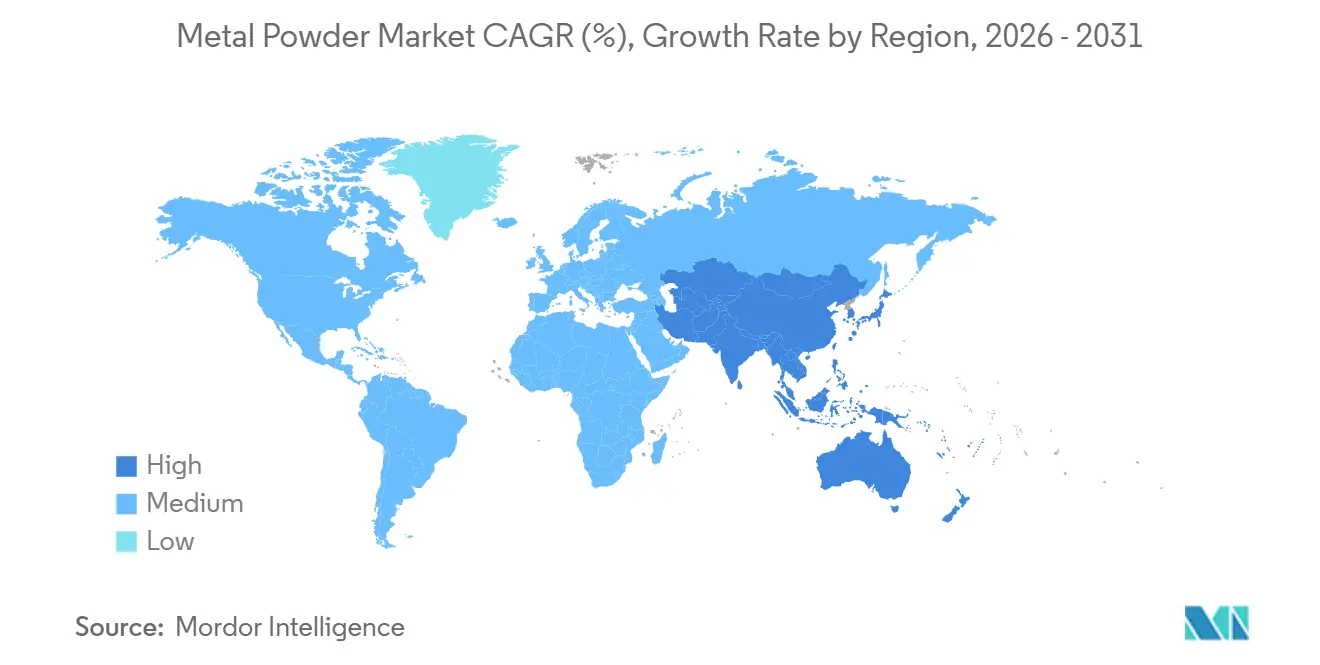
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
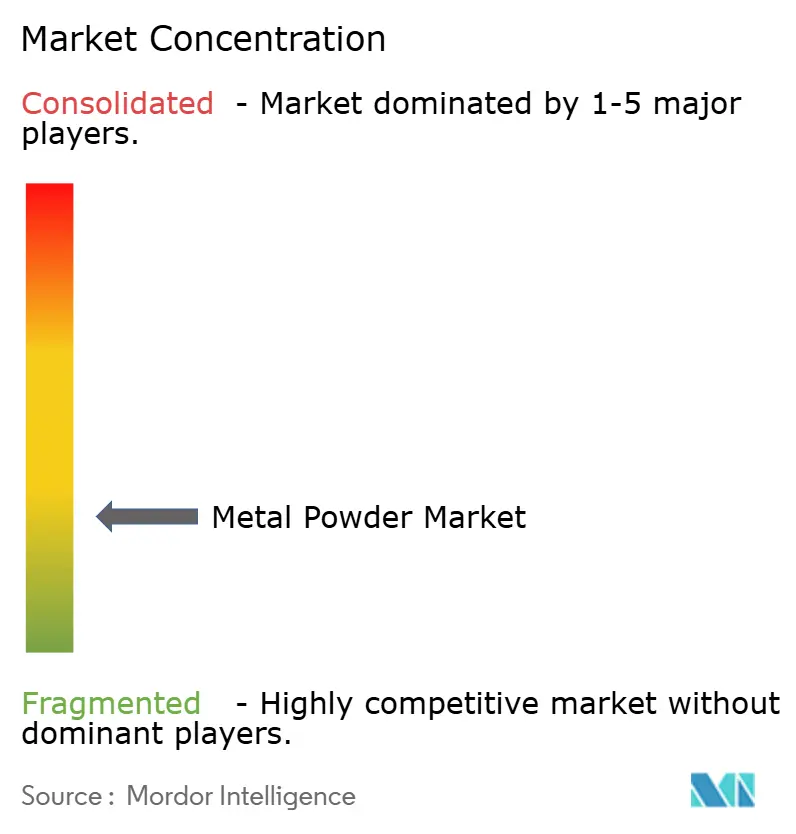
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pó Metálico por Mordor Intelligence
O tamanho do Mercado de Pó Metálico está projetado para expandir de USD 7,21 bilhões em 2025 e USD 7,52 bilhões em 2026 para USD 9,53 bilhões até 2031, registrando um CAGR de 4,86% entre 2026 e 2031. A eletrificação de veículos, a rápida industrialização da fabricação aditiva por jato de aglutinante e os projetos de ferro de redução direta (DRI) à base de hidrogênio estão remodelando os padrões de demanda entre as tecnologias de processo e os tipos de ligas. A atomização continua a dominar as aplicações automotivas e de eletrodomésticos de alto volume, embora as rotas hidrometalúrgicas desfrutem de crescimento mais rápido por proporcionarem economia de energia. Os pós de titânio e de ligas refratárias ganham tração à medida que fabricantes de implantes médicos e programas de armas hipersônicas exigem componentes de forma quase líquida com teor de oxigênio ultrabaixo. A Ásia-Pacífico ancora tanto o volume quanto o crescimento, com China e Índia ampliando a capacidade de DRI a hidrogênio em paralelo a esquemas de incentivos governamentais, enquanto a América do Norte protege as cadeias de suprimento domésticas de aeroespacial e defesa por meio de créditos de produção e financiamento do Título III.
Principais Conclusões do Relatório
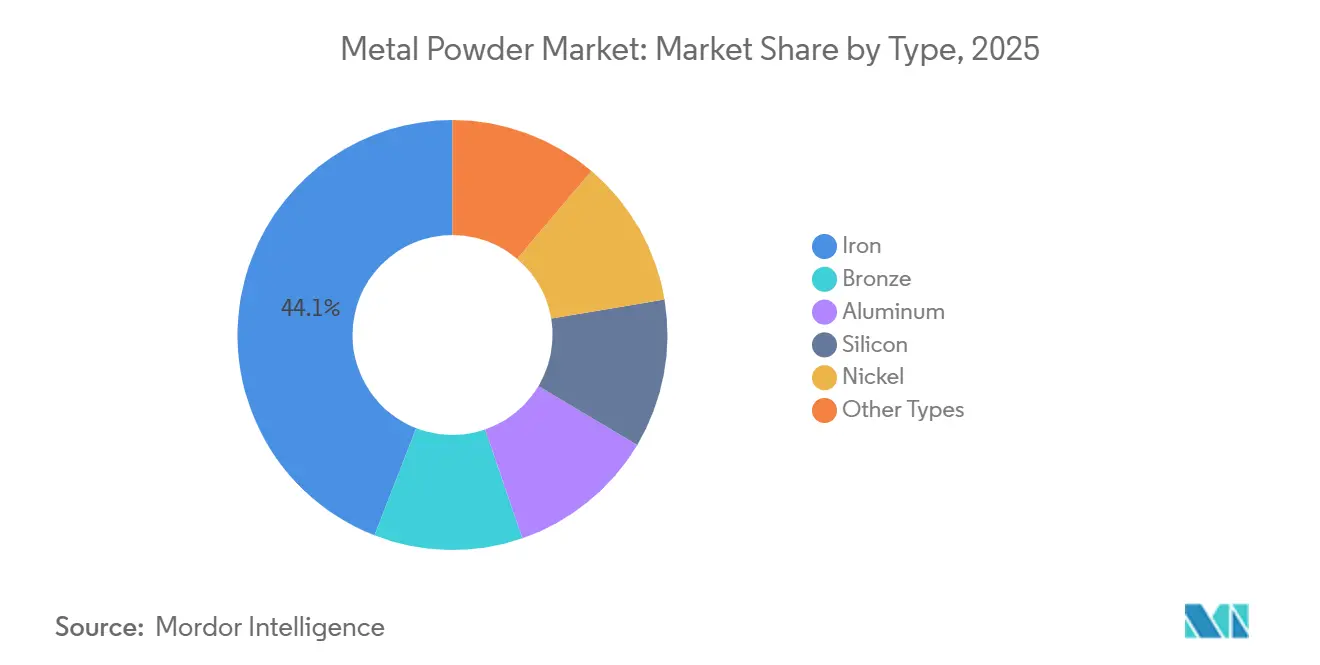
- Por tipo, os pós de ferro capturaram uma participação de 44,08% em 2025, enquanto "outros tipos" têm previsão de expansão a um CAGR de 5,85% até 2031.
- Por processo, a atomização deteve 69,79% da participação do mercado de pó metálico em 2025; outros processos estão projetados para avançar a um CAGR de 5,38% até 2031.
- Por método de fabricação, a prensagem e sinterização comandou uma participação de 91,18% em 2025; a fabricação aditiva está prevista para atingir um CAGR de 6,10% até 2031.
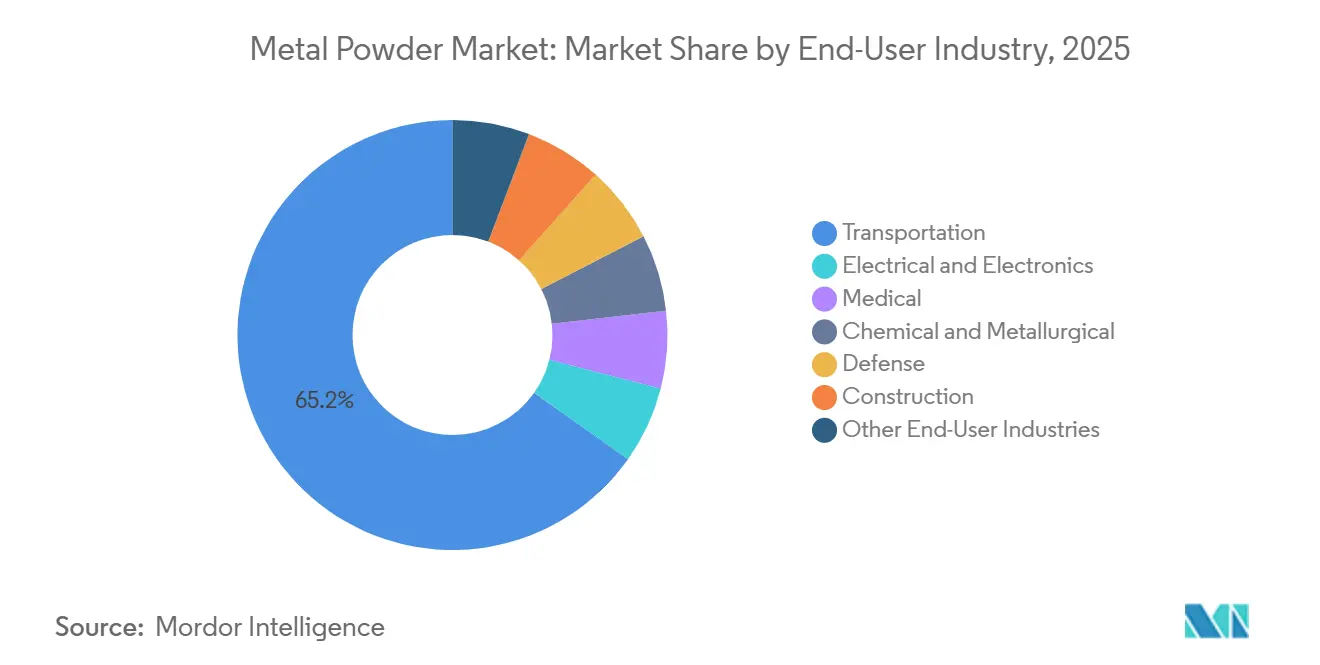
- Por setor de uso final, o transporte liderou com uma participação de 65,21% em 2025, e as aplicações médicas estão definidas para registrar um CAGR de 6,26% até 2031.
- Por geografia, a Ásia-Pacífico respondeu por uma participação de 44,26% em 2025 e deve crescer a um CAGR de 5,48% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Pó Metálico*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento nos programas de redução de peso em automotivo e aeroespacial | +1.2% | Global, com concentração na América do Norte, Europa e China | Médio prazo (2 a 4 anos) |
| Rápida industrialização da fabricação aditiva por jato de aglutinante | +0.9% | América do Norte e Europa como núcleo, adoção na APAC em aceleração | Médio prazo (2 a 4 anos) |
| Densificação eletrônica impulsionando a demanda por pós ultrafinos | +0.6% | APAC (China, Coreia do Sul, Taiwan), transbordamento para a América do Norte | Curto prazo (≤ 2 anos) |
| Ascensão das rotas de DRI à base de hidrogênio criando pós de Fe de alta pureza | +0.8% | China, Índia, Oriente Médio (Arábia Saudita, Emirados Árabes Unidos) | Longo prazo (≥ 4 anos) |
| Ligas refratárias de grau de defesa para sistemas hipersônicos | +0.5% | Estados Unidos, Europa (França, Reino Unido), China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nos Programas de Redução de Peso em Automotivo e Aeroespacial
Fabricantes automotivos e aeroespaciais estão recorrendo cada vez mais à metalurgia do pó para componentes como engrenagens, bielas, suportes e coletores hidráulicos. Essa mudança não apenas reduz a massa de veículos e aeronaves, mas também leva a cortes significativos nas emissões do ciclo de vida e no consumo de combustível. Por exemplo, a General Motors integrou engrenagens de prensagem e sinterização em sua plataforma de veículos elétricos Ultium, alcançando uma redução na massa dos componentes enquanto mantém a vida útil à fadiga por mais de 200.000 ciclos. Da mesma forma, a Airbus adotou suportes de pó de alumínio-silício para seu A320neo, resultando em redução de peso e uma redução significativa nos prazos de entrega. Essas conquistas abriram caminho para contratos de fornecimento de pó de vários anos, restringindo a capacidade de atomização. Consequentemente, os preços do pó de alumínio de grau aeroespacial estão projetados para subir em 2025. Com as pressões regulatórias do CAFE e do Euro 7 impulsionando a redução de peso, os fornecedores de pó que detêm certificações aeroespaciais tendem a obter prêmios de margem, um privilégio não estendido aos fornecedores de pó de ferro de commodities.
Rápida Industrialização da Fabricação Aditiva por Jato de Aglutinante
O sistema P-50 da Desktop Metal impulsionou a tecnologia de jato de aglutinante da mera prototipagem para a produção em série em escala total. Esse avanço permite que os fornecedores automotivos precifiquem suas ofertas de forma competitiva, equiparando a eficiência de custo da moldagem por injeção de metal para lotes unitários. Em um endosso significativo, a GE Aerospace aprovou o titânio por jato de aglutinante para seu programa de motor RISE, observando uma densidade sinterizada superior à dos materiais forjados. Embora a demanda por pó esteja cada vez mais inclinada para um insumo de titânio altamente esférico, surge um gargalo: a escassez de fornos a vácuo de alta temperatura está estendendo os prazos de entrega para um ano. Essa situação é vantajosa para empresas verticalmente integradas que possuem tanto capacidades de pó quanto de sinterização.
Densificação Eletrônica Impulsionando a Demanda por Pós Ultrafinos
Em 2025, fabricantes de capacitores sul-coreanos e taiwaneses firmaram acordos de fornecimento de longo prazo, impulsionando um aumento ano a ano na demanda por pó de níquel eletrolítico dendrítico. Smartphones avançados e hardware de data centers agora dependem de capacitores cerâmicos multicamadas, aprimorados por pós de níquel e cobre submicrométricos para desempenho dielétrico superior. Como resultado, os produtores de pó com capacidades de eletrorefinação superaram os atomizadores, que têm dificuldade em produzir economicamente pós abaixo de 5 µm, redirecionando as margens de lucro para fornecedores especializados no Leste Asiático.
Ascensão das Rotas de DRI à Base de Hidrogênio Criando Pós de Fe de Alta Pureza
A China Baowu e a JSW Steel lançaram linhas de DRI a hidrogênio, produzindo ferro esponja com teor de oxigênio abaixo de uma especificação inatingível pelos altos-fornos tradicionais. Uma parte desse ferro esponja é reservada para atomização de pó, obtendo um prêmio devido à sua maior densidade sinterizada e acabamento superficial provenientes do menor teor de oxigênio. Enquanto isso, produtores no Oriente Médio, capitalizando sobre energia renovável acessível, exportam seu pó de alta pureza para a Europa. Lá, as tarifas do CBAM proporcionam uma vantagem de custo ao insumo de ferro verde[1].
Análise de Impacto das Restrições do Mercado de Pó Metálico*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos respiratórios e de explosão na produção em nanoescala | -0.7% | Global, agudo na América do Norte e na UE devido à fiscalização | Curto prazo (≤ 2 anos) |
| Desvio de qualidade em fluxos de insumos reciclados | -0.6% | América do Norte e Europa (requisitos de certificação aeroespacial), transbordamento para APAC | Médio prazo (2 a 4 anos) |
| Atomização intensiva em energia impactando métricas de sustentabilidade | -0.5% | Europa (precificação de carbono), China (política de duplo controle), América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos Respiratórios e de Explosão na Produção em Nanoescala
Em janeiro de 2025, a OSHA determinou o manuseio em ambiente fechado e o monitoramento contínuo de partículas para pós menores que 10 µm[2]. Esse requisito elevou significativamente os custos de conformidade para cada linha de produção. Enquanto isso, as regulamentações ATEX europeias estão afastando os produtores menores das linhas de nanopó devido aos altos custos de adaptação para eletricidade à prova de explosão e cobertura com gás inerte. Após uma série de explosões de poeira em 2024, os prêmios de seguro aumentaram. Esse aumento levou a uma concentração de oferta entre os players integrados, que podem distribuir o ônus dos investimentos em segurança por seus portfólios mais amplos.
Atomização Intensiva em Energia Comprometendo as Métricas de Sustentabilidade
A atomização a gás, que consome energia significativa por quilograma, entra em conflito com os compromissos de emissão líquida zero. A partir de 2026, esse consumo de energia resultará em tarifas do CBAM, aumentando os custos de importação na Ásia. Tanto a Höganäs quanto a Rio Tinto comprometeram investimentos substanciais em adaptações de plasma a hidrogênio e eletricidade renovável. Seu objetivo é atingir uma pegada de carbono inferior a 1 kg de CO₂ por kg de pó até 2027. Enquanto isso, os atomizadores menores estão sentindo a pressão. À medida que os clientes automotivos e aeroespaciais impõem limites de Escopo 3, aqueles que utilizam insumos de alto carbono enfrentam penalidades, apertando as margens desses players menores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Pó Metálico
Por Tipo:
Ferro Domina o Volume, Titânio e Ligas Especiais Lideram o CrescimentoO ferro respondeu por uma participação de 44,08% em 2025, refletindo seu papel em engrenagens, rolamentos e componentes estruturais de alto volume, mas a comoditização continua a suprimir as margens. "Outros Tipos" têm previsão de crescimento de 5,85% ao ano, à medida que implantes ortopédicos e dentários, sistemas hipersônicos e peças de gerenciamento térmico de semicondutores demandam pós ultrapuros. Os fornecedores de ferro protegem o risco de margem capturando volumes de eletrificação veicular em bandejas de baterias para veículos elétricos, enquanto os produtores de ligas premium asseguram contratos de longo prazo de compra obrigatória com clientes médicos e de defesa que isolam a precificação.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório


Por Processo:
Atomização Ancora o Volume, Hidrometalurgia Mira a PurezaA atomização deteve 69,79% da participação do mercado de pó metálico em 2025, devido a décadas de investimento que consolidaram a produção de baixo custo para pós de ferro e alumínio utilizados em processos de prensagem e sinterização. Isso torna o pó metálico atomizado um processo fundamental para aplicações de alto volume. Os "Outros Processos" se expandirão a um CAGR de 5,38% até 2031, à medida que a eletrólise em leito fluidizado e a redução por hidrogênio reduzem o consumo de energia e aceitam minérios de menor qualidade, estreitando a diferença de custo no tamanho do mercado de pó metálico em relação à atomização tradicional. Os participantes estabelecidos na atomização aproveitam a escala, a sucata cativa e os acordos de tolling com fornecedores automotivos de primeiro nível, mas investem em atualizações de plasma e plasma de hidrogênio para defender sua participação. Os concorrentes eletroquímicos concentram-se em pós de titânio, cobre e níquel para eletrônicos e aeroespacial, onde pureza e morfologia comandam prêmios, evitando batalhas de volume diretas até que a paridade de custos se aproxime em tamanhos de lote menores. A intensidade competitiva, portanto, gira em torno da economia de energia e da flexibilidade de matéria-prima, e não apenas do volume de produção.
Por Método de Fabricação:
Prensagem e Sinterização Defende a Economia, Fabricação Aditiva Ganha Tração em CertificaçãoA prensagem e sinterização reteve uma participação de 91,18% em 2025, oferecendo custos de peças mais baixos em escala em comparação com o jato de aglutinante. Essa vantagem de custo consolida sua liderança em transmissões e componentes de trem de força. À medida que as aprovações se acumulam, a fabricação aditiva registrará um CAGR de 6,10% até 2031, impulsionando subsequentemente o mercado de pó metálico para insumos de grau aditivo. O limiar de cruzamento econômico está definido abaixo de tamanhos específicos de lotes de peças ou para geometrias que podem reduzir custos significativos pós-usinagem. Consequentemente, os fornecedores de fabricação aditiva estão se concentrando em suportes aeroespaciais, implantes ortopédicos e insertos de ferramental, evitando componentes de trem de força em massa. Em resposta, os operadores de prensagem e sinterização estão se diversificando com pilhas de múltiplos materiais e técnicas de compactação a quente para fortalecer sua posição de mercado.
Por Setor de Uso Final:
Transporte Ancora o Volume, Médico Comanda a MargemO transporte absorveu uma participação de 65,21% em 2025, impulsionado pela demanda sustentada de pó de ferro para engrenagens e peças estruturais de substituição de fundidos em meio à crescente adoção de veículos elétricos. Enquanto isso, os dispositivos médicos emergem como o consumidor de crescimento mais rápido, com uma robusta taxa de crescimento anual alimentada por tendências em substituições articulares e protocolos para instrumentos cirúrgicos de uso único. Os dispositivos médicos, no entanto, são o consumidor de crescimento mais rápido, avançando 6,26% ao ano com base na demografia de substituição articular e nos protocolos de instrumentos cirúrgicos de uso único. Os produtores de pó com certificações ISO 13485 e histórico junto à FDA desfrutam de um prêmio de preço sobre os graus de commodities padrão, uma diferença que tende a se ampliar à medida que o escrutínio regulatório aumenta.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Pó Metálico na APAC
A Ásia-Pacífico detinha 44,26% da participação no mercado de pó metálico em 2025 e projeta-se que registre o CAGR mais elevado, de 5,48%, até 2031. Este crescimento é amplamente impulsionado por iniciativas na China e na Índia, nomeadamente na produção de ferro-esponja por redução direta com hidrogênio (DRI) e na expansão das plataformas de veículos elétricos. A líder industrial chinesa Baowu está colhendo vantagens de custo significativas em relação aos seus concorrentes ocidentais ao integrar de forma contínua o ferro-esponja upstream com a atomização a água. Enquanto isso, o esquema de Incentivo Vinculado à Produção (PLI) da Índia revelou um impulso significativo na capacidade de prensagem e sinterização em 2025. Tanto o Japão quanto a Coreia do Sul conquistaram um nicho, especializando-se em pós ultrafinos de cobre e prata desenvolvidos para capacitores cerâmicos multicamadas, consolidando sua dominância nas exportações para as Américas e a Europa.
Mercado de Pó Metálico na América do Norte
A América do Norte respondeu por uma parcela substancial do volume de mercado em 2025, impulsionada pela robusta demanda dos setores aeroespacial, de defesa e de veículos elétricos. As linhas de produção doméstica de pó de titânio receberam um impulso por meio de subsídios do Título III, enquanto o crédito de manufatura avançada da Lei de Redução da Inflação está impulsionando a produção de pós verdes, essenciais para motores de veículos elétricos e caixas de engrenagens de turbinas eólicas. Aproveitando sua vantagem em energia hidrelétrica, o cluster de Quebec está posicionando gigantes como Rio Tinto Metal Powders e Tekna como principais fornecedores de baixo carbono tanto para os EUA quanto para a Europa.
Mercado de Pó Metálico na EMEA e América do Sul
A Europa, detendo uma parcela significativa do mercado em 2025, enfrentou restrições ao crescimento devido à estagnação na produção de veículos leves. No entanto, a região encontrou impulso nos incentivos de descarbonização de escopo 3, que favorecem pós com baixo teor de CO₂. Empresas como Höganäs e Metalysis estão avançando rapidamente, acelerando as tecnologias de plasma de hidrogênio e eletrólise, com vistas à liderança de mercado à medida que as tarifas do CBAM elevam os preços das importações. Enquanto isso, atomizadores menores na Alemanha e na Itália estão se concentrando em pós para ferramentas aeroespaciais e de luxo, protegendo estrategicamente suas margens de lucro. Embora a América do Sul e o Oriente Médio e África respondam coletivamente por uma parcela menor do mercado, há potencial de crescimento, especialmente com as ambições automotivas do Brasil e o impulso da Arábia Saudita em direção às energias renováveis e às estratégias de DRI com hidrogênio.

Análise da cadeia de valor
A cadeia de valor de pós metálicos começa com matérias-primas a montante, como metais primários (ferro, níquel, titânio, cobre, alumínio), elementos de liga e sucata reciclada, avançando depois para rotas de produção de pós que incluem atomização, redução em estado sólido, eletrólise e outras vias químicas ou hidrometalúrgicas. As atividades intermediárias abrangem classificação e peneiramento de pós, mistura, tratamento térmico, embalagem e logística sob protocolos rigorosos de manuseio para pós finos e reativos, seguidas de qualificação e certificação em relação às especificações dos usuários finais para prensagem e sinterização automotiva, moldagem por injeção de metal, manufatura aditiva, eletrônicos, aeroespacial e medicina. Órgãos setoriais como a MPIF (e sua Metal Powder Producers Association) e a ISO/TC 119 também influenciam métodos de ensaio comuns e abordagens de especificação que sustentam o fornecimento transfronteiriço.
A jusante, prestadores de serviços e fabricantes de equipamento original convertem os pós utilizando linhas de prensagem e sinterização, manufatura aditiva por jateamento de aglutinante e a laser, e acabamento de componentes. Restrições de capacidade, como disponibilidade de fornos, controle de oxigênio e requisitos de rastreabilidade, podem se tornar fatores limitantes para os graus aeroespacial e médico. Ao longo do tempo, a cadeia tem sido cada vez mais moldada por sistemas de conformidade e gestão da qualidade, incluindo a adoção das normas ISO 9001/14001/45001 pelos produtores, e por iniciativas que reduzem a dependência da logística de pós de longa distância, incluindo conceitos de conversão sob demanda de barra em pó discutidos em estudos de ciclo de vida de 2026 sobre sistemas do tipo DirectPowder, voltados a reduzir riscos de transporte e contaminação para a produção localizada.
Cenário Competitivo
O mercado de pó metálico é moderadamente fragmentado. A intensidade competitiva, portanto, se bifurca: as economias de escala continuam a dominar o ferro de prensagem e sinterização comoditizado, enquanto os fossos de certificação e a propriedade intelectual de processos inovadores protegem os reservatórios de margem em ligas aeroespaciais, médicas e de defesa. Ao longo do período de previsão, os titulares que não conseguirem garantir energia de baixo carbono ou atualizações proprietárias de atomização correm o risco de erosão tanto de participação quanto de EBITDA.
Líderes do Setor de Pó Metálico
-
Höganäs AB
-
GKN Powder Metallurgy
-
Sandvik AB
-
ATI
-
Kymera International
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas no Relatório do Mercado de Pó Metálico
- Advanced Technology & Materials Co., Ltd.
- Alcoa Corporation
- ATI
- Aubert & Duval
- BASF
- CNPC Powder
- CRS Holdings, LLC.
- Erasteel
- GKN Powder Metallurgy
- H.C. Starck Tungsten GmbH
- Hitachi High-Tech India Private Limited
- Höganäs AB
- JFE Steel Corporation
- Kymera International
- Linde Plc
- Metalysis Ltd.
- Outokumpu
- Polema
- Rio Tinto Metal Powders
- Sandvik AB
- Seiko Epson Corporation
- Tekna
- Valimet

Oportunidades de mercado e perspectivas futuras
Pós especiais e qualificados para aplicações específicas criam espaço em branco onde requisitos de certificação, rastreabilidade e conformidade sustentam uma diferenciação mais duradoura do que os pós de ferro tipo commodity. Isso é especialmente visível na manufatura aditiva voltada para aplicações aeroespaciais, espaciais, médicas e de defesa. Ações de junho de 2026, como o lançamento pela Sandvik do Osprey GRCop-42 para aplicações espaciais com rastreabilidade do berço ao portão, destacam como a demanda está se deslocando para procedência documentada e pós de liga de alto desempenho para gestão térmica e casos de uso de alto fluxo de calor.
A expansão de capacidade regional e a localização da cadeia de suprimentos também se traduzem em oportunidades mais concretas para produtores capazes de adicionar capacidade qualificada e atender a restrições de segurança e químicas cada vez mais rígidas. Anúncios de investimento e marcos de comissionamento de 2026, incluindo a expansão da produção de pó de aço da SSAB em Oxelösund (350 t/ano planejadas até o 1º trimestre de 2028) e o atomizador EIGA adicional da Amaero comissionado no Tennessee, apontam para rotas contínuas de expansão para materiais de grau aditivo. Paralelamente, a emenda ao REACH da UE (UE) 2026/1289, adotada em 14 de julho de 2026, reduz o limite de migração de crômio hexavalente para 0,001 ppm com efeito a partir de 1º de janeiro de 2027, o que aumenta o valor da produção, dos ensaios e da documentação de pós em conformidade para fornecedores que atendem à Europa.
Desenvolvimento Recente da Indústria no Mercado de Pó Metálico
- Junho de 2026: a Sandvik lançou o Osprey GRCop-42, um pó de liga de cobre-crômio-nióbio projetado para manufatura aditiva de aplicações espaciais exigentes. O produto visa requisitos de alto fluxo de calor e adjacentes à propulsão, reforçando a diferenciação por meio de rastreabilidade e engenharia de pós específica para aplicações.
- Junho de 2026: a Sandvik anunciou um acordo para vender seu negócio de pós metálicos Osprey à empresa de investimentos sueca Mimir, criando uma plataforma independente focada em pós metálicos avançados. A cisão apoia a consolidação e especialização em pós para manufatura aditiva e MIM, e a transição também remodela a forma como os clientes obtêm pós certificados junto a operadores dedicados.
- Abril de 2026: a GKN Powder Metallurgy expandiu sua presença nos EUA em jateamento de aglutinante ao adicionar a tecnologia HP Metal Jet em sua unidade de Auburn Hills, Michigan. A expansão aumenta a capacidade de conversão doméstica de pós em peças de produção seriada e fortalece as opções de fornecimento para programas automotivos, de gestão térmica e de defesa que priorizam fabricação e qualificação locais.


Mercado de Pó Metálico Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange pós metálicos comercializados utilizados como insumos para metalurgia do pó e manufatura aditiva. Isso inclui pós produzidos por atomização, redução, eletrólise e rotas correlatas, consumidos em grandes setores de uso final em todo o mundo.
Exclusões de escopo: Excluímos a receita de peças acabadas a jusante e focamos apenas no valor do material de pó metálico, não no valor agregado pela fabricação de peças, usinagem ou montagem.
Visão Geral da Segmentação
- Tipo
- Ferro
- Bronze
- Alumínio
- Silício
- Níquel
- Outros Tipos (Titânio, etc.)
- Processo
- Atomização
- Redução de Compostos
- Eletrólise
- Outros Processos (Rotas Hidrometalúrgicas, etc.)
- Método de Fabricação
- Prensagem e Sinterização (PM Convencional)
- Moldagem por Injeção de Metal
- Fabricação Aditiva/Impressão 3D
- Outros Métodos (Prensagem Isostática a Quente, etc.)
- Setor de Uso Final
- Transporte
- Elétrico e Eletrônico
- Médico
- Químico e Metalúrgico
- Defesa
- Construção
- Outros Setores de Uso Final (Escritórios de Serviços de Fabricação Aditiva, etc.)
- Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Tailândia
- Indonésia
- Vietnã
- Malásia
- Filipinas
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Turquia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- África do Sul
- Nigéria
- Egito
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Iniciamos com pesquisa documental para delimitar as fronteiras do mercado, as etapas típicas de conversão e os centros de demanda onde os pós são efetivamente consumidos. Fontes públicas ajudaram a fundamentar a narrativa e os insumos, incluindo estatísticas de minerais e metais do USGS, fluxos comerciais do UN Comtrade, séries de produção industrial do Eurostat, dados comerciais do USITC e publicações de organismos de normalização (como a ASTM International) para definições relacionadas a pós e manufatura aditiva.
Relatórios anuais de empresas, apresentações a investidores e notas técnicas foram então utilizados para compreender a composição do portfólio em pós de ferro, alumínio, níquel e pós especiais, bem como onde as adições de capacidade estavam sendo anunciadas. Em paralelo, assinaturas de bases de dados pagas para informações financeiras de empresas e monitoramento de notícias foram utilizadas juntamente com bases de dados de patentes para acompanhar a direção tecnológica em atomização e manuseio de pós. Esta lista de fontes de pesquisa documental não é exaustiva, e referências públicas e pagas adicionais foram utilizadas para compilar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar o que observamos nas fontes secundárias, especialmente no que diz respeito à divisão da demanda por transporte, metalurgia do pó industrial e manufatura aditiva, e como os preços diferem por tipo de pó e pureza. Conversamos com uma combinação de produtores de pó, distribuidores, participantes do ecossistema de equipamentos e grandes usuários finais nas principais regiões, para que as premissas do modelo pudessem ser corrigidas onde os padrões locais de oferta e a dependência de importações se mostravam diferentes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 32% | Diretores executivos (CXOs): 16% | APAC: 45% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 35% | EMEA: 37% |
| Participantes menores: 17% | Gerentes: 49% | Américas: 18% |
Dimensionamento e Previsão do Mercado
O dimensionamento do mercado foi construído utilizando uma abordagem de cima para baixo e de baixo para cima. Indicadores de produção industrial, comércio e produção por uso final foram primeiramente utilizados para reconstruir o conjunto de demanda por pós metálicos por região, e depois verificados por meio de aproximações seletivas de fornecedores e canais. Como o pó metálico é amplamente utilizado em peças prensadas e sinterizadas e está crescendo na manufatura aditiva, mantivemos o modelo vinculado a alguns indicadores práticos que podem ser verificados ano a ano.
No lado da demanda, utilizamos insumos como a produção de peças de metalurgia do pó nas principais regiões produtoras, tendências de produção no setor de transporte (dado que o transporte é um grande setor consumidor), sinais de adoção da manufatura aditiva e balanços de importação-exportação para categorias de pó relevantes onde o comércio é significativo. No lado dos preços, testamos premissas em torno dos preços médios de venda por tipo de pó, pureza e rota de processo (atomizado versus reduzido e outros), porque essas diferenças podem movimentar o valor total do mercado mesmo quando os volumes parecem estáveis. Onde uma consolidação de baixo para cima não era possível em países menores, as lacunas foram tratadas com o uso de indicadores proxy, como produção industrial e intensidade comercial, e depois ajustadas após o retorno das pesquisas primárias.
Para as previsões, a análise de cenários foi utilizada para refletir diferentes velocidades de adoção na manufatura aditiva e diferentes ciclos no transporte e na produção industrial. As taxas de crescimento por região e uso final foram revisadas com os insumos das entrevistas e, em seguida, aplicadas às variáveis-chave, e o caminho de receita foi recomputado a partir de volumes atualizados e progressão de preços, em vez de utilizar um atalho de CAGR fixo.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados por meio de triangulação com sinais independentes, incluindo atividade de manufatura regional, movimentos comerciais e anúncios de capacidade ou expansão publicamente visíveis que deveriam aparecer na disponibilidade de oferta. Quando uma estimativa parecia fora de linha, as premissas eram reabertas, e o valor discrepante era rastreado até o preço, a composição ou um problema de mapeamento geográfico, sendo então corrigido antes de avançar.
Uma revisão analítica em múltiplas etapas foi seguida para que os cálculos, as conversões de unidades e as divisões regionais fossem verificados por um segundo revisor antes da aprovação. Se ocorrer um evento relevante, como uma grande expansão de capacidade, uma restrição comercial significativa ou uma variação repentina de demanda no transporte ou na manufatura aditiva, a equipe aciona novos contatos com participantes do setor para atualizar os parâmetros-chave. Os relatórios são atualizados anualmente, e uma revisão final antes da entrega é realizada para garantir que as atualizações públicas mais recentes estejam refletidas nos números.
Tamanho do Mercado de Pó Metálico da Mordor Intelligence Comparado a Outras Estimativas Publicadas
É normal observar diferentes tamanhos de mercado para pó metálico, pois cada publicador delimita o escopo de forma ligeiramente diferente, e o valor pode mudar rapidamente quando preço, composição e ponderação por uso final são tratados de maneira distinta. As diferenças geralmente surgem do que contabilizado como receita de pó metálico, quais usos finais são incluídos e como a moeda do ano e os preços são tratados.
Ao acompanhar os sinais de demanda por uso final e atualizar as premissas de preço e composição a cada ciclo, a Mordor Intelligence mantém o total de 2025 vinculado apenas à receita do material de pó (não de peças acabadas), o que reduz a dupla contagem que pode ocorrer quando as cadeias de valor da manufatura aditiva e da metalurgia do pó são combinadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,21 bilhões de USD (2025) | |
| Publicação Setorial A | 9,00 bilhões de USD (2023) | Utiliza um ano-base anterior e parece agrupar um valor mais amplo relacionado a pós, que pode incluir o valor de peças de metalurgia do pó a jusante ou receitas mais amplas de materiais avançados, e depois estende o crescimento sem reverificar as mudanças de composição. |
| Consultoria Regional B | 7,50 bilhões de USD (2024) | Baseia-se mais em anúncios do lado da oferta e capacidade nominal, o que pode superestimar as vendas realizadas quando a utilização, as exportações e o consumo no nível de aplicação não são totalmente reconciliados por região. |
A dispersão entre os números publicados decorre principalmente do escopo e da forma como o preço e a composição de aplicações são atualizados de ano para ano. Quando o modelo é ancorado na demanda observável por uso final e depois reconciliado com o contexto de comércio e capacidade, o valor final do mercado torna-se mais fácil de explicar e replicar, mesmo quando partes dos dados não são perfeitamente visíveis.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de pó metálico em 2031?
O consumo global é de USD 7,52 bilhões em 2026 e está projetado para atingir USD 9,53 bilhões até 2031, refletindo um CAGR de 4,86%.
Qual processo atualmente domina a produção global de pó metálico?
A atomização lidera com uma participação de 69,79%, impulsionada por linhas estabelecidas de atomização a gás e a água.
Qual segmento de uso final deve crescer mais rapidamente até 2031?
Os dispositivos médicos estão projetados para registrar um CAGR de 6,26%, superando todos os outros setores.
Como o CBAM influenciará o fornecimento europeu de pó metálico?
A tarifa eleva os custos de importação asiáticos, incentivando os compradores europeus a migrar para pós de baixo carbono produzidos regionalmente.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
