
Tamanho e Participação do Mercado de Rede de Acesso por Rádio em Nuvem
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 18.18 Bilhões de dólares |
| Tamanho do Mercado (2031) | 40.43 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 17.32 % |
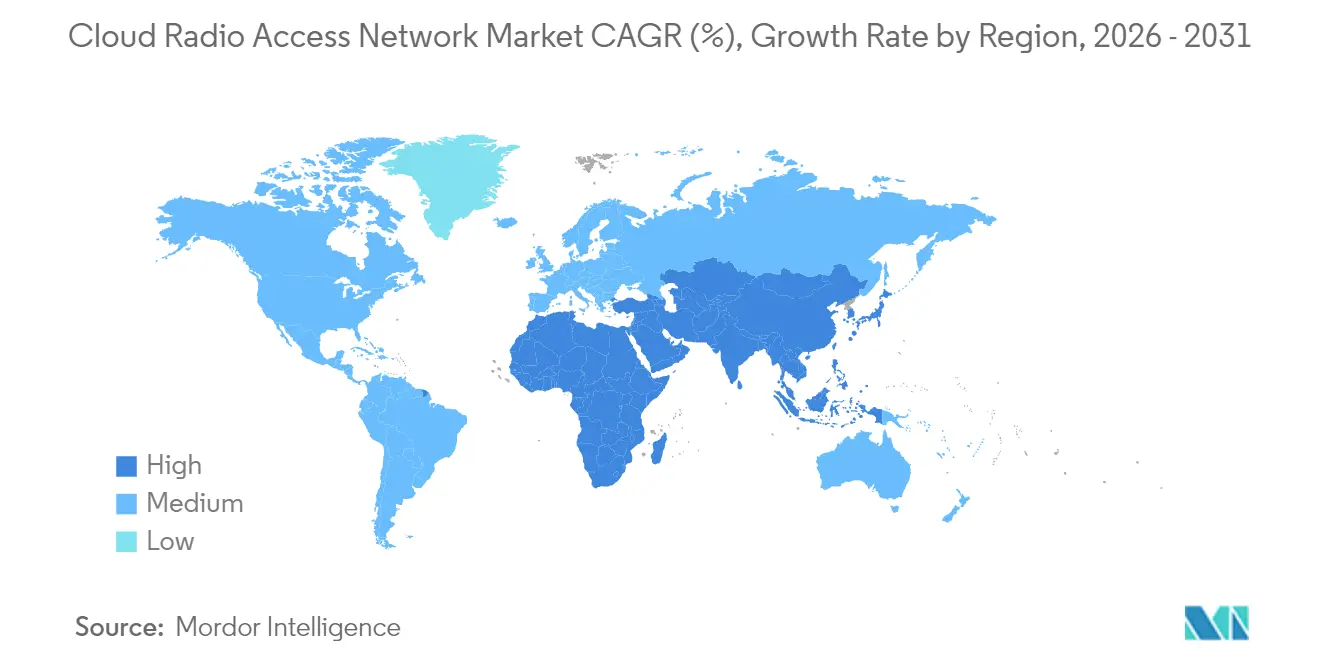
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Rede de Acesso por Rádio em Nuvem por Mordor Intelligence
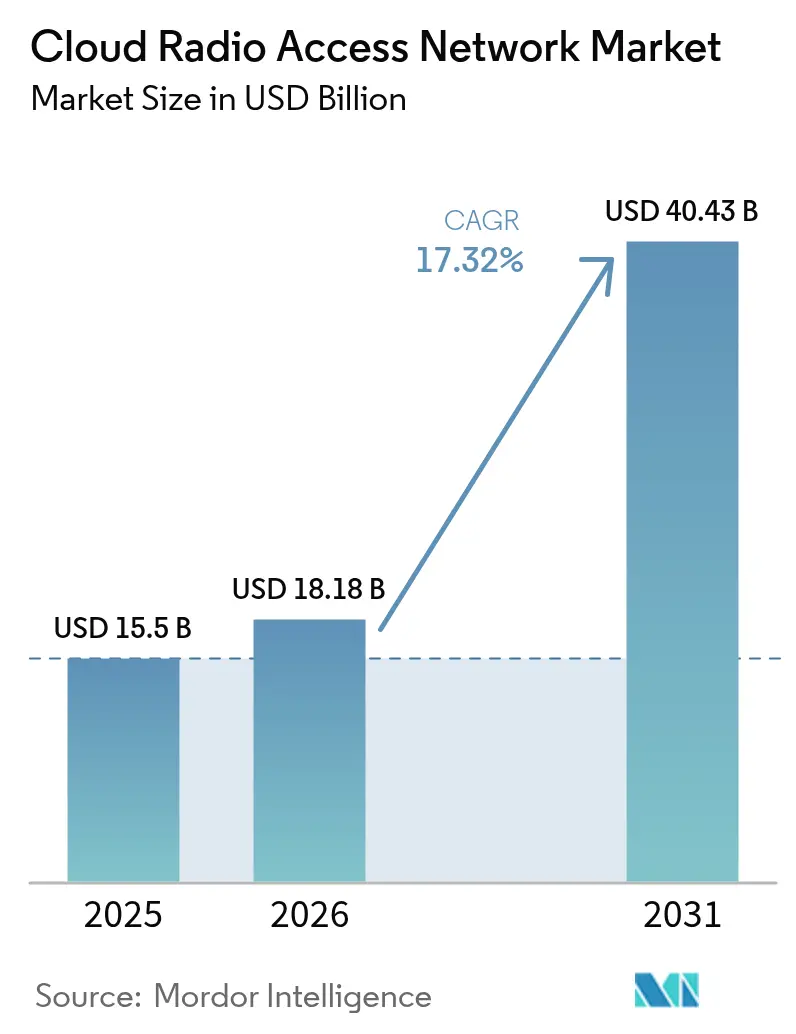
Espera-se que o tamanho do mercado de Rede de Acesso por Rádio em Nuvem cresça de USD 15,5 bilhões em 2025 para USD 18,18 bilhões em 2026 e está previsto para atingir USD 40,43 bilhões até 2031 a um CAGR de 17,32% no período 2026-2031.
A rápida implantação do 5G, a pressão por processamento centralizado de banda base e a crescente necessidade de reduzir os custos operacionais de rede mantêm a demanda elevada. As operadoras estão mapeando estratégias de cobertura em múltiplas camadas em clusters urbanos densos, onde o agrupamento de recursos na nuvem começou a elevar o throughput das células e a utilização do espectro. Comprovações comerciais nos Estados Unidos, no Japão e nas principais capitais europeias também indicam que o agendamento assistido por IA pode reduzir o consumo de energia nos rádios ativos, apoiando metas de sustentabilidade em paralelo à modernização da rede. A concorrência se intensifica à medida que fornecedores tradicionais defendem sua participação contra entrantes centrados em software, provocando uma onda de parcerias que combinam expertise em rádio, computação e silício para acelerar os roteiros de produtos. Embora o mercado de rede de acesso por rádio em nuvem se beneficie de incentivos políticos favoráveis, ainda enfrenta obstáculos relacionados aos cronogramas de liberação de espectro e gargalos de fronthaul que variam significativamente por país.
Principais Conclusões do Relatório
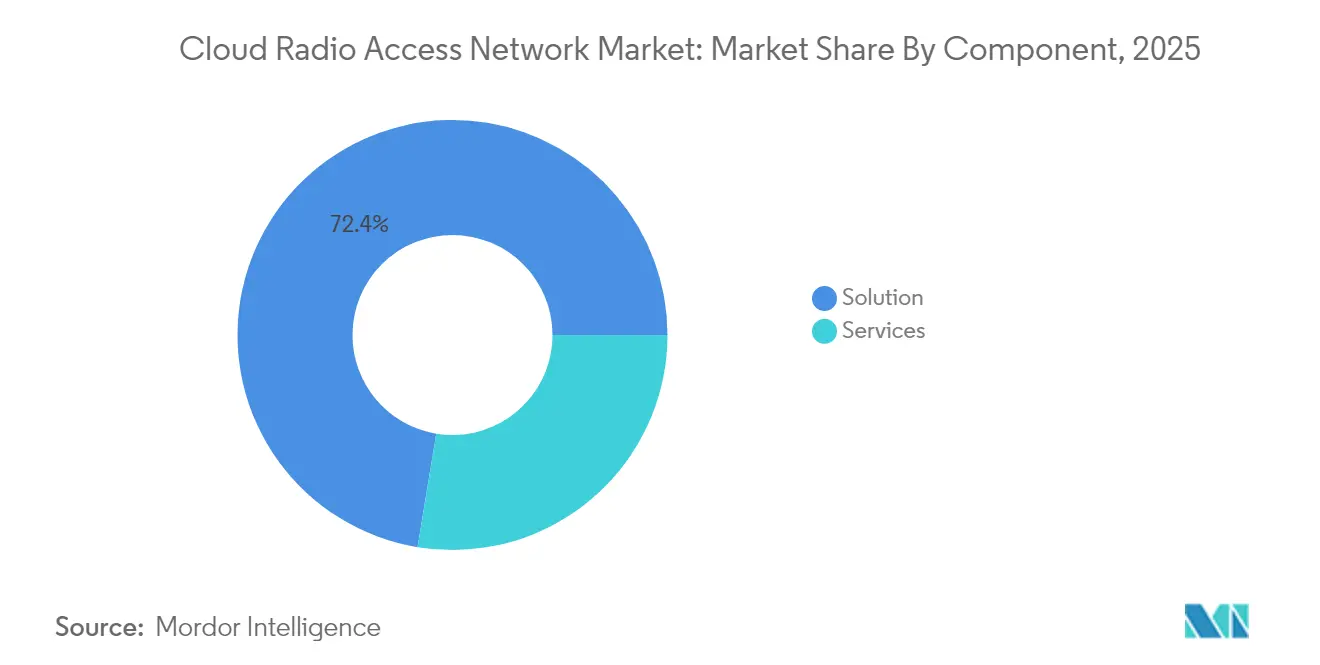
- Por componente, as Soluções detinham 72,40% da participação do mercado de rede de acesso por rádio em nuvem em 2025, enquanto os Serviços estão no caminho para o CAGR mais rápido de 18,02% até 2031.
- Por tipo de rede, o 5G detinha 61,80% da participação de receita em 2025; o Open RAN está projetado para expandir a um CAGR de 26,4%, liderando o crescimento do segmento.
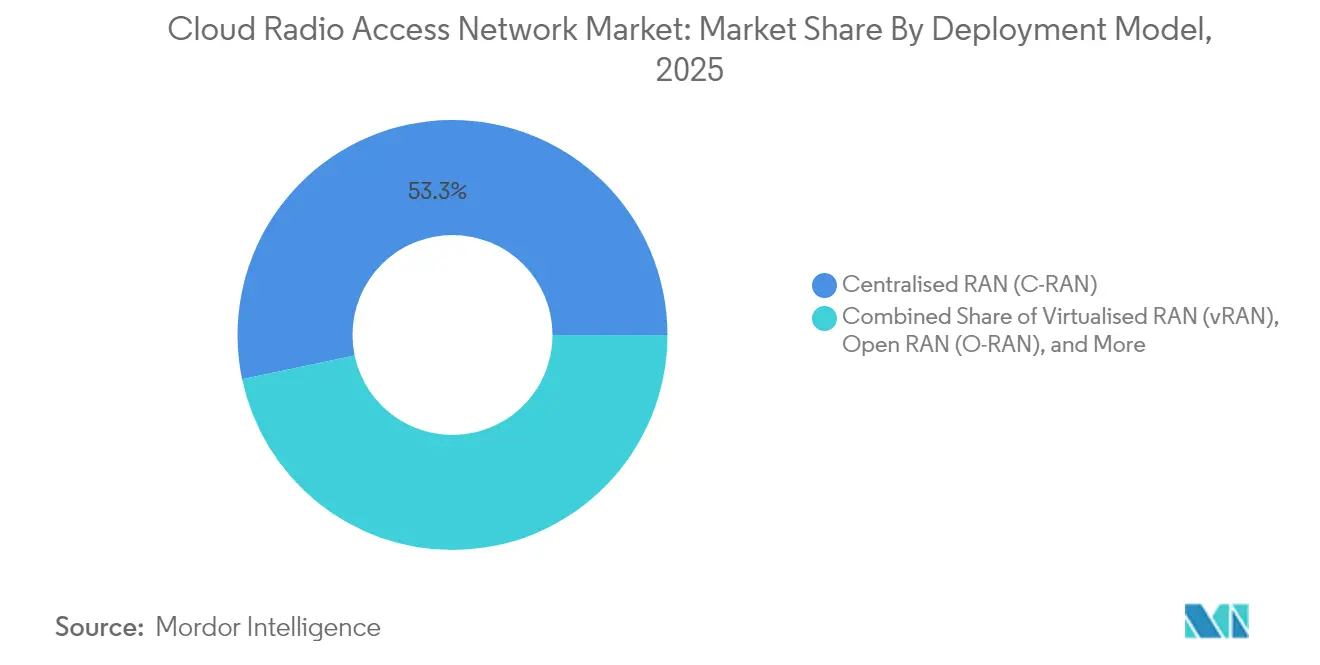
- Por modelo de implantação, a RAN Centralizada detinha 53,30% do tamanho do mercado de rede de acesso por rádio em nuvem em 2025, enquanto o Open RAN lidera o crescimento futuro com CAGR de 26,4%.
- Por usuário final, as Operadoras de Redes Móveis responderam por 66,20% da participação em 2025, mas as redes Empresariais estão projetadas para crescer a um CAGR de 18,93%.
- Por geografia, a Ásia-Pacífico capturou 38,60% do mercado de rede de acesso por rádio em nuvem em 2025 e também apresenta o CAGR mais acentuado de 22,4% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida implantação e densificação do 5G | +5.20% | Global, maior na Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Economias de CAPEX e OPEX com banda base centralizada | +3.80% | Global | Curto prazo (≤ 2 anos) |
| Crescimento exponencial do tráfego de dados móveis | +4.10% | Global, agudo em centros metropolitanos | Médio prazo (2 a 4 anos) |
| Adoção de virtualização de rede e SDN | +2.90% | América do Norte, Europa, mercados avançados da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Adoção de otimização de RAN baseada em IA (tendência emergente) | +2.3% | América do Norte, Europa, China, Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Regulamentações de eficiência energética impulsionam a RAN em nuvem (tendência emergente) | +1.8% | Europa, América do Norte, Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Rápida Implantação e Densificação do 5G Impulsiona Mudanças Arquitetônicas
As operadoras globais estão ativando camadas de 5G em banda média e adicionando small cells para preencher lacunas de cobertura. Nesse ambiente, o mercado de rede de acesso por rádio em nuvem fornece os pools de computação centralizada necessários para gerenciar milhares de rádios sem duplicar hardware. Testes de campo em Tóquio, Seul e Nova York mostram que o deslocamento dinâmico de cargas de trabalho de banda base pode aumentar a utilização em 30% e elevar o throughput de pico das células em 25%. Os núcleos 5G standalone comerciais agora coordenam o agendamento sensível ao tempo com funções de banda base virtualizadas, evidenciando como os princípios nativos em nuvem encurtam os ciclos de lançamento de funcionalidades. Implantações em larga escala na China e nos Estados Unidos revelam que o mesmo site em nuvem pode hospedar múltiplas gerações de rádio, facilitando as decisões de refarming de espectro e apoiando caminhos de migração progressiva. Essas vantagens estimulam o investimento contínuo, especialmente onde as obrigações de cobertura interna exigem grades de rádio densas.
Economias de CAPEX e OPEX Sustentam o Caso de Negócio
A atratividade econômica dos pools de banda base virtualizados é imediata: o agrupamento reduz a duplicação de hardware, diminui as despesas com imóveis e simplifica as atualizações. Estudos de caso de fornecedores na América do Norte indicam que operadoras que consolidaram três tipos legados de banda base em um único cluster em nuvem registraram cortes de CAPEX próximos a um terço durante os lançamentos do primeiro ano. As reduções de OPEX seguem à medida que as ferramentas de automação ampliam a manutenção preventiva e as atualizações remotas de software. As contas de energia caem quando os agendadores de IA colocam rádios com baixa carga em modos de hibernação profunda durante períodos de baixo pico, melhorando o perfil de eficiência energética da rede. Essas economias sustentam planos agressivos de expansão do 5G, especialmente para operadoras que equilibram compromissos de dividendos com a necessidade de aprimorar a qualidade do serviço. À medida que os modelos de precificação baseados em consumo para nuvem pública ganham tração, as operadoras obtêm maior flexibilidade para alinhar os gastos com os picos de tráfego, reforçando o apelo da arquitetura em nuvem.
O Crescimento Exponencial dos Dados Móveis Exige Inovação Arquitetônica
A Ericsson projeta 6,3 bilhões de assinaturas 5G até 2030, com o 5G respondendo por 80% do tráfego móvel total[1]Ericsson, "Relatório de Mobilidade T4 2024," ericsson.com. Esse volume sobrecarrega os layouts de RAN distribuídos tradicionais, onde os recursos de banda base ficam ociosos durante períodos de baixa demanda, mas atingem o limite máximo durante eventos de pico. O mercado de rede de acesso por rádio em nuvem responde deslocando o processamento para locais centrais, permitindo o agrupamento de recursos em dezenas de sites de células. Operadoras em Singapura e Estocolmo relataram um aumento de 20 a 30% no throughput de uplink após ativar recursos de gerenciamento de interferência coordenada habilitados por computação agrupada. A centralização também simplifica a agregação de portadoras multibanda, suportando streaming de vídeo e serviços emergentes de XR que aumentam os requisitos de largura de banda. À medida que as economias com foco em dispositivos móveis se voltam para aplicações imersivas, a RAN em nuvem se destaca como uma resposta escalável a picos de tráfego imprevisíveis.
A Adoção de Virtualização de Rede e SDN Reformula as Estratégias
As redes de núcleo já operam em stacks nativos em nuvem, tornando a camada de rádio o próximo passo lógico em direção à elasticidade total de ponta a ponta. A O-RAN ALLIANCE confirma que a maioria das operadoras de primeiro nível agora opera clusters piloto de RAN virtualizada ou sites comerciais iniciais[2]O-RAN ALLIANCE, "Pesquisa com Operadoras 2025," o-ran.org. A integração da RAN com frameworks de controle SDN mais amplos permite que as equipes de engenharia modifiquem políticas de fatiamento em tempo quase real, adequando os perfis de latência aos acordos de nível de serviço empresariais. Os fornecedores começaram a entregar funções de banda base em contêineres implantáveis em servidores genéricos, o que harmoniza as cadeias de suprimentos e reduz a dependência de hardware proprietário. Os pioneiros relatam que os pipelines no estilo DevOps encurtam os prazos de lançamento de software de trimestres para semanas. Em conjunto, esses fatores apoiam uma mudança do ecossistema em direção a interfaces abertas, conferindo aos compradores maior poder de barganha e estimulando uma saudável concorrência entre fornecedores em todo o mercado de rede de acesso por rádio em nuvem.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de espectro e limites regulatórios | -2.70% | Global, com maior impacto em mercados em desenvolvimento | Médio prazo (2 a 4 anos) |
| Fibra de fronthaul limitada e desafios de latência | -3.10% | Mercados emergentes, áreas rurais em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Riscos de segurança e privacidade em arquitetura centralizada (tendência principal) | -2.4% | América do Norte, Europa, segmentos empresariais globalmente | Médio prazo (2 a 4 anos) |
| Retorno sobre investimento incerto em mercados emergentes (tendência emergente) | -1.8% | América Latina, África, Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Escassez de Espectro e os Limites Regulatórios Reduzem o Impulso
A liberação e o leilão oportunos do espectro de banda média continuam sendo um fator limitante para as implantações nacionais de 5G. O vencimento da autoridade de leilão da Comissão Federal de Comunicações dos Estados Unidos em 2024 introduziu incerteza em torno de futuras liberações, desacelerando alguns ciclos de investimento das operadoras[3]Comissão Federal de Comunicações, "Relatório do Mercado de Comunicações 2024," fcc.gov. Muitos mercados emergentes também enfrentam processos de alocação opacos ou politicamente motivados que atrasam a implantação completa de camadas 5G otimizadas para RAN em nuvem. Mesmo onde as licenças estão em vigor, as condições de banda de guarda e os limites de nível de potência podem restringir os layouts de rede, forçando as operadoras a depender de participações fragmentadas que complicam o planejamento de rádio. Essas realidades moderam a velocidade de implantação e podem adiar o ponto em que as economias de agrupamento se tornam atraentes.
Fibra de Fronthaul Limitada e Desafios de Latência Restringem a Implantação
A centralização da banda base exige links de fronthaul de alta capacidade e baixa latência. Na América do Norte rural e em partes do Sudeste Asiático, a densidade insuficiente de fibra obriga as operadoras a manter nós de banda base distribuídos, diluindo as vantagens do agrupamento. A Cisco observa que as arquiteturas de fronthaul packetizado progridem melhor onde arrendamentos de fibra escura ou direitos de passagem de concessionárias reduzem os custos de instalação[4]Cisco Systems, "Arquitetura de Transporte 5G," cisco.com. Onde o alcance da fibra permanece escasso, as operadoras implantam compressão adaptativa ou divisões funcionais superiores que relaxam os orçamentos de latência, mas essas opções reduzem alguns ganhos de eficiência espectral. Fechar essa lacuna dependerá de investimentos público-privados coordenados e de modelos de host neutro por atacado que tornem os links de alta largura de banda acessíveis além dos núcleos metropolitanos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Os Serviços Desbloqueiam Valor em Implantações ComplexasO tamanho do mercado de rede de acesso por rádio em nuvem derivado de Soluções atingiu USD 11,22 bilhões em 2025, equivalente a 72,40% da receita do segmento. No entanto, o mercado de Serviços está se expandindo mais rapidamente a um CAGR de 18,02%, à medida que os ambientes multifornecedor se tornam a norma. As instalações greenfield iniciais exigiam principalmente hardware e licenças de banda base virtualizada, mas as atualizações brownfield atuais demandam integração, otimização de rede e suporte ao ciclo de vida. Operadoras na Europa estão assinando contratos de serviços gerenciados plurianuais que combinam análises de desempenho baseadas em IA com habilitação de DevOps, permitindo que as equipes internas priorizem o design de novos serviços. As equipes de consultoria agora orientam o refarming de espectro, a seleção de divisão funcional e o sequenciamento de migração, funções críticas para operadoras tradicionais que equilibram o tráfego legado de 4G e os casos de uso emergentes de 5G privado. Os fornecedores de hardware respondem incorporando interfaces abertas e fluxos de trabalho de automação de referência, borrando a linha entre produto e serviço profissional. Por sua vez, essa combinação impulsiona a fatia de Serviços a representar uma parcela mais profunda do pool de receita do mercado de rede de acesso por rádio em nuvem à medida que 2031 se aproxima.
Um fluxo constante de inovação mantém o negócio de Soluções vibrante. Os principais fabricantes de silício introduziram aceleração integrada para beamforming e correção de erros de encaminhamento, elevando a capacidade de banda base por unidade de rack em mais de 2× em comparação com as lâminas de 2023. Os fornecedores de rádio complementam esses ganhos com arrays Massive MIMO leves adaptados para ambientes em telhados e internos. Esses avanços comprimem o custo total de propriedade enquanto ampliam a base de clientes endereçável, apoiando um crescimento de receita consistente, embora moderado, no lado das Soluções. O resultado líquido é um cenário equilibrado onde software, silício e serviços reforçam mutuamente a transição para camadas de rádio orquestradas centralmente, ampliando a adoção nos segmentos tradicionais e empresariais do mercado de rede de acesso por rádio em nuvem.


Por Tipo de Rede:
O 5G Prevalece enquanto o Open RAN Ganha TerrenoEm 2025, o segmento 5G comandou 61,80% da receita geral do mercado de rede de acesso por rádio em nuvem, à medida que as operadoras dedicaram capital para aproveitar o espectro de banda média. As operadoras migraram rapidamente para arquiteturas standalone, que permitem fatiamento e pipelines de latência ultrabaixa críticos para cargas de trabalho da Indústria 4.0. Os pools de banda base virtualizada tornam viável executar 5G não standalone, LTE e NR em servidores comuns, permitindo que as operadoras eliminem progressivamente o 3G em favor de atualizações de capacidade. Embora o 4G LTE ainda gere retornos significativos, sua participação diminui a cada ano à medida que o uso intensivo de dados pelos consumidores gravita em direção a pacotes 5G com dispositivos subsidiados.
O Open RAN exibe a trajetória mais rápida com um CAGR de 26,4% até 2031, impulsionado por compromissos de alto perfil de operadoras de primeiro nível norte-americanas e asiáticas interessadas em diversificar as cadeias de suprimentos. As interfaces abertas do modelo incentivam combinações das melhores soluções disponíveis, mas a sobrecarga de integração permanece considerável. No entanto, os resultados de pilotos em redes ativas em Dallas e Seul mostram que os stacks Massive MIMO multifornecedor podem atingir paridade de eficiência espectral com sistemas monolíticos quando orquestrados a partir de uma plataforma unificada em nuvem. O apoio regulatório, como os programas de subsídios do governo dos Estados Unidos, oferece impulso adicional. Coletivamente, essas forças posicionam o Open RAN como um disruptor-chave, ampliando a diversidade de fornecedores enquanto intensifica a dinâmica competitiva em todo o mercado de rede de acesso por rádio em nuvem.
Por Modelo de Implantação:
A RAN Centralizada Estabelece a Linha de Base, o Open RAN AceleraA RAN Centralizada manteve 53,30% de participação no tamanho do mercado de rede de acesso por rádio em nuvem em 2025, refletindo sua maturidade e facilidade de integração com as topologias de transporte existentes. Muitas operadoras adotam migração em etapas: os clusters urbanos ricos em fibra migram primeiro, seguidos pelas células suburbanas à medida que as atualizações de backhaul são concluídas. A implantação do Open RAN, no entanto, traz uma nova curva de custos. O programa plurianual da AT&T visa transportar 70% do tráfego por plataformas com capacidade aberta até 2026, antecipando alívio tanto nos custos de capital quanto nos operacionais. Cálculos iniciais de operadoras na Europa sugerem economias em equipamentos acima de 40% em comparação com stacks proprietários quando os limites de volume são atingidos.
A RAN Virtualizada em servidores comerciais de prateleira opera em paralelo, suportando adaptações brownfield onde a abertura completa ainda não é viável. A RAN em Nuvem Híbrida aparece onde limites de fibra ou energia exigem processamento local, combinando instâncias de edge cloud com hubs metropolitanos. A Orange apoia publicamente essa postura flexível, citando a necessidade de equilibrar a reforma do espectro com os contratos de sites legados. O resultado é um mosaico de implantação que varia por geografia, com entrantes greenfield como a Rakuten Mobile adotando o Open RAN completo, e os operadores tradicionais adicionando camadas de virtualização sobre as grades macro existentes. Esse pluralismo cria oportunidades de gastos sustentados ao longo de toda a cadeia de valor dentro do mercado de rede de acesso por rádio em nuvem.
Por Usuário Final:
As Empresas Energizam a Demanda Além das Operadoras de TelecomunicaçõesAs Operadoras de Redes Móveis geraram 66,20% da receita do mercado de rede de acesso por rádio em nuvem em 2025, mas a expansão de redes privadas sem fio eleva rapidamente a participação de carteira das empresas. Fabricantes, hospitais e centros logísticos implantam núcleos 5G locais ao lado de nós de RAN em nuvem para garantir desempenho determinístico. Esses clientes valorizam a cobertura interna, a soberania dos dados e os loops de controle de baixa latência que o Wi-Fi não consegue igualar. Com o surgimento de aplicações específicas por setor, os provedores de soluções adicionam gateways de segurança pré-integrados e modelos de fatias de rede, reduzindo o tempo de configuração e facilitando a integração com TI.
Agências governamentais e de segurança pública buscam cobertura resiliente em campi, frequentemente em parceria com empresas de torres de host neutro que agrupam o capex entre múltiplas redes de inquilinos. As TowerCos veem a RAN em nuvem como uma alavanca para hospedar tráfego de múltiplos operadores sem duplicar eletrônicos, ampliando seu portfólio de serviços. Esse modelo de infraestrutura compartilhada também acelera a cobertura rural, uma prioridade política em muitas economias emergentes. Coletivamente, esses padrões elevam o CAGR Empresarial para 18,93%, garantindo que os clientes não pertencentes ao setor de telecomunicações se tornem um pilar central de crescimento para o mercado de rede de acesso por rádio em nuvem, ao mesmo tempo em que reforçam os ciclos de feedback de inovação nos roteiros dos fornecedores.
Análise Geográfica
Mercado de Rede de Acesso por Rádio em Nuvem na APAC
A Ásia-Pacífico domina o mercado de rede de acesso por rádio em nuvem com uma participação de receita de 38,60% em 2025 e lidera o crescimento com um CAGR de 22,4%. Os agressivos lançamentos de 5G na China, no Japão e na Coreia do Sul dependem de redes densas de pequenas células conectadas a grandes centros de dados regionais. Operadoras em Shenzhen e Seul já operam clusters comerciais de interface aberta em distritos centrais de negócios, demonstrando o agrupamento de espectro em tempo real para streaming de vídeo durante festivais de pico. Os governos fornecem estruturas de políticas de apoio, como descontos em taxas de espectro para investimentos em virtualização. Os ecossistemas de fornecedores prosperam em torno de bancadas de testes abertas, e joint ventures como a iniciativa OREX visam oportunidades de exportação, consolidando a liderança da região.
Mercado de Rede de Acesso por Rádio em Nuvem na América do Norte
A América do Norte ocupa o segundo lugar em termos de receita. As operadoras dos Estados Unidos reservaram orçamentos multibilionários para substituir hardware legado por rádios com capacidade aberta até 2026. Subsídios federais no âmbito da Lei CHIPS e Ciência cofinanciam pesquisas em silício que potencializam mecanismos de agendamento baseados em IA, conferindo maior resiliência às cadeias de suprimentos domésticas. As primeiras implantações em Las Vegas e Seattle comprovam que nós de nuvem acelerados por GPU podem atender a rigorosas metas de latência em milissegundos para jogos de XR e automação industrial. As colaborações de operadoras canadenses com fornecedores finlandeses e coreanos ampliam a esfera de inovação regional, destacando o intercâmbio tecnológico transfronteiriço que apoia o mercado de rede de acesso por rádio em nuvem de forma mais ampla.
Mercado de Rede de Acesso por Rádio em Nuvem na Europa
A Europa acelera a adoção por meio de uma combinação de mandatos regulatórios e necessidade competitiva. Operadoras no Reino Unido, na Alemanha e na Espanha lançaram os primeiros sites macro de Open RAN 5G comerciais, apoiados por laboratórios de testes públicos que certificam a interoperabilidade entre rádios, bandas de base e sistemas de gerenciamento. A União Europeia dedica parcelas de financiamento à pesquisa e desenvolvimento de redes 5G e 6G, o que fortalece um pipeline acadêmico-industrial para talentos em software de RAN. Apesar do atraso na cobertura de 5G independente, as operadoras incumbentes buscam planos acelerados para virtualizar suas camadas de rádio, citando o menor custo total de propriedade e a inovação mais rápida em serviços como principais motivadores. Os programas de infraestrutura em andamento modernizam as espinhas dorsais de fibra em corredores rurais, o que eliminará um gargalo histórico e expandirá ainda mais a presença do mercado de rede de acesso por rádio em nuvem em toda a região.

Panorama regulatório
As implantações de Cloud RAN situam-se na intersecção entre o licenciamento de telecomunicações e a conformidade de segurança em nuvem, e a política de espectro e as regras da cadeia de suprimentos podem afetar materialmente as implantações. Nos Estados Unidos, a expiração da autoridade de leilão da Federal Communications Commission em 2024 introduziu incerteza em torno dos cronogramas futuros de liberação de espectro, o que pode desacelerar o ritmo das camadas nacionais de 5G que mais se beneficiam do pooling centralizado de banda base.
A supervisão orientada à segurança está se intensificando junto com a adoção do Open RAN. Em abril de 2026, a FCC adotou regras sobre autorizações cobertas (publicadas no Federal Register), com requisitos de relatório entrando em vigor em 9 de junho de 2026, aumentando as obrigações de conformidade ligadas à segurança nacional e ao controle por adversários estrangeiros para autorizações de rede. Paralelamente, os órgãos de normalização do setor que influenciam a aquisição e a interoperabilidade continuam a reforçar os requisitos, incluindo especificações publicadas pela ETSI e o trabalho da O-RAN ALLIANCE, que alinha implementações de interface aberta com expectativas de segurança de referência mais robustas.
Análise da cadeia de valor
A cadeia de valor do Cloud RAN começa com silício e computação (CPUs, aceleradores e GPUs), plataformas de servidor e bases de software nativas de nuvem (SO, runtimes de contêineres e pilhas baseadas em Kubernetes), passando então para banda base virtualizada, orquestração e funções de controle inteligente de RAN. Fornecedores de equipamentos, incluindo Ericsson, Nokia, Samsung, Huawei e ZTE, integram essas camadas com rádios e transporte. Ecossistemas de hyperscalers e plataformas, junto com fornecedores de software especializados, fornecem os blocos de construção O-Cloud e SMO que possibilitam a desagregação. No estágio final, os operadores (operadoras de rede móvel, empresas e provedores neutral-host) adquirem soluções e serviços profissionais e gerenciados de vários anos para integração, ajuste, reforço de segurança e operações de ciclo de vida.
Os padrões de interoperabilidade e a integração multifornecedor determinam onde o valor se acumula ao longo da cadeia. O alinhamento das interfaces O-RAN (incluindo A1, E2, O1 e O2) e as definições de O-Cloud tornaram-se requisitos práticos de aquisição, reforçados pela Especificação Release 5 da O-RAN ALLIANCE e pelas especificações técnicas relacionadas da ETSI, que enfatizam a prontidão para produção e os padrões de segurança básicos. Demonstrações recentes entre operadoras e fornecedores, incluindo a validação da Ericsson e da AT&T de adaptação de link nativa em IA em uma pilha Cloud RAN usando o SoC Intel Xeon 6 (março de 2026), indicam que os ganhos de desempenho dependem cada vez mais do acoplamento estreito entre software de RAN, recursos de silício e automação. Essa dinâmica aumenta a importância da integração de sistemas, testes e validação, e serviços gerenciados para escalar as implantações.
Cenário Competitivo
O mercado de rede de acesso por rádio em nuvem apresenta concentração moderada, com os cinco principais fornecedores controlando a maioria da participação fora da China. A Huawei assegura a liderança por meio de implantações em escala com operadoras domésticas, reforçando sua posição dominante em mercados emergentes. A Ericsson reivindica uma participação de aproximadamente 37% fora da China, conquistando contratos com operadoras de primeiro nível na América do Norte e na Europa que favorecem a prontidão para interfaces abertas. A Nokia segue a curta distância, aproveitando amplos portfólios de serviços e recentes aquisições de redes ópticas para integrar soluções de transporte e rádio em pacotes coesos.
A Samsung surge como um desafiante estratégico ao combinar silício interno com rádios Massive MIMO otimizados para Open RAN. Sua presença nas construções greenfield nos Estados Unidos sinaliza uma aceitação mais ampla da diversificação das cadeias de suprimentos. As inovadoras de software Mavenir e Rakuten Symphony visam as camadas de desagregação onde o valor se desloca para orquestração e automação. Elas se diferenciam por meio de microsserviços nativos em nuvem e modelos de marketplace que simplificam a integração de aplicativos de terceiros. As parcerias proliferam: fornecedores de chipsets se unem a fabricantes de servidores OEM, fabricantes de rádio se unem a hiperescaladores de nuvem pública, e integradores de sistemas fornecem projetos completos para verticais empresariais. A IA está no centro de muitas novas ofertas, onde mecanismos de inferência preveem cargas de tráfego e ajustam estados de energia. O resultado é um campo rico de rivalidade, cooperação e co-opetição que impulsiona o avanço contínuo em todo o mercado de rede de acesso por rádio em nuvem.
Líderes do Setor de Rede de Acesso por Rádio em Nuvem
Cisco Systems Inc.
Nokia Corporation
Huawei Technologies Co. Ltd.
Telefonaktiebolaget LM Ericsson
Intel Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Rede de Acesso por Rádio em Nuvem
- Huawei Technologies Co. Ltd.
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Cisco Systems Inc.
- Samsung Electronics Co. Ltd.
- ZTE Corporation
- Intel Corporation
- Fujitsu Limited
- NEC Corporation
- Mavenir Systems Inc.
- Parallel Wireless Inc.
- Rakuten Symphony
- Altiostar (Rakuten)
- CommScope Holding Co. Inc.
- Casa Systems Inc.
- Airspan Networks Inc.
- Hewlett Packard Enterprise (HPE)

Oportunidades de mercado e perspectivas futuras
As operações de RAN integradas à IA representam um espaço em branco concreto onde as arquiteturas de Cloud RAN traduzem a computação agrupada em resultados mensuráveis de desempenho de rádio e gerenciamento de energia. Um ponto de prova visível é a demonstração da Ericsson e da AT&T de adaptação de link nativa em IA em uma pilha Cloud RAN usando o SoC Intel Xeon 6, em março de 2026, relatando um aumento de até 20% na taxa de transferência em comparação com métodos baseados em regras. Isso reforça o interesse das operadoras em ganhos orientados por software sem substituições completas de rádio. Separadamente, a Especificação Release 5 da O-RAN ALLIANCE formalizou o gerenciamento do ciclo de vida do O-Cloud e recursos de economia de energia para unidades de rádio abertas, expandindo o escopo para automação, segurança e cadeias de ferramentas de otimização em implantações multifornecedor.
As implantações empresariais e híbridas também ampliam a oportunidade para fornecedores e integradores que conseguem simplificar as escolhas de projeto entre variantes centralizadas, virtualizadas e Open RAN, particularmente quando restrições de fronthaul impedem a centralização total. O posicionamento da Nokia em torno do anyRAN e de ecossistemas mais amplos de servidores e parceiros, incluindo colaborações ligadas a opções de implantação empresarial e plataformas nativas de nuvem, reflete a demanda dos compradores por blueprints flexíveis que abrangem borda on-premises, data centers regionais e pilhas multifornecedor. À medida que mais operadoras avançam de projetos-piloto para implantações em escala, integração, observabilidade, conformidade de segurança e atualizações no estilo CI/CD devem sustentar um pool maior de monetização de serviços, especialmente em redes brownfield que precisam manter 4G/LTE e 5G funcionando simultaneamente enquanto adicionam interfaces abertas e automação orientada por IA.
Recent Industry Developments in Mercado de Rede de Acesso por Rádio em Nuvem
- Março de 2026: A Ericsson e a AT&T demonstraram Adaptação de Link nativa em IA em uma pilha Cloud RAN alimentada pelo SoC Intel Xeon 6, relatando um aumento de até 20% na taxa de transferência em comparação com métodos baseados em regras. O resultado destaca como os recursos de IA estão avançando para o plano de dados da RAN e aumenta a importância do co-design otimizado de silício e software para o desempenho de banda base nativo de nuvem.
- Junho de 2025: A Ericsson concluiu uma chamada de Cloud RAN 5G usando um servidor HPE ProLiant Compute DL110 Gen12 e o SoC Intel Xeon 6. O marco fortaleceu o caminho de validação para o Cloud RAN em computação comercial pronta para uso, apoiando uma maior diversidade de fornecedores em escolhas de servidores e infraestrutura.
- Dezembro de 2024: A Nokia e a du implantaram a primeira solução comercial de Cloud RAN 5G standalone no Oriente Médio e na África usando servidores Dell PowerEdge XR8620 e Red Hat OpenShift. A entrada em operação comercial expandiu a presença geográfica do Cloud RAN além dos mercados de adoção inicial e reforçou o papel das plataformas nativas de nuvem em implantações de RAN de grau operadora.


Mercado de Rede de Acesso por Rádio em Nuvem Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este relatório, o mercado de rede de acesso rádio em nuvem (C-RAN) é definido como a receita associada à transferência do processamento de banda base de rádio de locais distribuídos para recursos agrupados, virtualizados ou em nuvem que suportam redes móveis e privadas, incluindo software, infraestrutura e serviços gerenciados relacionados.
Exclusões de escopo: excluímos funções puras de núcleo de nuvem de telecomunicações e hardware tradicional de RAN distribuída que não utiliza nuvem ou virtualização para processamento de banda base.
Visão geral da segmentação
- Por Componente
- Solução
- Serviços
- Profissional
- Gerenciado
- Por Tipo de Rede
- 5G
- 4G
- LTE
- 3G (EDGE)
- Por Modelo de Implantação
- RAN Centralizada (C-RAN)
- RAN Virtualizada (vRAN)
- Open RAN (O-RAN)
- RAN em Nuvem Híbrida
- Por Usuário Final
- Operadoras de Redes Móveis
- Empresas
- Governo e Segurança Pública
- Host Neutro/TowerCos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer os limites iniciais e coletar sinais mensuráveis de demanda e oferta que podem ser verificados repetidamente. Fontes públicas como ITU, GSMA e FCC foram analisadas em busca de tendências de assinaturas móveis, ações de espectro e indicadores de tempo de implantação que moldam o investimento em RAN.
Também consultamos fontes como as releases do 3GPP para marcos tecnológicos, atualizações de associações comerciais e órgãos de normalização sobre Open RAN e virtualização, além de registros financeiros públicos e apresentações a investidores para orientação sobre capex das operadoras e comentários sobre receita dos fornecedores. Quando necessário, foram utilizadas assinaturas pagas de dados financeiros e de inteligência empresarial, notícias e finanças, e bases de dados de patentes para confirmar cronogramas e evitar a contagem duplicada de categorias de software adjacentes. Esses exemplos não são exaustivos, e muitas outras fontes públicas e pagas também foram analisadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram realizadas com uma combinação de operadoras móveis, equipes de rede corporativa, partes interessadas em torres e neutral host, e participantes do ecossistema envolvidos em implantação, integração e operações. Como este é um mercado global, verificamos os insumos entre APAC, EMEA e Américas para confirmar o ritmo de adoção por geração de rede e validar suposições que eram menos visíveis em dados públicos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 12% | APAC: 40% |
| Nível médio: 55% | Líderes funcionais/de unidade: 29% | EMEA: 37% |
| Participantes menores: 15% | Gerentes: 59% | Américas: 23% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma abordagem top-down, na qual a atividade de implantação de redes móveis e a adoção de virtualização foram traduzidas em um pool de gastos endereçáveis de C-RAN, e então filtradas pelo que é efetivamente implantado como arquiteturas centralizadas, virtualizadas ou Open RAN. Para manter os totais fundamentados, corroboramos os resultados com verificações seletivas de baixo para cima, como implantações amostradas multiplicadas pelo gasto típico por local ou por setor, além de feedback de canal sobre taxas de adesão a integração e serviços gerenciados.
As principais entradas do modelo incluíram indicadores como adições de sites 4G e 5G, cronogramas de leilão e reaproveitamento de espectro, divisão entre arquiteturas centralizadas e distribuídas, participação esperada de banda base virtualizada e mix de custos típico entre software, infraestrutura e serviços. Onde os números públicos estavam incompletos, as lacunas foram tratadas usando proxies regionais de perfis de operadoras comparáveis, ajustando-se depois com o feedback das entrevistas para evitar mudanças bruscas irrealistas.
A previsão baseou-se em análise de cenários apoiada por visões de especialistas sobre o momento de densificação do 5G, a prontidão do Open RAN e a priorização de capex, que foram então mapeadas para o momento da receita por região. As suposições foram mantidas explícitas para que um analista júnior possa executar novamente o modelo quando uma nova concessão de espectro, mudança de política ou plano de implantação relevante alterar as perspectivas.
Validação de dados e ciclo de atualização
A validação foi realizada por meio de múltiplas verificações, começando com testes de consistência interna entre regiões, gerações de rede e o mix de software versus infraestrutura. Também comparamos os totais modelados com sinais independentes, como comentários de capex das operadoras, pegadas de implantação anunciadas e o ritmo esperado de adoção de virtualização, revisando quaisquer valores discrepantes antes da aprovação final.
Os relatórios são atualizados anualmente, com atualizações intermediárias feitas quando ocorrem eventos relevantes, como mudanças significativas de política, alterações abruptas nos gastos das operadoras ou mudanças relevantes nos planos de implantação de Open RAN. Antes da entrega, é realizada uma revisão final por analista para que os clientes recebam a visão mais atualizada, com suposições alinhadas às condições atuais do mercado.
Tamanho do mercado de rede de acesso rádio em nuvem da Mordor Intelligence comparado a outras estimativas publicadas
As estimativas publicadas para o dimensionamento da rede de acesso rádio em nuvem frequentemente diferem porque o limite do mercado não é consistente, e porque os anos-base e as janelas de crescimento não estão alinhados. Pequenas escolhas, como tratar o Open RAN como um mercado separado ou incorporá-lo ao cloud RAN, podem alterar significativamente o total.
Ao acompanhar as implantações por geração de rede e atualizar as regras de inclusão, a Mordor Intelligence mantém o modelo focado na receita ligada a arquiteturas centralizadas, virtualizadas e Open RAN, em vez de contabilizar gastos mais amplos de nuvem de telecomunicações ou de RAN distribuída legada. As lacunas também surgem da rapidez com que se assume que os preços caem, de como os serviços gerenciados são tratados, e de se o momento cambial e a cadência de atualização refletem as mudanças recentes de implantação e capex.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 18,18 bilhões de USD (2026) | |
| Consultoria Global A | 25,64 bilhões de USD (2025) | Utiliza um ano-base anterior e parece incluir um pool de gastos com RAN centralizada mais amplo, o que pode incorporar orçamentos de modernização de rede adjacentes além das implantações específicas de nuvem e virtualização. |
| Editora do Setor B | 23,90 bilhões de USD (2024) | Parte de uma base de 2024 e aplica uma lente de componentes mais ampla (incluindo infraestrutura e serviços) com menos exclusões declaradas, o que pode elevar os totais ao misturar categorias tradicionais de infraestrutura de RAN. |
A comparação mostra que a maior parte da dispersão é explicada pela escolha do ano-base e pelo grau de proximidade do escopo com os gastos de RAN impulsionados por nuvem e virtualização. Com regras claras de inclusão e exclusão e verificações cruzadas repetidas em relação a sinais de implantação e capex, a estimativa permanece rastreável aos direcionadores práticos de demanda e pode ser atualizada sem alterar a lógica a cada ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de rede de acesso por rádio em nuvem em 2026?
O mercado está avaliado em USD 18,18 bilhões em 2026.
Qual taxa de crescimento anual composta (CAGR) está projetada para o mercado de rede de acesso por rádio em nuvem até 2031?
Os analistas preveem um CAGR de 17,32% para 2026-2031.
Qual região lidera o mercado de rede de acesso por rádio em nuvem e com que velocidade está crescendo?
A Ásia-Pacífico detém 38,60% da receita de 2025 e está se expandindo a um CAGR de 22,4% até 2031.
Qual tipo de rede deve crescer mais rapidamente nas implantações de RAN em nuvem?
O Open RAN apresenta o maior impulso com um CAGR de 26,4% projetado para 2026-2031.
Qual alívio de custos as operadoras podem alcançar ao adotar arquiteturas de RAN em nuvem?
Estudos independentes indicam economias de CAPEX de até 49% no primeiro ano e economias acumuladas de OPEX de 31% ao longo de cinco anos em comparação com a RAN distribuída tradicional.
Quais são os principais obstáculos que poderiam desacelerar as implantações de RAN em nuvem?
A escassez de espectro, os atrasos regulatórios, a fibra de fronthaul limitada e os rigorosos requisitos de latência permanecem como os principais obstáculos.
Página atualizada pela última vez em:



