
Tamanho e Participação do Mercado de Redes de Próxima Geração
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 35.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 51.42 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.73 % |
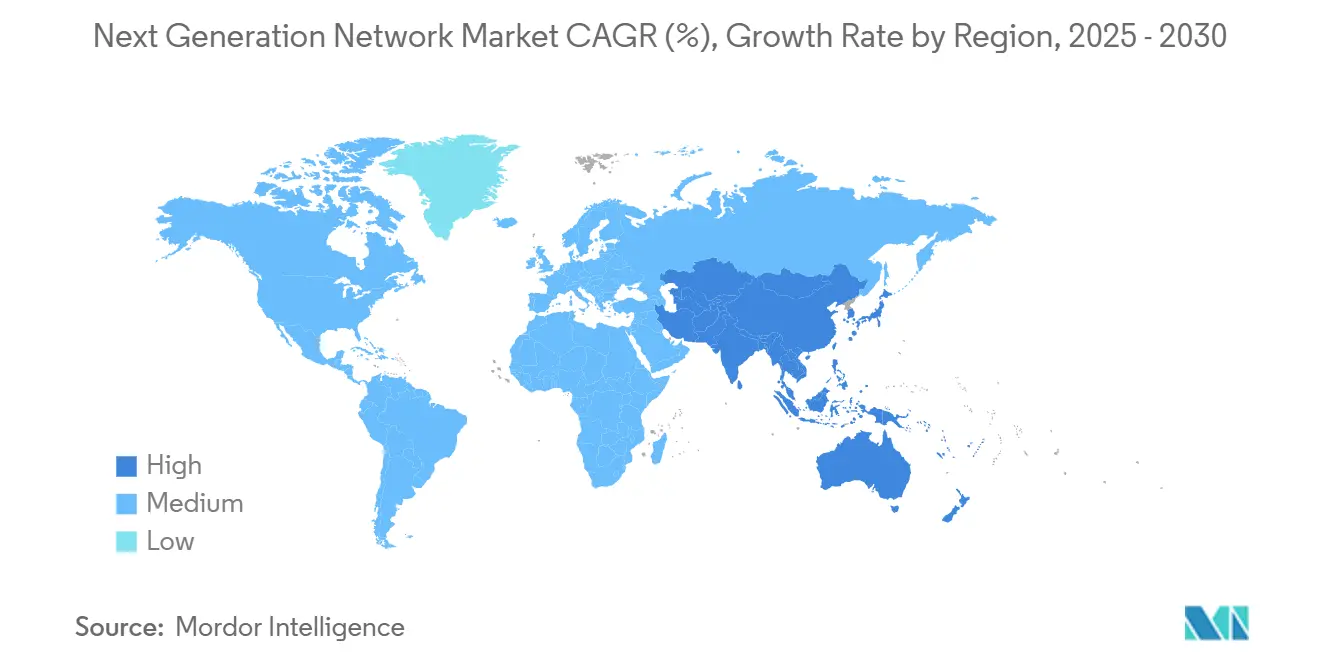
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
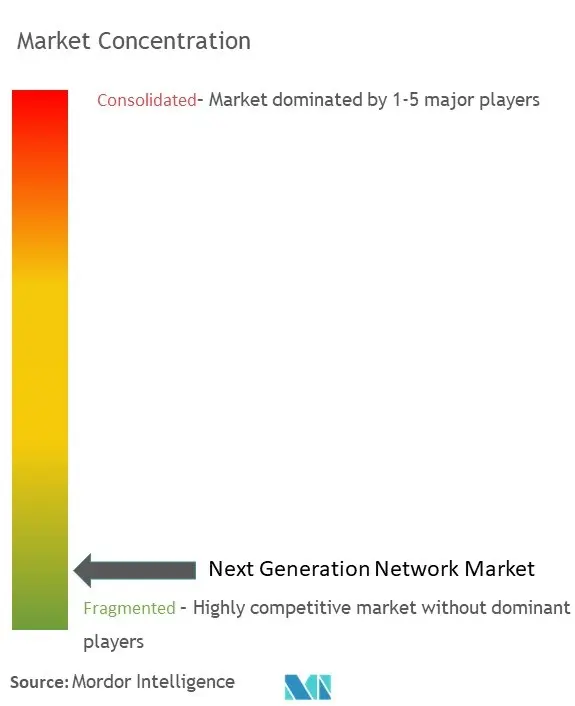
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Redes de Próxima Geração por Mordor Intelligence
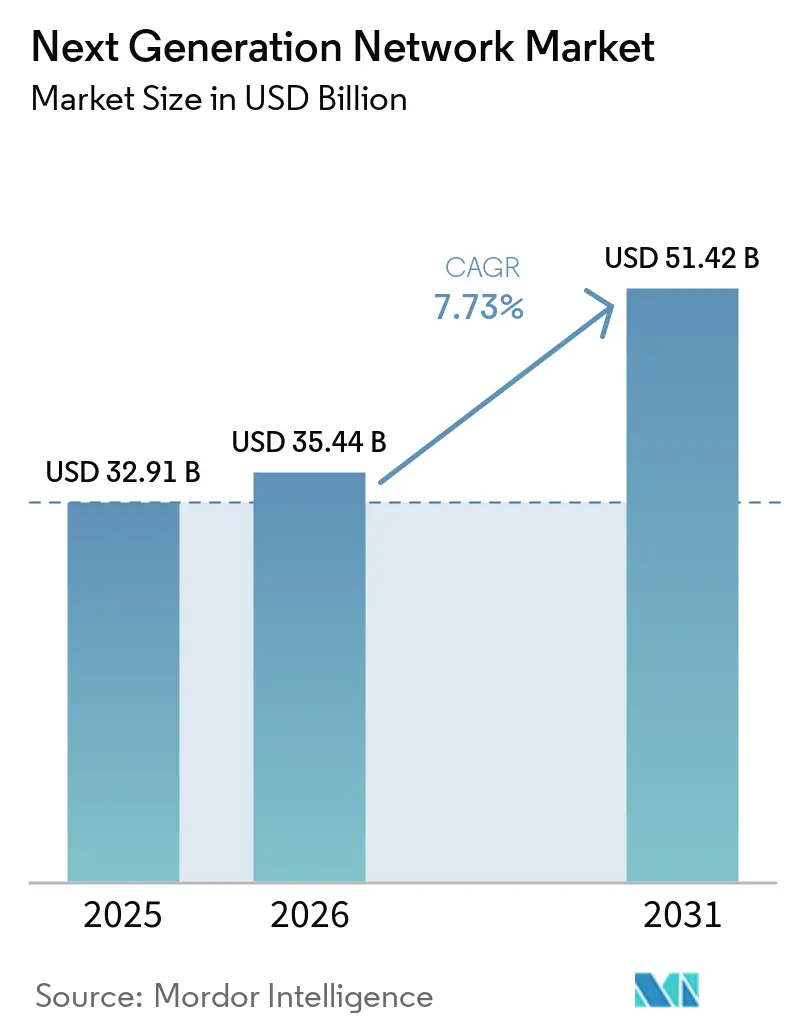
Espera-se que o tamanho do Mercado de Rede de Próxima Geração cresça de 32,91 bilhões de USD em 2025 para 35,44 bilhões de USD em 2026, com previsão de atingir 51,42 bilhões de USD até 2031, a um CAGR de 7,73% no período de 2026 a 2031. Essa expansão reflete a migração das empresas de arquiteturas legadas para infraestruturas nativas em nuvem e definidas por software, capazes de suportar cargas de trabalho sensíveis à latência e intensivas em dados. Espera-se que os gastos de capital dos provedores de nuvem em hiperescala atinjam 417 bilhões de USD em 2025, o 5G privado está se proliferando nos setores de manufatura e saúde, e o fatiamento de rede está evoluindo para um modelo gerador de receita para as operadoras de telecomunicações. O hardware mantém uma presença expressiva, mas o crescimento acelerado nos serviços gerenciados evidencia uma preferência por modelos de despesas operacionais que transferem a complexidade para especialistas. A intensidade competitiva está aumentando à medida que os fornecedores tradicionais correm para incorporar automação orientada por inteligência artificial e se fundir com divisões de nuvem, enquanto novos entrantes promovem plataformas de redes baseadas em intenção que prometem implantação de serviços mais rápida e menores custos operacionais.
Principais Conclusões do Relatório
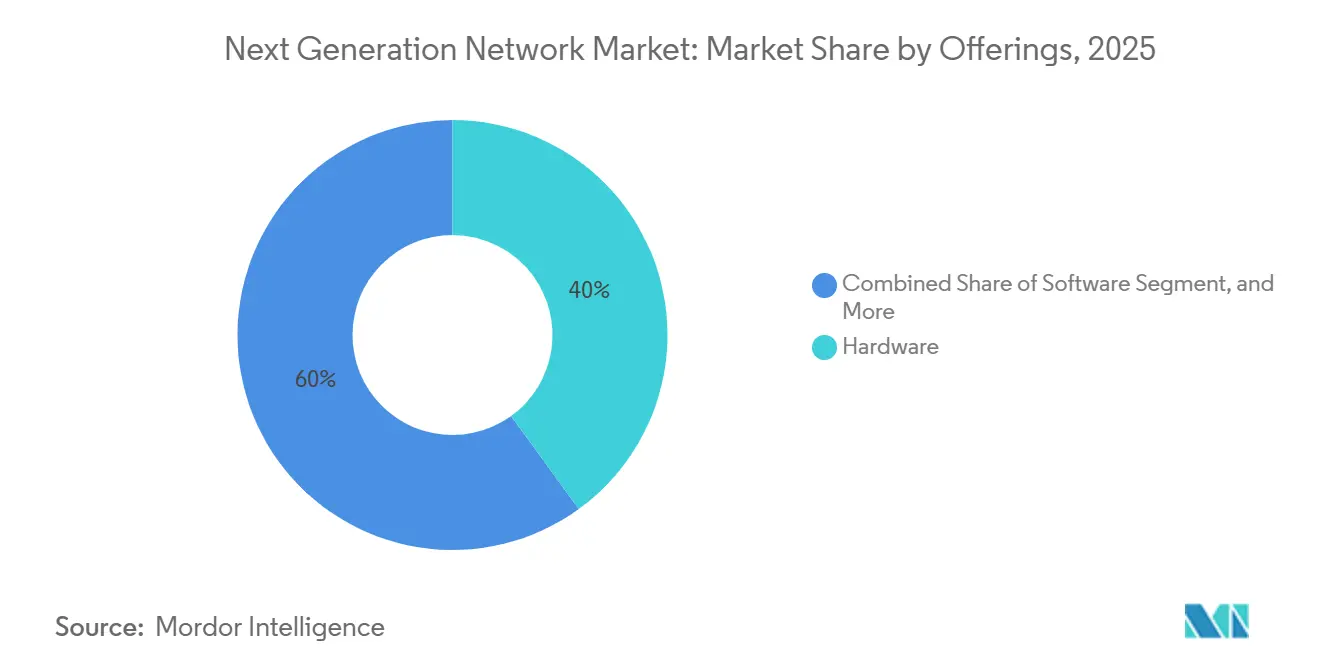
- Por oferta, o Hardware liderou com uma participação de 40% no mercado de Rede de Próxima Geração em 2025, enquanto os Serviços devem se expandir a um CAGR de 9,2% até 2031.
- Por usuário final, as Operadoras de Telecomunicações e Provedores de Serviços de Internet detinham 36,5% do tamanho do mercado de Rede de Próxima Geração em 2025, mas os Provedores de Serviços em Nuvem estão avançando a um CAGR de 10,4% até 2031.
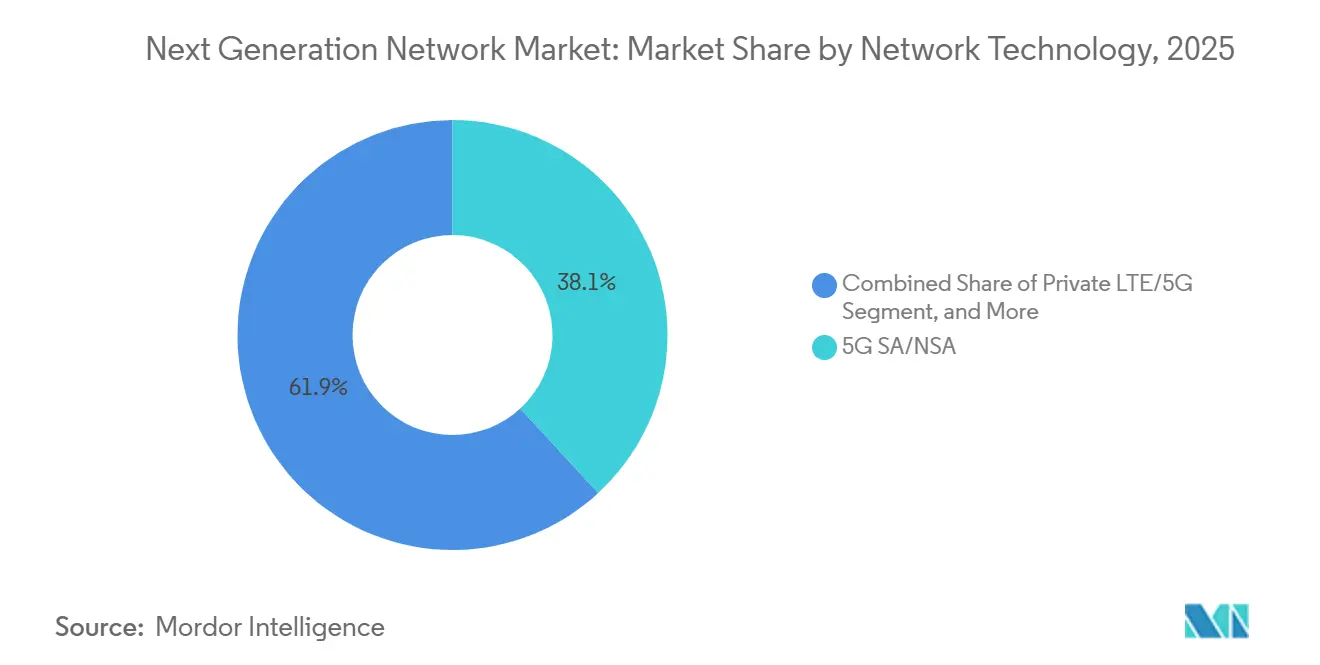
- Por tecnologia de rede, o 5G SA/NSA capturou 38,1% da participação de receita em 2025, enquanto o Fatiamento de Rede deve crescer a um CAGR de 11,2% até 2031.
- Por modo de implantação, os modelos em Nuvem/Virtualizados comandavam 58,3% da participação do mercado de Rede de Próxima Geração em 2025 e continuarão crescendo a um CAGR de 9,8% ao longo do horizonte de previsão.
- Por geografia, a América do Norte representou 35,4% do tamanho do mercado de Rede de Próxima Geração em 2025; a Ásia-Pacífico tem previsão de se expandir a um CAGR de 10,6% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Explosão do tráfego de dados e demanda por baixa latência | +2.1% | Global, concentrado na América do Norte e APAC | Médio prazo (2-4 anos) |
| Implantação acelerada de 5G e redes privadas | +1.8% | APAC como núcleo, com expansão para América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Adoção de SDN/NFV para operações ágeis | +1.4% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Necessidades de largura de banda de clusters de IA Generativa | +1.6% | América do Norte e Europa, expandindo para APAC | Curto prazo (≤ 2 anos) |
| Liberalização do espectro para Redes de Próxima Geração industriais | +0.9% | Europa e APAC, mercados seletivos da América do Norte | Longo prazo (≥ 4 anos) |
| Migração para modelos de Rede como Serviço baseados em consumo | +1.3% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Explosão do Tráfego de Dados e Demanda por Baixa Latência
O tráfego IP global está escalando rapidamente à medida que IA generativa, streaming em 8K, realidade aumentada e sensores de IoT inundam as redes com fluxos contínuos de dados que a infraestrutura legada não consegue processar com eficiência. As operadoras respondem implantando nós de computação de borda e engenharia de tráfego avançada para reduzir a latência a níveis submilissegundos. O serviço de fatiamento de rede da T-Mobile para a Disney Studios demonstra como fatias dedicadas garantem desempenho para cargas de trabalho de missão crítica. A monetização, portanto, migra da largura de banda para acordos de nível de serviço baseados em latência e confiabilidade, redefinindo a economia das redes. [1]
Implantação Acelerada de 5G e Redes Privadas
A adoção do 5G privado está se acelerando nos setores de manufatura, saúde e logística, onde o desempenho determinístico e a soberania dos dados são essenciais. A implantação de 5G em toda a planta da Airtel para fábricas indianas viabiliza automação em tempo real e manutenção preditiva. A Singtel comercializou o fatiamento de rede nacional para consumidores, comprovando que as operadoras podem cobrar prêmios por serviços 5G diferenciados. As empresas obtêm controle direto sobre configuração e segurança, reduzindo a dependência das operadoras tradicionais e alinhando a conectividade precisamente às necessidades operacionais.[2]
Adoção de SDN/NFV para Operações Ágeis
A rede definida por software centraliza o controle de políticas, automatiza a configuração e reduz a sobrecarga operacional. Combinada com a virtualização de funções de rede — onde firewalls, balanceadores de carga e sistemas de detecção de intrusão são executados em hardware de uso geral —, as empresas lançam serviços mais rapidamente e reduzem o capex. O SDN/NFV também simplifica ambientes multifornecedor, permitindo a aplicação consistente de segurança em ativos distribuídos e reduzindo as janelas de manutenção.
Necessidades de Largura de Banda de Clusters de IA Generativa
O treinamento de grandes modelos de linguagem requer links sincronizados e de alto throughput entre fazendas de GPU, levando os hiperescaladores a instalar malhas de Ethernet de 800 Gigabits e InfiniBand. A Light Reading relata que as remessas de portas de 800 G dobraram em 2025 à medida que as cargas de trabalho de IA dominam o design de redes de data centers. Os fornecedores estão desenvolvendo silício de comutação otimizado para IA e transceivers ópticos que garantem latência determinística e desempenho quase sem perdas em milhares de fluxos paralelos. [3]
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto capex para construção de fibra e small cells | -1.2% | Global, agudo em zonas rurais da América do Norte e APAC em desenvolvimento | Médio prazo (2-4 anos) |
| Complexidade de integração de legado para nuvem | -0.8% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Escassez de talentos em AIOps e redes baseadas em intenção | -0.6% | Global, mais severo na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Conformidade regulatória para dados em múltiplas nuvens | -0.5% | Europa e partes da Ásia onde as leis de soberania de dados são rigorosas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Capex para Densificação de Fibra e Small Cells
O 5G depende de backhaul de fibra denso e grades de small cells urbanas, exigindo que as operadoras instalem rádios a cada poucos centenas de metros — um ônus de custo que mantém o crescimento do capex das telecomunicações abaixo da expansão da receita. As regiões rurais só se tornam viáveis quando os governos subsidiam as obras ou as operadoras compartilham infraestrutura por meio de acordos de hospedagem neutra, retardando os cronogramas de cobertura e adiando a monetização.
Complexidade de Integração de Legado para Nuvem
As empresas que gerenciam mainframes, data centers locais e múltiplas nuvens enfrentam proliferação de políticas, gerenciamento de pilha dupla e posturas de segurança inconsistentes. A migração frequentemente ocorre em fases para evitar tempo de inatividade, mas as operações paralelas inflam os custos e prolongam os cronogramas. O retreinamento de equipes e a refatoração de fluxos de trabalho adicionam despesas ocultas que restringem a velocidade de modernização, especialmente para setores regulados com sistemas legados de missão crítica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Serviços Impulsionam a TransformaçãoOs Serviços contribuíram com o CAGR mais rápido de 9,2%, evidenciando como as empresas terceirizam o design, a implantação e o gerenciamento contínuo, enquanto o hardware ainda detinha uma fatia de 40% da participação do mercado de Rede de Próxima Geração em 2025. Os Serviços Profissionais dominam à medida que os clientes contratam consultores para elaborar projetos de arquitetura, roteiros de migração e integração de plataformas de 5G, SDN e borda. Os Serviços Gerenciados seguem à medida que as empresas transferem as operações do dia a dia, liberando talentos internos para a inovação. O tamanho do mercado de Rede de Próxima Geração para Rede como Serviço está escalando junto com modelos de pagamento por uso que eliminam grandes desembolsos de capital.
A receita de software cresce de forma constante, impulsionada por controladores de SDN, análises baseadas em inteligência artificial e suítes de segurança convergidas. As pilhas modernas de OSS/BSS orquestram fatias de 5G e automatizam o faturamento, enquanto plataformas unificadas combinam engenharia de tráfego com detecção de ameaças para simplificar a aplicação de políticas. À medida que redes e segurança convergem, as soluções integradas reduzem a proliferação de fornecedores e diminuem o tempo médio de reparo, aumentando a resiliência para cargas de trabalho distribuídas.

Por Usuário Final:
Provedores de Nuvem AceleramAs Operadoras de Telecomunicações/Provedores de Serviços de Internet retiveram 36,5% do tamanho do mercado de Rede de Próxima Geração em 2025, mas os Provedores de Serviços em Nuvem em hiperescala estão crescendo a um CAGR de 10,4% até 2030. O orçamento de expansão de 100 bilhões de USD da Amazon reflete uma corrida armamentista para atender à demanda de inteligência artificial e computação de borda. A manufatura é o setor empresarial que adota de forma mais agressiva, aproveitando o 5G privado para loops de controle determinísticos e rastreamento de ativos. O setor de serviços bancários, financeiros e de seguros atualiza as redes para processar transações em tempo real sob rigorosa conformidade, e a área de saúde implementa a telemedicina com requisitos rigorosos de disponibilidade.
As agências governamentais digitalizam os serviços ao cidadão e implantam redes de cidades inteligentes, exigindo conexões de baixa latência e rigorosas garantias de soberania de dados. Os orçamentos do setor público consideram cada vez mais a resiliência contra ameaças cibernéticas, ampliando as oportunidades para soluções de nuvem soberana e transporte criptografado dentro do mercado de Rede de Próxima Geração.
Por Tecnologia de Rede:
O Fatiamento Ganha ImpulsoO 5G SA/NSA compreendeu 38,1% da participação de receita em 2025, lançando as bases para serviços programáveis, enquanto o fatiamento de rede está crescendo a um CAGR de 11,2%. A Ericsson projeta que o fatiamento poderia desbloquear 300 bilhões de USD em receita para as operadoras até 2031. O LTE/5G privado oferece alta confiabilidade e cobertura segura de campus, sendo preferido por fábricas e portos. A adoção de SD-WAN permanece intensa à medida que as empresas se afastam do MPLS, otimizando o tráfego em nuvem e reduzindo custos.
As atualizações do Subsistema Multimídia IP convergem voz e dados, possibilitando pacotes de comunicação integrados. As operadoras combinam o IMS com o fatiamento para vender serviços personalizados de voz e vídeo para segmentos verticais como a segurança pública. Plataformas integradas que fundem SDN, fatiamento e computação de borda ajudam as empresas a alinhar a conectividade aos objetivos de desempenho das aplicações dentro do mercado de Rede de Próxima Geração.
Por Modo de Implantação:
Dominância da NuvemOs modos em Nuvem/Virtualizados representaram 58,3% da participação do mercado de Rede de Próxima Geração em 2025 e têm previsão de crescer a um CAGR de 9,8%. As empresas valorizam a escala elástica, o provisionamento orientado por API e a automação sem intervenção humana, ativando capacidade em minutos em vez de meses. Picos de tráfego provenientes de treinamento de inteligência artificial, comércio eletrônico sazonal ou transmissão de eventos podem ser absorvidos sem superdimensionamento permanente.
As implantações locais permanecem para cargas de trabalho com soberania de dados ou de latência ultrabaixa, mas mesmo essas instalações agora utilizam funções de rede virtuais em hardware de uso geral. Estruturas híbridas combinam controle local com agilidade em nuvem, orquestradas por um único mecanismo de políticas para manter segurança consistente e qualidade de serviço em domínios distintos dentro do mercado de Rede de Próxima Geração.
Análise Geográfica
Mercado de Rede de Próxima Geração da América do Norte
A América do Norte detinha 35,4% do tamanho do mercado de Rede de Próxima Geração em 2025, sustentada por expansões de provedores em hiperescala, adoção de inteligência artificial por empresas e projetos-piloto vibrantes de redes privadas. O financiamento federal para banda larga rural e leilões de espectro aceleram a cobertura 5G, enquanto os nós de computação de borda acompanham os centros de distribuição do comércio eletrônico para minimizar a latência de entrega.
Mercado de Rede de Próxima Geração da Ásia-Pacífico
A Ásia-Pacífico avança com maior rapidez, a um CAGR de 10,6%, impulsionada pelo roteiro de internet industrial da China e pelos incentivos vinculados à produção da Índia, que direcionam as fábricas para a automação. Os governos do Sudeste Asiático leiloam espectro de banda média e simplificam o licenciamento para incentivar o 5G privado, atraindo fabricantes globais a realocar cadeias de suprimentos e implantar redes de campus seguras.
Mercado de Rede de Próxima Geração da EMEA e da América do Sul
A Europa enfatiza a conformidade regulatória e a sustentabilidade, levando as operadoras a modernizar a infraestrutura com rádios energeticamente eficientes e orquestração consciente de carbono. Os mandatos de soberania de dados impulsionam as empresas a adotar clusters de computação de borda localizados, fomentando a demanda por micro data centers e enlaces de backbone criptografados. O Oriente Médio e a África concentram os gastos em zonas de diversificação econômica e corredores de cidades inteligentes, enquanto a América do Sul expande anéis de fibra em torno de áreas metropolitanas, avançando gradualmente apesar das restrições fiscais.
Cenário Competitivo
A concorrência é moderada, porém intensa, com fornecedores tradicionais adquirindo empresas nativas de IA para defender sua participação. A aquisição da Juniper pela HPE por USD 14 bilhões adiciona análises de IA da Mist ao portfólio de borda da HPE. A Cisco compromete USD 28 bilhões para P&D de comutação centrada em IA, buscando automação baseada em intenção, enquanto a VMware integra segurança em pilhas de redes multinuvem. A Arista aproveita a demanda dos hiperescaladores por malhas leaf-spine de 400 G e 800 G, registrando receita recorde trimestre após trimestre.
Os novos participantes utilizam sistemas operacionais de rede de código aberto, hardware white-box desagregado e pipelines de CI/CD nativos em nuvem para superar os incumbentes em preço e agilidade. Os especialistas em 5G privado fazem parceria com integradores de sistemas para oferecer kits completos que agrupam rádios, software de núcleo e computação de borda em pacotes de assinatura, avançando nas margens do mercado de Redes de Próxima Geração. As alianças estratégicas entre fabricantes de chips, fornecedores de óptica e provedores de nuvem encurtam os ciclos de inovação, forçando os fabricantes de equipamentos tradicionais a acelerar os roteiros de produtos ou arriscar a obsolescência.
Líderes do Setor de Redes de Próxima Geração
-
Cisco Systems, Inc.
-
Huawei Technologies Co., Ltd.
-
ZTE Corporation
-
Ciena Corporation
-
IBM Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Rede de Próxima Geração Empresas cobertas neste relatório
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- ZTE Corporation
- Juniper Networks, Inc.
- Ciena Corporation
- IBM Corporation
- Samsung Electronics Co., Ltd.
- NEC Corporation
- Arista Networks, Inc.
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Broadcom Inc.
- Hewlett Packard Enterprise (Athonet)
- Marvell Technology Group
- VMware, Inc.
- Celona, Inc.
- Check Point Software Technologies Ltd.
- F5, Inc.
Desenvolvimentos industriais recentes em Mercado de Rede de Próxima Geração
- Fevereiro de 2025: A Hewlett Packard Enterprise concluiu a aquisição da Juniper Networks por USD 14 bilhões, combinando hardware de borda à nuvem com software de redes orientado por IA.
- Janeiro de 2025: A VIAVI Solutions finalizou a aquisição da Spirent Communications por USD 1,7 bilhão, reforçando as capacidades de teste de 5G e nuvem.
- Dezembro de 2024: A T-Mobile lançou pacotes comerciais de fatiamento de rede para empresas nos EUA, oferecendo recursos dedicados para manufatura, saúde e segurança pública.
- Novembro de 2024: A Cisco comprometeu USD 28 bilhões ao longo de três anos para P&D de redes otimizadas para IA, abrangendo plataformas de comutação, roteamento e automação.
Escopo do Relatório Global do Mercado de Redes de Próxima Geração
O mercado de redes de próxima geração é definido com base nas receitas geradas pela venda de hardware, software e serviços pelos principais fornecedores em todo o mundo.
O mercado de redes de próxima geração é segmentado por oferta (hardware, software e serviços), usuário final (telecom e provedores de serviços de internet, governo e outros usuários finais) e geografia (América do Norte, Europa, Ásia-Pacífico, América Latina e Oriente Médio e África). O relatório oferece previsões e tamanho de mercado em valor (USD) para todos os segmentos acima.
Visão geral da segmentação
| Hardware | Infraestrutura de Rede (Roteadores e Switches) |
| Equipamentos de Comunicação Óptica | |
| RAN Sem Fio (5G/Small Cell) | |
| Hardware de Computação de Borda | |
| Software | Virtualização de Rede (SDN/NFV) |
| Segurança de Rede (NGFW, SASE) | |
| Análise e Orquestração de Rede | |
| Plataformas OSS/BSS | |
| Serviços | Serviços Profissionais |
| Serviços Gerenciados | |
| Rede como Serviço (NaaS) |
| Telecom e Provedores de Serviços de Internet | |
| Empresas | Manufatura |
| Serviços Financeiros e Bancários | |
| Saúde | |
| Energia e Utilidades | |
| Governo e Setor Público | |
| Provedores de Serviços em Nuvem | |
| Outros Usuários Finais |
| 5G SA/NSA |
| LTE/5G Privado |
| SDN |
| SD-WAN |
| Fatiamento de Rede |
| Subsistema Multimídia IP (IMS) |
| Local |
| Nuvem / Virtualizado |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Israel | ||
| Catar | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Quênia | ||
| Egito | ||
| Restante da África | ||
| Por Oferta | Hardware | Infraestrutura de Rede (Roteadores e Switches) | |
| Equipamentos de Comunicação Óptica | |||
| RAN Sem Fio (5G/Small Cell) | |||
| Hardware de Computação de Borda | |||
| Software | Virtualização de Rede (SDN/NFV) | ||
| Segurança de Rede (NGFW, SASE) | |||
| Análise e Orquestração de Rede | |||
| Plataformas OSS/BSS | |||
| Serviços | Serviços Profissionais | ||
| Serviços Gerenciados | |||
| Rede como Serviço (NaaS) | |||
| Por Usuário Final | Telecom e Provedores de Serviços de Internet | ||
| Empresas | Manufatura | ||
| Serviços Financeiros e Bancários | |||
| Saúde | |||
| Energia e Utilidades | |||
| Governo e Setor Público | |||
| Provedores de Serviços em Nuvem | |||
| Outros Usuários Finais | |||
| Por Tecnologia de Rede | 5G SA/NSA | ||
| LTE/5G Privado | |||
| SDN | |||
| SD-WAN | |||
| Fatiamento de Rede | |||
| Subsistema Multimídia IP (IMS) | |||
| Por Modo de Implantação | Local | ||
| Nuvem / Virtualizado | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Reino Unido | ||
| Alemanha | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Austrália e Nova Zelândia | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Israel | |||
| Catar | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Quênia | |||
| Egito | |||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de Redes de Próxima Geração até 2030?
O mercado tem previsão de atingir 51,42 bilhões de USD até 2031, refletindo um CAGR de 7,73% a partir de 2026.
Qual segmento se expandirá mais rapidamente em termos de oferta?
Os Serviços crescerão a um CAGR de 9,2% à medida que as empresas favorecem modelos gerenciados e de Rede como Serviço.
Com que rapidez a Ásia-Pacífico está crescendo neste espaço?
A Ásia-Pacífico está avançando a um CAGR de 10,6% graças ao apoio regulatório ao 5G privado e à digitalização da manufatura.
Por que o fatiamento de rede é importante para as operadoras?
Ele viabiliza serviços diferenciados baseados em SLA e poderia desbloquear 300 bilhões de USD em receita para as operadoras até 2031.
O que impulsiona o envolvimento dos provedores de nuvem nas redes de próxima geração?
Os hiperescaladores estão investindo pesadamente para atender às demandas de cargas de trabalho de IA e para expandir serviços de borda de baixa latência em todo o mundo.