
Tamanho e Participação do Mercado de Veículos Elétricos
Análise do Mercado de Veículos Elétricos por Mordor Intelligence
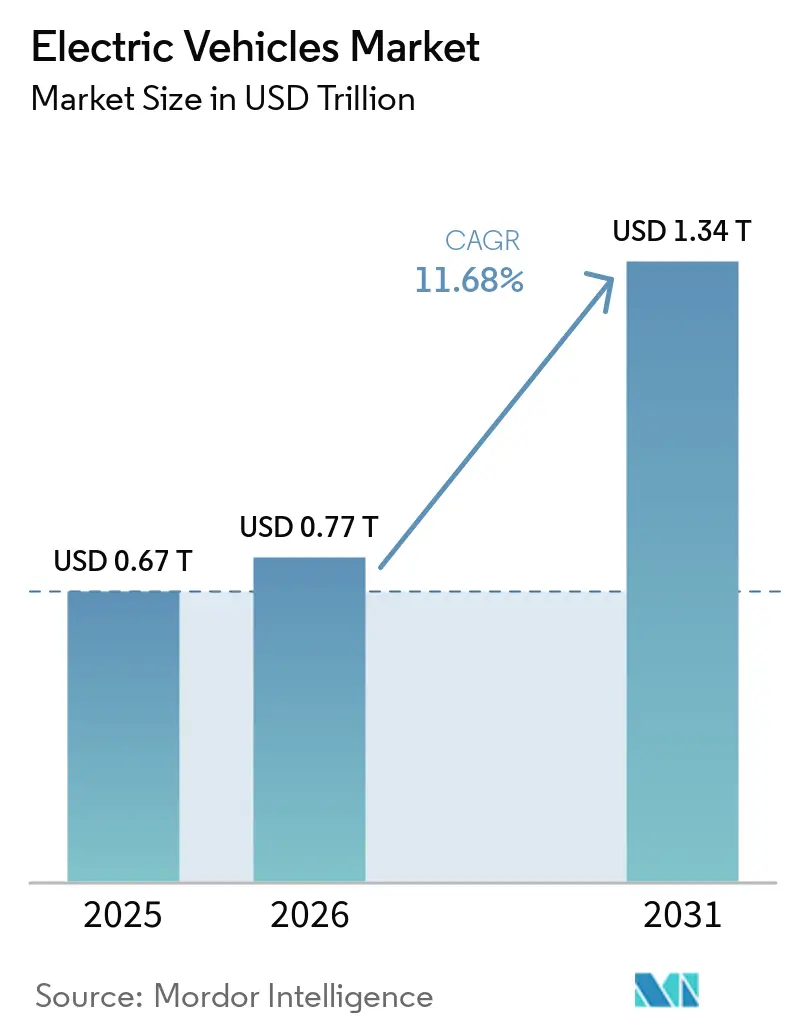
O tamanho do mercado de veículos elétricos é estimado em 0,77 trilhões de USD em 2026 e tem projeção de ser 0,86 trilhões de USD em 2027, atingindo 1,46 trilhões de USD até 2032, crescendo a um CAGR de 11,2% de 2027 a 2032. O volume do mercado é estimado em 22,22 milhões de unidades em 2026 e tem projeção de ser 25 milhões de unidades em 2027, atingindo 45,05 milhões de unidades até 2032, crescendo a um CAGR de 12,5% de 2027 a 2032.
A queda nos preços dos pacotes de baterias amplia as opções de precificação dos fabricantes de automóveis, enquanto os requisitos de eficiência da China favorecem designs de veículos mais eficientes. A aquisição de frotas corporativas estende a demanda para vans e caminhões de frete, cuja adoção depende do carregamento nas rotas. Os fabricantes podem atender a essas aplicações por meio de formatos de veículos comerciais e produção interna de tração elétrica. Filas na rede elétrica podem atrasar os pontos de carregamento, enquanto choques nos preços de minerais podem elevar os preços dos veículos, limitando a velocidade com que os custos mais baixos dos pacotes chegam aos compradores.
Principais Conclusões do Relatório
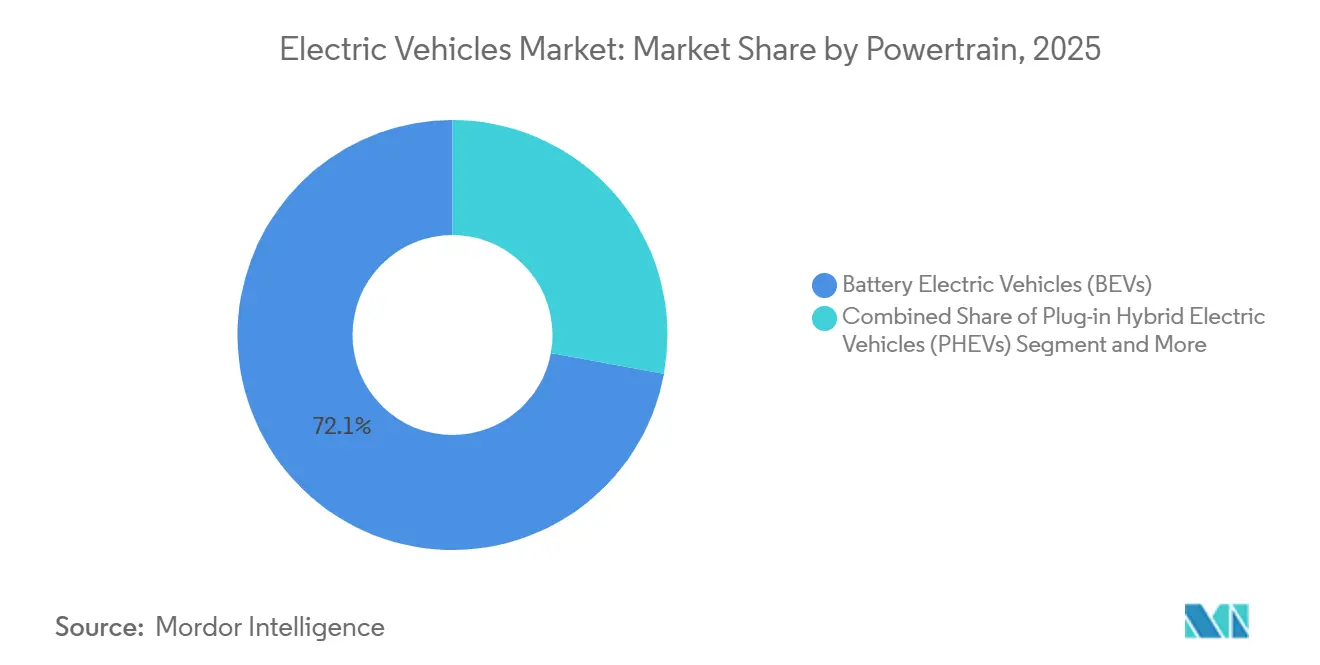
- Por trem de força, os veículos elétricos a bateria (BEVs) lideraram com uma participação de 73,2% no mercado de veículos elétricos em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 12,9% de 2027 a 2032.
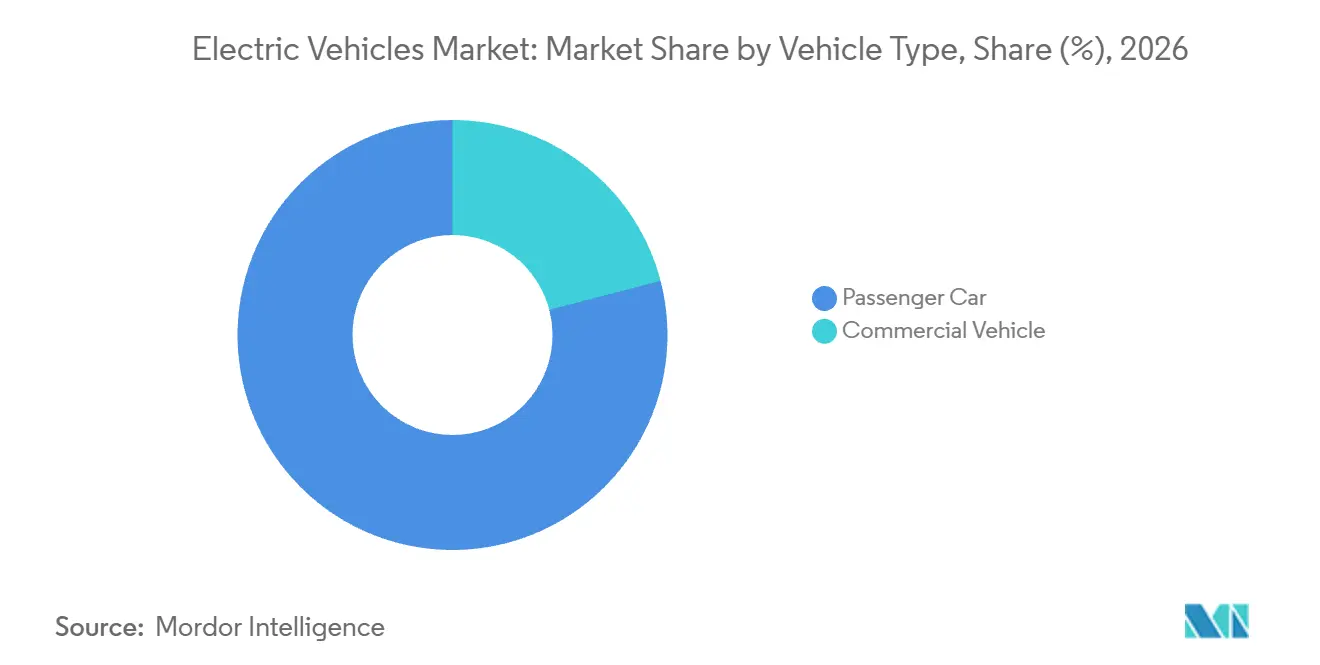
- Os automóveis de passageiros lideraram os tipos de veículos com uma participação de 79,05% no tamanho do mercado de veículos elétricos em 2026, enquanto os veículos comerciais têm projeção de crescimento mais rápido com um CAGR de 12,5% de 2027 a 2032.
- Entre as químicas de bateria, o óxido de lítio níquel manganês cobalto (NMC) liderou com 41,65% do valor de vendas de novos veículos elétricos em 2026, enquanto o fosfato de ferro e lítio (LFP) tem previsão de crescimento mais rápido com um CAGR de 14,2% de 2027 a 2032.
- Na arquitetura de motores, os motores síncronos de ímã permanente (PMSM/IPM) lideraram com uma participação de 68,13% do valor de vendas de novos veículos elétricos em 2026, e este segmento tem projeção de crescimento mais rápido com um CAGR de 12,8% de 2027 a 2032.
- Por autonomia, os veículos com cobertura de 200 a 400 quilômetros lideraram com uma participação de 40,61% do valor de vendas de novos veículos elétricos em 2026, enquanto aqueles com cobertura de 400 a 600 quilômetros têm previsão de crescimento mais rápido com um CAGR de 12,2% de 2027 a 2032.
- Os veículos de média tensão operando a 200-400 V lideraram as classes de tensão com uma participação de 46,68% do valor de vendas de novos veículos elétricos em 2026, enquanto os veículos de alta tensão operando a 400-800 V têm projeção de crescimento mais rápido com um CAGR de 14,2% de 2027 a 2032.
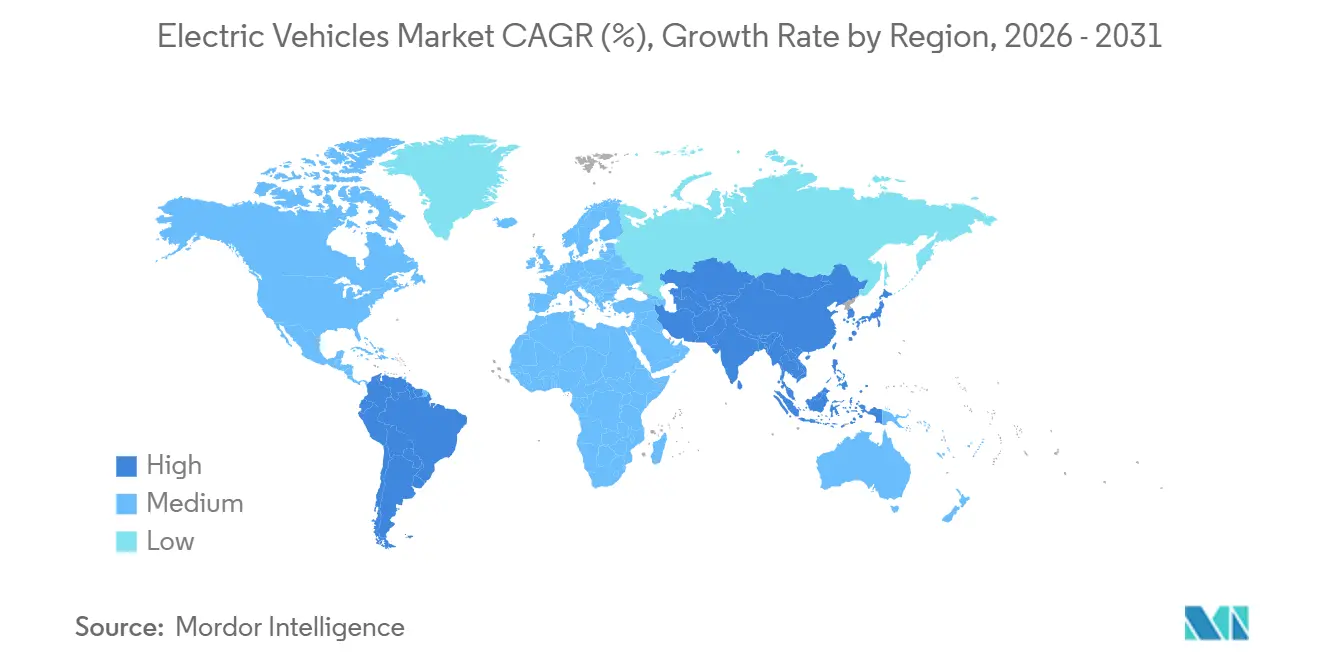
- Entre as regiões, a Ásia-Pacífico liderou com uma participação de 53,24% do valor de vendas de novos veículos elétricos em 2026 e tem previsão de ser a região de crescimento mais rápido com um CAGR de 13,4% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo por kWh do Pacote de Baterias Continua Caindo | +4.5% | China, Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Implantação de Carregadores Ultrarrápidos (Acima de 350 kW) ao Longo dos Corredores de Frete | +3% | Corredores Escandinávia-Mediterrâneo e Mar do Norte-Báltico da Europa | Médio prazo (2-4 anos) |
| Endurecimento dos Padrões de Consumo Médio de Combustível por Frota na China e dos Padrões de CO2 na Europa | +4% | China e estados-membros da União Europeia | Médio prazo (2 a 4 anos) |
| Mandatos de Aquisição para Descarbonização de Frotas Corporativas | +2.5% | Áustria, França, Alemanha, Itália e Reino Unido | Curto prazo (≤ 2 anos) |
| Penetração de Ânodos de Silício Impulsionando o Segmento Acima de 600 Km | +0.8% | Estados Unidos e mercados de veículos de passageiros europeus | Médio prazo (2-4 anos) |
| Cadeia de Valor de Baterias de Uso Secundário Reduzindo o TCO | +0.4% | Espanha e Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo por kWh do Pacote de Baterias Continua Caindo
Preços mais baixos dos pacotes dão aos fabricantes de automóveis margem para melhorar a acessibilidade dos veículos sem exigir uma redução equivalente em outros custos de fabricação. O preço médio global do pacote de baterias de íons de lítio da BloombergNEF em múltiplos usos finais caiu 8% de 2024 para 108 USD por kWh em 2025. Os pacotes de BEV tiveram média de 99 USD por kWh na pesquisa de 2025, o menor preço dentro do seu segmento de transporte. Este foi o segundo ano em que os pacotes de BEV permaneceram abaixo de 100 USD por kWh. Os fabricantes podem usar custos mais baixos de pacotes para financiar veículos mais baratos ou capacidade adicional, portanto o posicionamento do modelo determina se os compradores ganham acessibilidade ou autonomia.
Implantação de Carregadores Ultrarrápidos (Acima de 350 kW) ao Longo dos Corredores de Frete
A adoção de caminhões elétricos depende de cobertura de carregamento que suporte rotas além do próprio depósito do operador. Em abril de 2026, o Observatório Europeu de Combustíveis Alternativos (EAFO) registrou 373 locais de carregamento para veículos pesados em operação, 2.405 pontos de recarga e 1.225 estações em 21 países europeus, com base em dados focados em locais que atendem ao critério de 350 kW.[2] Esta infraestrutura operacional oferece aos compradores de caminhões uma base mais concreta para considerar o carregamento público em seus planos de rota. Em 8 de junho de 2026, ministros de 9 estados-membros da UE endossaram roteiros de carregamento para caminhões de emissão zero ao longo dos corredores TEN-T Escandinávia-Mediterrâneo e Mar do Norte-Báltico. A coordenação de corredores pode complementar a implantação de locais, direcionando a atenção para as conexões entre destinos logísticos. A cobertura de carregamento operacional pode, consequentemente, definir quais operadores de frete são clientes práticos para a oferta de caminhões elétricos de um fabricante.
Endurecimento dos Padrões de Consumo Médio de Combustível por Frota na China e dos Padrões de CO2 na Europa
Os fabricantes enfrentam pressão para melhorar a eficiência dos veículos elétricos, bem como aumentar as vendas eletrificadas. Publicada em 30 de junho de 2025 e em vigor a partir de 1º de janeiro de 2026, a norma GB 27999-2025 da China estabelece requisitos de consumo médio de combustível por empresa para automóveis de passageiros para 2026-2030. A norma inclui o uso de eletricidade de BEV e veículo elétrico híbrido plug-in (PHEV) e endurece as metas em cerca de 48% no geral em relação à versão anterior.[1] Para 2025-2029, as metas de CO₂ médio por frota da UE para novos carros e vans estão 15% abaixo da linha de base de 2021, com a conformidade de 2025-2027 avaliada ao longo desses 3 anos. Essa flexibilidade permite que déficits em anos individuais sejam compensados dentro do período sem remover o requisito de redução. Juntos, esses marcos apoiam a demanda por veículos elétricos, ao mesmo tempo que dão aos fabricantes um motivo para competir em eficiência energética juntamente com a substituição do trem de força.
Mandatos de Aquisição para Descarbonização de Frotas Corporativas
Os compromissos de frotas corporativas podem concentrar a demanda por veículos elétricos em programas de aquisição substanciais e identificáveis. Os membros da EV100 implantaram quase 24.000 veículos elétricos em mercados emergentes durante períodos de relatório de um ano selecionados pelos membros, encerrando no máximo em outubro de 2025. Essas adições elevaram o total de implantação acumulada dos membros desde a adesão à iniciativa para aproximadamente 70.000 veículos. Em junho de 2025, a Amazon anunciou planos para adicionar quase 5.000 vans elétricas da Mercedes-Benz na Áustria, França, Alemanha, Itália e Reino Unido. Tais programas criam oportunidades para os fabricantes atenderem aos requisitos de veículos de um operador de frota em várias operações nacionais. Ganhar uma conta de frota corporativa pode, portanto, fornecer uma rota para múltiplos países por meio de uma rede de transporte, concentrando o valor comercial do desenvolvimento de veículos específicos para frotas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos de Atualização da Rede no Nível de Distribuição | -1.7% | Áreas congestionadas nos Países Baixos | Médio prazo (2-4 anos) |
| Risco de Concentração na Cadeia de Suprimentos de Minerais Críticos (Li, Ni) | -1.2% | China e Indonésia | Médio prazo (2-4 anos) |
| Incerteza do Valor Residual no Período de Garantia em Mercados Emergentes | -0.7% | Mercados emergentes incluindo a Índia | Médio prazo (2-4 anos) |
| Custos de Conformidade com Segurança Cibernética e Atualizações OTA | -0.4% | Estados-membros da União Europeia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos de Atualização da Rede no Nível de Distribuição
O congestionamento no nível de distribuição pode restringir a adoção de veículos ao adiar o acesso ao carregamento necessário para suportá-la. A pesquisa de 2026 da TNO relatou uma fila incluindo conexões de carregadores públicos nos municípios de concessão Laadwerk no Norte da Holanda, Utrecht e Flevolândia. Amsterdã e a cidade de Utrecht organizam suas próprias concessões. As regras de prioridade holandesas aplicáveis a partir de 1º de julho de 2026 a novas solicitações de conexão ou atualizações em áreas congestionadas podem colocar um hospital à frente de um solicitante de ponto de carregamento. Os carregadores satélite oferecem uma alternativa se novos acordos de transporte não puderem ser organizados a tempo. Os provedores de carregamento em áreas congestionadas, portanto, não podem agendar novos carregadores públicos independentemente da fila da rede, de modo que o acesso à capacidade de distribuição pode restringir o fornecimento de carregamento necessário para a adoção de veículos elétricos.
Risco de Concentração na Cadeia de Suprimentos de Minerais Críticos (Li, Ni)
A nova produção de refino não dá automaticamente aos fabricantes de automóveis uma base de fornecimento de materiais para baterias geograficamente mais diversificada. A China respondeu por 70% do refino global de lítio em 2026. A Indonésia forneceu praticamente todo o crescimento do fornecimento global de níquel refinado de 2023 a 2025. Em sua modelagem de 2026, a Agência Internacional de Energia (AIE) indicou que triplicar os preços dos materiais para baterias elevaria os preços finais de veículos elétricos e sistemas de armazenamento em cerca de 5%. Esse potencial de repasse pode restringir compras de veículos sensíveis ao preço, mesmo sem um aumento correspondente nos custos de montagem. Os fabricantes de automóveis, portanto, não podem depender apenas da expansão da produção mineral para proteger a acessibilidade futura dos veículos, porque o fornecimento adicional a montante pode preservar a exposição geográfica e deixar os preços de novos veículos vulneráveis a um choque nos materiais para baterias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Trem de Força:
A Escala Elétrica a Bateria se Amplia pelas RegiõesOs veículos elétricos a bateria (BEVs) responderam por uma participação de 73,2% no tamanho do mercado de veículos elétricos em 2026 e são o segmento de crescimento mais rápido, com um CAGR previsto de 12,9% de 2027 a 2032. Na Europa, a parcela dos BEVs nas vendas de carros elétricos subiu de 55% em 2020 para quase 70% em 2025. A AIE vinculou essa mudança aos padrões de emissões que favorecem veículos de emissão zero. Os BEVs representaram 80% das vendas de carros elétricos em economias emergentes e em desenvolvimento fora da China em 2025, em comparação com 65% nos principais mercados. Essa amplitude torna um programa de desenvolvimento de BEV relevante tanto para compradores de carros maduros quanto emergentes.
No Sudeste Asiático, os BEVs representaram mais de 90% das vendas de carros elétricos em 2025. Essa combinação dá aos fabricantes que se expandem para lá um ponto de partida fortemente elétrico a bateria para decisões de programas de veículos. Os veículos elétricos a célula de combustível têm uma aplicação de frete distinta no anúncio da Hyundai Motor Company em 19 de março de 2026 de uma implantação de 8 caminhões XCIENT para o projeto de logística de madeira Kahirós no Uruguai. A frota anunciada vincula o fornecimento de caminhões à infraestrutura de hidrogênio verde do projeto, criando uma rota específica para a aplicação do fornecedor. Os fornecedores de trens de força, consequentemente, enfrentam rotas comerciais distintas, desde a demanda regional por carros elétricos a bateria até os requisitos combinados de caminhão e infraestrutura de hidrogênio da implantação anunciada no Uruguai.

Por Tipo de Veículo:
Escala de Passageiros Encontra Expansão de Frotas ComerciaisOs automóveis de passageiros representaram uma participação de 79,05% no mercado de veículos elétricos em 2026, tornando-os o maior segmento. O Conselho Internacional sobre Transporte Limpo (ICCT) relatou mais de 20 milhões de vendas de veículos elétricos globalmente em sua cobertura de veículos leves de 2025 e disse que 1 em cada 4 carros vendidos no mundo era elétrico. A China respondeu por 71% da produção global de veículos elétricos nessa análise de veículos leves. A combinação de adoção generalizada e fabricação concentrada torna a localização do cliente e a localização da produção decisões comerciais separadas para um fornecedor de veículos. A expansão de automóveis de passageiros pode, consequentemente, recompensar os fabricantes capazes de alcançar compradores em mercados nacionais.
Os veículos comerciais são o segmento de crescimento mais rápido, com um CAGR previsto de 12,5% de 2027 a 2032. Caminhões elétricos de médio e pesado porte para frete globalmente, incluindo vans de entrega reclassificadas com peso de pelo menos 3,5 toneladas métricas, venderam mais de 400.000 veículos em 2025. Esse volume dobrou em relação a 2024 e representou 9% das vendas de caminhões em todo o mundo. Os veículos comerciais leves elétricos, definidos como pesando até 3,5 toneladas métricas, venderam mais de 430.000 veículos em 2025, alta de 45% em relação ao ano anterior. A oportunidade, portanto, abrange veículos de entrega mais leves e aplicações de frete mais pesadas, o que exige programas comerciais separados em torno de cada carga de trabalho operacional.
Por Química de Bateria:
Os Programas de Veículos Ancoram as Escolhas de QuímicaO óxido de lítio níquel manganês cobalto (NMC) foi o maior segmento, respondendo por 41,65% do valor de vendas de novos veículos elétricos em 2026. Em agosto de 2026, a LG Energy Solution Michigan-Lansing anunciou planos para produzir células NMC para veículos elétricos a bateria da Toyota. As aplicações pretendidas incluem o Highlander EV 2027, com montagem do veículo planejada na Toyota Motor Manufacturing Kentucky em Georgetown. Isso conecta a oportunidade comercial da química ao programa de desenvolvimento de veículos de um fabricante de automóveis nomeado e à pegada de montagem planejada. Para os fornecedores de NMC, o acesso a tais programas cria uma rota para a demanda futura antes do início das vendas no varejo.
O fosfato de ferro e lítio (LFP) é o segmento de crescimento mais rápido, com um CAGR previsto de 14,2% de 2027 a 2032. O agrupamento de LFP da AIE, incluindo o fosfato de ferro e manganês e lítio, superou 55% da capacidade de bateria em novos veículos elétricos registrados globalmente em 2025, acima de quase 50% em 2024. Sua análise também vinculou a adoção em economias emergentes e em desenvolvimento fora da China às importações de veículos e baterias fabricados na China. Isso cria rotas para a adoção da química tanto por meio de veículos completos quanto da cadeia de suprimentos de baterias. Veículos e baterias importados, portanto, levam o LFP para os mercados de destino a partir da produção chinesa.
Por Arquitetura de Motor:
Escala Industrial Encontra Desempenho EspecializadoOs motores síncronos de ímã permanente (PMSM/IPM) foram o maior segmento com uma participação de 68,13% do valor de vendas de novos veículos elétricos em 2026 e são o segmento de crescimento mais rápido, com um CAGR previsto de 12,8% de 2027 a 2032. Até 9 de fevereiro de 2026, a planta de Kassel da Volkswagen Group Components havia produzido 1 milhão de unidades de tração elétrica APP550 usadas em veículos Volkswagen, Škoda e CUPRA. A Volkswagen identifica o motor APP550 como um design síncrono de ímã permanente trifásico. O grupo relatou cerca de 20% menos consumo de energia, cerca de 75% mais torque e cerca de 40% mais potência do que o sistema de tração predecessor nas mesmas dimensões. O conjunto suporta a diferenciação do veículo por meio de eficiência e desempenho juntos.
A escolha de um motor também cria uma decisão de fornecimento para o fabricante do veículo. O Advanced Propulsion Centre UK (APC UK) atribui o apelo automotivo dos designs de ímã permanente ao desempenho e à eficiência, ao mesmo tempo que identifica o fornecimento de terras raras como um risco na cadeia de suprimentos e geopolítico. Essa exposição torna a resiliência do fornecimento uma decisão separada das características de desempenho que favorecem esses designs. Em junho de 2026, a Mercedes-Benz iniciou a produção em larga escala de um motor elétrico de fluxo axial em Berlim-Marienfelde para o Mercedes-AMG GT 4-Door Coupe de alto desempenho.[3] Programas de produção especializados, como o motor de fluxo axial do AMG GT 4-Door Coupe, dão a outras arquiteturas uma posição comercial em modelos de alto desempenho.
Por Autonomia:
A Distância Nominal Define Diferentes Requisitos dos CompradoresOs veículos de médio alcance cobrindo 200-400 quilômetros foram o maior segmento, com uma participação de 40,61% do valor de vendas de novos veículos elétricos em 2026. Dentro do intervalo de 200-400 quilômetros, um modelo próximo ao limite inferior e outro próximo ao limite superior atendem a diferentes requisitos de distância. Para um operador cuja rota se enquadra nesse intervalo, a escolha recai sobre a capacidade nominal específica do modelo e as paradas de carregamento que a rota exigiria.
Os veículos de longo alcance cobrindo 400-600 quilômetros são o segmento de crescimento mais rápido, com um CAGR previsto de 12,2% de 2027 a 2032. Até 4 de novembro de 2025, um pequeno número de caminhões Mercedes-Benz eActros 600 com autonomia declarada acima de 500 quilômetros estava operando por meio dos parceiros transportadores da Amazon em sua rede no Reino Unido. A própria classificação de 500 quilômetros da Daimler Truck para o eActros 600 vem de testes internos de longa distância com um trator 4x2, um peso bruto combinado de 40 toneladas métricas e uma temperatura externa de 20°C. A viabilidade comercial nesta classe depende de combinar a rota de frete pretendida com as condições de autonomia qualificadas.
Por Tensão:
Plataformas Estabelecidas Encontram Arquiteturas de Carregamento Mais RápidoOs veículos de média tensão operando a 200-400 V foram o maior segmento, com uma participação de 46,68% do valor de vendas de novos veículos elétricos em 2026. O manual do Model Y da Tesla fornece uma classificação de bateria de 345 V CC antes de aproximadamente julho de 2025 e 350 V CC para versões de 5 lugares ou 365 V CC para versões de 6 lugares depois disso. As vendas no atacado do Model Y fabricado na China, incluindo exportações, totalizaram 538.994 veículos em 2025, queda de 3,18% em relação a 2024. Classificado entre 345 V e 365 V, um modelo dessa escala de atacado ilustra a base de veículos por trás da liderança da classe, mesmo que seu total de 2025 tenha sido menor do que em 2024.
Os veículos de alta tensão operando a 400-800 V são o segmento de crescimento mais rápido, com um CAGR previsto de 14,2% de 2027 a 2032. Em 2025, a Porsche relatou que o Taycan carregava de 10% a 80% do estado de carga em 18 minutos em estações de 800 V CC adequadas, a até 320 kW, 50 kW acima do seu predecessor. Os veículos de ultra-alta tensão ganharam uma arquitetura distinta quando a BYD Company Ltd. lançou sua Super e-Platform de 1.000 V em 17 de março de 2025, suportando carregamento flash de megawatt. O benefício comercial depende do acesso adequado ao carregamento, vinculando a diferenciação do veículo a uma rede operacional capaz de realizar o desempenho de carregamento declarado.
Análise Geográfica
Mercado de Veículos Elétricos da Ásia-Pacífico
A Ásia-Pacífico respondeu por uma participação de 53,24% no tamanho do mercado de veículos elétricos em 2026 e é a região de crescimento mais rápido, com um CAGR previsto de 13,4% de 2027 a 2032. As vendas de carros elétricos no Sudeste Asiático mais do que dobraram em 2025 para quase 20% das vendas de carros. Vietnã, Indonésia e Tailândia lideraram essa expansão, dando à oportunidade regional vários centros de demanda nacionais distintos. No primeiro trimestre de 2026, as vendas de carros elétricos na Ásia-Pacífico excluindo a China cresceram 80% em relação ao ano anterior. Na análise de veículos leves de 2025 do ICCT, a China respondeu por aproximadamente 62% das vendas globais de veículos elétricos e foi o maior produtor, ancorando a demanda e o fornecimento regionais à medida que o crescimento fora da China ampliou a base de clientes.
As vendas de carros elétricos na Europa aumentaram mais de 30% em 2025 para 4,2 milhões, ou 28% das vendas de novos carros, com 1 milhão de vendas adicionais em relação a 2024. Essa penetração dá aos fabricantes uma população substancial de compradores de carros endereçável. Na América do Norte, os Estados Unidos registraram carros elétricos em pouco menos de 10% das vendas de carros em 2025, e uma queda nas vendas no final do ano coincidiu com o fim dos créditos fiscais federais para veículos elétricos. O padrão dos EUA torna o timing da demanda um risco comercial separado da profundidade de adoção anual, complicando a alocação de veículos de um fabricante entre essas 2 regiões.
A seleção de país e a seleção de trem de força criam diferentes decisões de entrada na América do Sul e no Oriente Médio e África, ilustradas pelo Brasil, pelos Emirados Árabes Unidos e pelo Marrocos. O Brasil registrou 181.542 veículos elétricos plug-in em 2025, compreendendo 101.364 híbridos plug-in e 80.178 veículos elétricos a bateria. A fabricante de automóveis marroquina Neo Motors começou a vender seu primeiro modelo elétrico no início de 2026, adicionando a oferta de um fornecedor doméstico em um país africano. As vendas de carros elétricos no Oriente Médio atingiram cerca de 75.000 em 2025, alta de mais de 40% em relação ao ano anterior, com os Emirados Árabes Unidos respondendo por quase metade. A combinação do Brasil torna a amplitude do trem de força uma consideração comercial concreta, enquanto a participação de quase metade dos EAU nas vendas do Oriente Médio dá a um mercado nacional um grande peso nos planos de entrada regional.
Estrutura Regulatória e Perspectivas
A comparação avalia jurisdições selecionadas da perspectiva de fabricantes de novos veículos elétricos que avaliam o acesso ao mercado e os encargos de conformidade. A estrutura da UE da Alemanha estabelece uma meta de CO₂ de frota de emissão zero para novos carros e vans a partir de 2035. Em dezembro de 2025, a Comissão Europeia propôs uma meta de redução de 90% nas emissões do escapamento a partir de 2035, com os 10% restantes compensados por meio de aço de baixo carbono fabricado na UE ou e-combustíveis e biocombustíveis. A proposta daria aos fabricantes mais opções de conformidade, enquanto o regulamento existente fornece uma direção clara de emissão zero.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade primária | Agência de Proteção Ambiental | Comissão Europeia para padrões de frota da UE | Ministério da Indústria e Tecnologia da Informação e Administração Tributária do Estado | Ministério do Desenvolvimento, Indústria, Comércio e Serviços | Organização Saudita de Padrões, Metrologia e Qualidade |
| Instrumentos ou direção principais | Revogação de GHG para veículos rodoviários em fevereiro de 2026 | Regulamento (UE) 2019/631 e revisão proposta da meta de 2035 | Critérios técnicos de isenção fiscal 2026-2027 e plano de trabalho de padrões de 2026 | Requisitos MOVER a partir de 1º de junho de 2025 e requisitos de pegada de carbono do berço ao túmulo programados para 1º de janeiro de 2027 | Versão 3 do Regulamento Técnico de Veículos Elétricos e consulta concluída em 2026 sobre a adoção proposta da CISPR 36:2023 |
| Efeito comercial | Deveres futuros de medição, controle e relatório de GHG encerrados; regras tradicionais de poluentes atmosféricos continuam | Conformidade de CO₂ de frota específica do fabricante para novos carros e vans | A isenção fiscal para modelos listados requer critérios de uso de energia e autonomia elétrica equivalente condicional de PHEV de pelo menos 100 quilômetros | Fabricantes e importadores registram compromissos de eficiência energética, incluindo CO₂e do poço à roda, e reciclabilidade para novos veículos | Veículos elétricos das categorias M e N projetados para exceder 25 quilômetros por hora requerem conformidade do fornecedor |
| Atratividade da política atual | Alto | Alto | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem mudança | Flexibilização | Endurecimento | Endurecimento | Sem mudança |
| Fonte: Mordor Intelligence | |||||
Os Estados Unidos recebem classificação Alta com Sem mudança porque a revogação final do GHG remove deveres futuros enquanto as regras tradicionais de poluentes atmosféricos continuam. A classificação Alta da Alemanha reflete uma estrutura clara de conformidade de frota, e a flexibilidade proposta para 2035 apoia uma direção de Flexibilização. Os critérios de isenção fiscal 2026-2027 da China e as metas mais rígidas de consumo médio de combustível por empresa sob a GB 27999-2025, em vigor a partir de 1º de janeiro de 2026, apoiam Médio e Endurecimento, assim como os requisitos obrigatórios do Brasil e os deveres de pegada de carbono programados para janeiro de 2027. A Versão 3 do Regulamento Técnico de Veículos Elétricos da Arábia Saudita apoia Médio, enquanto o encerramento da consulta sobre a proposta CISPR 36:2023 em 6 de julho de 2026 deixa a estrutura de conformidade operativa como base para Sem mudança.
Etapas da Cadeia de Valor
A comparação acompanha a captura de valor desde o processamento de lítio até o fornecimento de células de bateria e a integração em veículos completos. Até julho de 2026, a CATL havia fornecido células NCM para a plataforma MEB da Volkswagen AG desde 2018. Suas entregas acumuladas à Volkswagen AG então superaram 200 GWh em 45 modelos e 8 marcas. Esse relacionamento com o cliente ilustra como um fornecedor a montante pode atender a múltiplos programas de veículos, enquanto o fabricante de automóveis captura o valor de integrar componentes em um produto acabado.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Extração e processamento de lítio | Operadores de recursos e processamento de lítio, como a Albemarle | Vendas de produtos de lítio | Adequação do grau do material ao processamento de células a jusante | Qualificar os graus de produto para o processo de célula pretendido |
| Fabricação de células de bateria | Fabricantes de células como CATL e Panasonic Energy | Vendas de células de bateria | Produção concentrada de células e materiais ativos | Qualificar uma fonte adicional de células regional e seu fornecimento de materiais |
| Integração de tração elétrica e veículo completo | Fabricantes de automóveis integrados como a Volkswagen AG, por meio da Volkswagen Group Components | Vendas de veículos completos incorporando trações produzidas internamente | Coordenar o fornecimento de células com a integração de tração e veículo | Vincular a aceleração do veículo à prontidão qualificada do subsistema |
| Fonte: Mordor Intelligence | ||||
A China respondeu por mais de 80% da produção global de células de bateria em 2025, enquanto a capacidade e a expertise em materiais ativos e precursores também estavam fortemente concentradas lá. Estabelecer a produção de células em outro lugar, portanto, aborda apenas parte da exposição da cadeia de suprimentos quando os materiais a montante compartilham a mesma exposição geográfica. A oportunidade estrutural é conectar alternativas de materiais qualificados com a fabricação de células e a integração de veículos, porque um novo local de montagem por si só não diversifica cada etapa que o suporta.
Cenário Competitivo
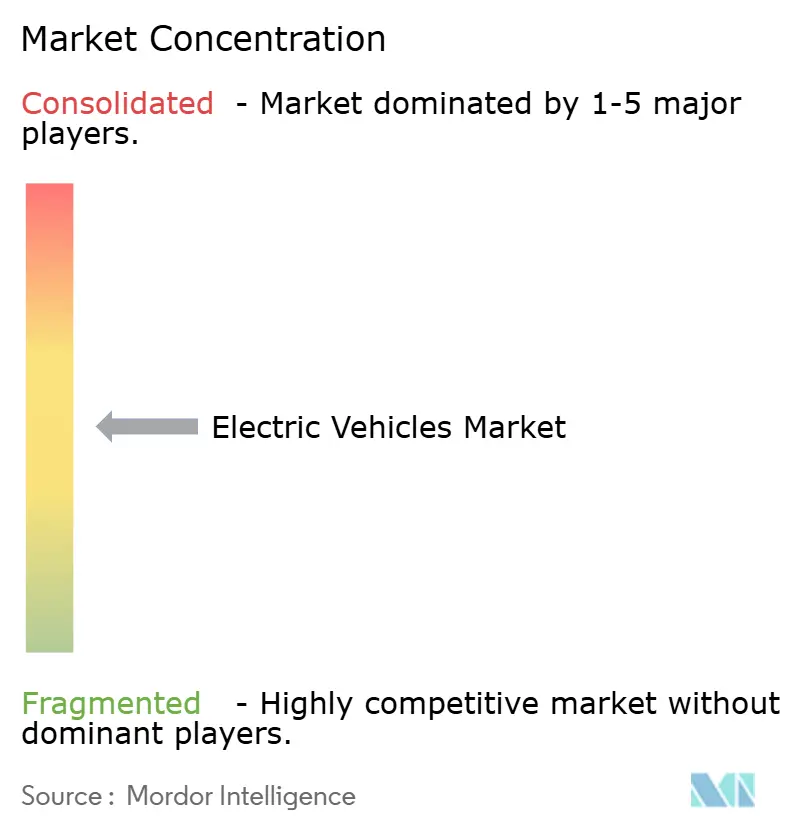
A concorrência é moderadamente concentrada, combinando grandes grupos de veículos e especialistas em veículos elétricos com diferentes estruturas de produção e portfólios de veículos. Os principais participantes incluem Stellantis N.V., Tesla Inc., Toyota Motor Corporation, Volkswagen AG e BYD Company Ltd. As vendas de veículos reportadas pela Tesla totalizaram 1.636.129 em 2025, 8,5% a menos do que em 2024.
A Stellantis Pro One, a divisão de veículos comerciais do grupo, iniciou a produção do veículo comercial leve elétrico Cargo Box BEV em sua planta de Atessa, na Itália, em 3 de julho de 2025. As vendas no varejo de BEV da Toyota e Lexus atingiram 243.000 no ano fiscal de 2026, cobrindo de 1º de abril de 2025 a 31 de março de 2026, em comparação com 145.000 no ano fiscal de 2025. Atessa já fabricava grandes vans da Stellantis, colocando o novo modelo elétrico dentro de uma operação de produção de veículos comerciais estabelecida. Os especialistas em veículos elétricos, consequentemente, enfrentam a expansão de titulares tanto nas ofertas de produção quanto na escala de vendas no varejo.
A planta de Kassel da Volkswagen Group Components produziu mais de 850.000 trações elétricas em 2025, cerca de 24% a mais do que em 2024. Essa profundidade na fabricação de componentes torna a capacidade de industrialização uma consideração competitiva ao lado do design do veículo acabado. A BYD Company Ltd. atingiu um marco acumulado em julho de 2026 quando sua planta de Xi'an produziu seu 17º milionésimo veículo plug-in, um Seal 08. Sob os limites de CO₂ de frota da UE, a frota de novos automóveis de passageiros da Volkswagen AG na UE, Noruega e Islândia teve média de 100 g CO₂/km contra sua meta de 95 g CO₂/km em 2025, sujeito à confirmação da Comissão Europeia. A diferença relatada de 5 g CO₂/km dá à Volkswagen AG um incentivo regulatório para traduzir a produção expandida de trações de Kassel em uma contribuição maior de veículos elétricos a bateria para sua combinação de vendas de automóveis de passageiros.
Líderes do Setor de Veículos Elétricos
-
Stellantis N.V.
-
Tesla Inc.
-
Toyota Motor Corporation
-
Volkswagen AG
-
BYD Company Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Veículos Elétricos Empresas cobertas neste relatório
- BYD Company Ltd.
- Tesla Inc.
- SAIC Motor
- Volkswagen AG
- Hyundai Motor Company
- Nissan Motor Co. Ltd.
- Stellantis N.V.
- Mercedes-Benz Group AG (Mercedes-Benz)
- General Motors
- Ford Motor Company
- Toyota Motor Corporation
- BMW AG
- Honda Motor Co. Ltd.
- Volvo Car AB
- Rivian Automotive LLC
- Lucid Group Inc.
- NIO Inc.
- Tata Motors Passenger Vehicles Ltd.
Desenvolvimentos industriais recentes em Mercado de Veículos Elétricos
- Out 2026: A Stellantis Figueruelas começou a montar o SUV elétrico B10 da Leapmotor em Zaragoza, Espanha.
- Set 2026: A Audi iniciou a produção do A2 e-tron totalmente elétrico em sua unidade de Ingolstadt, na Alemanha.
- Ago 2026: A Škoda Auto, parte do Grupo Volkswagen, lançou a produção em série do Peaq totalmente elétrico em sua planta principal em Mladá Boleslav, na República Tcheca.
Escopo e Metodologia
Visão geral da segmentação
| Veículos Elétricos a Bateria (BEVs) |
| Veículos Elétricos Híbridos Plug-in (PHEVs) |
| Veículos Elétricos a Célula de Combustível (FCEVs) |
| Automóvel de Passeio | Hatchback |
| Sedã | |
| Veículo Utilitário Esportivo/Crossover | |
| Veículo Multiuso | |
| Veículo Comercial | Veículo Comercial Leve |
| Caminhão de Médio e Pesado Porte | |
| Ônibus |
| Fosfato de Ferro e Lítio (LFP) |
| Óxido de Lítio Níquel Manganês Cobalto (NMC) |
| Óxido de Lítio Níquel Cobalto Alumínio (NCA) |
| Outros |
| Motores Síncronos de Ímã Permanente (PMSM/IPM) |
| Motores de Indução (IM) |
| Outros (SRM, Fluxo Axial, etc.) |
| Curta (0 a 200 km) |
| Média (200 a 400 km) |
| Longa (400 a 600 km) |
| Ultra-Longa (Acima de 600 km) |
| Baixa Tensão (Abaixo de 200 V) |
| Tensão Média (200 a 400 V) |
| Alta Tensão (400 a 800 V) |
| Ultra-Alta Tensão (Acima de 800 V) |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Trem de Força | Veículos Elétricos a Bateria (BEVs) | |
| Veículos Elétricos Híbridos Plug-in (PHEVs) | ||
| Veículos Elétricos a Célula de Combustível (FCEVs) | ||
| Por Tipo de Veículo | Automóvel de Passeio | Hatchback |
| Sedã | ||
| Veículo Utilitário Esportivo/Crossover | ||
| Veículo Multiuso | ||
| Veículo Comercial | Veículo Comercial Leve | |
| Caminhão de Médio e Pesado Porte | ||
| Ônibus | ||
| Por Química de Bateria | Fosfato de Ferro e Lítio (LFP) | |
| Óxido de Lítio Níquel Manganês Cobalto (NMC) | ||
| Óxido de Lítio Níquel Cobalto Alumínio (NCA) | ||
| Outros | ||
| Por Arquitetura de Motor | Motores Síncronos de Ímã Permanente (PMSM/IPM) | |
| Motores de Indução (IM) | ||
| Outros (SRM, Fluxo Axial, etc.) | ||
| Por Autonomia | Curta (0 a 200 km) | |
| Média (200 a 400 km) | ||
| Longa (400 a 600 km) | ||
| Ultra-Longa (Acima de 600 km) | ||
| Por Tensão | Baixa Tensão (Abaixo de 200 V) | |
| Tensão Média (200 a 400 V) | ||
| Alta Tensão (400 a 800 V) | ||
| Ultra-Alta Tensão (Acima de 800 V) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Definição de mercado
- Tipo de Veículo - A categoria inclui automóveis de passeio, veículos comerciais e motocicletas e scooters.
- Tipo de Carroceria do Veículo - Na categoria de Automóveis de Passeio, inclui Hatchbacks, Sedãs, Veículos Utilitários Esportivos e Veículos Multiuso; para Veículos Comerciais, abrange Caminhonetes Comerciais Leves, Vans Comerciais Leves, Caminhões Comerciais de Médio Porte, Caminhões Comerciais Pesados e Ônibus de Médio e Pesado Porte; e para Motocicletas e Scooters, engloba Scooters e Motocicletas.
- Categoria de Combustível - A categoria abrange exclusivamente sistemas de propulsão elétrica, incluindo vários tipos como HEV (Veículos Elétricos Híbridos), PHEV (Veículos Elétricos Híbridos Plug-in), BEV (Veículos Elétricos a Bateria) e FCEV (Veículos Elétricos a Célula de Combustível).
| Palavra-chave | Definição |
|---|---|
| Veículo Elétrico (VE) | Um veículo que utiliza um ou mais motores elétricos para propulsão. Inclui carros, ônibus e caminhões. Este termo inclui veículos totalmente elétricos ou veículos elétricos a bateria e veículos elétricos híbridos plug-in. |
| BEV | Um BEV depende completamente de uma bateria e de um motor para propulsão. A bateria do veículo deve ser carregada conectando-a a uma tomada ou estação de carregamento pública. Os BEVs não possuem motor de combustão interna e, portanto, são livres de poluição. Eles têm um baixo custo de operação e menor ruído do motor em comparação com os motores de combustível convencionais. No entanto, têm menor autonomia e preços mais altos do que seus modelos equivalentes a gasolina. |
| PEV | Um veículo elétrico plug-in é um veículo elétrico que pode ser carregado externamente e geralmente inclui veículos totalmente elétricos, bem como híbridos plug-in. |
| VE Híbrido Plug-in | Um veículo que pode ser alimentado por um motor de combustão interna ou por um motor elétrico. Em contraste com os VEs híbridos normais, eles podem ser carregados externamente. |
| Motor de combustão interna | Um motor no qual a queima de combustíveis ocorre em um espaço confinado chamado câmara de combustão. Geralmente funciona com gasolina/petróleo ou diesel. |
| VE Híbrido | Um veículo alimentado por um motor de combustão interna em combinação com um ou mais motores elétricos que utilizam energia armazenada em baterias. Estes são continuamente recarregados com energia do motor de combustão interna e frenagem regenerativa. |
| Veículos Comerciais | Os veículos comerciais são veículos rodoviários motorizados projetados para transportar pessoas ou mercadorias. A categoria inclui veículos comerciais leves (VCLs) e veículos de médio e pesado porte (M&HPV). |
| Veículos de Passeio | Os automóveis de passeio são veículos movidos a motor elétrico ou motor de combustão interna com pelo menos quatro rodas. Esses veículos são utilizados para o transporte de passageiros e compreendem no máximo oito assentos além do assento do motorista. |
| Veículos Comerciais Leves | Os veículos comerciais com peso inferior a 6.000 lb (Classe 1) e na faixa de 6.001 a 10.000 lb (Classe 2) são abrangidos por esta categoria. |
| M&HPV | Os veículos comerciais com peso na faixa de 10.001 a 14.000 lb (Classe 3), 14.001 a 16.000 lb (Classe 4), 16.001 a 19.500 lb (Classe 5), 19.501 a 26.000 lb (Classe 6), 26.001 a 33.000 lb (Classe 7) e acima de 33.001 lb (Classe 8) são abrangidos por esta categoria. |
| Ônibus | Um meio de transporte que normalmente se refere a um veículo grande projetado para transportar passageiros por longas distâncias. Inclui ônibus de trânsito, ônibus escolar, ônibus de traslado e trólebus. |
| Diesel | Inclui veículos que utilizam diesel como combustível principal. Um veículo a motor diesel possui um sistema de injeção por compressão em vez do sistema de ignição por faísca utilizado pela maioria dos veículos a gasolina. Nesses veículos, o combustível é injetado na câmara de combustão e ignizado pela alta temperatura alcançada quando o gás é fortemente comprimido. |
| Gasolina | Inclui veículos que utilizam gasolina/petróleo como combustível principal. Um carro a gasolina normalmente utiliza um motor de combustão interna com ignição por faísca. Nesses veículos, o combustível é injetado no coletor de admissão ou na câmara de combustão, onde é combinado com ar, e a mistura ar/combustível é ignizada pela faísca de uma vela de ignição. |
| GLP | Inclui veículos que utilizam GLP como combustível principal. Tanto os veículos a GLP dedicados quanto os bicombustíveis são considerados no escopo do estudo. |
| GNV | Inclui veículos que utilizam GNV como combustível principal. São veículos que operam como veículos movidos a gasolina com motores de combustão interna com ignição por faísca. |
| HEV | Todos os veículos elétricos que utilizam baterias e um motor de combustão interna como fonte primária de propulsão são considerados nesta categoria. Os HEVs geralmente utilizam um trem de força diesel-elétrico e também são conhecidos como veículos híbridos diesel-elétricos. Um HEV converte o momento do veículo (energia cinética) em eletricidade que recarrega a bateria quando o veículo desacelera ou para. A bateria do HEV não pode ser carregada por dispositivos plug-in. |
| PHEV | Os PHEVs são alimentados por uma bateria e também por um motor de combustão interna. A bateria pode ser carregada por frenagem regenerativa usando o motor de combustão interna ou conectando-se a alguma fonte de carregamento externa. Os PHEVs têm maior autonomia do que os BEVs, mas são comparativamente menos ecológicos. |
| Hatchback | São carros de tamanho compacto com uma porta do tipo hatch fornecida na extremidade traseira. |
| Sedã | São geralmente automóveis de passageiros de duas ou quatro portas, com uma área separada fornecida na extremidade traseira para bagagem. |
| SUV | Popularmente conhecidos como SUVs, esses carros vêm com tração nas quatro rodas e geralmente têm alta distância ao solo. Esses carros também podem ser usados como veículos off-road. |
| MPV | São veículos multiuso (também chamados de minivans) projetados para transportar um número maior de passageiros. Transportam entre cinco e sete pessoas e também têm espaço para bagagem. Geralmente são mais altos do que o sedã familiar médio, para proporcionar maior espaço para a cabeça e facilidade de acesso, e geralmente são de tração dianteira. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão são fornecidas em termos de receita e volume. A receita de mercado é calculada multiplicando o volume de vendas pelo preço médio de venda (ASP) respectivo. Ao estimar o ASP, fatores como inflação média, mudança na demanda do mercado, custo de fabricação, avanço tecnológico e variação nas preferências do consumidor, entre outros, foram levados em consideração.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura.




