
Tamanho e Participação do Mercado de Carros Elétricos da Noruega
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
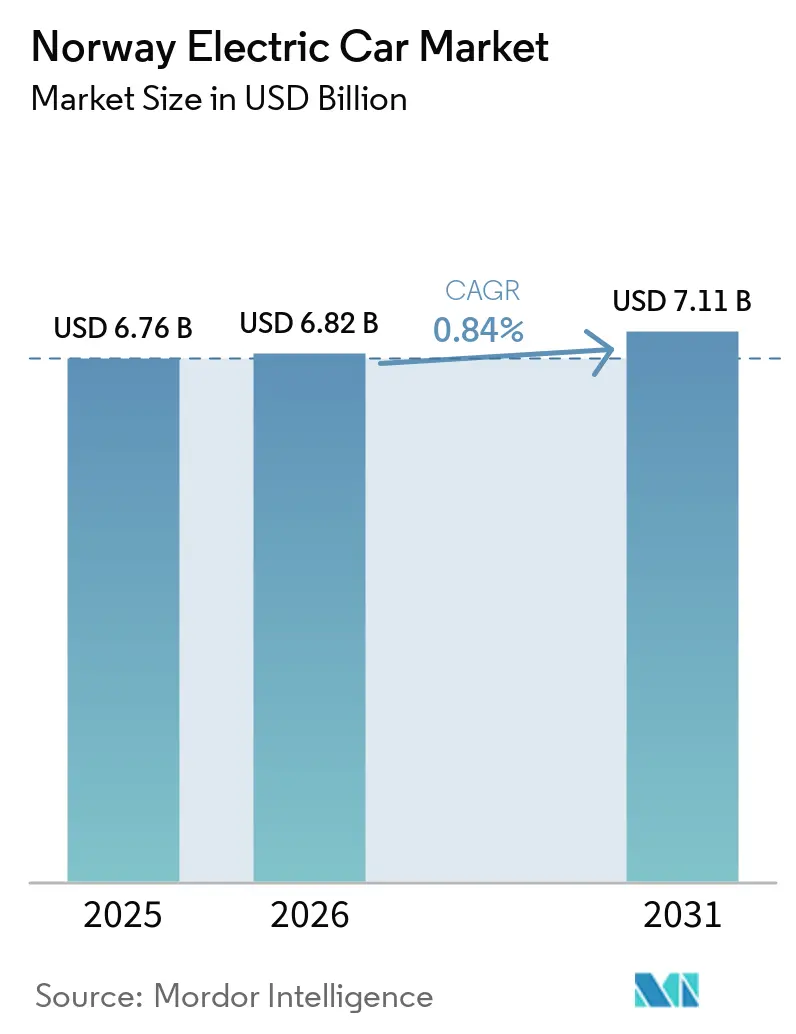
| Tamanho do mercado no ano base (2025) | 6.76 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.82 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.11 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 0.84 % |
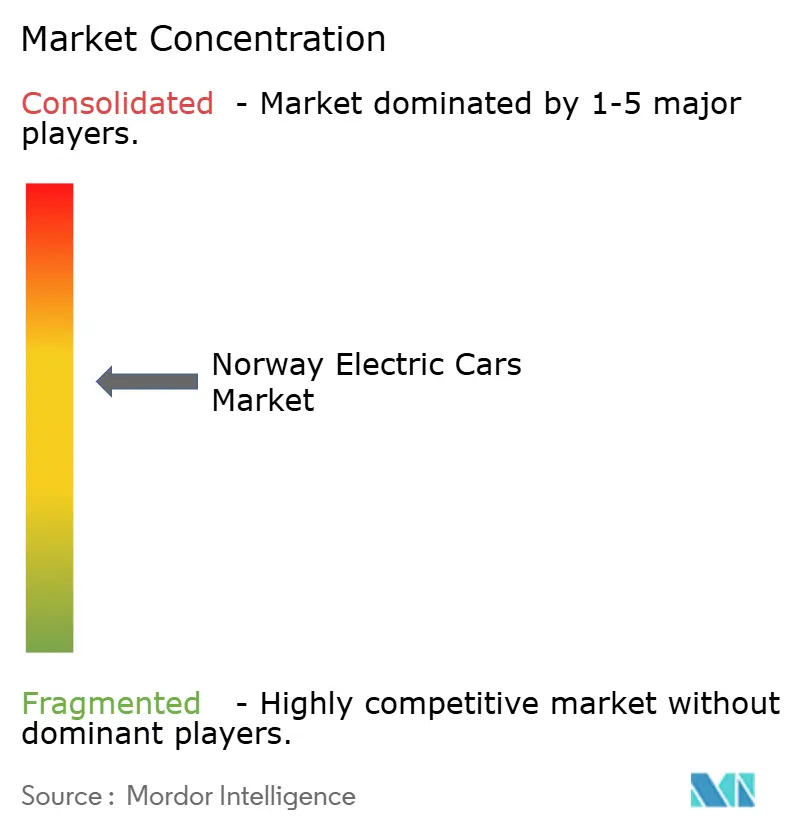
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carros Elétricos da Noruega por Mordor Intelligence
O mercado de carros elétricos da Noruega foi avaliado em 6,76 bilhões de USD em 2025 e estima-se que cresça de 6,82 bilhões de USD em 2026 para atingir 7,11 bilhões de USD até 2031, a um CAGR de 0,84% durante o período de previsão (2026-2031). O mercado mantém uma participação significativa de veículos elétricos a bateria nas vendas de novos carros, indicando maturidade de mercado em vez de retração. Ventos favoráveis estruturais ainda sustentam a demanda, incluindo investimentos em corredores de carregamento ultrarrápido, a expansão das zonas de emissão zero e uma frota crescente pronta para substituições de segunda mão. Ao mesmo tempo, a reintrodução gradual do IVA sobre veículos elétricos de preço mais elevado, o aumento dos prêmios de seguro e os gargalos de rede nas regiões rurais estão reduzindo os valores das transações e desacelerando a adoção por novos compradores. Marcas chinesas que praticam preços abaixo dos concorrentes europeus injetaram nova competição de preços, enquanto a produção doméstica de células LFP promete localizar o fornecimento de baterias, aliviando as pressões de custo. O foco estratégico está agora se deslocando do crescimento puro de volume para a sustentação da renovação da frota, maximização das receitas de veículo para a rede e atualização dos proprietários existentes para modelos de maior autonomia ou carregamento mais rápido.
Principais Conclusões do Relatório
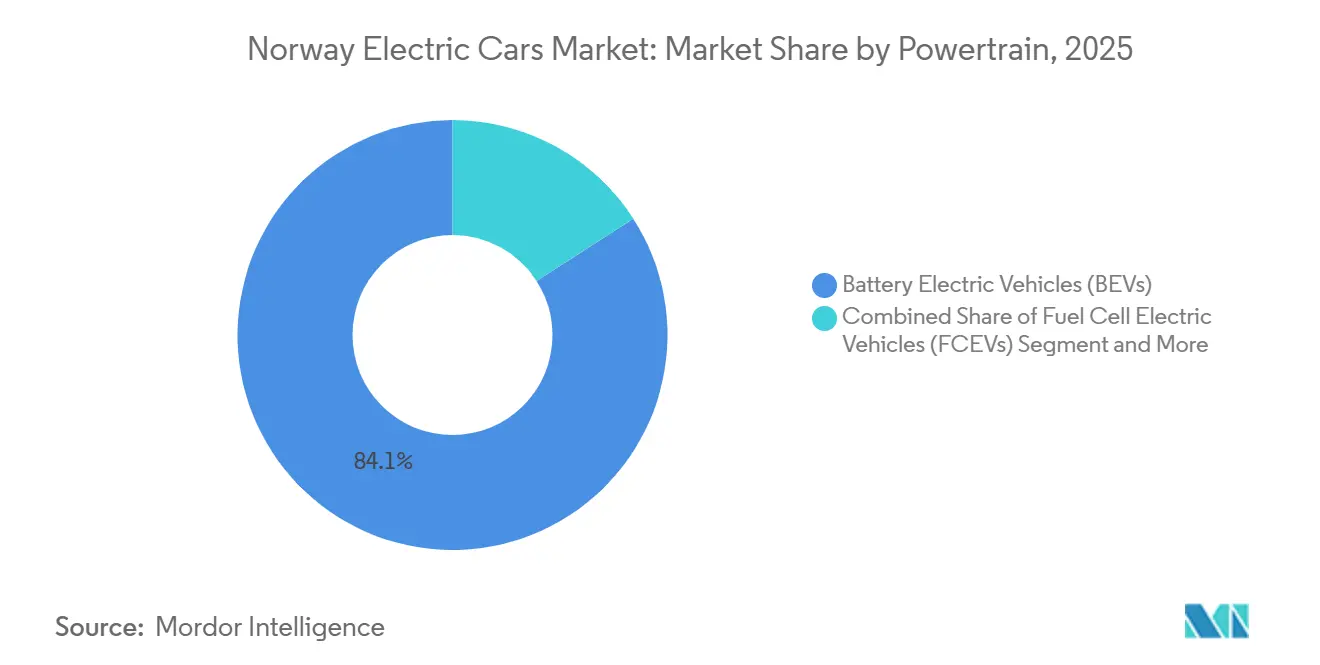
- Por trem de força, os veículos elétricos a bateria capturaram 84,12% da participação do mercado de carros elétricos norueguês em 2025; os veículos elétricos a célula de combustível têm previsão de registrar o CAGR mais rápido de 4,12% até 2031.
- Por tipo de veículo, os veículos utilitários esportivos/crossovers lideraram com 46,33% de participação de receita em 2025; o mesmo segmento tem projeção de avançar a um CAGR de 1,75% até 2031.
- Por química de bateria, os pacotes de Óxido de Lítio Níquel Manganês Cobalto (NMC) responderam por 65,25% do tamanho do mercado de carros elétricos norueguês em 2025; as células de fosfato de ferro e lítio (LFP) devem crescer a um CAGR de 1,48% no mesmo horizonte.
- Por arquitetura de motor, os motores síncronos de ímã permanente detinham uma participação de 73,02% em 2025, e permanecem o design de expansão mais rápida com um CAGR de 2,05% até 2031.
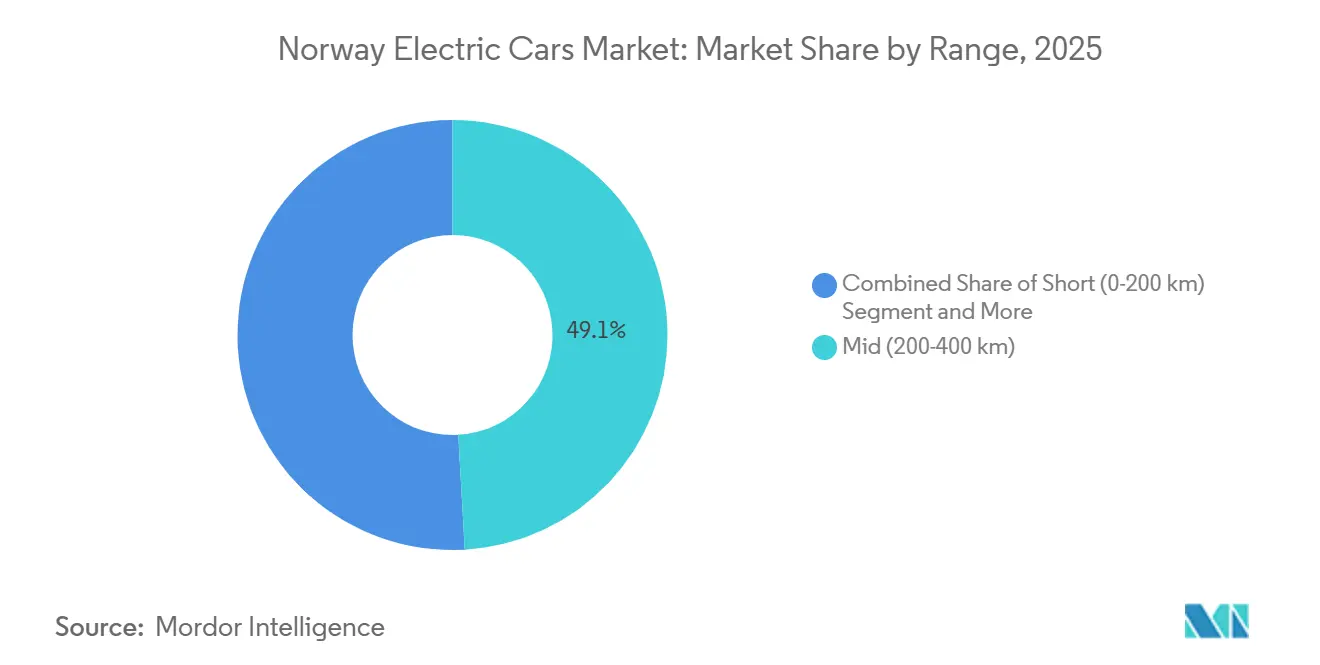
- Por autonomia, os modelos de autonomia média (200–400 km) dominaram com uma participação de 49,13% em 2025, enquanto o grupo de longa autonomia (400–600 km) registrará um CAGR de 3,45% até 2031.
- Por voltagem, as plataformas de 400-800 V compreenderam 59,22% das vendas de 2025; as arquiteturas acima de 800 V devem crescer a um CAGR de 2,51% com base na implantação de carregadores de 600 kW.
- Por região, a Noruega Oriental liderou com uma participação de 38,16% em 2025; a Noruega Ocidental é a região de crescimento mais rápido com um CAGR de 3,01% previsto até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Carros Elétricos da Noruega
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento das Importações de Fabricantes de Equipamentos Originais Chineses | +0.4% | Áreas rurais e do norte sensíveis ao preço | Curto prazo (≤2 anos) |
| Aumento da Capacidade da Rede para Corredores | +0.3% | Rede rodoviária E6, E18, E39 | Médio prazo (2–4 anos) |
| Expansão das Zonas de Emissão Zero | +0.2% | Oslo, Bergen, Trondheim, Stavanger | Curto prazo (≤2 anos) |
| Incentivos Fiscais para Frotas Corporativas de Carros Elétricos | +0.2% | Principais distritos comerciais | Médio prazo (2–4 anos) |
| Monetização de Projetos Piloto de Veículo para a Rede | +0.1% | Oslo, Trondheim, Stavanger | Longo prazo (≥4 anos) |
| Menores Taxas de Pedágio e Balsa ao Longo da Vida Útil | +0.1% | Rotas de balsa na Noruega Ocidental e do Norte | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Importações de Fabricantes de Equipamentos Originais Chineses Reduzindo os Preços de Entrada de BEVs
No primeiro semestre de 2025, BYD, NIO, Xpeng e a marca MG da SAIC ganharam coletivamente uma presença notável no mercado, impulsionados pelo acesso livre de tarifas e estratégias de preços competitivos em comparação com seus concorrentes europeus. O Seal da BYD oferece um pacote de bateria de longa autonomia e está posicionado como um forte concorrente do Model 3 da Tesla, oferecendo benefícios adicionais como garantia estendida para atrair consumidores. O serviço de bateria como serviço da NIO permite que os compradores desvinculem a propriedade da bateria, reduzindo o preço de compra e distribuindo os custos de energia por meio de trocas mensais em várias estações nórdicas e continentais. O influxo está forçando os incumbentes a reduzir margens ou a pivotar em direção ao fornecimento local de LFP. Os consumidores se beneficiam com uma escolha mais ampla e menores barreiras de entrada, sustentando a renovação mesmo em um mercado agregado estagnado.
Aumento da Capacidade da Rede para Corredores de Carregamento Ultrarrápido
A Statnett está realizando investimentos significativos para melhorar as linhas de transmissão ao longo dos principais corredores até 2035, permitindo a implantação de carregadores de alta capacidade em intervalos regulares e abordando a ansiedade de autonomia nas áreas rurais. Em dezembro de 2025, a IONITY tornou-se o primeiro operador de ponto de carregamento a introduzir carregadores ultrarrápidos de 500 kW na Noruega. A empresa também revelou seu plano de lançar unidades de 600 kW em parceria com a empresa italiana Alpitronic, com a qual já assinou um acordo. No entanto, nas áreas ao norte do Círculo Polar Ártico, as limitações da rede de distribuição restringem o número de pontos de carregamento de alta taxa por subestação. Como resultado, os fabricantes de automóveis estão priorizando o desenvolvimento de veículos com autonomias de inverno estendidas até que as atualizações da rede sejam concluídas. O fortalecimento da rede não apenas melhorará sua capacidade, mas também desbloqueará oportunidades para geração de renda de veículo para a rede. Um projeto piloto já demonstrou o potencial dos veículos de contribuir para o mercado de energia enquanto geram receita adicional. Essas atualizações de infraestrutura são essenciais para apoiar a demanda contínua de substituição, mesmo com a estabilização dos volumes gerais do mercado.
Expansão das Zonas de Emissão Zero nas Principais Cidades Norueguesas
Oslo, Bergen e Trondheim estão implementando restrições de acesso que proíbem veículos com motor de combustão interna e muitos híbridos plug-in dos centros das cidades durante os horários de pico. Em Oslo, os motoristas de BEVs desfrutam de economias significativas em pedágios, destacando a eficácia dessas regras de acesso na promoção da transição para longe dos veículos tradicionais. Bergen está introduzindo uma nova zona perto do cais de Bryggen, onde vans não conformes podem enfrentar multas substanciais. Esse movimento está acelerando a eletrificação das frotas de logística urbana. Enquanto isso, em Trondheim, onde os estudantes antes se inclinavam para hatchbacks com motor de combustão interna mais acessíveis, as novas regulamentações estão direcionando a demanda para BEVs chineses mais acessíveis, que oferecem uma vantagem de custo sobre seus concorrentes europeus. Além disso, essas zonas de acesso estão diminuindo os valores residuais dos híbridos plug-in, incentivando as famílias a fazer a transição para BEVs de maior autonomia em vez de reverter para modelos de combustão tradicionais.
Incentivos Fiscais para Frotas Corporativas de Carros Elétricos
Na Noruega, os carros fornecidos pelo empregador têm implicações fiscais. Os veículos elétricos a bateria (BEVs) desfrutam de uma redução fiscal, com seu valor tributável definido abaixo em comparação com os veículos a gasolina. Esse tratamento preferencial continua por mais alguns anos, mas o desconto diminuirá gradualmente e eventualmente será eliminado. Como resultado, as empresas de leasing estão se apressando para fazer pedidos e se beneficiar do alívio mais substancial. Nas grandes cidades, os compradores corporativos agora representam uma parcela significativa dos registros de veículos elétricos, um número que deve crescer à medida que as empresas renovam suas frotas de carros. Além disso, a redução dos encargos sociais do empregador e a depreciação fiscal acelerada quase eliminaram a disparidade de custos entre BEVs e sedans a diesel ao longo de um período de propriedade típico, mesmo antes de considerar as economias de combustível. Coletivamente, esses incentivos têm projeção de apoiar uma demanda estável de frota mesmo com a estabilização das vendas privadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Reintrodução do IVA sobre Veículos Elétricos de Alto Preço | –0.4% | Segmentos premium em todo o país | Curto prazo (≤2 anos) |
| Aumento dos Prêmios de Seguro | –0.3% | Em todo o país, impacto mais pesado em SUVs de 800 V | Curto prazo (≤2 anos) |
| Atrasos na Atualização da Rede em Centros Rurais | –0.2% | Finnmark, Nordland, partes de Trøndelag | Médio prazo (2–4 anos) |
| Volatilidade dos Custos de Níquel e Cobalto | –0.1% | Repasse de custos de insumos globais | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Reintrodução Gradual do IVA sobre Veículos Elétricos de Alto Preço Acima de NOK 500 mil
Um IVA de 25% aplica-se à parcela do preço de um veículo elétrico que excede NOK 500.000 (~USD 49.500). A partir de janeiro de 2026, esse limite diminuiu para NOK 300.000 (~USD 25.000), aumentando os preços dos veículos premium e reduzindo a demanda por modelos como o Tesla Model S e o Mercedes-Benz EQS. À medida que as receitas do petróleo diminuem, o ganho do tesouro nas vendas de veículos reforça os esforços de consolidação fiscal. Em resposta, a Volkswagen rapidamente deslocou seu foco para acabamentos mais acessíveis de seus modelos, que ganharam tração notável no mercado. Essa estratégia acelera a comoditização, direcionando os compradores para uma faixa de preço onde as marcas chinesas demonstram forte competitividade.
Aumento dos Prêmios de Seguro para Veículos de Alta Voltagem
Em 2025, as seguradoras identificaram as substituições de baterias como importantes impulsionadores de perdas, levando a um aumento notável nos prêmios abrangentes. Faixas de risco mais elevadas agora abrangem plataformas avançadas, o que elevou ainda mais os custos anuais de cobertura. Enquanto isso, a introdução de um novo imposto sobre seguros eliminou isenções de longa data. Famílias com dois carros, que anteriormente equilibravam um veículo elétrico (EV) com um motor de combustão interna (ICE), agora enfrentam encargos aumentados. Isso pode potencialmente desacelerar sua transição para a conversão de um segundo veículo. Embora os fabricantes de automóveis estejam começando a oferecer apólices baseadas em telemática, a gama de opções de cobertura permanece limitada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Trem de Força: A Pequena Presença do Hidrogênio em Meio à Dominância dos BEVs
Os modelos elétricos a bateria capturaram 84,12% do mercado de carros elétricos norueguês em 2025, impulsionados por mais de 27.000 carregadores públicos e tomadas domésticas quase universais. Os híbridos plug-in perderam benefícios fiscais em 2025 e estão desaparecendo rapidamente. Os registros de veículos elétricos a célula de combustível de hidrogênio estão previstos para um CAGR de 4,12% — o ritmo mais rápido da categoria — assim que novas estações entrarem em operação.
Embora o percentual de crescimento do hidrogênio seja o mais alto, a adoção absoluta permanece de nicho porque apenas o Mirai da Toyota e o Nexo da Hyundai estão disponíveis, ambos listados acima do iminente limite de IVA. Em contraste, o custo total de propriedade dos BEVs continua melhorando à medida que os custos das células LFP caem, e os pacotes NMC de alta densidade de energia ainda atendem a nichos de longa autonomia. Consequentemente, o mercado de carros elétricos norueguês dependerá dos BEVs no futuro previsível, enquanto o hidrogênio se concentra em casos de uso de uso intensivo.

Por Tipo de Veículo: SUVs e Crossovers Mantêm Vantagem no Inverno
Os veículos utilitários esportivos e crossovers detinham 46,33% da participação do mercado de carros elétricos norueguês em 2025, pois as famílias preferem maior distância ao solo e autonomia de inverno acima de 400 km. Espera-se que os SUVs registrem um CAGR de 1,75% até 2031 devido ao gerenciamento térmico superior, com testes da NAF indicando perda mínima de autonomia em temperaturas frias[1]. Embora os hatchbacks tenham dominado de 2010 a 2018, eles estão agora perdendo tração medida que os pacotes de bateria mais antigos mostram sinais de limitações de autonomia.
O tamanho do mercado de carros elétricos norueguês para sedans e MPVs permanece significativo, mas secundário. Sedans como o Tesla Model 3 ainda ressoam com os usuários de carros corporativos, enquanto o ID. Buzz da Volkswagen prova ser um sucesso com famílias maiores. A divergência de demanda ressalta como as condições de inverno, as viagens para cabanas de férias e a propriedade de múltiplos carros inclinam as compras norueguesas para estilos de carroceria espaçosos.
Por Química de Bateria: Plantas Locais de LFP Desafiam a Supremacia do NMC
A tecnologia NMC forneceu 65,25% dos pacotes de 2025, mas o LFP é a química de crescimento mais rápido com um CAGR de 1,48% até 2031 porque a planta de Arendal da Morrow Batteries reduz a dependência das importações chinesas. A mudança ajuda a proteger os fabricantes de automóveis das oscilações de preços do níquel e do cobalto e mantém os BEVs de nível básico abaixo dos limites de IVA. O tamanho do mercado de carros elétricos norueguês associado ao NMC permanecerá grande, mas sua participação diminuirá gradualmente à medida que as desvantagens do LFP em clima frio recuam graças ao aquecimento do pacote e aos sistemas de bomba de calor.
A Tesla está liderando a transição, convertendo seus modelos de autonomia padrão para baterias LFP enquanto mantém as baterias NMC exclusivas para suas versões de longa autonomia. Os operadores de frota, ávidos por minimizar os custos por quilômetro, estão cada vez mais recorrendo à Bateria Blade da BYD, conhecida por sua impressionante retenção de capacidade mesmo após uso extensivo. À medida que o mercado diversifica suas opções de química de bateria, ele fortalece a acessibilidade dos carros elétricos na Noruega.
Por Arquitetura de Motor: A Eficiência dos Motores Síncronos de Ímã Permanente Permanece Inigualável
Os motores síncronos de ímã permanente (PMSM) entregaram 73,02% das vendas de 2025 e registrarão um CAGR de 2,05%, capitalizando em eficiência notável e torque robusto em baixas temperaturas. As unidades de indução permanecem a solução secundária da Tesla para reduzir a dependência de terras raras, mas consomem significativamente mais energia em rodovias. Para a topografia montanhosa da Noruega, a eficiência de regeneração dos PMSM se traduz em maior recuperação em descidas, atraindo motoristas que percorrem as rotas Oslo–Bergen ou Trondheim–Bodø.
Os picos de preços de terras raras adicionam risco à cadeia de suprimentos, mas topologias alternativas como a de relutância comutada não estão prontas para produção em massa. Portanto, o mercado de carros elétricos norueguês continuará girando em torno dos PMSM pelo menos no próximo ciclo de modelos, reforçando a eficiência como prioridade de compra.
Por Autonomia: Modelos de Longa Autonomia Capturam a Demanda de Atualização
Os carros de autonomia média (200–400 km) mantiveram uma participação de 49,13% em 2025, mas as variantes de longa autonomia (400–600 km) estão crescendo mais rapidamente com um CAGR de 3,45%. A degradação no inverno limita a usabilidade de autonomia média no corredor Oslo–Bergen. Em contraste, os BEVs de longa autonomia permitem que os motoristas evitem paradas, aliviando o congestionamento nos carregadores. À medida que marcas chinesas e europeias introduzem modelos de longa autonomia mais acessíveis, a participação de mercado para esses acabamentos no setor de carros elétricos da Noruega está definida para se expandir.
Os carros de autonomia ultrarrápida (>600 km) como o Mercedes EQS estão em um nicho premium, parcialmente prejudicado pelo IVA. No entanto, a ansiedade de autonomia ainda direciona muitas compras de substituição, mesmo em meio à densa cobertura de carregadores. Os fabricantes de automóveis que combinam grandes baterias, carregamento de 800 V e preços abaixo do limite terão uma fidelidade desproporcional.
Por Voltagem: Plataformas de 800 V se Preparam para a Era do Megawatt
Os carros com sistemas de 400–800 V representaram 59,22% das vendas em 2025, mas as arquiteturas acima de 800 V crescerão a um CAGR de 2,51% à medida que a IONITY implanta dispensadores de 600 kW. Hyundai, Kia e Porsche já anunciam sessões de 10-80% em 18–22 minutos, uma vantagem de conveniência sobre os rivais de 400 V. Quando as unidades de 600 kW chegarem, os carros de 800 V adicionarão 300 km em aproximadamente 10 minutos.
A linha atual de 400 V da Tesla enfrenta uma reformulação cara ou uma mudança de posicionamento de marketing, porque os compradores noruegueses equiparam o tempo de carregamento com a flexibilidade nas viagens de frias. À medida que o hardware de megawatt prolifera, a voltagem importará tanto quanto o tamanho da bateria, remodelando a dinâmica competitiva no mercado de carros elétricos norueguês.
Análise Geográfica
Segmento de BEV no Mercado de Carros Elétricos na Noruega
A Noruega Oriental manteve uma participação de 38,16% em 2025, ancorada pela significativa penetração de veículos elétricos em Oslo, vasta rede de carregadores públicos e notáveis economias em pedágios[2]. No entanto, o crescimento na Noruega Oriental está se estabilizando à medida que o mercado se aproxima da saturação, com o IVA mais elevado influenciando as preferências dos consumidores em direção a segmentos de veículos elétricos mais acessíveis. Apesar disso, a demanda de substituição permanece forte à medida que os modelos de veículos elétricos mais antigos são eliminados gradualmente.
A Noruega Ocidental está prevista para um CAGR de 3,01% até 2031, o mais rápido entre as regiões. Bergen e Stavanger estão expandindo as zonas de emissão zero. As famílias com múltiplos carros, comuns na província de Vestland, tipicamente preferem um SUV de longa autonomia mais um sedan, ampliando o tamanho local do mercado de carros elétricos norueguês.
Trøndelag, centrada em Trondheim, estabeleceu-se como líder na adoção de veículos elétricos, apoiada por fortes iniciativas de conscientização ambiental lideradas por universidades locais e adoção antecipada da tecnologia de veículo para a rede (V2G). Em contraste, a Noruega do Norte enfrenta desafios como infraestrutura de carregamento limitada, invernos rigorosos e atrasos nas atualizações da rede, o que desacelerou a adoção de veículos elétricos. Os residentes desta região tendem a preferir SUVs de longa autonomia capazes de percorrer distâncias significativas sem recarregar. Enquanto isso, Svalbard serve mais como campo de testes do que como mercado comercial.
Cenário Competitivo
Principais Empresas no Mercado de Carros Elétricos na Noruega
A concorrência permanece acirrada. A Tesla continua a liderar o mercado, seguida de perto pelo Grupo Volkswagen e pela Volvo/Polestar. Jogadores chineses como BYD, NIO, Xpeng e MG estão ganhando tração, aproveitando vantagens de custo e tecnologias inovadoras de troca de bateria. Em resposta, os incumbentes europeus estão fortalecendo suas posições por meio de parcerias com a IONITY e focando em serviços pós-venda orientados por software.
O campo de batalha tecnológico está centrado em plataformas de carregamento avançadas e soluções de carregamento mais rápido. A série IONIQ da Hyundai estabeleceu referências para carregamento rápido, enquanto a IONITY está trabalhando em soluções que prometem tempos de carregamento significativamente reduzidos. As estações de troca de terceira geração da NIO armazenam 2 MWh e realizam 408 trocas diárias, transformando as baterias em uma commodity de assinatura [3]. No mercado de carros elétricos da Noruega, o foco mudou das especificações tradicionais para um ecossistema abrangente que inclui pacotes de seguro, ganhos de veículo para a rede (V2G) e desbloqueios de recursos via atualização remota (OTA).
Existe potencial inexplorado em vans de bateria como serviço projetadas para logística de emissão zero, modelos acessíveis voltados para consumidores rurais e agregação de serviços de rede adaptada para frotas. Marcas que não conseguirem integrar carregamento, software e financiamento em uma oferta integrada correm o risco de serem reduzidas ao status de commodity.
Líderes do Setor de Carros Elétricos da Noruega
-
Tesla Inc.
-
Volkswagen AG
-
Toyota Motor Corporation
-
BYD Company Ltd.
-
Volvo Car AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: A Toyota Motor Corp. expandiu sua linha de veículos elétricos na Noruega, pois a montadora japonesa visa se tornar a marca de carros de passeio mais vendida do país até 2026. A linha incluiu modelos de carros de passeio sob a marca principal Toyota, incluindo os SUVs Urban Cruiser e bZ4X atualizados, e o SUV C-HR+.
- Janeiro de 2026: A Noruega confirmou o limite de isenção do imposto sobre valor agregado (IVA) para veículos elétricos em NOK 500.000 (~USD 25.000). Os preços de compra acima desse limite estão sujeitos ao IVA padrão de 25%.
Escopo do Relatório do Mercado de Carros Elétricos da Noruega
O escopo inclui segmentação por trem de força (veículos elétricos a bateria, veículos elétricos híbridos plug-in e veículos elétricos a célula de combustível), tipo de veículo (hatchback, sedan, veículo utilitário esportivo/crossover e veículo multiuso), química de bateria (fosfato de ferro e lítio, óxido de lítio níquel manganês cobalto, óxido de lítio níquel cobalto alumínio e outros), arquitetura de motor (motores síncronos de ímã permanente, motores de indução e outros), autonomia (curta (0-200 km), média (200-400 km), longa (400-600 km) e ultralonga (acima de 600 km)) e voltagem (baixa (≤200 V), média (200-400 V), alta (400-800 V) e ultra-alta (acima de 800 V)). A análise também abrange segmentação em nível regional, incluindo Noruega Oriental, Noruega Ocidental, Trøndelag, Noruega do Norte, Noruega do Sul e Svalbard. As previsões de tamanho e crescimento do mercado são apresentadas por valor em USD e por volume em unidades.
| Carros de Passeio | Hatchback |
| Veículo Multiuso | |
| Sedã | |
| Veículo Utilitário Esportivo |
| BEV |
| FCEV |
| HEV |
| PHEV |
| Configuração de Veículo | Carros de Passeio | Hatchback |
| Veículo Multiuso | ||
| Sedã | ||
| Veículo Utilitário Esportivo | ||
| Categoria de Combustível | BEV | |
| FCEV | ||
| HEV | ||
| PHEV |
Definição de mercado
- Tipo de Veículo - A categoria inclui carros de passeio.
- Tipo de Carroceria - Inclui vários tipos de carroceria, como Hatchbacks, Sedãs, Veículos Utilitários Esportivos e Veículos Multiuso.
- Categoria de Combustível - A categoria cobre exclusivamente sistemas de propulsão elétrica, incluindo vários tipos como HEV (Veículos Elétricos Híbridos), PHEV (Veículos Elétricos Híbridos Plug-in), BEV (Veículos Elétricos a Bateria) e FCEV (Veículos Elétricos a Célula de Combustível).
| Palavra-chave | Definição |
|---|---|
| Veículo Elétrico (VE) | Um veículo que utiliza um ou mais motores elétricos para propulsão. Inclui carros, ônibus e caminhões. Este termo inclui veículos totalmente elétricos ou veículos elétricos a bateria e veículos elétricos híbridos plug-in. |
| BEV | Um BEV depende completamente de uma bateria e de um motor para propulsão. A bateria do veículo deve ser carregada conectando-a a uma tomada ou a uma estação de carregamento pública. Os BEVs não possuem motor de combustão interna e, portanto, são livres de poluição. Eles têm um baixo custo de operação e menor ruído do motor em comparação com os motores de combustível convencional. No entanto, eles têm uma autonomia menor e preços mais altos do que seus modelos equivalentes a gasolina. |
| PEV | Um veículo elétrico plug-in é um veículo elétrico que pode ser carregado externamente e geralmente inclui veículos totalmente elétricos, bem como híbridos plug-in. |
| VE Híbrido Plug-in | Um veículo que pode ser movido por um motor de combustão interna ou por um motor elétrico. Em contraste com os VEs híbridos normais, eles podem ser carregados externamente. |
| Motor de combustão interna | Um motor no qual a queima de combustíveis ocorre em um espaço confinado chamado câmara de combustão. Geralmente funciona com gasolina/petróleo ou diesel. |
| VE Híbrido | Um veículo movido por um motor de combustão interna em combinação com um ou mais motores elétricos que utilizam energia armazenada em baterias. Estes são continuamente recarregados com energia do motor de combustão interna e pela frenagem regenerativa. |
| Veículos Comerciais | Veículos comerciais são veículos rodoviários motorizados projetados para transportar pessoas ou mercadorias. A categoria inclui veículos comerciais leves e veículos de médio e grande porte. |
| Veículos de Passeio | Os carros de passeio são veículos movidos por motor elétrico ou motor de combustão com pelo menos quatro rodas. Esses veículos são usados para o transporte de passageiros e compreendem no máximo oito assentos além do assento do motorista. |
| Veículos Comerciais Leves | Veículos comerciais que pesam menos de 6.000 lb (Classe 1) e na faixa de 6.001 a 10.000 lb (Classe 2) são cobertos nesta categoria. |
| Veículos de Médio e Grande Porte | Veículos comerciais que pesam na faixa de 10.001 a 14.000 lb (Classe 3), 14.001 a 16.000 lb (Classe 4), 16.001 a 19.500 lb (Classe 5), 19.501 a 26.000 lb (Classe 6), 26.001 a 33.000 lb (Classe 7) e acima de 33.001 lb (Classe 8) são cobertos nesta categoria. |
| Ônibus | Um meio de transporte que normalmente se refere a um veículo grande projetado para transportar passageiros por longas distâncias. Inclui ônibus de trânsito, ônibus escolar, ônibus de traslado e trólebus. |
| Diesel | Inclui veículos que usam diesel como combustível principal. Um veículo a motor diesel possui um sistema de injeção por compressão em vez do sistema de ignição por faísca usado pela maioria dos veículos a gasolina. Nesses veículos, o combustível é injetado na câmara de combustão e inflamado pela alta temperatura atingida quando o gás é fortemente comprimido. |
| Gasolina | Inclui veículos que usam gasolina/petróleo como combustível principal. Um carro a gasolina normalmente usa um motor de combustão interna com ignição por faísca. Nesses veículos, o combustível é injetado no coletor de admissão ou na câmara de combustão, onde é combinado com ar, e a mistura ar/combustível é inflamada pela faísca de uma vela de ignição. |
| GLP | Inclui veículos que usam GLP como combustível principal. Tanto os veículos a GLP dedicados quanto os de bi-combustível são considerados no escopo do estudo. |
| GNV | Inclui veículos que usam GNV como combustível principal. São veículos que funcionam como veículos movidos a gasolina com motores de combustão interna de ignição por faísca. |
| HEV | Todos os veículos elétricos que usam baterias e um motor de combustão interna como fonte primária de propulsão são considerados nesta categoria. Os HEVs geralmente usam um trem de força diesel-elétrico e também são conhecidos como veículos híbridos diesel-elétricos. Um HEV converte o momento do veículo (energia cinética) em eletricidade que recarrega a bateria quando o veículo desacelera ou para. A bateria do HEV não pode ser carregada usando dispositivos plug-in. |
| PHEV | Os PHEVs são movidos por uma bateria, bem como por um motor de combustão interna. A bateria pode ser carregada por meio de frenagem regenerativa usando o motor de combustão interna ou conectando-a a alguma fonte de carregamento externa. Os PHEVs têm uma autonomia melhor do que os BEVs, mas são comparativamente menos ecológicos. |
| Hatchback | São carros de tamanho compacto com uma porta do tipo hatch fornecida na extremidade traseira. |
| Sedã | São geralmente carros de passeio de duas ou quatro portas, com uma área separada fornecida na extremidade traseira para bagagem. |
| SUV | Popularmente conhecidos como SUVs, esses carros vêm com tração nas quatro rodas e geralmente têm alta distância ao solo. Esses carros também podem ser usados como veículos off-road. |
| MPV | São veículos multiuso (também chamados de minivans) projetados para transportar um número maior de passageiros. Transportam entre cinco e sete pessoas e também têm espaço para bagagem. Geralmente são mais altos do que o carro familiar médio, para proporcionar maior espaço para a cabeça e facilidade de acesso, e geralmente são de tração dianteira. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. A receita de mercado é calculada multiplicando o volume de vendas pelo respectivo preço médio de venda. Ao estimar o preço médio de venda, fatores como inflação média, mudança na demanda do mercado, custo de fabricação, avanço tecnológico e preferência variável do consumidor, entre outros, foram levados em consideração.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura.




