
Tamanho e Participação do Mercado de Biscoitos Wafer
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 103.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 133.98 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.31 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Biscoitos Wafer por Mordor Intelligence
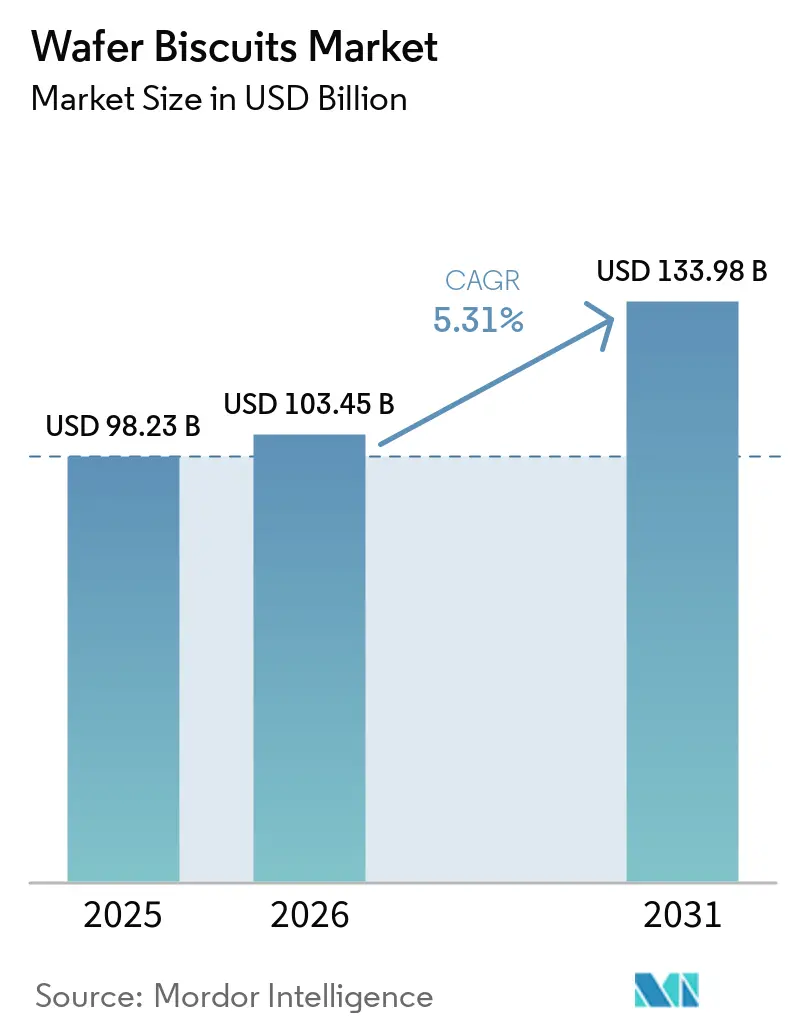
O tamanho do Mercado de Biscoitos Wafer em 2026 é estimado em USD 103,45 bilhões, crescendo a partir do valor de 2025 de USD 98,23 bilhões, com projeções para 2031 indicando USD 133,98 bilhões, crescendo a um CAGR de 5,31% no período de 2026-2031. Essa trajetória de crescimento reflete a resiliência do setor em meio à evolução das preferências dos consumidores e às pressões na cadeia de suprimentos que remodelaram o cenário da confeitaria. A expansão do mercado é sustentada por mudanças fundamentais no comportamento de consumo de lanches, com 48,8% dos consumidores realizando lanches mais de 3 vezes ao dia, impulsionando a demanda sustentada por formatos convenientes e portáteis [1]. O mercado se beneficia de inovação contínua de produtos, com empresas introduzindo novos sabores, formatos de wafer multicamadas e opções voltadas à saúde, como wafers com baixo teor de açúcar, sem glúten e ricos em proteínas, que atraem uma ampla base de consumidores, incluindo compradores conscientes da saúde. Além disso, a popularidade dos wafers recheados com creme e revestidos de chocolate, que representam uma parcela significativa das vendas, reflete a crescente preferência dos consumidores por lanches ricos e saborosos. O crescimento regional é particularmente forte na Ásia-Pacífico, devido à densidade populacional e ao aumento da renda disponível, ao lado de mercados maduros na Europa com demanda por produtos artesanais e orgânicos. Simultaneamente, os encargos de conformidade regulatória se intensificam à medida que os padrões de segurança alimentar evoluem globalmente, exigindo que os fabricantes naveguem por complexos requisitos de rotulagem em múltiplas jurisdições. No entanto, esses desafios são compensados por robustos fatores de demanda, incluindo inovações em embalagens que prolongam a vida útil, a crescente penetração do comércio eletrônico e a proliferação de formulações voltadas à saúde direcionadas a segmentos de consumidores conscientes de proteínas e com teor reduzido de açúcar.
Principais Conclusões do Relatório
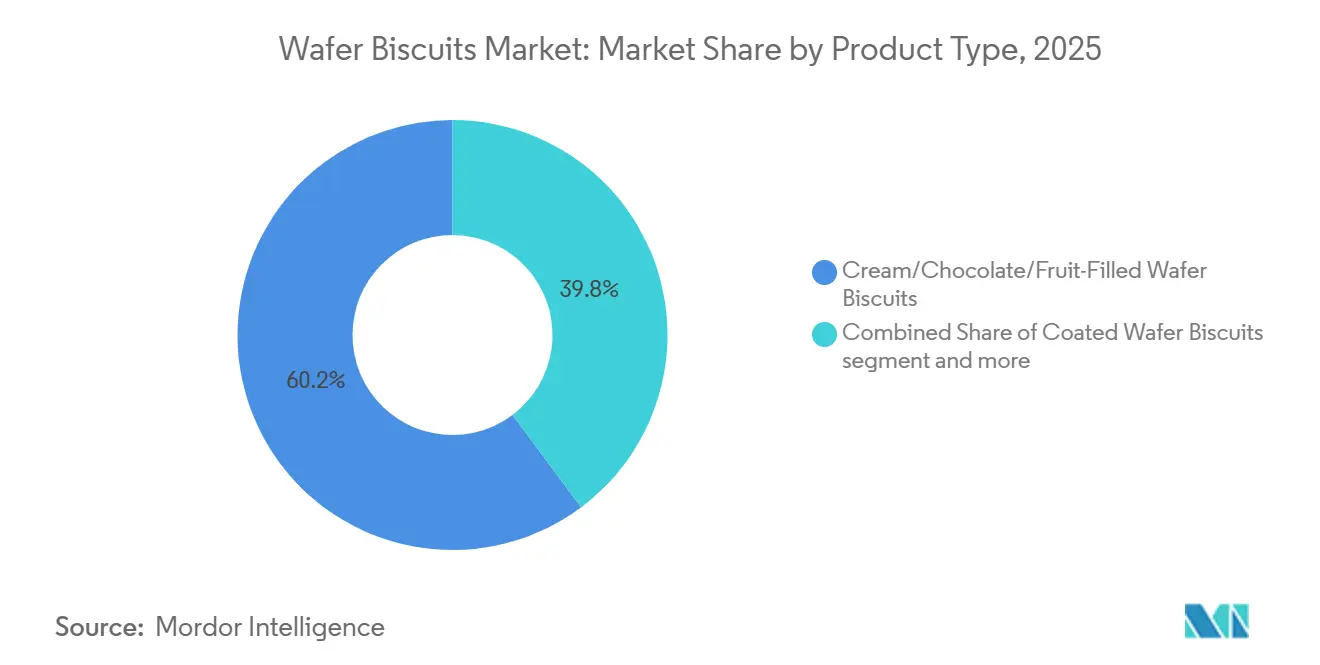
- Por tipo de produto, as linhas recheadas com creme/chocolate/frutas lideraram com 60,22% de participação no mercado de biscoitos wafer em 2025; os formatos revestidos têm projeção de crescimento a um CAGR de 5,58% até 2031.
- Por categoria, os produtos convencionais representaram 95,41% das vendas em 2025; as variantes orgânicas devem crescer a um CAGR de 6,54% até 2031.
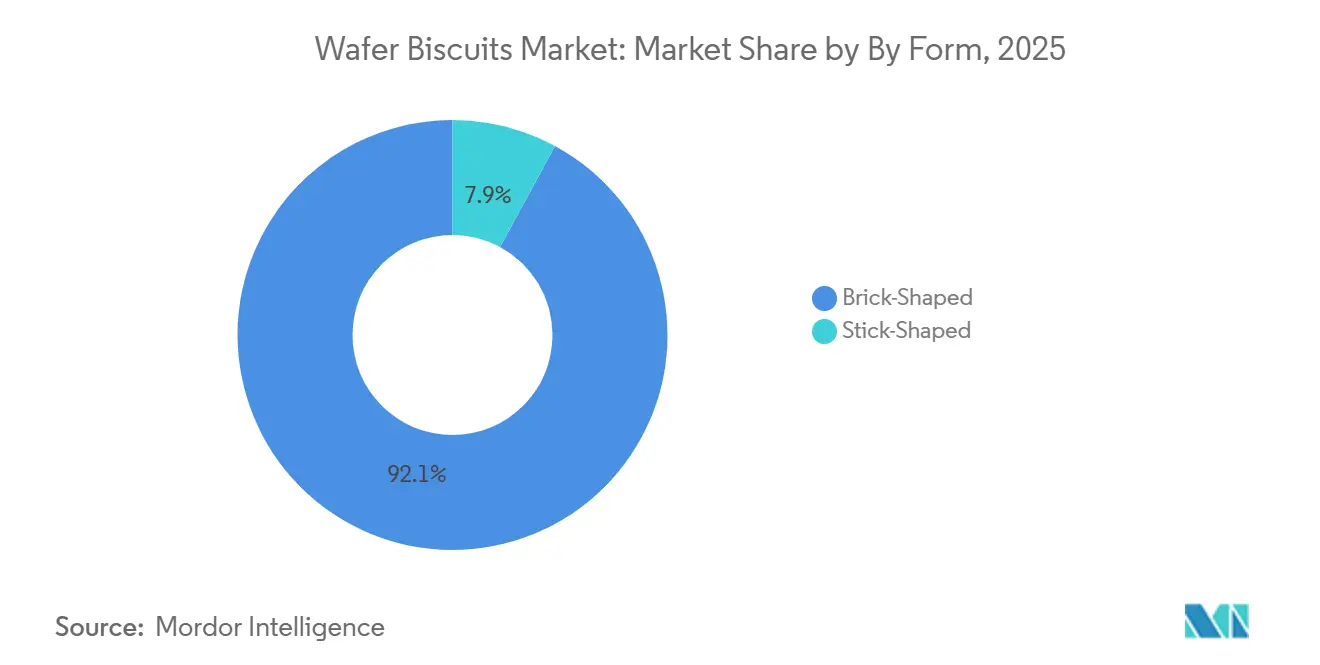
- Por formato, as formas retangulares (brick) detinham 92,10% do tamanho do mercado de biscoitos wafer em 2025, enquanto os formatos em palito expandem a um CAGR de 7,02% até 2031.
- Por embalagem, as caixas capturaram 39,81% da receita de 2025; os sachês verticais (stand-up pouches) apresentam um CAGR de 7,05% até 2031.
- Por distribuição, supermercados/hipermercados geraram 57,25% do valor em 2025, enquanto o varejo online cresce a um CAGR de 6,18% até 2031.
- Por geografia, a Europa ocupa 32,74% do valor em 2025, enquanto a Ásia-Pacífico apresenta a participação de crescimento mais rápido, a um CAGR de 6,41% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Demanda por lanches convenientes e portáteis | +1.2% | Global | Médio prazo (2-4 anos) |
| Avanços em embalagens para frescor e apelo visual | +0.8% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Inovação de produtos e expansão de variedades de sabores | +0.9% | Global | Médio prazo (2-4 anos) |
| Opções orientadas à saúde | +1.1% | América do Norte e Europa, Ásia-Pacífico em ascensão | Longo prazo (≥ 4 anos) |
| Diferenciação de marca e iniciativas de marketing | +0.7% | Global | Curto prazo (≤ 2 anos) |
| Expansão do varejo moderno e do comércio eletrônico | +1.0% | Núcleo da Ásia-Pacífico, com transbordamento para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Lanches Convenientes para Consumo em Deslocamento
Os padrões de consumo de lanches dos consumidores mudaram fundamentalmente em direção a ocasiões de consumo frequentes e portáteis, com quase metade dos consumidores fazendo lanches mais de 3 vezes ao dia, de acordo com dados do setor. Essa transformação comportamental vai alm da substituição tradicional de refeições, abrangendo o gerenciamento de energia ao longo de jornadas de trabalho prolongadas e momentos de consumo social. A portabilidade inerente dos biscoitos wafer e sua estabilidade de prateleira prolongada os posicionam de forma vantajosa dentro dessa tendência, especialmente à medida que a urbanização se acelera nos mercados emergentes. A "snackificação" das refeições tornou-se especialmente pronunciada entre as demografias da Geração Z e dos millennials, que priorizam a conveniência sem abrir mão da satisfação gustativa. O posicionamento premium nesse segmento demonstrou ser sustentável, com 68,8% dos consumidores expressando disposição para pagar preços mais elevados por melhorias percebidas de qualidade. Essa disposição para migrar para produtos superiores cria oportunidades de expansão de margem para os fabricantes que comunicam com sucesso suas propostas de valor por meio do design de embalagens e da inovação de sabores.
Avanços em Embalagens para Frescor e Atratividade
A evolução da tecnologia de embalagem emergiu como um diferencial competitivo crítico, com sistemas de embalagem ativa que incorporam agentes antioxidantes e antimicrobianos, prolongando a vida útil do produto e mantendo os atributos sensoriais. A integração de embalagens inteligentes possibilita o monitoramento de qualidade em tempo real, respondendo às preocupações dos consumidores com o frescor e reduzindo o desperdício ao longo dos canais de distribuição. As tecnologias de revestimento comestível representam uma fronteira emergente, oferecendo alternativas sustentáveis aos materiais de barreira tradicionais e potencialmente aprimorando os perfis nutricionais. Os materiais de embalagem de origem vegetal estão ganhando espaço à medida que a consciência ambiental influencia as decisões de compra, embora os desafios técnicos relacionados às propriedades de barreira à umidade exijam investimento contínuo em inovação. A convergência das demandas por sustentabilidade e desempenho funcional cria oportunidades para os fabricantes que equilibram com sucesso as credenciais ambientais com os requisitos de proteção do produto. As embalagens stand-up demonstram o crescimento mais rápido, com um CAGR de 7,32%, refletindo a preferência do consumidor por formatos reseláveis que mantêm a integridade do produto em múltiplas ocasiões de consumo.
Inovação de Produtos e Expansão da Variedade de Sabores
A experimentação de sabores intensificou-se à medida que os fabricantes buscam novas ocasiões e demografias. A pesquisa Estado do Tratamento 2025 da Associação Nacional de Confeiteiros indica que 63% dos compradores nos Estados Unidos apreciam experimentar itens de confeitaria com sabores inéditos, e 48% compram pelo menos um SKU sazonal de edição limitada por ano [2]. A crescente demanda por autenticidade regional leva as marcas a se localizarem: um relatório recente do Serviço Agrícola Exterior do Departamento de Agricultura dos Estados Unidos aponta que os lançamentos de biscoitos chineses com matcha, feijão vermelho e lichia cresceram 22% em base anual em 2024 [3]. O empilhamento de texturas também impulsiona a percepção premium; a Organização Internacional do Cacau associa os formatos revestidos a um aumento de 3% no preço médio unitário, pois o revestimento agrega uma percepção maior de indulgência. A prototipagem rápida, apoiada por equipamentos de recheio modulares, permite que as plantas mudem para novos recheios em menos de 30 minutos, reduzindo o ciclo de desenvolvimento de semanas para dias, de acordo com o benchmark de processamento de 2025 da Associação Europeia de Snacks. As campanhas em mídias sociais amplificam esses lançamentos, com a Associação Nacional de Confeiteiros informando que as publicações de confeitaria marcadas com #novosabor geraram 1,4 bilhão de visualizações no TikTok em 2024, impulsionando o experimento entre a Geração Z e os Millennials.
Opções Voltadas à Saúde
A pressão política global para reduzir os açúcares adicionados acelera a reformulação de biscoitos wafer mais saudáveis. A Organização Mundial da Saúde recomenda limitar o açúcar livre a menos de 10% da energia diária, orientação já adotada nas políticas dietéticas nacionais de 54 países até 2025. Nos Estados Unidos, a atualização do Rótulo de Informação Nutricional da Administração de Alimentos e Medicamentos, que tornou obrigatória a declaração de "Açúcares Adicionados", levou 38% dos fabricantes de confeitaria a reduzir o teor de açúcar ou lançar linhas com açúcar reduzido entre 2020 e 2024 [4]. A Pesquisa Orgânica de 2025 do Departamento de Agricultura dos Estados Unidos mostra que as vendas de lanches orgânicos cresceram 8% em 2024, atingindo 1,8 bilhões de USD, com biscoitos sendo a subcategoria de crescimento mais rápido, a 11%. A fortificação funcional também está em escala: o Instituto de Tecnólogos de Alimentos relata que 27% dos novos SKUs globais de biscoitos wafer lançados em 2024 continham isolados proteicos, prebióticos ou vitaminas adicionadas, ante 15% em 2021. As prioridades de rótulo limpo permanecem fortes; a pesquisa de 2025 do Conselho Internacional de Informação Alimentar constatou que 67% dos adultos norte-americanos examinam as listas de ingredientes em busca de corantes artificiais, impulsionando mudanças generalizadas para extratos naturais, como beterraba e espirulina, para coloração.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Interrupções na cadeia de suprimentos | -0.9% | Global | Curto prazo (≤ 2 anos) |
| Encargos de conformidade regulatória | -0.6% | Global, particularmente União Europeia e América do Norte | Médio prazo (2-4 anos) |
| Crescimento de alternativas de lanches mais saudáveis | -0.8% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Alto investimento em tecnologia para processamento moderno | -0.5% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Interrupções na Cadeia de Suprimentos
A volatilidade nos preços das matérias-primas atingiu níveis críticos, com os custos do açúcar alcançando seu ponto mais alto desde 2011, devido a déficits de produção causados pelo clima nas principais regiões produtoras, incluindo o Brasil e a União Europeia. As cadeias de suprimentos de trigo enfrentam pressões semelhantes, com previsões de produção global indicando fornecimentos mais restritos e estoques finais reduzidos para a safra 2024-25. A inflação nos custos de transporte agrava esses desafios, com picos nos preços de energia decorrentes de tensões geopolíticas gerando pressão persistente nas margens em toda a cadeia de valor. A escassez de mão de obra nos setores agrícola e industrial agrava as restrições de fornecimento, particularmente nos mercados desenvolvidos, onde as mudanças demográficas reduzem a participação disponível da força de trabalho. Os fabricantes respondem por meio de estratégias de integração vertical e acordos de fornecimento de longo prazo, embora essas abordagens exijam comprometimento significativo de capital e reduzam a flexibilidade operacional. O Relatório de Segurança Alimentar do Reino Unido destaca vulnerabilidades interconectadas, com a inflação de alimentos atingindo as máximas dos últimos 45 anos, apesar da moderação dos preços globais, indicando fragilidades estruturais na cadeia de suprimentos que vão além de interrupções temporárias.
Encargos de Conformidade Regulatória
As regras de rotulagem e composição continuam a se tornar mais rigorosas nos principais mercados. Na União Europeia, o Regulamento (UE) 2024/1442 altera o marco de Informação ao Consumidor sobre Alimentos para exigir a pontuação nutricional na embalagem frontal a partir de janeiro de 2026, demandando novas artes gráficas para cada SKU comercializado no bloco. As restrições de posicionamento de produtos com Alto Teor de Gordura, Sal e Açúcar (HFSS) do Reino Unido, plenamente aplicadas desde outubro de 2025, proíbem a exibição de wafers qualificados nas zonas de impulso, obrigando os varejistas a reorganizar as áreas de caixas [5]. Nos Estados Unidos, a Regra de Rastreabilidade da Agência de Alimentos e Medicamentos, prevista na Lei de Modernização da Segurança Alimentar, agora exige o registro por lote de ingredientes-chave, como trigo e cacau, ampliando a documentação de auditoria em uma estimativa de 400 horas por planta anualmente. As regulamentações sobre alérgenos também se intensificam; o padrão de Rotulagem de Alérgenos em Linguagem Simples de 2024 da Austrália e Nova Zelândia exige que os fabricantes de wafer escrevam "Trigo" e "Soja" em negrito nos painéis de ingredientes, provocando a reimpressão de embalagens para exportações à Oceania. Por fim, o proposto Regulamento da União Europeia sobre Embalagens e Resíduos de Embalagens tem como alvo uma redução de 20% no plástico de uso único até 2030, impulsionando as marcas de wafer em direção a mono-materiais recicláveis ou laminados à base de papel, que frequentemente incorrem em custos de materiais mais elevados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Variantes Recheadas Impulsionam o Crescimento PremiumOs biscoitos wafer recheados com creme/chocolate/frutas detêm 60,22% de participação de mercado em 2025, refletindo a preferência dos consumidores por experiências de sabor indulgentes e complexidade de textura. Esses produtos se beneficiam de estruturas de margem mais elevadas devido ao posicionamento premium e aos custos dos ingredientes, possibilitando investimento sustentado em inovação de sabores e sofisticação de embalagens. Os biscoitos wafer revestidos, embora detenham uma participação de mercado menor, demonstram maior momentum de crescimento, com um CAGR de 5,58% até 2031, impulsionado por estratégias de premiumização bem-sucedidas e pela expansão da distribuição por meio dos canais de varejo moderno.
A dominância do segmento recheado reflete a capacidade dos fabricantes de se diferenciar por meio da variedade de sabores e das ofertas sazonais, criando ocasiões de compra além das necessidades básicas de consumo de lanches. As variantes recheadas com chocolate se beneficiam particularmente do posicionamento premium consolidado do cacau, embora os custos crescentes do cacau apresentem desafios de margem que requerem estratégias de precificação cuidadosas. As opções recheadas com frutas conquistam consumidores conscientes da saúde que buscam benefícios nutricionais percebidos sem abrir mão da satisfação de indulgência. O crescimento acelerado das variantes revestidas decorre da inovação de textura bem-sucedida e do apelo visual que exige preços premium, particularmente nos segmentos de presentes e celebrações, onde a apresentação impulsiona as decisões de compra.



Por Categoria:
Aceleração Orgânica em Meio à Dominância ConvencionalOs biscoitos wafer convencionais mantêm uma avassaladora participação de mercado de 95,41% em 2025, refletindo as preferências estabelecidas dos consumidores e a sensibilidade a preços nos segmentos de mercado de massa. No entanto, as variantes orgânicas estão se expandindo rapidamente a um CAGR de 6,54% até 2031, indicando poder de precificação premium sustentado e crescente disposição dos consumidores para pagar preços mais elevados por benefícios percebidos de saúde e ambientais. Essa trajetória de crescimento sugere educação de mercado bem-sucedida e expansão da distribuição além dos canais especializados para ambientes de varejo convencionais.
A aceleração do segmento orgânico reflete tendências mais amplas dos consumidores em direção a produtos com rótulo limpo e práticas de consumo sustentável, particularmente entre os segmentos demográficos de renda mais elevada. Os requisitos de certificação criam barreiras à entrada que protegem os produtores orgânicos estabelecidos, ao mesmo tempo que limitam a intensidade competitiva. A complexidade da cadeia de suprimentos para ingredientes orgânicos requer relações de fornecimento especializadas e gestão de estoques, criando desafios operacionais que os fabricantes menores têm dificuldade em abordar de forma eficaz. Os produtos convencionais se beneficiam de cadeias de suprimentos estabelecidas e da otimização de custos, embora os fabricantes introduzam cada vez mais extensões de linha orgânicas para capturar oportunidades premium sem canibalizar os volumes existentes.
Por Formato/Forma:
Inovação em Palito Desafia a Tradição do TijoloOs biscoitos wafer em formato tijolo dominam com 92,10% de participação de mercado em 2025, aproveitando a familiaridade consolidada dos consumidores e as vantagens de eficiência de fabricação que possibilitam estratégias de precificação competitivas. As variantes em formato palito, apesar de uma participação atual menor, demonstram crescimento excepcional a um CAGR de 7,02% até 2031, impulsionado pelos benefícios de controle de porção e portabilidade aprimorada que se alinham às tendências de consumo em deslocamento. Essa inovação de formato reflete um desenvolvimento de produto bem-sucedido que atende às necessidades evolutivas dos consumidores sem exigir mudanças significativas na infraestrutura de fabricação.
A aceleração do crescimento dos formatos em palito decorre do posicionamento bem-sucedido como opções de indulgência com porção controlada, que atendem ao desejo dos consumidores conscientes da saúde por moderação sem evitar completamente a categoria. O formato permite o embrulho individual que mantém o frescor e cria oportunidades de compartilhamento em ocasiões de consumo social. As vantagens de fabricação incluem menor quebra durante o transporte e melhor apresentação nas prateleiras, o que aprimora o apelo no varejo. Os formatos em tijolo mantêm vantagens em eficiência de custos e na familiaridade dos consumidores, embora os fabricantes ofereçam cada vez mais ambos os formatos para capturar diversas preferências de consumo e ocasiões de uso.

Por Embalagem:
Embalagens Stand-Up Ganham Espaço pela ConveniênciaAs caixas mantêm a maior participação em embalagens, com 39,81% em 2025, beneficiando-se das vantagens estabelecidas de merchandising no varejo e da percepção de valor por quantidade por parte dos consumidores. As embalagens stand-up/sacos demonstram o crescimento mais rápido, com um CAGR de 7,05% até 2031, refletindo o posicionamento bem-sucedido como formatos convenientes e reseláveis que mantêm o frescor do produto em múltiplas ocasiões de consumo. Essa evolução das embalagens se alinha às mudanças nos tamanhos das residências e nos padrões de consumo de lanches, que priorizam a flexibilidade em detrimento das compras em grandes quantidades.
A aceleração dos formatos em embalagem stand-up reflete a inovação bem-sucedida nas propriedades de barreira e nos mecanismos de fechamento, respondendo às preocupações dos consumidores com o frescor e a portabilidade. O formato permite gráficos premium e apresentação nas prateleiras, ao mesmo tempo que reduz o uso de material de embalagem em comparação com alternativas rígidas. Os pacotes/sachês atendem às funções de controle de porção e amostragem, particularmente em mercados emergentes onde a acessibilidade impulsiona as decisões de compra. Outros formatos de embalagem, incluindo latas e recipientes plásticos, atendem a ocasiões de uso específicas e mercados de presentes, onde a apresentação impulsiona o posicionamento premium. A conformidade regulatória torna-se cada vez mais complexa à medida que os materiais de embalagem enfrentam escrutínio quanto ao impacto ambiental e às considerações de segurança alimentar.
Por Canal de Distribuição:
O Comércio Digital Transforma o VarejoOs supermercados/hipermercados comandam 57,25% da participação de distribuição em 2025, aproveitando os padrões de compra estabelecidos dos consumidores e a especialização em gestão de categorias que otimiza o posicionamento nas prateleiras e a eficácia promocional. As lojas de varejo online demonstram o crescimento mais forte, com um CAGR de 6,18% até 2031, refletindo a adaptação bem-sucedida às tendências do comércio digital e às oportunidades de venda direta ao consumidor que contornam as margens do varejo tradicional. Essa evolução dos canais cria novas dinâmicas competitivas à medida que os fabricantes desenvolvem embalagens e estratégias de marketing específicas para o comércio eletrônico.
O crescimento do comércio digital possibilita relações diretas com o consumidor e a coleta de dados que informam o desenvolvimento de produtos e as estratégias de marketing, embora os custos de atendimento e a logística de entrega apresentem desafios operacionais. As lojas de conveniência/mercearias mantêm participação significativa por meio de compras por impulso e vantagens de proximidade, particularmente para formatos de porção individual e ocasiões de consumo imediato. O sucesso do canal depende do posicionamento estratégico dos produtos e do suporte promocional que impulsiona o experimento e a recompra. Outros canais de distribuição, incluindo máquinas de venda automática e vendas institucionais, atendem a ocasiões de consumo específicas, embora representem participações de mercado gerais menores. A expansão do varejo moderno nos mercados emergentes cria oportunidades de crescimento à medida que o desenvolvimento da infraestrutura melhora a disponibilidade dos produtos e o acesso dos consumidores.
Análise Geográfica
Mercado Europeu de Biscoitos Wafer
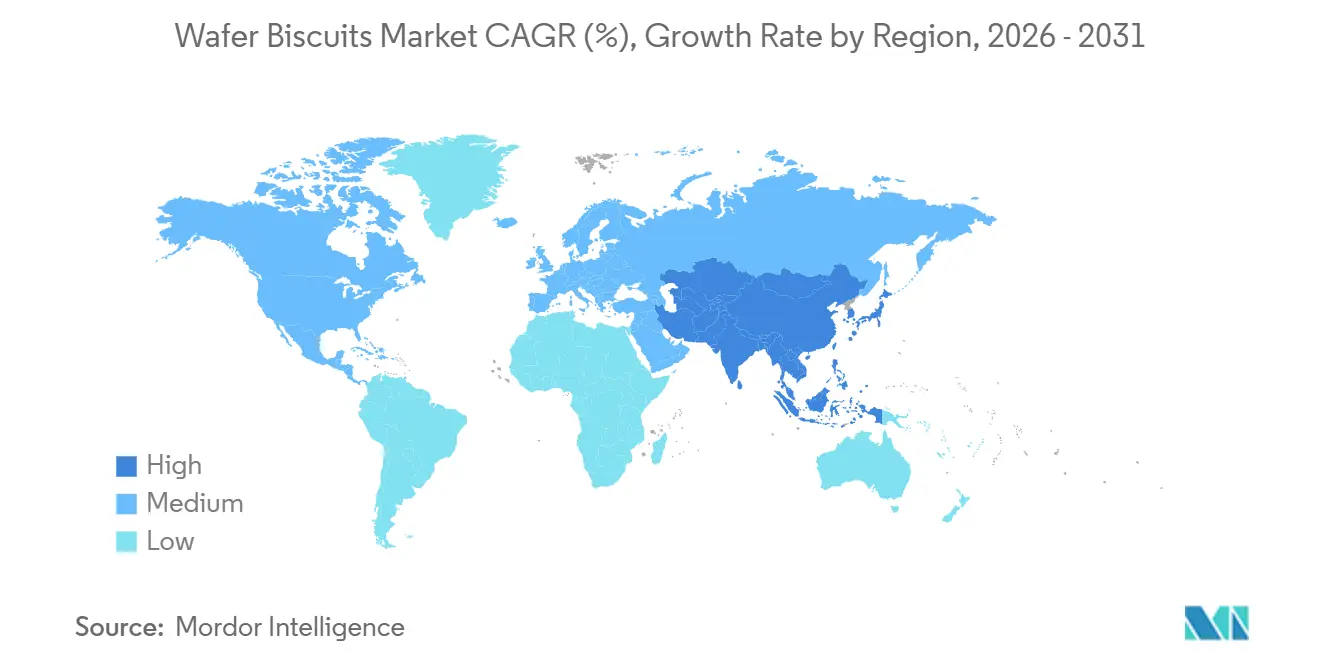
A Europa lidera o consumo global de biscoitos wafer com uma participação de mercado de 32,74% em 2025, beneficiando-se de tradições confeiteiras consolidadas e sofisticadas redes de distribuição que permitem o posicionamento de produtos premium. As características de mercado maduro da região impulsionam a inovação em direção a formulações voltadas para a saúde e soluções de embalagem sustentável que atendem às preferências dos consumidores em evolução. Alemanha, Reino Unido, Itália e França representam os principais mercados de consumo, onde a fidelidade às marcas e as percepções de qualidade sustentam estratégias de precificação premium. No entanto, as taxas de crescimento permanecem modestas, pois a saturação do mercado limita as oportunidades de expansão além da inovação de produtos e da concorrência por participação de mercado.
Mercado de Biscoitos Wafer na Ásia-Pacífico, nas Américas e no Oriente Médio e África
A Ásia-Pacífico emerge como a região de crescimento mais rápido, com CAGR de 6,41% até 2031, impulsionada pela rápida urbanização, aumento da renda disponível e expansão da infraestrutura moderna de varejo em mercados-chave, incluindo China, Índia e Sudeste Asiático. Os consumidores chineses adotam cada vez mais formatos de varejo de snacks com desconto, com o número de lojas triplicando para 25.000 desde 2022, refletindo um comportamento de compra orientado ao preço em meio a incertezas econômicas.
A América do Norte mantém presença significativa no mercado por meio de portfólios de marcas consolidados e capacidades de inovação, embora as taxas de crescimento se moderem à medida que as tendências de saúde desafiam os padrões tradicionais de consumo de confeitaria. O ambiente regulatório da região, incluindo os requisitos de rotulagem da FDA e os mandatos estaduais de divulgação nutricional, impulsiona a reformulação de produtos em direção a perfis de ingredientes mais limpos. A América do Sul e o Oriente Médio e África representam oportunidades emergentes onde o desenvolvimento econômico e a urbanização criam bases de consumidores em expansão, embora as limitações de infraestrutura e as dependências de importação restrinjam o potencial de crescimento no curto prazo. A volatilidade econômica do Brasil afeta os padrões de gastos dos consumidores, enquanto os mercados do Oriente Médio demonstram crescente apetite por formatos de confeitaria ocidentais adaptados às preferências de sabor locais.
Cenário Competitivo
Concentração do Mercado
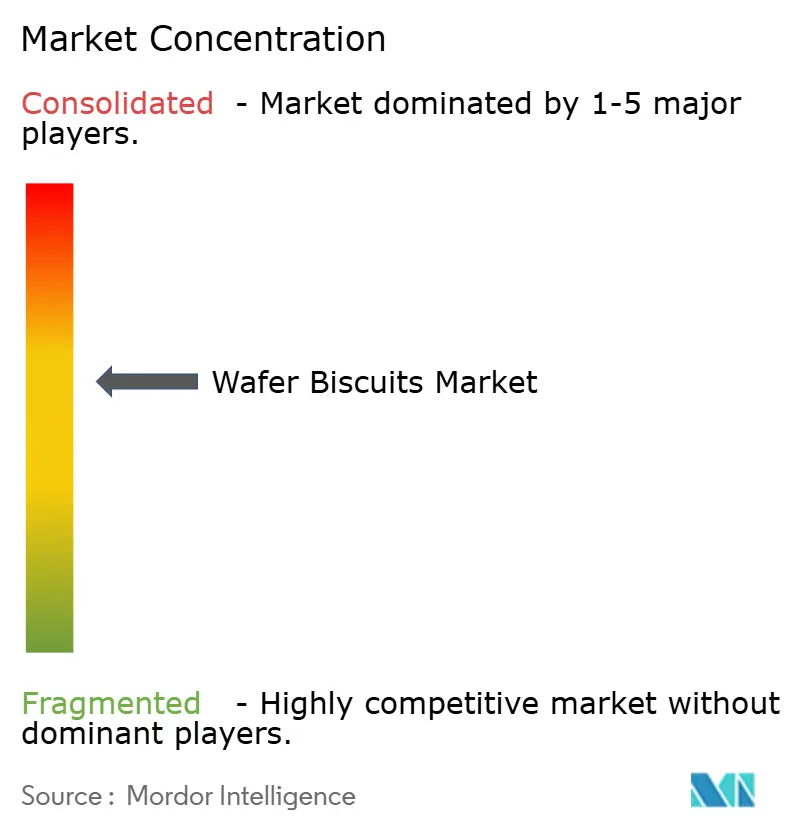
O mercado de biscoitos wafer apresenta concentração moderada com concorrência equilibrada entre corporações multinacionais e especialistas regionais, criando uma intensidade competitiva dinâmica que impulsiona a inovação contínua e o posicionamento estratégico. Os líderes de mercado aproveitam redes de distribuição globais e portfólios de marcas para manter vantagens competitivas, enquanto players menores se concentram em segmentos de nicho e expertise em mercados locais para capturar oportunidades especializadas. A adoção de tecnologia determina cada vez mais o sucesso competitivo, com investimentos em automação permitindo otimização de custos e consistência de qualidade que sustentam estratégias de posicionamento premium.
A consolidação estratégica continua remodelando a dinâmica do setor, exemplificada pela aquisição da Kellanova pela Mars por 35,9 bilhões de USD, que expande significativamente os portfólios de snacks e cria sinergias nos canais de distribuição, conforme a U.S. Securities and Exchange Commission. A aquisição de participação majoritária na Evirth, fabricante chinesa de bolos e pastéis, pela Mondelēz International demonstra estratégias de expansão geográfica voltadas para mercados emergentes de alto crescimento. Surgem oportunidades em formulações voltadas para a saúde e soluções de embalagens sustentáveis, onde a conformidade regulatória e a educação do consumidor criam barreiras à entrada que protegem os pioneiros.
As restrições de gastos de capital, com os orçamentos do setor caindo 1,1% em 2025, forçam a priorização estratégica em direção à automação e digitalização, em vez da expansão de capacidade. A liderança em custos depende cada vez mais da tecnologia. As plantas implantam sistemas de visão e robótica para reduzir quebras e atingir tolerâncias de peso rigorosas exigidas pelos varejistas de massa. Os pipelines se concentram em wafers com açúcar reduzido e enriquecidos com proteínas, antecipando as regras de pontuação nutricional de frente de embalagem da UE que entram em vigor em 2026. A sustentabilidade das embalagens agora diferencia as marcas, à medida que a Europa mira uma redução de 20% no plástico de uso único, incentivando a transição para embalagens recicláveis de material único.
Líderes do Setor de Biscoitos Wafer
-
Mars, Incorporated
-
Hostess Brands, LLC
-
Nestlé S.A.
-
Mondelēz International
-
LOTTE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Biscoitos Wafer Empresas cobertas neste relatório
- Mars, Incorporated
- Hostess Brands, LLC
- Nestlé S.A.
- Mondelēz International
- LOTTE
- Kellogg Company (Keebler)
- Ulker Biskuvi Sanayi A.S.
- Bahlsen GmbH & Co. KG
- Orion Corporation
- Britannia Industries Limited
- Parle Products Pvt. Ltd.
- Arcor S.A.I.C.
- Lotus Bakeries NV
- Campbell Soup Co. (Pepperidge Farm)
- Ravi Foods Pvt. Ltd. (Dukes)
- Loacker S.p.A.
- Manner AG
- Universal Robina Corporation
- Grupo Bimbo S.A.B. de C.V.
- Mayora Indah Tbk
Escopo e Metodologia
A cadeia de valor dos biscoitos wafer começa com insumos agrícolas e processados (farinha de trigo, açúcar, óleos vegetais, cacau, cremes à base de lácteos ou vegetais e emulsificantes/aditivos permitidos), passando então para o cozimento industrial, formação da folha de wafer, deposição de creme, camadas/corte, revestimento opcional, resfriamento e embalagem de alto rendimento. Os riscos de custo e continuidade estão concentrados no início da cadeia e nos serviços de utilidade. A farinha de trigo é uma das principais linhas de custo operacional para fábricas de wafer, enquanto a volatilidade do açúcar e do cacau afeta tanto as variantes recheadas quanto as revestidas. A disponibilidade de utilidades e combustível também pode ser uma restrição limitante em alguns mercados. Por exemplo, escassezes localizadas de fornecimento de GLP registradas na Índia em março de 2026 forçaram algumas padarias e fabricantes de biscoitos a reduzir significativamente a produção, indicando exposição a insumos energéticos além dos ingredientes.
No estágio posterior, os biscoitos wafer exigem embalagem protetora e manuseio cuidadoso, pois os produtos são frágeis e propensos a quebrar, o que eleva o papel da embalagem secundária, paletização e práticas de rota até o mercado para redução de desperdício e apresentação nas gôndolas. Grandes fabricantes equilibram a distribuição indireta no varejo (supermercados/hipermercados e conveniência) com as crescentes necessidades do e-commerce, que exigem embalagens resistentes ao transporte e configurações de caixa otimizadas. No ecossistema mais amplo de biscoitos, as estratégias de cadeia de suprimentos incluem maior automação e reconfiguração de redes, além de fornecimento regional e estoques de reserva para reduzir o impacto dos ciclos de desestocagem e interrupções logísticas. Operadores multinacionais como a Mondelēz têm buscado iniciativas plurianuais de redes de panificação e distribuição nos Estados Unidos.
Líderes do Setor de Biscoitos Wafer
O mercado de biscoitos wafer exibe concentração moderada, com concorrência equilibrada entre corporações multinacionais e especialistas regionais, criando uma intensidade competitiva dinâmica que impulsiona a inovação contínua e o posicionamento estratégico. Os líderes de mercado alavancam redes de distribuição globais e portfólios de marcas para manter vantagens competitivas, enquanto os participantes menores se concentram em nichos de segmento e no conhecimento do mercado local para capturar oportunidades especializadas. A adoção de tecnologia determina cada vez mais o sucesso competitivo, com investimentos em automação possibilitando a otimização de custos e a consistência de qualidade que sustentam estratégias de posicionamento premium.
A consolidação estratégica continua a remodelar as dinâmicas do setor, exemplificada pela aquisição da Kellanova pela Mars por USD 35,9 bilhões, que expande significativamente os portfólios de lanches e cria sinergias nos canais de distribuição, de acordo com a Comissão de Valores Mobiliários dos Estados Unidos. A aquisição de participação majoritária na Evirth, fabricante chinesa de bolos e doces, pela Mondelēz International demonstra estratégias de expansão geográfica voltadas a mercados emergentes de alto crescimento. Surgem oportunidades em formulações voltadas à saúde e em soluções de embalagens sustentáveis, onde a conformidade regulatória e a educação do consumidor criam barreiras à entrada que protegem os pioneiros.
As restrições de gastos de capital, com os orçamentos do setor caindo 1,1% em 2025, forçam a priorização estratégica em direção à automação e à digitalização, em vez da expansão de capacidade. A liderança em custos depende cada vez mais da tecnologia. As plantas implementam sistemas de visão e robótica para reduzir quebras e atingir tolerâncias de peso rigorosas exigidas pelos varejistas de massa. Os pipelines se concentram em wafers com teor reduzido de açúcar e enriquecidos com proteínas, antecipando-se às regras de pontuação nutricional na embalagem frontal da União Europeia que entram em vigor em 2026. A sustentabilidade das embalagens agora diferencia as marcas, pois a Europa visa uma redução de 20% no plástico de uso único, impulsionando a mudança para embalagens stand-up de mono-material recicláveis.
Oportunidades de mercado e perspectivas futuras
Adições de capacidade e decisões de posicionamento estão criando espaço para biscoitos wafer de fabricação local e modelos de reabastecimento mais rápidos, especialmente onde os prazos de importação e a logística de produtos frágeis elevam os custos de serviço. Em junho de 2026, a Bauducco inaugurou uma instalação de fabricação de 160.000 pés quadrados em Zephyrhills, Florida, que expandiu a capacidade de produção nos EUA e apoiou o uso mais amplo da designação "Made in USA" em todo o seu portfólio de wafers. Isso reduz a dependência de cadeias de suprimentos longas e melhora a capacidade de resposta do varejo. Na Europa, a Lotus Bakeries realizou, em maio de 2026, a cerimônia de lançamento de um novo galpão de produção em Lembeke, Bélgica, sinalizando investimento contínuo em fabricação em escala. A empresa italiana Lago também divulgou um plano industrial que inclui uma linha dedicada de produção de wafers e infraestrutura relacionada de manuseio de cremes, apontando para interesse em especialização e flexibilidade de linha de produtos.
As oportunidades de produto e canal também estão ligadas ao ambiente regulatório e de consumo. Os prazos de pontuação nutricional na frente da embalagem na UE e as restrições de posicionamento HFSS no Reino Unido aumentam o valor das capacidades de reformulação, incluindo redução de açúcar e embalagens com porções controladas, além de formatos de embalagem que apoiam merchandising em conformidade. As embalagens stand-up pouch, entre os formatos de embalagem de crescimento mais rápido na categoria, oferecem uma plataforma prática para reselabilidade, durabilidade no e-commerce e redução de peso do material. O posicionamento orgânico e funcional, incluindo opções fortificadas com proteína ou "livres de", pode ajudar as marcas a garantir espaço em gôndolas premium quando as cadeias de suprimento de ingredientes e certificação estiverem em vigor. Em zonas industriais da Ásia-Pacífico, programas de expansão oferecem outra alavanca para fabricantes que visam o crescimento do varejo moderno. Por exemplo, o acordo de registro na PEZA da Monde M.Y. San em junho de 2026, para uma instalação em Pampanga, nas Filipinas, destinada a crackers e produtos tipo sanduíche, mostra investimento contínuo em fabricação de snacks em escala próxima a centros de consumo de alto crescimento.
Desenvolvimentos industriais recentes em Mercado de Biscoitos Wafer
- Junho de 2026: a Bauducco inaugurou uma instalação de fabricação de 160.000 pés quadrados em Zephyrhills, Florida, expandindo a capacidade doméstica para seu portfólio de produtos assados, incluindo wafers. O local apoia prazos de entrega mais curtos e maior disponibilidade nos EUA para produtos à base de wafer, ao mesmo tempo em que permite um uso mais amplo da designação Made in USA em todo o portfólio de wafers da empresa.
- Abril de 2026: a Mars lançou o TWIX Bits, um formato "poppable" construído em torno de biscoito wafer crocante e caramelo. O lançamento estende os confeitos à base de wafer para ocasiões de consumo em tamanho de mordida e aumenta a pressão competitiva em torno da inovação multitextura e de formatos voltados à conveniência.
- Setembro de 2024: a marca Voortman, da Hostess, lançou versões em tamanho snack de seus biscoitos wafer com creme, nos sabores vanilla e chocolate, nos Estados Unidos. O formato de embalagem menor e portátil fortalece a presença da marca em ocasiões de uso voltadas à conveniência e amplia o acesso por meio dos principais varejistas de alimentos.
Mercado de Biscoitos Wafer Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange biscoitos wafer embalados vendidos para consumo, incluindo wafers recheados e wafers revestidos em canais de varejo convencionais e online, contabilizados pelo valor de vendas no varejo em USD nas geografias cobertas.
Exclusões de escopo: Excluímos biscoitos não wafer, crackers simples e folhas de wafer industriais vendidas apenas como ingredientes quando não entram em embalagens de biscoitos wafer no varejo.
Visão Geral da Segmentação
- Por Tipo de Produto
- Biscoitos Wafer Recheados com Creme/Chocolate/Frutas
- Biscoitos Wafer Revestidos
- Por Categoria
- Convencional
- Orgânico
- Por Formato/Forma
- Formato Tijolo
- Formato Palito
- Por Embalagem
- Caixas
- Embalagens Stand-Up/Sacos
- Pacotes/Sachês
- Outros
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência/Mercearias
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual para o ambiente de demanda e para manter nossas premissas fundamentadas em sinais observáveis de snacks e confeitaria. Recorremos a fontes públicas como o USDA e outras agências nacionais de agricultura para indicadores de açúcar, cacau e trigo, ao UN Comtrade para fluxos comerciais de categorias relevantes de confeitaria, e a escritórios nacionais de estatística para inflação de preços ao consumidor e contexto de vendas no varejo.
Para traduzir esses sinais em um modelo de mercado funcional, revisamos relatórios anuais de empresas, apresentações para investidores, notas de chamadas de resultados e principais sites de varejistas e associações para formatos de embalagem, mudanças de canal e posicionamento de produtos (por exemplo, alegações orgânicas ou de açúcar reduzido). Para verificação cruzada da presença de empresas e contexto financeiro, utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, além de notícias e dados financeiros. Também consultamos uma base de dados de patentes para identificar o ritmo de atividade de processamento e revestimento de wafers onde isso esclarecia tendências de inovação. Essas fontes documentais são ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário focou em validar o que a pesquisa documental não consegue mostrar de forma confiável, principalmente escalas de preços por tipo de embalagem, mix de canais por região e quanto da demanda vem do consumo diário de snacks versus presentes ou compras sazonais. Conversamos com uma combinação de fabricantes, participantes de ingredientes e embalagens, distribuidores e gerentes de categoria de varejo nas principais regiões consumidoras, e realizamos verificações de acompanhamento para confirmar premissas quando as respostas apresentaram grande variação.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 20% | APAC: 45% |
| Nível médio: 40% | Líderes Funcionais/de Unidade: 23% | EMEA: 30% |
| Players menores: 22% | Gerentes: 57% | Américas: 25% |
Dimensionamento e Previsão do Mercado
Nosso dimensionamento começou com uma construção de cima para baixo que reconstrói o conjunto de demanda no varejo a partir de sinais de gastos com snacks e confeitaria, ajustado pela penetração de biscoitos wafer usando preço e arquitetura de embalagem aprendidos com verificações primárias. Uma vez estabelecida essa estrutura, corroboramos os totais com aproximações seletivas de baixo para cima, principalmente mapeamento amostrado de receita de marcas e canais, faixas de preço de prateleira observadas e proxies de volume para SKUs de alta rotatividade, que foram então utilizados para refinar o valor final do mercado.
Os principais insumos utilizados no modelo incluíram a progressão do preço médio de venda por tipo de embalagem (porção individual versus multipacks), mudanças no mix de canais em direção a supermercados e online, pressão de custo vinculada a commodities que influencia reajustes de preços, sinais de premiumização (variantes revestidas e recheadas) e padrões de sazonalidade regional que afetam o volume de vendas trimestral. Onde indicadores diretos de volume não estavam disponíveis de forma consistente, tratamos as lacunas por meio de faixas de proxy conservadoras acordadas com os entrevistados, e as aplicamos de forma consistente entre as regiões.
Para as previsões, realizamos análise de cenários para que a demanda pudesse ser projetada sob diferentes combinações de repasse de inflação, pressão de gastos domésticos e mudança no mix premium. A perspectiva final foi ancorada na direção de consenso dos respondentes primários, e foi mantida internamente consistente com a mesma lógica de preço e mix utilizada no ano base.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio de triangulação repetida em pontos de verificação independentes, e revisamos quaisquer outliers antes de os números serem finalizados. Os totais do mercado foram comparados com sinais amplos de crescimento de snacks e confeitaria, séries de inflação de preços e indicadores de comércio e oferta, e as diferenças foram rastreadas até a interpretação do escopo, mapeamento de canais ou uma premissa de preço não realista.
Antes da aprovação final, o modelo e as premissas passam por revisões analíticas em múltiplas etapas, e recontatos são acionados quando um insumo crítico, como reajustes de preços ou mudanças de canal, muda materialmente. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos importantes, como movimentos bruscos nos preços de commodities ou mudanças materiais no comportamento de precificação no varejo. Logo antes da entrega, um analista realiza uma revisão atualizada para que os clientes recebam a visão mais recente e atualizada.
Tamanho do Mercado de Biscoitos Wafer da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados para biscoitos wafer frequentemente não coincidem porque a definição subjacente e a lógica de contagem podem variar de um estudo para outro. Na prática, as diferenças surgem quando algumas estimativas utilizam um conjunto mais amplo de snacks, aplicam diferentes pontos de preço entre formatos de embalagem ou assumem uma mudança mais rápida no mix premium sem correspondê-la às realidades observadas no varejo.
Os principais fatores de divergência neste mercado geralmente decorrem do que é incluído em relação às barras de wafer revestidas de chocolate, como os wafers orgânicos ou mais saudáveis são tratados, e se o dimensionamento está vinculado a uma visão do valor de vendas no varejo ou a uma visão mais orientada à produção. O preço também cria dispersão quando um modelo utiliza um preço médio de venda único combinado entre regiões, em vez de refletir a escala de preços visível entre porções individuais, multipacks e embalagens para presentes, que tende a se mover de forma diferente durante os ciclos de inflação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 103,45 bilhões de USD (2026) | |
| Consultoria Global A | 45,20 bilhões de USD (2025) | Utiliza um universo contado mais restrito que se inclina para embalagens principais de biscoitos wafer e aplica um tratamento mais limitado de itens de wafer revestidos e demanda vinculada a aplicações, o que comprime o total do valor no varejo. |
| Editora do Setor B | 113,00 bilhões de USD (2024) | Ancora o ano inicial mais cedo e parece usar uma cobertura de aplicações mais ampla e normalização diferente do preço médio de venda entre países, o que pode elevar o valor inicial quando as faixas de preço não são totalmente separadas por tipo de embalagem. |
As escalas de preços no varejo por tipo de embalagem e região, além das verificações de mix de canais provenientes de entrevistas, são as evidências que mantêm a Mordor Intelligence vinculada a um conjunto de demanda de consumo no varejo, em vez de um proxy amplo de snacks. Com o mesmo escopo aplicado de forma consistente e a arquitetura de preços atualizada com sinais do ano corrente, a estimativa resultante permanece reproduzível e mais fácil de reconciliar com o que compradores e varejistas realmente observam no mercado.
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de biscoitos wafer até 2031?
O setor deve atingir USD 133,98 bilhões até 2031, refletindo um CAGR de 5,31% a partir de 2026.
Qual região está se expandindo mais rapidamente para as vendas de wafer?
A Ásia-Pacífico lidera com um CAGR de 6,41%, beneficiando-se da urbanização e do aumento da renda disponível.
Como as pressões na cadeia de suprimentos estão afetando os fabricantes?
Os picos nos preços do açúcar e do trigo e a inflação no frete corroem as margens, impulsionando a integração vertical e os contratos de fornecimento de longo prazo.
Qual formato de embalagem está ganhando participação mais rapidamente?
As embalagens stand-up crescem a um CAGR de 7,05%, graças à reselabilidade e ao peso reduzido de material.