
Tamanho e Participação do Mercado de Assinatura de Carros
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
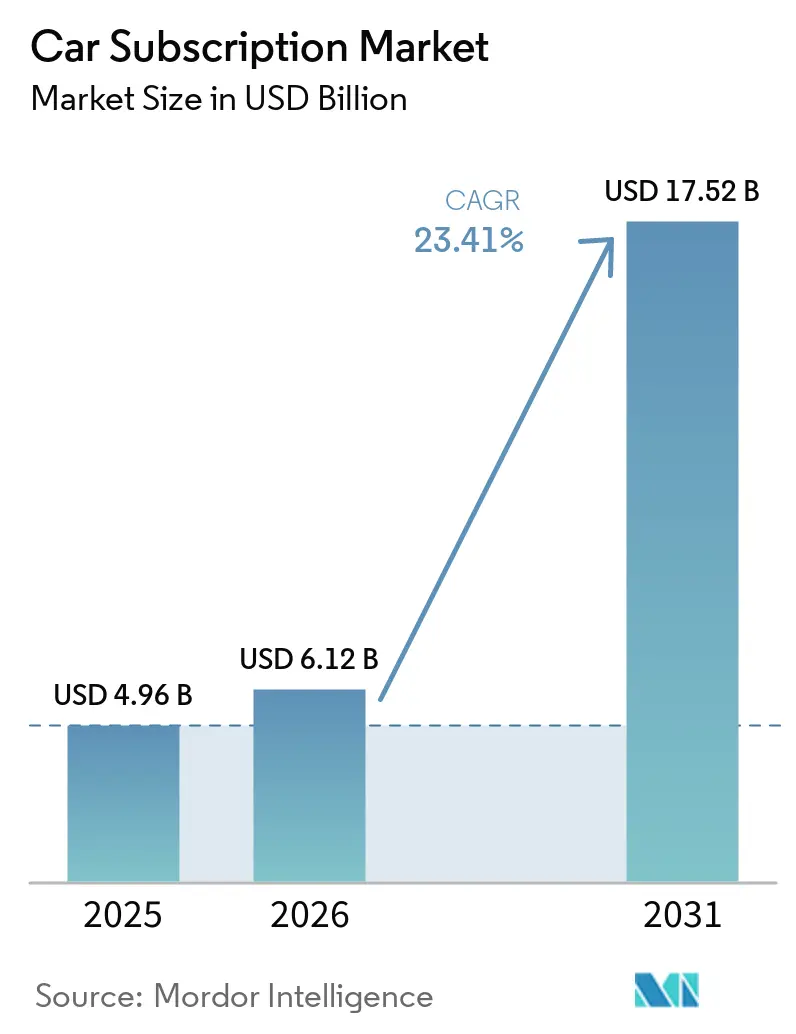
| Tamanho do Mercado (2026) | 6.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 17.52 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 23.41 % |
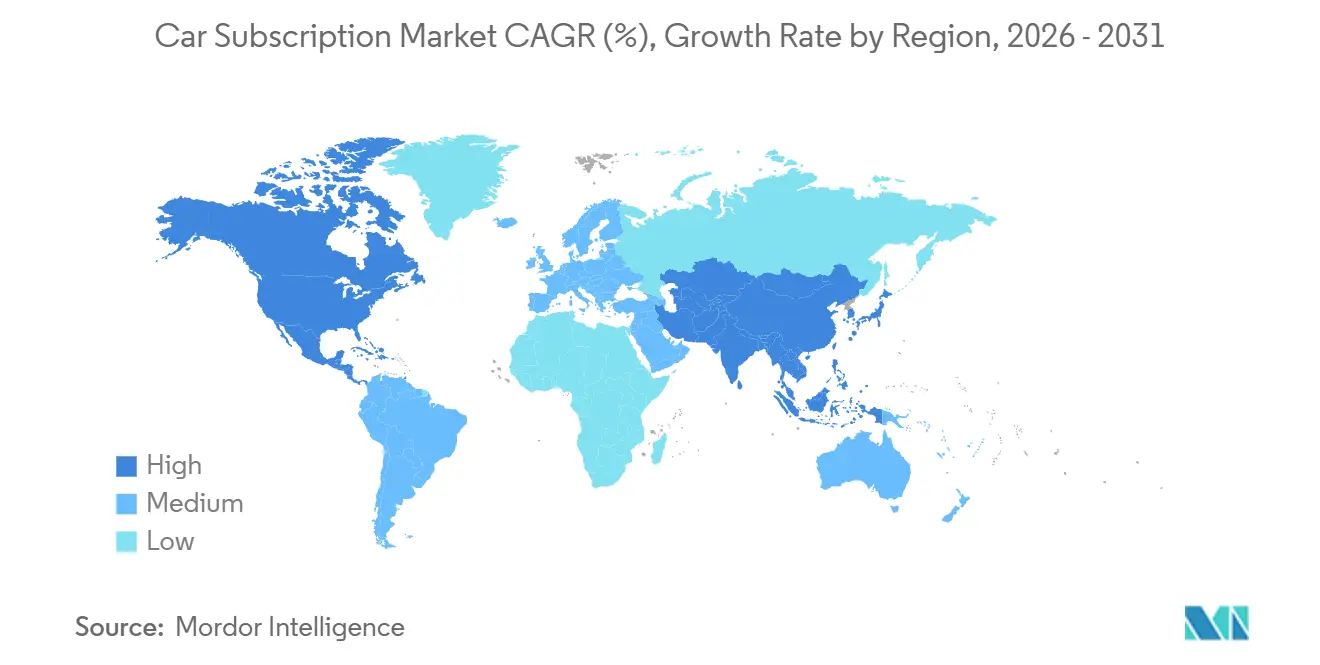
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
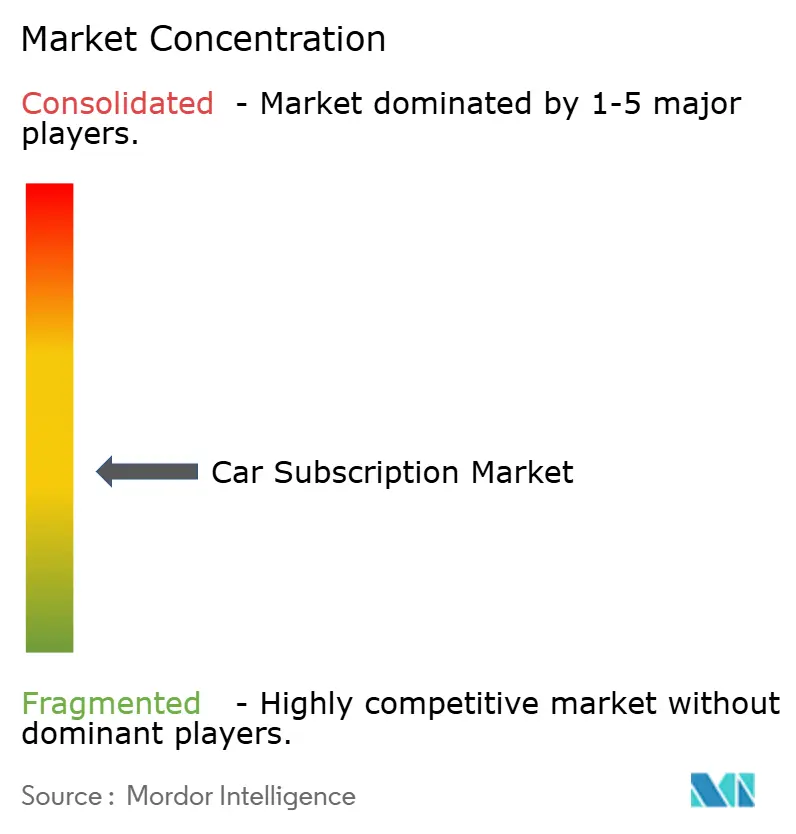
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Assinatura de Carros por Mordor Intelligence
O mercado de assinatura de carros foi avaliado em 4,96 bilhões de USD em 2025 e estima-se que cresça de 6,12 bilhões de USD em 2026 para atingir 17,52 bilhões de USD até 2031, a um CAGR de 23,41% durante o período de previsão (2026-2031). O mercado está ganhando força à medida que os consumidores enfrentam custos de crédito elevados e preferem um único pagamento mensal em vez de parcelas de financiamento, seguros, custos de manutenção e exposição à depreciação. As montadoras e suas financeiras cativas veem as assinaturas de carros como um canal de retenção de clientes, pois o modelo mantém o veículo, o relacionamento de serviço e a conexão de dados dentro do ecossistema por períodos prolongados. Consequentemente, o mercado de assinatura de carros está evoluindo além de um modelo de mobilidade para se tornar uma oferta de varejo que atrai consumidores em busca de flexibilidade, empresas que necessitam de visibilidade sobre custos operacionais e cidades onde políticas de congestionamento e uso baseado em utilização tornam a propriedade de veículos com custo fixo menos atrativa. No entanto, os provedores devem manter a utilização da frota e a gestão de revenda, pois o mercado permanece sensível às flutuações de valor residual quando as frotas eletrificadas se expandem mais rapidamente do que a precificação do mercado secundário se estabiliza no mercado mais amplo de veículos usados.
Principais Conclusões do Relatório
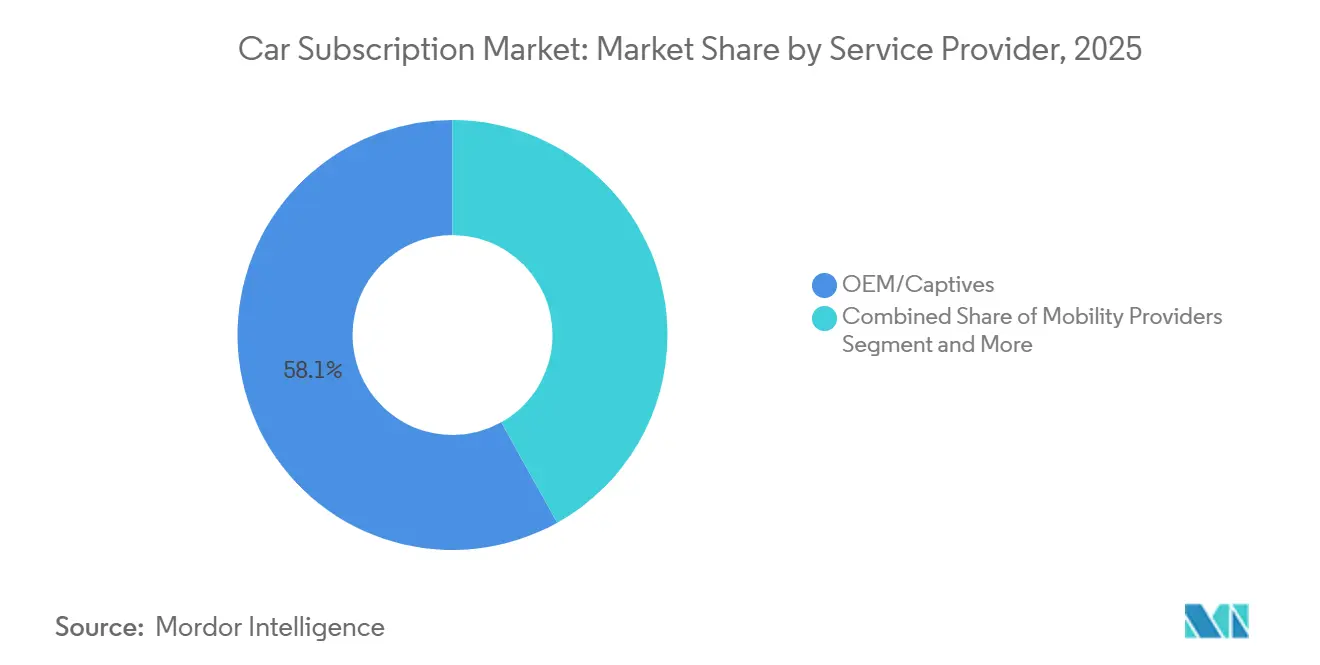
- Por prestador de serviço, OEM/Cativas detiveram 58,10% da receita em 2025, enquanto os provedores de mobilidade devem registrar o maior CAGR projetado de 27,45% até 2031.
- Por período de assinatura, o plano de 6 a 12 meses respondeu por 49,33% do tamanho do mercado de assinatura de carros em 2025, enquanto a faixa de 1 a 6 meses tem previsão de expansão a um CAGR de 30,35% até 2031.
- Por tipo de assinatura, os programas de marca única detiveram 63,15% da participação do mercado de assinatura de carros em 2025, enquanto as plataformas multimarca têm projeção de crescimento a um CAGR de 28,23% até 2031.
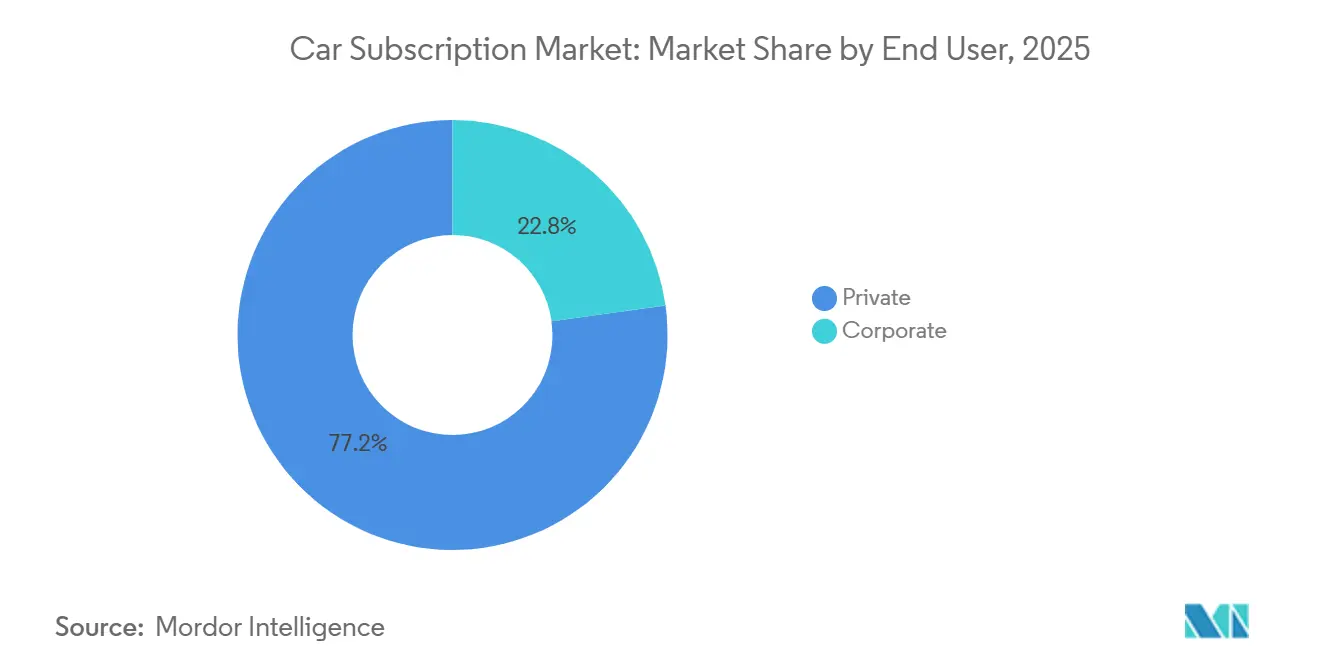
- Por usuário final, os usuários privados representaram 77,24% da receita em 2025, enquanto o segmento corporativo tem previsão de crescimento a um CAGR de 25,01% até 2031.
- Por tipo de propulsão, os veículos com motor de combustão interna (MCI) responderam por 84,02% da receita em 2025, enquanto a propulsão elétrica tem projeção de expansão a um CAGR de 36,04% até 2031.
- Por geografia, a América do Norte deteve 40,16% da receita em 2025, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 31,45% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preferência por Acesso Sem Complicações | +5.5% | Global | Curto prazo (≤ 2 anos) |
| Financiamento OEM e Cativo | +4.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Mitigação da Depreciação Específica de VEs | +4.2% | Global | Médio prazo (2-4 anos) |
| Proliferação de Plataformas de SaaS | +3.0% | Global | Curto prazo (≤ 2 anos) |
| Plataformas de Concessionárias de Marca Branca | +1.8% | Ásia-Pacífico, Oriente Médio e África, América do Sul | Médio prazo (2-4 anos) |
| Pilotos de Precificação por Uso de Vias | +1.2% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preferência Crescente por Acesso a Veículos Flexível e Sem Complicações
Os consumidores estão demonstrando menor interesse em compromissos de longo prazo com a propriedade de veículos, aumentando a relevância do mercado de assinatura de carros em ecossistemas de mobilidade maduros e em desenvolvimento. A transparência de custos é um fator-chave, pois uma mensalidade unificada combina o veículo, seguro, manutenção e impostos em um único pagamento. Essa estrutura reduz a incerteza em torno do financiamento, do risco de revenda e dos custos de reparo. As assinaturas de carros reduzem as barreiras para consumidores que buscam veículos mais novos ou veículos elétricos (VEs) sem um compromisso de compra integral, ampliando a base de clientes endereçável. A integração digital rápida encurta os prazos de varejo, fazendo com que as assinaturas se assemelhem a compras de serviços digitais e as posicionando como um modelo de consumo.
Impulso de Financiamento de OEMs e Cativas para Reter o Valor Vitalício do Cliente
Os modelos de assinatura reformulam a transição entre OEMs e concessionárias, permitindo que os fabricantes mantenham relacionamentos com os clientes após a entrega do veículo. No mercado de assinatura de carros, a cobrança mensal recorrente gera dados sobre uso, retenção, upgrades e comportamento de serviço, ajudando a refinar a precificação e a segmentação. O KINTO da Toyota atingiu a primeira lucratividade na Suécia em 2025, enquanto expandia sua base de clientes e usuários registrados. O KINTO Italia registrou crescimento nos registros de longo prazo em 2025, com veículos eletrificados compondo a maioria. Esses resultados mostram por que as cativas veem as assinaturas como uma camada de retenção que apoia vendas, gestão de frota, recomercialização e eletrificação. Os operadores que integram recondicionamento, disciplina de revenda e gestão de valor residual podem sustentar uma vantagem.
Mitigação da Depreciação Específica de Veículos Elétricos por Meio de Modelos de Assinatura
O mercado de assinatura de carros está ganhando força entre os compradores de VEs que buscam condução eletrificada sem assumir toda a incerteza de revenda dos veículos elétricos a bateria. A depreciação no início da vida útil em comparação com os modelos MCI torna o acesso flexível atraente à medida que a tecnologia evolui. Os modelos de assinatura agrupam a exposição ao valor residual em frotas, em vez de transferir o risco para os compradores. Essa estrutura está alinhada com o comportamento: a maioria das novas compras de VEs nos Estados Unidos no quarto trimestre de 2024 foi financiada por meio de arrendamento mercantil ou instrumentos similares. Os provedores podem rotacionar VEs entre coortes de assinantes, estender ciclos de serviço e programar a saída dos veículos. À medida que a infraestrutura de recarga melhora e as OEMs fornecem estoque, as assinaturas permanecem uma ponte para a adoção de VEs.
Proliferação de Plataformas de SaaS Reduzindo as Barreiras de Entrada
O mercado de assinatura de carros não exige mais que cada operador construa uma pilha de software completa do zero, ampliando a participação. Plataformas modulares suportam integração de telemática, verificação de identidade, precificação, faturamento, documentação e fluxos de trabalho de frota. A Loopit afirma gerenciar mais de 50.000 veículos globalmente em OEMs, concessionárias e operadores independentes por meio de um único ambiente de software, demonstrando maturidade da infraestrutura operacional [1]"Visão Geral da Plataforma," Loopit, loopit.co . Isso reduz as barreiras de entrada para redes de concessionárias de marca branca e operadores de médio porte que ingressam no mercado sem custos de tecnologia proprietária. À medida que os processos de back-office se tornam acessíveis, a concorrência se desloca para o mix de frota, experiência do cliente, disciplina de precificação e densidade geográfica local, ampliando a conscientização dos consumidores sobre o modelo de assinatura.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Economia e Risco de Valor Residual | -3.5% | Global | Curto prazo (≤ 2 anos) |
| Conscientização e Confiança do Consumidor | -2.1% | Ásia-Pacífico Emergente, América do Sul, Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Seguro de Valor Residual | -1.4% | Ásia-Pacífico Emergente, América do Sul, Oriente Médio e África | Médio prazo (2-4 anos) |
| Conflito de Canal das OEMs | -1.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Economia Unitária Reduzida e Risco de Valor Residual
O mercado de assinatura de carros enfrenta um desafio operacional central: a receita deve cobrir a aquisição de frota, seguro, manutenção, logística, recondicionamento e depreciação. Essa estrutura de custos deixa pouca margem para erros quando a utilização cai, especialmente para programas mais novos sem escala estável. As frotas com predominância de VEs enfrentam pressão adicional, pois as premissas de revenda podem mudar rapidamente com alterações na tecnologia de baterias, incentivos e demanda por veículos usados. Os provedores implantam veículos em canais de assinatura, aluguel e vendas para sustentar os ganhos dos ativos quando a demanda dos assinantes diminui. No entanto, essa estratégia requer precificação, rotatividade rápida e capacidades de recomercialização disciplinadas que muitos entrantes menores não possuem. Até que o seguro de valor residual e a liquidez do mercado secundário melhorem, o mercado se expandirá com cautela, em vez de por meio de crescimento irrestrito da frota.
Baixa Conscientização e Confiança do Consumidor em Novos Modelos
A conscientização do consumidor permanece desigual, desacelerando o mercado de assinatura de carros, onde os consumidores compreendem mal o modelo. Em muitos mercados emergentes, os consumidores não diferenciam claramente as assinaturas de aluguéis, arrendamentos mercantis ou financiamentos parcelados, complicando a avaliação. A precificação opaca e a responsabilidade por danos pouco clara, as políticas de cancelamento e as condições de devolução do veículo também minam a confiança. As assinaturas exigem que os consumidores adotem um novo modelo contratual em vez do familiar modelo de propriedade. A infraestrutura de crédito limitada em partes da América do Sul, do Sudeste Asiático e da África Subsaariana cria outra barreira, pois as taxas de aprovação de integração permanecem baixas. Os provedores precisam de educação clara, contratos simples e forte credibilidade de concessionária ou marca para aprofundar a adoção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Prestador de Serviço:
A Escala das OEMs Ainda Lidera Enquanto os Modelos de Plataforma Ganham TerrenoOs operadores de montadoras/cativas responderam por 58,10% da receita em 2025, assegurando a posição de liderança no mercado de assinatura de carros por meio de acesso direto ao estoque de veículos, parcerias de financiamento, seguros e suporte de concessionárias. Essa vantagem encurta os prazos de entrega e reduz os desafios de abastecimento enfrentados pelos provedores independentes. A familiaridade com a marca também aumenta a confiança do consumidor na precificação mensal agrupada e nos compromissos recorrentes de serviço. Consequentemente, os operadores cativos conseguem atender à demanda de mobilidade enquanto retêm clientes que, de outra forma, poderiam deixar a marca entre os ciclos de compra de veículos.
Os provedores de mobilidade emergirão como o grupo de crescimento mais rápido, com um CAGR projetado de 27,45% até 2031. Eles agregam oferta, implementam experiências baseadas em aplicativos e escalam com menor intensidade de balanço patrimonial do que os modelos cativos. As empresas de tecnologia integram ferramentas de assinatura, viabilizando lançamentos de marca branca para concessionárias. O software influencia a precificação, a visibilidade do estoque e o processo de integração de clientes, transferindo as vantagens informacionais das cativas das montadoras para sistemas de terceiros. Isso cria um mercado em que software, experiência e acesso à frota importam quase tanto quanto a propriedade do veículo.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Período de Assinatura:
Planos de Médio Prazo Proporcionam Estabilidade Enquanto Prazos Mais Curtos Impulsionam o CrescimentoA faixa de 6 a 12 meses respondeu por 49,33% do tamanho do mercado de assinatura de carros em 2025, refletindo a preferência por um prazo que equilibra flexibilidade e utilização previsível da frota. Ela atende a necessidades de realocação, trabalho baseado em projetos, demandas sazonais da família e testes de veículos elétricos sem os riscos de propriedade de longo prazo. Para os operadores, distribui os custos de integração, entrega e manutenção ao longo de tempo suficiente para sustentar as margens. Ela faz a ponte entre aluguéis de curto prazo e compromissos de arrendamento, ao mesmo tempo em que gera dados sobre o comportamento do motorista, desgaste do veículo e renovações, aprimorando a disciplina de precificação.
A categoria de 1 a 6 meses tem previsão de crescer a um CAGR de 30,35% até 2031, sendo o segmento de prazo de crescimento mais rápido, à medida que os clientes priorizam acesso imediato e comprometimento mínimo. A SIXT posiciona o SIXT+ para converter locatários em usuários recorrentes, reportando retenção mês a mês [2]"Resultados Anuais 2025," SIXT SE, about.sixt.com. Os planos de curto prazo são adequados para turismo, trabalho por aplicativo, missões temporárias e acesso rápido sem fidelização. Os planos com mais de 12 meses melhoram a visibilidade da utilização e reduzem os custos de rotatividade. Os contratos corporativos de longo prazo facilitam o rastreamento de emissões e alocam dados de veículos às unidades de negócio. Os planos de médio prazo sustentam a receita, enquanto os planos de curto prazo impulsionam o crescimento.
Por Tipo de Assinatura:
Programas de Marca Única Dominam Enquanto a Escolha Multimarca se ExpandeOs programas de marca única detiveram 63,15% do mercado de assinatura de carros em 2025, refletindo a força das frotas lideradas por OEMs e a conveniência da rede de concessionárias. Os provedores padronizam aquisição, manutenção, planejamento residual e comunicação com o cliente em faixas de modelos mais estreitas. Isso reforça a fidelidade: os usuários recebem veículos, suporte e, frequentemente, serviços financeiros do mesmo fabricante. A expansão do KINTO da Toyota em vários países ilustra essa abordagem, fornecendo veículos Toyota e Lexus em vez de um pool de estoque multimarca. Para os usuários de primeira viagem, parece mais simples do que ofertas de frota mista desconhecidas.
As plataformas multimarca têm projeção de crescimento a um CAGR de 28,23% até 2031, atendendo à escolha limitada de veículos à medida que as necessidades mudam. Elas oferecem veículos compactos para dias de semana e opções familiares ou de lazer, melhorando a retenção. Os operadores devem garantir acordos de fornecimento confiáveis e gerenciar requisitos de depreciação, manutenção e recomercialização. Os desafios são maiores fora da América do Norte e do Norte da Europa, onde os canais de concessionárias e OEMs podem limitar o acesso. Os modelos multimarca se expandirão à medida que o software, as parcerias de abastecimento e o financiamento de frotas amadurecerem.
Por Usuário Final:
Usuários Privados Mantêm a Base Enquanto a Demanda Corporativa Cresce Mais RapidamenteOs usuários privados responderam por 77,24% da receita em 2025, tornando-os a maior base de demanda no mercado de assinatura de carros. Isso reflete a demanda de profissionais urbanos, consumidores mais jovens e motoristas curiosos sobre VEs que buscam mobilidade mensal tudo incluído sem compromissos significativos de capital. A demanda é mais forte em mercados com integração digital e gastos baseados em serviços. O financiamento de VEs reforça a tendência: a maioria das transações de VEs nos Estados Unidos no quarto trimestre de 2024 utilizou estruturas de arrendamento mercantil ou similares que se alinham com as assinaturas. O mercado atende a usuários que priorizam flexibilidade, orçamento previsível e opções de saída em detrimento da propriedade.
O segmento corporativo tem projeção de crescimento a um CAGR de 25,01% até 2031, superando os usuários privados apesar de sua base menor. As empresas usam assinaturas para substituir compras de capital por despesas operacionais, melhorando a flexibilidade e alinhando os orçamentos aos ciclos de relatórios. O modelo suporta a eletrificação da frota enquanto limita a exposição à tecnologia e ao valor residual. À medida que os relatórios de ESG se expandem, as assinaturas podem atrair PMEs e frotas empresariais que buscam menor compromisso e rastreamento de emissões.
Por Tipo de Propulsão:
MCI Mantém a Escala Enquanto os VEs Impulsionam a Mudança Mais RápidaOs veículos com motor de combustão interna responderam por 84,02% da receita do mercado de assinatura de carros em 2025, destacando a dependência dos trens de força convencionais. Sua base instalada, amplas redes de abastecimento e sistemas estabelecidos de manutenção e seguro suportam a escala. As frotas MCI oferecem aos operadores que ingressam na Ásia-Pacífico, América do Sul e Oriente Médio e África caminhos de lançamento mais simples, pois o carregamento público permanece irregular, a familiaridade do consumidor com VEs está em desenvolvimento e a precificação, manutenção e planejamento de valor residual são menos voláteis.
As assinaturas de VEs têm projeção de crescimento a um CAGR de 36,04% até 2031, o segmento de crescimento mais rápido do mercado. Os programas de eletrificação das OEMs, a disposição dos consumidores em testar VEs sem compromissos de compra e as políticas que apoiam frotas de menores emissões impulsionam o crescimento. O financiamento similar ao arrendamento mercantil torna as assinaturas familiares para gerenciar a incerteza dos VEs. Os provedores podem distribuir o risco dos VEs entre as frotas e rotacionar os veículos pelos ciclos dos clientes antes do descarte, ao contrário das vendas diretas no varejo. As assinaturas ajudam os consumidores a testar a eletrificação e os operadores a gerenciar os valores das baterias ao longo do tempo, criando uma estrutura de propulsão mista: o MCI sustenta a estabilidade da receita, enquanto os VEs impulsionam a expansão futura.
Análise Geográfica
Mercado de Assinatura de Carros na América do Norte
A América do Norte respondeu por 40,16% do tamanho do mercado de assinatura de carros em 2025, tornando-se o maior contribuinte regional. Os lançamentos antecipados de fabricantes de equipamentos originais, sistemas de crédito maduros e consumidores urbanos habituados a gastos baseados em acesso sustentam a demanda. Os Estados Unidos permanecem o maior mercado nacional, apoiados pela escala dos fornecedores, familiaridade com financiamento e integração digital. O Canadá está ganhando impulso à medida que as políticas favoráveis a veículos elétricos e a conscientização dos consumidores fortalecem os modelos de acesso flexível. Em comparação com outras regiões, a América do Norte permanece mais concentrada em ofertas cativas de fabricantes de equipamentos originais e lideradas por plataformas do que em especialistas locais independentes.
Mercado de Assinatura de Carros na Europa
A Europa se destaca pela densidade de programas e alinhamento regulatório, criando uma estrutura de mercado distinta da América do Norte. Sistemas estabelecidos de financiamento de fabricantes de equipamentos originais, requisitos mais rígidos de emissões e estruturas de mobilidade urbana favorecem produtos posicionados entre o arrendamento mercantil e o aluguel. A Alemanha permanece uma base operacional importante, enquanto os Países Baixos, a Itália, a Espanha, a Noruega e o Reino Unido moldam a demanda por meio da adoção de veículos elétricos, necessidades de mobilidade de pequenas e médias empresas e ofertas de frotas gerenciadas digitalmente. A Sixt SE identifica as assinaturas como um contribuinte de receita recorrente em seu portfólio de mobilidade, refletindo seu papel em plataformas de serviços mais amplas.
Mercado de Assinatura de Carros na Ásia-Pacífico, América do Sul e Oriente Médio e África
A Ásia-Pacífico tem previsão de expansão a um CAGR de 31,45% até 2031, o ritmo mais acelerado. O KINTO da Toyota Motor Corporation e os lançamentos liderados por fabricantes de equipamentos originais na Índia sustentam a adoção. A América do Sul e o Oriente Médio e África permanecem em estágios mais iniciais, enquanto a diferente maturidade mantém as estratégias dos fornecedores localizadas.

Cenário Competitivo
O mercado de assinatura de carros é moderadamente fragmentado, com a concorrência dividida entre operadores cativos de montadoras, plataformas habilitadas por tecnologia e provedores independentes de mobilidade, em vez de ser dominado por um único player inter-regional. A propriedade de frota, o software e a aquisição de clientes variam por país. Os operadores vinculados às montadoras integram veículos, financiamento, infraestrutura e confiança na marca, enquanto outros oferecem acesso a múltiplas marcas e jornadas digitais mais simples. A adequação ao modelo operacional local importa mais do que a visibilidade global da marca.
A SIXT utiliza o SIXT+ como uma oferta de receita recorrente em seu ecossistema de mobilidade, demonstrando como as assinaturas agregam valor ao lado do aluguel e do compartilhamento de carros. O KINTO da Toyota atingiu a lucratividade na Suécia em 2025, enquanto expandia usuários e escala de frota, e fortaleceu sua posição na Itália por meio de diversas novas matrículas e uma composição eletrificada. A DriveItAway e a Free2move expandiram a implantação liderada por concessionárias nos Estados Unidos, viabilizando alcance nacional sem exigir que cada concessionária gerencie o design do produto e o desenvolvimento de software [3]"Notícias da Empresa," DriveItAway, driveitaway.com.
As oportunidades incluem assinaturas de frotas corporativas na Ásia-Pacífico, ofertas de veículos elétricos de múltiplas marcas na Europa e expansão de marca branca habilitada por concessionárias na América do Sul e no Oriente Médio e África, onde a demanda está crescendo apesar da infraestrutura, seguros e financiamento de frota ainda imaturos. A exposição a ativos permanece o risco: valores voláteis de revenda de frota podem comprimir as margens. O sucesso requer ciclagem disciplinada de frota, precificação e múltiplos fluxos de receita por veículo. A economia de veículos elétricos com bateria separada, a precificação apoiada por inteligência artificial e o software para concessionárias moldarão um mercado investível, aberto e não concentrado.
Líderes do Setor de Assinatura de Carros
Hyundai Motor Company
Hertz Global Holdings, Inc.
Volvo Cars
Toyota Motor Corporation (Kinto)
Free2Move
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Assinatura de Carros
- Daimler AG (Mercedes-Benz Mobility)
- Toyota Motor Corporation (Kinto)
- Volvo Cars
- Hyundai Motor Company
- Free2Move
- Porsche AG
- Lynk and Co.
- Autonomy Inc.
- Sixt SE
- Hertz Global Holdings, Inc.
- FlexClub
- Facedrive Inc. (Steer)

Recent Industry Developments in Mercado de Assinatura de Carros
- Julho de 2026: A empresa de assinatura de carros Carbar se fundiu com a concorrente do Oriente Médio Carasti para criar uma empresa combinada antes da rodada de captação de recursos. Ambas as empresas oferecem assinaturas mensais de carros no estilo Netflix que proporcionam maior flexibilidade do que os arrendamentos mercantis tradicionais.
- Junho de 2026: A Karmo, que se descreve como "a maior plataforma de assinatura de carros da Austrália", recebeu um investimento significativo da Eagers Automotive, que adquiriu uma participação de 17,5% no negócio. A Karmo descreve seu serviço como permitindo que os clientes usem um carro "sem o compromisso de longo prazo e o ônus financeiro da propriedade".
- Abril de 2026: A Nissan Motor India Pvt. Ltd. (NMIPL) e a Avis India anunciaram uma parceria estratégica para fortalecer as soluções de mobilidade corporativa e arrendamento mercantil na Índia por meio de ofertas integradas de arrendamento e assinatura. A colaboração visava atender à crescente demanda por modelos de mobilidade flexíveis e com ativos leves entre as empresas, ao mesmo tempo em que proporcionava acesso conveniente e econômico ao portfólio de veículos da Nissan por meio de um ecossistema estruturado e de ponta a ponta.
- Janeiro de 2026: A CarSlice anunciou o lançamento do primeiro modelo de mobilidade de luxo baseado em assinatura e eficiente em termos fiscais da Índia, introduzindo uma nova forma para consumidores abastados acessarem veículos premium sem o ônus financeiro da propriedade tradicional. Projetada para profissionais de alta renda, empreendedores e investidores, a CarSlice substitui a propriedade direta por uma estrutura de assinatura e fracionamento que reduz o bloqueio de capital e mitiga a depreciação.


Escopo do Relatório Global do Mercado de Assinatura de Carros
O escopo inclui segmentação por prestador de serviço (OEM/cativas, provedores de mobilidade e empresas de tecnologia), período de assinatura (1 a 6 meses, 6 a 12 meses e mais de 12 meses), tipo de assinatura (marca única (troca de marca única) e multimarca), usuário final (privado e corporativo) e tipo de propulsão (motor de combustão interna (MCI) e veículo elétrico (VE)). A análise também abrange a segmentação em nível regional, incluindo América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África. O tamanho do mercado e as previsões de crescimento são apresentados por valor em USD.
| OEM/Cativas |
| Provedores de Mobilidade |
| Empresas de Tecnologia |
| 1 a 6 Meses |
| 6 a 12 Meses |
| Mais de 12 Meses |
| Marca Única (Troca de Marca Única) |
| Multimarca |
| Privado |
| Corporativo |
| Motor de Combustão Interna (MCI) |
| Veículo Elétrico (VE) |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Espanha | |
| Itália | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Malásia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Prestador de Serviço | OEM/Cativas | |
| Provedores de Mobilidade | ||
| Empresas de Tecnologia | ||
| Por Período de Assinatura | 1 a 6 Meses | |
| 6 a 12 Meses | ||
| Mais de 12 Meses | ||
| Por Tipo de Assinatura | Marca Única (Troca de Marca Única) | |
| Multimarca | ||
| Por Usuário Final | Privado | |
| Corporativo | ||
| Por Tipo de Propulsão | Motor de Combustão Interna (MCI) | |
| Veículo Elétrico (VE) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Espanha | ||
| Itália | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Malásia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento nos serviços de assinatura de carros?
O crescimento está sendo apoiado por uma precificação mensal mais simples, pressão de financiamento sobre os compradores e demanda crescente por acesso flexível a veículos. A categoria tem projeção de crescimento de 6,12 bilhões de USD em 2026 para 17,52 bilhões de USD até 2031, a um CAGR de 23,41%.
Qual região lidera atualmente e qual região está crescendo mais rapidamente?
A América do Norte liderou com 40,16% da receita em 2025. A Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 31,45% até 2031.
Qual grupo de clientes está se expandindo mais rapidamente?
Os usuários privados ainda dominam a demanda atual com 77,24% da receita de 2025. Os clientes corporativos estão crescendo mais rapidamente, com um CAGR projetado de 25,01% à medida que as empresas deslocam os gastos com frota para despesas operacionais.
Qual duração de assinatura é mais importante no momento?
O plano de 6 a 12 meses é a âncora atual, com 49,33% da receita de 2025. Ele equilibra a flexibilidade do usuário com melhor utilização da frota para os operadores.
Página atualizada pela última vez em:



