
Tamanho e Participação do Mercado de Canabidiol (CBD)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 11.64 Bilhões de dólares |
| Tamanho do Mercado (2031) | 24.39 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.94 % |
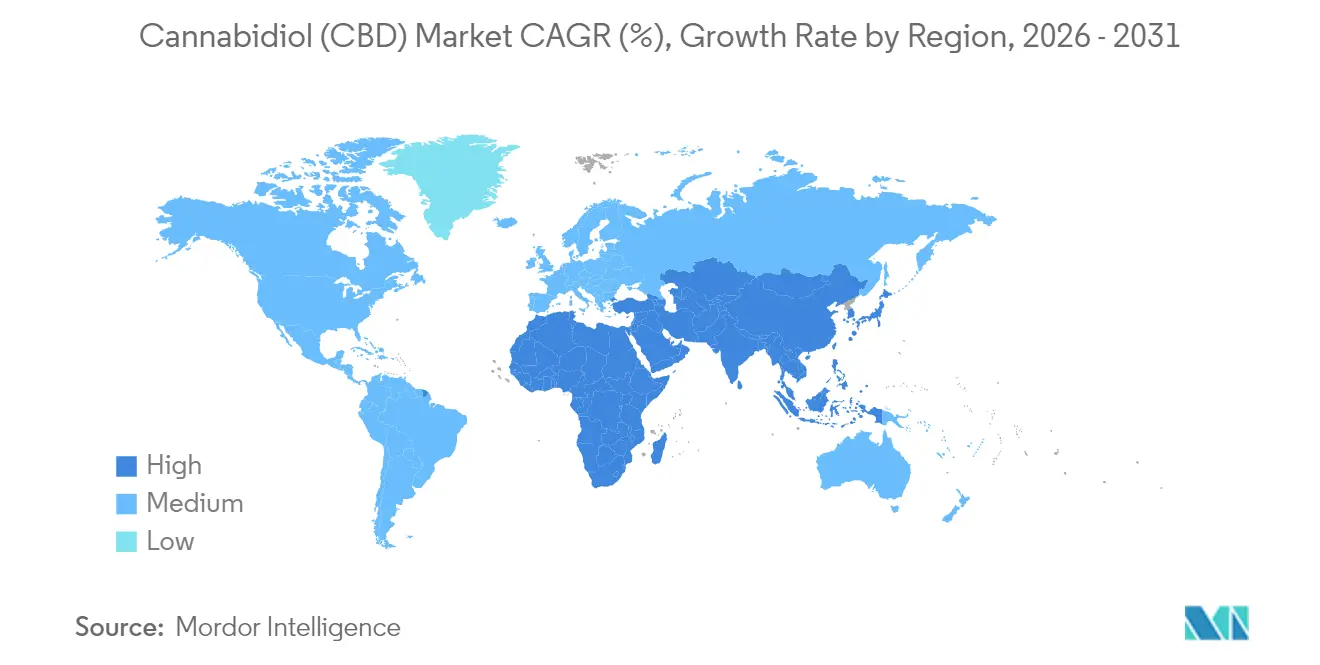
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
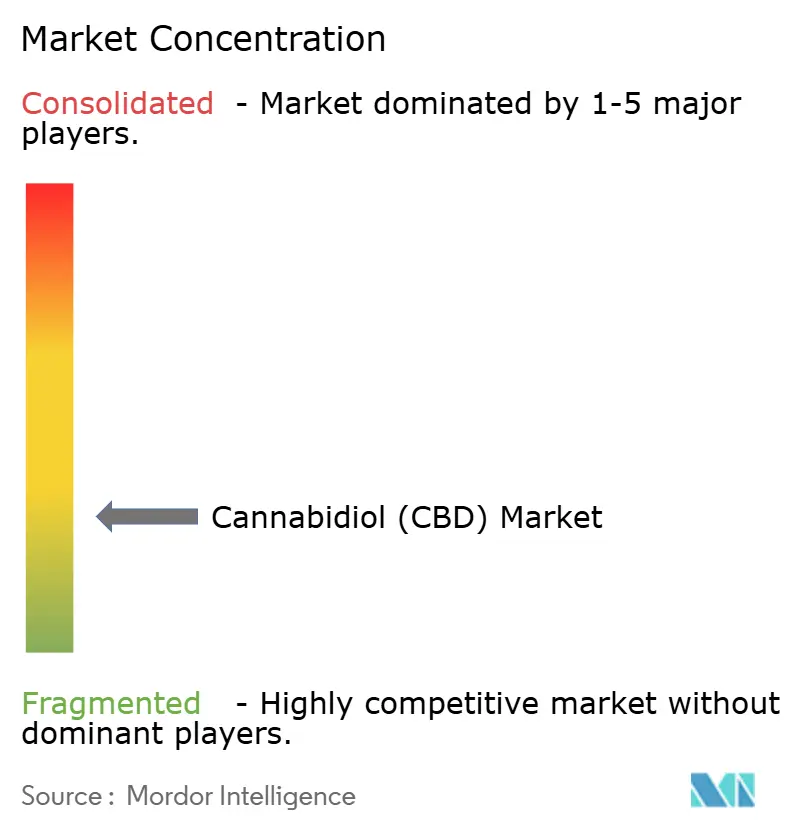
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Canabidiol (CBD) por Mordor Intelligence
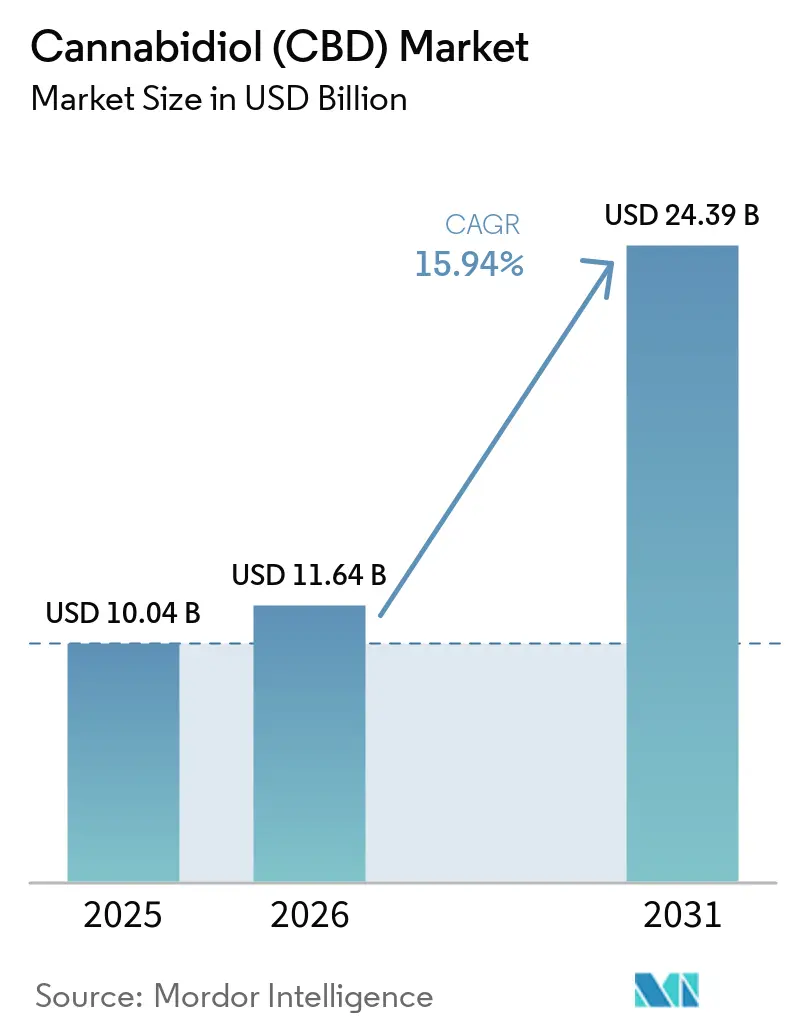
O tamanho do Mercado de Canabidiol foi avaliado em USD 10,04 bilhões em 2025 e estima-se que cresça de USD 11,64 bilhões em 2026 para atingir USD 24,39 bilhões até 2031, a um CAGR de 15,94% durante o período de previsão (2026-2031).
A rápida inovação de grau farmacêutico está impulsionando o mercado de CBD de nichos de bem-estar para aplicações terapêuticas e de consumo convencionais. O iminente reagendamento do cannabis para o Nível III nos Estados Unidos poderá viabilizar medicamentos canabinoides aprovados pela FDA para farmácias, enquanto a nanoemulsão e outras tecnologias de liberação de ação rápida ampliam a base endereçável para ingeríveis e tópicos. Além disso, a aquisição da Wana e da Jetty pela Canopy Growth sinaliza que portfólios de marcas e propriedade intelectual proprietária ditarão a vantagem competitiva no mercado de CBD.
Principais Conclusões do Relatório
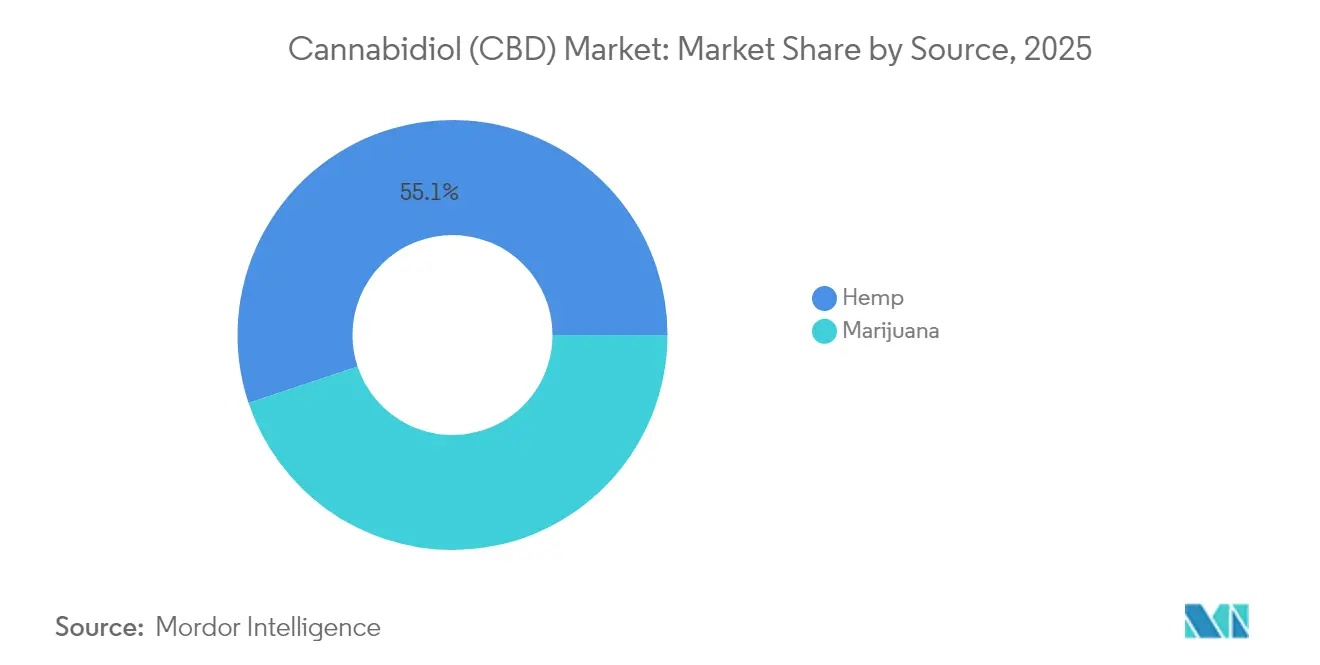
- Por fonte, o cânhamo representou 55,12% da participação no mercado de CBD em 2025, enquanto o CBD derivado da maconha deve crescer a um CAGR de 18,35% entre 2026 e 2031.
- Por uso final, o segmento farmacêutico capturou 40,91% da participação no mercado de CBD em 2025; os cuidados com animais de estimação devem expandir-se a um CAGR de 31,28% até 2031.
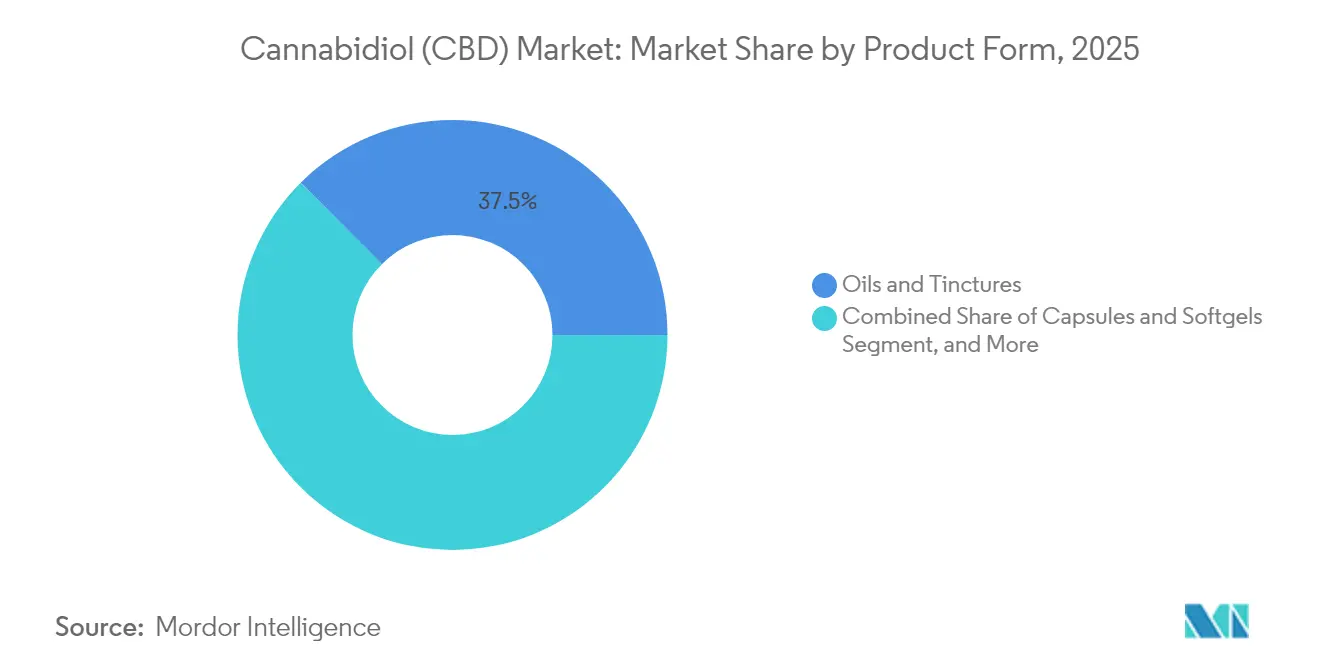
- Por forma do produto, óleos e tinturas detinham 37,48% da participação no mercado de CBD em 2025; gomas e confeitaria devem registrar um CAGR de 29,35% até 2031.
- Por canal de distribuição, as lojas de varejo lideraram com 46,02% de participação na receita em 2025; o comércio eletrônico avança a um CAGR de 21,86%.
- Por geografia, a América do Norte representou 46,55% da receita de 2025, enquanto a região Ásia-Pacífico deve registrar um CAGR de 19,74% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gestão da dor crônica impulsionando a adoção de CBD prescrito | +1.2% | América do Norte; Europa | Médio prazo (2-4 anos) |
| Vias regulatórias abrindo CBD sem prescrição em redes de farmácias | +0.9% | América do Norte; Japão | Curto prazo (≤2 anos) |
| Adoção de alimentos funcionais enriquecidos com CBD entre a população idosa | +0.7% | Europa; América do Norte | Médio prazo (2-4 anos) |
| Crescente conscientização do consumidor sobre saúde | +0.5% | Global | Curto prazo (≤2 anos) |
| Crescente integração do CBD em formulações cosméticas e de cuidados com a pele | +0.4% | Ásia-Pacífico; Europa | Médio prazo (2-4 anos) |
| Expansão de plataformas de varejo online e penetração do comércio eletrônico | +0.3% | Global | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Gestão da Dor Crônica Impulsionando a Adoção de CBD Prescrito
A adoção de prescrições está crescendo à medida que o CBD demonstra eficácia para distúrbios neurológicos refratários. A Jazz Pharmaceuticals relatou reduções medianas de convulsões de 46-87% em múltiplos tipos de epilepsia, e 89% dos cuidadores pretendem continuar a terapia com Epidiolex. Enfermeiros documentaram declínios nas convulsões em 85% dos casos tratados, e melhorias comportamentais foram observadas em pacientes com complexo de esclerose tuberosa. Esses resultados exigem ensaios clínicos mais amplos para dor crônica, incentivando o investimento farmacêutico em pesquisa e desenvolvimento de canabinoides. O reagendamento nos Estados Unidos para o Nível III facilitaria a aprovação pela FDA e a distribuição em farmácias, ampliando assim o acesso reembolsável no mercado de canabidiol.
Vias Regulatórias Abrindo para CBD sem Prescrição em Redes de Farmácias
A revisão da Lei de Controle de Cannabis do Japão em dezembro de 2024 permite produtos de cannabis medicinal e introduz uma licença de cultivo escalonada, encerrando um "atraso regulatório" de décadas.[1]Nos Estados Unidos, a FDA reconhece que as regras atuais de suplementos não podem regular o CBD, o que impulsiona propostas legislativas enquanto os estados adotam medidas divergentes, como a proibição emergencial da Califórnia sobre alimentos de cânhamo com THC detectável.[2]Os principais grupos de farmácias estão, portanto, preparando prateleiras de venda sem prescrição para SKUs conformes assim que a clareza federal emergir, expandindo o mercado de canabidiol.
Adoção de Alimentos Funcionais Enriquecidos com CBD entre a População Idosa
Consumidores mais velhos buscam alívio não farmacêutico para problemas de sono, articulações e inflamação, acelerando a demanda por alimentos funcionais enriquecidos com canabidiol. O pó solúvel em água da Le Herbe utiliza nanoemulsão para reduzir o início de ação para 15-30 minutos e triplicar a vida útil. Comprimidos impressos em 3D permitem dosagens personalizadas, embora os custos das impressoras acima de USD 4.000 limitem a escalabilidade no curto prazo. A maior biodisponibilidade posiciona bebidas e lanches com CBD como auxiliares dietéticos de rotina com maiores oportunidades de crescimento para o mercado de canabidiol.
Crescente Conscientização dos Consumidores em Relação à Saúde
Pesquisas em lojas de conveniência mostram que a maioria dos compradores reconhece os benefícios do CBD, embora as taxas de experimentação fiquem aquém. Campanhas educativas enfatizam a dosagem correta e a verificação do COA, uma estratégia reforçada pelo lançamento da bebida de delta-9 THC derivada de cânhamo da Tilray como alternativa ao álcool em grandes mercados desenvolvidos. Redes nacionais de bebidas que comercializam seltzers com THC ressaltam a normalização do consumo de canabinoides dentro do mercado de canabidiol em expansão.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentação rígida sobre produtos de canabidiol | −1.4% | Japão; Estados Unidos | Curto prazo (≤2 anos) |
| Compressão de preços por excesso de oferta de biomassa de cânhamo | −0.8% | América do Norte | Curto prazo (≤2 anos) |
| Restrições bancárias e de seguros para startups de CBD em países em desenvolvimento | −0.5% | América Latina; África | Médio prazo (2-4 anos) |
| Ausência de marcos regulatórios globais uniformes e padrões de rotulagem | −0.4% | Global | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentação Rígida sobre Produtos de Canabidiol
O Japão aplica o menor limite de THC do mundo, exigindo níveis indetectáveis em CBD importado e limitando a matéria-prima ao caule maduro e às sementes, restringindo assim os canais de fornecimento.[3]Nos Estados Unidos, a posição da FDA de que as regras atuais de suplementos são "inadequadas" mantém um vácuo federal, enquanto a Califórnia proíbe alimentos de cânhamo com THC detectável no varejo. Regras desalinhadas elevam os custos de conformidade e atrasam os lançamentos nacionais.
Compressão de Preços por Excesso de Oferta de Biomassa de Cânhamo
O boom de hectares plantados de cânhamo ainda alimenta os estoques, forçando os preços do isolado para baixo e reduzindo o número de marcas de 4.000 para aproximadamente 2.000. A Charlotte's Web respondeu lançando gomas "Stay Asleep" à base de CBN para capturar a demanda premium por auxiliares do sono. A extração ultrassônica e por líquido pressurizado permite ganhos de pureza que justificam margens mais altas, mas processadores sem propriedade intelectual ou escala saem do mercado de CBD.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte:
O Cânhamo Domina o Volume Enquanto a Maconha Ganha Impulso em ValorOs produtos derivados do cânhamo capturaram 55,12% da receita de 2025, pois a legislação favorável e as cadeias de fornecimento agrícola estabelecidas garantiram qualidade consistente dos insumos. As formulações de óleo de cânhamo com CBD de espectro completo contêm CBD juntamente com canabinoides menores, terpenos e flavonoides. O tamanho do mercado de CBD para formatos de cânhamo está projetado para se expandir a um CAGR de meados dos dois dígitos, à medida que os ingeríveis e cosméticos ampliam o alcance ao consumidor. A demanda por extratos derivados da maconha, no entanto, está prevista para crescer 18,35% ao ano entre 2026 e 2031, à medida que o efeito entourage ganha respaldo clínico e o potencial status de Classe III nos EUA relaxa as barreiras à pesquisa. O mercado de CBD acolhe métodos híbridos de extração, como o Smokenol, que capturam terpenos provenientes da fumaça, diluindo as distinções tradicionais de origem e permitindo proporções de canabinoides personalizadas para formuladores.
A clareza jurídica do cânhamo apoia varejistas multinacionais que exigem estoque sem THC, especialmente na Europa e em partes da Ásia. O CBD de origem da maconha atrai canais de prescrição onde o teor residual de THC é permitido sob os padrões farmacopeicos. À medida que os ensaios farmacêuticos se ampliam além da epilepsia para dor e ansiedade, os cultivadores verticalmente integrados com licenças tanto de cânhamo quanto de maconha estão mais bem posicionados para fornecer APIs diversificadas em escala.

Por Uso Final:
Farmacêuticos Lideram a Receita; Cuidados com Animais de Estimação Avançam RapidamenteAs aplicações farmacêuticas geraram 40,91% das vendas de 2025, impulsionadas pela receita de USD 198,7 milhões do Epidiolex no primeiro trimestre de 2024 e pela expansão contínua para indicações de esclerose tuberosa e síndrome de Lennox-Gastaut. Essa dominância se traduz na maior participação no mercado de CBD entre os usos finais, com pagadores reembolsando cada vez mais prescrições de canabinoides. O tamanho do mercado de CBD para cuidados com animais de estimação, no entanto, deve avançar a um CAGR de 31,28%, à medida que os proprietários adotam petiscos funcionais e óleos para artrite, ansiedade e recuperação pós-operatória em animais de companhia. Veterinários citam evidências crescentes revisadas por pares para a redução da dor na osteoartrite canina, sustentando a demanda por tinturas de grau GMP.
Os SKUs de bem-estar e uso pessoal continuam evoluindo para benefícios direcionados. As gomas de CBN mais CBD "Stay Asleep" atendem aos 67% dos adultos que relatam problemas de sono, ilustrando como perfis de canabinoides ampliados capturam estados de necessidade adicionais do consumidor. Essa diversificação funcional aumenta a resiliência da categoria contra choques de excesso de oferta de matéria-prima.
Por Forma do Produto:
Óleos e Tinturas Mantêm a Liderança Enquanto as Gomas Crescem RapidamenteOs consumidores gravitam em direção a óleos e tinturas pela flexibilidade de dosagem, concedendo ao formato 37,48% da receita em 2025. Conta-gotas precisos e excipientes mínimos atraem regimes supervisionados medicamente, sustentando a confiança entre os profissionais de saúde. Gomas e confeitaria, com crescimento projetado de 29,35% ao ano até 2031, atraem usuários de primeira vez que preferem formatos de lanches familiares e perfis com sabor mascarado. As tendências de substituição do álcool energizam ainda mais o tamanho do mercado de CBD para gomas; consumidores australianos citam o benefício sem ressaca das gomas de cannabis ao escolhê-las em vez de cerveja.
A nanoemulsão avançada reduz o início de ação dos comestíveis para menos de 30 minutos e aumenta a biodisponibilidade, corroendo a vantagem de velocidade dos óleos e expandindo as ocasiões de relaxamento noturno das gomas. Os tópicos também estão adotando nano-gotas solúveis em água para aumentar a absorção dérmica, sustentando a premiumização dos SKUs cosméticos.
Por Canal de Distribuição:
Lojas Físicas Ainda Comandam a Confiança; Comércio Eletrônico AceleraAs lojas de varejo representaram 46,02% da receita de 2025, pois os compradores valorizam a orientação de funcionários presenciais e o acesso imediato ao produto. Farmácias, redes de bem-estar e redes de supermercados ampliam o espaço nas prateleiras após estatutos locais mais claros. No entanto, o comércio eletrônico está em uma trajetória de CAGR de 21,86%. No mercado de CBD, pacientes com condições crônicas frequentemente preferem o reabastecimento com um clique e opções de entrega discreta para evitar estigmas e manter a privacidade.
Varejistas de conveniência como a Circle K expandem quiosques-piloto abastecidos com gomas de amplo espectro e seltzers, enquanto o Feel Good Shop+ da Yesway seleciona SKUs de compra por impulso adjacentes a bebidas energéticas. O potencial reagendamento para o Nível III nos EUA canalizaria medicamentos canabinoides aprovados pela FDA para farmácias hospitalares e especializadas, consolidando cadeias de fornecimento médico alinhadas com o reembolso de pagadores e os fluxos de trabalho de prescrição médica.
Análise Geográfica
Mercado de Canabidiol (CBD) da América do Norte e LATAM
A América do Norte permaneceu como o epicentro do mercado de CBD com 46,55% da receita em 2025. O iminente reescalonamento federal deverá reduzir os canais ilícitos, diminuir as prisões por posse e catalisar investimentos de dois dígitos em ensaios clínicos. A consolidação também está remodelando o cenário; a aquisição da Columbia Care pela Cresco Labs por 2 bilhões de USD exemplifica a busca por escala em meio ao aperto dos mercados de capitais. O Canadá permanece como polo de pesquisa de canabinoides com certificação GMP, enquanto as regulamentações secundárias pendentes do México poderiam abrir o mercado mais populoso da América Latina.
Mercado de Canabidiol (CBD) da APAC
A Ásia-Pacífico deverá registrar um CAGR de 19,74% até 2031, impulsionada pelas reformas históricas do Japão que legalizam produtos canabinoides medicinais. O setor de beleza da China lidera a adoção do CBD por meio do comércio eletrônico transfronteiriço, com soros de luxo atingindo preços premium. O Esquema de Acesso Especial da Austrália facilita a prescrição de CBD para ansiedade e insônia, consolidando a familiaridade dos médicos e a fidelidade dos pacientes.
Mercado de Canabidiol (CBD) da Europa
A Europa apresenta um potencial de crescimento considerável à medida que a Alemanha avança na descriminalização do uso recreativo da cannabis, elevando o sentimento dos investidores e revitalizando a reestruturação europeia da Canopy Growth. O Centro Europeu de Monitorização da Droga e da Toxicodependência está elaborando um quadro harmonizado de segurança para o CBD, abordando as inconsistncias regulatórias atuais que dificultam o comércio. O Reino Unido enfatiza as autorizações de novos alimentos, fomentando cadeias de fornecimento de marca própria. A França e a Itália aceleram os ensaios de cannabis medicinal, estimulando a demanda farmacêutica por isolado e destilado com certificação GMP.
Panorama regulatório
A regulamentação continua dividida entre os caminhos farmacêutico e de consumo. Nos Estados Unidos, a FDA mantém a posição de que o CBD não pode ser comercializado como suplemento alimentar nem adicionado a alimentos sob o atual marco legal, enquanto a atividade de fiscalização continua por meio de cartas de advertência e monitoramento pós-comercialização. Em abril de 2026, a FDA também delineou condições limitadas de discricionariedade de fiscalização vinculadas ao fornecimento direcionado por médicos de determinados produtos de CBD derivados de cânhamo em contextos relacionados ao Medicare. No lado das substâncias controladas, uma norma do Federal Register de abril de 2026 esclareceu a autoridade de classificação do Administrador da DEA para produtos farmacêuticos aprovados pela FDA contendo maconha (ou componentes da maconha), reforçando uma via de conformidade estabelecida para produtos farmacêuticos canabinoides aprovados.
Na Europa, os produtos ingeríveis de CBD enfrentam um alto padrão de evidência sob o regime de Novel Food. Em fevereiro de 2026, a Comissão Europeia emitiu a Decisão de Execução C(2026) 683, encerrando um procedimento de autorização para o CBD proveniente de Cannabis sativa L. como novo alimento, sem adicioná-lo à lista da União. A EFSA, em fevereiro de 2026, estabeleceu um nível provisório de ingestão segura para CBD em formulações de novos alimentos (0,0275 mg/kg de peso corporal por dia) e, em maio de 2026, publicou um parecer afirmando que a segurança de um isolado específico de CBD como novo alimento não pôde ser estabelecida devido a lacunas de dados. Para medicamentos, a EMA continua a gerir o desenvolvimento de produtos canabinoides por meio de procedimentos estabelecidos, incluindo uma decisão de janeiro de 2025 que modificou o plano de investigação pediátrica acordado para o Epidyolex (canabidiol).
Cenário Competitivo
O mercado de CBD apresenta fragmentação; as principais multinacionais buscam integração vertical para controlar genética, extração e distribuição de marcas. A compra da Wana e da Jetty pela Canopy Growth em 2024 reorienta sua estratégia nos Estados Unidos para comestíveis de alta margem e concentrados sem solvente. A aquisição de USD 1,4 milhão da Extract Labs pela CV Sciences traz fabricação interna e fornecimento de isolado de CBD, melhorando a resiliência da margem bruta.
Os players farmacêuticos ancoram o segmento de prescrição: a Jazz Pharmaceuticals aproveita o portfólio de propriedade intelectual da GW para defender a exclusividade do Epidiolex enquanto explora combinações de canabidiol com antiepilépticos padrão. Patentes para novas formas de liberação, incluindo o Smokenol da Real Isolates, sinalizam uma crescente intensidade de pesquisa e desenvolvimento e potenciais barreiras de litígio para entrantes tardios. Enquanto isso, a Radicle Science e a Open Book Extracts co-desenvolvem produtos de consumo rigorosamente testados, respondendo às demandas de varejistas e consumidores por transparência.
Startups capitalizam em espaços em branco nos nichos de bem-estar para animais de estimação, beleza e auxiliares do sono. Os fluxos de capital favorecem empresas com tecnologia diferenciada ou genética proprietária, deixando os vendedores de tinturas commoditizadas vulneráveis em meio à compressão de preços de matéria-prima. À medida que a marca dita o impacto nas prateleiras, os gastos com marketing se deslocam para a comprovação clínica e a rastreabilidade por QR code para tranquilizar compradores cautelosos.
Líderes do Setor de Canabidiol (CBD)
-
Cannoid LLC
-
Medical Marijuana, Inc
-
Nuleaf Naturals LLC
-
Elixinol Wellness Ltd.
-
Aurora Cannabis Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Canabidiol (CBD) Empresas cobertas neste relatório
- Canopy Growth
- Charlotte’s Web Holdings Inc.
- Jazz Pharmaceuticals plc (GW Pharmaceuticals)
- Tilray Brands Inc.
- Aurora Cannabis Inc.
- CV Sciences
- Medical Marijuana
- Elixinol Wellness Ltd.
- Endoca BV
- NuLeaf Naturals
- Pharmahemp d.o.o.
- Isodiol International Inc.
- Medterra CBD
- Green Roads LLC
- Cannoid
- Pet Releaf
- Lazarus Naturals
- HempMeds Brasil
- Holistic Hound
- Kazmira LLC
Oportunidades de mercado e perspectivas futuras
O acesso ao mercado de CBD de grau farmacêutico está se expandindo por meio de caminhos de autorização mais claros e específicos por país, e de marcos no desenvolvimento de medicamentos. Nos Estados Unidos, ações de abril de 2026 combinaram um esclarecimento de conformidade sobre substâncias controladas para produtos farmacêuticos derivados de maconha aprovados pela FDA (tratamento como Schedule III para produtos aprovados) com uma postura de discricionariedade de fiscalização da FDA mais restrita e de natureza mais clínica. Essa combinação cria espaço para ofertas de CBD em conformidade que se alinham mais estreitamente com a prestação de cuidados de saúde do que com a suplementação de varejo geral. No Brasil, a ANVISA publicou a Resolução RDC nº 1.015 em fevereiro de 2026 (com vigência a partir de 4 de maio de 2026), estabelecendo requisitos para fabricação, importação e comercialização de produtos de CBD ou de extrato de Cannabis sativa L. para uso medicinal humano, e definindo uma via para operadores registrados e fabricantes terceirizados que atendem ao canal médico regulamentado.
A diferenciação de produtos e da cadeia de suprimentos está se deslocando das tinturas commoditizadas para formulações regulamentadas, abordagens de entrega inovadoras e insumos alternativos. Um exemplo notável é a Índia, onde a Zenara Pharma recebeu aprovação da CDSCO em julho de 2026 para uma solução oral de CBD sintético de 150 mg/mL para ansiedade leve a moderada, desenvolvida com a Leiutis Pharmaceuticals LLP. A aprovação destaca um caminho que contorna a variabilidade do limite de THC botânico e pode se ajustar aos sistemas de qualidade farmacêutica convencionais. Ao mesmo tempo, o escrutínio de novos alimentos da UE e os requisitos de dados de segurança da EFSA estão restringindo o espaço de curto prazo em direção a cosméticos tópicos em jurisdições permissivas e a casos de uso sob prescrição ou supervisão médica globalmente, deixando as marcas com propriedade intelectual defensável (tecnologias de biodisponibilidade, COAs validados e fornecimento em nível GMP) com posicionamento mais forte em farmácias e ecossistemas reembolsáveis em comparação com SKUs de bem-estar em geral.
Desenvolvimentos industriais recentes em Mercado de Canabidiol (CBD)
- Abril de 2026: A NuLeaf Naturals começou a buscar participação no programa piloto de Incentivo ao Engajamento do Beneficiário (BEI) do CMS Innovation Center, lançado em 1º de abril de 2026, posicionando produtos elegíveis de CBD derivados de cânhamo para serem fornecidos a beneficiários do Medicare sob condições definidas. A medida alinha o CBD voltado ao consumidor com modelos de engajamento em saúde e aumenta as expectativas de documentação, qualidade e conformidade para produtos usados em populações cobertas.
- Março de 2026: A NuLeaf Naturals ingressou no National Compassionate Care Council (NCCC) como membro fundador para apoiar o desenvolvimento de políticas federais e estaduais dos EUA sobre terapia canabinoide. A participação aumenta a visibilidade da empresa na formulação de políticas e pode influenciar como as terapias com CBD são enquadradas nas discussões sobre acesso médico regulamentado, rotulagem e padrões.
- Janeiro de 2026: A Medical Marijuana, Inc. firmou uma aliança estratégica com a AXIM Biotechnologies, Inc. para pesquisar e desenvolver aplicações para a Patente dos EUA nº 11.542.226 B2 da AXIM, que cobre canabinoides solúveis em água, sob um acordo de consultoria de um ano com taxa de serviço mensal de USD 62.500. A colaboração visa capacidades de formulação que podem melhorar a biodisponibilidade e permitir novos formatos ingeríveis, apoiando a diferenciação além dos insumos commoditizados de cânhamo.
Mercado de Canabidiol (CBD) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de canabidiol abrange o valor dos ingredientes de CBD e dos produtos acabados com CBD vendidos por canais legais para usos farmacêuticos, de bem-estar, de cuidados pessoais e correlatos, nas principais regiões globais. O dimensionamento é feito em termos de valor no ponto de venda para o mercado.
Exclusões de escopo: Excluímos vendas ilegais ou não rastreadas e evitamos a dupla contagem de transações intermediárias de CBD que não refletem o consumo final do mercado.
Visão Geral da Segmentação
- Por Fonte
- Cânhamo
- Maconha
- Por Uso Final
- Farmacêuticos
- Bem-Estar e Uso Pessoal
- Alimentos e Bebidas
- Cosméticos e Cuidados com a Pele
- Cuidados com Animais de Estimação
- Nutracêuticos e Suplementos
- Por Forma do Produto
- Óleos e Tinturas
- Cápsulas e Softgels
- Gomas e Confeitaria
- Tópicos e Cuidados com a Pele
- Produtos para Vaporização
- Outros
- Por Canal de Distribuição
- Farmácias Hospitalares e Especializadas
- Lojas de Varejo
- Comércio Eletrônico
- Dispensários Médicos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura básica do mercado e para ancorar o modelo em sinais observáveis, como status legal, formatos de produtos e presença em canais nas regiões. Baseamo-nos em fontes públicas como a FDA dos EUA (comunicações relacionadas ao CBD e à cannabis), os Institutos Nacionais de Saúde dos EUA (incluindo literatura indexada no PubMed), o Centro Europeu de Monitoramento de Drogas e Dependência de Drogas e publicações do UNODC para compreender o contexto político e os fatores de demanda.
Para quantificar os insumos, também revisamos estatísticas e comunicados de fontes como o Censo dos EUA (séries de varejo e comércio onde relevante) e os portais de dados da Comissão de Comércio Internacional dos EUA para contexto comercial, e utilizamos publicações clínicas e de segurança revisadas por pares selecionadas que influenciam a adoção. Registros de empresas, apresentações a investidores, cobertura de imprensa de reputação e sites confiáveis de associações foram usados para verificar o mix de produtos e as mudanças de canal. Assinaturas pagas foram utilizadas seletivamente para dados financeiros e inteligência de empresas, triagem de notícias e dados financeiros, bases de dados de patentes e uma base de dados de remessas de importação e exportação em nível de embarque para validar a direção do lado da oferta. As fontes documentais listadas aqui são ilustrativas, e muitos outros conjuntos de dados e documentos públicos também foram utilizados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que está sendo efetivamente vendido, onde é vendido e como os preços estão se movendo por forma e canal. Entrevistamos uma combinação de fornecedores de ingredientes, proprietários de marcas, distribuidores e participantes de canais, e então verificamos as premissas por região para que as lacunas da pesquisa documental pudessem ser preenchidas com insumos práticos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 14% | APAC: 42% |
| Nível médio: 54% | Líderes funcionais/de unidade: 34% | EMEA: 35% |
| Participantes menores: 18% | Gerentes: 52% | Américas: 23% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído utilizando uma abordagem de cima para baixo e de baixo para cima, em que os totais principais são reconstruídos a partir de pools de demanda em nível regional e, em seguida, verificados em relação aos sinais de fornecedores e canais antes da finalização. No lado de cima para baixo, utilizamos uma construção de penetração e acumulação de consumo por região que vincula a demanda de CBD à base endereçável de acesso legal e ao comportamento de compra típico, convertendo-a em valor por meio de faixas de preço observadas.
Alguns insumos-chave que moldaram o modelo incluem a divisão do CBD derivado do cânhamo versus o derivado da maconha onde legalmente relevante, o mix de formas de produto (como óleos e tinturas, cápsulas e softgels e outros formatos comuns), a participação das vendas por farmácias hospitalares e especializadas versus lojas de varejo e outros canais, e a direção dos preços médios de venda à medida que a potência, os testes de conformidade e a formulação mudam ao longo do tempo. Onde os dados diretos eram escassos, foram utilizadas aproximações seletivas de baixo para cima, como verificações de preços de marcas e canais amostrados, indicadores de capacidade e utilização de fornecedores e verificações de faixas de receita a partir de divulgações financeiras públicas, que foram então ajustadas para evitar dupla contagem entre o valor de ingredientes e produtos acabados.
Para as previsões, utilizamos análise de cenários apoiada por uma camada de tendência no estilo de suavização exponencial para preço e mix de canais, pois o cronograma regulatório e a padronização de produtos podem alterar a demanda rapidamente. As premissas para o ritmo de legalização, expansão de canais e normalização de preços foram testadas sob estresse com insumos primários para que a previsão seja explicável e reproduzível.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados por meio de múltiplas etapas, começando com verificações aritméticas básicas, verificações de consistência de moeda e unidade e revisões de variação ano a ano por região e por forma e canal principais. O modelo também foi comparado com sinais independentes, como marcos regulatórios, padrões visíveis de expansão do varejo e mudanças na adoção de formatos de produtos, e revisado quando lacunas foram encontradas.
Antes da aprovação final, uma segunda revisão por analista é realizada para verificar novamente as premissas, confirmar que as exclusões foram aplicadas de forma consistente e garantir que a narrativa corresponda aos números. O relatório é atualizado anualmente, e também acionamos atualizações intermediárias quando ocorrem eventos relevantes (por exemplo, grandes mudanças regulatórias ou movimentos repentinos de preços). Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Estimativa do Mercado de Canabidiol da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores publicados do mercado de CBD podem parecer muito distantes entre si porque o mercado ainda é moldado por regras em mudança, definições mistas de produtos e diferenças em onde a receita é contabilizada. Alguns estudos dimensionam apenas bens de consumo embalados, enquanto outros também contabilizam ingredientes de CBD a granel, vendas lideradas por farmácias ou certos itens adjacentes com alto teor de THC, o que altera rapidamente o total.
Os principais fatores de divergência que identificamos são as escolhas de escopo (ingredientes versus produtos acabados, e inclusão de CBD derivado do cânhamo versus derivado da maconha), o tratamento de canais como farmácias hospitalares e especializadas versus varejo geral, e como as tendências de preços são projetadas quando os testes de conformidade e o mix de potência mudam. Quando as transações intermediárias de ingredientes são excluídas e os preços em nível de canal por forma são atualizados durante as revisões, o valor de 2026 permanece mais próximo dos padrões reais de consumo, razão pela qual é modelado dessa forma na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 11,64 bilhões de USD (2026) | |
| Publicação Setorial A | 9,10 bilhões de USD (2024) | Utiliza um ano-base anterior e frequentemente combina definições de CBD entre receitas de produtos e ingredientes, o que pode subestimar a expansão de canais em anos posteriores e as faixas de preço atualizadas. |
| Publicação do Setor B | 9,70 bilhões de USD (2024) | Concentra-se na demanda de CBD orientada a nutracêuticos e pode excluir vendas lideradas por farmácias e alguns formatos de cuidados pessoais, o que comprime o pool de demanda medido e o total de valor. |
A tabela mostra que grande parte da diferença provém do ano selecionado e do que é contabilizado como receita de CBD versus itens adjacentes de cannabis ou fluxos intermediários de ingredientes. Ao manter o escopo vinculado a vendas legais e rastreáveis e ao verificar os totais com sinais de canal e precificação, chegamos a um tamanho de mercado que pode ser rastreado até insumos claros e reproduzíveis.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado global de CBD?
O tamanho do mercado de CBD é de USD 11,64 bilhões em 2026.
Qual é a taxa de crescimento anual composta (CAGR) prevista para o mercado de CBD até 2031?
O mercado deve expandir-se a um CAGR de 15,94% e atingir USD 24,39 bilhões até 2031.
Qual segmento de aplicação detém a maior participação no mercado de CBD?
O segmento farmacêutico liderou com 40,91% de participação na receita em 2025.
Qual região geográfica deve crescer mais rapidamente até 2031?
A Ásia-Pacífico deve registrar um CAGR de 19,74%, o mais alto entre todas as regiões.
Qual tecnologia está melhorando a biodisponibilidade e o tempo de início de ação dos produtos de CBD?
A tecnologia de nanoemulsão reduz o início de ação para 15-30 minutos e aumenta a absorção.
Como o reagendamento para o Nível III nos EUA poderia afetar os produtos farmacêuticos de CBD?
O reagendamento permitiria a aprovação pela FDA de medicamentos canabinoides para farmácias, ampliando o acesso por prescrição e acelerando o investimento em pesquisa e desenvolvimento.