
Tamanho e Participação do Mercado de Tratamento de Câncer Ósseo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.34 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.71 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.92 % |
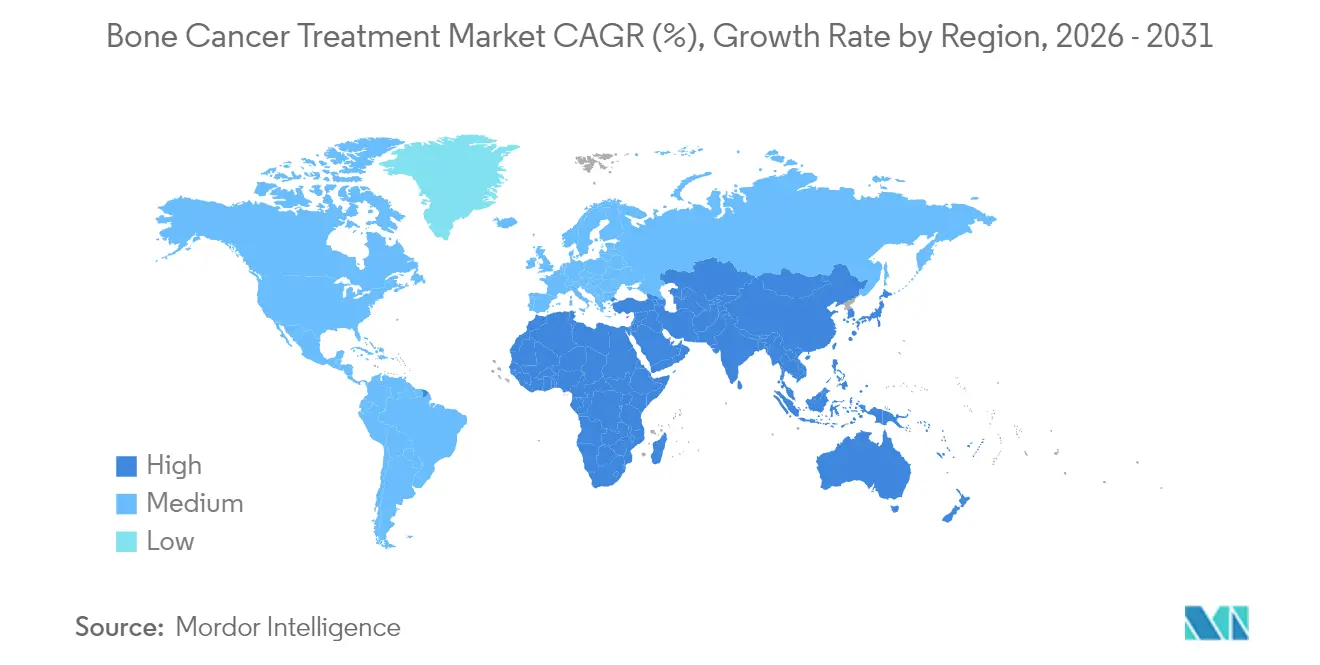
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
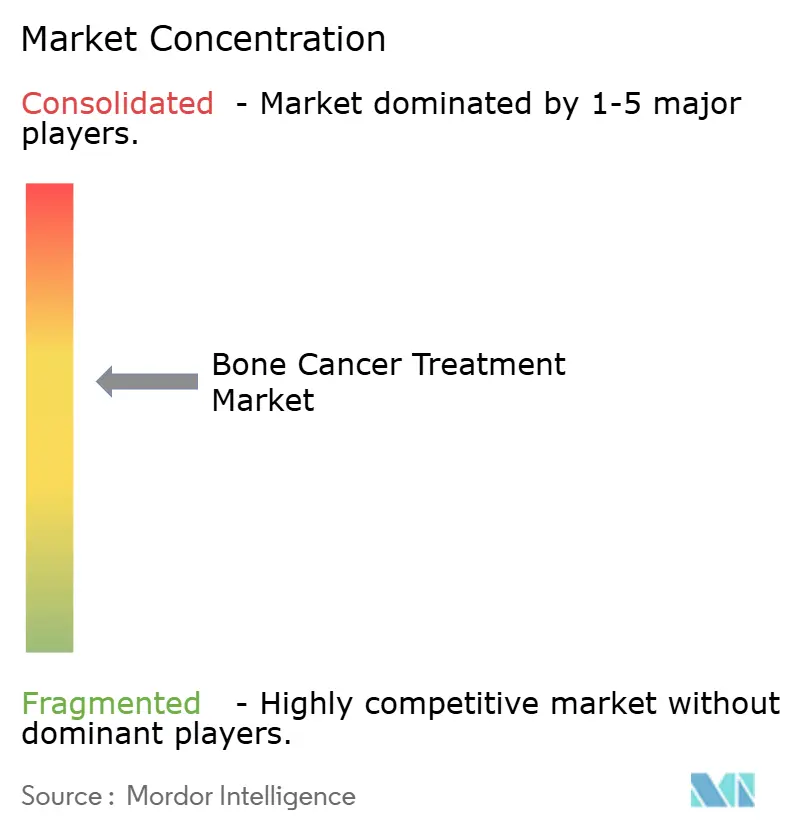
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Câncer Ósseo por Mordor Intelligence
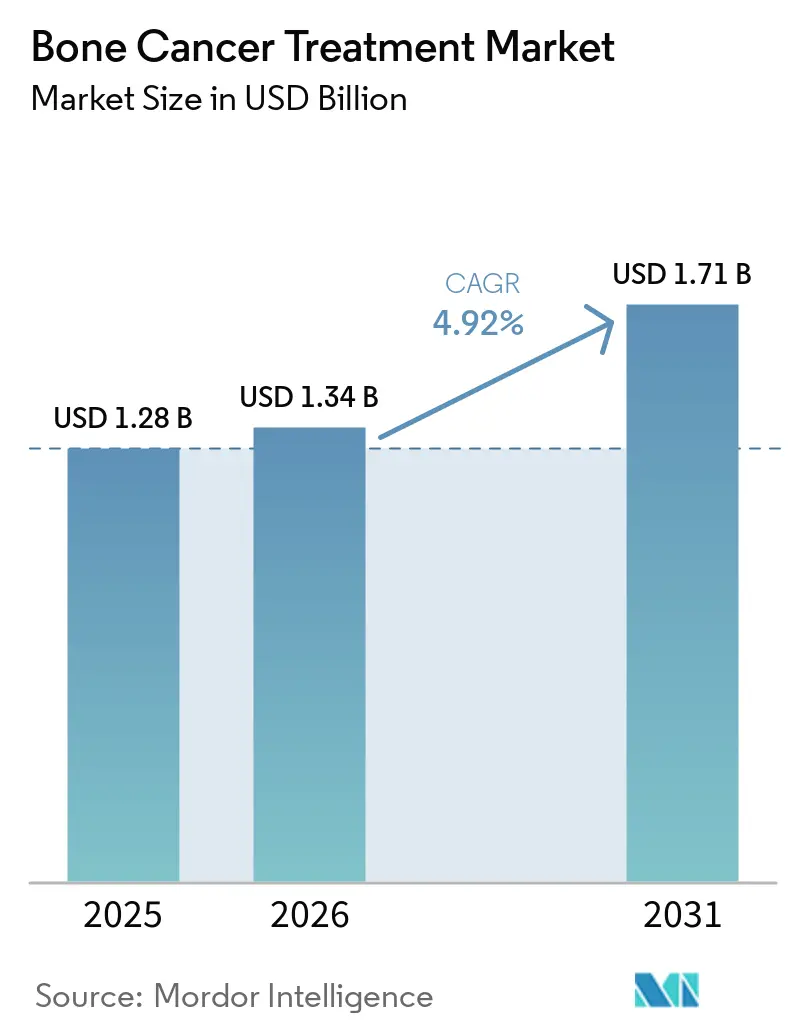
O tamanho do mercado de tratamento de câncer ósseo em 2026 é estimado em USD 1,34 bilhão, crescendo a partir do valor de 2025 de USD 1,28 bilhão, com projeções para 2031 mostrando USD 1,71 bilhão, crescendo a uma CAGR de 4,92% no período 2026-2031.
A demanda está se expandindo com base em aprovações regulatórias inovadoras, adoção mais ampla de implantes impressos em 3D e difusão constante de biológicos direcionados. O crescimento do mercado é ainda sustentado pelo diagnóstico precoce por meio de imagens habilitadas por IA, maior reembolso para medicamentos órfãos e melhores resultados clínicos proporcionados por procedimentos de preservação de membros. A América do Norte detém vantagens estruturais em P&D e reembolso, enquanto a Ásia-Pacífico está ampliando capacidade rapidamente à medida que os programas de conscientização sobre doenças se expandem. A concorrência está se intensificando à medida que empresas de biotecnologia de nicho obtêm aprovações por via rápida, forçando os incumbentes a recalibrar seus portfólios em direção a ativos de medicina de precisão. Os altos custos de tratamento e a capacidade limitada de médicos em ambientes de baixos recursos permanecem as principais forças contrárias.
Principais Conclusões do Relatório
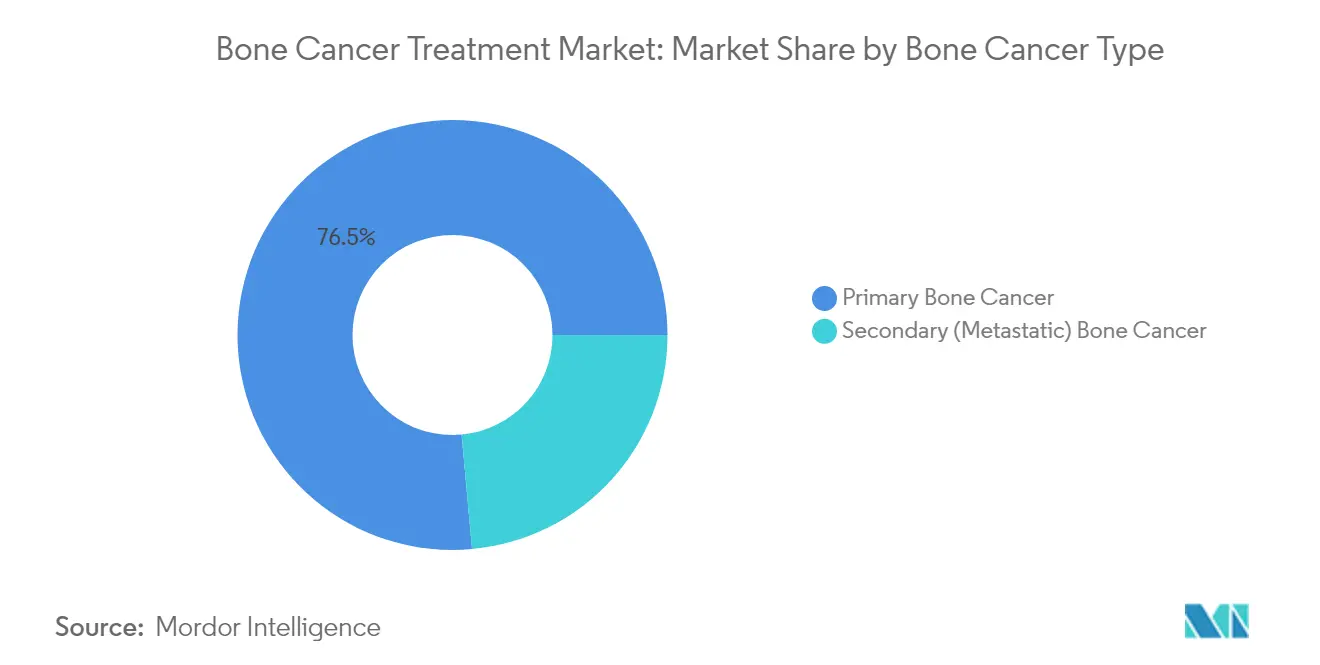
- Por tipo de câncer ósseo, as malignidades primárias representaram 76,45% da participação do mercado de tratamento de câncer ósseo em 2025, enquanto o sarcoma de Ewing registrou a maior CAGR projetada de 8,74% até 2031.
- Por tipo de terapia, a quimioterapia liderou com uma participação de 32,35% do tamanho do mercado de tratamento de câncer ósseo em 2025; as terapias celulares e gênicas estão projetadas para avançar a uma CAGR de 6,52% até 2031.
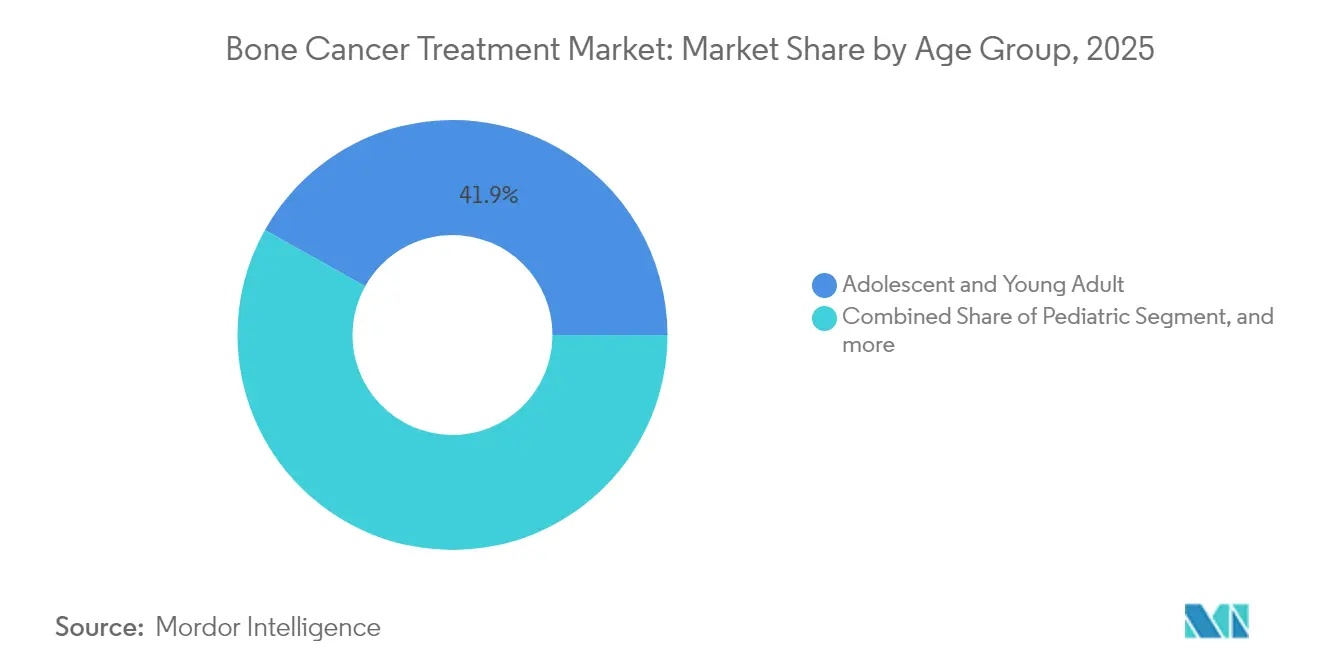
- Por faixa etária, adolescentes e adultos jovens detiveram 41,88% da participação de receita em 2025, enquanto os casos pediátricos estão previstos para expandir a uma CAGR de 5,62% até 2031.
- Por usuário final, os hospitais dominaram com 38,55% da participação do mercado de tratamento de câncer ósseo em 2025; os centros especializados em oncologia apresentam a trajetória de crescimento mais rápida, com uma CAGR de 7,56% até 2031.
- Por geografia, a América do Norte reteve 45,20% do mercado de tratamento de câncer ósseo em 2025; a Ásia-Pacífico está posicionada para registrar a maior CAGR regional de 6,79% ao longo do horizonte de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da incidência de sarcomas ósseos primários | +1.2% | Global; maior impulso inicial na América do Norte e Europa | Médio prazo (2-4 anos) |
| Aprovações e dinamismo do pipeline de biológicos direcionados | +1.8% | América do Norte e UE como núcleo; expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Programas de conscientização sobre sarcoma liderados por governos e ONGs | +0.8% | Global, com impacto concentrado em mercados emergentes | Longo prazo (≥ 4 anos) |
| Imagens funcionais baseadas em IA que permitem detecção precoce | +1.1% | América do Norte e UE; transferência de tecnologia para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Implantes específicos para pacientes impressos em 3D | +0.7% | América do Norte e Europa; adoção gradual na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Exclusividade de medicamentos órfãos e incentivos fiscais | +1.3% | Global; mais forte na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência Global de Sarcomas Ósseos Primários
O osteossarcoma continua sendo a malignidade óssea primária mais comum entre crianças e adolescentes, e dados epidemiológicos confirmam um aumento sustentado nos casos de sarcoma de Ewing nas principais economias. Um estudo nacional de carga de doença na China relatou maior incidência, prevalência e anos de vida ajustados por incapacidade, com projeções indicando crescimento contínuo até 2036. Pools maiores de pacientes estão levando os governos a expandir a capacidade de oncologia ortopédica e estão atraindo financiamento de capital de risco para terapias focadas em pediatria. Melhorias diagnósticas, como projetos-piloto de triagem por ressonância magnética em todo o país, estão captando apresentações em estágios mais precoces e impulsionando a demanda por procedimentos de preservação de membros.
Aprovações e Dinamismo do Pipeline de Biológicos Direcionados
As agências regulatórias aceleraram o ritmo de aprovações em 2024-2025. A Agência de Alimentos e Medicamentos dos Estados Unidos aprovou o afamitresgene autoleucel, a primeira terapia gênica para sarcoma sinovial, após o produto ter demonstrado uma resposta global de 43,2% em pacientes fortemente pré-tratados.[1] Em fevereiro de 2025, a agência também aprovou o vimseltinib para tumor de células gigantes tenossinovial, com uma resposta objetiva de 40% versus placebo no estudo pivô MOTION. As designações de terapia inovadora para programas adicionais, incluindo o GSK5764227 no osteossarcoma recidivado, validam abordagens direcionadas e encurtam os ciclos de desenvolvimento. Coletivamente, esses marcos estão expandindo os protocolos clínicos e acelerando a adoção pelos pagadores nos mercados maduros.
Programas de Conscientização sobre Sarcoma Liderados por Governos e ONGs
A designação de julho como Mês de Conscientização sobre Sarcoma e Câncer Ósseo ancora campanhas multicanais que disseminam listas de verificação de diagnóstico precoce para clínicos gerais em todo o mundo. As colaborações entre a Fundação de Sarcoma da América e redes hospitalares distribuem webinars credenciados gratuitos e atualizam algoritmos de encaminhamento. Na Europa, seis países adotaram uma lista de verificação harmonizada que exige encaminhamento a centros especializados dentro de duas semanas após a suspeita de diagnóstico, reduzindo os atrasos diagnósticos e aumentando o recrutamento para ensaios clínicos.[2] Iniciativas semelhantes lideradas por ONGs estão sendo localizadas na América Latina e no Sudeste Asiático, impulsionando apresentações mais precoces e ampliando o funil de tratamento.
Avanços em Imagens Funcionais e Diagnósticos por IA
Modelos de aprendizado de máquina treinados em características de radiômica agora classificam tumores ósseos com precisão equivalente à de radiologistas especialistas, reduzindo biópsias desnecessárias e permitindo o início mais precoce de regimes curativos.[3] A quantificação por PET-CT assistida por aprendizado profundo permite o mapeamento preciso das margens tumorais, o que por sua vez otimiza as ressecções intraoperatórias. Plataformas de IA integradas a suítes de intervenção guiam o posicionamento de agulhas com precisão submilimétrica, melhorando a adequação das amostras e reduzindo as taxas de complicações. Grandes modelos de linguagem com capacidade de análise de imagens estão passando por validação clínica para triagem de lesões suspeitas em ambientes de atenção primária, prometendo novas reduções no tempo até o tratamento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Opções limitadas para tumores metastáticos ou refratários | -1.5% | Global; mais agudo em mercados emergentes | Longo prazo (≥ 4 anos) |
| Alto custo de novos biológicos e terapias celulares | -2.1% | Mundial; restrições severas em países de baixa e média renda | Médio prazo (2-4 anos) |
| Morbidade pós-operatória e reabilitação prolongada | -0.9% | Global; amplificado em ambientes com recursos limitados | Médio prazo (2-4 anos) |
| Escassez de oncologistas ortopédicos especializados | -1.2% | Ásia-Pacífico e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Opções Terapêuticas Limitadas para Tumores Metastáticos ou Refratários
A sobrevida em cinco anos cai abaixo de 30% para o osteossarcoma metastático, evidenciando a inadequação dos regimes atuais. O microambiente ósseo imunossupressor reduz a eficácia dos inibidores de checkpoint, enquanto as toxicidades limitantes de dose restringem os ganhos da quimioterapia intensificada. Transferências celulares adotivas em investigação, como células T direcionadas ao HER2, estão mostrando promessa inicial, mas permanecem confinadas a pequenas coortes. Dados do mundo real de centros terciários na Índia e no Brasil ilustram que menos de 15% dos casos refratários têm acesso a ensaios clínicos, perpetuando resultados desfavoráveis.
Alto Custo de Novos Biológicos e Terapias Celulares Limitando o Acesso
Os gastos medianos do próprio bolso para quimioterapia adjuvante padrão já excedem a renda per capita local em muitos ambientes de baixos recursos. Um estudo de coorte indiano recente registrou custos médios anuais de tratamento de USD 4.171, com 80,4% dos domicílios experimentando gastos catastróficos em saúde. Mesmo nos países da OCDE, as copagamentos dos seguros para agentes direcionados fora de indicação podem exceder USD 20.000 anualmente. Mecanismos de compartilhamento de custos, precificação escalonada e parcerias de fabricação local estão apenas gradualmente aliviando a lacuna de acessibilidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Câncer Ósseo:
Dominância Primária Impulsiona a InovaçãoAs malignidades primárias representaram 76,45% da participação do mercado de tratamento de câncer ósseo em 2025, refletindo vias clínicas consolidadas e alta incidência entre populações pediátricas e adolescentes. O osteossarcoma permanece o diagnóstico prototípico e ancora os protocolos de primeira linha MAP (metotrexato, doxorrubicina, cisplatina). A escala do segmento está atraindo atenção desproporcional de P&D, desde pequenas moléculas inibidoras de RUNX2 até conjugados anticorpo-fármaco direcionados ao GD2 que reduzem metástases pulmonares em modelos pré-clínicos. O sarcoma de Ewing está posicionado como o nicho de crescimento mais rápido, registrando uma CAGR projetada de 8,74% até 2031, à medida que as terapias gênicas adotivas entram na comercialização. Enquanto isso, o crescimento do condrossarcoma é apoiado por regimes de checkpoint PD-1/PD-L1 que demonstram respostas parciais em ensaios de fase inicial.
A inovação terapêutica está reduzindo as lacunas históricas de sobrevida. Um programa baseado no Reino Unido alcançou uma melhoria de 50% na sobrevida em osteossarcoma murino ao bloquear a transcrição de RUNX2, que agora está entrando em estudos de toxicologia humana. Ao mesmo tempo, conjugados radiofarmacos para lesões metastáticas estão avançando pelos canais regulatórios chineses e europeus, ampliando as indicações além dos tumores primários. Coletivamente, esses pipelines devem expandir o tamanho do mercado de tratamento de câncer ósseo em cada subtipo histológico.


Por Tipo de Terapia:
Liderança da Quimioterapia em Meio à Disrupção EmergenteOs regimes citotóxicos convencionais representaram 32,35% do mercado de tratamento de câncer ósseo em 2025 e permanecem como terapia de primeira linha para a maioria dos sarcomas de alto grau. No entanto, os perfis de eventos adversos e a estagnação da sobrevida estão catalisando uma mudança em direção a abordagens de precisão. As terapias celulares e gênicas estão previstas para expandir a uma CAGR de 6,52% à medida que os precedentes regulatórios reduzem a barreira para aprovações adicionais. Construtos de CAR-T direcionados ao B7-H3 e ao GD2 estão em ensaios de fase II multicêntricos, enquanto plataformas de células NK alogênicas buscam combater o microambiente tumoral imunossupressor.
Inibidores de pequenas moléculas direcionados, incluindo agentes multicinase, estão ganhando tração fora de indicação após demonstrar benefícios de sobrevida livre de progressão em registros de uso compassivo. A superioridade do denosumabe frente ao ácido zoledrônico na prevenção de eventos relacionados ao esqueleto consolidou o bloqueio de RANKL como terapia adjuvante padrão. Concomitantemente, a tecnologia de implantes impressos em 3D e os insertos de vidro bioativo dopado com gálio estão redefinindo as estratégias de controle local, elevando as expectativas para a adoção de procedimentos de preservação de membros.
Por Faixa Etária:
Concentração em Adolescentes Impulsiona Cuidados EspecializadosAdolescentes e adultos jovens representaram 41,88% da receita do mercado de tratamento de câncer ósseo em 2025, refletindo o agrupamento epidemiológico de sarcomas primários de alto grau. Os protocolos de tratamento nessa coorte devem conciliar a biologia da placa de crescimento com a cinética tumoral agressiva, impulsionando enxertos de preservação de membros, como transferências fisárias vascularizadas. Os casos pediátricos devem registrar um CAGR de 5,62% até 2031, à medida que o diagnóstico por imagem precoce e as vias de encaminhamento centralizadas levam mais crianças a janelas curativas.
Os segmentos adulto e geriátrico estão se beneficiando dos avanços no manejo de metástase óssea originada de tumores primários de próstata ou mama. Regimes de preservação de bisfosfonatos e terapias com radioligantes direcionados estão prolongando a expectativa de vida funcional, embora as comorbidades limitem intervenções cirúrgicas agressivas. Os programas de sobrevivência estão amadurecendo para abranger a preservação da fertilidade e o suporte psicossocial ao longo da vida.
Por Usuário Final:
Dominância Hospitalar com Crescimento Acelerado dos Centros EspecializadosOs hospitais gerais detiveram 38,55% da participação do mercado de tratamento de câncer ósseo em 2025, graças a fluxos de trabalho integrados de oncologia, cirurgia e radiologia. No entanto, os centros especializados em oncologia estão crescendo a uma CAGR de 7,56%, sustentados por casos complexos que exigem alta expertise cirúrgica e instalações de manufatura aditiva no local para implantes personalizados. Os centros médicos acadêmicos funcionam também como centros de ensaios clínicos, encaminhando pacientes para programas experimentais de terapia celular e estudos de validação de IA em imagens.
Os centros cirúrgicos ambulatoriais estão progressivamente realizando biópsias e reabilitação pós-operatória, mas permanecem contribuintes menores de receita. Os acompanhamentos por tele-oncologia estão sendo agrupados com avaliações presenciais da função dos membros, melhorando o acesso rural sem canibalizar os fluxos de receita de internação. A evolução do mix de prestadores deve inclinar o mercado de tratamento de câncer ósseo em direção a modelos de cuidado concentrados e de alta especialização.
Análise Geográfica
Mercado de Tratamento de Câncer Ósseo na América do Norte
A América do Norte manteve uma participação de 45,20% no mercado de tratamento de câncer ósseo em 2025, impulsionada pelo framework de acesso antecipado dos Estados Unidos para medicamentos órfãos e pelo reembolso consolidado para implantes fabricados por impressão 3D. O financiamento federal para consórcios de sarcoma pediátrico mantém a densidade de ensaios clínicos elevada, e a ampla adoção de imagens com suporte de inteligência artificial está eliminando os atrasos diagnósticos. A cobertura universal do Canadá amplia ainda mais a adoção de biológicos, compensando os custos mais elevados por paciente.
Mercado de Tratamento de Câncer Ósseo na Europa
A Europa segue com vias de atendimento ao sarcoma coesas, que exigem encaminhamento a centros designados em até duas semanas. A cultura consolidada de preservação de membros na região e a exclusividade de dez anos concedida pela Agência Europeia de Medicamentos impulsionam a inovação. No entanto, as políticas de reembolso divergentes entre os estados-membros moderam a adoção uniforme de terapias celulares de alto custo. A Alemanha mantém a liderança nas implantações de manufatura aditiva, enquanto a Itália está pilotando o rastreamento genômico nacional para sarcomas ósseos.
Mercado de Tratamento de Câncer Ósseo na APAC
A Ásia-Pacífico é o bloco de crescimento mais rápido, com previsão de CAGR de 6,79% à medida que China, Japão e Índia expandem a capacidade de oncologia ortopédica. A Administração Nacional de Produtos Médicos da China aprovou um conjugado de fármaco-radionuclídeo para metástases ósseas em 2025, posicionando as empresas domésticas como líderes regionais. O foco do Japão em quimioterapia em altas doses e resgate autólogo de medula óssea continua a gerar ganhos incrementais de sobrevivência. O desafio da Índia permanece sendo a apresentação tardia e a cobertura limitada de especialistas, mas as próteses modulares fabricadas localmente e os programas de tratamento em cidades de segundo nível estão melhorando a sobrevida livre de doença para 61% em centros selecionados.
Mercado de Tratamento de Câncer Ósseo na América Latina e África
A América Latina e a África ficam para trás devido ao reembolso fragmentado e à escassez de clínicos. No entanto, ONGs multinacionais estão ampliando bolsas de treinamento e financiando iniciativas de preservação de membros que devem criar centros regionais de excelência na próxima década.

Cenário Competitivo
O mercado de tratamento de câncer ósseo é moderadamente concentrado. Os principais players farmacêuticos e de tecnologia médica estão consolidando pipelines de biológicos por meio de aquisições, enquanto startups apoiadas por capital de risco capturam indicações órfãs com modelos ágeis de P&D. O denosumabe da Amgen mantém liderança consolidada na profilaxia de eventos esqueléticos, mas empresas menores como Adaptimmune e Deciphera ganharam destaque com recentes aprovações da FDA para terapias gênicas e direcionadas a cinases.
A integração tecnológica está se tornando um diferencial: fabricantes de implantes ortopédicos estão fazendo parcerias com fornecedores de software de IA para criar sistemas fechados de planejamento até impressão que reduzem os prazos de entrega em 40%. Acordos de licenciamento cruzado entre empresas de IA em imagens e redes hospitalares estão expandindo os pools de dados, facilitando a validação de algoritmos e acelerando o tempo de chegada ao mercado. Spin-offs acadêmicos, notadamente de universidades do Reino Unido e dos Estados Unidos, estão comercializando inibidores de RUNX2 e scaffolds de vidro bioativo, prometendo eficácia altamente diferenciada.
As pressões de preços estão levando a estratégias de precificação escalonada e joint ventures de fabricação local para garantir penetração em mercados emergentes. Enquanto isso, players globais estão experimentando reembolso baseado em resultados para terapias celulares de alto custo, com o objetivo de reduzir a resistência dos pagadores e solidificar o posicionamento nos formulários.
Líderes do Setor de Tratamento de Câncer Ósseo
-
Bayer AG
-
Pfizer Inc.
-
Amgen Inc.
-
Novartis AG
-
Johnson & Johnson (Janssen)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Câncer Ósseo
- Amgen
- Bayer
- Novartis
- Johnson & Johnson
- Pfizer
- Takeda Pharmaceuticals
- Eli Lilly and Company
- Hikma Pharmaceuticals
- Recordati S.p.A
- Spectrum Pharmaceuticals
- Debiopharm Group
- Atlanthera
- Adaptimmune Therapeutics plc
- Daiichi Sankyo
- Roche
- Ipsen
- OncoTherapy Science Inc.
- Legend Biotech
- Merck
- Gilead Sciences

Oportunidades de mercado e perspectivas futuras
Um espaço de comercialização importante e ainda inexplorado no tratamento do câncer de osso está nas opções sistêmicas para histologias com terapias aprovadas limitadas, particularmente o condrossarcoma convencional e o osteossarcoma recidivado ou refratário. Em junho de 2026, o FDA dos EUA aceitou o pedido de BLA do ozekibart (INBRX-109), da Inhibrx, para condrossarcoma convencional irressecável ou metastático, o que aponta para a continuidade de biológicos direcionados com aprovação de rótulo em neoplasias ósseas raras e cria um caminho mais definido para diagnósticos complementares e adoção em centros especializados. Ao mesmo tempo, programas de imunoterapia em estágio inicial estão se expandindo no osteossarcoma, incluindo abordagens com CAR-T, como o ensaio FIERCe (NCT07227571), iniciado pelo Fred Hutchinson Cancer Center para doença avançada refratária, recorrente ou progressiva.
A otimização de custo e acesso é outra área em que o impulso está crescendo em torno dos agentes direcionados ao osso já estabelecidos, usados para prevenir eventos relacionados ao esqueleto no tratamento do câncer, uma vez que a concorrência de biossimilares está remodelando a dinâmica de aquisição e de formulário. As aprovações do FDA de biossimilares de denosumabe intercambiáveis (com referência a Prolia e XGEVA) em 2025 sustentam uma substituição mais ampla impulsionada pelos pagadores, permitindo que hospitais e centros de câncer especializados realoquem orçamentos para terapias de precisão de alto custo e tecnologias de suporte, incluindo fluxos de trabalho de imagem habilitados por IA e implantes de salvamento de membro específicos para o paciente. Com o desenvolvimento do osteossarcoma ainda fortemente concentrado em ensaios de fase I/II, a expansão de redes internacionais de ensaios e estudos pragmáticos em regiões de maior carga de doença, particularmente na Ásia-Pacífico, onde as adições de capacidade e a fabricação oncológica local estão acelerando, oferecem um caminho direto para reduzir as lacunas de evidência e padronizar protocolos modernos além de um pequeno número de centros de alto volume.
Recent Industry Developments in Mercado de Tratamento de Câncer Ósseo
- Junho de 2026: a Inhibrx anunciou a aceitação pelo FDA dos EUA do seu BLA para ozekibart (INBRX-109) em condrossarcoma convencional irressecável ou metastático. O pedido avança um dos esforços de biológico direcionado em estágio avançado mais proeminentes em um subtipo de sarcoma ósseo com opções sistêmicas limitadas e reforça o impulso de P&D em oncologia de precisão em cânceres ósseos raros.
- Dezembro de 2025: a Amneal Pharmaceuticals e a mAbxience reportaram a aprovação pelo FDA do Oziltus (denosumabe-mobz), um biossimilar com referência ao XGEVA. A aprovação ampliou a pressão competitiva no cuidado de suporte modificador do osso, dando aos sistemas de saúde alavancas adicionais para licitações e padronização de protocolos junto ao denosumabe de marca.
- Fevereiro de 2025: a Samsung Bioepis anunciou a aprovação pelo FDA do XBRYK (denosumabe-dssb), um biossimilar com referência a Prolia e XGEVA. O entrante anterior ajudou a impulsionar uma onda de disponibilidade de biossimilares de denosumabe, moldando as condições de precificação e acesso para o manejo de complicações ósseas relacionadas ao câncer em ambientes hospitalares e de centros especializados.


Mercado de Tratamento de Câncer Ósseo Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o valor dos cuidados médicos e procedimentais utilizados para tratar o câncer ósseo, incluindo terapias medicamentosas e intervenções hospitalares fornecidas a pacientes diagnosticados com tumores ósseos primários ou secundários.
Exclusões do escopo: Doenças ósseas não cancerosas e o manejo da dor óssea não vinculado a um diagnóstico confirmado de câncer ósseo estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Câncer Ósseo
- Câncer Ósseo Primário
- Osteossarcoma
- Condrossarcoma
- Sarcoma de Ewing
- Outros Tipos Primários
- Câncer Ósseo Secundário (Metastático)
- Câncer Ósseo Primário
- Por Tipo de Terapia
- Quimioterapia
- Antraciclinas
- Agentes Alquilantes
- Antimetabólitos e Outros
- Terapia Direcionada
- Inibidores de RANKL
- Inibidores de Tirosina Quinase
- mTOR/MEK e Alvos Emergentes
- Imunoterapia
- Inibidores de Checkpoint Imunológico
- Terapias Celulares e Gênicas
- Radioterapia
- Cirurgia e Procedimentos de Preservação de Membros
- Outros
- Quimioterapia
- Por Faixa Etária
- Pediátrico
- Adolescente e Adulto Jovem
- Adulto
- Geriátrico
- Por Usuário Final
- Hospitais
- Centros Especializados em Oncologia e Institutos Ortopédicos
- Institutos Acadêmicos e de Pesquisa
- Centros Cirúrgicos Ambulatoriais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer primeiro o contexto clínico e de demanda, de modo que as premissas posteriores pudessem ser mantidas realistas. Revisamos referências públicas sobre doenças e tratamentos, como o Instituto Nacional do Câncer, estatísticas de câncer da Organização Mundial da Saúde, Agência Internacional de Pesquisa sobre o Câncer (GLOBOCAN) e publicações de ministérios da saúde em nível nacional, para obter dados sobre incidência, padrões de diagnóstico e vias de atendimento.
No lado do mercado, os sinais de precificação e acesso foram verificados por meio de fontes como rótulos e aprovações de medicamentos da FDA dos EUA, registros de ensaios clínicos, periódicos de oncologia revisados por pares e referências de atendimento reembolsado publicadas por pagadores públicos quando disponíveis. Arquivos de empresas, apresentações a investidores e cobertura de imprensa de reputação foram utilizados para compreender o cronograma do pipeline e os planos de comercialização, e assinaturas pagas focadas em finanças corporativas, notícias e finanças, e bancos de dados de patentes foram consultadas seletivamente para validar cronogramas e titularidade. As fontes documentais listadas aqui são ilustrativas, e muitas outras fontes públicas também foram utilizadas para coletar, verificar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar sob pressão as premissas documentais que tendem a mover os totais, especialmente o mix de tratamento, as linhas de terapia e os ambientes de atendimento típicos para casos primários versus metastáticos. Conversamos com um conjunto de clínicos, farmacêuticos hospitalares, equipes de compras e participantes do setor nas principais regiões, para que as lacunas em torno da adoção, atrasos de acesso e realização de preços pudessem ser preenchidas antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 19% | APAC: 52% |
| Nível médio: 47% | Líderes funcionais/de unidade: 28% | EMEA: 30% |
| Participantes menores: 19% | Gerentes: 53% | Américas: 18% |
Dimensionamento e Previsão de Mercado
O dimensionamento começou com uma construção de cima para baixo, em que as taxas de incidência e diagnóstico foram utilizadas para reconstruir o pool de pacientes tratáveis, que foi então dividido por doença primária versus secundária e mapeado para as vias de tratamento comuns. A partir daí, as participações de adoção de terapias foram aplicadas em quimioterapia, terapia-alvo, radioterapia e cirurgia, e o valor foi calculado usando faixas de custo típicas por ciclo de tratamento e efeitos do ambiente de atendimento.
Para manter os resultados fundamentados, verificações seletivas de baixo para cima foram realizadas usando feedback de fornecedores e canais, além do preço amostrado por regime multiplicado pelos volumes tratados esperados nos principais países, com ajustes quando a utilização implícita parecia fora do padrão. Os principais insumos que moveram o modelo incluíram volumes de diagnóstico de osteossarcoma e sarcoma de Ewing, taxas de envolvimento ósseo metastático, utilização de cirurgia e radioterapia por estágio, velocidade de adoção de medicamentos após aprovações e diferenças regionais de precificação impulsionadas pela dinâmica de reembolso e licitação.
Para as previsões, a análise de cenários foi aplicada em torno de uma curva de adoção de caso base, pois novas indicações, expansões de rótulo e cronogramas de acesso podem mudar de ano para ano. As premissas sobre crescimento de incidência, penetração de tratamento e erosão de preços foram alinhadas às faixas repetidamente observadas no feedback de especialistas, e os pontos de dados de países ausentes foram preenchidos usando mercados substitutos com infraestrutura de atendimento e perfis de gastos em oncologia semelhantes.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados por meio de triangulação entre a matemática do pool de pacientes, a lógica do mix de terapias e sinais independentes, como volumes de procedimentos e tendências de gastos públicos em oncologia, e depois revisados novamente para identificar quaisquer outliers por país. Quando uma variância era encontrada, o fator subjacente era rastreado até o insumo específico (por exemplo, adoção, precificação ou participação metastática) e os respondentes eram recontactados quando a lacuna não podia ser explicada por evidências públicas.
Antes da aprovação final, o modelo e o relatório passam por múltiplas etapas de revisão analítica para que definições, conversões e alinhamento de anos sejam consistentes. O relatório é atualizado anualmente, e verificações intermediárias são realizadas quando há eventos relevantes, como aprovações, ações de segurança ou mudanças de reembolso, seguidas de uma revisão final pré-entrega para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Tratamento de Câncer Ósseo da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o tratamento de câncer ósseo frequentemente não coincidem porque as empresas não contabilizam os mesmos grupos de pacientes, ambientes de atendimento ou componentes terapêuticos no valor. As diferenças também decorrem da forma como os preços são normalizados entre regiões, da velocidade com que se assume que as terapias em pipeline serão adotadas e de se o ano base está alinhado a um ano civil completo.
Os medicamentos de suporte ósseo e as terapias de prevenção de eventos relacionados ao esqueleto estão fora do escopo da Mordor Intelligence aqui, o que é uma das razões pelas quais a linha de base difere de alguns totais mais amplos de tratamento oncológico. Outras estimativas também podem aumentar quando utilizam curvas de adoção agressivas para opções-alvo mais recentes, ou quando aplicam uma única premissa de preço global em vez de precificação realizada específica por região e cronograma de reembolso.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,34 bilhões de USD (2026) | |
| Consultoria Global A | 1,31 bilhões de USD (2025) | Utiliza um ano base anterior e um horizonte mais longo, e parece incorporar algumas terapias relacionadas a complicações de doenças avançadas na cesta de tratamento, o que aumenta as lacunas de comparabilidade em relação a uma visão exclusiva de tratamento tumoral. |
| Editora do Setor B | 1,18 bilhões de USD (2021) | Baseia-se em um ano base mais antigo, e a divisão é fortemente orientada por canal e tipo de medicamento, o que pode subestimar os componentes de atendimento intensivo em procedimentos quando os custos não são reconstruídos a partir da utilização da via de atendimento. |
A dispersão nos valores reportados é amplamente explicada pelo momento do ano base e pelo que é contabilizado como tratamento versus cuidado de suporte, seguida pelas diferenças na realização de preços regionais. Ao manter visíveis as etapas do pool de pacientes e do mix de terapias, e depois verificando os totais em relação a sinais práticos de utilização, a estimativa permanece rastreável e reproduzível para uso em planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de tratamento de câncer ósseo?
O tamanho do mercado de tratamento de câncer ósseo atingiu USD 1,34 bilhão em 2026 e está projetado para chegar a USD 1,71 bilhão até 2031.
Qual segmento de tipo de terapia está crescendo mais rapidamente?
As terapias celulares e gênicas são o segmento de crescimento mais rápido, expandindo a uma CAGR de 6,52% à medida que as aprovações regulatórias para modalidades direcionadas e editadas geneticamente se aceleram.
Por que a Ásia-Pacífico é considerada a região de alto crescimento?
A Ásia-Pacífico se beneficia da expansão do acesso à saúde, do aumento da conscientização sobre sarcoma e das aprovações locais de conjugados radionuclídeo-fármaco, impulsionando uma CAGR regional de 6,79%.
Como os implantes impressos em 3D estão influenciando os resultados do tratamento?
Os implantes impressos em 3D específicos para pacientes melhoram as taxas de preservação de membros para acima de 90%, reduzem os tempos cirúrgicos e proporcionam pontuações funcionais mais elevadas no pós-operatório.
O que limita o acesso mais amplo a terapias avançadas?
Os altos custos e as estruturas de reembolso inadequadas, especialmente em países de baixa e média renda, restringem a adoção de novos biológicos e terapias celulares, apesar da forte eficácia clínica.
Qual faixa etária representa a maior participação de demanda?
Adolescentes e adultos jovens representaram 41,88% da receita do mercado em 2025, refletindo a concentração epidemiológica de sarcomas ósseos primários nessa coorte.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
