
Tamanho e Participação do Mercado de Tratamento de Piolhos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.65 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.34 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
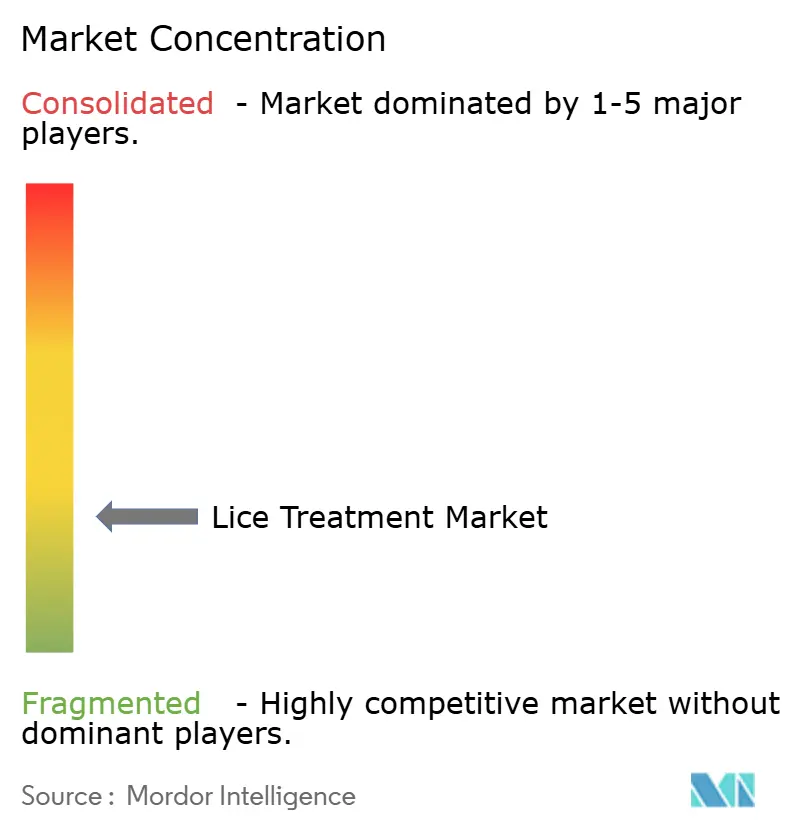
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Piolhos por Mordor Intelligence
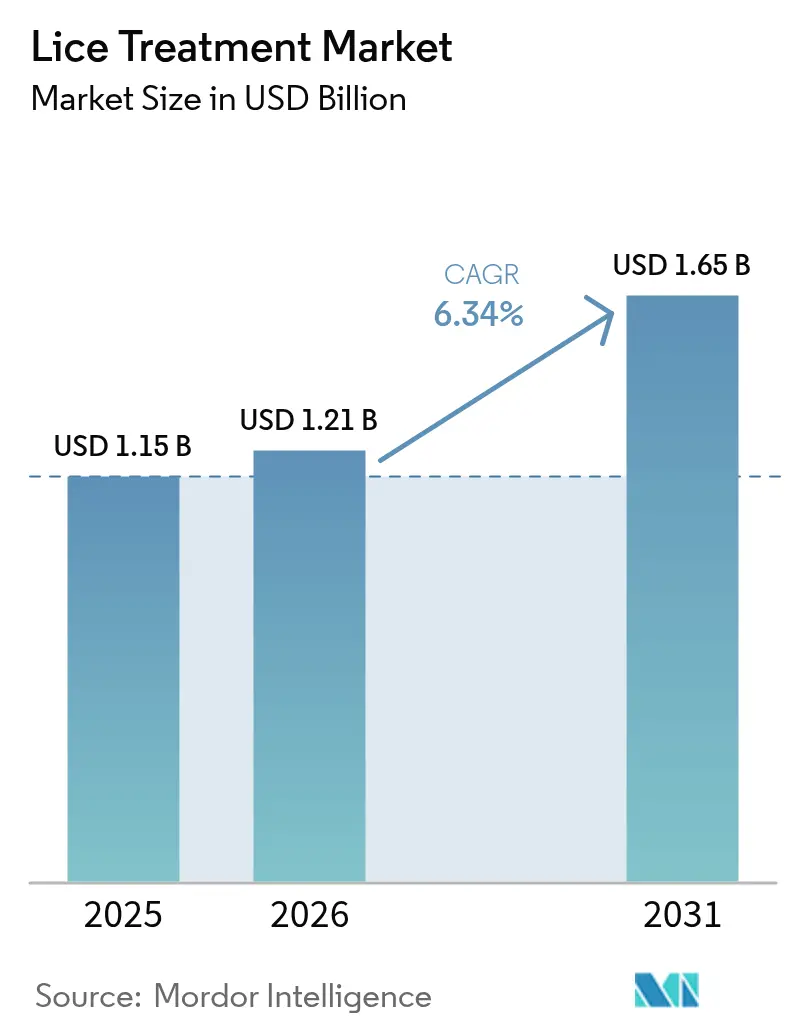
Espera-se que o tamanho do Mercado de Tratamento de Piolhos aumente de USD 1,15 bilhão em 2025 para USD 1,21 bilhão em 2026 e atinja USD 1,65 bilhão até 2031, crescendo a uma CAGR de 6,34% ao longo de 2026-2031.
A demanda é impulsionada pelo colapso da eficácia dos piretroides, pelo endurecimento das regulamentações sobre ativos neurotóxicos e por uma acelerada mudança do consumidor em direção a alternativas botânicas ou baseadas em dispositivos. A América do Norte ancora os gastos devido às franquias de venda livre (OTC) de marcas consolidadas e a uma densa rede de clínicas profissionais de remoção, enquanto a Ásia-Pacífico contribui com o maior volume incremental à medida que o comércio eletrônico contorna os intermediários das farmácias. O mercado de tratamento de piolhos também é moldado por modelos de assinatura que transferem custos das famílias para as escolas e por dispositivos de pente com ar quente ou habilitados por inteligência artificial que prometem erradicação sem produtos químicos. A intensidade competitiva permanece moderada porque as baixas barreiras atraem entrantes de marcas próprias e genéricos, enquanto nenhum fornecedor detém mais de 15% de participação no mercado de tratamento de piolhos.[1]Centers for Disease Control and Prevention, "Parasitas – Piolhos – Piolhos de Cabeça," CDC, cdc.gov
Principais Conclusões do Relatório
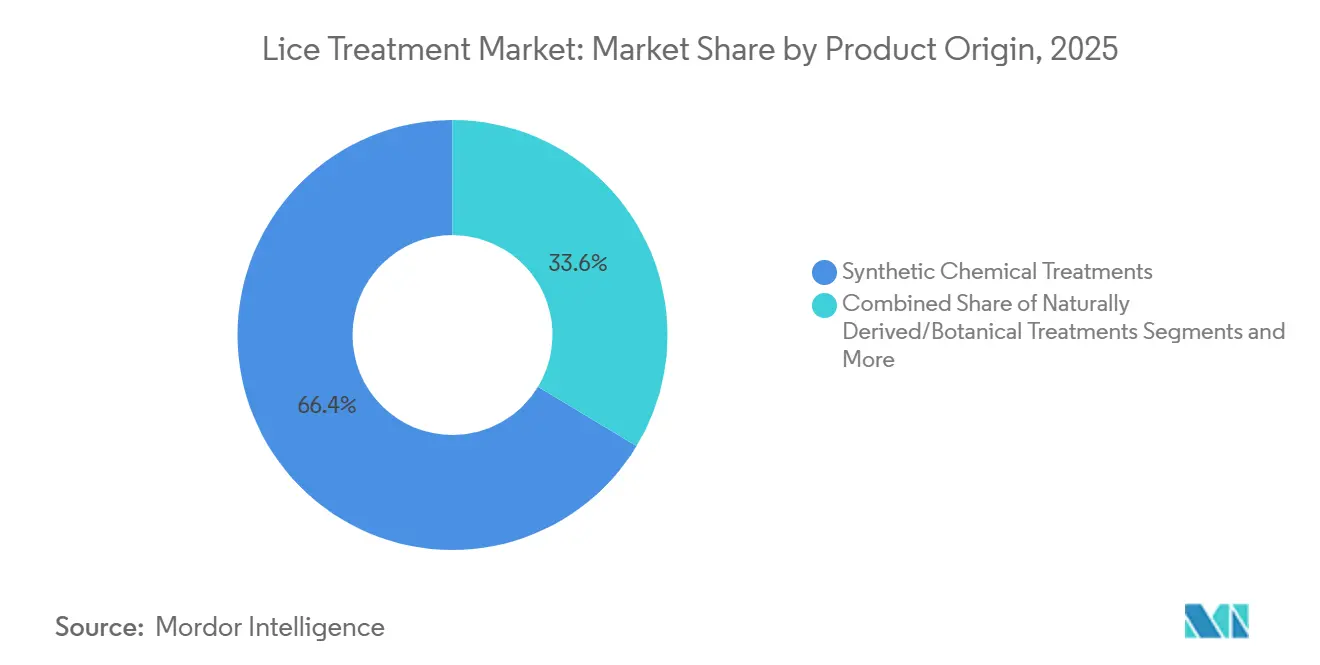
- Por origem do produto, os tratamentos sintéticos detinham 66,36% da participação do mercado de tratamento de piolhos em 2025, enquanto as formulações botânicas avançam a uma CAGR de 10,37% até 2031.
- Por faixa etária, o segmento pediátrico representou 53,62% do tamanho do mercado de tratamento de piolhos em 2025, e os adolescentes devem expandir a uma CAGR de 8,63% até 2031.
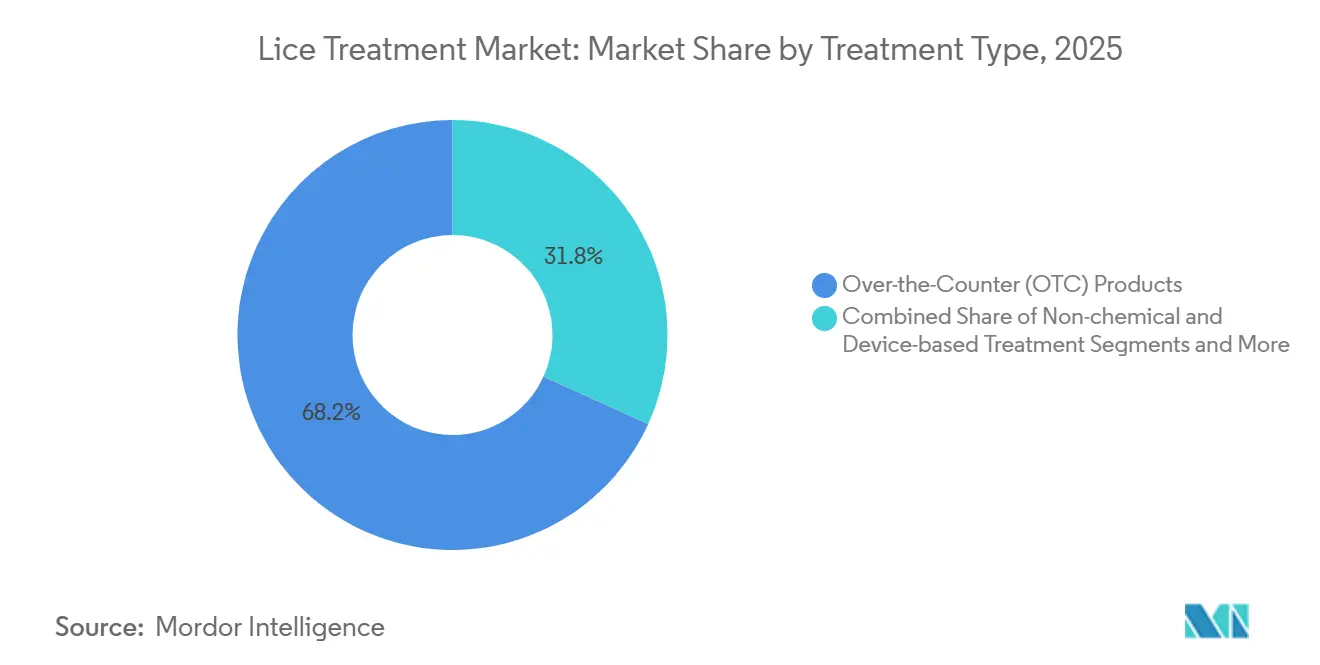
- Por tipo de tratamento, os produtos OTC lideraram com 68,21% de participação no mercado de tratamento de piolhos em 2025, enquanto as plataformas não químicas devem crescer a uma CAGR de 9,52% entre 2026 e 2031.
- Por tipo de produto, os shampoos controlavam 44,14% da receita do mercado de tratamento de piolhos em 2025, mas os dispositivos estão crescendo a uma CAGR de 10,24% até 2031.
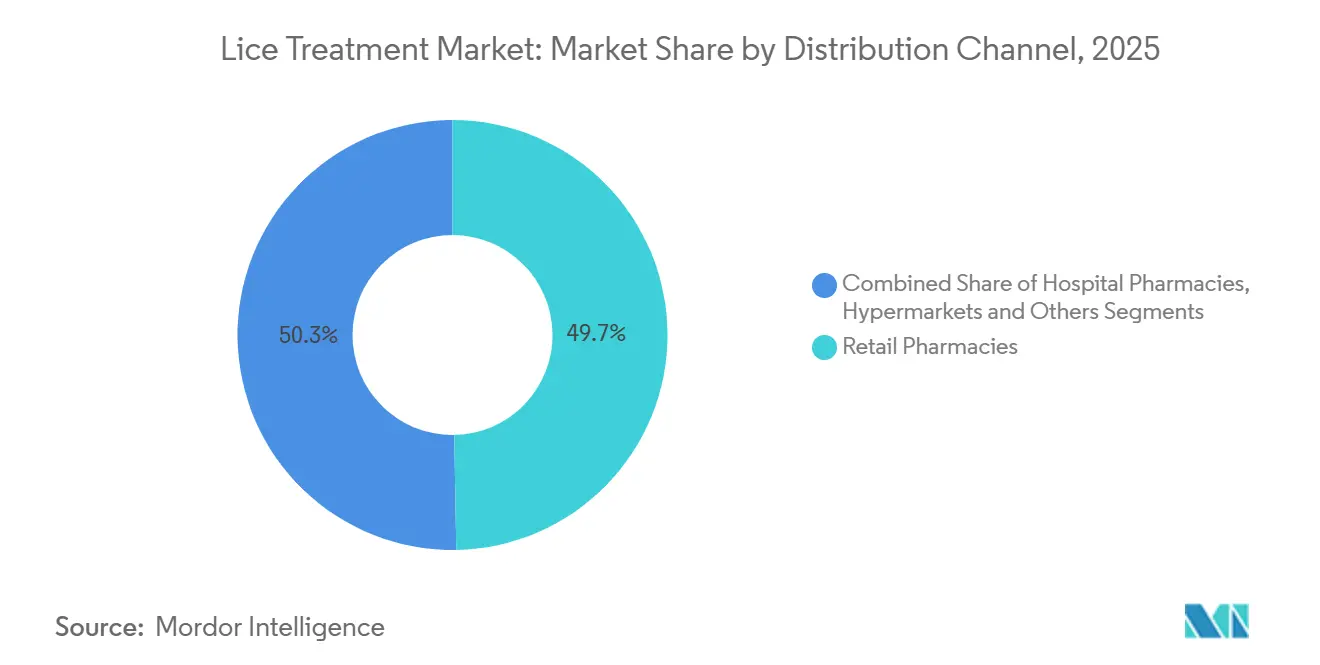
- Por canal de distribuição, as farmácias de varejo distribuíram 49,72% das vendas em 2025, e as farmácias online mais o comércio eletrônico estão expandindo a uma CAGR de 10,63% durante 2026-2031.
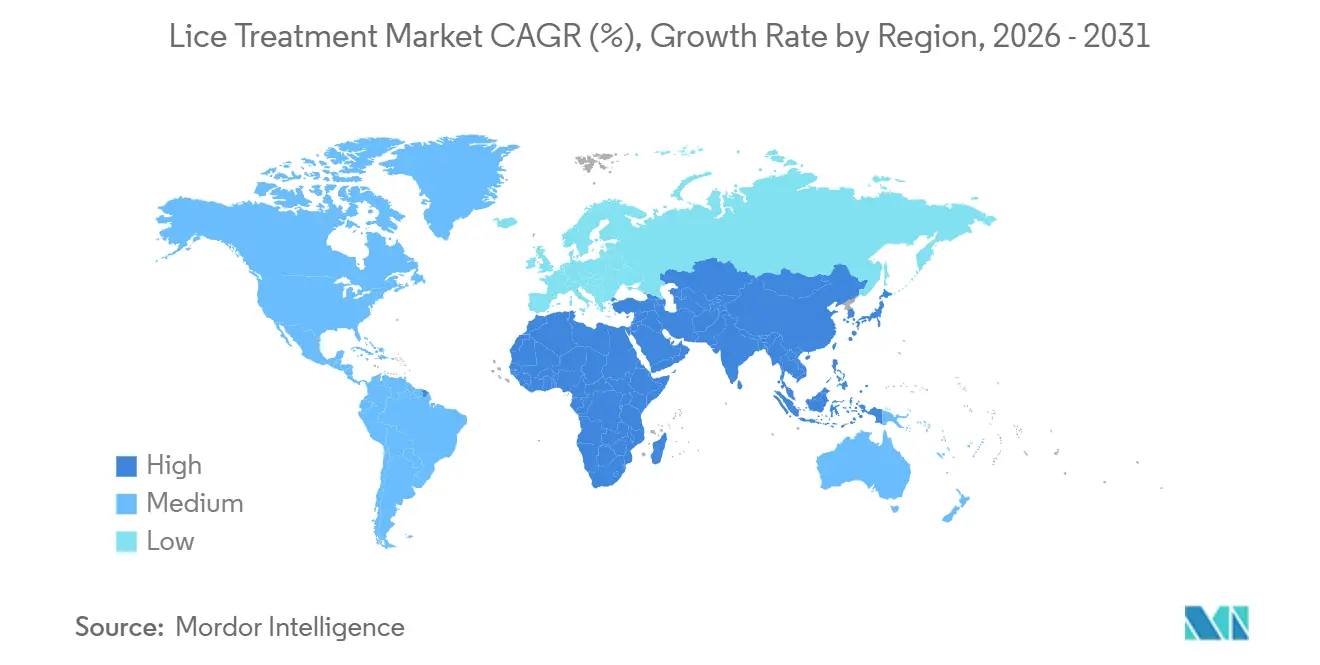
- Por geografia, a América do Norte capturou 33,25% da receita de 2025, enquanto a Ásia-Pacífico é a região de crescimento mais rápido, com uma CAGR de 8,22% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência crescente de "superpiolhos" resistentes ao tratamento | +1.2% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Maior disponibilidade de loção genérica de ivermectina 0,5% | +0.9% | América do Norte, Europa, Ásia-Pacífico selecionada | Curto prazo (≤ 2 anos) |
| Maior conscientização dos pais por meio de portais de saúde eletrônica escolar | +0.7% | América do Norte, Europa Ocidental, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Expansão das proibições de permetrina OTC na Europa | +0.6% | Estados membros da União Europeia | Longo prazo (≥ 4 anos) |
| Lançamento no varejo de pentes de detecção de piolhos habilitados por inteligência artificial | +0.5% | América do Norte, Europa Ocidental, Japão | Curto prazo (≤ 2 anos) |
| Crescimento dos contratos de assinatura "escola livre de piolhos" | +0.4% | Estados Unidos, Canadá, Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de "Superpiolhos" Resistentes ao Tratamento
Os piolhos resistentes a piretroides agora dominam as infestações na maioria dos estados dos EUA, e mutações kdr também aparecem em amostras europeias. A literatura clínica publicada em 2025 relatou que 98% dos espécimes norte-americanos carregavam pelo menos um alelo de resistência, levando os cuidadores a buscar soluções com ivermectina, espinosade ou dispositivos.[2]Yuyi Gao, "Prevalência de Alelos de Resistência por Derrubada em Piolhos de Cabeça Norte-Americanos, 2025," Journal of Medical Entomology, pubmed.ncbi.nlm.nih.gov Múltiplos ciclos de tratamento inflam os gastos por episódio e corroem a fidelidade aos shampoos OTC tradicionais. Os fabricantes ainda dependentes da química de piretroides enfrentam pressão sobre as margens, a menos que se diversifiquem em ativos de próxima geração ou dispositivos não químicos.
Crescente Disponibilidade de Genéricos de Sklice (Ivermectina 0,5%) sob Prescrição
Após a FDA transferir a loção de ivermectina 0,5% do status de prescrição para OTC em 2020, os lançamentos de genéricos pela Amneal, Teva e Perrigo reduziram os preços médios no varejo em cerca de 45%. As formulários do Medicaid favorecem essas opções de menor custo, ampliando o acesso para famílias de baixa renda.[3]Food and Drug Administration (agência autora), "FDA Reclassifica a Loção Sklice (Ivermectina 0,5%) para Status de Venda Livre," U.S. Food and Drug Administration, fda.gov Embora a adoção permaneça desigual na Ásia-Pacífico e na América Latina, a queda de preços remodela a economia das prateleiras das farmácias nos Estados Unidos e na Europa.
Maior Conscientização dos Pais por Meio de Portais de Saúde Eletrônica Escolar
Os portais digitais de turmas alertam os pais em poucas horas após um surto, fornecem links para guias de tratamento baseados em evidências e agendam lembretes automáticos para verificações de acompanhamento. Um projeto piloto de 2025 em Ontário mostrou uma redução de 30% nas reinfestações repetidas após a ativação do sistema. Essas plataformas direcionam a seleção de produtos para marcas clinicamente validadas e reforçam o comportamento de compra antecipada.
Expansão das Proibições de Permetrina OTC na Europa
Dinamarca, Suécia e outros membros da UE transferiram a permetrina para canais exclusivos de prescrição sob o Regulamento de Produtos Biocidas. As marcas devem investir em dossiês onerosos para permanecer nas prateleiras ou migrar para linhas botânicas consideradas cosméticos. Essa tensão regulatória direciona as famílias para alternativas de dimeticona ou dispositivos, remodelando o mercado de tratamento de piolhos a longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescentes preocupações de segurança sobre pediculicidas neurotóxicos | -0.8% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Uso crescente de remédios caseiros "sem veneno" | -0.6% | América do Norte, Europa Ocidental, Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Regras rígidas de biocidas da UE atrasando novos ativos | -0.5% | Estados membros da União Europeia | Longo prazo (≥ 4 anos) |
| Genéricos do mercado cinza em economias sensíveis ao preço | -0.4% | Ásia do Sul, África Subsaariana, América Latina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescentes Preocupações de Segurança em Torno de Pediculicidas Neurotóxicos
As sociedades pediátricas agora aconselham os pais a evitar shampoos neurotóxicos quando existem alternativas, citando sinais de toxicidade ao desenvolvimento em estudos com animais. Os avisos de rótulo na Europa intensificam a percepção de risco, empurrando as famílias para plataformas botânicas ou de dispositivos e reduzindo a demanda por loções de permetrina.
Preferência Crescente por Remédios Caseiros "Sem Veneno" Impactando a Adoção de Produtos
Métodos caseiros como a remoção com pente úmido ou sufocação com azeite de oliva circulam amplamente nas redes sociais. Embora uma análise Cochrane de 2025 tenha situado o sucesso da remoção com pente úmido em apenas 38%, os pais orientados ao bem-estar ainda adotam táticas não comerciais. Essa mudança comportamental desvia volume dos canais formais de varejo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Origem do Produto:
Alternativas Botânicas Desafiam a Dominância SintéticaAs fórmulas sintéticas capturaram 66,36% da receita de 2025, uma participação construída sobre a confiança de longa data dos farmacêuticos e a validação clínica. No entanto, as soluções botânicas estão escalando a 10,37% à medida que os pais buscam a garantia de "rótulo limpo". O tamanho do mercado de tratamento de piolhos para botânicos deve expandir de forma constante porque as marcas de óleos essenciais navegam por caminhos regulatórios mais leves. Os players sintéticos agora se protegem com kits de combinação que incluem um pente de lêndeas para aumentar o valor percebido. A fragilidade subjacente persiste: a resistência generalizada força uma mudança para ivermectina e espinosade mais caros, enquanto as regras europeias pressionam os piretroides. Os produtos de árvore-do-chá e nim conquistam espaço nas prateleiras apesar das menores taxas de erradicação, graças ao registro cosmético rápido. Os fornecedores de dispositivos, isentos de dossiês de medicamentos, representam uma ameaça disruptiva de longo prazo.
Os efeitos de segunda ordem moldam as margens futuras. Os fornecedores de árvore-do-chá contornam a farmacovigilância, mas as taxas de eliminação inconsistentes provocam reinfestações repetidas que podem corroer a confiança do consumidor. Os géis de dimeticona, que atuam por sufocação e não por neurotoxicidade, preenchem a lacuna de desempenho e se qualificam como dispositivos de Classe I em vários mercados, acelerando as aprovações. Os fabricantes de pentes eletrônicos a vácuo visam reduzir os preços unitários pela metade, posicionando o hardware reutilizável como a saída lógica dos ciclos de resistência no mercado de tratamento de piolhos.


Por Faixa Etária:
O Crescimento dos Adolescentes Supera o Núcleo PediátricoCrianças de 0 a 11 anos geraram 53,62% das vendas de 2025, refletindo a intensidade de transmissão nos parques e pátios escolares. Os adolescentes de 12 a 17 anos agora expandem a 8,63% porque as triagens em escolas de ensino fundamental II e médio identificam portadores silenciosos, e os jovens valorizam soluções discretas e rápidas. O tamanho do mercado de tratamento de piolhos para o grupo de adolescentes deve se ampliar à medida que o estigma social alimenta a disposição de pagar por dispositivos de sessão única. Os adultos representam casos secundários domiciliares e frequentemente obtêm prescrições cobertas por seguro, enquanto a demanda geriátrica permanece negligenciável.
O comércio digital reordena as jornadas de compra. Os adolescentes, navegando por smartphones, compram loções de ivermectina ou pentes inteligentes sem mediação dos pais, forçando as marcas a otimizar suas vitrines no TikTok e no Instagram. As compras pediátricas ainda favorecem embalagens de shampoo com múltiplas doses, embora as crescentes falhas clínicas empurrem as famílias para franquias profissionais. Os casos adultos gravitam para consultórios dermatológicos, onde a ivermectina oral preenche o nicho refratário. Para os profissionais de marketing, canais e mensagens distintos são obrigatórios em todas as faixas etárias dentro do mercado de tratamento de piolhos.
Por Tipo de Tratamento:
Plataformas Não Químicas se AceleramOs produtos OTC lideraram com 68,21% de participação no mercado de tratamento de piolhos em 2025, graças ao fácil acesso às farmácias. Ainda assim, as opções não químicas sobem a 9,52% à medida que a resistência se espalha e as regras da UE restringem os ativos neurotóxicos. A ivermectina e o espinosade sob prescrição cobrem casos graves, mas enfrentam barreiras de acesso.
Os produtos de dimeticona, rotulados como dispositivos médicos, contornam os requisitos de medicamentos e mantêm a eficácia contra cepas resistentes. Os sistemas de ar quente desidratam os piolhos em uma única visita, atraindo pais avessos a produtos químicos. Ofertas híbridas surgem: kits OTC que incluem um shampoo químico mais um pente com inteligência artificial para verificação. O fechamento de farmácias durante a era da COVID-19 empurrou os domicílios para o comércio eletrônico, reduzindo o papel do farmacêutico como intermediário no mercado de tratamento de piolhos.
Por Tipo de Produto:
Dispositivos Crescem enquanto Shampoos EstabilizamOs shampoos mantiveram 44,14% de participação em 2025 devido ao hábito e à conveniência. Os dispositivos agora avançam a uma CAGR de 10,24%; as famílias justificam um pente inteligente de USD 40-80 em comparação com múltiplos ciclos de shampoo de USD 20. Loções e cremes atraem cabelos densos ou cacheados onde as espumas de shampoo têm baixo desempenho, enquanto os sprays visam as zonas da nuca de difícil acesso. Os comprimidos de ivermectina permanecem uma opção de nicho, mas indispensável para infestações crônicas.
A participação no mercado de tratamento de piolhos detida pelos dispositivos tende a crescer assim que os preços unitários caírem e os varejistas oferecerem financiamento em pacotes. A aprovação de Classe II da FDA concentra-se na segurança, permitindo melhorias anuais de modelos sem ensaios de vários anos. À medida que a eficácia dos shampoos diminui, os dispositivos ou géis de dimeticona tornam-se a primeira linha nos segmentos afluentes, empurrando os shampoos químicos para o status de commodity.
Por Canal de Distribuição:
O Comércio Eletrônico Corrói a Dominância das FarmáciasAs farmácias de varejo responderam por 49,72% das vendas em 2025, beneficiando-se das recomendações dos farmacêuticos e da disponibilidade imediata. No entanto, as farmácias online e o comércio eletrônico geral estão crescendo a uma CAGR de 10,63% à medida que a entrega no mesmo dia se expande. Os pais valorizam a discrição e a agregação de avaliações, e os links de telemedicina permitem que os médicos prescrevam ivermectina eletronicamente diretamente para farmácias de pedidos por correio.
Os pontos de venda físicos ainda capturam compras de pânico descobertas após a saída da escola, mas o reabastecimento planejado migra para o online. A Amazon Pharmacy e o CVS.com simplificam a adjudicação de seguros, reduzindo as margens das farmácias locais. As farmácias hospitalares atendem nichos de prescrição, enquanto os hipermercados atraem compradores em grande quantidade. A consistência omnicanal — preços, tamanhos de embalagem, voz da marca — é agora um fator determinante para o crescimento dentro do mercado de tratamento de piolhos.
Análise Geográfica
Mercado de Tratamento de Piolhos na América do Norte
A América do Norte gerou 33,25% da receita de 2025, impulsionada pela alta penetração de seguros e pela densidade de franquias profissionais. A resistência aos piretroides torna os episódios de tratamento mais onerosos, elevando os preços médios de venda. As triagens obrigatórias em mais de 40 estados dos EUA sustentam a demanda recorrente apesar da incidência estável. As províncias canadenses reembolsam cada vez mais a ivermectina prescrita para famílias de baixa renda, reduzindo a sensibilidade ao preço. Os centros urbanos mexicanos espelham as preferências de marcas dos EUA, mas as áreas rurais ainda dependem de sachês com regulamentaão insuficiente, limitando a oportunidade nos canais formais.
Mercado de Tratamento de Piolhos na Ásia-Pacífico
A Ásia-Pacífico se expande a um CAGR de 8,22% até 2031, com Índia e China impulsionando o volume absoluto. Os genéricos do mercado paralelo dominam 30-40% das vendas por unidade, embora o aumento da renda urbana e a adoção de smartphones levem os pais a optarem por dispositivos de marca. Japão e Coreia do Sul preferem loções botânicas e pentes com inteligência artificial que se alinham às tendências de tecnologia e beleza limpa. A Austrália, embora pequena em população, apresenta dinâmicas similares às da América do Norte: clínicas franqueadas, cobertura de seguros e adoção do comércio eletrônico. Estratégias localizadas são imprescindíveis — sachês de baixo preço no Sul da Ásia, experiências premium de unboxing no Leste Asiático e foco em farmácias na Oceania.
Mercado de Tratamento de Piolhos na EMEA e América do Sul
A Europa ocupa uma posição intermediária, com seu crescimento freado pelo rigor na regulamentação de biocidas. Alemanha, França e Reino Unido ancoram a demanda e reembolsam pediculicidas prescritos para crianças. A Europa Meridional apoia-se em xampus de venda livre, enquanto a Europa Oriental ainda confia na permetrina genérica, apesar das taxas de cura em declínio. Os países nórdicos impulsionam a transição para produtos botânicos, tendo restringido a permetrina de venda livre. Além da Europa, o Oriente Médio e África e a América do Sul permanecem em estágio inicial de desenvolvimento. As startups de saúde tecnológica do Brasil pilotam pacotes de teleconsulta com entrega, e as redes sul-africanas testam cabines de serviço de ar quecido; no entanto, a logística precária e a limitada cobertura de seguros restringem a adoção em massa. Em crescimento, porém fragmentadas, essas regiões exigem combinações de canais personalizadas para desbloquear o mercado de tratamento de piolhos.

Panorama regulatório
Nos Estados Unidos, os produtos farmacêuticos pediculicidas de venda livre (OTC) são regidos pela estrutura de monografia OTC da FDA, incluindo o 21 CFR Parte 358 Subparte G para rotulagem e condições de uso, que padroniza como as indicações para piolhos da cabeça, pubianos e corporais e as instruções de retratamento são apresentadas. Para ofertas combinadas (por exemplo, um pediculicida embalado com um pente ou ferramenta de verificação), a FDA atribui a supervisão com base no modo de ação principal, conforme o 21 CFR Parte 3, que determina se o produto segue um caminho liderado por medicamento ou por dispositivo, além das exigências de evidência e qualidade aplicáveis.
Na Europa, a classificação e o acesso dependem de o efeito terapêutico primário ser proporcionado por um medicamento ou por um dispositivo médico. Sob o Regulamento de Dispositivos Médicos (MDR) 2017/745 da UE, combinações integrais de medicamento e dispositivo exigem coordenação entre a avaliação do medicamento e o parecer de um Organismo Notificado sobre a conformidade do dispositivo (comumente referenciado via Artigo 117 do MDR e orientações do MDCG), enquanto dispositivos fornecidos separadamente devem ter marcação CE. Essa divisão pode favorecer ciclos de iteração mais rápidos para produtos de modo físico, como géis de sufocamento à base de dimeticona ou dispositivos mecânicos/térmicos, em comparação com novos ativos neurotóxicos que enfrentam processos mais longos de dossiê biocida ou de medicamento em vários Estados-Membros da UE.
Análise da cadeia de valor
A cadeia de valor do tratamento de piolhos começa com o fornecimento de ingredientes ativos e excipientes (piretroides, ivermectina, spinosade, dimeticona/silicones e óleos botânicos), seguido pelo desenvolvimento de formulações, testes de estabilidade e fabricação regulada (lote, envase e embalagem) de shampoos, loções, sprays e séruns. Paralelamente, os caminhos de dispositivos dependem de fornecedores de componentes (elementos de aquecimento, plásticos, sensores e cabeças de pente), montagem de dispositivos e sistemas de qualidade de dispositivos, após os quais os produtos passam por distribuidores e varejistas, incluindo farmácias, hipermercados e farmácias online e e-commerce geral.
Produtos de prescrição adicionam acesso a prescritores e gestão de pagadores ou formulários, enquanto os produtos OTC dependem fortemente do posicionamento em gôndola, da educação do consumidor e de instruções claras para retratamento e remoção de lêndeas. No estágio seguinte, clínicas profissionais de remoção e operadores de franquias adicionam uma camada de serviço ao monetizar sessões únicas de remoção por ar quente ou manual, cada vez mais vinculadas a aquisições institucionais por meio de programas escolares. A classificação regulatória molda a economia da cadeia, já que produtos liderados por medicamentos carregam maior carga de conformidade, farmacovigilância e comprovação de alegações, enquanto produtos de ação por dispositivo ou mecânica podem usar rotas de conformidade de dispositivos em muitos mercados, apoiando ciclos de renovação mais rápidos e pacotes de produtos (por exemplo, kits que combinam tratamento químico com pentes de verificação). As dinâmicas de canal também influenciam os resultados, com o e-commerce reduzindo a dependência da triagem por farmacêuticos e apoiando a reposição discreta, enquanto escolas e redes de clínicas podem alterar a escolha de marca durante surtos.
Cenário Competitivo
O mercado de tratamento de piolhos apresenta fragmentação moderada. Kenvue, Reckitt e Perrigo defendem as linhas de permetrina tradicionais usando incentivos aos varejistas e familiaridade com a marca, embora a erosão da eficácia dilua a fidelidade. Amneal, Teva e Dr. Reddy's ganham no preço após o lançamento de loções genéricas de ivermectina pós-2024. Empresas centradas em dispositivos, como Larada Sciences e Hair Fairies, monetizam tratamentos de ar quente de alta margem por meio de modelos de franquia e contratos institucionais.
A inovação migra para plataformas de engenharia e digitais em vez de química. A via 510(k) da FDA permite que os fabricantes de pentes com inteligência artificial iterem anualmente. Os dados de patentes mostram progresso em pontas de ionização por plasma, contadores de lêndeas por visão computacional e microcápsulas botânicas de liberação lenta. As marcas nativas do comércio eletrônico exploram o Instagram para marketing baseado em narrativas, contornando as taxas de prateleira. Os contratos de assinatura escolar baseados em serviços oferecem aos fornecedores fluxos de caixa previsíveis, uma vantagem estrutural sobre as vendas de produtos avulsos. As futuras vantagens competitivas dependerão do alcance omnicanal, de propostas de serviços em pacote e do domínio regulatório específico por região.
Líderes do Setor de Tratamento de Piolhos
Prestige Consumer Healthcare Inc
Reckitt Benckiser Group plc
Bayer AG
Sanofi S.A
Kenvue
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Piolhos
- Amneal Pharmaceuticals
- Arnest Laboratories
- Bayer
- Dr. Reddy’s Laboratories Ltd.
- Hair Fairies Inc.
- Kenvue
- Larada Sciences (Lice Clinics of America)
- Logic Product Group LLC
- Lupin
- ParaPRO Pharmaceuticals
- Perrigo Company
- Prestige Consumer Healthcare
- Reckitt Benckiser Group
- Sanofi
- Shionogi & Co., Ltd.
- TecLabs Inc.
- Teva Pharmaceutical Industries

Oportunidades de mercado e perspectivas futuras
O espaço em branco está concentrado em soluções não neurotóxicas e de modo físico que abordam a resistência generalizada aos piretroides tradicionais e a aversão crescente dos cuidadores a preocupações de segurança relacionadas a pesticidas. Um sinal visível é o anúncio da FreezeNit, em abril de 2025, de uma licença exclusiva para um novo gel de tratamento de piolhos OTC não tóxico baseado em ação mecânica (usando partículas abrasivas para atingir piolhos e ovos), refletindo o desenvolvimento contínuo de produtos voltado a consumidores que evitam produtos químicos. Produtos de dispositivos e de ação mecânica também se alinham a orientações que favorecem a remoção mecânica para crianças muito pequenas, apoiando oportunidades para kits premium que combinam tratamento com verificação, como detecção baseada em pente e confirmação de acompanhamento.
A oportunidade geográfica e de canal está ligada à expansão do e-commerce e a caminhos de acesso que reduzem as barreiras de desembolso direto. A mudança nos EUA da loção de ivermectina 0,5% para status OTC e a subsequente concorrência de genéricos já alteraram a economia de gôndola, e isso pode ser combinado com o cumprimento por farmácias online e prescrição por telemedicina para casos refratários. Na Ásia-Pacífico, onde o relatório observa atividade substancial de mercado paralelo em contextos sensíveis a preço, os fabricantes podem se diferenciar por meio de qualidade confiável, tamanhos de embalagem localizados e distribuição online regulada, enquanto os segmentos premium no Japão e na Coreia do Sul mostram preferências por botânicos de rótulo limpo e pentes habilitados por tecnologia. A expansão do modelo de serviço também oferece diferenciação, já que contratos escolares e redes de clínicas convertem eficácia e conveniência em utilização recorrente além de compras únicas no varejo.
Recent Industry Developments in Mercado de Tratamento de Piolhos
- Junho de 2026: A Prestige Consumer Healthcare Inc. concluiu a aquisição da Breathe Right, expandindo seu portfólio OTC que inclui a franquia de tratamento de piolhos Nix. A combinação fortalece relações com varejistas e escala de marketing que podem apoiar a visibilidade em gôndola e a intensidade promocional em categorias OTC adjacentes.
- Janeiro de 2026: A Pelthos Therapeutics adquiriu a Xeglyze (abametapir) da Hatchtech Pty Ltd por 1,8 milhão de USD, adicionando um ativo pediculicida de aplicação única ao seu portfólio de dermatologia. O acordo destaca a construção de portfólio em torno de opções de prescrição diferenciadas, à medida que a resistência aos piretroides pressiona as terapias OTC tradicionais.
- Abril de 2025: Foi anunciada a licença exclusiva da FreezeNit para um novo gel de tratamento de piolhos OTC não tóxico baseado em ação mecânica, destacando o desenvolvimento contínuo de produtos voltado a consumidores que evitam produtos químicos. A licença sinaliza a expansão de opções de tratamento não químico para canais convencionais.


Mercado de Tratamento de Piolhos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange produtos e dispositivos usados para matar, imobilizar ou remover fisicamente piolhos e lêndeas de piolhos da cabeça, do corpo e pubianos, vendidos por meio de canais de varejo, hospitalares e online. Os valores de mercado são estimados a preços de comprador, que refletem as margens típicas de canal.
Exclusões de escopo: Remédios caseiros e produtos gerais de cuidado capilar que não são comercializados ou indicados para remoção de piolhos são excluídos.
Visão geral da segmentação
- Por Origem do Produto
- Tratamentos Químicos Sintéticos
- Tratamentos Naturalmente Derivados / Botânicos
- Tratamentos Baseados em Dispositivos / Mecânicos
- Kits de Combinação (químico + dispositivo / pente)
- Por Faixa Etária
- Pediátrico (0-11 anos)
- Adolescentes (12-17 anos)
- Adultos (18-64 anos)
- Geriátrico (65 anos e acima)
- Por Tipo de Tratamento
- Produtos de Venda Livre (OTC)
- Tratamentos sob Prescrição
- Tratamentos Não Químicos e Baseados em Dispositivos
- Por Tipo de Produto
- Shampoos
- Loções e Cremes
- Sprays
- Soros e Géis
- Comprimidos Orais
- Dispositivos
- Outros
- Por Canal de Distribuição
- Farmácias de Varejo
- Farmácias Hospitalares
- Farmácias Online e Comércio Eletrônico
- Hipermercados e Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou mapeando como as infestações são identificadas e tratadas, o que nos ajudou a definir um conjunto de demanda consistente antes de aplicar a precificação. Referências de saúde pública foram usadas para entender onde os surtos são mais comuns, como a sazonalidade escolar afeta a demanda e como os padrões de resistência podem alterar as escolhas de tratamento ao longo do tempo.
Revisamos fontes públicas confiáveis, como o CDC dos EUA, ministérios nacionais de saúde e serviços nacionais de saúde, além de revistas de dermatologia e pediatria revisadas por pares que discutem pediculose e resultados de tratamento. Estatísticas de alfândega e comércio foram usadas seletivamente para verificar a movimentação de produtos em mercados importadores maiores, e resumos de rotulagem regulatória ajudaram a confirmar o posicionamento dos produtos. Também foram consultados registros de empresas, apresentações a investidores, imprensa respeitável e bancos de dados de patentes, e uma assinatura paga para dados financeiros e inteligência de empresas foi usada seletivamente para verificar a exposição de receita e o foco de produtos. Essas fontes documentais são ilustrativas e não exaustivas, e muitas outras referências públicas foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário focou em validar o que vende, onde vende e como a precificação e a recompra se comportam após a detecção de uma infestação. Conversamos com fabricantes, distribuidores, farmacêuticos, operadores de clínicas e profissionais de saúde, e incluímos partes interessadas do canal para validar margens e mecânicas promocionais. Como o escopo é global, os dados foram verificados em várias regiões principais para que as diferenças regionais nos hábitos de tratamento e no acesso a produtos pudessem ser representadas no modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 14% | Ásia-Pacífico: 38% |
| Nível médio: 50% | Líderes funcionais/de unidade: 31% | EMEA: 37% |
| Participantes menores: 14% | Gerentes: 55% | Américas: 25% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, na qual sinais de prevalência e pressupostos de casos tratados são traduzidos em um conjunto de demanda endereçável, que é então convertido em demanda de produtos usando ciclos de tratamento típicos. Para cada geografia principal, a demanda em unidades é combinada com uma faixa de preço médio de venda por formato de produto, seguida de ajustes de mix de canal para que as diferenças de precificação entre varejo, hospitalar e online sejam refletidas.
Os insumos que moldam materialmente o modelo incluem a concentração de incidência em grupos em idade escolar, as taxas de retratamento vinculadas à reinfestação, as tendências de resistência que podem alterar o mix entre opções químicas e não químicas, o tamanho médio das embalagens e o uso recomendado por episódio, e a parcela da demanda direcionada a clínicas versus varejo de autocuidado. A previsão é feita usando análise de cenários, com a direção no nível de variáveis verificada com opiniões de especialistas sobre conscientização, acesso a opções OTC e mudanças de preços decorrentes de inflação e promoções. Os resultados são corroborados com aproximações bottom-up seletivas, como preços de gôndola amostrados, verificações de canal de distribuidores e consolidações de fornecedores quando as divulgações públicas tornam isso viável. Onde existem lacunas de dados, usamos mercados proxy com padrões semelhantes de infestação e canal e, em seguida, ajustamos usando validação local.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são verificados em relação a sinais independentes, como indícios de crescimento da categoria OTC, direção da atividade das clínicas e tendências de gastos com saúde do consumidor no nível de país, o que ajuda a identificar valores que se desviam do comportamento observável. Quando uma variação é encontrada, os pressupostos são retestados e os respondentes são recontatados se a mudança parecer material, especialmente em torno de precificação, troca impulsionada por resistência e reequilíbrio de canais.
Antes da aprovação final, o conjunto de dados passa por uma revisão analítica em múltiplas etapas, com verificações de consistência entre geografias, segmentos e séries temporais, de modo que os valores discrepantes sejam explicados, e não simplesmente levados adiante. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos importantes, como ações regulatórias, recalls de produtos ou mudanças notáveis nas diretrizes de tratamento. Imediatamente antes da entrega, uma revisão final é concluída para que os sinais públicos mais recentes e o feedback de campo sejam refletidos.
Tamanho do Mercado de Tratamento de Piolhos da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o tratamento de piolhos podem parecer diferentes, mesmo abordando a mesma condição, porque as publicadoras traçam a linha do mercado em pontos diferentes e nem sempre aplicam a mesma camada de precificação. O ano usado como ponto de partida, a forma como o momento cambial é tratado e a velocidade assumida de mudança no mix de produtos também podem alterar o número.
Os serviços de remoção de piolhos prestados em clínicas às vezes são contabilizados junto com as vendas de produtos, mas esses serviços ficam fora do escopo da Mordor Intelligence aqui, onde o dimensionamento acompanha produtos e dispositivos de tratamento de piolhos vendidos por meio de canais de distribuição padrão. As diferenças também surgem quando um modelo se ancora em 2024 e outro em 2025, e quando as taxas de retratamento e a troca impulsionada por resistência não são validadas com dados de campo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,15 bilhão de USD (2025) | |
| Consultoria Global A | 1,08 bilhão de USD (2024) | Utiliza 2024 como ano-base e parece incluir um conjunto mais amplo de atividades ligadas a clínicas em partes do dimensionamento, o que altera o total antes da aplicação dos pressupostos de previsão. |
| Consultoria Regional B | 1,14 bilhão de USD (2025) | Dá mais peso às vendas de medicamentos tópicos e pode subestimar os tratamentos liderados por dispositivos e algumas opções não químicas, o que reduz o conjunto de demanda endereçável e o mix de canais. |
Entre os três números, a diferença é explicada principalmente pelo que é contabilizado como item de mercado, pelo ano-base escolhido e pela forma como a precificação por canal é representada. Quando o conjunto de demanda e a cesta de produtos incluídos são declarados claramente e, em seguida, verificados cruzadamente com dados de campo práticos, o tamanho de mercado resultante fica mais fácil de reproduzir e de testar sob estresse para fins de planejamento.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de tratamento de piolhos em 2031?
Prevê-se que atinja USD 1,65 bilhão até 2031, refletindo uma CAGR de 6,34% a partir de 2026.
Qual origem de produto cresce mais rapidamente?
As formulações botânicas devem crescer a uma CAGR de 10,37%, a mais rápida entre todas as origens.
Por que os dispositivos estão ganhando espaço em relação aos shampoos?
Os pais valorizam a erradicação reutilizável e sem produtos químicos; pentes inteligentes e kits de ar quente crescem a uma CAGR de 10,24%, superando os shampoos em estabilização.
Qual região oferece o maior impulso de crescimento?
A Ásia-Pacífico lidera com uma CAGR de 8,22% graças ao acesso ao comércio eletrônico, à matrícula escolar urbana e ao aumento da renda disponível.
O que impulsiona a mudança da permetrina para a ivermectina?
A resistência quase universal aos piretroides e os genéricos de menor custo deslocaram a demanda para loções de ivermectina 0,5%.
Página atualizada pela última vez em:



